
細菌性肺炎市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
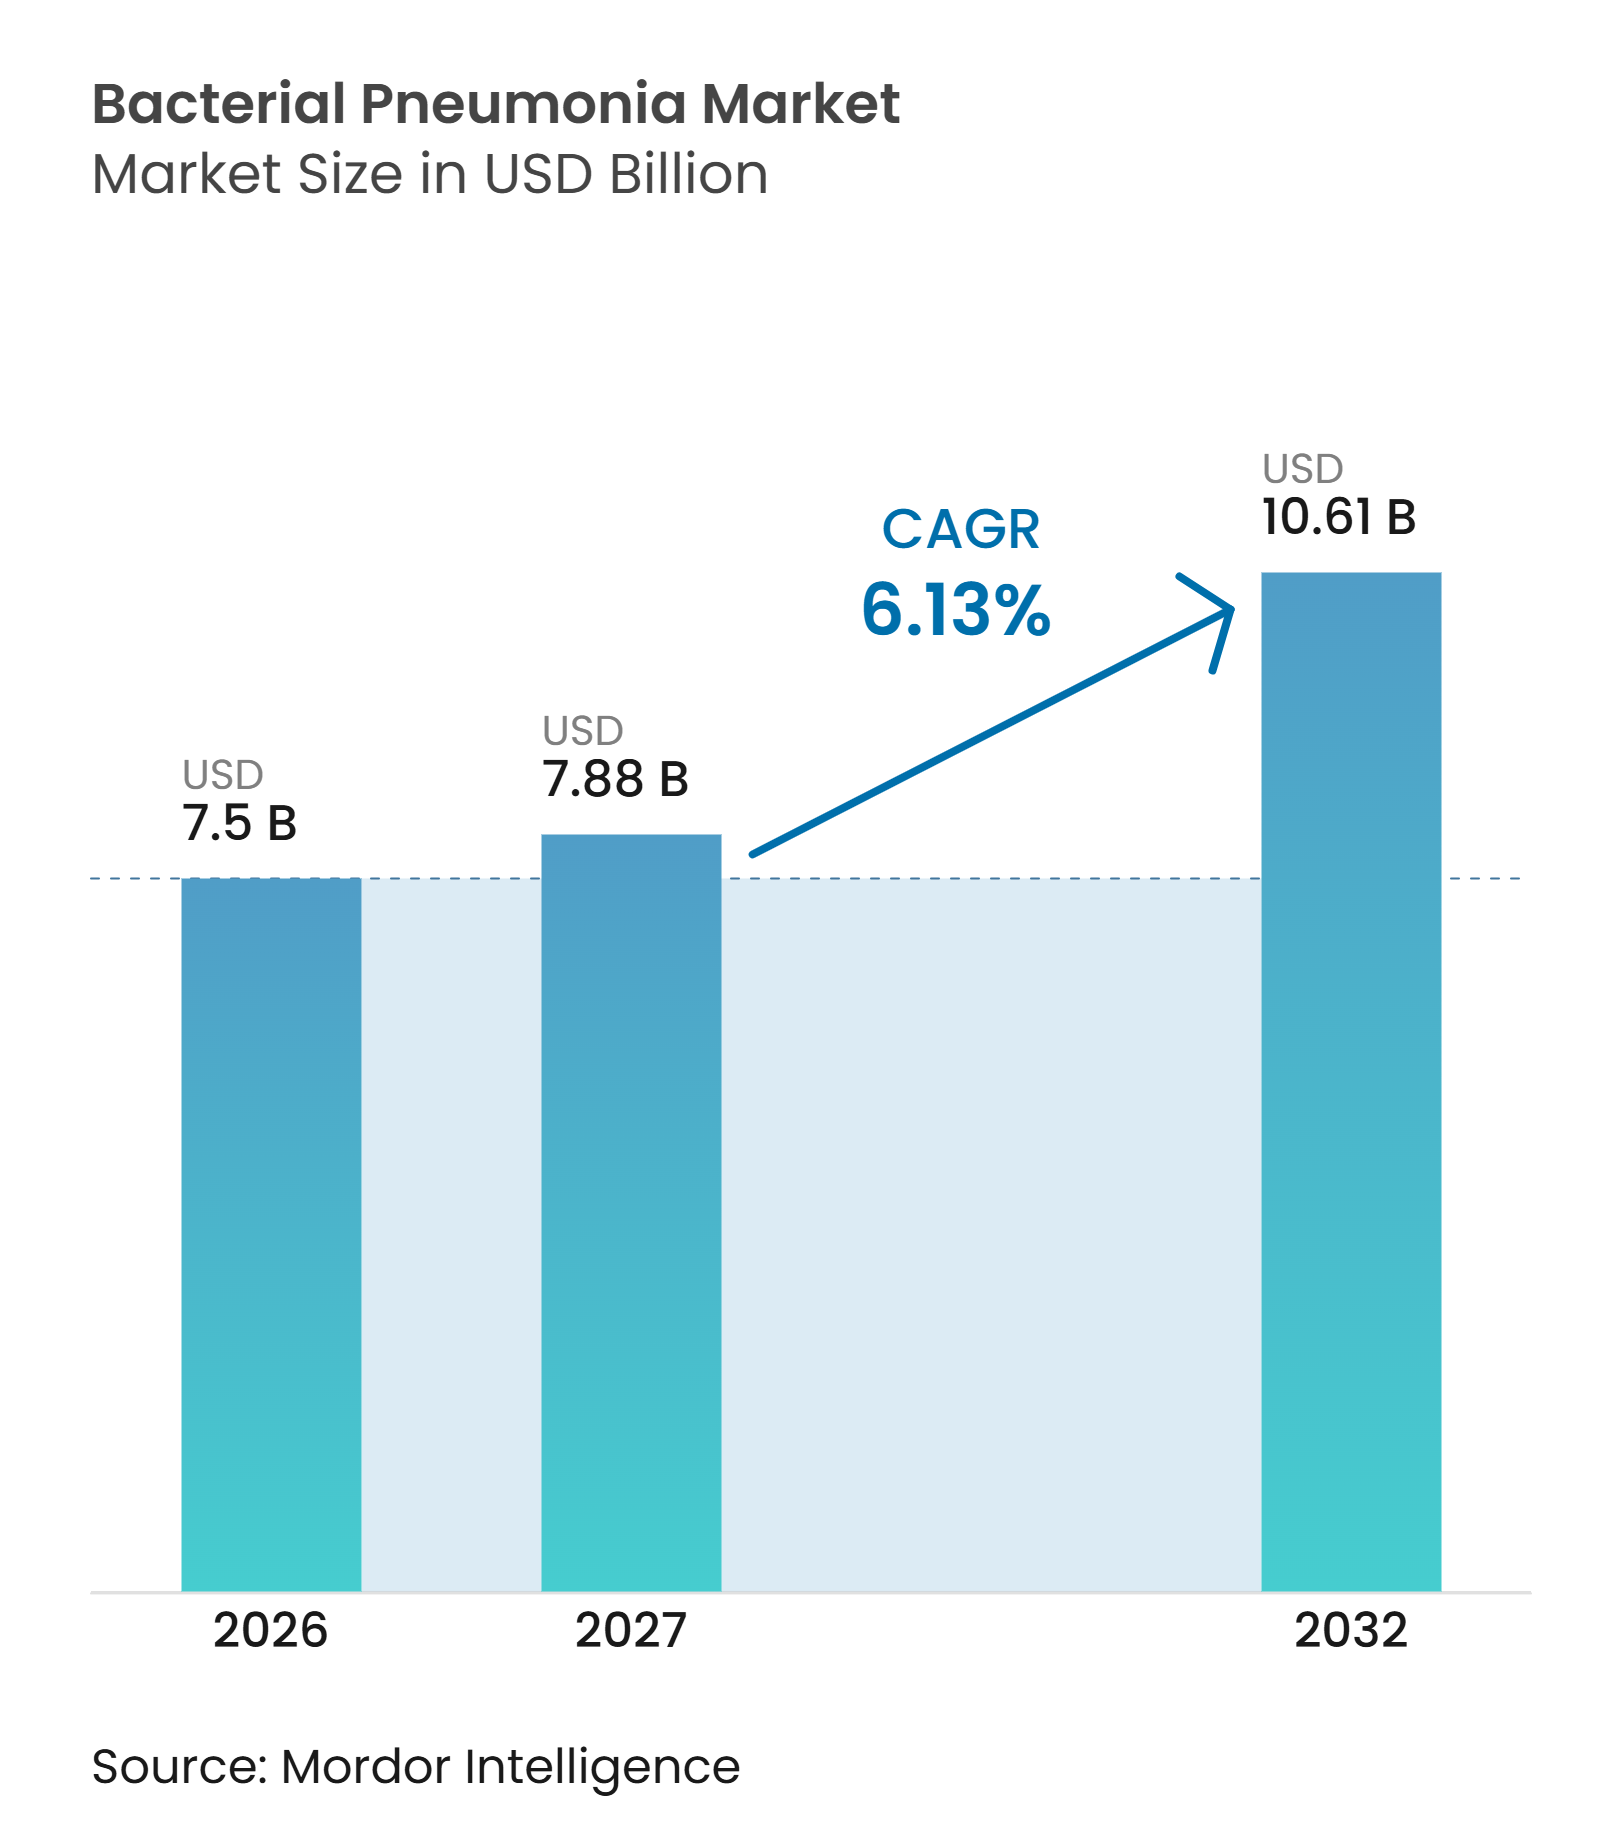
| 市場規模 (2027) | 7.88 十億米ドル |
| 市場規模 (2032) | 10.61 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
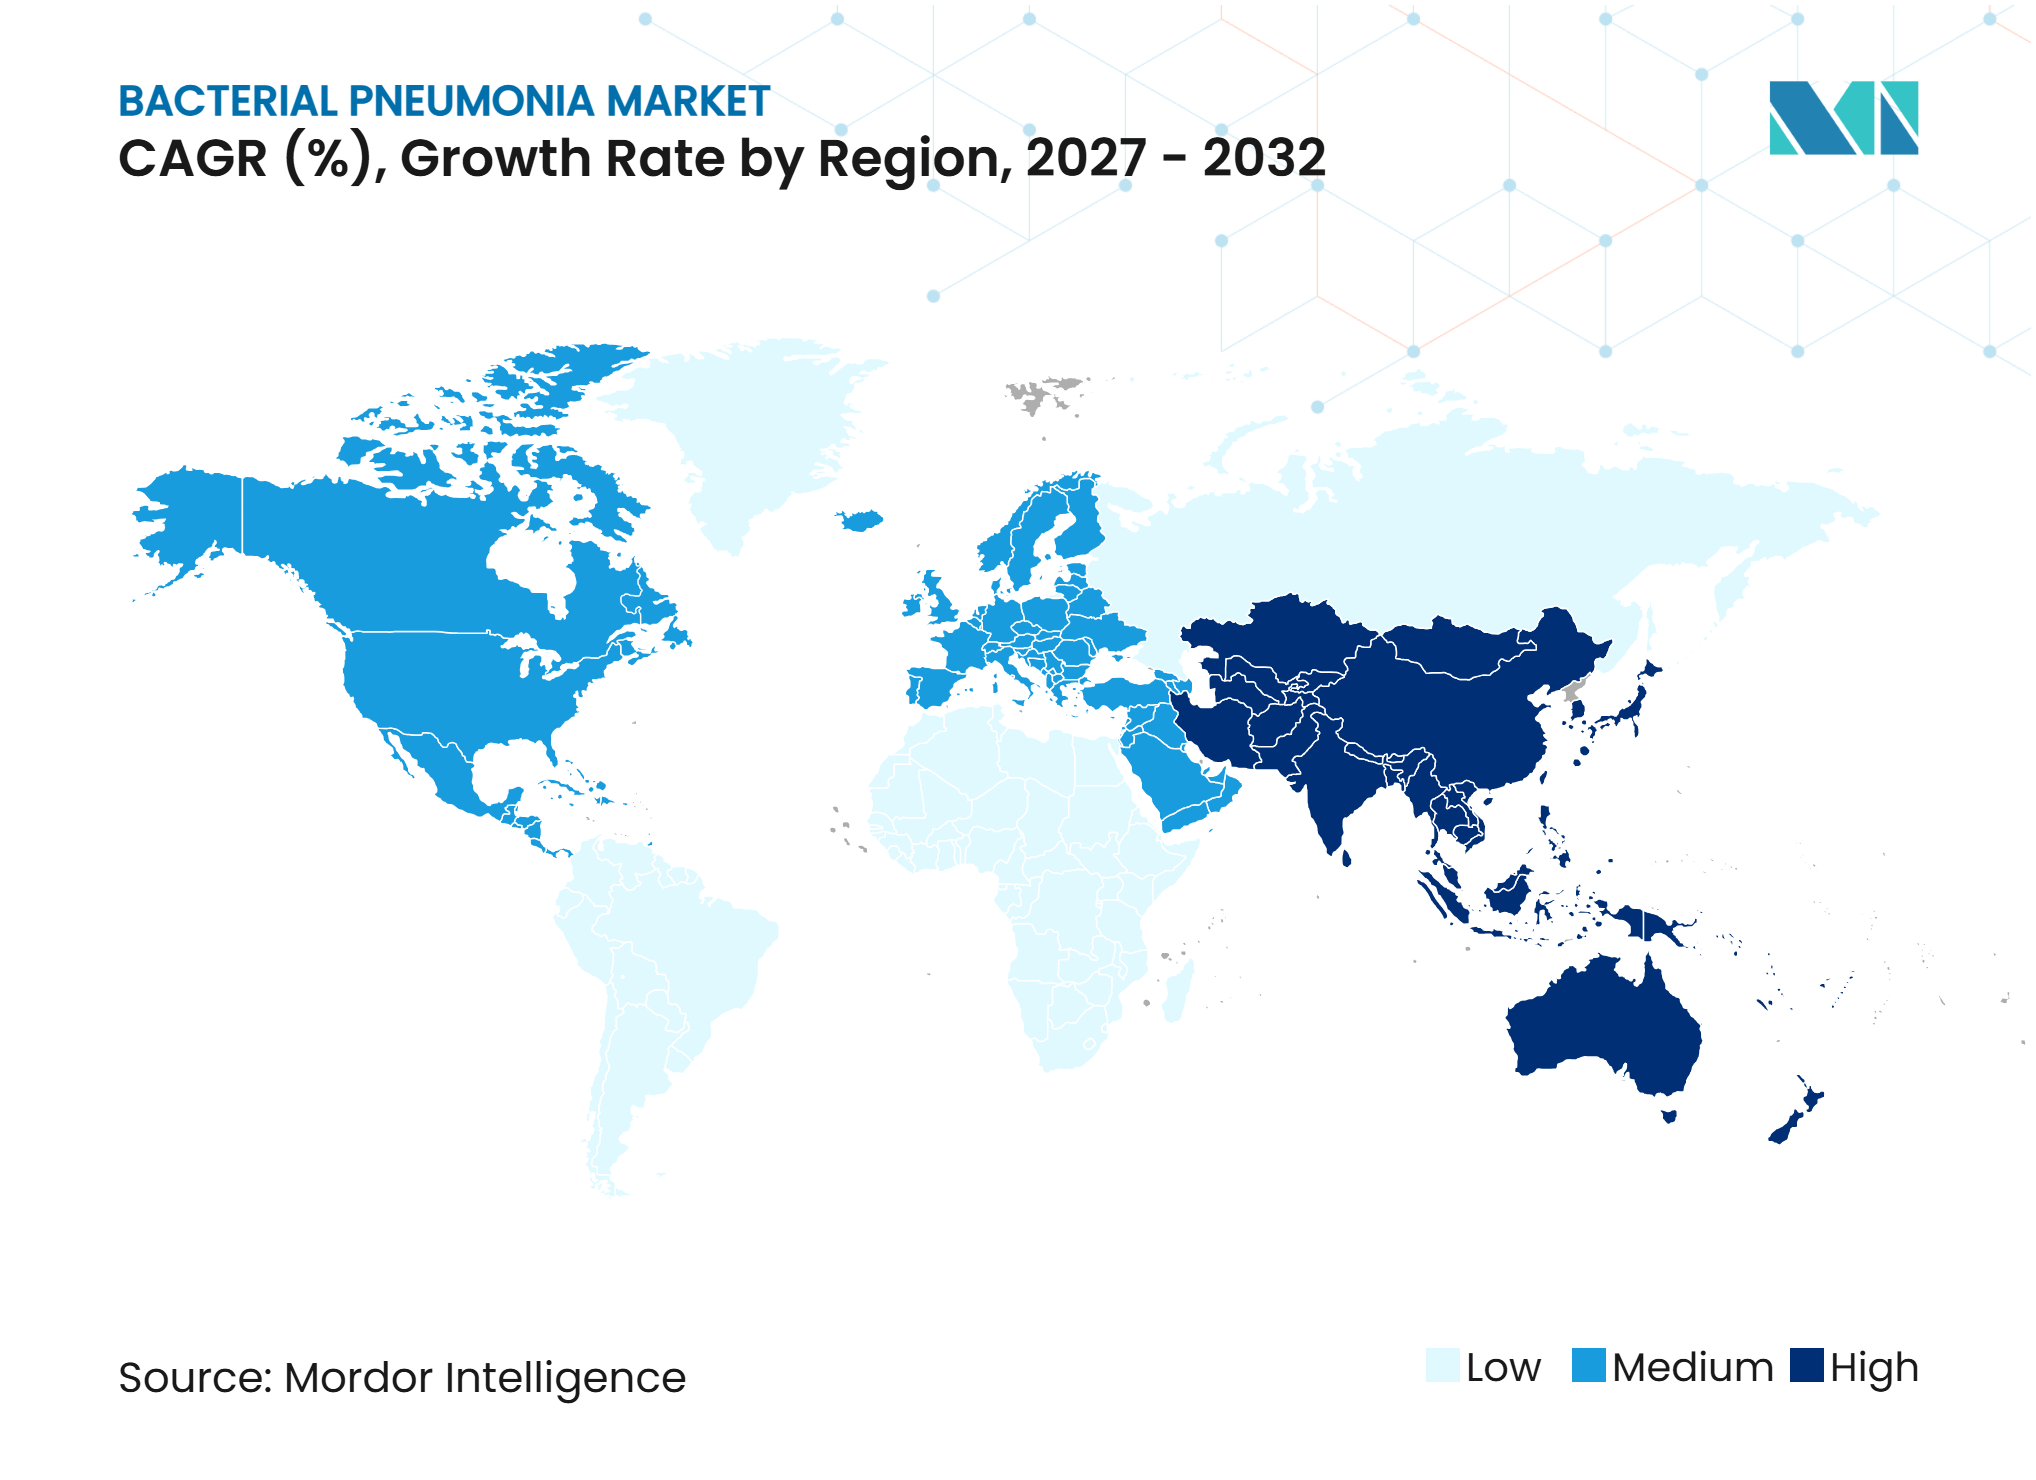
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる細菌性肺炎市場分析
細菌性肺炎市場は、2026年の7.50 ビリオン 米ドルから2027年には7.88 ビリオン 米ドルへと成長し、2027年から2032年にかけて6.13%のCAGRで2032年までに10.61 ビリオン 米ドルに達すると予測されています。高齢化人口の増加により、高齢者が重症肺炎の高い負担に直面しているため、予防・診断・治療への需要が高まっています。薬剤耐性病原体も、より特定的な処方を支援する標的型抗生物質および迅速検査への支出をシフトさせています。肺炎球菌ワクチンの推奨範囲の拡大は新たな予防機会を生み出す一方で、ワクチン対応血清型による疾患を減少させます。このシフトにより、変化する血清型パターンに対応する高価数ワクチンの重要性が高まっています。細菌性肺炎市場は、広域スペクトル抗生物質の量から、複雑な感染症に対する診断薬、ワクチン、および治療薬へと移行しています。
主要レポートのポイント
- 感染タイプ別では、市中感染型細菌性肺炎が2026年の細菌性肺炎市場シアの52.15%を占め、院内感染型細菌性肺炎は2032年までに7.17%のCAGRで成長すると予測されています。
- 診断・治療別では、診断が2026年の細菌性肺炎市場の53.41%を占め、治療は2032年までに8.23%のCAGRで成長すると予測されています。
- 病原体タイプ別では、肺炎連鎖球菌が2026年に38.27%の収益シェアを占め、インフルエンザ菌は2032年までに9.67%のCAGRで成長すると予測されています。
- 年齢層別では、高齢者人口が2026年に39.72%の収益シェアを占め、乳児セグメントは2032年までに9.26%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に45.63%の収益シェアを占め、集中治療室は2032年までに8.68%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に47.24%の収益シェアを占め、アジア太平洋は2032年までに10.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化 人口と肺炎リスクの上昇 | +1.5% | 世界全体; 日本、西欧、北米に集中 | 長期 (4年以上) |
| 肺炎球菌 免疫プログラムの拡大 | +1.2% | 世界全体; 北米、韓国、インドが主導 | 中期 (2〜4年) |
| 院内感染型および 人工呼吸器関連肺炎負担の増大 | +1.0% | 世界全体; アジア太平洋および欧州のICU環境に集中 | 中期 (2〜4年) |
| 迅速な病原体同定と 標的療法への需要 | +0.8% | 北米、 欧州;アジア太平洋で急速に拡大 | 短期 (2年以内) |
| 多剤耐性病原体に対する 新規抗菌療法の成長 | +0.9% | 北米、 欧州、日本、韓国 | 中期 (2〜4年) |
| 血清型置換と 非ワクチン血清型サーベイランス | +0.5% | 世界全体; ベルギー、ドイツ、スペイン、韓国が主要拠点 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と肺炎リスクの上昇
人口高齢化は、細菌性肺炎市場における持続的な需要源です。65歳以上の成人は年間1,000人あたり25〜44件の肺炎発生率を示しており、18〜64歳の成人の6〜10件と比較して高い水準にあります。[1] 高齢患者は多くの場合、より長い入院期間、より複雑な抗生物質レジメン、およびより集中的なモニタリングを必要とします。これらのケアニーズは、病院、薬局、および診断プロバイダーにとって治療エピソードごとの価値を高めます。市中感染型肺炎で入院した4,515人の高齢者を対象とした研究では、事前の肺炎球菌ワクチン接種が30日死亡率を42%低下させることが示されました。[2] 日本のガイダンスも、超高齢化社会の臨床ニーズを反映して、介施設関連肺炎をより重視するようになっています。
肺炎球菌免疫プログラムの拡大と血清型サーベイランス
拡大されたワクチン接種スケジュールは、細菌性肺炎市場における予防機会を広げています。米国の推奨事項には、肺炎球菌結合型ワクチンをこれまでに接種したことのない50歳以上の成人への肺炎球菌結合型ワクチン接種が含まれるようになりました。この方針は、65歳以上の成人を対象とした従来の年齢ベースのアプローチを超えてアクセスを拡大します。ワクチンの使用は対応血清型による疾患を減少させる可能性がありますが、同時に他の血清型による置換を監視する必要性も高めます。ベルギーのサーベイランスでは、血清型12Fが2025年の侵襲性肺炎球菌疾患分離株の19.6%を占め、2024年の14.6%から上昇したことが判明しました。このパターンは、より高価数のワクチンの継続的な開発を支持し、サーベイランスを製品計画の重要な部分としています。
院内感染型および人工呼吸器関連肺炎負担の増大
院内感染型肺炎および人工呼吸器関連肺炎は、細菌性肺炎市場において高価値の治療環境を生み出しています。人工呼吸器関連肺炎は重症患者の20〜36%に影響を与え、入院期間を4〜9日延長します。この疾患は多くの場合、集中治療、分子検査、および標的型静脈内抗生物質を必要とします。欧州の集中治療室では、2025年の研究において1,000人工呼吸器使用日あたり18件以上の人工呼吸器関連肺炎症例が報告されました。[3] 緑膿菌、肺炎桿菌、アシネトバクター・バウマニを含むグラム陰性病原体は、特殊薬剤への最も強い需要を生み出しています。この臨床的負担は、2032年までの集中治療室の予測CAGR 8.6%を支持しています。
迅速な病原体同定と標的療法への需要
病院は迅速検査を使用して、経験的処方からより標的を絞った肺炎ケアへと移行しています。bioMériuxBIOFIRE FILMARRAYニューモニアパネルは、呼吸器検体から約1時間で33の病原体標的と7つの耐性遺伝子を検出します。2025年の研究では、季節特異的マルチプレックスポリメラーゼ連鎖反応検査が診断率を61%から80.6%に向上させ、抗生物質投与期間を1.5〜1.7日短縮したことが示されました。迅速な同定により、不必要な抗生物質曝露を低減しながら分子診断への需要を支援できます。また、古い広域スペクトル製品よりも耐性感染症に対する標的療法を優先させます。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 広域スペクトル抗生物質使用を制限する 抗菌薬適正使用支援 | -0.8% | 北米、 欧州(施設);アジア太平洋へ波及 | 短〜中期 (4年以内) |
| 低所得市場における 治療アクセスの制限と脆弱な医療インフラ | -0.5% | サハラ以南アフリカ、 南・東南アジア、ラテンアメリカ | 長期 (4年以上) |
| マルチプレックス分子検査に対する 診断償還のギャップ | -0.4% | 世界全体; 新興市場で最も深刻 | 中期 (2〜4年) |
| 新興市場にける 血清型・耐性サーベイランスの断片化 | -0.3% | アフリカ、 東南アジア、ラテンアメリカの一部 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
広域スペクトル抗生物質使用を制限する抗菌薬適正使用支援
抗菌薬適正使用支援は、細菌性肺炎市場における広域スペクトル抗生物質の不必要な使用を制限します。INSPIREトライアルは59病院・44,780人の成人患者を対象とし、処方プロンプトが経験的広域スペクトル抗生物質使用を28.4%削減したことを示しました。このトライアルでは、集中治療室への転送増加や入院期間の延長は認められませんでした。2026年の19研究のメタ分析では、適正使用支援が死亡率を損なうことなく抗生物質投与期間を短縮し、プロトコル遵守を改善したことが示されました。これらのプログラムは古い後発品療法の売上を減少させます。耐性病原体が同定され、狭域治療の選択が臨床的に正当化される場合には、新規薬剤の使用を支援することができます。
治療アクセス、償還、およびサーベイランスインフラの制限
低所得環境は肺炎の罹患率が高いものの、ケアアクセスが依然として不一であるため、商業的収益への貢献は少ない状況です。インドは世界の市中感染型肺炎負担の23%を占め、年間1,000人あたり5〜11件の発生率を示しています。コールドチェーン要件、調達制限、償還ギャップ、および脆弱な診断能力が、ワクチンおよび分子検査へのアクセスを制限しています。不完全な血清型・耐性サーベイランスも、地域に適したワクチンおよび治療戦略の選択を困難にしています。段階的価格設定、Gaviの調達プーリング、およびインドでのジェネリック製造はアクセスを改善できますが、予測期間中にこれらの制約を取り除くことはできません。これらの障壁は、細菌性肺炎市場における高価数ワクチンおよびプレミアム診断薬のアドレス可能な機会を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
感染タイプ別:
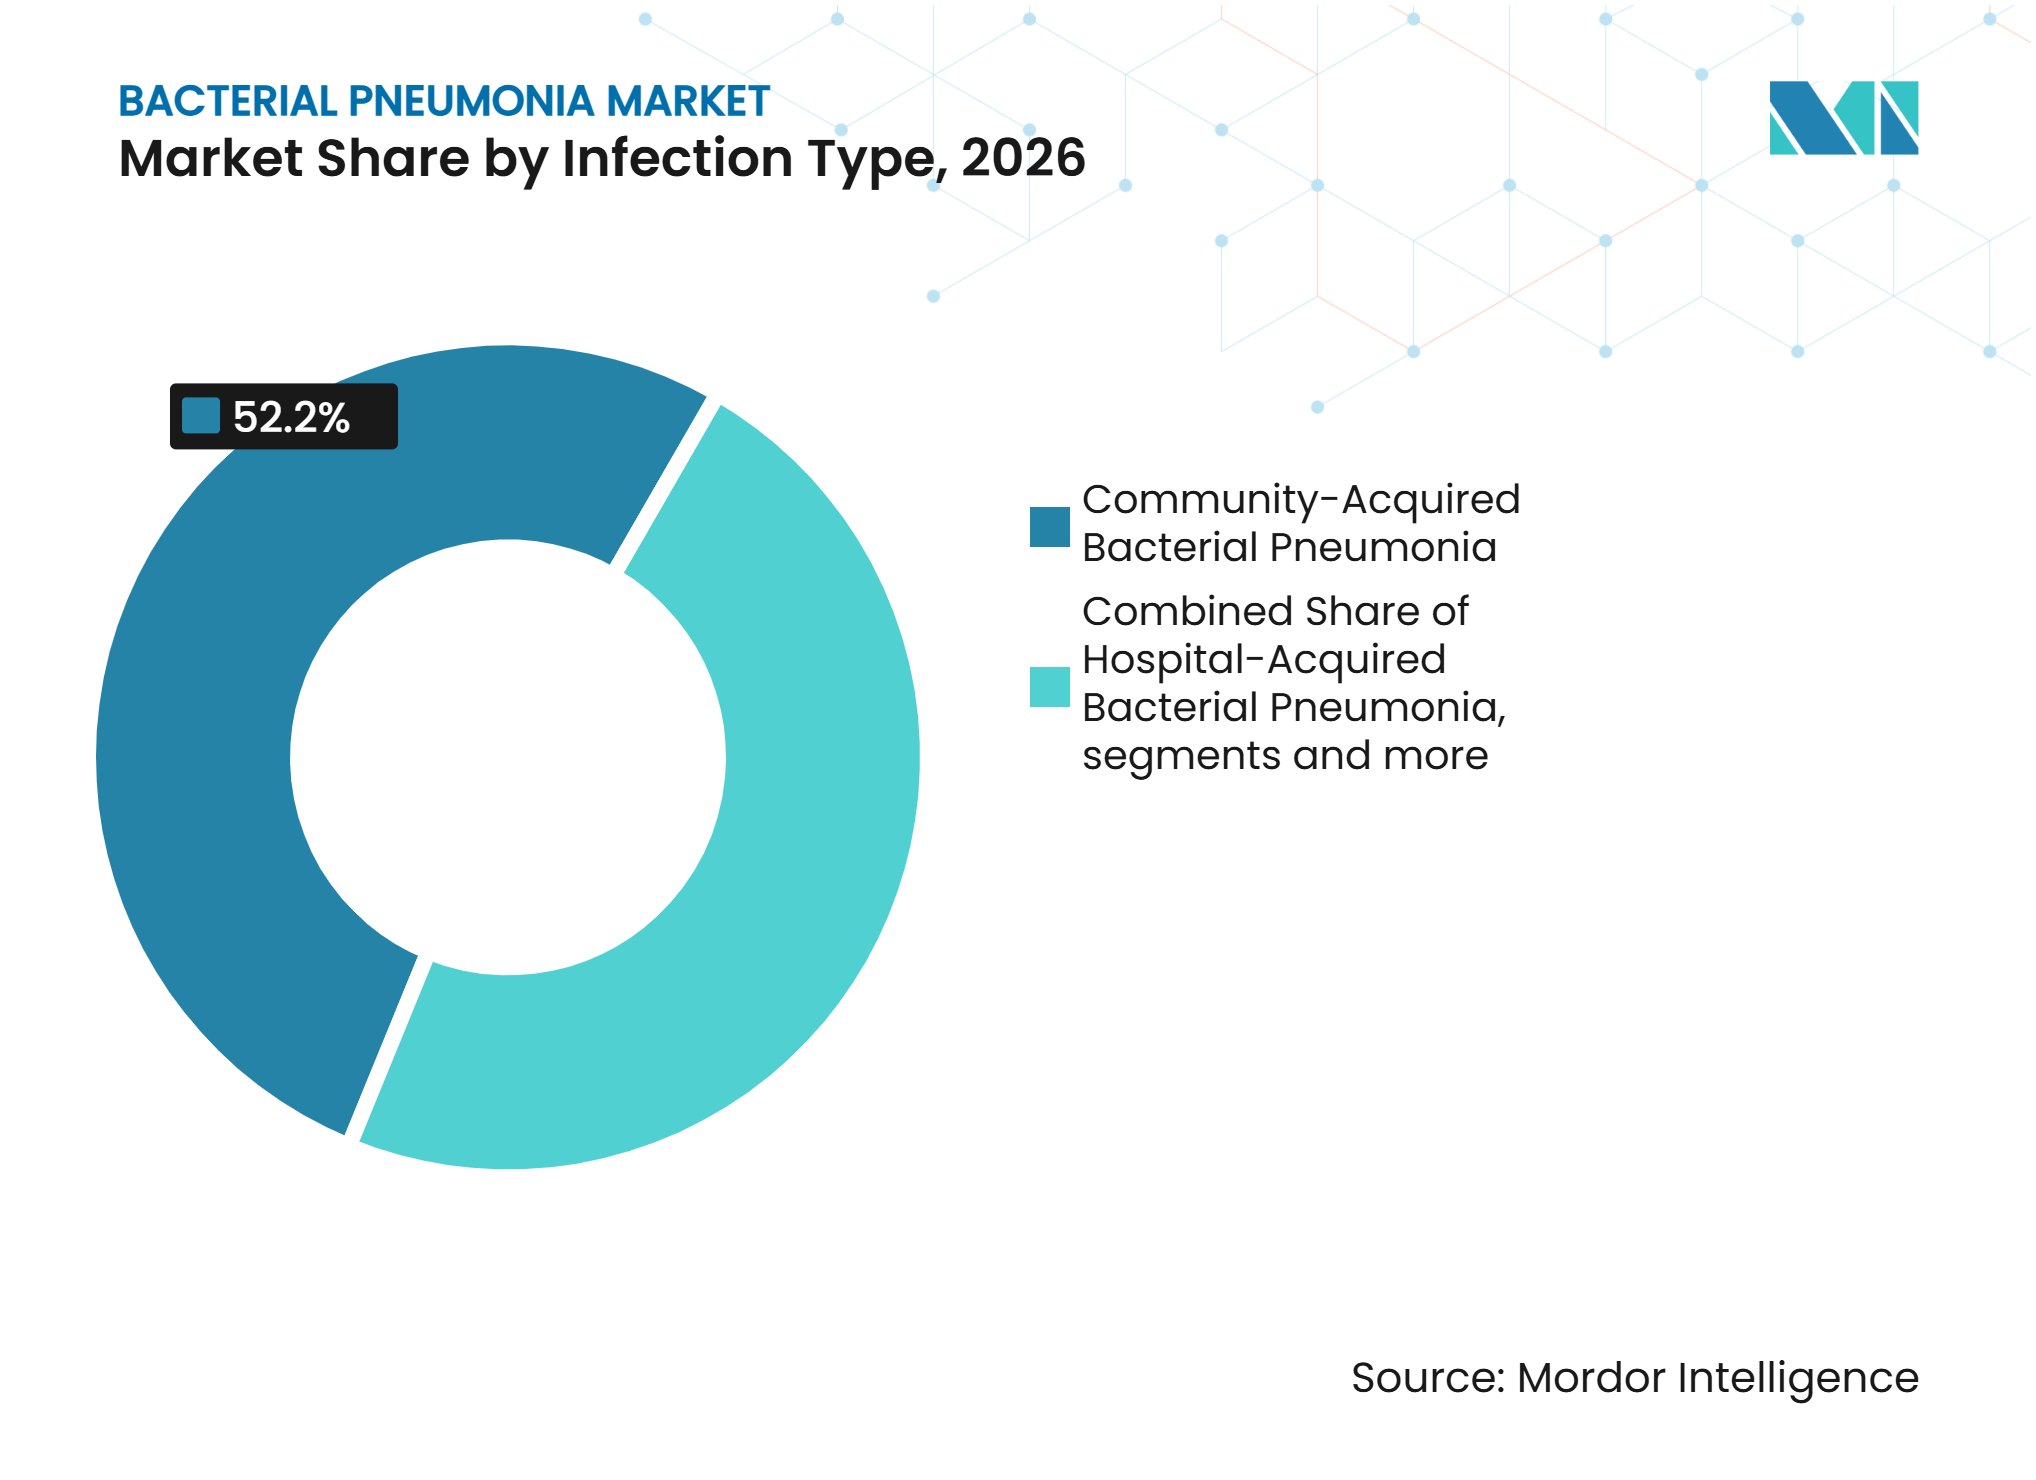
市中感染型疾患がリードし、院内感染型症例がより速く成長市中感染型細菌性肺炎は2026年の細菌性肺炎市場シェアの52.15%を占めました。その規模は、外来ケア、一般病棟、ワクチン接種プログラム、診断、および抗生物質治療全体にわたる普及率を反映しています。米国胸部疾患学会の更新されたガイダンスは、適切な症例における代替診断アプローチとして肺超音波検査を支持し、臨床的に安定した患者に対してより短い抗生物質投与期間を推奨しています。投与期間の短縮は従来の治療量を減少させる可能性がある一方、耐性菌に対する診断薬および治療薬への需要は維持されます。
院内感染型細菌性肺炎は2032年までに7.17%のCAGRで拡大すると予測されています。人工呼吸器関連症例は、より高い臨床的重症度とリソース使用に関連しているため、特に重要です。院内感染型および人工呼吸器関連疾患におけるパイプライン活動は依然として活発であり、企業がこのニッチを臨床的・商業的に重要と見なしていることを示しています。細菌性肺炎市場は、最も急性の高い病院環境における耐性病原体に対処する治療薬を引き続き優先しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
診断・治療別:
診断がリードし、治療は標的療法を通じて価値を高める診断は2026年の細菌性肺炎市場規模の53.41%を占めました。分子プラットフォームは、従来の培養よりも速く病原体と耐性マーカーを同定するため、複雑な入院患者症例での使用が増加しています。英国の研究プログラムでは、院内感染型および人工呼吸器関連肺炎患者のうち適切な経験的治療を受けたのはわずか46.5%であることが判明しました。このギャップが、病院がより早期に治療を誘導できる検査を採用している理由を説明しています。パルスオキシメトリーは重症度評価のための一般的なベッドサイドツールとして残っており、分子パネルは複雑な感染症においてより重要になっています。
治療は2032年までに8.23%のCAGRで成長すると予測されており、最も成長の速いコンポーネントとなっています。抗生物質は依然として主要な収益源ですが、治療価値は標的型およびプレミアム製品へとシフトしています。Paratekは、中等度から重度の市中感染型細菌性肺炎を対象としたフェーズ3b OPTIC-2試験において、オマダサイクリンの89.6%の臨床成功率を報告しました。酸素療法、入院、および支持療法は症例数とともに成長し続けています。治療選択は病原体と耐性情報にますます依存するようになっています。これにより、治療と診断のコンポーネント間のより緊密な連携が生まれています。
病原体タイプ別:
肺炎球菌がリードし、インフルエンザ菌が拡大肺炎連鎖球菌は2026年に収益シェアの38.27%を占めました。肺炎の主要な細菌性原因として残っており、認可された肺炎球菌結合型ワクチンの主要標的です。既存ワクチンの対応範囲が拡大するにつれて、血清型パターンが変化しています。ベルギーにおける血清型12Fの増加は、ワクチン開発者がより広い抗原カバレッジを必要としている理由を示しています。この環境は、より高価数のワクチン候補の開発を支持しています。また、予防と治療計画全体にわたって細菌性肺炎市場にとってサーベイランスの関連性を維持しています。
インフルエンザ菌は2032年までに9.67%のCAGRで成長すると予測されています。非型別株は、特に慢性閉塞性肺疾患を持つ人々の間で、市中感染型疾患においてますます関連性が高まっています。一部のベータラクタム系薬への耐性が経験的治療の選択肢を制限する可能性があります。大腸菌およびその他の腸内細菌目細菌も、カルバペネム耐性のために院内感染型疾患においてより重要になっています。これらの病原体は、耐性感染症に対するセフィデロコルおよびアズトレオナム・アビバクタム併用への関心を支持しています。
年齢層別:
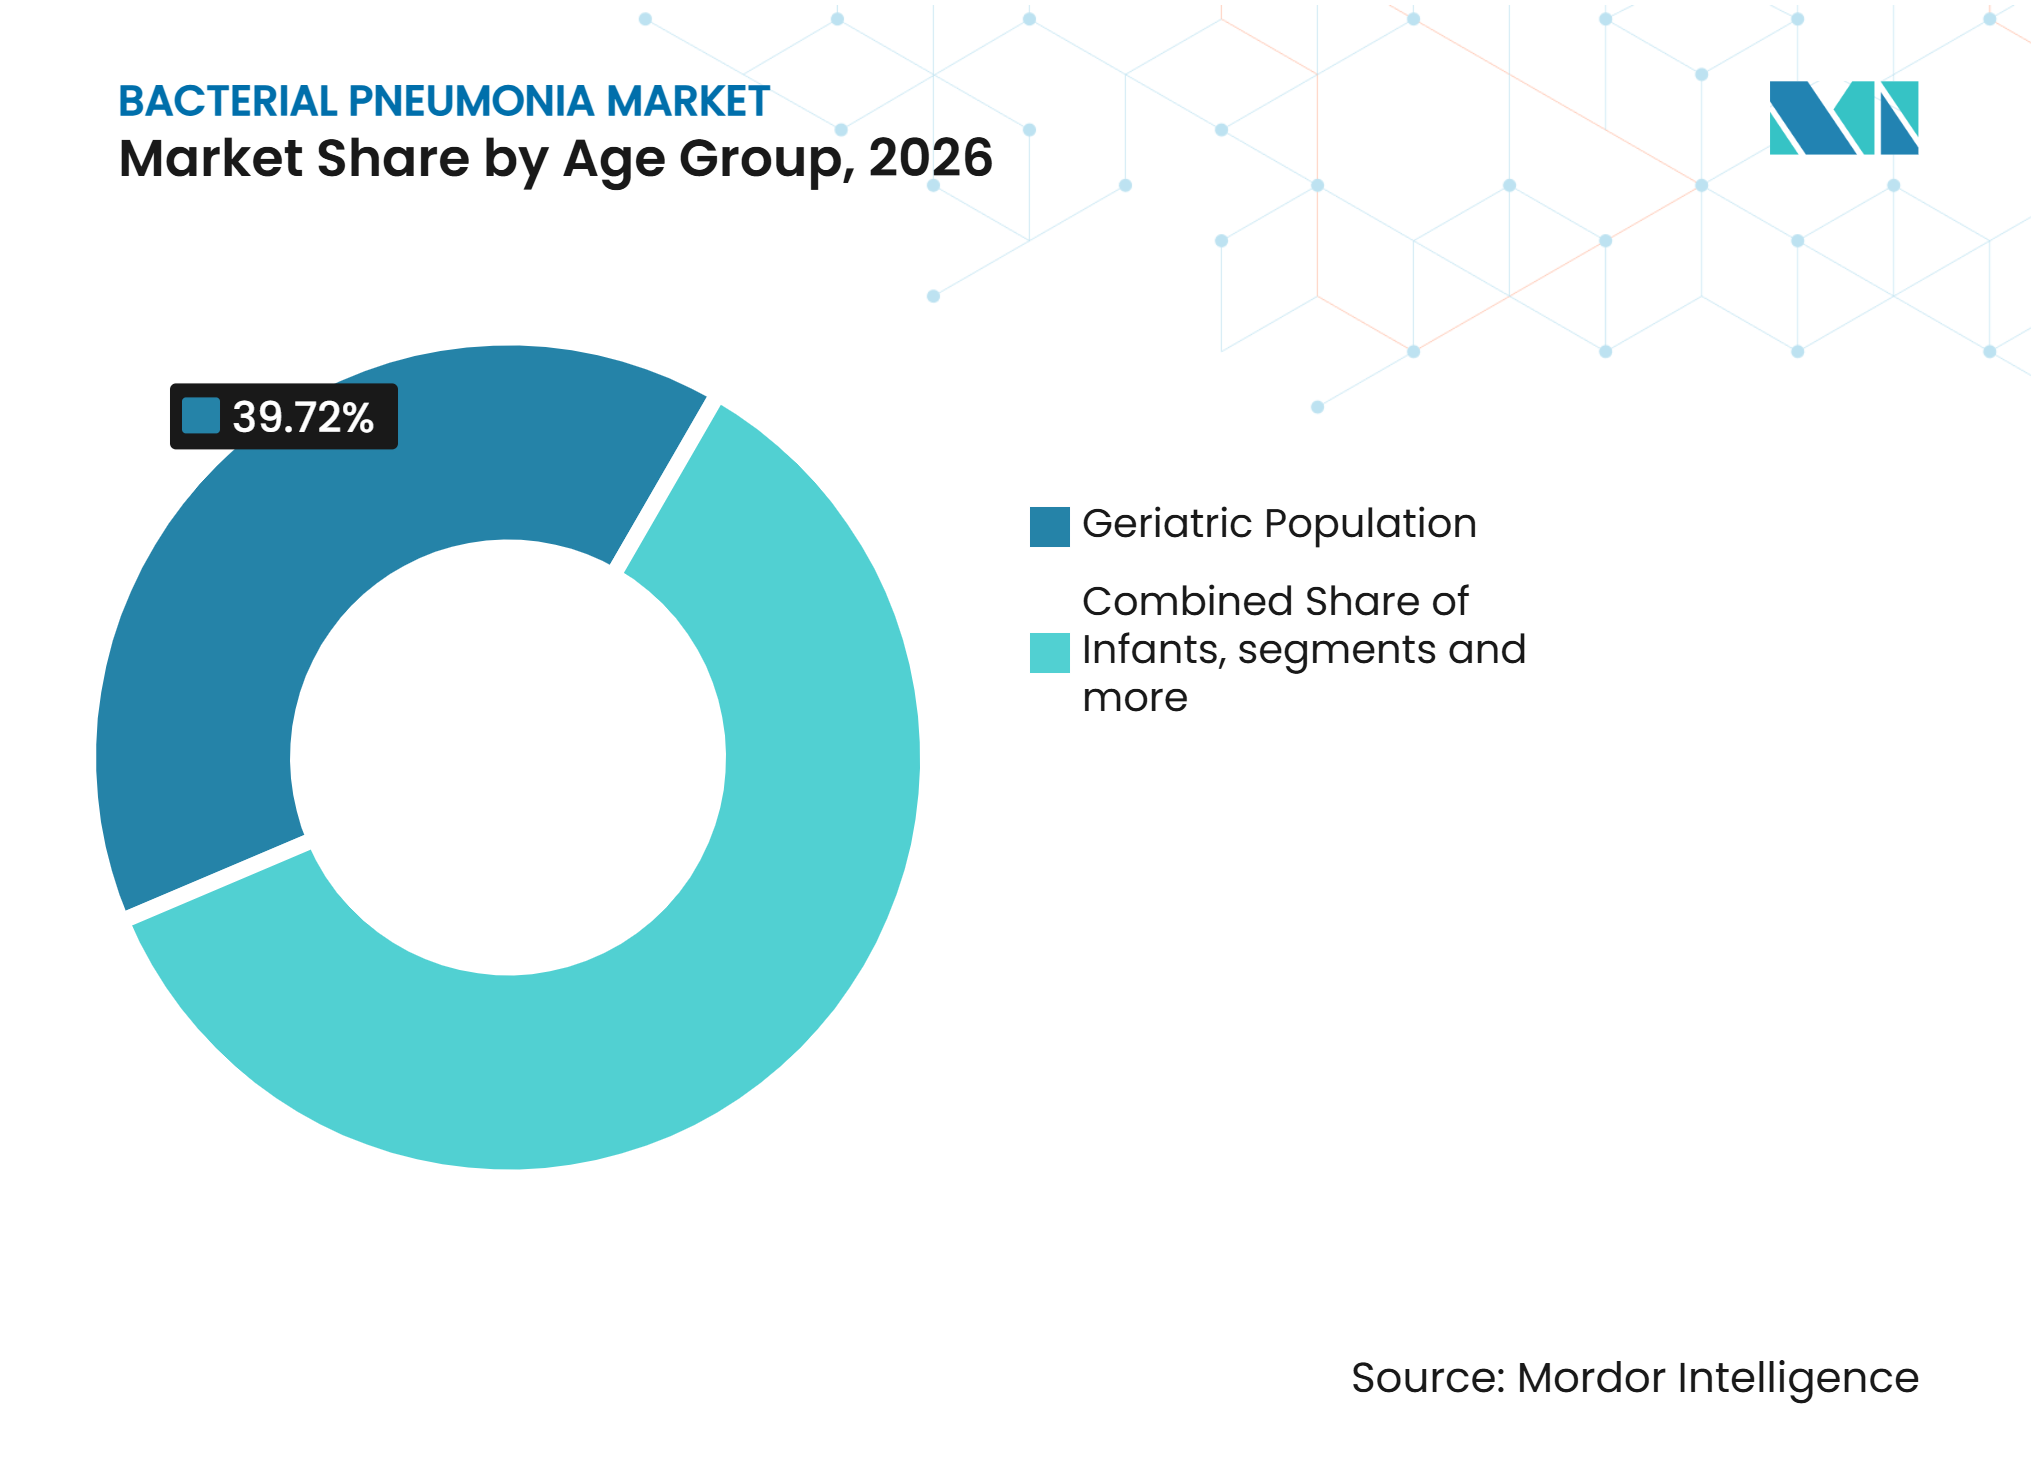
高齢者患者がリードし、乳児ワクチン接種が成長を支援高齢者人口は2026年に39.72%のシェアを占めました。この位置は、若年成人グループよりも高い肺炎発生率、より高い臨床的複雑性、およびエピソードあたりの高い支出を反映しています。65歳以上の成人は1,000人あたり年間25〜44件の肺炎症例を示しました。中国の2024年専門家コンセンサスは、高齢者にPCV13またはPPSV23を推奨しています。このガイダンスは、細菌性肺炎市場内の予防需要を支持しています。加齢関連の併存疾患も、このグループにおけるタイムリーな診断をより重要にしています。ケアエピソードには、病院治療、ワクチン接種、およびフォローアップ支援が含まれる場合があります。
乳児は2032年までに9.26%のCAGRで成長すると予測されています。より高価数の小児肺炎球菌ワクチンプログラムが、確立された環境と新興環境の両方で拡大しています。Vaxcyteは2025年3月にVAX-24の乳児フェーズ2でポジティブなデータを報告し、フェーズ3開発のための中用量製剤を選択しました。乳児および高齢者グループ以外の小児および成人は確立されたセグメントとして残っており、成長は主要なパイプラインの混乱ではなく、より広い疾患パターンを追跡しています。乳児ワクチンのイノベーションは、細菌性肺炎市場内で差別化された機会を生み出しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、集中治療室が高重症度需要を集中病院は2026年に病院エンドユーザーセグメントの45.63%を占めました。病院は診断、抗生物質投与、および中等度から重度の疾患管理の主要な場所です。標的型非経口抗生物質、マルチプレックス分子検査、および高価数ワクチン投与は、一般的に病院システムを通じて提供または調整されます。重症例には専門スタッフとインフラが必要なため、病院は依然として強固な地位を維持しています。新しい診断・治療製品は一般的にこの環境を通じて導入されます。病院プロトコルも、特殊療法がどれだけ速く採用されるかに影響します。
集中治療室は2032年までに8.68%のCAGRで成長すると予測されています。人工呼吸器関連疾患は複雑な検査、特殊抗生物質、および長期モニタリングを必要とすることが多いため、エピソードあたりの収益集中度が最も高くなっています。分子パネルの採用が増加するにつれて、診断検査室の関連性が高まっています。長期ケア施設および外来クリニックは、高齢者の市中感染型疾患において引き続き重要です。集中治療チームは、迅速な治療と適正使用支援の要件のバランスを取る必要があります。
地域分析
北米
北米は2026年に地域収益の47.24%を占めました。米国は2024年に41,627件の肺炎死亡を記録し、年間120万件の救急部門受診がありました。成人ワクチン推奨事項は現在、肺炎球菌結合型ワクチンを以前に接種したことのない50歳以上の適格なワクチン未接種成人をカバーしています。この方針は肺炎球菌疾患の予防プールを拡大します。成熟した償還および病院流通システムが、分子診断薬および新しい抗生物質の価格設定を支援しています。
欧州
欧州は、異なる人工呼吸器関連肺炎率、確立された適正使用支援プログラム、および変化する血清型パターンを特徴としています。2026年のドイツデータの分析では、2023年および2024年にPCV13血清型の再増加、持続的な血清型3、および血清型38の増加が報告されました。これらのパターンは、ワクチン組成とプログラム設計に関する決定を複雑にしています。NICEガイダンスは英国において共通の臨床フレームワークを提供しており、2025年に更新された小児プロトコルを含んでいます。ドイツ、英国、フランス、イタリア、スペインは欧州最大の需要センターとして残っています。
アジア太平洋、中東・アフリカ、および南米
アジア太平洋は2032年までに10.33%のCAGRで成長すると予測されており、細菌性肺炎市場において最も速い地域成長率です。インドは年間1,000人あたり5〜11件の市中感染型肺炎症例を有し、世界の負担の23%を占めています。韓国は2025年10月に国家免疫プログラムにPCV20を追加し、日本は高齢化人口に向けた肺炎ガイダンスを更新しました。中東・アフリカはコールドチェーンおよび償還の障壁に直面していますが、湾岸協力会議の医療投資と南アフリカの民間診断ネットワークが参入ポイントを生み出しています。南米は、特にブラジルとアルゼンチンにおいて、ワクチンプログラムの完了と都市部での抗生物質アクセスの改善によって支援されています。
競合環境
市場集中度
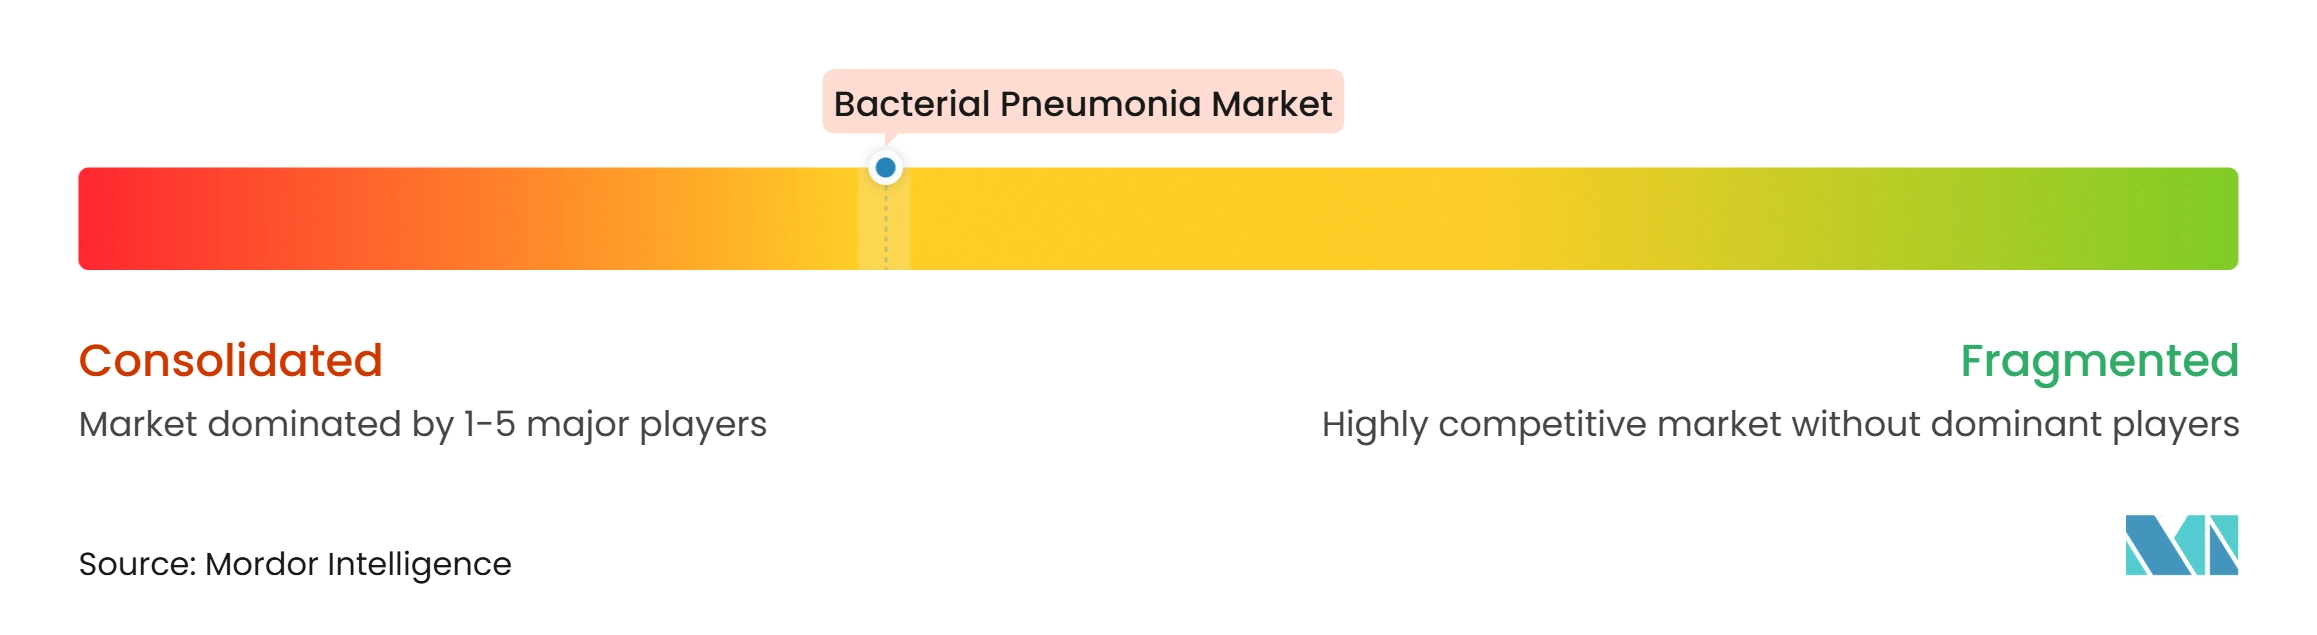
細菌性肺炎市場は、ワクチン層では適度に集中しており、治療薬および診断薬セグメントではより断片化しています。PfizerとMerckは、肺炎球菌結合型ワクチンポートフォリオを通じて主要なワクチン企業です。Pfizerは2026年5月に25価乳児ワクチンのフェーズ3プログラムを開始し、2026年末までに35価成人候補の臨床開発を計画しています。これらの行動は、血清型カバレッジを拡大し、予防における地位を守ることを目指しています。MerckのCAPVAXIVEおよびVAXNEUVANCEポートフォリオは、成人および小児予防全体で直接競合しています。
Vaxcyteは、より高価数の乳児および成人ワクチン開発における有力な挑戦者です。VAX-24乳児フェーズ2の結果は、後期段階評価への継続的な進展を支持しています。VAX-31は、臨床開発における広域カバッジワクチン候補として位置付けられています。抗菌治療における競争は、定義された耐性病原体に対する活性を持つ製品に集中しています。InnovivaのXacduroは、院内感染型および人工呼吸器関連細菌性肺炎におけるアシネトバクター・バウマニ・カルコアセティカス複合体感染症に対処しています。これらの動きは、企業が耐性感染症の臨床エビデンスを構築しながら地域的に拡大している方法を示しています。
Paratekは、市中感染型細菌性肺炎におけるNUZYRAの臨床エビデンスベースの開発を継続しています。bioMériuxは、BIOFIREニューモニアパネルフランチャイズと病院への設置基盤を通じて診断薬セグメントをリードしています。Clarametyx Biosciencesは、多剤耐性感染症における細菌バイオフィルム防御に焦点を当てた新興参加者です。米国食品医薬品局の適格感染症製品経路を含む規制上のインセンティブは、耐性病原体に対する差別化製品を優遇しています。この環境は、明確な臨床エビデンスと焦点を絞った病原体カバレッジを組み合わせることができる企業に報いています。また、広域スペクトルジェネリック製品の戦略的価値を制限しています。
細菌性肺炎産業リーダー
-
Pfizer Inc.
-
Merck & Co., Inc.
-
GSK plc
-
Sanofi
-
Innoviva, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
細菌性肺炎市場 このレポートでカバーされる企業
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica Ltd.
- Bayer
- bioMérieux
- Clarametyx Biosciences, Inc.
- Roche
- GlaxoSmithKline
- Innoviva, Inc.
- Lupin
- Melinta Therapeutics, LLC
- Merck
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Vaxcyte, Inc.
- Wockhardt Limited
最近の産業開発事情 細菌性肺炎市場
- 2026年6月:Merckは、肺炎球菌疾患のリスクが高い慢性疾患を持つ2〜17歳の小児および青少年を対象としたCAPVAXIVE(PCV21)の適応拡大についてFDAの承認を受けました。CAPVAXIVEは現在、この小児高リスクコホートで特別に研究された米国唯一のPCVであり、このワチンはこの集団における侵襲性肺炎球菌疾患症例の約79%を担う血清型をカバーしています。
- 2026年5月:Pfizerは乳児向け25価肺炎球菌結合型ワクチンのピボタルフェーズ3プログラムを開始し、2、4、6、および12〜15ヶ月に4回投与を受ける最大2,400人の健康な小児においてPCV20と比較する試験を実施しています。
- 2026年4月:Paratek PharmaceuticalsはESCMID Global 2026において、オマダサイクリンのフェーズ3 OPTICおよびOPTIC-2のプールデータを発表しました。この分析には1,438人の患者が含まれ、主要病原体全体で87%を超える微生物学的成功率が示されました。
世界の細菌性肺炎市場レポートの範囲
レポートの範囲によると、細菌性肺炎市場は細菌性肺炎の管理を目的とした治療薬、ワクチン、診断薬、および支持療法ソリューションを包含しています。抗生物質、高度な診断ツール、病院ケア機器、および予防ワクチンを含み、世界中の病院、クリニック、および在宅ケア環境にサービスを提供しています。
細菌性肺炎市場は、感染タイプ、診断・治療、病原体タイプ、年齢層、エンドユーザー、および地域によってセグメント化されています。感染タイプ別では、市場は市中感染型細菌性肺炎、院内感染型細菌性肺炎、および人工呼吸器関連細菌性肺炎にセグメント化されています。診断・治療別では、市場は診断と治療にセグメント化されています。診断セグメントはさらに、胸部X線、CT検査、喀痰培養、血液検査、およびパルスオキシメトリーにセグメント化されています。治療セグメントはさらに、抗生物質、酸素療法、入院、および支持療法にセグメント化されています。病原体タイプ別では、市場は肺炎連鎖球菌、インフルエンザ菌、黄色ブドウ球菌、大腸菌、およびその他の病原体タイプにセグメント化されています。年齢層別では、市場は乳児、小児、成人、および高齢者人口にセグメント化されています。エンドユーザー別では、市場は病院、集中治療室、診断検査室、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 市中感染型細菌性肺炎 |
| 院内感染型細菌性肺炎 |
| 人工呼吸器関連細菌性肺炎 |
| 診断 | 胸部X線 |
| CT検査 | |
| 喀痰培養 | |
| 血液検査 | |
| パルスオキシメトリー | |
| 治療 | 抗生物質 |
| 酸素療法 | |
| 支持療法 |
| 肺炎連鎖球菌 |
| インフルエンザ菌 |
| 黄色ブドウ球菌 |
| 大腸菌 |
| その他の病原体タイプ |
| 乳児 |
| 小児 |
| 成人 |
| 高齢者人口 |
| 病院 |
| 集中治療室 |
| 診断検査室 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 感染タイプ別 | 市中感染型細菌性肺炎 | |
| 院内感染型細菌性肺炎 | ||
| 人工呼吸器関連細菌性肺炎 | ||
| 診断・治療別 | 診断 | 胸部X線 |
| CT検査 | ||
| 喀痰培養 | ||
| 血液検査 | ||
| パルスオキシメトリー | ||
| 治療 | 抗生物質 | |
| 酸素療法 | ||
| 支持療法 | ||
| 病原体タイプ別 | 肺炎連鎖球菌 | |
| インフルエンザ菌 | ||
| 黄色ブドウ球菌 | ||
| 大腸菌 | ||
| その他の病原体タイプ | ||
| 年齢層別 | 乳児 | |
| 小児 | ||
| 成人 | ||
| 高齢者人口 | ||
| エンドユーザー別 | 病院 | |
| 集中治療室 | ||
| 診断検査室 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年の細菌性肺炎市場価値の予測は?
市場は2026年の7.50 ビリオン 米ドルから2027年には7.88 ビリオン 米ドルへと成長し、2032年までに6.13%のCAGRで10.61 ビリオン 米ドル達すると予測されています。
最も速く成長している感染タイプはどれですか?
院内感染型細菌性肺炎は、複雑な院内感染型および人工呼吸器関連症例が特殊なケアを必要とするため、2032年までに7.17%のCAGRで成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、疾患負担、ワクチンプログラム、および診断能力の拡大に支えられ、2032年までに10.33%のCAGRで成長すると予測されています。
細菌性肺炎予防においてワクチンはどのような役割を果たしますか?
より高価数の肺炎球菌ワクチンは保護範囲を広げる可能性がある一方、非ワクチン血清型がより普及する可能性があるため、サーベイランスが必要とされていました。