
Taille et part du marché de la pneumonie bactérienne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.88 Milliards de dollars |
| Taille du Marché (2032) | 10.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pneumonie bactérienne par Mordor Intelligence
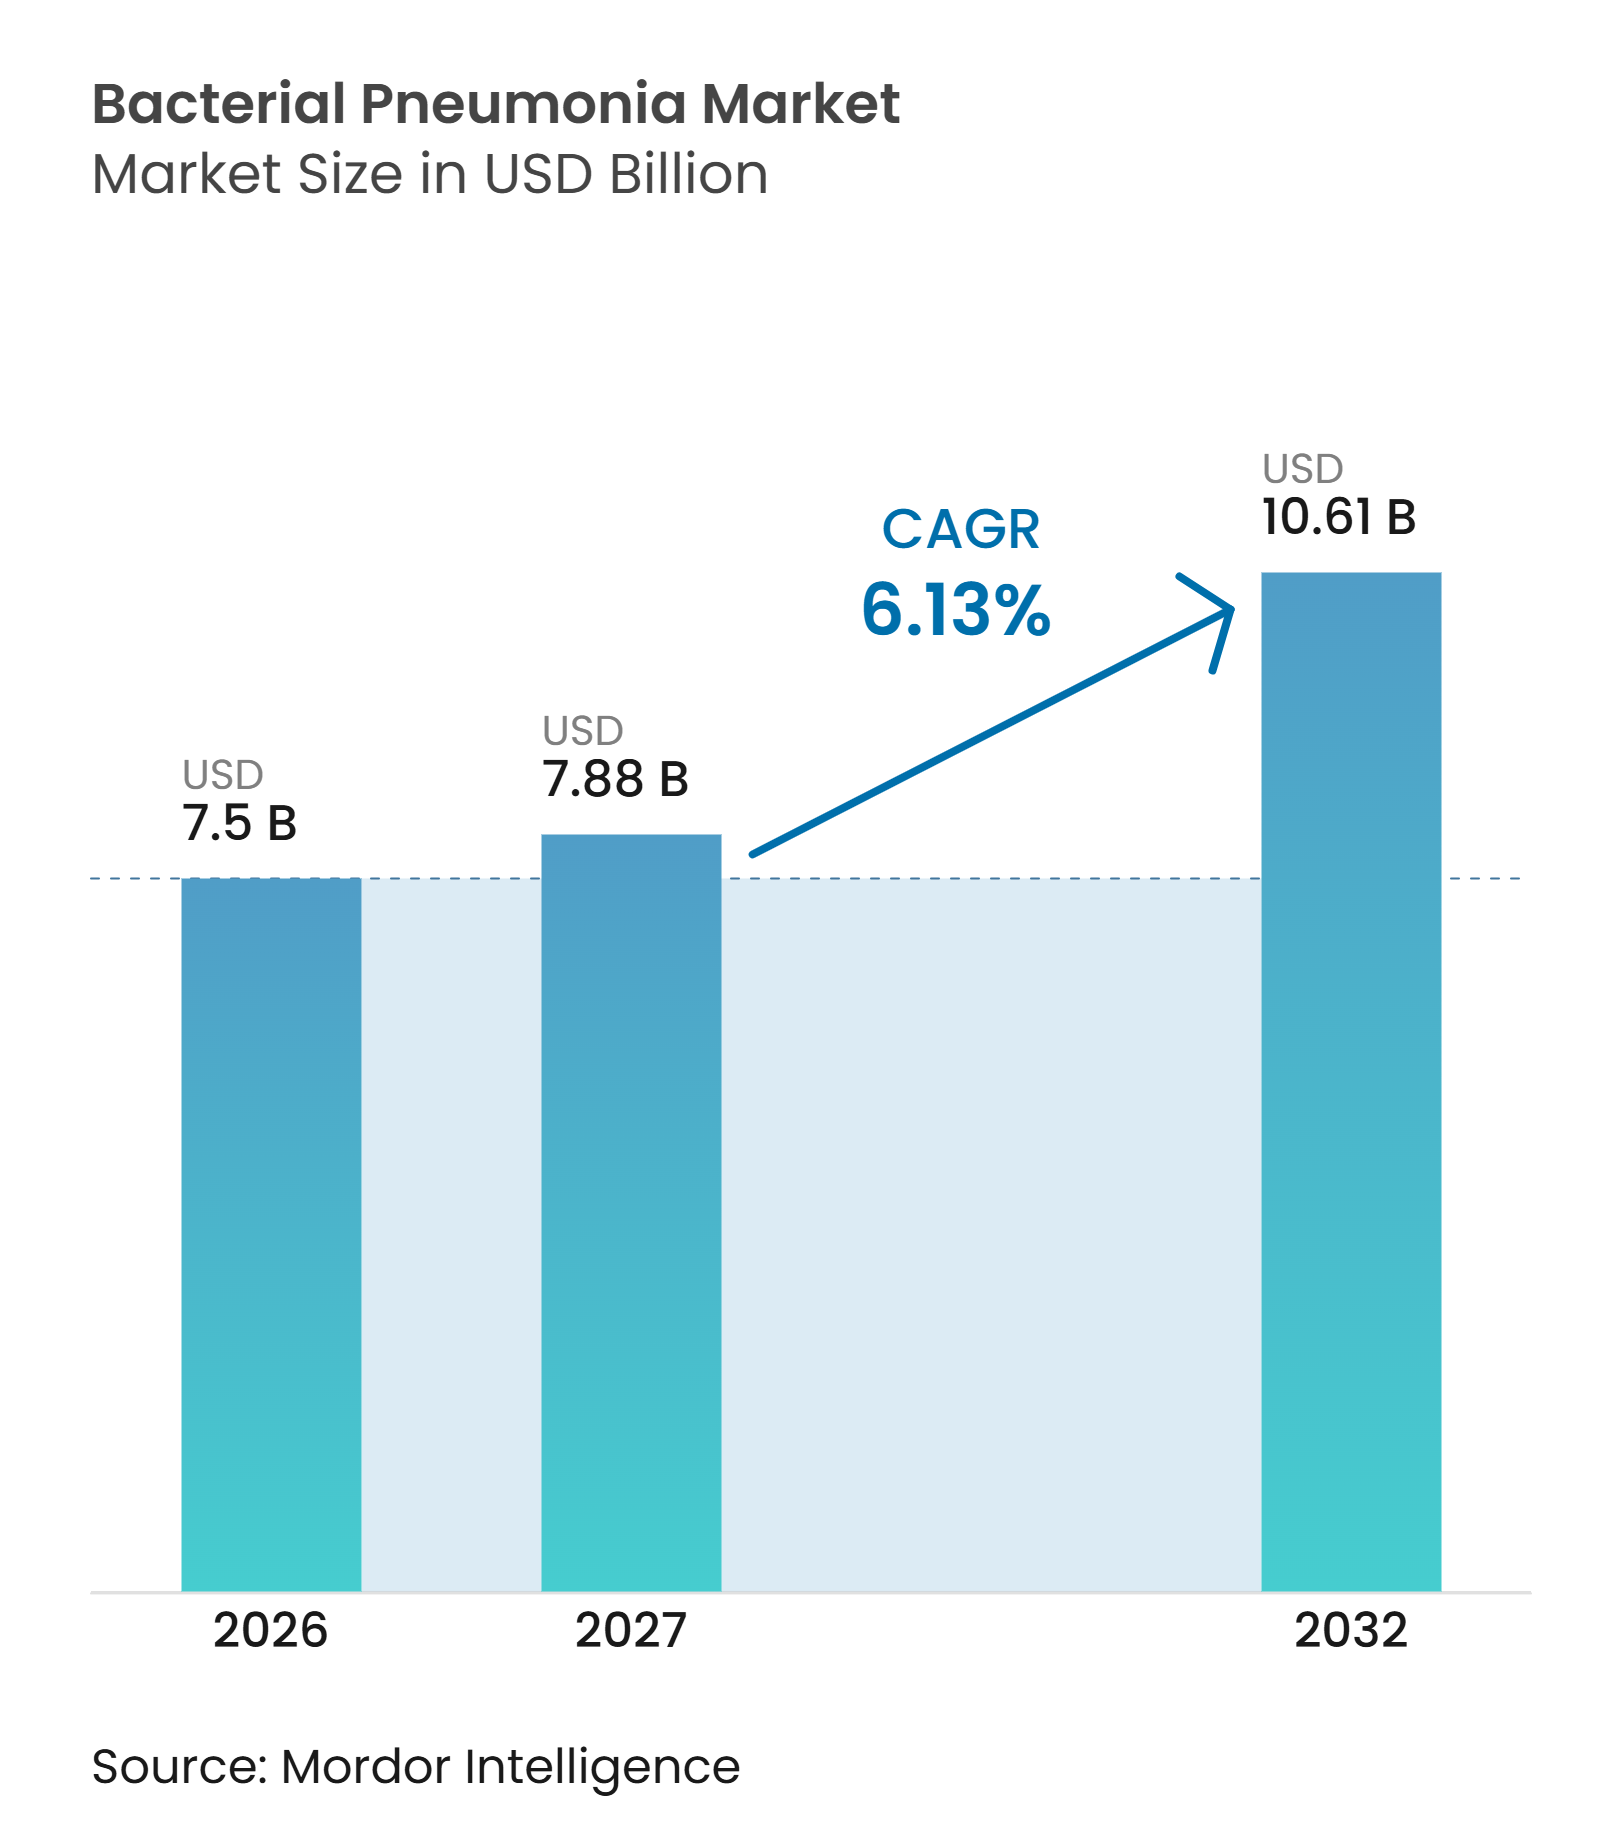
Le marché de la pneumonie bactérienne devrait croître de 7,50 milliards USD en 2026 à 7,88 milliards USD en 2027 et devrait atteindre 10,61 milliards USD d'ici 2032, à un CAGR de 6,13 % sur la période 2027-2032. Le vieillissement de la population accroît la demande en matière de prévention, de diagnostic et de traitement, car les personnes âgées supportent une charge plus lourde de pneumonies sévères. Les agents pathogènes résistants aux médicaments orientent également les dépenses vers des antibiotiques ciblés et des tests rapides favorisant une prescription plus spécifique. L'élargissement des recommandations vaccinales antipneumococciques crée de nouvelles opportunités de prévention, tout en réduisant également les maladies causées par les sérotypes couverts par les vaccins. Ce changement accroît l'importance des vaccins à valence plus élevée qui répondent à l'évolution des profils de sérotypes. Le marché de la pneumonie bactérienne s'éloigne donc des volumes d'antibiotiques à large spectre pour se tourner vers les diagnostics, les vaccins et les thérapies destinés aux infections complexes.
Points clés du rapport
- Par type d'infection, la pneumonie bactérienne communautaire détenait 52,15 % de la part du marché de la pneumonie bactérienne en 2026, tandis que la pneumonie bactérienne nosocomiale devrait croître à un CAGR de 7,17 % jusqu'en 2032.
- Par diagnostic et traitement, le diagnostic représentait 53,41 % du marché de la pneumonie bactérienne en 2026, tandis que le traitement devrait croître à un CAGR de 8,23 % jusqu'en 2032.
- Par type d'agent pathogène, Streptococcus pneumoniae détenait une part de revenus de 38,27 % en 2026, tandis que Haemophilus influenzae devrait croître à un CAGR de 9,67 % jusqu'en 2032.
- Par groupe d'âge, la population gériatrique représentait une part de revenus de 39,72 % en 2026, tandis que le segment des nourrissons devrait croître à un CAGR de 9,26 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient une part de revenus de 45,63 % en 2026, tandis que les unités de soins intensifs devraient croître à un CAGR de 8,68 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 47,24 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement de la population et risque accru de pneumonie | +1.5% | Mondial ; concentré au Japon, en Europe occidentale, en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des programmes d'immunisation antipneumococcique | +1.2% | Mondial ; porté par l'Amérique du Nord, la Corée du Sud, l'Inde | Moyen terme (2-4 ans) |
| Charge croissante des pneumonies nosocomiales et associées à la ventilation mécanique | +1.0% | Mondial ; concentré dans les unités de soins intensifs d'Asie-Pacifique et d'Europe | Moyen terme (2-4 ans) |
| Demande d'identification rapide des agents pathogènes et de thérapie ciblée | +0.8% | Amérique du Nord, Europe ; croissance rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Développement de nouvelles thérapies antibactériennes contre les agents pathogènes multirésistants | +0.9% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Remplacement de sérotypes et surveillance des sérotypes non couverts par les vaccins | +0.5% | Mondial ; Belgique, Allemagne, Espagne, Corée du Sud comme pôles clés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et risque accru de pneumonie
Le vieillissement de la population constitue une source durable de demande sur le marché de la pneumonie bactérienne. Les adultes âgés de 65 ans et plus présentaient une incidence annuelle de pneumonie de 25 à 44 cas pour 1 000 personnes, contre 6 à 10 cas chez les adultes âgés de 18 à 64 ans.[1] Les patients âgés nécessitent souvent des hospitalisations plus longues, des schémas antibiotiques plus complexes et une surveillance plus intensive. Ces besoins de soins augmentent la valeur de chaque épisode traité pour les hôpitaux, les pharmacies et les prestataires de diagnostic. Une étude portant sur 4 515 adultes âgés hospitalisés pour une pneumonie communautaire a révélé que la vaccination antipneumococcique préalable réduisait la mortalité à 30 jours de 42 %.[2] Les recommandations japonaises ont également accordé une plus grande importance à la pneumonie acquise en établissement de soins de longue durée, reflétant les besoins cliniques d'une population en super-vieillissement.
Expansion des programmes d'immunisation antipneumococcique et surveillance des sérotypes
L'élargissement des calendriers vaccinaux accroît les opportunités de prévention sur le marché de la pneumonie bactérienne. Les recommandations américaines incluent désormais la vaccination par vaccin conjugué antipneumococcique pour les adultes âgés de 50 ans et plus n'ayant pas reçu précédemment de vaccin conjugué antipneumococcique. Cette politique élargit l'accès au-delà de l'approche antérieure fondée sur l'âge pour les adultes de 65 ans et plus. L'utilisation du vaccin peut réduire les maladies causées par les sérotypes couverts, mais elle accroît également la nécessité de surveiller le remplacement par d'autres sérotypes. La surveillance belge a révélé que le sérotype 12F représentait 19,6 % des isolats de maladies invasives à pneumocoques en 2025, contre 14,6 % en 2024. Ce schéma soutient le développement continu de vaccins à valence plus élevée et fait de la surveillance un élément important de la planification des produits.
Charge croissante des pneumonies nosocomiales et associées à la ventilation mécanique
La pneumonie nosocomiale et la pneumonie associée à la ventilation mécanique créent un contexte de traitement à haute valeur ajoutée sur le marché de la pneumonie bactérienne. La pneumonie associée à la ventilation mécanique touche 20 % à 36 % des patients en état critique et allonge les séjours hospitaliers de 4 à 9 jours. Cette affection nécessite souvent des soins intensifs, des tests moléculaires et des antibiotiques intraveineux ciblés. Les unités de soins intensifs européennes ont signalé plus de 18 cas de pneumonie associée à la ventilation mécanique pour 1 000 jours de ventilation dans une étude de 2025.[3] Les agents pathogènes à Gram négatif, notamment Pseudomonas aeruginosa, Klebsiella pneumoniae et Acinetobacter baumannii, génèrent la demande la plus forte pour des agents spécialisés. Cette charge clinique soutient le CAGR projeté de 8,6 % pour les unités de soins intensifs jusqu'en 2032.
Demande d'identification rapide des agents pathogènes et de thérapie ciblée
Les hôpitaux utilisent des tests rapides pour passer d'une prescription empirique à une prise en charge plus ciblée de la pneumonie. Le panel pneumonie BIOFIRE FILMARRAY de bioMérieux détecte 33 cibles pathogènes et 7 gènes de résistance à partir d'un prélèvement respiratoire en environ 1 heure. Une étude de 2025 a révélé que les tests de réaction en chaîne par polymérase multiplex spécifiques à la saison augmentaient le rendement diagnostique de 61 % à 80,6 % et réduisaient les traitements antibiotiques de 1,5 à 1,7 jour. Une identification plus rapide peut réduire l'exposition inutile aux antibiotiques tout en soutenant la demande de diagnostics moléculaires. Elle favorise également les thérapies ciblées pour les infections résistantes par rapport aux anciens produits à large spectre.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Gestion des antimicrobiens limitant l'utilisation des antibiotiques à large spectre | -0.8% | Amérique du Nord, Europe (institutionnel) ; extension vers l'Asie-Pacifique | Court à moyen terme (≤ 4 ans) |
| Accès limité aux traitements et faiblesse des infrastructures de santé dans les marchés à faibles revenus | -0.5% | Afrique subsaharienne, Asie du Sud et du Sud-Est, Amérique latine | Long terme (≥ 4 ans) |
| Lacunes dans le remboursement des diagnostics pour les tests moléculaires multiplex | -0.4% | Mondial ; plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Surveillance fragmentée des sérotypes et des résistances dans les marchés émergents | -0.3% | Afrique, Asie du Sud-Est, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Gestion des antimicrobiens limitant l'utilisation des antibiotiques à large spectre
La gestion des antimicrobiens limite l'utilisation inutile des antibiotiques à large spectre sur le marché de la pneumonie bactérienne. L'essai INSPIRE a couvert 59 hôpitaux et 44 780 patients adultes et a révélé que les incitations à la prescription réduisaient l'utilisation empirique d'antibiotiques à spectre étendu de 28,4 %. L'essai n'a pas constaté d'augmentation des transferts en soins intensifs ni d'allongement des séjours hospitaliers. Une méta-analyse de 2026 portant sur 19 études a révélé que la gestion des antimicrobiens réduisait la durée des traitements antibiotiques et améliorait l'adhésion aux protocoles sans compromettre la mortalité. Ces programmes réduisent les ventes d'anciennes thérapies génériques. Ils peuvent néanmoins soutenir l'utilisation de nouveaux agents lorsqu'un agent pathogène résistant a été identifié et qu'un choix de traitement étroit est cliniquement justifié.
Accès limité aux traitements, remboursement et infrastructure de surveillance
Les contextes à faibles revenus supportent une morbidité significative liée à la pneumonie, mais contribuent moins aux revenus commerciaux car l'accès aux soins reste inégal. L'Inde représente 23 % de la charge mondiale de pneumonie communautaire et présente une incidence annuelle de 5 à 11 cas pour 1 000 personnes. Les exigences de la chaîne du froid, les limites d'approvisionnement, les lacunes dans le remboursement et la faiblesse des capacités diagnostiques restreignent l'accès aux vaccins et aux tests moléculaires. La surveillance incomplète des sérotypes et des résistances rend également plus difficile la sélection de stratégies vaccinales et thérapeutiques adaptées au contexte local. La tarification différenciée, la mise en commun des achats par Gavi et la fabrication de génériques en Inde peuvent améliorer l'accès, mais ces contraintes ne seront pas levées pendant la période de prévision. Ces obstacles limitent l'opportunité adressable pour les vaccins à valence plus élevée et les diagnostics premium sur le marché de la pneumonie bactérienne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'infection :
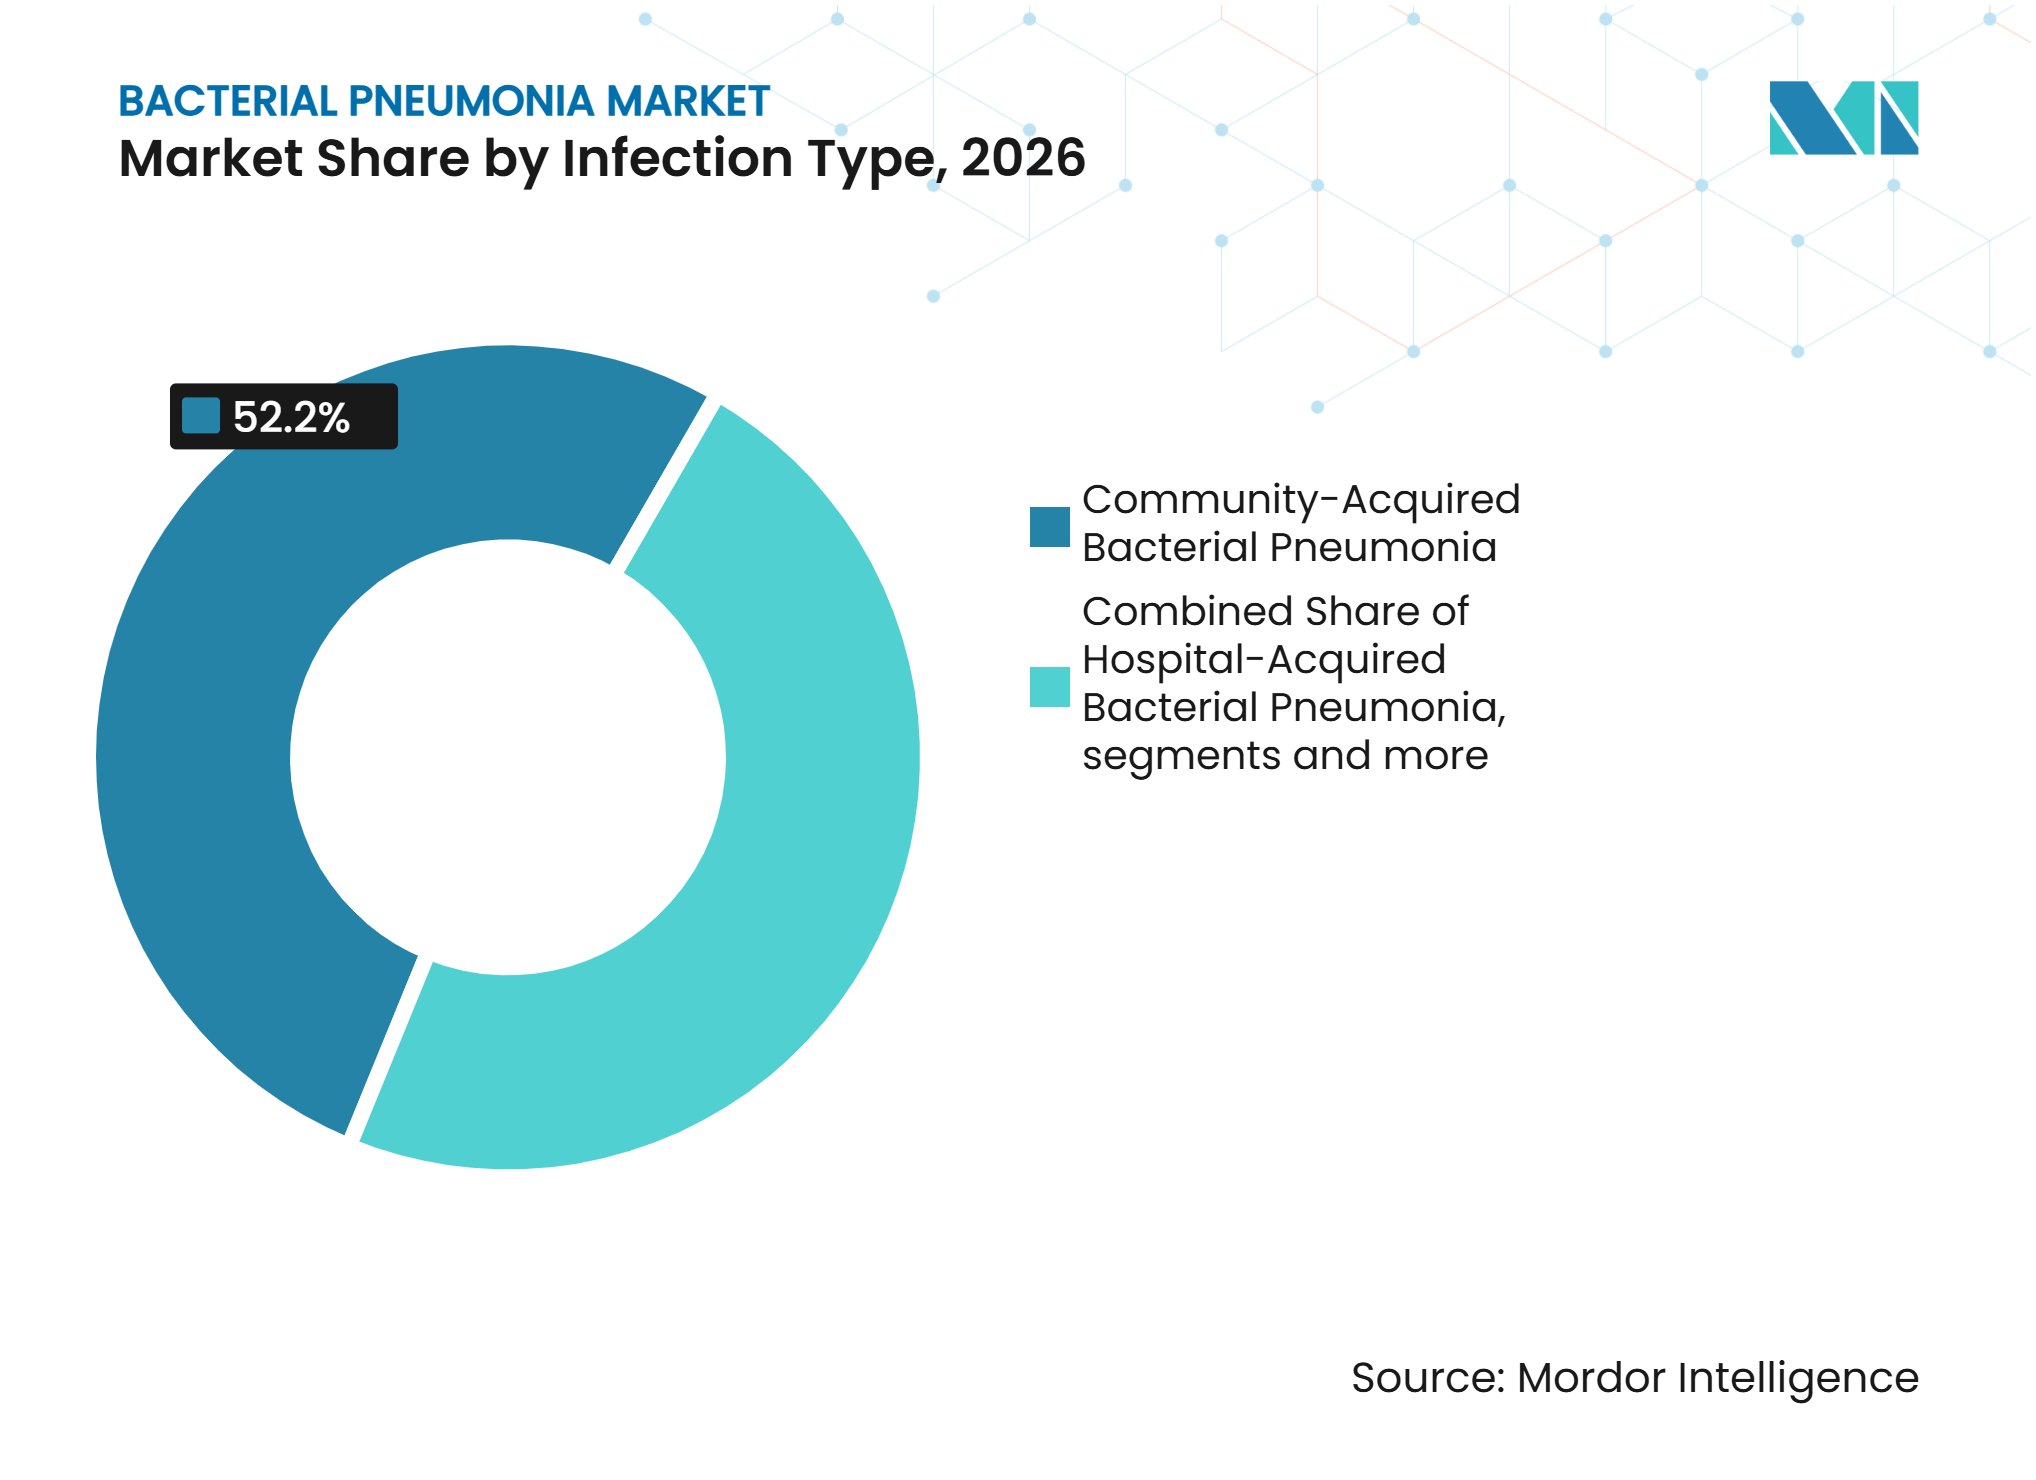
la maladie communautaire est en tête tandis que les cas nosocomiaux progressent plus rapidementLa pneumonie bactérienne communautaire détenait 52,15 % de la part du marché de la pneumonie bactérienne en 2026. Son importance reflète sa prévalence dans les soins ambulatoires, les services généraux, les programmes de vaccination, les diagnostics et le traitement antibiotique. Les recommandations actualisées de l'American Thoracic Society soutiennent l'échographie pulmonaire comme approche diagnostique alternative dans les cas appropriés et des traitements antibiotiques plus courts pour les patients cliniquement stables. Des traitements plus courts peuvent réduire le volume du traitement conventionnel tout en maintenant la demande de diagnostics et de thérapies dirigées contre les organismes résistants.
La pneumonie bactérienne nosocomiale devrait se développer à un CAGR de 7,17 % jusqu'en 2032. Les cas associés à la ventilation mécanique sont particulièrement importants car ils sont associés à une plus grande sévérité clinique et à une utilisation plus importante des ressources. Les travaux en cours dans le domaine des maladies nosocomiales et associées à la ventilation mécanique restent actifs, montrant que les entreprises considèrent ce créneau comme cliniquement et commercialement important. Le marché de la pneumonie bactérienne continue de favoriser les thérapies qui s'attaquent aux agents pathogènes résistants dans les contextes hospitaliers les plus aigus.



Par diagnostic et traitement :
le diagnostic est en tête tandis que le traitement gagne en valeur grâce aux thérapies cibléesLe diagnostic a capturé 53,41 % de la taille du marché de la pneumonie bactérienne en 2026. Les plateformes moléculaires gagnent du terrain dans les cas hospitalisés complexes car elles identifient les agents pathogènes et les marqueurs de résistance plus rapidement que les cultures conventionnelles. Un programme de recherche du Royaume-Uni a révélé que seulement 46,5 % des patients atteints de pneumonie nosocomiale et associée à la ventilation mécanique recevaient une thérapie empirique appropriée. Cet écart explique pourquoi les hôpitaux adoptent des tests capables de guider la thérapie plus tôt. L'oxymétrie de pouls reste un outil courant au chevet du patient pour l'évaluation de la sévérité, tandis que les panels moléculaires deviennent plus importants pour les infections complexes.
Le traitement devrait croître à un CAGR de 8,23 % jusqu'en 2032, ce qui en fait la composante à la croissance la plus rapide. Les antibiotiques restent la principale source de revenus, mais la valeur du traitement se déplace vers des produits ciblés et premium. Paratek a rapporté un taux de succès clinique de 89,6 % pour l'omadacycline dans son étude de Phase 3b OPTIC-2 portant sur la pneumonie bactérienne communautaire modérée à sévère. L'oxygénothérapie, l'hospitalisation et les soins de soutien continuent de croître avec le volume des cas. La sélection du traitement dépend de plus en plus des informations sur l'agent pathogène et la résistance. Cela crée un lien plus étroit entre les composantes traitement et diagnostic.
Par type d'agent pathogène :
le pneumocoque est en tête tandis que Haemophilus influenzae se développeStreptococcus pneumoniae représentait 38,27 % de la part des revenus en 2026. Il reste la principale cause bactérienne de pneumonie et la cible principale des vaccins conjugués antipneumococciques homologués. Les profils de sérotypes évoluent à mesure que la couverture des vaccins existants s'élargit. L'augmentation du sérotype 12F en Belgique illustre pourquoi les développeurs de vaccins ont besoin d'une couverture antigénique plus large. Cet environnement soutient le développement de candidats vaccins à valence plus élevée. Il maintient également la pertinence de la surveillance pour le marché de la pneumonie bactérienne dans le cadre de la planification de la prévention et du traitement.
Haemophilus influenzae devrait croître à un CAGR de 9,67 % jusqu'en 2032. Les souches non typables sont de plus en plus pertinentes dans les maladies communautaires, notamment chez les personnes atteintes de bronchopneumopathie chronique obstructive. Leur résistance à certaines bêta-lactamines peut restreindre les options de traitement empirique. Escherichia coli et d'autres Enterobacterales deviennent également plus importants dans les maladies nosocomiales en raison de la résistance aux carbapénèmes. Ces agents pathogènes soutiennent l'intérêt pour le céfidérocol et les associations aztréonam-avibactam pour les infections résistantes.
Par groupe d'âge :
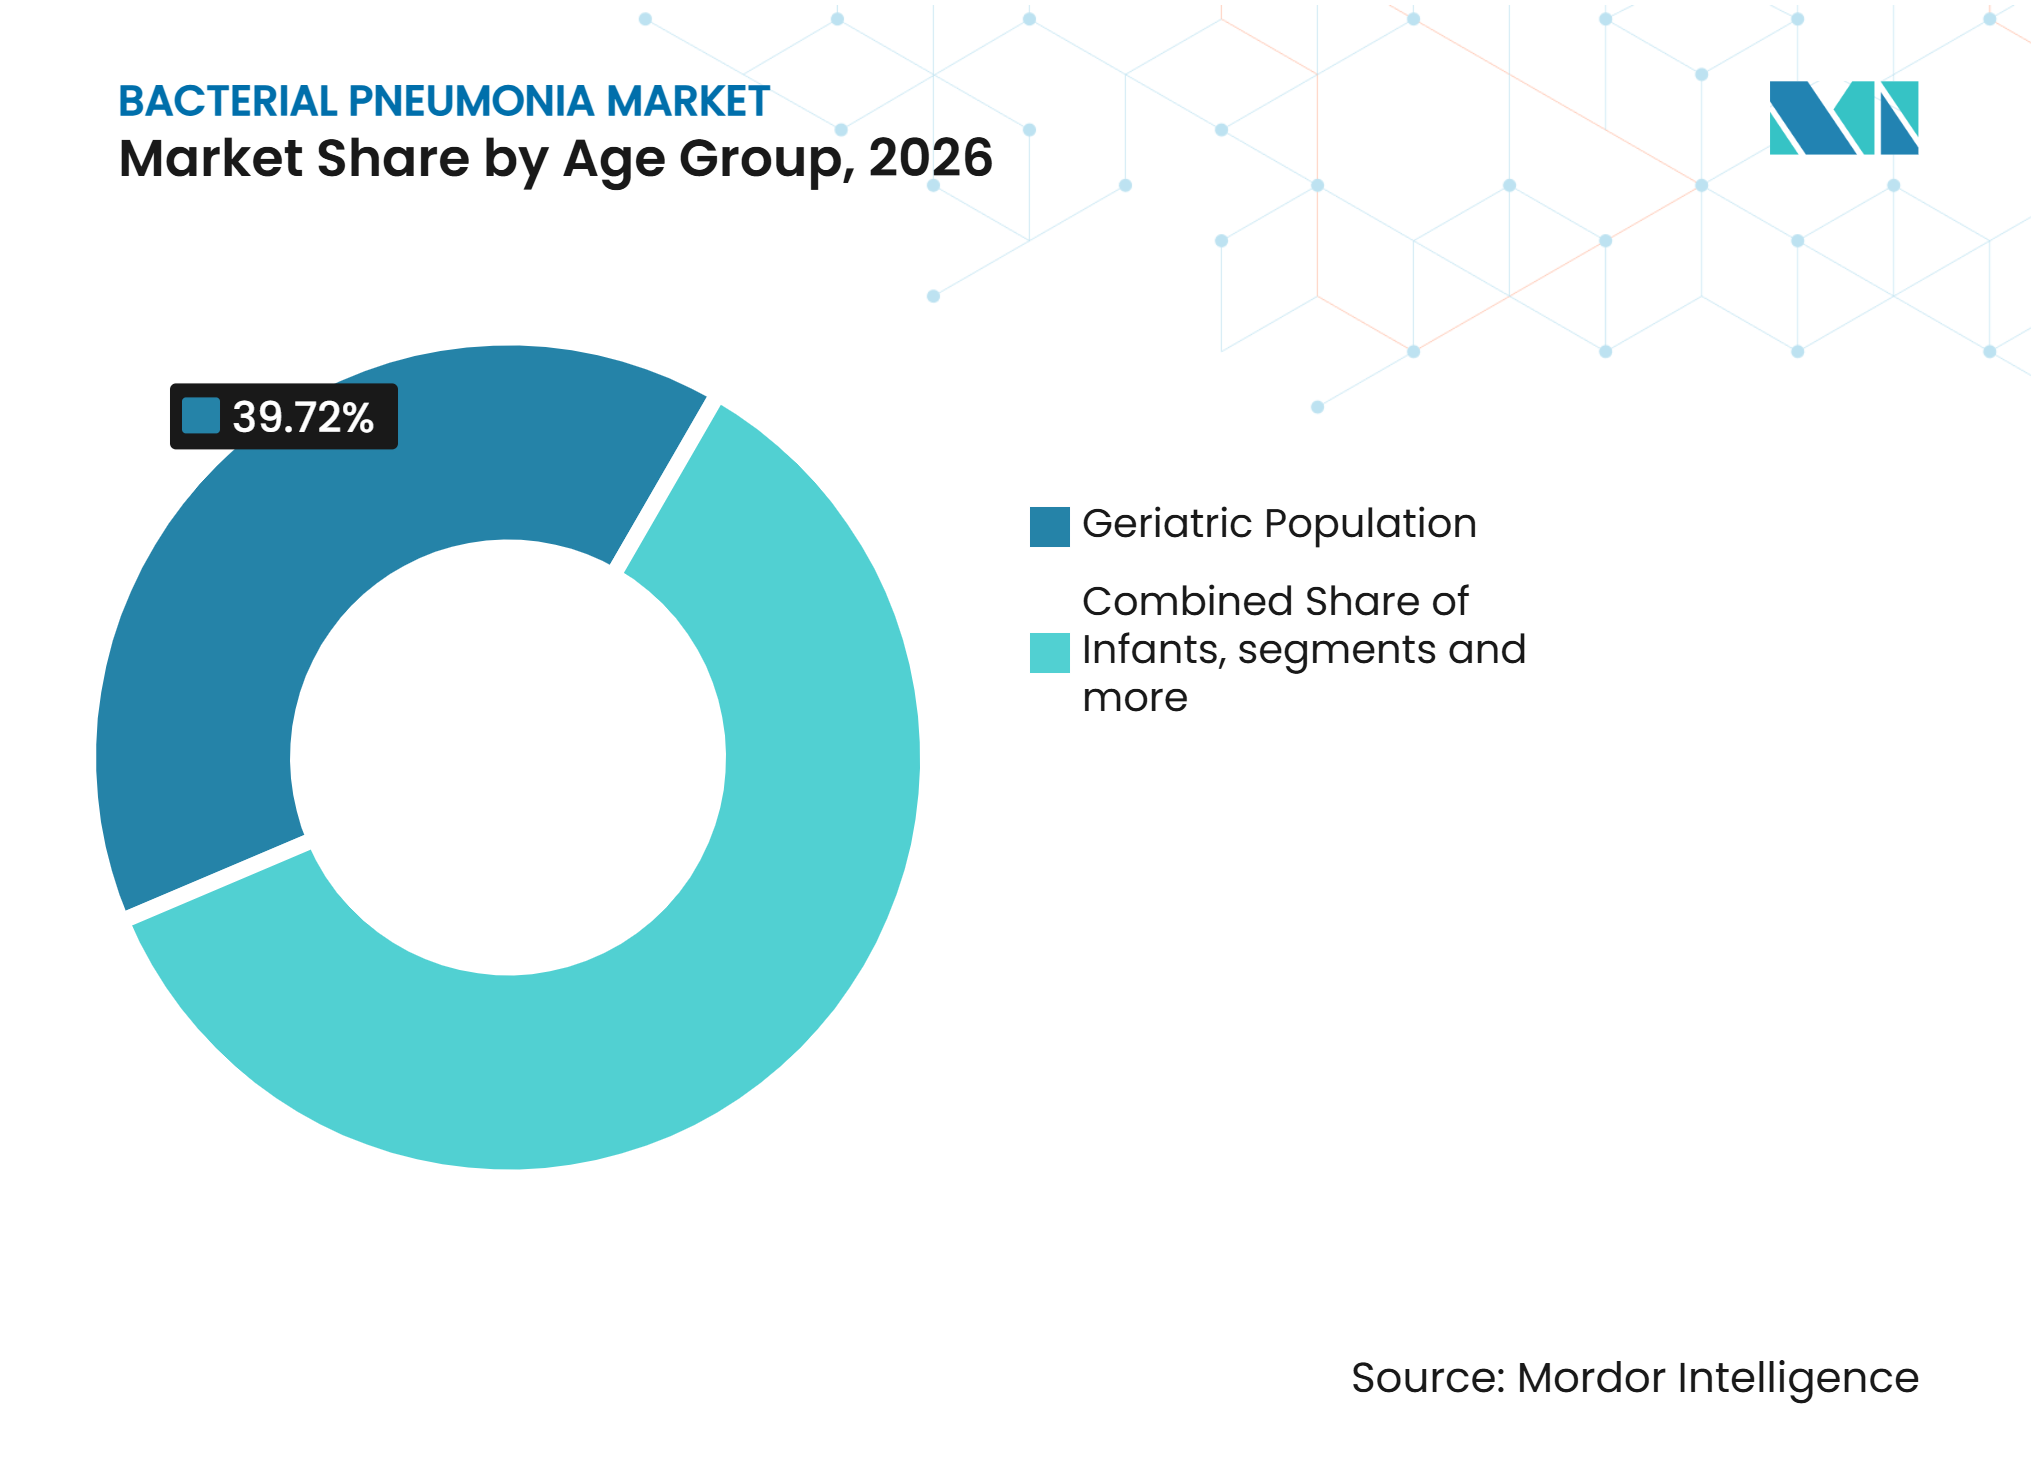
les patients gériatriques sont en tête tandis que la vaccination des nourrissons soutient la croissanceLa population gériatrique détenait une part de 39,72 % en 2026. Cette position reflète une incidence plus élevée de pneumonie, une plus grande complexité clinique et des dépenses par épisode plus élevées que les groupes d'adultes plus jeunes. Les adultes âgés de 65 ans et plus présentaient 25 à 44 cas annuels de pneumonie pour 1 000 personnes. Le consensus d'experts chinois de 2024 recommande le PCV13 ou le PPSV23 pour les personnes âgées. Ces recommandations soutiennent la demande de prévention sur le marché de la pneumonie bactérienne. Les comorbidités liées à l'âge rendent également le diagnostic rapide plus important dans ce groupe. Les épisodes de soins peuvent impliquer un traitement hospitalier, une vaccination et un suivi.
Les nourrissons devraient croître à un CAGR de 9,26 % jusqu'en 2032. Les programmes de vaccination antipneumococcique pédiatrique à valence plus élevée se développent dans les contextes établis et émergents. Vaxcyte a rapporté des données positives de Phase 2 chez les nourrissons pour VAX-24 en mars 2025 et a sélectionné une formulation à dose intermédiaire pour le développement en Phase 3. Les enfants et les adultes en dehors des groupes nourrissons et gériatriques restent des segments établis, avec une croissance suivant les tendances générales de la maladie plutôt qu'une perturbation majeure du pipeline. L'innovation vaccinale pour les nourrissons crée une opportunité différenciée sur le marché de la pneumonie bactérienne.

Par utilisateur final :
les hôpitaux sont en tête tandis que les unités de soins intensifs concentrent la demande à haute acuitéLes hôpitaux détenaient 45,63 % du segment des utilisateurs finaux hospitaliers en 2026. Ils constituent le principal site de diagnostic, d'administration d'antibiotiques et de prise en charge des maladies modérées à sévères. Les antibiotiques parentéraux ciblés, les tests moléculaires multiplex et l'administration de vaccins à haute valence sont couramment dispensés ou coordonnés par les systèmes hospitaliers. Les hôpitaux conservent une position solide car les cas sévères nécessitent du personnel et des infrastructures spécialisés. Les nouveaux produits diagnostiques et thérapeutiques sont généralement introduits dans ce contexte. Les protocoles hospitaliers influencent également la rapidité d'adoption des thérapies spécialisées.
Les unités de soins intensifs devraient croître à un CAGR de 8,68 % jusqu'en 2032. Elles présentent la concentration de revenus par épisode la plus élevée car les maladies associées à la ventilation mécanique nécessitent souvent des tests complexes, des antibiotiques spécialisés et une surveillance prolongée. Les laboratoires de diagnostic gagnent en pertinence à mesure que l'adoption des panels moléculaires augmente. Les établissements de soins de longue durée et les cliniques ambulatoires restent importants pour les maladies communautaires chez les adultes âgés. Les équipes de soins intensifs doivent équilibrer la rapidité du traitement avec les exigences de la gestion des antimicrobiens.
Analyse géographique
Amérique du Nord
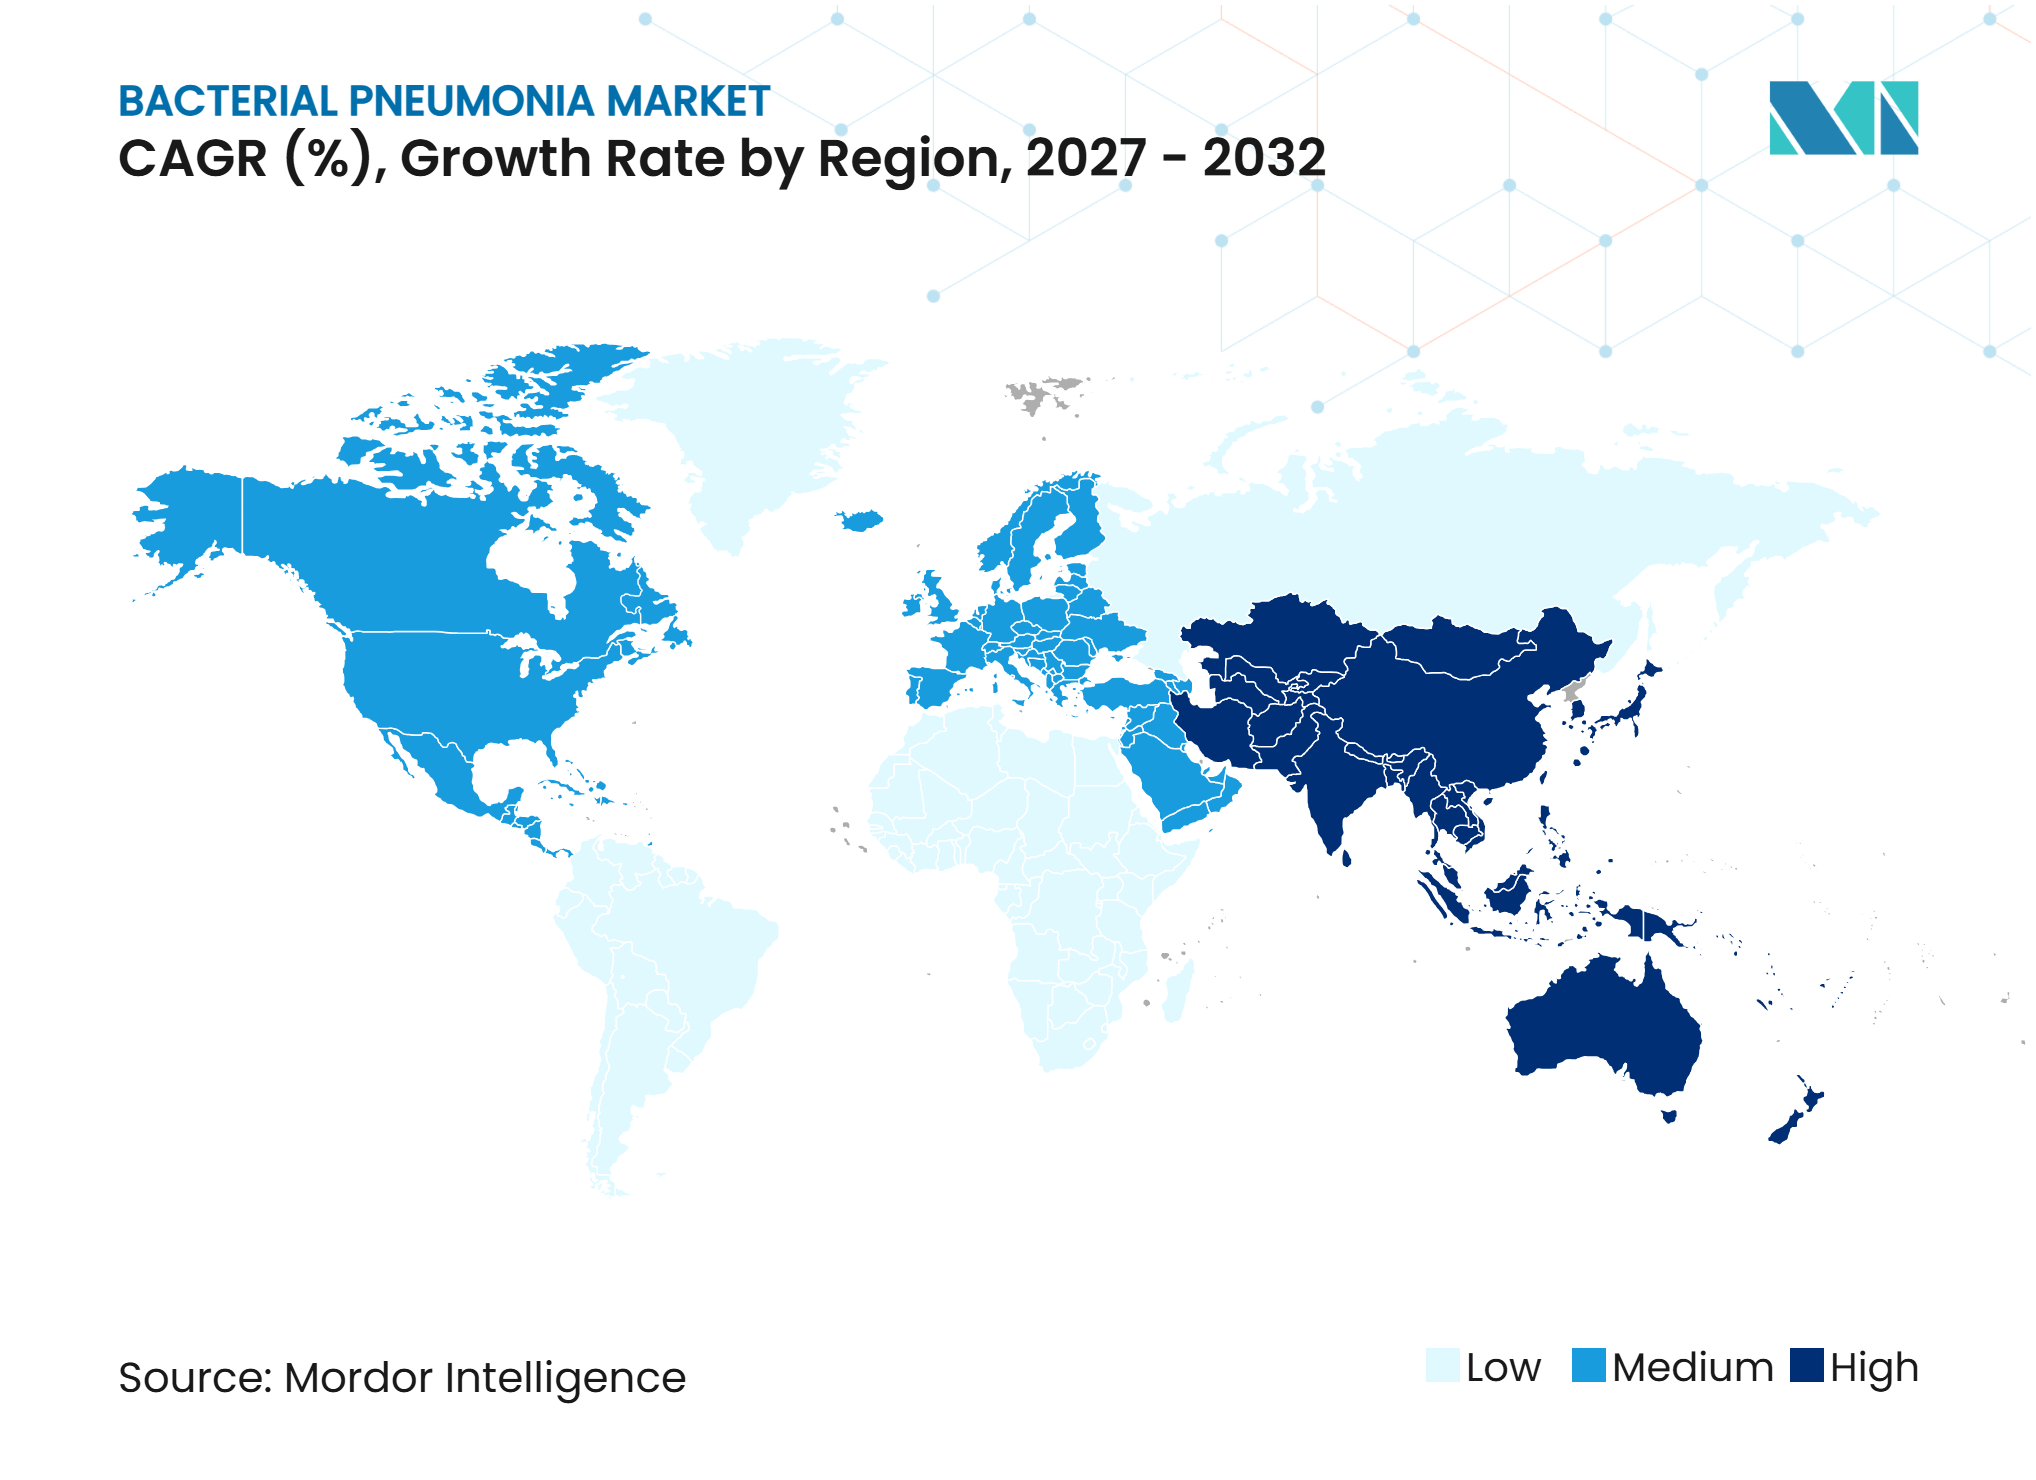
L'Amérique du Nord détenait 47,24 % des revenus régionaux en 2026. Les États-Unis ont enregistré 41 627 décès par pneumonie en 2024 et 1,2 million de visites aux urgences annuellement. Les recommandations vaccinales pour les adultes couvrent désormais les adultes éligibles naïfs aux vaccins âgés de 50 ans et plus. Cette politique élargit le bassin de prévention pour les maladies à pneumocoques. Des systèmes matures de remboursement et de distribution hospitalière soutiennent la tarification des diagnostics moléculaires et des nouveaux antibiotiques.
Europe
L'Europe se caractérise par des taux variables de pneumonie associée à la ventilation mécanique, des programmes de gestion des antimicrobiens établis et des profils de sérotypes en évolution. Une analyse de 2026 des données allemandes a signalé une résurgence des sérotypes couverts par le PCV13, la persistance du sérotype 3 et une augmentation du sérotype 38 en 2023 et 2024. Ces tendances compliquent les décisions relatives à la composition des vaccins et à la conception des programmes. Les recommandations du NICE fournissent un cadre clinique commun au Royaume-Uni, notamment des protocoles pédiatriques mis à jour en 2025. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent les principaux centres de demande européens.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2032, le taux régional le plus rapide sur le marché de la pneumonie bactérienne. L'Inde enregistre 5 à 11 cas de pneumonie communautaire pour 1 000 personnes chaque année et représente 23 % de la charge mondiale. La Corée du Sud a ajouté le PCV20 à son programme national d'immunisation en octobre 2025, tandis que le Japon a mis à jour ses recommandations sur la pneumonie pour sa population vieillissante. Le Moyen-Orient et l'Afrique font face à des obstacles liés à la chaîne du froid et au remboursement, bien que les investissements en santé du Conseil de coopération du Golfe et le réseau de diagnostics privés d'Afrique du Sud créent des points d'entrée. L'Amérique du Sud est soutenue par l'achèvement des programmes de vaccination et l'amélioration de l'accès aux antibiotiques en milieu urbain, notamment au Brésil et en Argentine.
Paysage concurrentiel
Concentration du Marché
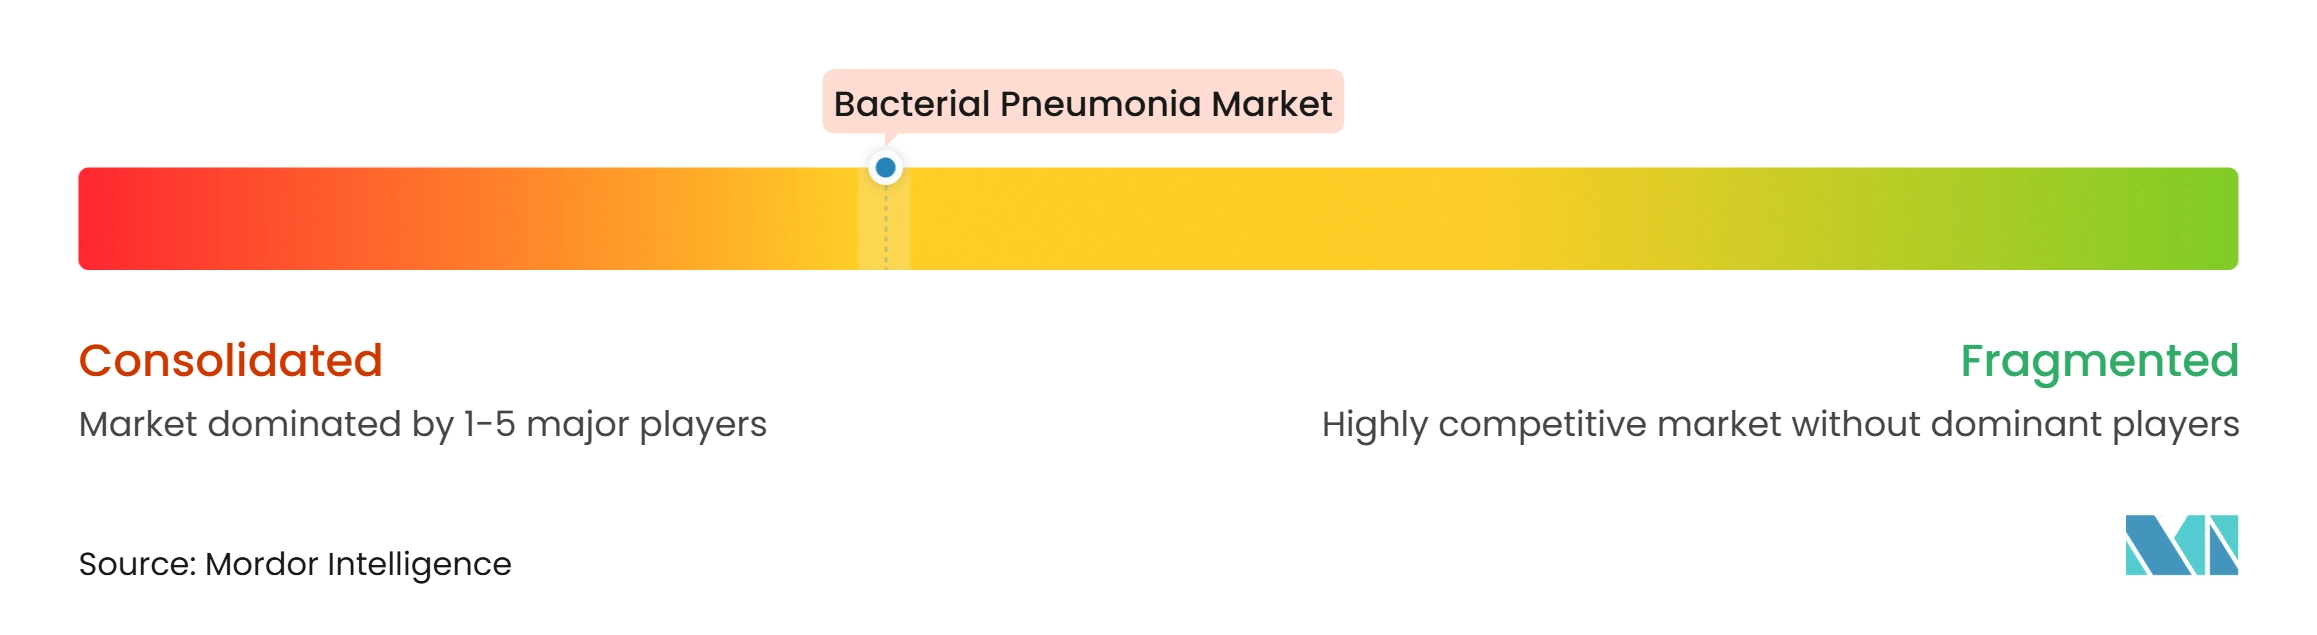
Le marché de la pneumonie bactérienne présente un segment vaccinal modérément concentré et des segments thérapeutiques et diagnostiques plus fragmentés. Pfizer et Merck sont les principales entreprises vaccinales grâce à leurs portefeuilles de vaccins conjugués antipneumococciques. Pfizer a lancé son programme de Phase 3 pour son vaccin infantile à 25 valences en mai 2026 et prévoit un candidat adulte à 35 valences pour le développement clinique d'ici fin 2026. Ces actions visent à élargir la couverture des sérotypes et à protéger sa position dans la prévention. Les portefeuilles CAPVAXIVE et VAXNEUVANCE de Merck le placent en concurrence directe dans la prévention adulte et pédiatrique.
Vaxcyte est un challenger crédible dans le développement de vaccins infantiles et adultes à valence plus élevée. Ses résultats de Phase 2 pour VAX-24 chez les nourrissons soutiennent la progression vers une évaluation à des stades plus avancés. VAX-31 est positionné comme un candidat vaccin à large couverture en développement clinique. La concurrence dans le traitement antibactérien se concentre sur les produits actifs contre des agents pathogènes résistants définis. Le Xacduro d'Innoviva traite les infections du complexe Acinetobacter baumannii-calcoaceticus dans la pneumonie bactérienne nosocomiale et associée à la ventilation mécanique. Ces mouvements montrent comment les entreprises s'étendent régionalement tout en construisant des preuves cliniques pour les infections résistantes.
Paratek continue de développer la base de preuves cliniques pour NUZYRA dans la pneumonie bactérienne communautaire. bioMérieux est en tête du segment diagnostique grâce à sa franchise de panel pneumonie BIOFIRE et à sa base installée dans les hôpitaux. Clarametyx Biosciences est un participant émergent axé sur la défense contre les biofilms bactériens dans les infections multirésistantes. Les incitations réglementaires, notamment la voie du produit anti-infectieux qualifié de la Food and Drug Administration américaine, favorisent les produits différenciés pour les agents pathogènes résistants. Cet environnement récompense les entreprises capables d'associer des preuves cliniques claires à une couverture ciblée des agents pathogènes. Il limite également la valeur stratégique des produits génériques à large spectre.
Leaders du secteur de la pneumonie bactérienne
-
Pfizer Inc.
-
Merck & Co., Inc.
-
GSK plc
-
Sanofi
-
Innoviva, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la pneumonie bactérienne Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica Ltd.
- Bayer
- bioMérieux
- Clarametyx Biosciences, Inc.
- Roche
- GlaxoSmithKline
- Innoviva, Inc.
- Lupin
- Melinta Therapeutics, LLC
- Merck
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Vaxcyte, Inc.
- Wockhardt Limited
Développements industriels récents dans Marché de la pneumonie bactérienne
- Juin 2026 : Merck a reçu l'approbation de la FDA pour une indication élargie de CAPVAXIVE (PCV21) couvrant les enfants et adolescents âgés de 2 à 17 ans présentant des pathologies chroniques à risque accru de maladie à pneumocoques. CAPVAXIVE est désormais le seul vaccin conjugué antipneumococcique aux États-Unis spécifiquement étudié dans cette cohorte pédiatrique à risque, le vaccin couvrant les sérotypes responsables d'environ 79 % des cas de maladie invasive à pneumocoques dans cette population.
- Mai 2026 : Pfizer a lancé un programme pivot de Phase 3 pour son vaccin conjugué antipneumococcique à 25 valences chez les nourrissons, comparant le candidat expérimental avec le PCV20 chez jusqu'à 2 400 enfants en bonne santé recevant 4 doses à 2, 4, 6 et 12 à 15 mois.
- Avril 2026 : Paratek Pharmaceuticals a présenté les données groupées de Phase 3 OPTIC et OPTIC-2 pour l'omadacycline lors de l'ESCMID Global 2026. L'analyse a inclus 1 438 patients et a montré des taux de succès microbiologique supérieurs à 87 % pour les principaux agents pathogènes.
Périmètre du rapport mondial sur le marché de la pneumonie bactérienne
Selon le périmètre du rapport, le marché de la pneumonie bactérienne englobe les thérapies, les vaccins, les diagnostics et les solutions de soins de soutien visant à prendre en charge la pneumonie bactérienne. Il comprend les antibiotiques, les outils de diagnostic avancés, les équipements de soins hospitaliers et les vaccins préventifs, au service des hôpitaux, des cliniques et des contextes de soins à domicile dans le monde entier.
Le marché de la pneumonie bactérienne est segmenté par type d'infection, diagnostic et traitement, type d'agent pathogène, groupe d'âge, utilisateur final et géographie. Par type d'infection, le marché est segmenté en pneumonie bactérienne communautaire, pneumonie bactérienne nosocomiale et pneumonie bactérienne associée à la ventilation mécanique. Par diagnostic et traitement, le marché est segmenté en diagnostic et traitement. Le segment diagnostic est subdivisé en radiographie thoracique, scanner, culture des expectorations, analyses sanguines et oxymétrie de pouls. Le segment traitement est subdivisé en antibiotiques, oxygénothérapie, hospitalisation et soins de soutien. Par type d'agent pathogène, le marché est segmenté en Streptococcus pneumoniae, Haemophilus influenzae, Staphylococcus aureus, Escherichia coli et autres types d'agents pathogènes. Par groupe d'âge, le marché est segmenté en nourrissons, enfants, adultes et population gériatrique. Par utilisateur final, le marché est segmenté en hôpitaux, unités de soins intensifs, laboratoires de diagnostic et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Pneumonie bactérienne communautaire |
| Pneumonie bactérienne nosocomiale |
| Pneumonie bactérienne associée à la ventilation mécanique |
| Diagnostic | Radiographie thoracique |
| Scanner | |
| Culture des expectorations | |
| Analyses sanguines | |
| Oxymétrie de pouls | |
| Traitement | Antibiotiques |
| Oxygénothérapie | |
| Soins de soutien |
| Streptococcus pneumoniae |
| Haemophilus influenzae |
| Staphylococcus aureus |
| Escherichia coli |
| Autres types d'agents pathogènes |
| Nourrissons |
| Enfants |
| Adultes |
| Population gériatrique |
| Hôpitaux |
| Unités de soins intensifs |
| Laboratoires de diagnostic |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type d'infection | Pneumonie bactérienne communautaire | |
| Pneumonie bactérienne nosocomiale | ||
| Pneumonie bactérienne associée à la ventilation mécanique | ||
| Par diagnostic et traitement | Diagnostic | Radiographie thoracique |
| Scanner | ||
| Culture des expectorations | ||
| Analyses sanguines | ||
| Oxymétrie de pouls | ||
| Traitement | Antibiotiques | |
| Oxygénothérapie | ||
| Soins de soutien | ||
| Par type d'agent pathogène | Streptococcus pneumoniae | |
| Haemophilus influenzae | ||
| Staphylococcus aureus | ||
| Escherichia coli | ||
| Autres types d'agents pathogènes | ||
| Par groupe d'âge | Nourrissons | |
| Enfants | ||
| Adultes | ||
| Population gériatrique | ||
| Par utilisateur final | Hôpitaux | |
| Unités de soins intensifs | ||
| Laboratoires de diagnostic | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la pneumonie bactérienne d'ici 2032 ?
Le marché devrait atteindre 10,61 milliards USD d'ici 2032, passant de 7,50 milliards USD en 2026 à 7,88 milliards USD en 2027, à un CAGR de 6,13 % jusqu'en 2032.
Quel type d'infection connaît la croissance la plus rapide ?
La pneumonie bactérienne nosocomiale devrait croître à un CAGR de 7,17 % jusqu'en 2032, car les cas complexes nosocomiaux et associés à la ventilation mécanique nécessitent des soins spécialisés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,33 % jusqu'en 2032, soutenue par la charge de morbidité, les programmes de vaccination et l'expansion des capacités diagnostiques.
Quel rôle jouent les vaccins dans la prévention de la pneumonie bactérienne ?
Les vaccins antipneumococciques à valence plus élevée pourraient élargir la protection, tandis que la surveillance était nécessaire car les sérotypes non couverts par les vaccins pourraient devenir plus prévalents.