
Marktgröße und Marktanteil der bakteriellen Pneumonie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.88 Milliarden US-Dollar |
| Marktgröße (2032) | 10.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
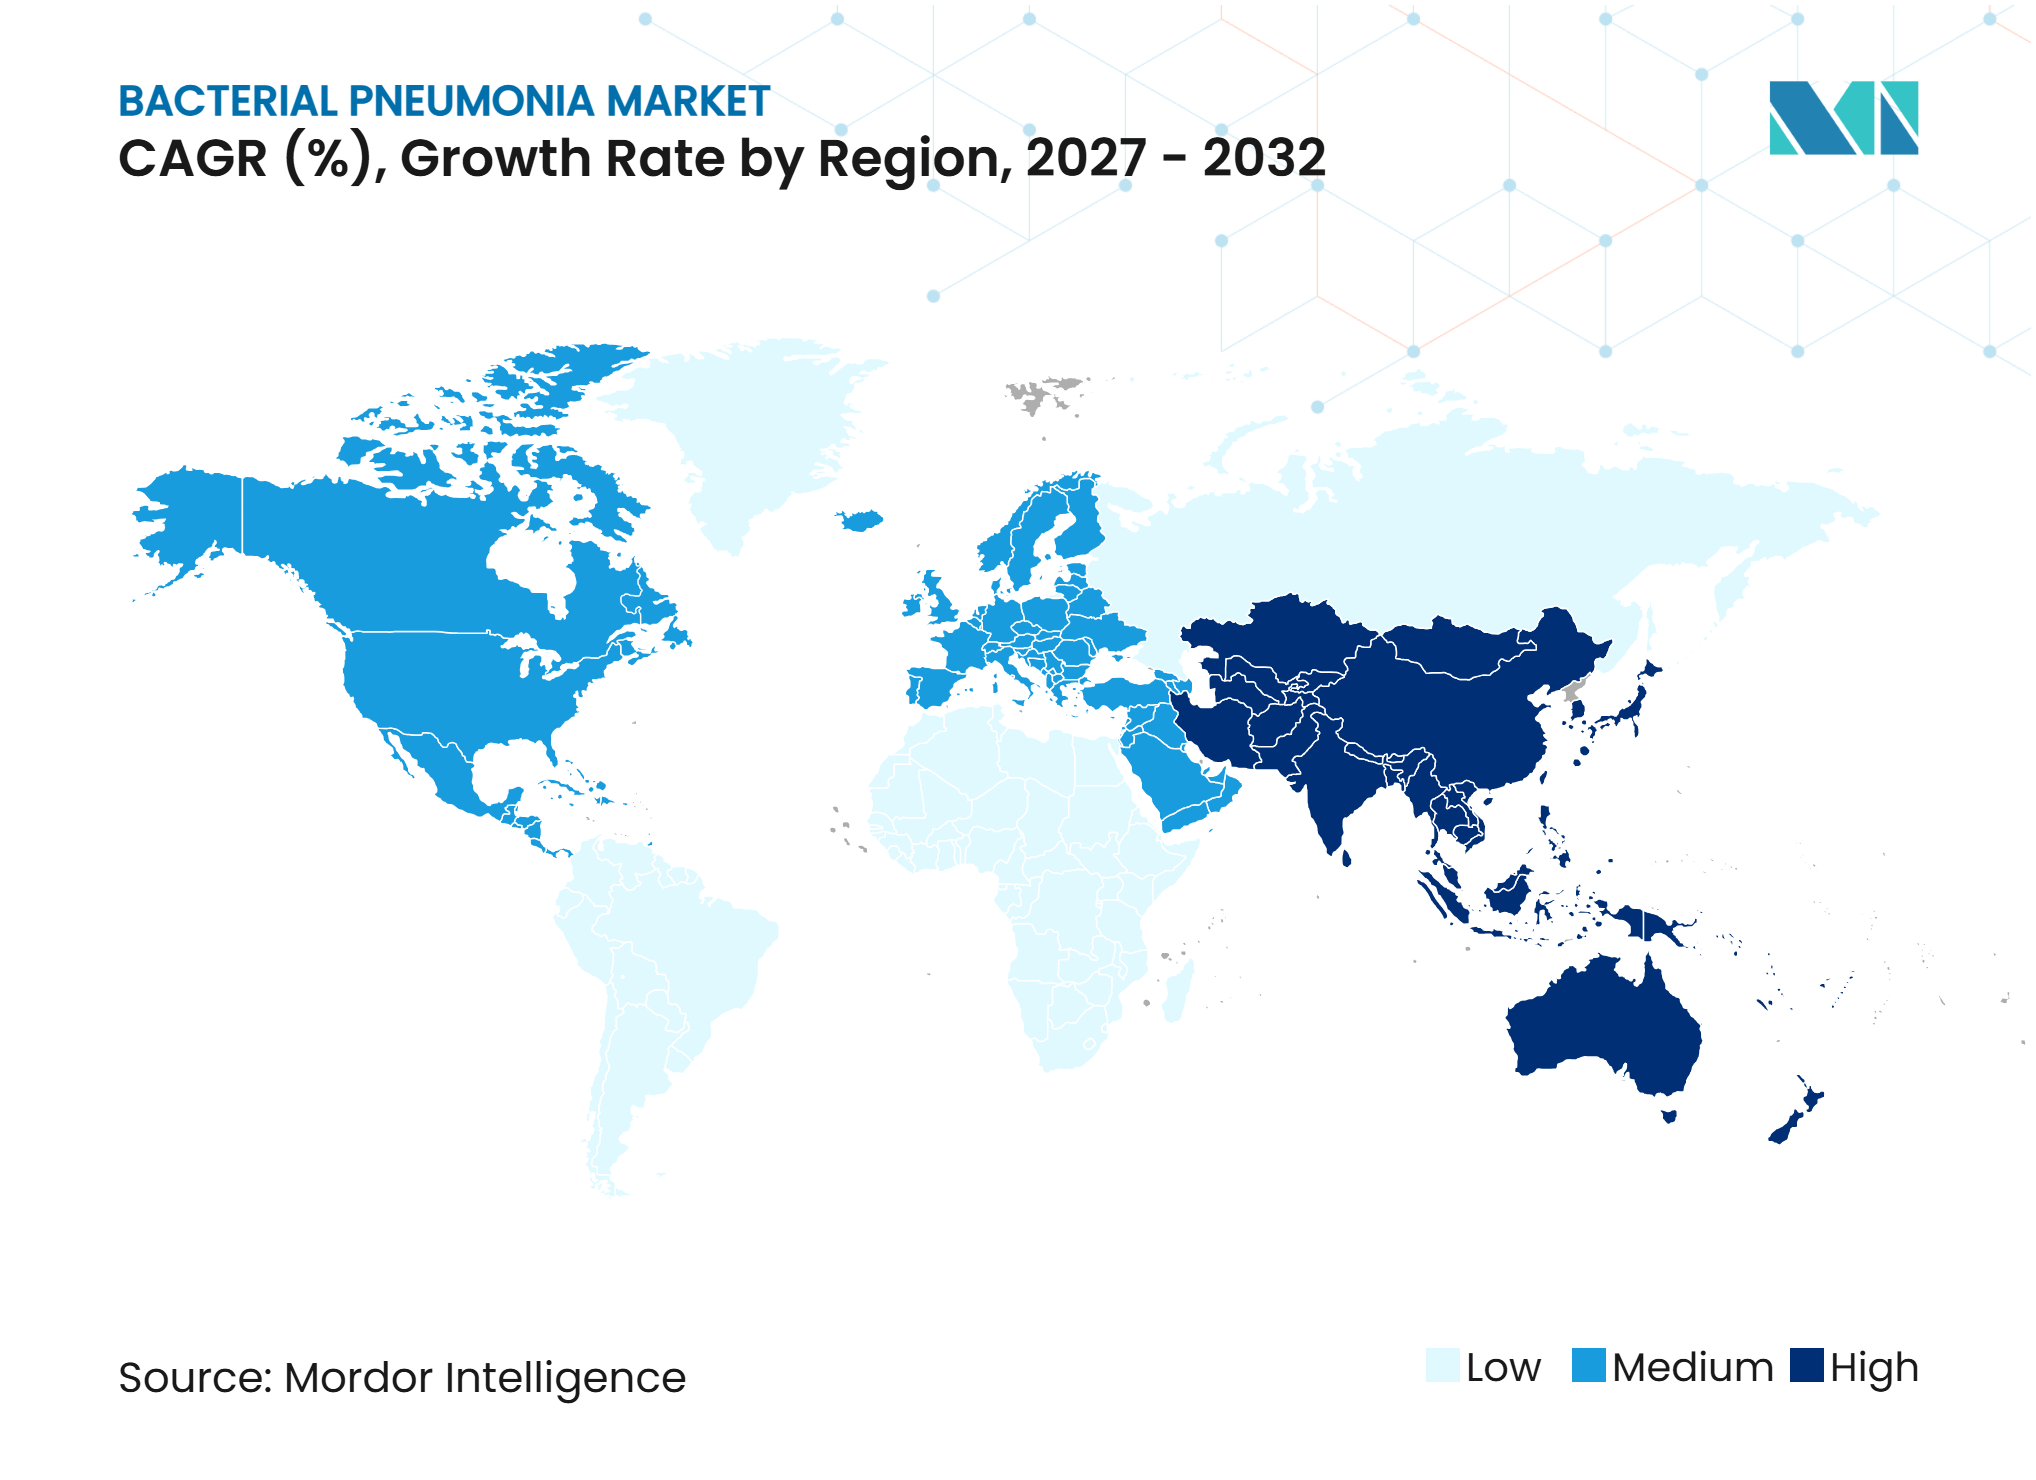
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für bakterielle Pneumonie von Mordor Intelligence
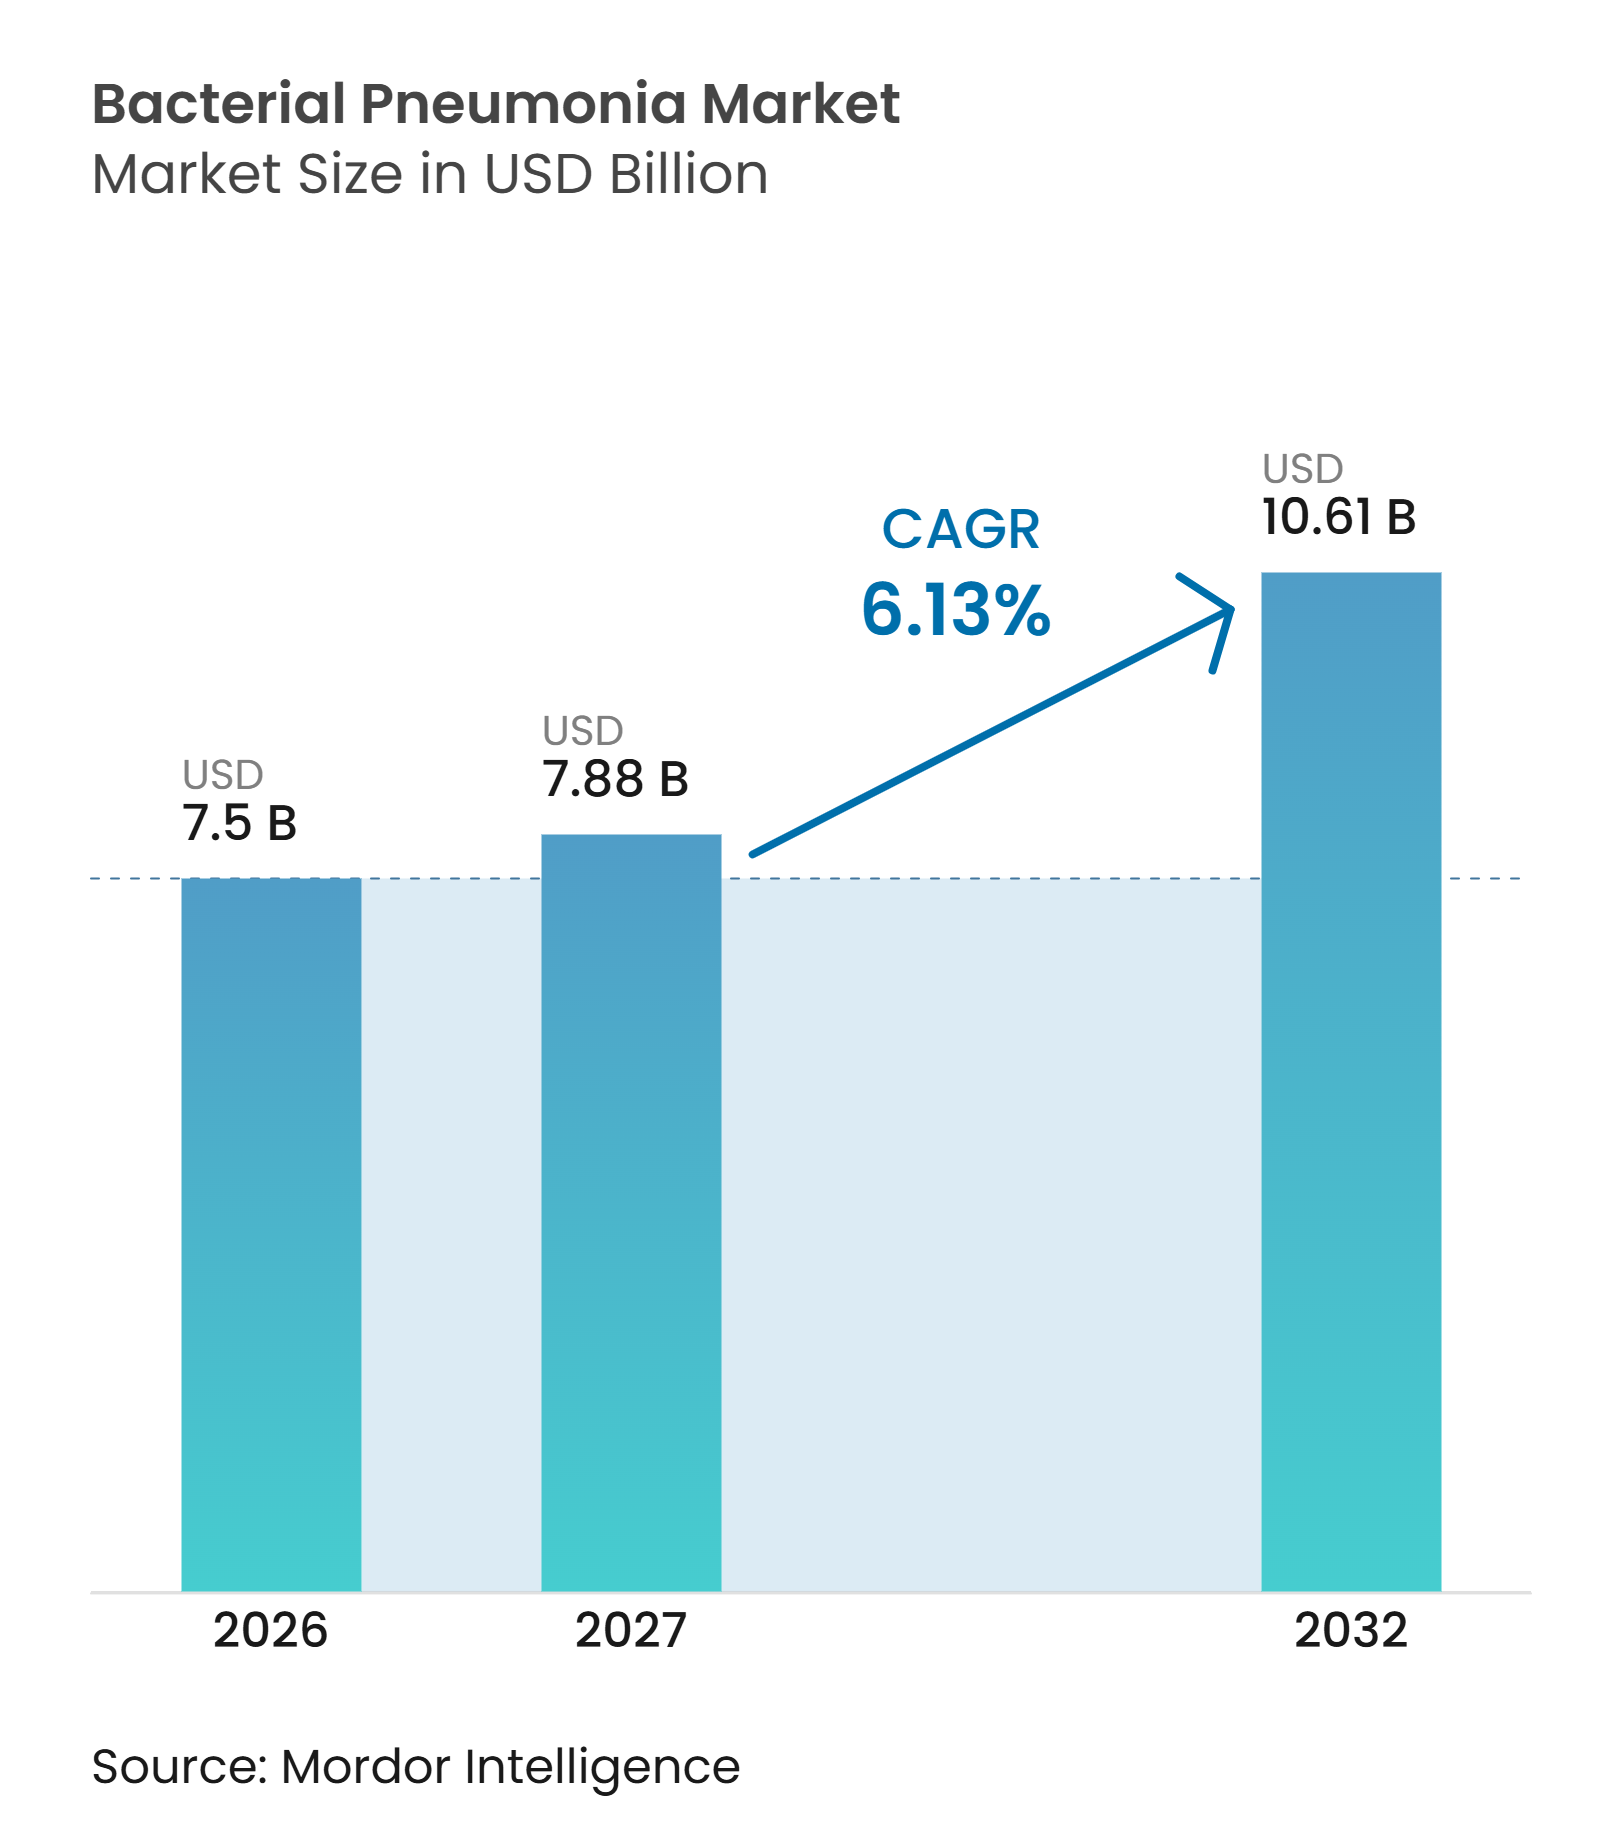
Der Markt für bakterielle Pneumonie wird voraussichtlich von 7,50 Milliarden USD im Jahr 2026 auf 7,88 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 10,61 Milliarden USD bei einem CAGR von 6,13 % im Zeitraum 2027–2032 erreichen. Eine alternde Bevölkerung erhöht die Nachfrage nach Prävention, Diagnose und Behandlung, da ältere Erwachsene eine höhere Belastung durch schwere Pneumonie tragen. Arzneimittelresistente Erreger verlagern die Ausgaben zudem hin zu gezielten Antibiotika und Schnelltests, die eine spezifischere Verschreibung unterstützen. Erweiterte Pneumokokken-Impfempfehlungen schaffen neue Präventionsmöglichkeiten, reduzieren jedoch gleichzeitig die durch impfabgedeckte Serotypen verursachten Erkrankungen. Diese Verschiebung erhöht die Bedeutung von Impfstoffen mit höherer Valenz, die veränderte Serotypmuster berücksichtigen. Der Markt für bakterielle Pneumonie bewegt sich daher weg vom Volumen breit wirksamer Antibiotika und hin zu Diagnostika, Impfstoffen und Therapien für komplexe Infektionen.
Wichtigste Erkenntnisse des Berichts
- Nach Infektionstyp hielt die ambulant erworbene bakterielle Pneumonie im Jahr 2026 einen Marktanteil von 52,15 % am Markt für bakterielle Pneumonie, während die nosokomial erworbene bakterielle Pneumonie bis 2032 voraussichtlich mit einem CAGR von 7,17 % wachsen wird.
- Nach Diagnose und Behandlung entfiel im Jahr 2026 ein Anteil von 53,41 % des Marktes für bakterielle Pneumonie auf die Diagnose, während die Behandlung bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen wird.
- Nach Erregertyp hielt Streptococcus pneumoniae im Jahr 2026 einen Umsatzanteil von 38,27 %, während Haemophilus influenzae bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
- Nach Altersgruppe entfiel auf die geriatrische Bevölkerung im Jahr 2026 ein Umsatzanteil von 39,72 %, während das Säuglingssegment bis 2032 voraussichtlich mit einem CAGR von 9,26 % wachsen wird.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 45,63 % des Umsatzanteils, während Intensivstationen bis 2032 voraussichtlich mit einem CAGR von 8,68 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 47,24 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und erhöhtes Pneumonierisiko | +1.5% | Global; konzentriert in Japan, Westeuropa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Pneumokokken-Impfprogrammen | +1.2% | Global; angeführt von Nordamerika, Südkorea, Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch nosokomial erworbene und beatmungsassoziierte Pneumonie | +1.0% | Global; konzentriert in Intensivstationsumgebungen in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schneller Erregeridentifikation und gezielter Therapie | +0.8% | Nordamerika, Europa; rasch wachsend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum neuartiger antibakterieller Therapien gegen multiresistente Erreger | +0.9% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Serotyp- Ersatz und Überwachung von Nicht-Impfstoff-Serotypen | +0.5% | Global; Belgien, Deutschland, Spanien, Südkorea als wichtige Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und erhöhtes Pneumonierisiko
Die Bevölkerungsalterung ist eine dauerhafte Nachfragequelle im Markt für bakterielle Pneumonie. Erwachsene ab 65 Jahren wiesen eine jährliche Pneumonieinzidenz von 25 bis 44 Fällen pro 1.000 Personen auf, verglichen mit 6 bis 10 Fällen bei Erwachsenen im Alter von 18 bis 64 Jahren.[1] Ältere Patienten benötigen häufig längere Krankenhausaufenthalte, komplexere Antibiotikaregimes und eine intensivere Überwachung. Dieser Versorgungsbedarf erhöht den Wert jeder behandelten Episode für Krankenhäuser, Apotheken und Diagnostikanbieter. Eine Studie mit 4.515 hospitalisierten älteren Erwachsenen mit ambulant erworbener Pneumonie ergab, dass eine vorherige Pneumokokkenimpfung die 30-Tage-Sterblichkeit um 42 % senkte.[2] Japanische Leitlinien haben zudem der in Pflegeheimen erworbenen Pneumonie größere Bedeutung beigemessen, was den klinischen Bedarf einer hochaltrigen Bevölkerung widerspiegelt.
Ausweitung von Pneumokokken-Impfprogrammen und Serotyp-Überwachung
Erweiterte Impfpläne vergrößern die Präventionsmöglichkeiten im Markt für bakterielle Pneumonie. US-amerikanische Empfehlungen umfassen nun die Pneumokokken-Konjugatimpfung für Erwachsene ab 50 Jahren, die bisher keinen Pneumokokken-Konjugatimpfstoff erhalten haben. Diese Richtlinie erweitert den Zugang über den früheren altersbasierten Ansatz für Erwachsene ab 65 Jahren hinaus. Der Einsatz von Impfstoffen kann die durch abgedeckte Serotypen verursachten Erkrankungen reduzieren, erhöht jedoch auch den Bedarf, die Verdrängung durch andere Serotypen zu überwachen. Die belgische Überwachung ergab, dass Serotyp 12F im Jahr 2025 19,6 % der invasiven Pneumokokken-Erkrankungsisolate ausmachte, gegenüber 14,6 % im Jahr 2024. Dieses Muster unterstützt die weitere Entwicklung von Impfstoffen mit höherer Valenz und macht die Überwachung zu einem wichtigen Bestandteil der Produktplanung.
Zunehmende Belastung durch nosokomial erworbene und beatmungsassoziierte Pneumonie
Nosokomial erworbene Pneumonie und beatmungsassoziierte Pneumonie schaffen ein hochpreisiges Behandlungsumfeld im Markt für bakterielle Pneumonie. Beatmungsassoziierte Pneumonie betrifft 20 % bis 36 % der kritisch kranken Patienten und verlängert den Krankenhausaufenthalt um 4 bis 9 Tage. Die Erkrankung erfordert häufig Intensivpflege, molekulare Diagnostik und gezielte intravenöse Antibiotika. Europäische Intensivstationen verzeichneten in einer Studie aus dem Jahr 2025 mehr als 18 beatmungsassoziierte Pneumoniefälle pro 1.000 Beatmungstage.[3] Gramnegative Erreger, darunter Pseudomonas aeruginosa, Klebsiella pneumoniae und Acinetobacter baumannii, erzeugen die stärkste Nachfrage nach spezialisierten Wirkstoffen. Diese klinische Belastung unterstützt den prognostizierten CAGR von 8,6 % für Intensivstationen bis 2032.
Nachfrage nach schneller Erregeridentifikation und gezielter Therapie
Krankenhäuser setzen Schnelltests ein, um von der empirischen Verschreibung zu einer gezielteren Pneumonieversorgung überzugehen. Das BIOFIRE FILMARRAY Pneumonia Panel von bioMérieux erkennt 33 Erregerziele und 7 Resistenzgene aus einem Atemwegspräparat in etwa 1 Stunde. Eine Studie aus dem Jahr 2025 ergab, dass saisonspezifische Multiplex-Polymerase-Kettenreaktion-Testung die diagnostische Ausbeute von 61 % auf 80,6 % steigerte und Antibiotikabehandlungen um 1,5 bis 1,7 Tage verkürzte. Eine schnellere Identifikation kann unnötige Antibiotikaexposition senken und gleichzeitig die Nachfrage nach molekularer Diagnostik unterstützen. Sie begünstigt zudem gezielte Therapien für resistente Infektionen gegenüber älteren Breitspektrumprodukten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Antimikrobielle Stewardship-Programme schränken den Einsatz von Breitspektrum-Antibiotika ein | -0.8% | Nordamerika, Europa (institutionell); Ausbreitung nach Asien-Pazifik | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Eingeschränkter Behandlungszugang und schwache Gesundheitsinfrastruktur in einkommensschwachen Märkten | -0.5% | Subsahara- Afrika, Süd- und Südostasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Lücken bei der Diagnostikerstattung für Multiplex-Molekulartests | -0.4% | Global; am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Serotyp- und Resistenzüberwachung in Schwellenmärkten | -0.3% | Afrika, Südostasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Antimikrobielle Stewardship-Programme schränken den Einsatz von Breitspektrum-Antibiotika ein
Antimikrobielle Stewardship-Programme begrenzen den unnötigen Einsatz von Breitspektrum-Antibiotika im Markt für bakterielle Pneumonie. Die INSPIRE-Studie umfasste 59 Krankenhäuser und 44.780 erwachsene Patienten und stellte fest, dass Verschreibungshinweise den empirischen Einsatz von Breitspektrum-Antibiotika um 28,4 % reduzierten. Die Studie stellte keine erhöhten Verlegungen auf Intensivstationen oder längere Krankenhausaufenthalte fest. Eine Metaanalyse aus dem Jahr 2026 mit 19 Studien ergab, dass Stewardship-Programme die Antibiotikadauer verkürzten und die Protokolladhärenz verbesserten, ohne die Sterblichkeit zu beeinträchtigen. Diese Programme reduzieren den Absatz älterer Generikatherapien. Sie können dennoch den Einsatz neuartiger Wirkstoffe unterstützen, wenn ein resistenter Erreger identifiziert wurde und eine enge Behandlungswahl klinisch gerechtfertigt ist.
Eingeschränkter Behandlungszugang, Erstattung und Überwachungsinfrastruktur
Einkommensschwache Umgebungen tragen eine erhebliche Pneumoniemorbidität, leisten jedoch weniger kommerziellen Umsatz, da der Versorgungszugang ungleich verteilt bleibt. Indien trägt 23 % der globalen Belastung durch ambulant erworbene Pneumonie und weist eine jährliche Inzidenz von 5 bis 11 Fällen pro 1.000 Personen auf. Anforderungen an die Kühlkette, Beschaffungsgrenzen, Erstattungslücken und eine schwache Diagnosekapazität schränken den Zugang zu Impfstoffen und Molekulartests ein. Unvollständige Serotyp- und Resistenzüberwachung erschwert zudem die Auswahl lokal geeigneter Impfstoff- und Behandlungsstrategien. Gestaffelte Preisgestaltung, Gavi-Beschaffungspooling und Generikafertigung in Indien können den Zugang verbessern, beseitigen diese Einschränkungen jedoch nicht im Prognosezeitraum. Diese Barrieren begrenzen die adressierbare Chance für Impfstoffe mit höherer Valenz und Premium-Diagnostika im Markt für bakterielle Pneumonie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infektionstyp:
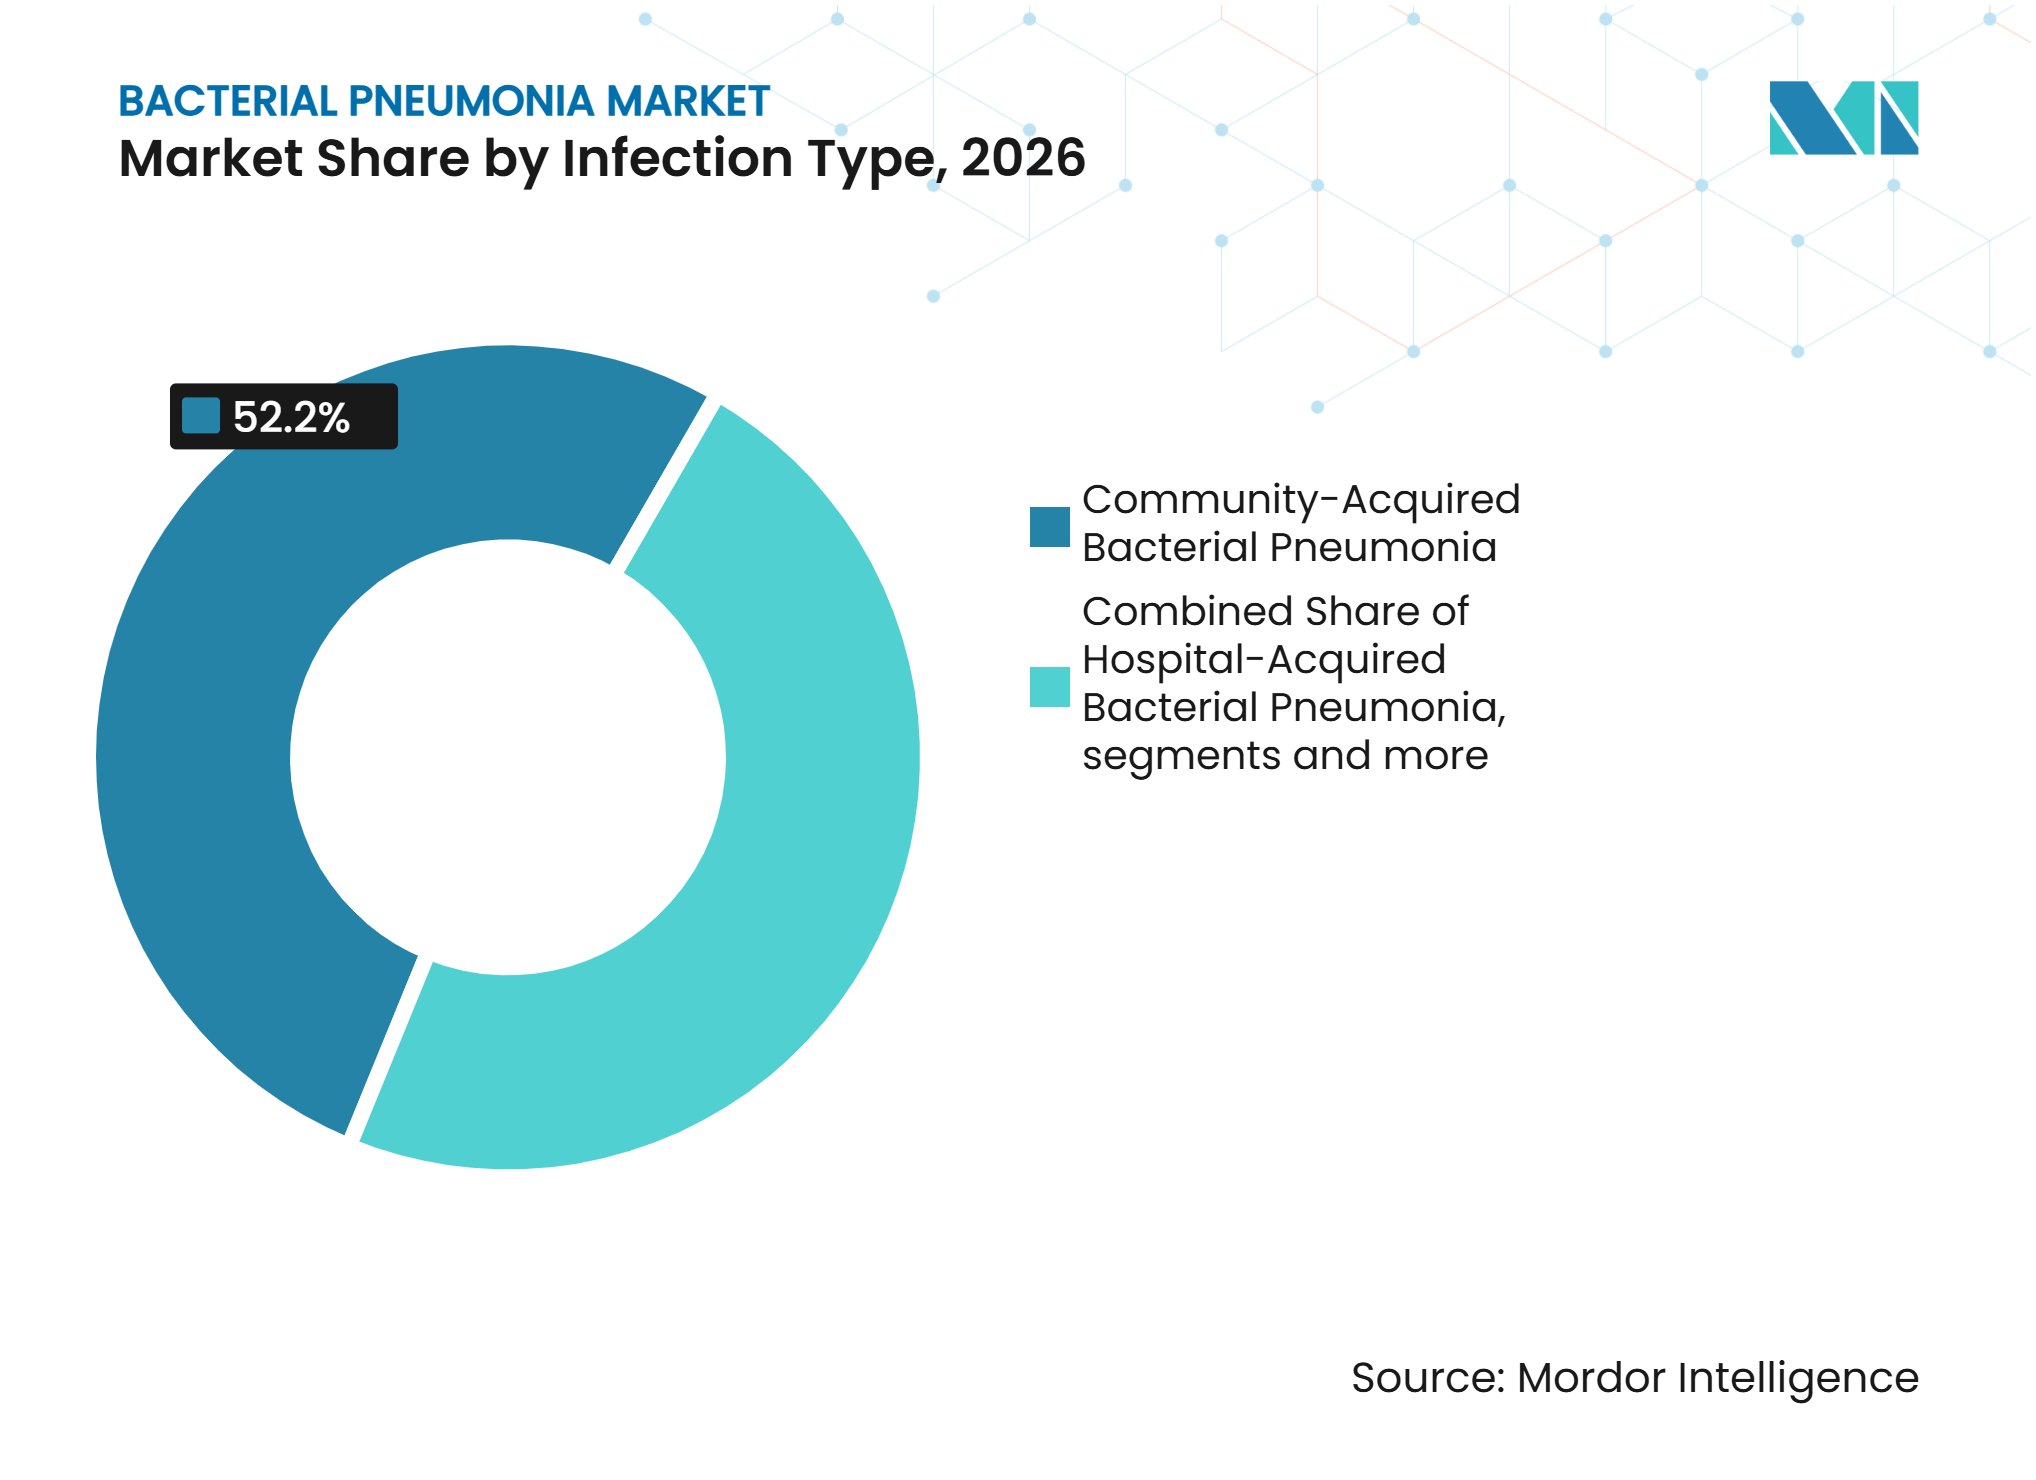
Ambulant erworbene Erkrankungen führen, während nosokomial erworbene Fälle schneller wachsenDie ambulant erworbene bakterielle Pneumonie hielt im Jahr 2026 einen Marktanteil von 52,15 % am Markt für bakterielle Pneumonie. Ihr Umfang spiegelt ihre Prävalenz in der ambulanten Versorgung, auf Allgemeinstationen, in Impfprogrammen, der Diagnostik und der Antibiotikabehandlung wider. Aktualisierte Leitlinien der Amerikanischen Thoraxgesellschaft unterstützen den Lungenultraschall als alternativen diagnostischen Ansatz in geeigneten Fällen sowie kürzere Antibiotikabehandlungen für klinisch stabile Patienten. Kürzere Behandlungsverläufe können das Volumen konventioneller Behandlungen reduzieren, während die Nachfrage nach Diagnostika und Therapien gegen resistente Organismen aufrechterhalten bleibt.
Die nosokomial erworbene bakterielle Pneumonie wird bis 2032 voraussichtlich mit einem CAGR von 7,17 % wachsen. Beatmungsassoziierte Fälle sind besonders bedeutsam, da sie mit größerer klinischer Schwere und höherem Ressourceneinsatz verbunden sind. Die Pipeline-Arbeit bei nosokomial und beatmungsassoziiert erworbenen Erkrankungen bleibt aktiv, was zeigt, dass Unternehmen diese Nische als klinisch und kommerziell bedeutsam betrachten. Der Markt für bakterielle Pneumonie begünstigt weiterhin Therapien, die resistente Erreger in den akutesten Krankenhausumgebungen adressieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Diagnose und Behandlung:
Diagnose führt, während Behandlung durch gezielte Therapien an Wert gewinntDie Diagnose erfasste im Jahr 2026 53,41 % der Marktgröße für bakterielle Pneumonie. Molekulare Plattformen gewinnen bei komplexen stationären Fällen an Bedeutung, da sie Erreger und Resistenzmarker schneller identifizieren als konventionelle Kulturen. Ein britisches Forschungsprogramm stellte fest, dass nur 46,5 % der Patienten mit nosokomial erworbener und beatmungsassoziierter Pneumonie eine angemessene empirische Therapie erhielten. Diese Lücke erklärt, warum Krankenhäuser Tests einführen, die die Therapie früher leiten können. Die Pulsoxymetrie bleibt ein gängiges Bettseitenwerkzeug zur Schweregradbeurteilung, während molekulare Panels bei komplexen Infektionen zunehmend wichtiger werden.
Die Behandlung wird bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen und ist damit die am schnellsten wachsende Komponente. Antibiotika bleiben die Hauptumsatzquelle, aber der Behandlungswert verlagert sich hin zu gezielten und Premium-Produkten. Paratek berichtete eine klinische Erfolgsrate von 89,6 % für Omadacyclin in seiner Phase-3b-OPTIC-2-Studie bei mittelschwerer bis schwerer ambulant erworbener bakterieller Pneumonie. Sauerstofftherapie, Hospitalisierung und unterstützende Pflege wachsen weiterhin mit dem Fallvolumen. Die Therapieauswahl hängt zunehmend von Erreger- und Resistenzinformationen ab. Dies schafft eine engere Verbindung zwischen den Behandlungs- und Diagnosekomponenten.
Nach Erregertyp:
Pneumokokken führen, während Haemophilus influenzae expandiertStreptococcus pneumoniae machte im Jahr 2026 38,27 % des Umsatzanteils aus. Er bleibt die führende bakterielle Ursache von Pneumonie und das wichtigste Ziel zugelassener Pneumokokken-Konjugatimpfstoffe. Serotypmuster verändern sich, da die Abdeckung bestehender Impfstoffe zunimmt. Belgiens Anstieg bei Serotyp 12F verdeutlicht, warum Impfstoffentwickler eine breitere Antigenabdeckung benötigen. Dieses Umfeld unterstützt die Entwicklung von Impfstoffkandidaten mit höherer Valenz. Es hält die Überwachung auch für den Markt für bakterielle Pneumonie in Prävention und Behandlungsplanung relevant.
Haemophilus influenzae wird bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen. Nicht-typisierbare Stämme sind zunehmend relevant bei ambulant erworbenen Erkrankungen, insbesondere bei Menschen mit chronisch obstruktiver Lungenerkrankung. Ihre Resistenz gegen einige Betalaktame kann empirische Behandlungsoptionen einschränken. Escherichia coli und andere Enterobacterales gewinnen auch bei nosokomial erworbenen Erkrankungen aufgrund von Carbapenem-Resistenz an Bedeutung. Diese Erreger unterstützen das Interesse an Cefiderocol- und Aztreonam-Avibactam-Kombinationen bei resistenten Infektionen.
Nach Altersgruppe:
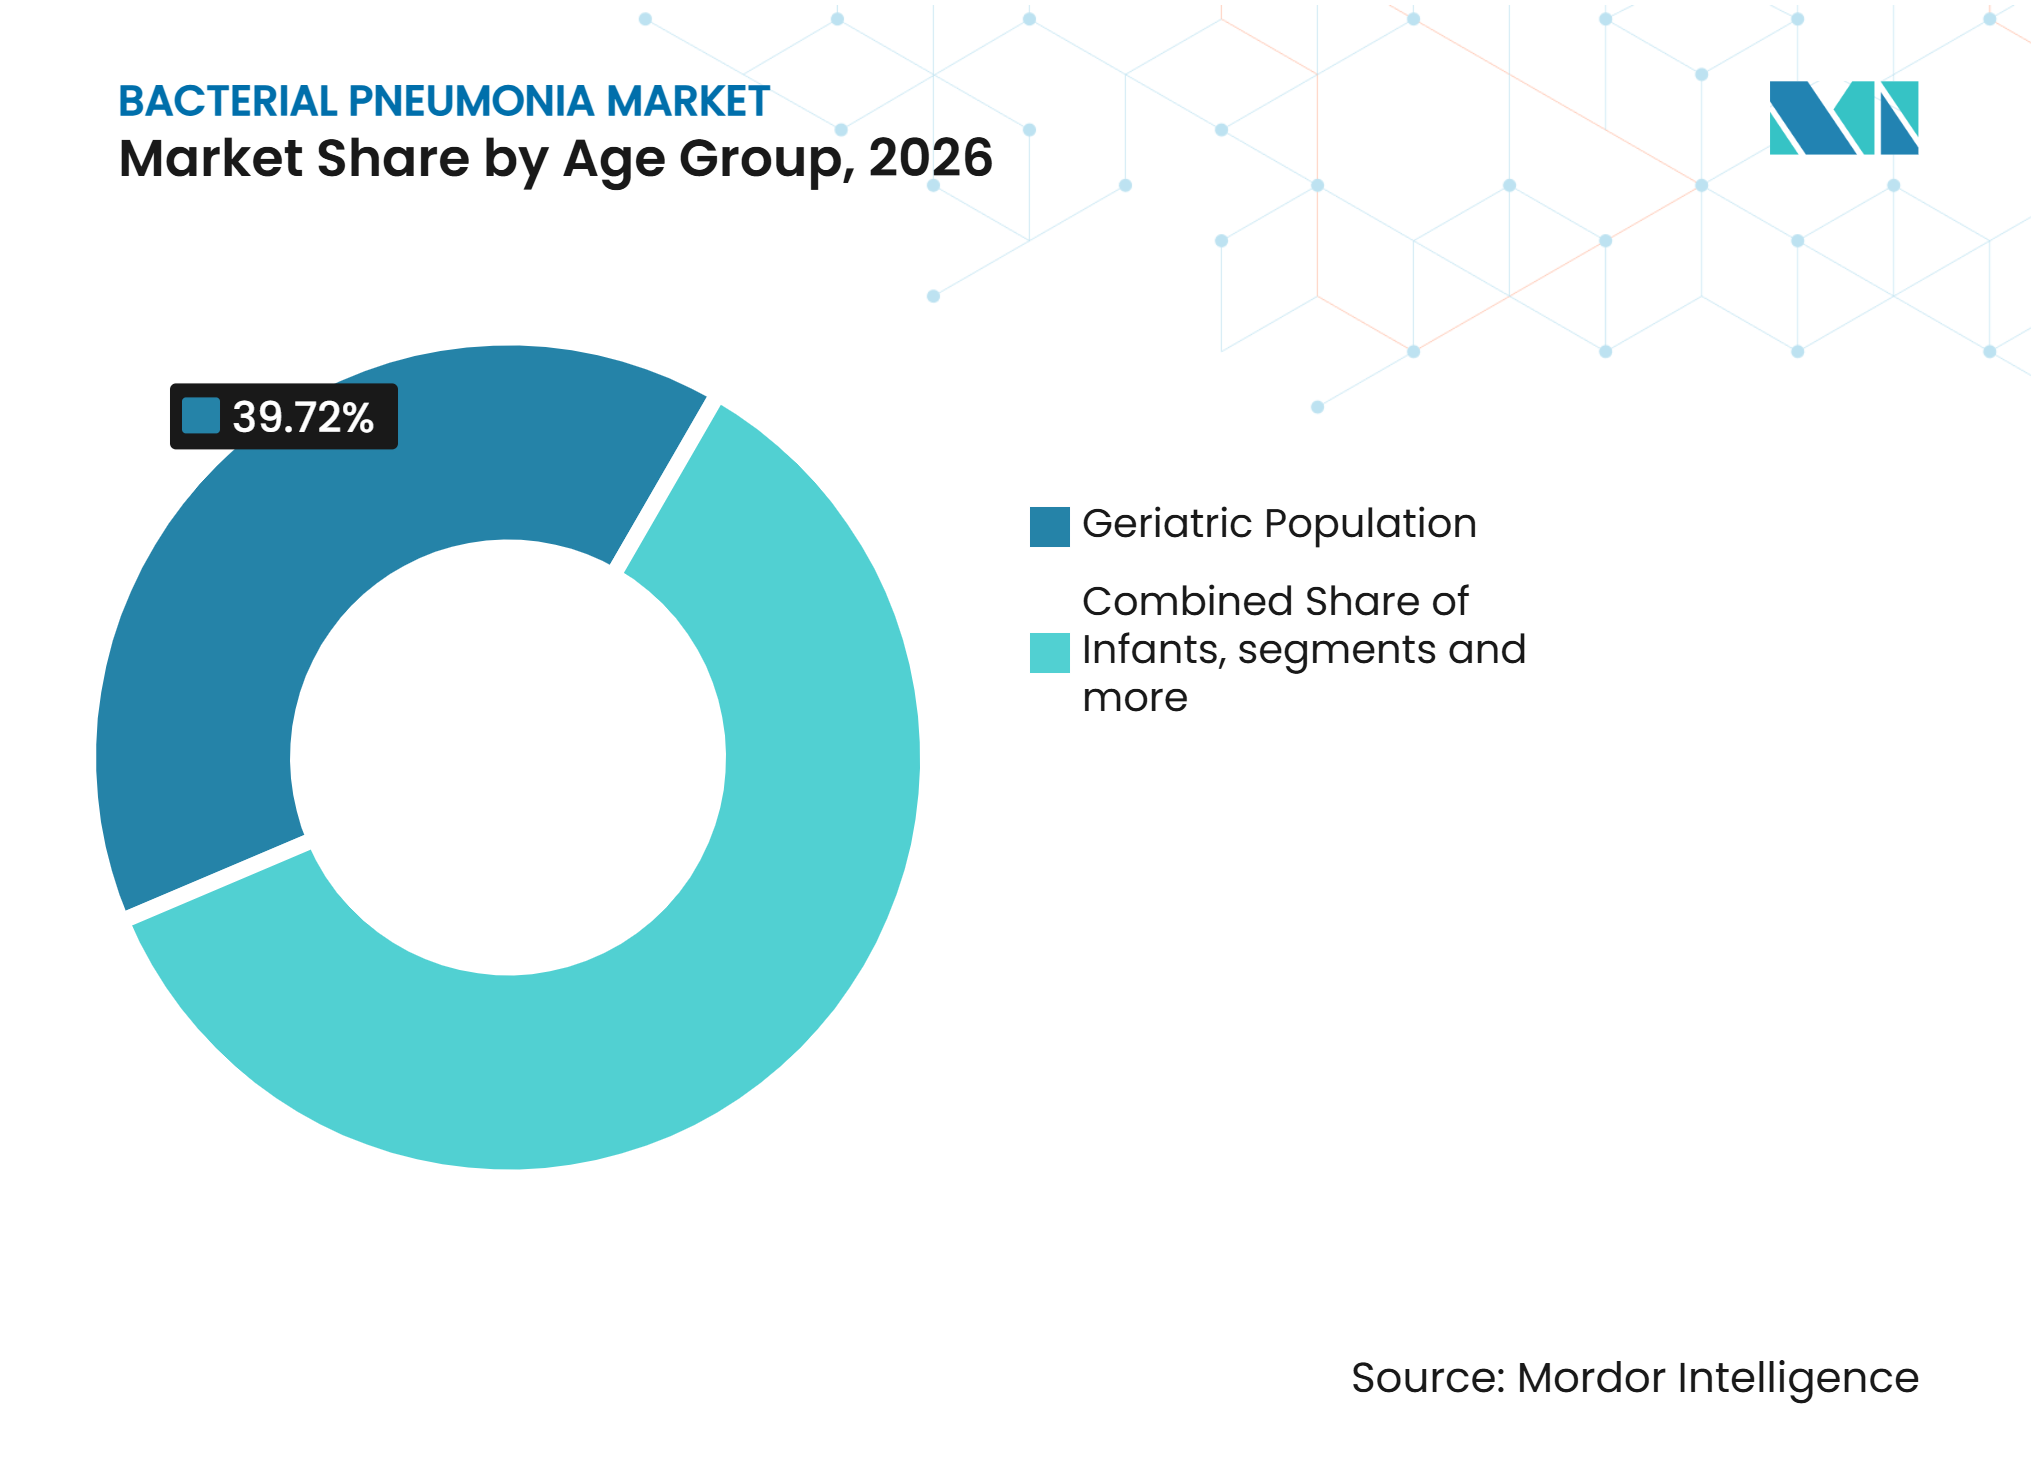
Geriatrische Patienten führen, während Säuglingsimpfung das Wachstum unterstütztDie geriatrische Bevölkerung hielt im Jahr 2026 einen Anteil von 39,72 %. Diese Position spiegelt eine höhere Pneumonieinzidenz, größere klinische Komplexität und höhere Ausgaben pro Episode im Vergleich zu jüngeren Erwachsenengruppen wider. Erwachsene ab 65 Jahren hatten 25 bis 44 jährliche Pneumoniefälle pro 1.000 Personen. Chinas Expertenkonsens von 2024 empfiehlt PCV13 oder PPSV23 für ältere Menschen. Diese Leitlinie unterstützt die Präventionsnachfrage im Markt für bakterielle Pneumonie. Altersbedingte Komorbiditäten machen eine rechtzeitige Diagnose in dieser Gruppe ebenfalls wichtiger. Versorgungsepisoden können Krankenhausbehandlung, Impfung und Nachsorge umfassen.
Für Säuglinge wird bis 2032 ein CAGR von 9,26 % prognostiziert. Pneumokokken-Impfprogramme mit höherer Valenz für Kinder werden in etablierten und aufstrebenden Umgebungen ausgeweitet. Vaxcyte berichtete im März 2025 positive Phase-2-Säuglingsdaten für VAX-24 und wählte eine mittlere Dosissformulierung für die Phase-3-Entwicklung aus. Kinder und Erwachsene außerhalb der Säuglings- und Geriatriegruppen bleiben etablierte Segmente, wobei das Wachstum eher breiteren Krankheitsmustern als größeren Pipeline-Störungen folgt. Impfstoffinnovationen für Säuglinge schaffen eine differenzierte Chance im Markt für bakterielle Pneumonie.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, während Intensivstationen die Hochakutnachfrage konzentrierenKrankenhäuser hielten im Jahr 2026 45,63 % des Endnutzersegments Krankenhaus. Sie sind der Hauptort für Diagnose, Antibiotikaabgabe und Management mittelschwerer bis schwerer Erkrankungen. Gezielte parenterale Antibiotika, Multiplex-Molekulartests und die Verabreichung von Impfstoffen mit hoher Valenz werden häufig in Krankenhaussystemen durchgeführt oder über diese koordiniert. Krankenhäuser behalten eine starke Position, da schwere Fälle spezialisiertes Personal und Infrastruktur erfordern. Neue Diagnostik- und Behandlungsprodukte werden üblicherweise in diesem Umfeld eingeführt. Krankenhausprotokolle beeinflussen auch, wie schnell spezialisierte Therapien übernommen werden.
Intensivstationen werden bis 2032 voraussichtlich mit einem CAGR von 8,68 % wachsen. Sie weisen die höchste Umsatzkonzentration pro Episode auf, da beatmungsassoziierte Erkrankungen häufig komplexe Tests, spezialisierte Antibiotika und eine erweiterte Überwachung erfordern. Diagnostiklabore gewinnen an Relevanz, da die Einführung molekularer Panels zunimmt. Langzeitpflegeeinrichtungen und ambulante Kliniken bleiben für ambulant erworbene Erkrankungen bei älteren Erwachsenen wichtig. Intensivteams müssen schnelle Behandlung mit Stewardship-Anforderungen in Einklang bringen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 47,24 % des regionalen Umsatzes. Die Vereinigten Staaten verzeichneten im Jahr 2024 41.627 Pneumonietodesfälle und jährlich 1,2 Millionen Notaufnahmebesuche. Erwachsenenimpfempfehlungen umfassen nun impfnaive Erwachsene ab 50 Jahren. Diese Richtlinie vergrößert den Präventionspool für Pneumokokkenerkrankungen. Ausgereifte Erstattungs- und Krankenhausvertriebssysteme unterstützen die Preisgestaltung für molekulare Diagnostika und neuere Antibiotika.
Europa
Europa ist durch unterschiedliche Raten beatmungsassoziierter Pneumonie, etablierte Stewardship-Programme und sich verändernde Serotypmuster gekennzeichnet. Eine Analyse deutscher Daten aus dem Jahr 2026 berichtete ein Wiederauftreten von PCV13-Serotypen, anhaltenden Serotyp 3 und einen Anstieg von Serotyp 38 in den Jahren 2023 und 2024. Diese Muster erschweren Entscheidungen zur Impfstoffzusammensetzung und Programmgestaltung. Die NICE-Leitlinien bieten einen gemeinsamen klinischen Rahmen im Vereinigten Königreich, einschließlich pädiatrischer Protokolle, die 2025 aktualisiert wurden. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bleiben die größten europäischen Nachfragezentren.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen, der schnellsten regionalen Rate im Markt für bakterielle Pneumonie. Indien verzeichnet jährlich 5 bis 11 ambulant erworbene Pneumoniefälle pro 1.000 Personen und trägt 23 % der globalen Belastung. Südkorea nahm PCV20 im Oktober 2025 in sein nationales Impfprogramm auf, während Japan die Pneumonieleitlinien für seine alternde Bevölkerung aktualisiert hat. Der Nahe Osten und Afrika sehen sich mit Kühlketten- und Erstattungsbarrieren konfrontiert, obwohl die Gesundheitsinvestitionen des Golfkooperationsrats und das private Diagnostiknetzwerk Südafrikas Einstiegspunkte schaffen. Südamerika wird durch den Abschluss von Impfprogrammen und einen verbesserten städtischen Antibiotikzugang unterstützt, insbesondere in Brasilien und Argentinien.
Wettbewerbslandschaft
Marktkonzentration
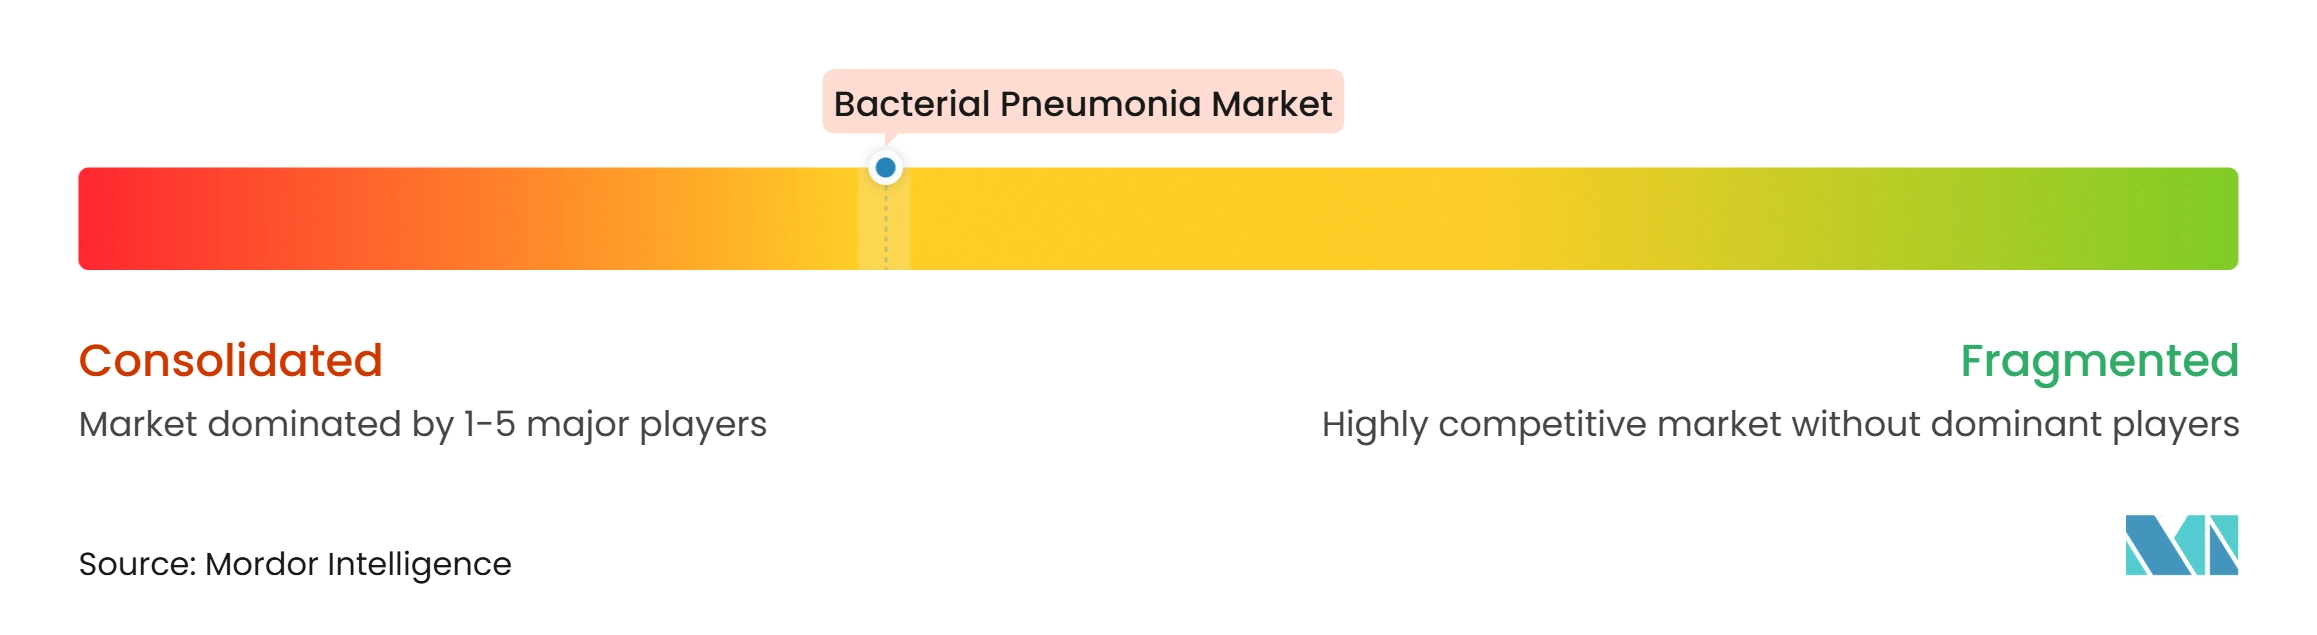
Der Markt für bakterielle Pneumonie weist ein mäßig konzentriertes Impfstoffsegment und stärker fragmentierte Therapie- und Diagnostiksegmente auf. Pfizer und Merck sind die führenden Impfstoffunternehmen durch ihre Pneumokokken-Konjugatimpfstoff-Portfolios. Pfizer startete im Mai 2026 sein Phase-3-Programm für einen 25-valenten Säuglingsimpfstoff und plant bis Ende 2026 einen 35-valenten Erwachsenenkandidaten für die klinische Entwicklung. Diese Maßnahmen zielen darauf ab, die Serotypabdeckung zu erweitern und seine Position in der Prävention zu sichern. Mercks CAPVAXIVE- und VAXNEUVANCE-Portfolios stellen ihn in direkten Wettbewerb in der Erwachsenen- und Kinderpräventionsprävention.
Vaxcyte ist ein glaubwürdiger Herausforderer in der Entwicklung von Säuglings- und Erwachsenenimpfstoffen mit höherer Valenz. Die Phase-2-Ergebnisse von VAX-24 bei Säuglingen unterstützen die weitere Entwicklung hin zu einer späteren Bewertungsphase. VAX-31 ist als Impfstoffkandidat mit breiter Abdeckung in der klinischen Entwicklung positioniert. Der Wettbewerb bei antibakteriellen Behandlungen konzentriert sich auf Produkte mit Aktivität gegen definierte resistente Erreger. Innovivas Xacduro adressiert Infektionen durch den Acinetobacter baumannii-calcoaceticus-Komplex bei nosokomial erworbener und beatmungsassoziierter bakterieller Pneumonie. Diese Schritte zeigen, wie Unternehmen regional expandieren und gleichzeitig klinische Evidenz für resistente Infektionen aufbauen.
Paratek entwickelt weiterhin die klinische Evidenzbasis für NUZYRA bei ambulant erworbener bakterieller Pneumonie. bioMérieux führt das Diagnostiksegment durch seine BIOFIRE Pneumonia Panel-Produktlinie und seine installierte Krankenhausbasis. Clarametyx Biosciences ist ein aufstrebender Teilnehmer, der sich auf die Abwehr bakterieller Biofilme bei multiresistenten Infektionen konzentriert. Regulatorische Anreize, einschließlich des Qualifizierungspfads für Infektionskrankheitsprodukte der US-amerikanischen Lebens- und Arzneimittelbehörde, begünstigen differenzierte Produkte für resistente Erreger. Dieses Umfeld belohnt Unternehmen, die klare klinische Evidenz mit fokussierter Erregerabdeckung verbinden können. Es begrenzt auch den strategischen Wert von Breitspektrum-Generika.
Marktführer der bakteriellen Pneumonie-Branche
-
Pfizer Inc.
-
Merck & Co., Inc.
-
GSK plc
-
Sanofi
-
Innoviva, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bakterielle Pneumonie Unternehmen in diesem Bericht
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica Ltd.
- Bayer
- bioMérieux
- Clarametyx Biosciences, Inc.
- Roche
- GlaxoSmithKline
- Innoviva, Inc.
- Lupin
- Melinta Therapeutics, LLC
- Merck
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Vaxcyte, Inc.
- Wockhardt Limited
Neueste Industrielle Entwicklungen in Markt für bakterielle Pneumonie
- Juni 2026: Merck erhielt die FDA-Zulassung für eine erweiterte Indikation für CAPVAXIVE (PCV21), die Kinder und Jugendliche im Alter von 2–17 Jahren mit chronischen Erkrankungen und erhöhtem Risiko für Pneumokokkenerkrankungen abdeckt. CAPVAXIVE ist nun der einzige PCV in den USA, der speziell in dieser pädiatrischen Risikogruppe untersucht wurde, wobei der Impfstoff Serotypen abdeckt, die für ca. 79 % der invasiven Pneumokokkenerkrankungsfälle in dieser Population verantwortlich sind.
- Mai 2026: Pfizer startete ein pivotales Phase-3-Programm für seinen 25-valenten Pneumokokken-Konjugatimpfstoff bei Säuglingen und vergleicht den Prüfkandidaten mit PCV20 bei bis zu 2.400 gesunden Kindern, die 4 Dosen im Alter von 2, 4, 6 und 12 bis 15 Monaten erhalten.
- April 2026: Paratek Pharmaceuticals präsentierte gepoolte Phase-3-OPTIC- und OPTIC-2-Daten für Omadacyclin auf dem ESCMID Global 2026. Die Analyse umfasste 1.438 Patienten und zeigte mikrobiologische Erfolgsraten von über 87 % bei den wichtigsten Erregern.
Berichtsumfang des globalen Marktes für bakterielle Pneumonie
Gemäß dem Berichtsumfang umfasst der Markt für bakterielle Pneumonie Therapien, Impfstoffe, Diagnostika und unterstützende Versorgungslösungen zur Behandlung bakterieller Pneumonie. Er schließt Antibiotika, fortschrittliche Diagnosewerkzeuge, Krankenhausversorgungsgeräte und Präventivimpfstoffe ein und bedient Krankenhäuser, Kliniken und häusliche Pflegeumgebungen weltweit.
Der Markt für bakterielle Pneumonie ist nach Infektionstyp, Diagnose & Behandlung, Erregertyp, Altersgruppe, Endnutzer und Geografie segmentiert. Nach Infektionstyp ist der Markt in ambulant erworbene bakterielle Pneumonie, nosokomial erworbene bakterielle Pneumonie und beatmungsassoziierte bakterielle Pneumonie segmentiert. Nach Diagnose & Behandlung ist der Markt in Diagnose und Behandlung segmentiert. Das Diagnosesegment ist weiter in Röntgen-Thorax, CT-Scan, Sputumkultur, Bluttests und Pulsoxymetrie segmentiert. Das Behandlungssegment ist weiter in Antibiotika, Sauerstofftherapie, Hospitalisierung und unterstützende Pflege segmentiert. Nach Erregertyp ist der Markt in Streptococcus pneumoniae, Haemophilus influenzae, Staphylococcus aureus, Escherichia coli und andere Erregertypen segmentiert. Nach Altersgruppe ist der Markt in Säuglinge, Kinder, Erwachsene und geriatrische Bevölkerung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Intensivstationen, Diagnostiklabore und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Ambulant erworbene bakterielle Pneumonie |
| Nosokomial erworbene bakterielle Pneumonie |
| Beatmungsassoziierte bakterielle Pneumonie |
| Diagnose | Röntgen-Thorax |
| CT-Scan | |
| Sputumkultur | |
| Bluttests | |
| Pulsoxymetrie | |
| Behandlung | Antibiotika |
| Sauerstofftherapie | |
| Unterstützende Pflege |
| Streptococcus pneumoniae |
| Haemophilus influenzae |
| Staphylococcus aureus |
| Escherichia coli |
| Andere Erregertypen |
| Säuglinge |
| Kinder |
| Erwachsene |
| Geriatrische Bevölkerung |
| Krankenhäuser |
| Intensivstationen |
| Diagnostiklabore |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Infektionstyp | Ambulant erworbene bakterielle Pneumonie | |
| Nosokomial erworbene bakterielle Pneumonie | ||
| Beatmungsassoziierte bakterielle Pneumonie | ||
| Nach Diagnose und Behandlung | Diagnose | Röntgen-Thorax |
| CT-Scan | ||
| Sputumkultur | ||
| Bluttests | ||
| Pulsoxymetrie | ||
| Behandlung | Antibiotika | |
| Sauerstofftherapie | ||
| Unterstützende Pflege | ||
| Nach Erregertyp | Streptococcus pneumoniae | |
| Haemophilus influenzae | ||
| Staphylococcus aureus | ||
| Escherichia coli | ||
| Andere Erregertypen | ||
| Nach Altersgruppe | Säuglinge | |
| Kinder | ||
| Erwachsene | ||
| Geriatrische Bevölkerung | ||
| Nach Endnutzer | Krankenhäuser | |
| Intensivstationen | ||
| Diagnostiklabore | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für bakterielle Pneumonie bis 2032 erreichen?
Der Markt wird bis 2032 voraussichtlich einen Wert von 10,61 Milliarden USD erreichen und von 7,50 Milliarden USD im Jahr 2026 auf 7,88 Milliarden USD im Jahr 2027 bei einem CAGR von 6,13 % bis 2032 wachsen.
Welcher Infektionstyp wächst am schnellsten?
Die nosokomial erworbene bakterielle Pneumonie wird bis 2032 voraussichtlich mit einem CAGR von 7,17 % wachsen, da komplexe Krankenhaus- und beatmungsassoziierte Fälle eine spezialisierte Versorgung erfordern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen, unterstützt durch Krankheitslast, Impfprogramme und eine wachsende Diagnosekapazität.
Welche Rolle spielen Impfstoffe bei der Prävention bakterieller Pneumonie?
Pneumokokkenimpfstoffe mit höherer Valenz könnten den Schutz ausweiten, während eine Überwachung erforderlich war, da Nicht-Impfstoff-Serotypen häufiger werden könnten.