
ベビーウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 67.70 十億米ドル |
| 市場規模 (2031) | 93.05 十億米ドル |
| 成長率 (2026 - 2031) | 6.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
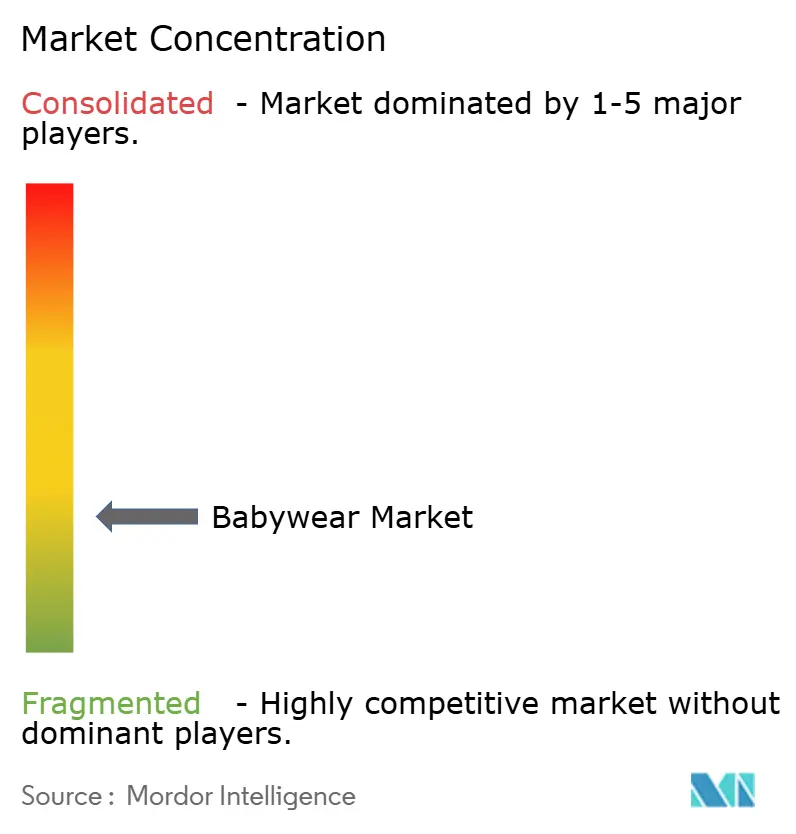
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベビーウェア市場分析
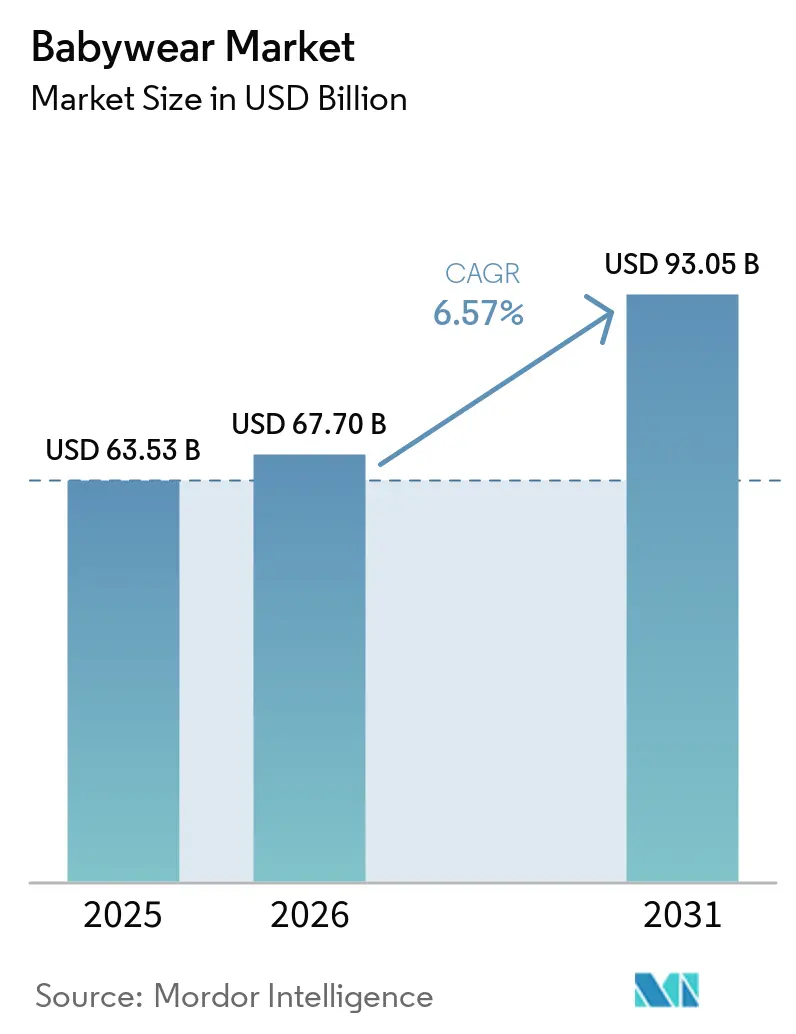
ベビーウェア市場規模、2025年の63.53 ビリオン 米ドルから2026年には67.70 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.57%で推移し、2031年までに93.05 ビリオン 米ドルに達すると予測されています。市場は、継続的な出生数による安定した需要、家計支出パターンの変化、快適性・品質・スタイルに対する親の関心の高まりによって支えられています。子どもの急速な成長も、親が乳幼児期のさまざまな段階で衣類を頻繁に買い替えることによる繰り返し購入を促進しています。製品イノベーションは、柔らかい素材、機能的なデザイン、多用途なスタイル、プレミアム素材を中心に展開されており、ギフト需要やコーディネートされたアウトフィットも購買意思決定に影響を与え続けています。オンラインショッピングとソーシャルコマースは、親がデジタルコンテンツ、レビュー、クリエイターによるレコメンデーションを通じて製品を発見する機会が増えるにつれ、重要性を増しています。市場は多様性に富んでおり、確立されたアパレル企業、ベビーウェア専門メーカー、プレミアムブランド、デジタルファーストのプレイヤーが異なる価格帯と消費者の好みをめぐって競争しています。サステナビリティ、製品安全性、サイズの一貫性、消費者期待の変化も、製品開発と購買意思決定を形成しています。
レポートの主要ポイント
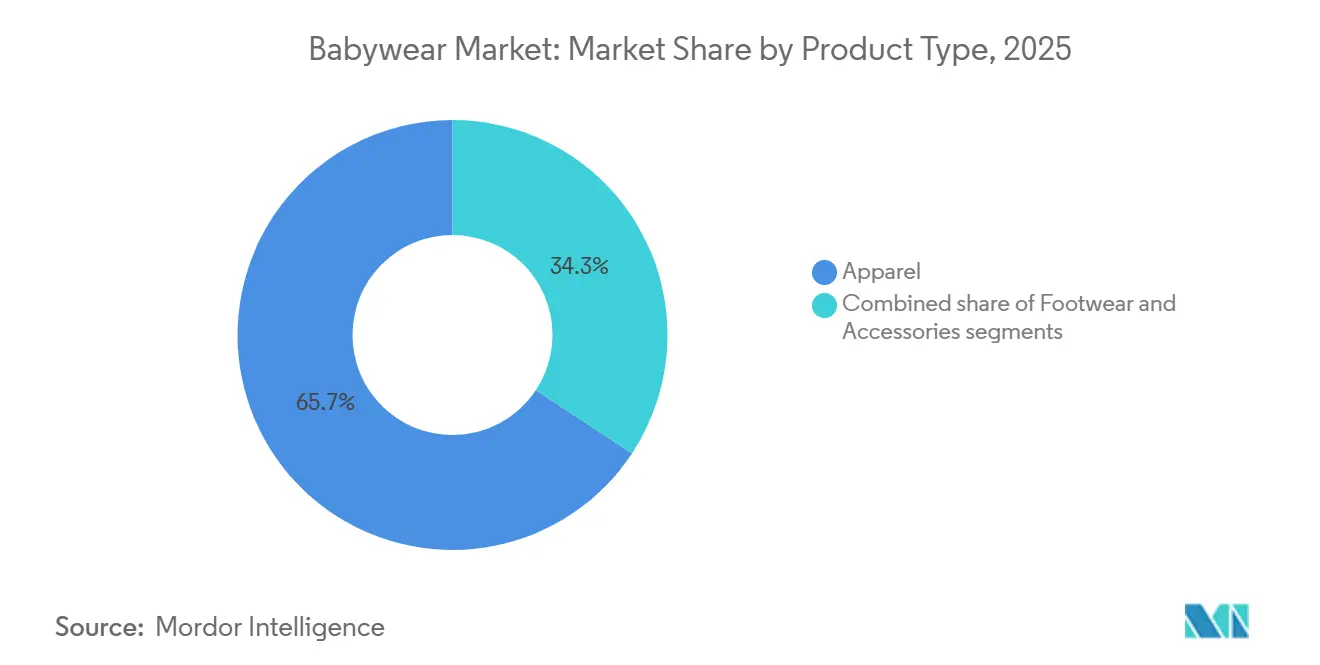
- 製品タイプ別では、アパレルが2025年のベビーウェア市場シェアの65.72%を占め、アクセサリーは2026年から2031年にかけてCAGR 7.25%で成長すると予測されています。
- 年齢層別では、幼児向け衣料が2025年のベビーウェア市場シェアの54.14%を占め、2026年から2031年にかけてCAGR 7.05%で成長すると予測されています。
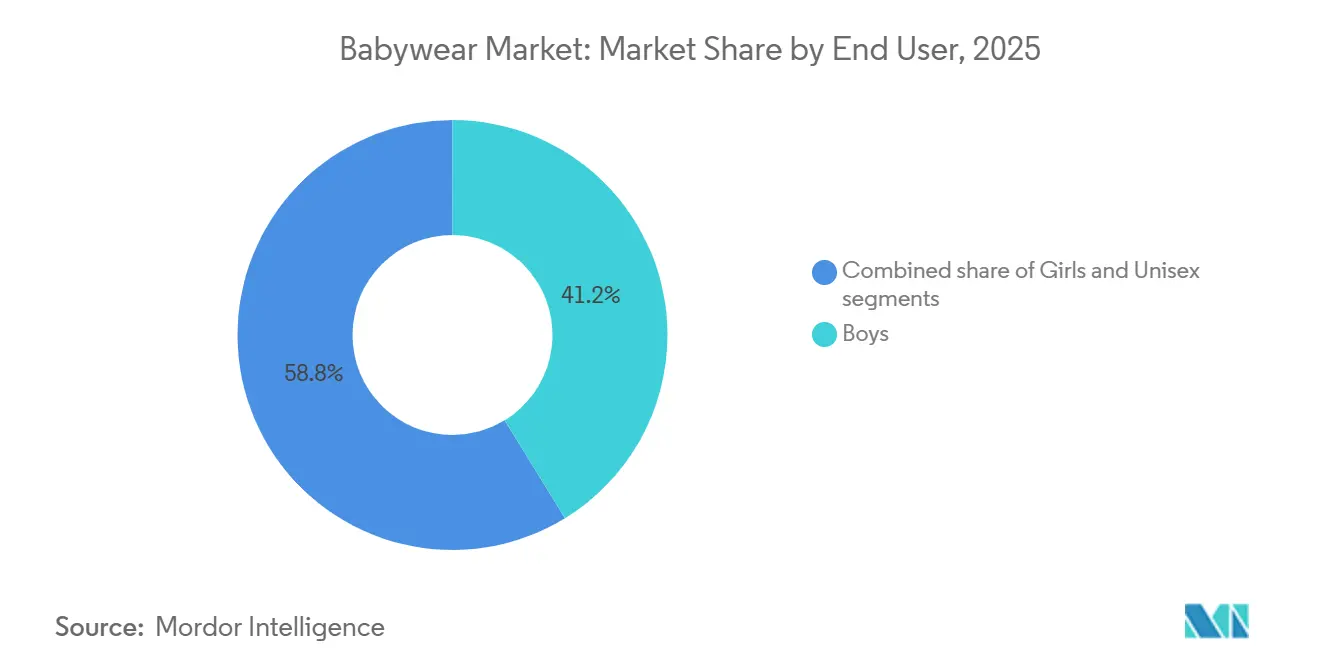
- エンドユーザー別では、男の子が2025年の売上の41.23%を占め、ユニセックス衣料は2026年から2031年にかけてCAGR 7.43%で成長すると予測されています。
- カテゴリー別では、マス製品が2025年の売上の78.26%を占め、プレミアム製品は2026年から2031年にかけてCAGR 8.13%で成長すると予測されています。
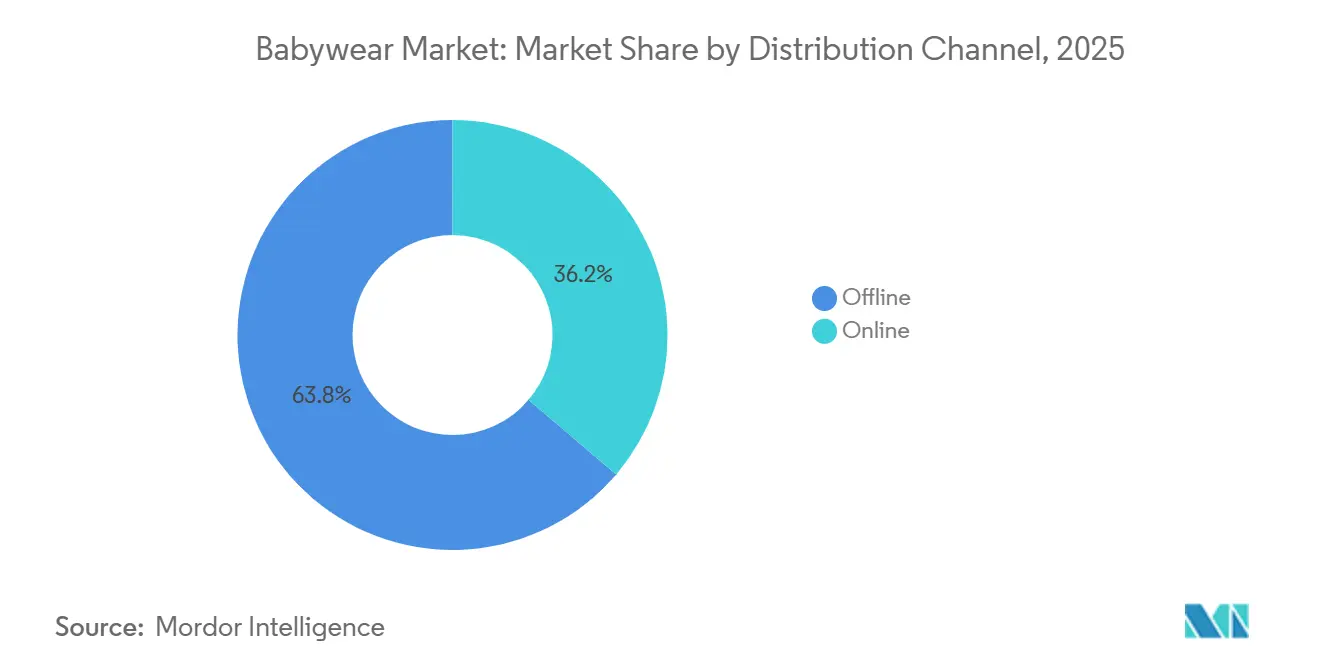
- 流通チャネル別では、オフライン販売が2025年の売上の63.77%を占め、オンライン販売は2026年から2031年にかけてCAGR 8.02%で成長すると予測されています。
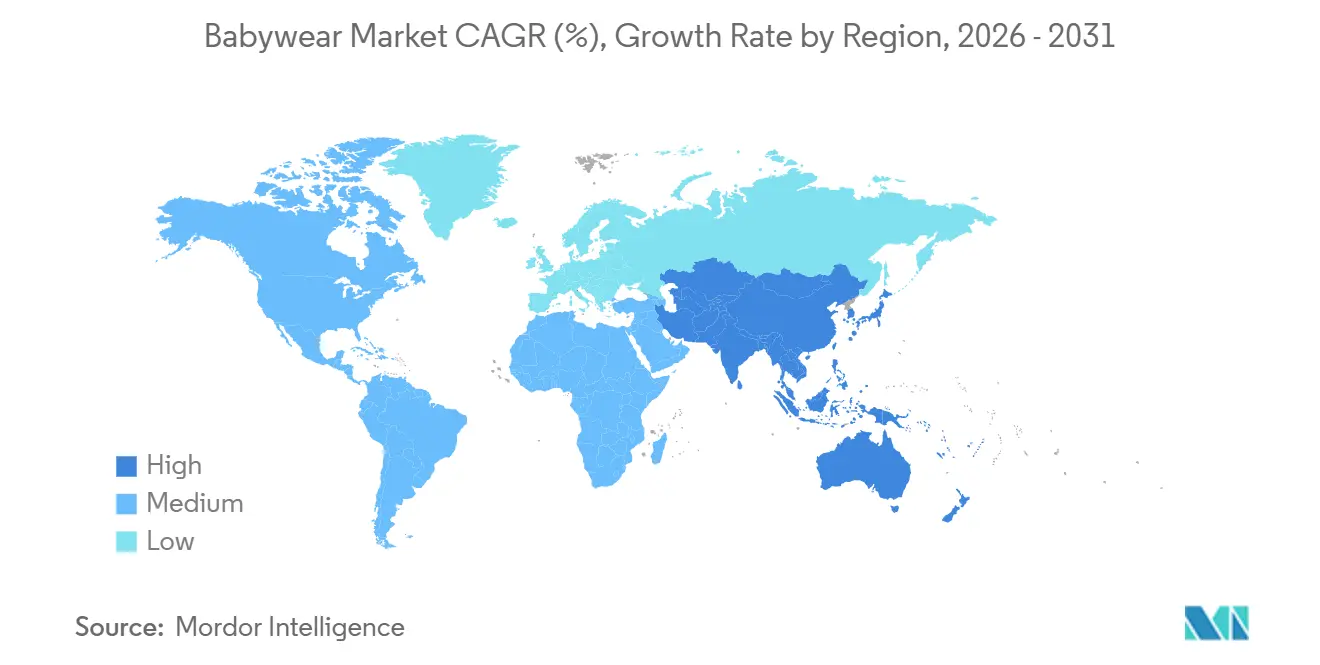
- 地別では、アジア太平洋が2025年の売上の40.83%を占め、2026年から2031年にかけてCAGR 7.63%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のベビーウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 出生率と乳児衣料の高頻度買い替え | +1.1% | 南アジア・東南アジア、サブサハラアフリカに集中するグローバル | 長期(4年以上) |
| プレミアム・デザイナー・ファッション志向のベビーウェアの人気上昇 | +1.0% | 北米、西欧、東アジア(中国、日本、韓国) | 中期(2~4年) |
| オムニチャネル小売とソーシャルコマースの拡大 | +0.9% | グローバル、アジア太平洋・北米で加速 | 中期(2~4年) |
| 認証済み・安全・ブランドベビーウェアへの需要拡大 | +0.7% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| ジェンダーニュートラルおよびファッション志向のベビーウェアへの需要拡大 | +0.5% | 北米、西欧 | 短期(2年以内) |
| ベビーシャワーや季節的な機会へのギフト購入の増加 | +0.4% | 北米、欧州、アジア太平洋の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
出率と乳児衣料の高頻度買い替え
ベビーウェア市場は、世界的に毎年一定数の出生があることで恩恵を受けており、これが毎年安定した新規消費者の基盤を提供しています。国連の「世界出生力2024」報告書によると、2024年には世界全体で約1億3,200万人の赤ちゃんが誕生しており、ベビーウェアへの持続的な年間需要を反映しています[1]出典:国連、「世界出生力2024」、un.org。同報告書はまた、2024年の世界合計特殊出生率が女性1人当たり2.25人であり、長期的な人口動態の変化にもかかわらず、毎年大規模な出生コホートが継続的に加わっていることを示しています[2]出典:国連、「世界出生力2024」、un.org。ほとんどのアパレルカテゴリーとは異なり、ベビーウェアは乳幼児が生後2年間で複数のサイズを急速に着られなくなるため、買い替え頻度がくなっています。国連は、年間出生数が現在の水準に近い状態を維持し、2040年頃には約1億3,600万人の出生数がピークに達すると予測しています[3]出典:国連、「世界出生力2024」、un.org。親はサイズの変化、天候条件、日常的な着用に対応するため、ボディスーツ、スリープウェア、ロンパース、季節ごとの衣料を繰り返し購入しており、ベビーウェアへの継続的な需要サイクルを生み出しています。
プレミアム・デザイナー・ファッション志向のベビーウェアの人気上昇
親はベビーウェアを単なる機能的な必需品以上のものとして捉えるようになっており、快適性・美観・品質を兼ね備えたプレミアム・デザイナー・ファッション志向のベビーウェアへの需要が高まっています。素材の安全性、肌への敏感さ、サステナビリティへの意識の高まりにより、消費者はオーガニックコットン、バンブーブレンド、その他の認証素材を使用した製品を選ぶようになっています。ブランドは、現代的なデザイン、耐久性の向上、ソフトタッチ仕上げ、タグレス構造、環境に配慮した生産慣行などの付加価値機能を備えたプレミアムコレクションを拡充することで対応しています。これは、可処分所得の増加、ソーシャルメディアの影響力の拡大、ミレニアル世代やZ世代の親がプレミアム乳幼児製品に支出する意欲の高まりによってさらに後押しされています。ファッション意識の高い親は、日常使いやギフトの機会に向けて、コーディネートされたアウトフィット、季節コレクション、パーソナライズされたベビーウェアを求めています。小売業者もオムニチャネルプラットフォームを通じてプレミアム商品を拡充し、デザイナーズ・高品質ベビーウェアをより幅広い消費者層に届けやすくし、市場の継続的な成長を支えています。
オムニチャネル小売とソーシャルコマースの拡大
オムニチャネル小売の急速な拡大により、ベビーウェア購入のアクセシビリティと利便性が向上し、消費者は実店舗、ブランドウェブサイト、マーケットプレイス、モバイルアプリケーションを横断てショッピングできるようになっています。小売業者は、クリック&コレクト、宅配、統合ロイヤルティプログラムなどのサービスを統合し、チャネル全体で一貫した製品の入手可能性を維持しながらショッピング体験を向上させています。ベビーウェアブランドのデジタルプレゼンスの拡大により、製品の視認性が高まり、スタイル・素材・価格の比較が容易になっています。ソーシャルコマースは重要な販売チャネルとして台頭しており、親はソーシャルメディアプラットフォーム、インフルエンサーのレコメンデーション、ライブショッピングイベントを通じてベビーウェアを発見・購入する機会が増えています。ショートフォーム動画、ユーザー生成コンテンツ、パーソナライズされた製品レコメンデーションが衝動買いを促進し、消費者エンゲージメントを強化しています。これに対応して、ブランドはデジタルマーケティング、AI活用のパーソナライゼーション、スムーズなチェックアウト体験への投資を増やし、顧客獲得と維持を改善し、ベビーウェア市場の持続的な成長を支えています。
ベビーシャワーや季節的な機会へのギフト購入の増加
ベビーシャワー、新生児のお祝い、誕生日、宗教的な儀式、季節的な機会へのギフト購入は、ベビーウェア市場全体の需要を引き続き支えています。衣料、フットウェア、よだれかけ、帽子、靴下、ブランケット、バッグ、アクセサリーなどの製品は、コーディネートされたギフトやキュレーションセットとして購入されることが増えています。ブランドや小売業者は、複数のベビーウェアカテゴリーを組み合わせたバンドル商品、パーソナライズ製品、機会別コレクションを拡充しています。実用的でありながら視覚的に魅力的なギフトへの消費者の好みが、日常的な機能を果たす製品の選択を促しています。オンラインギフティングプラットフォームとオムニチャネル小売により、さまざまな価格帯のベビーウェア製品へのアクセスが広がっています。乳幼児期を通じたギフトの機会の繰り返しの性質が、アパレル、フットウェア、アクセサリー全体にわたる継続的な購入を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳児の急速な成長による製品使用サイクルの短さ | -0.8% | グローバル | 長期(4年以上) |
| ブランドおよび地域市場間のサイズ不統一 | -0.6% | グローバル、越境Eコマースで顕著 | 中期(2~4年) |
| 中古・レンタル・お下がりベビーウェアの採用拡大 | -0.7% | 北米、西欧、東アジア | 中期(2~4年) |
| 厳格な化学物質安全性および製品コンプライアンス要件 | -0.4% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブランドおよび地域市場間のサイズ不統一
ベビーウェアブランドおよび地域市場間での標準化されたサイジングの欠如は、消費者と小売業者の双方にとって大きな課題となっています。サイズ表、フィット仕様、ラベリング慣行のばらつきにより、特に複数のブランドから購入する場合や越境Eコマースプラットフォームを通じて購入する場合、親やギフト購入者が適切な衣料・フットウェアのサイズを選択することが困難になっています。こうした不統一は消費者の信頼を低下させ、購買意思決定を複雑にしています。この課題は、消費者が購入前に衣料のフィット感寸法を実際に確認できないオンライン小売の成長によってさらに増幅されています。サイズの不統一は製品の返品・交換率の上昇につながり、小売業者の物流コストを増加させ、在庫管理上の課題を生み出しています。多くのブランドが詳細なサイズガイド、デジタルフィットツール、標準化された製品説明を導入しているものの、世界的に統一されたサイジング基準の欠如が市場成長を引き続き抑制しています。
中古・レンタル・お下がりベビーウェアの採用拡大
中古・レンタル・お下がりベビーウェアの採用拡大が、いくつかの市場において新品乳幼児衣料への需要を制限しています。親がコスト意識と環境意識を高めるにつれ、比較的短期間の使用により良好な状態を保っている中古衣料を選ぶ人が増えています。サーキュラーファッションの受容拡大が、専用リセールプラットフォーム、古着店、コミュニティベースのシェアリングネットワークを通じたベビー衣料の再販・交換・再利用をさらに促進しています。これは特にコスト意識の高い家庭で顕著であり、中古ベビーウェアの購入は機性を損なうことなく支出を削減する実用的な方法を提供しています。オンラインリセールマーケットプレイスとピアツーピアコマースの拡大により中古ベビーウェアへのアクセスが容易になる一方、レンタルサービスはプレミアムおよび特別な機会向けの乳幼児アパレルにおいて徐々に普及しつつあります。こうした代替消費モデルが拡大し続けるにつれ、新規製造ベビーウェアへの買い替え需要が減少し、マスマーケットセグメントで事業を展開するブランドへの競争圧力が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アパレルが需要を牽引し、アクセサリーがシェアを拡大
アパレルは2025年のベビーウェア市場売上の65.72%を占め、最大の製品セグメントとなっています。その主導的な地位は、乳幼児が衣料を急速に着られなくなることによる頻繁な購入・買い替えニーズによって支えられています。快適で機能的、ファッショナブルで機会に応じたベビーウェアへの関心の高まりも需要を支えています。コーディネートされたアウトフィットや多用途なデザインの採用拡大が、ベビーウェア購入のコアコンポーネントとしてのアパレルの役割をさらに強化しています。季節コレクションや日常的な必需品への需要の高まりも、乳幼児期のさまざまな段階にわたる繰り返し購入を促しています。幅広い価格帯でアパレルが入手可能であることも、消費者の間での広範な採用を支えています。
アクセサリーは最も成長の速い製品セグメントであり、2031年までCAGR 7.25%を記録しています。成長は、帽子、靴下、よだれかけ、バッグ、ブランケット、その他の機能的アクセサリーなどの補完製品への需要の高まりによって支えられています。ギフトの機会とコーディネートセットの拡大が、消費者にアパレルやフットウェアと合わせてアクセサリーを購入させる動機となっています。パーソナライゼーション、利便性、視覚的に魅力的なデザインが、日常的および機会ベースの購入全体にわたるアクセサリー需要をさらに支えています。バンドルおよびパーソナライズ形式でのアクセサリーの入手可能性の拡大も、より高額な購入と幅広い製品採用を促しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


年齢層別:ファッションへの関与が深まる中、幼児が市場を支配
幼児(1~3歳)セグメントは2025年の市場売上の54.14%を占め、2031年までCAGR 7.05%で最も成長の速いセグメントでもあります。その支配的な地位は、子どもの成長に伴う頻繁なワードローブ更新と、快適で機能的かつファッショナブルなベビーウェアへの需要の高まりによって支えられています。幼児がより活発になり、さまざまな活動や機会に適した製品を必要とするにつれ、親はより幅広いアパレル、フットウェア、アクセサリーを購入する傾向があります。繰り返しの買い替えニーズと拡大する製品要件の組み合わせが、このセグメントの継続的な需要を支えています。
新生児(0~3ヶ月)および乳児(3~12ヶ月)セグメントは、乳幼児期の初期段階における必需品の衣料、フットウェア、アクセサリーの購入を主な原動力として、ベビーウェア市場の重要な部分を占め続けています。新生児需要は初期のワードローブ購入とギフトの機会によって牽引され、乳児セグメントは子どもの成長に伴う頻繁なサイズ変更と買い替えニーズから恩恵を受けています。両セグメントはまた、ボディスーツ、スリープウェア、靴下、よだれかけ、その他の日常的な必需品への需要を支えています。快適で適応性が高く、手入れが簡単な製品を提供するブランドは、これらの乳幼児期の初期段階にわたってエンゲージメントを維持するうえで有利な立場にあります。
エンドユーザー別:ユニセックスが従来の男女二項対立を打ち破る
男の子セグメントは2025年のベビーウェア市場で最大のシェアである41.23%を占め、日常的なアパレル、フットウェア、アクセサリーへの安定した需要によって牽引されています。カジュアルおよびスポーツウェアにインスパイアされたスタイ、キャラクターをテーマにしたデザイン、活発な子どもに適した実用的な製品も需要を支えています。親は頻繁な使用と買い替えに耐えられる多用途で耐久性の高いベビーウェアをますます求めています。これらの要因が、市場全体の需要へのセグメントの継続的な貢献を支えています。さまざまな活動、季節、機会向けに設計された幅広い製品の入手可能性も需要を支えており、子どもの成長に伴う繰り返し購入を促しています。マスマーケットおよびプレミアム価格帯にわたる男の子向けベビーウェアの入手可能性が、セグメントの浸透をさらに強化しています。
ユニセックスセグメントは最も成長の速いエンドユーザーセグメントであり、2031年までCAGR 7.43%を記録しています。成長は、ジェンダーニュートラルなデザイン、多用途な製品、兄弟間で再利用できるスタイルへの親の好みの高まりによって牽引されています。ブランドはアパレル、フットウェア、アクセサリー全体にわたるユニセックス商品を拡充しており、ニュートラルカラー、適応性のあるシルエット、機能的なデザインをより重視ています。ジェンダーインクルーシブな製品ラインの幅広い採用が、このセグメントのより速い成長を支えています。ユニセックスコレクションはまた、従来のジェンダー特有の好みに縛られることなく製品を選択できるため、ギフトや家庭での購入においてより大きな柔軟性を提供しています。これにより、ブランドは異なる年齢層と製品カテゴリーにわたってユニセックスの品揃えを拡大するよう促されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:マスが価値を提供し、プレミアムが売上成長を牽引
マスカテゴリーは2025年のベビーウェア市場売上の78.26%を占め、最大のカテゴリーとなっていす。その優位性は、ベビーウェア購入の必需品としての性質と、手頃な価格のアパレル、フットウェア、アクセサリーへの強い需要によって支えられています。消費者は急速に成長する子ども向けの製品を購入する際、快適性、実用性、耐久性、コストパフォーマンスを優先することが多いです。ギフトの機会もマスマーケット需要を支えており、手頃な価格帯により消費者は複数の製品やコーディネートセットを購入できます。スーパーマーケット、専門小売店、オンラインプラットフォームを通じたマスマーケットベビーウェアの幅広い入手可能性が、消費者グループ全体でのアクセシビリティをさらに向上させています。頻繁な買い替えニーズも、子どもが異なる成長段階を経るにつれた手頃な製品の継続的な購入を促しています。
プレミアムカテゴリーは最も成長の速いカテゴリーであり、2031年までCAGR 8.13%を記録しています。成長は、プレミアム素材、独自のデザイン、高度な機能性を備えたより高品質な製品への投資に対する親の意欲の高まりによって支えられています。ソーシャルメディアへの露出と憧れのベビーウェアへの関心の高まりも、プレミアムアパレル、フットウェア、アクセサリーの購入を促しています。プレミアム製品はまた、消費者が品質の高さ、ブランドの魅力、プレゼンテーションをより重視するギフトの機会からも恩恵を受けています。サステナブル素材、パーソナライズ製品、独自のブランド商品への関心の高まりが、プレミアム購入をさらに支えています。複数のベビーウェアカテゴリーにわたるプレミアムコレクションの拡大も、消費者が個別アイテムではなくコーディネートされた製品を購入するよう促しています。
流通チャネル別:オフラインが基盤を維持し、オンラインが加速
オフラインチャネルは2025年のベビーウェア市場売上の63.77%を占め、最大の流通チャネルとなっています。この地位は、購入前にベビーウェアの品質、フィット感、快適性、安全性を実際に確認したいという消費者の好みによって支えられています。専門店、百貨店、スーパーマーケット、その他の実店舗小売業者は、幅広いアパレル、フットウェア、アクセサリーへのアクセスを供しています。店頭でのショッピングは、消費者が製品とパッケージを直接評価することを好むギフトの機会においても引き続き重要です。
オンラインチャネルは最も成長の速い流通チャネルであり、2031年までCAGR 8.02%を記録しています。成長は、利便性、より幅広い製品品揃え、容易な価格比較、製品発見のためのソーシャルコマースの利用増加によって牽引されています。オンラインプラットフォームはまた、専門ベビーウェアブランドやコーディネートされたアパレル、フットウェア、アクセサリーコレクションへのより大きなアクセスを提供しています。デジタル決済、宅配、パーソナライズされたレコメンデーション、オンラインギフティングの拡大が、親やギフト購入者の購入をデジタルチャネルへとシフトさせることをさらに促しています。
域分析
アジア太平洋は2025年の世界ベビーウェア市場の40.83%を占め、2026年から2031年にかけて最も速いCAGR 7.63%を記録すると予測されています。同地域の地位は、大規模な乳幼児人口、拡大する中間層の消費者基盤、ベビーケア製品への支出増加によって支えられています。中国とインドが主要市場であり続ける一方、小売インフラの改善、可処分所得の増加、Eコマースの拡大が地域内のいくつかの新興経済国での需要を引き続き支えています。ブランド品、ファッショナブル、プレミアムなベビーウェアへの関心の高まりも、消費者が基本的な製品を超えた支出を拡大するよう促しています。
北米と欧州は、高い消費者意識、ブランドおよびプレミアムベビーウェアへの強い需要、確立された小売ネットワークを特徴とする成熟市場を代表しています。これらの地域の消費者は、ベビーウェアを購入する際に製品の品質、快適性、認証素材、サステナブルな製造慣行をますます優先しています。製品イノベーション、プレミアム化、オムニチャネル小売の拡大が、両地域にわたる安定した市場成長を支ています。便利なオンライン購入とパーソナライズされたベビーウェアへの需要の高まりが、これらの確立された市場全体での製品採用をさらに支えています。
南米と中東・アフリカは、ベビーウェアメーカーにとって長期的な成長機会が拡大している新興市場です。都市化の進展、組織化された小売の拡大、インターネット普及率の向上、乳幼児製品への消費者支出の増加が、これらの地域での市場発展に貢献しています。国内メーカーと並んだ国際ブランドの入手可能性の拡大が、製品アクセシビリティを広げ、ベビーウェア市場の段階的な拡大を支えています。デジタルコマースの採用拡大も、消費者が従来の地域小売チャネルを超えた幅広いアパレル、フットウェア、アクセサリーにアクセスできるようにしています。

競合環境
世界のベビーウェア市場は断片化しており、多国籍企業、子ども服専門メーカー、地域ブランドが異なる価格セグメントと流通チャネルをめぐって競争しています。競争は製品品質、ブランド認知度、価格設定、素材イノベーション、小売プレゼンスによって牽引されています。市場の主要企業にはCarter's, Inc.、H&M Hennes & Mauritz AB、Industria de Diseño Textil, S.A.、Gap Inc.、Gerber Childrenswear LLCが含まれ、これらはすべて主要市場にわたって広範な製品ポートフォリオと確立された流通ネットワークを維持しています。
主要プレイヤーは、新製品の発売、ベビーウェアコレクションの拡大、サステナビリティへの取り組み、デジタル小売への投資を通じて市場ポジションを強化し続けています。企業はオーガニックおよび肌に優しい素材を使用したコレクションをますます導入しながら、消費者のアクセシビリティを向上させるためにオムニチャネル機能を拡充しています。また、プレミアム・ファッショナブル・機能的なベビーウェアへの消費者好みの変化に対応するため、Eコマースプラットフォームを強化し、製品品揃えを拡大しています。
確立された企業と並んで、新興ブランドはダイレクトトゥコンシューマーのビジネスモデル、手頃な価格設定、デジタルファーストの小売戦略に注力することで市場プレゼンスを高めています。これらの企業の多くは、ソーシャルコマース、オンラインマーケットプレイス、インフルエンサーマーケティングを活用して若い親や介護者にリーチしています。ニッチな製品提供、パーソナライズされたデザイン、柔軟なオンライン流通への注力が競争を激化させ、世界のベビーウェア市場の継続的な進化に貢献しています。
ベビーウェア業界のリーダー企業
Carter's, Inc.
H&M Hennes & Mauritz AB
Industria de Diseño Textil, S.A.
Gap Inc.
Gerber Childrenswear LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:H&MはLaura Ashleyと提携し、赤ちゃんと子ども向けのアパレルとアクセサリーを特集した2026年春夏キッズウェアコレクションを発売し、コラボレーションによる子ども向けファッションポートフォリオを拡充しました。
- 2026年5月:Janie and JackはLilly Pulitzerと提携し、赤ちゃん、男の子、女の子向けの25スタイルを特集した限定版子ども向けアパレルコレクションを発売しました。このコラボレーションはLilly Pulitzerのアーカイブプリントを大人向けのマッチングスタイルを含むコーディネートされたファミリーアウトフィットに取り入れています。これによりJanie and Jackのプレミアムベビーウェアポートフォリオが拡充され、ファミリーコーディネートファッションコレクションへの成長トレンドが反映されています。
- 2026年4月:Hanna AnderssonはLisa Says Gahと提携し、乳幼児、子ども、大人向けのコーディネートスタイルを備えたベビーウェア、スリープウェア、スイムウェア、日常アパレルを特集した限定版ファミリーアパレルコレクションを発売し、プレミアム子ども向けアパレルポートフォリオを拡充しました。
- 2026年3月:Janie and JackはLauren Luyendyk、Caitlin Covington、Brittney FusilierとのコラボレーションによりTH!NK P!NKカプセルコレクションを発売しました。18ピースのコレクションには、ロンパース、ドレス、トップス、スイムウェア、コーディネートアクセサリーなどの新生児・子ども向けアパレルが含まれており、限定版のファミリー志向レクションを通じてブランドのプレミアム子ども服の品揃えを拡充しています。


世界のベビーウェア市場レポートの調査範囲
ベビーウェア市場は、新生児、乳児、幼児向けに設計されたアパレル、フットウェア、アクセサリーで構成されており、日常使い、特別な機会、乳幼児期のニーズを対象とした製品を網羅しています。市場は主要な製品、人口統計、テゴリー、流通、地理的セグメントにわたって評価されています。市場は製品タイプ別にアパレル、フットウェア、アクセサリーに、年齢層別に新生児、乳児、幼児に、エンドユーザー別に男の子、女の子、ユニセックスに、カテゴリー別にマスとプレミアムに、流通チャネル別にオンラインとオフラインに、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
| アパレル |
| フットウェア |
| アクセサリー |
| 新生児(0~3ヶ月) |
| 乳児(3~12ヶ月) |
| 幼児(1~3歳) |
| 男の子 |
| 女の子 |
| ユニセックス |
| マス |
| プレミアム |
| オンライン |
| オフライン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | アパレル | |
| フットウェア | ||
| アクセサリー | ||
| 年齢層別 | 新生児(0~3ヶ月) | |
| 乳児(3~12ヶ月) | ||
| 幼児(1~3歳) | ||
| エンドユーザー別 | 男の子 | |
| 女の子 | ||
| ユニセックス | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| 流通チャネル別 | オンライン | |
| オフライン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ベビーウェアで最も大きなシェアを持つ製品タイプは何ですか?
アパレルは2025年の売上の65.72%を占めてトップとなっており、頻繁な買い替えニーズと乳幼児のワードローブ全体での幅広い使用によって支えられています。
ベビーウェアで最も成長の速い販売チャネルはどれですか?
オンライン販売は2026年から2031年にかけてCAGR 8.02%で成長すると予測されており、利便性、製品発見、繰り返し注文によって支えられています。
ベビーウェアの販売と成長をリードしている地域はどこですか?
アジア太平洋が2025年の売上の40.83%を占め、2026年から2031年にかけてCAGR 7.63%で成長すると予測されています。
なぜプレミアムベビー服への需要が高まっているのですか?
親は差別化されたデザイン、認証素材、ギフトに適した製品を求めています。プレミアム製品は2026年から2031年にかけてCAGR 8.13%で成長すると予測されています。
最終更新日:



