
Babywear-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 67.70 Milliarden US-Dollar |
| Marktgröße (2031) | 93.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
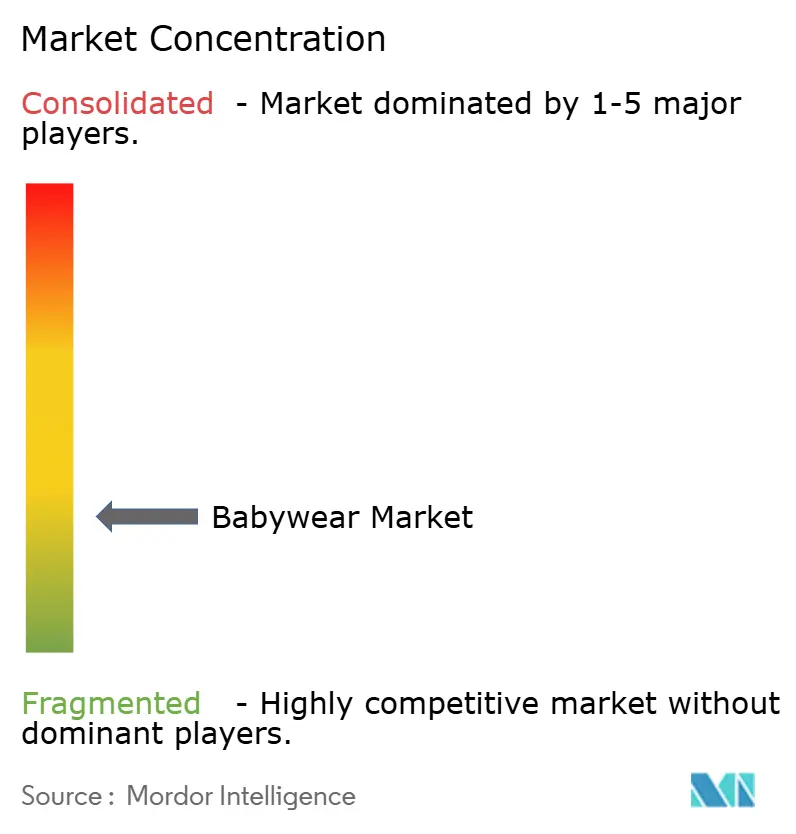
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Babywear-Marktanalyse von Mordor Intelligence
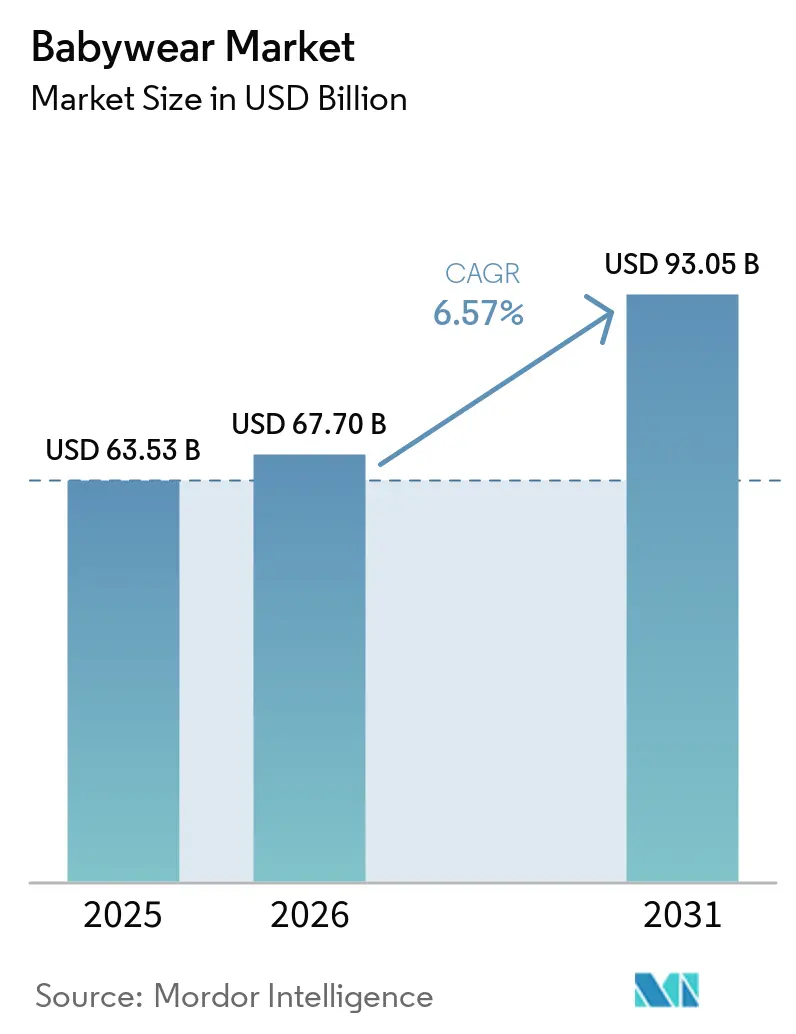
Die Größe des Babywear-Marktes wird voraussichtlich von 63,53 Milliarden USD im Jahr 2025 auf 67,70 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,57 % über den Zeitraum 2026–2031 einen Wert von 93,05 Milliarden USD erreichen. Der Markt wird durch eine stabile Nachfrage aufgrund anhaltender Geburtenraten, veränderte Haushaltsausgabenmuster und ein wachsendes elterliches Augenmerk auf Komfort, Qualität und Stil gestützt. Das schnelle Wachstum von Kindern treibt auch wiederkehrende Käufe an, da Eltern häufig Kleidungsstücke ersetzen und Garderoben in verschiedenen Phasen der frühen Kindheit aktualisieren. Produktinnovationen konzentrieren sich zunehmend auf weiche Stoffe, funktionale Designs, vielseitige Stile und hochwertige Materialien, während Geschenkanlässe und aufeinander abgestimmte Outfits weiterhin Kaufentscheidungen beeinflussen. Online-Shopping und Social Commerce gewinnen an Bedeutung, da Eltern Produkte zunehmend über digitale Inhalte, Bewertungen und Creator-Empfehlungen entdecken. Der Markt bleibt vielfältig, wobei etablierte Bekleidungsunternehmen, Babywear-Spezialisten, Premiummarken und digital ausgerichtete Anbieter in verschiedenen Preissegmenten und Verbraucherpräferenzen konkurrieren. Nachhaltigkeit, Produktsicherheit, Größenkonsistenz und sich wandelnde Verbrauchererwartungen prägen ebenfalls die Produktentwicklung und Kaufentscheidungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Bekleidung im Jahr 2025 einen Babywear-Marktanteil von 65,72 %, während Accessoires im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,25 % wachsen werden.
- Nach Altersgruppe hielt Kleinkindkleidung im Jahr 2025 einen Babywear-Marktanteil von 54,14 % und soll im Zeitraum 2026–2031 mit einer CAGR von 7,05 % wachsen.
- Nach Endnutzer hielten Jungen im Jahr 2025 einen Umsatzanteil von 41,23 %, während Unisex-Kleidung im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,43 % wachsen wird.
- Nach Kategorie hielten Massenmarktprodukte im Jahr 2025 einen Umsatzanteil von 78,26 %, während Premiumprodukte im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
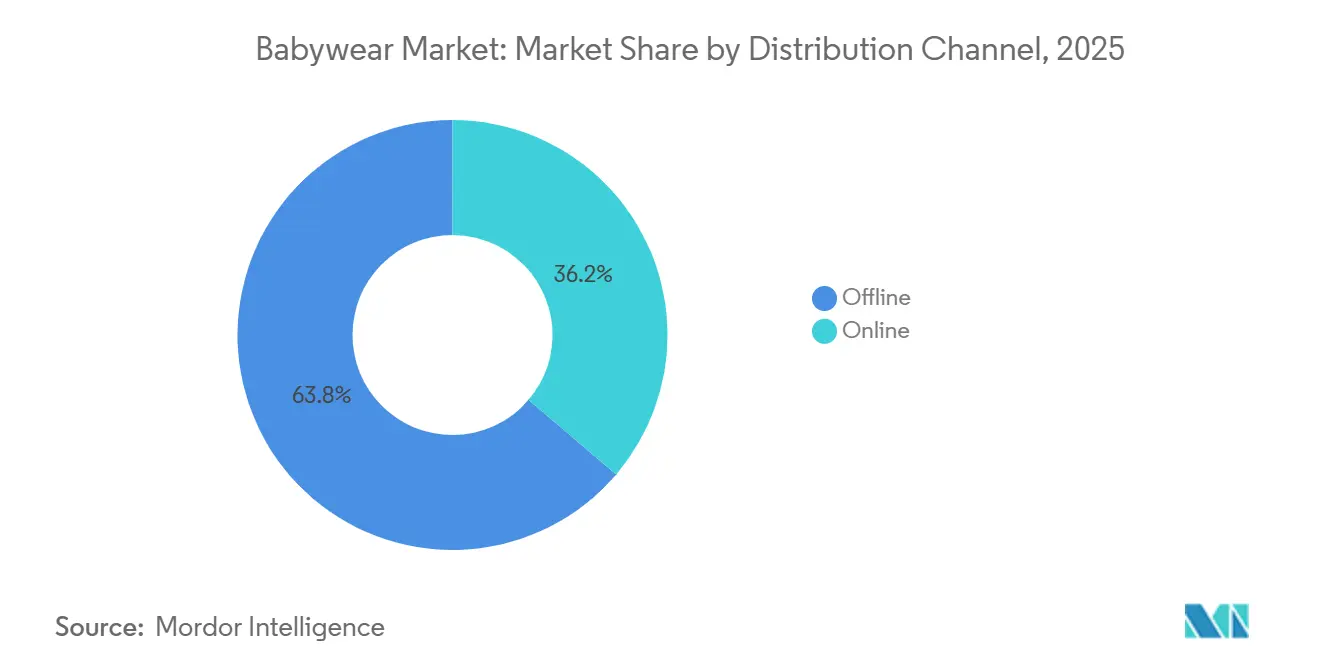
- Nach Vertriebskanal hielt der Offline-Verkauf im Jahr 2025 einen Umsatzanteil von 63,77 %, während der Online-Verkauf im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,02 % wachsen wird.
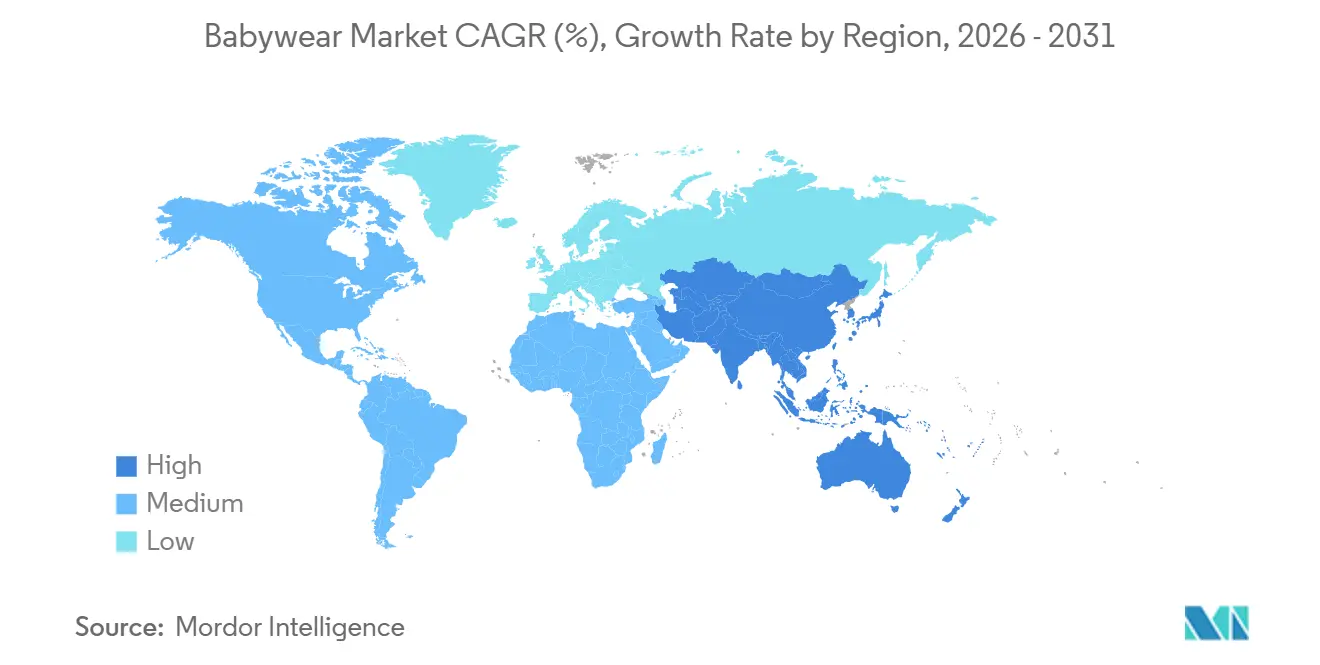
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 40,83 % und soll im Zeitraum 2026–2031 mit einer CAGR von 7,63 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Babywear-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geburtenraten und häufiger Austausch von Säuglingskleidung | +1.1% | Global, konzentriert in Süd- und Südostasien, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von Premium-, Designer- und modebewusster Babywear | +1.0% | Nordamerika, Westeuropa, Ostasien (China, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Expansion des Omnichannel-Einzelhandels und Social Commerce | +0.9% | Global, beschleunigt in Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für zertifizierte, sichere und markenbewusste Babywear | +0.7% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach geschlechtsneutraler und modebewusster Babywear | +0.5% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Geschenkkäufe für Babypartys und saisonale Anlässe | +0.4% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geburtenraten und häufiger Austausch von Säuglingskleidung
Der Babywear-Markt profitiert von der konstant hohen Anzahl an Geburten weltweit, die jedes Jahr eine stabile Basis neuer Verbraucher schafft. Laut dem Bericht „World Fertility 2024” der Vereinten Nationen wurden im Jahr 2024 weltweit rund 132 Millionen Babys geboren, was eine anhaltende jährliche Nachfrage nach Babywear widerspiegelt[1]Quelle: Vereinte Nationen, „World Fertility 2024”, un.org. Der Bericht stellt außerdem fest, dass die globale Gesamtfruchtbarkeitsrate im Jahr 2024 bei 2,25 Geburten pro Frau lag, was auf eine anhaltende Zunahme großer jährlicher Geburtskohorten trotz langfristiger demografischer Verschiebungen hindeutet[2]Quelle: Vereinte Nationen, „World Fertility 2024”, un.org. Im Gegensatz zu den meisten Bekleidungskategorien weist Babywear eine hohe Ersatzhäufigkeit auf, da Säuglinge in den ersten zwei Lebensjahren schnell mehrere Kleidungsgrößen durchwachsen. Die Vereinten Nationen prognostizieren, dass die jährlichen Geburten nahe dem aktuellen Niveau bleiben werden, mit einem Höchststand von rund 136 Millionen Geburten, der um das Jahr 2040 erwartet wird[3]Quelle: Vereinte Nationen, „World Fertility 2024”, un.org. Eltern tätigen wiederholt Käufe von Bodys, Schlafanzügen, Stramplern und saisonaler Kleidung, um wechselnden Größen, Wetterbedingungen und dem täglichen Bedarf gerecht zu werden, was einen wiederkehrenden Nachfragezyklus für Babywear schafft.
Wachsende Beliebtheit von Premium-, Designer- und modebewusster Babywear
Eltern betrachten Babywear zunehmend als mehr als eine funktionale Notwendigkeit, was die Nachfrage nach Premium-, Designer- und modebewusster Babywear antreibt, die Komfort, Ästhetik und Qualität vereint. Das wachsende Bewusstsein für Stoffsicherheit, Hautempfindlichkeit und Nachhaltigkeit hat Verbraucher dazu veranlasst, Produkte aus Bio-Baumwolle, Bambusmischungen und anderen zertifizierten Materialien zu wählen. Marken reagieren darauf, indem sie Premiumkollektionen mit zeitgemäßen Designs, verbesserter Langlebigkeit und Mehrwertmerkmalen wie weichen Oberflächen, etikettfreier Konstruktion und umweltfreundlichen Produktionspraktiken erweitern. Dies wird zusätzlich durch steigende verfügbare Einkommen, wachsenden Einfluss sozialer Medien und eine größere Bereitschaft von Millennials und Gen-Z-Eltern unterstützt, in hochwertige Säuglingsprodukte zu investieren. Modebewusste Eltern suchen nach aufeinander abgestimmten Outfits, saisonalen Kollektionen und personalisierter Babywear für den täglichen Gebrauch sowie für Geschenkanlässe. Einzelhändler erweitern auch ihr Premiumangebot über Omnichannel-Plattformen, wodurch Designer- und hochwertige Babywear für eine breitere Verbraucherbasis zugänglicher wird und das anhaltende Marktwachstum unterstützt wird.
Expansion des Omnichannel-Einzelhandels und Social Commerce
Die rasche Expansion des Omnichannel-Einzelhandels verbessert die Zugänglichkeit und den Komfort beim Kauf von Babywear und ermöglicht es Verbrauchern, in stationären Geschäften, auf Markenwebsites, Marktplätzen und über mobile Anwendungen einzukaufen. Einzelhändler integrieren Dienste wie Click-and-Collect, Heimlieferung und einheitliche Treueprogramme, um das Einkaufserlebnis zu verbessern und gleichzeitig eine konsistente Produktverfügbarkeit über alle Kanäle hinweg zu gewährleisten. Die wachsende digitale Präsenz von Babywear-Marken hat auch die Produktsichtbarkeit erhöht und den Vergleich von Stilen, Materialien und Preisen vereinfacht. Social Commerce hat sich als wichtiger Vertriebskanal etabliert, wobei Eltern Babywear zunehmend über Social-Media-Plattformen, Influencer-Empfehlungen und Live-Shopping-Events entdecken und kaufen. Kurzvideos, nutzergenerierte Inhalte und personalisierte Produktempfehlungen treiben Impulskäufe an und stärken das Verbraucherengagement. Als Reaktion darauf investieren Marken in digitales Marketing, KI-gestützte Personalisierung und optimierte Checkout-Erlebnisse, um die Kundengewinnung und -bindung zu verbessern und ein nachhaltiges Wachstum im Babywear-Markt zu unterstützen.
Steigende Geschenkkäufe für Babypartys und saisonale Anlässe
Geschenkkäufe für Babypartys, Neugeborenenfeierlichkeiten, Geburtstage, religiöse Zeremonien und saisonale Anlässe stützen weiterhin die Nachfrage im gesamten Babywear-Markt. Produkte wie Kleidung, Schuhe, Lätzchen, Mützen, Socken, Decken, Taschen und Accessoires werden zunehmend als aufeinander abgestimmte Geschenke oder kuratierte Sets gekauft. Marken und Einzelhändler erweitern gebündelte Angebote, personalisierte Produkte und anlassspezifische Kollektionen, die mehrere Babywear-Kategorien kombinieren. Die Verbraucherpräferenz für praktische, aber optisch ansprechende Geschenke fördert die Auswahl von Produkten, die alltägliche Funktionen erfüllen. Online-Geschenkplattformen und Omnichannel-Einzelhandel haben den Zugang zu Babywear-Produkten in verschiedenen Preissegmenten erweitert. Die wiederkehrende Natur von Geschenkanlässen während der frühen Kindheit unterstützt anhaltende Käufe in den Bereichen Bekleidung, Schuhe und Accessoires.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurzer Produktnutzungszyklus aufgrund des schnellen Säuglingswachstums | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Größeninkonsistenzen zwischen Marken und regionalen Märkten | -0.6% | Global, ausgeprägt im grenzüberschreitenden E-Commerce | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von Second-Hand-, Miet- und Weitergabe-Babywear | -0.7% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2–4 Jahre) |
| Strenge chemische Sicherheits- und Produktkonformitätsanforderungen | -0.4% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Größeninkonsistenzen zwischen Marken und regionalen Märkten
Das Fehlen standardisierter Größen bei Babywear-Marken und regionalen Märkten stellt sowohl für Verbraucher als auch für Einzelhändler eine erhebliche Herausforderung dar. Unterschiede in Größentabellen, Passformspezifikationen und Kennzeichnungspraktiken erschweren es Eltern und Geschenkkäufern, die richtige Kleidungs- und Schuhgröße auszuwählen, insbesondere beim Kauf von mehreren Marken oder über grenzüberschreitende E-Commerce-Plattformen. Diese Inkonsistenzen verringern das Verbrauchervertrauen und erschweren Kaufentscheidungen. Diese Herausforderung wird durch das Wachstum des Online-Einzelhandels weiter verstärkt, wo Verbraucher die Passform oder die Abmessungen von Kleidungsstücken vor dem Kauf nicht physisch beurteilen können. Inkonsistente Größen tragen zu höheren Produkt-Rückgabe- und Umtauschraten bei, erhöhen die Logistikkosten für Einzelhändler und schaffen Herausforderungen im Bestandsmanagement. Obwohl viele Marken detaillierte Größenratgeber, digitale Passformtools und standardisierte Produktbeschreibungen einführen, hemmt das Fehlen global einheitlicher Größenstandards weiterhin das Marktwachstum.
Wachsende Nutzung von Second-Hand-, Miet- und Weitergabe-Babywear
Die wachsende Nutzung von Second-Hand-, Miet- und Weitergabe-Babywear begrenzt die Nachfrage nach neuer Säuglingskleidung in mehreren Märkten. Da Eltern kostenbewusster und umweltbewusster werden, entscheiden sich viele für gebrauchte Kleidungsstücke, die aufgrund ihrer relativ kurzen Nutzungsdauer in gutem Zustand bleiben. Die wachsende Akzeptanz von Kreislaufmode hat den Wiederverkauf, den Tausch und die Wiederverwendung von Babykleidung über spezielle Wiederverkaufsplattformen, Second-Hand-Läden und gemeinschaftsbasierte Tauschnetze weiter gefördert. Dies ist besonders in kostenbewussten Haushalten zu beobachten, wo der Kauf von gebrauchter Babywear eine praktische Möglichkeit bietet, Ausgaben zu reduzieren, ohne die Funktionalität zu beeinträchtigen. Die Expansion von Online-Wiederverkaufsmarktplätzen und Peer-to-Peer-Commerce hat Second-Hand-Babywear zugänglicher gemacht, während Mietdienste für Premium- und anlassspezifische Säuglingskleidung allmählich an Bedeutung gewinnen. Da sich diese alternativen Konsummodelle weiter ausbreiten, reduzieren sie die Ersatznachfrage nach neu hergestellter Babywear und erzeugen Wettbewerbsdruck auf Marken, die im Massenmarktsegment tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bekleidung verankert die Nachfrage, Accessoires gewinnen Marktanteile
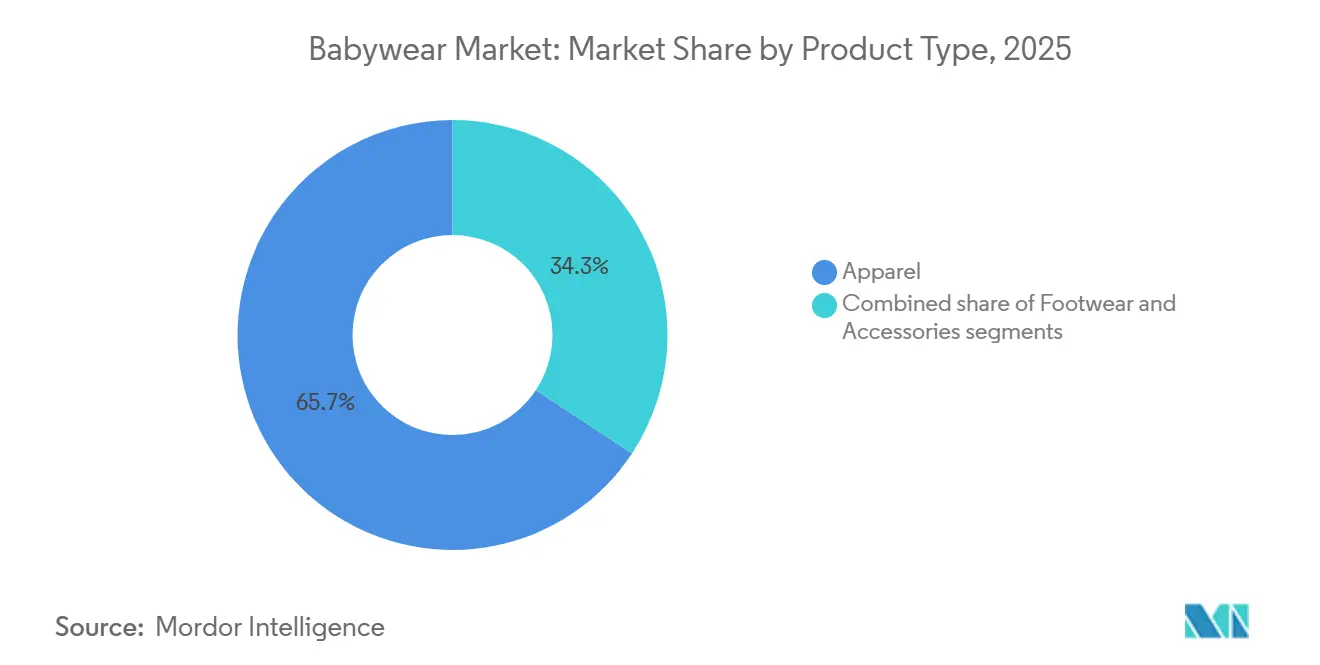
Bekleidung machte im Jahr 2025 65,72 % des Babywear-Marktumsatzes aus und ist damit das größte Produktsegment. Seine führende Position wird durch häufige Käufe und Ersatzbedarf gestützt, da Säuglinge und Kleinkinder schnell aus Kleidung herauswachsen. Die Nachfrage wird auch durch ein größeres Interesse an komfortabler, funktionaler, modischer und anlassorientierter Babywear unterstützt. Die zunehmende Nutzung von aufeinander abgestimmten Outfits und vielseitigen Designs stärkt weiter die Rolle der Bekleidung als Kernkomponente von Babywear-Käufen. Die wachsende Nachfrage nach saisonalen Kollektionen und alltäglichen Grundartikeln fördert ebenfalls wiederkehrende Käufe in verschiedenen Phasen der frühen Kindheit. Die Verfügbarkeit von Bekleidung in einem breiten Preisspektrum unterstützt zusätzlich ihre weitverbreitete Nutzung unter Verbrauchern.
Accessoires sind das am schnellsten wachsende Produktsegment mit einer CAGR von 7,25 % bis 2031. Das Wachstum wird durch steigende Nachfrage nach ergänzenden Produkten wie Mützen, Socken, Lätzchen, Taschen, Decken und anderen funktionalen Accessoires unterstützt. Geschenkanlässe und die Expansion von aufeinander abgestimmten Sets ermutigen Verbraucher, Accessoires zusammen mit Bekleidung und Schuhen zu kaufen. Personalisierung, Komfort und optisch ansprechende Designs unterstützen die Accessoire-Nachfrage bei alltäglichen und anlassbezogenen Käufen weiter. Die wachsende Verfügbarkeit von Accessoires in gebündelten und personalisierten Formaten fördert auch höherwertige Käufe und eine breitere Produktakzeptanz.


Nach Altersgruppe: Kleinkinder dominieren, da das Modeengagement zunimmt
Das Segment Kleinkinder (1–3 Jahre) machte im Jahr 2025 54,14 % des Marktumsatzes aus und ist auch das am schnellsten wachsende Segment mit einer CAGR von 7,05 % bis 2031. Seine dominante Position wird durch häufige Garderobenaktualisierungen beim Wachstum der Kinder gestützt, zusammen mit einer steigenden Nachfrage nach komfortabler, funktionaler und modischer Babywear. Eltern neigen dazu, eine breitere Palette an Bekleidung, Schuhen und Accessoires zu kaufen, wenn Kleinkinder aktiver werden und Produkte benötigen, die für verschiedene Aktivitäten und Anlässe geeignet sind. Diese Kombination aus wiederkehrendem Ersatzbedarf und wachsenden Produktanforderungen unterstützt die anhaltende Nachfrage im Segment.
Die Segmente Neugeborene (0–3 Monate) und Säuglinge (3–12 Monate) bleiben wichtige Teile des Babywear-Marktes, die hauptsächlich durch wesentliche Kleidungs-, Schuh- und Accessoire-Käufe in den frühen Phasen der Kindheit angetrieben werden. Die Nachfrage nach Neugeborenen wird durch anfängliche Garderobenkäufe und Geschenkanlässe angetrieben, während das Säuglingssegment von häufigen Größenwechseln und Ersatzbedarf beim Wachstum der Kinder profitiert. Beide Segmente unterstützen auch die Nachfrage nach praktischen Produkten wie Bodys, Schlafanzügen, Socken, Lätzchen und anderen alltäglichen Grundartikeln. Marken, die komfortable, anpassungsfähige und pflegeleichte Produkte anbieten, sind besser positioniert, um das Engagement in diesen frühen Lebensphasen aufrechtzuerhalten.
Nach Endnutzer: Unisex stört die traditionelle Jungen-Mädchen-Dichotomie
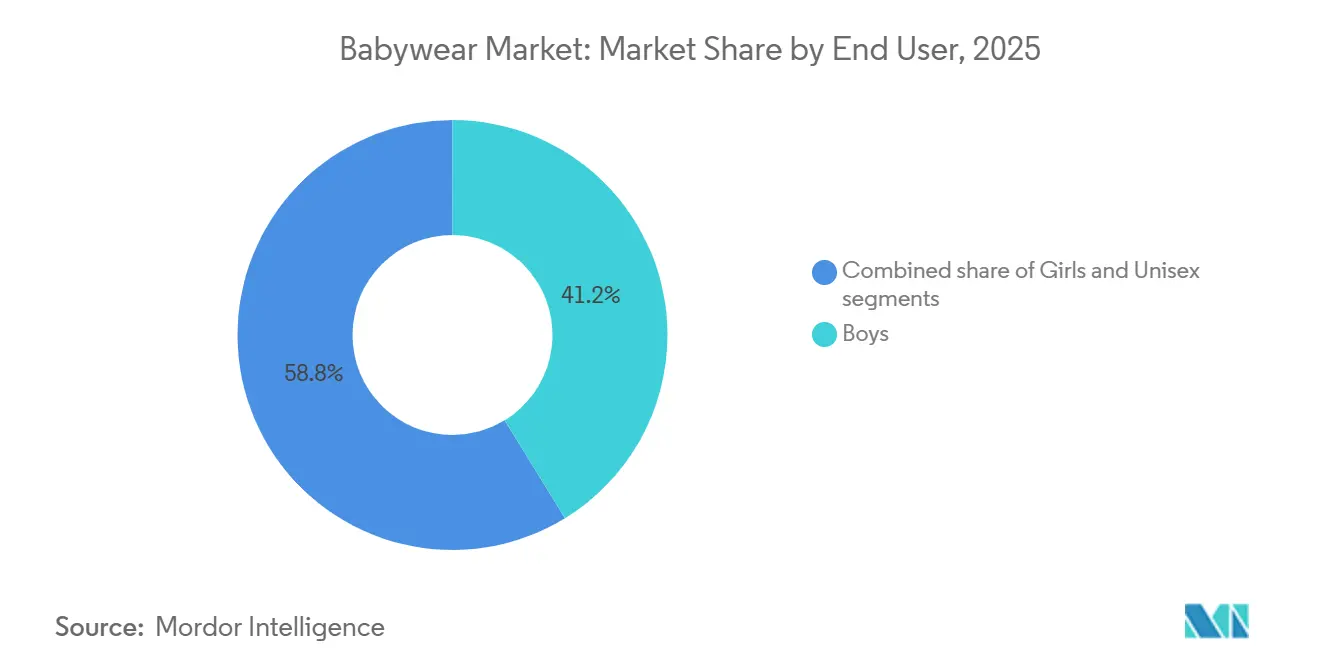
Das Segment Jungen hatte im Jahr 2025 mit 41,23 % den größten Anteil am Babywear-Markt, angetrieben durch eine stabile Nachfrage nach alltäglicher Bekleidung, Schuhen und Accessoires. Die Nachfrage wird weiter durch Casual- und Sportswear-inspirierte Stile, charakterthematische Designs und praktische Produkte für aktive Kinder unterstützt. Eltern suchen zunehmend nach vielseitiger und langlebiger Babywear, die häufigem Gebrauch und Ersatz standhalten kann. Diese Faktoren unterstützen den anhaltenden Beitrag des Segments zur Gesamtmarktnachfrage. Die Nachfrage wird auch durch ein breites Sortiment an Produkten für verschiedene Aktivitäten, Jahreszeiten und Anlässe unterstützt, was wiederkehrende Käufe beim Wachstum der Kinder fördert. Die Verfügbarkeit von Jungen-Babywear in Massenmarkt- und Premiumpreissegmenten stärkt die Segmentdurchdringung weiter.
Das Unisex-Segment ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 7,43 % bis 2031. Das Wachstum wird durch die zunehmende elterliche Präferenz für geschlechtsneutrale Designs, vielseitige Produkte und Stile angetrieben, die bei Geschwistern wiederverwendet werden können. Marken erweitern Unisex-Angebote in den Bereichen Bekleidung, Schuhe und Accessoires mit größerem Schwerpunkt auf neutralen Farben, anpassungsfähigen Silhouetten und funktionalen Designs. Die breitere Akzeptanz von geschlechterinklusiven Produktsortimenten unterstützt ein schnelleres Wachstum in diesem Segment. Unisex-Kollektionen bieten auch mehr Flexibilität für Geschenk- und Haushaltskäufe, da Produkte ausgewählt werden können, ohne an traditionelle geschlechtsspezifische Präferenzen gebunden zu sein. Dies ermutigt Marken, ihre Unisex-Sortimente über verschiedene Altersgruppen und Produktkategorien hinweg zu erweitern.
Nach Kategorie: Massenmarkt bietet Wert, Premium treibt Umsatzwachstum
Die Massenmarktkategorie machte im Jahr 2025 78,26 % des Babywear-Marktumsatzes aus und ist damit die größte Kategorie. Ihre Dominanz wird durch den wesentlichen Charakter von Babywear-Käufen und die starke Nachfrage nach erschwinglicher Bekleidung, Schuhen und Accessoires gestützt. Verbraucher priorisieren beim Kauf von Produkten für schnell wachsende Kinder häufig Komfort, Praktikabilität, Langlebigkeit und Preis-Leistungs-Verhältnis. Geschenkanlässe unterstützen auch die Massenmarktnachfrage, da zugängliche Preispunkte es Verbrauchern ermöglichen, mehrere Produkte oder aufeinander abgestimmte Sets zu kaufen. Die breite Verfügbarkeit von Massenmarkt-Babywear in Supermärkten, Facheinzelhändlern und Online-Plattformen verbessert die Zugänglichkeit für alle Verbrauchergruppen weiter. Häufiger Ersatzbedarf fördert auch anhaltende Käufe erschwinglicher Produkte, wenn Kinder verschiedene Wachstumsphasen durchlaufen.
Die Premiumkategorie ist die am schnellsten wachsende Kategorie mit einer CAGR von 8,13 % bis 2031. Das Wachstum wird durch die zunehmende elterliche Bereitschaft unterstützt, in hochwertigere Produkte mit Premiummaterialien, unverwechselbaren Designs und verbesserter Funktionalität zu investieren. Die Exposition in sozialen Medien und das wachsende Interesse an anspruchsvoller Babywear fördern auch Käufe von Premium-Bekleidung, Schuhen und Accessoires. Premiumprodukte profitieren zusätzlich von Geschenkanlässen, bei denen Verbraucher möglicherweise größeren Wert auf wahrgenommene Qualität, Markenattraktivität und Präsentation legen. Das wachsende Interesse an nachhaltigen Materialien, personalisierten Produkten und unverwechselbaren Markenangeboten unterstützt Premium-Käufe weiter. Die Expansion von Premiumkollektionen über mehrere Babywear-Kategorien hinweg ermutigt Verbraucher auch dazu, aufeinander abgestimmte Produkte statt einzelner Artikel zu kaufen.
Nach Vertriebskanal: Offline verankert, Online beschleunigt
Der Offline-Kanal machte im Jahr 2025 63,77 % des Babywear-Marktumsatzes aus und ist damit der größte Vertriebskanal. Diese Position wird durch die Präferenz der Verbraucher gestützt, die Qualität, Passform, den Komfort und die Sicherheit von Babywear vor dem Kauf physisch zu beurteilen. Fachgeschäfte, Kaufhäuser, Supermärkte und andere stationäre Einzelhändler bieten Zugang zu einem breiten Sortiment an Bekleidung, Schuhen und Accessoires. Das stationäre Einkaufen bleibt auch für Geschenkanlässe relevant, bei denen Verbraucher Produkte und Verpackungen häufig direkt begutachten möchten.
Der Online-Kanal ist der am schnellsten wachsende Vertriebskanal mit einer CAGR von 8,02 % bis 2031. Das Wachstum wird durch Komfort, breitere Produktsortimente, einfachen Preisvergleich und die zunehmende Nutzung von Social Commerce zur Produktentdeckung angetrieben. Online-Plattformen bieten auch einen besseren Zugang zu spezialisierten Babywear-Marken und aufeinander abgestimmten Bekleidungs-, Schuh- und Accessoire-Kollektionen. Die Expansion digitaler Zahlungen, Heimlieferung, personalisierter Empfehlungen und Online-Geschenke fördert Eltern und Geschenkkäufer weiter, Käufe auf digitale Kanäle zu verlagern.
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 40,83 % des globalen Babywear-Marktes aus und soll im Zeitraum 2026–2031 die schnellste CAGR von 7,63 % verzeichnen. Die Position der Region wird durch ihre große Säuglingsbevölkerung, eine wachsende Mittelklasse und steigende Ausgaben für Babypflegeprodukte gestützt. China und Indien bleiben die wichtigsten Märkte, während eine verbesserte Einzelhandelsinfrastruktur, steigende verfügbare Einkommen und expandierender E-Commerce die Nachfrage in mehreren aufstrebenden Volkswirtschaften der Region weiter unterstützen. Das wachsende Interesse an markenbewusster, modischer und hochwertiger Babywear ermutigt Verbraucher auch dazu, ihre Ausgaben über Grundprodukte hinaus zu erweitern.
Nordamerika und Europa sind reife Märkte, die durch ein hohes Verbraucherbewusstsein, eine starke Nachfrage nach markenbewusster und hochwertiger Babywear sowie gut etablierte Einzelhandelsnetzwerke gekennzeichnet sind. Verbraucher in diesen Regionen priorisieren beim Kauf von Babywear zunehmend Produktqualität, Komfort, zertifizierte Materialien und nachhaltige Herstellungspraktiken. Produktinnovation, Premiumisierung und die Expansion des Omnichannel-Einzelhandels unterstützen ein stabiles Marktwachstum in beiden Regionen. Die wachsende Nachfrage nach bequemem Online-Einkauf und personalisierter Babywear unterstützt die Produktakzeptanz in diesen etablierten Märkten weiter.
Südamerika sowie der Nahe Osten und Afrika sind aufstrebende Märkte mit wachsenden langfristigen Chancen für Babywear-Hersteller. Steigende Urbanisierung, expandierender organisierter Einzelhandel, verbesserte Internetdurchdringung und steigende Verbraucherausgaben für Säuglingsprodukte tragen zur Marktentwicklung in diesen Regionen bei. Die wachsende Verfügbarkeit internationaler Marken neben inländischen Herstellern erweitert die Produktzugänglichkeit und unterstützt die schrittweise Expansion des Babywear-Marktes. Die zunehmende Nutzung des digitalen Handels ermöglicht es Verbrauchern auch, auf ein breiteres Sortiment an Bekleidung, Schuhen und Accessoires zuzugreifen, das über traditionelle lokale Einzelhandelskanäle hinausgeht.

Wettbewerbslandschaft
Der globale Babywear-Markt ist fragmentiert, wobei multinationale Unternehmen, spezialisierte Kinderbekleidungshersteller und regionale Marken in verschiedenen Preissegmenten und Vertriebskanälen konkurrieren. Der Wettbewerb wird durch Produktqualität, Markenbekanntheit, Preisgestaltung, Materialinnovation und Einzelhandelspräsenz angetrieben. Zu den führenden Unternehmen im Markt gehören Carter's, Inc., H&M Hennes & Mauritz AB, Industria de Diseño Textil, S.A., Gap Inc. und Gerber Childrenswear LLC, die alle umfangreiche Produktportfolios und etablierte Vertriebsnetzwerke in wichtigen Märkten unterhalten.
Führende Marktteilnehmer stärken weiterhin ihre Marktpositionen durch neue Produkteinführungen, Erweiterung von Babywear-Kollektionen, Nachhaltigkeitsinitiativen und Investitionen in den digitalen Einzelhandel. Unternehmen führen zunehmend Kollektionen mit organischen und hautfreundlichen Materialien ein und erweitern gleichzeitig ihre Omnichannel-Fähigkeiten, um die Zugänglichkeit für Verbraucher zu verbessern. Sie verbessern auch ihre E-Commerce-Plattformen und erweitern Produktsortimente, um den sich wandelnden Verbraucherpräferenzen für hochwertige, modische und funktionale Babywear gerecht zu werden.
Neben etablierten Unternehmen gewinnen aufstrebende Marken an Marktpräsenz, indem sie sich auf Direct-to-Consumer-Geschäftsmodelle, erschwingliche Preisgestaltung und digital ausgerichtete Einzelhandelsstrategien konzentrieren. Viele dieser Unternehmen nutzen Social Commerce, Online-Marktplätze und Influencer-Marketing, um jüngere Eltern und Betreuungspersonen zu erreichen. Ihr Fokus auf Nischenproduktangebote, personalisierte Designs und flexible Online-Distribution intensiviert den Wettbewerb und trägt zur anhaltenden Entwicklung des globalen Babywear-Marktes bei.
Babywear-Branchenführer
Carter's, Inc.
H&M Hennes & Mauritz AB
Industria de Diseño Textil, S.A.
Gap Inc.
Gerber Childrenswear LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: H&M kooperierte mit Laura Ashley, um eine Frühjahr/Sommer 2026 Kinderbekleidungskollektion mit Bekleidung und Accessoires für Babys und Kinder zu lancieren und damit sein kollaboratives Kindermodeportfolio zu erweitern.
- Mai 2026: Janie and Jack kooperierte mit Lilly Pulitzer, um eine limitierte Kinderbekleidungskollektion mit 25 Stilen für Babys, Jungen und Mädchen zu lancieren. Die Zusammenarbeit integriert Lilly Pulitzers Archivdrucke in aufeinander abgestimmte Familienoutfits, einschließlich passender Stile für Erwachsene. Dies erweitert Janie and Jacks Premium-Babywear-Portfolio und spiegelt den wachsenden Trend zu familienkoordinierten Modekollektionen wider.
- April 2026: Hanna Andersson kooperierte mit Lisa Says Gah, um eine limitierte Familienbekleidungskollektion mit Babywear, Schlafanzügen, Bademode und Alltagsbekleidung mit aufeinander abgestimmten Stilen für Säuglinge, Kinder und Erwachsene zu lancieren und damit sein Premium-Kinderbekleidungsportfolio zu erweitern.
- März 2026: Janie and Jack lancierte die TH!NK P!NK Kapselkollektion in Zusammenarbeit mit Lauren Luyendyk, Caitlin Covington und Brittney Fusilier. Die 18-teilige Kollektion umfasst Neugeborenen- und Kinderbekleidung wie Strampler, Kleider, Oberteile, Bademode und aufeinander abgestimmte Accessoires und erweitert damit das Premium-Kinderbekleidungsangebot der Marke durch eine limitierte, familienorientierte Kollektion.


Berichtsumfang des globalen Babywear-Marktes
Der Babywear-Markt umfasst Bekleidung, Schuhe und Accessoires, die für Neugeborene, Säuglinge und Kleinkinder konzipiert sind, und deckt Produkte für den täglichen Gebrauch, besondere Anlässe und die Bedürfnisse der frühen Kindheit ab. Der Markt wird über wichtige Produkt-, Demografie-, Kategorie-, Vertriebs- und geografische Segmente bewertet. Der Markt ist nach Produkttyp in Bekleidung, Schuhe und Accessoires segmentiert; nach Altersgruppe in Neugeborene, Säuglinge und Kleinkinder; nach Endnutzer in Jungen, Mädchen und Unisex; nach Kategorie in Massenmarkt und Premium; nach Vertriebskanal in Online und Offline; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Milliarden USD) durchgeführt.
| Bekleidung |
| Schuhe |
| Accessoires |
| Neugeborene (0–3 Monate) |
| Säuglinge (3–12 Monate) |
| Kleinkinder (1–3 Jahre) |
| Jungen |
| Mädchen |
| Unisex |
| Massenmarkt |
| Premium |
| Online |
| Offline |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bekleidung | |
| Schuhe | ||
| Accessoires | ||
| Nach Altersgruppe | Neugeborene (0–3 Monate) | |
| Säuglinge (3–12 Monate) | ||
| Kleinkinder (1–3 Jahre) | ||
| Nach Endnutzer | Jungen | |
| Mädchen | ||
| Unisex | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Online | |
| Offline | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welcher Babywear-Produkttyp hat den größten Marktanteil?
Bekleidung führte mit 65,72 % des Umsatzes im Jahr 2025, gestützt durch häufigen Ersatzbedarf und breite Nutzung in Säuglings- und Kleinkindgarderoben.
Welcher Vertriebskanal wächst am schnellsten für Babywear?
Der Online-Verkauf soll im Zeitraum 2026–2031 mit einer CAGR von 8,02 % wachsen, unterstützt durch Komfort, Produktentdeckung und Wiederholungsbestellungen.
Welche Region führt beim Babywear-Umsatz und -Wachstum?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 40,83 % und soll im Zeitraum 2026–2031 mit einer CAGR von 7,63 % wachsen.
Warum gewinnen Premium-Babykleidung an Nachfrage?
Eltern suchen nach differenzierten Designs, zertifizierten Materialien und geschenkfertigen Produkten. Premiumprodukte sollen im Zeitraum 2026–2031 mit einer CAGR von 8,13 % wachsen.
Seite zuletzt aktualisiert am:



