
Taille et part du marché de la puériculture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 67.70 Milliards de dollars |
| Taille du Marché (2031) | 93.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la puériculture par Mordor Intelligence
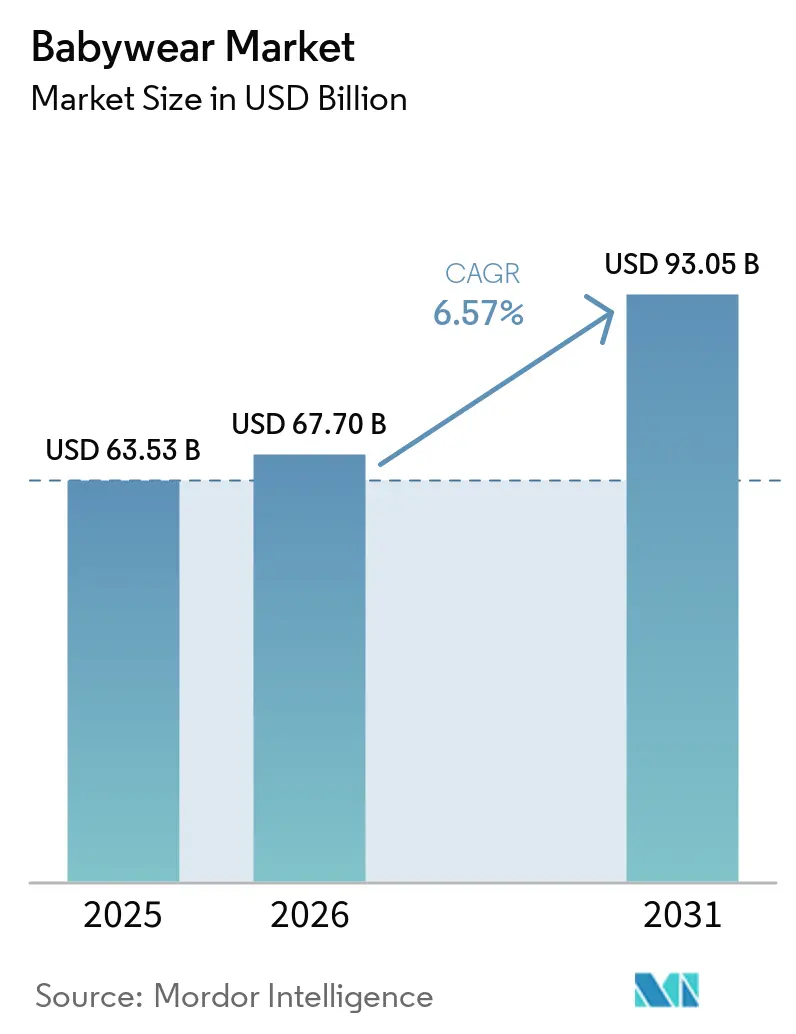
La taille du marché de la puériculture devrait passer de 63,53 milliards USD en 2025 à 67,70 milliards USD en 2026 et devrait atteindre 93,05 milliards USD d'ici 2031, avec un CAGR de 6,57 % sur la période 2026-2031. Le marché est soutenu par une demande stable liée aux naissances continues, à l'évolution des habitudes de dépenses des ménages et à l'attention croissante des parents pour le confort, la qualité et le style. La croissance rapide des enfants entraîne également des achats récurrents, les parents remplaçant fréquemment les vêtements et renouvelant les garde-robes aux différentes étapes de la petite enfance. L'innovation produit est de plus en plus axée sur les tissus doux, les designs fonctionnels, les styles polyvalents et les matières premium, tandis que les cadeaux et les tenues coordonnées continuent d'influencer les décisions d'achat. Les achats en ligne et le commerce social gagnent en importance, les parents découvrant de plus en plus les produits via les contenus numériques, les avis et les recommandations de créateurs. Le marché reste diversifié, avec des entreprises de prêt-à-porter établies, des spécialistes de la puériculture, des marques premium et des acteurs nés du numérique en concurrence sur différents segments de prix et préférences des consommateurs. La durabilité, la sécurité des produits, la cohérence des tailles et l'évolution des attentes des consommateurs façonnent également le développement des produits et les décisions d'achat.
Principaux enseignements du rapport
- Par type de produit, les vêtements représentaient 65,72 % de la part du marché de la puériculture en 2025, tandis que les accessoires devraient croître à un CAGR de 7,25 % durant 2026-2031.
- Par groupe d'âge, les vêtements pour tout-petits représentaient 54,14 % de la part du marché de la puériculture en 2025 et devraient croître à un CAGR de 7,05 % durant 2026-2031.
- Par utilisateur final, les garçons représentaient 41,23 % du chiffre d'affaires 2025, tandis que les vêtements mixtes devraient croître à un CAGR de 7,43 % durant 2026-2031.
- Par catégorie, les produits grande distribution représentaient 78,26 % du chiffre d'affaires 2025, tandis que les produits premium devraient croître à un CAGR de 8,13 % durant 2026-2031.
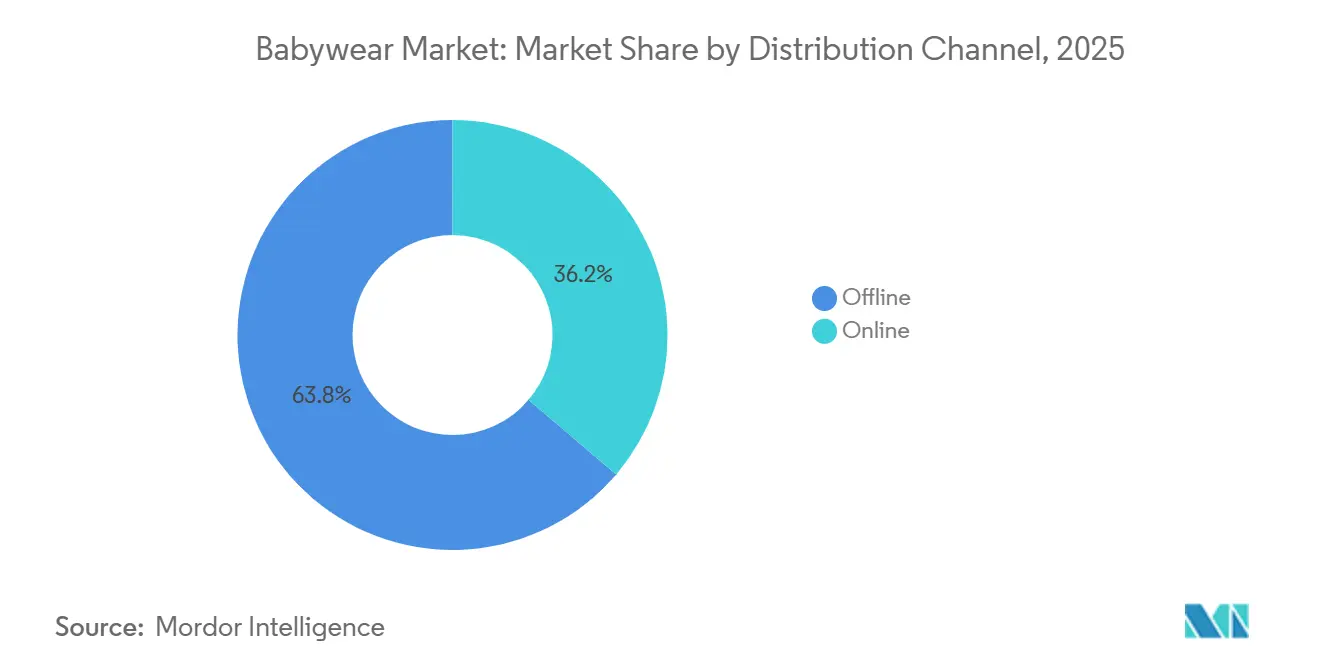
- Par canal de distribution, les ventes hors ligne représentaient 63,77 % du chiffre d'affaires 2025, tandis que les ventes en ligne devraient croître à un CAGR de 8,02 % durant 2026-2031.
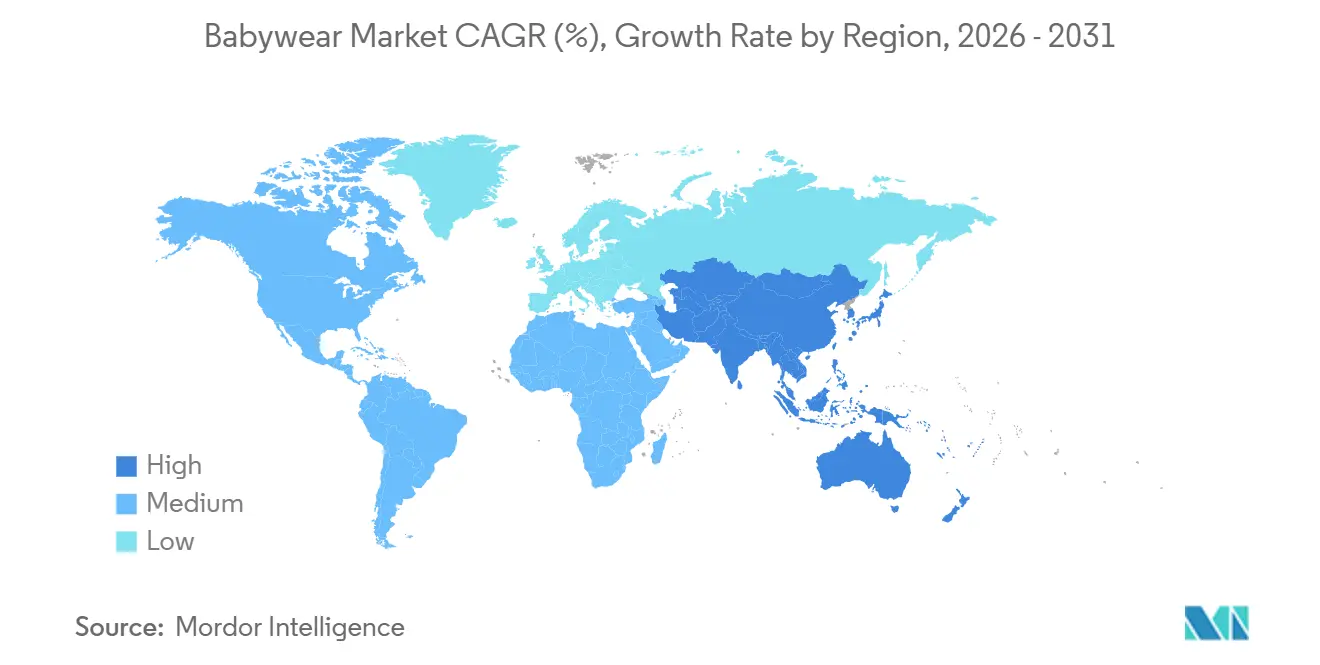
- Par géographie, l'Asie-Pacifique représentait 40,83 % du chiffre d'affaires 2025 et devrait croître à un CAGR de 7,63 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la puériculture
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Taux de natalité et remplacement fréquent des vêtements pour nourrissons | +1.1% | Mondial, concentré en Asie du Sud et du Sud-Est, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Popularité croissante de la puériculture premium, de créateurs et tendance mode | +1.0% | Amérique du Nord, Europe occidentale, Asie de l'Est (Chine, Japon, Corée du Sud) | Moyen terme (2–4 ans) |
| Expansion du commerce de détail omnicanal et du commerce social | +0.9% | Mondial, en accélération en Asie-Pacifique, Amérique du Nord | Moyen terme (2–4 ans) |
| Préférence croissante pour la puériculture certifiée, sûre et de marque | +0.7% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2–4 ans) |
| Demande croissante de puériculture mixte et orientée mode | +0.5% | Amérique du Nord, Europe occidentale | Court terme (≤ 2 ans) |
| Hausse des achats cadeaux pour les baby showers et les occasions saisonnières | +0.4% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taux de natalité et remplacement fréquent des vêtements pour nourrissons
Le marché de la puériculture bénéficie du nombre constamment élevé de naissances dans le monde, ce qui constitue une base stable de nouveaux consommateurs chaque année. Selon le rapport Fécondité mondiale 2024 des Nations Unies, environ 132 millions de bébés sont nés dans le monde en 2024, reflétant une demande annuelle soutenue en puériculture[1]Source : Nations Unies, "Fécondité mondiale 2024", un.org. Le rapport indique également que le taux de fécondité total mondial s'établissait à 2,25 naissances par femme en 2024, ce qui témoigne de l'ajout continu de grandes cohortes annuelles de naissances malgré les évolutions démographiques à long terme[2]Source : Nations Unies, "Fécondité mondiale 2024", un.org. Contrairement à la plupart des catégories de prêt-à-porter, la puériculture connaît une fréquence de remplacement élevée, car les nourrissons grandissent rapidement et passent par plusieurs tailles de vêtements au cours de leurs deux premières années de vie. Les Nations Unies prévoient que les naissances annuelles resteront proches des niveaux actuels, avec un pic d'environ 136 millions de naissances attendu vers 2040[3]Source : Nations Unies, "Fécondité mondiale 2024", un.org. Les parents effectuent des achats répétés de bodies, de vêtements de nuit, de grenouillères et de vêtements saisonniers pour s'adapter aux changements de taille, aux conditions météorologiques et à l'usage quotidien, créant ainsi un cycle de demande récurrente en puériculture.
Popularité croissante de la puériculture premium, de créateurs et tendance mode
Les parents considèrent de plus en plus la puériculture comme bien plus qu'une nécessité fonctionnelle, ce qui stimule la demande de puériculture premium, de créateurs et tendance mode alliant confort, esthétique et qualité. La sensibilisation croissante à la sécurité des tissus, à la sensibilité cutanée et à la durabilité a conduit les consommateurs à choisir des produits fabriqués à partir de coton biologique, de mélanges de bambou et d'autres matières certifiées. Les marques répondent à cette tendance en élargissant leurs collections premium avec des designs contemporains, une durabilité accrue et des caractéristiques à valeur ajoutée telles que les finitions douces au toucher, la construction sans étiquette et les pratiques de production respectueuses de l'environnement. Ce phénomène est également soutenu par la hausse des revenus disponibles, l'influence croissante des réseaux sociaux et la plus grande disposition des parents millennials et de la génération Z à dépenser pour des produits premium pour nourrissons. Les parents soucieux de la mode recherchent des tenues coordonnées, des collections saisonnières et de la puériculture personnalisée pour un usage quotidien ainsi que pour les occasions de cadeaux. Les détaillants élargissent également leurs offres premium via des plateformes omnicanales, rendant la puériculture de créateurs et de haute qualité plus accessible à une base de consommateurs plus large et soutenant la croissance continue du marché.
Expansion du commerce de détail omnicanal et du commerce social
L'expansion rapide du commerce de détail omnicanal améliore l'accessibilité et la commodité des achats de puériculture, permettant aux consommateurs de faire leurs achats dans des magasins physiques, sur les sites des marques, sur les places de marché et via des applications mobiles. Les détaillants intègrent des services tels que le click-and-collect, la livraison à domicile et des programmes de fidélité unifiés pour améliorer l'expérience d'achat tout en maintenant une disponibilité constante des produits sur tous les canaux. La présence numérique croissante des marques de puériculture a également élargi la visibilité des produits et simplifié la comparaison des styles, des matières et des prix. Le commerce social s'est imposé comme un canal de vente important, les parents découvrant et achetant de plus en plus de puériculture via les plateformes de réseaux sociaux, les recommandations d'influenceurs et les événements de shopping en direct. Les vidéos courtes, le contenu généré par les utilisateurs et les recommandations de produits personnalisées stimulent les achats impulsifs et renforcent l'engagement des consommateurs. En réponse, les marques investissent dans le marketing numérique, la personnalisation par intelligence artificielle et des expériences de paiement simplifiées pour améliorer l'acquisition et la fidélisation des clients, soutenant ainsi une croissance durable du marché de la puériculture.
Hausse des achats cadeaux pour les baby showers et les occasions saisonnières
Les achats cadeaux pour les baby showers, les célébrations de naissance, les anniversaires, les cérémonies religieuses et les occasions saisonnières continuent de soutenir la demande sur l'ensemble du marché de la puériculture. Des produits tels que les vêtements, les chaussures, les bavoirs, les chapeaux, les chaussettes, les couvertures, les sacs et les accessoires sont de plus en plus achetés sous forme de cadeaux coordonnés ou d'ensembles soigneusement sélectionnés. Les marques et les détaillants élargissent leurs offres groupées, leurs produits personnalisés et leurs collections thématiques qui combinent plusieurs catégories de puériculture. La préférence des consommateurs pour des cadeaux pratiques mais visuellement attrayants encourage la sélection de produits remplissant des fonctions quotidiennes. Les plateformes de cadeaux en ligne et le commerce de détail omnicanal ont élargi l'accès aux produits de puériculture à différents niveaux de prix. La nature récurrente des occasions de cadeaux tout au long de la petite enfance soutient les achats continus de vêtements, de chaussures et d'accessoires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cycle d'utilisation court en raison de la croissance rapide des nourrissons | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Incohérences de tailles entre les marques et les marchés régionaux | -0.6% | Mondial, particulièrement aigu dans le commerce électronique transfrontalier | Moyen terme (2–4 ans) |
| Adoption croissante de la puériculture d'occasion, en location et transmise de génération en génération | -0.7% | Amérique du Nord, Europe occidentale, Asie de l'Est | Moyen terme (2–4 ans) |
| Exigences strictes en matière de sécurité chimique et de conformité des produits | -0.4% | Amérique du Nord, Europe, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incohérences de tailles entre les marques et les marchés régionaux
L'absence de standardisation des tailles entre les marques de puériculture et les marchés régionaux représente un défi majeur pour les consommateurs comme pour les détaillants. Les variations dans les tableaux de tailles, les spécifications de coupe et les pratiques d'étiquetage rendent difficile pour les parents et les acheteurs de cadeaux de sélectionner la bonne taille de vêtement ou de chaussure, en particulier lors d'achats auprès de plusieurs marques ou via des plateformes de commerce électronique transfrontalier. Ces incohérences réduisent la confiance des consommateurs et compliquent les décisions d'achat. Ce défi est encore amplifié par la croissance du commerce en ligne, où les consommateurs ne peuvent pas évaluer physiquement la coupe ou les dimensions des vêtements avant l'achat. Les incohérences de tailles contribuent à des taux plus élevés de retours et d'échanges de produits, augmentant les coûts logistiques pour les détaillants et créant des difficultés de gestion des stocks. Bien que de nombreuses marques introduisent des guides de tailles détaillés, des outils d'ajustement numérique et des descriptions de produits standardisées, l'absence de normes de tailles uniformes à l'échelle mondiale continue de freiner la croissance du marché.
Adoption croissante de la puériculture d'occasion, en location et transmise de génération en génération
L'adoption croissante de la puériculture d'occasion, en location et transmise de génération en génération limite la demande de nouveaux vêtements pour nourrissons sur plusieurs marchés. Les parents étant de plus en plus soucieux des coûts et de l'environnement, beaucoup optent pour des vêtements d'occasion qui restent en bon état en raison de leur période d'utilisation relativement courte. L'acceptation croissante de la mode circulaire a encore encouragé la revente, l'échange et la réutilisation des vêtements pour bébés via des plateformes de revente dédiées, des friperies et des réseaux de partage communautaires. Cela est particulièrement visible dans les foyers soucieux de la valeur, où l'achat de puériculture d'occasion offre un moyen pratique de réduire les dépenses sans compromettre la fonctionnalité. L'expansion des places de marché de revente en ligne et du commerce entre particuliers a rendu la puériculture d'occasion plus accessible, tandis que les services de location gagnent progressivement du terrain pour les vêtements pour nourrissons premium et destinés aux occasions spéciales. À mesure que ces modèles de consommation alternatifs continuent de se développer, ils réduisent la demande de remplacement de puériculture nouvellement fabriquée et exercent une pression concurrentielle sur les marques opérant dans le segment grande distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les vêtements ancrent la demande, les accessoires gagnent des parts
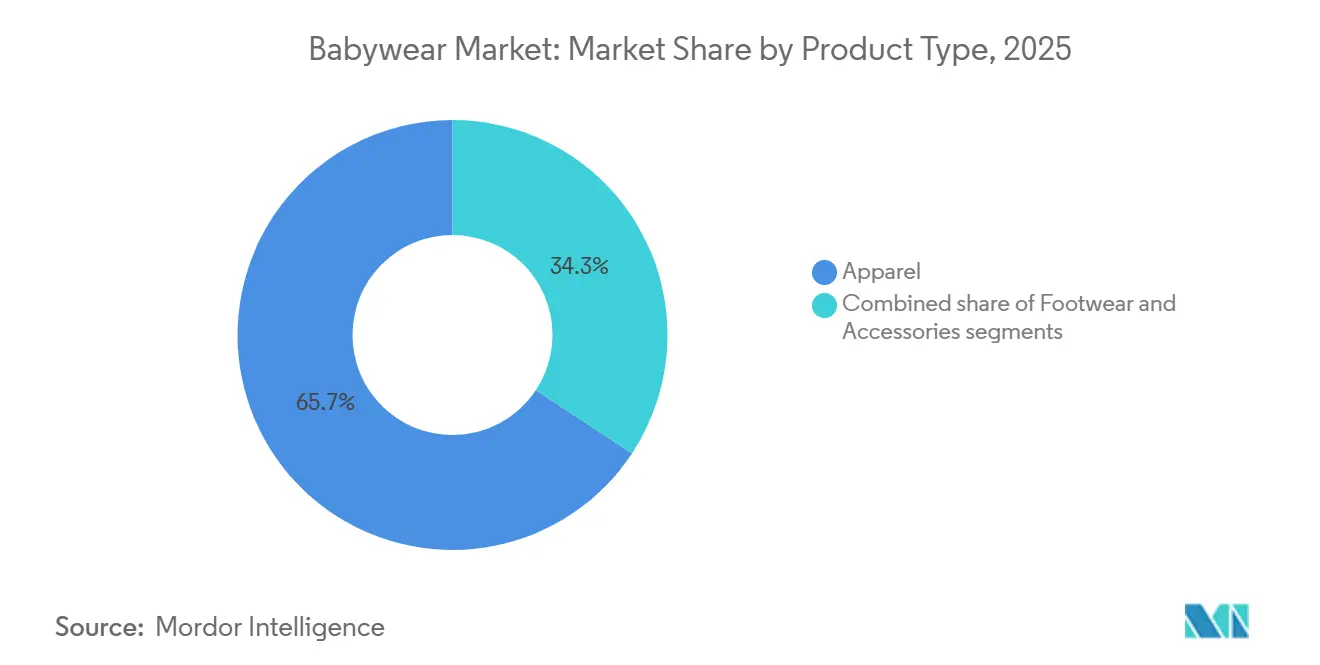
Les vêtements représentaient 65,72 % du chiffre d'affaires du marché de la puériculture en 2025, ce qui en fait le plus grand segment de produits. Sa position dominante est soutenue par la fréquence des achats et les besoins de remplacement, les nourrissons et les tout-petits grandissant rapidement hors des vêtements. La demande est également soutenue par un intérêt accru pour la puériculture confortable, fonctionnelle, tendance et adaptée aux occasions. L'adoption croissante de tenues coordonnées et de designs polyvalents renforce encore le rôle des vêtements en tant que composante centrale des achats de puériculture. La demande croissante de collections saisonnières et d'articles du quotidien encourage également des achats récurrents aux différentes étapes de la petite enfance. La disponibilité des vêtements dans une large gamme de prix soutient en outre leur adoption généralisée parmi les consommateurs.
Les accessoires représentent le segment de produits à la croissance la plus rapide, enregistrant un CAGR de 7,25 % jusqu'en 2031. La croissance est soutenue par la demande croissante de produits complémentaires tels que les chapeaux, les chaussettes, les bavoirs, les sacs, les couvertures et autres accessoires fonctionnels. Les occasions de cadeaux et l'expansion des ensembles coordonnés encouragent les consommateurs à acheter des accessoires en complément des vêtements et des chaussures. La personnalisation, la commodité et les designs visuellement attrayants soutiennent en outre la demande d'accessoires pour les achats quotidiens et liés aux occasions. La disponibilité croissante des accessoires en formats groupés et personnalisés encourage également des achats de plus grande valeur et une adoption plus large des produits.


Par groupe d'âge : les tout-petits dominent à mesure que l'engagement mode s'approfondit
Le segment des tout-petits (1–3 ans) représentait 54,14 % du chiffre d'affaires du marché en 2025 et est également le segment à la croissance la plus rapide, avec un CAGR de 7,05 % jusqu'en 2031. Sa position dominante est soutenue par les mises à jour fréquentes de la garde-robe à mesure que les enfants grandissent, ainsi que par la demande croissante de puériculture confortable, fonctionnelle et tendance. Les parents ont tendance à acheter une gamme plus large de vêtements, de chaussures et d'accessoires à mesure que les tout-petits deviennent plus actifs et ont besoin de produits adaptés à différentes activités et occasions. Cette combinaison de besoins de remplacement récurrents et d'exigences produits croissantes soutient une demande continue dans ce segment.
Les segments des nouveau-nés (0–3 mois) et des nourrissons (3–12 mois) restent des parties importantes du marché de la puériculture, principalement portés par les achats essentiels de vêtements, de chaussures et d'accessoires durant les premières étapes de l'enfance. La demande pour les nouveau-nés est portée par les achats initiaux de garde-robe et les occasions de cadeaux, tandis que le segment des nourrissons bénéficie des changements fréquents de taille et des besoins de remplacement à mesure que les enfants grandissent. Les deux segments soutiennent également la demande de produits pratiques tels que les bodies, les vêtements de nuit, les chaussettes, les bavoirs et autres articles du quotidien. Les marques proposant des produits confortables, adaptables et faciles d'entretien sont mieux positionnées pour maintenir l'engagement tout au long de ces premières étapes de vie.
Par utilisateur final : le mixte bouleverse le binaire traditionnel garçons-filles
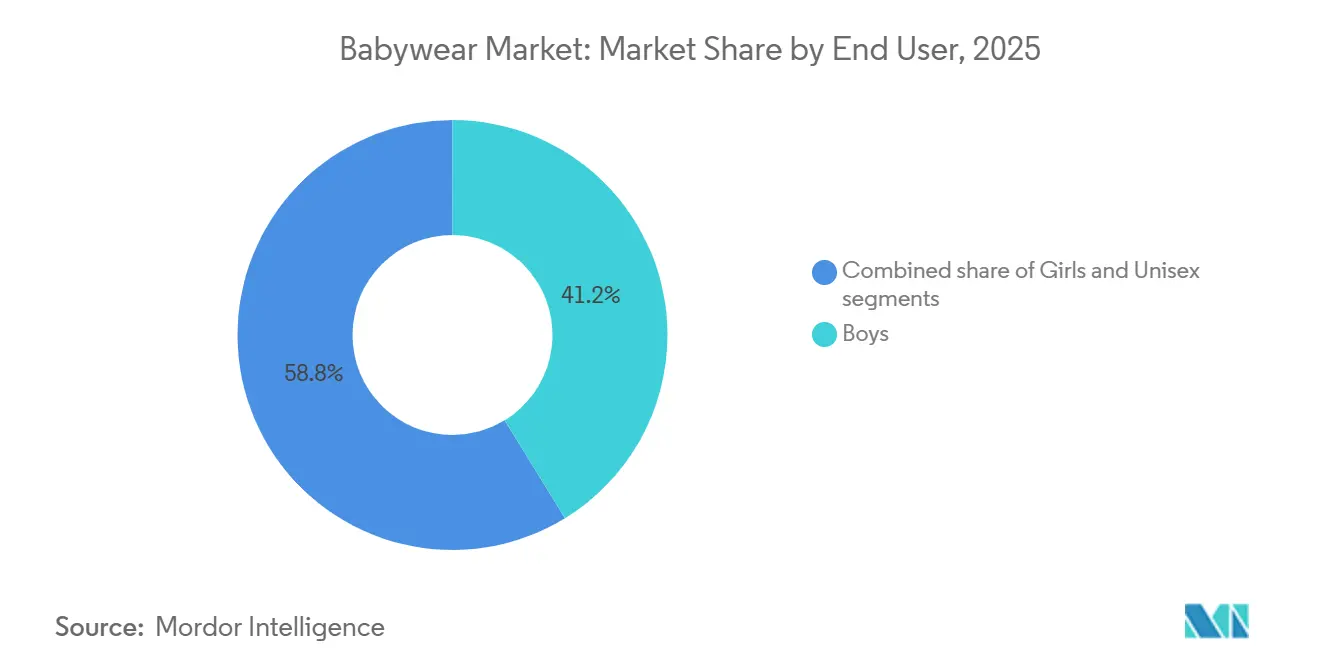
Le segment garçons représentait la plus grande part du marché de la puériculture à 41,23 % en 2025, porté par une demande stable de vêtements, de chaussures et d'accessoires du quotidien. La demande est en outre soutenue par les styles inspirés du casual et du sportswear, les designs à thème de personnages et les produits pratiques adaptés aux enfants actifs. Les parents recherchent de plus en plus une puériculture polyvalente et durable pouvant résister à une utilisation et un remplacement fréquents. Ces facteurs soutiennent la contribution continue du segment à la demande globale du marché. La demande est également soutenue par une large gamme de produits conçus pour différentes activités, saisons et occasions, encourageant des achats récurrents à mesure que les enfants grandissent. La disponibilité de la puériculture pour garçons dans les segments de prix grande distribution et premium renforce encore la pénétration du segment.
Le segment mixte est le segment d'utilisateurs finaux à la croissance la plus rapide, enregistrant un CAGR de 7,43 % jusqu'en 2031. La croissance est portée par la préférence croissante des parents pour les designs neutres en termes de genre, les produits polyvalents et les styles pouvant être réutilisés entre frères et sœurs. Les marques élargissent leurs offres mixtes en vêtements, chaussures et accessoires, avec un accent accru sur les couleurs neutres, les silhouettes adaptables et les designs fonctionnels. L'adoption plus large des gammes de produits inclusives en termes de genre soutient une croissance plus rapide dans ce segment. Les collections mixtes offrent également une plus grande flexibilité pour les cadeaux et les achats ménagers, car les produits peuvent être sélectionnés sans être liés aux préférences traditionnelles spécifiques au genre. Cela encourage les marques à élargir leurs assortiments mixtes dans différents groupes d'âge et catégories de produits.
Par catégorie : la grande distribution apporte de la valeur, le premium stimule la croissance du chiffre d'affaires
La catégorie grande distribution représentait 78,26 % du chiffre d'affaires du marché de la puériculture en 2025, ce qui en fait la plus grande catégorie. Sa domination est soutenue par la nature essentielle des achats de puériculture et la forte demande de vêtements, de chaussures et d'accessoires abordables. Les consommateurs privilégient souvent le confort, la praticité, la durabilité et le rapport qualité-prix lors de l'achat de produits pour des enfants en pleine croissance. Les occasions de cadeaux soutiennent également la demande grande distribution, car les prix accessibles permettent aux consommateurs d'acheter plusieurs produits ou des ensembles coordonnés. La large disponibilité de la puériculture grande distribution dans les supermarchés, les détaillants spécialisés et les plateformes en ligne améliore encore l'accessibilité pour tous les groupes de consommateurs. Les besoins de remplacement fréquents encouragent également des achats continus de produits abordables à mesure que les enfants progressent dans les différentes étapes de croissance.
La catégorie premium est la catégorie à la croissance la plus rapide, enregistrant un CAGR de 8,13 % jusqu'en 2031. La croissance est soutenue par la volonté croissante des parents d'investir dans des produits de meilleure qualité dotés de matières premium, de designs distinctifs et d'une fonctionnalité améliorée. L'exposition aux réseaux sociaux et l'intérêt croissant pour la puériculture aspirationnelle encouragent également les achats de vêtements, de chaussures et d'accessoires premium. Les produits premium bénéficient en outre des occasions de cadeaux, où les consommateurs peuvent accorder une plus grande importance à la qualité perçue, à l'attrait de la marque et à la présentation. L'intérêt croissant pour les matières durables, les produits personnalisés et les offres de marques distinctives soutient en outre les achats premium. L'expansion des collections premium dans plusieurs catégories de puériculture encourage également les consommateurs à acheter des produits coordonnés plutôt que des articles individuels.
Par canal de distribution : le hors ligne ancre, le en ligne accélère
Le canal hors ligne représentait 63,77 % du chiffre d'affaires du marché de la puériculture en 2025, ce qui en fait le plus grand canal de distribution. Cette position est soutenue par la préférence des consommateurs à évaluer physiquement la qualité, la coupe, le confort et la sécurité de la puériculture avant l'achat. Les magasins spécialisés, les grands magasins, les supermarchés et autres détaillants physiques offrent accès à une large gamme de vêtements, de chaussures et d'accessoires. Les achats en magasin restent également pertinents pour les occasions de cadeaux, où les consommateurs préfèrent souvent évaluer directement les produits et les emballages.
Le canal en ligne est le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 8,02 % jusqu'en 2031. La croissance est portée par la commodité, des assortiments de produits plus larges, une comparaison facile des prix et l'utilisation croissante du commerce social pour la découverte de produits. Les plateformes en ligne offrent également un meilleur accès aux marques de puériculture spécialisées et aux collections coordonnées de vêtements, de chaussures et d'accessoires. L'expansion des paiements numériques, de la livraison à domicile, des recommandations personnalisées et des cadeaux en ligne encourage en outre les parents et les acheteurs de cadeaux à orienter leurs achats vers les canaux numériques.
Analyse géographique
L'Asie-Pacifique représentait 40,83 % du marché mondial de la puériculture en 2025 et devrait enregistrer le CAGR le plus rapide de 7,63 % durant 2026–2031. La position de la région est soutenue par sa large population de nourrissons, l'expansion de sa classe moyenne et l'augmentation des dépenses consacrées aux produits de soin pour bébés. La Chine et l'Inde restent les principaux marchés, tandis que l'amélioration des infrastructures de vente au détail, la hausse des revenus disponibles et l'expansion du commerce électronique continuent de soutenir la demande dans plusieurs économies émergentes de la région. L'intérêt croissant pour la puériculture de marque, tendance et premium encourage également les consommateurs à élargir leurs dépenses au-delà des produits de base.
L'Amérique du Nord et l'Europe représentent des marchés matures caractérisés par une forte sensibilisation des consommateurs, une demande soutenue de puériculture de marque et premium, et des réseaux de vente au détail bien établis. Les consommateurs de ces régions accordent de plus en plus la priorité à la qualité des produits, au confort, aux matières certifiées et aux pratiques de fabrication durables lors de l'achat de puériculture. L'innovation produit, la premiumisation et l'expansion du commerce de détail omnicanal soutiennent une croissance stable du marché dans les deux régions. La demande croissante d'achats en ligne pratiques et de puériculture personnalisée soutient en outre l'adoption des produits sur ces marchés établis.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des marchés émergents offrant des opportunités à long terme croissantes pour les fabricants de puériculture. L'urbanisation croissante, l'expansion du commerce de détail organisé, l'amélioration de la pénétration d'internet et l'augmentation des dépenses de consommation pour les produits pour nourrissons contribuent au développement du marché dans ces régions. La disponibilité croissante des marques internationales aux côtés des fabricants nationaux élargit l'accessibilité des produits et soutient l'expansion progressive du marché de la puériculture. L'adoption croissante du commerce numérique permet également aux consommateurs d'accéder à une gamme plus large de vêtements, de chaussures et d'accessoires au-delà des canaux de vente au détail locaux traditionnels.

Paysage concurrentiel
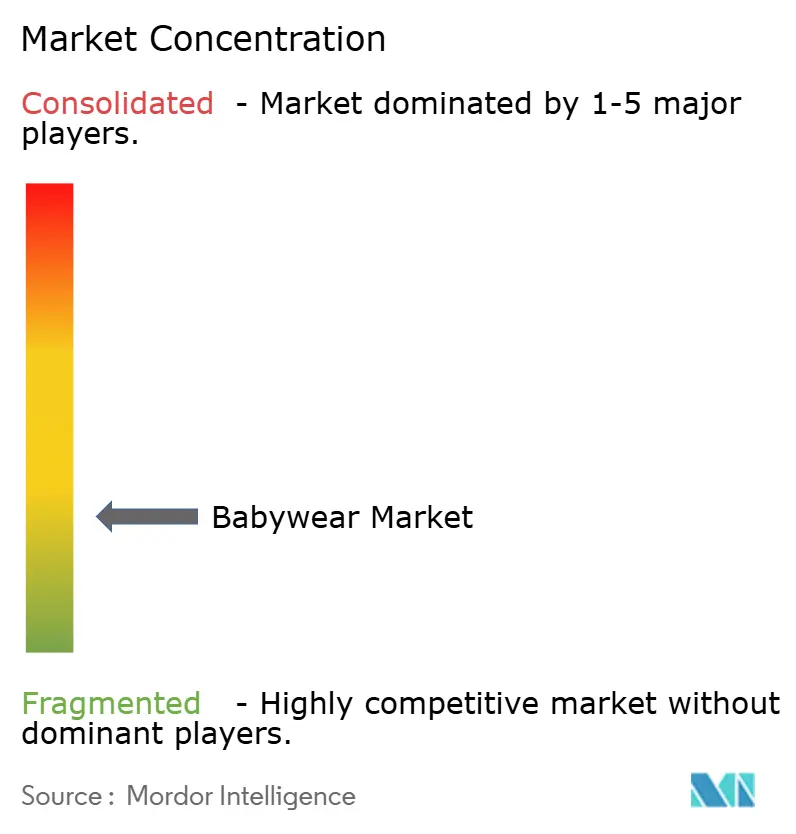
Le marché mondial de la puériculture est fragmenté, avec des multinationales, des fabricants spécialisés dans les vêtements pour enfants et des marques régionales en concurrence sur différents segments de prix et canaux de distribution. La concurrence est portée par la qualité des produits, la notoriété des marques, les prix, l'innovation en matière de matières et la présence en vente au détail. Les principales entreprises du marché comprennent Carter's, Inc., H&M Hennes & Mauritz AB, Industria de Diseño Textil, S.A., Gap Inc. et Gerber Childrenswear LLC, qui maintiennent toutes des portefeuilles de produits étendus et des réseaux de distribution établis sur les marchés clés.
Les acteurs leaders continuent de renforcer leurs positions sur le marché grâce au lancement de nouveaux produits, à l'expansion des collections de puériculture, aux initiatives de durabilité et aux investissements dans le commerce de détail numérique. Les entreprises introduisent de plus en plus des collections intégrant des matières biologiques et respectueuses de la peau, tout en élargissant leurs capacités omnicanales pour améliorer l'accessibilité aux consommateurs. Elles améliorent également leurs plateformes de commerce électronique et élargissent leurs assortiments de produits pour répondre à l'évolution des préférences des consommateurs pour une puériculture premium, tendance et fonctionnelle.
Aux côtés des entreprises établies, des marques émergentes gagnent en présence sur le marché en se concentrant sur les modèles commerciaux directs aux consommateurs, les prix abordables et les stratégies de vente au détail axées sur le numérique. Beaucoup de ces entreprises s'appuient sur le commerce social, les places de marché en ligne et le marketing d'influence pour atteindre les jeunes parents et les aidants. Leur accent sur les offres de produits de niche, les designs personnalisés et la distribution en ligne flexible intensifie la concurrence et contribue à l'évolution continue du marché mondial de la puériculture.
Leaders du secteur de la puériculture
Carter's, Inc.
H&M Hennes & Mauritz AB
Industria de Diseño Textil, S.A.
Gap Inc.
Gerber Childrenswear LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : H&M s'est associé à Laura Ashley pour lancer une collection de vêtements pour enfants Printemps/Été 2026 comprenant des vêtements et des accessoires pour bébés et enfants, élargissant ainsi son portefeuille de mode enfantine collaborative.
- Mai 2026 : Janie and Jack s'est associé à Lilly Pulitzer pour lancer une collection de vêtements pour enfants en édition limitée comprenant 25 styles pour bébés, garçons et filles. La collaboration intègre les imprimés d'archives de Lilly Pulitzer dans des tenues familiales coordonnées, y compris des styles assortis pour adultes. Cela élargit le portefeuille de puériculture premium de Janie and Jack et reflète la tendance croissante vers les collections de mode coordonnées en famille.
- Avril 2026 : Hanna Andersson s'est associé à Lisa Says Gah pour lancer une collection de vêtements familiaux en édition limitée comprenant de la puériculture, des vêtements de nuit, des maillots de bain et des vêtements du quotidien avec des styles coordonnés pour les nourrissons, les enfants et les adultes, élargissant ainsi son portefeuille de vêtements premium pour enfants.
- Mars 2026 : Janie and Jack a lancé la collection capsule TH!NK P!NK en collaboration avec Lauren Luyendyk, Caitlin Covington et Brittney Fusilier. La collection de 18 pièces comprend des vêtements pour nouveau-nés et enfants tels que des grenouillères, des robes, des hauts, des maillots de bain et des accessoires coordonnés, élargissant les offres premium de vêtements pour enfants de la marque à travers une collection en édition limitée orientée famille.


Périmètre du rapport sur le marché mondial de la puériculture
Le marché de la puériculture comprend les vêtements, les chaussures et les accessoires conçus pour les nouveau-nés, les nourrissons et les tout-petits, couvrant les produits destinés à un usage quotidien, aux occasions spéciales et aux besoins de la petite enfance. Le marché est évalué selon les principaux segments de produits, démographiques, de catégorie, de distribution et géographiques. Le marché est segmenté par type de produit en vêtements, chaussures et accessoires ; par groupe d'âge en nouveau-nés, nourrissons et tout-petits ; par utilisateur final en garçons, filles et mixte ; par catégorie en grande distribution et premium ; par canal de distribution en ligne et hors ligne ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Vêtements |
| Chaussures |
| Accessoires |
| Nouveau-né (0-3 mois) |
| Nourrisson (3-12 mois) |
| Tout-petit (1-3 ans) |
| Garçons |
| Filles |
| Mixte |
| Grande distribution |
| Premium |
| En ligne |
| Hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Vêtements | |
| Chaussures | ||
| Accessoires | ||
| Par groupe d'âge | Nouveau-né (0-3 mois) | |
| Nourrisson (3-12 mois) | ||
| Tout-petit (1-3 ans) | ||
| Par utilisateur final | Garçons | |
| Filles | ||
| Mixte | ||
| Par catégorie | Grande distribution | |
| Premium | ||
| Par canal de distribution | En ligne | |
| Hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel type de produit de puériculture détient la plus grande part ?
Les vêtements sont en tête avec 65,72 % du chiffre d'affaires 2025, soutenus par des besoins de remplacement fréquents et une utilisation large dans les garde-robes des nourrissons et des tout-petits.
Quel canal de vente connaît la croissance la plus rapide pour la puériculture ?
Les ventes en ligne devraient croître à un CAGR de 8,02 % durant 2026-2031, soutenues par la commodité, la découverte de produits et les commandes récurrentes.
Quelle région est en tête des ventes et de la croissance de la puériculture ?
L'Asie-Pacifique représentait 40,83 % du chiffre d'affaires 2025 et devrait croître à un CAGR de 7,63 % durant 2026-2031.
Pourquoi les vêtements premium pour bébés gagnent-ils en demande ?
Les parents recherchent des designs différenciés, des matières certifiées et des produits prêts à offrir. Les produits premium devraient croître à un CAGR de 8,13 % durant 2026-2031.
Dernière mise à jour de la page le:



