
自動車ドライバー状態監視システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 3.11 十億米ドル |
| 市場規模 (2032) | 5.71 十億米ドル |
| 成長率 (2027 - 2032) | 12.92 % |
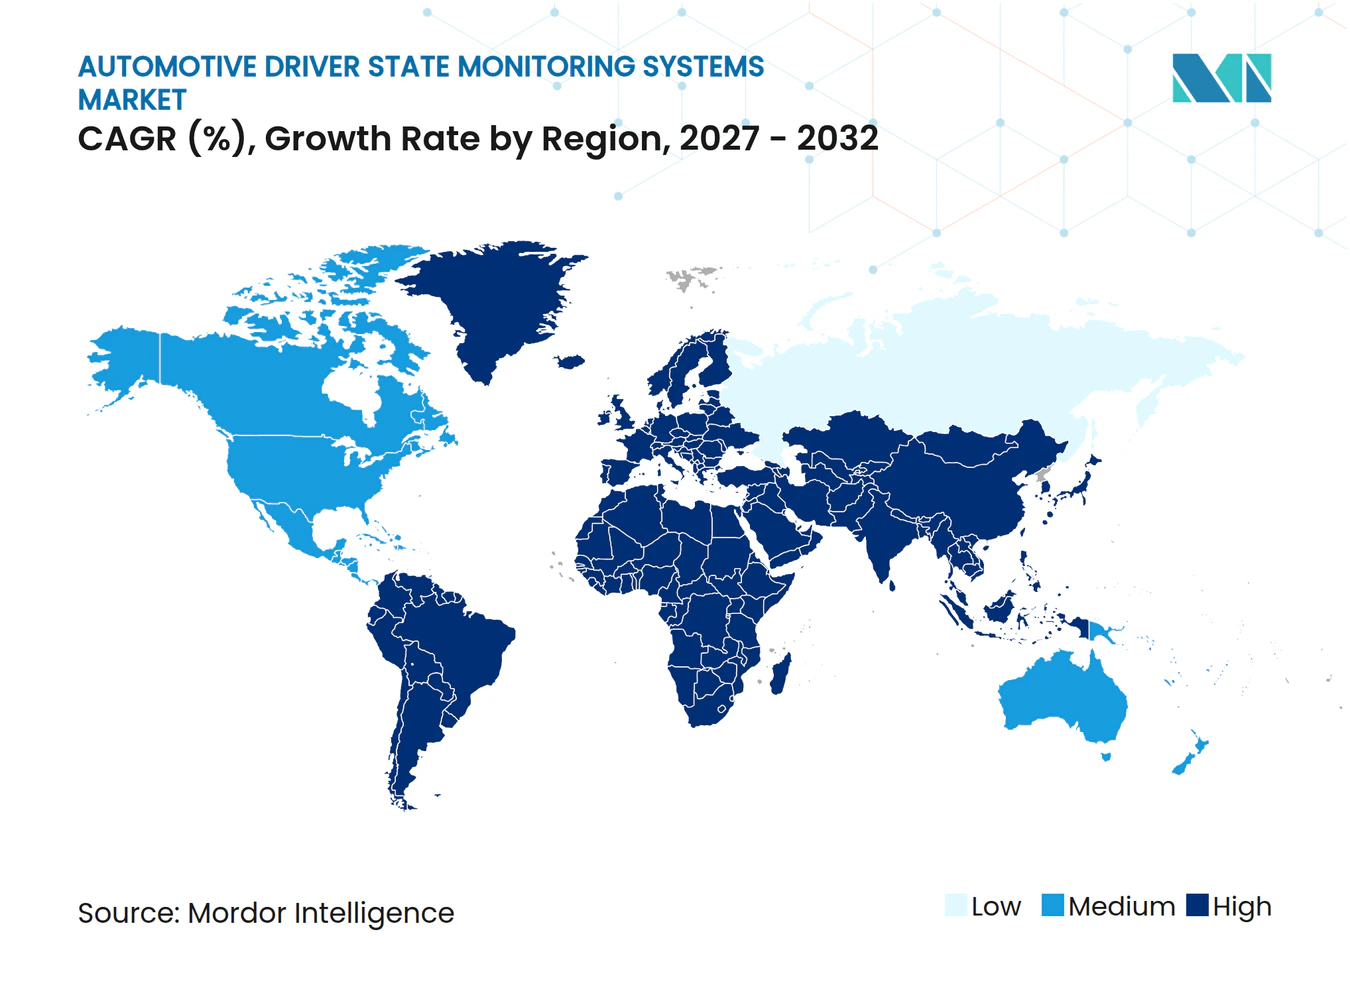
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
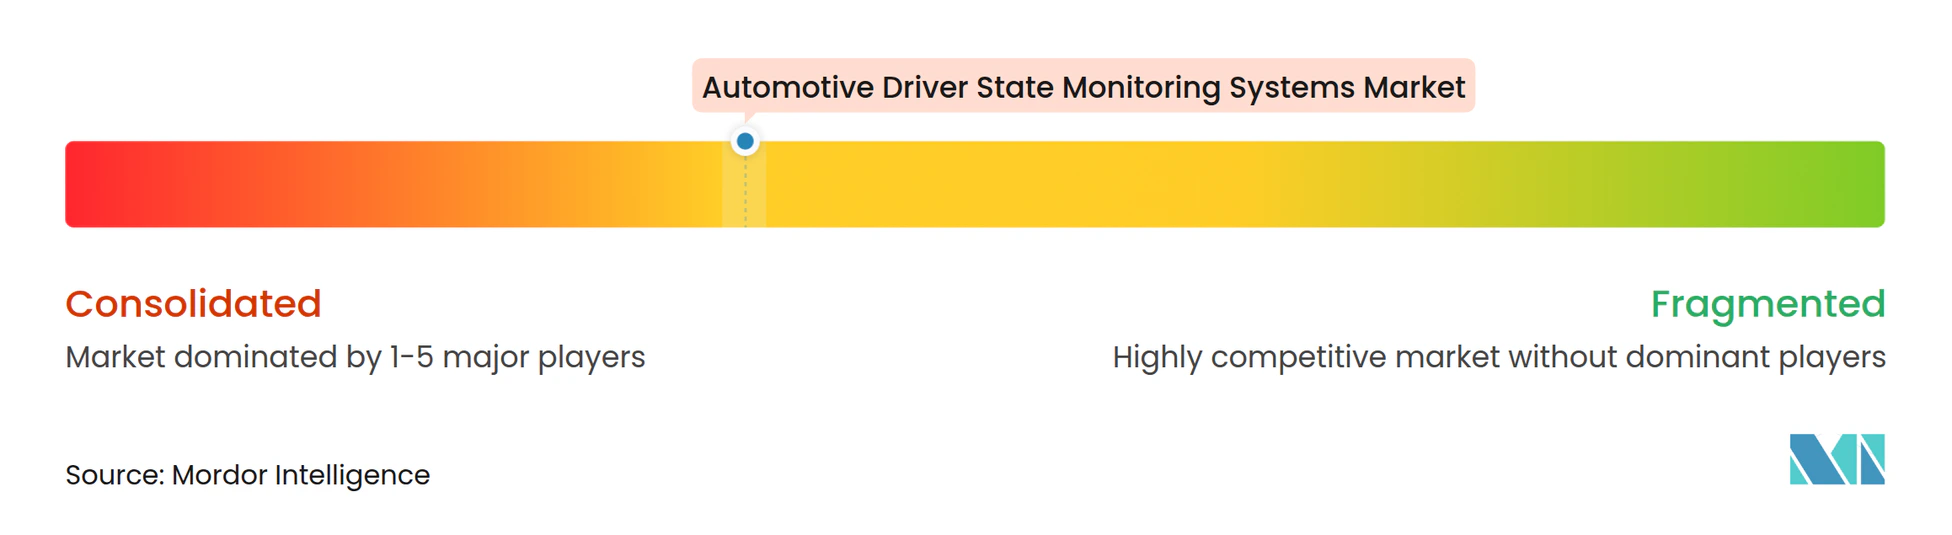
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車ドライバー状態監視システム市場分析
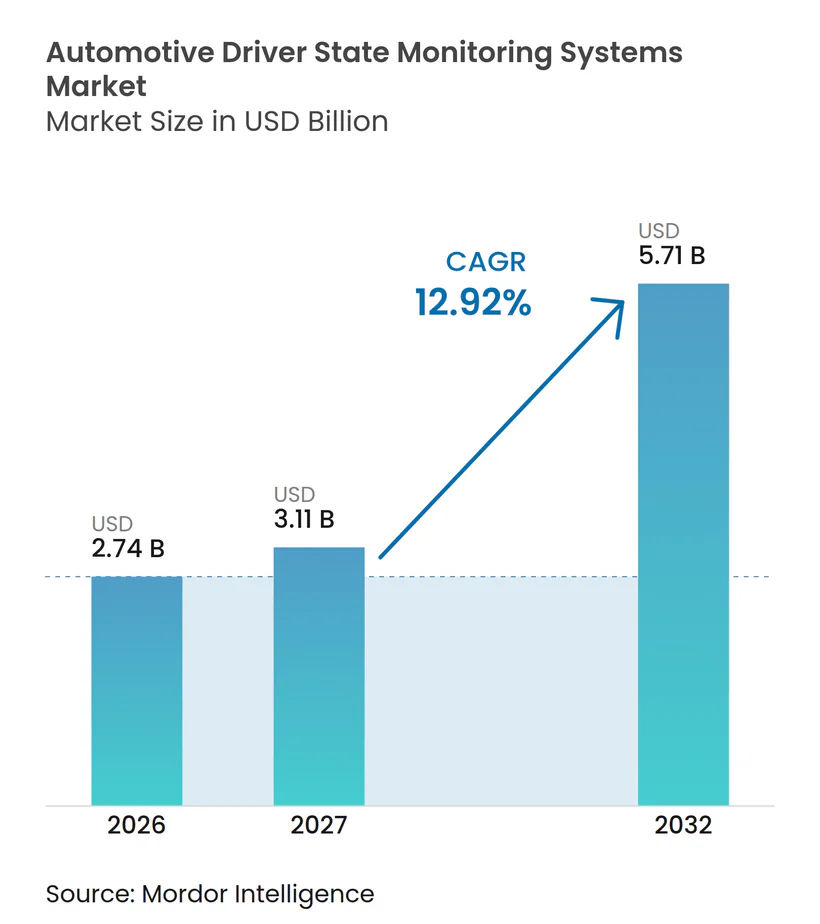
自動車ドライバー状態監視システムの市場規模は2026年に2.74 ビリオン 米ドルと評価され、2027年の3.11 ビリオン 米ドルから2032年には5.71 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 12.92%で拡大する見込みです。自動車ドライバー状態監視システム市場は、安全規制および格付けプロトコルがドライバーの注意力をより重視するようになるにつれ、プレミアム安全機能から幅広い車両への搭載へと移行しています。欧州の型式認可規則は、ドライバーに対して脇見運転や眠気を警告するシステムに対する明確な政策的根拠を確立しています。Euro NCAPの2026年アプローチもドライバーエンゲージメントを車両安全評価の重要な要素とし、信頼性の高い車内センシングの価値を高めていますEuro NCAP プロトコル – 安全運転 – ドライバーエンゲージメント、 Euro NCAP, euroncap.com">[1]。自動車ドライバー状態監視システム市場は、安全性能、実用的なコックピット統合、および機密性の高い車内情報の適切な取り扱いを組み合わせることができるサプライヤーを優遇しています。車両の使用期間中に改善可能なソフトウェアは、メーカーがドライバー監視をより広範な車内安全プラットフォームの一部として検討する理由にもなっています。
主要レポートのポイント
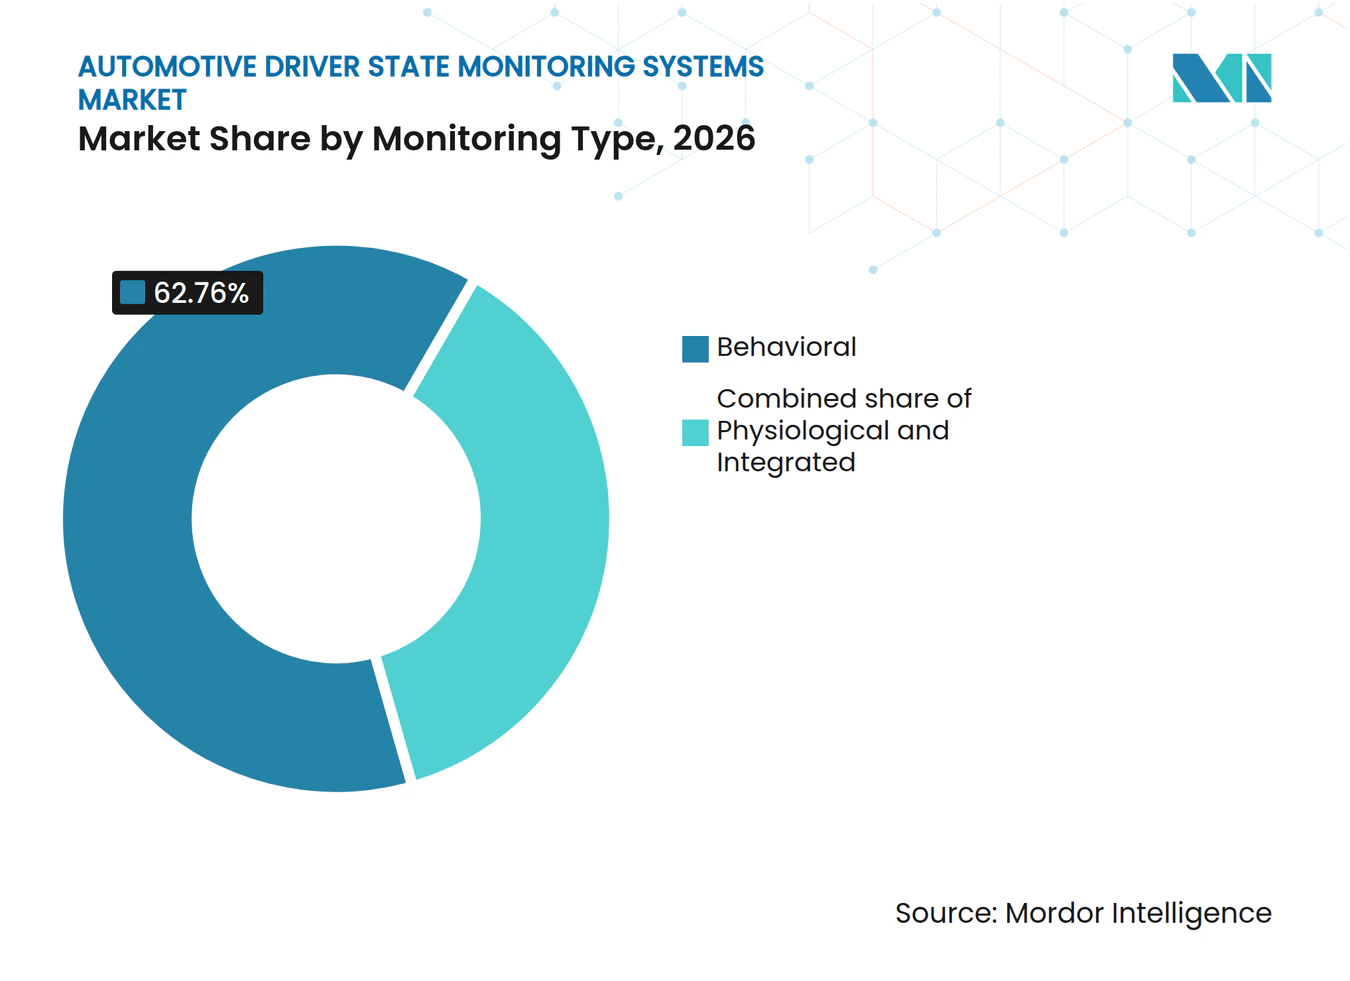
- 監視タイプ別では、行動的システムが2026年に62.76%のシェアを占め、行動的・生理的統合システムは2032年にかけてCAGR 16.17%を記録すると予測されています。
- 技術別では、カメラベースの赤外線システムが2026年に76.93%のシェアを占め、レーダーやウェアラブルを含むその他の技術は2032年にかけてCAGR 15.77%を記録すると予測されています。
- コンポーネント別では、ハードウェアが2026年に58.71%のシェアを占め、ソフトウェアは2032年にかけてCAGR 15.07%を記録すると予測されています。
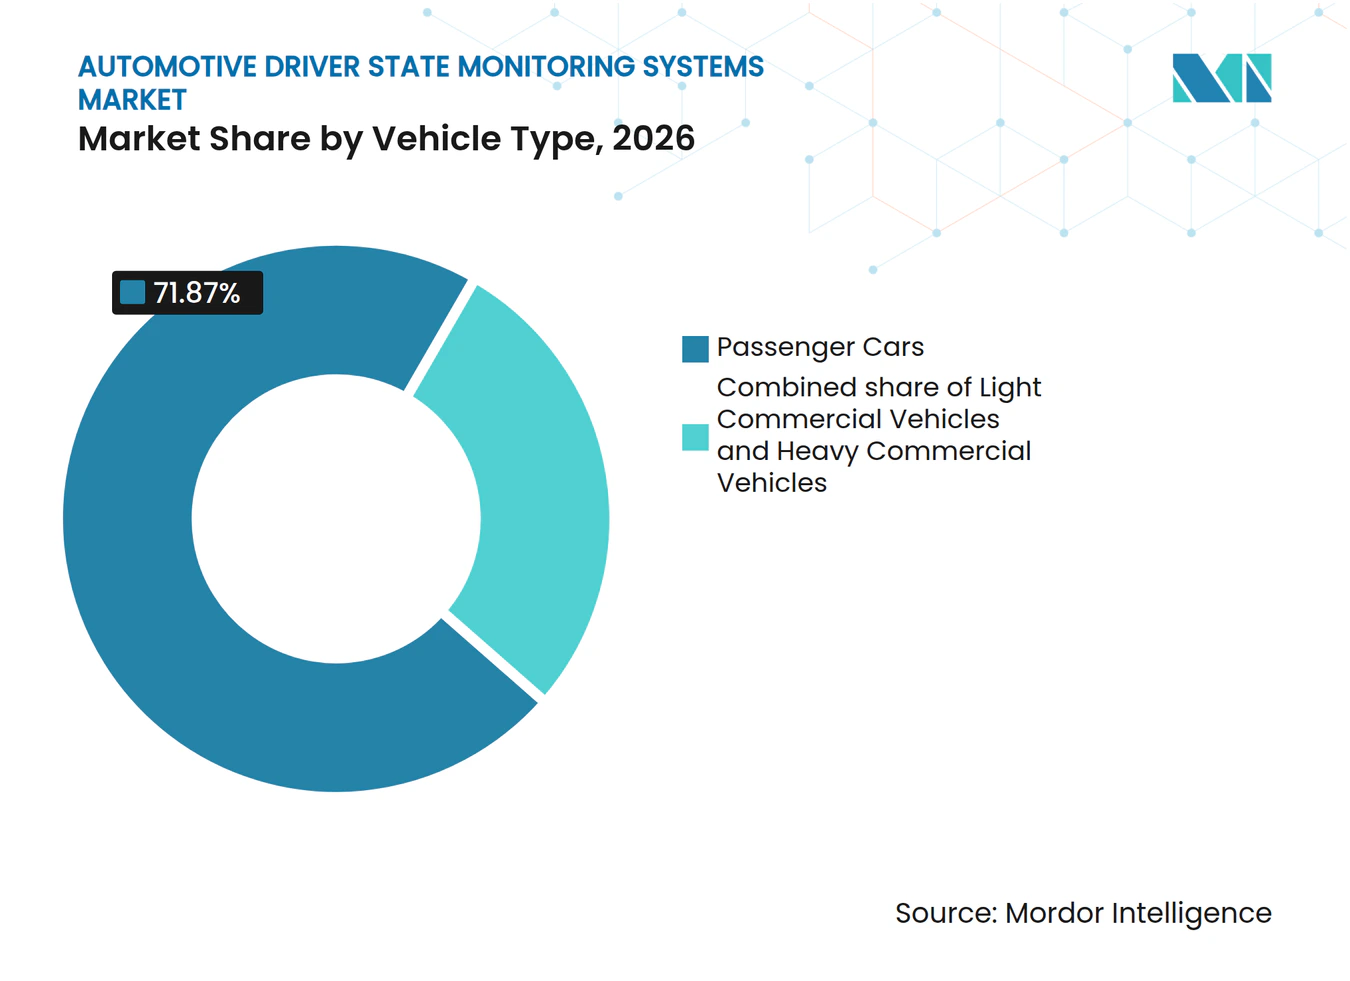
- 車両タイプ別では、乗用車が2026年に71.87%のシェアを占め、大型商用車は2032年にかけてCAGR 14.37%を記録すると予測されています。
- 販売チャネル別では、OEMが2026年に89.08%のシェアを占め、アフターマーケットは2032年にかけてCAGR 15.97%を記録すると予測されています。
- 地域別では、アジア太平洋地域が2026年に42.52%のシェアを占め、中東・アフリカは2032年にかけてCAGR 15.67%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制適合と安全格付けの圧力 | +3.5% | 欧州(主要)、グローバルへの波及 | 短期(2年以内) |
| L2およびL3自動運転機能の成長 | +2.8% | グローバル、アジア太平洋および欧州がコア市場 | 中期(2〜4年) |
| 商業用フリート安全プログラムの拡大 | +2.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| エッジAIおよび近赤外線センサーのコスト改善 | +1.8% | グローバル、アジア太平洋サプライチェーンでの早期利益 | 中期(2〜4年) |
| 既存のステアリングおよびレーン位置入力とのセンサーフュージョン | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 車内プライバシー保護処理 | +0.8% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制適合と安全格付けの圧力
型式認可に関する欧州の規則は、ドライバーの注意警告を任意の装備選択ではなく直接的な製品要件としています。Euro NCAPの改訂された安全フレームワークは、車両メーカーに対してドライバーエンゲージメントの継続的評価を採用するさらなる商業的理由を与えています。自動車ドライバー状態監視システム市場は、共通の規制方向性が複数の欧州諸国で販売される車両プラットフォームの不確実性を低減するため、恩恵を受けています。メーカーは監視機能を、選択されたプレミアムグレードに限定するのではなく、複数のモデルにわたる標準的な安全機能として扱うことができるようになっています。この変化はまた、通常の運転条件下で視線および頭部の動きを一貫して解釈できるシステムへの重要性を高めています。安全機能が検証されたサプライヤーは、自動車メーカーが将来の車両プログラムの生産指名を行う際に有利な立場に置かれます。
L2およびL3自動運転機能の成長
高度な運転支援レベルでは、システムが動作限界に達した際にドライバーが制御を再開できるかどうかを車両が把握する必要あります。このニーズにより、車内監視は単純な警告機能以上に重要となります。なぜなら、車両は移行時にドライバーの可用性を評価しなければならないからです。自動車ドライバー状態監視システム市場は、運転自動化とドライバーの注意力の直接観察との密接な関係から恩恵を受けています。Mobileye Globalは、車内監視と車両の外部知覚システムが捉えた道路状況を組み合わせるアプローチを説明していますMobileye ドライバー監視システム™の紹介、車内の道路安全を融合、 Mobileye, www.mobileye.com">[2]。この設計は、ドライバーが前方を向いているかどうかだけでなく、注意が車両周囲の状況に関連しているかどうかの評価を支援します。自動化機能が大量生産車両アーキテクチャ全体に広がるにつれ、メーカーは独立した技術スタックを作ることなく、より広範なドライバーアシスタンス設計に適合する監視システムを求める可能性が高まっています。
商業用フリート安全プログラムの拡大
フリートオペレーターは、物流、公共交通、エネルギー事業における安全管理を支援するためにドライバー監視を活用しています。これらの購買者は多くの場合、実用的なアラート、一貫したレポート、および異なるメーカーの車両が混在するフリートで機能する機器を重視します。自動車ドライバー状態監視システム市場は、乗用車の規制が厳格でない場合でも、商業プログラムを通じて成長することができます。工場での搭載はますます重要になっており、購入後に車両を後付けするよりも統合された代替手段をオペレーターに提供します。長時間のシフト中に過剰または不適切なタイミングの警告が受け入れを低下させる可能性があるため、システムはドライバーにとっても有用でなければなりません。フリートへの展開はまた、サプライヤーが幅広いオリジナル機器契約を求める前に耐久性と実世界のパフォーマンスを実証する経路を生み出します。
エッジAIおよび近赤外線センサーのコスト改善
処理機能とセンシング機能を他のコックピット機能と共有できる場合、車内監視の組み込みが容易になっています。自動車ドライバー状態監視システム市場は、独立したコントロールユニットの必要性を減らし、物理的な設置を簡素化する設計から恩恵を受けています。Mobileye Globalの監視アプローチは、EyeQプラットフォーム内で動作するよう設計されており、ドライバーと道路の知覚機能を組み合わせることの魅力を示していますEyeQ®3のご紹介:これまでで最も高度な運転支援チップ、 Mobileye, www.mobileye.com">[3]。近赤外線センシングは、周囲光の変化する条件下でドライバーの顔の観察を可能にするため、引き続き有用です。サプライヤーはセンサーの配置、光学性能、およびコックピットの外観のバランスを取る必要があります。より優れた統合により、専用システムの正当化が困難な車両ラインでもドライバー監視をより利用しやすくすることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシー、生体データ、およびサイバーセキュリティコンプライアンス | -2.1% | 欧州(主要)、北米 | 中期(2〜4年) |
| ハードウェア統合およびキャリブレーションコスト | -1.7% | グローバル、特に新興市場 | 中期(2〜4年) |
| ドライバーの多様性および遮蔽条件における誤検知 | -1.2% | グローバル | 中期(2〜4年) |
| ドライバーの受容性とアラート疲労 | -0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プライバシー、生体データ、およびサイバーセキュリティコンプライアンス
自動車ドライバー状態監視システム市場は、これらのシステムが個人の車両内の行動を観察するため、プライバシーへの期待に対応しなければなりません。欧州の型式認可規則は、特定のドライバー監視システムが目的に必要な範囲を超えて情報を継続的に記録または保持すべきではないと規定しています。この原則は、車内処理と車両から送出されるデータへの慎重な制限を促進します。また、メーカーが安全監視と並行して認証や健康関連機能を検討する際に、機能設計をより要求の高いものにします。システムが車両ネットワークやリモートサービスと接続する場合、サイバーセキュリティのニーズも同様に重要です。製品設計にプライバシーとセキュリティの管理を組み込むサプライヤーは、車両開発および認可中の遅延を低減することができます。
ハードウェア統合およびキャリブレーションコスト
カメラの配置と照明は、シートポジション、ドライバーの特性、内装材、および変化する光条件にわたって機能しなければなりません。この技術的な作業により、汎用モジュール設計に依存するサプライヤーが自動車ドライバー状態監視システム市場で競争することが難しくなる場合があります。ディスプレイベースのコックピットでは、カメラがパネルの後ろに配置される場合に追加の光学設計作業が必要になることがあります。Smart Eye ABとVisteon Corporationは、LCD構造を通じた近赤外線光の透過に対応する統合インストルメントクラスターコンセプトを発表しました。既存の車両プラットフォームは、内装がドライバーの顔への直接視野を中心に設計されていない場合があるため、特に困難な場合があります。メーカーが複数の車両ラインにわたって開発作業を分散できない場合、コストは依然として障壁となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
監視タイプ別:
行動的システムが現在の安全基盤を形成し、統合システムが能力を拡張行動的監視は2026年に62.76%のシェアを占め、自動車ドライバー状態監視システム市場の確立されたコアとなっています。これらのシステムは、脇見運転、眠気、視線方向、頭部位置などの観察可能な兆候に焦点を当てています。その広範な採用は、注意が運転タスクから離れた際にドライバーに警告する機能の必要性に続くものです。欧州の要件は、脇見運転と眠気に対する警告に対応しているため、このユースケースに対する実用的な政策的基盤を提供しています。車両メーカーは、各車両ブランドにユーザーインターフェースを適応させながら、複数のモデルにわたる共通の安全機能として行動的監視を使用することができます。このセグメントはまた、新しい車両キャビンにおけるカメラベースの観察の親しみやすさからも恩恵を受けています。
行動的・生理的統合監視は2032年にかけてCAGR 16.17%で拡大すると予測されています。このアプローチは、ドライバーの行動データとドライバーの状態のより広範な変化を特定するのに役立つ可能性のある信号を組み合わせます。自動車メーカーが安全、パーソナライゼーション、およびセキュアアクセス機能をサポートする単一の車内プラットフォームを求めているため、自動車ドライバー状態監視システム市場にはこれらのシステムの余地があります。この機会は、処理される情報とその必要性を慎重に定義する必要性によってバランスが取られています。車両に近い場所での処理は、安全機能を維持しながらデータ転送を制限するのにメーカーを助けることができます。追加のセンシング機能の実用的な価値に信頼が影響するため、製品チームはドライバーに対して体験を明確にする必要があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
赤外線カメラが現在の搭載をリードし、代替センシングが選択肢を拡大カメラベースの赤外線システムは2026年に76.93%のシェアを占め、ドライバー行動の直接観察における中心的な役割を反映しています。赤外線カメラは、キャビン内の可視光条件が悪い場合でも視線と頭部の動きを監視することができます。安全評価が間接的な注意推定ではなくドライバーエンゲージメントをますます重視するにつれ、その関連性は高まっています。自動車ドライバー状態監視システム市場は、メーカーが直接センシングへの成熟した経路を必要とする場合、引き続きカメラベースの設計を優遇しています。内装への配置、照明、およびプライバシーメッセージングは、技術がどのように受け入れられるかにおいて引き続き重要な要素です。サプライヤーはまた、眼鏡、帽子、または変化する日光を含む通常のユースケースにわたってカメラのパフォーマンスが信頼性を維持することを確保する必要があります。
レーダーやウェアラブルを含むその他の技術は、2032年にかけてCAGR 15.77%で進歩すると予測されています。これらのアプローチは、カメラの視野が部分的に遮られている場合や、フリートオペレーターが異なるタイプのドライバー信号を必要とする場合に有用な情報を追加することができます。レーダーベースのセンシングは非接触観察をサポートし、ウェアラブルは管理された商業フリートに追加の入力を提供する可能性があります。自動車ドライバー状態監視システム市場は、これらの方法が直接的な注意センシングを置き換えるのではなく補完する場合に恩恵を受けることができます。メーカーは各センサーの安全上の役割とドライバーやフリートマネージャーへの負担を評価しなければなりません。マルチセンサー設計は、追加の複雑さがドライバー体験を改善し、車両による安全な行動をサポートすることを示す明確な検証を必要とします。
コンポーネント別:
ハードウェアが展開を支え、ソフトウェアがシステム価値の多くを担うハードウェアは2026年に市場の58.71%を占め、車内監視のためのカメラ、照明器、処理ユニト、および関連する物理コンポーネントを含みます。この位置は、センシングシステムを車両コックピットに統合し、より広範な電気アーキテクチャに接続するために必要な作業を反映しています。自動車ドライバー状態監視システム市場は依然として、自動車の動作条件に耐え、車両安全の期待を満たすことができるハードウェアに依存しています。よく設計されたモジュールは、共有プラットフォームを活用ることで設置を簡素化し、車両間でより一貫した結果を提供することができます。ハードウェアサプライヤーはまた、供給の継続性、製造品質、およびセンサーの物理的統合の管理において重要な役割を果たします。これらの責任は、より多くのシステム差別化がソフトウェアにシフトしても依然として重要です。
ソフトウェアは2032年にかけてCAGR 15.07%で成長すると予測されています。ソフトウェアは生のセンサーデータをドライバーの状態の評価に変換し、車両が警告をどのように提示すべきかを決定します。自動車ドライバー状態監視システム市場は、安全プロトコルと顧客の期待が進化するにつれて、ローンチ後に改善できるソフトウェアにより大きな価値を置いています。アップデートにより、モジュール全体を交換することなく、検出ロジックを改良し、アラート動作を調整し、または追加の車内センシング形式をサポートすることができます。このモデルは、自動車メーカーに車両プログラムの寿命にわたって製品の関連性を維持する経路を提供します。また、監視されたイベントが信頼性の高い解釈を必要とする場合、ソフトウェアスペシャリスト、システムインテグレーター、および車両メーカー間の説明責任の重要性を高めます。
車両タイプ別:
乗用車が規模を提供し、大型商用車が運用安全を優先乗用車は2026年に71.87%のシェアを占め、大量生産と車内安全機能のより広範な普及によって支えられています。共通のコックピットアーキテクチャが使用される場合、メーカーは関連する車両ラインにわたって監視システムを組み込むことができます。サプライヤーがより広範なモデルセットにわたって技術および検証作業を分散できるため、自動車ドライバー状態監視システム市場はこの規模から恩恵を受けています。運転支援機能に関する消費者の期待も、メーカーがキャビン安全機能を車両提供においてより目立たせるよう促しています。欧州の安全規則は、その地域で販売されるモデルへの搭載に追加の理由を生み出しています。しかし、乗用車プログラムは、システムが不必要な懸念や煩わしさを生み出すことなくドライバーを保護するよう、慎重なユーザー体験設計を必要とします。
大型商用車は2032年にかけてCAGR 14.37%で成長すると予測されています。長時間の運転、厳しい動作条件、および正式な安全手順により、ドライバーの注意力は商業オペレーターにとって実用的な懸念事項となっています。自動車ドライバー状態監視システム市場は、プロの運転の日常的な現実に適合しながら有用なアラートを提供するシステムでこのニーズに応えることができます。フリートマネージャーは、技術がコーチング、インシデント防止、およびドライバー間の一貫した安全実践をサポートする場合に価値を見出す可能性があります。これらの車両はまた、監視機能とより広範な車両制御との緊密な連携を必要とする場合があります。プロのドライバーは日常業務を中断するシステムではなく明確で使いやすい情報を必要とするため、サプライヤーは動作環境を念頭に置いて警告と介入を設計する必要があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMプログラムが現在の供給を支配し、フリートの後付けがより速い成長経路を生み出すOEMは2026年に89.08%を占めており、ドライバー監視は一般的に車両生産時に搭載されるためです。このチャネルにより、センサー、ソフトウェア、およびダッシュボードインターフェースを、車両がサービスに入った後に追加するのではなく、一緒に設計することができます。自動車ドライバー状態監視システム市場は、したがって車両開発スケジュールおよび型式認可プロセスと密接に結びついています。生産契約は複数のモデルをカバーする場合があり、サプライヤーに規模への明確な経路を提供しますが、資格取得の閾値も高めます。Mobileye Globalは、米国の自動車メーカー向けに、より広範な車両知覚プラットフォームにドライバー監視システムを統合する生産プログラムを発表しました。このようなプログラムは、メーカーの既存のドライバーアシスタンスアーキテクチャとの統合が商業的に重要である理由を示しています。
アフターマーケットは2032年にかけてCAGR 15.97%で成長すると予測されています。このチャネルは既に使用中の車両をサポートし、フリート交換サイクルを待たずに安全上の優先事項に対処するオペレーターを支援します。自動車ドライバー状態監視システム市場は、異なるメーカーの混在した車両フリートにわたって実用的な監視能力を求めるオペレーターに機会を提供します。サプライヤーは設置を簡単にし、ドライバーのプライバシーを尊重するコントロールをフリートマネージャーに提供しなければなりません。また、提供内容は有用なアラート、容易なメンテナンス、および既存の安全プロセスのサポートを通じて日常業務における価値を示す必要があります。このチャネルの成長は、製品がオリジナル車両生産で利用可能な統合上の利点なしに信頼性の高い安全上の利益を提供できるかどうかにかかっています。
地域分析
アジア太平洋
アジア太平洋地域は2026年に自動車ドライバー状態監視システム市場シェアの42.52%を占めました。中国、日本、韓国は主要な車両生産拠点であり、強力なエレクトロニクスサプライチェーンを有しています。中国のメーカーはますますキャビン技術をコネクテッドでソフトウェア主導の車両設計のコア部分として扱っています。日本および韓国の自動車メーカーは、国内および輸出市場に対応するプログラムを通じて地域的な重みを加えています。自動車ドライバー状態監視システム市場は、車両ブランド、規制設定、内装フォーマット、およびコスト目標にわたって適応できるシステムを優遇しています。共通の監視プラットフォームが複数の車両ラインに適用される場合、ローカルエンジニアリングサポートが重要です。より深い国内サプライベースは、センサー、プロセッサー、およびソフトウェアを一体化することで開発サイクルを短縮することができます。成長は規模と技術力によって支えられていますが、要件は国によって異なります。
中東・アフリカ
中東・アフリカは2032年にかけてCAGR 15.67%で成長すると予測されています。商業フリート、物流、公共交通、および産業用車両が採用の実用的な出発点を提供しています。フリートオペレーターがドライバーの注意力をより広範な安全プロセスの一部とする場合、自動車ドライバー状態監視システム市場は前進することができます。保険、企業安全方針、および長距離動作条件が調達決定を形成する可能性があります。プロバイダーは信頼性の高いシステム、実用的な設置、および収集されたデータと発行されたアラートの明確な説明を必要とします。フリートは多くの場合、複数のメーカーおよびモデル年の車両を運用しているため、後付けに適した製品が関連します。成長はフリートの所有権、道路、および公共安全プログラムの違いにより国によって異なります。ローカルサポートは、初期展開がより広範なフリートプログラムになるかどうかに影響を与える可能性があります。
欧州、北米、およびその他の市場
欧州は、型式認可フレームワークが脇見運転と眠気に対する警告に対応しているため、主要な参照点となっています。Euro NCAPはまた、自動車メーカーが車両安全性能の一部としてドライバーエンゲージメントを評価するよう促しています。欧州は、したがってコンプライアンス、格付けパフォーマンス、および既存の安全システムとの統合によって形成されています。北米はメーカーの機能戦略と商業フリートの慣行により依存しています。南米の需要はフリートと公共交通を通じて成長する可能性がありますが、ロシアは自動車投資とエレクトロニクスへのアクセスに制約に直面しています。これらの市場全体で、サプライヤーはシステム設計を現地の車両構成、購買者の準備状況、プライバシーへの期待、およびサービス要件に合わせる必要があります。
競合環境
市場集中度
専門ソフトウェアプロバイダーと主要な車両システムサプライヤーが技術的方向性と車両生産プログラムへのアクセスを形成しています。Seeing Machines、Smart Eye AB、およびCipia Vision Ltd.は、視線、目の状態、およびドライバー行動を解釈するソフトウェアで認知されています。Valeo SE、Robert Bosch GmbH、DENSO CORPORATION、Magna International Inc.、AUMOVIO SE、Hyundai Mobis Co., Ltd.、Mitsubishi Electric Corporation、FORVIA SE、およびVisteon Corporationを含むインテグレーターは、製造規模とコックピット統合に貢献しています。スペシャリストは多くの場合、監視ロジックを提供し、より大きなサプライヤーがハードウェア統合とプログラム提供を管理します。自動車ドライバー状態監視システム市場は、ソフトウェア能力と車両グレードのエンジニアリングを組み合わせるパートナーシップに依存しています。これらの取り決めは自動車メーカーにサプライヤーの選択肢を与えますが、車両プログラム全体での緊密な連携も必要とします。
ドライバー監視がより広範なドライバーアシスタンスコンピューティングプラットフォームの一部になるにつれ、競争は変化しています。Mobileye Globalは、ドライバーの注意力を車両の外部知覚センサーからの情報と組み合せるシステムを説明しており、注意力を道路状況の文脈で評価することを可能にしています。この統合アプローチは、自動車メーカーがより少ないコントローラーとより統一されたソフトウェア環境を好む可能性があるため、スタンドアロンモジュールに挑戦する可能性があります。また、コンピューティングアーキテクチャを商業的な選択にします。複数の処理プラットフォームにわたって作業するサプライヤーはより多くの機会を持つ可能性があり、スペシャリストはセンシングと解釈において明確な優位性を示さなければなりません。通常および予測不可能なドライバー行動にわたる信頼性の高いパフォーマンスは、成功した採用の中心であり続けます。
現代のキャビンレイアウトがカメラの配置とキャリブレーションを複雑にする可能性があるため、コックピット統合は依然として重要な競争領域です。Valeo SEとSeeing MachinesはCES 2026で複数の処理プラットフォームにわたる車内監視ソリューションを発表し、異なる車両プログラムに対する柔軟なアプローチを示しました。自動車ドライバー状態監視システム市場は、直接センシング、信頼性の高いソフトウェア、および実用的な内装設計を組み合わせるシステムを優遇しています。マルチモーダルセンシングは、様々な照明、ドライバー行動、およびコックピットレイアウトにわたってパフォーマンスを改善する場合にサプライヤーを差別化する可能性があります。しかし、サプライヤーは追加のセンサーが不必要なコストではなく実用的な価値を生み出すことを示さなければなりません。
自動車ドライバー状態監視システム産業のリーダー企業
-
Seeing Machines
-
Smart Eye AB
-
Cipia Vision Ltd.
-
AUMOVIO SE
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ドライバー状態監視システム市場 このレポートでカバーされる企業
- Seeing Machines
- Smart Eye AB
- Cipia Vision Ltd.
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Samsung Electronics Co., Ltd.
- Mitsubishi Electric Corporation
- FORVIA SE
- Tobii AB
- OMNIVISION Technologies, Inc.
- Xperi Holding Corporation
- Jungo Connectivity Ltd.
- Mobileye Global Inc.
最近の産業開発事情 自動車ドライバー状態監視システム市場
- 2026年8月:Smart Eye ABは、既存の欧州プレミアム自動車メーカー顧客からの新型電気スポーツカー向けに、約1,500万スウェーデンクローナ相当のドライバー監視設計受注を獲得し、2027年半ばから生産開始予定。
- 2026年7月:Seeing Machinesは、ティア1サプライヤーを通じて新たな欧州自動車メーカープログラムを受注し、バックミラーに統合された監視システムで約500万米ドル相当、2028年から生産開始予定。
- 2026年6月:Smart Eye ABは、大手グローバル自動車メーカーから約5,000万スウェーデンクローナ相当の4件のドライバー監視設計受注を獲得し、欧州および北米で2028年および2029年に生産予定。
- 2026年3月:Mobileye Global Inc.は、大手米国自動車メーカーからEyeQ6Lチップを使用したドライバー監視システム生産プログラムを受注し、2027年から数百万台の車両をカバー予定。
グローバル自動車ドライバー状態監視システム市場レポートの範囲
自動車ドライバー状態監視システム市場は、監視タイプ、技術、コンポーネント、車両タイプ、販売チャネル、および地域別にセグメント化されています。監視タイプ別では、市場は行動的(眠気、脇見運転)、生理的(健康、障害)、および統合(行動的および生理的)にセグメント化されています。技術別では、市場はカメラベース(IR)、ステアリングホイールおよびシートセンサー、およびその他の技術(レーダー、ウェアラブル)にセグメント化されています。コンポーネント別では、市場はハードウェアおよびソフトウェアにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、および大型商用車にセグメント化されています。販売チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、ロシア、その他の欧州)、アジア太平洋(中国、日本、韓国、インド、オーストラリア、東南アジア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 行動的(眠気、脇見運転) |
| 生理的(健康、障害) |
| 統合(行動的および生理的) |
| カメラベース(IR) |
| ステアリングホイールおよびシートセンサー |
| その他の技術(レーダー、ウェアラブル) |
| ハードウェア |
| ソフトウェア |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 監視タイプ別 | 行動的(眠気、脇見運転) | |
| 生理的(健康、障害) | ||
| 統合(行動的および生理的) | ||
| 技術別 | カメラベース(IR) | |
| ステアリングホイールおよびシートセンサー | ||
| その他の技術(レーダー、ウェアラブル) | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車ドライバー状態監視システムの採用を促進しているものは何ですか?
安全規則、車両安全評価、および運転支援機能がドライバーの注意力評価の必要性を高めています。これらの力は、メーカーが監視をコアな安全能力として扱うよう促しています。
自動車ドライバー状態監視システム市場の規模はどのくらいですか?
市場規模は2026年に2.74 ビリオン 米ドルと評価され、2032年までに5.71 ビリオン 米ドルに達すると予測されており、CAGR 12.92%です。
どの監視アプローチが最も速く成長していますか?
行動的・生理的統合監視が最も速く成長している監視タイプであり、2032年にかけてCAGR 16.17%が予測されています。確立された注意監視と追加の車内センシング能力を組み合わせています。
なぜ赤外線カメラがドライバー監視に広く使用されているのですか?
変化するキャビン光条件下での視線と頭部の動きの直接観察をサポートします。これにより、システムをドライバーエンゲージメント評価のニーズに合わせることができます。