
Taille et part du marché des systèmes de surveillance de l'état du conducteur automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.11 Milliards de dollars |
| Taille du Marché (2032) | 5.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.92 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de surveillance de l'état du conducteur automobile par Mordor Intelligence
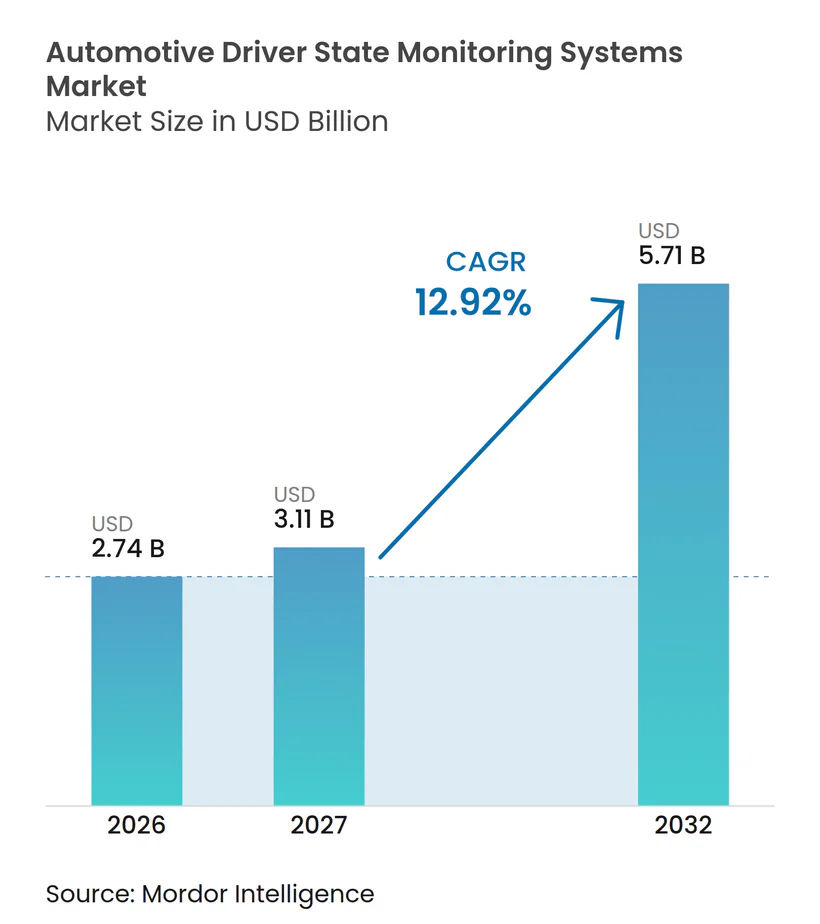
La taille du marché des systèmes de surveillance de l'état du conducteur automobile était évaluée à 2,74 milliards USD en 2026 et devrait croître de 3,11 milliards USD en 2027 à 5,71 milliards USD d'ici 2032, à un CAGR de 12,92 % durant la période 2027-2032. Le marché des systèmes de surveillance de l'état du conducteur automobile évolue d'une fonctionnalité de sécurité haut de gamme vers une intégration plus large dans les véhicules, à mesure que les réglementations de sécurité et les protocoles d'évaluation accordent une plus grande importance à l'attention du conducteur. Les règles européennes d'homologation de type établissent une base réglementaire claire pour les systèmes qui avertissent les conducteurs en cas de distraction et de somnolence. L'approche 2026 d'Euro NCAP fait également de l'engagement du conducteur un élément déterminant de l'évaluation de la sécurité des véhicules, ce qui accroît la valeur d'une détection fiable en habitacleProtocole Euro NCAP – Conduite sûre – Engagement du conducteur, Euro NCAP, euroncap.com">[1]. Le marché des systèmes de surveillance de l'état du conducteur automobile favorise donc les fournisseurs capables de combiner performance en matière de sécurité, intégration pratique dans le poste de conduite et gestion responsable des informations sensibles en habitacle. Les logiciels pouvant être améliorés tout au long de la durée de vie d'un véhicule donnent également aux constructeurs une raison de considérer la surveillance du conducteur comme faisant partie d'une plateforme de sécurité en habitacle plus large.
Points clés du rapport
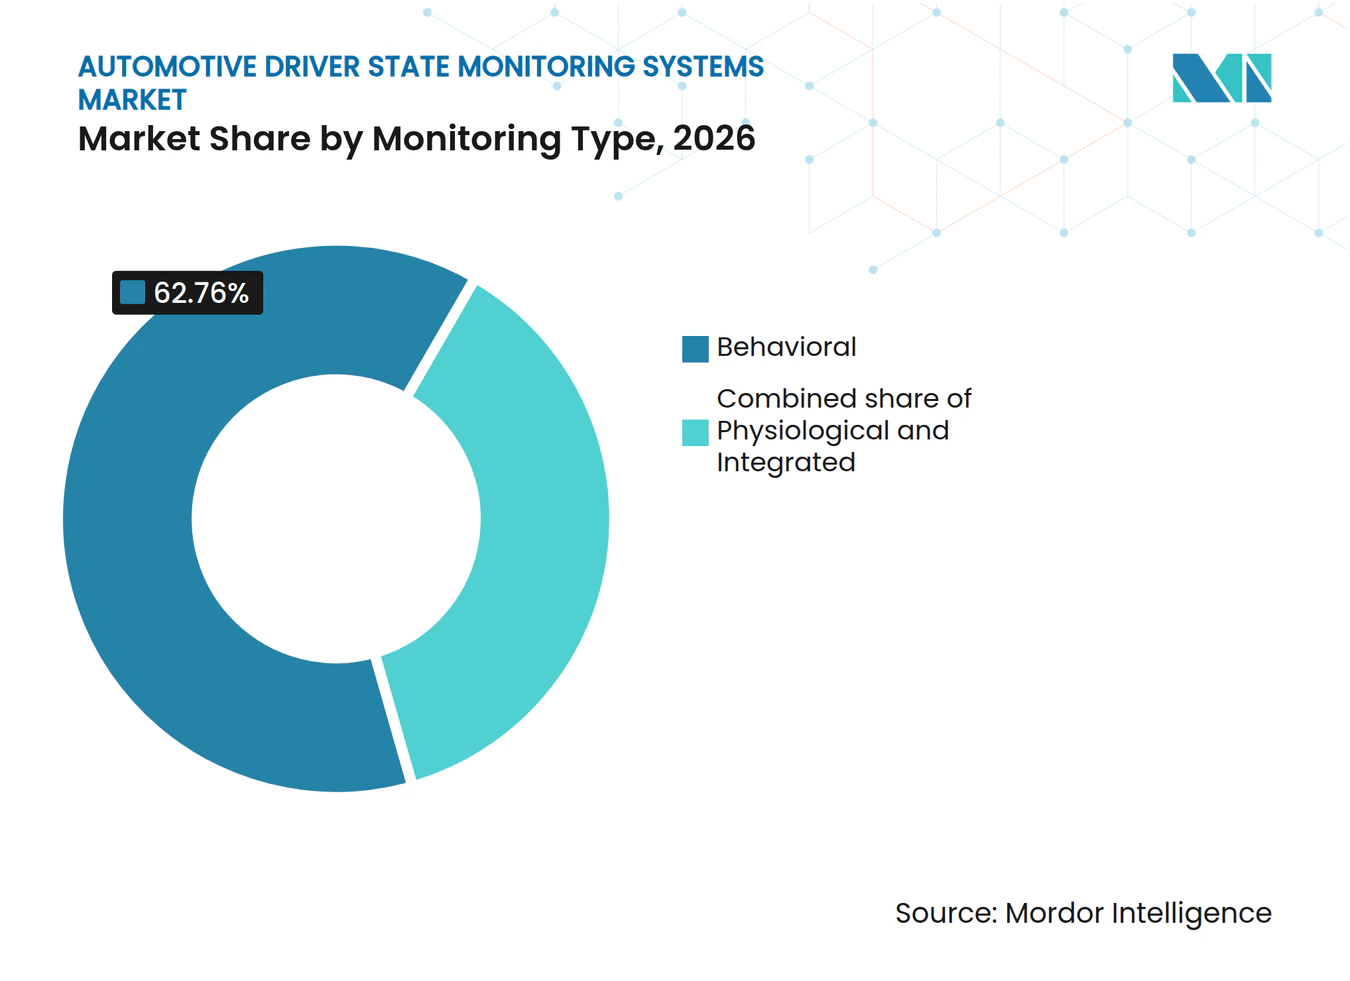
- Par type de surveillance, les systèmes comportementaux détenaient une part de 62,76 % en 2026, tandis que les systèmes comportementaux et physiologiques intégrés devraient enregistrer un CAGR de 16,17 % jusqu'en 2032.
- Par technologie, les systèmes à caméra infrarouge détenaient une part de 76,93 % en 2026, tandis que les autres technologies, notamment le radar et les dispositifs portables, devraient enregistrer un CAGR de 15,77 % jusqu'en 2032.
- Par composant, le matériel détenait une part de 58,71 % en 2026, tandis que le logiciel devrait enregistrer un CAGR de 15,07 % jusqu'en 2032.
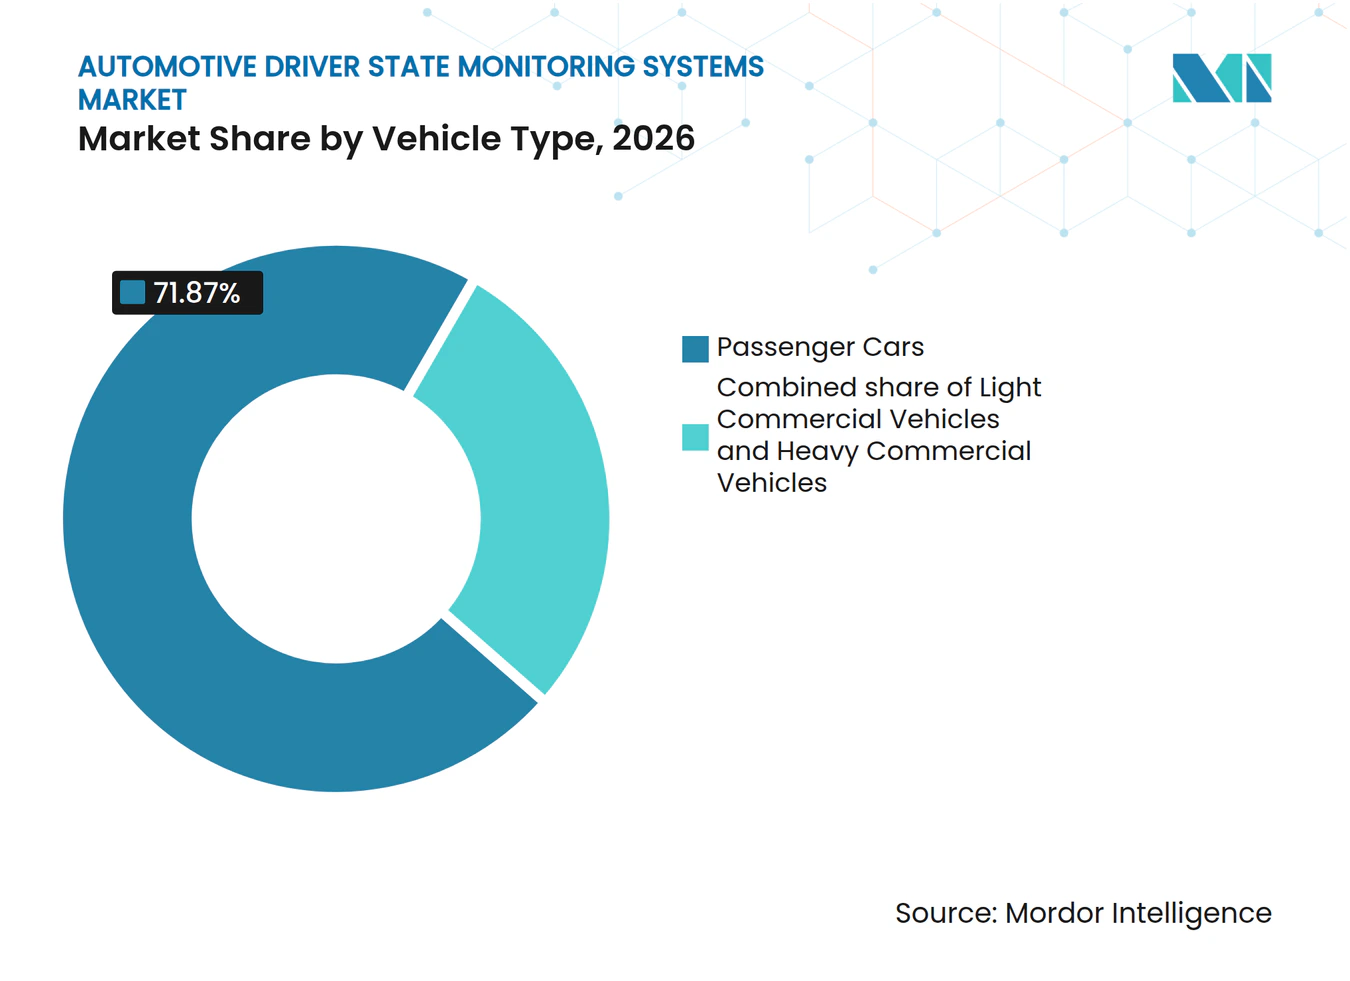
- Par type de véhicule, les voitures particulières détenaient une part de 71,87 % en 2026, tandis que les véhicules utilitaires lourds devraient enregistrer un CAGR de 14,37 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 89,08 % en 2026, tandis que le marché secondaire devrait enregistrer un CAGR de 15,97 % jusqu'en 2032.
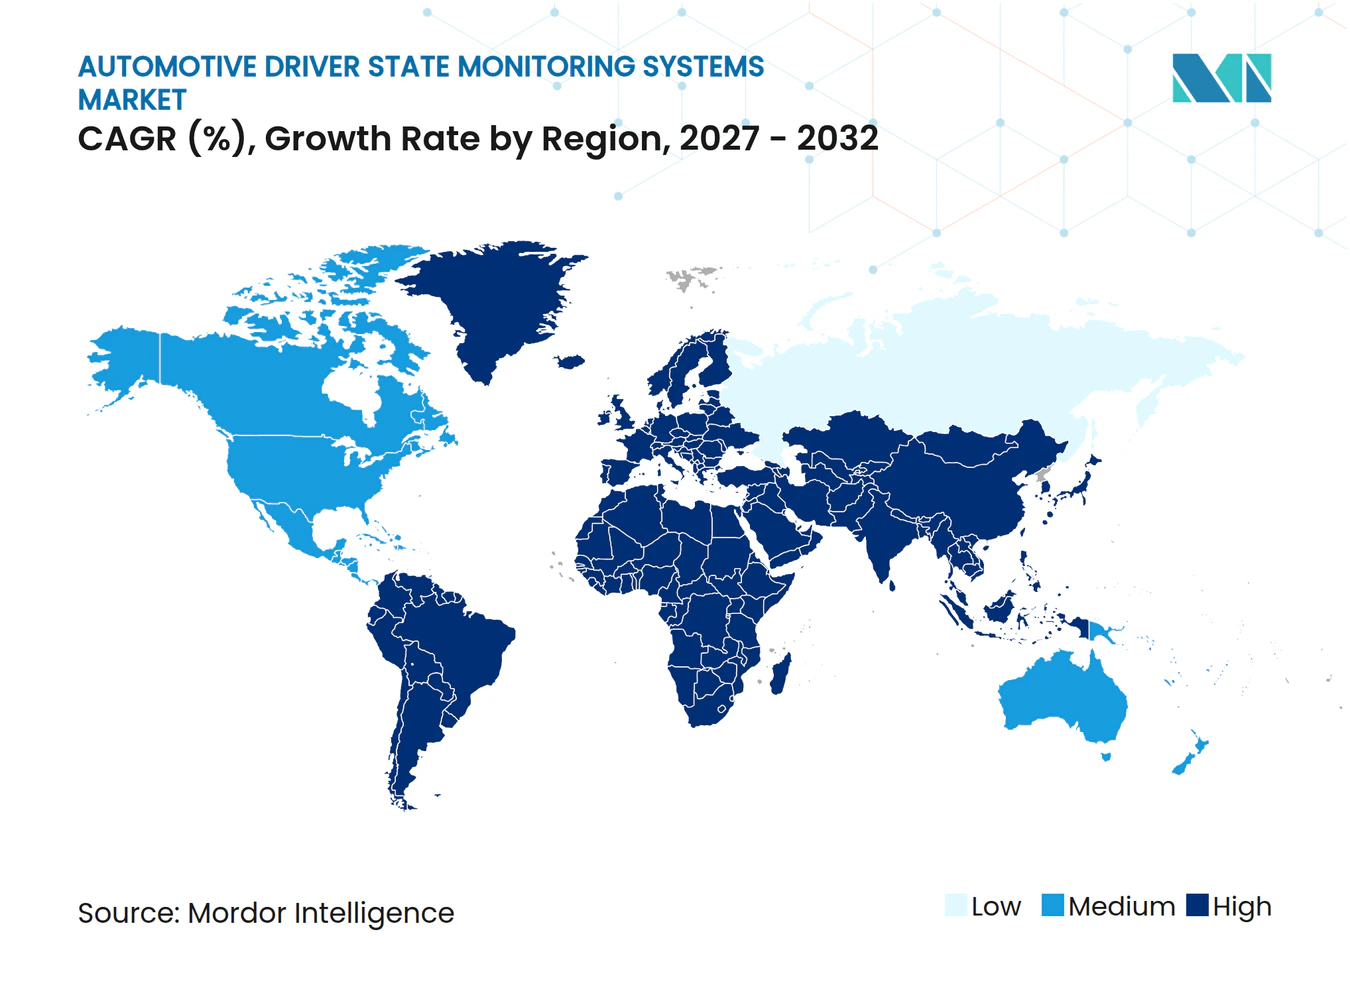
- Par géographie, l'Asie-Pacifique détenait une part de 42,52 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 15,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité réglementaire et pression des évaluations de sécurité | +3.5% | Europe (principal), répercussions mondiales | Court terme (≤ 2 ans) |
| Développement des fonctions de conduite automatisée de niveau L2 et L3 | +2.8% | Mondial, avec l'Asie-Pacifique et l'Europe comme marchés principaux | Moyen terme (2 à 4 ans) |
| Expansion des programmes de sécurité des flottes commerciales | +2.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réduction des coûts des capteurs IA de périphérie et proche infrarouge | +1.8% | Mondial, gains précoces dans la chaîne d'approvisionnement Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fusion de capteurs avec les entrées existantes de direction et de position de voie | +1.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Traitement embarqué respectueux de la vie privée | +0.8% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité réglementaire et pression des évaluations de sécurité
Les règles européennes d'homologation de type font des avertissements d'attention du conducteur une exigence directe du produit plutôt qu'un choix d'équipement facultatif. Le cadre de sécurité révisé d'Euro NCAP donne aux constructeurs automobiles une raison commerciale supplémentaire d'utiliser l'évaluation continue de l'engagement du conducteur. Le marché des systèmes de surveillance de l'état du conducteur automobile en bénéficie car une orientation réglementaire commune réduit l'incertitude pour les plateformes de véhicules vendus dans plusieurs pays européens. Les constructeurs peuvent de plus en plus traiter la fonction de surveillance comme une capacité de sécurité standard plutôt que de la réserver à certaines finitions haut de gamme. Ce changement met également davantage l'accent sur les systèmes capables d'interpréter de manière cohérente les mouvements des yeux et de la tête dans des conditions de conduite ordinaires. Les fournisseurs disposant de fonctions de sécurité validées sont mieux positionnés lorsque les constructeurs automobiles procèdent à des nominations de production pour les futurs programmes de véhicules.
Développement des fonctions de conduite automatisée de niveau L2 et L3
Les niveaux supérieurs de conduite assistée exigent que le véhicule comprenne si le conducteur peut reprendre le contrôle lorsque le système atteint sa limite opérationnelle. Ce besoin rend la surveillance en habitacle plus importante qu'une simple fonction d'avertissement, car le véhicule doit évaluer la disponibilité du conducteur lors des transitions. Le marché des systèmes de surveillance de l'état du conducteur automobile bénéficie du lien plus étroit entre l'automatisation de la conduite et l'observation directe de l'attention du conducteur. Mobileye a décrit une approche qui combine la surveillance en habitacle avec le contexte routier capturé par le système de perception extérieure du véhiculePrésentation du système de surveillance du conducteur Mobileye™, fusionnant la sécurité routière à l'intérieur de l'habitacle, Mobileye, www.mobileye.com">[2]. Cette conception permet d'évaluer si l'attention est pertinente par rapport aux conditions environnant le véhicule, et pas seulement si le conducteur regarde vers l'avant. À mesure que les fonctions automatisées se répandent dans les architectures de véhicules à grand volume, les constructeurs chercheront probablement des systèmes de surveillance qui s'intègrent à la conception d'aide à la conduite plus large sans créer une pile technologique distincte.
Expansion des programmes de sécurité des flottes commerciales
Les opérateurs de flottes utilisent la surveillance du conducteur pour soutenir la gestion de la sécurité dans la logistique, les transports en commun et les opérations énergétiques. Ces acheteurs apprécient souvent les alertes pratiques, les rapports cohérents et les équipements fonctionnant sur des flottes de véhicules mixtes. Le marché des systèmes de surveillance de l'état du conducteur automobile peut donc croître grâce aux programmes commerciaux, même là où les règles relatives aux voitures particulières sont moins prescriptives. L'équipement en usine est de plus en plus pertinent car il offre aux opérateurs une alternative plus intégrée au rééquipement des véhicules après achat. Le système doit néanmoins être utile au conducteur, car des avertissements excessifs ou mal synchronisés peuvent réduire l'acceptation lors de longs quarts de travail. Les déploiements en flotte créent également une voie permettant aux fournisseurs de démontrer leur durabilité et leurs performances en conditions réelles avant de rechercher des contrats d'équipement d'origine plus larges.
Réduction des coûts des capteurs IA de périphérie et proche infrarouge
La surveillance en habitacle devient plus facile à intégrer lorsque les fonctions de traitement et de détection peuvent être partagées avec d'autres fonctionnalités du poste de conduite. Le marché des systèmes de surveillance de l'état du conducteur automobile bénéficie de conceptions qui réduisent le besoin d'unités de contrôle séparées et simplifient l'installation physique. L'approche de surveillance de Mobileye est conçue pour fonctionner au sein de sa plateforme EyeQ, illustrant l'attrait de la combinaison des fonctions de perception du conducteur et de la routeDécouvrez EyeQ®3 : nos puces d'aide à la conduite les plus avancées à ce jour, Mobileye, www.mobileye.com">[3]. La détection proche infrarouge reste utile car elle permet d'observer le visage du conducteur dans des conditions de lumière ambiante variables. Les fournisseurs doivent encore trouver un équilibre entre le placement des capteurs, les performances optiques et l'aspect du poste de conduite. Une meilleure intégration peut rendre la surveillance du conducteur plus accessible sur les gammes de véhicules où un système dédié serait autrement difficile à justifier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité en matière de confidentialité, de données biométriques et de cybersécurité | -2.1% | Europe (principal), Amérique du Nord | Moyen terme (2 à 4 ans) |
| Coûts d'intégration et d'étalonnage du matériel | -1.7% | Mondial, en particulier les marchés émergents | Moyen terme (2 à 4 ans) |
| Faux positifs liés à la diversité des conducteurs et aux conditions d'occlusion | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Acceptation par les conducteurs et fatigue des alertes | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité en matière de confidentialité, de données biométriques et de cybersécurité
Le marché des systèmes de surveillance de l'état du conducteur automobile doit répondre aux attentes en matière de confidentialité, car ces systèmes observent le comportement à l'intérieur d'un véhicule personnel. Les règles européennes d'homologation de type stipulent que certains systèmes de surveillance du conducteur ne doivent pas enregistrer ni conserver en continu des informations au-delà de ce qui est nécessaire à leur finalité. Ce principe encourage le traitement embarqué et des limites strictes sur les données quittant le véhicule. Il rend également la conception des fonctionnalités plus exigeante lorsque les constructeurs envisagent des fonctions d'authentification ou liées à la santé en parallèle de la surveillance de la sécurité. Les besoins en cybersécurité sont tout aussi importants lorsque le système se connecte aux réseaux du véhicule ou à des services distants. Les fournisseurs qui intègrent des contrôles de confidentialité et de sécurité dans la conception du produit peuvent réduire les délais lors du développement et de l'homologation du véhicule.
Coûts d'intégration et d'étalonnage du matériel
Le placement de la caméra et l'éclairage doivent fonctionner dans différentes positions d'assise, caractéristiques des conducteurs, matériaux intérieurs et conditions d'éclairage changeantes. Ce travail d'ingénierie peut rendre plus difficile la compétition des fournisseurs qui s'appuient sur une conception de module générique sur le marché des systèmes de surveillance de l'état du conducteur automobile. Un poste de conduite à affichage intégré peut nécessiter un travail de conception optique supplémentaire lorsque la caméra est placée derrière un panneau. Smart Eye et Visteon ont présenté un concept de tableau de bord intégré qui traite la transmission de la lumière proche infrarouge à travers une structure LCD. Les plateformes de véhicules existantes peuvent être particulièrement difficiles car l'intérieur n'a pas nécessairement été conçu autour d'une vue directe du visage du conducteur. Les coûts peuvent rester un obstacle lorsque les constructeurs ne peuvent pas répartir les travaux de développement sur plusieurs gammes de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de surveillance :
les systèmes comportementaux constituent la base de sécurité actuelle, tandis que les systèmes intégrés étendent les capacitésLa surveillance comportementale détenait une part de 62,76 % en 2026, ce qui en fait le cœur établi du marché des systèmes de surveillance de l'état du conducteur automobile. Ces systèmes se concentrent sur des signes observables tels que la distraction, la somnolence, la direction du regard et la position de la tête. Leur large adoption fait suite au besoin de fonctions qui avertissent les conducteurs lorsque leur attention s'est éloignée de la tâche de conduite. Les exigences européennes fournissent une base réglementaire pratique pour ce cas d'usage car elles traitent des avertissements pour la distraction et la somnolence. Les constructeurs automobiles peuvent utiliser la surveillance comportementale comme une fonction de sécurité commune sur plusieurs modèles tout en adaptant l'interface utilisateur à chaque marque de véhicule. Le segment bénéficie également de la familiarité de l'observation par caméra dans les nouveaux habitacles de véhicules.
La surveillance comportementale et physiologique intégrée devrait se développer à un CAGR de 16,17 % jusqu'en 2032. Cette approche combine les données comportementales du conducteur avec des signaux pouvant aider à identifier des changements plus larges dans l'état du conducteur. Le marché des systèmes de surveillance de l'état du conducteur automobile offre de la place pour ces systèmes, car les constructeurs automobiles souhaitent une plateforme unique en habitacle pour prendre en charge les fonctions de sécurité, de personnalisation et d'accès sécurisé. L'opportunité est équilibrée par la nécessité de définir soigneusement quelles informations sont traitées et pourquoi elles sont nécessaires. Le traitement à proximité du véhicule peut aider les constructeurs à limiter le transfert de données tout en maintenant les fonctions de sécurité. Les équipes produit doivent également rendre l'expérience claire pour les conducteurs, car la confiance affectera la valeur pratique des fonctionnalités de détection supplémentaires.



Par technologie :
les caméras infrarouges dominent l'équipement actuel, tandis que les détections alternatives élargissent les optionsLes systèmes à caméra infrarouge détenaient une part de 76,93 % en 2026, reflétant leur rôle central dans l'observation directe du comportement du conducteur. Les caméras infrarouges peuvent surveiller les mouvements des yeux et de la tête lorsque les conditions de lumière visible dans l'habitacle sont mauvaises. Leur pertinence croît à mesure que l'évaluation de la sécurité met de plus en plus l'accent sur l'engagement du conducteur plutôt que sur des estimations indirectes de l'attention. Le marché des systèmes de surveillance de l'état du conducteur automobile continue de favoriser les conceptions à base de caméras là où les constructeurs ont besoin d'une voie éprouvée vers la détection directe. Le placement intérieur, l'éclairage et la communication sur la confidentialité restent des facteurs importants dans la façon dont la technologie est perçue. Les fournisseurs doivent également s'assurer que les performances des caméras restent fiables dans les cas d'utilisation ordinaires impliquant des lunettes, des couvre-chefs ou une lumière du jour changeante.
Les autres technologies, notamment le radar et les dispositifs portables, devraient progresser à un CAGR de 15,77 % jusqu'en 2032. Ces approches peuvent apporter des informations utiles lorsque la vue de la caméra est partiellement obstruée ou lorsqu'un opérateur de flotte a besoin d'un type différent de signal du conducteur. La détection par radar peut prendre en charge une observation sans contact, tandis que les dispositifs portables peuvent fournir une entrée supplémentaire pour les flottes commerciales gérées. Le marché des systèmes de surveillance de l'état du conducteur automobile peut bénéficier de ces méthodes lorsqu'elles complètent, plutôt que remplacent, la détection directe de l'attention. Les constructeurs doivent évaluer le rôle de sécurité de chaque capteur et la charge qu'il impose aux conducteurs ou aux gestionnaires de flotte. Les conceptions multi-capteurs nécessiteront une validation claire pour montrer que la complexité ajoutée améliore l'expérience du conducteur et soutient une action sûre du véhicule.
Par composant :
le matériel soutient le déploiement, tandis que le logiciel porte davantage de la valeur du systèmeLe matériel représentait 58,71 % du marché en 2026, incluant les caméras, les illuminateurs, les unités de traitement et les composants physiques associés pour la surveillance en habitacle. Cette position reflète le travail nécessaire pour intégrer le système de détection dans le poste de conduite du véhicule et le connecter à l'architecture électrique plus large. Le marché des systèmes de surveillance de l'état du conducteur automobile dépend toujours d'un matériel capable de résister aux conditions de fonctionnement automobiles et de répondre aux exigences de sécurité des véhicules. Des modules bien conçus peuvent simplifier l'installation et fournir des résultats plus cohérents sur les véhicules en tirant parti d'une plateforme commune. Les fournisseurs de matériel jouent également un rôle important dans la gestion de la continuité de l'approvisionnement, de la qualité de fabrication et de l'intégration physique du capteur. Ces responsabilités restent importantes même si une plus grande différenciation du système se déplace vers le logiciel.
Le logiciel devrait croître à un CAGR de 15,07 % jusqu'en 2032. Il traduit les données brutes des capteurs en une évaluation de l'état du conducteur et détermine comment le véhicule doit présenter un avertissement. Le marché des systèmes de surveillance de l'état du conducteur automobile accorde une plus grande valeur aux logiciels pouvant être améliorés après le lancement à mesure que les protocoles de sécurité et les attentes des clients évoluent. Les mises à jour peuvent affiner la logique de détection, ajuster le comportement des alertes ou prendre en charge des formes supplémentaires de détection en habitacle sans remplacer l'ensemble du module. Ce modèle offre aux constructeurs automobiles un moyen de maintenir la pertinence du produit tout au long de la durée de vie d'un programme de véhicule. Il accroît également l'importance de la responsabilité entre les spécialistes des logiciels, les intégrateurs de systèmes et les constructeurs automobiles lorsqu'un événement surveillé nécessite une interprétation fiable.
Par type de véhicule :
les voitures particulières fournissent l'échelle, tandis que les véhicules utilitaires lourds privilégient la sécurité opérationnelleLes voitures particulières détenaient une part de 71,87 % en 2026, soutenues par des volumes de production importants et la diffusion plus large des fonctions de sécurité en habitacle. Les constructeurs peuvent intégrer des systèmes de surveillance sur des gammes de véhicules connexes lorsqu'une architecture de poste de conduite commune est utilisée. Le marché des systèmes de surveillance de l'état du conducteur automobile bénéficie de cette échelle car les fournisseurs peuvent répartir les travaux d'ingénierie et de validation sur un ensemble plus large de modèles. Les attentes des consommateurs concernant les fonctions d'aide à la conduite encouragent également les constructeurs à rendre les fonctions de sécurité en habitacle plus visibles dans l'offre de véhicules. Les règles de sécurité européennes créent une raison supplémentaire d'équiper les modèles vendus dans la région. Les programmes de voitures particulières nécessitent néanmoins une conception soignée de l'expérience utilisateur afin que le système protège les conducteurs sans créer d'inquiétude ou de désagrément inutiles.
Les véhicules utilitaires lourds devraient croître à un CAGR de 14,37 % jusqu'en 2032. Les longues périodes de conduite, les conditions d'exploitation exigeantes et les procédures de sécurité formelles font de l'attention du conducteur une préoccupation pratique pour les opérateurs commerciaux. Le marché des systèmes de surveillance de l'état du conducteur automobile peut répondre à ce besoin avec des systèmes qui fournissent des alertes utiles tout en s'adaptant aux réalités quotidiennes de la conduite professionnelle. Les gestionnaires de flotte peuvent apprécier la technologie lorsqu'elle soutient le coaching, la prévention des incidents et une pratique de sécurité cohérente entre les conducteurs. Ces véhicules peuvent également nécessiter une coordination étroite entre la fonction de surveillance et les commandes plus larges du véhicule. Les fournisseurs doivent concevoir les avertissements et les interventions en tenant compte de l'environnement d'exploitation, car les conducteurs professionnels ont besoin d'informations claires et utilisables plutôt que d'un système qui interrompt le travail de routine.

Par canal de vente :
les programmes équipementiers dominent la livraison actuelle, tandis que les rééquipements de flottes créent une voie de croissance plus rapideLes équipementiers représentaient 89,08 % en 2026 car la surveillance du conducteur est généralement installée lors de la production du véhicule. Ce canal permet de concevoir ensemble le capteur, le logiciel et l'interface du tableau de bord plutôt que de les ajouter après la mise en service du véhicule. Le marché des systèmes de surveillance de l'état du conducteur automobile est donc étroitement lié aux calendriers de développement des véhicules et aux processus d'homologation de type. Les contrats de production peuvent couvrir plusieurs modèles, ce qui offre aux fournisseurs une voie plus claire vers l'échelle mais augmente également le seuil de qualification. Mobileye a annoncé un programme de production qui intègre son système de surveillance du conducteur dans une plateforme de perception de véhicule plus large pour un constructeur automobile américain. De tels programmes illustrent pourquoi l'intégration avec l'architecture d'aide à la conduite existante d'un constructeur peut être commercialement importante.
Le marché secondaire devrait croître à un CAGR de 15,97 % jusqu'en 2032. Ce canal prend en charge les véhicules déjà en service et aide les opérateurs à répondre aux priorités de sécurité sans attendre les cycles de renouvellement de flotte. Le marché des systèmes de surveillance de l'état du conducteur automobile présente une opportunité pour les opérateurs recherchant des capacités de surveillance pratiques sur des flottes de véhicules mixtes de différents constructeurs. Les fournisseurs doivent rendre l'installation simple et fournir aux gestionnaires de flotte des contrôles qui respectent la vie privée des conducteurs. L'offre doit également démontrer sa valeur dans les opérations quotidiennes grâce à des alertes utiles, une maintenance facile et un soutien aux processus de sécurité existants. La croissance dans ce canal dépendra de la capacité des produits à offrir un bénéfice de sécurité crédible sans les avantages d'intégration disponibles dans la production originale des véhicules.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 42,52 % de la part du marché des systèmes de surveillance de l'état du conducteur automobile en 2026. La Chine, le Japon et la Corée du Sud sont des bases majeures de production automobile et disposent de chaînes d'approvisionnement électroniques solides. Les constructeurs chinois traitent de plus en plus la technologie en habitacle comme un élément central de la conception de véhicules connectés et pilotés par logiciel. Les constructeurs automobiles japonais et coréens ajoutent un poids régional grâce à des programmes qui servent les marchés locaux et d'exportation. Le marché des systèmes de surveillance de l'état du conducteur automobile récompense les systèmes qui s'adaptent à différentes marques de véhicules, cadres réglementaires, formats intérieurs et objectifs de coût. Le soutien technique local est important lorsqu'une plateforme de surveillance commune est appliquée à plusieurs gammes de véhicules. Une base d'approvisionnement nationale plus profonde peut raccourcir les cycles de développement en réunissant capteurs, processeurs et logiciels. La croissance reste soutenue par l'échelle et les capacités techniques, bien que les exigences diffèrent selon les pays.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 15,67 % jusqu'en 2032. Les flottes commerciales, la logistique, les transports en commun et les véhicules industriels constituent un point de départ pratique pour l'adoption. Le marché des systèmes de surveillance de l'état du conducteur automobile peut progresser lorsque les opérateurs de flottes intègrent l'attention du conducteur dans leur processus de sécurité plus large. Les assurances, les politiques de sécurité des entreprises et les conditions d'exploitation sur de longues distances peuvent influencer les décisions d'achat. Les fournisseurs ont besoin de systèmes fiables, d'une installation pratique et d'explications claires sur les données collectées et les alertes émises. Les produits adaptés au rééquipement sont pertinents car les flottes exploitent souvent des véhicules de plusieurs constructeurs et millésimes. La croissance variera selon les pays en raison des différences dans la propriété des flottes, les routes et les programmes de sécurité publique. Le soutien local peut influencer si les déploiements initiaux deviennent des programmes de flotte plus larges.
Europe, Amérique du Nord et autres marchés
L'Europe est un point de référence majeur car son cadre d'homologation de type traite des avertissements pour la distraction et la somnolence. Euro NCAP encourage également les constructeurs automobiles à évaluer l'engagement du conducteur dans le cadre des performances de sécurité des véhicules. L'Europe est donc façonnée par la conformité, les performances d'évaluation et l'intégration avec les systèmes de sécurité existants. L'Amérique du Nord s'appuie davantage sur les stratégies de fonctionnalités des constructeurs et les pratiques des flottes commerciales. La demande en Amérique du Sud peut croître grâce aux flottes et aux transports en commun, tandis que la Russie fait face à des contraintes en matière d'investissement automobile et d'accès à l'électronique. Sur ces marchés, les fournisseurs doivent adapter la conception du système au parc de véhicules local, à la disposition des acheteurs, aux attentes en matière de confidentialité et aux exigences de service.
Paysage concurrentiel
Concentration du Marché
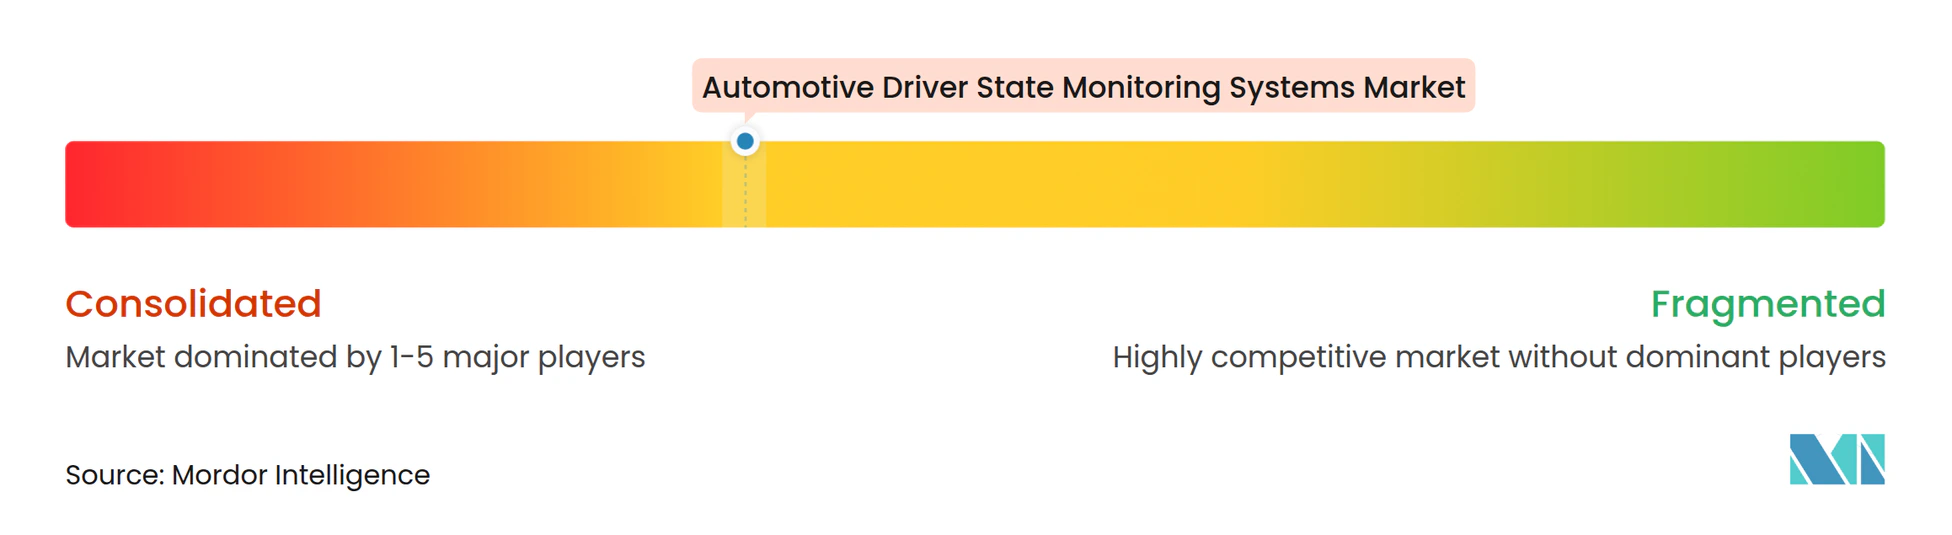
Les fournisseurs de logiciels spécialisés et les grands fournisseurs de systèmes de véhicules orientent la direction technique et l'accès aux programmes de production de véhicules. Seeing Machines, Smart Eye et Cipia sont reconnus pour leurs logiciels qui interprètent le regard, l'état des yeux et le comportement du conducteur. Les intégrateurs, notamment Valeo, Bosch, DENSO, Magna, AUMOVIO, Hyundai Mobis, Mitsubishi Electric, FORVIA et Visteon, apportent une échelle de fabrication et une intégration dans le poste de conduite. Les spécialistes fournissent souvent la logique de surveillance, tandis que les grands fournisseurs gèrent l'intégration matérielle et la livraison des programmes. Le marché des systèmes de surveillance de l'état du conducteur automobile dépend de partenariats qui combinent la capacité logicielle avec l'ingénierie de qualité automobile. Ces arrangements offrent aux constructeurs automobiles un choix de fournisseurs, mais ils nécessitent également une coordination étroite tout au long du programme de véhicule.
La concurrence évolue à mesure que la surveillance du conducteur devient partie intégrante d'une plateforme informatique d'aide à la conduite plus large. Mobileye a décrit un système qui combine l'attention du conducteur avec les informations provenant des capteurs de perception extérieure du véhicule, permettant d'évaluer l'attention dans le contexte de la scène routière. Cette approche intégrée peut défier les modules autonomes car les constructeurs automobiles peuvent préférer moins de contrôleurs et un environnement logiciel plus unifié. Elle fait également de l'architecture informatique un choix commercial. Les fournisseurs qui travaillent sur plusieurs plateformes de traitement peuvent avoir plus d'opportunités, tandis que les spécialistes doivent démontrer des avantages clairs en matière de détection et d'interprétation. Des performances fiables dans les comportements ordinaires et imprévisibles des conducteurs restent au cœur d'une adoption réussie.
L'intégration dans le poste de conduite reste un domaine de concurrence important car les aménagements modernes de l'habitacle peuvent compliquer le placement et l'étalonnage des caméras. Valeo et Seeing Machines ont présenté des solutions de surveillance en habitacle sur plusieurs plateformes de traitement au CES 2026, montrant une approche flexible pour différents programmes de véhicules. Le marché des systèmes de surveillance de l'état du conducteur automobile favorise les systèmes qui combinent une détection directe, un logiciel fiable et une conception intérieure praticable. La détection multimodale peut différencier les fournisseurs lorsqu'elle améliore les performances dans des conditions d'éclairage variées, des comportements de conducteurs divers et des aménagements de poste de conduite différents. Cependant, les fournisseurs doivent démontrer que les capteurs supplémentaires créent une valeur pratique plutôt qu'un coût inutile.
Leaders du secteur des systèmes de surveillance de l'état du conducteur automobile
-
Seeing Machines
-
Smart Eye AB
-
Cipia Vision Ltd.
-
AUMOVIO SE
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de surveillance de l'état du conducteur automobile Entreprises couvertes dans ce rapport
- Seeing Machines
- Smart Eye AB
- Cipia Vision Ltd.
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Samsung Electronics Co., Ltd.
- Mitsubishi Electric Corporation
- FORVIA SE
- Tobii AB
- OMNIVISION Technologies, Inc.
- Xperi Holding Corporation
- Jungo Connectivity Ltd.
- Mobileye Global Inc.
Développements industriels récents dans Marché des systèmes de surveillance de l'état du conducteur automobile
- Août 2026 : Smart Eye a remporté un contrat de conception de surveillance du conducteur d'une valeur d'environ 15 millions SEK pour une nouvelle voiture de sport électrique d'un client constructeur automobile premium européen existant, avec une production à partir de mi-2027.
- Juillet 2026 : Seeing Machines a remporté un nouveau programme de constructeur automobile européen via un fournisseur de rang 1, avec une surveillance intégrée dans le rétroviseur intérieur, d'une valeur d'environ 5 millions USD, avec une production à partir de 2028.
- Juin 2026 : Smart Eye a obtenu quatre contrats de conception de surveillance du conducteur d'une valeur d'environ 50 millions SEK auprès d'un grand constructeur automobile mondial, pour une production en 2028 et 2029 en Europe et en Amérique du Nord.
- Mars 2026 : Mobileye a obtenu un programme de production de système de surveillance du conducteur sur sa puce EyeQ6L auprès d'un grand constructeur automobile américain, couvrant des millions de véhicules à partir de 2027.
Portée du rapport mondial sur le marché des systèmes de surveillance de l'état du conducteur automobile
Le marché des systèmes de surveillance de l'état du conducteur automobile est segmenté par type de surveillance, technologie, composant, type de véhicule, canal de vente et géographie. Par type de surveillance, le marché est segmenté en comportemental (somnolence, distraction), physiologique (santé, altération) et intégré (comportemental et physiologique). Par technologie, le marché est segmenté en systèmes à caméra (IR), capteurs de volant et de siège, et autres technologies (radar, dispositifs portables). Par composant, le marché est segmenté en matériel et logiciel. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Par canal de vente, le marché est segmenté en équipementiers et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Australie, Asie du Sud-Est et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Türkiye, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Comportemental (somnolence, distraction) |
| Physiologique (santé, altération) |
| Intégré (comportemental et physiologique) |
| Systèmes à caméra (IR) |
| Capteurs de volant et de siège |
| Autres technologies (radar, dispositifs portables) |
| Matériel |
| Logiciel |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Équipementiers |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Türkiye | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de surveillance | Comportemental (somnolence, distraction) | |
| Physiologique (santé, altération) | ||
| Intégré (comportemental et physiologique) | ||
| Par technologie | Systèmes à caméra (IR) | |
| Capteurs de volant et de siège | ||
| Autres technologies (radar, dispositifs portables) | ||
| Par composant | Matériel | |
| Logiciel | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par canal de vente | Équipementiers | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Türkiye | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption des systèmes de surveillance de l'état du conducteur automobile ?
Les règles de sécurité, les évaluations de sécurité des véhicules et les fonctions de conduite assistée accroissent le besoin d'évaluer l'attention du conducteur. Ces forces encouragent les constructeurs à traiter la surveillance comme une capacité de sécurité fondamentale.
Quelle est la taille du marché des systèmes de surveillance de l'état du conducteur automobile ?
La taille du marché était évaluée à 2,74 milliards USD en 2026 et devrait atteindre 5,71 milliards USD d'ici 2032, à un CAGR de 12,92 %.
Quelle approche de surveillance connaît la croissance la plus rapide ?
La surveillance comportementale et physiologique intégrée est le type de surveillance à la croissance la plus rapide, avec un CAGR projeté de 16,17 % jusqu'en 2032. Elle combine la surveillance établie de l'attention avec une capacité de détection supplémentaire en habitacle.
Pourquoi les caméras infrarouges sont-elles largement utilisées pour la surveillance du conducteur ?
Elles permettent une observation directe des mouvements des yeux et de la tête dans des conditions d'éclairage variables en habitacle. Cela aide à aligner le système avec les besoins d'évaluation de l'engagement du conducteur.