
Marktgröße und Marktanteil für Fahrerstatusüberwachungssysteme in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.11 Milliarden US-Dollar |
| Marktgröße (2032) | 5.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.92 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrerstatusüberwachungssysteme in der Automobilindustrie von Mordor Intelligence
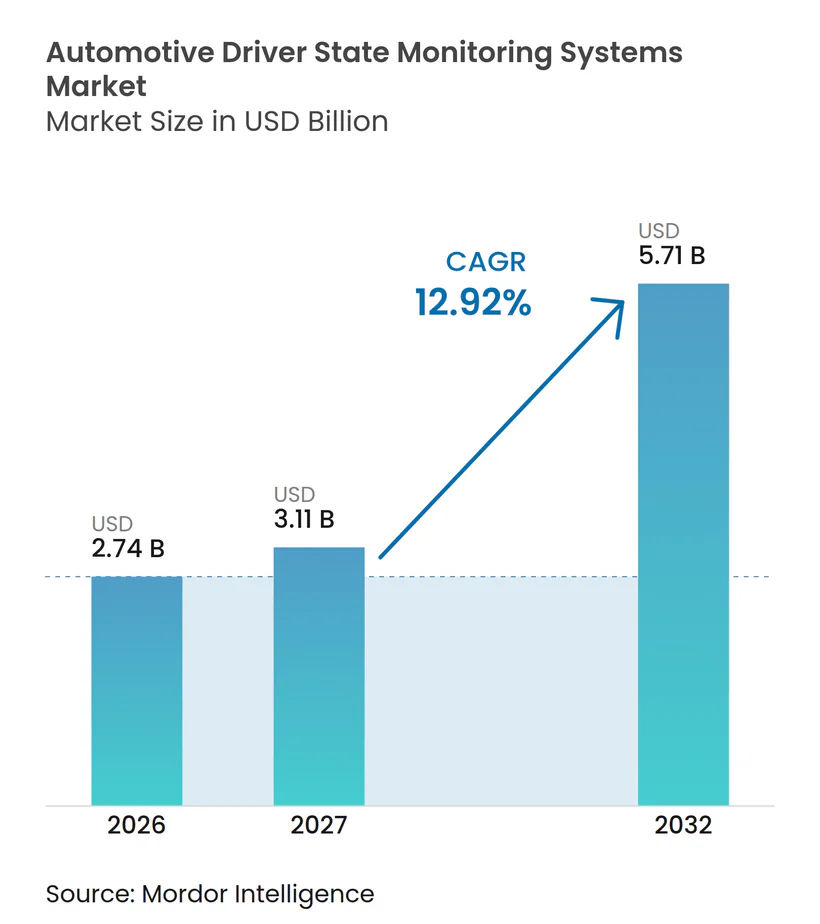
Die Marktgröße für Fahrerstatusüberwachungssysteme in der Automobilindustrie wurde im Jahr 2026 auf 2,74 Milliarden USD geschätzt und soll von 3,11 Milliarden USD im Jahr 2027 auf 5,71 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,92 % im Zeitraum 2027–2032. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie entwickelt sich von einem Premium-Sicherheitsmerkmal hin zu einer breiteren Fahrzeugausstattung, da Sicherheitsvorschriften und Bewertungsprotokolle die Fahreraufmerksamkeit stärker in den Vordergrund stellen. Europäische Typgenehmigungsvorschriften schaffen eine klare politische Grundlage für Systeme, die Fahrer vor Ablenkung und Schläfrigkeit warnen. Der Euro-NCAP-Ansatz 2026 macht die Fahrerbeteiligung auch zu einem wesentlichen Element der Fahrzeugsicherheitsbewertung, was den Wert zuverlässiger Innenraumsensorik erhöhtEuro NCAP Protokoll – Sicheres Fahren – Fahrerbeteiligung, Euro NCAP, euroncap.com">[1]. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie begünstigt daher Lieferanten, die Sicherheitsleistung, praktische Cockpit-Integration und einen verantwortungsvollen Umgang mit sensiblen Fahrzeuginnenraumdaten verbinden können. Software, die über die Lebensdauer eines Fahrzeugs verbessert werden kann, gibt Herstellern zudem einen Grund, die Fahrerüberwachung als Teil einer umfassenderen Innenraumsicherheitsplattform zu betrachten.
Wichtigste Erkenntnisse des Berichts
- Nach Überwachungstyp hielten verhaltensbasierte Systeme im Jahr 2026 einen Marktanteil von 62,76 %, während integrierte verhaltensbasierte und physiologische Systeme bis 2032 voraussichtlich einen CAGR von 16,17 % verzeichnen werden.
- Nach Technologie hielten kamerabasierte Infrarotsysteme im Jahr 2026 einen Marktanteil von 76,93 %, während andere Technologien, einschließlich Radar und Wearables, bis 2032 voraussichtlich einen CAGR von 15,77 % verzeichnen werden.
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 58,71 %, während Software bis 2032 voraussichtlich einen CAGR von 15,07 % verzeichnen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 71,87 %, während schwere Nutzfahrzeuge bis 2032 voraussichtlich einen CAGR von 14,37 % verzeichnen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Marktanteil von 89,08 %, während der Aftermarket bis 2032 voraussichtlich einen CAGR von 15,97 % verzeichnen wird.
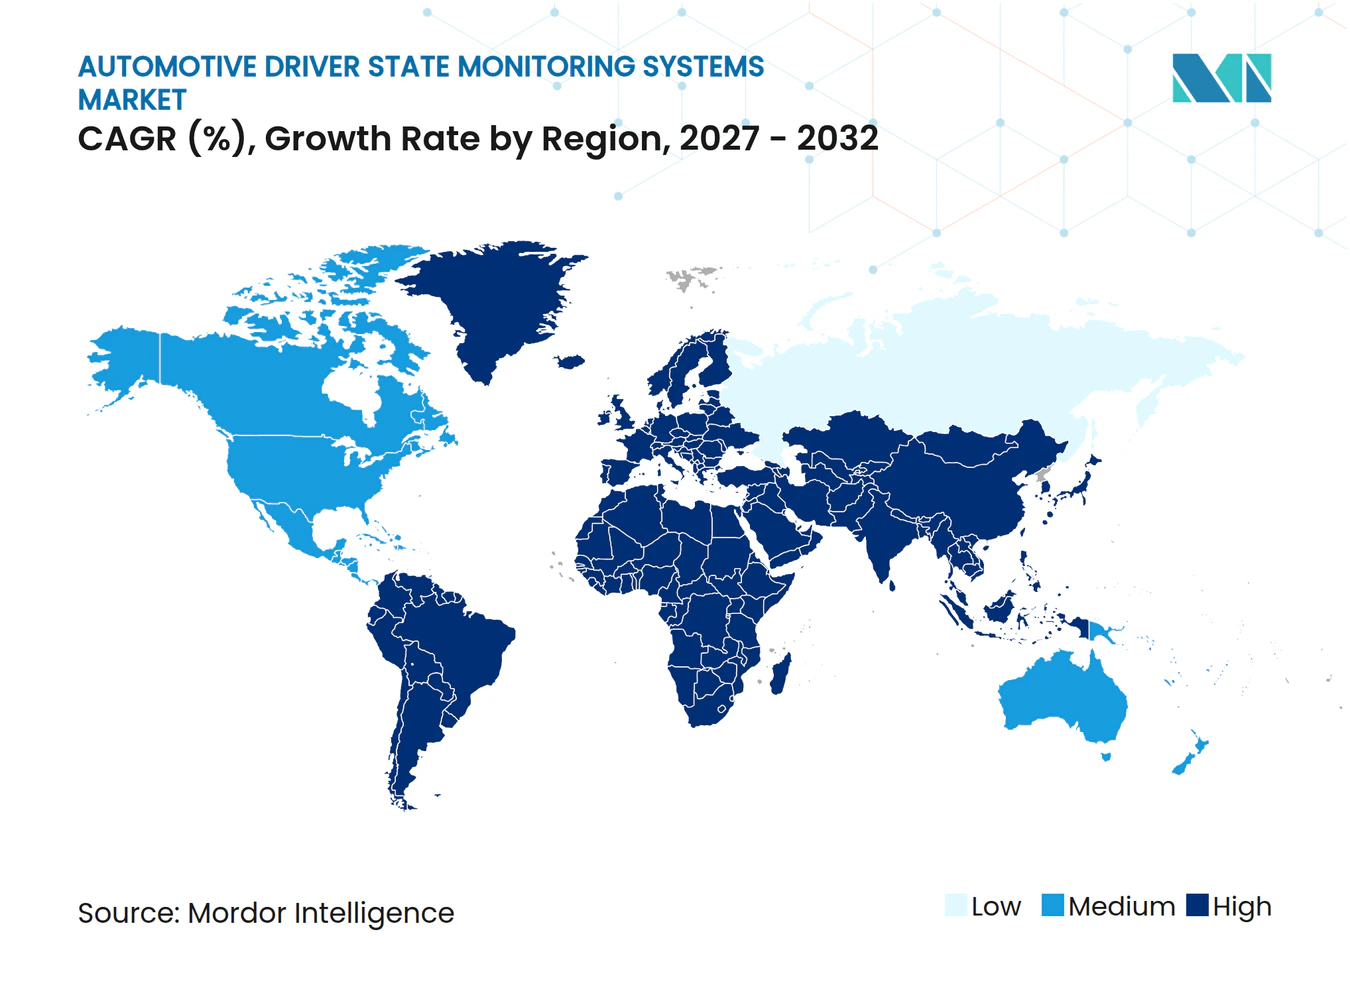
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 42,52 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich einen CAGR von 15,67 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Typgenehmigung und Druck durch Sicherheitsbewertungen | +3.5% | Europa (primär), globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Wachstum von L2- und L3-Fahrautomatisierungsfunktionen | +2.8% | Global, mit dem asiatisch-pazifischen Raum und Europa als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Ausweitung von Sicherheitsprogrammen für gewerbliche Fahrzeugflotten | +2.2% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Edge-KI und Nah-Infrarot-Sensoren | +1.8% | Global, frühe Gewinne in der asiatisch-pazifischen Lieferkette | Mittelfristig (2–4 Jahre) |
| Sensorfusion mit vorhandenen Lenk- und Spurpositionseingaben | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Verarbeitung im Fahrzeug | +0.8% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Typgenehmigung und Druck durch Sicherheitsbewertungen
Europäische Vorschriften zur Typgenehmigung machen Warnungen zur Fahreraufmerksamkeit zu einer direkten Produktanforderung und nicht zu einer freiwilligen Ausstattungswahl. Das überarbeitete Sicherheitsrahmenwerk von Euro NCAP gibt Fahrzeugherstellern einen weiteren kommerziellen Grund, eine kontinuierliche Bewertung der Fahrerbeteiligung einzusetzen. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie profitiert davon, weil eine gemeinsame regulatorische Ausrichtung die Unsicherheit für Fahrzeugplattformen verringert, die in mehreren europäischen Ländern verkauft werden. Hersteller können die Überwachungsfunktion zunehmend als standardmäßige Sicherheitsfähigkeit behandeln, anstatt sie ausgewählten Premium-Ausstattungslinien vorzubehalten. Diese Veränderung legt auch größeren Wert auf Systeme, die Augen- und Kopfbewegungen unter normalen Fahrbedingungen zuverlässig interpretieren können. Lieferanten mit validierten Sicherheitsfunktionen sind besser positioniert, wenn Automobilhersteller Produktionsnominierungen für zukünftige Fahrzeugprogramme vornehmen.
Wachstum von L2- und L3-Fahrautomatisierungsfunktionen
Höhere Stufen des assistierten Fahrens erfordern, dass das Fahrzeug erkennt, ob ein Fahrer die Kontrolle übernehmen kann, wenn das System seine Betriebsgrenze erreicht. Dieses Erfordernis macht die Innenraumüberwachung wichtiger als eine einfache Warnfunktion, da das Fahrzeug die Verfügbarkeit des Fahrers während Übergängen beurteilen muss. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie profitiert von der engeren Verknüpfung zwischen Fahrautomatisierung und direkter Beobachtung der Fahreraufmerksamkeit. Mobileye hat einen Ansatz beschrieben, der die Innenraumüberwachung mit dem Straßenkontext kombiniert, der vom externen Wahrnehmungssystem des Fahrzeugs erfasst wirdVorstellung des Mobileye Fahrerüberwachungssystems™, das Straßensicherheit im Fahrzeuginnenraum vereint, Mobileye, www.mobileye.com">[2]. Dieses Design unterstützt Beurteilungen, ob die Aufmerksamkeit für die Bedingungen rund um das Fahrzeug relevant ist, und nicht nur, ob ein Fahrer nach vorne schaut. Da sich automatisierte Funktionen auf Fahrzeugarchitekturen mit hohem Volumen ausbreiten, werden Hersteller wahrscheinlich Überwachungssysteme anstreben, die in das breitere Fahrerassistenzdesign passen, ohne einen separaten Technologie-Stack zu schaffen.
Ausweitung von Sicherheitsprogrammen für gewerbliche Fahrzeugflotten
Flottenoperatoren nutzen die Fahrerüberwachung zur Unterstützung des Sicherheitsmanagements in Logistik, öffentlichem Verkehr und Energiebetrieb. Diese Käufer schätzen häufig praktische Warnmeldungen, konsistente Berichterstattung und Ausrüstung, die über gemischte Fahrzeugflotten hinweg funktioniert. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie kann daher durch gewerbliche Programme wachsen, auch wenn die Vorschriften für Personenkraftwagen weniger präskriptiv sind. Die Werksausstattung ist zunehmend relevant, da sie Betreibern eine stärker integrierte Alternative zur Nachrüstung von Fahrzeugen nach dem Kauf bietet. Das System muss für den Fahrer dennoch nützlich sein, da übermäßige oder schlecht getimte Warnungen die Akzeptanz bei langen Schichten verringern können. Flottenimplementierungen schaffen auch einen Weg für Lieferanten, Haltbarkeit und Praxisleistung zu demonstrieren, bevor sie breitere Erstausrüstungsverträge anstreben.
Kostensenkungen bei Edge-KI und Nah-Infrarot-Sensoren
Die Innenraumüberwachung wird einfacher zu integrieren, wenn Verarbeitungs- und Sensorfunktionen mit anderen Cockpit-Funktionen geteilt werden können. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie profitiert von Designs, die den Bedarf an separaten Steuergeräten reduzieren und die physische Installation vereinfachen. Mobileyes Überwachungsansatz ist so konzipiert, dass er innerhalb seiner EyeQ-Plattform betrieben werden kann, was die Attraktivität der Kombination von Fahrer- und Straßenwahrnehmungsfunktionen verdeutlichtLernen Sie EyeQ®3 kennen: Unsere fortschrittlichsten Fahrerassistenz-Chips bisher, Mobileye, www.mobileye.com">[3]. Nah-Infrarot-Sensorik bleibt nützlich, da sie die Beobachtung des Fahrergesichts unter wechselnden Umgebungslichtverhältnissen ermöglicht. Lieferanten müssen weiterhin Sensorplatzierung, optische Leistung und Cockpit-Erscheinungsbild in Einklang bringen. Eine bessere Integration kann die Fahrerüberwachung auf Fahrzeuglinien zugänglicher machen, bei denen ein dediziertes System sonst schwer zu rechtfertigen wäre.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz, biometrische Daten und Cybersicherheits-Compliance | -2.1% | Europa (primär), Nordamerika | Mittelfristig (2–4 Jahre) |
| Hardware-Integration und Kalibrierungskosten | -1.7% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Falsch-Positive bei Fahrerdiversität und Verdeckungsbedingungen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Fahrerakzeptanz und Warnmüdigkeit | -0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, biometrische Daten und Cybersicherheits-Compliance
Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie muss Datenschutzerwartungen berücksichtigen, da diese Systeme das Verhalten in einem persönlichen Fahrzeug beobachten. Europäische Typgenehmigungsvorschriften legen fest, dass bestimmte Fahrerüberwachungssysteme keine Informationen kontinuierlich aufzeichnen oder über das für ihren Zweck erforderliche Maß hinaus speichern sollten. Dieses Prinzip fördert die fahrzeuginterne Verarbeitung und sorgfältige Beschränkungen der Daten, die das Fahrzeug verlassen. Es macht auch das Feature-Design anspruchsvoller, wenn Hersteller Authentifizierungs- oder gesundheitsbezogene Funktionen neben der Sicherheitsüberwachung in Betracht ziehen. Cybersicherheitsanforderungen sind gleichermaßen wichtig, wenn das System mit Fahrzeugnetzwerken oder Ferndienstleistungen verbunden ist. Lieferanten, die Datenschutz- und Sicherheitskontrollen in das Produktdesign integrieren, können Verzögerungen während der Fahrzeugentwicklung und -zulassung reduzieren.
Hardware-Integration und Kalibrierungskosten
Kamerapositionierung und Beleuchtung müssen über Sitzpositionen, Fahrereigenschaften, Innenraummaterialien und wechselnde Lichtverhältnisse hinweg funktionieren. Diese Ingenieurarbeit kann es für Lieferanten, die auf ein generisches Moduldesign angewiesen sind, schwieriger machen, im Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie wettbewerbsfähig zu sein. Ein displaybasiertes Cockpit kann zusätzliche optische Designarbeit erfordern, wenn die Kamera hinter einer Verkleidung sitzt. Smart Eye und Visteon präsentierten ein integriertes Instrumentencluster-Konzept, das die Übertragung von Nah-Infrarot-Licht durch eine LCD-Struktur adressiert. Bestehende Fahrzeugplattformen können besonders herausfordernd sein, da der Innenraum nicht unbedingt um eine direkte Sicht auf das Fahrergesicht herum konzipiert wurde. Kosten können eine Barriere bleiben, wenn Hersteller Entwicklungsarbeit nicht auf mehrere Fahrzeuglinien verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Überwachungstyp:
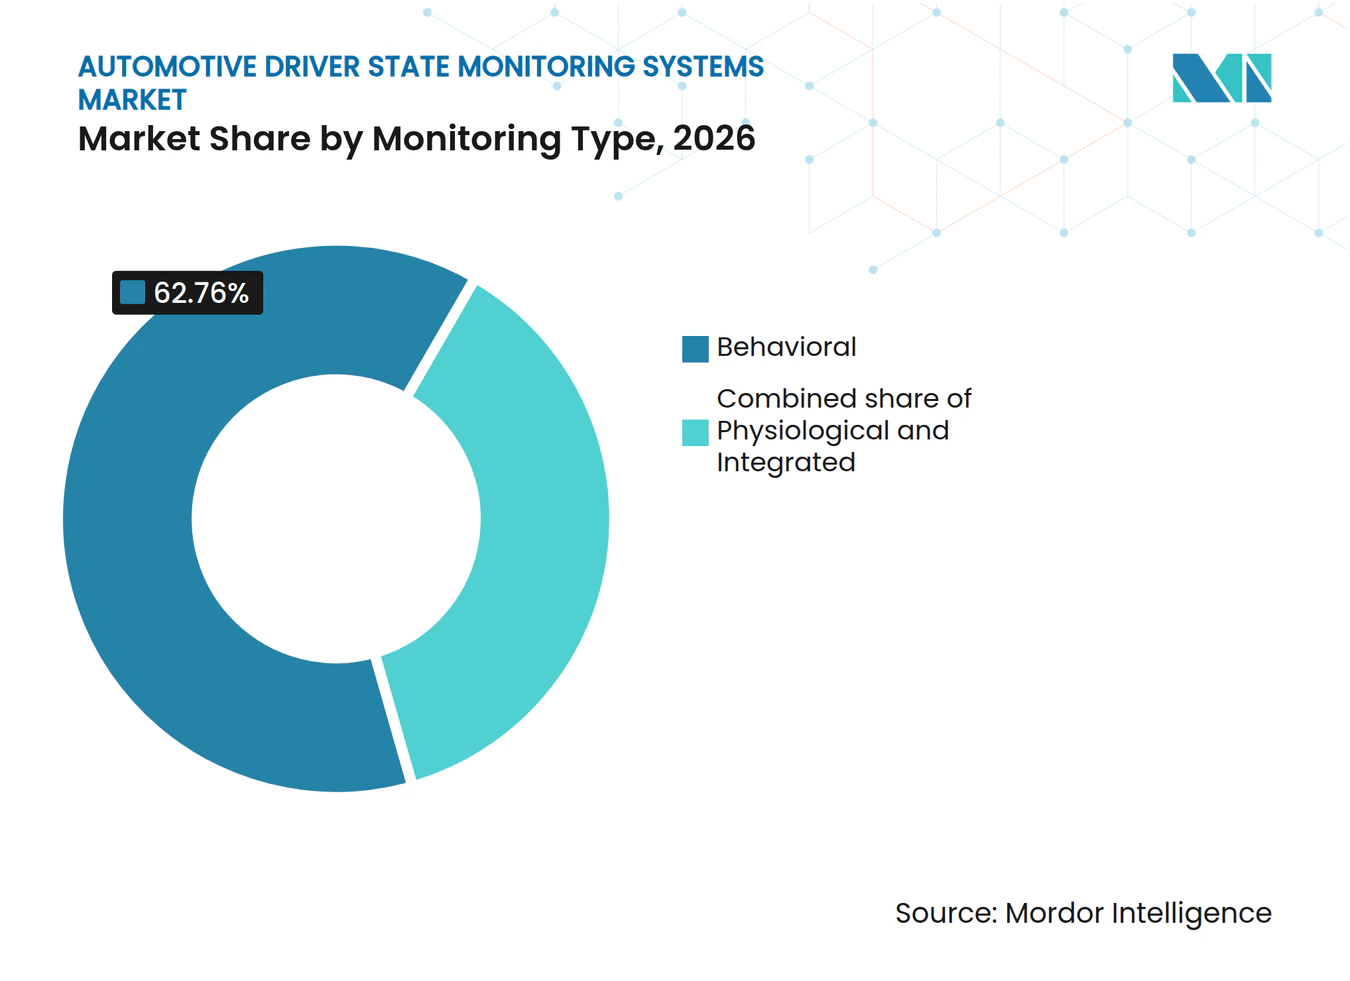
Verhaltensbasierte Systeme bilden die aktuelle Sicherheitsbasis, während integrierte Systeme die Fähigkeiten erweiternDie verhaltensbasierte Überwachung hielt im Jahr 2026 einen Marktanteil von 62,76 % und ist damit der etablierte Kern des Marktes für Fahrerstatusüberwachungssysteme in der Automobilindustrie. Diese Systeme konzentrieren sich auf beobachtbare Anzeichen wie Ablenkung, Schläfrigkeit, Blickrichtung und Kopfposition. Ihre breite Akzeptanz folgt dem Bedarf an Funktionen, die Fahrer warnen, wenn die Aufmerksamkeit von der Fahraufgabe abgewichen ist. Europäische Anforderungen bieten eine praktische politische Grundlage für diesen Anwendungsfall, da sie Warnungen bei Ablenkung und Schläfrigkeit adressieren. Fahrzeughersteller können die verhaltensbasierte Überwachung als gemeinsame Sicherheitsfunktion über mehrere Modelle hinweg einsetzen und dabei die Benutzeroberfläche an jede Fahrzeugmarke anpassen. Das Segment profitiert auch von der Vertrautheit der kamerabasierten Beobachtung in neuen Fahrzeuginnenräumen.
Die integrierte verhaltensbasierte und physiologische Überwachung soll bis 2032 mit einem CAGR von 16,17 % wachsen. Dieser Ansatz kombiniert Fahrerverhaltendaten mit Signalen, die helfen können, breitere Veränderungen im Fahrerzustand zu identifizieren. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie bietet Raum für diese Systeme, da Automobilhersteller eine einzige Innenraumplattform zur Unterstützung von Sicherheits-, Personalisierungs- und sicherem Zugangsfunktionen wünschen. Die Chance wird durch die Notwendigkeit ausgeglichen, sorgfältig zu definieren, welche Informationen verarbeitet werden und warum sie benötigt werden. Die fahrzeugnahe Verarbeitung kann Herstellern helfen, die Datenübertragung zu begrenzen und gleichzeitig Sicherheitsfunktionen aufrechtzuerhalten. Produktteams müssen die Erfahrung auch für Fahrer klar gestalten, da Vertrauen den praktischen Wert zusätzlicher Sensorfunktionen beeinflussen wird.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Infrarotkameras führen die aktuelle Ausstattung an, während alternative Sensorik die Optionen erweitertKamerabasierte Infrarotsysteme hielten im Jahr 2026 einen Marktanteil von 76,93 %, was ihre zentrale Rolle bei der direkten Beobachtung des Fahrerverhaltens widerspiegelt. Infrarotkameras können Augen- und Kopfbewegungen überwachen, wenn die Sichtlichtverhältnisse im Fahrzeuginnenraum schlecht sind. Ihre Relevanz wächst, da die Sicherheitsbewertung zunehmend die Fahrerbeteiligung statt indirekter Aufmerksamkeitsschätzungen betont. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie bevorzugt weiterhin kamerabasierte Designs, bei denen Hersteller einen ausgereiften Weg zur direkten Sensorik benötigen. Innenraumplatzierung, Beleuchtung und Datenschutzkommunikation bleiben wichtige Faktoren dafür, wie die Technologie aufgenommen wird. Lieferanten müssen auch sicherstellen, dass die Kameraleistung bei gewöhnlichen Anwendungsfällen mit Brillen, Kopfbedeckungen oder wechselndem Tageslicht zuverlässig bleibt.
Andere Technologien, einschließlich Radar und Wearables, sollen bis 2032 mit einem CAGR von 15,77 % voranschreiten. Diese Ansätze können nützliche Informationen liefern, wenn die Kamerasicht teilweise verdeckt ist oder wenn ein Flottenoperator eine andere Art von Fahrersignal benötigt. Radarbasierte Sensorik kann die berührungslose Beobachtung unterstützen, während Wearables einen zusätzlichen Eingang für verwaltete gewerbliche Flotten bieten können. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie kann von diesen Methoden profitieren, wenn sie die direkte Aufmerksamkeitssensorik ergänzen, anstatt sie zu ersetzen. Hersteller müssen die Sicherheitsrolle jedes Sensors und die Belastung bewerten, die er auf Fahrer oder Flottenmanager legt. Multi-Sensor-Designs werden eine klare Validierung erfordern, um zu zeigen, dass die zusätzliche Komplexität die Fahrererfahrung verbessert und sichere Fahrzeugaktionen unterstützt.
Nach Komponente:
Hardware unterstützt die Bereitstellung, während Software mehr vom Systemwert trägtHardware machte im Jahr 2026 58,71 % des Marktes aus, einschließlich Kameras, Beleuchtungseinheiten, Verarbeitungseinheiten und zugehöriger physischer Komponenten für die Innenraumüberwachung. Diese Position spiegelt die Arbeit wider, die erforderlich ist, um das Sensorsystem in das Fahrzeugcockpit zu integrieren und es mit der breiteren elektrischen Architektur zu verbinden. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie ist weiterhin auf Hardware angewiesen, die den automobilen Betriebsbedingungen standhalten und die Fahrzeugsicherheitserwartungen erfüllen kann. Gut konzipierte Module können die Installation vereinfachen und durch die Nutzung einer gemeinsamen Plattform konsistentere Ergebnisse über Fahrzeuge hinweg liefern. Hardware-Lieferanten spielen auch eine wichtige Rolle bei der Verwaltung der Versorgungskontinuität, der Fertigungsqualität und der physischen Integration des Sensors. Diese Verantwortlichkeiten bleiben wesentlich, auch wenn sich mehr Systemdifferenzierung in Richtung Software verlagert.
Software soll bis 2032 mit einem CAGR von 15,07 % wachsen. Sie übersetzt rohe Sensordaten in eine Beurteilung des Fahrerzustands und bestimmt, wie das Fahrzeug eine Warnung präsentieren soll. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie legt größeren Wert auf Software, die nach dem Start verbessert werden kann, wenn sich Sicherheitsprotokolle und Kundenerwartungen weiterentwickeln. Aktualisierungen können die Erkennungslogik verfeinern, das Warnverhalten anpassen oder zusätzliche Formen der Innenraumsensorik unterstützen, ohne das gesamte Modul zu ersetzen. Dieses Modell gibt Automobilherstellern einen Weg, die Produktrelevanz über die Lebensdauer eines Fahrzeugprogramms aufrechtzuerhalten. Es erhöht auch die Bedeutung der Verantwortlichkeit zwischen Softwarespezialisten, Systemintegratoren und Fahrzeugherstellern, wenn ein überwachtes Ereignis eine zuverlässige Interpretation erfordert.
Nach Fahrzeugtyp:
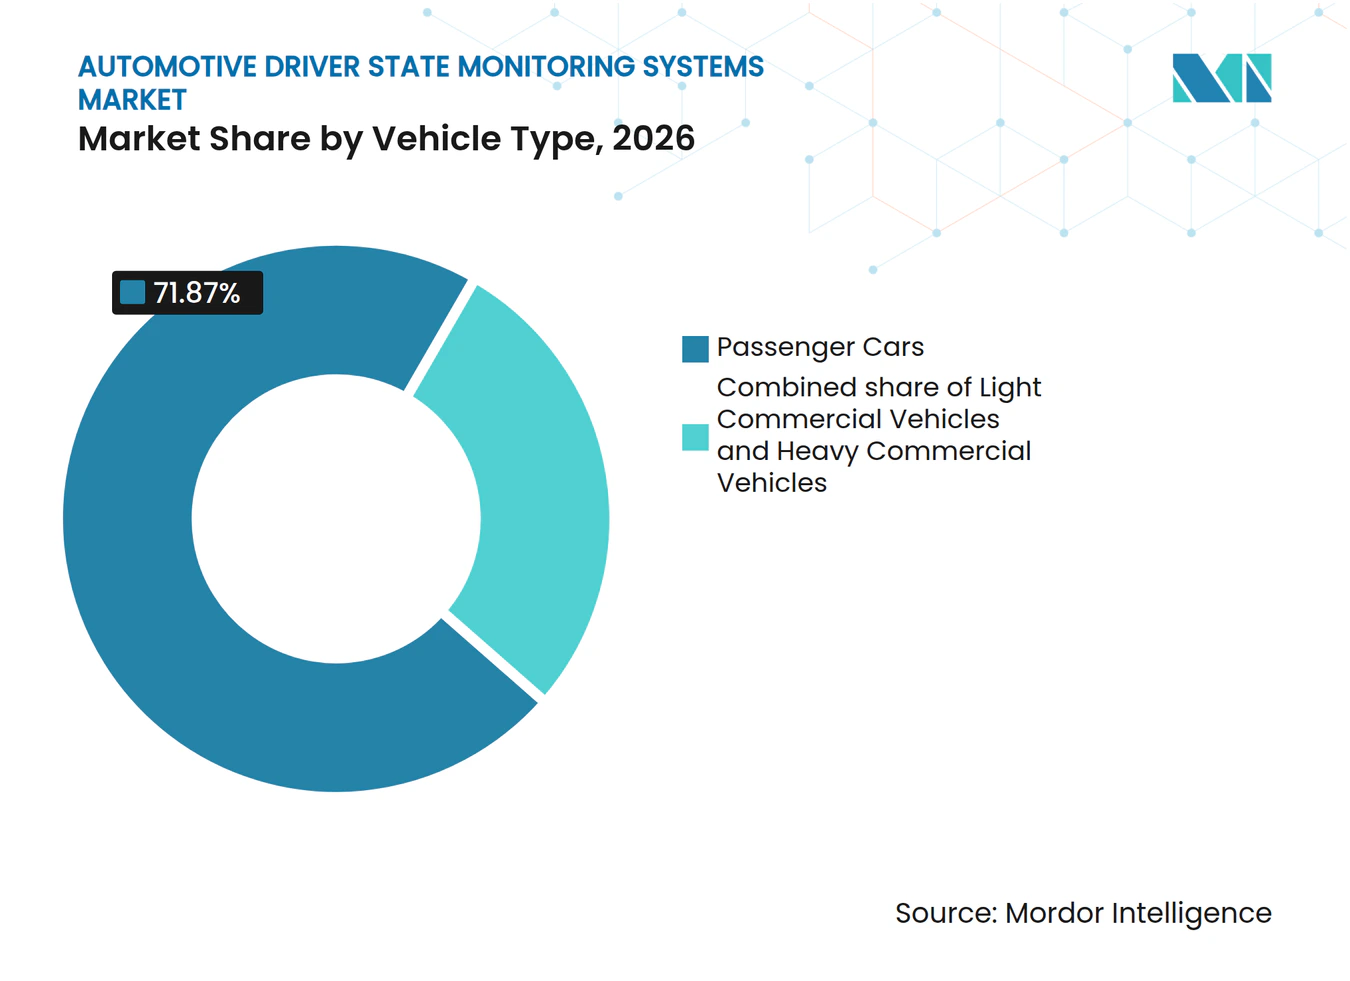
Personenkraftwagen bieten Skalierung, während schwere Nutzfahrzeuge die betriebliche Sicherheit priorisierenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 71,87 %, unterstützt durch hohe Produktionsvolumina und die breitere Verbreitung von Innenraumsicherheitsfunktionen. Hersteller können Überwachungssysteme über verwandte Fahrzeuglinien hinweg integrieren, wenn eine gemeinsame Cockpit-Architektur verwendet wird. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie profitiert von dieser Skalierung, da Lieferanten Ingenieur- und Validierungsarbeit auf eine breitere Modellpalette verteilen können. Verbrauchererwartungen rund um Fahrerassistenzfunktionen ermutigen Hersteller auch dazu, Innenraumsicherheitsfunktionen im Fahrzeugangebot sichtbarer zu machen. Europäische Sicherheitsvorschriften schaffen einen zusätzlichen Grund für die Ausstattung von Modellen, die in der Region verkauft werden. Personenkraftzeugen-Programme erfordern dennoch ein sorgfältiges Benutzererfahrungsdesign, damit das System Fahrer schützt, ohne unnötige Bedenken oder Belästigungen zu verursachen.
Schwere Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 14,37 % wachsen. Lange Fahrzeiten, anspruchsvolle Betriebsbedingungen und formale Sicherheitsverfahren machen die Fahreraufmerksamkeit zu einem praktischen Anliegen für gewerbliche Betreiber. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie kann diesen Bedarf mit Systemen bedienen, die nützliche Warnungen liefern und dabei den täglichen Realitäten des professionellen Fahrens gerecht werden. Flottenmanager können die Technologie schätzen, wenn sie Coaching, Unfallprävention und konsistente Sicherheitspraxis über Fahrer hinweg unterstützt. Diese Fahrzeuge können auch eine enge Koordination zwischen der Überwachungsfunktion und den breiteren Fahrzeugsteuerungen erfordern. Lieferanten müssen Warnungen und Eingriffe mit dem Betriebsumfeld im Sinn gestalten, da professionelle Fahrer klare, nutzbare Informationen benötigen und kein System, das die Routinearbeit unterbricht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Programme dominieren die aktuelle Lieferung, während Flottenumrüstungen einen schnelleren Wachstumspfad schaffenOEMs machten im Jahr 2026 89,08 % aus, da die Fahrerüberwachung üblicherweise während der Fahrzeugproduktion eingebaut wird. Dieser Kanal ermöglicht es, Sensor, Software und Dashboard-Schnittstelle gemeinsam zu gestalten, anstatt sie nach Inbetriebnahme des Fahrzeugs hinzuzufügen. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie ist daher eng mit Fahrzeugentwicklungsplänen und Typgenehmigungsprozessen verbunden. Produktionsverträge können mehrere Modelle umfassen, was Lieferanten einen klareren Weg zur Skalierung bietet, aber auch die Qualifikationsschwelle erhöht. Mobileye hat ein Produktionsprogramm angekündigt, das sein Fahrerüberwachungssystem in eine breitere Fahrzeugwahrnehmungsplattform für einen US-amerikanischen Automobilhersteller integriert. Solche Programme verdeutlichen, warum die Integration in die bestehende Fahrerassistenzarchitektur eines Herstellers kommerziell wichtig sein kann.
Der Aftermarket soll bis 2032 mit einem CAGR von 15,97 % wachsen. Dieser Kanal unterstützt bereits im Einsatz befindliche Fahrzeuge und hilft Betreibern, Sicherheitsprioritäten anzugehen, ohne auf Flottenersatzzyklen warten zu müssen. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie bietet eine Chance für Betreiber, die praktische Überwachungsfähigkeiten über gemischte Fahrzeugflotten verschiedener Hersteller hinweg suchen. Lieferanten müssen die Installation unkompliziert gestalten und Flottenmanagern Kontrollen bereitstellen, die die Privatsphäre der Fahrer respektieren. Das Angebot muss auch im täglichen Betrieb durch nützliche Warnungen, einfache Wartung und Unterstützung bestehender Sicherheitsprozesse Wert zeigen. Das Wachstum in diesem Kanal wird davon abhängen, ob Produkte einen glaubwürdigen Sicherheitsnutzen liefern können, ohne die Integrationsvorteile der originalen Fahrzeugproduktion zu haben.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum machte im Jahr 2026 42,52 % des Marktanteils für Fahrerstatusüberwachungssysteme in der Automobilindustrie aus. China, Japan und Südkorea sind wichtige Fahrzeugproduktionsstandorte und verfügen über starke Elektroniklieferketten. Chinesische Hersteller behandeln Kabinentechnologie zunehmend als Kernelement des vernetzten, softwaregesteuerten Fahrzeugdesigns. Japanische und koreanische Automobilhersteller verleihen der Region durch Programme, die lokale und Exportmärkte bedienen, zusätzliches Gewicht. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie belohnt Systeme, die sich über Fahrzeugmarken, regulatorische Rahmenbedingungen, Innenraumformate und Kostenziele hinweg anpassen. Lokale Ingenieurunterstützung ist wichtig, wenn eine gemeinsame Überwachungsplattform auf mehrere Fahrzeuglinien angewendet wird. Eine tiefere inländische Lieferbasis kann Entwicklungszyklen verkürzen, indem Sensoren, Prozessoren und Software zusammengebracht werden. Das Wachstum wird weiterhin durch Skalierung und technische Kompetenz unterstützt, obwohl die Anforderungen von Land zu Land unterschiedlich sind.
Naher Osten und Afrika
Der Nahe Osten und Afrika soll bis 2032 mit einem CAGR von 15,67 % wachsen. Gewerbliche Flotten, Logistik, öffentlicher Verkehr und Industriefahrzeuge bieten einen praktischen Ausgangspunkt für die Einführung. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie kann voranschreiten, wenn Flottenoperatoren die Fahreraufmerksamkeit in ihren breiteren Sicherheitsprozess integrieren. Versicherungen, betriebliche Sicherheitsrichtlinien und Langstreckenbetriebsbedingungen können Beschaffungsentscheidungen beeinflussen. Anbieter benötigen zuverlässige Systeme, praktische Installation und klare Erläuterungen der gesammelten Daten und ausgegebenen Warnungen. Nachrüstungsfreundliche Produkte sind relevant, da Flotten häufig Fahrzeuge verschiedener Hersteller und Modelljahre betreiben. Das Wachstum wird je nach Land aufgrund von Unterschieden in Flottenbesitz, Straßeninfrastruktur und öffentlichen Sicherheitsprogrammen variieren. Lokaler Support kann beeinflussen, ob erste Implementierungen zu breiteren Flottenprogrammen werden.
Europa, Nordamerika und andere Märkte
Europa ist ein wichtiger Referenzpunkt, da sein Typgenehmigungsrahmen Warnungen bei Ablenkung und Schläfrigkeit adressiert. Euro NCAP ermutigt Automobilhersteller auch dazu, die Fahrerbeteiligung als Teil der Fahrzeugsicherheitsleistung zu bewerten. Europa wird daher durch Compliance, Bewertungsleistung und Integration mit bestehenden Sicherheitssystemen geprägt. Nordamerika verlässt sich stärker auf Hersteller-Feature-Strategien und gewerbliche Flottenpraxis. Die südamerikanische Nachfrage kann durch Flotten und öffentlichen Verkehr wachsen, während Russland mit Einschränkungen bei Automobilinvestitionen und dem Zugang zu Elektronik konfrontiert ist. In all diesen Märkten müssen Lieferanten das Systemdesign mit dem lokalen Fahrzeugmix, der Käuferbereitschaft, den Datenschutzerwartungen und den Serviceanforderungen abstimmen.
Wettbewerbslandschaft
Marktkonzentration
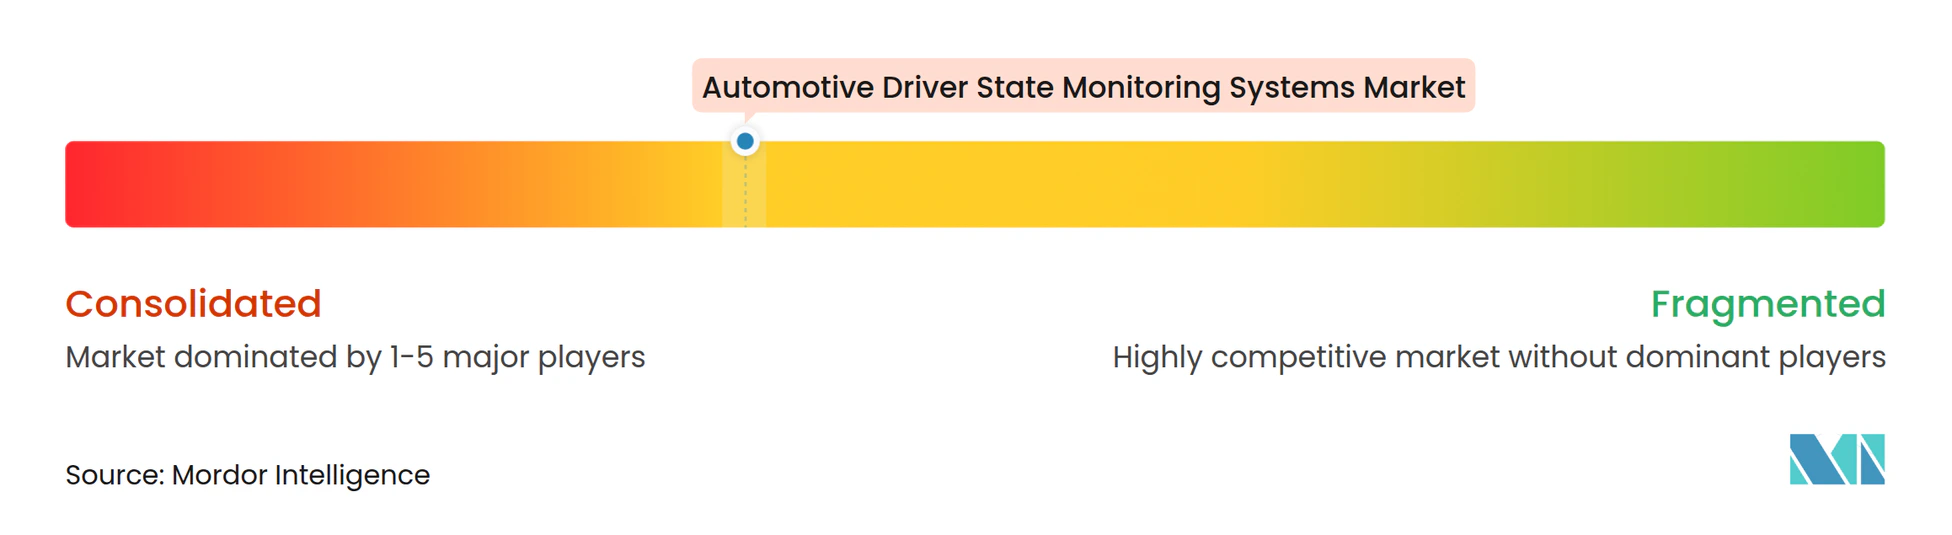
Spezialisierte Softwareanbieter und große Fahrzeugsystemlieferanten prägen die technische Ausrichtung und den Zugang zu Fahrzeugproduktionsprogrammen. Seeing Machines, Smart Eye und Cipia sind für Software anerkannt, die Blick, Augenzustand und Fahrerverhalten interpretiert. Integratoren wie Valeo, Bosch, DENSO, Magna, AUMOVIO, Hyundai Mobis, Mitsubishi Electric, FORVIA und Visteon tragen Fertigungskapazität und Cockpit-Integration bei. Spezialisten liefern häufig die Überwachungslogik, während größere Lieferanten die Hardware-Integration und Programmabwicklung übernehmen. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie ist auf Partnerschaften angewiesen, die Softwarekompetenz mit fahrzeugtauglicher Ingenieurtechnik verbinden. Diese Vereinbarungen geben Automobilherstellern Lieferantenauswahl, erfordern aber auch eine enge Koordination über das Fahrzeugprogramm hinweg.
Der Wettbewerb verändert sich, da die Fahrerüberwachung Teil einer breiteren Fahrerassistenz-Rechenplattform wird. Mobileye hat ein System beschrieben, das die Fahreraufmerksamkeit mit Informationen aus den externen Wahrnehmungssensoren des Fahrzeugs kombiniert, sodass die Aufmerksamkeit im Kontext der Straßenszene bewertet werden kann. Dieser integrierte Ansatz kann eigenständige Module herausfordern, da Automobilhersteller möglicherweise weniger Steuergeräte und eine einheitlichere Softwareumgebung bevorzugen. Er macht auch die Rechenarchitektur zu einer kommerziellen Entscheidung. Lieferanten, die über mehrere Verarbeitungsplattformen hinweg arbeiten, haben möglicherweise mehr Möglichkeiten, während Spezialisten klare Vorteile bei Sensorik und Interpretation zeigen müssen. Zuverlässige Leistung über gewöhnliches und unvorhersehbares Fahrerverhalten hinweg bleibt zentral für eine erfolgreiche Einführung.
Die Cockpit-Integration bleibt ein wichtiger Wettbewerbsbereich, da moderne Kabinengestaltungen die Kamerapositionierung und -kalibrierung erschweren können. Valeo und Seeing Machines präsentierten auf der CES 2026 Innenraumüberwachungslösungen über mehrere Verarbeitungsplattformen hinweg und zeigten damit einen flexiblen Ansatz für verschiedene Fahrzeugprogramme. Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie bevorzugt Systeme, die direkte Sensorik, zuverlässige Software und ein praktikables Innenraumdesign kombinieren. Multimodale Sensorik kann Lieferanten differenzieren, wenn sie die Leistung bei unterschiedlichen Lichtverhältnissen, Fahrerverhalten und Cockpit-Layouts verbessert. Lieferanten müssen jedoch zeigen, dass zusätzliche Sensoren praktischen Wert schaffen und keine unnötigen Kosten verursachen.
Branchenführer im Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie
-
Seeing Machines
-
Smart Eye AB
-
Cipia Vision Ltd.
-
AUMOVIO SE
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie Unternehmen in diesem Bericht
- Seeing Machines
- Smart Eye AB
- Cipia Vision Ltd.
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Samsung Electronics Co., Ltd.
- Mitsubishi Electric Corporation
- FORVIA SE
- Tobii AB
- OMNIVISION Technologies, Inc.
- Xperi Holding Corporation
- Jungo Connectivity Ltd.
- Mobileye Global Inc.
Neueste Industrielle Entwicklungen in Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie
- August 2026: Smart Eye gewann einen Design-Win für Fahrerüberwachung im Wert von etwa 15 Millionen SEK für ein neues elektrisches Sportfahrzeug eines bestehenden europäischen Premium-Automobilhersteller-Kunden, mit Produktion ab Mitte 2027.
- Juli 2026: Seeing Machines gewann ein neues europäisches Automobilhersteller-Programm über einen Tier-1-Lieferanten, mit in den Rückspiegel integrierter Überwachung, im Wert von ungefähr 5 Millionen USD, mit Produktion ab 2028.
- Juni 2026: Smart Eye sicherte sich vier Design-Wins für Fahrerüberwachung im Wert von etwa 50 Millionen SEK von einem führenden globalen Automobilhersteller, für die Produktion in 2028 und 2029 in Europa und Nordamerika.
- März 2026: Mobileye sicherte sich ein Produktionsprogramm für ein Fahrerüberwachungssystem auf seinem EyeQ6L-Chip von einem führenden US-amerikanischen Automobilhersteller, das Millionen von Fahrzeugen ab 2027 abdeckt.
Globaler Berichtsumfang für den Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie
Der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie ist segmentiert nach Überwachungstyp, Technologie, Komponente, Fahrzeugtyp, Vertriebskanal und Geografie. Nach Überwachungstyp ist der Markt segmentiert in Verhaltensbasiert (Schläfrigkeit, Ablenkung), Physiologisch (Gesundheit, Beeinträchtigung) und Integriert (Verhaltensbasiert und Physiologisch). Nach Technologie ist der Markt segmentiert in Kamerabasiert (IR), Lenkrad- und Sitzsensoren sowie andere Technologien (Radar, Wearables). Nach Komponente ist der Markt segmentiert in Hardware und Software. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge. Nach Vertriebskanal ist der Markt segmentiert in OEMs und Aftermarket. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Australien, Südostasien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten und übriger Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verhaltensbasiert (Schläfrigkeit, Ablenkung) |
| Physiologisch (Gesundheit, Beeinträchtigung) |
| Integriert (Verhaltensbasiert und Physiologisch) |
| Kamerabasiert (IR) |
| Lenkrad- und Sitzsensoren |
| Andere Technologien (Radar, Wearables) |
| Hardware |
| Software |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| OEMs |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Überwachungstyp | Verhaltensbasiert (Schläfrigkeit, Ablenkung) | |
| Physiologisch (Gesundheit, Beeinträchtigung) | ||
| Integriert (Verhaltensbasiert und Physiologisch) | ||
| Nach Technologie | Kamerabasiert (IR) | |
| Lenkrad- und Sitzsensoren | ||
| Andere Technologien (Radar, Wearables) | ||
| Nach Komponente | Hardware | |
| Software | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEMs | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Fahrerstatusüberwachungssystemen in der Automobilindustrie voran?
Sicherheitsvorschriften, Fahrzeugsicherheitsbewertungen und Fahrautomatisierungsfunktionen erhöhen den Bedarf, die Fahreraufmerksamkeit zu beurteilen. Diese Kräfte ermutigen Hersteller, die Überwachung als grundlegende Sicherheitsfähigkeit zu behandeln.
Wie groß ist der Markt für Fahrerstatusüberwachungssysteme in der Automobilindustrie?
Die Marktgröße wurde im Jahr 2026 auf 2,74 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,71 Milliarden USD erreichen, bei einem CAGR von 12,92 %.
Welcher Überwachungsansatz wächst am schnellsten?
Die integrierte verhaltensbasierte und physiologische Überwachung ist der am schnellsten wachsende Überwachungstyp mit einem prognostizierten CAGR von 16,17 % bis 2032. Sie kombiniert etablierte Aufmerksamkeitsüberwachung mit zusätzlicher Innenraumsensorfähigkeit.
Warum werden Infrarotkameras häufig für die Fahrerüberwachung eingesetzt?
Sie unterstützen die direkte Beobachtung von Augen- und Kopfbewegungen bei wechselnden Innenraumlichtverhältnissen. Dies hilft, das System mit den Anforderungen der Fahrerbeteiligungsbewertung in Einklang zu bringen.