
自動車向けアクティブヘルスモニタリングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
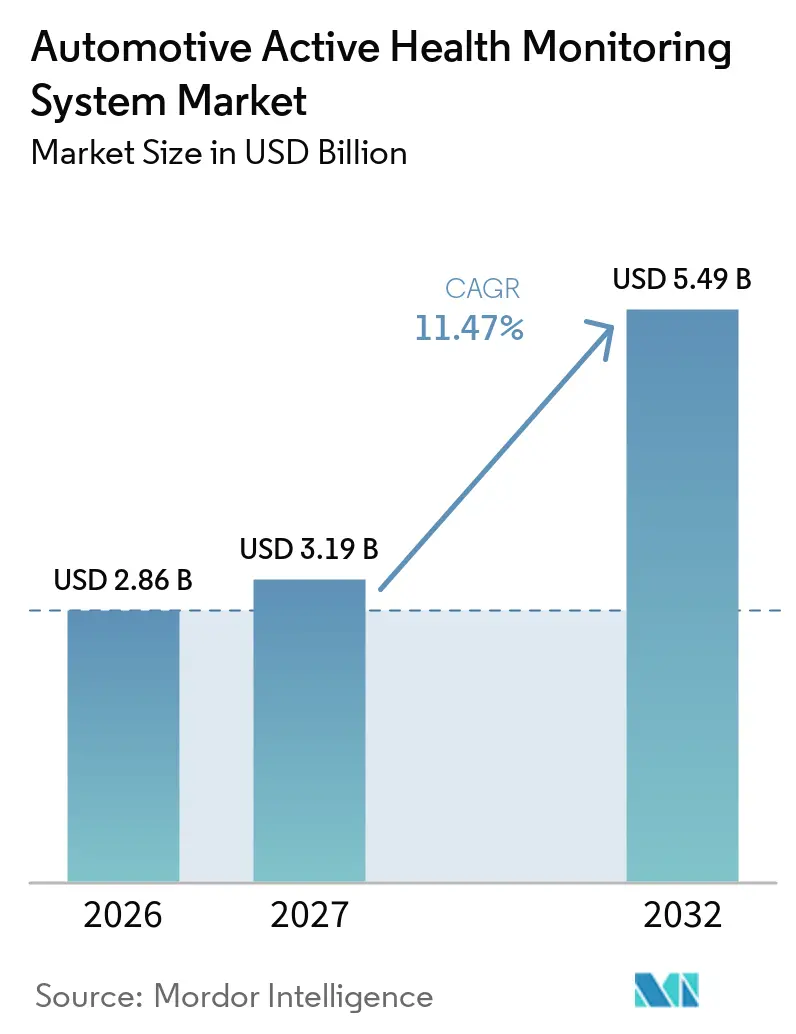
| 市場規模 (2027) | 3.19 十億米ドル |
| 市場規模 (2032) | 5.49 十億米ドル |
| 成長率 (2027 - 2032) | 11.47 % |
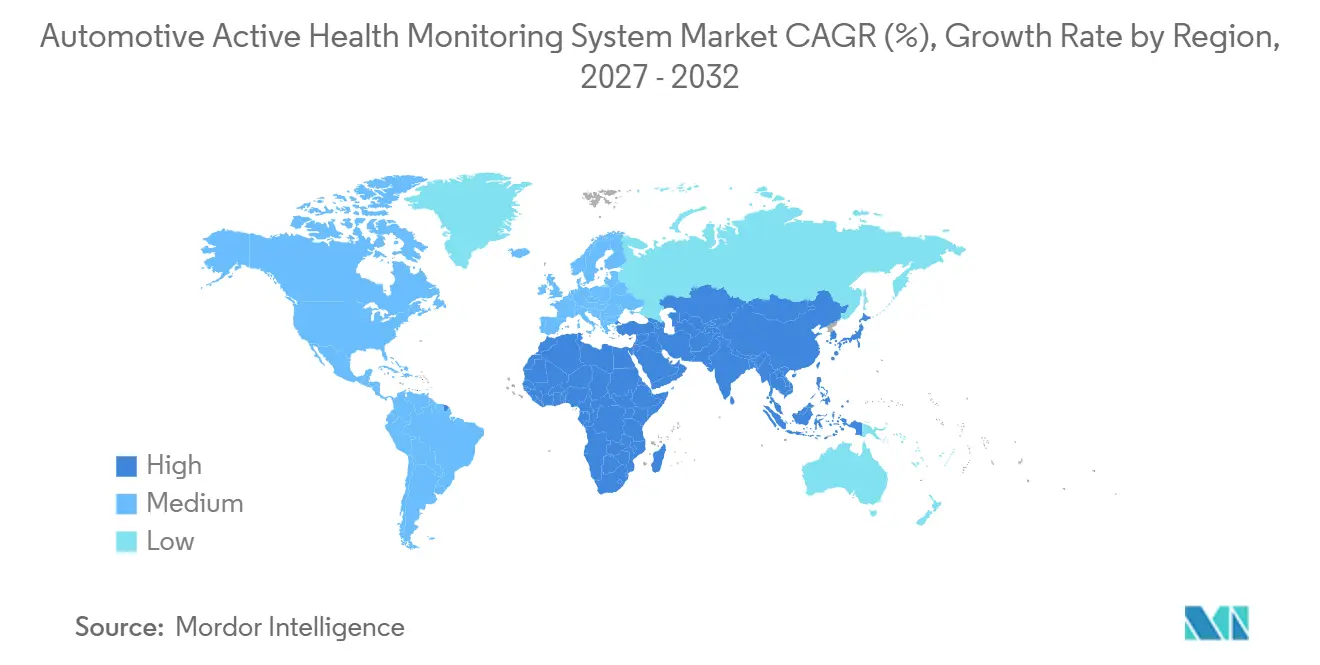
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
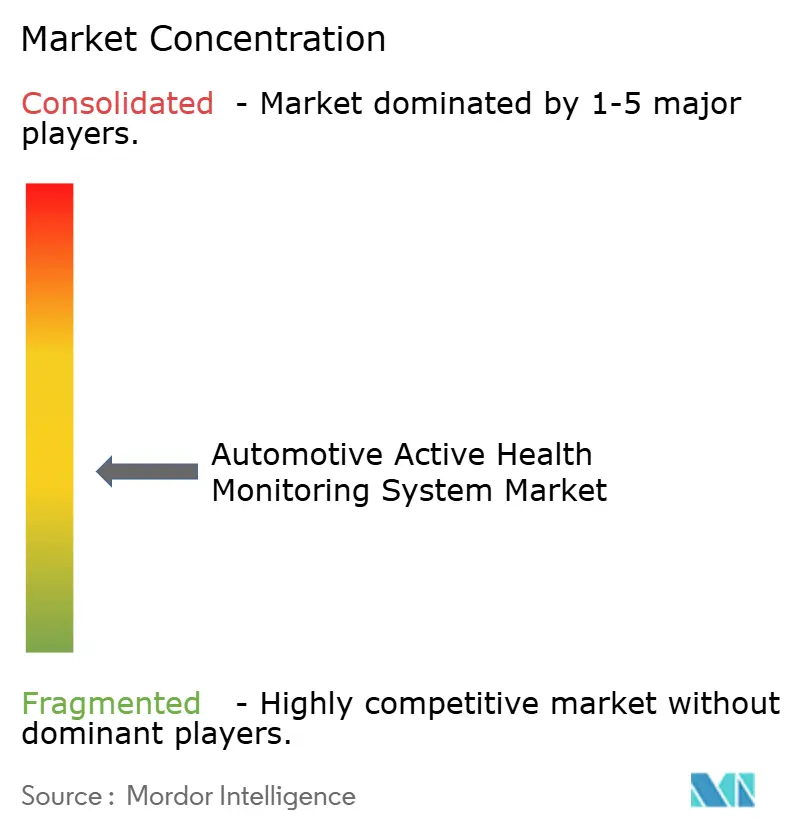
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車向けアクティブヘルスモニタリングシステム市場分析
自動車向けアクティブヘルスモニタリングシステムの市場規模は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.19 ビリオン 米ドルから2032年には5.49 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.47%を記録すると予測されています。自動車向けアクティブヘルスモニタリングシステム市場は、特化した安全機能から、より広範な車内センシング能力へと移行しつつあります。欧州の安全規制により、新車登録においてドライバーモニタリングが要件となり、メーカーがコックピットシステムを計画する方法が変わりつつありますより安全な車、より安全な道路:新規則の施行、 欧州委員会、commission.europa.eu">[1]。サプライヤーは、複数の車内機能をサポートできるシステムにカメラ、レーダー、処理ハードウェア、ソフトウェアを組み合わせることで対応しています。これにより、車両メーカーは安全要件を満たしながら、ウェルネス、乗員管理、および障害関連の用途に向けた準備を進める道筋が生まれます。自動車向けアクティブヘルスモニタリングシステム市場は、サプライヤーが個人データを適切に保護し、グローバルな車両プログラム全体にわた実際の走行条件において信頼性の高いパフォーマンスを維持できるかどうかにも依存しています。
レポートの主要ポイント
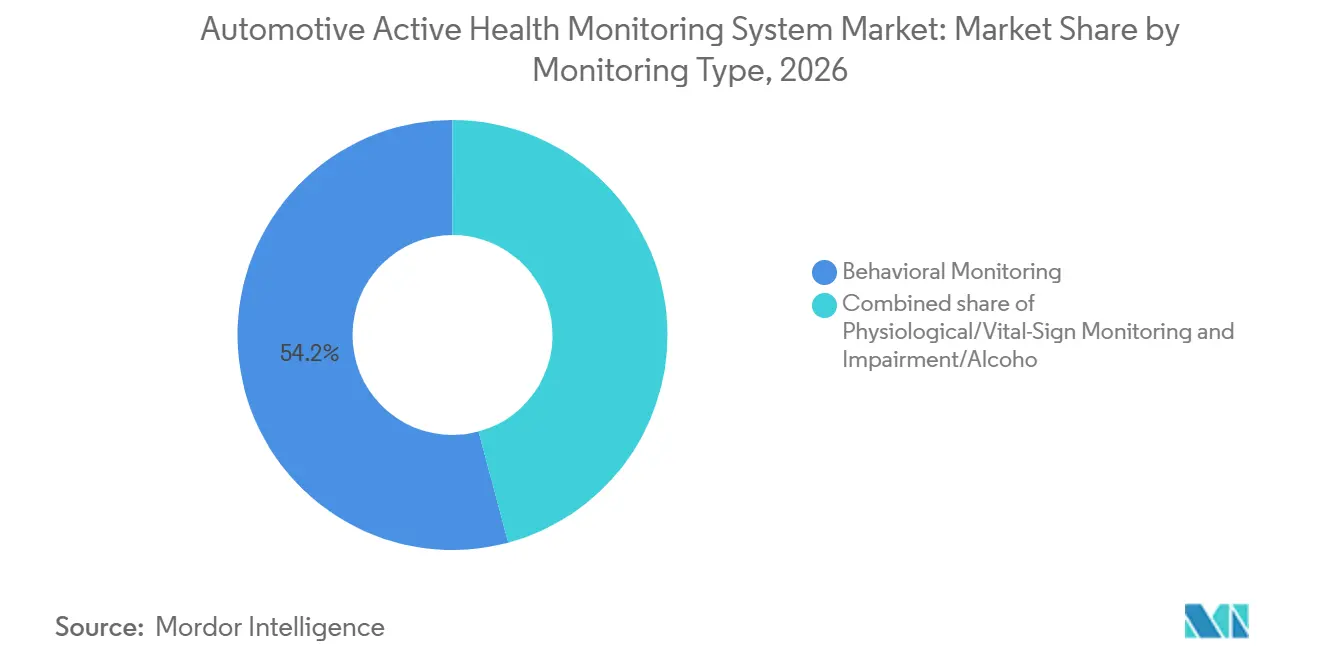
- モニタリングタイプ別では、行動監視が2026年に54.18%の収益シェアを占め、生理的・バイタルサイン監視は2032年にかけてCAGR 13.49%で拡大すると予測されています。
- センサー技術別では、カメラベース・光学ソリューションが2026年に52.18%の収益シェアを占め、車内レーダーは2032年にかけてCAGR 13.84%で拡大すると予測されています。
- コンポーネント別では、ハードウェアが2026年に68.27%の収益シェアを占め、ソフトウェア・アナリティクスは2032年にかけてCAGR 12.94%で拡大すると予測されています。
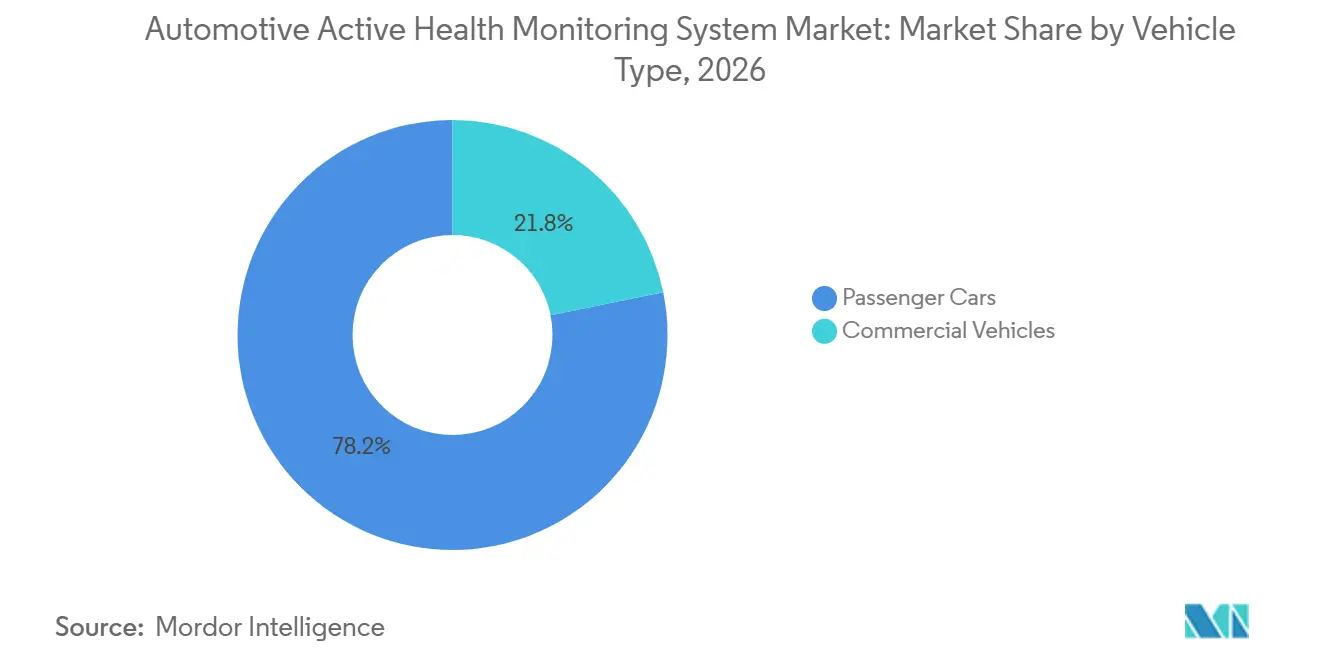
- 車両タイプ別では、乗用車が2026年に78.18%の収益シェアを占め、商用車は2032年にかけてCAGR 12.22%で拡大すると予測されています。
- 販売チャネル別では、OEMが2026年に88.63%の収益シェアを占め、2032年にかけてCAGR 11.81%で拡大すると予測されています。
- 地域別では、欧州が2026年に34.18%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 12.93%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル自動車向けアクティブヘルスモニタリングシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバーモニタリングおよび乗員センシング装備の義務化 | +3.5% | グローバル;EUおよび中国での即時的な変曲点 | 短期(2年以内) |
| リアルタイムバイタルサインおよびウェルネスフィードバックへの需要増加 | +2.0% | グローバル;北米、欧州、アジア太平洋のプレミアムセグメント | 中期(2〜4年) |
| 非接触レーダーおよびカメラセンシングの統合拡大 | +1.8% | グローバル;アジア太平洋製造中核、EU プラットフォームへの波及 | 中期(2〜4年) |
| フリート安全経済性および保険連動リスク低減 | +1.4% | 北米および欧州;アジア太平洋およびMEAフリートへの波及 | 短期(2年以内) |
| 車内気候、シーティングおよびヒューマンマシンインターフェースのパーソナライゼーション | +1.0% | 北米、欧州、アジア太平洋のプレミアムセグメント | 中期(2〜4年) |
| 急性健康イベントの車両組みみ検知 | +0.8% | グローバル;欧州および日本が導入をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドライバーモニタリングおよび乗員センシング装備の義務化
欧州の規制により、新規登録車両には特定のドライバー支援装備が義務付けられるようになり、注意散漫が検知された際にドライバーへ警告するシステムもその対象に含まれます。この要件により、車内センシングは任意の装備決定ではなく、車両認可の一部となります。したがって、メーカーはモデルが生産段階に達した後ではなく、車両開発の早い段階でモニタリング能力を組み込む必要があります。カメラの配置、処理能力、ソフトウェアの検証を一体的に計画しなければならないため、自動車向けアクティブヘルスモニタリングシステム市場はその恩恵を受けます。乗員モニタリングの評価は、車内安全機能を定義する際にドライバー以外の乗員も考慮するようメーカーを促します。これにより、規制への適合はコックピットプラットフォームにとって継続的な設計上の考慮事項となります。
リアルタイムバイタルサインおよびウェルネスフィードバックへの需要増加
車両メーカーは、身体的接触なしに心拍数や呼吸数を識別する方法を模索しています。Smart Eyeは2026年に、既存のドライバーモニタリングカメラプラットフォームに統合された非接触バイタルサインモニタリングを発表しましたSmart Eyeがドライバーモニタリングシステム向けリモートバイタルサインモニタリングを発表、 Smart Eye、smarteye.se">[2]。このアプローチにより、ドライバーがそれらの機能を使用することを選択した場合、車内カメラの価値を注意散漫検知以外にも拡張できます。また、乗員の状態に連動したシーティング、気候、アラート設定などのパーソナライズされた応答もサポートします。一つの設置済みセンシングプラットフォームが複数の用途をサポートできるため、自動車向けアクティブヘルスモニタリングシステム市場はこの広範な機能セットから恩恵を受ける能性があります。これらの機能の価値は、明確な同意、適切なデータ管理、および信頼性の高いドライバーコミュニケーションに依然として依存しています。
非接触レーダーおよびカメラセンシングの統合拡大
カメラ単体では信頼性の高い車内カバレッジを提供できない場合に、レーダーの関連性が高まっています。Infineonは、60 GHzレーダー技術が車内における乗員検知、位置特定、セキュリティモニタリング、およびドライバーバイタルサイン表示をサポートできると説明しています。レーダーは可視光に依存せずに動作でき、シーティングポジション、衣服、または遮られた視野が光学性能を低下させる場合にカメラを補完できます。これにより、複数のデータストリームを単一の乗員評価に統合するセンサーフュージョンアプローチが支援されます。したがって、自動車向けアクティブヘルスモニタリングシステム市場は、単一目的のデバイスではなく、適応可能な車内プラットフォームとして設計されたシステムへとシフトしています。サプライヤーは、組み合わされたシステムが多様な車両およびユーザー条件にわたって正確性を維持することを依然として示す必要があります。
フリート安全経済性および保険連動リスク低減
商用フリートは、疲労、障害、および回避可能な事故の運用上の影響を通じてドライバーモニタリングを評価します。モニタリングシステムにより、フリートマネージャーはコーチング、事故レビュー、および予防措置のより明確な根拠を得ることができます。これらの用途はコンシューマーウェルネスのポジショニングに依存しないため、フリート顧客にとって価値の根拠がより直接的になり得ます。自動車向けアクティブヘルスモニタリングシステム市場は、長時間の稼働時間と多様な車内環境にわたって機能するシステムを通じてこのニーズに対応できます。フリートの採用はまた、既に稼働中の車両に後付けできるソリューションへの需要も生み出します。フリート安全用途がドライバーの信頼を損なったり、不明確な説明責任を生じさせたりしないよう、データ管理は引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生体認証プライバシー、同意およびデータ所有権に関する懸念 | -1.4% | グローバル;EUおよび北米で最も深刻 | 短期(2年以内) |
| 動作、遮蔽および個人差によるセンサー精度の低下 | -1.0% | グローバル | 中期(2〜4年) |
| 高い統合コストおよびミッドマーケットにおける支払い意欲の低さ | -0.8% | グローバル(高級・プレミアムセグメントを除く) | 短期(2年以内) |
| 健康アラートおよび医療隣接判断に関する責任の曖昧さ | -0.5% | グローバル;医療データ法を持つ法域で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生体認証プライバシー、同意およびデータ所有権に関する懸念
車内モニタリングは、顔画像や健康関連信号を含む場合に特に、ユーザーが個人的と見なすデータを生成する可能性があります。処理が車両内に留まり、即時の警告目的に使用される場合、安全機能の説明はより容易です。より広範なウェルネス機能は、同意、保持、共有、およびデータを管理するユーザーの能力についてより多くの疑問を提起します。したがって、自動車向けアクティブヘルスモニタリングシステム市場は、必要な安全処理とオプションのサービスを明確に区別する必要があります。理解しやすい選択肢を提供しないシステムは、技術的能力が高くても受容度が低くなる可能性があります。サプライヤーと車両メーカーは、収集される情報の機密性に見合ったプライバシー慣行を必要としています。
動作、遮蔽および個人差によるセンサー精度の低下
車内センシングは、車両が走行中、乗員が姿勢を変えた場合、または顔や身体が部分的に遮られた場合でも機能する必要があります。これらの条件は、カメラとレーダーの両方の信号品質に影響を与える可能性があります。ドライバーの注意手がかりが車両用途向けに開発されているため、行動監視は比較的確立されています。バイタルサインモニタリングは、正常な読み取り値が人によって異なり、活動によって変化する可能性があるため、より高い負担に直面しています。自動車向けアクティブヘルスモニタリングシステム市場は、弱い信号を確実な評価として提示するのではなく、不確実性を識別するシステムを必要としています。信頼性の高いパフォーマンスは、多様な検証、慎重なシステム設計、およびドライバーの注意を散漫にしないアラート戦略に依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モニタリングタイプ別:行動監視が現在の展開を支え、生理的モニタリングがユースケースを拡大
行動監視は2026年に自動車向けアクティブヘルスモニタリングシステム市場シェアの54.18%を占めました。視線追跡、頭部姿勢分析、眠気アラート、および注意散漫警告は、新車に期待される安全機能に適合しています。これらの機能は、ドライバーモニタリング用にすでに設置されているカメラハードウェアを使用できます。これにより、行動監視はプレミアムおよびボリューム車両プログラムの両方にとって実用的な出発点となります。サプライヤーがコックピット全体を再設計せずに機能を追加できる場合、自動車向けアクティブヘルスモニタリングシステム市場は恩恵を受けます。
生理的・バイタルサインモニタリングは2032年にかけてCAGR 13.49%で成長すると予測されています。非接触システムは、ウェアラブルデバイスを必要とせずに心拍数や呼吸などの信号を認識しようとしています。車両メーカーは、この能力を快適設定や乗員ウェルビーイング機能と接続する機会を見出しています異なる乗員や走行条件にわたる信頼性の高いパフォーマンスが、より広範な使用を決定します。自動車向けアクティブヘルスモニタリングシステム市場はまた、ウェルビーイング機能と医療的主張の間に明確な境界を必要とします。

センサー技術別:カメラベースシステムが基盤を提供し、レーダーが車内カバレッジを拡大
カメラベース・光学ソリューションは2026年にセンサー技術セグメントの52.18%を占めました。近赤外線カメラは、視線追跡、眼球閉鎖検知、顔の向き、およびその他のドライバー注意手がかりをサポートします。これにより、メーカーはドライバーモニタリング機能を実装するための確立されたルートを得ます。既存のカメラ位置は、認証および選択された乗員モニタリング機能もサポートできます。一つのカメラがソフトウェアを通じて複数の車内機能をサポートする場合、自動車向けアクティブヘルスモニタリングシステム市場は恩恵を受けます。
車内レーダーは2032年にかけてCAGR 13.84%で成長すると予測されています。低照度、衣服、または遮られた視野が光学センシングを制限する場合に、カメラを補完できます。レーダーは後部座席モニタリング、乗員存在検知、および選択されたバイタルサインアプリケーションに関連しています。Infineonは60 GHzレーダーを複数の車内センシング機能のプラットフォームとして提示しています。自動車向けアクティブヘルスモニタリングシステム市場は、単一のセンシング方法よりも、よく統合されたセンサーフュージョンを好む傾向にあります。
コンポーネント別:ハードウェアが基盤を維持し、ソフトウェア・アナリティクスが差別化を形成
ハードウェアは2026年にコンポーネントセグメントの68.27%を占めました。センサー、プロセッサー、制御ユニット、およびモジュールは、車内モニタリングの基本的なデータ収集・処理基盤を提供します。コンポーネントの選択は、センサーの配置、熱性能、信頼性、およびより広範な車両アーキテクチャとの互換性に影響します。メーカーはまた、ミラー、ディスプレイ、ルーフモジュール、シート、およびコックピットプロセッサーにセンシングハードウェアを組み込んでいます。自動車向けアクティブヘルスモニタリングシステム市場は、自動車要件を満たす信頼性の高いハードウェアに引き続き依存しています。
ソフトウェア・アナリティクスは2032年にかけてCAGR 12.94%で成長すると予測されています。ソフトウェアはセンサー出力を注意、位置、または障害の可能性の評価に変換します。また、カメラ、レーダー、および組み込みセンサーが共通モデルで連携して動作することを可能にします。車両アーキテクチャがアップデートをサポートする場合、サプライヤーは設置後に機能を改善できます。自動車向けアクティブヘルスモニタリングシステム市場は、異なる車両および乗員条件にわたって機能するアルゴリズムを評価します。
車両タイプ別:乗用車がコアを形成し、商用車は独自のニーズを持つ
乗用車は2026年に車両タイプセグメントの78.18%を占めました。安全機能が最初から車両に設計されているため、新型乗用車は工場設置型モニタリングの主要ルートを提供します。プレミアムモデルは、より広範な車両プログラムに移行する前に車内機能を先行導入することが多いです。パーソナライズされたシーティング、車内快適応答、および生体認証アクセスは、コアの安全機能と並んで配置できます。これらの能力がメインストリームプラットフォームでより一般的になるにつれて、自動車向けアクティブヘルスモニタリングシステム市場は拡大できます。
商用車は2032年にかけてCAGR 12.22%で成長すると予測されています。長時間の稼働時間、ドライバー疲労、フリート安全、および車両ダウンタイムにより、これらのシステムには明確な運用上のユースケースがあります。フリートマネージャーは、トレーニングや事故レビューを含む広範な安全プログラムの一部としてモニタリングを活用できます。システムは、振動、変化する光、および定期的なドライバーの動きを伴う過酷な環境で機能する必要があります。フリートが長期間車両を保有することが多いため、自動車向けアクティブヘルスモニタリングシステム市場にはアフターマーケットの機会もあります。
販売チャネル別:OEM統合が支配的であり、アフターマーケットがアクセスを拡大
OEMチャネルは2026年に販売チャネルセグメントの88.63%を占めました。工場設置により、モニタリングシステムは車両カメラ、処理ユニット、ディスプレイ、および安全機能と連携して動作できます。また、車両認可時に考慮される必要がある装備にとっても最も明確なルートです。メーカーは、単一の車両プログラム内でセンサー、ソフトウェア、およびコックピットサプライヤーを調整できます。したがって、自動車向けアクティブヘルスモニタリングシステム市場はOEMの開発・調達サイクルと密接に結びついています。
OEMチャネルは2032年にかけてCAGR 11.81%で成長すると予測されています。その地位は、新規生産車両における組み込みシステムの重要性を反映しています。アフターマーケットは、すでに路上にある車両にモニタリング能力を求めるフリートおよびコンシューマーにとって引き続き関連性があります。後付け製品は、より大規模なOEMプログラムが採用する前に、サプライヤーが実用的な機能をテストするのに役立ちます。自動車向けアクティブヘルスモニタリングシステム市場は両チャネルに対応できますが、OEMシステムは統合を優先し、アフターマーケット製品は設置とサポートを優先します。
地域分析
欧州は2026年に自動車向けアクティブヘルスモニタリングシステム市場ェアの34.18%を占めました。この地域は、新規登録車両に特定のドライバー支援装備を義務付ける安全規制の恩恵を受けています。これらの要件により、車内センシングはこの地域で販売するメーカーにとって車両開発の優先事項となります。ドイツ、フランス、英国、イタリア、スペインは重要な車両生産・販売拠点を提供しています。自動車向けアクティブヘルスモニタリングシステム市場は、欧州の確立された車両、センサー、ソフトウェア、およびコックピットサプライヤーのエコシステムによって引き続き支援されます。
アジア太平洋地域は2032年にかけてCAGR 12.93%で成長すると予測されています。中国の車両安全の方向性、新エネルギー車エコシステム、およびソフトウェア中心の開発モデルが車内システムの採用を支援しています。日本と韓国はセンサーエンジニアリング、車両統合、およびサプライヤー能力を提供しています。インドおよびその他の地域市場は、運用安全が中心的なユースケースとなるフリート主導のパスを提供しています。自動車向けアクティブヘルスモニタリングシステム市場は、多様な車両価格帯、走行パターン、およびデータへの期待を反映した地域製品を必要とします。
北米は、フリート安全、コネクテッドビークルサービス、および車内技術へのメーカーの関心によって形成された機会を持っています。南米は、フリートオペレーターが実用的な安全ツールを求める商用車の近代化を通じて発展できます。中東はプレミアム車両、フリート更新、および車両技術投資において有利な条件を持っています。アフリカはより小さな基盤から始まり、採用は車両の入手可能性とサービスサポートに依存します。規制、フリート経済性、および価格適正性がこれらの地域によって異なるため、自動車向けアクティブヘルスモニタリングシステム市場は柔軟な製品・チャネル戦略を必要とします。
競合ランドスケープ
自動車向けアクティブヘルスモニタリングシステム市場は、センシングハードウェア、知覚ソフトウェア、および車両システム統合のすべての層をリードするサプライヤーが存在しないため、中程度の集中度となっています。競合他社には、半導体サプライヤー、カメラ・レーダー専門企業、知覚ソフトウェアプロバイダー、およびTier 1インテグレーターが含まれます。車両メーカーは、センサー、アルゴリズム、およびコックピット実装に異なるパートナーを選択できます。サプライヤーは、パフォーマンス、統合経験、ソフトウェア能力、およびグローバルプログラムサポートで競争しています。この構造は、独自の技術的強みを持つ専門企業に余地を残しています。
ValeoとSeeing MachinesはCES 2026で車内モニタリングアプリケーションを実演し、OEMプログラム向けに車両システム統合と知覚ソフトウェアを組み合わせました。Smart Eyeは2026年にドライバーモニタリングプラットフォムに非接触バイタルサインモニタリングを追加しました。Infineonは60 GHzレーダーを統合された車内センシング機能のポジションに位置付け続けています。これらの動きは、センサーの選択だけではサプライヤーの地位が決まらないことを示しています。自動車向けアクティブヘルスモニタリングシステム市場は、安全、コスト、統合、およびアップデート要件を同時に満たすソリューションを好みます。
障害検知は、より明確な製品ポジションを求める企業にとって重要な機会であり続けています。カメラベースシステムは既存のドライバーモニタリング位置を活用でき、レーダーは光学センシングが制限される場所でカバレッジを拡大できます。車両プロセッサーに負担をかけずに組み合わされたデータを解釈するソフトウェアは価値があります。大規模インテグレーターは広範な車両プログラムをサポートでき、専門企業は差別化されたアルゴリズム、センサー、または検証能力で競争できます。自動車向けアクティブヘルスモニタリングシステム市場は、量産準備を証明し、繰り返しの車両プログラムを獲得するサプライヤーを引き続き好みます。
自動車向けアクティブヘルスモニタリングシステム産業リーダー
-
Robert Bosch GmbH
-
AUMOVIO SE
-
DENSO Corporation
-
Valeo SE
-
Seeing Machines Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Smart Eyeは、主要な欧州OEMの新型車モデルに車内モニタリングソフトウェアを供給するために選定され、同モデルですでに確保していたドライバーモニタリングソフトウェアライセンスに推定2,000万スウェーデンクローナのライフサイクル収益が追加されました。
- 2026年9月:STMicroelectronics(NYSE:STM)は、車内赤外線センシング向けの1.1 MP自動車用イメージセンサーST SafeSense VD56GAを発表し、OEMおよびTier 1サプライヤーがドライバーおよび乗員モニタリングを拡張するのを支援しました。
- 2026年8月:Smart Eyeは、既存の欧州プレミアムOEMの完全電動スポーツカーに対して追加のドライバーモニタリングシステム設計受注を確保し、生産は2027年半ばに開始予定で、推定生涯収益は1,500万スウェーデンクローナです。
- 2026年7月:Seeing Machinesは欧州自動車メーカーとのドライバー・乗員モニタリングプログラムを受注し、そのシステムは将来の車両プラットフォーム向けのバックミラーアセンブリに統合され、生産は2028年に開始予定です。
グローバル自動車向けアクティブヘルスモニタリングシステム市場レポートの調査範囲
自動車向けアクティブヘルスモニタリングシステム市場は、モニタリングタイプ、センサー技術、コンポーネント、車両タイプ、販売チャネル、および地域別にセグメント化されています。モニタリングタイプ別では、市場は生理的・バイタルサイン監視(心拍数モニタリング、呼吸モニタリング、血圧推定)、行動監視(眠気モニタリング、ストレスモニタリング、感情・認知負荷モニタリング)、および障害・アルコール検知にセグメント化されています。センサー技術別では、市場はシート・ステアリング埋め込みセンサー、車内レーダー、カメラベース・光学、およびその他のセンサー技術にセグメント化されています。コンポーネント別では、市場はハードウェア(センサーおよび電子制御ユニット)ならびにソフトウェア・アナリティクスにセグメント化されています。車両タイプ別では、市場は乗用車および商用車にセグメント化されています。販売チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他欧州)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、その他南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、その他中東・アフリカ)にセグメント化されています。
市場予測は金額(米ドル)および数量(ユニット)で提供されます。
| 生理的・バイタルサイン監視 | 心拍数モニタリング |
| 呼吸モニタリング | |
| 血圧推定 | |
| 行動監視 | 眠気モニタリング |
| ストレスモニタリング | |
| 感情・認知負荷モニタリング | |
| 障害・アルコール検知 |
| シート・ステアリング埋め込みセンサー |
| 車内レーダー |
| カメラベース・光学 |
| その他のセンサー技術 |
| ハードウェア | センサー |
| 電子制御ユニット | |
| ソフトウェア・アナリティクス |
| 乗用車 |
| 商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| その他中東・アフリカ |
| モニタリングタイプ別 | 生理的・バイタルサイン監視 | 心拍数モニタリング |
| 呼吸モニタリング | ||
| 血圧推定 | ||
| 行動監視 | 眠気モニタリング | |
| ストレスモニタリング | ||
| 感情・認知負荷モニタリング | ||
| 障害・アルコール検知 | ||
| センサー技術別 | シート・ステアリング埋め込みセンサー | |
| 車内レーダー | ||
| カメラベース・光学 | ||
| その他のセンサー技術 | ||
| コンポーネント別 | ハードウェア | センサー |
| 電子制御ユニット | ||
| ソフトウェア・アナリティクス | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
自動車向けアクティブヘルスモニタリングシステムの採用を促進しているものは何ですか?
新しい車両安全要件、ドライバー注意機能への需要、およびより広範な車内センシングへの関心が採用を支援しています。
自動車向けアクティブヘルスモニタリングシステム市場の規模はどのくらいですか?
2027年から2032年にかけてCAGR 11.47%で成長し、2032年までに5.49 ビリオン 米ドルに達すると予測されています。
車両で最も広く使用されているモニタリングアプローチはどれですか?
行動監視は最大のモニタリングタイプであり、確立されたドライバー注意および眠気機能によって支えられています。
車両メーカーが車内レーダーを追加しているのはなぜですか?
レーダーは、照明や視線条件が光学センシングを制限する場合に、選択された乗員およびバイタルサイン機能を含めてカメラを補完できます。