
Taille et part du marché des systèmes actifs de surveillance de la santé en automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.19 Milliards de dollars |
| Taille du Marché (2032) | 5.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes actifs de surveillance de la santé en automobile par Mordor Intelligence
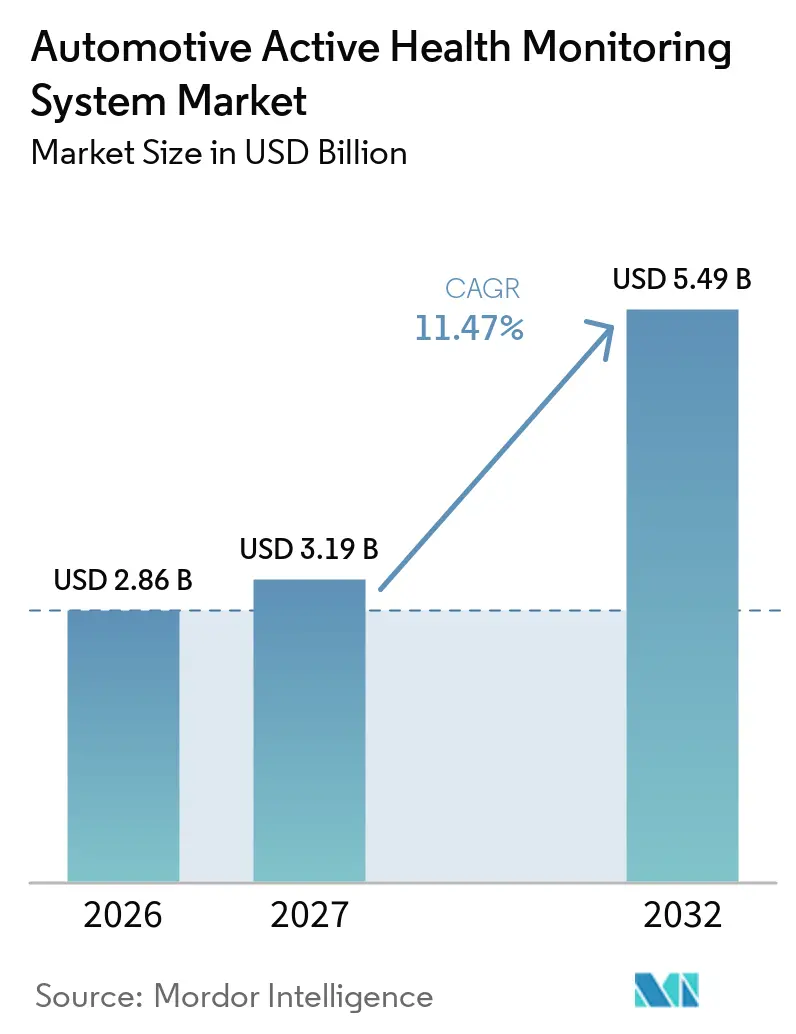
La taille du marché des systèmes actifs de surveillance de la santé en automobile était évaluée à 2,86 milliards USD en 2026 et devrait progresser de 3,19 milliards USD en 2027 à 5,49 milliards USD d'ici 2032, enregistrant un CAGR de 11,47 % entre 2027 et 2032. Le marché des systèmes actifs de surveillance de la santé en automobile évolue d'une fonctionnalité de sécurité spécialisée vers une capacité de détection en cabine plus large. Les réglementations européennes en matière de sécurité ont fait de la surveillance du conducteur une exigence d'immatriculation pour les nouveaux véhicules, ce qui modifie la façon dont les constructeurs planifient les systèmes de cockpitDes voitures plus sûres, des routes plus sûres : de nouvelles règles entrent en vigueur, Commission européenne, commission.europa.eu">[1]. Les fournisseurs répondent en combinant caméras, radar, matériel de traitement et logiciels dans des systèmes capables de prendre en charge plusieurs fonctions de cabine. Cela offre aux constructeurs automobiles une voie pour satisfaire aux exigences de sécurité tout en se préparant aux usages liés au bien-être, à l'occupation et aux déficiences. Le marché des systèmes actifs de surveillance de la santé en automobile dépend également de la capacité des fournisseurs à protéger les données personnelles et à maintenir des performances fiables dans des conditions de conduite réelles à travers les programmes de véhicules mondiaux.
Points clés du rapport
- Par type de surveillance, la surveillance comportementale détenait une part de revenus de 54,18 % en 2026, tandis que la surveillance physiologique et des signes vitaux devrait progresser à un CAGR de 13,49 % jusqu'en 2032.
- Par technologie de capteurs, les solutions à base de caméras et optiques détenaient une part de revenus de 52,18 % en 2026, tandis que le radar en cabine devrait progresser à un CAGR de 13,84 % jusqu'en 2032.
- Par composant, le matériel détenait une part de revenus de 68,27 % en 2026, tandis que le logiciel et l'analytique devraient progresser à un CAGR de 12,94 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de revenus de 78,18 % en 2026, tandis que les véhicules commerciaux devraient progresser à un CAGR de 12,22 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait une part de revenus de 88,63 % en 2026 et devrait progresser à un CAGR de 11,81 % jusqu'en 2032.
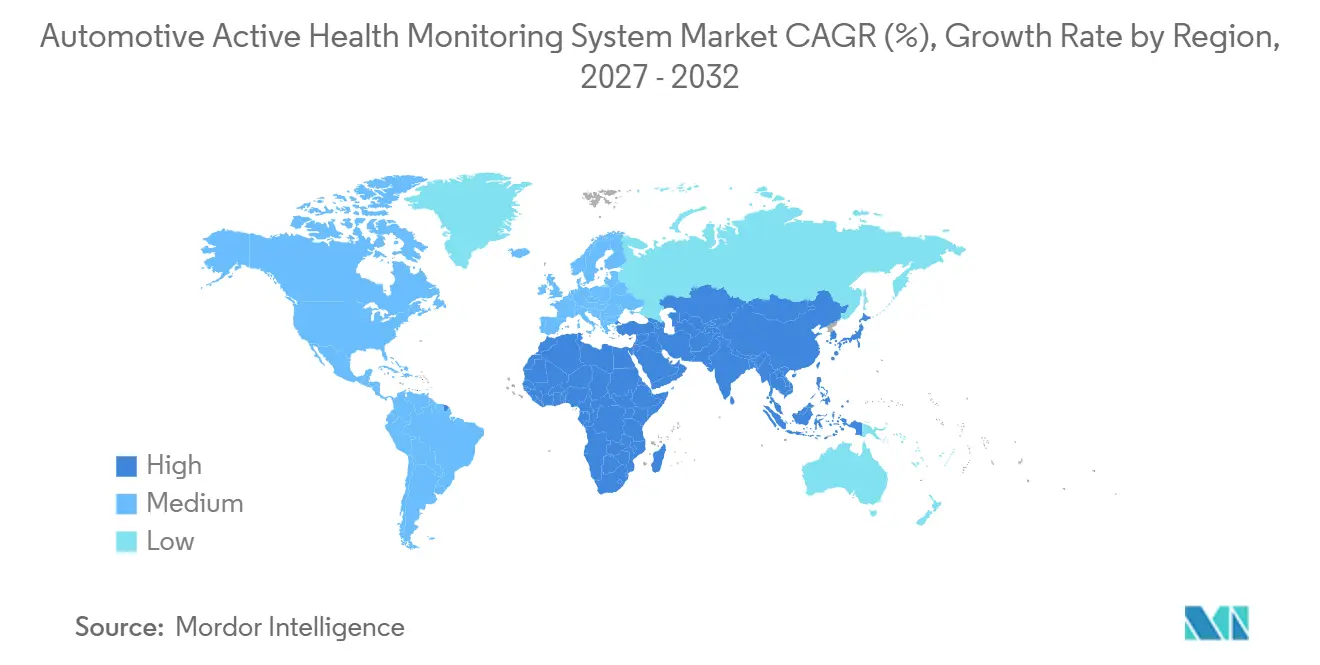
- Par géographie, l'Europe détenait une part de revenus de 34,18 % en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 12,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des systèmes actifs de surveillance de la santé en automobile
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Équipement obligatoire de surveillance du conducteur et de détection des occupants | +3.5% | Mondial ; inflexion immédiate dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Demande croissante de retours en temps réel sur les signes vitaux et le bien-être | +2.0% | Mondial ; segments premium en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Intégration croissante de la détection radar et caméra sans contact | +1.8% | Mondial ; cœur de fabrication en Asie-Pacifique, diffusion vers les plateformes européennes | Moyen terme (2–4 ans) |
| Économies de sécurité des flottes et réduction des risques liés à l'assurance | +1.4% | Amérique du Nord et Europe ; diffusion vers les flottes d'Asie-Pacifique et du MEA | Court terme (≤ 2 ans) |
| Personnalisation du climat de cabine, des sièges et des interfaces homme-machine | +1.0% | Segments premium en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Détection embarquée d'événements de santé aigus | +0.8% | Mondial ; Europe et Japon en tête du déploiement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Équipement obligatoire de surveillance du conducteur et de détection des occupants
Les réglementations européennes exigent désormais certains équipements d'aide à la conduite dans les véhicules nouvellement immatriculés, notamment des systèmes destinés à avertir les conducteurs lorsqu'une distraction est détectée. Cette exigence fait de la détection intérieure une composante de l'homologation du véhicule plutôt qu'une décision d'équipement optionnel. Les constructeurs ont donc besoin d'une capacité de surveillance dès le début du développement du véhicule, et non après qu'un modèle soit entré en production. Le marché des systèmes actifs de surveillance de la santé en automobile en bénéficie car le positionnement des caméras, la capacité de traitement et la validation des logiciels doivent être planifiés ensemble. Les évaluations de surveillance des occupants encouragent également les constructeurs à prendre en compte plus que le seul conducteur lors de la définition des fonctions de sécurité en cabine. Cela fait de la conformité réglementaire une considération de conception permanente pour les plateformes de cockpit.
Demande croissante de retours en temps réel sur les signes vitaux et le bien-être
Les constructeurs automobiles explorent des moyens d'identifier la fréquence cardiaque et la fréquence respiratoire sans contact physique. Smart Eye a décrit une surveillance des signes vitaux sans contact intégrée à sa plateforme de caméra de surveillance du conducteur existante en 2026Smart Eye introduit la surveillance à distance des signes vitaux pour les systèmes de surveillance du conducteur, Smart Eye, smarteye.se">[2]. Cette approche peut étendre la valeur des caméras de cabine au-delà de la détection de distraction lorsque les conducteurs choisissent d'utiliser ces fonctions. Elle prend également en charge des réponses personnalisées telles que les réglages de siège, de climatisation ou d'alerte liés à l'état de l'occupant. Le marché des systèmes actifs de surveillance de la santé en automobile peut bénéficier de cet ensemble de fonctionnalités plus large car une seule plateforme de détection installée peut prendre en charge plusieurs usages. La valeur de ces fonctions dépend encore d'un consentement clair, d'une gestion appropriée des données et d'une communication fiable avec le conducteur.
Intégration croissante de la détection radar et caméra sans contact
Le radar devient de plus en plus pertinent là où une caméra seule ne peut pas fournir une couverture de cabine fiable. Infineon décrit sa technologie radar à 60 GHz comme capable de prendre en charge la détection des occupants, la localisation, la surveillance de sécurité et l'indication des signes vitaux du conducteur au sein de la cabine. Le radar peut fonctionner sans dépendre de la lumière visible et peut compléter les caméras là où la position assise, les vêtements ou une vue obstruée réduisent les performances optiques. Cela soutient une approche de fusion de capteurs qui intègre plusieurs flux de données dans une évaluation unique des occupants. Le marché des systèmes actifs de surveillance de la santé en automobile évolue donc vers des systèmes conçus comme des plateformes de cabine adaptables plutôt que comme des dispositifs à usage unique. Les fournisseurs doivent encore démontrer que les systèmes combinés restent précis dans des véhicules variés et dans des conditions d'utilisation diverses.
Économies de sécurité des flottes et réduction des risques liés à l'assurance
Les flottes commerciales évaluent la surveillance du conducteur à travers les conséquences opérationnelles de la fatigue, des déficiences et des incidents évitables. Un système de surveillance peut donner aux gestionnaires de flotte une base plus claire pour le coaching, l'examen des incidents et les actions préventives. Ces usages ne reposent pas sur un positionnement axé sur le bien-être des consommateurs, ce qui peut rendre l'argumentaire de valeur plus direct pour les clients de flottes. Le marché des systèmes actifs de surveillance de la santé en automobile peut répondre à ce besoin grâce à des systèmes fonctionnant sur de longues heures d'exploitation et dans des environnements de cabine variés. L'adoption par les flottes crée également une demande de solutions pouvant être installées sur des véhicules déjà en service. La gestion des données reste importante car l'usage en matière de sécurité des flottes ne doit pas affaiblir la confiance des conducteurs ni créer une responsabilité peu claire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la confidentialité biométrique, au consentement et à la propriété des données | -1.4% | Mondial ; plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Dégradation de la précision des capteurs due aux mouvements, aux occlusions et à la variabilité individuelle | -1.0% | Mondial | Moyen terme (2–4 ans) |
| Coût d'intégration élevé et faible disposition à payer sur le segment intermédiaire | -0.8% | Mondial, à l'exclusion des segments luxe et premium | Court terme (≤ 2 ans) |
| Ambiguïté de responsabilité pour les alertes de santé et les décisions à caractère médical | -0.5% | Mondial ; plus aigu dans les juridictions dotées d'une législation sur les données de santé | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la confidentialité biométrique, au consentement et à la propriété des données
La surveillance en cabine peut générer des données que les utilisateurs considèrent comme personnelles, notamment lorsqu'elle inclut des images faciales ou des signaux liés à la santé. Les fonctions de sécurité sont plus faciles à expliquer lorsque le traitement reste dans le véhicule et sert un objectif d'avertissement immédiat. Les fonctions de bien-être plus larges soulèvent davantage de questions concernant le consentement, la conservation, le partage et la capacité de l'utilisateur à contrôler les données. Le marché des systèmes actifs de surveillance de la santé en automobile doit donc distinguer clairement entre le traitement de sécurité obligatoire et les services optionnels. Un système qui ne propose pas de choix compréhensibles peut se heurter à une acceptation plus faible même lorsque sa capacité technique est solide. Les fournisseurs et les constructeurs automobiles ont besoin de pratiques en matière de confidentialité adaptées à la sensibilité des informations collectées.
Dégradation de la précision des capteurs due aux mouvements, aux occlusions et à la variabilité individuelle
La détection en cabine doit fonctionner lorsqu'un véhicule est en mouvement, que les occupants changent de position ou que les visages et les corps sont partiellement obstrués. Ces conditions peuvent affecter la qualité du signal tant pour les caméras que pour le radar. La surveillance comportementale est relativement établie car les indicateurs d'attention du conducteur ont été développés pour un usage en véhicule. La surveillance des signes vitaux fait face à une exigence plus élevée car les valeurs normales diffèrent d'une personne à l'autre et peuvent varier avec l'activité. Le marché des systèmes actifs de surveillance de la santé en automobile a besoin de systèmes qui identifient l'incertitude au lieu de présenter des signaux faibles comme des évaluations fermes. Des performances fiables dépendront d'une validation diversifiée, d'une conception soignée du système et de stratégies d'alerte qui évitent de distraire le conducteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de surveillance : la surveillance comportementale soutient le déploiement actuel, tandis que la surveillance physiologique élargit les cas d'usage
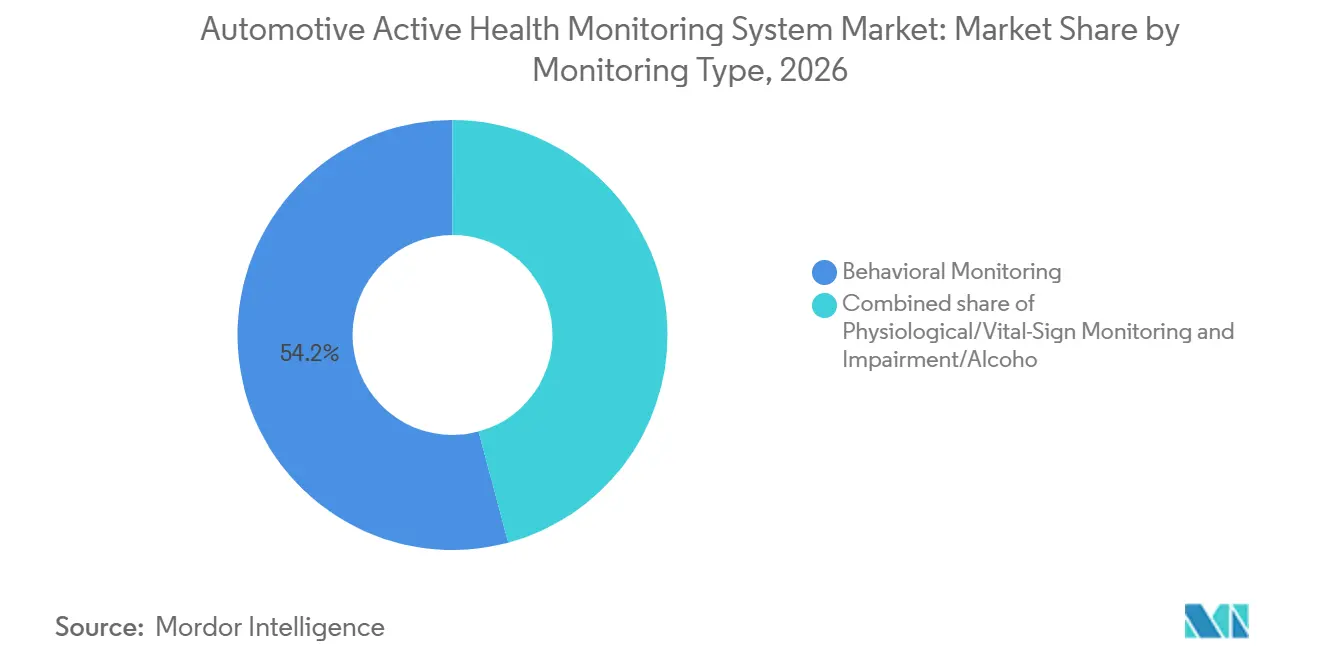
La surveillance comportementale détenait 54,18 % de la part du marché des systèmes actifs de surveillance de la santé en automobile en 2026. Le suivi oculaire, l'analyse de la position de la tête, les alertes de somnolence et les avertissements de distraction correspondent aux fonctions de sécurité désormais attendues dans les nouveaux véhicules. Ces fonctionnalités peuvent utiliser le matériel de caméra déjà installé pour la surveillance du conducteur. Cela fait de la surveillance comportementale un point de départ pratique pour les programmes de véhicules premium et grand public. Le marché des systèmes actifs de surveillance de la santé en automobile bénéficie lorsque les fournisseurs peuvent ajouter des fonctions sans reconcevoir l'ensemble du cockpit.
La surveillance physiologique et des signes vitaux devrait croître à un CAGR de 13,49 % jusqu'en 2032. Les systèmes sans contact cherchent à reconnaître des signaux tels que la fréquence cardiaque et la respiration sans nécessiter de dispositif portable. Les constructeurs automobiles voient une opportunité de connecter cette capacité aux réglages de confort et aux fonctions de bien-être des occupants. Des performances fiables dans différentes conditions d'occupation et de conduite détermineront son utilisation plus large. Le marché des systèmes actifs de surveillance de la santé en automobile nécessitera également des frontières claires entre les fonctionnalités de bien-être et les allégations médicales.

Par technologie de capteurs : les systèmes à base de caméras fournissent une base, tandis que le radar élargit la couverture de la cabine
Les solutions à base de caméras et optiques détenaient 52,18 % du segment des technologies de capteurs en 2026. Les caméras proche infrarouge prennent en charge le suivi du regard, la détection de fermeture des yeux, l'orientation du visage et d'autres indicateurs d'attention du conducteur. Elles offrent aux constructeurs une voie établie pour mettre en œuvre des fonctions de surveillance du conducteur. Les emplacements de caméras existants peuvent également prendre en charge l'authentification et certaines fonctionnalités de surveillance des occupants. Le marché des systèmes actifs de surveillance de la santé en automobile bénéficie lorsqu'une caméra prend en charge plusieurs fonctions de cabine via le logiciel.
Le radar en cabine devrait croître à un CAGR de 13,84 % jusqu'en 2032. Il peut compléter les caméras lorsque la faible luminosité, les vêtements ou une vue obstruée limitent la détection optique. Le radar est pertinent pour la surveillance des sièges arrière, la détection de présence des occupants et certaines applications de signes vitaux. Infineon présente le radar à 60 GHz comme une plateforme pour plusieurs fonctions de détection en cabine. Le marché des systèmes actifs de surveillance de la santé en automobile favorisera probablement une fusion de capteurs bien intégrée, plutôt qu'une méthode de détection unique.
Par composant : le matériel reste fondamental, tandis que le logiciel et l'analytique façonnent la différenciation
Le matériel détenait 68,27 % du segment des composants en 2026. Les capteurs, processeurs, unités de contrôle et modules fournissent la base fondamentale de collecte et de traitement des données pour la surveillance en cabine. Les choix de composants influencent le positionnement des capteurs, les performances thermiques, la fiabilité et la compatibilité avec l'architecture globale du véhicule. Les constructeurs intègrent également du matériel de détection dans les rétroviseurs, les écrans, les modules de toit, les sièges et les processeurs de cockpit. Le marché des systèmes actifs de surveillance de la santé en automobile continue de dépendre d'un matériel fiable répondant aux exigences automobiles.
Le logiciel et l'analytique devraient croître à un CAGR de 12,94 % jusqu'en 2032. Le logiciel convertit la sortie des capteurs en évaluations de l'attention, de la position ou d'une éventuelle déficience. Il permet également aux caméras, au radar et aux capteurs embarqués de fonctionner ensemble dans un modèle commun. Lorsque l'architecture du véhicule prend en charge les mises à jour, les fournisseurs peuvent améliorer les fonctions après l'installation. Le marché des systèmes actifs de surveillance de la santé en automobile récompensera les algorithmes fonctionnant dans différents véhicules et conditions d'occupation.
Par type de véhicule : les voitures particulières constituent le cœur, tandis que les véhicules commerciaux ont un besoin distinct
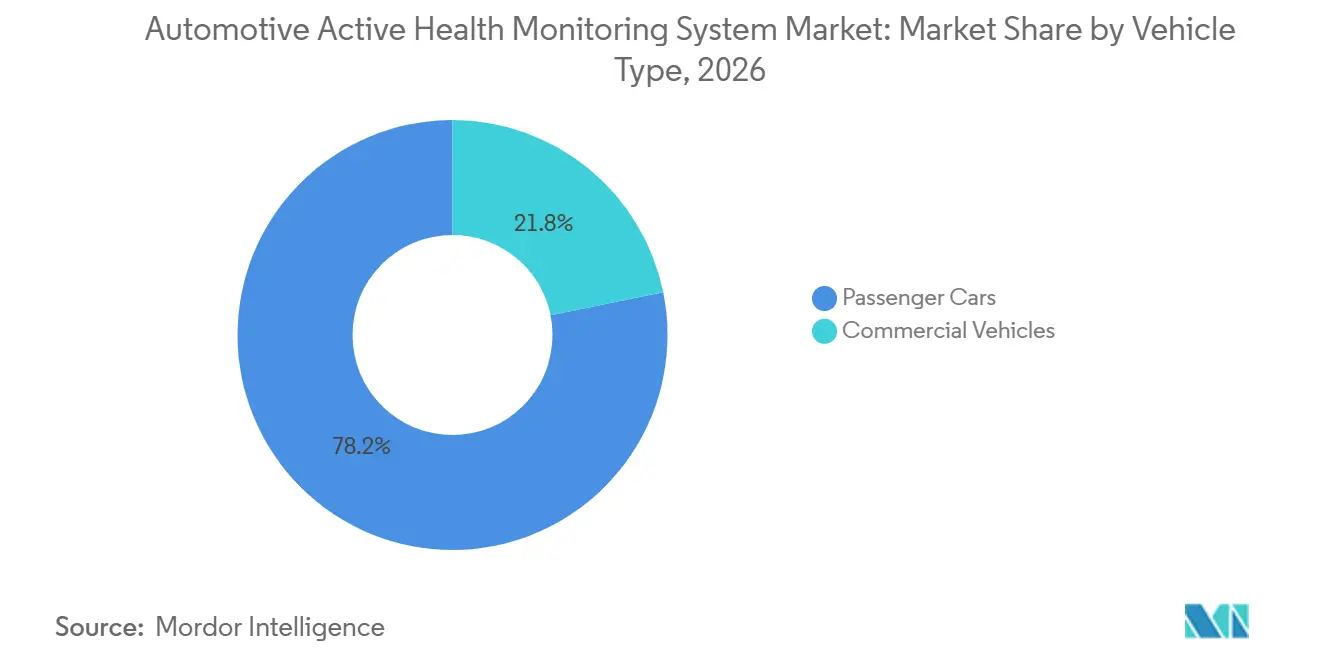
Les voitures particulières détenaient 78,18 % du segment par type de véhicule en 2026. Les nouveaux véhicules particuliers constituent la principale voie pour la surveillance installée en usine car les fonctions de sécurité sont intégrées au véhicule dès le départ. Les modèles premium ont souvent introduit des fonctionnalités de cabine avant qu'elles ne se diffusent dans des programmes de véhicules plus larges. Les sièges personnalisés, les réponses de confort en cabine et l'accès biométrique peuvent coexister avec les fonctions de sécurité essentielles. Le marché des systèmes actifs de surveillance de la santé en automobile peut s'étendre à mesure que ces capacités deviennent plus courantes sur les plateformes grand public.
Les véhicules commerciaux devraient croître à un CAGR de 12,22 % jusqu'en 2032. Les longues heures d'exploitation, la fatigue du conducteur, la sécurité des flottes et l'immobilisation des véhicules confèrent à ces systèmes un cas d'usage opérationnel clair. Les gestionnaires de flotte peuvent utiliser la surveillance dans le cadre de programmes de sécurité plus larges incluant la formation et l'examen des incidents. Les systèmes doivent fonctionner dans des environnements exigeants avec vibrations, lumière changeante et mouvements réguliers du conducteur. Le marché des systèmes actifs de surveillance de la santé en automobile dispose également d'une opportunité sur le marché secondaire car les flottes conservent souvent leurs véhicules pendant de longues périodes de service.
Par canal de vente : l'intégration OEM domine, tandis que le marché secondaire élargit l'accès
Le canal OEM détenait 88,63 % du segment des canaux de vente en 2026. L'installation en usine permet aux systèmes de surveillance de fonctionner avec les caméras, les unités de traitement, les écrans et les fonctions de sécurité du véhicule. C'est également la voie la plus claire pour les équipements devant être pris en compte lors de l'homologation du véhicule. Les constructeurs peuvent coordonner les fournisseurs de capteurs, de logiciels et de cockpit dans le cadre d'un seul programme de véhicule. Le marché des systèmes actifs de surveillance de la santé en automobile est donc étroitement lié aux cycles de développement et d'approvisionnement OEM.
Le canal OEM devrait croître à un CAGR de 11,81 % jusqu'en 2032. Sa position reflète l'importance des systèmes embarqués dans les véhicules nouvellement produits. Le marché secondaire reste pertinent pour les flottes et les consommateurs souhaitant une capacité de surveillance dans des véhicules déjà en circulation. Les produits de retrofit peuvent aider les fournisseurs à tester des fonctions pratiques avant que les grands programmes OEM ne les adoptent. Le marché des systèmes actifs de surveillance de la santé en automobile peut servir les deux canaux, bien que les systèmes OEM privilégient l'intégration tandis que les produits du marché secondaire privilégient l'installation et le support.
Analyse géographique
L'Europe détenait 34,18 % de la part du marché des systèmes actifs de surveillance de la santé en automobile en 2026. La région bénéficie de réglementations de sécurité qui exigent certains équipements d'aide à la conduite dans les véhicules nouvellement immatriculés. Ces exigences font de la détection en cabine une priorité de développement des véhicules pour les constructeurs qui vendent dans la région. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne constituent d'importantes bases de production et de vente de véhicules. Le marché des systèmes actifs de surveillance de la santé en automobile restera soutenu par l'écosystème établi en Europe de fournisseurs de véhicules, de capteurs, de logiciels et de cockpit.
L'Asie-Pacifique devrait croître à un CAGR de 12,93 % jusqu'en 2032. L'orientation de la Chine en matière de sécurité des véhicules, son écosystème de véhicules à nouvelle énergie et son modèle de développement centré sur les logiciels soutiennent l'adoption des systèmes en cabine. Le Japon et la Corée du Sud contribuent à l'ingénierie des capteurs, à l'intégration des véhicules et aux capacités des fournisseurs. L'Inde et d'autres marchés régionaux offrent une voie davantage axée sur les flottes, où la sécurité opérationnelle est un cas d'usage central. Le marché des systèmes actifs de surveillance de la santé en automobile aura besoin de produits régionaux reflétant des niveaux de prix de véhicules, des habitudes de conduite et des attentes en matière de données variés.
L'Amérique du Nord dispose d'une opportunité façonnée par la sécurité des flottes, les services de véhicules connectés et l'intérêt des constructeurs pour la technologie de cabine. L'Amérique du Sud peut se développer grâce à la modernisation des véhicules commerciaux où les opérateurs de flottes recherchent des outils de sécurité pratiques. Le Moyen-Orient présente des conditions favorables dans les véhicules premium, le renouvellement des flottes et l'investissement dans les technologies automobiles. L'Afrique part d'une base plus modeste, et l'adoption dépendra de la disponibilité des véhicules et du support de service. Le marché des systèmes actifs de surveillance de la santé en automobile nécessite des stratégies de produits et de canaux flexibles car la réglementation, l'économie des flottes et l'accessibilité financière varient selon ces régions.
Paysage concurrentiel
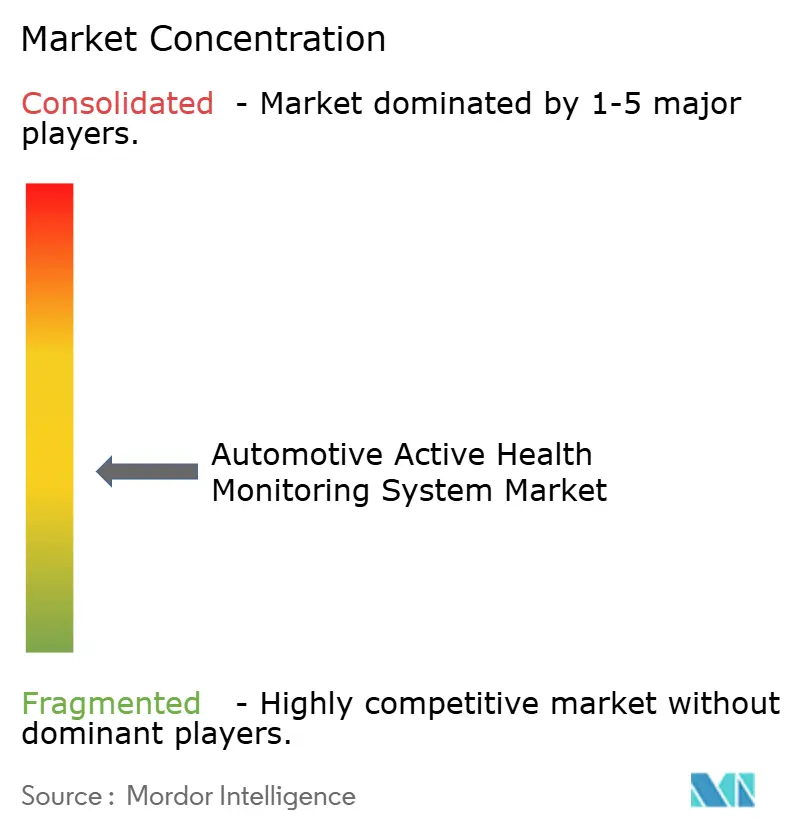
Le marché des systèmes actifs de surveillance de la santé en automobile est modérément concentré car aucun fournisseur ne domine chaque couche du matériel de détection, du logiciel de perception et de l'intégration des systèmes de véhicules. Les concurrents comprennent des fournisseurs de semi-conducteurs, des spécialistes des caméras et du radar, des fournisseurs de logiciels de perception et des intégrateurs de rang 1. Les constructeurs automobiles peuvent sélectionner différents partenaires pour les capteurs, les algorithmes et la mise en œuvre du cockpit. Les fournisseurs se font concurrence sur les performances, l'expérience d'intégration, la capacité logicielle et le support des programmes mondiaux. Cette structure laisse de la place aux entreprises spécialisées disposant de points forts techniques distincts.
Valeo et Seeing Machines ont présenté des applications de surveillance en cabine au CES 2026, combinant l'intégration des systèmes de véhicules avec des logiciels de perception pour les programmes OEM. Smart Eye a ajouté la surveillance des signes vitaux sans contact à sa plateforme de surveillance du conducteur en 2026. Infineon continue de positionner le radar à 60 GHz pour des fonctions intégrées de détection en cabine. Ces évolutions montrent que le choix du capteur seul ne détermine pas la position d'un fournisseur. Le marché des systèmes actifs de surveillance de la santé en automobile favorise les solutions qui répondent simultanément aux exigences de sécurité, de coût, d'intégration et de mise à jour.
La détection des déficiences reste une ouverture importante pour les entreprises cherchant une position produit plus claire. Les systèmes à base de caméras peuvent s'appuyer sur les emplacements de surveillance du conducteur existants, tandis que le radar peut augmenter la couverture là où la détection optique est limitée. Les logiciels qui interprètent les données combinées sans surcharger les processeurs du véhicule seront précieux. Les grands intégrateurs peuvent soutenir de larges programmes de véhicules, tandis que les spécialistes peuvent se démarquer avec des algorithmes, des capteurs ou des capacités de validation différenciés. Le marché des systèmes actifs de surveillance de la santé en automobile continuera de favoriser les fournisseurs qui prouvent leur maturité de production et obtiennent des programmes de véhicules récurrents.
Leaders du secteur des systèmes actifs de surveillance de la santé en automobile
-
Robert Bosch GmbH
-
AUMOVIO SE
-
DENSO Corporation
-
Valeo SE
-
Seeing Machines Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Smart Eye a été sélectionné pour fournir son logiciel de surveillance de cabine pour un nouveau modèle de voiture d'un grand OEM européen, ajoutant un chiffre d'affaires estimé à 20 millions SEK sur le cycle de vie à la licence de logiciel de surveillance du conducteur qu'il avait déjà obtenue pour le même modèle.
- Septembre 2026 : STMicroelectronics (NYSE : STM) a présenté le ST SafeSense VD56GA, un capteur d'image automobile de 1,1 MP pour la détection en cabine infrarouge, aidant les OEM et les fournisseurs de rang 1 à déployer à grande échelle la surveillance du conducteur et des occupants.
- Août 2026 : Smart Eye a obtenu un contrat de conception supplémentaire pour un système de surveillance du conducteur destiné à une voiture de sport entièrement électrique d'un OEM premium européen existant, avec une production prévue pour débuter à mi-2027 et un chiffre d'affaires estimé sur la durée de vie de 15 millions SEK.
- Juillet 2026 : Seeing Machines a remporté un programme de surveillance du conducteur et des occupants avec un constructeur automobile européen, son système étant intégré dans des ensembles de rétroviseurs pour les futures plateformes de véhicules, avec une production débutant en 2028.
Périmètre du rapport mondial sur le marché des systèmes actifs de surveillance de la santé en automobile
Le marché des systèmes actifs de surveillance de la santé en automobile est segmenté par type de surveillance, technologie de capteurs, composant, type de véhicule, canal de vente et géographie. Par type de surveillance, le marché est segmenté en surveillance physiologique/des signes vitaux (surveillance de la fréquence cardiaque, surveillance de la respiration et estimation de la pression artérielle), surveillance comportementale (surveillance de la somnolence, surveillance du stress et surveillance des émotions et de la charge cognitive) et détection des déficiences/de l'alcool. Par technologie de capteurs, le marché est segmenté en capteurs intégrés au siège/volant, radar en cabine, caméras/optique et autres technologies de capteurs. Par composant, le marché est segmenté en matériel (capteurs et unités de contrôle électronique) et logiciel et analytique. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par canal de vente, le marché est segmenté en OEM et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Surveillance physiologique/des signes vitaux | Surveillance de la fréquence cardiaque |
| Surveillance de la respiration | |
| Estimation de la pression artérielle | |
| Surveillance comportementale | Surveillance de la somnolence |
| Surveillance du stress | |
| Surveillance des émotions et de la charge cognitive | |
| Détection des déficiences/de l'alcool |
| Capteurs intégrés au siège/volant |
| Radar en cabine |
| Caméras/optique |
| Autres technologies de capteurs |
| Matériel | Capteurs |
| Unités de contrôle électronique | |
| Logiciel et analytique |
| Voitures particulières |
| Véhicules commerciaux |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de surveillance | Surveillance physiologique/des signes vitaux | Surveillance de la fréquence cardiaque |
| Surveillance de la respiration | ||
| Estimation de la pression artérielle | ||
| Surveillance comportementale | Surveillance de la somnolence | |
| Surveillance du stress | ||
| Surveillance des émotions et de la charge cognitive | ||
| Détection des déficiences/de l'alcool | ||
| Par technologie de capteurs | Capteurs intégrés au siège/volant | |
| Radar en cabine | ||
| Caméras/optique | ||
| Autres technologies de capteurs | ||
| Par composant | Matériel | Capteurs |
| Unités de contrôle électronique | ||
| Logiciel et analytique | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent l'adoption des systèmes actifs de surveillance de la santé en automobile ?
Les nouvelles exigences de sécurité des véhicules, la demande de fonctions d'attention du conducteur et l'intérêt pour une détection plus large en cabine soutiennent l'adoption.
Quelle est la taille du marché des systèmes actifs de surveillance de la santé en automobile ?
Il devrait atteindre 5,49 milliards USD d'ici 2032, avec un CAGR de 11,47 % de 2027 à 2032.
Quelle approche de surveillance est la plus largement utilisée dans les véhicules ?
La surveillance comportementale est le type de surveillance le plus important, soutenu par les fonctions établies d'attention du conducteur et de somnolence.
Pourquoi les constructeurs automobiles ajoutent-ils du radar en cabine ?
Le radar peut compléter les caméras là où les conditions d'éclairage et de ligne de visée limitent la détection optique, y compris pour certaines fonctions de surveillance des occupants et des signes vitaux.