
Marktgröße und Marktanteil für Automobile Aktive Gesundheitsüberwachungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
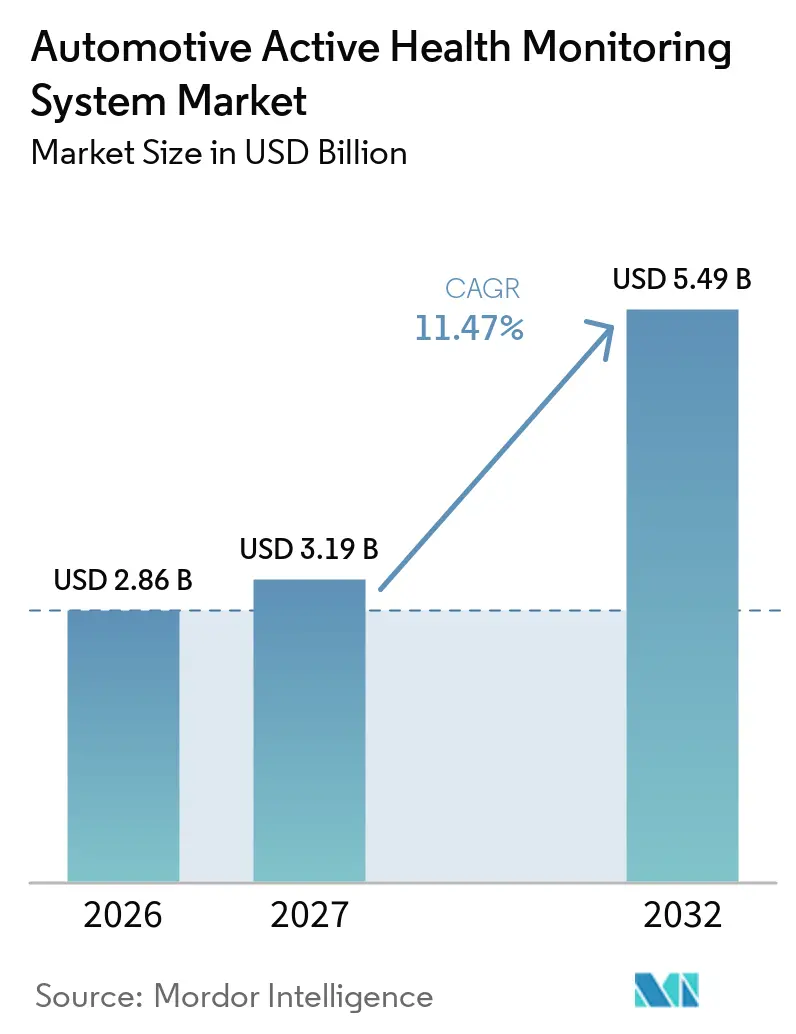
| Marktgröße (2027) | 3.19 Milliarden US-Dollar |
| Marktgröße (2032) | 5.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
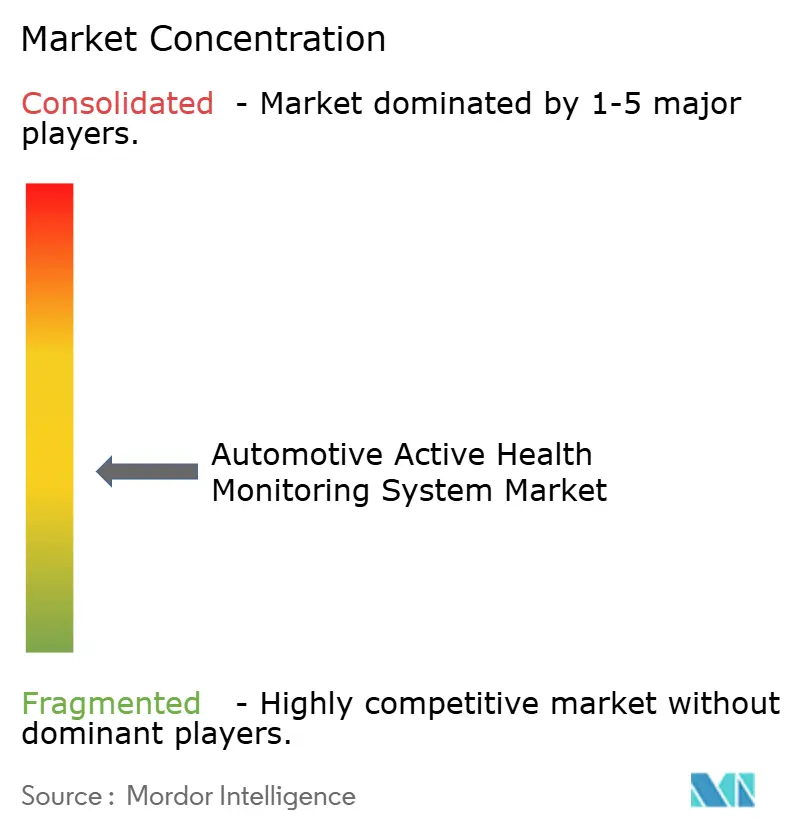
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobile Aktive Gesundheitsüberwachungssysteme von Mordor Intelligence
Die Marktgröße für Automobile Aktive Gesundheitsüberwachungssysteme wurde im Jahr 2026 auf 2,86 Milliarden USD geschätzt und soll von 3,19 Milliarden USD im Jahr 2027 auf 5,49 Milliarden USD bis 2032 anwachsen, was einem CAGR von 11,47 % zwischen 2027 und 2032 entspricht. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme entwickelt sich von einer spezialisierten Sicherheitsfunktion hin zu einer umfassenderen Fahrzeuginnenraum-Erkennungsfähigkeit. Europäische Sicherheitsvorschriften haben die Fahrerüberwachung zur Fahrzeugzulassungsanforderung für Neufahrzeuge gemacht, was die Planung von Cockpitsystemen durch die Hersteller grundlegend verändertSicherere Autos, sicherere Straßen: Neue Vorschriften treten in Kraft, Europäische Kommission, commission.europa.eu">[1]. Zulieferer reagieren darauf, indem sie Kameras, Radar, Verarbeitungshardware und Software in Systemen kombinieren, die mehrere Fahrzeuginnenraumfunktionen unterstützen können. Dies eröffnet Fahrzeugherstellern einen Weg, Sicherheitsanforderungen zu erfüllen und sich gleichzeitig auf Anwendungen im Bereich Wohlbefinden, Belegung und Beeinträchtigungserkennung vorzubereiten. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme hängt auch davon ab, wie gut Zulieferer personenbezogene Daten schützen und eine zuverlässige Leistung unter realen Fahrbedingungen in globalen Fahrzeugprogrammen aufrechterhalten.
Wesentliche Erkenntnisse des Berichts
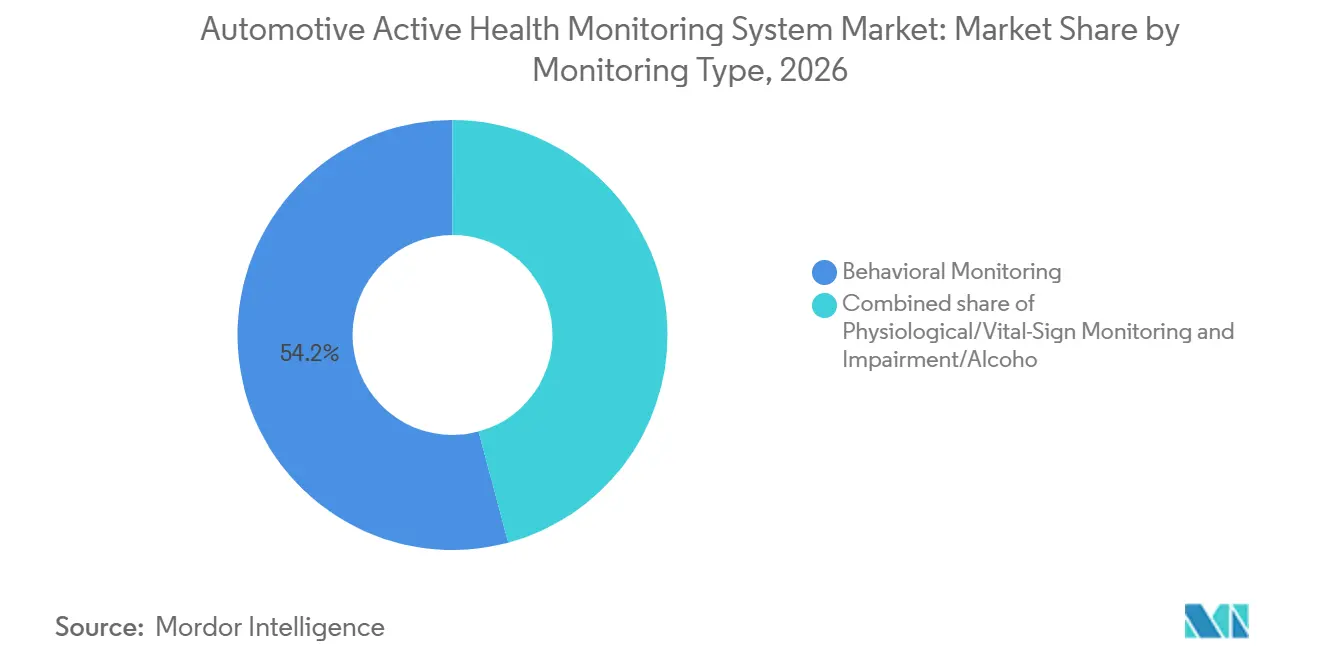
- Nach Überwachungstyp hielt die Verhaltensüberwachung im Jahr 2026 einen Umsatzanteil von 54,18 %, während die physiologische Überwachung und Vitalzeichenüberwachung bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen wird.
- Nach Sensortechnologie hielten kamerabasierte und optische Lösungen im Jahr 2026 einen Umsatzanteil von 52,18 %, während das Fahrzeuginnenraum-Radar bis 2032 voraussichtlich mit einem CAGR von 13,84 % wachsen wird.
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 68,27 %, während Software und Analytik bis 2032 voraussichtlich mit einem CAGR von 12,94 % wachsen wird.
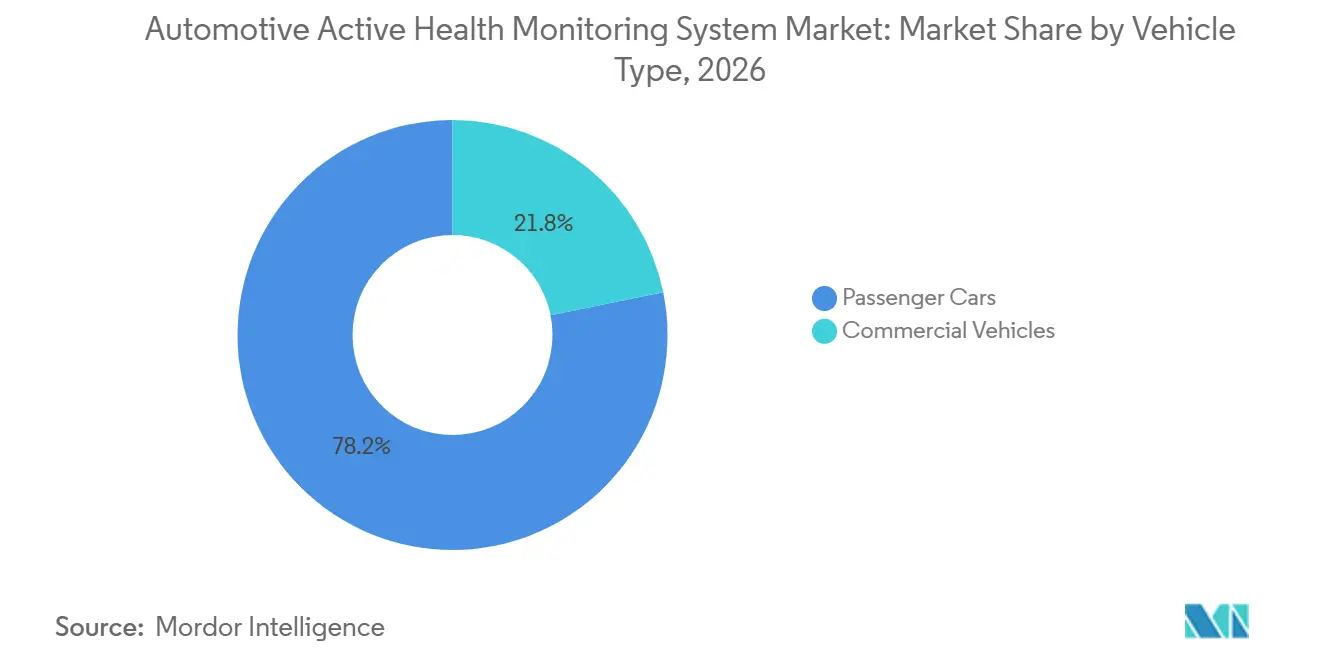
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 78,18 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 12,22 % wachsen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Umsatzanteil von 88,63 % und soll bis 2032 mit einem CAGR von 11,81 % wachsen.
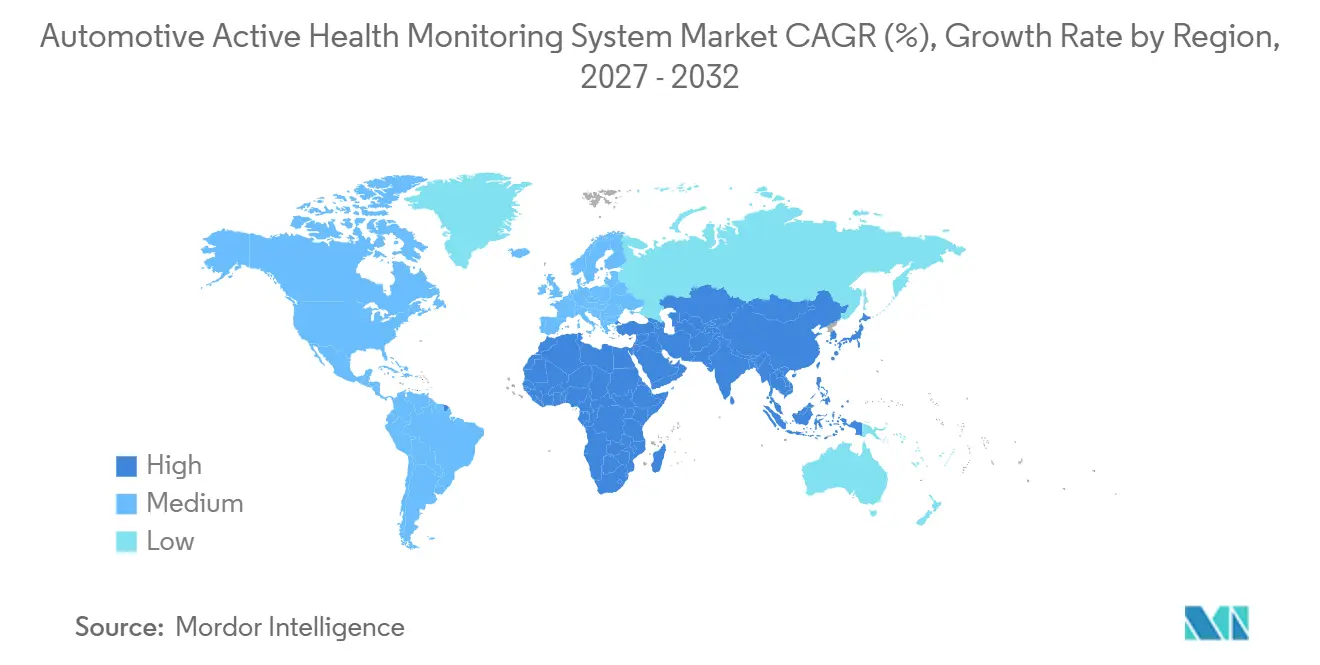
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 34,18 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Automobile Aktive Gesundheitsüberwachungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpflichtende Ausstattung mit Fahrerüberwachungs- und Insassenerkennungssystemen | +3.5% | Global; unmittelbarer Wendepunkt in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Echtzeit-Vitalzeichen- und Wohlbefindensfeedback | +2.0% | Global; Premiumsegmente in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration von kontaktlosem Radar und Kameraerfassung | +1.8% | Global; Fertigungskern im asiatisch-pazifischen Raum, Ausweitung auf EU-Plattformen | Mittelfristig (2–4 Jahre) |
| Flottenverkehrssicherheit und versicherungsgebundene Risikominderung | +1.4% | Nordamerika und Europa; Ausweitung auf Flotten im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Personalisierung von Fahrzeuginnenraumklima, Sitzen und Mensch-Maschine-Schnittstellen | +1.0% | Premiumsegmente in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fahrzeugintegrierte Erkennung akuter Gesundheitsereignisse | +0.8% | Global; Europa und Japan führend bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende Ausstattung mit Fahrerüberwachungs- und Insassenerkennungssystemen
Europäische Vorschriften schreiben nun für neu zugelassene Fahrzeuge bestimmte Fahrerassistenzausstattungen vor, darunter Systeme, die Fahrer bei erkannter Ablenkung warnen sollen. Diese Anforderung macht die Innenraumerfassung zu einem Teil der Fahrzeugzulassung und nicht mehr zu einer optionalen Ausstattungsentscheidung. Hersteller benötigen daher Überwachungsfähigkeiten bereits in einer frühen Phase der Fahrzeugentwicklung, nicht erst nachdem ein Modell die Produktion erreicht hat. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme profitiert davon, weil Kamerapositionierung, Verarbeitungskapazität und Softwarevalidierung gemeinsam geplant werden müssen. Bewertungen zur Insassenüberwachung veranlassen Hersteller zudem, bei der Definition von Fahrzeuginnenraum-Sicherheitsfunktionen mehr als nur den Fahrer zu berücksichtigen. Dies macht die Einhaltung regulatorischer Anforderungen zu einer fortlaufenden Designüberlegung für Cockpit-Plattformen.
Steigende Nachfrage nach Echtzeit-Vitalzeichen- und Wohlbefindensfeedback
Fahrzeughersteller erkunden Möglichkeiten, Herzfrequenz und Atemfrequenz ohne Körperkontakt zu erfassen. Smart Eye beschrieb im Jahr 2026 eine kontaktlose Vitalzeichenüberwachung, die in seine bestehende Fahrerüberwachungs-Kameraplattform integriert istSmart Eye führt kontaktlose Vitalzeichenüberwachung für Fahrerüberwachungssysteme ein, Smart Eye, smarteye.se">[2]. Dieser Ansatz kann den Mehrwert von Fahrzeuginnenraumkameras über die Ablenkungserkennung hinaus erweitern, wenn Fahrer sich für die Nutzung dieser Funktionen entscheiden. Er unterstützt auch personalisierte Reaktionen wie Sitz-, Klima- oder Warneinstellungen, die mit dem Zustand der Insassen verknüpft sind. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme kann von diesem erweiterten Funktionsumfang profitieren, da eine installierte Erfassungsplattform mehrere Anwendungen unterstützen kann. Der Wert dieser Funktionen hängt weiterhin von einer klaren Einwilligung, einer angemessenen Datenverarbeitung und einer zuverlässigen Fahrerkommunikation ab.
Zunehmende Integration von kontaktlosem Radar und Kameraerfassung
Radar gewinnt an Bedeutung, wo eine Kamera allein keine zuverlässige Fahrzeuginnenraumabdeckung bieten kann. Infineon beschreibt seine 60-GHz-Radartechnologie als in der Lage, Insassenerkennung, Lokalisierung, Sicherheitsüberwachung und Fahrerindikatoren für Vitalzeichen im Fahrzeuginnenraum zu unterstützen. Radar kann ohne sichtbares Licht betrieben werden und kann Kameras dort ergänzen, wo Sitzposition, Kleidung oder eine verdeckte Sicht die optische Leistung einschränkt. Dies unterstützt einen Sensorfusionsansatz, der mehrere Datenströme in eine einzige Insassenbewertung zusammenführt. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme entwickelt sich daher hin zu Systemen, die als anpassungsfähige Fahrzeuginnenraum-Plattformen und nicht als Einzelzweckgeräte konzipiert sind. Zulieferer müssen weiterhin nachweisen, dass kombinierte Systeme über verschiedene Fahrzeuge und Nutzerbedingungen hinweg präzise bleiben.
Flottenverkehrssicherheit und versicherungsgebundene Risikominderung
Gewerbliche Flotten bewerten die Fahrerüberwachung anhand der betrieblichen Folgen von Ermüdung, Beeinträchtigung und vermeidbaren Zwischenfällen. Ein Überwachungssystem kann Flottenmanagern eine klarere Grundlage für Coaching, Vorfallsüberprüfung und präventive Maßnahmen bieten. Diese Anwendungen sind nicht auf eine Positionierung im Bereich Verbraucherwohlbefinden angewiesen, was den Mehrwert für Flottenkunden direkter nachvollziehbar macht. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme kann diesen Bedarf durch Systeme adressieren, die über lange Betriebsstunden und unterschiedliche Fahrzeuginnenraumumgebungen hinweg funktionieren. Die Flottenadoption schafft auch Nachfrage nach Lösungen, die in bereits im Einsatz befindliche Fahrzeuge eingebaut werden können. Die Datenverarbeitung bleibt wichtig, da der Einsatz für die Flottenverkehrssicherheit das Vertrauen der Fahrer nicht untergraben oder eine unklare Verantwortlichkeit schaffen darf.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich biometrischer Privatsphäre, Einwilligung und Dateneigentum | -1.4% | Global; am ausgeprägtesten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verschlechterung der Sensorgenauigkeit durch Bewegung, Verdeckung und individuelle Variabilität | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Integrationskosten und begrenzte Zahlungsbereitschaft im mittleren Marktsegment | -0.8% | Global, ausgenommen Luxus- und Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| Haftungsunklarheit bei Gesundheitswarnungen und medizinisch angrenzenden Entscheidungen | -0.5% | Global; am ausgeprägtesten in Rechtsordnungen mit Gesundheitsdatenschutzrecht | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich biometrischer Privatsphäre, Einwilligung und Dateneigentum
Die Überwachung im Fahrzeuginnenraum kann Daten erzeugen, die Nutzer als persönlich betrachten, insbesondere wenn diese Gesichtsbilder oder gesundheitsbezogene Signale umfassen. Sicherheitsfunktionen lassen sich leichter erklären, wenn die Verarbeitung im Fahrzeug verbleibt und einem unmittelbaren Warnzweck dient. Umfassendere Wohlbefindensfunktionen werfen mehr Fragen zu Einwilligung, Speicherung, Weitergabe und der Möglichkeit des Nutzers auf, Daten zu kontrollieren. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme muss daher klar zwischen der erforderlichen Sicherheitsverarbeitung und optionalen Diensten unterscheiden. Ein System, das keine verständlichen Wahlmöglichkeiten bietet, kann auf geringere Akzeptanz stoßen, selbst wenn seine technischen Fähigkeiten stark sind. Zulieferer und Fahrzeughersteller benötigen Datenschutzpraktiken, die der Sensibilität der erhobenen Informationen entsprechen.
Verschlechterung der Sensorgenauigkeit durch Bewegung, Verdeckung und individuelle Variabilität
Die Fahrzeuginnenraumerfassung muss funktionieren, wenn sich ein Fahrzeug bewegt, Insassen die Position wechseln oder Gesichter und Körper teilweise verdeckt sind. Diese Bedingungen können die Signalqualität sowohl bei Kameras als auch bei Radar beeinträchtigen. Die Verhaltensüberwachung ist relativ etabliert, da Fahreraufmerksamkeitssignale für den Fahrzeugeinsatz entwickelt wurden. Die Vitalzeichenüberwachung steht vor einer höheren Anforderung, da normale Messwerte von Person zu Person unterschiedlich sind und sich mit der Aktivität verändern können. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme benötigt Systeme, die Unsicherheiten erkennen, anstatt schwache Signale als gesicherte Bewertungen darzustellen. Eine zuverlässige Leistung wird von einer vielfältigen Validierung, einem sorgfältigen Systemdesign und Warnstrategien abhängen, die den Fahrer nicht ablenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Überwachungstyp: Verhaltensüberwachung unterstützt die aktuelle Einführung, während die physiologische Überwachung Anwendungsfälle erweitert
Die Verhaltensüberwachung hielt im Jahr 2026 einen Anteil von 54,18 % am Markt für Automobile Aktive Gesundheitsüberwachungssysteme. Blickverfolgung, Kopfhaltungsanalyse, Müdigkeitswarnungen und Ablenkungswarnungen entsprechen den Sicherheitsfunktionen, die heute in Neufahrzeugen erwartet werden. Diese Funktionen können bereits installierte Kamerahardware für die Fahrerüberwachung nutzen. Dies macht die Verhaltensüberwachung zu einem praktischen Ausgangspunkt sowohl für Premium- als auch für Volumenfahrzeugprogramme. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme profitiert, wenn Zulieferer Funktionen hinzufügen können, ohne das gesamte Cockpit neu zu gestalten.
Die physiologische Überwachung und Vitalzeichenüberwachung soll bis 2032 mit einem CAGR von 13,49 % wachsen. Kontaktlose Systeme versuchen, Signale wie Herzfrequenz und Atemfrequenz ohne ein tragbares Gerät zu erkennen. Fahrzeughersteller sehen eine Möglichkeit, diese Fähigkeit mit Komforteinstellungen und Wohlbefindensfunktionen für Insassen zu verknüpfen. Eine zuverlässige Leistung über verschiedene Insassen und Fahrbedingungen hinweg wird über eine breitere Nutzung entscheiden. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird auch klare Grenzen zwischen Wohlbefindensfunktionen und medizinischen Aussagen erfordern.

Nach Sensortechnologie: Kamerabasierte Systeme bilden die Basis, während Radar die Fahrzeuginnenraumabdeckung erweitert
Kamerabasierte und optische Lösungen hielten im Jahr 2026 einen Anteil von 52,18 % am Sensortechnologiesegment. Nahinfrarotkameras unterstützen Blickverfolgung, Lidschlusserkennung, Gesichtsorientierung und andere Fahreraufmerksamkeitssignale. Sie bieten Herstellern einen etablierten Weg zur Implementierung von Fahrerüberwachungsfunktionen. Bestehende Kamerapositionen können auch Authentifizierung und ausgewählte Insassenüberwachungsfunktionen unterstützen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme profitiert, wenn eine Kamera durch Software mehrere Fahrzeuginnenraumfunktionen unterstützt.
Das Fahrzeuginnenraum-Radar soll bis 2032 mit einem CAGR von 13,84 % wachsen. Es kann Kameras ergänzen, wenn schwaches Licht, Kleidung oder eine verdeckte Sicht die optische Erfassung einschränkt. Radar ist relevant für die Rücksitzüberwachung, die Erkennung von Insassenanwesenheit und ausgewählte Vitalzeichenanwendungen. Infineon präsentiert 60-GHz-Radar als Plattform für mehrere Fahrzeuginnenraum-Erfassungsfunktionen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird voraussichtlich eine gut integrierte Sensorfusion gegenüber einer einzelnen Erfassungsmethode bevorzugen.
Nach Komponente: Hardware bleibt grundlegend, während Software und Analytik die Differenzierung prägen
Hardware hielt im Jahr 2026 einen Anteil von 68,27 % am Komponentensegment. Sensoren, Prozessoren, Steuergeräte und Module bilden die grundlegende Datenerfassungs- und Verarbeitungsbasis für die Fahrzeuginnenraumüberwachung. Die Komponentenwahl beeinflusst Sensorplatzierung, Wärmeleistung, Zuverlässigkeit und Kompatibilität mit der übergeordneten Fahrzeugarchitektur. Hersteller integrieren Erfassungshardware auch in Spiegel, Displays, Dachmodule, Sitze und Cockpit-Prozessoren. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme ist weiterhin auf zuverlässige Hardware angewiesen, die automotive Anforderungen erfüllt.
Software und Analytik soll bis 2032 mit einem CAGR von 12,94 % wachsen. Software wandelt Sensorausgaben in Bewertungen von Aufmerksamkeit, Position oder möglicher Beeinträchtigung um. Sie ermöglicht es auch, Kameras, Radar und eingebettete Sensoren in einem gemeinsamen Modell zusammenarbeiten zu lassen. Wenn die Fahrzeugarchitektur Updates unterstützt, können Zulieferer Funktionen nach der Installation verbessern. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird Algorithmen belohnen, die über verschiedene Fahrzeuge und Insassenbedingungen hinweg funktionieren.
Nach Fahrzeugtyp: Personenkraftwagen bilden den Kern, während Nutzfahrzeuge einen eigenständigen Bedarf haben
Personenkraftwagen hielten im Jahr 2026 einen Anteil von 78,18 % am Fahrzeugtypensegment. Neue Personenkraftwagen bieten den Hauptweg für werkseitig installierte Überwachungssysteme, da Sicherheitsfunktionen von Anfang an in das Fahrzeug integriert werden. Premiummodelle haben Fahrzeuginnenraumfunktionen häufig eingeführt, bevor sie in breitere Fahrzeugprogramme übergegangen sind. Personalisierte Sitze, Fahrzeuginnenraum-Komfortreaktionen und biometrischer Zugang können neben den Kernsicherheitsfunktionen bestehen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme kann wachsen, wenn diese Fähigkeiten in Mainstream-Plattformen verbreiteter werden.
Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 12,22 % wachsen. Lange Betriebsstunden, Fahrerermüdung, Flottenverkehrssicherheit und Fahrzeugausfallzeiten geben diesen Systemen einen klaren betrieblichen Anwendungsfall. Flottenmanager können die Überwachung als Teil umfassenderer Sicherheitsprogramme einsetzen, die Schulungen und Vorfallsüberprüfungen umfassen. Systeme müssen in anspruchsvollen Umgebungen mit Vibrationen, wechselndem Licht und regelmäßigen Fahrerbewegungen funktionieren. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme bietet auch eine Nachrüstmöglichkeit, da Flotten Fahrzeuge häufig über lange Servicezeiträume behalten.
Nach Vertriebskanal: OEM-Integration dominiert, während der Nachrüstmarkt den Zugang erweitert
Der OEM-Kanal hielt im Jahr 2026 einen Anteil von 88,63 % am Vertriebskanalsegment. Die werkseitige Installation ermöglicht es Überwachungssystemen, mit Fahrzeugkameras, Verarbeitungseinheiten, Displays und Sicherheitsfunktionen zusammenzuarbeiten. Es ist auch der klarste Weg für Ausstattungen, die bei der Fahrzeugzulassung berücksichtigt werden müssen. Hersteller können Sensor-, Software- und Cockpit-Zulieferer innerhalb eines einzigen Fahrzeugprogramms koordinieren. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme ist daher eng mit den OEM-Entwicklungs- und Beschaffungszyklen verknüpft.
Der OEM-Kanal soll bis 2032 mit einem CAGR von 11,81 % wachsen. Seine Position spiegelt die Bedeutung eingebetteter Systeme in neu produzierten Fahrzeugen wider. Der Nachrüstmarkt bleibt relevant für Flotten und Verbraucher, die Überwachungsfähigkeiten in bereits im Einsatz befindlichen Fahrzeugen wünschen. Nachrüstprodukte können Zulieferern helfen, praktische Funktionen zu testen, bevor größere OEM-Programme diese übernehmen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme kann beide Kanäle bedienen, wobei OEM-Systeme die Integration priorisieren, während Nachrüstprodukte Installation und Support priorisieren.
Geografische Analyse
Europa hielt im Jahr 2026 einen Anteil von 34,18 % am Markt für Automobile Aktive Gesundheitsüberwachungssysteme. Die Region profitiert von Sicherheitsvorschriften, die für neu zugelassene Fahrzeuge bestimmte Fahrerassistenzausstattungen vorschreiben. Diese Anforderungen machen die Fahrzeuginnenraumerfassung zu einer Fahrzeugentwicklungspriorität für Hersteller, die in der Region verkaufen. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien bieten wichtige Fahrzeugproduktions- und Absatzbasen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird weiterhin durch Europas etabliertes Ökosystem aus Fahrzeug-, Sensor-, Software- und Cockpit-Zulieferern gestützt.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 12,93 % wachsen. Chinas Ausrichtung auf Fahrzeugsicherheit, das Ökosystem für Fahrzeuge mit neuer Energie und das softwarezentrierte Entwicklungsmodell unterstützen die Einführung von Fahrzeuginnenraumsystemen. Japan und Südkorea tragen Sensorentwicklung, Fahrzeugintegration und Zuliefererfähigkeiten bei. Indien und andere regionale Märkte bieten einen stärker flottengeführten Weg, bei dem die betriebliche Sicherheit ein zentraler Anwendungsfall ist. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird regionale Produkte benötigen, die unterschiedliche Fahrzeugpreispunkte, Fahrmuster und Datenerwartungen widerspiegeln.
Nordamerika bietet eine Chance, die durch Flottenverkehrssicherheit, vernetzte Fahrzeugdienste und das Herstellerinteresse an Fahrzeuginnenraumtechnologie geprägt ist. Südamerika kann sich durch die Modernisierung von Nutzfahrzeugen entwickeln, bei der Flottenoperatoren praktische Sicherheitswerkzeuge suchen. Der Nahe Osten verfügt über günstige Bedingungen bei Premiumfahrzeugen, Flottenerneuerung und Fahrzeugtechnologieinvestitionen. Afrika beginnt von einer kleineren Basis aus, und die Einführung wird von der Fahrzeugverfügbarkeit und dem Serviceunterstützungsangebot abhängen. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme erfordert flexible Produkt- und Kanalstrategien, da Regulierung, Flottenökonomie und Erschwinglichkeit in diesen Regionen variieren.
Wettbewerbslandschaft
Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme ist mäßig konzentriert, da kein Zulieferer jede Ebene von Erfassungshardware, Wahrnehmungssoftware und Fahrzeugsystemintegration anführt. Zu den Wettbewerbern zählen Halbleiterzulieferer, Kamera- und Radarspezialisten, Anbieter von Wahrnehmungssoftware und Tier-1-Integratoren. Fahrzeughersteller können für Sensoren, Algorithmen und Cockpit-Implementierung unterschiedliche Partner auswählen. Zulieferer konkurrieren auf der Grundlage von Leistung, Integrationserfahrung, Softwarefähigkeit und globalem Programmunterstützungsangebot. Diese Struktur lässt Raum für spezialisierte Unternehmen mit ausgeprägten technischen Stärken.
Valeo und Seeing Machines demonstrierten auf der CES 2026 Anwendungen zur Fahrzeuginnenraumüberwachung, die Fahrzeugsystemintegration mit Wahrnehmungssoftware für OEM-Programme kombinierten. Smart Eye ergänzte seine Fahrerüberwachungsplattform im Jahr 2026 um eine kontaktlose Vitalzeichenüberwachung. Infineon positioniert weiterhin 60-GHz-Radar für integrierte Fahrzeuginnenraum-Erfassungsfunktionen. Diese Entwicklungen zeigen, dass die Wahl des Sensors allein nicht die Position eines Zulieferers bestimmt. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme bevorzugt Lösungen, die Sicherheits-, Kosten-, Integrations- und Aktualisierungsanforderungen gemeinsam erfüllen.
Die Beeinträchtigungserkennung bleibt eine wichtige Möglichkeit für Unternehmen, die eine klarere Produktpositionierung anstreben. Kamerabasierte Systeme können auf bestehenden Fahrerüberwachungspositionen aufbauen, während Radar die Abdeckung dort erhöhen kann, wo die optische Erfassung begrenzt ist. Software, die kombinierte Daten interpretiert, ohne Fahrzeugprozessoren zu belasten, wird wertvoll sein. Große Integratoren können breite Fahrzeugprogramme unterstützen, während Spezialisten mit differenzierten Algorithmen, Sensoren oder Validierungsfähigkeiten konkurrieren können. Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme wird weiterhin Zulieferer bevorzugen, die Produktionsreife nachweisen und wiederkehrende Fahrzeugprogramme gewinnen.
Marktführer im Bereich Automobile Aktive Gesundheitsüberwachungssysteme
-
Robert Bosch GmbH
-
AUMOVIO SE
-
DENSO Corporation
-
Valeo SE
-
Seeing Machines Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Smart Eye wurde ausgewählt, seine Fahrzeuginnenraum-Überwachungssoftware für ein neues Fahrzeugmodell eines großen europäischen OEM zu liefern, wodurch dem bereits gesicherten Fahrerüberwachungs-Softwarelizenzvertrag für dasselbe Modell ein geschätzter Lebenszyklusumsatz von 20 Millionen SEK hinzugefügt wurde.
- September 2026: STMicroelectronics (NYSE: STM) stellte den ST SafeSense VD56GA vor, einen 1,1-MP-Automobil-Bildsensor für Infrarot-Fahrzeuginnenraumerfassung, der OEMs und Tier-1-Zulieferern hilft, die Fahrer- und Insassenüberwachung zu skalieren.
- August 2026: Smart Eye sicherte sich einen weiteren Design-Win für ein Fahrerüberwachungssystem für ein vollelektrisches Sportfahrzeug eines bestehenden europäischen Premium-OEM, mit geplantem Produktionsbeginn Mitte 2027 und einem geschätzten Lebenszyklusumsatz von 15 Millionen SEK.
- Juli 2026: Seeing Machines gewann ein Fahrer- und Insassenüberwachungsprogramm mit einem europäischen Automobilhersteller, wobei sein System in Rückspiegeleinheiten für zukünftige Fahrzeugplattformen integriert wird und die Produktion 2028 beginnt.
Globaler Berichtsumfang des Marktes für Automobile Aktive Gesundheitsüberwachungssysteme
Der Markt für Automobile Aktive Gesundheitsüberwachungssysteme ist segmentiert nach Überwachungstyp, Sensortechnologie, Komponente, Fahrzeugtyp, Vertriebskanal und Geografie. Nach Überwachungstyp ist der Markt segmentiert in Physiologische Überwachung/Vitalzeichenüberwachung (Herzfrequenzüberwachung, Atemüberwachung und Blutdruckschätzung), Verhaltensüberwachung (Müdigkeitsüberwachung, Stressüberwachung sowie Emotions- und kognitive Belastungsüberwachung) und Beeinträchtigungs-/Alkoholdetektion. Nach Sensortechnologie ist der Markt segmentiert in Sitz-/Lenkrad-integrierte Sensoren, Fahrzeuginnenraum-Radar, Kamerabasiert/Optisch und Sonstige Sensortechnologien. Nach Komponente ist der Markt segmentiert in Hardware (Sensoren und Elektronische Steuergeräte) sowie Software und Analytik. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen und Nutzfahrzeuge. Nach Vertriebskanal ist der Markt segmentiert in OEM und Nachrüstmarkt. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und Rest Europas), Asiatisch-Pazifischer Raum (China, Japan, Indien, Südkorea, Australien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien und Rest Südamerikas) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Südafrika und Rest des Nahen Ostens und Afrikas).
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Physiologische Überwachung/Vitalzeichenüberwachung | Herzfrequenzüberwachung |
| Atemüberwachung | |
| Blutdruckschätzung | |
| Verhaltensüberwachung | Müdigkeitsüberwachung |
| Stressüberwachung | |
| Emotions- und kognitive Belastungsüberwachung | |
| Beeinträchtigungs-/Alkoholdetektion |
| Sitz-/Lenkrad-integrierte Sensoren |
| Fahrzeuginnenraum-Radar |
| Kamerabasiert/Optisch |
| Sonstige Sensortechnologien |
| Hardware | Sensoren |
| Elektronische Steuergeräte | |
| Software und Analytik |
| Personenkraftwagen |
| Nutzfahrzeuge |
| OEM |
| Nachrüstmarkt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest Europas | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
| Nach Überwachungstyp | Physiologische Überwachung/Vitalzeichenüberwachung | Herzfrequenzüberwachung |
| Atemüberwachung | ||
| Blutdruckschätzung | ||
| Verhaltensüberwachung | Müdigkeitsüberwachung | |
| Stressüberwachung | ||
| Emotions- und kognitive Belastungsüberwachung | ||
| Beeinträchtigungs-/Alkoholdetektion | ||
| Nach Sensortechnologie | Sitz-/Lenkrad-integrierte Sensoren | |
| Fahrzeuginnenraum-Radar | ||
| Kamerabasiert/Optisch | ||
| Sonstige Sensortechnologien | ||
| Nach Komponente | Hardware | Sensoren |
| Elektronische Steuergeräte | ||
| Software und Analytik | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Nachrüstmarkt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest Europas | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest Südamerikas | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung automobiler aktiver Gesundheitsüberwachungssysteme voran?
Neue Fahrzeugsicherheitsanforderungen, die Nachfrage nach Fahreraufmerksamkeitsfunktionen und das Interesse an einer umfassenderen Fahrzeuginnenraumerfassung unterstützen die Einführung.
Wie groß ist der Markt für Automobile Aktive Gesundheitsüberwachungssysteme?
Er soll bis 2032 einen Wert von 5,49 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 11,47 % wachsen.
Welcher Überwachungsansatz wird in Fahrzeugen am häufigsten eingesetzt?
Die Verhaltensüberwachung ist der größte Überwachungstyp, gestützt durch etablierte Fahreraufmerksamkeits- und Müdigkeitsfunktionen.
Warum integrieren Fahrzeughersteller Fahrzeuginnenraum-Radar?
Radar kann Kameras dort ergänzen, wo Licht- und Sichtlinienbedingungen die optische Erfassung einschränken, einschließlich ausgewählter Insassen- und Vitalzeichenfunktionen.