
アジア太平洋地域の輸送用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
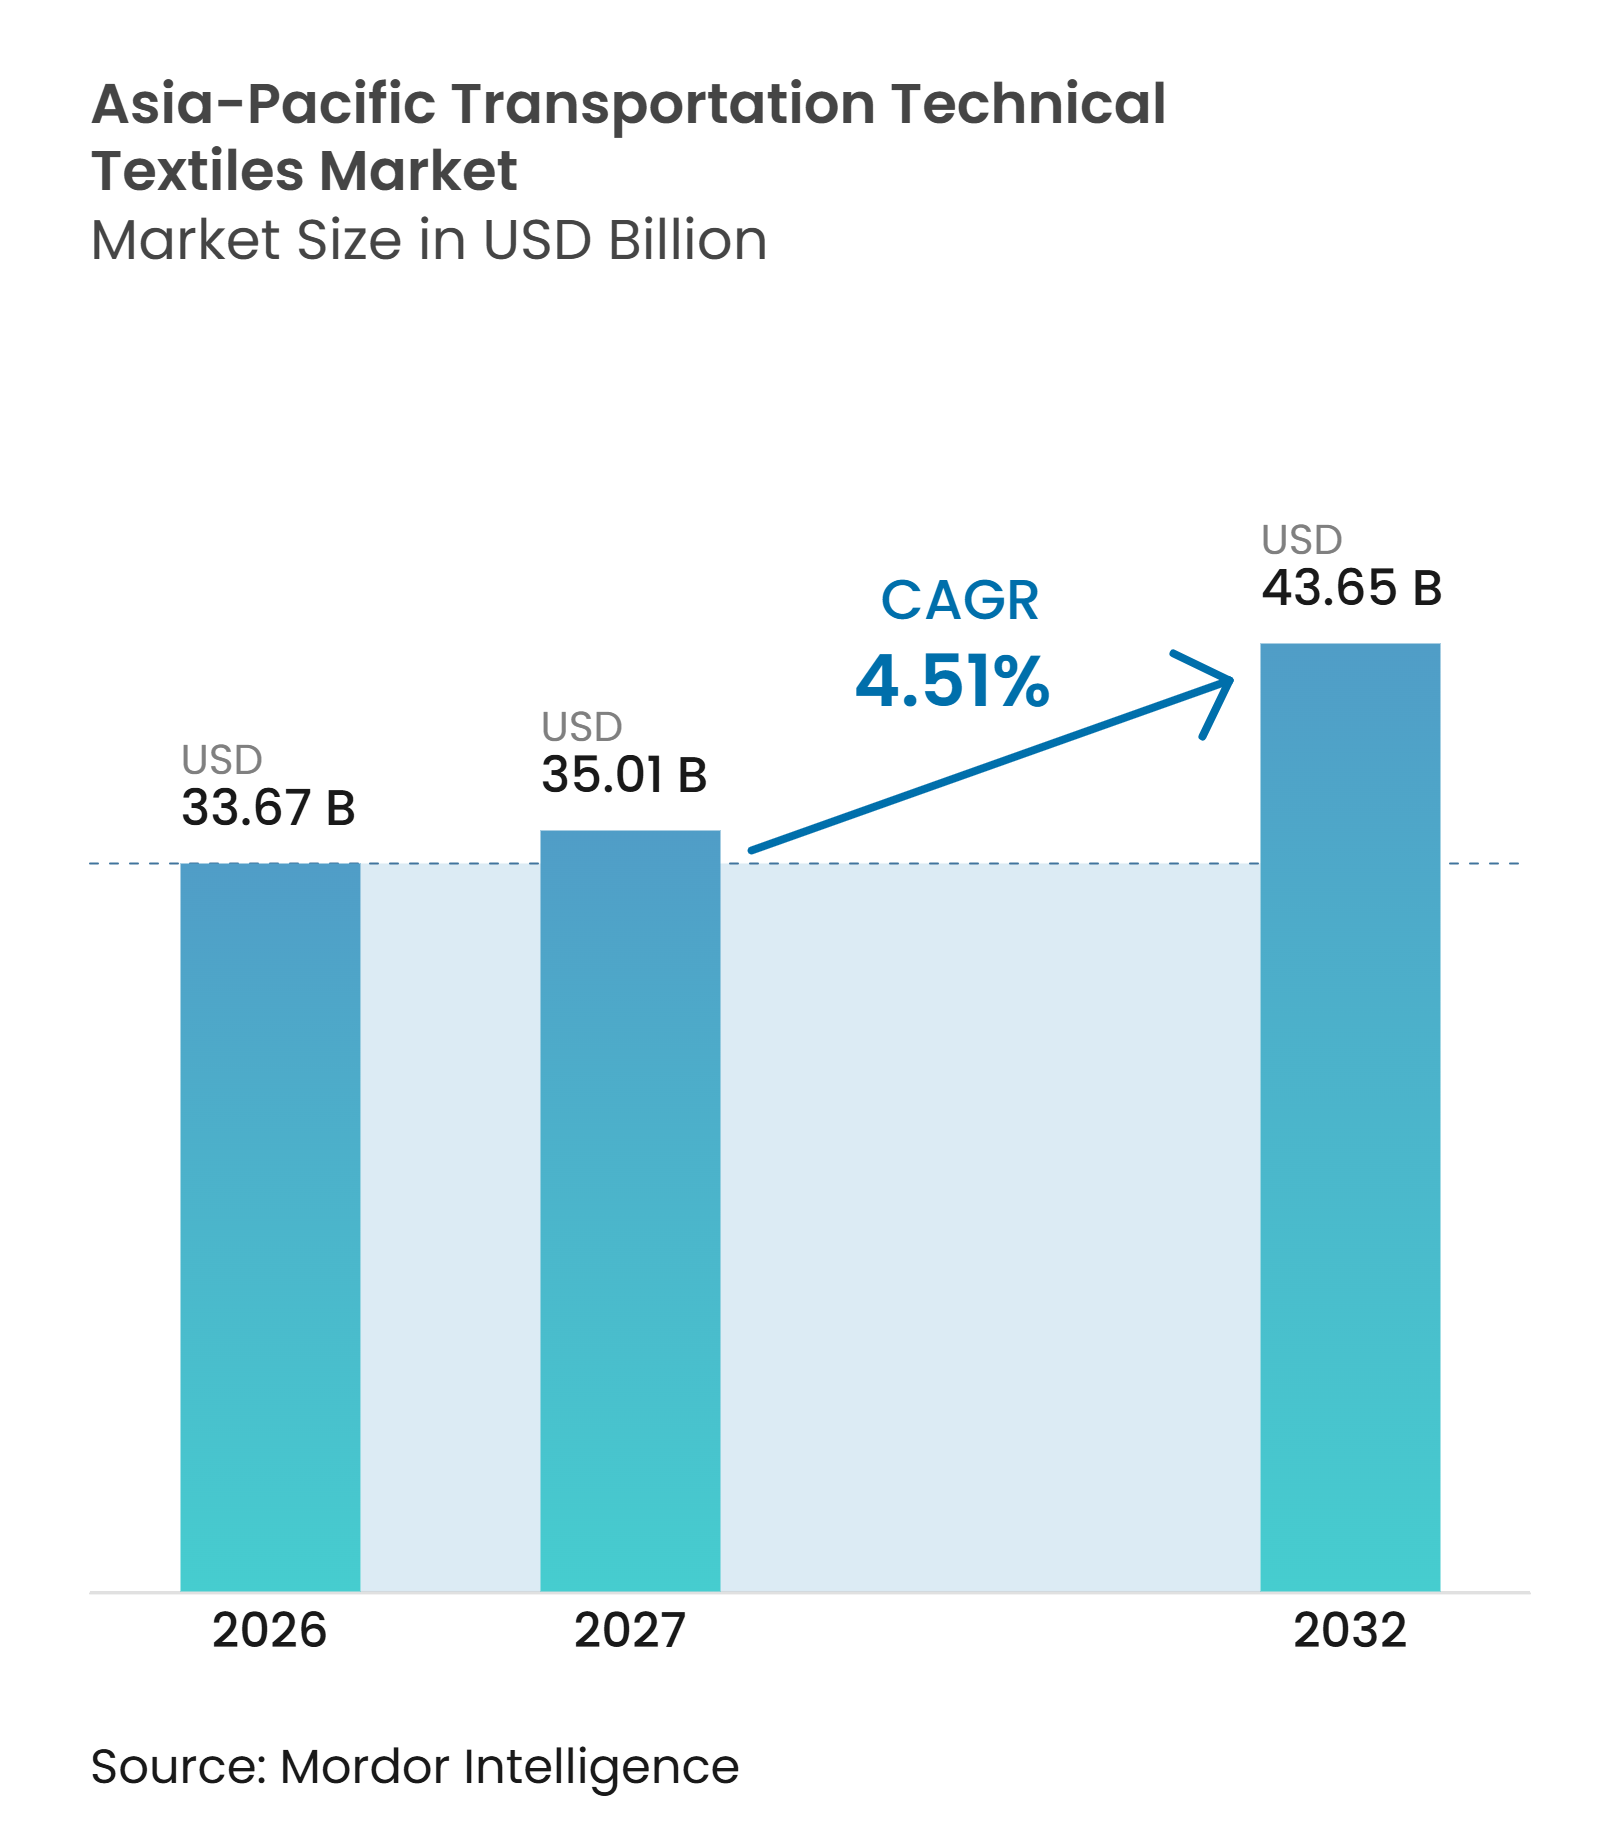
| 基準年の市場規模 (2026) | 33.67 十億米ドル |
| 市場規模 (2027) | 35.01 十億米ドル |
| 市場規模 (2032) | 43.65 十億米ドル |
| 成長率 (2027 - 2032) | 4.51 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の輸送用テクニカルテキスタイル市場分析
アジア太平洋地域の輸送用テクニカルテキスタイル市場規模は、2026年に33.67 ビリオン 米ドル、2027年に35.01 ビリオン 米ドルと予測され、2032年までに43.65 ビリオン 米ドルに達し、2027年から2032年にかけて4.51%のCAGRで成長する見込みです。
車両生産、電気自動車へのシフト、および安全装備の普及拡大が、地域全体における輸送用テキスタイルの需要を支えています。アジア太平洋地域は2025年に5,920万台の車両を生産しており、これは世界の車両生産台数の61%以上を占め、素材サプライヤーに大規模な地域顧客基盤を提しています。中国は、自動車生産、新エネルギー車の生産、および地域の素材サプライチェーンが糸から完成モジュールまでの需要を支えているため、アジア太平洋地域の輸送用テクニカルテキスタイル市場において中心的な役割を担い続けています。需要はまた、より軽量な複合部品、バッテリー断熱材、吸音層、リサイクル素材へとシフトしており、技術的・環境的要件を満たすことができるサプライヤーに機会をもたらしています。ナイロン、ポリエステル、特殊コーティングにおけるコスト圧力、および積層素材のリサイクルの困難さが、一部のコンバーターの収益を引き続き制限しています。
レポートの主要ポイント
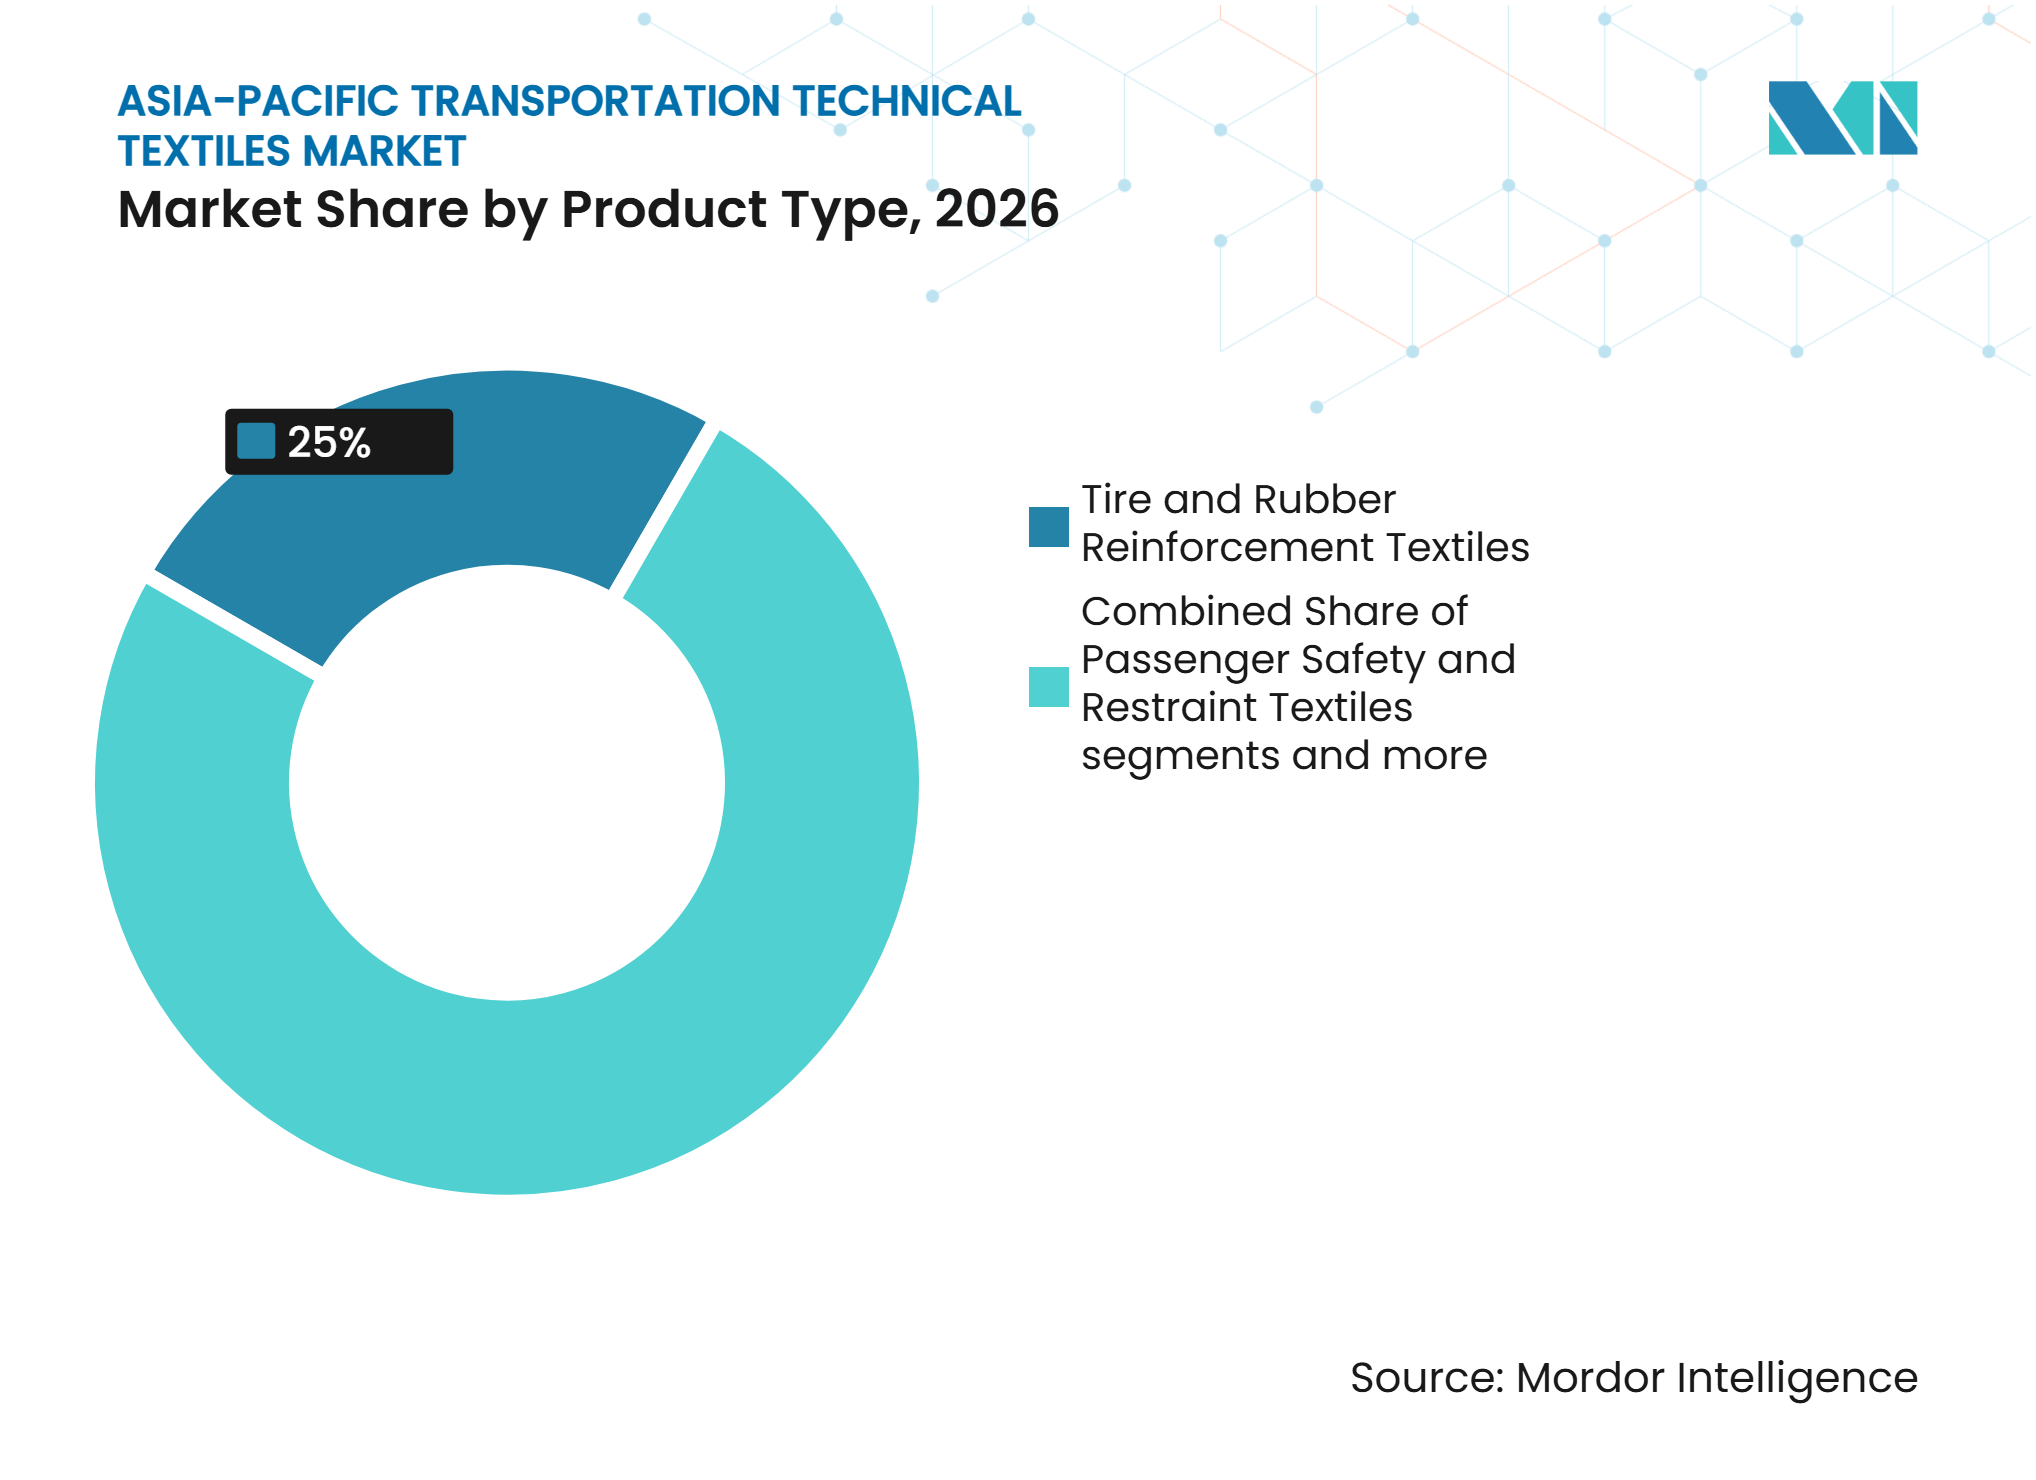
- 製品タイプ別では、タイヤ・ゴム補強テキスタイルが2026年のアジア太平洋地域の輸送用テクニカルテキスタイル市場シェアの25%を占め、構造・複合補強テキスタイルは2032年までに7%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の地域価値の37%を占め、炭素繊維は2032年までに8%のCAGRで成長すと予測されています。
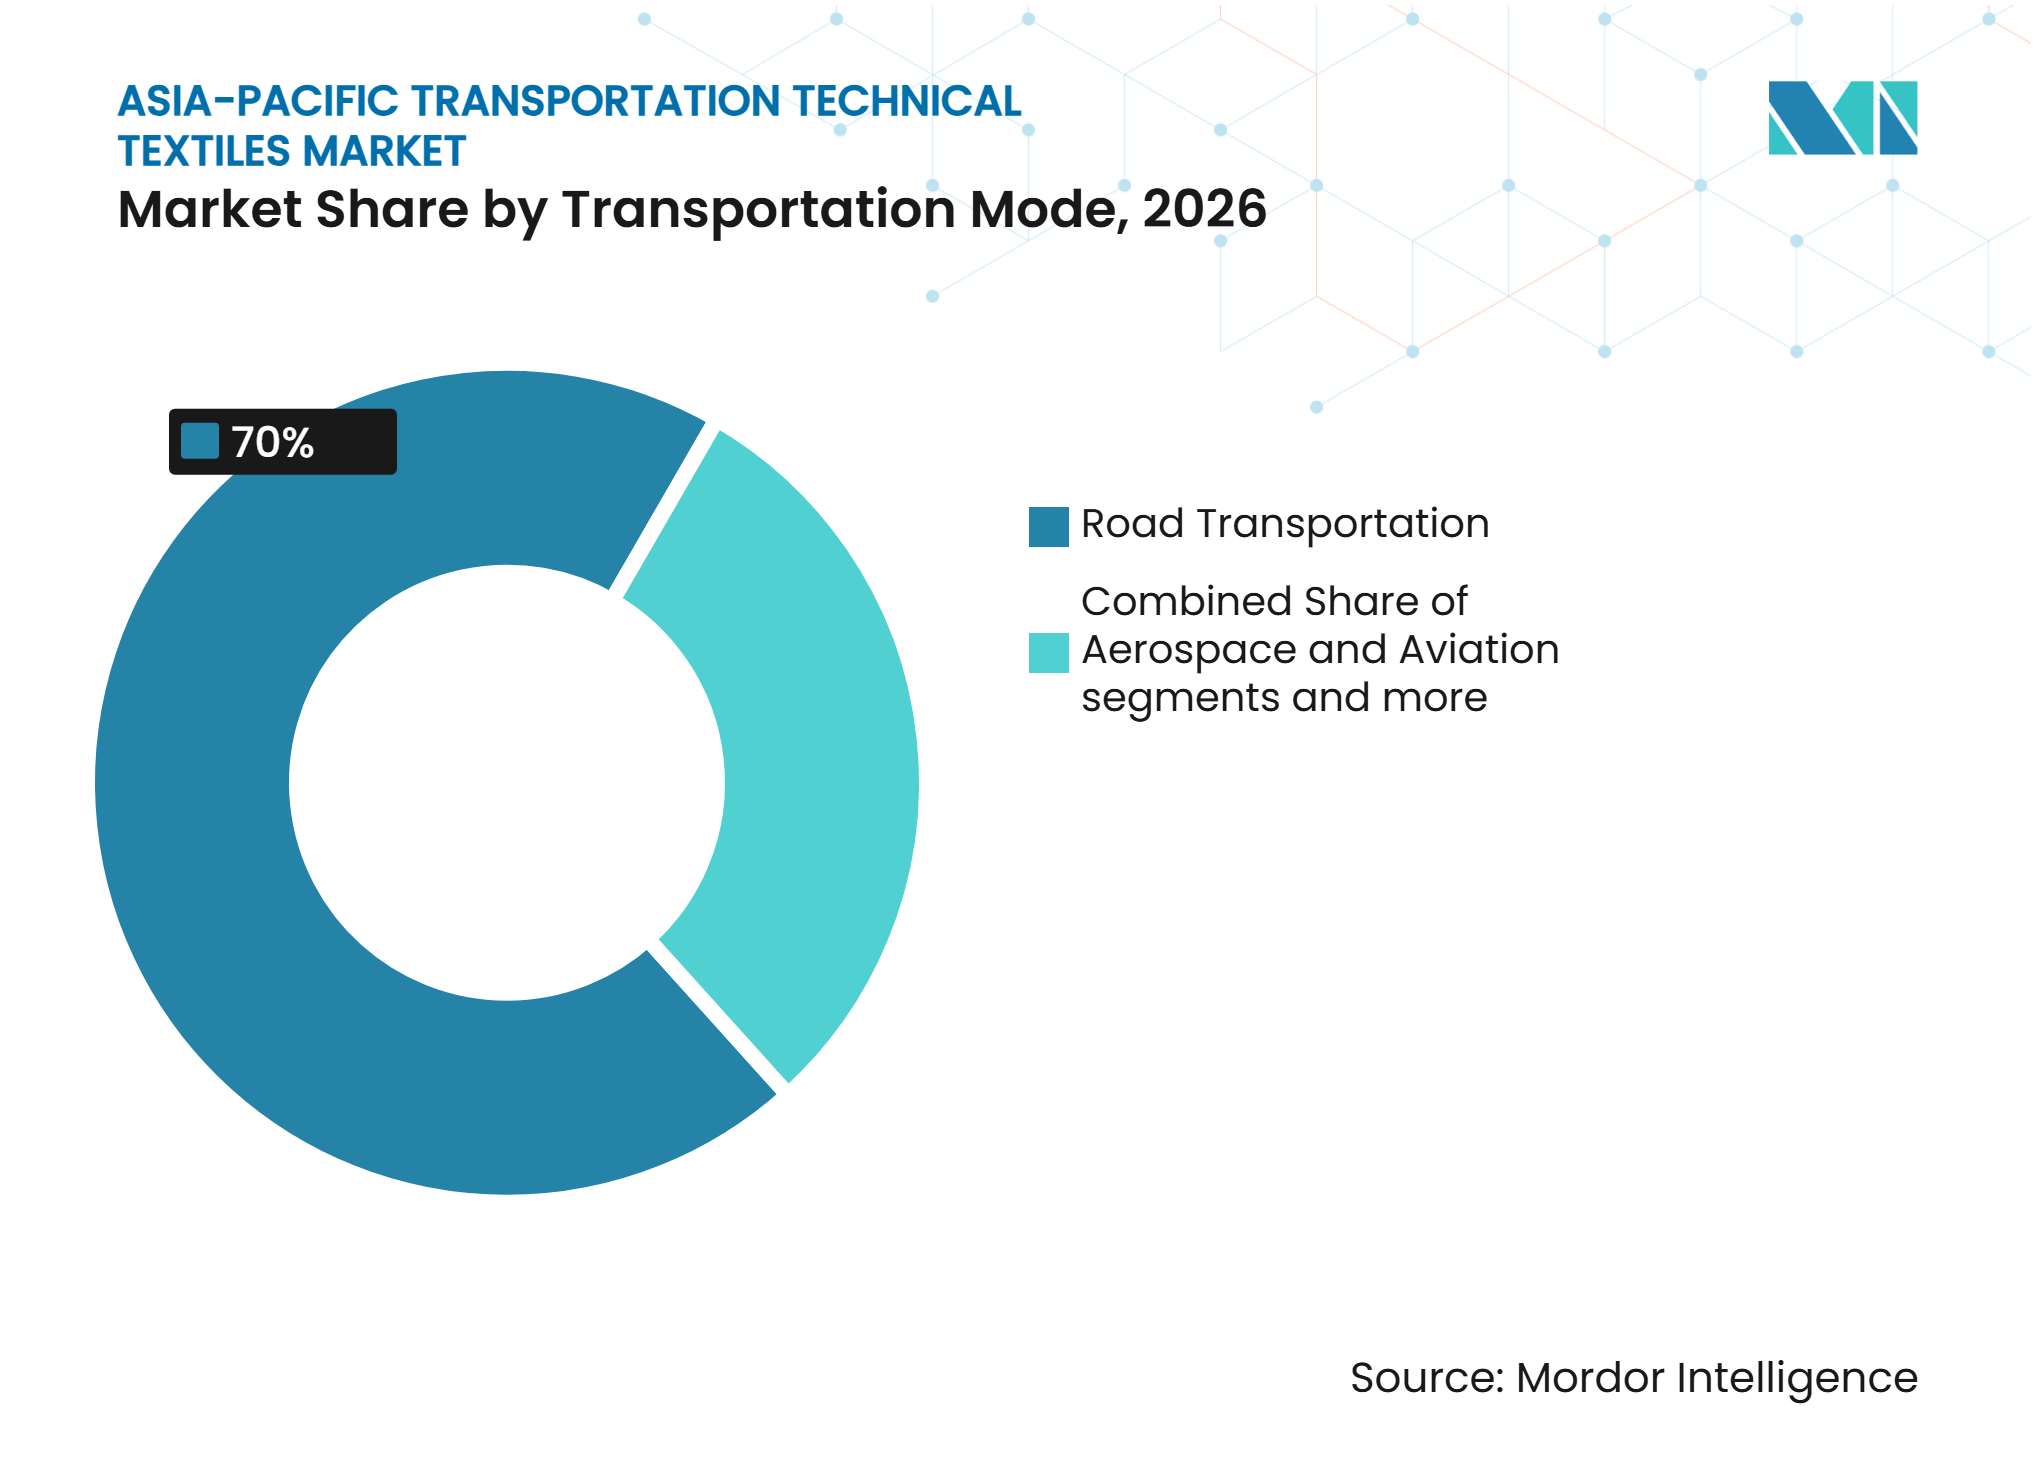
- 輸送モード別では、道路輸送が2026年のアジア太平洋地域の輸送用テクニカルテキスタイル市場規模の70%を占め、航空宇宙・航空は2032年までに6.5%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年の地域価値の40%を占め、インドは2032年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域の車両生産とモビリティ製造規模 | +1.5% | 中国、インド、ASEAN | 短期(2年以内) |
| 電気自動車の軽量化とバッテリー熱管理 | +1% | 中国、韓国、日本 | 中期(2〜4年) |
| 義務的な乗員安全システム | +0.8% | インド、ASEAN、中国 | 中期(2〜4年) |
| 自動車・エアバッグサプライチェーンの地域化 | +0.6% | ベトナム、インド、インドネシア | 中期(2〜4年) |
| 低排出・リサイクル可能・バイオベースの内装素材 | +0.4% | 中国、日本、韓国 | 長期(4年以上) |
| 電気自動車キャビンの騒音・快適性エンジニアリング | +0.3% | 中国、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域の車両生産とモビリティ製造規模
アジア太平洋地域の車両生産は、アジア太平洋地域の輸送用テクニカルテキスタイル市場における主要な数量ドライバーです。同地域は2025年に5,920万台の車両を生産し、インドは同年に649万台の車両を生産しました。Autolivはアジアの小型車生産台数を2025年に5,407万台と報告し、中国の完成車メーカーへの売上が23%増加したと述べています。車両生産台数の増加は、エアバッグ生地、シートベルトウェビング、タイヤコード、吸音不織布、内装生地への需要を直接押し上げます。同地域はまた、ポリマー原料、糸、生地、モジュール生産のための連携したサプライチェーンを有しており、サプライルートを縮することができます。この製造基盤は、アジア太平洋地域の輸送用テクニカルテキスタイル市場と、自動車テキスタイル製品の供給源としての役割を支えています。
電気自動車の軽量化とバッテリー熱管理
電気自動車は、アジア太平洋地域の輸送用テクニカルテキスタイル市場で使用される素材の組み合わせを変えつつあります。中国は2025年に1,662.6万台の新エネルギー車を生産し、2024年比で29%増加し、新エネルギー車が国内新車販売の47.9%を占めました。バッテリー電気自動車プラットフォームは、標準的な車両テキスタイルに加えて、熱バリア、断熱層、電磁シールド部品を必要とします。バッテリー電気自動車における技術テキスタイルの含有量は10〜15キログラムと推定されており、同等の内燃機関車の8〜12キログラムと比較されます。炭素繊維複合材はバッテリーハウジングや車体部品に使用されており、現代自動車グループと東レグループは2025年10月に将来のモビリティプラットフォーム向けの複合材料を開発することで合意しました。熱的・構造的設計能力を持つサプイヤーは、従来の車両仕様とは異なる要件に対応することができます。
義務的な乗員安全システム
車両安全要件は、ASEAN、中国、インド全体でエアバッグ生地および拘束素材への需要を高めています。ASEAN NCAPは2026年に2026年〜2030年の評価プロトコルを採択し、試験要件を引き上げ、カーテンエアバッグおよび頭部保護技術の普及を促進しています。[1] 追加のエアバッグモジュール1つにつき、コーティングあり・なしのナイロン生地が0.5〜1平方メートル使用されます。Autolivは、インドにおける車両1台あたりの安全装備含有量が2025年に年率20%増加したと報告しています。中国のC-NCAP 2024規則には側面バリアおよび側面ピラー衝突試験が含まれており、車両設計における側面衝保護の重要性が高まっています。[2] これらのコンプライアンス要因は、アジア太平洋地域の輸送用テクニカルテキスタイル市場において、標準的なエアバッグ生地と低排出コーティング製品の両方を支えています。
自動車・エアバッグサプライチェーンの地域化
エアバッグ生地および拘束テキスタイルの生産は、東北アジアの長年確立された製造拠点を超えて拡大しています。東レは、インドにおける6エアバッグ搭載の標準化を、高強力ナイロン66エアバッグ生地の需要源として特定しています。日本および韓国のサプライヤーは、複数の完成車メーカーに地域拠点からサービスを提供するため、ベトナム、インド、インドネシアへの織布・コーティング投資を振り向けています。これらの施設は、調達集中を軽減し、車両メーカーよび安全システムインテグレーターへの納期を改善することができます。このシフトはまた、地域のコンバーターに認定自動車サプライチェーンへの明確な参入ルートを提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多層複合材リサイクルの複雑性 | -0.5% | 日本、中国、韓国 | 長期(4年以上) |
| ナイロン・ポリエステル・コーティング原料コストの変動 | -0.4% | アジア太平洋地域 | 短期(2年以内) |
| 認定サイクルとOEMデザインイン集中 | -0.3% | 日本、韓国、中国 | 中期(2〜4年) |
| リサイクル繊維の外観・性能の不均一性 | -0.2% | 中国、インド、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多層複合材リサイクルの複雑性
積層自動車テキスタイル製品のリサイクルは、アジア太平洋地域の輸送用テクニカルテキスタイル市場における長期的な制約として残っています。自動車用吸音・断熱アセンブリは、使用後に分離が困難なPET不織布、ポリウレタンフォーム、アルミ箔、接着スクリム、その他の層を組み合わせていることが多いです。中国の国家自動車標準化技術委員会は2025年2月に道路車両におけるリサイクル素材使用に関するプロジェクトをコメント用に公表しており、素材回収がコンプライアンス上の問題になりつつあることを示しています。[3] 提案された標準は18ヶ月のプロジェクトサイクルを持ち、道路車両におけるリサイクル素材使用の一般原則を対象としています。単一ポリマーまたは可逆接合に基づく素材設計は、リサイクルの制約を軽減することができます。
ナイロン・ポリエステル・コーティング原料コストの変動
ナイロン、ポリエステル、特殊コーティング化学品の価格変動は、アジア太平洋地域全体の輸送用テクニカルテキスタイルメーカーの生産コストを増加させます。これらの素材は、自動車用エアバッグ、シート生地、内張り、タイヤコード、コンベヤーベルト、保護内装テキスタイルの製造に不可欠です。原油価格の変動、石油化学原料の入手可能性、および地域の需給状況の変化が、合成繊維およびコーティング原料の調達に不確実性をもたらします。インド、中国、日本、韓国などの国のメーカーは、輸入特殊化学品および化学中間体へのエクスポージャーも抱えており、生産コストが為替変動やサプライチェーンの混乱に対して脆弱になっています。中小メーカーは交渉力が限られていることが多く、固定価格供給契約のもとで自動車OEMやその他の顧客に高い原料コストを転嫁することが困難です。その結果、原材料価格の持続的な変動は利益率を圧縮し、能力拡張を遅らせ、高度なテクニカルテキスタイル素材への投資を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タイヤ・ゴム補強テキスタイルがリードし、複合材が加速タイヤ・ゴム補強テキスタイルは2026年のアジア太平洋地域の輸送用テクニカルテキスタイル市場シェアの25%を占め、最大の製品カゴリーとなっています。このセグメントは、同地域の大規模な車両・タイヤ製造基盤から恩恵を受けています。中国、インド、日本、韓国には、ナイロンおよびポリエステルタイヤコード生地を使用する主要なタイヤメーカーおよびリトレッド事業者があります。SRFは2025年度のテクニカルテキスタイル収益として2,029クロールピー(2億2,580万米ドル)を報告し、タイヤコード事業が過去最高の生産量に達したと述べています。乗員安全・拘束テキスタイルが次の主要製品グループを形成しています。エアバッグ生地、シートベルトウェビング、および関連拘束製品は、より高い安全要件と中価格帯車両への6エアバッグ搭載の普及から恩恵を受けています。
構造・複合補強テキスタイルは2027年から2032年にかけて7%のCAGRで成長すると予測されています。バッテリーハウジング、アンダーボディパネル、および性能車両部品への使用は、車両メーカーが軽量化を進め電動プラットフォームを開発するにつれて拡大しています。現代自動車グループと東レグループの2025年10月の合意は、車両メーカーと素材サプライヤーが大規模展開前にどのように協力しているかを示しています。輸送内装・内張りテキスタイルは、中国とインドにおけるより高いキャビン仕様によって引き続き支えられています。吸音・熱・保護断熱テキスタイルは、低速騒音が内燃機関車より最大20dB低いバッテリー電気自動車において重要性が増しています。輸送用濾過・空気管理テキスタイルおよび外装・保護テキスタイルは、キャビン空気品質と商用車の耐久性に関連するより小規模な用途に対応しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが優位、炭素繊維が最速成長ポリエステルは2026年の地域価値の37%を占め、アジア太平洋地域の輸送用テクニカルテキスタイル市場における主要素材タイプであり続けています。その用途はタイヤコード、シートベルトウェビング、吸音不織布、内装内張りにわたります。帝人フロンティアは2025年9月、タイランドで年間620トンの高強力リサイクルポリエステルフィラメント糸の生産能力を追加すると発表しました。この拡張は、自動車タイヤコード、補強材、シートベルト用途向けのリサイクル含有糸への需要に応えるものです。AutoneumのUltra-Silentシリーズは100%ポリエステルを使用し、最大70%のリサイクルPETを含むことができます。特にナイロン66およびナイロン6のポリアミドは、耐熱性とバースト圧性能のためにエアバッグ生地において引き続き重要です。
炭素繊維は2027年から2032年にかけて8%のCAGRで成長すると予測されています。需要は、日本、韓国、中国における航空宇宙、性能車両、バッテリー電気自動車アーキテクチャの構造補強に集中しいます。名古屋大学の国立複合材センターは、自動車シュレッダー残渣回収のためのリサイクル炭素繊維標準化と準連続繊維素材について12の自動車パートナーと協力しています。ポリプロピレンはカーペットおよび濾過媒体に使用され、ガラス繊維は商用車ボディパネルの複合補強に使用されています。アラミド繊維は保護・軍事輸送用途に使用されています。三菱ケミカルグループは2025年2月に植物由来エポキシ樹脂を使用した炭素繊維およびガラス繊維プリプレグのISCC PLUS認証を取得したBiOpreg #500シリーズを発売しました。
輸送モード別:
道路が主導、航空宇宙が成長をリード道路輸送は2026年のアジア太平洋地域の輸送用テクニカルテキスタイル市場規模の70%を占めました。乗用車、商用車、二輪・三輪車はそれぞれ異なるテキスタイル仕様を必要とします。バッテリー電気乗用車は、内燃機関車と比較して追加の熱管理・吸音不織布素材を使用します。二輪・三輪車は、オートバイが地域モビリティの大部分を占めるインド、インドネシア、ベトナム、タイで特に重要です。商用車はタイヤコード、ベルティング生地、キャブテキスタイル、不織布濾過材を使用します。道路輸送は2032年まで主要な需要基盤であり続けると予想されており、電気自動車の普及が進むにつれて高付加価値の吸音・熱製品がより大きな役割を担うようになります。
航空宇宙・航空は2027年から2032年にかけて6.5%のCAGRで成長すると予測されています。炭素繊維複合材、補強生地、熱管理テキスタイルは、民間航空、軍用機、および新興の電動垂直離着陸プラットフォームにおける軽量化を支えています。軍用機およびヘリコプターは、弾道保護、構造部品、コックピット素材にアラミドおよび高強力生地を使用しています。鉄道輸送は、インド、フィリピン、シンガポールで地下鉄システムが拡大するにつれて、難燃性内装ラミネートおよび複合部品への需要を支えています。海上輸送は、貨物・旅客船において耐火性内装ラミネートおよび構造複合素材を使用しています。これらの用途は、アジア太平洋地域の輸送用テクニカルテキスタイル産業を道路車両需要を超えて広げています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国:素材の高度化が加速する圧倒的規模
中国は2026年の地域価値の40%を占めました。2025年に3,453万台の車両と1,662.6万台の新エネルギー車を生産し、後者の数値は2024年比で29%増加しました。この規模は、タイヤコード、エアバッグ生地、吸音不織布、バッテリー熱管理層への地域需要を支えています。Autoneumはアジアおよびヨーロッパの3社の完成車メーカーからUltra-Silent Frunkシステムの受注を受け、量産は2026年初頭に中国ですでに稼働していました。この製品はポリエステルベースの構造を使し、最大70%のリサイクルPETを含みます。中国のC-NCAP 2024フレームワークは、側面衝突試験と安全装備への注目を高めています。したがって、中国のアジア太平洋地域の輸送用テクニカルテキスタイル市場は、より技術的に特定された安全・吸音・リサイクル含有素材へと移行しています。
インド:政策と安全性の向上が最速成長を牽引
インドは2032年までに6.5%のCAGRで成長すると予測されています。同国は2025年に649万台の車両を生産し、Autolivはインドの車両1台あたりの安全装備含有量が年率20%増加したと報告しています。安全装備の搭載が広がるにつれて、より多くのエアバッグクッション、シートベルトウェビング、拘束テキスタイルが必要とされています。重工業省は2025年6月にインドにおける電気乗用車製造促進スキームを発動しました。このプログラムは、承認された各電気自動車メーカーに3年以内に少なくとも5億米ドルのコミット投資を要求しています。インドの国家テクニカルテキスタイルミッションは2025〜2026年度も継続し、1,480クロールピー(1億6,470万米ドル)の予算で168の研究プロジェクトを支援しました。これらのプログラムは地域のコンバーター能力を支援し、電気自動車用吸音・熱素材への需要を生み出しています。
日本およびアジア太平洋地域のその他:新興市場が地域供給を多様化
日本は2025年に841万台の車両を生産し、先進輸送素材研究の重要な源泉であり続けています。東レのナイロン66リサイクル研究と名古屋大学のリサイクル炭素繊維プログラムは、次世代素材開発における日本の役割を示しています。韓国は、現代自動車と東レのパートナーシップに支えられ、エアバッグクッション、タイヤコード、複合テキスタイルにおいて引き続き重要です。タイは、エアバッグ生地、タイヤコード、内装素材の地域生産を通じて日本および中国の車両メーカーを支援しています。帝人フロンティアのタイ拡張は、輸送用途向けのリサイクルポリエステル糸の生産能力を追加します。ベトナムは、テキスタイル労働力と貿易アクセスを背景に、エアバッグ織布・コーティング能力を引き付けています。インドネシアの成長する車両基盤とインフラプログラム、およびマレーシアの組立事業は、アジア太平洋地域のその他セグメント全体で需要を拡大しています。
競合ランドスケープ
市場集中度
アジア太平洋地域の輸送用テクニカルテキスタイル市場は、技術認定、大規模な資本需要、完成車メーカーの承認がサプライヤー基盤を制限するエアバッグ生地とタイヤコードにおいて中程度の市場集中度を示しています。内張り、吸音不織布、濾過製品においてはランドスケープがより分散しています。日本、韓国、および多国籍素材サプライヤーは、プレミアムエアバッグおよび拘束製品において強固な地位を占めています。これらの企業は多くの場合、安全モジュールインテグレーターとの長期契約を通じて供給し、高強力糸から織布、コーティング、完成生地まで延びる事業を持っています。東レのポスト消費者エアバッグからのナイロン66解重合に関する研究は、リサイクル認証を製品差別化要因として活用することを支えています。これにより、技術能力とトレーサブルなリサイクル含有量が、アジア太平洋地域の輸送用テクニカルテキスタイル市場において重要になっています。
完成車メーカと素材サプライヤーのパートナーシップが次世代製品群を形成しています。現代自動車グループと東レグループは、将来のモビリティプラットフォーム向けの炭素繊維複合中間材料および部品を開発するための2025年10月の戦略的共同開発契約に署名しました。Autoneumは2026年2月にUltra-Silent Frunkソリューションを商業的に発売し、3つのバッテリー電気自動車モデルについて3社の完成車メーカーからの受注を確認しました。帝人フロンティアもまた、自動車産業用糸用途向けにタイでリサイクルポリエステル能力を拡張しています。これらの動きは、サプライヤーが仕様設定後にのみ競争するのではなく、車両プログラムと並行して素材を開発していることを示しています。このアプローチは、高付加価値製品における認定サプライヤーの地位を維持することができます。
機会は、リサイクル可能な多層内装システム、インドおよびベトナムにおける地域化されたエアバッグ生地生産、および電気自動車向けリサイクル含有吸音テキスタイルに残っています。中国国内のコンバーターとインドのメーカーは、タイヤコードとエアバッグ生地における能力を追加しています。彼らの参入は、低仕様製品における価格競争を激化させる可能性があります。プレミアムコーティング一体織りエアバッグ生地は、試験、エンジニアリング、認定要件によって保護されています。東南アジアの能力追加もまた、地域供給の信頼性を重要な競争要因にしています。
アジア太平洋地域の輸送用テクニカルテキスタイル産業リーダー
-
Autoneum
-
Freudenberg Performance Materials
-
Hyosung Advanced Materials
-
Toyobo Co., Ltd.
-
Autoliv, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の輸送用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Autoneum
- Freudenberg Performance Materials
- Hyosung Advanced Materials
- Toyobo Co., Ltd.
- Autoliv, Inc.
- Toyota Boshoku Corporation
- Antolin
- Lear Corporation
- Adient plc
- Toray Industries, Inc.
- Teijin Limited
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- Indorama Ventures Public Company Limited
- SEIREN Co., Ltd.
- SUMINOE Co., Ltd.
- Hayashi Telempu Corporation
- Kasai Kogyo Co., Ltd.
- Kolon Industries, Inc.
- SRF Limited
最近の産業開発事情 アジア太平洋地域の輸送用テクニカルテキスタイル市場
- 2026年2月:Hyosung Advanced Materialsはベトナムのハイフォン省クアンナムにあるHS Hyosung Quang Namの製造拡張に1億米ドルを投資し、ポリエステルカーテンエアバッグ生地およびナイロンエアバッグ生地の生産能力を追加しました。この動向は、ASEAN NCAP 2026年〜2030年プロトコルが安全基準を引き上げる中、地域のエアバッグモジュール需要を支えています。
- 2026年2月:Autoneumは、最大70%のリサイクルPETを使用したバッテリー電気自動車向けポリエステルベースのフロントトランクソリューションであるUltra-Silent Frunkを商業的に発売しました。同社はアジアおよびヨーロッパの3社の完成車メーカーから3つのバッテリー電気自動車モデルの受注を確認し、中国とドイツで量産が稼働しています。
- 2025年10月:現代自動車グループと東レグループは、将来のモビリティプラットフォーム向けの炭素繊維複合中間材料および部品を開発するための戦略的共同開発契約署名しました。現代自動車の素材研究・エンジニアリングセンターが車両の検証を行い、韓国、オランダ、ドイツの東レの子会社が素材を開発します。
- 2025年9月:帝人フロンティアは、帝人ポリエステルタイランドリミテッドが自動車タイヤコード、補強材、シートベルト糸向けに年間620トンの高強力リサイクルポリエステルフィラメント糸の生産能力を追加すると発表しました。
アジア太平洋地域の輸送用テクニカルテキスタイル市場レポートの範囲
アジア太平洋地域の輸送用テクニカルテキスタイルレポートは、製品タイプ別(乗員安全・拘束テキスタイル、輸送内装・内張りテキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリアミド(ナイロン)、その他)、輸送モード別(道路輸送、航空宇宙・航空、その他)、地域別(中国、日本、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 乗員安全・拘束テキスタイル | 自動車用エアバッグ生地およびテキスタイルクッション |
| シートベルトウェビング | |
| その他の輸送安全・拘束テキスタイル | |
| 輸送内装・内張りテキスタイル | シート内張りおよびシーティング生地 |
| 自動車・輸送用カーペット | |
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |
| タイヤ・ゴム補強テキスタイル | |
| 吸音・熱・保護断熱テキスタイル | |
| 輸送用濾過・空気管理テキスタイル | |
| 構造・複合補強テキスタイル(炭素繊維、ガラス繊維補強生地など) | |
| 輸送外装・保護テキスタイル | |
| その他の輸送用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリアミド(ナイロン) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| 炭素繊維 |
| アラミドおよびその他の高性能合成繊維 |
| 天然・再生繊維 |
| そ他の特殊繊維・素材 |
| 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | ||
| 商用車 | ||
| 二輪車・三輪車・その他の道路車両 | ||
| 航空宇宙・航空 | 民間・ビジネス航空機 | |
| 軍用機・ヘリコプター | ||
| 宇宙船・その他の航空宇宙プラットフォーム | ||
| 鉄道輸送 | ||
| 海上輸送 | 商業・貨物船 | |
| 旅客・クルーズ船・レクリエーション・その他の海上船舶 | ||
| その他の特殊輸送プラットフォーム |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| タイ |
| インドネシア |
| ベトナム |
| アジア太平洋地域のその他 |
| 製品タイプ別 | 乗員安全・拘束テキスタイル | 自動車用エアバッグ生地およびテキスタイルクッション | |
| シートベルトウェビング | |||
| その他の輸送安全・拘束テキスタイル | |||
| 輸送内装・内張りテキスタイル | シート内張りおよびシーティング生地 | ||
| 自動車・輸送用カーペット | |||
| その他の輸送内装テキスタイル(ヘッドライナー、ウィンドウシェーディングなど) | |||
| タイヤ・ゴム補強テキスタイル | |||
| 吸音・熱・保護断熱テキスタイル | |||
| 輸送用濾過・空気管理テキスタイル | |||
| 構造・複合補強テキスタイル(炭素繊維、ガラス繊維補強生地など) | |||
| 輸送外装・保護テキスタイル | |||
| その他の輸送用テクニカルテキスタイル | |||
| 素材タイプ別 | ポリエステル(PET) | ||
| ポリアミド(ナイロン) | |||
| ポリプロピレン(PP) | |||
| ポリエチレン(PE) | |||
| ガラス繊維 | |||
| 炭素繊維 | |||
| アラミドおよびその他の高性能合成繊維 | |||
| 天然・再生繊維 | |||
| そ他の特殊繊維・素材 | |||
| 輸送モード別 | 道路輸送 | 乗用車 | 内燃機関・ハイブリッド乗用車 |
| バッテリー電気乗用車 | |||
| 商用車 | |||
| 二輪車・三輪車・その他の道路車両 | |||
| 航空宇宙・航空 | 民間・ビジネス航空機 | ||
| 軍用機・ヘリコプター | |||
| 宇宙船・その他の航空宇宙プラットフォーム | |||
| 鉄道輸送 | |||
| 海上輸送 | 商業・貨物船 | ||
| 旅客・クルーズ船・レクリエーション・その他の海上船舶 | |||
| その他の特殊輸送プラットフォーム | |||
| 地域別 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| タイ | |||
| インドネシア | |||
| ベトナム | |||
| アジア太平洋地域のその他 | |||
レポートで回答される主要な質問
アジア太平洋地域の輸送用テクニカルテキスタイルの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて4.51%のCAGRで成長し、2032年までに43.65 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域の輸送用テクニカルテキスタイルをリードする製品カテゴリーはどれですか?
タイヤ・ゴム補強テキスタイルが2026年に25%のシェアでリードしており、同地域の車両・タイヤ生産基盤に支えられています。
輸送用テクニカルテキスタイルで最も速く成長している素材はどれですか?
炭素繊維は2032年までに8%のCAGRで成長すると予測されており、航空宇宙およびバッテリー電気自動車における構造用途に支えられています。
アジア太平洋地域の車両においてエアバッグ生地がより重要になっている理由は何ですか?
安全システム搭載の普及とASEAN NCAP 2026年〜2030年プロトコルが、エアバッグ生地および拘束素材への需要を高めています。
地域の輸送用テクニカルテキスタイルで最も速く成長すると予想される国はどこですか?
インドは、車両生産、安全装備含有量、電気自動車投資の増加に伴い、2032年までに6.5%のCAGRで成長すると予測されています。
リサイクル素材は自動車テキスタイルの調達をどのように変えていますか?
車両メーカーは、特に吸音・内装用途において、リサイクルポリエステル、リサイクル可能な設計、トレーサブルな素材含有量への需要を高めています。