
Marktgröße und Marktanteil für Technische Transporttextilien im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 33.67 Milliarden US-Dollar |
| Marktgröße (2027) | 35.01 Milliarden US-Dollar |
| Marktgröße (2032) | 43.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Technische Transporttextilien im asiatisch-pazifischen Raum von Mordor Intelligence
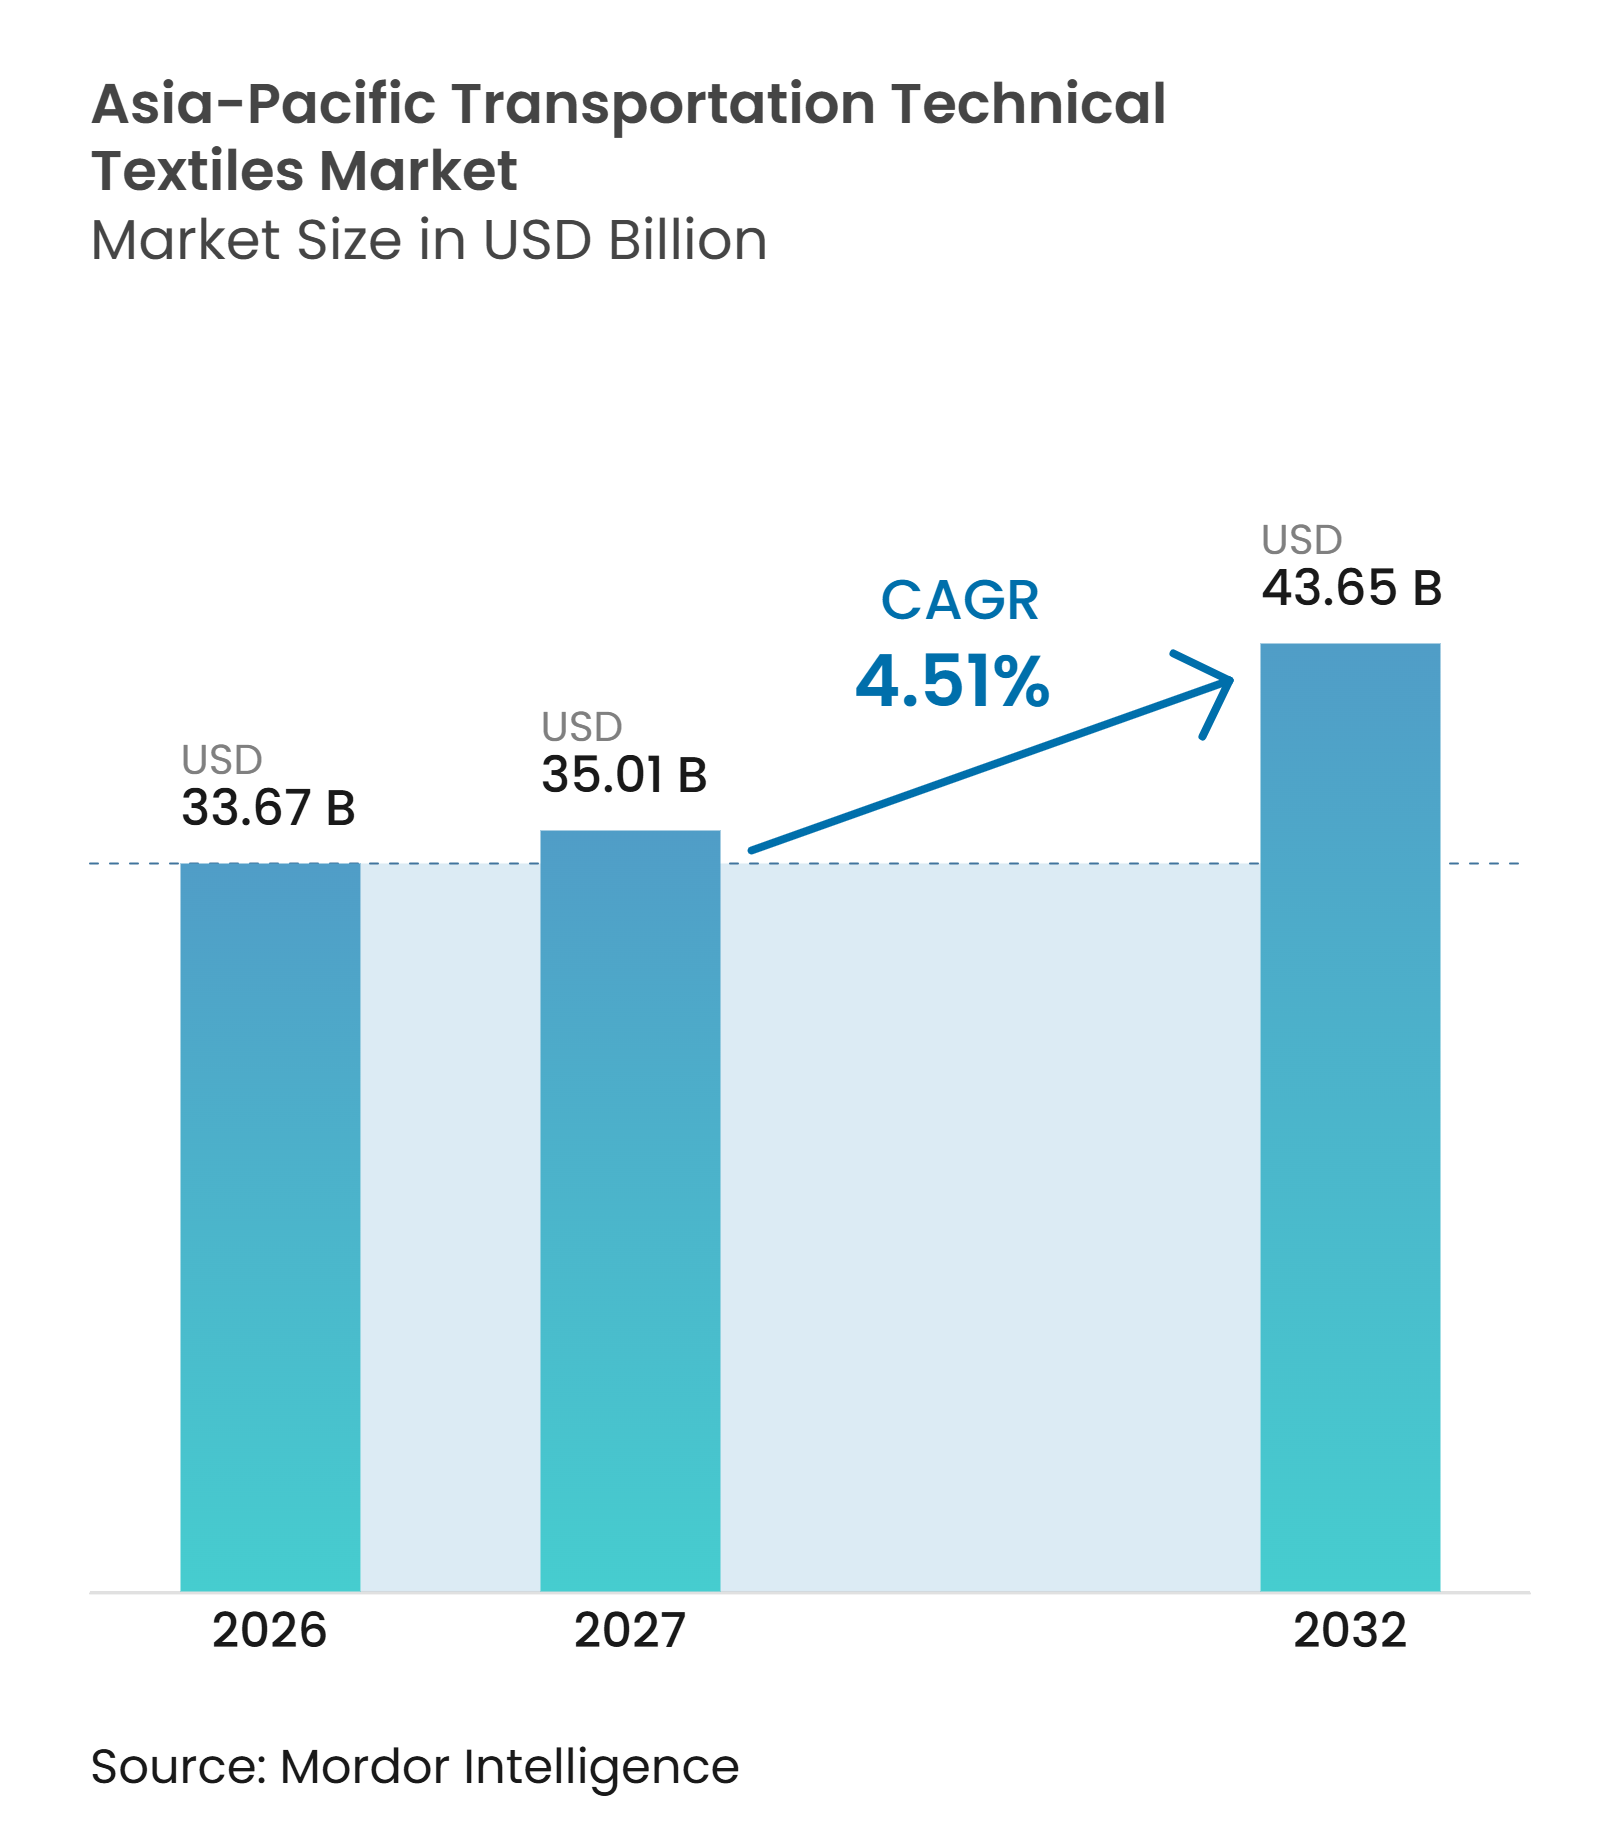
Die Marktgröße für Technische Transporttextilien im asiatisch-pazifischen Raum wird für 2026 auf 33,67 Milliarden USD, für 2027 auf 35,01 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 43,65 Milliarden USD erreichen, mit einem CAGR von 4,51 % von 2027 bis 2032.
Die Fahrzeugproduktion, der Wandel hin zu Elektrofahrzeugen und die zunehmende Verbreitung von Sicherheitsausrüstungen stützen die Nachfrage nach Transporttextilien in der gesamten Region. Der asiatisch-pazifische Raum produzierte im Jahr 2025 59,2 Millionen Fahrzeuge, was mehr als 61 % der weltweiten Fahrzeugproduktion entspricht, und verschafft Materiallieferanten damit eine große lokale Kundenbasis. China bleibt zentral für den Markt für Technische Transporttextilien im asiatisch-pazifischen Raum, da seine Automobilproduktion, die Produktion von Fahrzeugen mit neuer Energie und die lokale Materiallieferkette die Nachfrage von Garn bis hin zu fertigen Modulen unterstützen. Die Nachfrage verlagert sich auch hin zu leichteren Verbundteilen, Batteriedämmung, Akustikschichten und Materialien mit recyceltem Inhalt, was Chancen für Lieferanten schafft, die technische und ökologische Anforderungen erfüllen können. Kostendruck bei Nylon, Polyester und Spezialbeschichtungen sowie die Schwierigkeit, mehrschichtige Materialien zu recyceln, schränkt die Renditen für einige Verarbeiter weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Reifen- und Gummiverstärkungstextilien im Jahr 2026 einen Marktanteil von 25 % am Markt für Technische Transporttextilien im asiatisch-pazifischen Raum, während Struktur- und Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 7 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 37 % am regionalen Wert, während Kohlenstofffasern bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen werden.
- Nach Transportmodus entfiel im Jahr 2026 ein Anteil von 70 % der Marktgröße für Technische Transporttextilien im asiatisch-pazifischen Raum auf den Straßentransport, während Luft- und Raumfahrt sowie Luftfahrt bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 40 % am regionalen Wert, während Indien bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeugproduktion und Fertigungskapazitäten im Mobilitätsbereich im asiatisch-pazifischen Raum | +1.5% | China, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Leichtbau von Elektrofahrzeugen und thermisches Batteriemanagement | +1% | China, Südkorea, Japan | Mittelfristig (2–4 Jahre) |
| Obligatorische Insassensicherheitssysteme | +0.8% | Indien, ASEAN, China | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Automobil- und Airbag-Lieferketten | +0.6% | Vietnam, Indien, Indonesien | Mittelfristig (2–4 Jahre) |
| Emissionsarme, recycelbare und biobasierte Innenraummaterialien | +0.4% | China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Geräusch- und Komfortentwicklung im Elektrofahrzeug-Innenraum | +0.3% | China, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugproduktion und Fertigungskapazitäten im Mobilitätsbereich im asiatisch-pazifischen Raum
Die Fahrzeugproduktion im asiatisch-pazifischen Raum ist der wichtigste Volumentreiber für den Markt für Technische Transporttextilien im asiatisch-pazifischen Raum. Die Region produzierte im Jahr 2025 59,2 Millionen Fahrzeuge, während Indien im selben Jahr 6,49 Millionen Fahrzeuge produzierte. Autoliv meldete für 2025 eine Produktion von 54,07 Millionen leichten Fahrzeugen in Asien und gab an, dass seine Verkäufe an chinesische Erstausrüster um 23 % gestiegen sind. Die Fahrzeugproduktion steigert direkt die Nachfrage nach Airbag-Geweben, Sicherheitsgurt-Bändern, Reifenkord, akustischen Vliesstoffen und Innenraumtextilien. Die Region verfügt zudem über vernetzte Lieferketten für Polymer-Rohstoffe, Garn, Gewebe und Modulproduktion, die Lieferwege verkürzen können. Diese Fertigungsbasis stützt den Markt für Technische Transporttextilien im asiatisch-pazifischen Raum und seine Rolle als Versorgungsquelle für Automobiltextilprodukte.
Leichtbau von Elektrofahrzeugen und thermisches Batteriemanagement
Elektrofahrzeuge verändern den Materialmix im Markt für Technische Transporttextilien im asiatisch-pazifischen Raum. China produzierte im Jahr 2025 16,626 Millionen Fahrzeuge mit neuer Energie, ein Anstieg von 29 % gegenüber 2024, und Fahrzeuge mit neuer Energie machten 47,9 % der inländischen Neuwagenkäufe aus. Batterieelektrische Fahrzeugplattformen erfordern neben Standard-Fahrzeugtextilien auch Wärmebarrieren, Isolierschichten und elektromagnetische Abschirmkomponenten. Der Anteil technischer Textilien in einem batterieelektrischen Fahrzeug wird auf 10 bis 15 Kilogramm geschätzt, verglichen mit 8 bis 12 Kilogramm in einem vergleichbaren Fahrzeug mit Verbrennungsmotor. Kohlenstofffaserverbundwerkstoffe werden in Batteriegehäusen und Karosseriekomponenten eingesetzt, und Hyundai Motor Group und Toray Group vereinbarten im Oktober 2025, Verbundwerkstoffe für zukünftige Mobilitätsplattformen zu entwickeln. Lieferanten mit thermischen und strukturellen Designfähigkeiten können Anforderungen erfüllen, die sich von konventionellen Fahrzeugspezifikationen unterscheiden.
Obligatorische Insassensicherheitssysteme
Fahrzeugsicherheitsanforderungen steigern die Nachfrage nach Airbag-Geweben und Rückhaltematerialien in ASEAN, China und Indien. ASEAN NCAP verabschiedete 2026 sein Bewertungsprotokoll für 2026 bis 2030, das die Testanforderungen erhöht und den breiteren Einsatz von Vorhang-Airbags und Kopfschutztechnologie fördert.[1] Jedes zusätzliche Airbag-Modul verwendet 0,5 bis 1 Quadratmeter beschichtetes oder unbeschichtetes Nylongewebe. Autoliv berichtete, dass der Sicherheitsinhalt pro Fahrzeug in Indien im Jahr 2025 jährlich um 20 % gewachsen ist. Chinas C-NCAP-Regeln von 2024 umfassen Seiten-Barrieren- und Seiten-Pfeiler-Crashtests, die die Bedeutung des Seitenaufprallschutzes im Fahrzeugdesign erhöhen.[2] Diese Compliance-Faktoren unterstützen sowohl Standard-Airbag-Gewebe als auch emissionsarme beschichtete Produkte innerhalb des Marktes für Technische Transporttextilien im asiatisch-pazifischen Raum.
Regionalisierung der Automobil- und Airbag-Lieferketten
Die Produktion von Airbag-Geweben und Rückhaltetextilien verlagert sich über die seit langem etablierten Fertigungszentren in Nordostasien hinaus. Toray hat die Normalisierung von 6-Airbag-Installationen in Indien als Nachfragequelle für hochfestes Nylon-66-Airbag-Gewebe identifiziert. Japanische und südkoreanische Lieferanten lenken Webe- und Beschichtungsinvestitionen nach Vietnam, Indien und Indonesien, um mehrere Erstausrüster von regionalen Standorten aus zu beliefern. Diese Einrichtungen können die Beschaffungskonzentration verringern und die Lieferzeiten für Fahrzeughersteller und Sicherheitssystemintegratoren verbessern. Die Verlagerung gibt lokalen Verarbeitern auch einen klareren Weg in qualifizierte Automobil-Lieferketten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Recyclingkomplexität bei mehrschichtigen Verbundwerkstoffen | -0.5% | Japan, China, Südkorea | Langfristig (≥ 4 Jahre) |
| Volatile Kosten für Nylon, Polyester und Beschichtungseingangsstoffe | -0.4% | Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungszyklen und OEM-Design-In-Konzentration | -0.3% | Japan, Südkorea, China | Mittelfristig (2–4 Jahre) |
| Inkonsistente Erscheinung und Leistung von Recyclingfasern | -0.2% | China, Indien, ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Recyclingkomplexität bei mehrschichtigen Verbundwerkstoffen
Das Recycling mehrschichtiger Automobiltextilprodukte bleibt ein langfristiges Hemmnis für den Markt für Technische Transporttextilien im asiatisch-pazifischen Raum. Schallabsorbierende und isolierende Baugruppen für Kraftfahrzeuge kombinieren häufig PET-Vliesstoff, Polyurethanschaum, Aluminiumfolie, Klebevlies und andere Schichten, die nach der Nutzung schwer zu trennen sind. Chinas Nationales Technisches Komitee für Automobilnormung veröffentlichte im Februar 2025 ein Projekt zur Verwendung von Recyclingmaterialien in Straßenfahrzeugen zur Kommentierung, was zeigt, dass die Materialrückgewinnung zu einem Compliance-Thema wird.[3] Das vorgeschlagene Normprojekt hat einen 18-monatigen Projektzyklus und umfasst allgemeine Grundsätze für die Verwendung von Recyclingmaterialien in Straßenfahrzeugen. Materialdesigns auf Basis eines einzigen Polymers oder reversibler Verbindungen können Recyclinghemmnisse reduzieren.
Volatile Kosten für Nylon, Polyester und Beschichtungseingangsstoffe
Schwankungen bei den Preisen für Nylon, Polyester und Spezial-Beschichtungschemikalien erhöhen die Produktionskosten für Hersteller technischer Transporttextilien im gesamten asiatisch-pazifischen Raum. Diese Materialien sind für die Herstellung von Automobil-Airbags, Sitzstoffen, Polsterungen, Reifenkorden, Förderbändern und schützenden Innenraumtextilien unerlässlich. Veränderungen bei Rohölpreisen, der Verfügbarkeit petrochemischer Rohstoffe und regionalen Angebots-Nachfrage-Bedingungen schaffen Unsicherheit bei der Beschaffung von Synthesefasern und Beschichtungseingangsstoffen. Hersteller in Ländern wie Indien, China, Japan und Südkorea sind zudem dem Risiko importierter Spezialchemikalien und chemischer Zwischenprodukte ausgesetzt, was die Produktionskosten anfällig für Währungsschwankungen und Lieferkettenunterbrechungen macht. Kleinere Hersteller haben oft eine begrenzte Verhandlungsmacht und haben Schwierigkeiten, höhere Eingangsstoffkosten an Automobil-OEMs und andere Kunden unter Festpreisliefervereinbarungen weiterzugeben. Infolgedessen kann anhaltende Rohstoffpreisvolatilität die Gewinnmargen komprimieren, die Kapazitätserweiterung verzögern und Investitionen in fortschrittliche technische Textilmaterialien einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
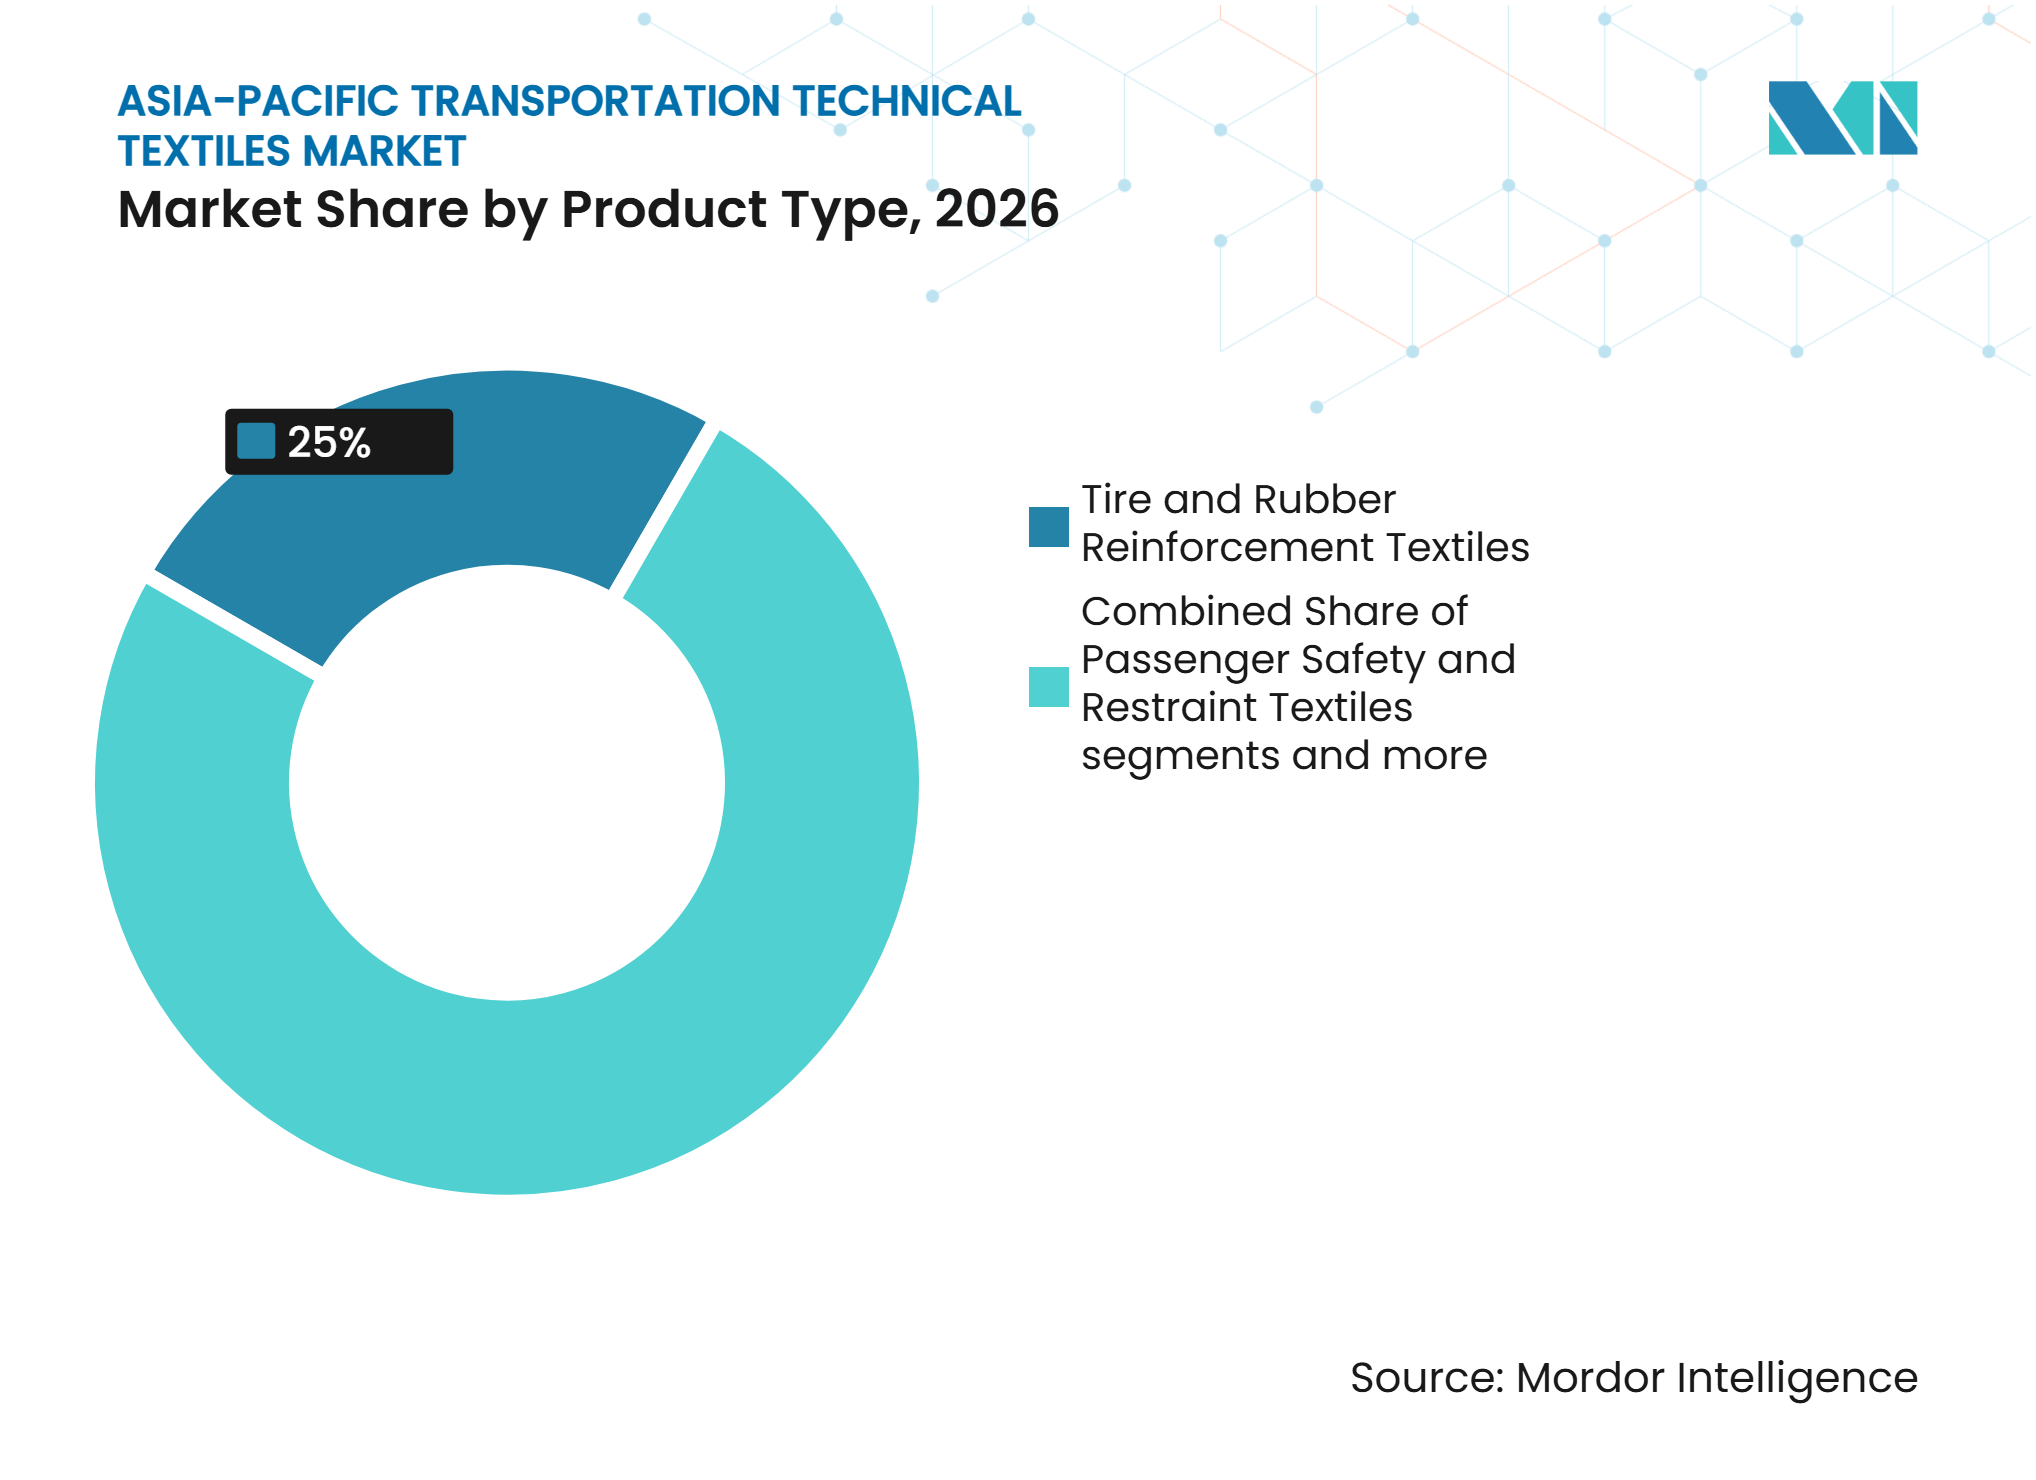
Reifen- und Gummiverstärkungstextilien führend, während Verbundwerkstoffe an Fahrt gewinnenReifen- und Gummiverstärkungstextilien hielten im Jahr 2026 einen Marktanteil von 25 % am Markt für Technische Transporttextilien im asiatisch-pazifischen Raum und sind damit die größte Produktkategorie. Das Segment profitiert von der großen Fahrzeug- und Reifenfertigungsbasis der Region. China, Indien, Japan und Südkorea verfügen über bedeutende Reifenhersteller und Runderneuerungsbetriebe, die Nylon- und Polyester-Reifenkordgewebe verwenden. SRF meldete für das Geschäftsjahr 2025 einen Umsatz mit technischen Textilien von INR 2.029 Crore (USD 225,8 Millionen) und gab an, dass sein Reifenkordgeschäft das bisher höchste Produktionsvolumen erreicht hat. Textilien für Fahrgastsicherheit und Rückhaltesysteme bilden die nächste wichtige Produktgruppe. Airbag-Gewebe, Sicherheitsgurt-Bänder und verwandte Rückhalteprodukte profitieren von höheren Sicherheitsanforderungen und der breiteren Ausstattung mit 6 Airbags in mittelpreisigen Fahrzeugen.
Struktur- und Verbundverstärkungstextilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7 % wachsen. Ihre Verwendung in Batteriegehäusen, Unterbodenverkleidungen und Leistungsfahrzeugkomponenten nimmt zu, da Fahrzeughersteller das Gewicht reduzieren und elektrische Plattformen entwickeln. Die Vereinbarung von Hyundai Motor Group und Toray Group vom Oktober 2025 zeigt, wie Fahrzeughersteller und Materiallieferanten vor dem großflächigen Einsatz zusammenarbeiten. Textilien für Transportinnenräume und Polsterung werden weiterhin durch höhere Kabinenspezifikationen in China und Indien unterstützt. Akustische, thermische und schützende Isoliertextilien gewinnen in batterieelektrischen Fahrzeugen an Bedeutung, da Geräusche bei niedrigen Geschwindigkeiten bis zu 20 dB niedriger sind als in Fahrzeugen mit Verbrennungsmotor. Filtrations- und Luftmanagementtextilien für den Transport sowie Außen- und Schutztextilien bedienen kleinere Anwendungen im Zusammenhang mit der Kabinenluftreinheit und der Langlebigkeit von Nutzfahrzeugen.



Nach Materialtyp:
Polyester dominierend, Kohlenstofffasern mit dem stärksten WachstumPolyester hielt im Jahr 2026 einen Anteil von 37 % am regionalen Wert und bleibt der führende Materialtyp im Markt für Technische Transporttextilien im asiatisch-pazifischen Raum. Seine Verwendung erstreckt sich auf Reifenkord, Sicherheitsgurt-Bänder, akustische Vliesstoffe und Innenraumpolsterung. Teijin Frontier gab im September 2025 bekannt, dass es in Thailand eine Kapazität von 620 Tonnen pro Jahr für hochfestes recyceltes Polyester-Filamentgarn hinzufügen würde. Die Erweiterung reagiert auf die Nachfrage nach Garnen mit recyceltem Inhalt für Automobil-Reifenkord-, Verstärkungs- und Sicherheitsgurtanwendungen. Autoneum Ultra-Silent-Produkte verwenden 100 % Polyester und können bis zu 70 % recyceltes PET enthalten. Polyamid, insbesondere Nylon 66 und Nylon 6, bleibt aufgrund seiner Hitzebeständigkeit und Berstdruckleistung wichtig für Airbag-Gewebe.
Kohlenstofffasern werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8 % wachsen. Die Nachfrage konzentriert sich auf strukturelle Verstärkung für die Luft- und Raumfahrt, Leistungsfahrzeuge und batterieelektrische Fahrzeugarchitekturen in Japan, Südkorea und China. Das Nationale Verbundstoffzentrum der Universität Nagoya arbeitet mit 12 Automobilpartnern an der Standardisierung von recycelten Kohlenstofffasern und quasi-kontinuierlichen Fasermaterialien für die Rückgewinnung von Automobilschredderrückständen. Polypropylen wird in Teppichen und Filtermedien verwendet, während Glasfasern in der Verbundverstärkung für Nutzfahrzeugkarosserieteile eingesetzt werden. Aramidfasern dienen schützenden und militärischen Transportanwendungen. Mitsubishi Chemical Group brachte im Februar 2025 seine BiOpreg #500-Serie mit ISCC PLUS-Zertifizierung für Kohlenstoff- und Glasfaser-Prepregs unter Verwendung von pflanzenbasiertem Epoxidharz auf den Markt.
Nach Transportmodus:
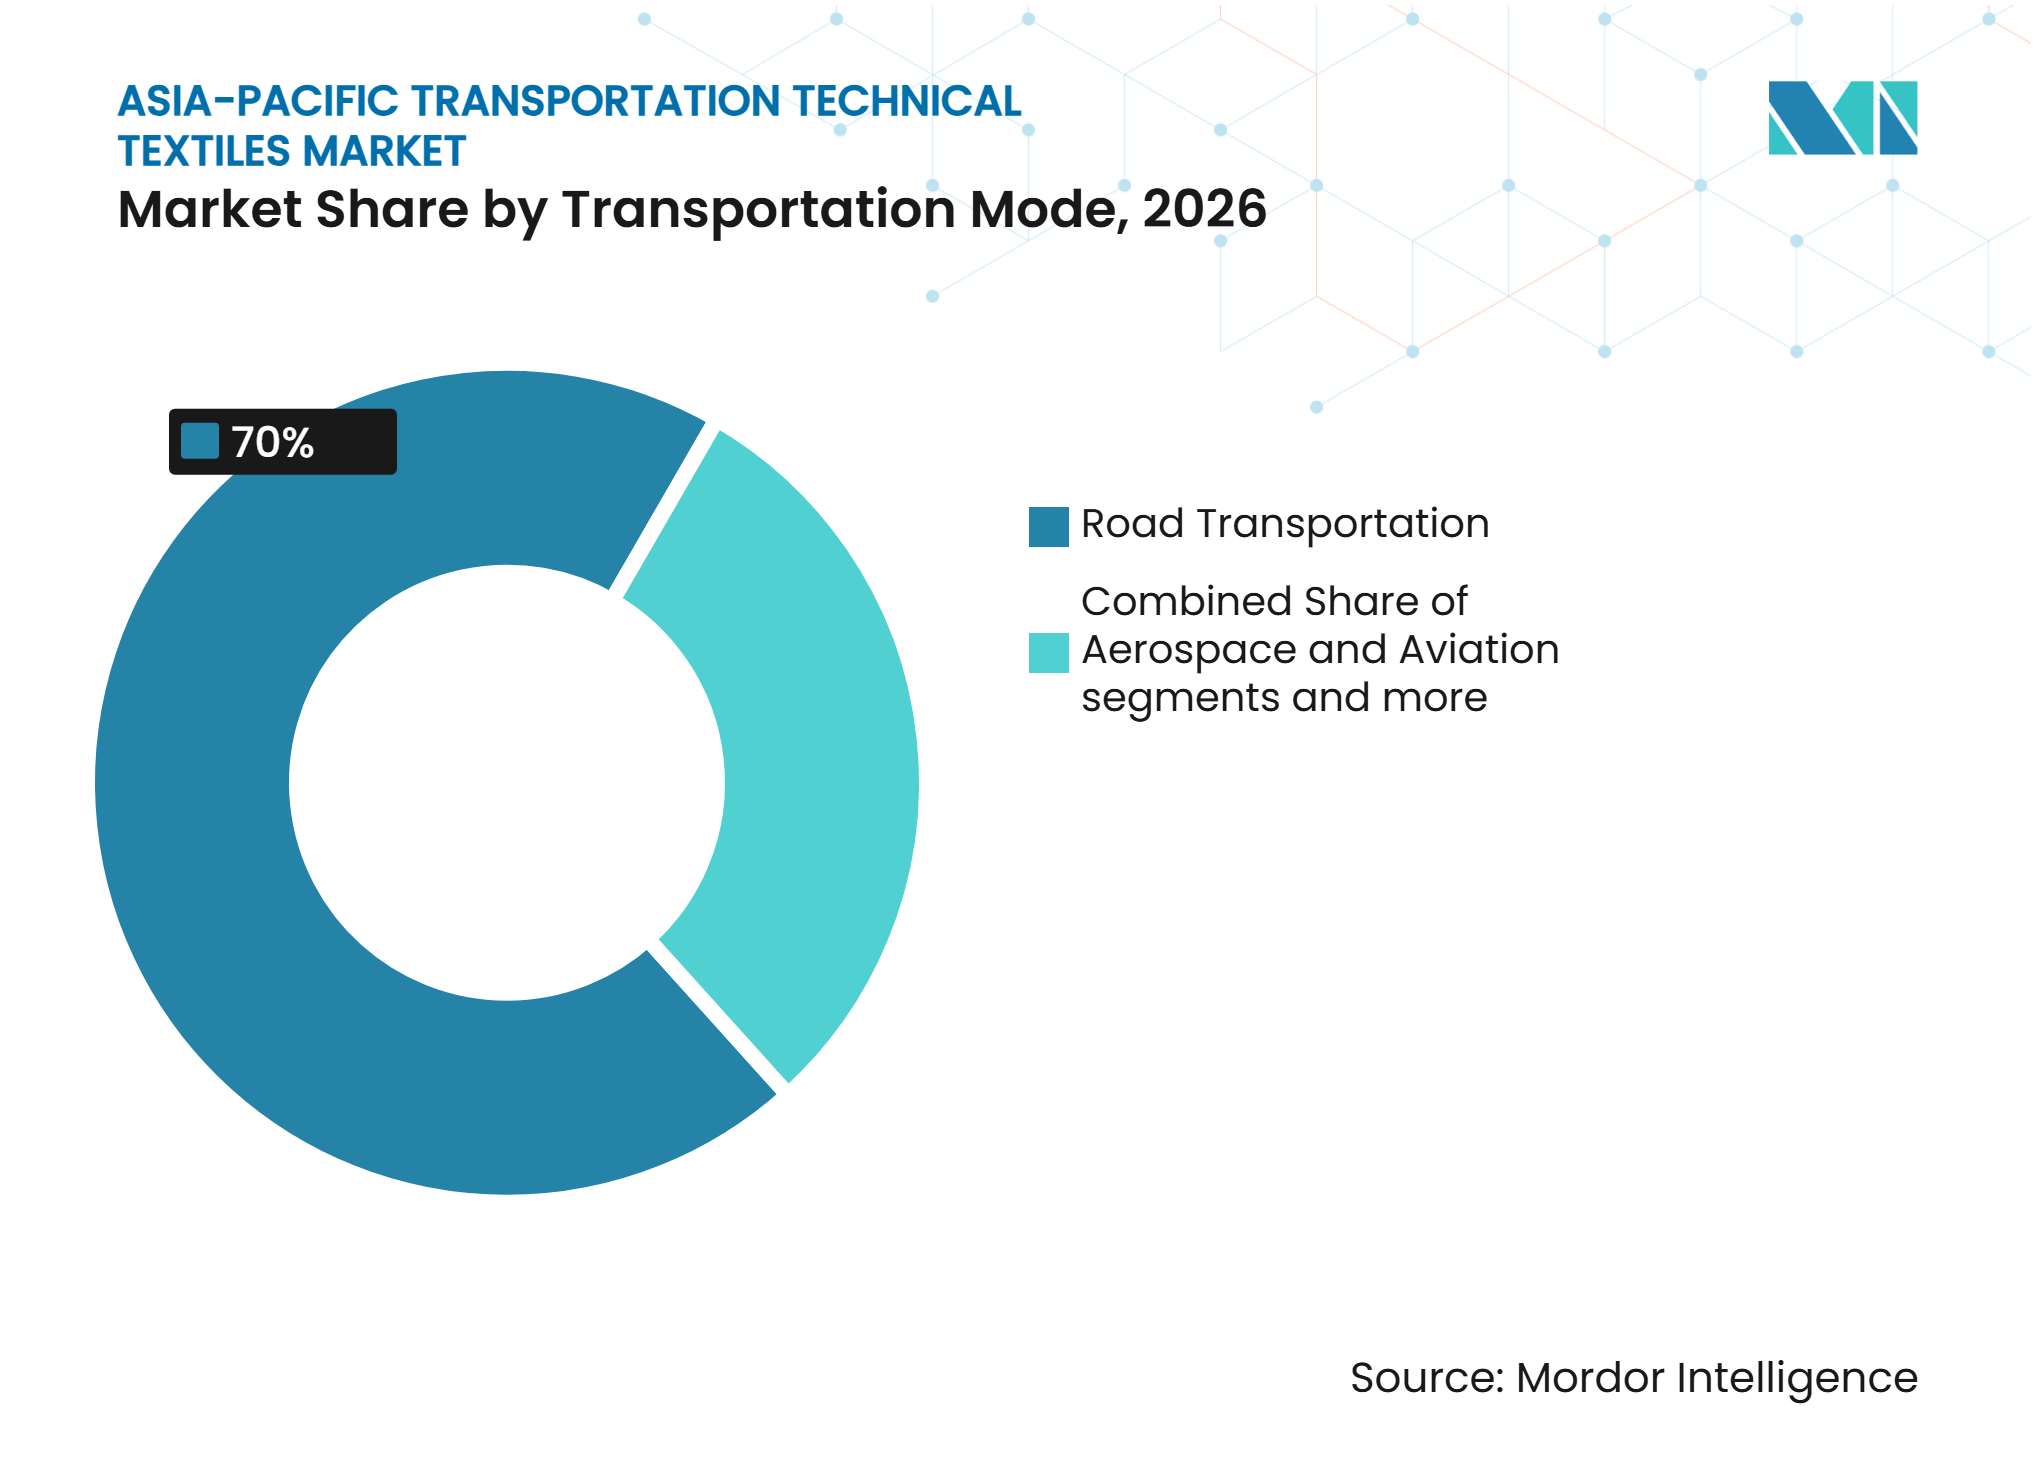
Straßentransport dominierend, Luft- und Raumfahrt mit dem stärksten WachstumDer Straßentransport machte im Jahr 2026 70 % der Marktgröße für Technische Transporttextilien im asiatisch-pazifischen Raum aus. Personenkraftwagen, Nutzfahrzeuge sowie Zwei- und Dreiräder erfordern jeweils unterschiedliche Textilspezifikationen. Batterieelektrische Personenfahrzeuge verwenden im Vergleich zu Fahrzeugen mit Verbrennungsmotor zusätzliche Materialien für das Wärmemanagement und akustische Vliesstoffe. Zwei- und Dreiräder sind besonders relevant in Indien, Indonesien, Vietnam und Thailand, wo Motorräder einen großen Teil der lokalen Mobilität ausmachen. Nutzfahrzeuge verwenden Reifenkorde, Gurtgewebe, Kabinengewebe und Vliesstofffiltrierung. Der Straßentransport wird voraussichtlich bis 2032 die wichtigste Nachfragebasis bleiben, wobei höherwertige akustische und thermische Produkte eine größere Rolle übernehmen werden, wenn die Akzeptanz von Elektrofahrzeugen steigt.
Luft- und Raumfahrt sowie Luftfahrt werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen. Kohlenstofffaserverbundwerkstoffe, Verstärkungsgewebe und Wärmemanagementtextilien unterstützen die Gewichtsreduzierung in der kommerziellen Luftfahrt, bei Militärflugzeugen und aufkommenden elektrischen Senkrecht-Start-und-Lande-Plattformen. Militärflugzeuge und Hubschrauber verwenden Aramid- und hochfeste Gewebe in ballistischem Schutz, Strukturkomponenten und Cockpitmaterialien. Der Schienenverkehr unterstützt die Nachfrage nach flammhemmenden Innenraumlaminaten und Verbundteilen, da sich U-Bahn-Systeme in Indien, den Philippinen und Singapur ausweiten. Der Seetransport verwendet feuerfeste Innenraumlaminate und strukturelle Verbundmaterialien in Fracht- und Passagierschiffen. Diese Anwendungen erweitern die Branche der Technischen Transporttextilien im asiatisch-pazifischen Raum über die Nachfrage nach Straßenfahrzeugen hinaus.

Geografische Analyse
China: Dominante Größe mit zunehmender Materialsophistikation
China hielt im Jahr 2026 einen Anteil von 40 % am regionalen Wert. Es produzierte im Jahr 2025 34,53 Millionen Fahrzeuge und 16,626 Millionen Fahrzeuge mit neuer Energie, wobei letztere Zahl gegenüber 2024 um 29 % stieg. Diese Größenordnung unterstützt die lokale Nachfrage nach Reifenkorden, Airbag-Geweben, akustischen Vliesstoffen und Schichten für das thermische Batteriemanagement. Autoneum erhielt Aufträge für sein Ultra-Silent Frunk-System von 3 Erstausrüstern in Asien und Europa, und die Serienproduktion war bereits Anfang 2026 in China in Betrieb. Das Produkt verwendet eine Polyester-basierte Konstruktion und bis zu 70 % recyceltes PET. Chinas C-NCAP-Rahmen von 2024 hat die Aufmerksamkeit für Seitenaufpralltests und Sicherheitsausrüstung erhöht. Der Markt für Technische Transporttextilien im asiatisch-pazifischen Raum in China bewegt sich daher hin zu technisch spezifizierteren Sicherheits-, Akustik- und Recyclingmaterialien.
Indien: Politik und Sicherheitsverbesserungen treiben das stärkste Wachstum an
Indien wird voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen. Das Land produzierte im Jahr 2025 6,49 Millionen Fahrzeuge, während Autoliv ein jährliches Wachstum des Sicherheitsinhalts pro indischem Fahrzeug von 20 % meldete. Mehr Airbag-Kissen, Sicherheitsgurt-Bänder und Rückhaltetextilien werden benötigt, da Sicherheitsausrüstungen immer häufiger eingebaut werden. Das Ministerium für Schwerindustrie aktivierte im Juni 2025 das Programm zur Förderung der Herstellung elektrischer Personenkraftwagen in Indien. Das Programm erfordert von jedem genehmigten Elektrofahrzeughersteller innerhalb von 3 Jahren ein zugesagtes Investment von mindestens 500 Millionen USD. Indiens Nationale Mission für Technische Textilien wurde bis zum Geschäftsjahr 2025 bis 2026 mit einem Budget von INR 1.480 Crore (USD 164,7 Millionen) fortgesetzt und unterstützte 168 Forschungsprojekte. Diese Programme unterstützen die lokale Verarbeiterfähigkeit und schaffen Nachfrage nach akustischen und thermischen Materialien für Elektrofahrzeuge.
Japan und übriger asiatisch-pazifischer Raum: Aufstrebende Märkte diversifizieren die regionale Versorgung
Japan produzierte im Jahr 2025 8,41 Millionen Fahrzeuge und bleibt eine wichtige Quelle für fortschrittliche Transportmaterialforschung. Torays Arbeit am Nylon-66-Recycling und das Programm der Universität Nagoya für recycelte Kohlenstofffasern zeigen Japans Rolle bei der Entwicklung von Materialien der nächsten Generation. Südkorea bleibt wichtig für Airbag-Kissen, Reifenkord und Verbundtextilien, unterstützt durch die Partnerschaft von Hyundai und Toray. Thailand unterstützt japanische und chinesische Fahrzeughersteller durch die regionale Produktion von Airbag-Geweben, Reifenkord und Innenraummaterialien. Teijin Frontiers Thailand-Erweiterung fügt recycelte Polyestergarnkapazität für Transportanwendungen hinzu. Vietnam zieht Airbag-Webe- und Beschichtungskapazitäten an, aufgrund seiner Textilarbeitskräfte und seines Handelszugangs. Indonesiens wachsende Fahrzeugbasis und Infrastrukturprogramm sowie Malaysias Montageoperationen erweitern die Nachfrage im Segment des übrigen asiatisch-pazifischen Raums.
Wettbewerbslandschaft
Marktkonzentration
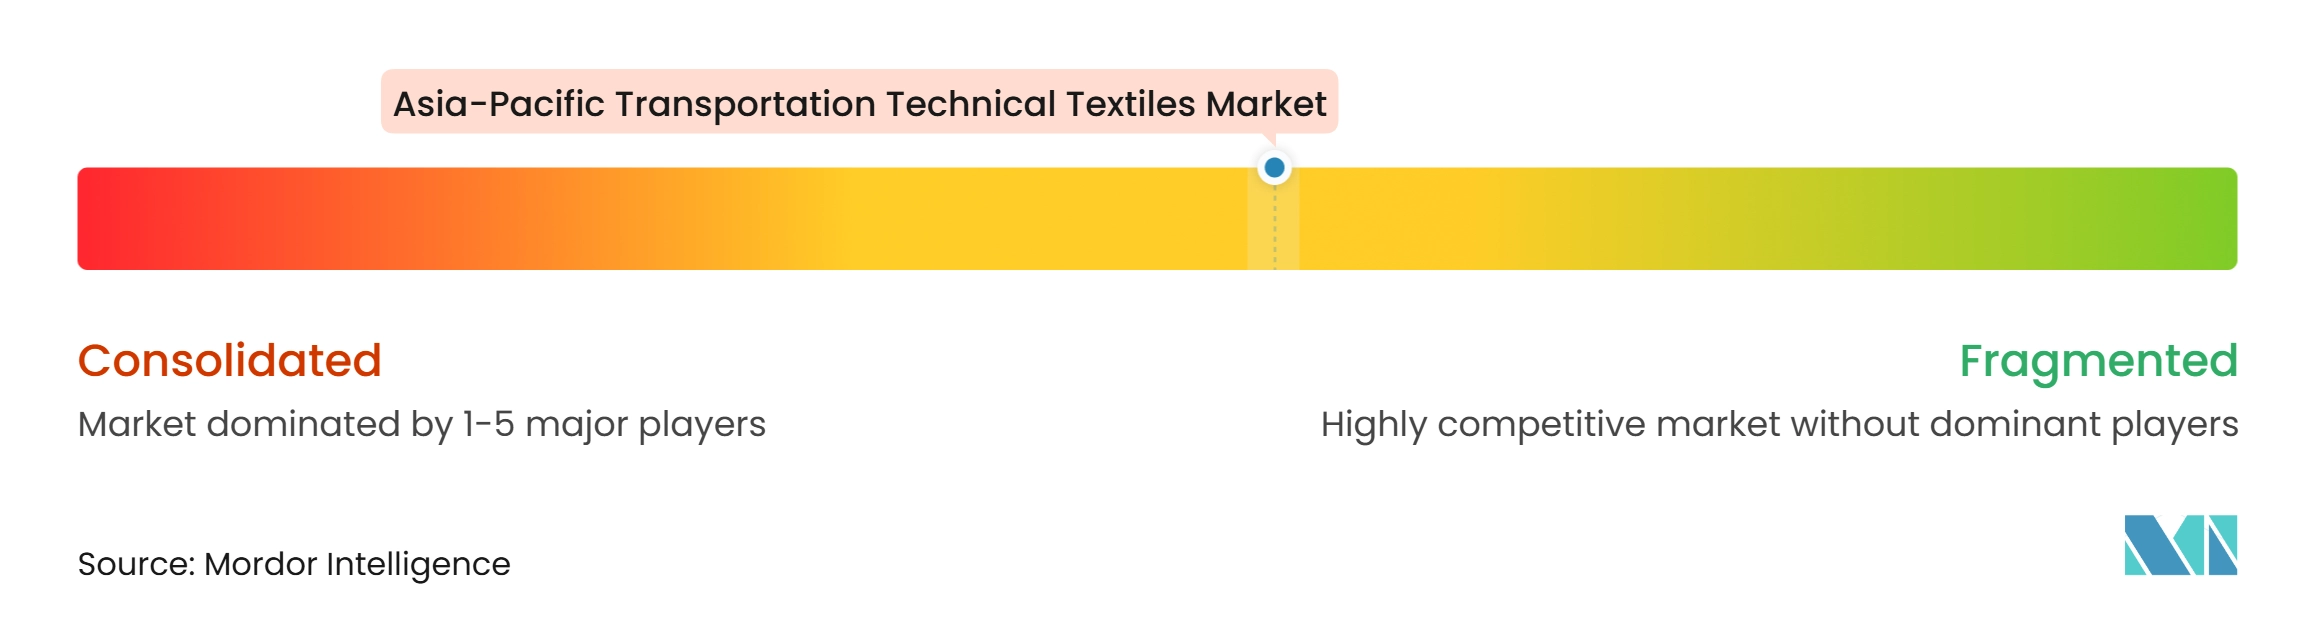
Der Markt für Technische Transporttextilien im asiatisch-pazifischen Raum weist bei Airbag-Geweben und Reifenkord ein mittleres Maß an Marktkonzentration auf, wo technische Qualifikation, hoher Kapitalbedarf und OEM-Genehmigung die Lieferantenbasis einschränken. Die Landschaft ist bei Polsterung, akustischen Vliesstoffen und Filtrationsprodukten fragmentierter. Japanische, südkoreanische und multinationale Materiallieferanten halten starke Positionen bei Premium-Airbag- und Rückhalteprodukten. Diese Unternehmen liefern oft über langfristige Vereinbarungen mit Sicherheitsmodulintegratoren und haben Betriebe, die sich von hochfestem Garn bis hin zu gewebten, beschichteten und fertigen Geweben erstrecken. Torays Arbeit an der Depolymerisation von Nylon 66 aus gebrauchten Airbags unterstützt die Nutzung von Recyclingnachweisen als Produktdifferenzierungsmerkmal. Dies macht technische Kompetenz und nachverfolgbaren Recyclinginhalt wichtig im Markt für Technische Transporttextilien im asiatisch-pazifischen Raum.
Partnerschaften zwischen Erstausrüstern und Materiallieferanten gestalten die nächste Gruppe von Produkten. Hyundai Motor Group und Toray Group unterzeichneten im Oktober 2025 ihre strategische gemeinsame Entwicklungsvereinbarung zur Entwicklung von Kohlenstofffaser-Verbundstoff-Zwischenmaterialien und -komponenten für zukünftige Mobilitätsplattformen. Autoneum brachte im Februar 2026 seine Ultra-Silent Frunk-Lösung auf den Markt und bestätigte Aufträge für 3 batterieelektrische Fahrzeugmodelle. Teijin Frontier erweitert auch die recycelte Polyesterkapazität in Thailand für industrielle Garnanwendungen im Automobilbereich. Diese Schritte zeigen, dass Lieferanten Materialien parallel zu Fahrzeugprogrammen entwickeln, anstatt erst nach der Festlegung von Spezifikationen zu konkurrieren. Der Ansatz kann die Position qualifizierter Lieferanten bei hochwertigen Produkten sichern.
Chancen bestehen bei recycelbaren mehrschichtigen Innenraumsystemen, lokalisierter Airbag-Gewebeproduktion in Indien und Vietnam sowie recycelten akustischen Textilien für Elektrofahrzeuge. Inländische chinesische Verarbeiter und indische Hersteller bauen Kapazitäten bei Reifenkord und Airbag-Geweben auf. Ihre Beteiligung kann den Preiswettbewerb bei Produkten mit niedrigeren Spezifikationen erhöhen. Premium-beschichtete einteilig gewebte Airbag-Gewebe bleiben durch Test-, Ingenieur- und Qualifikationsanforderungen geschützt. Kapazitätserweiterungen in Südostasien machen die lokale Versorgungszuverlässigkeit ebenfalls zu einem wichtigen Wettbewerbsfaktor.
Branchenführer für Technische Transporttextilien im asiatisch-pazifischen Raum
-
Autoneum
-
Freudenberg Performance Materials
-
Hyosung Advanced Materials
-
Toyobo Co., Ltd.
-
Autoliv, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Technische Transporttextilien im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Autoneum
- Freudenberg Performance Materials
- Hyosung Advanced Materials
- Toyobo Co., Ltd.
- Autoliv, Inc.
- Toyota Boshoku Corporation
- Antolin
- Lear Corporation
- Adient plc
- Toray Industries, Inc.
- Teijin Limited
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- Indorama Ventures Public Company Limited
- SEIREN Co., Ltd.
- SUMINOE Co., Ltd.
- Hayashi Telempu Corporation
- Kasai Kogyo Co., Ltd.
- Kolon Industries, Inc.
- SRF Limited
Neueste Industrielle Entwicklungen in Markt für Technische Transporttextilien im asiatisch-pazifischen Raum
- Februar 2026: Hyosung Advanced Materials investierte 100 Millionen USD, um die Fertigung bei HS Hyosung Quang Nam in Vietnam zu erweitern, und fügte Kapazitäten für Polyester-Vorhang-Airbag-Gewebe und Nylon-Airbag-Gewebe hinzu. Die Entwicklung unterstützt die regionale Airbag-Modulnachfrage, da das ASEAN NCAP-Protokoll 2026 bis 2030 die Sicherheitserwartungen erhöht.
- Februar 2026: Autoneum brachte kommerziell seinen Ultra-Silent Frunk auf den Markt, eine Polyester-basierte Frontkofferlösung für batterieelektrische Fahrzeuge mit bis zu 70 % recyceltem PET. Das Unternehmen bestätigte Aufträge von 3 Erstausrüstern in Asien und Europa für 3 batterieelektrische Fahrzeugmodelle, mit Serienproduktion in China und Deutschland.
- Oktober 2025: Hyundai Motor Group und Toray Group unterzeichneten eine strategische gemeinsame Entwicklungsvereinbarung zur Entwicklung von Kohlenstofffaser-Verbundstoff-Zwischenmaterialien und -komponenten für zukünftige Mobilitätsplattformen. Hyundais Forschungs- und Entwicklungszentrum für Materialien wird Fahrzeuge validieren, während Torays Tochtergesellschaften in Südkorea, den Niederlanden und Deutschland Materialien entwickeln werden.
- September 2025: Teijin Frontier gab bekannt, dass Teijin Polyester Thailand Limited eine Kapazität von 620 Tonnen pro Jahr für hochfestes recyceltes Polyester-Filamentgarn für Automobil-Reifenkord-, Verstärkungs- und Sicherheitsgurtgarne hinzufügen würde.
Berichtsumfang für den Markt für Technische Transporttextilien im asiatisch-pazifischen Raum
Der Bericht über Technische Transporttextilien im asiatisch-pazifischen Raum ist segmentiert nach Produkttyp (Textilien für Fahrgastsicherheit und Rückhaltesysteme, Textilien für Transportinnenräume und Polsterung und weitere), nach Materialtyp (Polyester (PET), Polyamid (Nylon) und weitere), nach Transportmodus (Straßentransport, Luft- und Raumfahrt sowie Luftfahrt und weitere) und nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobil-Airbag-Gewebe und Textilkissen |
| Sicherheitsgurt-Bänder | |
| Sonstige Sicherheits- und Rückhaltetextilien für den Transport | |
| Textilien für Transportinnenräume und Polsterung | Sitzpolsterung und Sitzstoffe |
| Automobil- und Transportteppiche | |
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |
| Reifen- und Gummiverstärkungstextilien | |
| Akustische, thermische und schützende Isoliertextilien | |
| Filtrations- und Luftmanagementtextilien für den Transport | |
| Struktur- und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |
| Transport-Außen- und Schutztextilien | |
| Sonstige technische Transporttextilien |
| Polyester (PET) |
| Polyamid (Nylon) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfasern |
| Kohlenstofffasern |
| Aramidfasern und sonstige hochleistungsfähige Synthesefasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialfasern und Materialien |
| Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridfahrzeuge |
| Batterieelektrische Personenkraftwagen | ||
| Nutzfahrzeuge | ||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | ||
| Luft- und Raumfahrt sowie Luftfahrt | Zivile und Geschäftsflugzeuge | |
| Militärflugzeuge und Hubschrauber | ||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | ||
| Schienenverkehr | ||
| Seetransport | Handels- und Frachtschiffe | |
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Seeschiffe | ||
| Sonstige spezialisierte Transportplattformen |
| China |
| Japan |
| Indien |
| Südkorea |
| Thailand |
| Indonesien |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Textilien für Fahrgastsicherheit und Rückhaltesysteme | Automobil-Airbag-Gewebe und Textilkissen | |
| Sicherheitsgurt-Bänder | |||
| Sonstige Sicherheits- und Rückhaltetextilien für den Transport | |||
| Textilien für Transportinnenräume und Polsterung | Sitzpolsterung und Sitzstoffe | ||
| Automobil- und Transportteppiche | |||
| Sonstige Transportinnenraumtextilien (Dachhimmel, Fensterabschattung usw.) | |||
| Reifen- und Gummiverstärkungstextilien | |||
| Akustische, thermische und schützende Isoliertextilien | |||
| Filtrations- und Luftmanagementtextilien für den Transport | |||
| Struktur- und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |||
| Transport-Außen- und Schutztextilien | |||
| Sonstige technische Transporttextilien | |||
| Nach Materialtyp | Polyester (PET) | ||
| Polyamid (Nylon) | |||
| Polypropylen (PP) | |||
| Polyethylen (PE) | |||
| Glasfasern | |||
| Kohlenstofffasern | |||
| Aramidfasern und sonstige hochleistungsfähige Synthesefasern | |||
| Natur- und Regeneratfasern | |||
| Sonstige Spezialfasern und Materialien | |||
| Nach Transportmodus | Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridfahrzeuge |
| Batterieelektrische Personenkraftwagen | |||
| Nutzfahrzeuge | |||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | |||
| Luft- und Raumfahrt sowie Luftfahrt | Zivile und Geschäftsflugzeuge | ||
| Militärflugzeuge und Hubschrauber | |||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | |||
| Schienenverkehr | |||
| Seetransport | Handels- und Frachtschiffe | ||
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Seeschiffe | |||
| Sonstige spezialisierte Transportplattformen | |||
| Nach Geografie | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Thailand | |||
| Indonesien | |||
| Vietnam | |||
| Übriger asiatisch-pazifischer Raum | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Technische Transporttextilien im asiatisch-pazifischen Raum?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,5 % wachsen und bis 2032 einen Wert von 43,7 Milliarden USD erreichen.
Welche Produktkategorie führt bei Technischen Transporttextilien im asiatisch-pazifischen Raum?
Reifen- und Gummiverstärkungstextilien führen mit einem Anteil von 25 % im Jahr 2026, unterstützt durch die Fahrzeug- und Reifenproduktionsbasis der Region.
Welches Material wächst am schnellsten bei Technischen Transporttextilien?
Kohlenstofffasern werden voraussichtlich bis 2032 mit einem CAGR von 8 % wachsen, unterstützt durch strukturelle Anwendungen in der Luft- und Raumfahrt sowie in batterieelektrischen Fahrzeugen.
Warum werden Airbag-Gewebe in asiatisch-pazifischen Fahrzeugen immer wichtiger?
Die breitere Ausstattung mit Sicherheitssystemen und das ASEAN NCAP-Protokoll 2026 bis 2030 steigern die Nachfrage nach Airbag-Geweben und Rückhaltematerialien.
Welches Land wird voraussichtlich am schnellsten bei regionalen Technischen Transporttextilien wachsen?
Indien wird voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen, da Fahrzeugproduktion, Sicherheitsinhalt und Elektrofahrzeuginvestitionen steigen.
Wie verändern Recyclingmaterialien die Beschaffung von Automobiltextilien?
Fahrzeughersteller steigern die Nachfrage nach recyceltem Polyester, recycelbaren Designs und nachverfolgbarem Materialinhalt, insbesondere bei akustischen und Innenraumanwendungen.