
Taille et part du marché des textiles techniques de transport en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
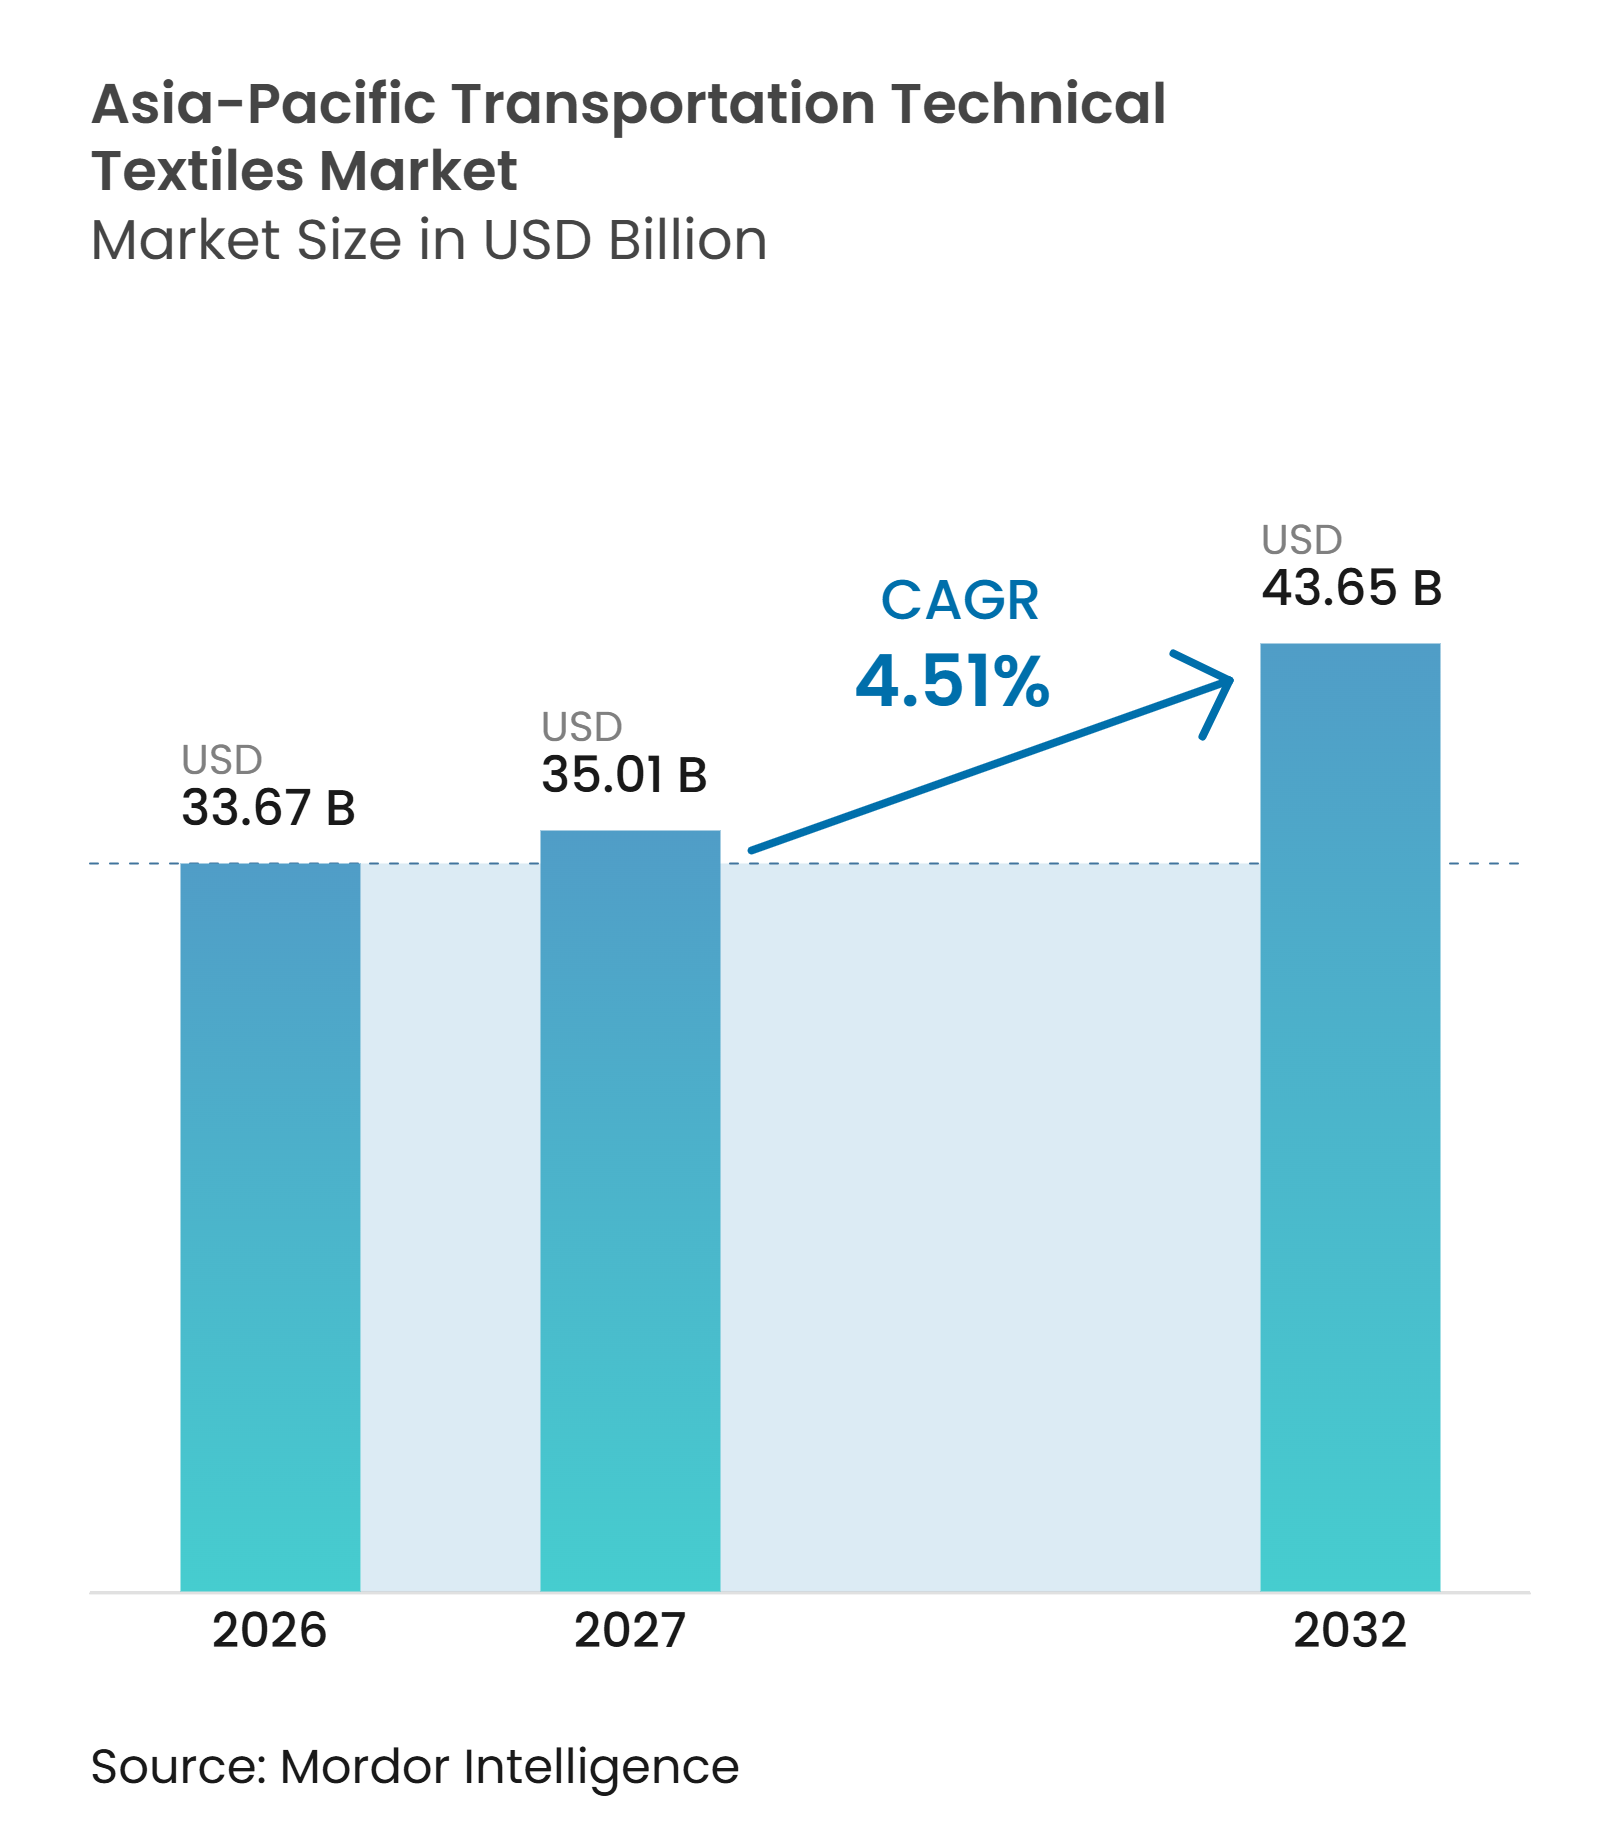
| Taille du marché de l'année de base (2026) | 33.67 Milliards de dollars |
| Taille du Marché (2027) | 35.01 Milliards de dollars |
| Taille du Marché (2032) | 43.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de transport en Asie-Pacifique par Mordor Intelligence
La taille du marché des textiles techniques de transport en Asie-Pacifique est projetée à 33,67 milliards USD en 2026, 35,01 milliards USD en 2027, et devrait atteindre 43,65 milliards USD d'ici 2032, avec un CAGR de 4,51 % de 2027 à 2032.
La production de véhicules, la transition vers les véhicules électriques et l'adoption plus large des équipements de sécurité soutiennent la demande de textiles de transport dans toute la région. L'Asie-Pacifique a produit 59,2 millions de véhicules en 2025, représentant plus de 61 % de la production mondiale de véhicules, ce qui offre aux fournisseurs de matériaux une large base de clientèle locale. La Chine reste centrale sur le marché des textiles techniques de transport en Asie-Pacifique, car sa production automobile, sa production de véhicules à nouvelle énergie et sa chaîne de matériaux locale soutiennent la demande, du fil aux modules finis. La demande évolue également vers des pièces composites plus légères, l'isolation des batteries, les couches acoustiques et les matériaux à contenu recyclé, ce qui crée des opportunités pour les fournisseurs capables de répondre aux exigences techniques et environnementales. La pression sur les coûts du nylon, du polyester et des revêtements spéciaux, ainsi que la difficulté de recycler les matériaux multicouches, continue de limiter les rendements pour certains transformateurs.
Points clés du rapport
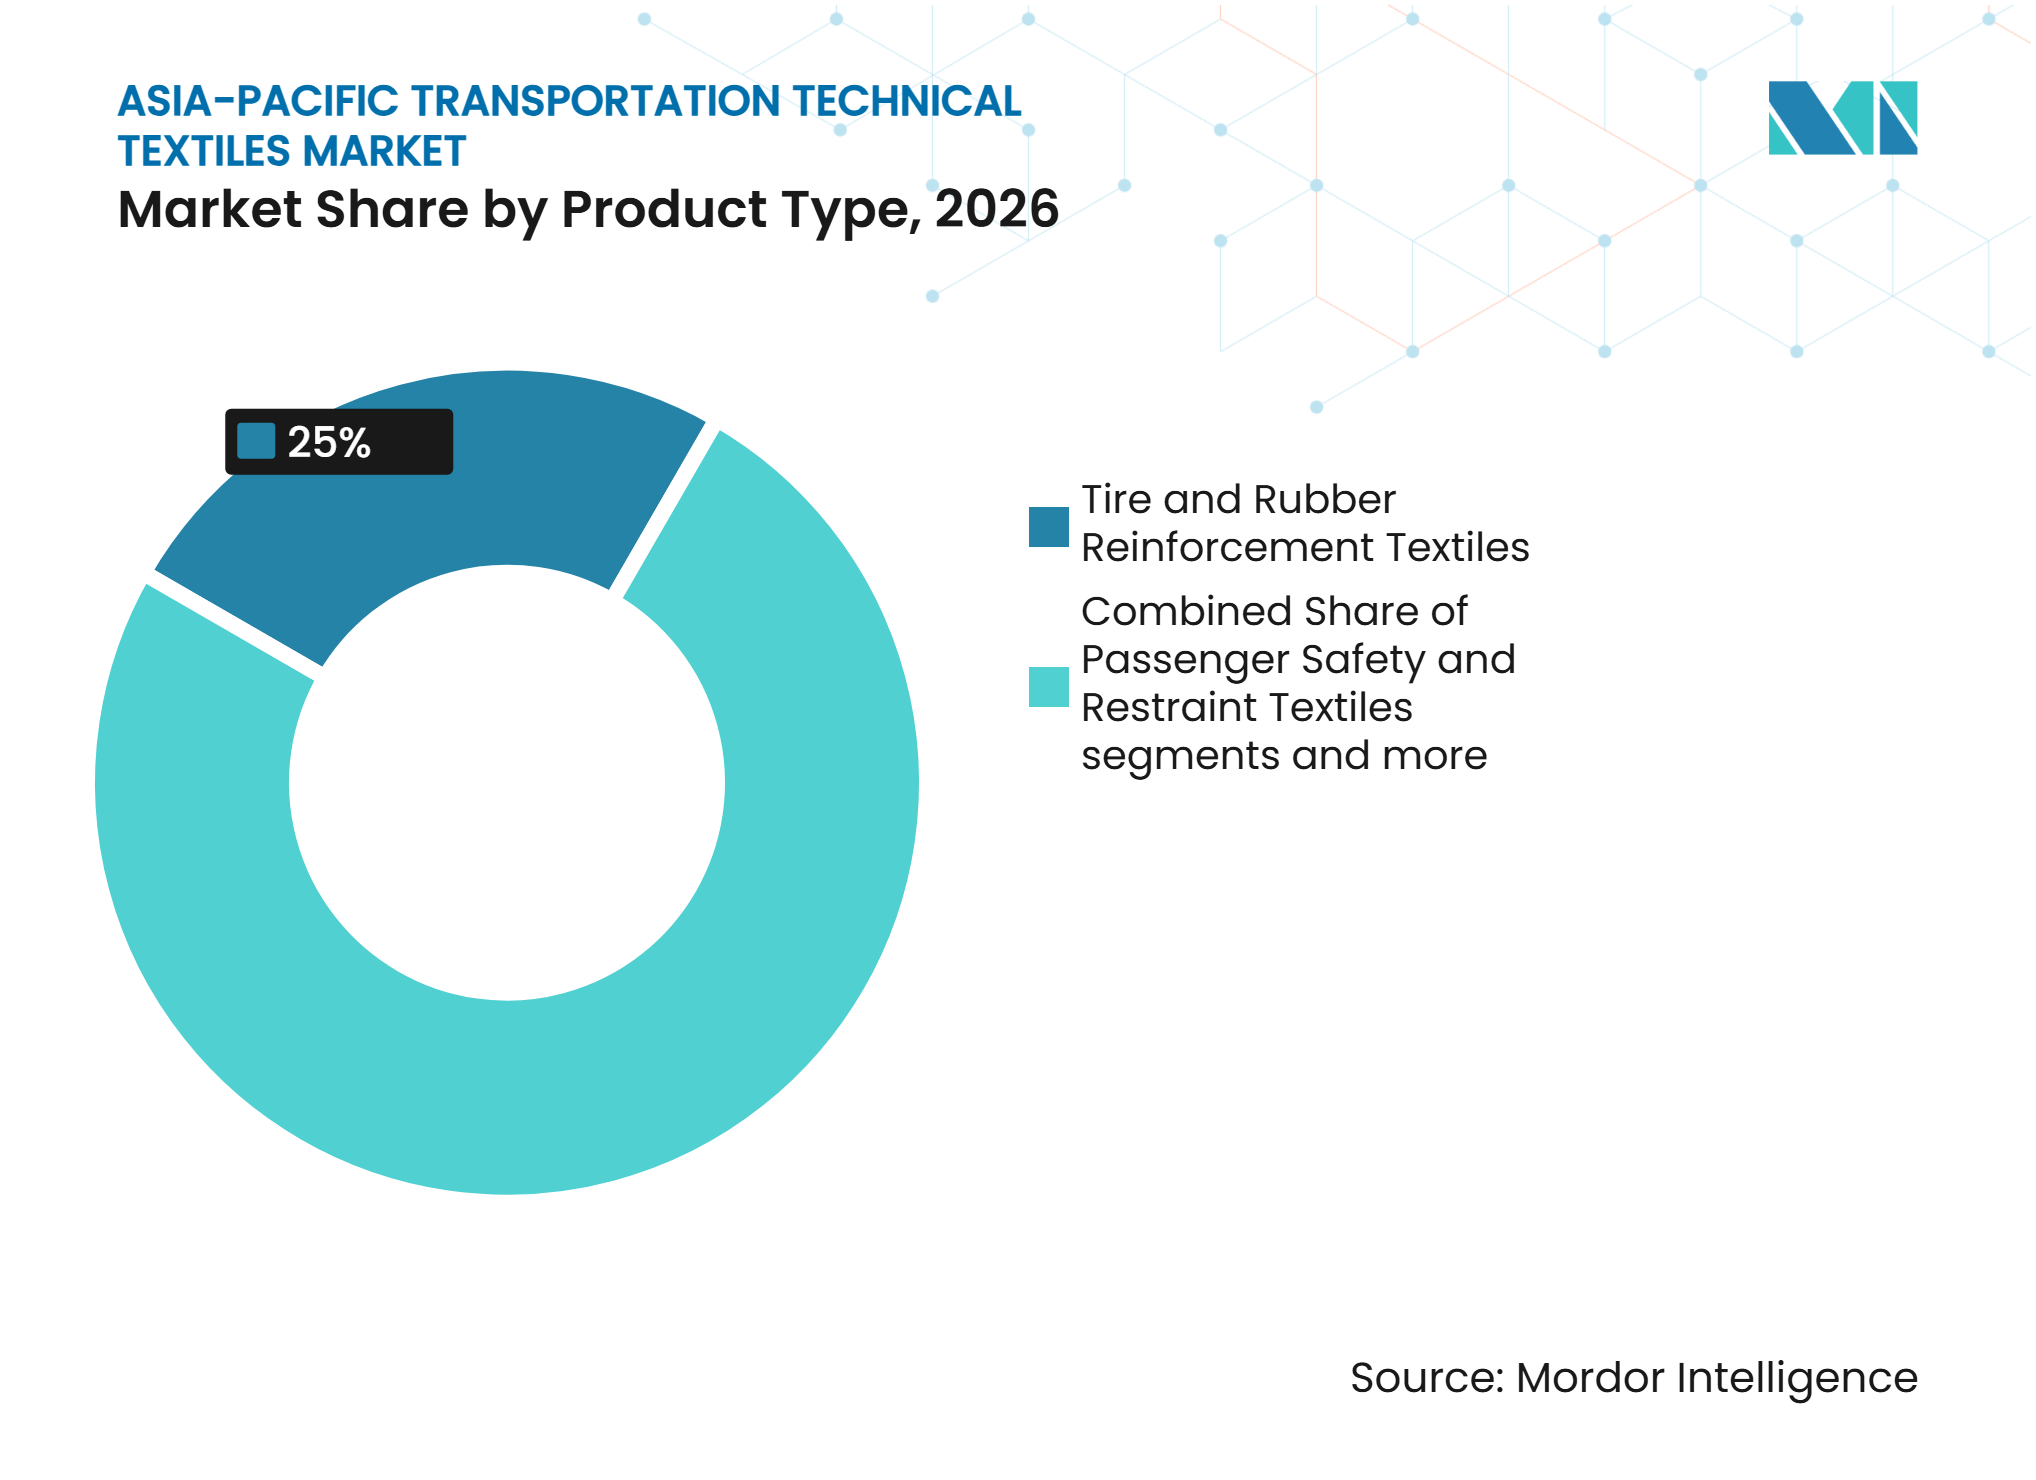
- Par type de produit, les textiles de renforcement pour pneus et caoutchouc détenaient 25 % de la part du marché des textiles techniques de transport en Asie-Pacifique en 2026, tandis que les textiles de renforcement structurel et composite devraient croître à un CAGR de 7 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 37 % de la valeur régionale en 2026, tandis que les fibres de carbone devraient croître à un CAGR de 8 % jusqu'en 2032.
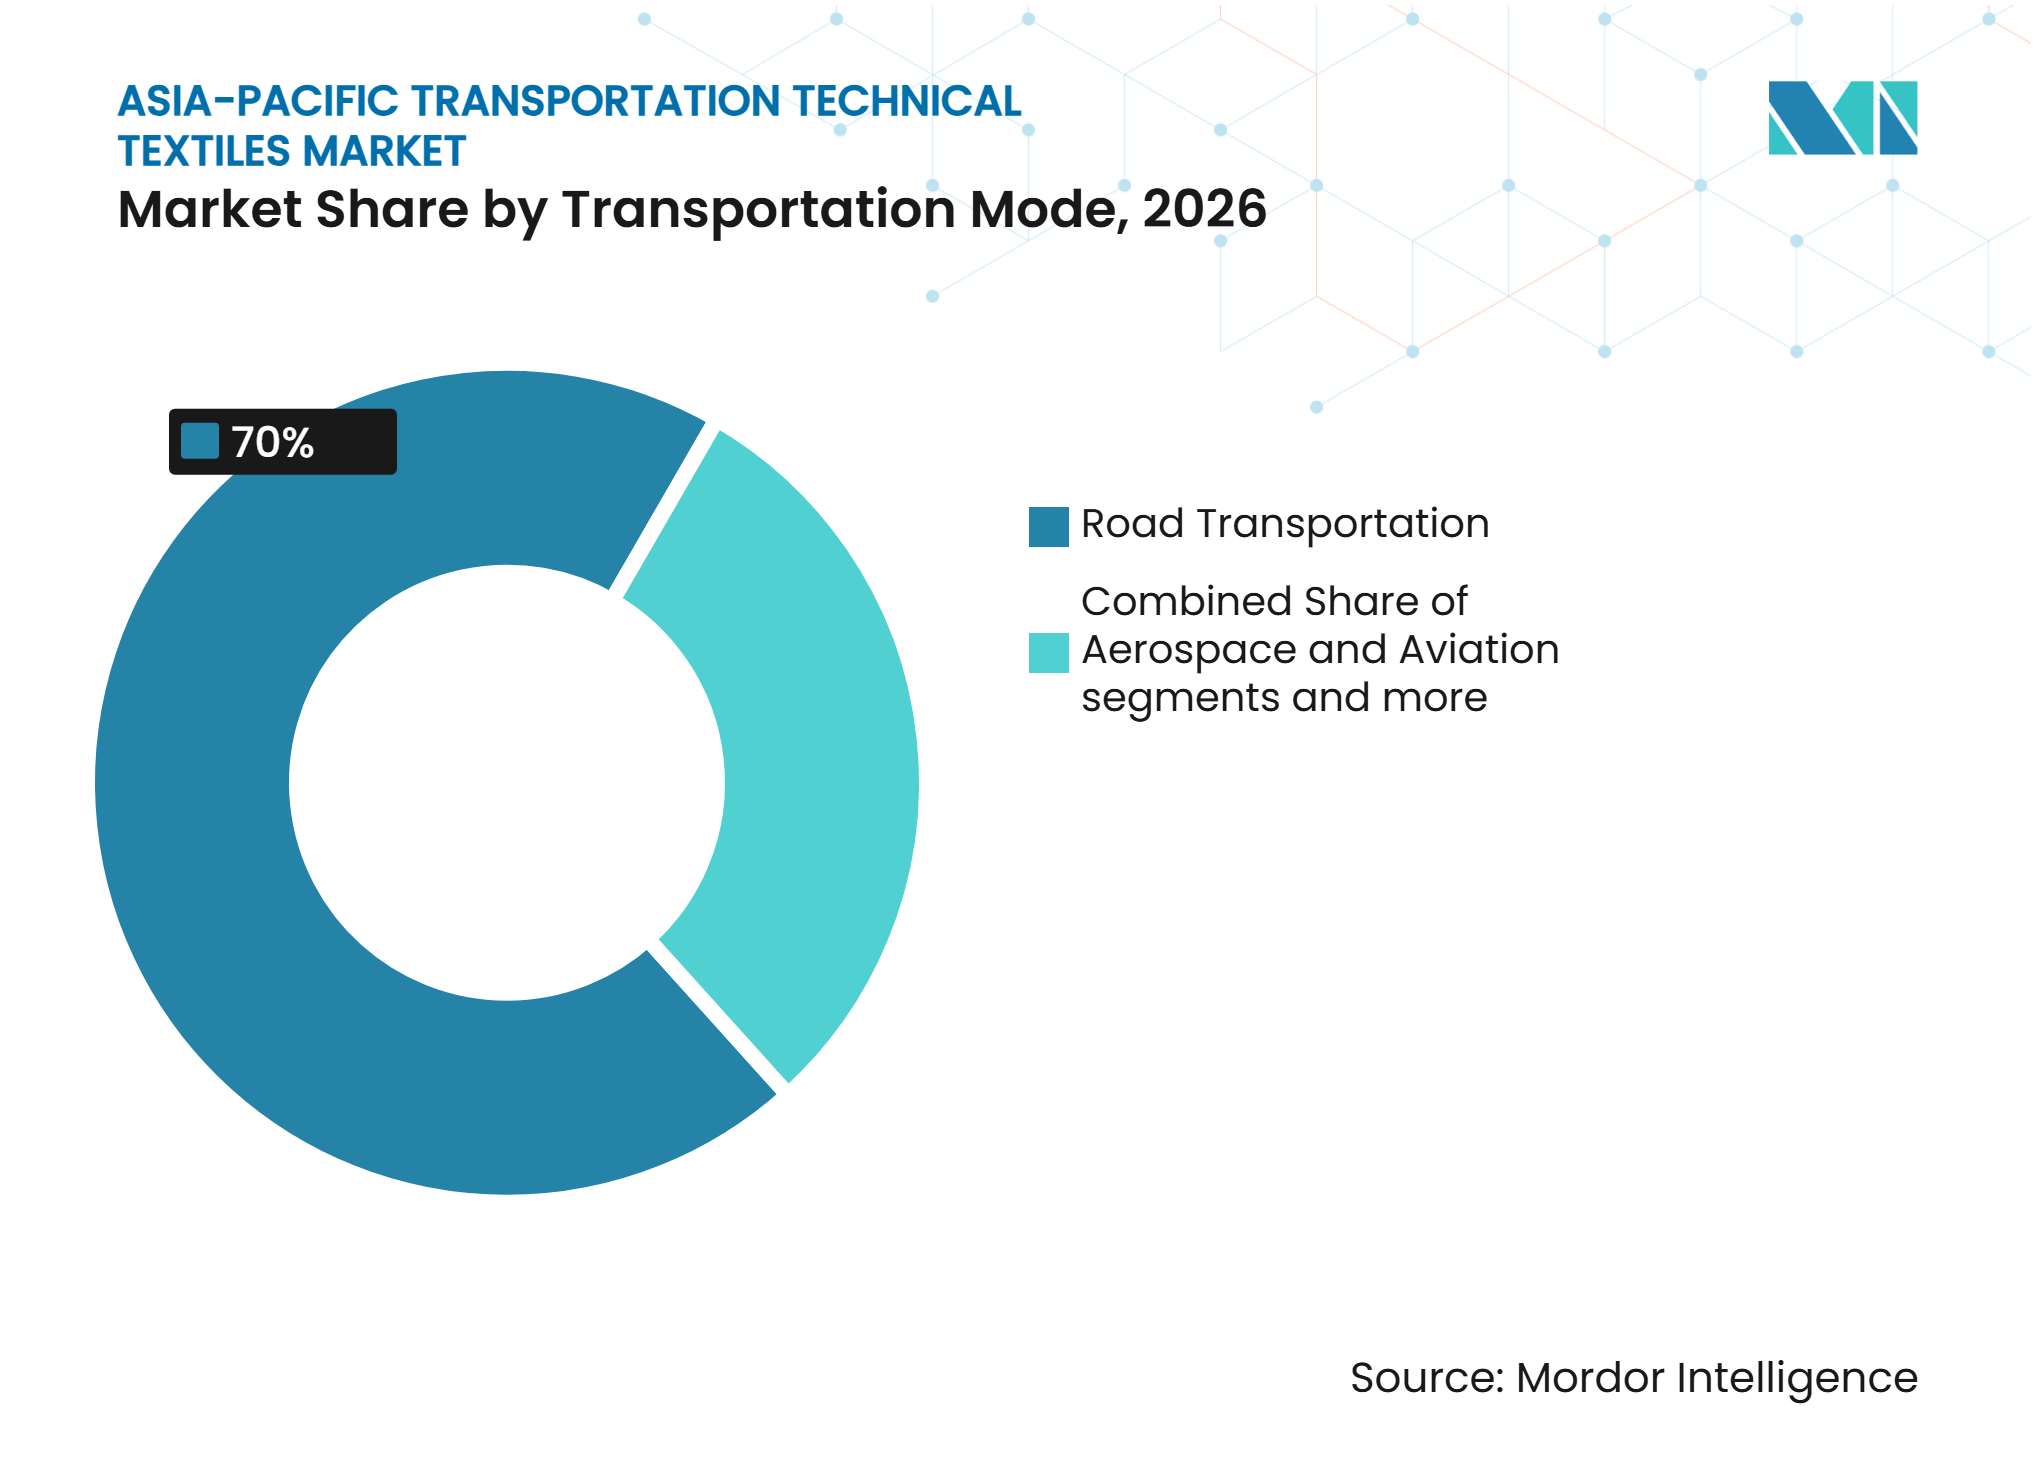
- Par mode de transport, le transport routier représentait 70 % de la taille du marché des textiles techniques de transport en Asie-Pacifique en 2026, tandis que l'aérospatiale et l'aviation devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, la Chine détenait 40 % de la valeur régionale en 2026, tandis que l'Inde devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Échelle de production de véhicules et de fabrication de mobilité en Asie-Pacifique | +1.5% | Chine, Inde, ASEAN | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et gestion thermique des batteries | +1% | Chine, Corée du Sud, Japon | Moyen terme (2-4 ans) |
| Systèmes de sécurité obligatoires pour les occupants | +0.8% | Inde, ASEAN, Chine | Moyen terme (2-4 ans) |
| Régionalisation des chaînes d'approvisionnement automobiles et d'airbags | +0.6% | Vietnam, Inde, Indonésie | Moyen terme (2-4 ans) |
| Matériaux d'intérieur à faibles émissions, recyclables et biosourcés | +0.4% | Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Ingénierie du bruit et du confort en habitacle pour véhicules électriques | +0.3% | Chine, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Échelle de production de véhicules et de fabrication de mobilité en Asie-Pacifique
La production de véhicules en Asie-Pacifique est le principal moteur de volume pour le marché des textiles techniques de transport en Asie-Pacifique. La région a produit 59,2 millions de véhicules en 2025, tandis que l'Inde en a produit 6,49 millions la même année. Autoliv a déclaré une production de véhicules légers en Asie de 54,07 millions d'unités en 2025 et a indiqué que ses ventes aux équipementiers d'origine chinois ont augmenté de 23 %. La production de véhicules stimule directement la demande de tissus pour airbags, de sangles de ceintures de sécurité, de câbles pour pneus, de non-tissés acoustiques et de tissus d'intérieur. La région dispose également de chaînes d'approvisionnement connectées pour les matières premières polymères, le fil, le tissu et la production de modules, ce qui peut raccourcir les circuits d'approvisionnement. Cette base manufacturière soutient le marché des textiles techniques de transport en Asie-Pacifique et son rôle de source d'approvisionnement pour les produits textiles automobiles.
Allègement des véhicules électriques et gestion thermique des batteries
Les véhicules électriques modifient le mix de matériaux utilisés sur le marché des textiles techniques de transport en Asie-Pacifique. La Chine a produit 16,626 millions de véhicules à nouvelle énergie en 2025, en hausse de 29 % par rapport à 2024, et les véhicules à nouvelle énergie représentaient 47,9 % des ventes de voitures neuves sur le marché intérieur. Les plateformes de véhicules électriques à batterie nécessitent des barrières thermiques, des couches d'isolation et des composants de blindage électromagnétique en plus des textiles automobiles standard. La teneur en textiles techniques dans un véhicule électrique à batterie est estimée à 10 à 15 kilogrammes, contre 8 à 12 kilogrammes dans un véhicule à moteur à combustion interne comparable. Les composites en fibres de carbone sont utilisés dans les boîtiers de batteries et les composants de carrosserie, et Hyundai Motor Group et Toray Group ont convenu en octobre 2025 de développer des matériaux composites pour les futures plateformes de mobilité. Les fournisseurs disposant de capacités de conception thermique et structurelle peuvent répondre à des exigences différentes des spécifications des véhicules conventionnels.
Systèmes de sécurité obligatoires pour les occupants
Les exigences en matière de sécurité des véhicules augmentent la demande de tissus pour airbags et de matériaux de retenue dans toute l'ASEAN, en Chine et en Inde. L'ASEAN NCAP a adopté son protocole d'évaluation 2026 à 2030 en 2026, ce qui relève les exigences de test et encourage une utilisation plus large des airbags rideaux et de la technologie de protection de la tête.[1] Chaque module d'airbag supplémentaire utilise 0,5 à 1 mètre carré de tissu nylon enduit ou non enduit. Autoliv a déclaré que la teneur en équipements de sécurité par véhicule en Inde a augmenté de 20 % par an en 2025. Les règles C-NCAP 2024 de la Chine incluent des tests de choc latéral contre barrière et contre pilier, ce qui accroît l'importance de la protection contre les chocs latéraux dans la conception des véhicules.[2] Ces facteurs de conformité soutiennent à la fois les tissus d'airbags standard et les produits enduits à faibles émissions au sein du marché des textiles techniques de transport en Asie-Pacifique.
Régionalisation des chaînes d'approvisionnement automobiles et d'airbags
La production de tissus pour airbags et de textiles de retenue se déplace au-delà des centres de fabrication établis de longue date en Asie du Nord-Est. Toray a identifié la normalisation des installations à 6 airbags en Inde comme une source de demande pour le tissu d'airbag en nylon 66 à haute ténacité. Les fournisseurs japonais et sud-coréens orientent leurs investissements en tissage et en enduction vers le Vietnam, l'Inde et l'Indonésie pour servir plusieurs équipementiers d'origine à partir de sites régionaux. Ces installations peuvent réduire la concentration des achats et améliorer les délais de livraison pour les constructeurs de véhicules et les intégrateurs de systèmes de sécurité. Ce changement offre également aux transformateurs locaux une voie plus claire vers des chaînes d'approvisionnement automobiles qualifiées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité du recyclage des composites multicouches | -0.5% | Japon, Chine, Corée du Sud | Long terme (≥ 4 ans) |
| Volatilité des coûts des intrants en nylon, polyester et revêtements | -0.4% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Cycles de qualification et concentration de la conception chez les équipementiers | -0.3% | Japon, Corée du Sud, Chine | Moyen terme (2-4 ans) |
| Apparence et performance incohérentes des fibres recyclées | -0.2% | Chine, Inde, ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité du recyclage des composites multicouches
Le recyclage des produits textiles automobiles multicouches reste une contrainte à long terme pour le marché des textiles techniques de transport en Asie-Pacifique. Les assemblages d'absorption acoustique et d'isolation automobiles combinent souvent du non-tissé PET, de la mousse de polyuréthane, du papier d'aluminium, un voile adhésif et d'autres couches difficiles à séparer après utilisation. Le Comité technique national de normalisation automobile de Chine a publié pour commentaires en février 2025 un projet sur l'utilisation de matériaux recyclés dans les véhicules routiers, montrant que la récupération des matériaux devient une question de conformité.[3] Le projet de norme a un cycle de projet de 18 mois et couvre les principes généraux d'utilisation des matériaux recyclés dans les véhicules routiers. Les conceptions de matériaux basées sur un seul polymère ou un collage réversible peuvent réduire les contraintes de recyclage.
Volatilité des coûts des intrants en nylon, polyester et revêtements
Les fluctuations des prix du nylon, du polyester et des produits chimiques de revêtement spéciaux augmentent les coûts de production pour les fabricants de textiles techniques de transport dans toute l'Asie-Pacifique. Ces matériaux sont essentiels à la fabrication d'airbags automobiles, de tissus de siège, de sellerie, de câbles pour pneus, de courroies transporteuses et de textiles d'intérieur protecteurs. Les variations des prix du pétrole brut, la disponibilité des matières premières pétrochimiques et les conditions régionales d'offre et de demande créent une incertitude dans l'approvisionnement en fibres synthétiques et en intrants de revêtement. Les fabricants de pays tels que l'Inde, la Chine, le Japon et la Corée du Sud sont également exposés aux produits chimiques spéciaux importés et aux intermédiaires chimiques, rendant les coûts de production vulnérables aux fluctuations des devises et aux perturbations de la chaîne d'approvisionnement. Les petits fabricants ont souvent un pouvoir de négociation limité et ont du mal à répercuter la hausse des coûts des intrants sur les équipementiers automobiles et d'autres clients dans le cadre d'accords d'approvisionnement à prix fixe. Par conséquent, la volatilité persistante des prix des matières premières peut comprimer les marges bénéficiaires, retarder l'expansion des capacités et restreindre les investissements dans les matériaux textiles techniques avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les textiles de renforcement pour pneus et caoutchouc en tête, les composites en accélérationLes textiles de renforcement pour pneus et caoutchouc détenaient 25 % de la part du marché des textiles techniques de transport en Asie-Pacifique en 2026, ce qui en fait la plus grande catégorie de produits. Le segment bénéficie de la grande base de fabrication de véhicules et de pneus de la région. La Chine, l'Inde, le Japon et la Corée du Sud comptent d'importants producteurs de pneus et des opérations de rechapage qui utilisent des tissus de câbles pour pneus en nylon et en polyester. SRF a déclaré un chiffre d'affaires de textiles techniques de 2 029 crores INR (225,8 millions USD) pour l'exercice 2025 et a indiqué que son activité de câbles pour pneus a atteint son volume de production le plus élevé à ce jour. Les textiles de sécurité et de retenue des passagers constituent le prochain groupe de produits majeur. Les tissus pour airbags, les sangles de ceintures de sécurité et les produits de retenue connexes bénéficient de normes de sécurité plus élevées et d'une installation plus large de 6 airbags dans les véhicules de milieu de gamme.
Les textiles de renforcement structurel et composite devraient croître à un CAGR de 7 % de 2027 à 2032. Leur utilisation dans les boîtiers de batteries, les panneaux de soubassement et les composants de véhicules de performance se développe à mesure que les constructeurs automobiles réduisent le poids et développent des plateformes électriques. L'accord d'octobre 2025 entre Hyundai Motor Group et Toray Group montre comment les constructeurs automobiles et les fournisseurs de matériaux collaborent avant le déploiement à grande échelle. Les textiles d'intérieur et de sellerie de transport restent soutenus par des spécifications d'habitacle plus élevées en Chine et en Inde. Les textiles d'isolation acoustique, thermique et protectrice gagnent en importance dans les véhicules électriques à batterie, car le bruit à basse vitesse est jusqu'à 20 dB inférieur à celui des véhicules à combustion. Les textiles de filtration et de gestion de l'air de transport, ainsi que les textiles extérieurs et protecteurs, servent des applications plus restreintes liées à la qualité de l'air en habitacle et à la durabilité des véhicules utilitaires.



Par type de matériau :
le polyester dominant, les fibres de carbone en croissance la plus rapideLe polyester détenait 37 % de la valeur régionale en 2026 et reste le principal type de matériau sur le marché des textiles techniques de transport en Asie-Pacifique. Son utilisation couvre les câbles pour pneus, les sangles de ceintures de sécurité, les non-tissés acoustiques et la sellerie d'intérieur. Teijin Frontier a annoncé en septembre 2025 qu'elle ajouterait 620 tonnes par an de capacité de fil filament polyester recyclé à haute ténacité en Thaïlande. L'expansion répond à la demande de fils à contenu recyclé pour les câbles de pneus automobiles, le renforcement et les applications de ceintures de sécurité. Les produits Ultra-Silent d'Autoneum utilisent 100 % de polyester et peuvent inclure jusqu'à 70 % de PET recyclé. Le polyamide, notamment le nylon 66 et le nylon 6, reste important pour les tissus d'airbags en raison de sa résistance à la chaleur et de ses performances sous pression d'éclatement.
Les fibres de carbone devraient croître à un CAGR de 8 % de 2027 à 2032. La demande est concentrée dans le renforcement structurel pour l'aérospatiale, les véhicules de performance et les architectures de véhicules électriques à batterie au Japon, en Corée du Sud et en Chine. Le Centre national des composites de l'Université de Nagoya travaille avec 12 partenaires automobiles sur la normalisation des fibres de carbone recyclées et les matériaux à fibres quasi-continues pour la récupération des résidus de broyage automobile. Le polypropylène est utilisé dans les moquettes et les médias filtrants, tandis que les fibres de verre sont utilisées dans le renforcement composite pour les panneaux de carrosserie de véhicules utilitaires. Les fibres d'aramide servent aux applications de transport protecteur et militaire. Mitsubishi Chemical Group a lancé sa série BiOpreg #500 en février 2025 avec la certification ISCC PLUS pour les préimprégnés en fibres de carbone et de verre utilisant une résine époxy d'origine végétale.
Par mode de transport :
la route domine, l'aérospatiale mène la croissanceLe transport routier représentait 70 % de la taille du marché des textiles techniques de transport en Asie-Pacifique en 2026. Les voitures particulières, les véhicules utilitaires et les deux et trois-roues nécessitent chacun des spécifications textiles différentes. Les véhicules particuliers électriques à batterie utilisent des matériaux non-tissés supplémentaires de gestion thermique et acoustique par rapport aux véhicules à moteur à combustion interne. Les deux et trois-roues sont particulièrement pertinents en Inde, en Indonésie, au Vietnam et en Thaïlande, où les motos représentent une grande partie de la mobilité locale. Les véhicules utilitaires utilisent des câbles pour pneus, des tissus de courroies, des textiles de cabine et des filtres non-tissés. Le transport routier devrait rester la principale base de demande jusqu'en 2032, avec des produits acoustiques et thermiques à plus haute valeur ajoutée jouant un rôle plus important à mesure que l'adoption des véhicules électriques augmente.
L'aérospatiale et l'aviation devraient croître à un CAGR de 6,5 % de 2027 à 2032. Les composites en fibres de carbone, les tissus de renforcement et les textiles de gestion thermique soutiennent la réduction du poids dans l'aviation commerciale, les aéronefs militaires et les plateformes émergentes de décollage et d'atterrissage vertical électrique. Les aéronefs militaires et les hélicoptères utilisent des tissus en aramide et à haute ténacité dans la protection balistique, les composants structurels et les matériaux de cockpit. Le transport ferroviaire soutient la demande de stratifiés d'intérieur résistants aux flammes et de pièces composites à mesure que les systèmes de métro se développent en Inde, aux Philippines et à Singapour. Le transport maritime utilise des stratifiés d'intérieur résistants au feu et des matériaux composites structurels dans les navires de fret et de passagers. Ces applications élargissent le secteur des textiles techniques de transport en Asie-Pacifique au-delà de la demande des véhicules routiers.

Analyse géographique
Chine : échelle dominante avec une sophistication matérielle en accélération
La Chine détenait 40 % de la valeur régionale en 2026. Elle a produit 34,53 millions de véhicules en 2025 et 16,626 millions de véhicules à nouvelle énergie, ce dernier chiffre ayant augmenté de 29 % par rapport à 2024. Cette échelle soutient la demande locale de câbles pour pneus, de tissus pour airbags, de non-tissés acoustiques et de couches de gestion thermique pour batteries. Autoneum a reçu des commandes pour son système Ultra-Silent Frunk de la part de 3 équipementiers en Asie et en Europe, et la production en série était déjà en cours en Chine début 2026. Le produit utilise une construction à base de polyester et jusqu'à 70 % de PET recyclé. Le cadre C-NCAP 2024 de la Chine a accru l'attention portée aux tests de choc latéral et aux équipements de sécurité. Le marché des textiles techniques de transport en Asie-Pacifique en Chine évolue donc vers des matériaux de sécurité, acoustiques et à contenu recyclé plus techniquement spécifiés.
Inde : la politique et l'amélioration de la sécurité propulsent la croissance la plus rapide
L'Inde devrait croître à un CAGR de 6,5 % jusqu'en 2032. Le pays a produit 6,49 millions de véhicules en 2025, tandis qu'Autoliv a déclaré une croissance annuelle de 20 % de la teneur en équipements de sécurité par véhicule indien. Davantage de coussins d'airbag, de sangles de ceintures de sécurité et de textiles de retenue sont nécessaires à mesure que les équipements de sécurité sont plus largement installés. Le Ministère des industries lourdes a activé le programme de promotion de la fabrication de voitures particulières électriques en Inde en juin 2025. Le programme exige au moins 500 millions USD d'investissement engagé de chaque fabricant de véhicules électriques approuvé dans un délai de 3 ans. La Mission nationale des textiles techniques de l'Inde s'est poursuivie jusqu'à l'exercice 2025-2026 avec un budget de 1 480 crores INR (164,7 millions USD) et a soutenu 168 projets de recherche. Ces programmes soutiennent la capacité des transformateurs locaux et créent une demande de matériaux acoustiques et thermiques pour véhicules électriques.
Japon et reste de l'Asie-Pacifique : les marchés émergents diversifient l'approvisionnement régional
Le Japon a produit 8,41 millions de véhicules en 2025 et reste une source importante de recherche avancée sur les matériaux de transport. Les travaux de Toray sur le recyclage du nylon 66 et le programme de fibres de carbone recyclées de l'Université de Nagoya illustrent le rôle du Japon dans le développement des matériaux de prochaine génération. La Corée du Sud reste importante dans les coussins d'airbag, les câbles pour pneus et les textiles composites, soutenue par le partenariat entre Hyundai et Toray. La Thaïlande soutient les constructeurs automobiles japonais et chinois grâce à la production régionale de tissus pour airbags, de câbles pour pneus et de matériaux d'intérieur. L'expansion de Teijin Frontier en Thaïlande ajoute une capacité de fil polyester recyclé pour les applications de transport. Le Vietnam attire des capacités de tissage et d'enduction d'airbags en raison de sa main-d'œuvre textile et de son accès commercial. La base de véhicules croissante de l'Indonésie et son programme d'infrastructure, ainsi que les opérations d'assemblage de la Malaisie, élargissent la demande dans le segment du reste de l'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
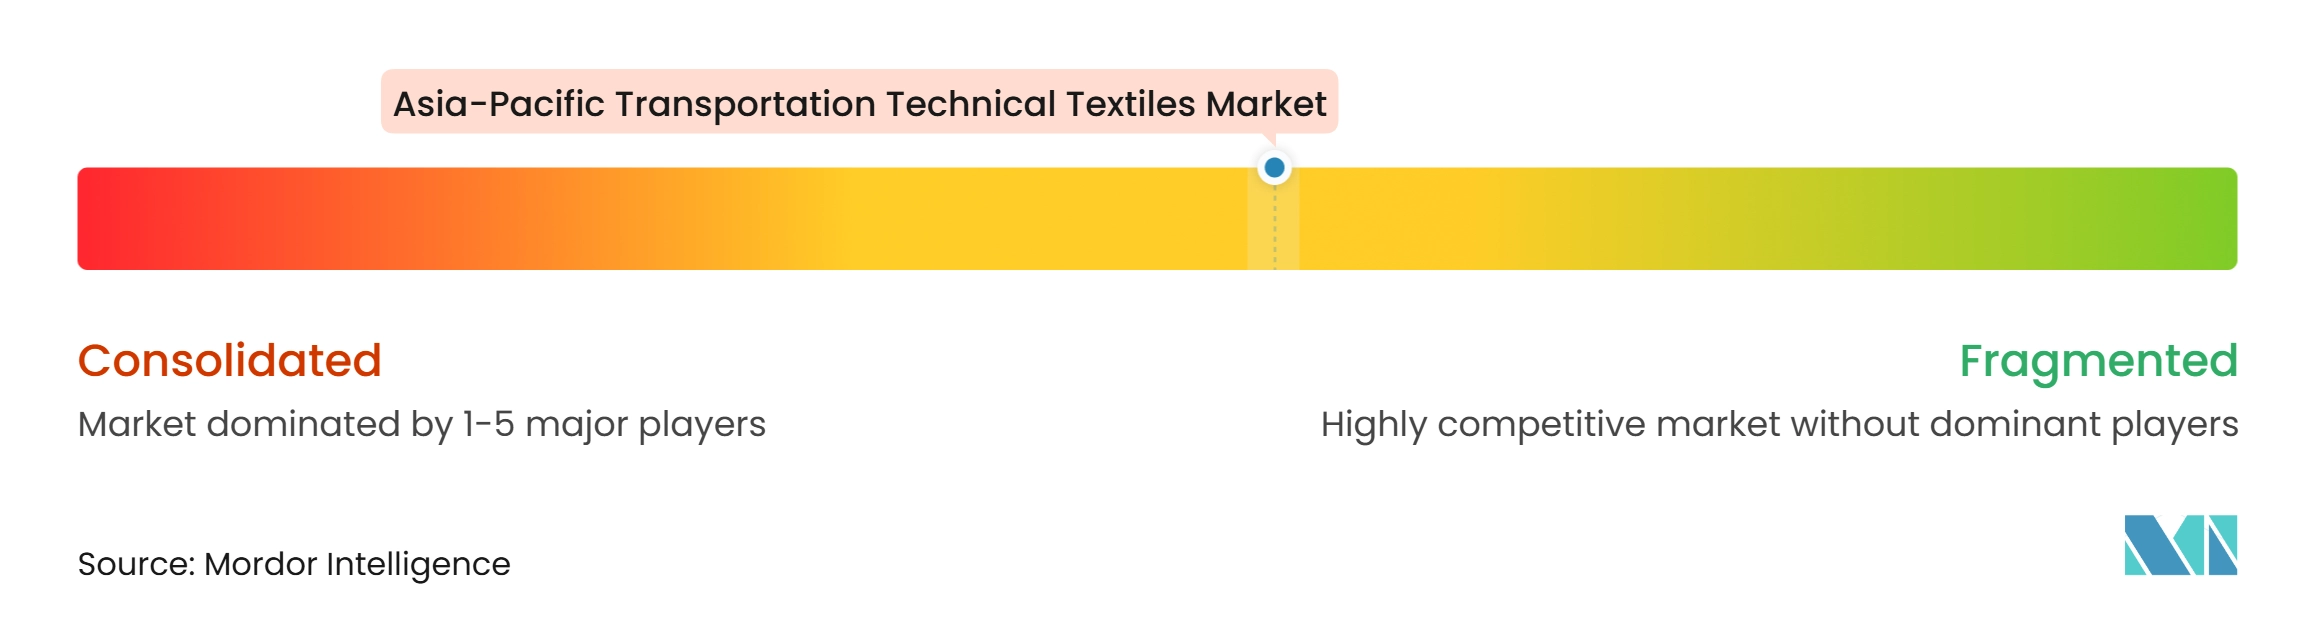
Le marché des textiles techniques de transport en Asie-Pacifique présente un niveau moyen de concentration du marché dans les tissus pour airbags et les câbles pour pneus, où la qualification technique, les besoins importants en capital et l'approbation des équipementiers limitent la base de fournisseurs. Le paysage est plus fragmenté dans la sellerie, les non-tissés acoustiques et les produits de filtration. Les fournisseurs de matériaux japonais, sud-coréens et multinationaux occupent des positions solides dans les produits premium d'airbags et de retenue. Ces entreprises fournissent souvent dans le cadre d'accords à long terme avec des intégrateurs de modules de sécurité et disposent d'opérations qui s'étendent du fil à haute ténacité aux tissus tissés, enduits et finis. Les travaux de Toray sur la dépolymérisation du nylon 66 issu d'airbags post-consommation soutiennent l'utilisation des références de recyclage comme facteur de différenciation des produits. Cela rend la capacité technique et le contenu recyclé traçable importants sur le marché des textiles techniques de transport en Asie-Pacifique.
Les partenariats entre équipementiers et fournisseurs de matériaux façonnent le prochain groupe de produits. Hyundai Motor Group et Toray Group ont signé leur accord de développement conjoint d'octobre 2025 pour les matériaux intermédiaires composites en fibres de carbone et les composants pour les futures plateformes de mobilité. Autoneum a lancé sa solution Ultra-Silent Frunk en février 2026 et a confirmé des commandes pour 3 modèles de véhicules électriques à batterie. Teijin Frontier développe également sa capacité de polyester recyclé en Thaïlande pour les applications de fils industriels automobiles. Ces mouvements montrent que les fournisseurs développent des matériaux en parallèle avec les programmes de véhicules plutôt que de ne concourir qu'après la définition des spécifications. Cette approche peut préserver la position des fournisseurs qualifiés dans les produits à haute valeur ajoutée.
Des opportunités subsistent dans les systèmes d'intérieur multicouches recyclables, la production localisée de tissus pour airbags en Inde et au Vietnam, et les textiles acoustiques à contenu recyclé pour les véhicules électriques. Les transformateurs chinois nationaux et les producteurs indiens ajoutent des capacités dans les câbles pour pneus et les tissus pour airbags. Leur participation peut accroître la concurrence par les prix dans les produits à spécifications inférieures. Les tissus d'airbags tissés en une seule pièce enduits premium restent protégés par les exigences de test, d'ingénierie et de qualification. Les ajouts de capacité en Asie du Sud-Est font également de la fiabilité de l'approvisionnement local un facteur concurrentiel important.
Leaders du secteur des textiles techniques de transport en Asie-Pacifique
-
Autoneum
-
Freudenberg Performance Materials
-
Hyosung Advanced Materials
-
Toyobo Co., Ltd.
-
Autoliv, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de transport en Asie-Pacifique Entreprises couvertes dans ce rapport
- Autoneum
- Freudenberg Performance Materials
- Hyosung Advanced Materials
- Toyobo Co., Ltd.
- Autoliv, Inc.
- Toyota Boshoku Corporation
- Antolin
- Lear Corporation
- Adient plc
- Toray Industries, Inc.
- Teijin Limited
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- Indorama Ventures Public Company Limited
- SEIREN Co., Ltd.
- SUMINOE Co., Ltd.
- Hayashi Telempu Corporation
- Kasai Kogyo Co., Ltd.
- Kolon Industries, Inc.
- SRF Limited
Développements industriels récents dans Marché des textiles techniques de transport en Asie-Pacifique
- Février 2026 : Hyosung Advanced Materials a investi 100 millions USD pour développer la fabrication chez HS Hyosung Quang Nam au Vietnam, en ajoutant des capacités pour les tissus d'airbags rideaux en polyester et les tissus d'airbags en nylon. Ce développement soutient la demande régionale de modules d'airbags alors que le protocole ASEAN NCAP 2026 à 2030 relève les attentes en matière de sécurité.
- Février 2026 : Autoneum a lancé commercialement son Ultra-Silent Frunk, une solution de coffre avant à base de polyester pour les véhicules électriques à batterie utilisant jusqu'à 70 % de PET recyclé. La société a confirmé des commandes de 3 équipementiers en Asie et en Europe pour 3 modèles de véhicules électriques à batterie, avec une production en série opérationnelle en Chine et en Allemagne.
- Octobre 2025 : Hyundai Motor Group et Toray Group ont signé un accord stratégique de développement conjoint pour développer des matériaux intermédiaires composites en fibres de carbone et des composants pour les futures plateformes de mobilité. Le Centre de recherche et d'ingénierie des matériaux de Hyundai validera les véhicules, tandis que les filiales de Toray en Corée du Sud, aux Pays-Bas et en Allemagne développeront les matériaux.
- Septembre 2025 : Teijin Frontier a annoncé que Teijin Polyester Thailand Limited ajouterait 620 tonnes par an de capacité de fil filament polyester recyclé à haute ténacité pour les câbles de pneus automobiles, le renforcement et les fils de ceintures de sécurité.
Périmètre du rapport sur le marché des textiles techniques de transport en Asie-Pacifique
Le rapport sur les textiles techniques de transport en Asie-Pacifique est segmenté par type de produit (textiles de sécurité et de retenue des passagers, textiles d'intérieur et de sellerie de transport, et plus), par type de matériau (polyester (PET), polyamide (nylon), et plus), par mode de transport (transport routier, aérospatiale et aviation, et plus), et par géographie (Chine, Japon, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de sécurité et de retenue des passagers | Tissus pour airbags automobiles et coussins textiles |
| Sangles de ceintures de sécurité | |
| Autres textiles de sécurité et de retenue pour le transport | |
| Textiles d'intérieur et de sellerie de transport | Tissus de sellerie et de siège |
| Moquettes automobiles et de transport | |
| Autres textiles d'intérieur de transport (pavillon, pare-soleil de vitre, etc.) | |
| Textiles de renforcement pour pneus et caoutchouc | |
| Textiles d'isolation acoustique, thermique et protectrice | |
| Textiles de filtration et de gestion de l'air de transport | |
| Textiles de renforcement structurel et composite (tissu de renforcement en fibres de carbone, en fibres de verre, etc.) | |
| Textiles extérieurs et protecteurs de transport | |
| Autres textiles techniques de transport |
| Polyester (PET) |
| Polyamide (nylon) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibres de verre |
| Fibres de carbone |
| Fibres d'aramide et autres fibres synthétiques à haute performance |
| Fibres naturelles et régénérées |
| Autres fibres et matériaux spéciaux |
| Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | ||
| Véhicules utilitaires | ||
| Deux-roues, trois-roues et autres véhicules routiers | ||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | |
| Aéronefs militaires et hélicoptères | ||
| Engins spatiaux et autres plateformes aérospatiales | ||
| Transport ferroviaire | ||
| Transport maritime | Navires commerciaux et de fret | |
| Navires de passagers, de croisière, de plaisance et autres navires maritimes | ||
| Autres plateformes de transport spécialisées |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Thaïlande |
| Indonésie |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de produit | Textiles de sécurité et de retenue des passagers | Tissus pour airbags automobiles et coussins textiles | |
| Sangles de ceintures de sécurité | |||
| Autres textiles de sécurité et de retenue pour le transport | |||
| Textiles d'intérieur et de sellerie de transport | Tissus de sellerie et de siège | ||
| Moquettes automobiles et de transport | |||
| Autres textiles d'intérieur de transport (pavillon, pare-soleil de vitre, etc.) | |||
| Textiles de renforcement pour pneus et caoutchouc | |||
| Textiles d'isolation acoustique, thermique et protectrice | |||
| Textiles de filtration et de gestion de l'air de transport | |||
| Textiles de renforcement structurel et composite (tissu de renforcement en fibres de carbone, en fibres de verre, etc.) | |||
| Textiles extérieurs et protecteurs de transport | |||
| Autres textiles techniques de transport | |||
| Par type de matériau | Polyester (PET) | ||
| Polyamide (nylon) | |||
| Polypropylène (PP) | |||
| Polyéthylène (PE) | |||
| Fibres de verre | |||
| Fibres de carbone | |||
| Fibres d'aramide et autres fibres synthétiques à haute performance | |||
| Fibres naturelles et régénérées | |||
| Autres fibres et matériaux spéciaux | |||
| Par mode de transport | Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | |||
| Véhicules utilitaires | |||
| Deux-roues, trois-roues et autres véhicules routiers | |||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | ||
| Aéronefs militaires et hélicoptères | |||
| Engins spatiaux et autres plateformes aérospatiales | |||
| Transport ferroviaire | |||
| Transport maritime | Navires commerciaux et de fret | ||
| Navires de passagers, de croisière, de plaisance et autres navires maritimes | |||
| Autres plateformes de transport spécialisées | |||
| Par géographie | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Thaïlande | |||
| Indonésie | |||
| Vietnam | |||
| Reste de l'Asie-Pacifique | |||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les textiles techniques de transport en Asie-Pacifique ?
Le secteur devrait croître à un CAGR de 4,5 % de 2027 à 2032, pour atteindre 43,7 milliards USD d'ici 2032.
Quelle catégorie de produits est en tête des textiles techniques de transport en Asie-Pacifique ?
Les textiles de renforcement pour pneus et caoutchouc sont en tête avec une part de 25 % en 2026, soutenus par la base de production de véhicules et de pneus de la région.
Quel matériau connaît la croissance la plus rapide dans les textiles techniques de transport ?
Les fibres de carbone devraient croître à un CAGR de 8 % jusqu'en 2032, soutenues par des utilisations structurelles dans l'aérospatiale et les véhicules électriques à batterie.
Pourquoi les tissus pour airbags deviennent-ils plus importants dans les véhicules en Asie-Pacifique ?
L'installation plus large des systèmes de sécurité et le protocole ASEAN NCAP 2026 à 2030 augmentent la demande de tissus pour airbags et de matériaux de retenue.
Quel pays devrait connaître la croissance la plus rapide dans les textiles techniques de transport régionaux ?
L'Inde devrait croître à un CAGR de 6,5 % jusqu'en 2032, à mesure que la production de véhicules, la teneur en équipements de sécurité et les investissements dans les véhicules électriques augmentent.
Comment les matériaux recyclés modifient-ils l'approvisionnement en textiles automobiles ?
Les constructeurs automobiles augmentent leur demande de polyester recyclé, de conceptions recyclables et de contenu matériel traçable, notamment dans les applications acoustiques et d'intérieur.