
アジア太平洋地域ロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
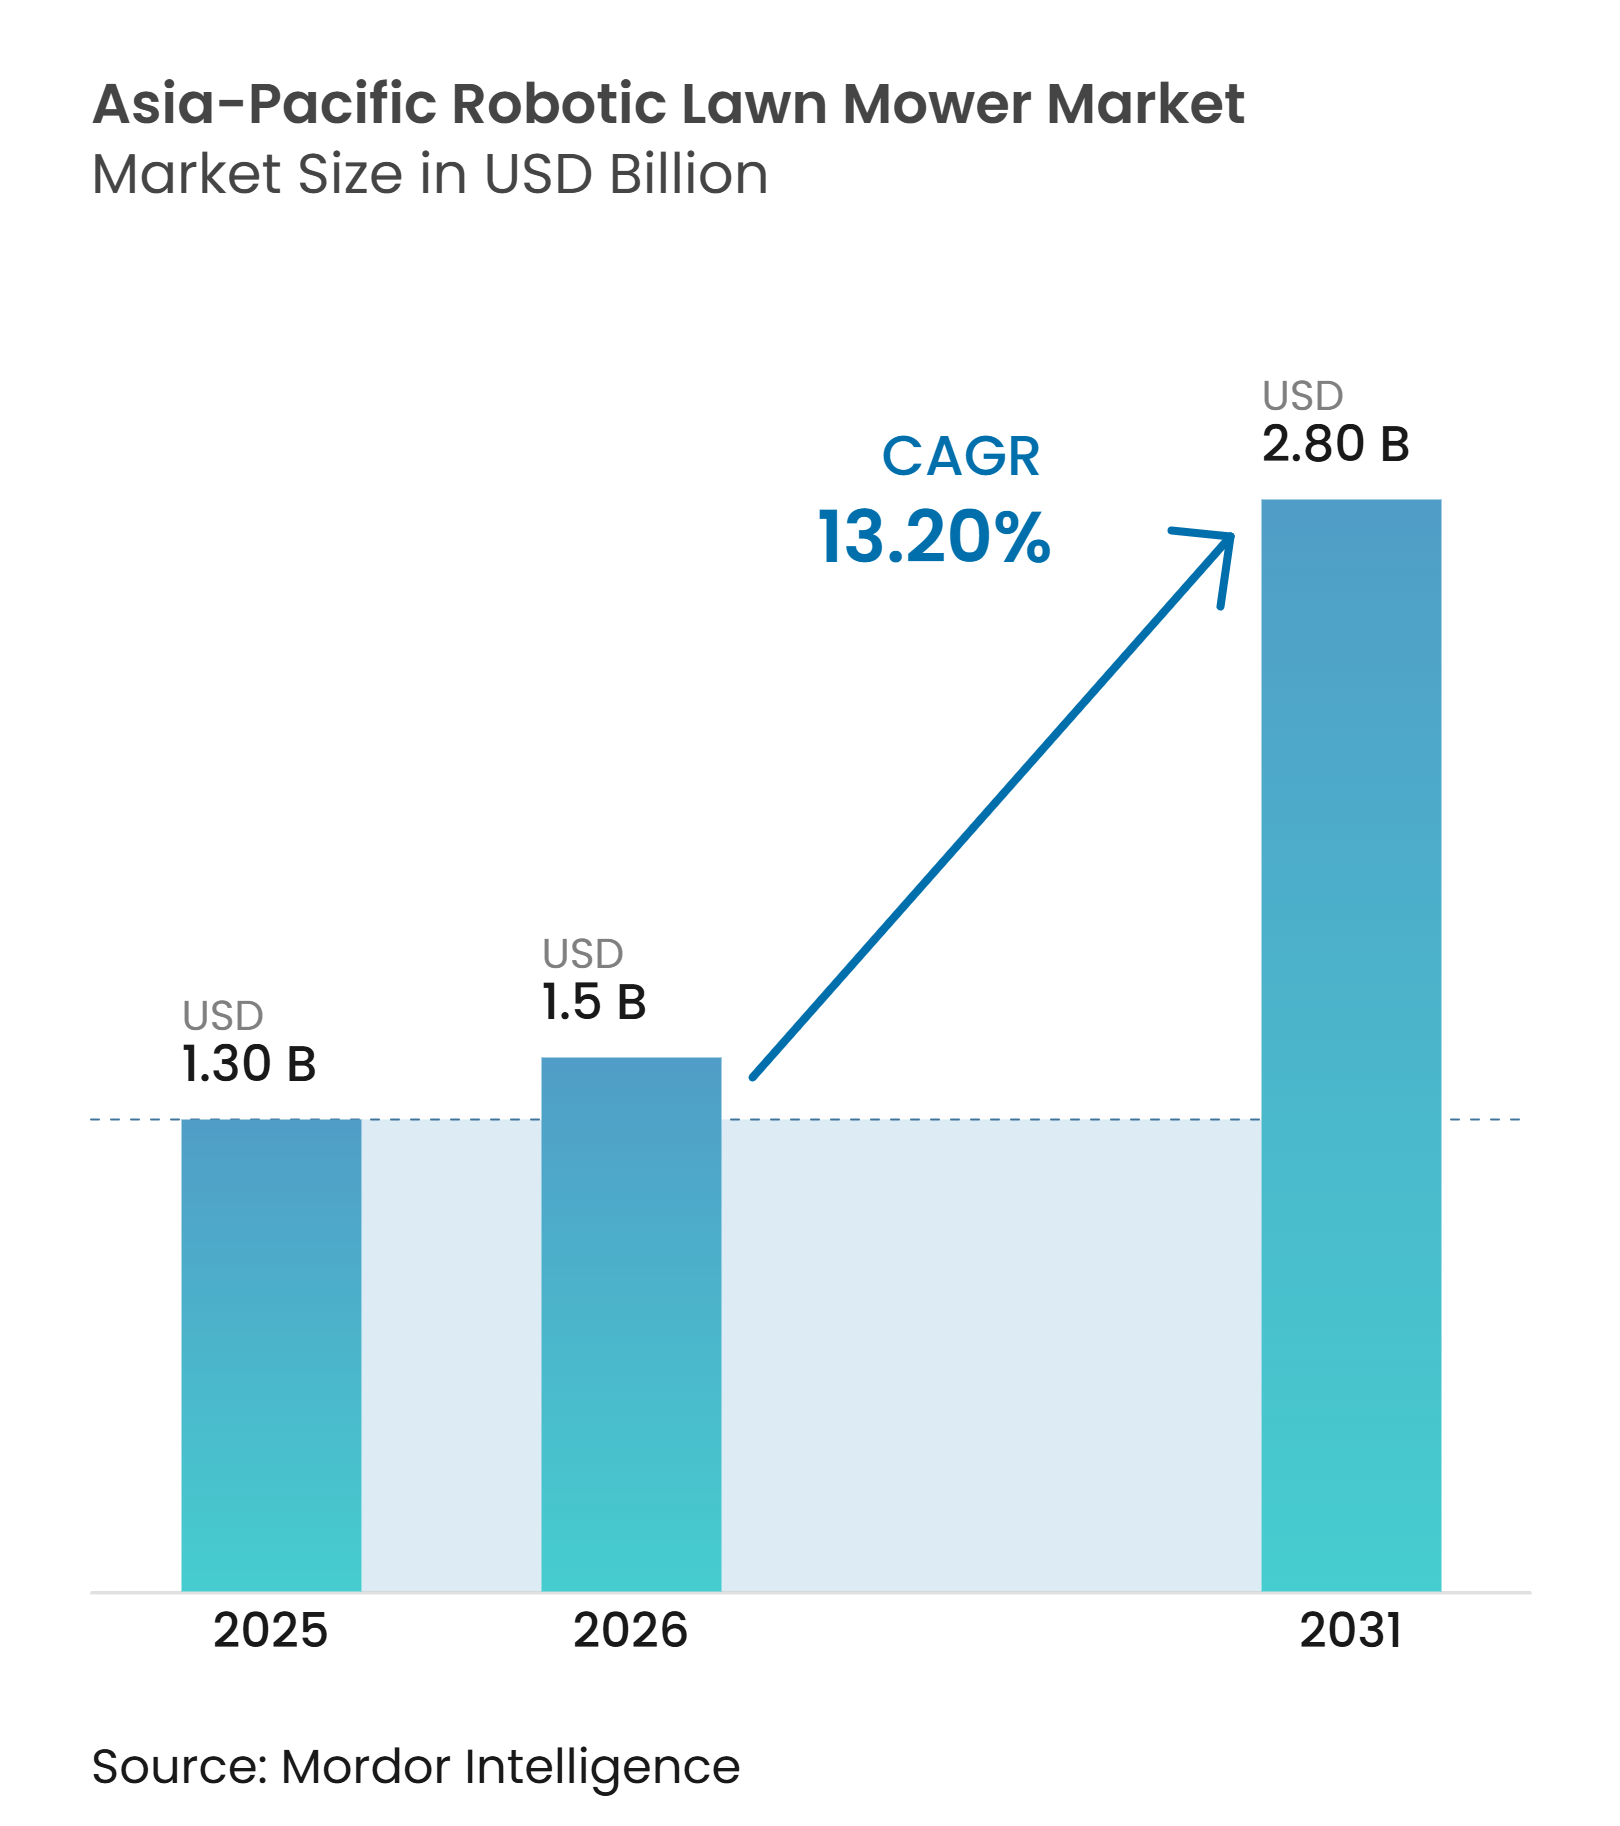
| 基準年の市場規模 (2025) | 1.30 十億米ドル |
| 市場規模 (2026) | 1.5 十億米ドル |
| 市場規模 (2031) | 2.80 十億米ドル |
| 成長率 (2026 - 2031) | 13.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ロボット芝刈り機市場分析
アジア太平洋地域ロボット芝刈り機市場規模は2025年に1.3 ビリオン 米ドルと評価され、2026年の1.5 ビリオン 米ドルから2031年には2.8 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは13.2%です。アジア太平洋地域ロボット芝刈り機市場は、住宅および商業環境における労働集約的な芝刈りから自律型・バッテリー駆動機器へのシフトが進んでいます。RTK、LiDAR、ビジョンシステムが狭小な敷地での設置要件を削減するにつれ、ワイヤーフリーナビゲーションの重要性が高まっています。メーカーは、地域全体の密集した都市型庭園、管理されたコミュニティ、共有緑地向けに製品を適応させています。中国のサプライヤーは製品ラインナップを拡大してコスト競争力を高めており、一方で確立されたブランドは販売店ネットワーク、エンジニアリング能力、アフターサービスに引き続き依存しています。また、無人での芝刈りによって定期的な労働ニーズを削減できる商業施設においても市場機会が存在します。
主要レポートのポイント
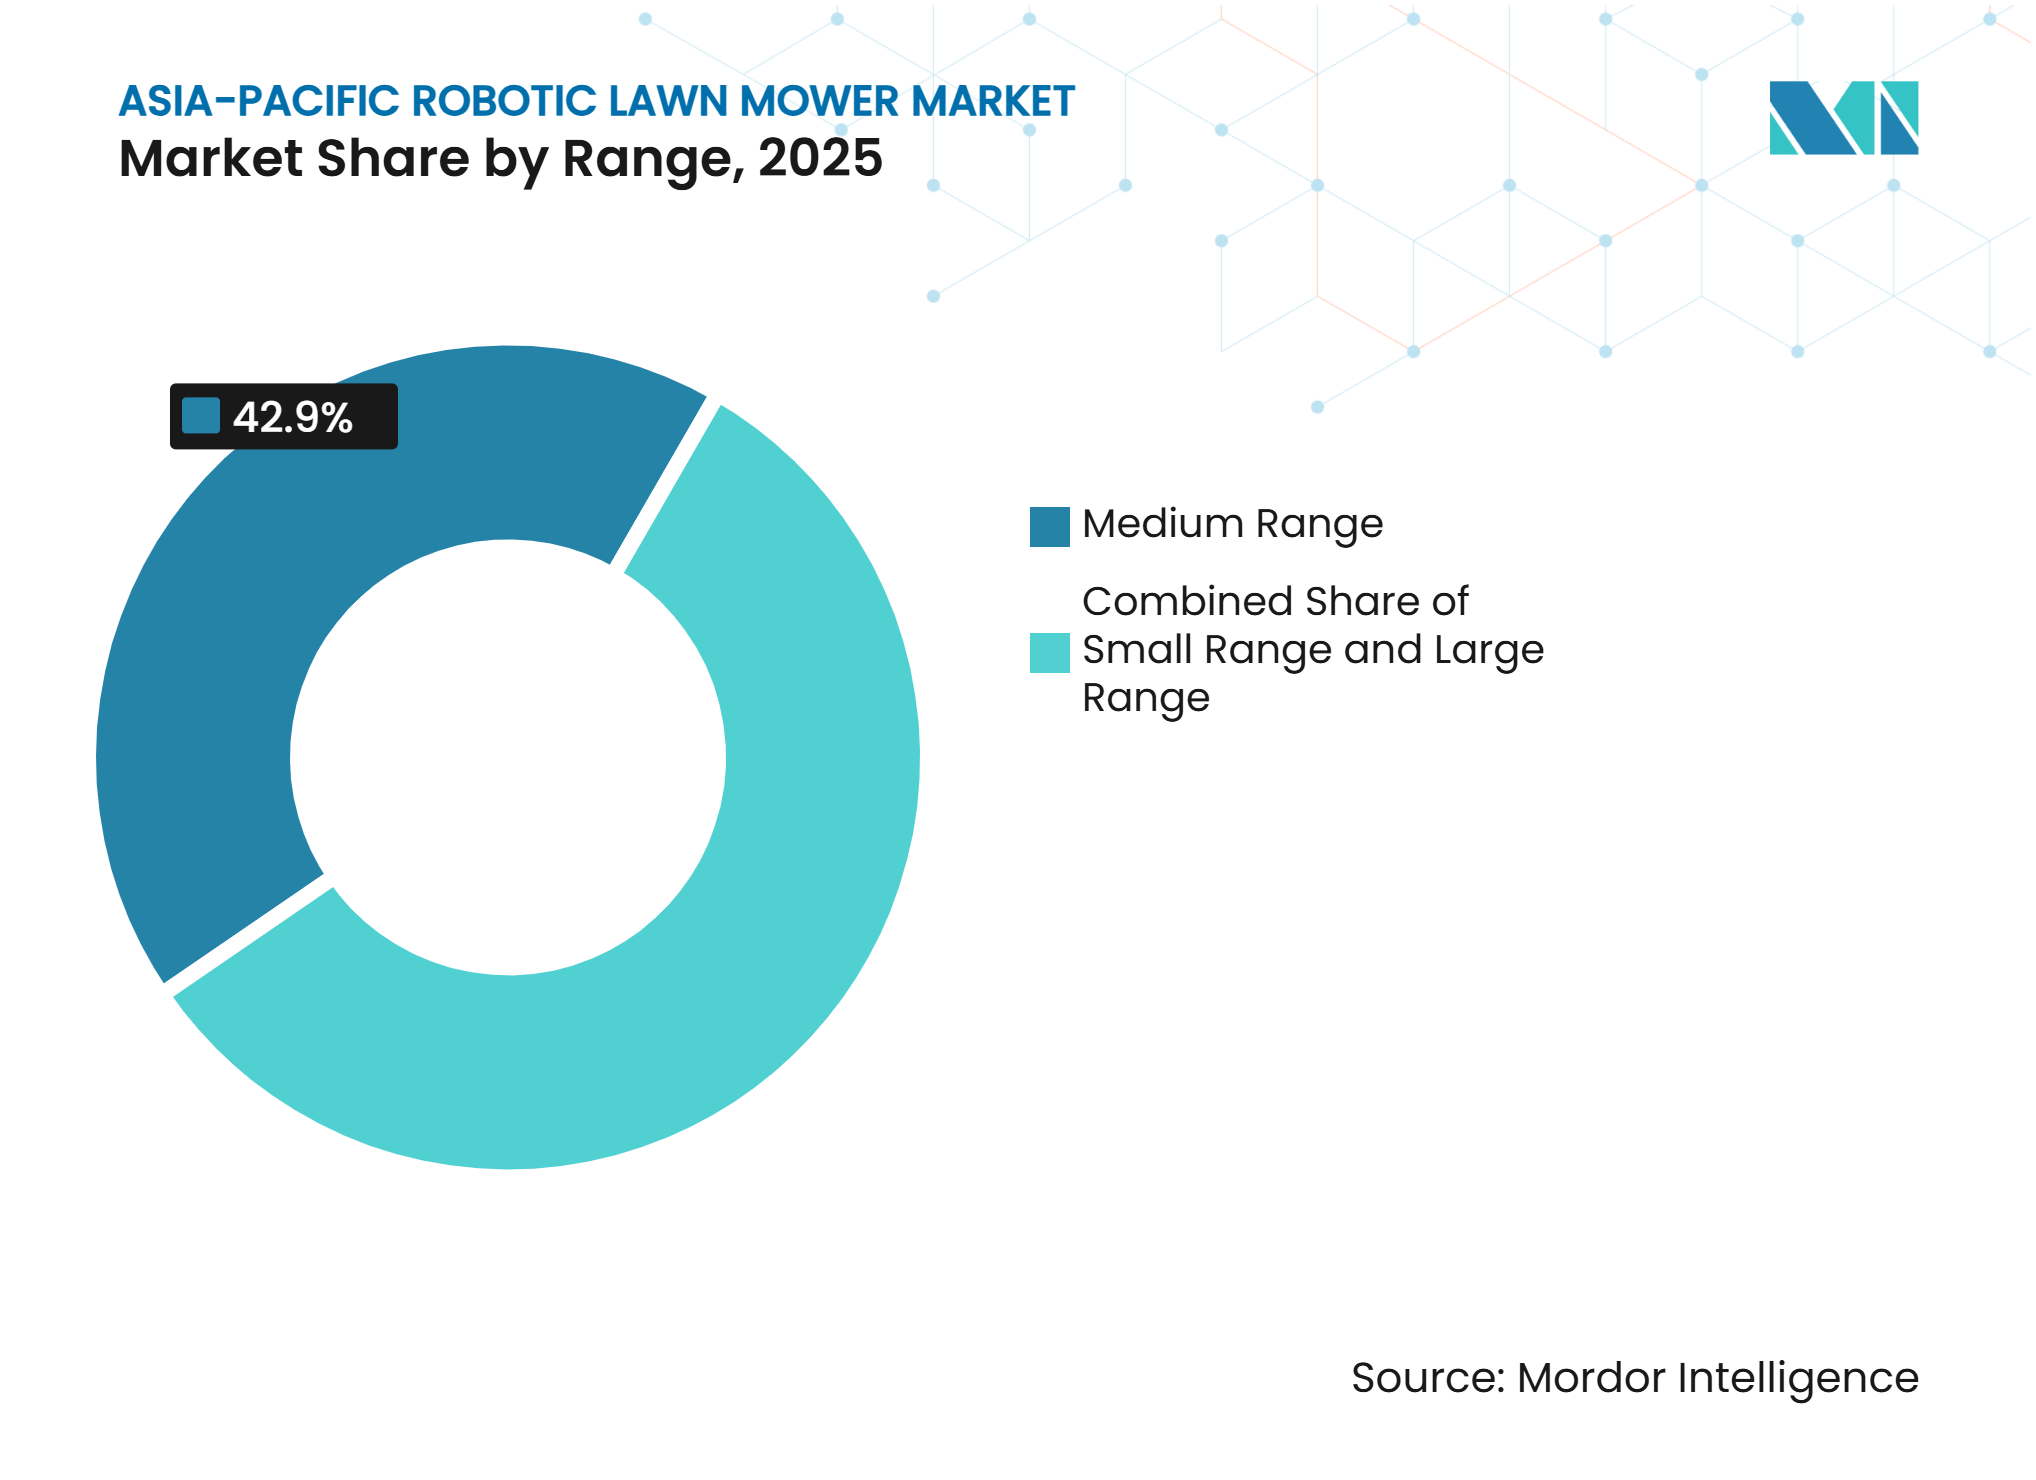
- 航続距離別では、中距離セグメントが2025年のアジア太平洋地域ロボット芝刈り機市場シェアの42.9%を占め、高距離セグメントは2031年までに17.1%のCAGRで最も速く成長すると予測されています。
- 販売チャネル別では、専門店が2025年に40%の最大シェアを占め、オンラインチャネルは2031年までに17%のCAGRで最も速く成長するセグメントです。
- 用途別では、住宅用機器が2025年のアジア太平洋地域ロボット芝刈り機市場規模の62.9%を占め、商業用機器は2031年までに16.6%のCAGRで最も速く成長すると予測されています。
- 接続性別では、境界ワイヤーシステムが2025年の収益の50.4%を占め、ビジョンガイドカメラおよびLiDARシテムは2031年までに18.9%のCAGRで最も速く成長しています。
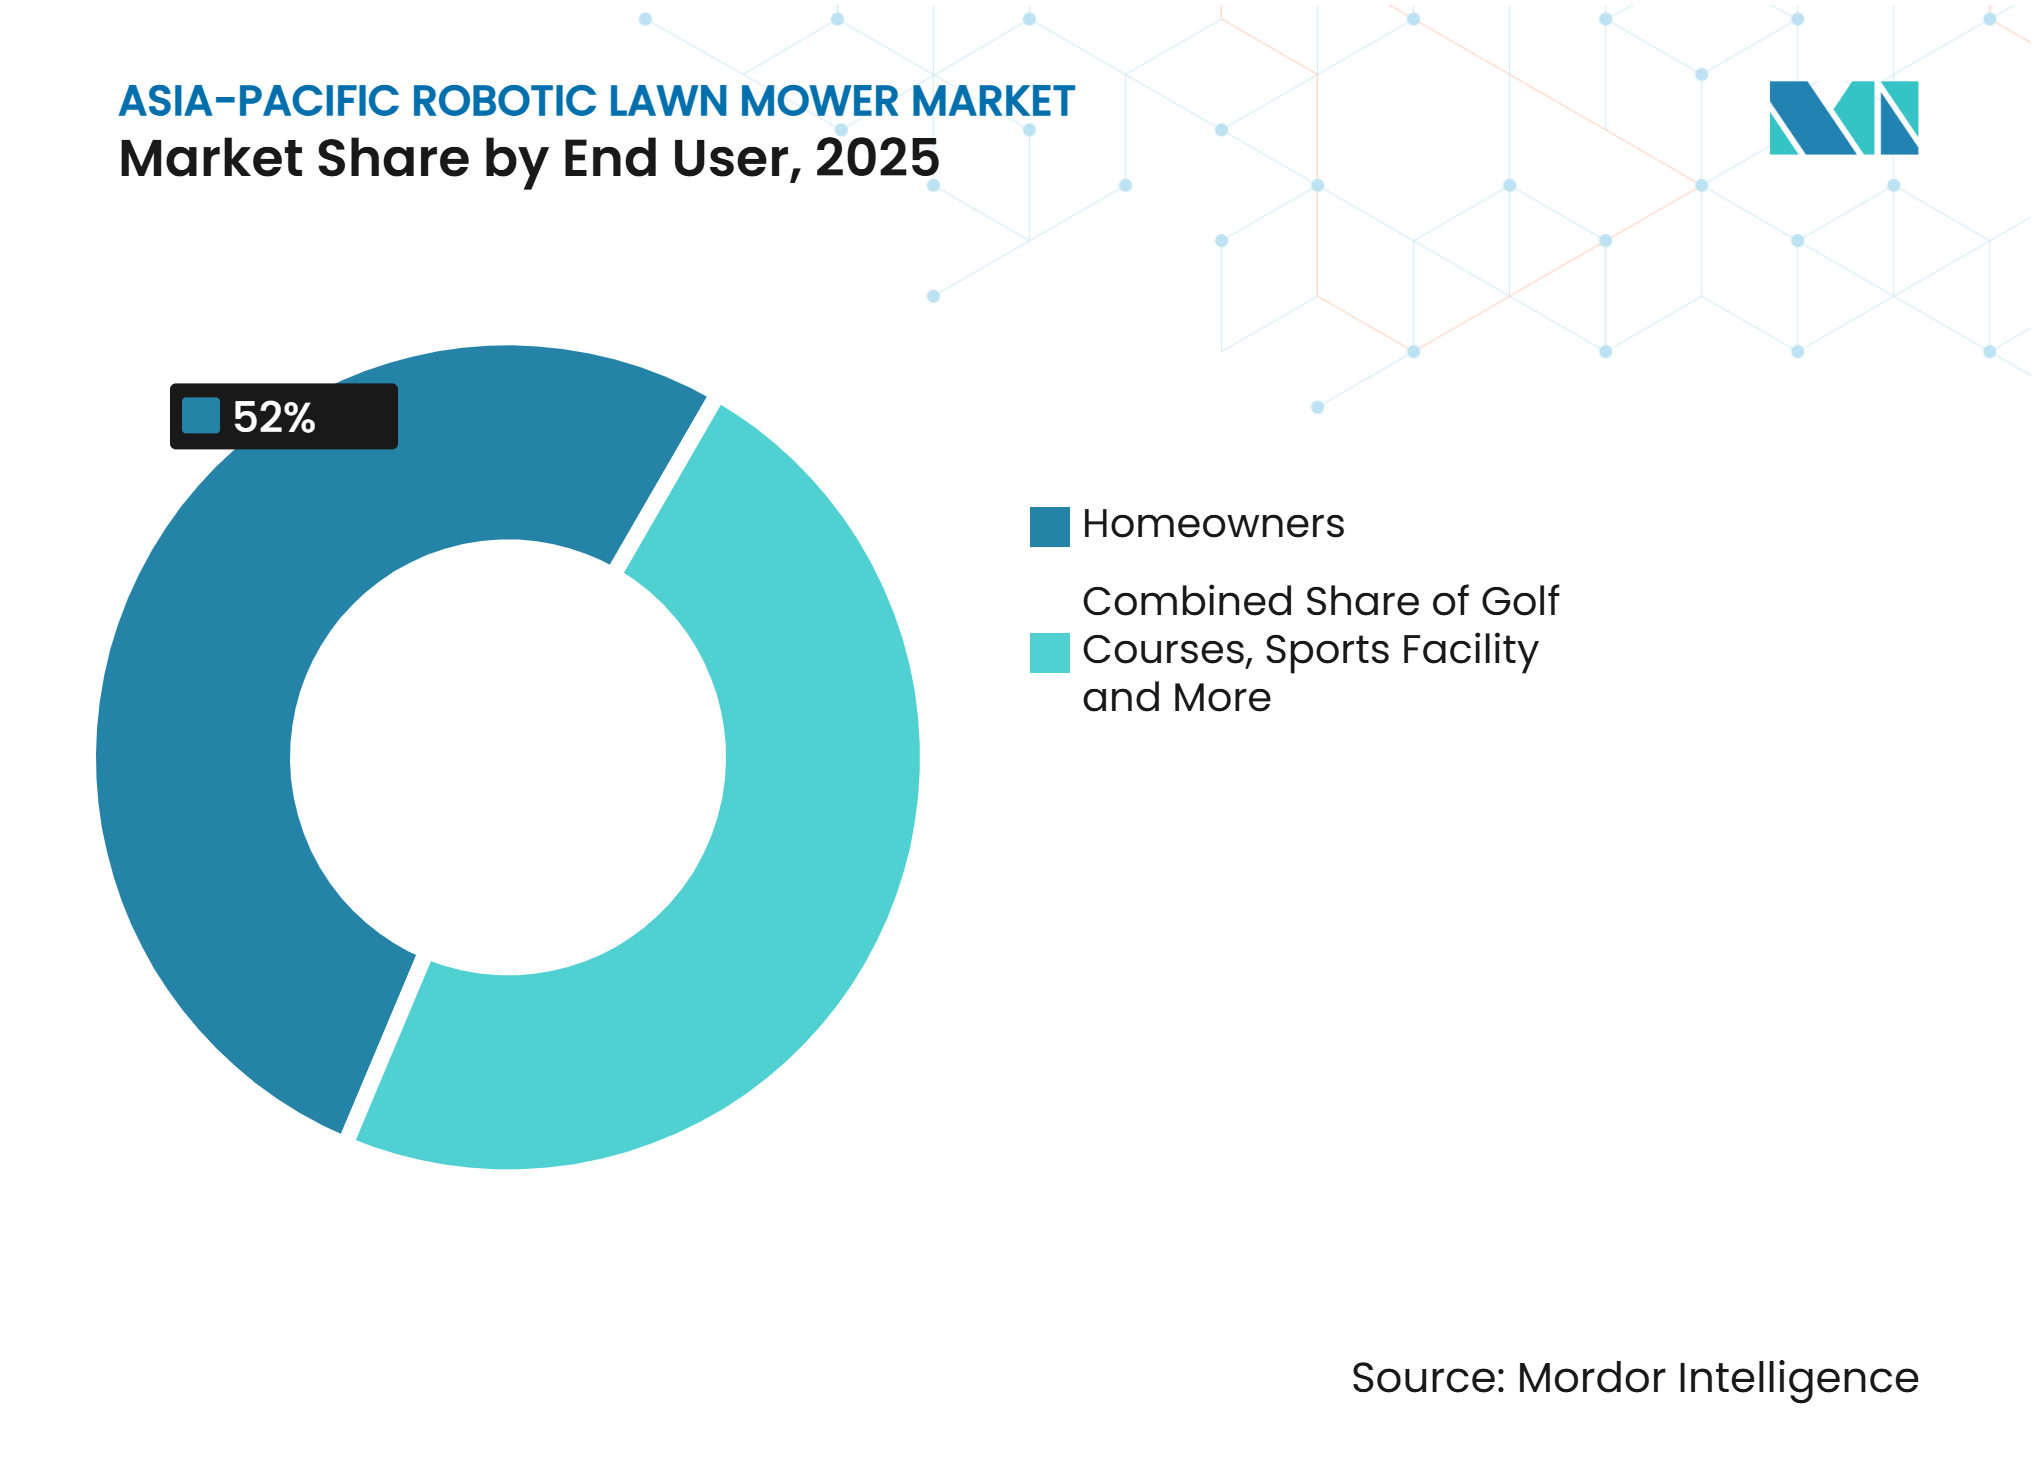
- エンドユーザー別では、住宅所有者が2025年の収益の52%を占め、ゴルフコースは2031年までに18%のCAGRで最も速く成長するセグメントです。
- 中国が2025年に市場の38%を占め、インドは2031年までに16%のCAGRで最も速く成長する国です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートホームおよびコネクテッド屋外機器の拡大 | +2.80% | 中国、韓国、シンガポール、オーストラリア | 短期(2年以内) |
| 先進市場における造園労働力不足 | +2.50% | 日本、オーストラリア、シンガポール、韓国 | 短期(2年以内) |
| プレミアム住宅および管理コミュニティの造園成長 | +2% | 中国、シンガポール、インド、オーストラリア | 中期(2〜4年) |
| バッテリー式庭園機器の小売・流通拡大 | +1.50% | 中国、オーストラリア、韓国、日本 | 短期(2年以内) |
| 都市型物件向けコンパクトワイヤーフリーナビゲーション | +1.80% | 中国、シンガポール、韓国、日本 | 短期(2年以内) |
| 公共緑地向け商業フリート | +1.50% | シンガポール、オーストラリア、中国、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートホームおよびコネクテッド屋外機器の拡大
スマートホーム統合により、ロボット芝刈り機は単独の庭園機器ではなく、より広いコネクテッドホームシステムの構成要素として位置づけられています。アプリベースのスケジューリングにより、住宅所有者は稼働時間や芝刈りエリアの管理をより細かく制御できます。この機能は、コネクテッド家庭用機器にすでに慣れ親しんでいる韓国、シンガポール、中国、オーストラリアの消費者に特に関連しています。クラウド対応の測位により、敷地内に別途基準局を設置する必要性が低減し、設置要件が軽減されます。Husqvarna Groupは2026年にオーストラリアおよびニュージーランド向けにクラウド対応EPOSサテライト技術とAIビジョンを搭載したAutomower iQシリーズを発売し、製品開発の現在の方向性を示しました。コネクテッド機能がオプションのアップグレードではなく中価格帯モデルの標準機能となば、アジア太平洋地域ロボット芝刈り機市場はその恩恵を受けることができます。音声アシスタントとモバイルアプリケーションが一般的な購入期待となるにつれ、メーカーはシンプルなセットアップと信頼性の高いリモートサポートを提供する必要があります。
先進アジア太平洋市場における造園労働力の減少
造園労働者の供給不足が、日本、オーストラリア、シンガポール、韓国における自律型芝刈りの経済的根拠を強化しています。日本では65歳以上の人口が2025年に29%を超え、屋外メンテナンス活動に従事する労働力の確保に圧力がかかっています[1]。商業ユーザーは定期的な芝刈りを自律型機器に任せ、従業員は詳細なメンテナンスや顧客対応業務に集中することができます。この運用モデルは、頻繁かつ予測可能な芝刈りニーズを持つ施設に適しています。ただし、同じ労働力不足が、特に新興市場において、訓練を受けた設置業者やサービス技術者の確保を困難にする可能性があります。アジア太平洋地域ロボット芝刈り機市場は、メーカーが製品販売と並行して地域のトレーニングおよびメンテナンス能力を構築することに依存しています。強力な販売店サービスネットワークは、ユーザーがサイトマッピング、修理、季節メンテナンスに関するサポートを必要とする際の決定要因となり得ます。
プレミアム住宅および管理コミュニティの造園成長
プレミアム住宅開発、ゲーテッドコミュニティ、管理物件が、ロボット芝刈り機器の組織的な購買チャネルを生み出しています。物件管理者は個々の世帯購入に頼るのではなく、共用エリア向けに複数台を購入することができます。このアプローチは、高価値開発において集中管理された造園が一般的な中国、シンガポール、インド、オーストラリアに特に関連しています。インドの企業キャンパスも、定期的な敷地メンテナンスからの騒音と排気ガスを削減するためにバッテリー駆動機器の導入を検討してます。Segway NavimowはCES 2026において、複数台の商業利用向けに設計されたフリート管理ツールを備えたTerranox商業シリーズを発表しました。アジア太平洋地域ロボット芝刈り機市場は、これらの購入者が機器を定期的な労働コストおよびサービス成果と比較評価するため、恩恵を受けることができます。大型契約により、サプライヤーは購入の一部としてトレーニング、メンテナンスプラン、ソフトウェアサポートを提供することも可能です。
バッテリー式庭園機器の小売・流通拡大
中国、オーストラリア、韓国、日本の小売業者および流通業者は、バッテリー式庭園機器のラインナップを拡大しており、ロボット芝刈り機器に不慣れな購入者との接点を増やしています。多くの顧客が購入前にナビゲーション、障害物検知、充電機能のデモを見たいと考えているため、実店舗は引き続き重要です。販売店は境界ワイヤー製品の設置サポートも提供し、新しいワイヤーフリーモデルのセットアップを顧客が行う際にも支援します。2026年、Robert Bosch GmbHは18V Power for Allのラインナップを拡大し、小型庭園向の半自律型VISIMOWモデルを追加し、ロボット芝刈りを既存のコードレスツールエコシステムに連携させました。共有バッテリープラットフォームは、互換性のある庭園ツールをすでに所有している顧客の購入ためらいを軽減できます。アジア太平洋地域ロボット芝刈り機市場は、このカテゴリーを他のバッテリー駆動屋外製品と比較しやすくするこの小売転換から恩恵を受けています。流通業者のカバレッジは、オンライン購入者が購入後も対面サービスを期待する地域において特に重要です。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い購入・設置コスト | -2.20% | インド、マレーシア、東南アジア、その他の価格敏感市場 | 短期(2年以内) |
| 熱帯草および不整地でのパフォーマンス制限 | -1.50% | マレーシア、シンガポール、インド、東南アジアの一部 | 中期(2〜4年) |
| 断片化したアフターサービスおよび設置ネットワーク | -1.30% | インド、マレーシア、その他のアジア太平洋地域 | 中期(2〜4年) |
| 信号の信頼性とデータプライバシーへの懸念 | -1% | 中国韓国、シンガポール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期購入・設置コスト
1,000米ドルから3,000米ドルの価格帯のプレミアムワイヤーフリーロボット芝刈り機は、従来の押し芝刈り機よりも大幅に高価です。販売店サポートが利用可能な場合、専門的な設置に200米ドルから500米ドルが追加されることがあります。これらのコストは、ほとんどの世帯が価格に敏感なインドおよび発展途上の東南アジア市場での早期普及を制限しています。中国のメーカーは、小型芝生向けに設計されたものを含むワイヤーフリーモデルの参入価格を引き下げています。ただし、初期価格は接続サービス、交換ブレード、バッテリー劣化、販売店サービスを含む総所有コストを反映していません。アジア太平洋地域ロボット芝刈り機市場の購入者は、ロボット芝刈り機を外注造園や従来の機器と比較するために、より明確な総コスト情報を必要としています。予期しないコストに直面した顧客は、このカテゴリーを推薦する可能性が低くなります。ファイナンスオプション、レンタルプラン、サービス込みパッケージは、住宅および商業ユーザーの両方にとってこの障壁を軽減できます。
熱帯草、背の高い草、不整地でのパフォーマンス制限
熱帯草の成長、大雨、傾斜、不整地、密生した植生は芝刈りパフォーマンスに影響を与える可能性があります。これらの条件は、マレーシア、シンガポール、インド、その他の東南アジア市場に特に関連しています。乾燥した温帯芝生向けに設計された製品は、これらの場所でより多くの電力、強力なトラクション、優れた刈り取りシステムを必要とする場合があります。ナビゲーション機能が意図通りに動作していても、濡れた草や過成長した草でのパフォーマンス低下はユーザーの信頼を損なう可能性があります。大型の全輪駆動システムはより困難な地形に対応できますが、高い仕様は購入価格を引き上げる可能性もあります。2026年、MammotionはLUBA 4 AWDをQuad-Vision、Tri-Fusion測位とともに発表し、複雑な地形および最大12,000平方メートルの芝生向けに設計されたモデルを提供しました。アジア太平洋地域ロボット芝刈り機市場は、地域の草の種類、降雨パターン、土壌条件に合わせてテストされた製品を必要としています。サプライヤーはまた、他の地域のパフォーマンス主張を調整なしに適用するのではなく、現実的な動作限界を伝える必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航続距離別:
高距離システムが商業チャネルで存在感を高める中距離セグメントは2025年の収益の42.9%を占め、501〜2,000平方メートルの芝生を持つ購入者のボリュームベースを形成しています。これらの製品は、エントリーレベルの機器よりも多くの容量を必要とするが商業規模のカバレッジは不要なプレミアム住宅物件に適しています。高距離セグメントは2031年までに17.1%のCAGRで成長すると予測されており、セグメント中で最も速い成長率です。2,000平方メートルを超えるカバレッジを必要とする商業ユーザーは、サイト全体に複数台の機械を配備することが多いです。ゴルフコース、管理されたキャンパス、公共スペースは、単一の大型芝刈り機の代わりに3〜5台のフリートを採用するケースが増えています。このアプローチはゾーン間で作業を分散させ、より大きな運用柔軟性を提供します。アジア太平洋地域ロボト芝刈り機市場は、フリート調整と長時間連続稼働をサポートする高距離モデルに明確な機会を提供しています。低距離モデルは、庭のサイズが頻繁にカバレッジ限界内に収まる日本とシンガポールで引き続き関連性があります。
低距離セグメントは500平方メートル未満の小規模物件に対応し、従来の電気機器との激しい競争に直面しています。購入者がその価格をコード付きおよびハンドヘルド製品と直接比較できるため、その成長はより限定的です。高距離システムは、稼働時間、傾斜パフォーマンス、マッピング能力、商業サポートによって差別化されています。STIGAは、APX Proが最大6個の取り外し可能なePower Proバッテリーを使用でき、商業サイト全体での長時間稼働をサポートすると述べています[2]。したがって、メーカーは芝生面積だけでなくデューティサイクルを中心にシステムを設計しています。これは、アジア太平洋地域ロボット芝刈り機市場においてスポーツ施設やゴルフサイトを管理するオペレーターに特に関連しています。商業ユーザーは機械が使用できない場合に直接サービス中断に直面するため、サプライヤーは信頼性の高いメンテナンス体制を提供する必要もあります。改善されたバッテリー管理とフリートソフトウェアが高距離セグメントのより速い拡大を支援すると期待されています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
バッテリー容量別:
高電圧プラットフォームが効率性の標準となる30Vを超えるバッテリーシステムが2025年の主要なバッテリー構成となりました。高電圧システムはより広い刈り取りエリア、急な傾斜、長い稼働時間をサポートします。Mammotion、Segway Navimow、Husqvarnaのプレミアムワイヤーフリーモデルは、ナビゲーションおよび芝刈り機能を駆動するために高出力バッテリープラットフォームを使用しています。20V未満のシステムは小型住宅芝生に適しています。20〜30Vカテゴリーは、価格と稼働時間のバランスを必要とする中規模庭園に対応しています。商業ユーザーが予測可能な稼働時間を必要とするにつれ、高容量製品はアジア太平洋地域ロボット芝刈り機市場においてますます関連性が高まっています。バッテリーの選択は充電頻度、交換ニーズ、コネクテッドセンサーの稼働能力にも影響します。購入者はバッテリー電圧を別個の技術的特徴として扱うのではなく、カバレッジエリアや地形能力と並べて比較する可能性が高いです。
中国のバッテリーストトレンドは、国内機器メーカー向けの大型パックの入手可能性を支援しています。中国のサプライヤーは、高容量ワイヤーフリー製品を製造する際に地域のバッテリー調達と製造規模から恩恵を受けることができます。欧州ブランドは、確立された販売店ネットワーク、製品設計、顧客サポートを通じてコスト圧力の一部を相殺できます。オーストラリアの輸送およびリサイクル要件は、バッテリー駆動機器のより広い流通を求めるサプライヤーにとってコンプライアンス上の考慮事項を追加します。したがって、メーカーは製品戦略の一部としてバッテリーの安全性、回収、廃棄を管理する必要があります。アジア太平洋地域ロボット芝刈り機市場は、温暖な気候および繰り返しの充電サイクルにおいて信頼性高く動作するバッテリーを必要としています。製品差別化は、電圧仕様だけでなく稼働時間、高速バッテリー交換、電力管理へとシフトしています。このシフトはまた、モジュラーバッテリーシステムにプロフェッショナルな芝刈りアプリケーションにおいてより強い役割を与えています。
売チャネル別:
オンラインチャネルが設置中心モデルを変革する専門店は2025年に40%の最大収益シェアを占め、多くの購入者が製品デモ、設置アドバイス、地域サービスを引き続き重視しています。オンライン販売チャネルは2031年までに17%のCAGRで成長すると予測されています。デジタルチャネルは、設置プロセスがよりシンプルで速いと提示できるワイヤーフリーモデルに特に効果的です。中国、韓国、オーストラリアには、高検討型消費者機器向けの確立されたeコマース市場があります。芝生サイズ、傾斜限界、充電ニーズ、ナビゲーションカバレッジについて明確なオンラインガイダンスを提供するブランドは、アジア太平洋地域ロボット芝刈り機市場での需要獲得においてより有利な立場にあります。これらのモデルはサイト固有の設置サポートを必要とすることが多いため、小売業者は境界ワイヤーシステムにとって引き続き重要です。実店舗では、顧客が購入前に製品品質を評価し、質問することもできます。主要なチャネルシフトは、製品発見がオンラインで行われ、サポートが地域で引き続き利用可能なハイブリッドモデルへの移行です。
ダイレクト・トゥ・コンシューマーの発売により、ブランドは完全な小売カバレッジを確立する前にアーリーアダプターにリーチできます。Segway Navimowは2026年にX4およびi2 AWDシリーズに関連した予約注文イベントに自社デジタルストアフロントを使用しました。このアプローチはワイヤーフリー技術にすでに精通している購入者からの需要を獲得できますが、セットアップ体験が悪いと返品やネガティブレビューにつながる可能性があるため、強力な顧客オンボーディングも必要です。ユーザーがサイト調査、トーニング、修理サポートを必要とする商業製品では、販売店が引き続き中心的な役割を果たす可能性が高いです。オンライン販売が拡大しても、アジア太平洋地域ロボット芝刈り機市場では実店舗チャネルが維持されると予想されます。オンライン注文と地域設置オプションを連携させるサプライヤーは、初めての購入者の摩擦を軽減できます。チャネル戦略は、製品の設置複雑性と近隣サービスプロバイダーの利用可能性にますます依存するようになります。
用途別:
住宅規模、商業の勢い住宅セグメントは2025年の収益の62.9%を占め、最大の用途分野であり続けました。住宅所有者の需要は、オーストラリア、日本、韓国、中国の高所得都市部で最も強いです。商業用途は2031年までに16.6%のCAGRで成長すると予測されており、このセグメント分類の中で最も速い成長率です。商業購入者は、定期的な労働費用と比較した場合に初期機器コストをより容易に吸収でき、定期的かつ計画的な芝刈りを必要とするより大きなサイトを運営しています。商業セグメントのフリート販売は、アジア太平洋地域ロット芝刈り機市場に利益をもたらす大型個別注文につながる可能性があります。住宅需要は引き続きボリュームを提供し、商業需要は高度な製品仕様を推進する可能性があります。これらの異なる購買パターンにより、メーカーはシンプルな消費者モデルと管理されたフリートソリューションの両方を提供する必要があります。
日本とオーストラリアのゴルフコースは、芝の品質と労働スケジューリングが業務の中心であるため、初期の商業採用者の一つです。ゴルフ施設やその他の管理された芝地向けに商業用自律型芝刈り機の提供が開発されています。オーストラリアと日本は商業採用においてより進んでおり、韓国とシンガポールはより広い利用へと移行しています。インドとマレーシアは依然として住宅中心であり、キャンパスや管理物件での選択的な試験運用が行われています。商業購入者は、より広いエリアで稼働し、既存のメンテナンスプロセスに統合できる機器を必要としています。サプライヤーは、アジア太平洋地域ロボット芝刈り機市場内で成長するために、稼働時間、サービス対応サイトレベルのコスト管理を実証する必要があります。対照的に、住宅用製品は、より簡単なセットアップ、信頼性の高い障害物処理、住宅所有者にとっての明確な価値を必要としています。これらの異なる要件が、地域全体の製品ポートフォリオと流通戦略を形成します。
接続性別:
ワイヤーフリーが市場の既存設置基盤を上回る境界ワイヤーシステムは2025年の接続性収益の50.4%を占め、6億7,510万米ドルに相当します。既存の設置基盤と交換需要がこの地位を支えました。ビジョンガイドカメラおよびLiDARシステムは2031年までに18.9%のCAGRで成長すると予測されており、接続性タイプの中で最も速い成長率です。センサーコストの低下により、ワイヤーフリー機器がプレミアム住宅購入者にとってよりアクセスしやすくなっています。スマートGPSおよびWi-Fiモデルは、完全なLiDARパッケージなしに簡略化された設置を望むユーザー向けの中間セグメントを占めています。アジア太平洋地域ロボット芝刈り機市場は、顧客が周囲設置作業を避けようとするにつれ、ワイヤーフリーナビゲーションへとシフトしています。境界ワイヤー製品は、ユーザーがすでに機能するワイヤーレイアウトを持っている場合に価値を保持します。したがって、移行は即時ではなく段階的に進むと予想されます。
既存の境界ワイヤーユーザーは、ワイヤーが以前の投資であり慣れ親しんだセットアップを表すため、同じアーキテクチャの交換モデルを選択する可能性があります。新しい物件購入者や商業プロジェクトは、保持すべき既存システムがない場合にワイヤーフリー機器に対してよりオープンかもしれません。Segway Navimowは2026年に、2年連続でグローバルのワイヤーフリーロボット芝刈り機のボリューム販売をリードし、オーストラリアを含む40カ国以上で製品を販売したと述べました。アジア太平洋地域ロボット芝刈り機市場は、密集した都市部や樹木の下でのこの移行をサポートするために信頼性の高い測位を必要とします。ユーザーはまた、カメラと位置データが責任を持って管理されているという保証を必要としています。セットアップ、マッピング、境界編集を改善するサプライヤーは、新しい購入者がワヤーフリーシステムを採用しやすくすることができます。接続性は設置、信頼性、ユーザーエクスペリエンスに影響するため、競争の重要なポイントとなります。販売店は、どのアーキテクチャが物件に適しているかを評価する際に顧客をサポートできます。
エンドユーザー別:
ゴルフコースが商業採用をリード住宅所有者は2025年の収益の52%を占め、最大のエンドユーザーグループとなっています。ゴルフコースは2031年までに18%のCAGRで成長すると予測されており、すべてのエンドユーザーセグメントの中で最も高い成長率です。コースオペレーターは上昇する労働コストに直面し、会員や訪問者のために一貫した芝の品質を維持する必要があります。オーストラリアには1,600のゴルフコース、日本には2,300以上、韓国には500以上が登録されており、商業機器販売の実質的な基盤を提供しています。造園会社も、賃金コストの上昇に伴いサービスマージンを守るために自律型芝刈りを採用しています。自治体やスポーツグラウンドは、公共調達が通常詳細なテストとコンプライアンスレビューを必要とするため、重要な長期購入者です。これらのエンドユーザーは、芝刈りスケジュールが定期的で運用価値を測定できるため、アジア太平洋地域ロボット芝刈り機市場に適しています。住宅所有者は年間ユニット需要の最も広い基盤を代表するため、引き続き重要です。
スポーツ施設オペレーターは、フィールドマーキングや複雑な敷地レイアウトの管理も行う場合があるため、基本的な芝刈り以上のものを必要としています。FJDynamicsはSFMA 2026において、芝刈り、フィールドマッピング、ラインマーキング機能を組み合わせたスポーツ芝向けのMap-Mow-Mark-Manageエコシステムを紹介しました[3]。このタイプの製品設計は、プロフェッショナルな地管理チームのより広い運用ニーズに対応しています。ゴルフコースは毎週の芝管理時間に対してロボット芝刈りを評価でき、請負業者は定期サービス契約に組み込むことができます。公共購入者は正式なパイロットと安全性検証を必要とすることが多いため、自治体プロジェクトはより遅く進む可能性があります。アジア太平洋地域ロボット芝刈り機市場でこれらのエンドユーザーにサービスを提供するには、専門的な販売およびサポート能力が必要です。リモートフリートモニタリング、モジュラーバッテリー、スケジュール芝刈りなどの製品機能は、商業オペレーターにとって特に価値があります。エンドユーザーの多様性は、ブランドが異なる価格帯とサービス期待をサポートする必要があることも意味しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国は2025年の地域収益の38%を占め、大規模な国内製造基盤、発達したスマートデバイスエコシステム、管理された住宅コミュニティからの需要に支えられています。日本と韓国は成長が見込まれており、日本の高齢化人口が定期的な庭のメンテナンスにおける自動化への需要を促進し、韓国のコネクテッドデバイス小売エコシステムはスマート屋外機器に関心のある消費者に関連するチャネルを提供しています。
オーストラリアの成長は、より広い住宅用地、高い労働コスト、ゴルフ施設での商業試験によって支えられています。ロボット芝刈り機に対する同国の製品安全要件は、確立された安全・エンジニアリング基準を満たすサプライヤーを優遇しています。ニュージーランドとマレーシアは、気候、物件イズ、サービスネットワーク、購入者の期待の違いにより、異なる製品アプローチを必要としています。オーストラリアは、アジア太平洋地域ロボット芝刈り機市場において大型芝生と商業用途の重要な市場であり続ける可能性が高いです。
インドは地域で最も速く成長する国市場であり、低い既存設置基盤と生産性向上のための自動化採用の拡大に牽引され、16%のCAGRが見込まれています。シンガポールの成長は、高価値の管理された緑地と高い労働コストに結びついています。その他のアジア太平洋地域全体の成長は、正式な販売店ネットワークが限られているeコマースを通じて販売されるワイヤーフリー製品によって支えられています。この関心を持続的な採用に転換するには、地域のサービスインフラと製品教育が必要です。
競合環境
市場集中度
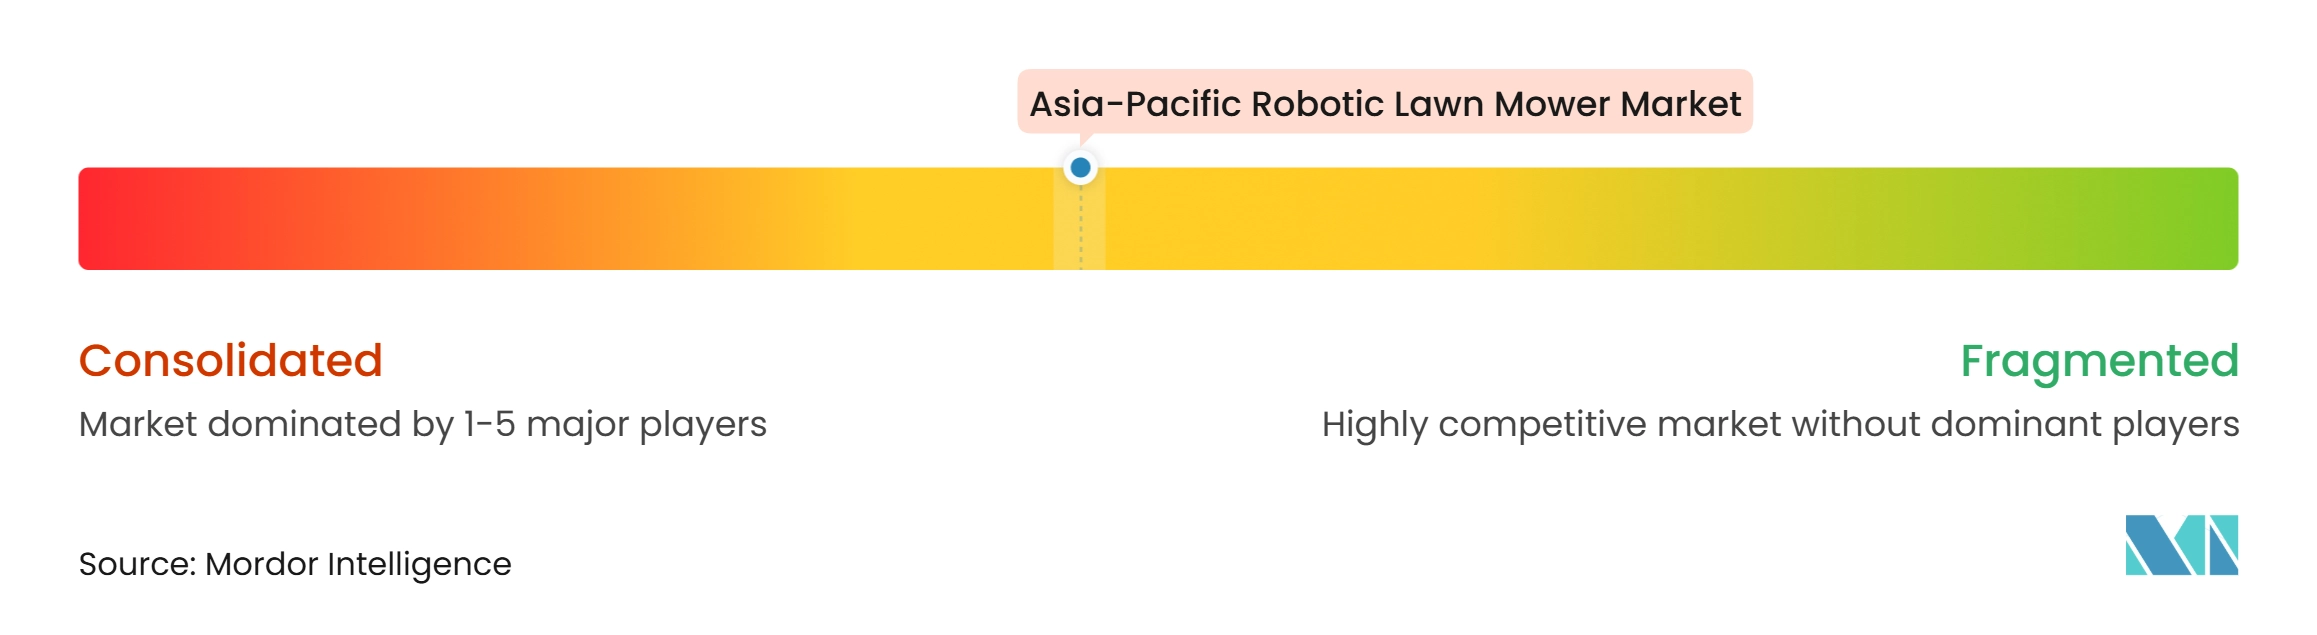
アジア太平洋地域ロボット芝刈り機市場は2025年に中程度の集中度を示しています。Husqvarna AB、Segway-Ninebot Group、Honda Motor Co., Ltd.、Robert Bosch GmbH、Shenzhen Mammotion Technology Co., Ltd.が市場の主要プレーヤーの一部です。確立された欧州および日本のブランドは売店ネットワーク、エンジニアリング経験、アフターサービスを通じて競争し、中国のサプライヤーは急速な製品開発、ワイヤーフリーナビゲーション、競争力のある価格設定を通じて競争しています。Husqvarna ABは2026年にオーストラリアおよびニュージーランドでAutomower VisionおよびiQ製品を発売し、クラウド参照EPOSサテライト技術とAIビジョンカメラを搭載しました。競争は、ナビゲーション精度、設置の簡便性、地域サービスが購入者の決定に影響するプレミアムワイヤーフリーセグメントで最も激しいです。
Mammotionは2022年の1製品ラインから2026年9月までに6シリーズに拡大し、Mastonの商業フリートプラットフォームを含んでいます。STIGAは2026年にVistaテクノロジーを使用した8台の自律型芝刈り機を発売し、より大型のプロフェッショナルサイト向けにAPX Proを発表しました。FJDynamicsは、芝刈り、マッピング、ラインマーキングを組み合わせたプラットフォームを通じてプロフェッショナルスポーツ芝をターゲットにしています。これらの動向は、企業が標準的な住宅用芝刈りを超えたポジションを追求していることを示しています。アジア太平洋地域ロボット芝刈り機市場は、熱帯地形に適した製品と、インドおよびオーストラリアの二次都市で設置サポートネットワークを確立するプロバイダーに機会を提供しています。
Yamabiko Europeは2025年にThe Toro Companyとゴルフおよびスポーツ芝市場向けのロボット芝刈り機とレンジピッカーを共同開発する契約を締結しました。Kressは、2026年にオーストラリアの販売店を通じた提供を計画し、ルートベースの造園用途向けにVoyager KR800商業芝刈り機を開発しました。中国製ロボット芝刈り機の輸入に対する欧州の潜在的な貿易措置により、東南アジアとオーストラリアへの商業的注目がより大きくシフトする可能性があります。企業は技術発表と安全コンプライアンス、地域サービス能力、明確な顧客価値提案を組み合わせる必要があります。
アジア太平洋地域ロボット芝刈り機産業リーダー
-
Husqvarna AB
-
Segway-Ninebot Group
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Shenzhen Mammotion Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ロボット芝刈り機市場 このレポートでカバーされる企業
- Husqvarna AB
- Segway-Ninebot Group
- ANDREAS STIHL AG and Co. KG
- Robert Bosch GmbH
- Honda Motor Co., Ltd.
- Deere and Company
- Shenzhen Mammotion Technology Co., Ltd.
- Positec Technology (China) Co., Ltd.
- The Toro Company
- STIGA S.p.A.
- Stanley Black and Decker, Inc.
- Globe (Guangdong) Intelligent Technology Co., Ltd.
- Yamabiko Corporation
- iRobot Corporation
- EcoFlow Inc.
- FJDynamics Technology Co., Ltd.
最近の産業開発事情 アジア太平洋地域ロボット芝刈り機市場
- 2026年9月:MammotionはベルリンのIFA 2026においてLUBA 4 AWDシリーズを発表しました。サラウンドQuad-Vision、LiDAR・RTK・AIビジョンを使用したTri-Fusion測位、3,000〜12,000平方メートルの芝生をカバーする3モデルにわたる双方向芝刈りを特徴としています。同社はまた、大型プロフェッショナルグラウンド向けのMaston商業用ロボット芝刈りソリューションも発表しました。
- 2026年9月:Segway NavimowはIFA 2026においてH5 Proを発売し、フェンスや壁沿いのエッジ芝刈り用のEdgeMaestro伸縮式ロボットアームを搭載しました。この製品はオーストラリアを含む40カ国以上で発売されました。
- 2026年3月:STIGA S.p.A.はVistaテクノロジーとアンテナフリーナビゲーションを使用した8台の自律型ロボット芝刈り機をアジア太平洋地域を含むグローバルに発売しました。同社はまた、スポーツ施設、自治体、ゴルフクラブ向けのAPX Pro商業用芝刈り機も発売しました。
アジア太平洋地域ロボット芝刈り機市場レポートの範囲
ロボット芝刈り機とは、最小限の人間の介入で芝を刈り、維持するように設計された自律型バッテリー駆動機械です。センサー、ナビゲーションシステム、インテリジェントコントロールを使用して、定義された芝生エリア内で動作し、障害物を回避し、希望する草の高さを維持し、必要に応じて自動的に充電します。
アジア太平洋地域ロボット芝刈り機市場レポートは、航続距離(低・中・高)、バッテリー容量(20V未満、20〜30V、30V超)、販売チャネル(小売業者、専門店、オンライン)、接続性(境界ワイヤー、スマートGPSおよびWi-Fi、ビジョンガイド・カメラ・LiDARシステム)、エンドユーザー(住宅所有者、造園会社、スポーツグラウンドおよび公園、自治体、ゴルフコース、その他)、地域(中国、インド、オーストラリア、マレーシア、その他のアジア太平洋地域)別にセグメント化されています。市場予測はUSD建ての金額ベースで提示されています。
セグメンテーション概要
| 低距離 |
| 中距離 |
| 高距離 |
| 20V未満 |
| 20〜30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドおよび公園 |
| 自治体 |
| ゴルフコース |
| その他のエンドユーザー用途 |
| 境界ワイヤー |
| スマートGPSおよびWi-Fi |
| ビジョンガイド・カメラおよびLiDAR |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| マレーシア |
| その他のアジア太平洋地域 |
| 航続距離別 | 低距離 |
| 中距離 | |
| 高距離 | |
| バッテリー容量別 | 20V未満 |
| 20〜30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドおよび公園 | |
| 自治体 | |
| ゴルフコース | |
| その他のエンドユーザー用途 | |
| 接続性別 | 境界ワイヤー |
| スマートGPSおよびWi-Fi | |
| ビジョンガイド・カメラおよびLiDAR | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| マレーシア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域のロボット芝刈り機の2031年の予測値はいくらですか?
アジア太平洋地域ロボット芝刈り機市場は、2026年から13.2%のCAGRで成長し、2031年までに2.8 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域でロボット芝刈り機の最も速く成長している用途はどれですか?
商業用途は、ゴルフコース、キャンパス、公園、管理物件に支えられ、2031年までに16.6%のCAGRで成長すると予測されています。
アジア太平洋地域でワイヤーフリーロボット芝刈り機が普及している理由は何ですか?
ワイヤーフリーのRTK、LiDAR、ビジョンシステムは設置作業を削減し、狭小な庭園、共有境界、複雑な都市型レイアウトに適しています。
最大の地域収益シェアを持つ国はどこですか?
中国は2025年に地域収益の38%を占め、国内製造能力、コネクテッドデバイスの採用、管理された住宅造園に支えられています。
最も強い予測成長を示すエンドユーザーはどれですか?
ゴルフコースは、オペレーターが定期的な労働および芝管理ニーズに対して自動化の価値を測定できるため、2031年までに18%のCAGRで成長すると予測されています。