
Taille et part du marché des tondeuses à gazon robotisées en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
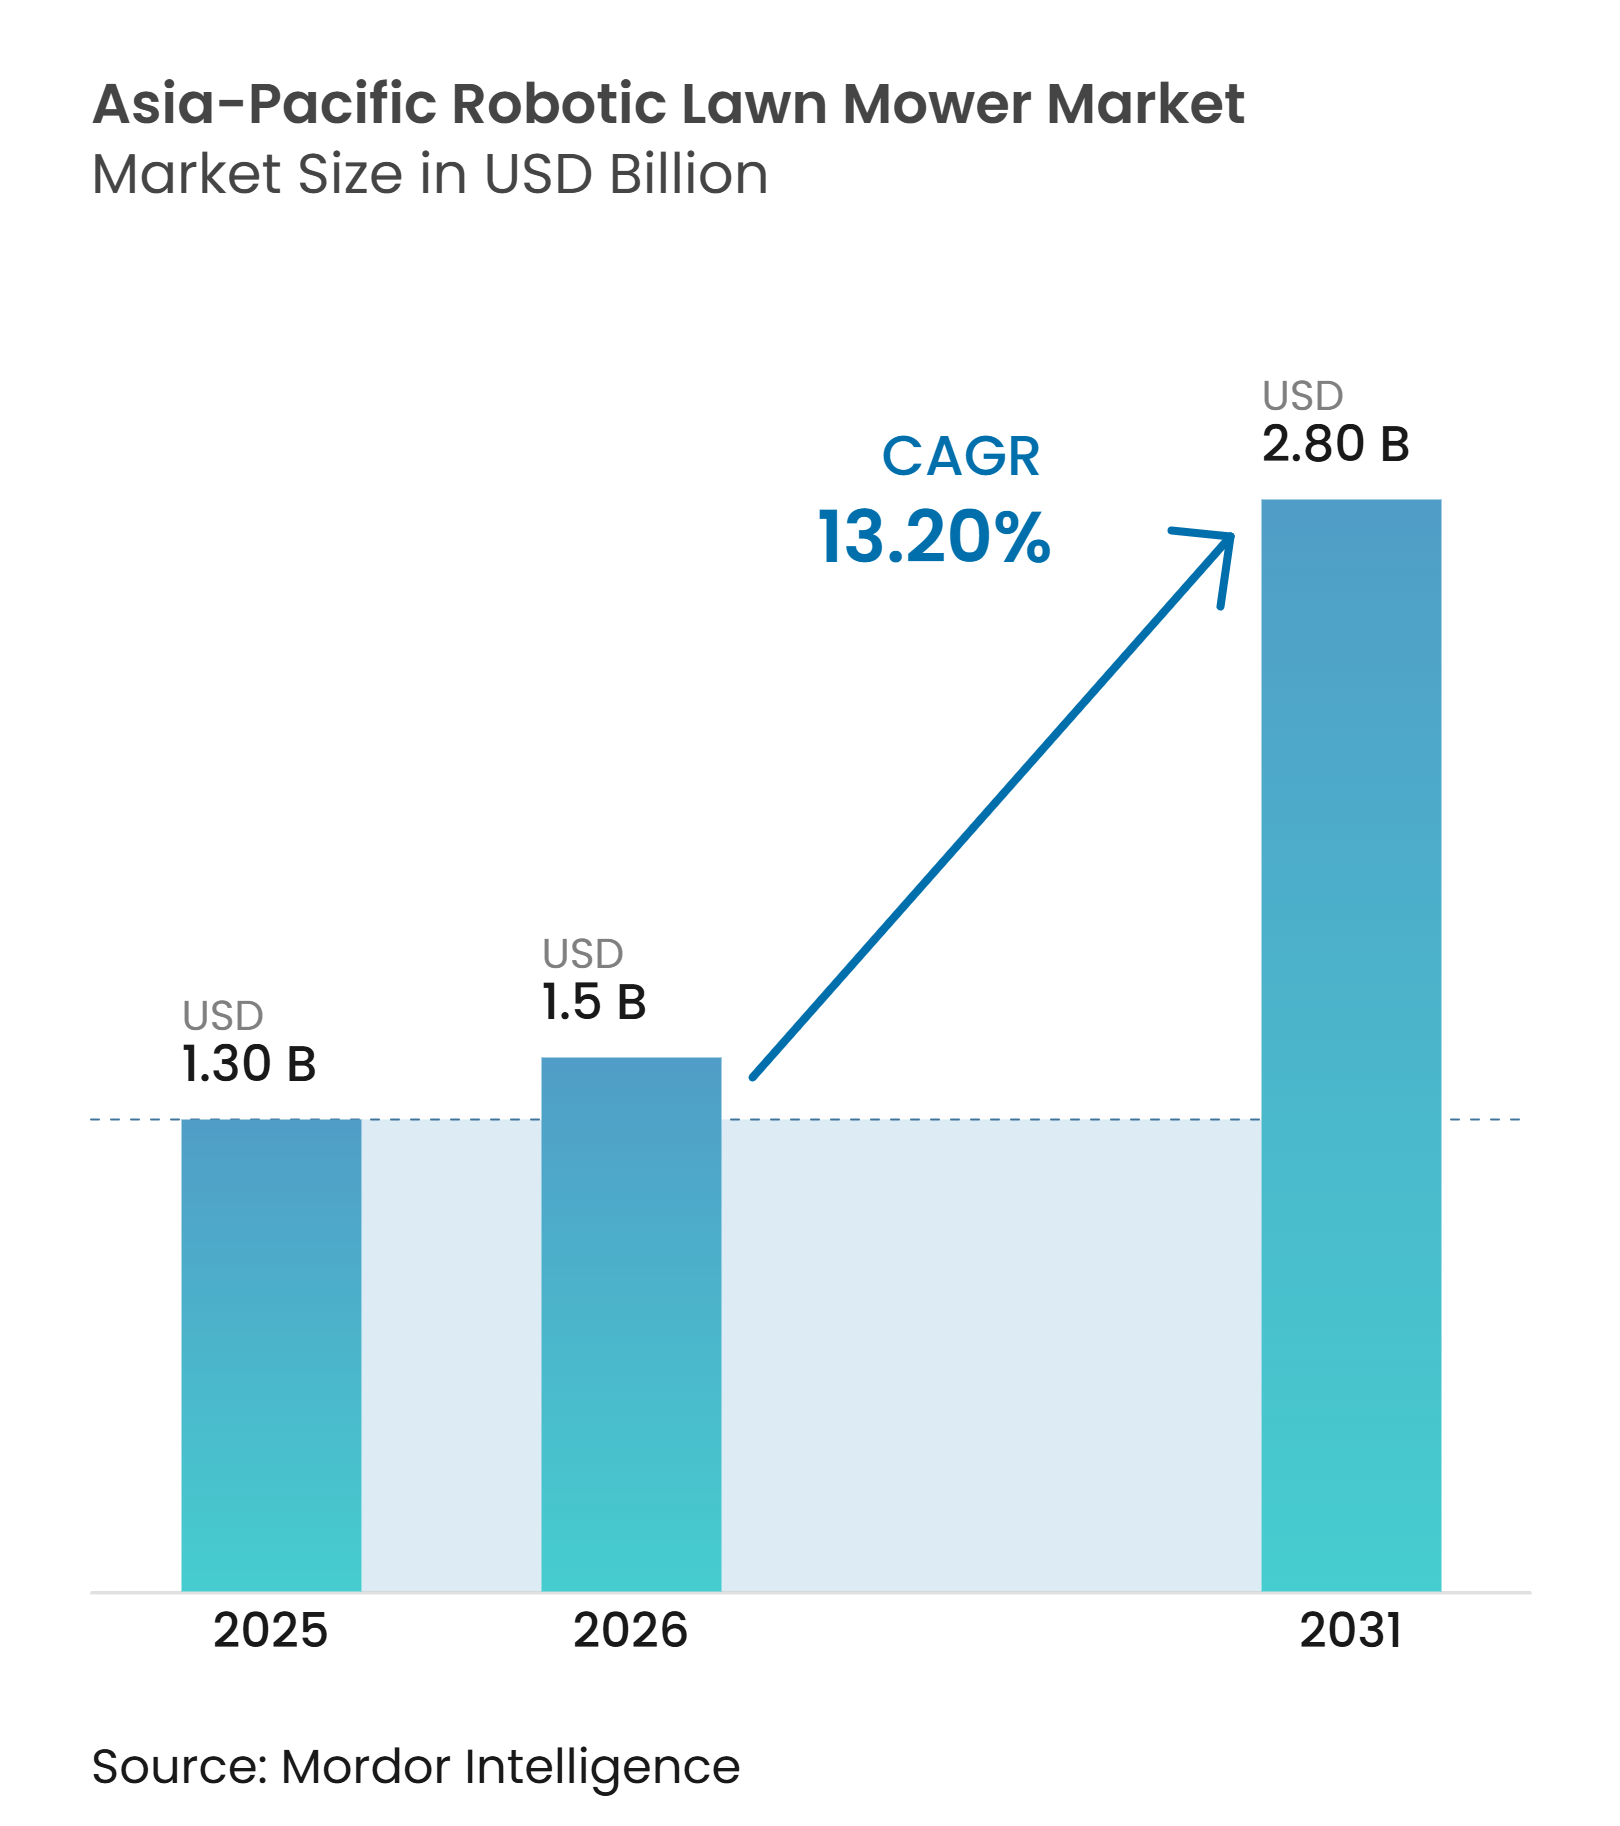
| Taille du marché de l'année de base (2025) | 1.30 Milliards de dollars |
| Taille du Marché (2026) | 1.5 Milliards de dollars |
| Taille du Marché (2031) | 2.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tondeuses à gazon robotisées en Asie-Pacifique par Mordor Intelligence
La taille du marché des tondeuses à gazon robotisées en Asie-Pacifique était évaluée à 1,3 milliard USD en 2025 et devrait croître de 1,5 milliard USD en 2026 pour atteindre 2,8 milliards USD d'ici 2031, à un CAGR de 13,2 % durant la période de prévision de 2026 à 2031. Le marché des tondeuses à gazon robotisées en Asie-Pacifique évolue d'une tonte à forte intensité de main-d'œuvre vers des équipements autonomes et alimentés par batterie dans les environnements résidentiels et commerciaux. La navigation sans fil gagne en importance, car les systèmes RTK, LiDAR et de vision réduisent les exigences d'installation sur les propriétés compactes. Les fabricants adaptent leurs produits aux jardins urbains denses, aux communautés gérées et aux espaces verts partagés dans toute la région. Les fournisseurs chinois élargissent leurs gammes de produits et se positionnent sur les coûts, tandis que les marques établies continuent de s'appuyer sur les réseaux de concessionnaires, les capacités d'ingénierie et le service après-vente. Le marché offre également des opportunités dans les propriétés commerciales où la tonte sans surveillance peut réduire les besoins en main-d'œuvre de routine.
Points clés du rapport
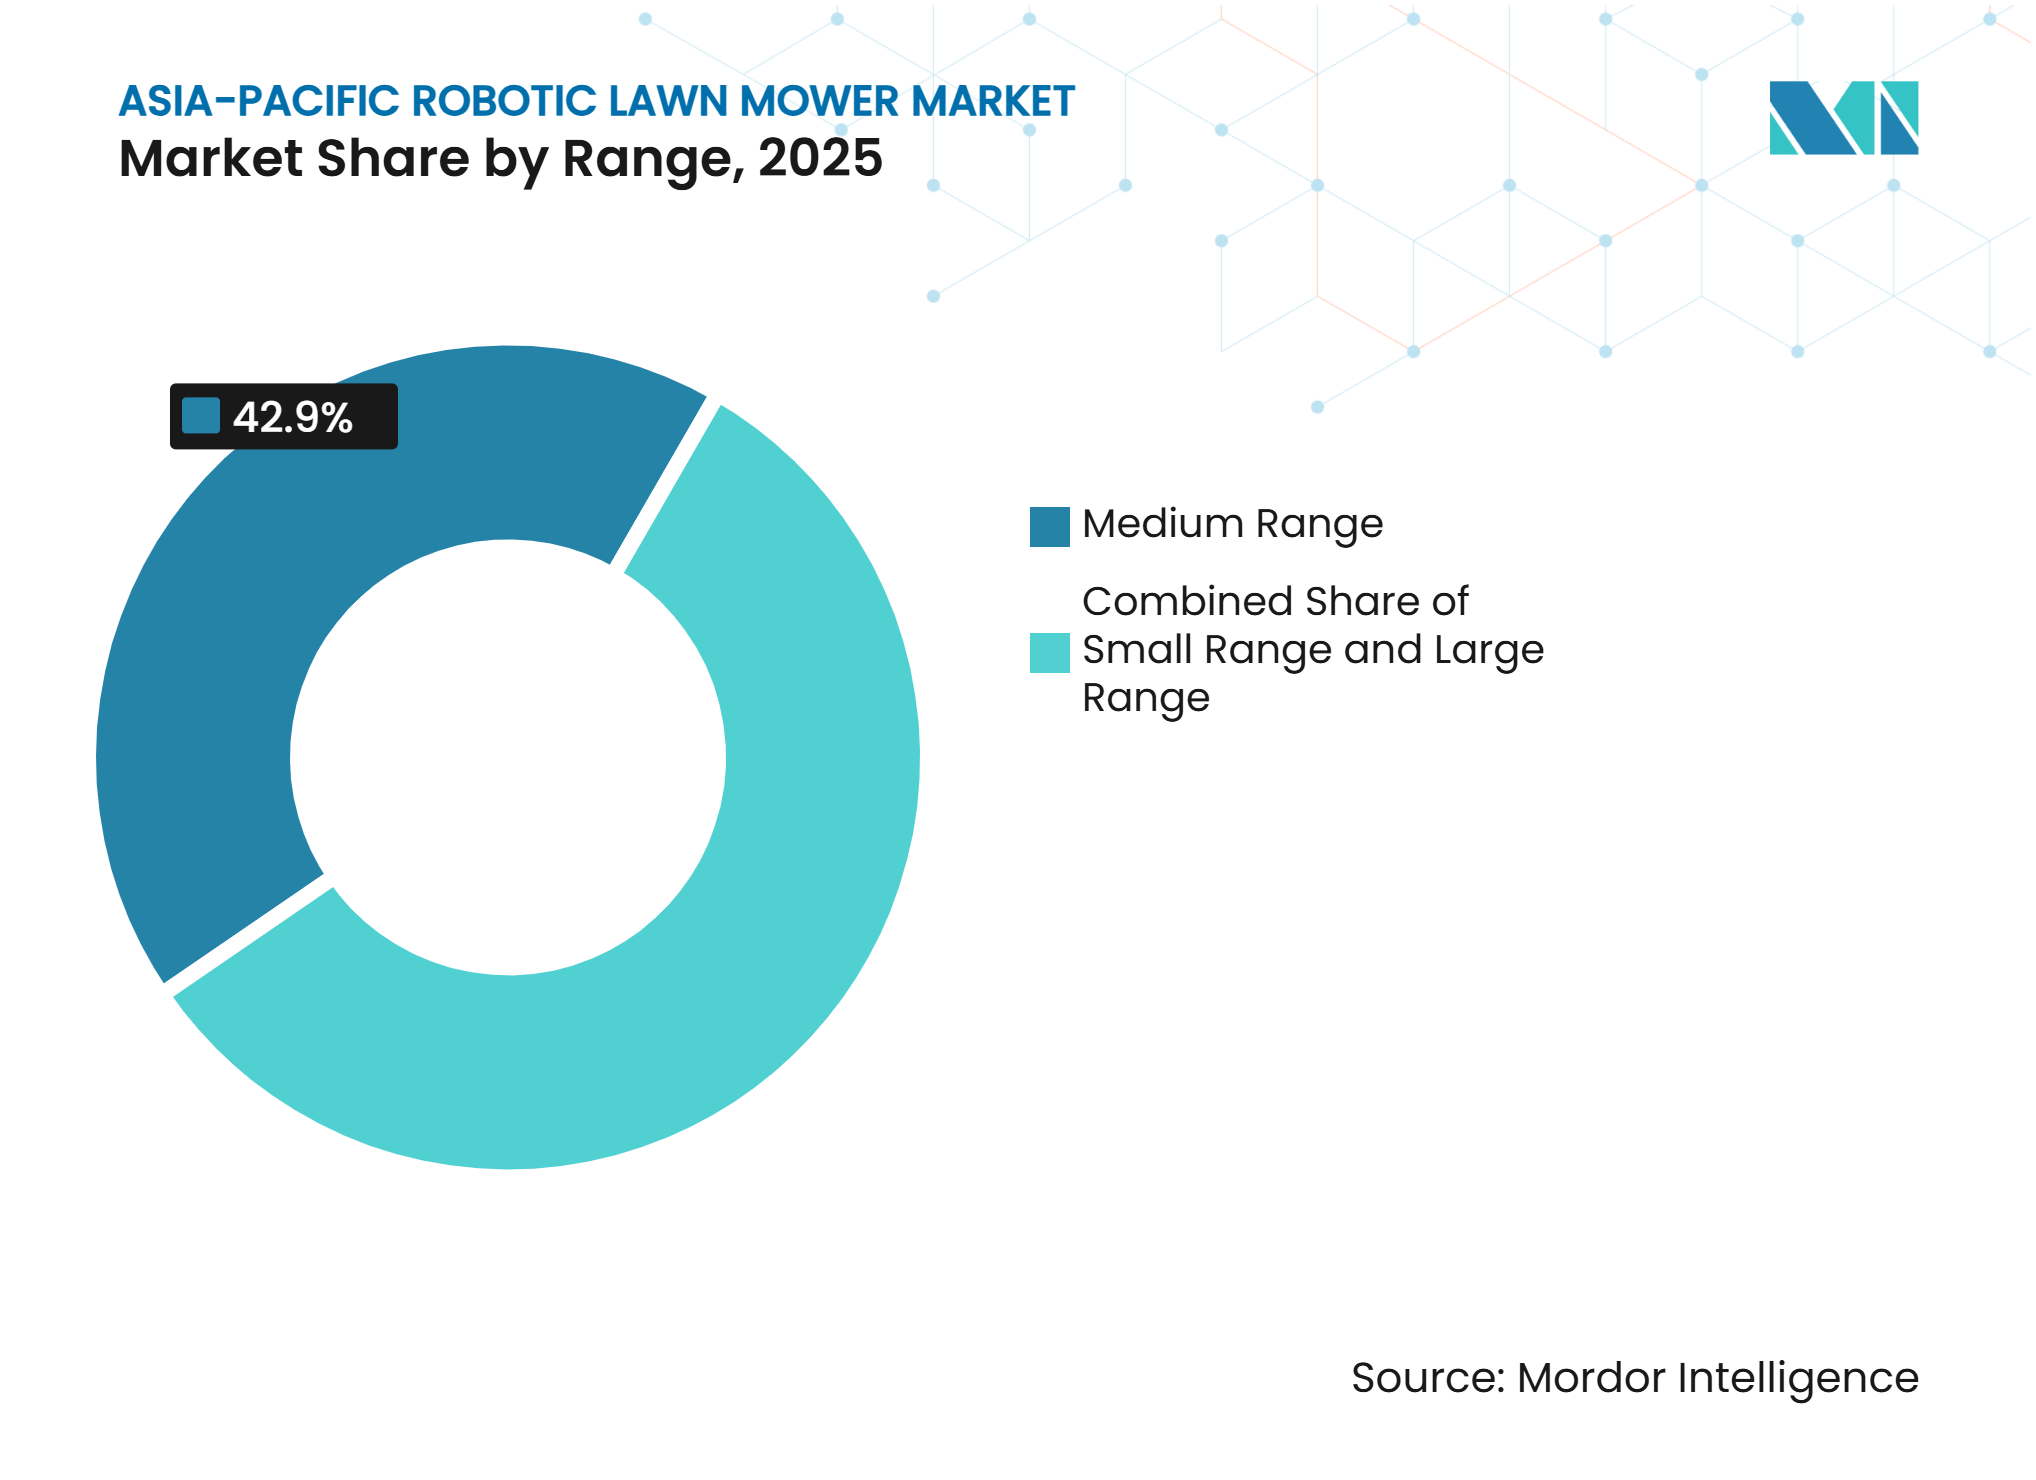
- Par portée, le segment de portée moyenne détenait 42,9 % de la part du marché des tondeuses à gazon robotisées en Asie-Pacifique en 2025, tandis que le segment de haute portée devrait connaître la croissance la plus rapide avec un CAGR de 17,1 % jusqu'en 2031.
- Par canal de vente, les magasins spécialisés détenaient la plus grande part à 40 % en 2025, tandis que les canaux en ligne sont le segment à la croissance la plus rapide, avec un CAGR de 17 % jusqu'en 2031.
- Par application, les équipements résidentiels représentaient 62,9 % de la taille du marché des tondeuses à gazon robotisées en Asie-Pacifique en 2025, tandis que les équipements commerciaux devraient connaître la croissance la plus rapide avec un CAGR de 16,6 % jusqu'en 2031.
- Par connectivité, les systèmes à fil de délimitation représentaient 50,4 % des revenus en 2025, tandis que les systèmes à caméra guidée par vision et LiDAR connaissent la croissance la plus rapide avec un CAGR de 18,9 % jusqu'en 2031.
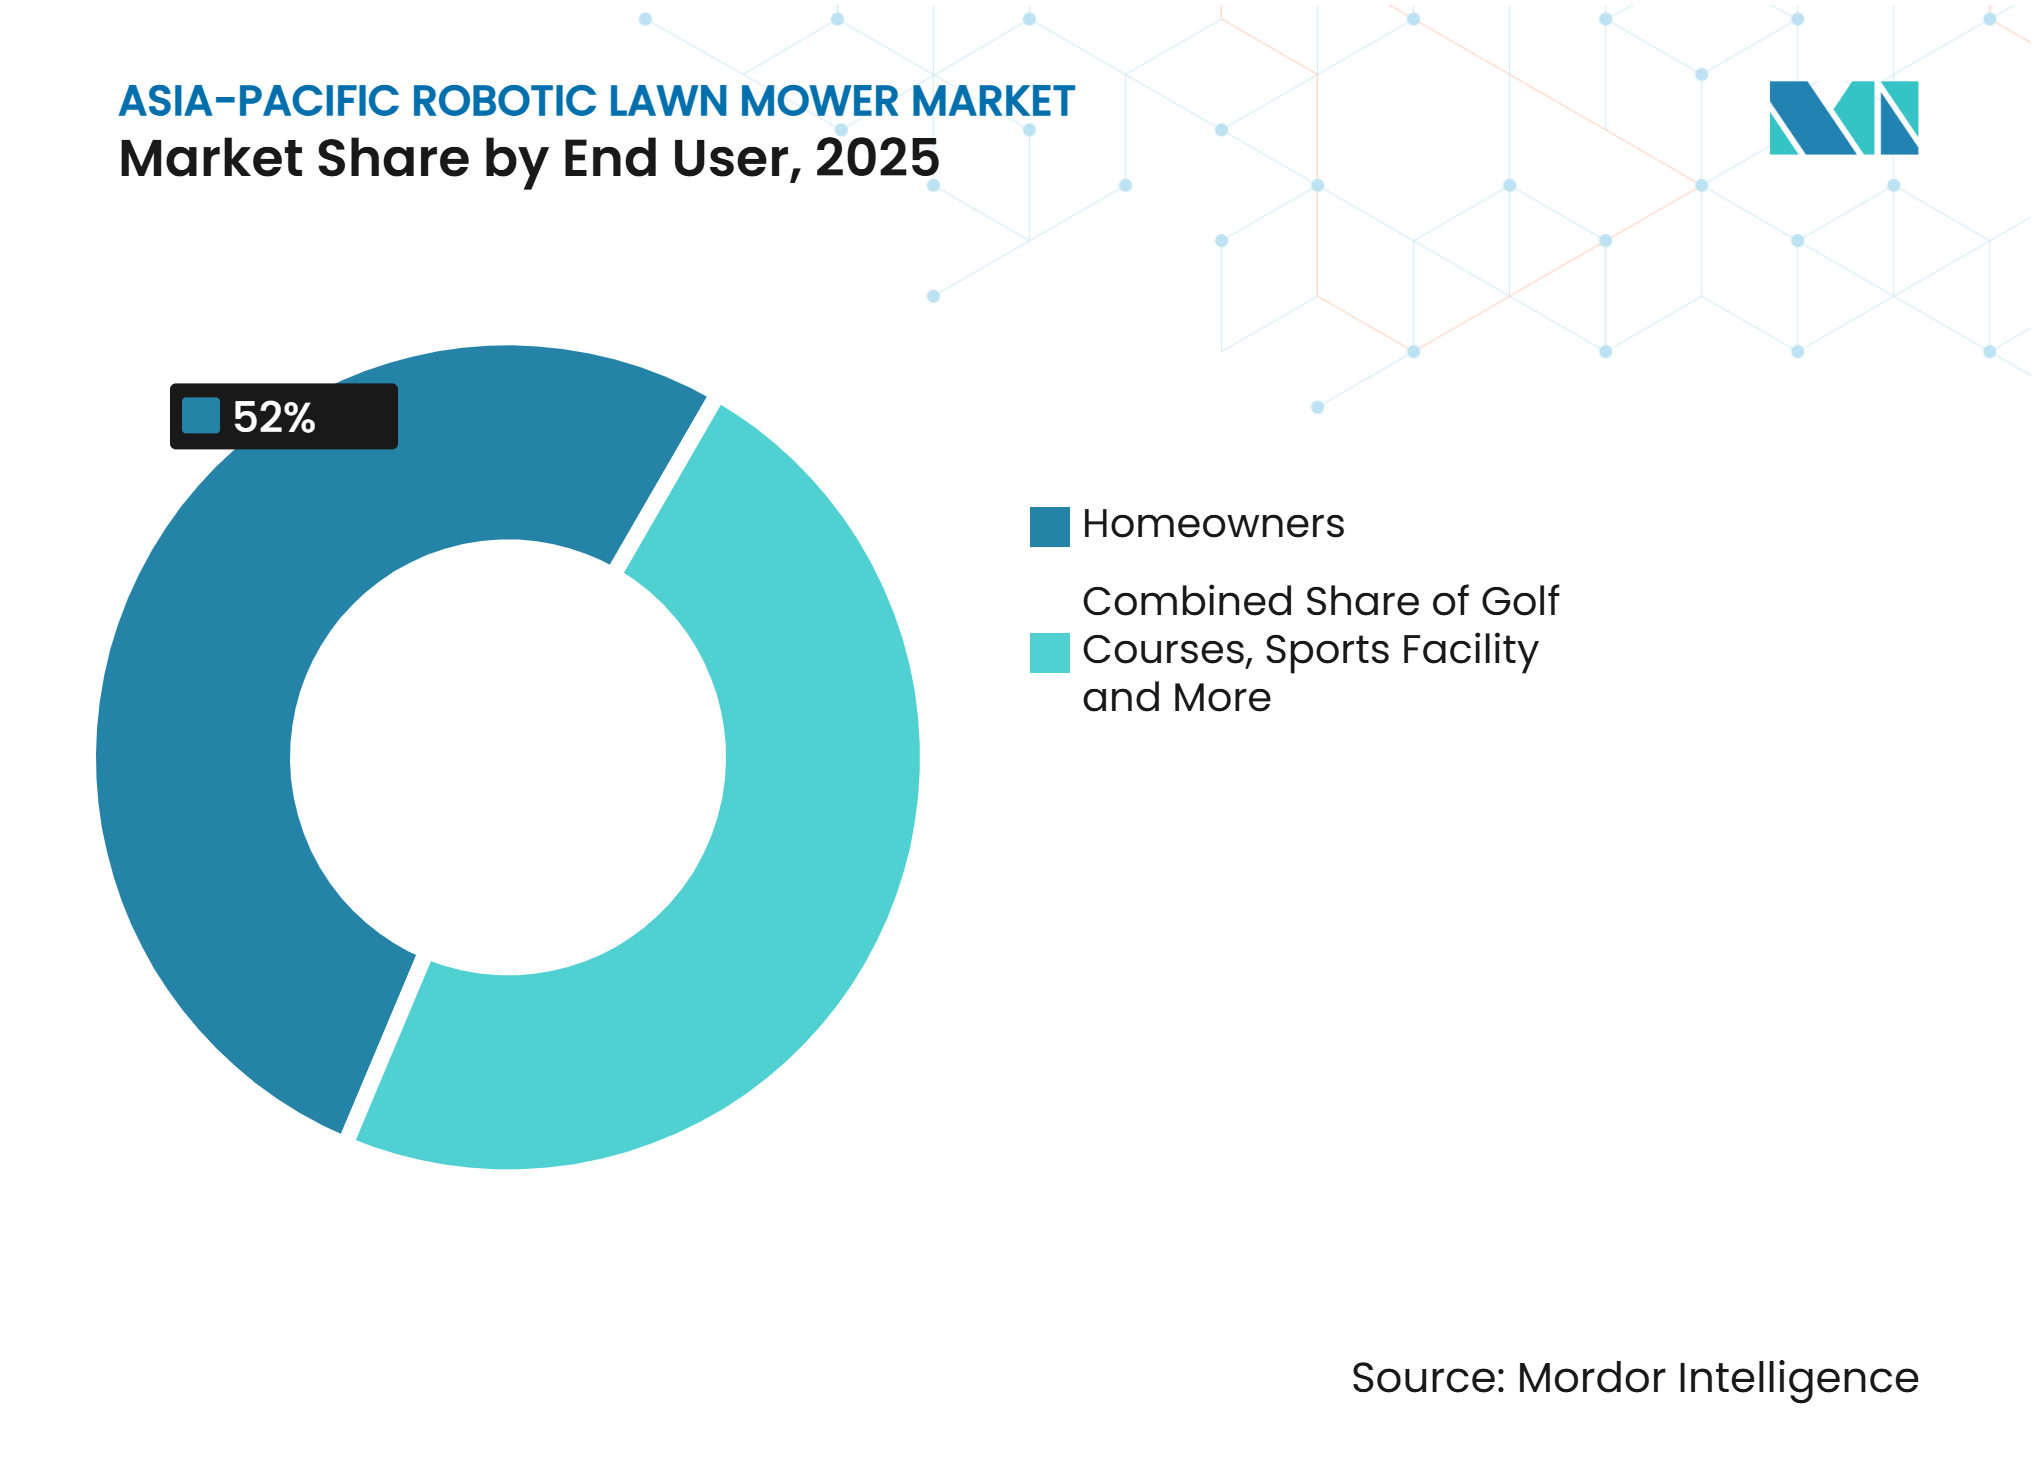
- Par utilisateur final, les propriétaires représentaient 52 % des revenus en 2025, tandis que les terrains de golf constituent le segment à la croissance la plus rapide avec un CAGR de 18 % jusqu'en 2031.
- La Chine détenait 38 % du marché en 2025, tandis que l'Inde est le pays à la croissance la plus rapide avec un CAGR de 16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la maison intelligente et des équipements extérieurs connectés | +2.80% | Chine, Corée du Sud, Singapour et Australie | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans le paysagisme sur les marchés développés | +2.50% | Japon, Australie, Singapour et Corée du Sud | Court terme (≤ 2 ans) |
| Croissance du paysagisme résidentiel haut de gamme et des communautés gérées | +2% | Chine, Singapour, Inde et Australie | Moyen terme (2-4 ans) |
| Expansion des détaillants et distributeurs d'équipements de jardinage à batterie | +1.50% | Chine, Australie, Corée du Sud et Japon | Court terme (≤ 2 ans) |
| Navigation compacte sans fil pour les propriétés urbaines | +1.80% | Chine, Singapour, Corée du Sud et Japon | Court terme (≤ 2 ans) |
| Flottes commerciales pour les espaces verts publics | +1.50% | Singapour, Australie, Chine et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la maison intelligente et des équipements extérieurs connectés
L'intégration à la maison intelligente positionne les tondeuses robotisées comme des composants de systèmes domestiques connectés plus larges plutôt que comme de simples appareils de jardinage autonomes. La programmation via application offre aux propriétaires un meilleur contrôle sur les horaires de fonctionnement et la gestion des zones de tonte. Cette capacité est particulièrement pertinente en Corée du Sud, à Singapour, en Chine et en Australie, où les consommateurs sont déjà familiarisés avec les appareils domestiques connectés. Le positionnement assisté par le cloud peut réduire le besoin d'une station de référence distincte sur la propriété et abaisser les exigences d'installation. Husqvarna Group a lancé sa gamme Automower iQ avec la technologie satellite EPOS assistée par le cloud et l'IA Vision pour l'Australie et la Nouvelle-Zélande en 2026, reflétant la direction actuelle du développement de produits. Le marché des tondeuses à gazon robotisées en Asie-Pacifique est appelé à bénéficier lorsque les fonctions connectées deviendront des caractéristiques standard sur les modèles de milieu de gamme plutôt que des options supplémentaires. À mesure que les assistants vocaux et les applications mobiles deviennent des attentes d'achat courantes, les fabricants doivent proposer une configuration simple et une assistance à distance fiable.
Disponibilité décroissante de la main-d'œuvre dans le paysagisme sur les marchés développés d'Asie-Pacifique
Une offre limitée de travailleurs dans le paysagisme renforce l'argument économique en faveur de la tonte autonome au Japon, en Australie, à Singapour et en Corée du Sud. La population japonaise âgée de 65 ans et plus dépassait 29 % en 2025, accentuant la pression sur la disponibilité de la main-d'œuvre pour les activités d'entretien extérieur[1]. Les utilisateurs commerciaux peuvent confier la tonte de routine à des équipements autonomes pendant que les employés se concentrent sur l'entretien détaillé et les tâches en contact avec la clientèle. Ce modèle opérationnel est pertinent pour les sites ayant des besoins de tonte fréquents et prévisibles. Cependant, la même pénurie de main-d'œuvre peut limiter la disponibilité d'installateurs et de techniciens de service qualifiés, en particulier sur les marchés émergents. Le marché des tondeuses à gazon robotisées en Asie-Pacifique dépend de la capacité des fabricants à développer des capacités locales de formation et de maintenance parallèlement aux ventes de produits. Un réseau de service concessionnaire solide peut devenir un facteur décisif lorsque les utilisateurs ont besoin d'aide pour la cartographie des sites, les réparations et l'entretien saisonnier.
Croissance du paysagisme résidentiel haut de gamme et des communautés gérées
Les développements résidentiels haut de gamme, les communautés fermées et les propriétés gérées créent des canaux d'achat organisés pour les équipements de tonte robotisée. Les gestionnaires de propriétés peuvent acheter plusieurs unités pour les espaces communs plutôt que de s'appuyer sur des achats individuels par ménage. Cette approche est pertinente en Chine, à Singapour, en Inde et en Australie, où l'aménagement paysager géré de manière centralisée est courant dans les développements de plus grande valeur. Les campus d'entreprises en Inde envisagent également des équipements alimentés par batterie pour réduire le bruit et les émissions liés à l'entretien courant des espaces verts. Segway Navimow a présenté la série commerciale Terranox au CES 2026 avec des outils de gestion de flotte conçus pour une utilisation commerciale multi-unités. Le marché des tondeuses à gazon robotisées en Asie-Pacifique est appelé à bénéficier de ces acheteurs, car ils évaluent les équipements par rapport aux coûts récurrents de main-d'œuvre et aux résultats de service. Les contrats plus importants permettent également aux fournisseurs de proposer la formation, les plans de maintenance et le support logiciel dans le cadre de l'achat.
Expansion des détaillants et distributeurs d'équipements de jardinage à batterie
Les détaillants et distributeurs en Chine, en Australie, en Corée du Sud et au Japon élargissent leurs gammes d'équipements de jardinage à batterie, créant davantage de points de contact pour les acheteurs peu familiarisés avec les équipements de tonte robotise. Les magasins physiques restent importants, car de nombreux clients souhaitent voir les fonctions de navigation, de détection d'obstacles et de recharge démontrées avant d'effectuer un achat. Les concessionnaires fournissent également un support d'installation pour les produits à fil de délimitation et aident les clients à configurer les nouveaux modèles sans fil. En 2026, Robert Bosch GmbH a élargi son offre 18V Power for All avec des modèles VISIMOW semi-autonomes pour les petits jardins, reliant la tonte robotisée à un écosystème d'outils sans fil existant. Les plateformes de batteries partagées peuvent réduire les hésitations à l'achat pour les clients qui possèdent déjà des outils de jardinage compatibles. Le marché des tondeuses à gazon robotisées en Asie-Pacifique bénéficie de cette transition dans le commerce de détail, car elle facilite la comparaison de la catégorie avec d'autres produits extérieurs alimentés par batterie. La couverture des distributeurs reste particulièrement importante dans les zones où les acheteurs en ligne attendent toujours un service en personne après l'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'achat et d'installation élevé | -2.20% | Inde, Malaisie, Asie du Sud-Est et autres marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Limites de performance sur les gazons tropicaux et les terrains accidentés | -1.50% | Malaisie, Singapour, Inde et certaines parties de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Réseaux de service après-vente et d'installation fragmentés | -1.30% | Inde, Malaisie et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Problèmes de fiabilité du signal et de confidentialité des données | -1% | Chine, Corée du Sud et Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'achat et d'installation initial élevé
Les tondeuses robotisées sans fil haut de gamme dont le prix est compris entre 1 000 USD et 3 000 USD coûtent nettement plus cher que les tondeuses à pousser conventionnelles. L'installation professionnelle peut ajouter entre 200 USD et 500 USD lorsque le support d'un concessionnaire est disponible. Ces coûts limitent l'adoption précoce en Inde et dans les marchés émergents d'Asie du Sud-Est, où la plupart des ménages restent sensibles aux prix. Les fabricants chinois réduisent les prix d'entrée pour les modèles sans fil, y compris ceux conçus pour les petites pelouses. Cependant, le prix initial ne reflète pas le coût total de possession, qui comprend les services de connectivité, le remplacement des lames, la dégradation de la batterie et l'entretien par le concessionnaire. Les acheteurs sur le marché des tondeuses à gazon robotisées en Asie-Pacifique ont besoin d'informations plus claires sur le coût total pour comparer les tondeuses robotisées avec l'externalisation du paysagisme ou les équipements conventionnels. Les clients qui rencontrent des coûts inattendus sont moins susceptibles de recommander la catégorie. Les options de financement, les plans de location et les forfaits incluant le service pourraient réduire cet obstacle pour les utilisateurs résidentiels et commerciaux.
Performances limitées sur les gazons tropicaux, les herbes hautes et les terrains accidentés
La croissance des gazons tropicaux, les fortes précipitations, les pentes, les terrains accidentés et la végétation dense peuvent affecter les performances de tonte. Ces conditions sont particulièrement pertinentes en Malaisie, à Singapour, en Inde et dans d'autres marchés d'Asie du Sud-Est. Les produits conçus pour les pelouses sèches et tempérées peuvent nécessiter plus de puissance, une meilleure traction et de meilleurs systèmes de coupe dans ces environnements. De mauvaises performances sur les herbes mouillées ou envahissantes peuvent réduire la confiance des utilisateurs, même lorsque les fonctions de navigation fonctionnent comme prévu. Les systèmes à quatre roues motrices plus grands peuvent gérer des terrains plus difficiles, mais des spécifications plus élevées peuvent également augmenter le prix d'achat. En 2026, Mammotion a lancé le LUBA 4 AWD avec Quad-Vision, le positionnement Tri-Fusion et des modèles conçus pour les terrains complexes et les pelouses allant jusqu'à 12 000 mètres carrés. Le marché des tondeuses à gazon robotisées en Asie-Pacifique nécessite des produits testés pour les types de gazon locaux, les régimes de précipitations et les conditions du sol. Les fournisseurs doivent également communiquer des limites d'exploitation réalistes plutôt que d'appliquer des affirmations de performance d'autres régions sans ajustement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portée :
les systèmes de haute portée gagnent du terrain dans les canaux commerciauxLe segment de portée moyenne représentait 42,9 % des revenus en 2025, constituant la base de volume pour les acheteurs disposant de pelouses entre 501 et 2 000 mètres carrés. Ces produits conviennent aux propriétés résidentielles haut de gamme qui nécessitent plus de capacité que les équipements d'entrée de gamme mais n'ont pas besoin d'une couverture à l'échelle commerciale. Le segment de haute portée devrait croître à un CAGR de 17,1 % jusqu'en 2031, le taux le plus rapide parmi les segments. Les utilisateurs commerciaux nécessitant une couverture supérieure à 2 000 mètres carrés déploient souvent plusieurs machines sur un site. Les terrains de golf, les campus gérés et les espaces municipaux adoptent de plus en plus des flottes de 3 à 5 unités au lieu d'une seule grande tondeuse. Cette approche répartit le travail entre les zones et offre une plus grande flexibilité opérationnelle. Le marché des tondeuses à gazon robotisées en Asie-Pacifique présente une opportunité claire pour les modèles de haute portée qui prennent en charge la coordination de flotte et une exploitation continue plus longue. Les modèles de faible portée restent pertinents au Japon et à Singapour, où les tailles de jardins tombent fréquemment dans leurs limites de couverture.
Le segment de faible portée dessert les propriétés plus petites de moins de 500 mètres carrés et fait face à une forte concurrence des équipements électriques conventionnels. Sa croissance est plus limitée, car les acheteurs peuvent directement comparer son prix avec les produits filaires et portables. Les systèmes de haute portée se différencient par le temps de fonctionnement, les performances en pente, la capacité de cartographie et le support commercial. STIGA a déclaré que son APX Pro peut utiliser jusqu'à 6 batteries ePower Pro amovibles, permettant une exploitation prolongée sur les sites commerciaux[2]. Les fabricants conçoivent donc des systèmes autour des cycles de service plutôt que de la seule superficie de pelouse. Cela est particulièrement pertinent pour les opérateurs gérant des installations sportives et des sites de golf sur le marché des tondeuses à gazon robotisées en Asie-Pacifique. Les fournisseurs doivent également proposer des arrangements de maintenance fiables, car les utilisateurs commerciaux subissent une interruption directe de service lorsqu'une machine est indisponible. Une meilleure gestion des batteries et des logiciels de flotte devraient soutenir l'expansion plus rapide du segment de haute portée.



Par capacité de batterie :
les plateformes haute tension deviennent la norme d'efficacitéLes systèmes de batteries supérieurs à 30 V représentaient la configuration de batterie dominante en 2025. Les systèmes haute tension prennent en charge des zones de coupe plus grandes, des pentes plus raides et des périodes de fonctionnement plus longues. Les modèles sans fil haut de gamme de Mammotion, Segway Navimow et Husqvarna utilisent des plateformes de batteries à haute puissance pour alimenter les fonctions de navigation et de tonte. Les systèmes inférieurs à 20 V sont mieux adaptés aux petites pelouses résidentielles. La catégorie 20-30 V s'adresse aux jardins de taille moyenne où les utilisateurs ont besoin d'un équilibre entre prix et autonomie. Les produits à plus grande capacité sont de plus en plus pertinents pour le marché des tondeuses à gazon robotisées en Asie-Pacifique, car les utilisateurs commerciaux ont besoin d'un temps de fonctionnement prévisible. Le choix de la batterie affecte également la fréquence de charge, les besoins de remplacement et la capacité à faire fonctionner des capteurs connectés. Les acheteurs sont susceptibles de comparer la tension en même temps que la superficie couverte et la capacité de terrain plutôt que de la traiter comme une caractéristique technique distincte.
Les tendances des coûts des batteries en Chine soutiennent la disponibilité de packs plus grands pour les fabricants d'équipements domestiques. Les fournisseurs chinois peuvent bénéficier de l'approvisionnement local en batteries et des économies d'échelle de fabrication lors de la production de produits sans fil à haute capacité. Les marques européennes peuvent compenser une partie de la pression sur les coûts grâce à leurs réseaux de concessionnaires établis, à la conception de produits et au support client. Les exigences de transport et de recyclage en Australie ajoutent une considération de conformité pour les fournisseurs cherchant une distribution plus large d'équipements alimentés par batterie. Les fabricants doivent donc gérer la sécurité, la collecte et l'élimination des batteries dans le cadre de leur stratégie produit. Le marché des tondeuses à gazon robotisées en Asie-Pacifique nécessite des batteries qui fonctionnent de manière fiable dans les climats chauds et lors de cycles de charge répétés. La différenciation des produits évolue vers l'autonomie, les changements rapides de batterie et la gestion de l'énergie plutôt que vers les seules spécifications de tension. Ce changement donne également aux systèmes de batteries modulaires un rôle plus important dans les applications de tonte professionnelle.
Par canal de vente :
les canaux en ligne perturbent le modèle centré sur l'installationLes magasins spécialisés détenaient la plus grande part de revenus à 40 % en 2025, car de nombreux acheteurs continuent d'apprécier les démonstrations de produits, les conseils d'installation et le service local. Les canaux de vente en ligne devraient croître à un CAGR de 17 % jusqu'en 2031. Les canaux numériques sont particulièrement efficaces pour les modèles sans fil, où le processus d'installation peut être présenté comme plus simple et plus rapide. La Chine, la Corée du Sud et l'Australie disposent de marchés de commerce électronique établis pour les équipements grand public à forte réflexion. Les marques qui fournissent des conseils en ligne clairs sur la taille de la pelouse, les limites de pente, les besoins de charge et la couverture de navigation sont mieux positionnées pour capter la demande sur le marché des tondeuses à gazon robotisées en Asie-Pacifique. Les détaillants restent importants pour les systèmes à fil de délimitation, car ces modèles nécessitent souvent un support d'installation spécifique au site. Les magasins physiques permettent également aux clients d'évaluer la qualité de construction et de poser des questions avant l'achat. Le principal changement de canal s'oriente vers un modèle hybride, où la découverte du produit se fait en ligne et le support reste disponible localement.
Les lancements en vente directe aux consommateurs peuvent aider les marques à atteindre les premiers adoptants avant d'établir une couverture de vente au détail complète. Segway Navimow a utilisé ses propres vitrines numériques pour des événements de précommande associés aux séries X4 et i2 AWD en 2026. Cette approche peut capter la demande des acheteurs déjà familiarisés avec la technologie sans fil, mais elle nécessite également un solide accompagnement des clients, car une mauvaise expérience de configuration peut entraîner des retours et des avis négatifs. Les concessionnaires resteront probablement centraux pour les produits commerciaux, où les utilisateurs ont besoin d'études de site, de formation et de support de réparation. Les canaux physiques devraient être maintenus sur le marché des tondeuses à gazon robotisées en Asie-Pacifique même si les ventes en ligne se développent. Les fournisseurs qui connectent les commandes en ligne avec des options d'installation locales peuvent réduire les frictions pour les premiers acheteurs. La stratégie de canal dépendra de plus en plus de la complexité d'installation d'un produit et de la disponibilité des prestataires de services à proximité.
Par application :
volume résidentiel, dynamisme commercialLe segment résidentiel représentait 62,9 % des revenus en 2025 et restait le plus grand domaine d'application. La demande des propriétaires est la plus forte en Australie, au Japon, en Corée du Sud et dans les zones urbaines à revenus élevés en Chine. Les applications commerciales devraient croître à un CAGR de 16,6 % jusqu'en 2031, le taux le plus rapide dans cette segmentation. Les acheteurs commerciaux peuvent plus facilement absorber les coûts d'équipement initiaux lorsqu'ils sont mis en balance avec les dépenses récurrentes de main-d'œuvre, et ils exploitent des sites plus grands qui nécessitent une tonte régulière et planifiée. Les ventes de flottes dans le segment commercial peuvent conduire à des commandes individuelles plus importantes, bénéficiant au marché des tondeuses à gazon robotisées en Asie-Pacifique. La demande résidentielle continuera de fournir du volume, tandis que la demande commerciale pourrait stimuler des spécifications de produits avancées. Ces différents modèles d'achat exigent des fabricants qu'ils proposent à la fois des modèles grand public simples et des solutions de flotte gérées.
Les terrains de golf au Japon et en Australie comptent parmi les premiers adoptants commerciaux, car la qualité du gazon et la planification de la main-d'œuvre sont au cœur de leurs opérations. Des offres de tondeuses autonomes commerciales sont développées pour les installations de golf et autres sites de gazon géré. L'Australie et le Japon sont plus avancés dans l'adoption commerciale, tandis que la Corée du Sud et Singapour évoluent vers une utilisation plus large. L'Inde et la Malaisie restent davantage axées sur le résidentiel, avec des essais sélectifs sur les campus et les propriétés gérées. Les acheteurs commerciaux ont besoin d'équipements capables de fonctionner sur de plus grandes surfaces et de s'intégrer dans les processus de maintenance existants. Les fournisseurs devront démontrer la disponibilité, la réactivité du service et le contrôle des coûts au niveau du site pour se développer sur le marché des tondeuses à gazon robotisées en Asie-Pacifique. Les produits résidentiels, en revanche, nécessitent une configuration plus facile, une gestion fiable des obstacles et une valeur claire pour les propriétaires. Ces exigences différentes façonneront les portefeuilles de produits et les stratégies de distribution dans toute la région.
Par connectivité :
le sans-fil dépasse la base installée du marchéLes systèmes à fil de délimitation représentaient 50,4 % des revenus de connectivité en 2025, soit 675,1 millions USD. La base installée et la demande de remplacement ont soutenu cette position. Les systèmes à caméra guidée par vision et LiDAR devraient croître à un CAGR de 18,9 % jusqu'en 2031, le taux le plus rapide parmi les types de connectivité. La baisse des coûts des capteurs rend les équipements sans fil plus accessibles aux acheteurs résidentiels haut de gamme. Les modèles GPS intelligent et Wi-Fi occupent le segment intermédiaire pour les utilisateurs qui souhaitent une installation simplifiée sans un package LiDAR complet. Le marché des tondeuses à gazon robotisées en Asie-Pacifique évolue vers la navigation sans fil, car les clients cherchent à éviter les travaux d'installation de périmètre. Les produits à fil de délimitation conservent leur valeur là où les utilisateurs disposent déjà d'une installation filaire fonctionnelle. La transition devrait donc être progressive plutôt qu'immédiate.
Les utilisateurs existants de fil de délimitation peuvent choisir des modèles de remplacement avec la même architecture, car le fil représente un investissement antérieur et une configuration familière. Les nouveaux acheteurs de propriétés et les projets commerciaux peuvent être plus ouverts aux équipements sans fil là où il n'y a pas de système existant à conserver. Segway Navimow a déclaré en 2026 qu'il avait dirigé les ventes mondiales en volume de tondeuses à gazon robotisées sans fil pendant deux années consécutives et vendu des produits dans plus de 40 pays, dont l'Australie. Le marché des tondeuses à gazon robotisées en Asie-Pacifique nécessitera un positionnement fiable pour soutenir cette transition dans les zones urbaines denses et sous le couvert des arbres. Les utilisateurs ont également besoin de l'assurance que les données de caméra et de localisation sont gérées de manière responsable. Les fournisseurs qui améliorent la configuration, la cartographie et l'édition des limites peuvent rendre les systèmes sans fil plus faciles à adopter pour les nouveaux acheteurs. La connectivité deviendra un point clé de compétition car elle affecte l'installation, la fiabilité et l'expérience utilisateur. Les concessionnaires peuvent aider les clients en les aidant à évaluer quelle architecture convient à leur propriété.
Par utilisateur final :
les terrains de golf mènent l'adoption commercialeLes propriétaires représentaient 52 % des revenus en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Les terrains de golf devraient croître à un CAGR de 18 % jusqu'en 2031, le taux le plus élevé parmi tous les segments d'utilisateurs finaux. Les exploitants de terrains font face à des coûts de main-d'œuvre croissants et ont besoin d'une présentation cohérente du gazon pour les membres et les visiteurs. L'Australie comptait 1 600 terrains de golf enregistrés, le Japon en avait plus de 2 300 et la Corée du Sud en avait plus de 500, offrant une base substantielle pour les ventes d'équipements commerciaux. Les entreprises de paysagisme adoptent également la tonte autonome pour protéger leurs marges de service à mesure que les coûts salariaux augmentent. Les municipalités et les installations sportives sont des acheteurs importants à long terme, car les marchés publics nécessitent généralement des tests détaillés et des examens de conformité. Ces utilisateurs finaux sont bien adaptés au marché des tondeuses à gazon robotisées en Asie-Pacifique car leurs calendriers de tonte sont réguliers et leur valeur opérationnelle peut être mesurée. Les propriétaires restent importants car ils représentent la base la plus large de la demande annuelle en unités.
Les exploitants d'installations sportives ont besoin de plus que la simple tonte, car ils peuvent également gérer les marquages de terrain et les aménagements complexes des espaces verts. FJDynamics a promu son écosystème Map-Mow-Mark-Manage pour le gazon sportif au SFMA 2026, combinant les fonctions de tonte, de cartographie de terrain et de marquage de lignes[3]. Ce type de conception de produit répond aux besoins opérationnels plus larges des équipes professionnelles d'entretien des espaces verts. Les terrains de golf peuvent évaluer la tonte robotisée par rapport aux heures hebdomadaires d'entretien des greens, tandis que les entrepreneurs peuvent l'intégrer dans des contrats de service récurrents. Les projets municipaux peuvent progresser plus lentement, car les acheteurs publics nécessitent souvent des pilotes formels et une validation de sécurité. Servir ces utilisateurs finaux sur le marché des tondeuses à gazon robotisées en Asie-Pacifique nécessite des capacités de vente et de support spécialisées. Les caractéristiques du produit telles que la surveillance à distance de la flotte, les batteries modulaires et la tonte programmée sont particulièrement précieuses pour les opérateurs commerciaux. La diversité des utilisateurs finaux signifie également que les marques doivent prendre en charge différents niveaux de prix et attentes de service.

Analyse géographique
La Chine représentait 38 % des revenus régionaux en 2025, soutenue par une grande base de fabrication nationale, un écosystème d'appareils intelligents bien développé et la demande des communautés résidentielles gérées. Le Japon et la Corée du Sud devraient croître, le vieillissement de la population japonaise stimulant la demande d'automatisation dans l'entretien courant des jardins, tandis que l'écosystème de vente au détail d'appareils connectés de la Corée du Sud offre un canal pertinent pour les consommateurs intéressés par les équipements extérieurs intelligents.
La croissance de l'Australie est soutenue par des parcelles résidentielles plus grandes, des coûts de main-d'œuvre élevés et des essais commerciaux dans les installations de golf. Les exigences de sécurité des produits du pays pour les tondeuses à gazon robotisées favorisent les fournisseurs qui respectent les normes de sécurité et d'ingénierie établies. La Nouvelle-Zélande et la Malaisie nécessitent des approches produits différentes en raison des variations de climat, de taille des propriétés, de réseaux de service et d'attentes des acheteurs. L'Australie devrait rester un marché important pour les grandes pelouses et les cas d'utilisation commerciale au sein du marché des tondeuses à gazon robotisées en Asie-Pacifique.
L'Inde est le marché national à la croissance la plus rapide de la région, avec un CAGR projeté de 16 %, porté par une faible base installée et une adoption croissante de l'automatisation pour améliorer la productivité. La croissance de Singapour est liée aux espaces verts gérés à haute valeur ajoutée et aux coûts de main-d'œuvre élevés. La croissance dans le reste de l'Asie-Pacifique est soutenue par des produits sans fil vendus via le commerce électronique, là où les réseaux de concessionnaires formels sont limités. Convertir cet intérêt en adoption durable nécessitera une infrastructure de service locale et une éducation des produits.
Paysage concurrentiel
Concentration du Marché
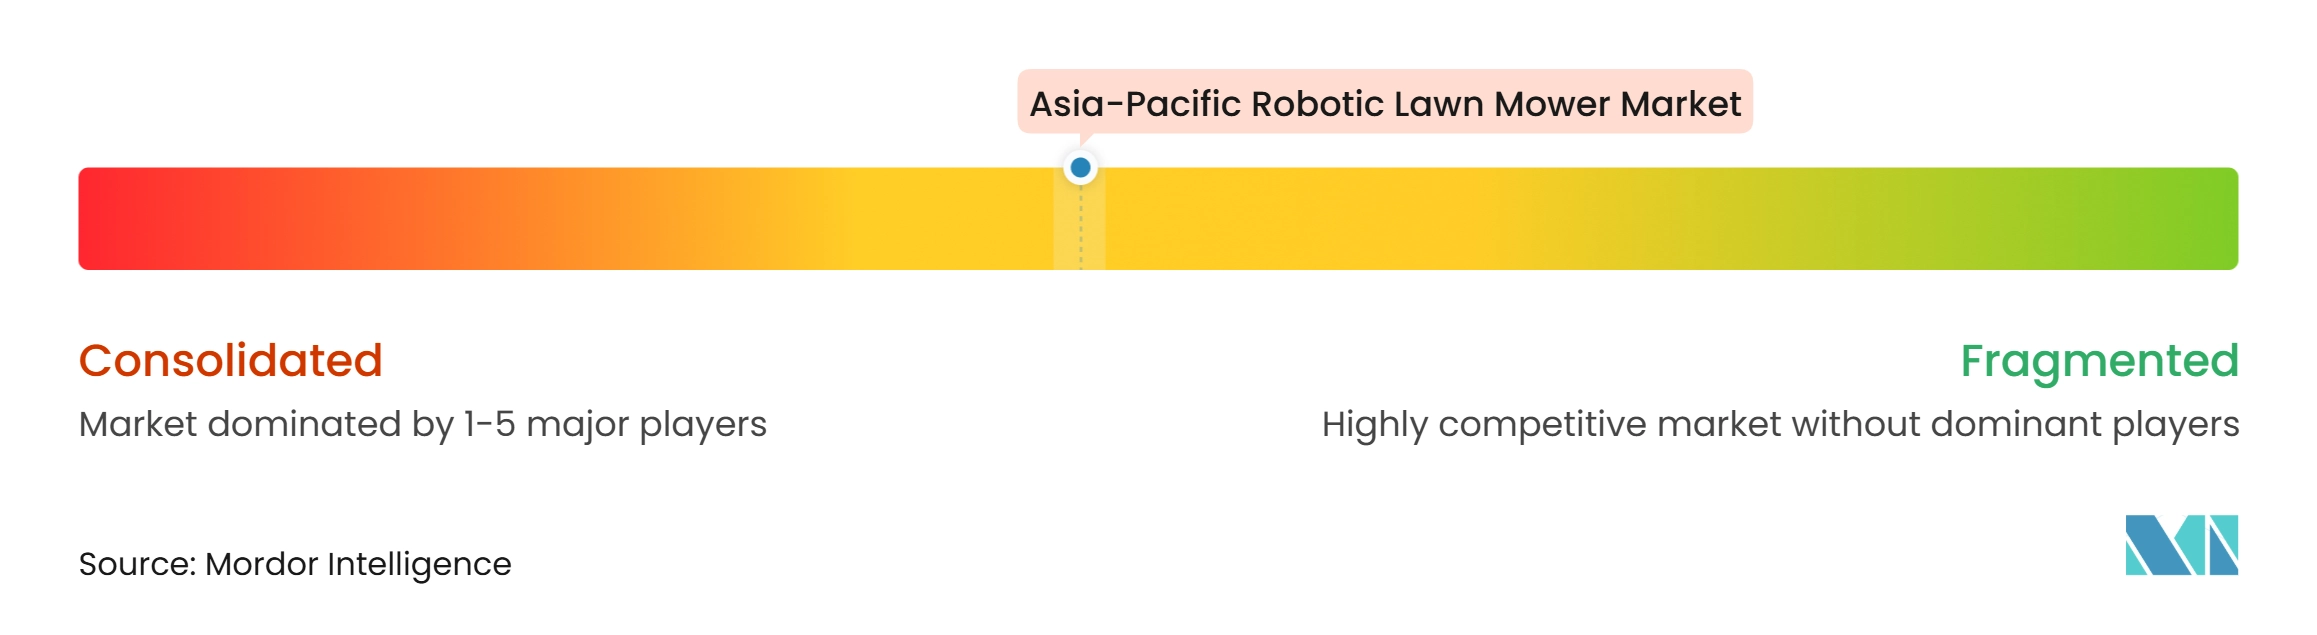
Le marché des tondeuses à gazon robotisées en Asie-Pacifique est modérément concentré en 2025. Husqvarna AB, Segway-Ninebot Group, Honda Motor Co., Ltd., Robert Bosch GmbH et Shenzhen Mammotion Technology Co., Ltd. comptent parmi les acteurs importants du marché. Les marques européennes et japonaises établies se concurrencent via les réseaux de concessionnaires, l'expérience en ingénierie et le support après-vente, tandis que les fournisseurs chinois se concurrencent via le développement rapide de produits, la navigation sans fil et des prix compétitifs. Husqvarna AB a lancé ses produits Automower Vision et iQ en Australie et en Nouvelle-Zélande en 2026, dotés de la technologie satellite EPOS référencée par le cloud et de caméras IA Vision. La concurrence est la plus intense dans le segment sans fil haut de gamme, où la précision de navigation, la simplicité d'installation et le service local influencent les décisions d'achat.
Mammotion est passé de 1 gamme de produits en 2022 à 6 séries en septembre 2026, dont la plateforme de flotte commerciale Maston. STIGA a lancé 8 tondeuses autonomes en 2026 utilisant la technologie Vista et a présenté l'APX Pro pour les sites professionnels plus grands. FJDynamics cible le gazon sportif professionnel via une plateforme combinant tonte, cartographie et marquage de lignes. Ces développements indiquent que les entreprises cherchent à se positionner au-delà de la tonte résidentielle standard. Le marché des tondeuses à gazon robotisées en Asie-Pacifique présente des opportunités pour les produits adaptés aux terrains tropicaux et pour les fournisseurs qui établissent des réseaux de support d'installation en Inde et dans les villes secondaires australiennes.
Yamabiko Europe a conclu un accord avec The Toro Company en 2025 pour développer conjointement des tondeuses robotisées et des ramasseurs de balles pour les marchés du golf et du gazon sportif. Kress a développé sa tondeuse commerciale Voyager KR800 pour une utilisation dans le paysagisme basé sur des itinéraires, avec une disponibilité prévue via les concessionnaires en Australie en 2026. Les éventuelles mesures commerciales européennes sur les importations de tondeuses robotisées chinoises pourraient déplacer une plus grande attention commerciale vers l'Asie du Sud-Est et l'Australie. Les entreprises doivent associer les lancements technologiques à la conformité en matière de sécurité, aux capacités de service local et à des propositions de valeur claires pour les clients.
Leaders du secteur des tondeuses à gazon robotisées en Asie-Pacifique
-
Husqvarna AB
-
Segway-Ninebot Group
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Shenzhen Mammotion Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tondeuses à gazon robotisées en Asie-Pacifique Entreprises couvertes dans ce rapport
- Husqvarna AB
- Segway-Ninebot Group
- ANDREAS STIHL AG and Co. KG
- Robert Bosch GmbH
- Honda Motor Co., Ltd.
- Deere and Company
- Shenzhen Mammotion Technology Co., Ltd.
- Positec Technology (China) Co., Ltd.
- The Toro Company
- STIGA S.p.A.
- Stanley Black and Decker, Inc.
- Globe (Guangdong) Intelligent Technology Co., Ltd.
- Yamabiko Corporation
- iRobot Corporation
- EcoFlow Inc.
- FJDynamics Technology Co., Ltd.
Développements industriels récents dans Marché des tondeuses à gazon robotisées en Asie-Pacifique
- Septembre 2026 : Mammotion a dévoilé la série LUBA 4 AWD à l'IFA 2026 à Berlin, dotée du Surround Quad-Vision, du positionnement Tri-Fusion utilisant LiDAR, RTK et IA Vision, et d'une tonte bidirectionnelle sur 3 modèles couvrant des pelouses de 3 000 à 12 000 mètres carrés. La société a également présenté la solution de tonte robotisée commerciale Maston pour les grands espaces professionnels.
- Septembre 2026 : Segway Navimow a lancé le H5 Pro à l'IFA 2026 avec le bras robotisé extensible EdgeMaestro pour la tonte des bordures le long des clôtures et des murs. Le produit a été lancé dans plus de 40 pays, dont l'Australie.
- Mars 2026 : STIGA S.p.A. a lancé 8 tondeuses robotisées autonomes utilisant la technologie Vista et la navigation sans antenne à l'échelle mondiale, y compris dans la région Asie-Pacifique. La société a également lancé la tondeuse commerciale APX Pro pour les installations sportives, les municipalités et les clubs de golf.
Périmètre du rapport sur le marché des tondeuses à gazon robotisées en Asie-Pacifique
Une tondeuse à gazon robotisée est une machine autonome alimentée par batterie conçue pour tondre et entretenir le gazon avec une intervention humaine minimale. Elle utilise des capteurs, des systèmes de navigation et des commandes intelligentes pour fonctionner dans une zone de pelouse définie, éviter les obstacles, maintenir la hauteur d'herbe souhaitée et se recharger automatiquement lorsque nécessaire.
Le rapport sur le marché des tondeuses à gazon robotisées en Asie-Pacifique est segmenté par portée (faible, moyenne et élevée), par capacité de batterie (moins de 20 V, 20 à 30 V et plus de 30 V), par canal de vente (détaillants, magasins spécialisés et en ligne), par connectivité (fil de délimitation, GPS intelligent et Wi-Fi, et systèmes à caméra guidée par vision et LiDAR), par utilisateur final (propriétaires, entreprises de paysagisme, terrains de sport et parcs, municipalités, terrains de golf et autres) et par géographie (Chine, Inde, Australie, Malaisie et reste de l'Asie-Pacifique). Les prévisions du marché sont présentées en termes de valeur en USD.
Aperçu de la segmentation
| Faible portée |
| Portée moyenne |
| Haute portée |
| Moins de 20 V |
| 20 à 30 V |
| Plus de 30 V |
| Détaillants |
| Magasins spécialisés |
| En ligne |
| Résidentiel |
| Commercial |
| Propriétaires |
| Entreprises de paysagisme |
| Terrains de sport et parcs |
| Municipalités |
| Terrains de golf |
| Reste des applications d'utilisateurs finaux |
| Fil de délimitation |
| GPS intelligent et Wi-Fi |
| Caméra guidée par vision et LiDAR |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie |
| Malaisie |
| Reste de l'Asie-Pacifique |
| Par portée | Faible portée |
| Portée moyenne | |
| Haute portée | |
| Par capacité de batterie | Moins de 20 V |
| 20 à 30 V | |
| Plus de 30 V | |
| Par canal de vente | Détaillants |
| Magasins spécialisés | |
| En ligne | |
| Par application | Résidentiel |
| Commercial | |
| Par utilisateur final | Propriétaires |
| Entreprises de paysagisme | |
| Terrains de sport et parcs | |
| Municipalités | |
| Terrains de golf | |
| Reste des applications d'utilisateurs finaux | |
| Par connectivité | Fil de délimitation |
| GPS intelligent et Wi-Fi | |
| Caméra guidée par vision et LiDAR | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Malaisie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des tondeuses à gazon robotisées en Asie-Pacifique d'ici 2031 ?
Le marché des tondeuses à gazon robotisées en Asie-Pacifique devrait atteindre 2,8 milliards USD d'ici 2031, avec un CAGR de 13,2 % à partir de 2026.
Quelle application connaît la croissance la plus rapide pour les tondeuses à gazon robotisées en Asie-Pacifique ?
Les applications commerciales devraient croître à un CAGR de 16,6 % jusqu'en 2031, soutenues par les terrains de golf, les campus, les parcs et les propriétés gérées.
Pourquoi les tondeuses robotisées sans fil gagnent-elles en adoption en Asie-Pacifique ?
Les systèmes RTK, LiDAR et de vision sans fil réduisent les travaux d'installation et sont mieux adaptés aux jardins compacts, aux limites partagées et aux aménagements urbains complexes.
Quel pays détient la plus grande part de revenus régionale ?
La Chine détenait 38 % des revenus régionaux en 2025, soutenue par la capacité de fabrication nationale, l'adoption des appareils connectés et l'aménagement paysager résidentiel géré.
Quel utilisateur final présente la prévision de croissance la plus forte ?
Les terrains de golf devraient croître à un CAGR de 18 % jusqu'en 2031, car les exploitants peuvent mesurer la valeur de l'automatisation par rapport aux besoins récurrents de main-d'œuvre et d'entretien du gazon.