
Marktgröße und Marktanteile für Roboter-Rasenmäher im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
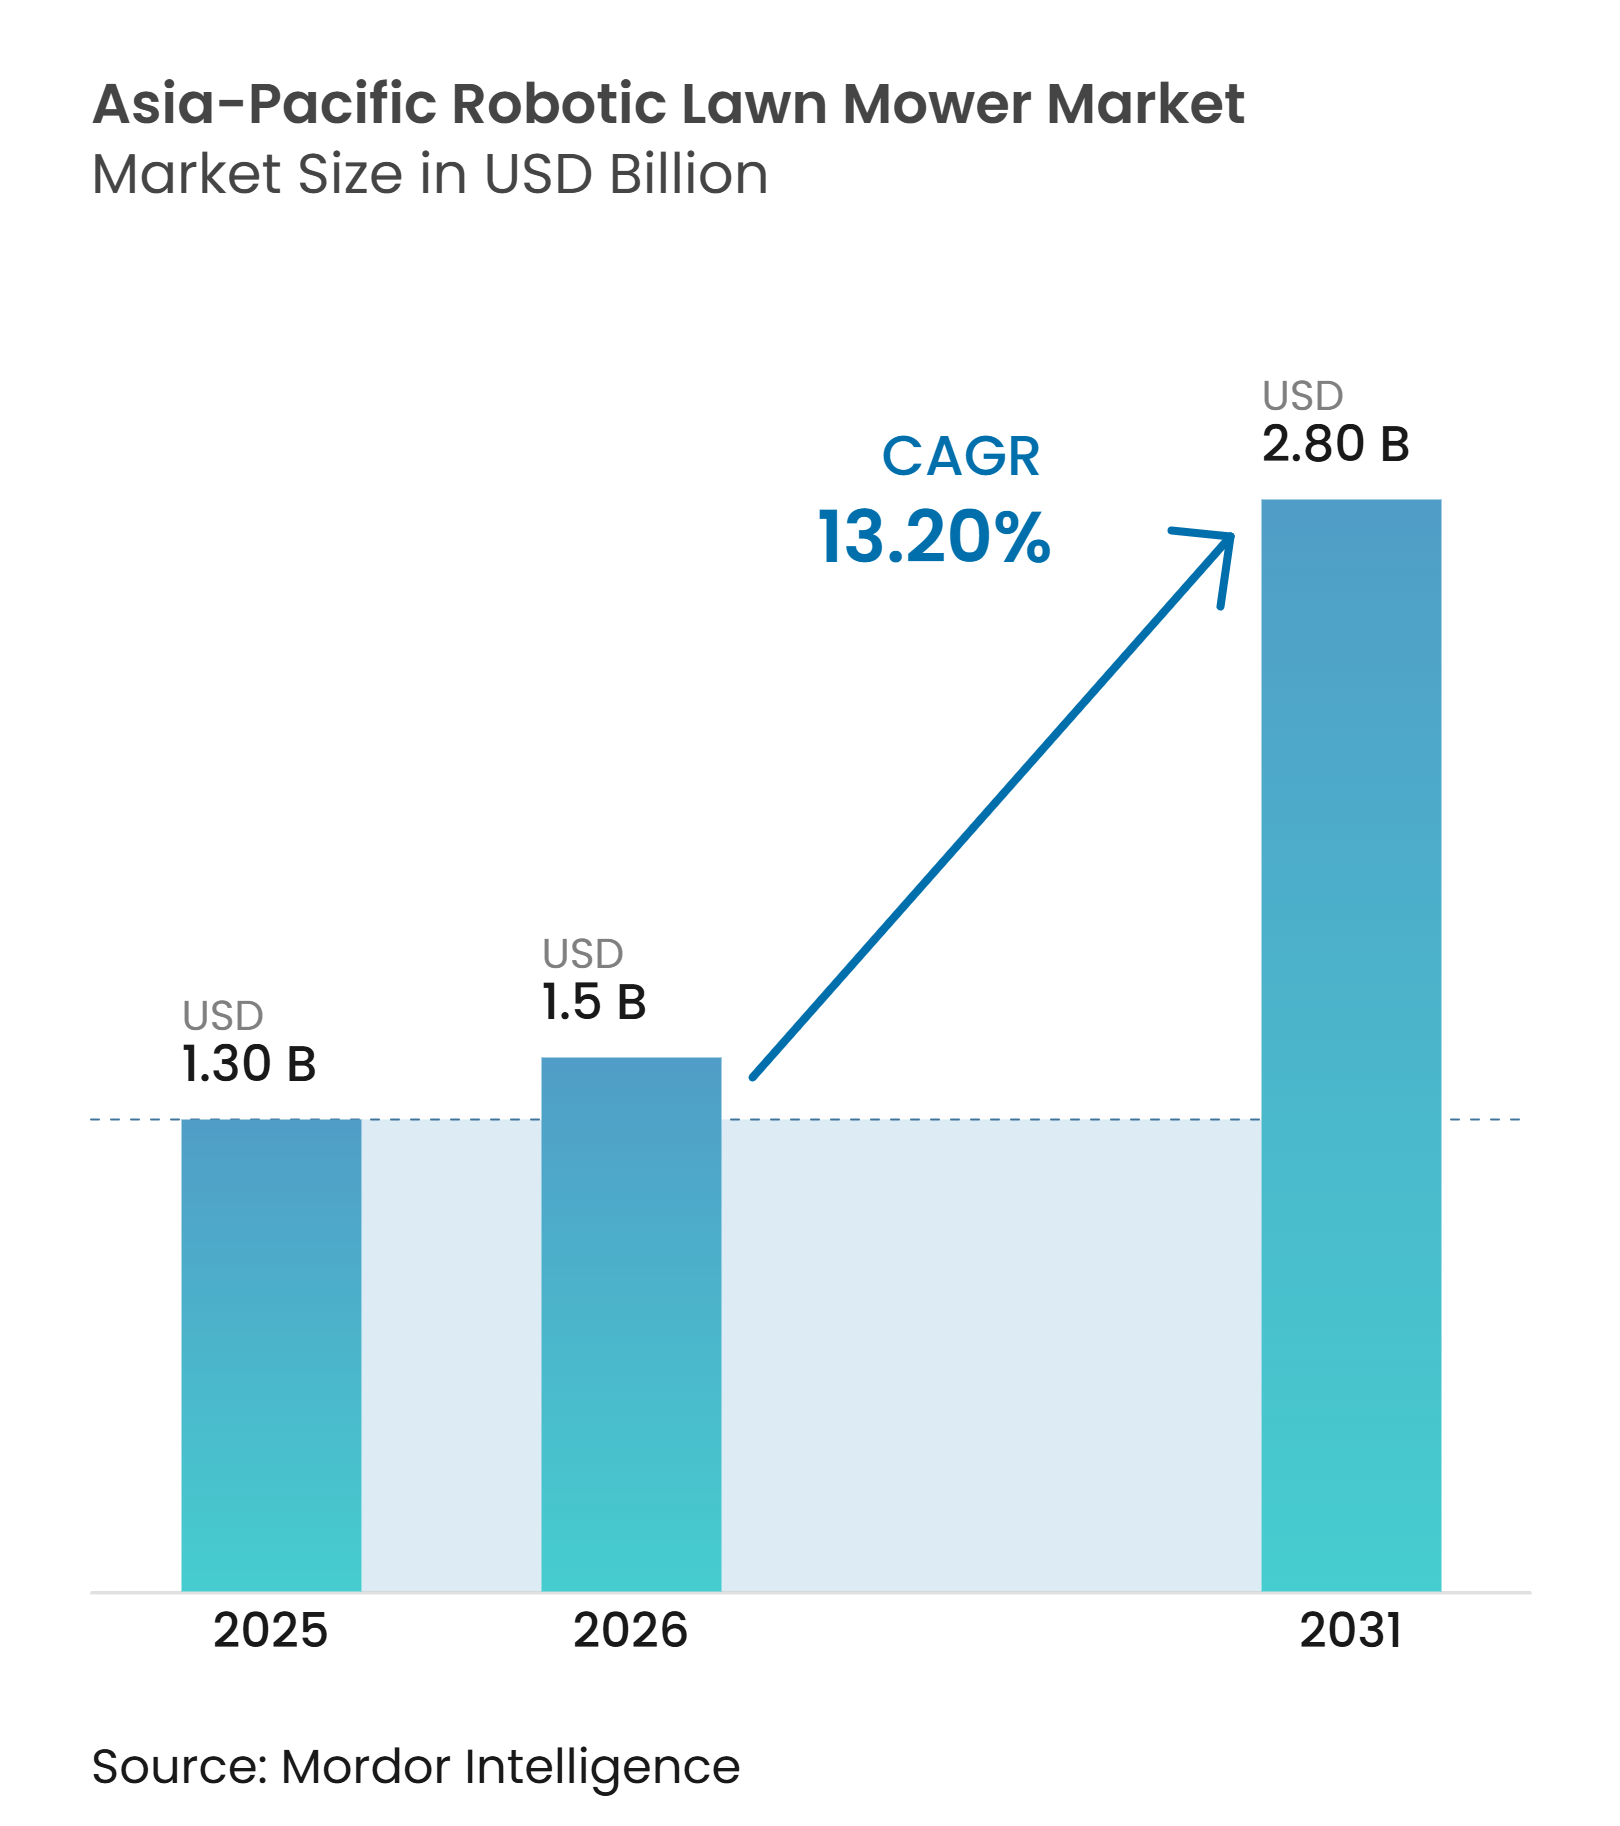
| Marktgröße im Basisjahr (2025) | 1.30 Milliarden US-Dollar |
| Marktgröße (2026) | 1.5 Milliarden US-Dollar |
| Marktgröße (2031) | 2.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Roboter-Rasenmäher im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Roboter-Rasenmäher im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 1,3 Milliarden USD geschätzt und soll von 1,5 Milliarden USD im Jahr 2026 auf 2,8 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,2 % während des Prognosezeitraums von 2026 bis 2031. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum verlagert sich von arbeitsintensivem Mähen hin zu autonomen und akkubetriebenen Geräten in Wohn- und Gewerbeumgebungen. Die kabellose Navigation gewinnt an Bedeutung, da RTK-, LiDAR- und Bildverarbeitungssysteme den Installationsaufwand bei kompakten Grundstücken reduzieren. Hersteller passen ihre Produkte für dichte städtische Gärten, verwaltete Wohnanlagen und gemeinsam genutzte Grünflächen in der gesamten Region an. Chinesische Anbieter erweitern ihre Produktpaletten und konkurrieren über den Preis, während etablierte Marken weiterhin auf Händlernetzwerke, technische Kompetenz und Kundendienst setzen. Der Markt bietet auch Chancen bei Gewerbeimmobilien, wo unbeaufsichtigtes Mähen den routinemäßigen Arbeitskräftebedarf reduzieren kann.
Wichtigste Erkenntnisse des Berichts
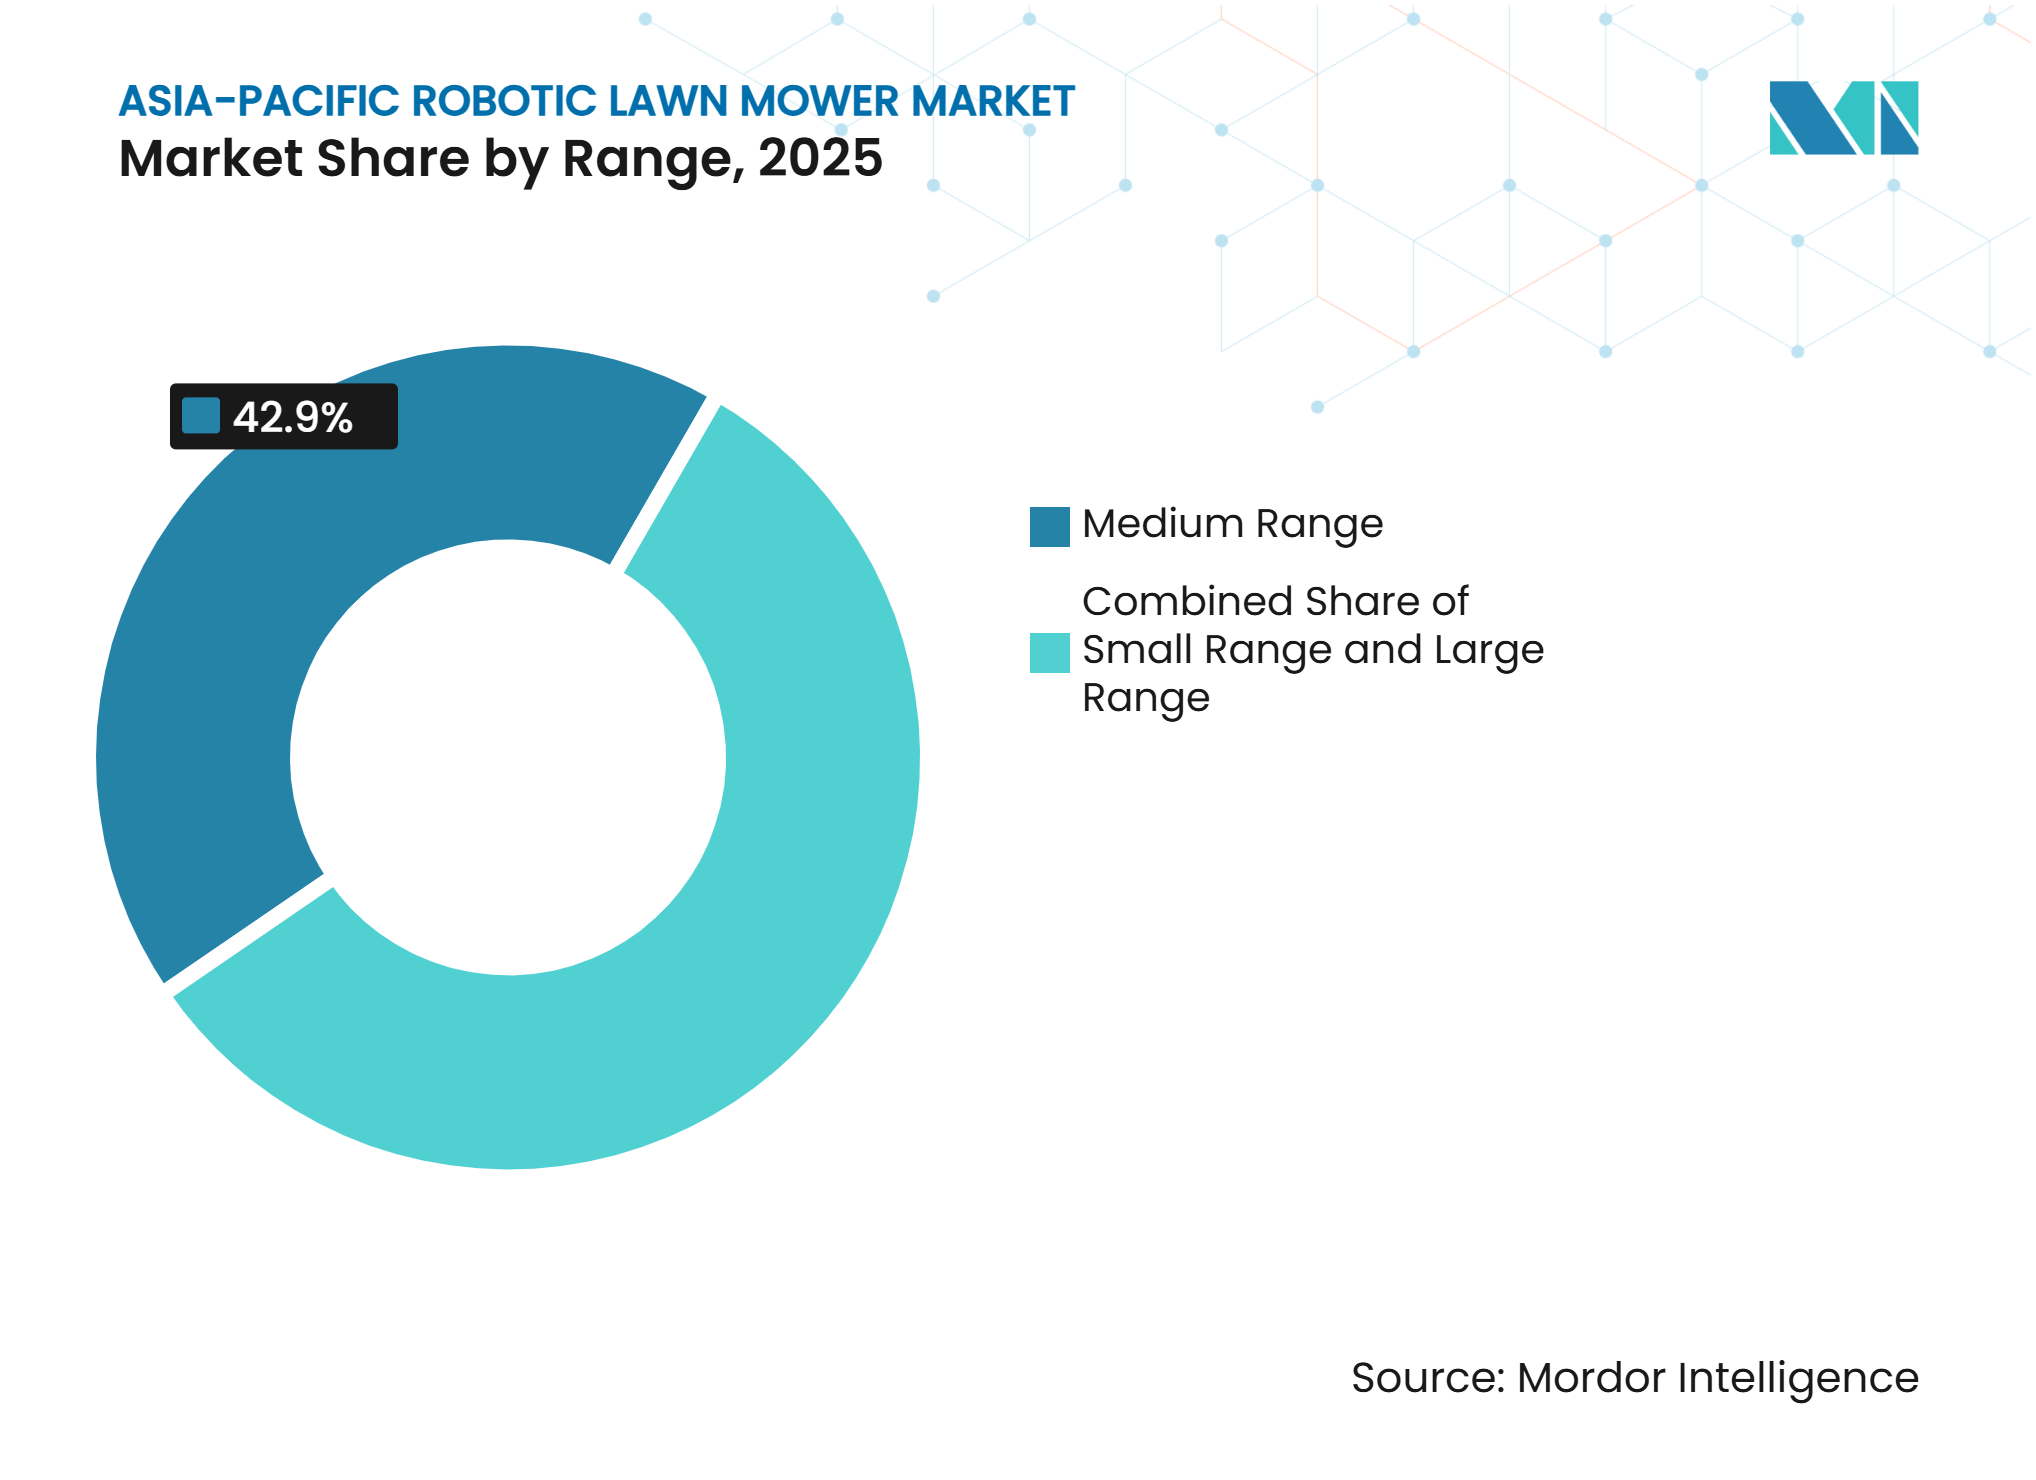
- Nach Reichweite hielt das mittlere Reichweitensegment im Jahr 2025 einen Marktanteil von 42,9 % am Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum, während das Hochreichweitensegment bis 2031 mit einer CAGR von 17,1 % am schnellsten wachsen soll.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 mit 40 % den größten Anteil, während Online-Kanäle das am schnellsten wachsende Segment mit einer CAGR von 17 % bis 2031 sind.
- Nach Anwendung entfielen im Jahr 2025 62,9 % der Marktgröße für Roboter-Rasenmäher im asiatisch-pazifischen Raum auf Geräte für den Wohnbereich, während Geräte für den gewerblichen Bereich mit einer CAGR von 16,6 % bis 2031 voraussichtlich am schnellsten wachsen werden.
- Nach Konnektivität entfielen im Jahr 2025 50,4 % des Umsatzes auf Begrenzungsdrahtsysteme, während kameragestützte Bildverarbeitungs- und LiDAR-Systeme mit einer CAGR von 18,9 % bis 2031 am schnellsten wachsen.
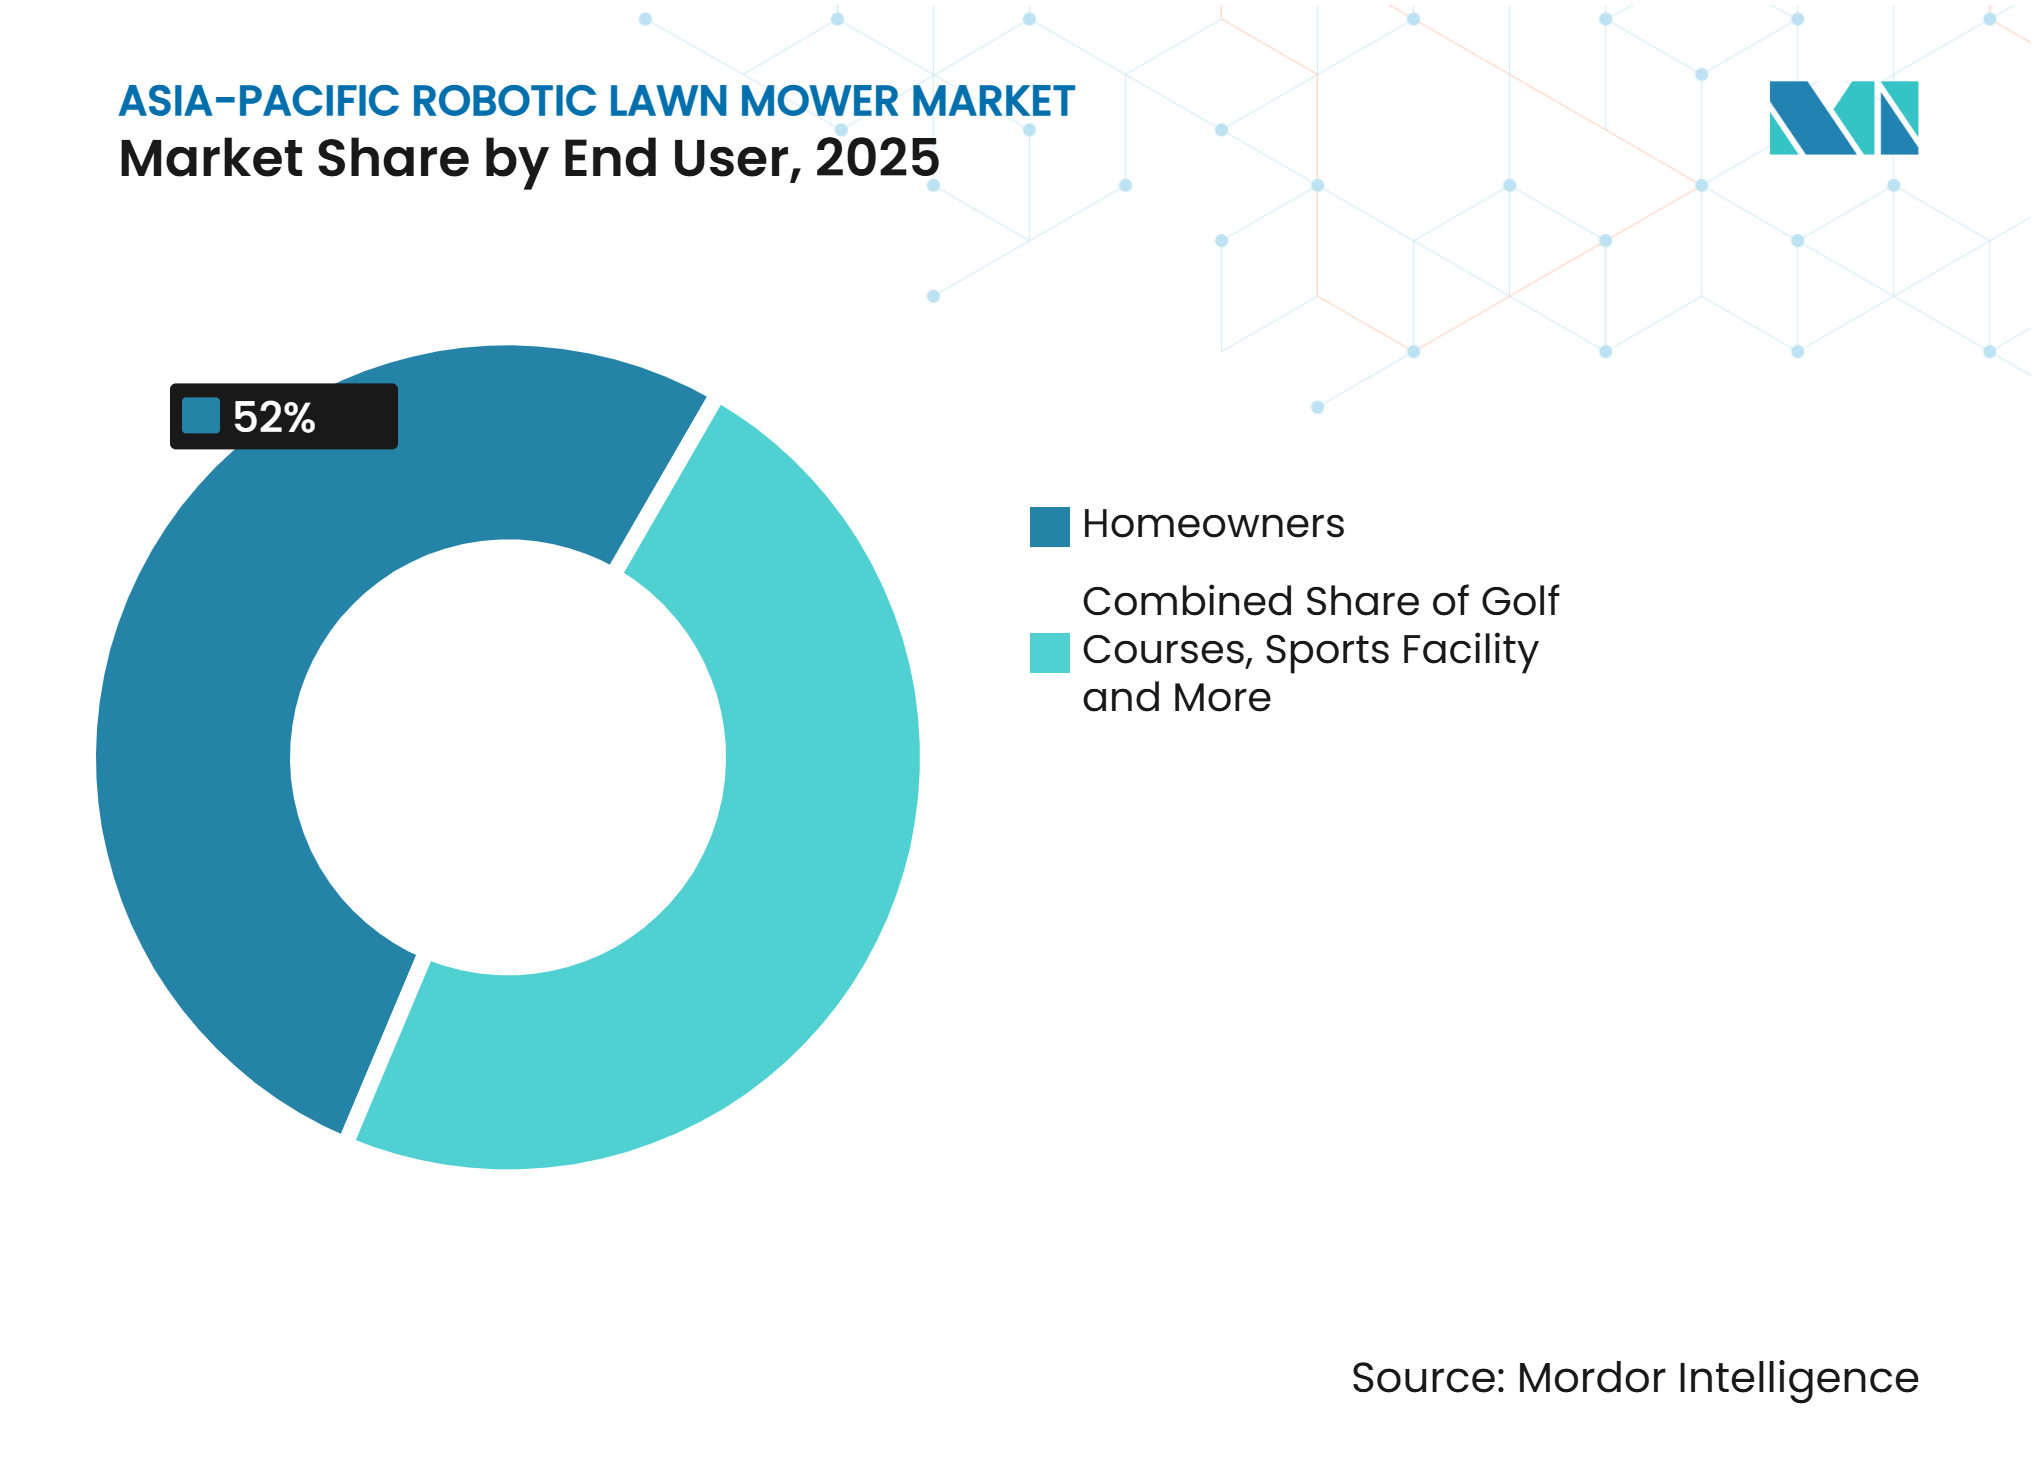
- Nach Endnutzer entfielen im Jahr 2025 52 % des Umsatzes auf Hausbesitzer, während Golfplätze mit einer CAGR von 18 % bis 2031 das am schnellsten wachsende Segment sind.
- China hielt im Jahr 2025 38 % des Marktes, während Indien mit einer CAGR von 16 % bis 2031 das am schnellsten wachsende Land ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Smart-Home- und vernetzten Outdoor-Geräten | +2.80% | China, Südkorea, Singapur und Australien | Kurzfristig (≤ 2 Jahre) |
| Mangel an Landschaftsbauarbeitskräften in entwickelten Märkten | +2.50% | Japan, Australien, Singapur und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Bereich hochwertiger Wohn- und verwalteter Gemeinschaftslandschaftspflege | +2% | China, Singapur, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Einzelhandels- und Händlerexpansion für akkubetriebene Gartengeräte | +1.50% | China, Australien, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Kompakte kabellose Navigation für städtische Grundstücke | +1.80% | China, Singapur, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Gewerbliche Flotten für öffentliche Grünflächen | +1.50% | Singapur, Australien, China und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Smart-Home- und vernetzten Outdoor-Geräten
Die Smart-Home-Integration positioniert Roboter-Rasenmäher als Bestandteile umfassenderer vernetzter Haussysteme und nicht mehr als eigenständige Gartengeräte. App-basierte Zeitplanung gibt Hausbesitzern mehr Kontrolle über Betriebszeiten und die Verwaltung der Mähfläche. Diese Funktion ist besonders relevant in Südkorea, Singapur, China und Australien, wo Verbraucher bereits mit vernetzten Haushaltsgeräten vertraut sind. Cloud-gestützte Positionierung kann den Bedarf an einer separaten Referenzstation auf dem Grundstück reduzieren und die Installationsanforderungen senken. Husqvarna Group führte 2026 seine Automower-iQ-Reihe mit cloud-basierter EPOS-Satellitentechnologie und KI-Vision für Australien und Neuseeland ein, was die aktuelle Richtung der Produktentwicklung widerspiegelt. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum profitiert, wenn vernetzte Funktionen zu Standardmerkmalen bei Mittelklassemodellen werden und nicht mehr optionale Upgrades sind. Da Sprachassistenten und mobile Anwendungen zu gängigen Kauferwartungen werden, müssen Hersteller eine einfache Einrichtung und zuverlässigen Fernsupport anbieten.
Rückgang des verfügbaren Landschaftsbau-Arbeitskräfteangebots in entwickelten asiatisch-pazifischen Märkten
Ein begrenztes Angebot an Landschaftsbauarbeitskräften stärkt die wirtschaftliche Argumentation für autonomes Mähen in Japan, Australien, Singapur und Südkorea. Japans Bevölkerung im Alter von 65 Jahren und älter überstieg im Jahr 2025 29 %, was den Druck auf die Verfügbarkeit von Arbeitskräften für Außenpflegeaktivitäten erhöht[1]. Gewerbliche Nutzer können routinemäßiges Mähen autonomen Geräten übertragen, während sich Mitarbeiter auf detaillierte Wartungsarbeiten und kundenbezogene Tätigkeiten konzentrieren. Dieses Betriebsmodell ist relevant für Standorte mit häufigem und vorhersehbarem Mähbedarf. Allerdings kann derselbe Arbeitskräftemangel die Verfügbarkeit von ausgebildeten Installateuren und Servicetechnikern einschränken, insbesondere in neueren Märkten. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum ist darauf angewiesen, dass Hersteller lokale Schulungs- und Wartungskapazitäten parallel zum Produktverkauf aufbauen. Ein starkes Händlerservicenetzwerk kann zum entscheidenden Faktor werden, wenn Nutzer Unterstützung bei der Standortkartierung, Reparaturen und saisonaler Wartung benötigen.
Wachstum im Bereich hochwertiger Wohn- und verwalteter Gemeinschaftslandschaftspflege
Hochwertige Wohnbauprojekte, Wohnanlagen mit Zugangskontrolle und verwaltete Immobilien schaffen organisierte Beschaffungskanäle für Roboter-Mähgeräte. Immobilienverwalter können mehrere Einheiten für Gemeinschaftsflächen erwerben, anstatt auf individuelle Haushaltskäufe angewiesen zu sein. Dieser Ansatz ist relevant in China, Singapur, Indien und Australien, wo zentral verwaltete Landschaftspflege in höherwertigen Entwicklungen üblich ist. Unternehmensgeländen in Indien erwägen ebenfalls akkubetriebene Geräte, um Lärm und Emissionen bei der routinemäßigen Grundstückspflege zu reduzieren. Segway Navimow stellte auf der CES 2026 die kommerzielle Terranox-Serie mit Flottenmanagement-Tools vor, die für den gewerblichen Mehreinsatz konzipiert sind. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum profitiert von diesen Käufern, da sie Geräte anhand wiederkehrender Arbeitskosten und Serviceergebnisse bewerten. Größere Verträge ermöglichen es Lieferanten auch, Schulungen, Wartungspläne und Software-Support als Teil des Kaufs anzubieten.
Einzelhandels- und Händlerexpansion für akkubetriebene Gartengeräte
Einzelhändler und Händler in China, Australien, Südkorea und Japan erweitern ihre Sortimente an akkubetriebenen Gartengeräten und schaffen damit mehr Kontaktpunkte für Käufer, die mit Roboter-Mähgeräten nicht vertraut sind. Stationäre Geschäfte bleiben wichtig, da viele Kunden Navigation, Hinderniserkennung und Ladefunktionen vor dem Kauf demonstriert sehen möchten. Händler bieten auch Installationsunterstützung für Begrenzungsdrahtprodukte und helfen Kunden beim Einrichten neuerer kabelfreier Modelle. Im Jahr 2026 erweiterte Robert Bosch GmbH sein 18-V-Power-for-All-Angebot um halbautonome VISIMOW-Modelle für kleinere Gärten und verknüpfte damit Roboter-Mähen mit einem bestehenden Akku-Werkzeug-Ökosystem. Gemeinsame Akkuplattformen können Kaufzögern bei Kunden reduzieren, die bereits kompatible Gartengeräte besitzen. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum profitiert von diesem Einzelhandelswandel, da er die Kategorie leichter mit anderen akkubetriebenen Outdoor-Produkten vergleichbar macht. Die Händlerabdeckung bleibt besonders wichtig an Standorten, wo Online-Käufer nach dem Kauf weiterhin persönlichen Service erwarten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -2.20% | Indien, Malaysia, Südostasien und andere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Leistungsgrenzen bei tropischem Gras und unebenem Gelände | -1.50% | Malaysia, Singapur, Indien und Teile Südostasiens | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kundendienst- und Installationsnetzwerke | -1.30% | Indien, Malaysia und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Signalzuverlässigkeit und Datenschutzbedenken | -1% | China, Südkorea und Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten
Premium-kabellose Roboter-Rasenmäher mit Preisen zwischen 1.000 und 3.000 USD kosten deutlich mehr als herkömmliche Schiebemäher. Die professionelle Installation kann 200 bis 500 USD zusätzlich kosten, sofern Händlerunterstützung verfügbar ist. Diese Kosten begrenzen die frühe Akzeptanz in Indien und den sich entwickelnden südostasiatischen Märkten, wo die meisten Haushalte preissensibel bleiben. Chinesische Hersteller senken die Einstiegspreise für kabellose Modelle, einschließlich solcher für kleinere Rasenflächen. Der Anfangspreis spiegelt jedoch nicht die Gesamtbetriebskosten wider, zu denen Konnektivitätsdienste, Ersatzklingen, Akkudegradation und Händlerservice gehören. Käufer im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum benötigen klarere Informationen zu den Gesamtkosten, um Roboter-Rasenmäher mit ausgelagerter Landschaftspflege oder herkömmlichen Geräten zu vergleichen. Kunden, die auf unerwartete Kosten stoßen, empfehlen die Kategorie seltener weiter. Finanzierungsoptionen, Mietpläne und serviceinclusive Pakete könnten diese Hürde sowohl für Wohn- als auch für Gewerbenutzer senken.
Begrenzte Leistung bei tropischem Gras, hohem Gras und unebenem Gelände
Tropisches Graswachstum, starke Regenfälle, Hänge, unebenes Gelände und dichter Bewuchs können die Mähleistung beeinträchtigen. Diese Bedingungen sind besonders relevant in Malaysia, Singapur, Indien und anderen südostasiatischen Märkten. Produkte, die für trockene und gemäßigte Rasenflächen konzipiert sind, benötigen an diesen Standorten möglicherweise mehr Leistung, stärkere Traktion und bessere Schneidsysteme. Schlechte Leistung bei nassem oder überwachsenem Gras kann das Vertrauen der Nutzer verringern, selbst wenn die Navigationsfunktionen wie vorgesehen funktionieren. Größere Allradantriebssysteme können anspruchsvolleres Gelände bewältigen, aber höhere Spezifikationen können auch den Kaufpreis erhöhen. Im Jahr 2026 stellte Mammotion den LUBA 4 AWD mit Quad-Vision, Tri-Fusion-Positionierung und Modellen vor, die für komplexes Gelände und Rasenflächen von bis zu 12.000 Quadratmetern konzipiert sind. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum benötigt Produkte, die für lokale Grasarten, Niederschlagsmuster und Bodenbedingungen getestet wurden. Lieferanten müssen auch realistische Betriebsgrenzen kommunizieren, anstatt Leistungsangaben aus anderen Regionen ohne Anpassung zu übernehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Hochreichweitensysteme gewinnen in gewerblichen Kanälen an BodenDas mittlere Reichweitensegment machte im Jahr 2025 42,9 % des Umsatzes aus und stellt die Mengenbasis für Käufer mit Rasenflächen zwischen 501 und 2.000 Quadratmetern dar. Diese Produkte eignen sich für hochwertige Wohnimmobilien, die mehr Kapazität als Einstiegsgeräte benötigen, aber keine gewerbliche Flächenabdeckung erfordern. Das Hochreichweitensegment soll bis 2031 mit einer CAGR von 17,1 % wachsen, der schnellsten Rate unter den Segmenten. Gewerbliche Nutzer, die eine Abdeckung von mehr als 2.000 Quadratmetern benötigen, setzen häufig mehrere Maschinen auf einem Gelände ein. Golfplätze, verwaltete Unternehmensgeländen und kommunale Flächen übernehmen zunehmend Flotten von 3 bis 5 Einheiten anstelle eines einzelnen großen Mähers. Dieser Ansatz verteilt die Arbeit auf Zonen und bietet größere betriebliche Flexibilität. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum bietet eine klare Chance für Hochreichweitemodelle, die Flottenkoordination und längeren Dauerbetrieb unterstützen. Niedrigreichweitemodelle bleiben in Japan und Singapur relevant, wo Gartengrößen häufig innerhalb ihrer Abdeckungsgrenzen liegen.
Das Niedrigreichweitensegment bedient kleinere Grundstücke unter 500 Quadratmetern und steht im starken Wettbewerb mit herkömmlichen Elektrogeräten. Sein Wachstum ist begrenzter, da Käufer seinen Preis direkt mit kabelgebundenen und handgeführten Produkten vergleichen können. Hochreichweitesysteme unterscheiden sich durch Betriebszeit, Hangperformance, Kartierungsfähigkeit und gewerblichen Support. STIGA hat angegeben, dass sein APX Pro bis zu 6 herausnehmbare ePower-Pro-Akkus verwenden kann, was einen verlängerten Betrieb auf gewerblichen Geländen unterstützt[2]. Hersteller konzipieren Systeme daher eher um Betriebszyklen als allein um die Rasenfläche. Dies ist besonders relevant für Betreiber von Sportanlagen und Golfgeländen im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum. Lieferanten müssen auch zuverlässige Wartungsvereinbarungen anbieten, da gewerbliche Nutzer direkte Serviceunterbrechungen erleiden, wenn eine Maschine nicht verfügbar ist. Verbessertes Akkumanagement und Flottenmanagement-Software sollen die schnellere Expansion des Hochreichweitesegments unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Hochspannungsplattformen werden zum EffizienzstandardBatteriesysteme über 30 V stellten im Jahr 2025 die führende Batteriekonfiguration dar. Hochspannungssysteme unterstützen größere Schnittflächen, steilere Hänge und längere Betriebszeiten. Premium-kabellose Modelle von Mammotion, Segway Navimow und Husqvarna verwenden leistungsstärkere Akkuplattformen für Navigation und Mähfunktionen. Systeme unter 20 V eignen sich besser für kleine Wohnrasenflächen. Die Kategorie 20–30 V bedient mittelgroße Gärten, bei denen Nutzer ein Gleichgewicht zwischen Preis und Laufzeit benötigen. Kapazitätsstärkere Produkte werden für den Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum zunehmend relevant, da gewerbliche Nutzer vorhersehbare Betriebszeiten benötigen. Die Akkuwahl beeinflusst auch die Ladehäufigkeit, den Ersatzbedarf und die Fähigkeit, vernetzte Sensoren zu betreiben. Käufer werden Spannung wahrscheinlich zusammen mit Abdeckungsfläche und Geländetauglichkeit vergleichen, anstatt sie als separates technisches Merkmal zu behandeln.
Akkukostentrends in China unterstützen die Verfügbarkeit größerer Akkupacks für inländische Gerätehersteller. Chinesische Lieferanten können von lokaler Akkubeschaffung und Fertigungskapazität profitieren, wenn sie kapazitätsstarke kabellose Produkte herstellen. Europäische Marken können einen Teil des Kostendrucks durch etablierte Händlernetzwerke, Produktdesign und Kundensupport ausgleichen. Australiens Transport- und Recyclinganforderungen stellen eine Compliance-Überlegung für Lieferanten dar, die eine breitere Distribution akkubetriebener Geräte anstreben. Hersteller müssen daher Akkusicherheit, -sammlung und -entsorgung als Teil ihrer Produktstrategie managen. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum benötigt Akkus, die in warmen Klimazonen und bei wiederholten Ladezyklen zuverlässig funktionieren. Die Produktdifferenzierung verlagert sich hin zu Laufzeit, schnellem Akkuwechsel und Energiemanagement statt allein zu Spannungsangaben. Diese Verlagerung gibt modularen Akkusystemen auch eine stärkere Rolle in professionellen Mähanwendungen.
Nach Vertriebskanal:
Online-Kanäle stören das installationszentrierte ModellFachgeschäfte hielten im Jahr 2025 mit 40 % den größten Umsatzanteil, da viele Käufer weiterhin Produktvorführungen, Installationsberatung und lokalen Service schätzen. Online-Vertriebskanäle sollen bis 2031 mit einer CAGR von 17 % wachsen. Digitale Kanäle sind besonders effektiv für kabellose Modelle, bei denen der Installationsprozess als einfacher und schneller dargestellt werden kann. China, Südkorea und Australien verfügen über etablierte E-Commerce-Märkte für hochwertige Verbrauchergeräte. Marken, die klare Online-Anleitungen zu Rasengröße, Hangbegrenzungen, Ladebedarf und Navigationsabdeckung bereitstellen, sind besser positioniert, um die Nachfrage im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum zu erfassen. Einzelhändler bleiben wichtig für Begrenzungsdrahtsysteme, da diese Modelle häufig standortspezifische Installationsunterstützung erfordern. Stationäre Geschäfte ermöglichen es Kunden auch, die Verarbeitungsqualität zu beurteilen und vor dem Kauf Fragen zu stellen. Die primäre Kanalverschiebung geht hin zu einem hybriden Modell, bei dem die Produktentdeckung online stattfindet und Support lokal verfügbar bleibt.
Direktvertrieb an Verbraucher kann Marken helfen, Early Adopters zu erreichen, bevor eine vollständige Einzelhandelsabdeckung aufgebaut ist. Segway Navimow nutzte 2026 eigene digitale Storefronts für Vorbestellungsveranstaltungen im Zusammenhang mit der X4- und i2-AWD-Serie. Dieser Ansatz kann die Nachfrage von Käufern erfassen, die bereits mit kabelfreier Technologie vertraut sind, erfordert aber auch ein starkes Kunden-Onboarding, da eine schlechte Einrichtungserfahrung zu Rücksendungen und negativen Bewertungen führen kann. Händler werden voraussichtlich weiterhin zentral für gewerbliche Produkte bleiben, bei denen Nutzer Standortbegehungen, Schulungen und Reparaturunterstützung benötigen. Stationäre Kanäle sollen im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum auch bei wachsenden Online-Verkäufen erhalten bleiben. Lieferanten, die Online-Bestellungen mit lokalen Installationsoptionen verbinden, können die Hürde für Erstkäufer senken. Die Kanalstrategie wird zunehmend von der Installationskomplexität eines Produkts und der Verfügbarkeit nahegelegener Serviceanbieter abhängen.
Nach Anwendung:
Wohnbereich als Basis, gewerblicher Bereich mit DynamikDas Wohnbereichssegment machte im Jahr 2025 62,9 % des Umsatzes aus und blieb der größte Anwendungsbereich. Die Nachfrage von Hausbesitzern ist in Australien, Japan, Südkorea und einkommensstarken städtischen Standorten in China am stärksten. Gewerbliche Anwendungen sollen bis 2031 mit einer CAGR von 16,6 % wachsen, der schnellsten Rate innerhalb dieser Segmentierung. Gewerbliche Käufer können die anfänglichen Gerätekosten leichter absorbieren, wenn sie gegen wiederkehrende Arbeitskosten abgewogen werden, und sie betreiben größere Geländen, die regelmäßiges, geplantes Mähen erfordern. Flottenverkäufe im gewerblichen Segment können zu größeren Einzelaufträgen führen und den Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum begünstigen. Die Wohnbereichsnachfrage wird weiterhin das Volumen liefern, während die gewerbliche Nachfrage fortschrittliche Produktspezifikationen vorantreiben kann. Diese unterschiedlichen Kaufmuster erfordern von Herstellern, sowohl einfache Verbrauchermodelle als auch verwaltete Flottenlösungen anzubieten.
Golfplätze in Japan und Australien gehören zu den frühen gewerblichen Anwendern, da Rasenqualität und Arbeitszeitplanung zentral für ihren Betrieb sind. Gewerbliche autonome Mäherangebote werden für Golfanlagen und andere verwaltete Rasenflächen entwickelt. Australien und Japan sind bei der gewerblichen Akzeptanz weiter fortgeschritten, während Südkorea und Singapur auf eine breitere Nutzung umsteigen. Indien und Malaysia bleiben stärker auf den Wohnbereich ausgerichtet, mit selektiven Pilotprojekten auf Unternehmensgeländen und verwalteten Immobilien. Gewerbliche Käufer benötigen Geräte, die größere Flächen abdecken und in bestehende Wartungsprozesse integriert werden können. Lieferanten müssen Betriebszeit, Servicereaktion und standortbezogene Kostenkontrolle nachweisen, um im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum zu wachsen. Wohnbereichsprodukte hingegen erfordern eine einfachere Einrichtung, zuverlässige Hindernisbehandlung und einen klaren Mehrwert für Hausbesitzer. Diese unterschiedlichen Anforderungen werden Produktportfolios und Vertriebsstrategien in der gesamten Region prägen.
Nach Konnektivität:
Kabellose Systeme überholen die installierte Basis des MarktesBegrenzungsdrahtsysteme machten im Jahr 2025 50,4 % des Konnektivitätsumsatzes aus, entsprechend 675,1 Millionen USD. Die installierte Basis und die Ersatznachfrage stützten diese Position. Kameragestützte Bildverarbeitungs- und LiDAR-Systeme sollen bis 2031 mit einer CAGR von 18,9 % wachsen, der schnellsten Rate unter den Konnektivitätstypen. Sinkende Sensorkosten machen kabellose Geräte für Premium-Wohnkäufer zugänglicher. Smart-GPS- und WLAN-Modelle besetzen das mittlere Segment für Nutzer, die eine vereinfachte Installation ohne ein vollständiges LiDAR-Paket wünschen. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum verlagert sich hin zu kabelloser Navigation, da Kunden die Arbeit der Perimeter-Installation vermeiden möchten. Begrenzungsdrahtprodukte behalten ihren Wert, wo Nutzer bereits über ein funktionierendes Drahtlayout verfügen. Der Übergang wird daher eher schrittweise als sofort erwartet.
Bestehende Begrenzungsdrahtnutzer können Ersatzmodelle mit derselben Architektur wählen, da der Draht eine frühere Investition und eine vertraute Einrichtung darstellt. Neue Immobilienkäufer und gewerbliche Projekte sind möglicherweise offener für kabellose Geräte, wo kein bestehendes System erhalten werden muss. Segway Navimow erklärte im Jahr 2026, dass es zwei aufeinanderfolgende Jahre lang weltweit führend im Volumenverkauf kabelloser Roboter-Rasenmäher war und Produkte in mehr als 40 Ländern, einschließlich Australien, verkauft hatte. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum wird eine zuverlässige Positionierung benötigen, um diesen Übergang in dichten städtischen Gebieten und unter Baumbestand zu unterstützen. Nutzer benötigen auch die Gewissheit, dass Kamera- und Standortdaten verantwortungsvoll verwaltet werden. Lieferanten, die Einrichtung, Kartierung und Grenzbearbeitung verbessern, können kabellose Systeme für neue Käufer leichter zugänglich machen. Konnektivität wird zu einem wichtigen Wettbewerbspunkt, da sie Installation, Zuverlässigkeit und Nutzererfahrung beeinflusst. Händler können Kunden unterstützen, indem sie ihnen helfen zu beurteilen, welche Architektur für ihr Grundstück geeignet ist.
Nach Endnutzer:
Golfplätze führen die gewerbliche Akzeptanz anHausbesitzer machten im Jahr 2025 52 % des Umsatzes aus und waren damit die größte Endnutzergruppe. Golfplätze sollen bis 2031 mit einer CAGR von 18 % wachsen, der höchsten Rate unter allen Endnutzersegmenten. Platzbetreiber sehen sich steigenden Arbeitskosten gegenüber und benötigen eine konsistente Rasenpräsentation für Mitglieder und Besucher. Australien hatte 1.600 registrierte Golfplätze, Japan hatte mehr als 2.300 und Südkorea hatte mehr als 500, was eine erhebliche Basis für gewerbliche Geräteverkäufe darstellt. Landschaftsbauunternehmen übernehmen ebenfalls autonomes Mähen, um Servicemargen zu schützen, da die Lohnkosten steigen. Kommunen und Sportanlagen sind wichtige langfristige Käufer, da öffentliche Beschaffung typischerweise detaillierte Tests und Compliance-Prüfungen erfordert. Diese Endnutzer eignen sich gut für den Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum, da ihre Mähpläne regelmäßig sind und ihr betrieblicher Wert gemessen werden kann. Hausbesitzer bleiben wichtig, da sie die breiteste Basis der jährlichen Stückzahlnachfrage darstellen.
Sportanlagenbetreiber benötigen mehr als grundlegendes Mähen, da sie möglicherweise auch Feldmarkierungen und komplexe Geländelayouts verwalten. FJDynamics bewarb sein Map-Mow-Mark-Manage-Ökosystem für Sportrasen auf der SFMA 2026 und kombinierte dabei Mäh-, Feldkartierungs- und Linienmarkierungsfunktionen[3]. Diese Art von Produktdesign adressiert den breiteren betrieblichen Bedarf professioneller Pflegeteams. Golfplätze können autonomes Mähen gegen wöchentliche Greenkeeper-Stunden abwägen, während Auftragnehmer es in wiederkehrende Serviceverträge integrieren können. Kommunale Projekte können langsamer voranschreiten, da öffentliche Käufer häufig formelle Pilotprojekte und Sicherheitsvalidierungen erfordern. Die Bedienung dieser Endnutzer im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum erfordert spezialisierte Vertriebs- und Supportkapazitäten. Produktmerkmale wie Fernflottenüberwachung, modulare Akkus und geplantes Mähen sind für gewerbliche Betreiber besonders wertvoll. Die Vielfalt der Endnutzer bedeutet auch, dass Marken unterschiedliche Preispunkte und Serviceerwartungen unterstützen müssen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China machte im Jahr 2025 38 % des regionalen Umsatzes aus, gestützt durch eine große inländische Fertigungsbasis, ein gut entwickeltes Smart-Device-Ökosystem und die Nachfrage aus verwalteten Wohnanlagen. Japan und Südkorea sollen wachsen, wobei Japans alternde Bevölkerung die Nachfrage nach Automatisierung bei der routinemäßigen Gartenpflege antreibt, während Südkoreas vernetztes Geräteinzelhandelsökosystem einen relevanten Kanal für Verbraucher bietet, die an intelligenten Outdoor-Geräten interessiert sind.
Australiens Wachstum wird durch größere Wohngrundstücke, hohe Arbeitskosten und gewerbliche Pilotprojekte auf Golfanlagen unterstützt. Die Produktsicherheitsanforderungen des Landes für Roboter-Rasenmäher begünstigen Lieferanten, die etablierte Sicherheits- und Technikstandards erfüllen. Neuseeland und Malaysia erfordern aufgrund von Unterschieden in Klima, Grundstücksgröße, Servicenetzwerken und Käufererwartungen unterschiedliche Produktansätze. Australien wird voraussichtlich ein wichtiger Markt für große Rasenflächen und gewerbliche Anwendungsfälle im Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum bleiben.
Indien ist das am schnellsten wachsende Ländermarkt in der Region mit einer prognostizierten CAGR von 16 %, angetrieben durch eine niedrige installierte Basis und wachsende Akzeptanz von Automatisierung zur Produktivitätssteigerung. Singapurs Wachstum ist an hochwertige verwaltete Grünflächen und hohe Arbeitskosten gebunden. Das Wachstum im übrigen asiatisch-pazifischen Raum wird durch kabellose Produkte unterstützt, die über E-Commerce verkauft werden, wo formelle Händlernetzwerke begrenzt sind. Die Umwandlung dieses Interesses in eine nachhaltige Akzeptanz wird lokale Serviceinfrastruktur und Produktaufklärung erfordern.
Wettbewerbslandschaft
Marktkonzentration
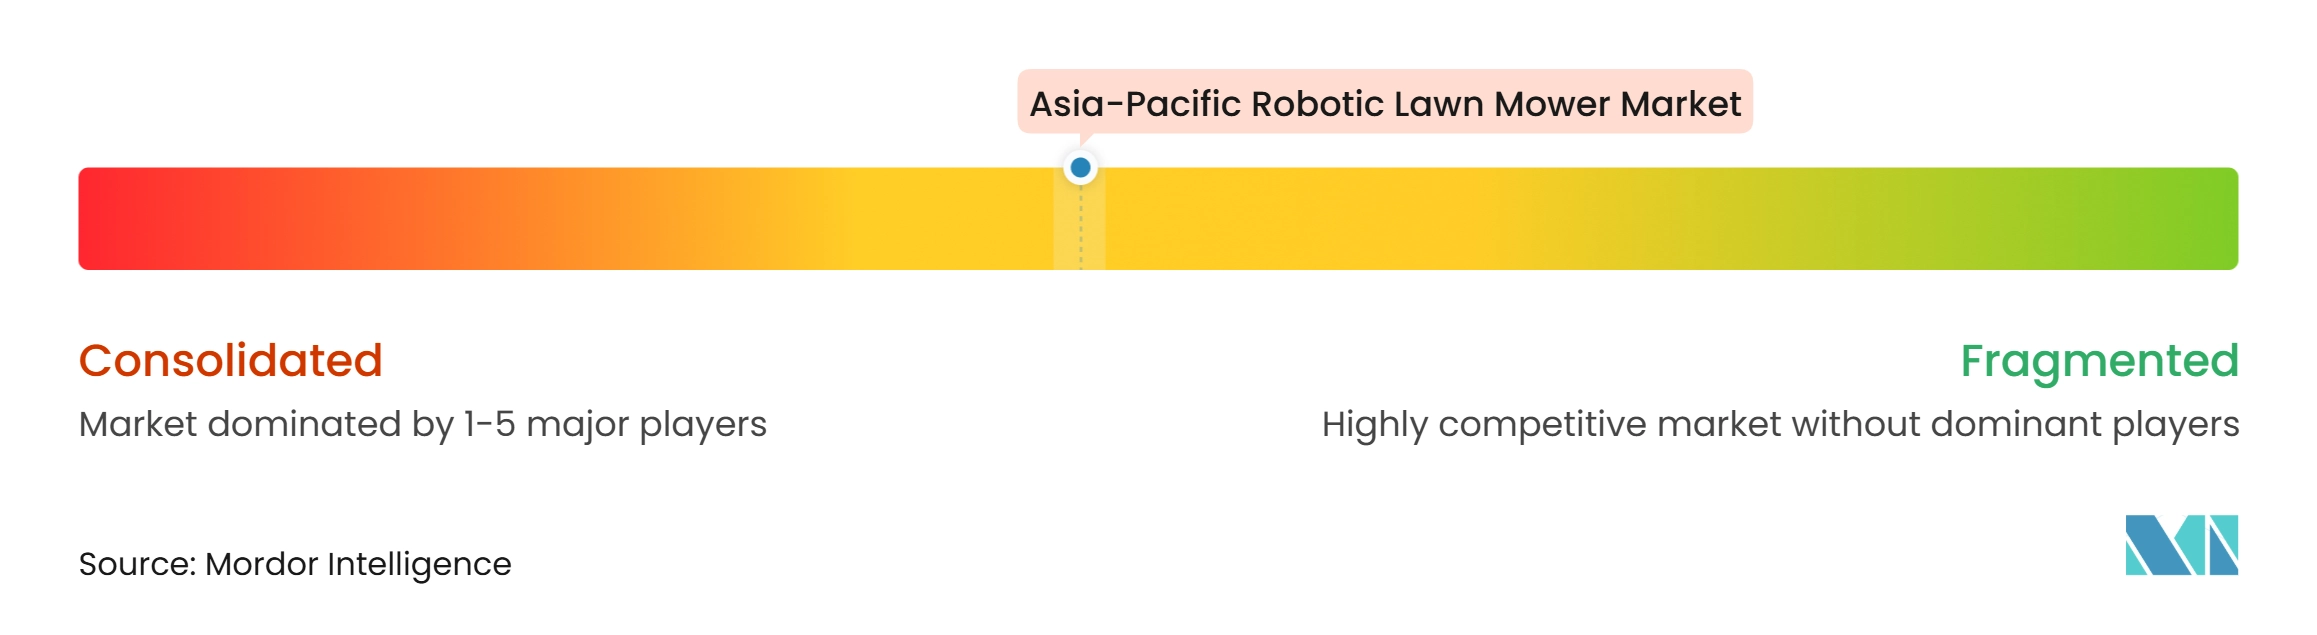
Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum ist im Jahr 2025 mäßig konzentriert. Husqvarna AB, Segway-Ninebot Group, Honda Motor Co., Ltd., Robert Bosch GmbH und Shenzhen Mammotion Technology Co., Ltd. gehören zu den prominenten Marktteilnehmern. Etablierte europäische und japanische Marken konkurrieren über Händlernetzwerke, technische Erfahrung und Kundendienst, während chinesische Lieferanten durch schnelle Produktentwicklung, kabellose Navigation und wettbewerbsfähige Preise konkurrieren. Husqvarna AB brachte 2026 seine Automower-Vision- und iQ-Produkte in Australien und Neuseeland auf den Markt, ausgestattet mit cloud-referenzierter EPOS-Satellitentechnologie und KI-Vision-Kameras. Der Wettbewerb ist im Premium-kabellosen Segment am intensivsten, wo Navigationsgenauigkeit, Installationseinfachheit und lokaler Service die Kaufentscheidungen beeinflussen.
Mammotion expandierte von 1 Produktlinie im Jahr 2022 auf 6 Serien bis September 2026, einschließlich der gewerblichen Flottenplattform Maston. STIGA brachte 2026 8 autonome Mäher mit Vista-Technologie auf den Markt und führte den APX Pro für größere professionelle Geländen ein. FJDynamics zielt mit einer Plattform, die Mähen, Kartierung und Linienmarkierung kombiniert, auf professionellen Sportrasen ab. Diese Entwicklungen zeigen, dass Unternehmen Positionen jenseits des Standard-Wohnbereichsmähens anstreben. Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum bietet Chancen für Produkte, die für tropisches Gelände geeignet sind, und für Anbieter, die Installationssupportnetzwerke in Indien und sekundären australischen Städten aufbauen.
Yamabiko Europe schloss 2025 eine Vereinbarung mit The Toro Company, um gemeinsam Roboter-Rasenmäher und Ballsammelgeräte für Golf- und Sportrasen-Märkte zu entwickeln. Kress entwickelte seinen gewerblichen Mäher Voyager KR800 für routenbasierte Landschaftspflegeanwendungen, mit geplanter Verfügbarkeit über Händler in Australien im Jahr 2026. Mögliche europäische Handelsmaßnahmen gegenüber chinesischen Roboter-Rasenmäher-Importen könnten die gewerbliche Aufmerksamkeit stärker auf Südostasien und Australien lenken. Unternehmen müssen Technologiemarkteinführungen mit Sicherheits-Compliance, lokaler Servicekapazität und klaren Kundennutzenversprechen verbinden.
Marktführer im Bereich Roboter-Rasenmäher im asiatisch-pazifischen Raum
-
Husqvarna AB
-
Segway-Ninebot Group
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Shenzhen Mammotion Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Husqvarna AB
- Segway-Ninebot Group
- ANDREAS STIHL AG and Co. KG
- Robert Bosch GmbH
- Honda Motor Co., Ltd.
- Deere and Company
- Shenzhen Mammotion Technology Co., Ltd.
- Positec Technology (China) Co., Ltd.
- The Toro Company
- STIGA S.p.A.
- Stanley Black and Decker, Inc.
- Globe (Guangdong) Intelligent Technology Co., Ltd.
- Yamabiko Corporation
- iRobot Corporation
- EcoFlow Inc.
- FJDynamics Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum
- September 2026: Mammotion stellte auf der IFA 2026 in Berlin die LUBA-4-AWD-Serie vor, ausgestattet mit Surround-Quad-Vision, Tri-Fusion-Positionierung mit LiDAR, RTK und KI-Vision sowie bidirektionalem Mähen in 3 Modellen für Rasenflächen von 3.000 bis 12.000 Quadratmetern. Das Unternehmen stellte auch die gewerbliche Roboter-Mählösung Maston für große professionelle Geländen vor.
- September 2026: Segway Navimow brachte auf der IFA 2026 den H5 Pro mit dem ausfahrbaren Roboterarm EdgeMaestro für Kantenmähen entlang von Zäunen und Wänden auf den Markt. Das Produkt wurde in mehr als 40 Ländern eingeführt, einschließlich Australien.
- März 2026: STIGA S.p.A. brachte weltweit 8 autonome Roboter-Rasenmäher mit Vista-Technologie und antennenfreier Navigation auf den Markt, einschließlich der asiatisch-pazifischen Region. Das Unternehmen brachte auch den gewerblichen Mäher APX Pro für Sportanlagen, Kommunen und Golfclubs auf den Markt.
Berichtsumfang für den Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum
Ein Roboter-Rasenmäher ist eine autonome, akkubetriebene Maschine, die dazu konzipiert ist, Gras mit minimalem menschlichen Eingriff zu mähen und zu pflegen. Er verwendet Sensoren, Navigationssysteme und intelligente Steuerungen, um innerhalb einer definierten Rasenfläche zu operieren, Hindernisse zu vermeiden, die gewünschte Grashöhe zu halten und sich bei Bedarf automatisch aufzuladen.
Der Bericht über den Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum ist segmentiert nach Reichweite (niedrig, mittel und hoch), nach Batteriekapazität (weniger als 20 V, 20 bis 30 V und mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Konnektivität (Begrenzungsdraht, Smart-GPS und WLAN sowie kameragestützte Bildverarbeitungs- und LiDAR-Systeme), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und sonstige) sowie nach Geografie (China, Indien, Australien, Malaysia und übriger asiatisch-pazifischer Raum). Marktprognosen werden in Wertangaben in USD dargestellt.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerblicher Bereich |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Sonstige Endnutzeranwendungen |
| Begrenzungsdraht |
| Smart-GPS und WLAN |
| Kameragestützte Bildverarbeitung und LiDAR |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Malaysia |
| Übriger asiatisch-pazifischer Raum |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerblicher Bereich | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige Endnutzeranwendungen | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS und WLAN | |
| Kameragestützte Bildverarbeitung und LiDAR | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Malaysia | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Roboter-Rasenmäher im asiatisch-pazifischen Raum bis 2031 erreichen?
Der Markt für Roboter-Rasenmäher im asiatisch-pazifischen Raum soll bis 2031 2,8 Milliarden USD erreichen und ab 2026 mit einer CAGR von 13,2 % wachsen.
Welche Anwendung wächst im asiatisch-pazifischen Raum bei Roboter-Rasenmähern am schnellsten?
Gewerbliche Anwendungen sollen bis 2031 mit einer CAGR von 16,6 % wachsen, unterstützt durch Golfplätze, Unternehmensgeländen, Parks und verwaltete Immobilien.
Warum gewinnen kabellose Roboter-Rasenmäher im asiatisch-pazifischen Raum an Akzeptanz?
Kabellose RTK-, LiDAR- und Bildverarbeitungssysteme reduzieren den Installationsaufwand und eignen sich besser für kompakte Gärten, gemeinsame Grundstücksgrenzen und komplexe städtische Layouts.
Welches Land hat den größten regionalen Umsatzanteil?
China hielt im Jahr 2025 38 % des regionalen Umsatzes, gestützt durch inländische Fertigungskapazität, Akzeptanz vernetzter Geräte und verwaltete Wohnlandschaftspflege.
Welcher Endnutzer hat das stärkste prognostizierte Wachstum?
Golfplätze sollen bis 2031 mit einer CAGR von 18 % wachsen, da Betreiber den Wert der Automatisierung gegen wiederkehrende Arbeits- und Rasenpflegekosten abwägen können.