
アジア太平洋地域の建設の近代的手法(MMC)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 137.67 十億米ドル |
| 市場規模 (2027) | 149.58 十億米ドル |
| 市場規模 (2032) | 226.47 十億米ドル |
| 成長率 (2027 - 2032) | 8.65 % |
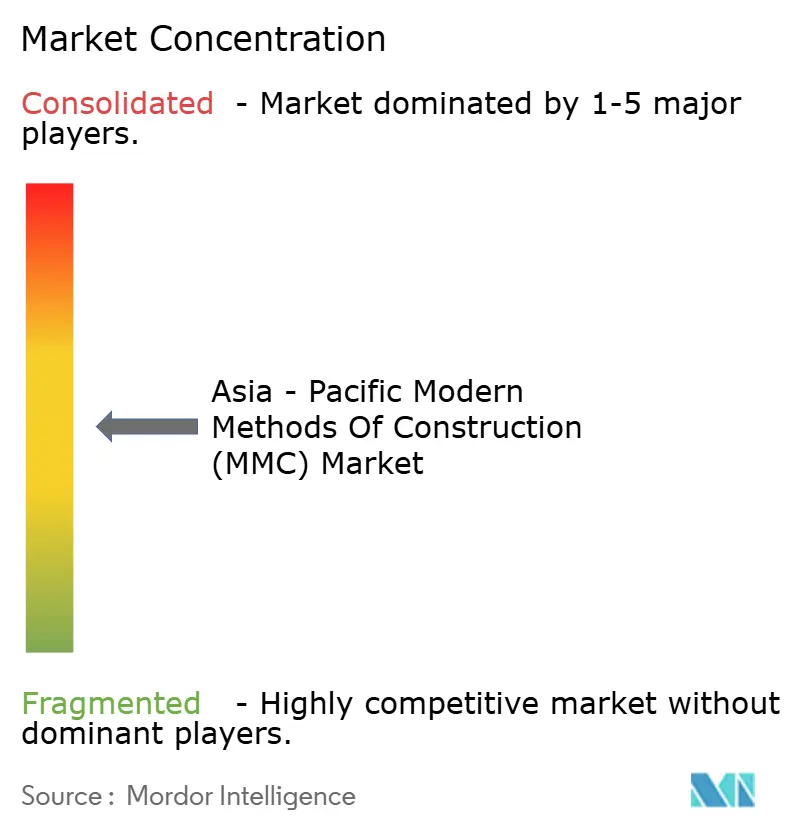
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の建設の近代的手法(MMC)市場分析
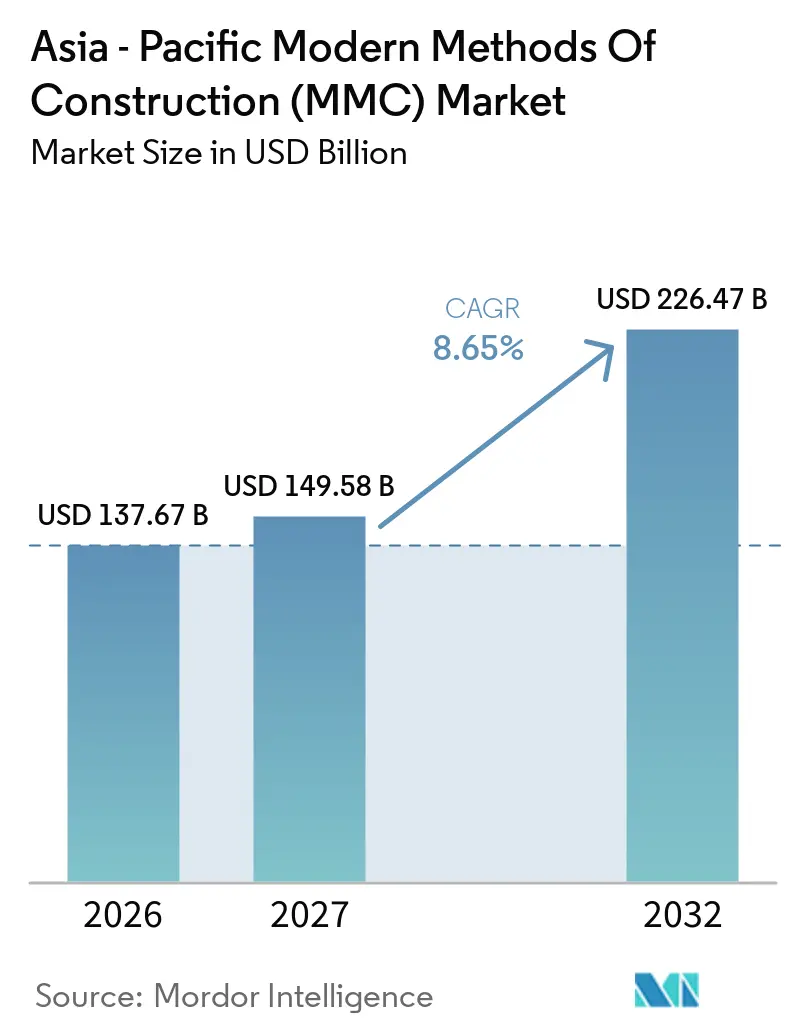
アジア太平洋地域の建設の近代的手法市場規模は2026年に137.67 ビリオン 米ドルと評価され、2027年の149.58 ビリオン 米ドルから2032年には226.47 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは8.65%です。
アジア太平洋地域の建設の近代的手法市場は、限定的なプロジェクト単位の活用から、より広範な調達主導型の採用へと移行しつつあります。特に、住宅供給および公共インフラの工期が増大する圧力に直面する中でこの傾向が顕著です。公共機関はプレハブ建築システムに対する技術要件を積極的に設定しており、メーカーに対して需要の見通しを高め、工場能力への投資を支援しています。地域内のいくつかの成熟した建設市場でも、熟練した現場労働力の供給が減少しており、予測可能な工場生産の価値が高まっています。
大手ゼネコンはモジュラープラットフォームの開発、デジタル設計ツールの採用、製造能力拡大のための国境を越えた買収を進めることで対応しています。しかし、アジア太平洋地域の建設の代的手法市場は、不均一な規格、分断されたサプライヤーネットワーク、および島嶼市場における困難な輸送条件という課題に引き続き直面しており、完成モジュールの移動が制限される場合があります。
主要レポートのポイント
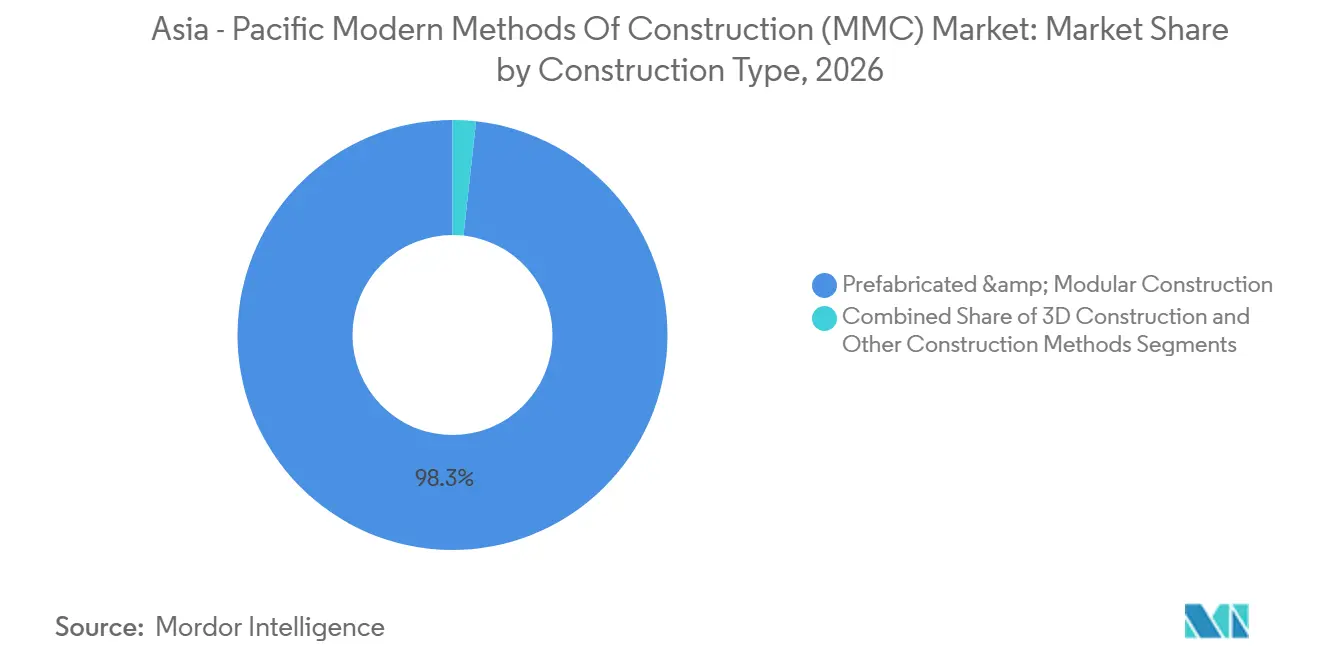
- 建設タイプ別では、プレハブ・モジュラー建設が2026年のアジア太平洋地域の建設の近代的手法市場シェアの98.25%を占め、3D建設は2032年までに34.6%のCAGRで成長すると予測されています。
- 材料タイプ別では、コンクリートが2026年のアジア太平洋地域の建設の近代的手法市場規模の54.15%を占め、木材は2032年までに7.9%のCAGRで成長すると予測されています。
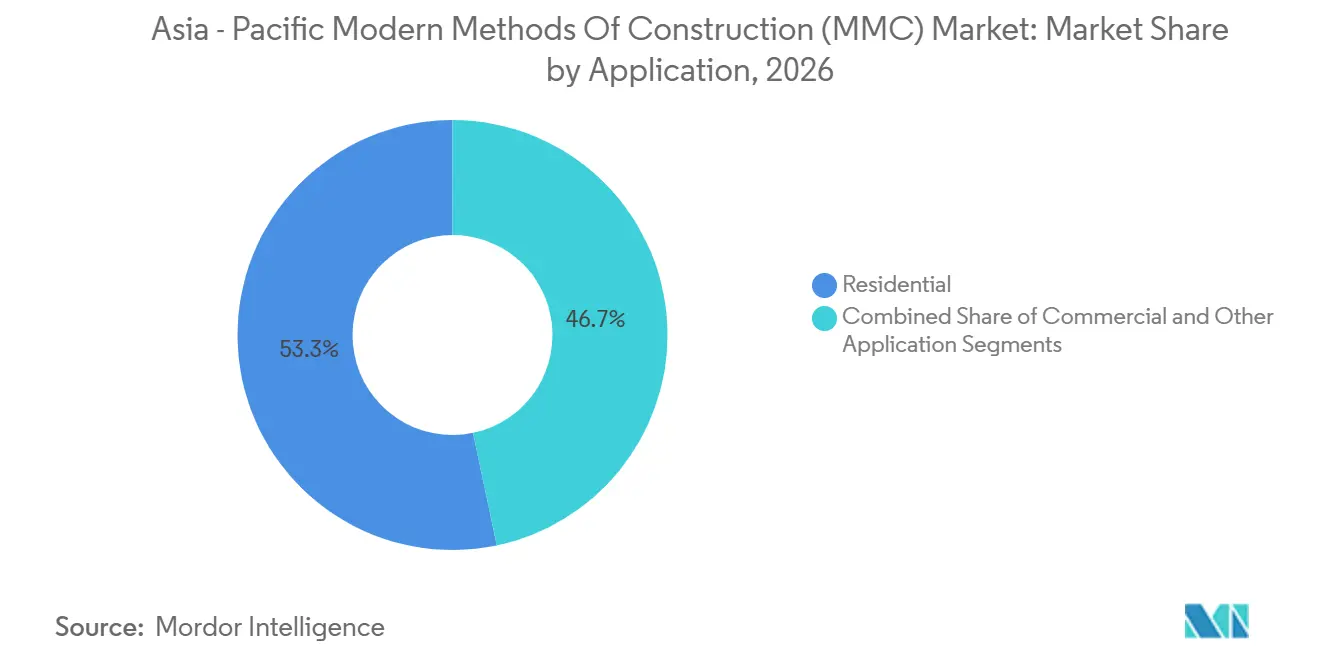
- 用途別では、住宅建設が2026年のアジア太平洋地域の建設の近代的手法市場シェアの53.29%を占め、商業建設は2032年までに7.6%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年の地域合計の49.8%を占め、インドは2032年までに8.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋地域の建設の近代的手法(MMC)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市住宅需要 | +2.5% | インド、インドネシア、ベトナム、中国 | 短期(2年以内) |
| 工業化・グリーン建設政策 | +2.0% | 中国、韓国、オーストラリア、インド | 中期(2〜4年) |
| インフラおよび新都市開発 | +1.5% | 中国、インド、東南アジア | 中期(2〜4年) |
| 労働生産性とスケジュールの圧力 | +1.2% | 日本、韓国、オーストラリア | 短期(2年以内) |
| 高密度都市開発 | +0.6% | 中国、日本、シンガポール、韓国 | 中期(2〜4年) |
| 輸出志向型モジュラーサプライチェーン | +0.5% | 中国、インド、ベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興アジア経済圏における急速な都市住宅需要
インドのプラダン・マントリ・アワス・ヨジャナ・グラミン(Pradhan Mantri Awas Yojana-Gramin)プログラムは、2024〜25年度から2028〜29年度にかけて農村部に追加で2,000万戸の住宅を供給することを目指しており、アジア太平洋地域の建設の近代的手法市場に対して大規模な供給要件を生み出しています[1]。プレハブ部材は、特に大規模な住宅供給が求められる地域において、不足している現場労働力への依存を軽減することができます。ベトナムの社会住宅プログラムおよび工業団地の拡張は、繰り返し可能な建築フォーマットを用いて供給できる労働者向け宿泊施設の需要を支えています。インドネシアも300万戸住宅開発プログラムにモジュラー住宅を組み込んでおり、工場建設に対する公式な政策支援の拡大を示しています。これらのプログラムは、生産者が民間住宅建設サイクルのみに依存することなく、能力計画を立てられるような受注を生み出す可能性があります。また、複数の住宅地点にわたって標準化さたユニットを供給できるサプライヤーのビジネスケースを強化します。
工業化・グリーン建設の政府推進
政府規制は、建築設計と供給に関する実践的な要件を設定することで、アジア太平洋地域の建設の近代的手法市場をますます形成しています。中国の住宅・都市農村建設部は、2025年3月に複製可能なプレハブ建設技術システムの第一グループを発行する予定です。上海は2025年に組立率要件を更新し、対象となる新築建物に対して2025年9月以降、40%のプレハブ率または60%の組立率の達成を義務付ける予定です。韓国は2026年までに公共モジュラー賃貸住宅の発注を年間3,000戸に増やし、モジュラープロジェクトへの追加的な住宅基金支援を提供する計画です。オーストラリアもプレハブ建築物に対する簡素化された承認経路と国家認証フレームワークを策定中です。明確な規格は、長期的なコミットメントを行う開発業者、貸し手、メーカーのリスクを軽減することができます。
大規模インフラおよび新都市開発
インフラ開発と計画的な都市地区は、アジア太平洋地域の建設の近代的手法市場が対応するプロジェクトの範囲を拡大しています。インドの国家貨物・道路・港湾プログラムは、橋梁、駅、トンネル、および関連インフラにおける標準化された鉄鋼・コンクリート部材の使用を支援しています。北京の副都心に関する公共計画も、新都市インフラにおけるモジュラー統合建設を認めています。中国は地方政府に対し、プレハブおよびスマート建築技術を組み込んだ長期的なグリーン・低炭素建設システムの構築を指示しています。工業団地は工場、倉庫、労働者住宅の繰り返し受注を生み出し、工場投資の正当化を容易にします。これらのプロジェクトは、民間住宅販売のタイミングに依存しない需要を提供します。
建設労働生産性とスケジュールの圧力
労働力の制約により、生産の確実性はアジア太平洋地域の建設の近代的手法市場においてますます重要な購買要因となっています。日本では2025年に住宅着工件数が740,667戸と前年比6.5%減少し、ゼネコンは引き続き熟練職人の不足に直面しています[2]。2025年の査読付き研究では、プレハブ建設が従来の建設方法と比較して現場での事故率を30〜40%低減し、部材精度を±2ミリメートル以内に維持することが明らかになりました。韓国土地住宅公社は、義王市逍遥山に22階建てのモジュラー住宅タワーを開発中であり、高層建築物へのモジュラー建設の適用を実証しています。工場生産は、ゼネコンが現場労働力の制約の中で安全性を向上させ、スケジュールを管理し、一貫性を維持するのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不均一なプレハブ規格 | -1.8% | 東南アジア、南アジア、アジア太平洋地域間 | 中期(2〜4年) |
| 分断されたゼネコン・サプライヤーエコシステム | -1.5% | インド、東南アジア、アジア太平洋地域その他 | 中期(2〜4年) |
| 島嶼間・国境を越えた物流 | -0.8% | インドネシア、フィリピン、太平洋諸島 | 長期(4年以上) |
| 品質保証と施工能力のばらつき | -0.7% | 南アジア、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国家プレハブ規格の不均一な採用
異なる認証・検査要件は、アジア太平洋地域の建設の近代的手法市場における実践的な制約として残っています。2025年の比較学術研究では、韓国、シンガポール、英国において異なる認証、設計承認、品質検査システムが確認されました。これらの違いは、複数の国内市場にサービスを提供しようとするサプライヤーのコストを増加させます。2025年12月、韓国は統一された認証基準とモジュラー建設審査委員会を設立するための法案に関する公聴会を開催しました。オーストラリア建築基準委員会もプレハブメーカー向けの国家認証フレームワークを策定中です[3]。共通の構造・建築基準要件に向けた進展は、工場建設システムの資金調達と国境を越えた移転を促進する可能性があります。
分断されたゼネコン・サプライヤーエコシステム
アジア太平洋地域の建設の近代的手法市場は、大規模な工業生産者と、能力が異なる多数の中小規模の製作業者・施工業者で構成されています。中小規模のサプライヤーは、一貫した公差の維持、デジタル品質チェックの実施、大規模な住宅・インフラプログラムへの信頼性の高い物流の確保において課題に直面することが多いです。その結果、プロジェクトが大規模で一貫したアウトプットを必要とする場合、買い手は慎重な姿勢を維持する可能性があります。
この課題は、ゼネコンが不規則な受注量を受け取り、自動化への投資を正当化できない市場において特に深刻です。公共調達は、サプライヤーが設備をアップグレードし品質管理システムを強化するのに十分な需要量を提供することで、この障壁を軽減するのに役立ちます。その結果、市場は開発業者、ゼネコン、製作業者、施工専門業者間のより深いパートナーシップへと徐々に移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建設タイプ別:プレハブが地域供給をリードし、3D建設が規模を拡大
プレハブ・モジュラー建設は、中国、日本、その他の地域生産拠点における確立された工場ネットワークに支えられ、2026年のアジア太平洋地域の建設の近代的手法市場の98.25%を占めると予測されています。このセグメントには、パネル化システム、ボリューメトリックモジュール、ハイブリッドモジュラーシステム、その他の工場建設アプローチが含まれます。開発業者は、繰り返しのレイアウトが生産効率を向上させる低・中層住宅プロジェクトに、構造用断熱パネル、軽量形鋼パネル、木材フレームパネルを使用しています。これらの工法により、メーカーは敷地の準備が完了する前にコア部材を生産することができます。ボリューメトリックモジュールは、韓国、オーストラリア、香港などのスペースが制約された市場でより一般的に使用されています。ハイブリッドシステムは、工場建設の構造コアと現場での仕上げ作業を組み合わせており、プロジェクト設計を完全に標準化できない場合に開発業者に柔軟性を提供します。トンネル型枠やその他の工法は、完全なモジュールの輸送が困難なプロジェクトを引き続き支援しています。このセグメントは、既存の建築基準やサプライネットワークと整合していため、アジア太平洋地域の建設の近代的手法産業の中心であり続けています。その規模はまた、開発業者に工業化されたプロジェクト供給への親しみやすい経路を提供します。
3D建設は2027年から2032年にかけてCAGR 34.6%で拡大すると予測されており、建設タイプの中で最も高い成長率を示しています。アジア太平洋地域の建設の近代的手法市場において、3D建設工法はデモンストレーション構造物から住宅・インフラプログラムへと移行しています。押出成形は、中国、インド、ベトナムの地上レベルの手頃な価格の住宅プロジェクトにおいて最も確立された3D建設アプローチです。ゼネコンがデジタル計画から直接繰り返しの壁面セクションを生産できるプロジェクトに適しています。パワーボンディングアプローチは主に研究用途や複雑な形状に関連しています。3Dプリンティングとプレハブ要素の統合により、ゼネコンは工場レベルの品質管理を維持しながら、より大きな設計の柔軟性を得ることができます。この組み合わせはまた、変動する現場条件下で必要な作業量を削減します。より広範な採用は、コードの受け入れ、材料試験、機器の可用性、およびプロジェクト量に依存します。これらの要件により、近期の機会は明確に定義された技術仕様を持つプロジェクトに集中し、プロジェクトチームが新しい建設工法を検証できない場合には採用が制限される可能性があります。

材料タイプ別:コンクリートが量的優位を維持し、木材が勢いを増す
コンクリートは、成熟したプレキャストサプライチェーンと確立された構造基準に支えられ、2026年のアジア太平洋地域の建設の近代的手法市場規模の54.15%を占めると予測されています。開発業者、ゼネコン、公共機関はコンクリート型枠とプレキャストワークフローを広く理解しています。この材料は、高い構造耐力を必要とする繰り返しの住宅プロジェクトやインフラ部材、および標準化された耐久性のある建築要素を必要とする公共プロジェクトに特に適しています。中国の長江デルタとインドネシアのジャワ回廊には、プレキャストコンクリートの継続的な使用を支える生産エコシステムが確立されています。軽量形鋼および構造用鉄鋼を含む金属は、フレーム重量と組立速度が重要な商業・産業用モジュラー建築に使用されています。インドが計画している2025年の国内製造鉄鋼製品政策の改定は、政府調達において国内鉄鋼に20%の購入優遇措置を提供することが期待されています。ガラスは主に商業・複合用途資産向けの工場生産ファサードおよびカーテンウォールシステムに使用されています。材料の選択は、基準要件、プロジェクトタイプ、物流、および地域の製造能力によって異なります。これらの違いにより、サプライヤーは対象プロジェクトで使用される材料に合わせて生産ラインを調整する必要があります。
木材は、低炭素構造代替材としての直交集成材への関心の高まりに牽引され、2032年までにCAGR 7.9%で成長すると予測されています。日本では、2027年3月期に429件の直交集成材プロジェクトが完成する見込みで、前年度の357件から増加しています。住宅プロジェクトがこれらの計画完成件数の327件を占めています。2025年、オーストラリアの森林・木材製品オーストラリア(Forest and Wood Products Australia)は、専用の構造設計フレームワークを提供する直交集成材設計基準の草案を発行する予定です。Red Stag Timberは、2025年にニュージーランドのロトルアに年間初期生産能力800モジュールのオフサイト直交集成材モジュラー生産ラインを開設する計画です。この材料は、エンジニアリング木材の性能がプロジェクト仕様の一部を形成する地震活動地域において特に関連性が高いです。木材システムはまた、管理されたオフサイト組立のためのパネルまたはモジュールとして製造することができます。したがって、アジア太平洋地域の建設の近代的手法産業は木材を活用して、建築性能と環境要件を同時に対処することができます。ただし、採用は明確な設計基準、材料の入手可能性、およびプロジェクトオーナーの信頼に依存します。
用途別:住宅が需要を維持し、商業建設がより速く拡大
住宅建設は、公共住宅プログラムと繰り返し可能な建築フォーマットへの需要に支えられ、2026年のアジア太平洋地域の建設の近代的手法市場の53.29%を占めると予測されいます。インドの農村住宅プログラムは実質的な公共部門のパイプラインを代表しており、グローバル住宅技術チャレンジ・インドの下で54の技術を最終候補に挙げています。韓国土地住宅公社は2,261戸からなる12のモジュラー住宅地区を運営しており、22階建てのモジュラー住宅タワーを推進しています。日本プレハブ建築協会は、2025〜26年度に105,111戸のプレハブ住宅完成を記録すると予測されており、前期比1.9%増となっています。集合住宅賃貸の完成件数は6.6%増加すると予測されており、より安定した供給量を持つプロジェクトへのシフトを反映しています。住宅需要は、メーカーに標準化された設計と工場計画のための安定した基盤を提供します。また、複数の敷地にわたる繰り返しのレイアウトと共通部材の使用を支援します。公共住宅プログラムは、民間部門の需要が不均一な場合の不確実性を軽減し、従来の現場建設が労働力の可用性によって制約される場合に公共機関が供給期限を満たすのを支援します。このセグメントは、政府が高い供給量と一貫した完成基準の両方を必要とする市場において重要であり続けます。
商業建設は、信頼性の高い供給スケジュールを優先するデータセンター、物流施設、病院、ホテル、複合用途開発に牽引され、2032年までにCAGR 7.6%で成長すると予測されています。Samsung C&Tは2025年3月にオフサイト建設チームを設立する予定であり、高さ最大500メートルの高層建築物向けの第三世代モジュラーエレベーター技術を開発するためにHyundai Elevatorと協定を締結しています。CIMC Modular Building Systemsは2026年3月に香港で初のコンクリートモジュラー統合建設プロジェクトを完成させる予定です。これらのプロジェクトは、商業バイヤーが従来の住宅フォーマットを超えてモジュラー工法を採用していることを示しています。エンジニアリング集約型資産は、機器が現場に到達する前にテストと組立を可能にする生産プロセスから恩恵を受けることができます。このアプローチは、スペースと時間の制約が大きい場合の建設シーケンスを簡素化することができます。Larsen and Toubroは2026年中にオーストラリアのプロジェクトCERESのために64,000メトリックトンの重量を持つ110モジュールを供給する予定です。アジア太平洋地域の建設の近代的手法市場は、産業・商業顧客が工場ベースのシステムが提供する一貫性を必要とすることが多いため、この需要から恩恵を受けることができます。商業用途の拡大する範囲はまた、住宅開発業者を超えて顧客基盤を広げ、このセグメントの競争において供給パフォーマンスと技術的調整を中心的な要素にしています。
地域分析
中国は2026年の地域合計の49.8%を占め、アジア太平洋地域の建設の近代的手法市場において最大の市場となっています。2025年9月、四川省は新築建物の50%に組立建設を、大中規模プロジェクトの50%にインテリェント建設工法を義務付ける共同指令を発行しました。上海の2025年規制は、対象となる新築建物に対して40%のプレハブ率または60%の組立率のいずれかを達成することを義務付けています。北京も新都市インフラ計画を通じてモジュラー統合建設とコンテナ建築を推進しており、中国の広範なプレキャスト生産基盤と地域の義務規定に支えられています。
インドは2032年までにCAGR 8.8%を記録すると予測されており、地域内で最も成長の速い国内市場となっています。住宅プログラム、貨物回廊、インフラの積み残しが標準化された建設システムへの需要を牽引しています。政府政策が地域製造とインフラ供給を優遇しているため、国内製作の機会がインドにおけるアジア太平洋地域の建設の近代的手法市場を支援しています。インドの鉄鋼調達政策は、公共部門プロジェクト向けに国内製造の鉄鋼フレームのコスト競争力を向上させます。韓国もモジュラー建設に向けた統一認証と計画措置を検討しています。
オーストラリア、インドネシア、ベトナムは、アジア太平洋地域の建設の近代的手法市場内で重要な次の成長グループを代表しています。2025年、ニューサウスウェールズ州は重複する規制審査を削減するためのプレハブ建築物向け統合承認経路を提案しました。インドネシアは300万戸住宅開発プログラムにモジュラー建設を組み込み、主流の住宅供給における採用を支援しています。ベトナムの社会住宅プログラムと工業団地の拡張は、繰り返し可能な中密度住宅と関連施設への需要を生み出しています。これらの市場は、プロジェクトレベルの採用からより大規模な生産ネットワークへの移行のために、実践的な規格と効率的な物流システムを必要としています。
競合環境
アジア太平洋地域の建設の近代的手法市場は、上位では適度に集中しており、中小規模の製作業者・施工業者にわたっては分散しています。China State Construction Engineering Corporation、Larsen and Toubro、Kajima Corporation、Daiwa House Industry、Samsung C&Tはエンジニアリング、製造、供給能力を組み合わせています。この統合モデルにより、大手グループは設計、生産タイミング、調達、施工をより強力に管理できます。中小企業は地域との関係、個別プロジェクトの専門知識、または専門部材を通じて競争することが多く、公共契約が予測可能な品質と高い供給量を必要とする場合には規模が最も重要です。
技術はアジア太平洋地域の建設の近代的手法市場における競争の重要な源泉であり続けています。CIMC Modular Building Systemsは、2026年3月の香港アンダーソンロード石切り場プロジェクトに、埋め込み型自立コンクリートモジュラー統合建設システムと完全なビルディングインフォメーションモデリングライフサイクル管理を使用しました。Samsung C&Tのオフサイト建設チームとエレベーターコラボレーションは、より高層のモジュラー建築物の技術要件に対応しています。Larsen and ToubroのプロジェクトCERES供給は、大手エンジニアリング・調達・建設ゼネコンがプロセス産業のモジュラー工事を受注できることを示しています。実証されたパフォーマンスデータと信頼性の高い施工を提供できるメーカーは、複雑な契約を確保するためにより有利な立場に置かれます。
国境を越えた拡大は、アジア太平洋地域の建設の近代的手法市場におけるもう一つの競争経路です。Obayashi Corporationは2026年6月にMultiplexを買収することに合し、グローバルな建築建設プラットフォームを拡大しました。Sekisui Chemicalは2026年9月にAusbuild Groupの51%の支配持分を取得し、工業化住宅の専門知識をクイーンズランドのタウンハウスおよびテラスプロジェクトに適用しました。これらの取引は、住宅需要と規制変更が工場建設供給を支援する市場への関心を示しています。成長機会は直交集成材モジュラー建築、災害耐性住宅、医療施設にも残っています。
アジア太平洋地域の建設の近代的手法(MMC)産業リーダー
-
CIMC Modular Building
-
China State Construction Engineering Corporation Limited
-
Broad Sustainable Building Co., Ltd.
-
China National Building Material Group Corporation
-
Sekisui House, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:KapitolとICD Propertyはそれぞれ500万豪ドル(合計1,000万豪ドル)をCIMC Modular Building Systemsとのボリューメトリックモジュラー建設パートナーシップに投資し、大規模な中高層ビルドトゥレント、学生寮、ホテル、社会住宅を対象としています。パートナーシップの最初のプロジェクトは、ビクトリア州クレイトンに5,000万豪ドル規模の161室の目的建設型学生寮開発であり、2027年初頭に着工予定です。
- 2026年9月:Larsen and Toubro(L&T)は、西オーストラリア州カラサにおいてPerdaman Chemicals and Fertilisersが開発した年間生産能力230万トンのオーストラリア最大の尿素製造プラントであるプロジェクトCERESのために、64,000メトリックトンの重量を持つ110モジュールの製作と供給を完了し、L&Tのカットゥパッリ施設から23回の海上輸送で出荷しました。
- 2026年8月:Modscapeは、ブリスベンとゴールドコーストの間にあるFrasers Property IndustrialのVantage Yatala団地内のスタピルトンに、15年リースの下で50,000平方メートルの敷地に約20,000平方メートルの屋根付き製造スペースを持つ新しい目的建設型モジュラー製造施設の起工式を行いました。年間約2,000モジュールの生産を計画しており、2027年中頃からの操業開始を目指しています。
アジア太平洋地域の建設の近代的手法(MMC)市場レポートの範囲
| プレハブ・モジュラー建設 | パネル化システム | 構造用断熱パネル(SIPs) |
| 木材・木造フレームパネル | ||
| 軽量形鋼(LGS)パネル | ||
| その他 | ||
| ボリューメトリックモジュール | 鉄鋼フレームボリューメトリックモジュール | |
| 木材フレームボリューメトリックモジュール | ||
| コンクリート(プレキャスト・モノリシック)ボリューメトリックモジュール | ||
| その他 | ||
| ハイブリッドモジュラー建設 | ||
| 3D建設 | 押出成形法 | |
| パワーボンディング法 | ||
| その他 | ||
| その他の建設工法 | ||
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| その他の用途(産業、公共施設、エネルギー・ユーティリティ、インフラ) |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| ベトナム |
| アジア太平洋地域その他 |
| 建設タイプ別 | プレハブ・モジュラー建設 | パネル化システム | 構造用断熱パネル(SIPs) |
| 木材・木造フレームパネル | |||
| 軽量形鋼(LGS)パネル | |||
| その他 | |||
| ボリューメトリックモジュール | 鉄鋼フレームボリューメトリックモジュール | ||
| 木材フレームボリューメトリックモジュール | |||
| コンクリート(プレキャスト・モノリシック)ボリューメトリックモジュール | |||
| その他 | |||
| ハイブリッドモジュラー建設 | |||
| 3D建設 | 押出成形法 | ||
| パワーボンディング法 | |||
| その他 | |||
| その他の建設工法 | |||
| 材料タイプ別 | コンクリート | ||
| ガラス | |||
| 金属 | |||
| 木材 | |||
| その他の材料タイプ | |||
| 用途別 | 住宅 | ||
| 商業 | |||
| その他の用途(産業、公共施設、エネルギー・ユーティリティ、インフラ) | |||
| 地域別 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| インドネシア | |||
| ベトナム | |||
| アジア太平洋地域その他 | |||
レポートで回答される主要な質問
アジア太平洋地域における建設の近代的手法への需要を牽引しているものは何ですか?
住宅プログラム、インフラ供給スケジュール、労働力の制約、およびプレハブシステムに関する公共規則が地域全体での採用を牽引しています。これらの要因は、現場組立前に計画・生産できる工事を優遇します。
アジア太平洋地域の建設の近代的手法市場の規模はどのくらいですか?
2027年に149.58 ビリオン 米ドル、2032年までに226.47 ビリオン 米ドルに達すると予測されており、CAGR 8.65%で成長しています。この予測は、住宅、インフラ、商業プロジェクト全体での利用拡大を反映しています。
アジア太平洋地域で最も成長が速い建設タイプはどれですか?
3D建設は最も成長が速い建設タイプであり、2032年までに34.6%のCAGRが予測されています。採用はコード、検証済み材料、および適切なプロジェクト量に依存します。
工場建設において最も大きな役割を持つ材料はどれですか?
プレキャストサプライチェーンと構造基準が確立されているため、コンクリートは2026年の地域収益の54.15%を占めました。金属と木材は建築設計と性能要件に応じた役割を持っています。
地域で最も大きな需要を持つ用途はどれですか?
住宅建設は、公共住宅プログラムと繰り返し可能な建築フォーマットに支えられ、2026年の地域収益の53.29%を占めました。大規模資産が予測可能な供給を必要とするため、商業建設はより速く成長しています。
2032年までに最も速く成長すると予測されている国はどこですか?
インドは住宅プログラムとインフラ開発に支えられ、2032年までにCAGR 9.10%で拡大すると予測されています。国内製作は国内生産を支援する政策からも恩恵を受けることができます。