
Marktgröße und Marktanteil für moderne Baumethoden (MMC) im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 137.67 Milliarden US-Dollar |
| Marktgröße (2027) | 149.58 Milliarden US-Dollar |
| Marktgröße (2032) | 226.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.65 % |
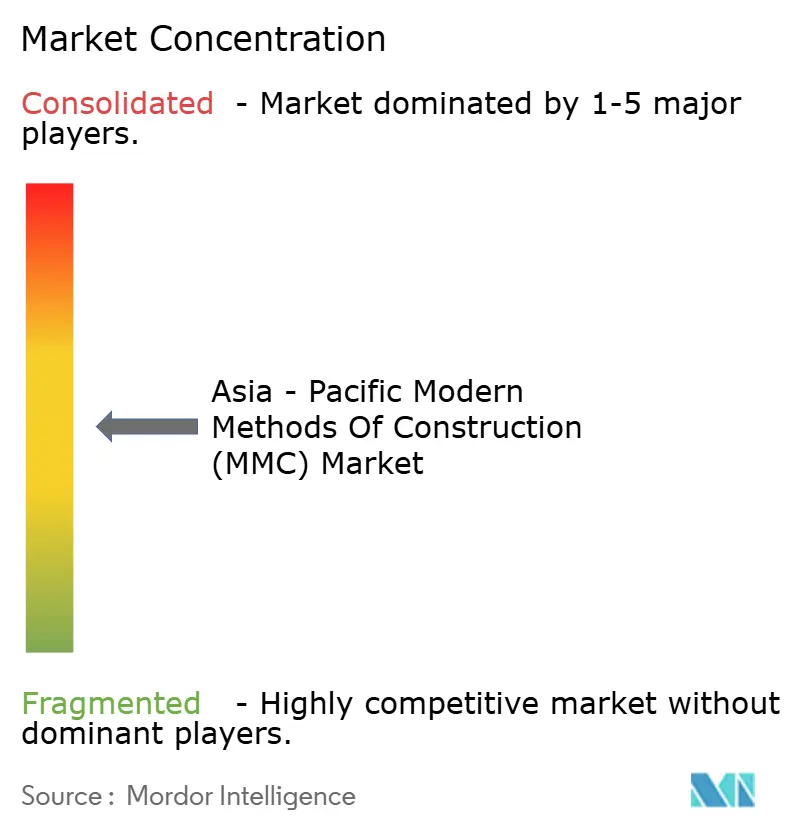
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für moderne Baumethoden (MMC) im asiatisch-pazifischen Raum von Mordor Intelligence
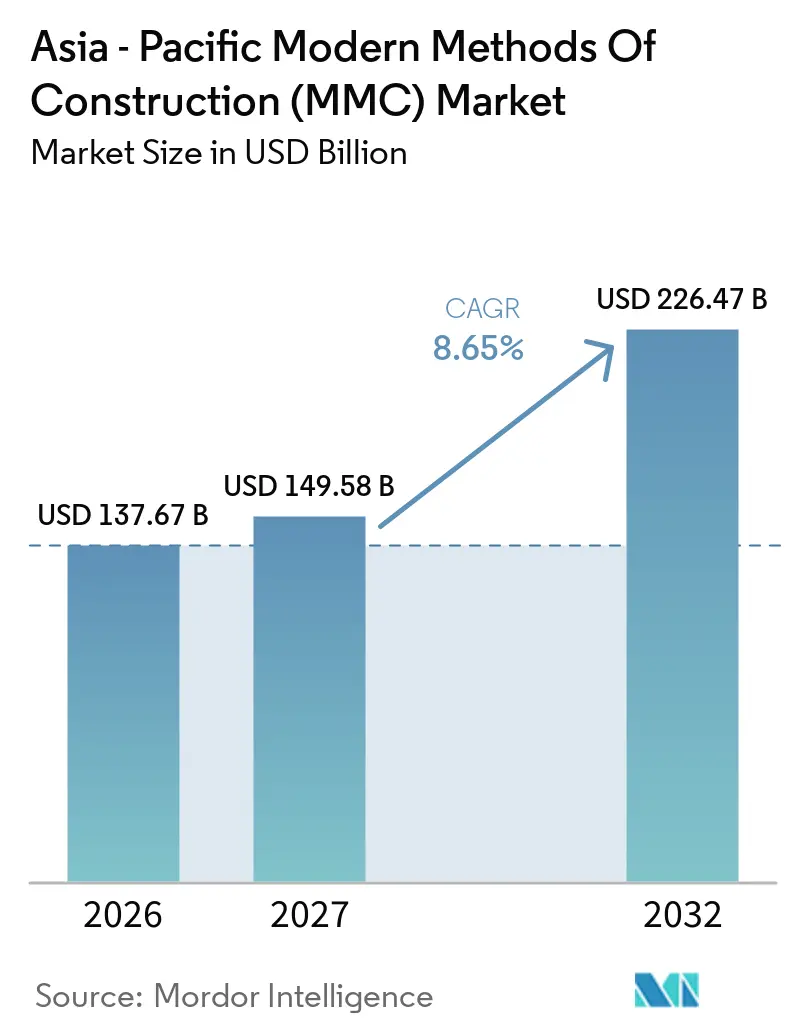
Die Marktgröße für moderne Baumethoden im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 137,67 Milliarden USD geschätzt und soll von 149,58 Milliarden USD im Jahr 2027 auf 226,47 Milliarden USD bis 2032 wachsen, mit einer CAGR von 8,65 % während des Prognosezeitraums (2027–2032).
Der Markt für moderne Baumethoden im asiatisch-pazifischen Raum verlagert sich von einem begrenzten projektbezogenen Einsatz hin zu einer breiteren beschaffungsgesteuerten Nutzung, insbesondere da die Zeitpläne für die Wohnraumversorgung und die öffentliche Infrastruktur zunehmendem Druck ausgesetzt sind. Öffentliche Stellen legen zunehmend technische Anforderungen für vorgefertigte Gebäudesysteme fest, was Herstellern eine bessere Nachfrageplanung ermöglicht und Investitionen in Fabrikkapazitäten unterstützt. Mehrere etablierte Baumärkte in der Region sehen sich zudem mit einem rückläufigen Angebot an qualifizierten Arbeitskräften vor Ort konfrontiert, was den Wert einer planbaren fabrikbasierten Produktion erhöht.
Große Auftragnehmer reagieren darauf, indem sie modulare Plattformen entwickeln, digitale Entwurfswerkzeuge einsetzen und grenzüberschreitende Akquisitionen verfolgen, um ihre Fertigungskapazitäten auszubauen. Der Markt für moderne Baumethoden im asiatisch-pazifischen Raum sieht sich jedoch weiterhin mit uneinheitlichen Standards, fragmentierten Lieferantennetzwerken und schwierigen Transportbedingungen auf Inselmärkten konfrontiert, die den Transport vollständig fertiggestellter Module einschränken können.
Wichtigste Erkenntnisse des Berichts
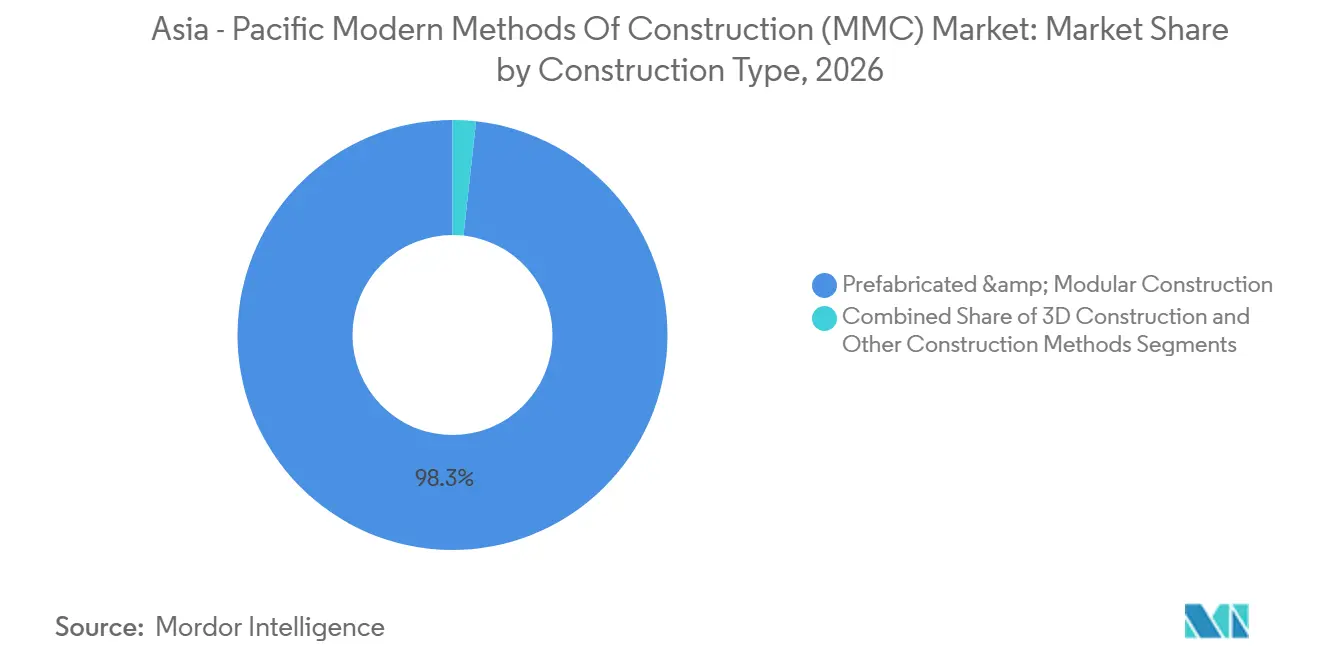
- Nach Bauart entfiel auf vorgefertigte und modulare Konstruktion im Jahr 2026 ein Marktanteil von 98,25 % am Markt für moderne Baumethoden im asiatisch-pazifischen Raum, während für die 3D-Konstruktion eine CAGR von 34,6 % bis 2032 prognostiziert wird.
- Nach Materialart entfiel auf Beton im Jahr 2026 ein Anteil von 54,15 % an der Marktgröße für moderne Baumethoden im asiatisch-pazifischen Raum, während für Holz eine CAGR von 7,9 % bis 2032 prognostiziert wird.
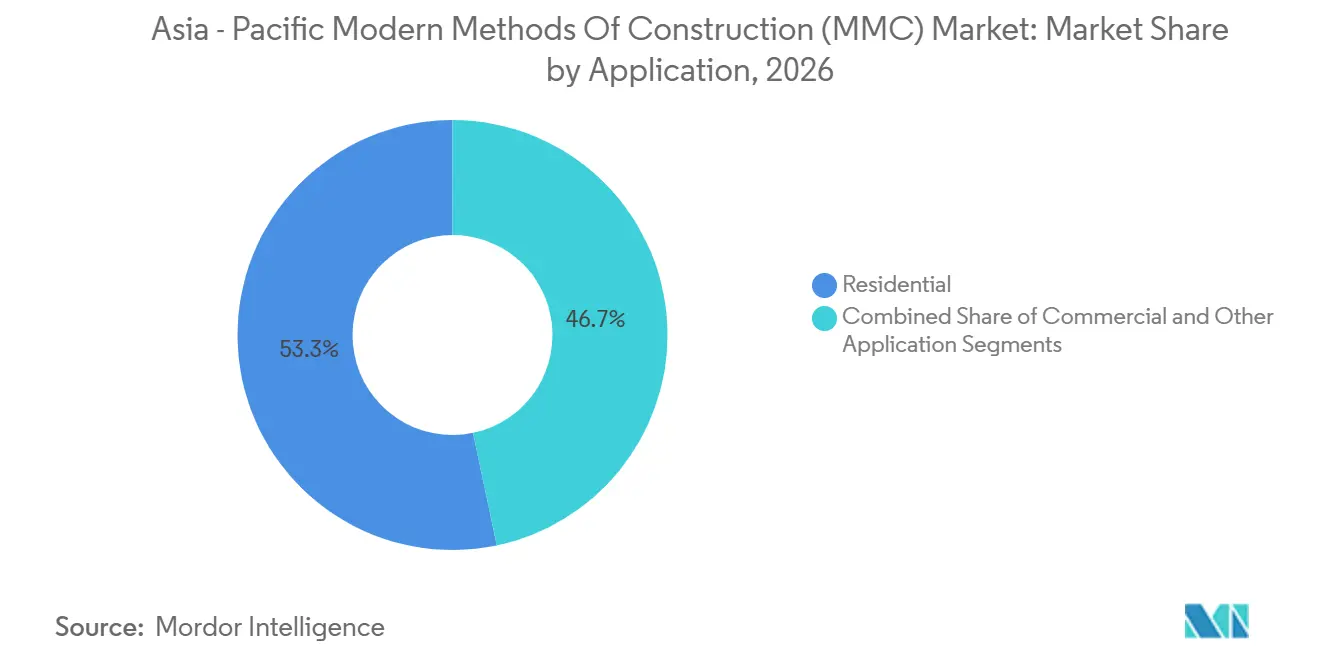
- Nach Anwendung entfiel auf den Wohnungsbau im Jahr 2026 ein Marktanteil von 53,29 % am Markt für moderne Baumethoden im asiatisch-pazifischen Raum, während für den Gewerbebau eine CAGR von 7,6 % bis 2032 prognostiziert wird.
- Nach Geografie entfiel auf China im Jahr 2026 ein Anteil von 49,8 % am regionalen Gesamtmarkt, während für Indien eine CAGR von 8,8 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zu modernen Baumethoden (MMC) im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasant wachsende Nachfrage nach städtischem Wohnraum | +2.5% | Indien, Indonesien, Vietnam, China | Kurzfristig (≤ 2 Jahre) |
| Industrialisierte und umweltfreundliche Baupolitik | +2.0% | China, Südkorea, Australien, Indien | Mittelfristig (2–4 Jahre) |
| Infrastruktur- und Neustadtentwicklung | +1.5% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Arbeitsproduktivität und Termindrücke | +1.2% | Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Hochdichte städtische Entwicklung | +0.6% | China, Japan, Singapur, Südkorea | Mittelfristig (2–4 Jahre) |
| Exportorientierte modulare Lieferketten | +0.5% | China, Indien, Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant wachsende Nachfrage nach städtischem Wohnraum in aufstrebenden asiatischen Volkswirtschaften
Indiens Pradhan Mantri Awas Yojana-Gramin-Programm zielt darauf ab, zwischen 2024–25 und 2028–29 zusätzlich 2 Crore ländliche Wohneinheiten zu liefern, was erhebliche Lieferanforderungen für den Markt für moderne Baumethoden im asiatisch-pazifischen Raum schafft[1]. Vorgefertigte Komponenten können die Abhängigkeit von knappen Arbeitskräften vor Ort verringern, insbesondere dort, wo eine großflächige Wohnraumversorgung erforderlich ist. Vietnams Sozialwohnungsprogramm und die Expansion von Industrieparks fördern die Nachfrage nach Arbeitnehmerunterkünften, die mit wiederholbaren Bauformaten geliefert werden können. Indonesien hat den modularen Wohnungsbau auch in sein 3-Millionen-Häuser-Entwicklungsprogramm integriert, was auf eine wachsende formelle politische Unterstützung für fabrikgefertigte Konstruktionen hinweist. Diese Programme können Aufträge generieren, die es Produzenten ermöglichen, Kapazitäten zu planen, anstatt ausschließlich von privaten Wohnbauzyklen abhängig zu sein. Sie stärken auch die wirtschaftliche Grundlage für Lieferanten, die in der Lage sind, standardisierte Einheiten an mehreren Wohnstandorten zu liefern.
Staatliche Förderung von industrialisiertem und umweltfreundlichem Bauen
Staatliche Vorschriften prägen den Markt für moderne Baumethoden im asiatisch-pazifischen Raum zunehmend, indem sie praktische Anforderungen an Gebäudeplanung und -lieferung festlegen. Chinas Ministerium für Wohnungsbau und städtisch-ländliche Entwicklung soll im März 2025 die erste Gruppe replizierbarer vorgefertigter Bautechnologiesysteme herausgeben. Shanghai soll seine Montagequotenanforderungen im Jahr 2025 aktualisieren und verlangt, dass förderfähige Neubauten ab September 2025 eine Vorfabrikationsrate von 40 % oder eine Montagerate von 60 % erreichen. Südkorea plant, die öffentlichen modularen Mietaufträge bis 2026 auf 3.000 Einheiten jährlich zu erhöhen und zusätzliche Wohnbaufondsunterstützung für modulare Projekte bereitzustellen. Australien entwickelt ebenfalls einen vereinfachten Genehmigungsweg und einen nationalen Zertifizierungsrahmen für vorgefertigte Gebäude. Klarere Standards können Risiken für Entwickler, Kreditgeber und Hersteller reduzieren, die langfristige Verpflichtungen eingehen.
Großflächige Infrastruktur- und Neustadtentwicklung
Infrastrukturentwicklung und geplante Stadtbezirke erweitern das Spektrum der Projekte, die vom Markt für moderne Baumethoden im asiatisch-pazifischen Raum bedient werden. Indiens nationale Güterverkehrs-, Straßen- und Hafenprogramme unterstützen den Einsatz standardisierter Stahl- und Betonkomponenten in Brücken, Bahnhöfen, Tunneln und verwandter Infrastruktur. Öffentliche Pläne für Pekings Subzentrum erkennen auch modulare integrierte Konstruktion für die Infrastruktur neuer Städte an. China hat lokale Regierungen angewiesen, langfristige grüne und kohlenstoffarme Bausysteme zu etablieren, die vorgefertigte und intelligente Gebäudetechnologien integrieren. Industrieparks können Wiederholungsaufträge für Fabriken, Lagerhäuser und Arbeitnehmerunterkünfte generieren, was Fabrikinvestitionen leichter rechtfertigbar macht. Diese Projekte bieten eine Nachfrage, die weniger vom Timing privater Wohnungsverkäufe abhängig ist.
Arbeitsproduktivität im Bauwesen und Termindrücke
Arbeitskräftemangel macht Produktionssicherheit zu einem zunehmend wichtigen Einkaufsfaktor im Markt für moderne Baumethoden im asiatisch-pazifischen Raum. Japan verzeichnete im Jahr 2025 740.667 Wohnungsbaugenehmigungen, ein Rückgang von 6,5 % gegenüber dem Vorjahr, während Auftragnehmer weiterhin mit begrenzten Fachkräftekapazitäten konfrontiert waren[2]. Eine peer-reviewed Studie aus dem Jahr 2025 ergab, dass vorgefertigte Konstruktionen die Unfallraten auf der Baustelle im Vergleich zu traditionellen Baumethoden um 30–40 % reduzierten und dabei eine Komponentenpräzision von ±2 Millimetern einhielten. Korea Land and Housing Corporation entwickelt einen 22-stöckigen modularen Wohnturm in Uiwang Chopyeong und demonstriert damit die Anwendung modularer Konstruktion in höheren Gebäuden. Fabrikbasierte Produktion hilft Auftragnehmern, die Sicherheit zu verbessern, Zeitpläne einzuhalten und Konsistenz trotz Arbeitskräftemangels vor Ort aufrechtzuerhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Vorfabrikations- standards | -1.8% | Südostasien, Südasien, grenzüberschreitend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fragmentierte Auftragnehmer- und Lieferanten-Ökosysteme | -1.5% | Indien, Südostasien, Rest des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Inselübergreifende und grenzüberschreitende Logistik | -0.8% | Indonesien, Philippinen, Pazifikinseln | Langfristig (≥ 4 Jahre) |
| Variable Qualitätssicherung und Installationskapazität | -0.7% | Südasien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Übernahme nationaler Vorfabrikationsstandards
Unterschiedliche Zertifizierungs- und Inspektionsanforderungen bleiben eine praktische Einschränkung für den Markt für moderne Baumethoden im asiatisch-pazifischen Raum. Eine vergleichende akademische Studie aus dem Jahr 2025 identifizierte unterschiedliche Zertifizierungs-, Entwurfsgenehmigungsund Qualitätsinspektionssysteme in Südkorea, Singapur und dem Vereinigten Königreich. Diese Unterschiede erhöhen die Kosten für Lieferanten, die mehrere nationale Märkte bedienen möchten. Im Dezember 2025 hielt Südkorea eine öffentliche Anhörung zu einem vorgeschlagenen Gesetz ab, das einheitliche Zertifizierungskriterien und einen Ausschuss für modulare Baukontrolle einrichten soll. Australiens Building Codes Board entwickelt ebenfalls einen nationalen Zertifizierungsrahmen für vorgefertigte Hersteller[3]. Fortschritte in Richtung gemeinsamer Struktur- und Bauvorschriften könnten die Finanzierung und den grenzüberschreitenden Transfer von fabrikgefertigten Systemen erleichtern.
Fragmentierte Auftragnehmer- und Lieferanten-Ökosysteme
Der Markt für moderne Baumethoden im asiatisch-pazifischen Raum umfasst große Industrieproduzenten sowie zahlreiche kleinere Fertigungs- und Installationsbetriebe mit unterschiedlichen Kapazitäten. Kleinere Lieferanten stehen oft vor Herausforderungen bei der Einhaltung konsistenter Toleranzen, der Implementierung digitaler Qualitätsprüfungen und der Sicherstellung einer zuverlässigen Logistik für groß angelegte Wohnbau- und Infrastrukturprogramme. Infolgedessen können Käufer zurückhaltend bleiben, wenn Projekte eine konsistente Leistung in großem Maßstab erfordern.
Diese Herausforderung ist besonders akut in Märkten, in denen Auftragnehmer unregelmäßige Auftragsvolumina erhalten und Investitionen in Automatisierung nicht rechtfertigen können. Öffentliche Beschaffung kann dazu beitragen, diese Hürde zu überwinden, indem sie ausreichend Nachfragevolumen für Lieferanten bereitstellt, um Ausrüstungen aufzurüsten und Qualitätsmanagementsysteme zu stärken. Infolgedessen verlagert sich der Markt allmählich hin zu tieferen Partnerschaften zwischen Entwicklern, Auftragnehmern, Fertigungsbetrieben und Installationsspezialisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart: Vorfabrikation führt die regionale Lieferung an, während die 3D-Konstruktion an Bedeutung gewinnt.
Vorgefertigte und modulare Konstruktion soll im Jahr 2026 voraussichtlich 98,25 % des Marktes für moderne Baumethoden im asiatisch-pazifischen Raum ausmachen, unterstützt durch etablierte Fabriknetzwerke in China, Japan und anderen regionalen Produktionszentren. Das Segment umfasst Plattensysteme, volumetrische Module, hybride Modulsysteme und andere fabrikgefertigte Ansätze. Entwickler verwenden strukturelle Isolierpaneele, Leichtstahlpaneele und Holzrahmenpaneele bei Wohnprojekten mit niedriger und mittlerer Geschosszahl, bei denen wiederholte Grundrisse die Produktionseffizienz verbessern. Diese Methoden ermöglichen es Herstellern, Kernkomponenten zu produzieren, bevor die Standortvorbereitung abgeschlossen ist. Volumetrische Module werden häufiger in raumknappen Märkten wie Südkorea, Australien und Hongkong eingesetzt. Hybridsysteme kombinieren fabrikgefertigte Strukturkerne mit Vor-Ort-Fertigstellungsarbeiten und bieten Entwicklern mehr Flexibilität, wenn Projektentwürfe nicht vollständig standardisiert werden können. Tunnelschalung und andere Methoden unterstützen weiterhin Projekte, bei denen der Transport vollständiger Module schwierig ist. Dieses Segment bleibt zentral für die Branche der modernen Baumethoden im asiatisch-pazifischen Raum, da es mit bestehenden Bauvorschriften und Versorgungsnetzwerken übereinstimmt. Sein Umfang bietet Entwicklern auch einen vertrauten Weg zur industrialisierten Projektabwicklung.
Die 3D-Konstruktion soll von 2027 bis 2032 mit einer CAGR von 34,6 % expandieren und damit die schnellste Wachstumsrate unter den Bauarten aufweisen. Im Markt für moderne Baumethoden im asiatisch-pazifischen Raum entwickeln sich 3D-Konstruktionsmethoden von Demonstrationsstrukturen hin zu Wohnbau- und Infrastrukturprogrammen. Extrusion ist der etablierteste 3D-Konstruktionsansatz für bodennahe Sozialprojekte in China, Indien und Vietnam. Er eignet sich gut für Projekte, bei denen Auftragnehmer wiederholbare Wandabschnitte direkt aus digitalen Plänen produzieren können. Kraftbindungsansätze bleiben hauptsächlich mit Forschungsanwendungen und komplexen Geometrien verbunden. Die Integration von 3D-Druck mit vorgefertigten Elementen kann Auftragnehmern mehr Entwurfsflexibilität bieten und gleichzeitig die Qualitätskontrolle auf Fabrikniveau aufrechterhalten. Diese Kombination reduziert auch den Arbeitsaufwand unter variablen Standortbedingungen. Eine breitere Akzeptanz wird von der Zulassung durch Bauvorschriften, Materialtests, Geräteverfügbarkeit und Projektvolumina abhängen. Diese Anforderungen werden kurzfristige Chancen auf Projekte mit klar definierten technischen Spezifikationen konzentrieren und die Akzeptanz dort einschränken, wo Projektteams neue Baumethoden nicht validieren können.

Nach Materialart: Beton behält das Volumen, während Holz an Dynamik gewinnt
Beton soll voraussichtlich 54,15 % der Marktgröße für moderne Baumethoden im asiatisch-pazifischen Raum im Jahr 2026 ausmachen, unterstützt durch ausgereifte Fertigteil-Lieferketten und etablierte Strukturvorschriften. Entwickler, Auftragnehmer und öffentliche Stellen verstehen Betonformen und Fertigteil-Arbeitsabläufe weitgehend. Das Material eignet sich besonders für wiederkehrende Wohnbauprojekte und Infrastrukturkomponenten, die eine hohe Tragfähigkeit erfordern, sowie für öffentliche Projekte, die standardisierte, langlebige Bauelemente benötigen. Das Yangtze-Delta in China und der Java-Korridor in Indonesien haben Produktions-Ökosysteme etabliert, die den weiteren Einsatz von Fertigbeton unterstützen. Metall, einschließlich Leicht- und Konstruktionsstahl, dient kommerziellen und industriellen Modulgebäuden, bei denen Rahmengewicht und Montagegeschwindigkeit entscheidend sind. Indiens geplante Überarbeitung der Politik für inländisch hergestellte Eisen- und Stahlprodukte im Jahr 2025 soll inländischem Stahl eine 20%ige Kaufpräferenz bei staatlichen Beschaffungen einräumen. Glas wird hauptsächlich in fabrikproduzierten Fassaden- und Vorhangwandsystemen für kommerzielle und gemischt genutzte Objekte verwendet. Die Materialauswahl hängt von Vorschriften, Projekttyp, Logistik und lokaler Fertigungskapazität ab. Diese Unterschiede erfordern, dass Lieferanten ihre Produktionslinien auf die in ihren Zielprojekten verwendeten Materialien abstimmen.
Holz soll bis 2032 mit einer CAGR von 7,9 % wachsen, angetrieben durch wachsendes Interesse an Brettsperrholz als kohlenstoffärmere Strukturalternative. Japan erwartet, dass bis März 2027 429 Brettsperrholzprojekte abgeschlossen werden, verglichen mit 357 Projekten im Vorjahr. Wohnprojekte machen 327 dieser geplanten Fertigstellungen aus. Im Jahr 2025 soll Forest and Wood Products Australia einen Entwurf eines Brettsperrholz-Designstandards herausgeben, der einen eigenen strukturellen Designrahmen bietet. Red Stag Timber plant, 2025 eine externe Brettsperrholz-Modulproduktionslinie in Rotorua, Neuseeland, mit einer anfänglichen Jahreskapazität von 800 Modulen zu eröffnen. Das Material ist besonders relevant in seismischen Märkten, wo die Leistung von technisch bearbeitetem Holz Teil der Projektspezifikationen ist. Holzsysteme können auch als Paneele oder Module für kontrollierte externe Montage hergestellt werden. Die Branche für moderne Baumethoden im asiatisch-pazifischen Raum kann daher Holz nutzen, um Gebäudeleistungs- und Umweltanforderungen gleichzeitig zu erfüllen. Die Akzeptanz wird jedoch von klaren Designstandards, Materialverfügbarkeit und dem Vertrauen der Projekteigentümer abhängen.
Nach Anwendung: Wohnungsbau hält die Nachfrage, während der Gewerbebau schneller expandiert
Der Wohnungsbau soll voraussichtlich 53,29 % des Marktes für moderne Baumethoden im asiatisch-pazifischen Raum im Jahr 2026 ausmachen, unterstützt durch öffentliche Wohnbauprogramme und die Nachfrage nach wiederholbaren Bauformaten. Indiens ländliches Wohnbauprogramm stellt eine erhebliche öffentliche Projektpipeline dar und hat 54 Technologien im Rahmen der Global Housing Technology Challenge India in die engere Wahl gezogen. Korea Land and Housing Corporation betreibt 12 modulare Wohnbezirke mit 2.261 Einheiten und entwickelt einen 22-stöckigen modularen Wohnturm. Japans Verband für vorgefertigte Gebäude soll im Geschäftsjahr 2025–26 voraussichtlich 105.111 vorgefertigte Wohnfertigstellungen verzeichnen, was einem Anstieg von 1,9 % gegenüber dem Vorjahreszeitraum entspricht. Fertigstellungen von Mehrfamilienmietwohnungen sollen um 6,6 % steigen, was eine Verlagerung hin zu Projekten mit stabileren Liefervolumina widerspiegelt. Die Wohnungsnachfrage bietet Herstellern eine stabile Grundlage für standardisierte Entwürfe und Fabrikplanung. Sie unterstützt auch die Verwendung wiederholbarer Grundrisse und gemeinsamer Komponenten an mehreren Standorten. Öffentliche Wohnbauprogramme können Unsicherheiten reduzieren, wenn die Nachfrage des privaten Sektors ungleichmäßig ist, und öffentlichen Stellen helfen, Lieferfristen einzuhalten, wenn der konventionelle Vor-Ort-Bau durch die Verfügbarkeit von Arbeitskräften eingeschränkt ist. Das Segment wird in Märkten wichtig bleiben, in denen Regierungen sowohl hohe Liefervolumina als auch konsistente Fertigstellungsstandards erfordern.
Der Gewerbebau soll bis 2032 mit einer CAGR von 7,6 % wachsen, angetrieben durch Rechenzentren, Logistikeinrichtungen, Krankenhäuser, Hotels und gemischt genutzte Entwicklungen, die zuverlässige Lieferpläne priorisieren. Samsung C&T soll im März 2025 ein externes Konstruktionsteam einrichten und hat eine Vereinbarung mit Hyundai Elevator getroffen, um Aufzugstechnologie der dritten Generation für Hochhäuser mit bis zu 500 Metern zu entwickeln. CIMC Modular Building Systems soll im März 2026 sein erstes Betonmodulprojekt in Hongkong abschließen. Diese Projekte zeigen, wie kommerzielle Käufer modulare Methoden über konventionelle Wohnbauformate hinaus einsetzen. Ingenieurtechnisch anspruchsvolle Objekte können von Produktionsprozessen profitieren, die Tests und Montage ermöglichen, bevor Ausrüstungen den Standort erreichen. Dieser Ansatz kann die Bausequenzierung vereinfachen, wo Platz- und Zeitbeschränkungen erheblich sind. Larsen and Toubro soll 2026 110 Module mit einem Gewicht von 64.000 Tonnen für Projekt CERES in Australien liefern. Der Markt für moderne Baumethoden im asiatisch-pazifischen Raum kann von dieser Nachfrage profitieren, da Industrie- und Gewerbekunden häufig die Konsistenz fabrikbasierter Systeme benötigen. Das erweiterte Spektrum kommerzieller Anwendungen verbreitert auch die Kundenbasis über Wohnentwickler hinaus und macht Lieferleistung und technische Koordination zu zentralen Wettbewerbsfaktoren in diesem Segment.
Geografische Analyse
China entfiel im Jahr 2026 auf 49,8 % des regionalen Gesamtmarktes und ist damit der größte Markt im Markt für moderne Baumethoden im asiatisch-pazifischen Raum. Im September 2025 erließ Sichuan eine gemeinsame Richtlinie, die Montagebau bei 50 % der Neubauten und intelligente Baumethoden bei 50 % der großen und mittleren Projekte vorschreibt. Shanghais Vorschriften von 2025 verlangen, dass förderfähige Neubauten entweder eine Vorfabrikationsrate von 40 % oder eine Montagerate von 60 % erreichen. Peking hat auch modulare integrierte Konstruktion und Containergebäude durch seine Infrastrukturpläne für neue Städte gefördert, unterstützt durch Chinas umfangreiche Fertigteilproduktionsbasis und lokale Mandate.
Für Indien wird eine CAGR von 8,8 % bis 2032 prognostiziert, was es zum am schnellsten wachsenden nationalen Markt in der Region macht. Wohnbauprogramme, Güterkorridore und Infrastrukturdefizite treiben die Nachfrage nach standardisierten Bausystemen an. Inländische Fertigungsmöglichkeiten unterstützen den Markt für moderne Baumethoden im asiatisch-pazifischen Raum in Indien, da die Regierungspolitik die lokale Fertigung und Infrastrukturlieferung begünstigt. Indiens Eisen- und Stahlbeschaffungspolitik verbessert die Kostenkonkurrenzfähigkeit von inländisch hergestellten Stahlrahmen für öffentliche Projekte. Südkorea erwägt ebenfalls einheitliche Zertifizierungs- und Planungsmaßnahmen für den modularen Bau.
Australien, Indonesien und Vietnam stellen eine wichtige nächste Wachstumsgruppe innerhalb des Marktes für moderne Baumethoden im asiatisch-pazifischen Raum dar. Im Jahr 2025 schlug New South Wales einen integrierten Genehmigungsweg für vorgefertigte Gebäude vor, um doppelte behördliche Prüfungen zu reduzieren. Indonesien hat den modularen Wohnungsbau in sein 3-Millionen-Häuser-Entwicklungsprogramm integriert und unterstützt damit seine Einführung in der regulären Wohnraumversorgung. Vietnams Sozialwohnungsprogramm und die Expansion von Industrieparks generieren Nachfrage nach wiederholbaren Wohngebäuden mittlerer Dichte und zugehörigen Einrichtungen. Diese Märkte benötigen praktische Standards und effiziente Logistiksysteme, um von der projektbezogenen Einführung zu größeren Produktionsnetzwerken überzugehen.
Wettbewerbslandschaft
Der Markt für moderne Baumethoden im asiatisch-pazifischen Raum ist an der Spitze mäßig konzentriert und über kleinere Fertigungs- und Installationsbetriebe fragmentiert. China State Construction Engineering Corporation, Larsen and Toubro, Kajima Corporation, Daiwa House Industry und Samsung C&T kombinieren Ingenieur-, Fertigungs- und Lieferkapazitäten. Dieses integrierte Modell gibt großen Gruppen mehr Kontrolle über Entwurf, Produktionszeitplanung, Beschaffung und Installation. Kleinere Unternehmen konkurrieren oft durch lokale Beziehungen, individuelle Projektexpertise oder spezialisierte Komponenten, während Größe dort am wichtigsten ist, wo öffentliche Aufträge vorhersehbare Qualität und hohe Liefervolumina erfordern.
Technologie bleibt eine wichtige Wettbewerbsquelle im Markt für moderne Baumethoden im asiatisch-pazifischen Raum. CIMC Modular Building Systems verwendete ein eingebettetes selbsttragendes Betonmodulsystem und ein vollständiges Building Information Modeling-Lebenszyklusmanagement für Hongkongs Anderson Road Stone Quarry-Projekt im März 2026. Samsung C&Ts externes Konstruktionsteam und die Aufzugskooperation adressieren die technischen Anforderungen höherer Modulgebäude. Larsen and Toubrос Lieferung für Projekt CERES zeigt, wie große Ingenieur-, Beschaffungs- und Bauauftragnehmer für modulare Prozessindustriearbeiten konkurrieren können. Hersteller, die nachgewiesene Leistungsdaten und zuverlässige Installation bieten können, werden besser positioniert sein, um komplexe Aufträge zu sichern.
Grenzüberschreitende Expansion ist ein weiterer Wettbewerbsweg im Markt für moderne Baumethoden im asiatisch-pazifischen Raum. Obayashi Corporation vereinbarte im Juni 2026 die Übernahme von Multiplex und erweiterte damit seine globale Hochbauplattform. Sekisui Chemical erwarb im September 2026 eine kontrollierende Beteiligung von 51 % an der Ausbuild Group, um industrialisiertes Wohnbau-Know-how auf Reihenhäuser und Terrassenprojekte in Queensland anzuwenden. Diese Transaktionen deuten auf Interesse an Märkten hin, in denen Wohnungsnachfrage und regulatorische Änderungen die fabrikgefertigte Lieferung unterstützen. Wachstumschancen bestehen auch weiterhin bei Brettsperrholz-Modulgebäuden, katastrophenresistentem Wohnungsbau und Gesundheitseinrichtungen.
Branchenführer im Markt für moderne Baumethoden (MMC) im asiatisch-pazifischen Raum
-
CIMC Modular Building
-
China State Construction Engineering Corporation Limited
-
Broad Sustainable Building Co., Ltd.
-
China National Building Material Group Corporation
-
Sekisui House, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Kapitol und ICD Property investierten jeweils 5 Millionen AUD (zusammen 10 Millionen AUD) in eine volumetrische Modulbaupartnerschaft mit CIMC Modular Building Systems, die auf große mittelhohe und hochgeschossige Build-to-Rent-, Studentenwohnheim-, Hotel- und Sozialwohnungsprojekte abzielt; das erste Projekt der Partnerschaft ist ein 50 Millionen AUD teures, 161-Zimmer-Studentenwohnheim in Clayton, Victoria, das Anfang 2027 mit dem Bau beginnen soll.
- September 2026: Larsen and Toubro (L&T) schloss die Fertigung und Lieferung von 110 Modulen mit einem Gewicht von 64.000 Tonnen für Projekt CERES ab, Australiens größte Harnstoffproduktionsanlage mit einer Kapazität von 2,3 Millionen Tonnen pro Jahr, entwickelt von Perdaman Chemicals and Fertilisers in Karratha, Westaustralien, in 23 Seetransporten von L&Ts Kattupalli-Anlage verschifft.
- August 2026: Modscape begann mit dem Bau seiner neuen zweckgebauten modularen Fertigungsanlage in Stapylton im Vantage Yatala-Anwesen von Frasers Property Industrial zwischen Brisbane und der Gold Coast, mit etwa 20.000 Quadratmetern überdachter Fertigungsfläche auf einem 50.000 Quadratmeter großen Gelände unter einem 15-Jahres-Mietvertrag, mit einer geplanten Produktionsleistung von etwa 2.000 Modulen pro Jahr und einem angestrebten Betriebsbeginn ab Mitte 2027.
Berichtsumfang für moderne Baumethoden (MMC) im asiatisch-pazifischen Raum
| Vorgefertigte und modulare Konstruktion | Plattensysteme | Strukturelle Isolierpaneele (SIPs) |
| Holz- / Holzrahmenpaneele | ||
| Leichtstahlpaneele (LGS) | ||
| Sonstige | ||
| Volumetrische Module | Stahlgerahmte volumetrische Module | |
| Holzgerahmte volumetrische Module | ||
| Beton- (Fertigteil-/Monolith-) volumetrische Module | ||
| Sonstige | ||
| Hybride modulare Konstruktion | ||
| 3D-Konstruktion | Extrusionsverfahren | |
| Kraftbindungsverfahren | ||
| Sonstige | ||
| Sonstige Baumethoden | ||
| Beton |
| Glas |
| Metall |
| Holz |
| Sonstige Materialarten |
| Wohnungsbau |
| Gewerbebau |
| Sonstige Anwendungen (Industrie, institutionell, Energie und Versorgung, Infrastruktur) |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Vietnam |
| Rest des asiatisch-pazifischen Raums |
| Nach Bauart | Vorgefertigte und modulare Konstruktion | Plattensysteme | Strukturelle Isolierpaneele (SIPs) |
| Holz- / Holzrahmenpaneele | |||
| Leichtstahlpaneele (LGS) | |||
| Sonstige | |||
| Volumetrische Module | Stahlgerahmte volumetrische Module | ||
| Holzgerahmte volumetrische Module | |||
| Beton- (Fertigteil-/Monolith-) volumetrische Module | |||
| Sonstige | |||
| Hybride modulare Konstruktion | |||
| 3D-Konstruktion | Extrusionsverfahren | ||
| Kraftbindungsverfahren | |||
| Sonstige | |||
| Sonstige Baumethoden | |||
| Nach Materialart | Beton | ||
| Glas | |||
| Metall | |||
| Holz | |||
| Sonstige Materialarten | |||
| Nach Anwendung | Wohnungsbau | ||
| Gewerbebau | |||
| Sonstige Anwendungen (Industrie, institutionell, Energie und Versorgung, Infrastruktur) | |||
| Nach Geografie | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Indonesien | |||
| Vietnam | |||
| Rest des asiatisch-pazifischen Raums | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach modernen Baumethoden im asiatisch-pazifischen Raum an?
Wohnbauprogramme, Infrastrukturlieferpläne, Arbeitskräftemangel und öffentliche Vorschriften für vorgefertigte Systeme treiben die Einführung in der gesamten Region voran. Diese Faktoren begünstigen Arbeiten, die vor der Standortmontage geplant und produziert werden können.
Wie groß ist der Markt für moderne Baumethoden im asiatisch-pazifischen Raum?
Es wird erwartet, dass er im Jahr 2027 149,58 Milliarden USD und bis 2032 226,47 Milliarden USD erreicht, mit einer CAGR von 8,65 %. Die Prognose spiegelt eine breitere Nutzung in Wohnbau-, Infrastruktur- und Gewerbeprojekten wider.
Welche Bauart wächst im asiatisch-pazifischen Raum am schnellsten?
Die 3D-Konstruktion ist die am schnellsten wachsende Bauart mit einer prognostizierten CAGR von 34,6 % bis 2032. Die Einführung wird von Bauvorschriften, validierten Materialien und geeigneten Projektvolumina abhängen.
Welches Material hat die größte Bedeutung im fabrikgefertigten Bauwesen?
Beton hielt im Jahr 2026 einen Anteil von 54,15 % am regionalen Umsatz, da Fertigteil-Lieferketten und Strukturstandards gut etabliert sind. Metall und Holz haben Rollen, die von Gebäudeentwurf und Leistungsanforderungen abhängen.
Welche Anwendung hat die größte regionale Nachfrage?
Der Wohnungsbau hielt im Jahr 2026 einen Anteil von 53,29 % am regionalen Umsatz, unterstützt durch öffentliche Wohnbauprogramme und wiederholbare Bauformate. Der Gewerbebau wächst schneller, da große Objekte eine vorhersehbare Lieferung erfordern.
Welches Land soll bis 2032 am schnellsten wachsen?
Für Indien wird eine CAGR von 9,10 % bis 2032 prognostiziert, unterstützt durch Wohnbauprogramme und Infrastrukturentwicklung. Die lokale Fertigung kann auch von Richtlinien profitieren, die die inländische Produktion unterstützen.