
アジア太平洋製造検査サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 15.86 十億米ドル |
| 市場規模 (2027) | 17 十億米ドル |
| 市場規模 (2032) | 23.24 十億米ドル |
| 成長率 (2027 - 2032) | 6.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋製造検査サービス市場分析
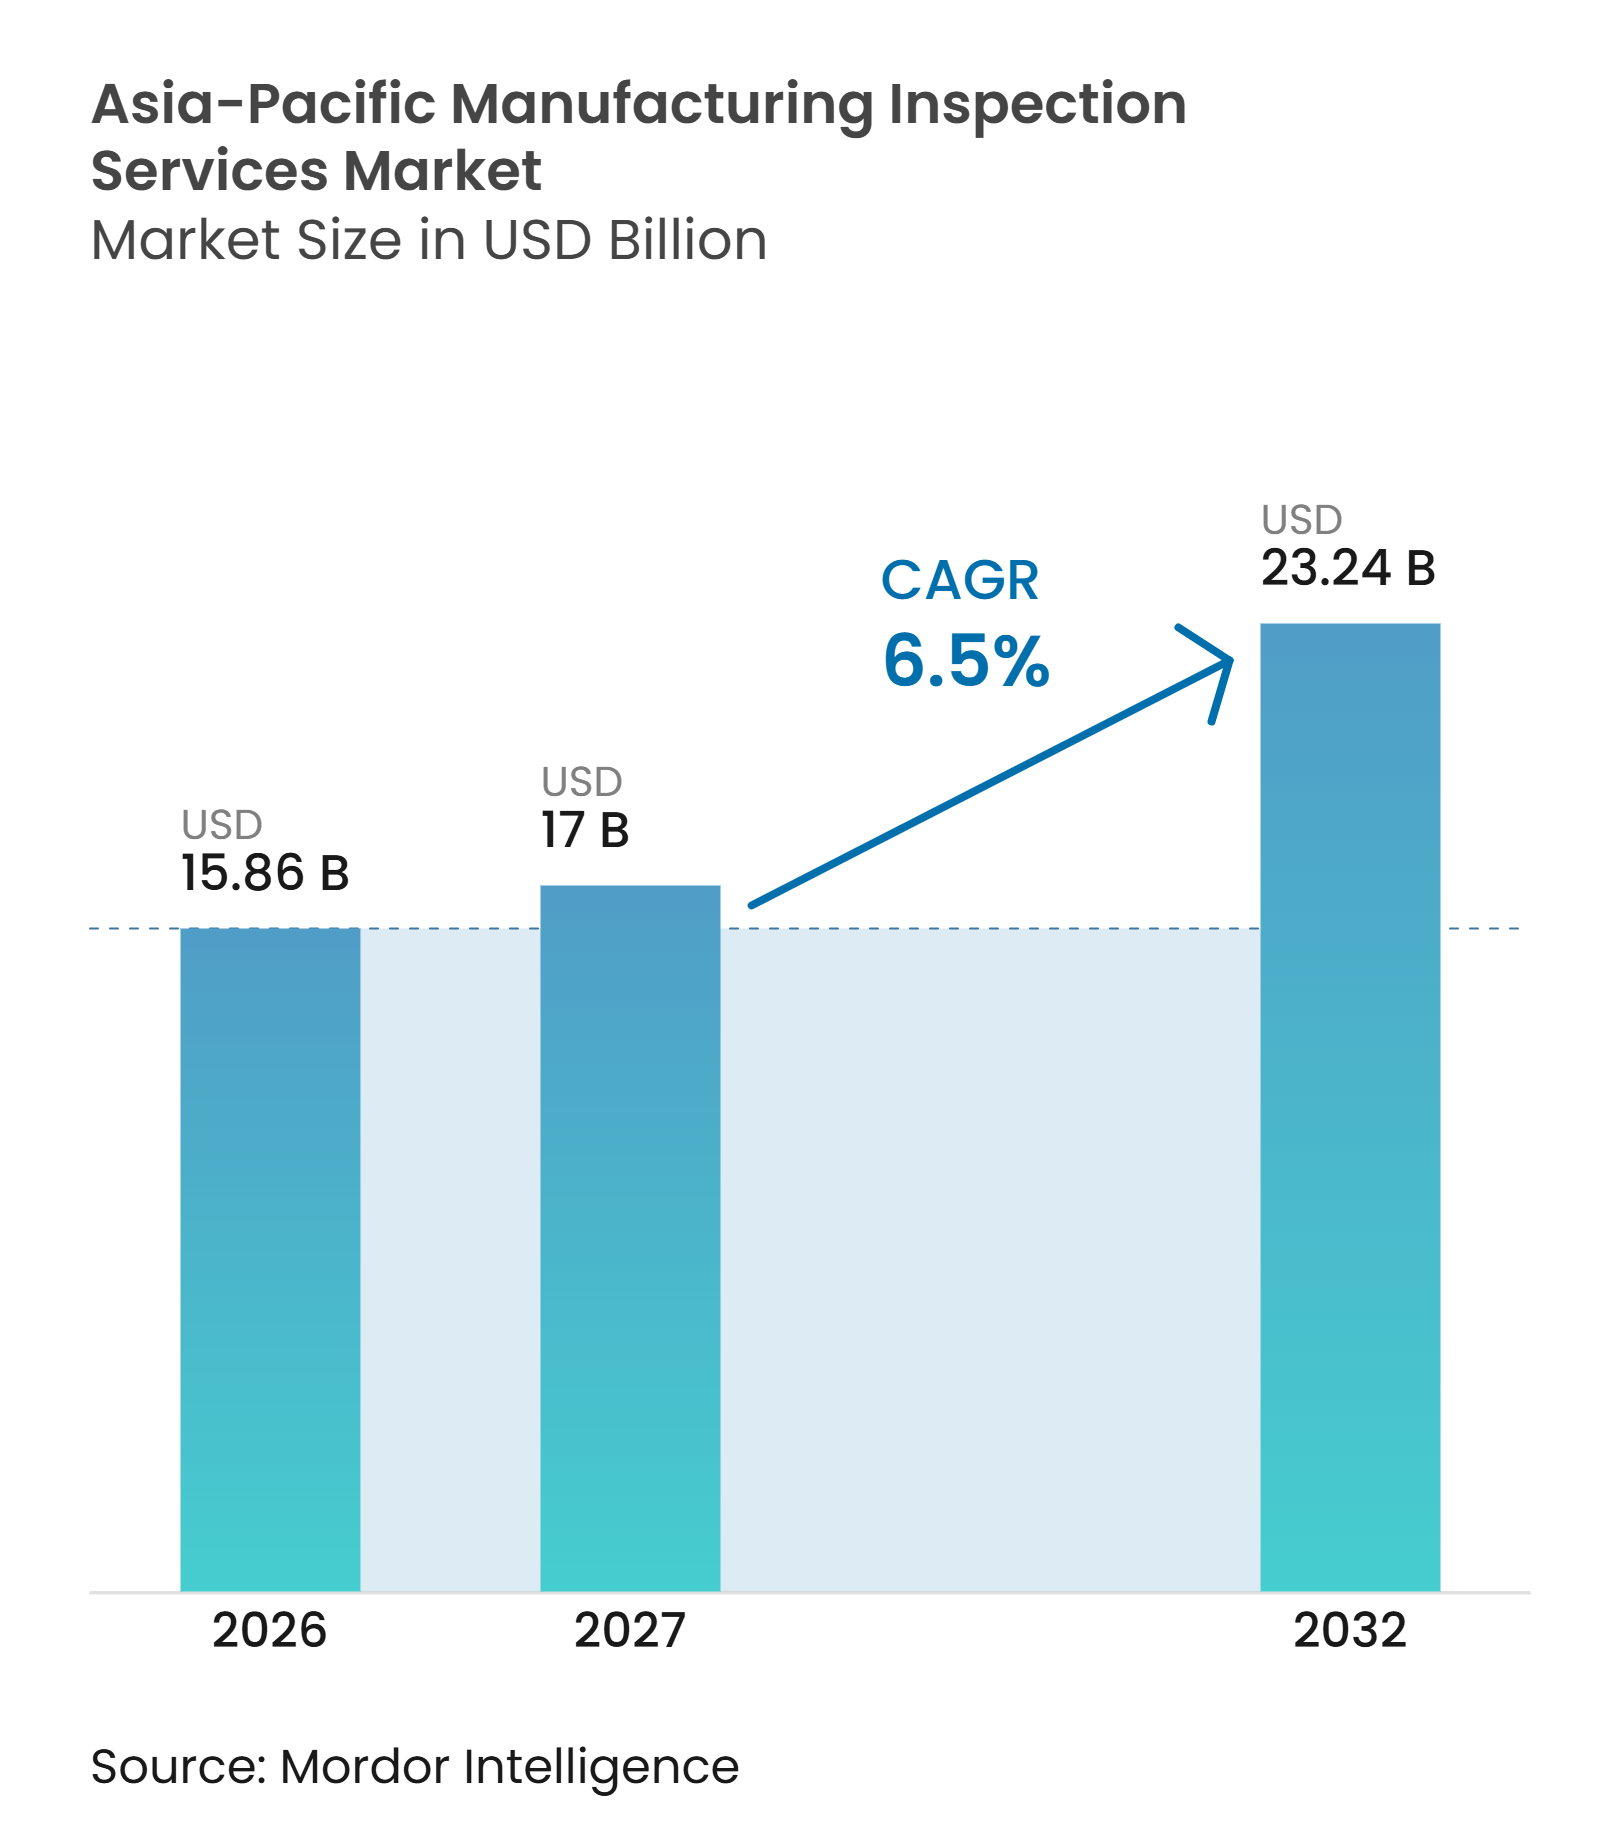
アジア太平洋製造検査サービス市場規模は、2026年に15.86 ビリオン 米ドル、2027年に17 ビリオン 米ドルと予測され、2032年までに23.24 ビリオン 米ドルに達し、2027年から2032年にかけて6.5%のCAGRで成長する見込みです。
中国は輸出製造における規模と拡大する製品適合要件を兼ね備えているため、引き続き需要の主要源となっています。インドは、エレクトロニクス輸出および半導体投資が外部検証の新たな必要箇所を生み出しているため、最も強い成長見通しを提供しています。輸出適合規則、バッテリー安全義務、および接続されたファクトリーシステムが、生産ラインを通じて必要とされる文書化とテストの量を増加させています。認定検査とデジタルレポートを組み合わせることができるプロバイダーは、多国籍メーカーへのサービス提供においてより有利な立場にあります。ISO/IEC 17020:2026への移行も、能力、公平性、および文書化されたリスク管理を実証できる組織に有利に働きます。さらに、エレクトロニクス製造、電気自動車サプライチェーン、およびバッテリー生産の拡大が、部品テスト、プロセス検証、サプライヤー監査、および最終製品検査への需要を高めています。中国、インド、その他のアジア太平洋市場で事業を展開するメーカーは、仕向地市場の規制を満たし、多層サプライヤーネットワーク全体でトレーサビリティを維持するために、一貫した検査プロトコルをますます必要としています。これにより、統合された検査、テスト、認証サポート、およびデジタル文書化ソリューションを提供するサービスプロバイダーに機会が生まれます。ただし、国家認定フレームワークの違い、資格を持つ技術人材の不足、および検査システムのアップグレードコストが、小規模プロバイダーを制約する可能性があります。
主要レポートのポイント
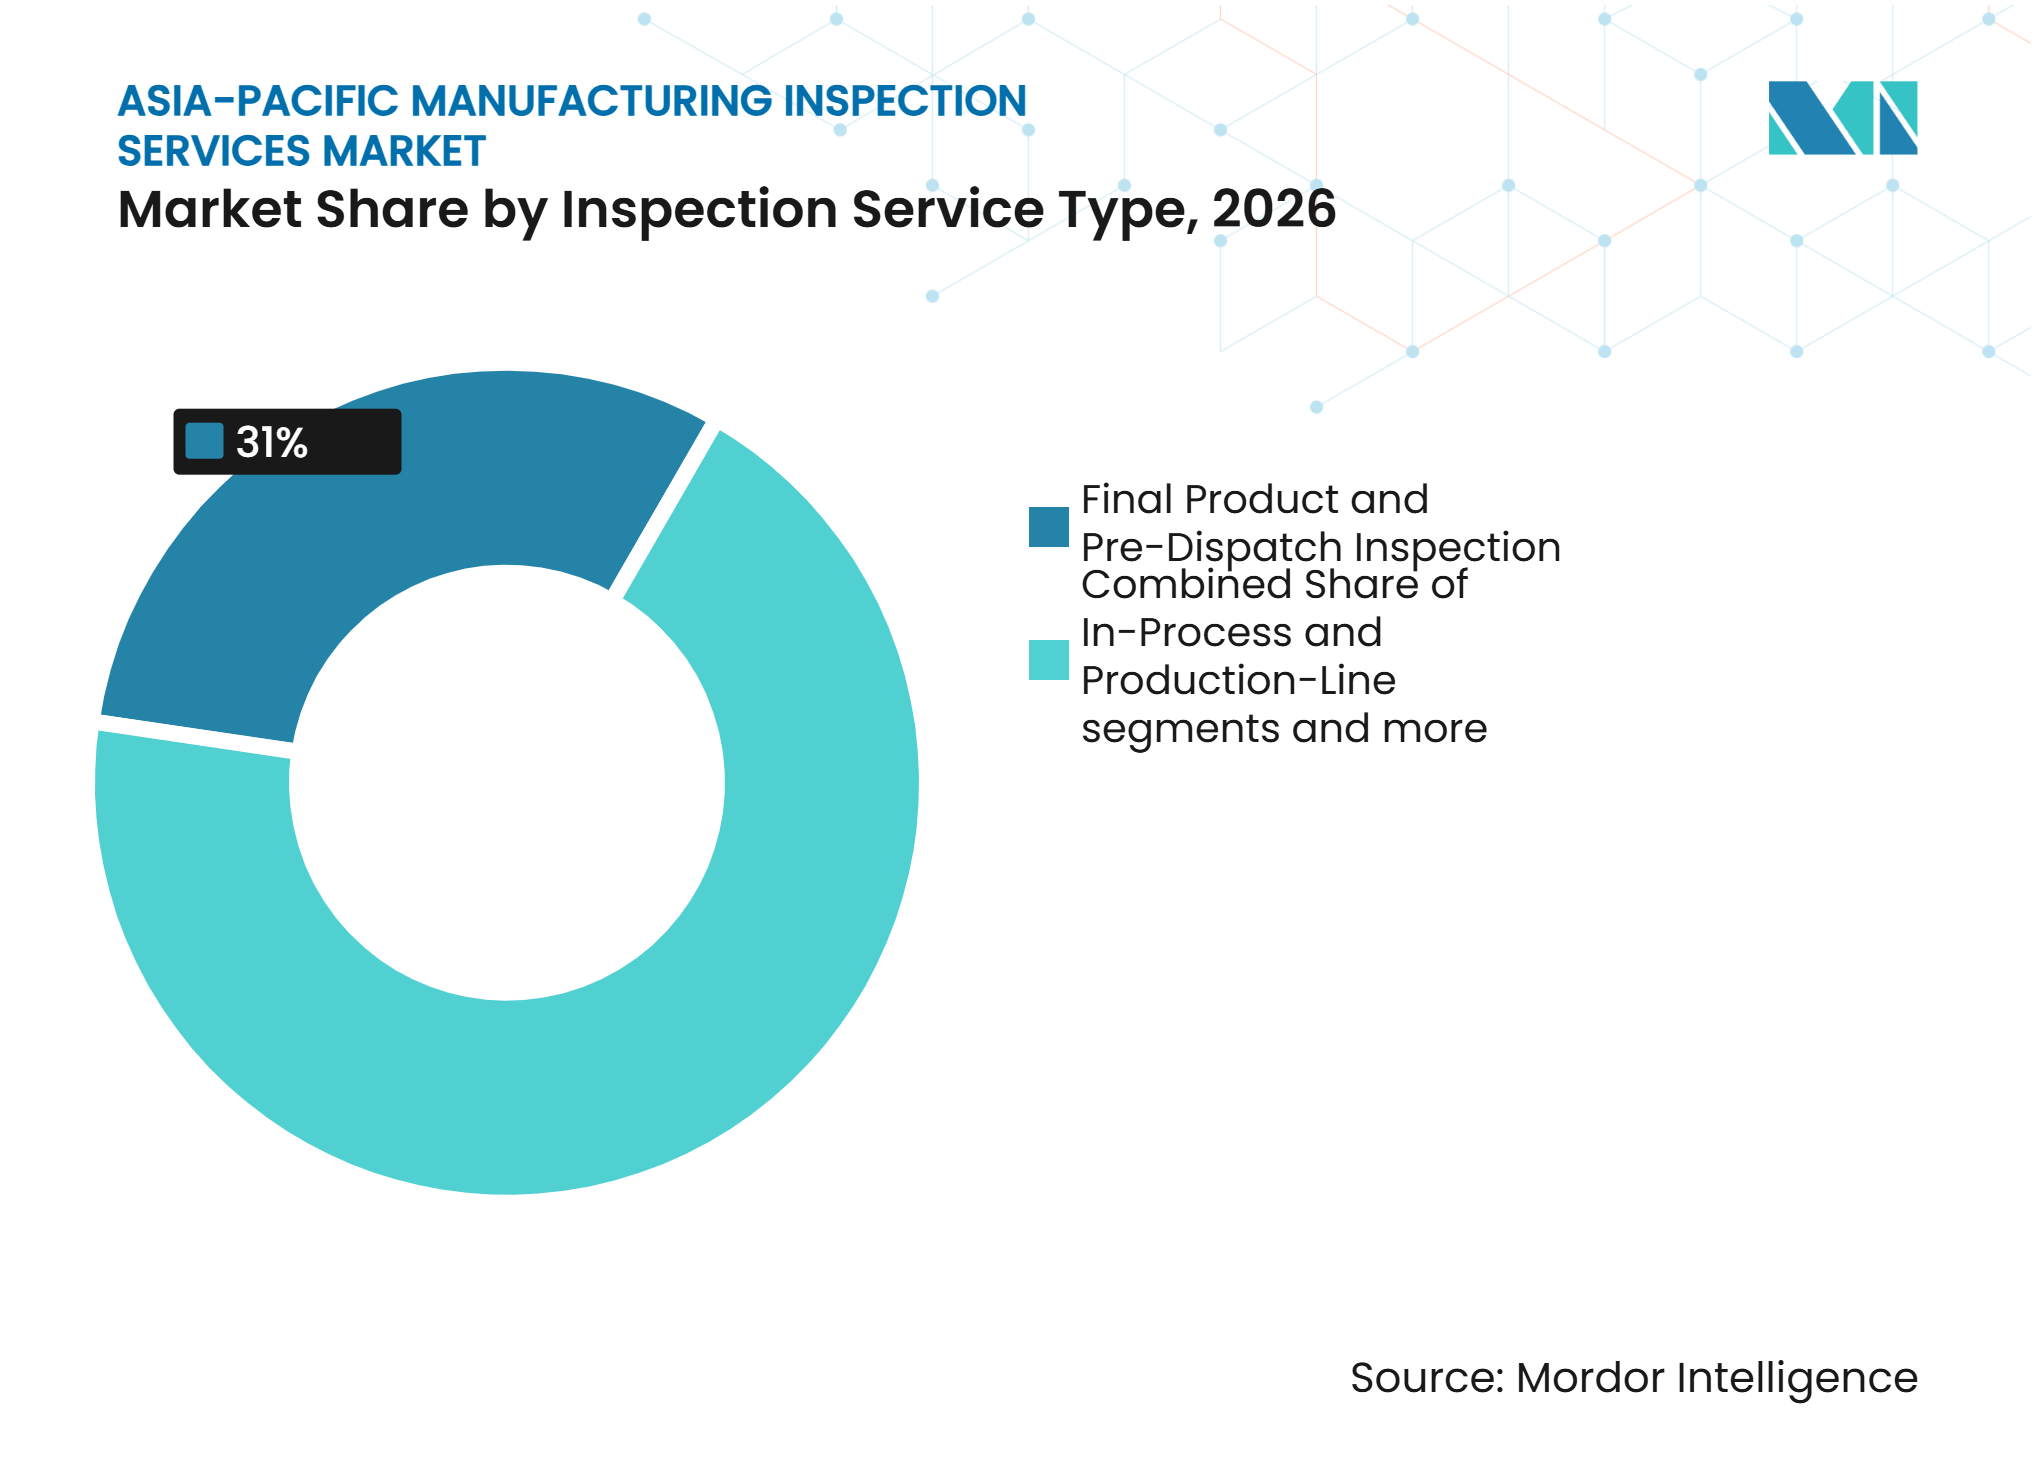
- 検査サービスタイプ別では、最終製品・出荷前検査が2026年のアジア太平洋製造検査サービス市場シェアの31%を占め、製造プロセス・生産監視検査は2032年まで8%のCAGRで成長すると予測されています。
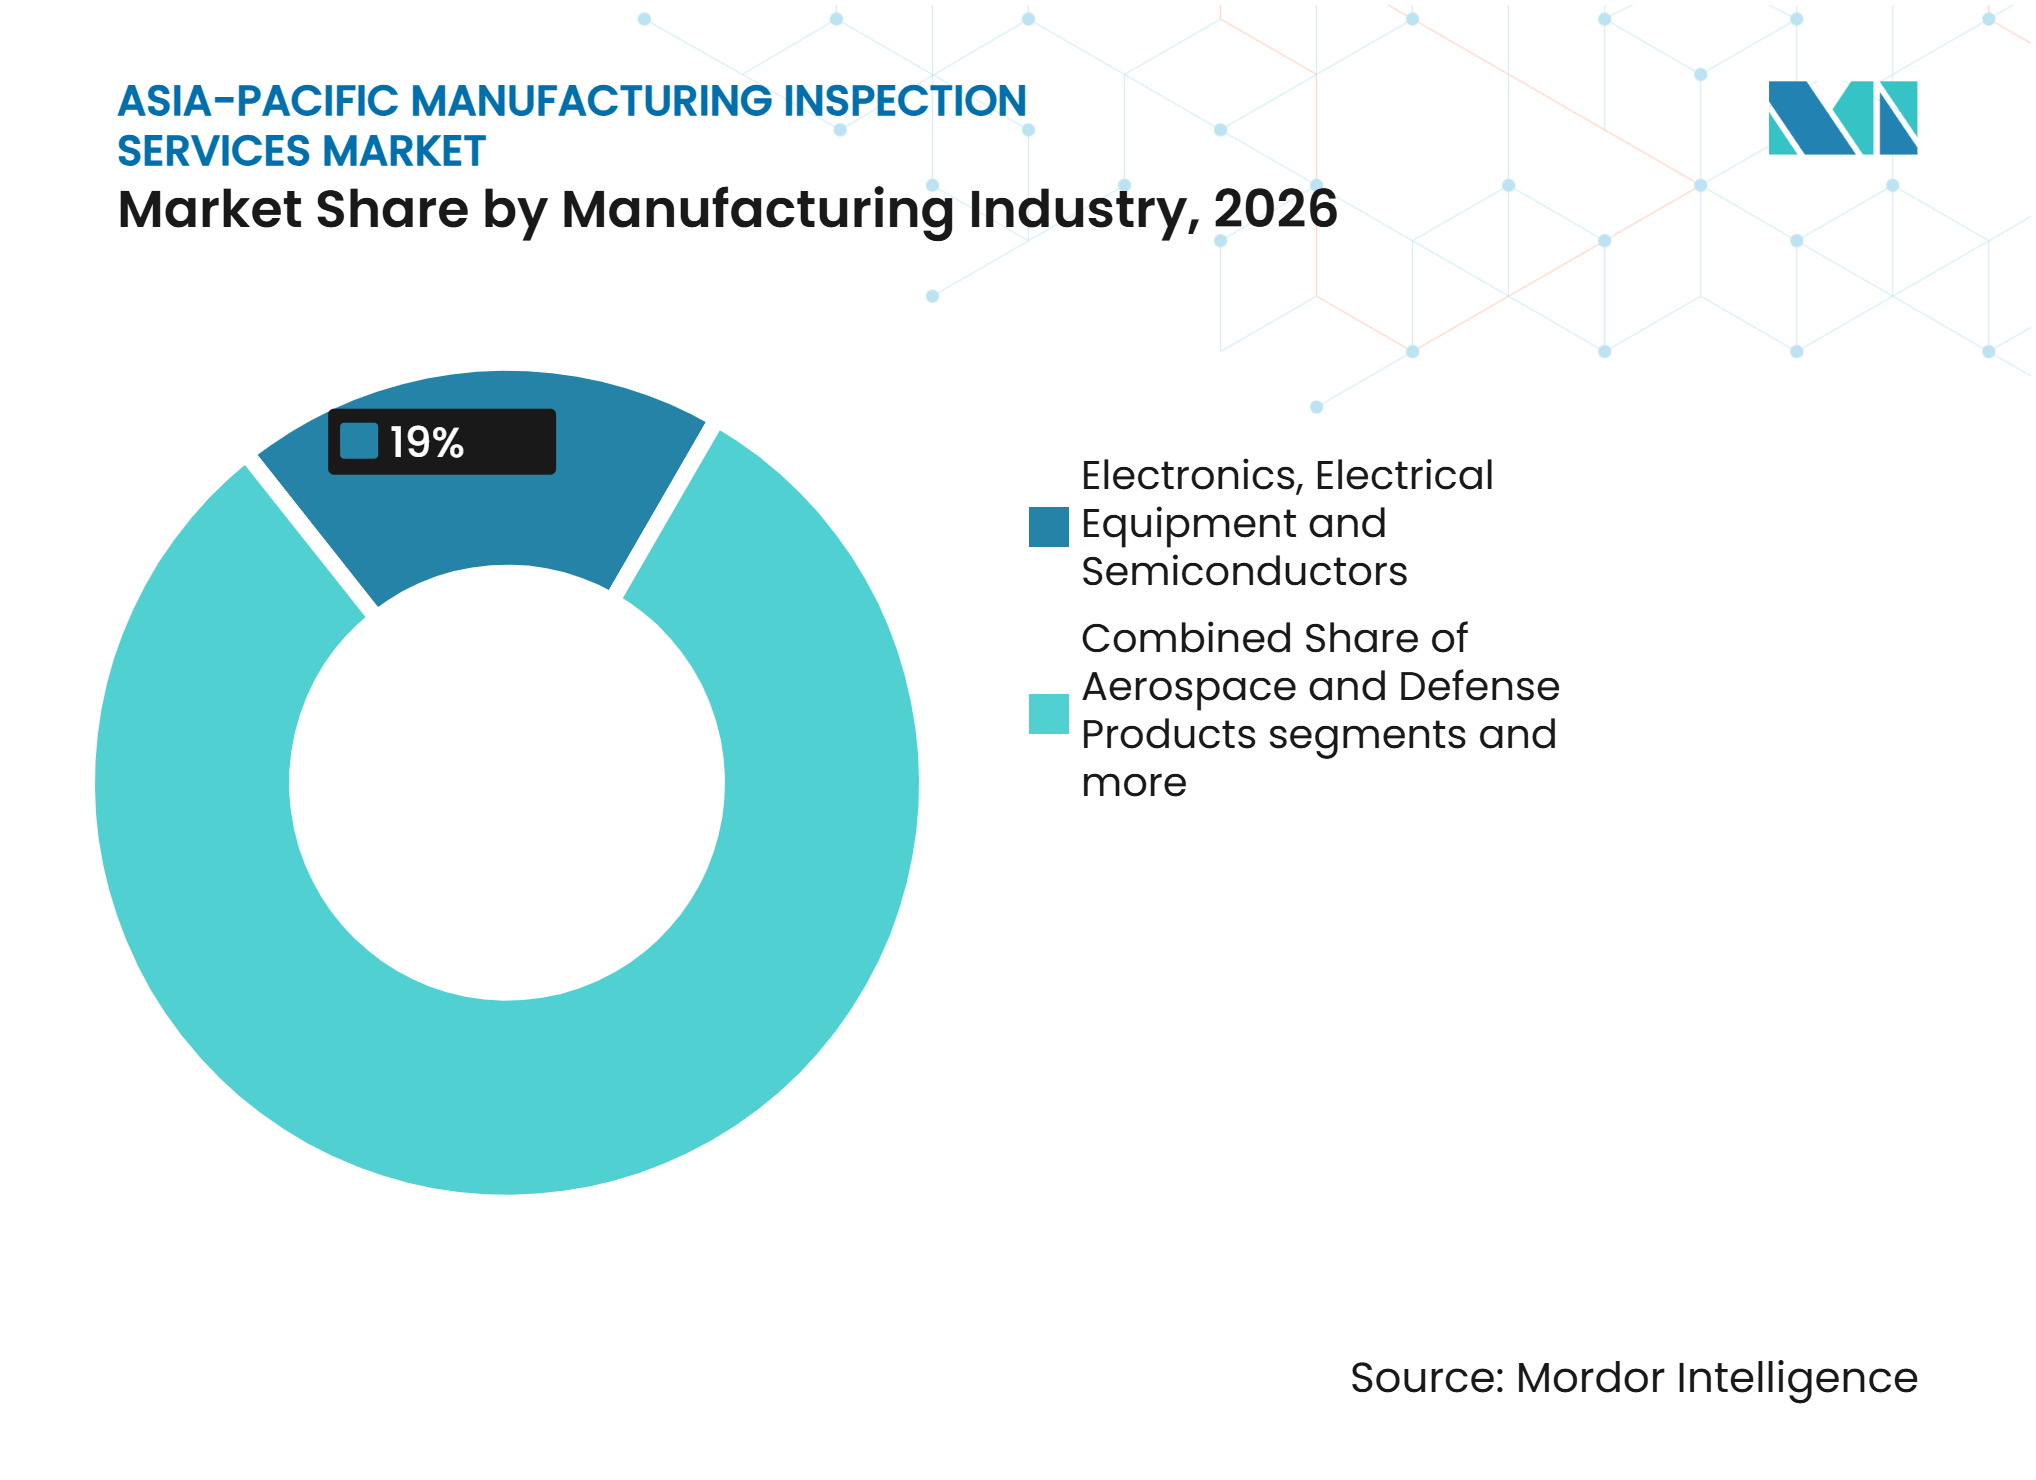
- 製造業種別では、エレクトロニクス・電気機器・半導体が2026年のアジア太平洋製造検査サービス市場規模の19%を占め、2032年まで8.1%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋製造検査サービス市場シェアの60%を占め、インドは2032年まで9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| エレクトロニクスおよび半導体製造の拡大 | +2.0% | アジア太平洋全域、 中国、台湾、韓国、インドに集中 | 短期 (≤2年) |
| 電気自動車・バッテリー・自動車部品生産の増加 | +1.5% | 中国、 韓国、日本、タイおよびベトナムを含むASEAN | 中期 (2〜4年) |
| 輸出に連動した品質・適合要件 | +1.0% | 中国、 インド、ベトナム、ASEAN輸出国 | 短期 (≤2年) |
| スマートファクトリーの普及と接続された生産ライン | +0.8% | 中国、 日本、韓国、シンガポール、ASEANの工業団地 | 中期 (2〜4年) |
| 高度な検査ラボおよび熟練検査員の不足 | +0.5% | インド、 ASEAN、その他のアジア太平洋地域 | 中期 (2〜4年) |
| 多品種少量生産におけるトレーサビリティ要件 | +0.4% | 日本、 韓国、台湾、オーストラリア、ASEANの精密製造クラスター | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
エレクトロニクスおよび半導体製造の拡大
エレクトロニクスおよび半導体生産は、アジア太平洋製造検査サービス市場における需要の最大量源です。中国は2025年に主要電子情報メーカーの付加価値生産において10.6%の成長を報告しました。同セクターは2025年に合計で17.4 トリリオン 人民元(2.5 トリリオン 米ドル)の収益を生み出しました。中国の電子情報製造セクター、1年に急速な成長を記録、中華人民共和国国務院、english.">[1] インドは2024〜25年度に38.6 ビリオン 米ドルのエレクトロニクス輸出を報告し、前年比32.6%増となりました。より複雑なデバイスにおける部品点数の増加は、ユニット生産量だけが変化しない場合でも検査段階の数を増加させます。インドは10件のプロジェクトにわたり18.0 ビリオン 米ドルの半導体製造投資を承認しており、CGパワー施設でのパイロット生産は2025年8月に開始されました。セミコン・インディア2(デリー・ヤショブーミ)における首相スピーチ、インド首相府公式ウェブサイト、pmindia.gov.in.">[2]
電気自動車・バッテリー・自動車部品生産の増加
バッテリーセル、モジュール、およびパックは、多くの従来型自動車部品よりも厳格な検査を必要とします。中国はGB38031-2025に基づきバッテリー安全テストを拡大し、関連する新エネルギー車バッテリー構成に対する熱暴走およびクラッシュシミュレーション要件を含めました。これらの要件は、セルおよびパック開発中の検証の役割を拡大します。タイのEV30@30政策は、グローバルな完成車メーカーのバッテリー組立投資を誘致しており、ASEANに追加の検査拠点を生み出しています。自動化されたバッテリーラインは一部の手動目視作業を削減しますが、電極アライメント、電解液充填のばらつき、および溶接欠陥の検出も必要とします。これらのニーズは、アジア太平洋製造検査サービス市場におけるマシンビジョンおよびX線機器の使用を支援します。韓国がKC認証を新しいバッテリー化学物質に拡大したことで、国内市場向けメーカーに国固有のコンプライアンス作業が追加されます。
輸出に連動した品質・適合要件
輸出業者は仕向地市場に受け入れられる適合証拠を必要としており、必要な証拠はより広範になっています。インドは672製品をカバーする156件の品質管理命令を有しています。消費者問題省は2025〜26年度末までに1,500以上の製品をBIS認証の対象としています。エレクトロニクスにおけるインドの輸出実績、3年4月〜9月、電子情報技術省、pib.gov.in.">[3] 2025年5月に発行された家庭用・商業用および類似電気機器の安全品質管理命令は2026年3月に発効しました。中国も2025年に電気自動車充電器およびリチウムバッテリーを含む追加製品カテゴリーへの中国強制認証要件を拡大しました。APECは2025年のAI標準の調和とAI対応製品の適合性評価を優先事項とし、これらの製品が国境を越えた貿易に参入するにつれてさらなる検証ニーズを示しています。
スマートファクトリーの普及と接続された生産ライン
接続された生産システムは、検査をライン末端の活動から継続的なプロセス管理へと移行させています。ロックウェル・オートメーションは、調査対象のアジア太平洋メーカーの94%が今後5年間でAIおよび関連システムへの投資を行っているか、または計画していることを発見しました。品質管理が47%で最も多く挙げられた用途であり、サイバーセキュリティの44%、プロセス最適化の43%を上回りました。世界経済フォーラムは2025年9月にライトハウスネットワークに12サイトを追加し、AIアナリティクス、デジタルツイン、リアルタイムモニタリングを使用する中国、タイ、シンガポールの施設が含まれています。アジア生産性機構も台湾の製造サイトにおけるIoT、ロボティクス、および同期化されたデジタルサプライシステムの使用を記録しました。検査プロバイダーは、PDFレポートのみに依存するのではなく、製造実行システムおよびエンタープライズリソースプランニングシステムで使用できる構造化データを提供する必要性が高まっています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高度な検査機器および専門サービスの 高コスト | -1.2% | アジア太平洋全域、 インド、ASEAN、その他のアジア太平洋地域の中小サプライチェーンで最も深刻 | 短期 (≤2年) |
| 国家認定・受入フレームワークの 断片化 | -0.8% | ASEAN、 インド、その他のアジア太平洋地域、中国 | 中期 (2〜4年) |
| 遠隔・AI支援検査証拠の 受入れ限定 | -0.5% | 日本、 韓国、台湾、グローバル輸出ルート | 中期 (2〜4年) |
| レベルIIおよびレベルIII検査員の 資格者不足 | -0.4% | インド、 ASEAN、その他のアジア太平洋地域、中国の一部 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
高度な検査機器および専門サービスの高コスト
フェーズドアレイ超音波検査、工業用コンピュータ断層撮影、および自動光学検査システムは、中小メーカーの資本能力を超える場合があります。完全に装備された高度な非破壊検査ラボには500,000 米ドルを超える投資が必要になる場合があります。このコストは、多くの中小サプライヤーの直接所有を制限します。また、小規模検査プロバイダーのサービス範囲も制限し、高度な作業を認定組織の狭いグループに限定します。米国非破壊検査学会と米国溶接学会は2025年3月にインドでのトレーニングと認証を拡大するための協力を正式化し、グジャラートハブの計画を含めました。資格を持つレベルIIおよびレベルIII人材の限られたプールは専門サービスコストを増加させ、メーカーがプロセス監視の代わりに最終製品検査に集中する原因となる可能性があります。
国家認定・受入フレームワークの断片化
国家検査システムは中国、インド、日本、韓国、台湾、シンガポール、ASEAN経済圏で異なりま。ある市場で受け入れられた結果が、仕向地市場の承認ラボでの再テストを必要とする場合があります。これにより、複数のアジア太平洋仕向地に供給するメーカーのコストと時間が増加します。ISO/IEC 17020:2026は検査機関の共通方向性を確立し、グローバルな移行期限は2029年3月27日です。シンガポールは、期限までに移行を完了しないSAC認定検査機関の認定を停止すると表明しています。この移行は時間をかけて一貫性を改善する可能性がありますが、小規模プロバイダーが資金調達と管理を行うことが難しいギャップ評価、再評価、およびマネジメントシステムの変更を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスタイプ別:
最終検査がシェアを主導、監視が加速最終製品・出荷前検査は2026年のアジア太平洋製造検査サービス市場シェアの31%を占めました。グローバルブランドオーナーは、製品が工場を出る前に文書化された検査ゲートを引き続き使用しています。中国、ベトナム、バングラデシュ、カンボジアの輸出志向メーカーは、バイヤーの信頼を支援し、繰り返し注文フローを保護するために出荷前検査を使用しています。これにより、最終検査は最も広く使用され、最も量志向のサービスタイプとなっています。このサービスは、製品が国境を越える前に一貫した記録を必要とするバイヤーにとって引き続き重要です。また、メーカーが出荷前に目に見える欠陥、梱包エラー、およびラベリングの問題を特定するのにも役立ちます。この運用モデルにより、アジア太平洋製造検査サービス市場は日々の工場生産量と顧客リリーススケジュールに結びついています。
製造プロセス・生産監視検査は2032年まで8%のCAGRで成長すると予測されています。アジア太平洋製造検査サービス市場のこの部分は、継続的なモニタリングを可能にするAIベースの異常検出と組み込みセンサーによって支援されています。世界経済フォーラムの中国、タイ、シンガポールの新しいライトハウス施設は、リアルタイム品質ダッシュボードと自動エスカレーションプロトコルの使用を示しています。これらのシステムは、工場内の是正措置を支援できる機械可読の欠陥記録を作成します。生産前材料検査と初回品検査も、OEMが追加の地域拠点で新しいサプライヤーを認定する際に重要です。インプロセス検査は自動車および半導体ラインで着実に成長し、再検査は安全性に敏感な製品でバッチ全体に欠陥が影響する可能性がある場合に引き続き必要です。この幅広い作業の組み合わせにより、アジア太平洋製造検査サービス市場は出荷前の最終検査を超えた継続的な需要を持ちます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製造業種別:
エレクトロニクスが規模と成長の両方を牽引エレクトロニクス・電気機器・半導体は2026年のアジア太平洋製造検査サービス市場シェアの19%を占めました。このセグントは2032年まで8.1%のCAGRで成長すると予測されています。中国の集積回路生産量は2025年に4,843 ビリオン ユニットに達し、前年比10.9%増となりました。検査はウェーハ生産からパッケージテストおよび完成品ラベル検証まで、エレクトロニクス製造全体で必要とされます。インドの新しい製造プロジェクトは、ウェーハレベルおよびパッケージレベルの検査に対するさらなる要件を追加します。台湾と韓国は、基板、メモリ、プリント回路基板、および先進パッケージングにおける高付加価値作業の重要な拠点であり続けています。これらの技術サプライチェーンの集中は、北東アジア全体でアジア太平洋製造検査サービス市場を強化します。
自動車・自動車部品は、アジア太平洋製造検査サービス市場において2番目に大きい製造業種セグメントを形成しています。電気自動車への移行は、検査を寸法チェックからバッテリーモジュールおよびパック性能へと拡大します。航空宇宙・防衛製品は、サプライヤーがAS9100およびNADCAP要件を満たす必要があるため、検査あたりの価値が高くなります。医薬品・医療機器・ライフサイエンス製品は、ISO 13485および国家薬局方規則が厳格な管理を必要とするため、その量に対して高い検査需要を維持しています。インド、中国、日本はそれぞれジェネリック医薬品、医療技術、および精密デバイス生産を通じて需要を提供しています。繊維、化学品、食品・飲料、建材、梱包材、および消費財は、産業投資サイクルを通じて需要を維持するのに役立つ幅広い量基盤を提供します。この幅広さにより、アジア太平洋製造検査サービス市場はいずれか一つのセクターへの投資タイミングへの依存度が低くなります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年のアジア太平洋製造検査サービス市場シェアの60%を占めました。そのシェアは、エレクトロニクス、産業部品、医薬品、自動車組立、および特殊化学品にわたる製造活動を反映しています。中国の電子情報製造セクターは2025年に17.4 トリリオン 人民元(2.5 トリリオン 米ドル)の収益を生み出しました。電気自動車充電器およびリチウムバッテリーへの中国強制認証の拡大により、コンプライアンス審査が必要な製品の範囲が広がります。日本と韓国は、精密自動車、エレクトロニクス、半導体、およびバッテリー作業を中心とした異なる需要プロファイルを持っています。台湾は、BSMI義務と半導体サプライチェーン要件がプリント回路基板生産および先進パッケージングにおけるプレミアム需要を支援する特化した拠点であり続けています。これらの技術サプライチェーンの集中は、北東アジア全体でアジア太平洋製造検査サービス市場を強化します。これらの活動により、アジア太平洋製造検査サービス市場はエレクトロニクス製造の各段階における生産品質に関連しています。
インドは2027年から2032年にかけて9%のCAGR成長すると予測されており、アジア太平洋製造検査サービス市場において最も強い地理的成長率です。エレクトロニクス輸出は2025〜26年度上半期に22.2 ビリオン 米ドルに達し、41.9%増を示しました。品質管理命令の拡大も国内コンプライアンス作業を増加させ、インド製品の外部認知の基盤を強化します。2025〜26年度末までに1,500以上の製品がBIS認証の対象とされています。新しい半導体施設、エレクトロニクス工場、および自動車部品能力がテスト、検査、認証サービスの基盤を広げます。これらの施設が生産に移行するにつれて、アジア太平洋製造検査サービス市場はサプライヤー承認から最終出荷まで需要を獲得します。
ASEANは加盟経済圏が異なる形態の製造需要を提供するため多様です。タイはEV30@30の下でバッテリー組立活動を追加しており、ベトナムはエレクトロニクス生産と関連する出荷前検査を拡大しています。シンガポールは、TÜV SÜDの1億 シンガポールドル(77.9 ミリオン 米ドル)の地域ハブに支援された高度なラボおよび精密検査サービスの地域センターとして機能しています。インドネシア、マレーシア、フィリピンは部品、食品加工、および輸出製造からの需要を追加します。オーストラリアは規模は小さいですが、高付加価値農業商品、鉱山機器、および適合作業に対応しています。バングラデシュ、スリランカ、パキスタンは、輸出製造が検査需要の主要源である初期段階の市場であり続けています。これらの発展により、アジア太平洋製造検査サービス市場は新興製造拠点全体でより広い基盤を持ちます。
競争環境
市場集中度
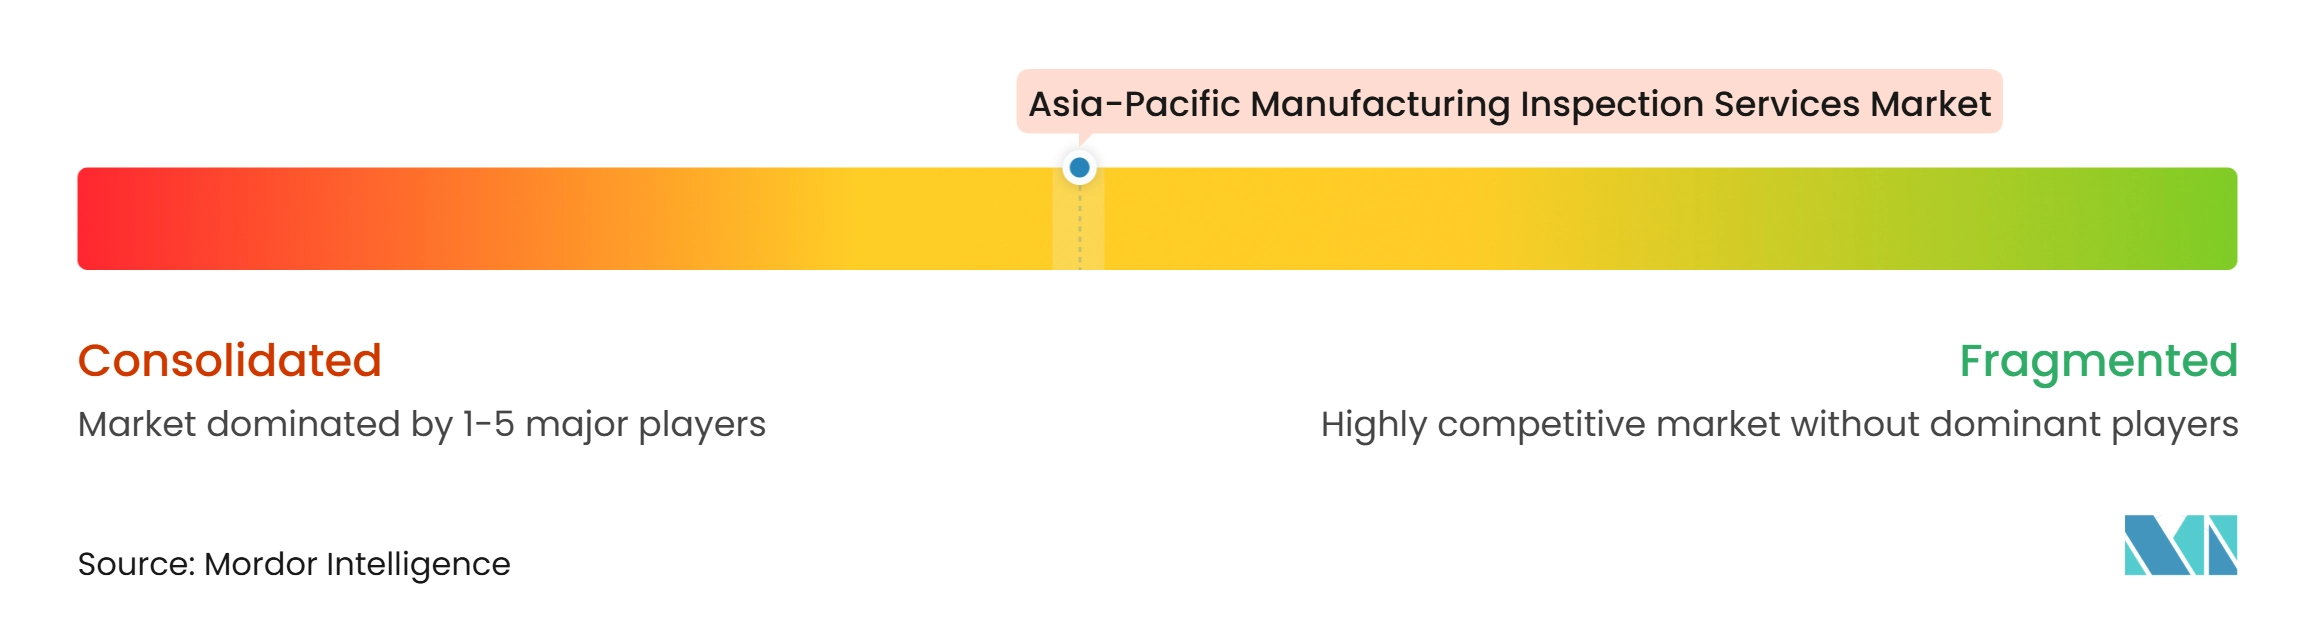
アジア太平洋製造検査サービス市場は中程度の市場集中度を示しています。SGS、Bureau Veritas、Intertek、TÜV SÜD、TÜV Rheinland、およびDEKRAは幅広い地理的カバレッジと複数の産業セクターにわたるポートフォリオを持っています。これらの認定カバレッジとラボネットワークにより、複数の国で事業を展開する顧客をサポートすることができます。China Certification and Inspection Group、Centre Testing International、QIMA、Japan Quality Assurance Organization、Korea Testing and Research Institute、およびSIRIM QASなどの地域組織は、自国市場で強固な地位を維持しています。これらのプロバイダーは、地域の規制知識と長年の顧客関係から恩恵を受けています。したがって、競争フィールドには単一の均一なモデルではなく、グローバルネットワークの規模と地域の親しみやすさが含まれます。このグローバルな規模と地域アクセスのバランスが、アジア太平洋製造検査サービス市場における競争を定義しています。
買収はアジア太平洋製造検査サービス市場における競争戦略の重要な部分です。Bureau Veritasは2025年上半期に6件の買収を完了し、同期間に6.7%のオーガニック収益成長を報告しました。TÜV NORDは2025年10月にEPI Groupを買収し、アジア太平洋のデジタルインフラを戦略的焦点として特定しました。Intertekは2025年9月にオーストラリアのEnviroLabを買収し、環境テストのフットプリントを拡大しました。これらの動きは、プロバイダーが専門的な能力と地域資産を使用してサービスカバレッジを拡大している方法を示しています。また、統合された検査、テスト、認証、およびアドバイザリー作業を提供する能力も支援しています。
テクノロジーはアジア太平洋製造検査サービス市場においてより明確な差別化要因となっています。AI支援の欠陥分類、工場システムと連携するデジタルレポート、および遠隔監視は、多国籍OEMの入札においてますます関連性が高まっています。カメラ監視とクラウドベースのアナリティクスを組み合わせたデジタルプラットフォームは、請求可能なオンサイト検査員日数への依存に挑戦する可能性があります。同時に、ISO/IEC 17020:2026は堅牢な品質管理、能力、公平性、およびリスク管理の重要性を高めています。この標準は、大規模な認定プロバイダーが2029年3月27日の期限前にメーカーおよび小規模検査機関の移行計画を支援するための道筋を作ります。この認定、技術能力、およびデータ統合の組み合わせが、地域全体の競争を形成する可能性が高いです。また、工場品質システムがより接続されるにつれて、テクノロジー投資がアジア太平洋製造検査サービス市場の中心となります。
アジア太平洋製造検査サービス業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋製造検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- TÜV NORD AG
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group Limited
- Bureau of Indian Standards-recognized inspection providers
- China Certification and Inspection Group
- Centre Testing International Group Co., Ltd.
- Korea Testing and Research Institute
- Japan Quality Assurance Organization
- QIMA Limited
- SIRIM QAS International Sdn Bhd
- PT SUCOFINDO
最近の産業開発事情 アジア太平洋製造検査サービス市場
- 2026年5月:TÜV SÜDはPOWER 2030戦略フレームワークを発表し、コアとなる検査・認証事業の拡大、持続可能性とデジタルトラストにおけるサービスの開発、人材への投資を柱とし、アジア太平洋を優先成長回廊として特定しました。
- 2025年12月:SGSはオーストラリアン・スーパーインテンデンス・カンパニーを買収しました。同社は輸出穀物、豆類、油糧種子の農業品質保証の専門企業であり、40名の検査・ラボ専門家を追加し、「戦略27、成長加速、信頼構築」フレームワークの下でSGSの農業保証能力を拡大しました。
- 2025年10月:TÜV NORDはEPI Groupの買収を完了しました。同社はデータセンターの監査、認証、トレーニングプロバイダーとして世界最大級であり、CEOのディルク・ステンカンプ氏がアジア太平洋を戦略的焦点として明示的に言及し、地域全体のギガワット級AIデータセンター市場におけるTÜV NORDのポジショニングを強化しました。
アジア太平洋製造検査サービス市場レポートの範囲
アジア太平洋製造検査サービス市場レポートは、検査サービスタイプ別(生産前材料・部品検査、初回品・初期生産検査、その他)、製造業種別(自動車・自動車部品、航空宇宙・防衛製品、その他)、地域別(中国、日本、インド、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 生産前材料・部品検査 |
| 初回品・初期生産検査 |
| インプロセス・生産ライン検査 |
| 最終製品・出荷前検査 |
| 製造プロセス・生産監視検査 |
| 品質封じ込めと再検査サービス |
| 自動車・自動車部品 |
| 航空宇宙・防衛製品 |
| エレクトロニクス・電気機器・半導体 |
| 産業機械・設備・金属加工品 |
| 化学品・プラスチック・産業材料 |
| 食品・飲料製品 |
| 医薬品・医療機器・ライフサイエンス製品 |
| 繊維・アパレル・フットウェア・アクセサリー |
| 家具・家庭用品・玩具・その他消費財 |
| 建材・建設製品 |
| 梱包材・紙・印刷製品 |
| その他製造製品 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピンなど) |
| その他のアジア太平洋地域 |
| 検査サービスタイプ別 | 生産前材料・部品検査 |
| 初回品・初期生産検査 | |
| インプロセス・生産ライン検査 | |
| 最終製品・出荷前検査 | |
| 製造プロセス・生産監視検査 | |
| 品質封じ込めと再検査サービス | |
| 製造業種別 | 自動車・自動車部品 |
| 航空宇宙・防衛製品 | |
| エレクトロニクス・電気機器・半導体 | |
| 産業機械・設備・金属加工品 | |
| 化学品・プラスチック・産業材料 | |
| 食品・飲料製品 | |
| 医薬品・医療機器・ライフサイエンス製品 | |
| 繊維・アパレル・フットウェア・アクセサリー | |
| 家具・家庭用品・玩具・その他消費財 | |
| 建材・建設製品 | |
| 梱包材・紙・印刷製品 | |
| その他製造製品 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピンなど) | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2032年のアジア太平洋製造検査サービスの予測値はいくらですか?
アジア太平洋製造検査サービス市場は2032年までに23.24 ビリオン 米ドルに達し、2027〜2032年にかけて6.5%のCAGRで成長すると予測されています。
アジア太平洋で最大のシェアを持つ検査サービスはどれですか?
最終製品・出荷前検査が2026年に31%のシェアでサービス需要をリードしています。
どの製造セクターが検査に対して最も強い需要を生み出していますか?
エレクトロニクス・電気機器・半導体が2026年に19%のシェアでリードし、2032年まで8.1%の最高予測成長率を示しています。
なぜインドは検査プロバイダーにとって主要な成長エリアなのですか?
インドはエレクトロニクス輸出、半導体投資、および国内品質管理命令が検証ニーズを拡大するにつれて9%のCAGRで成長すると予測されています。
スマートファクトリーは製造検査をどのように変えていますか?
接続された工場は、継続的なモニタリング、機械可読レポート、自動欠陥エスカレーション、および工場ソフトウェアとの統合への需要を高めています。
小規模検査プロバイダーにとっての主な課題は何ですか?
高い機器コスト、限られた専門人材、および異なる国家認定システムが、提供できるサービスの範囲と規模を制限する可能性があります。