
Taille et part du marché des services d'inspection de la fabrication en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
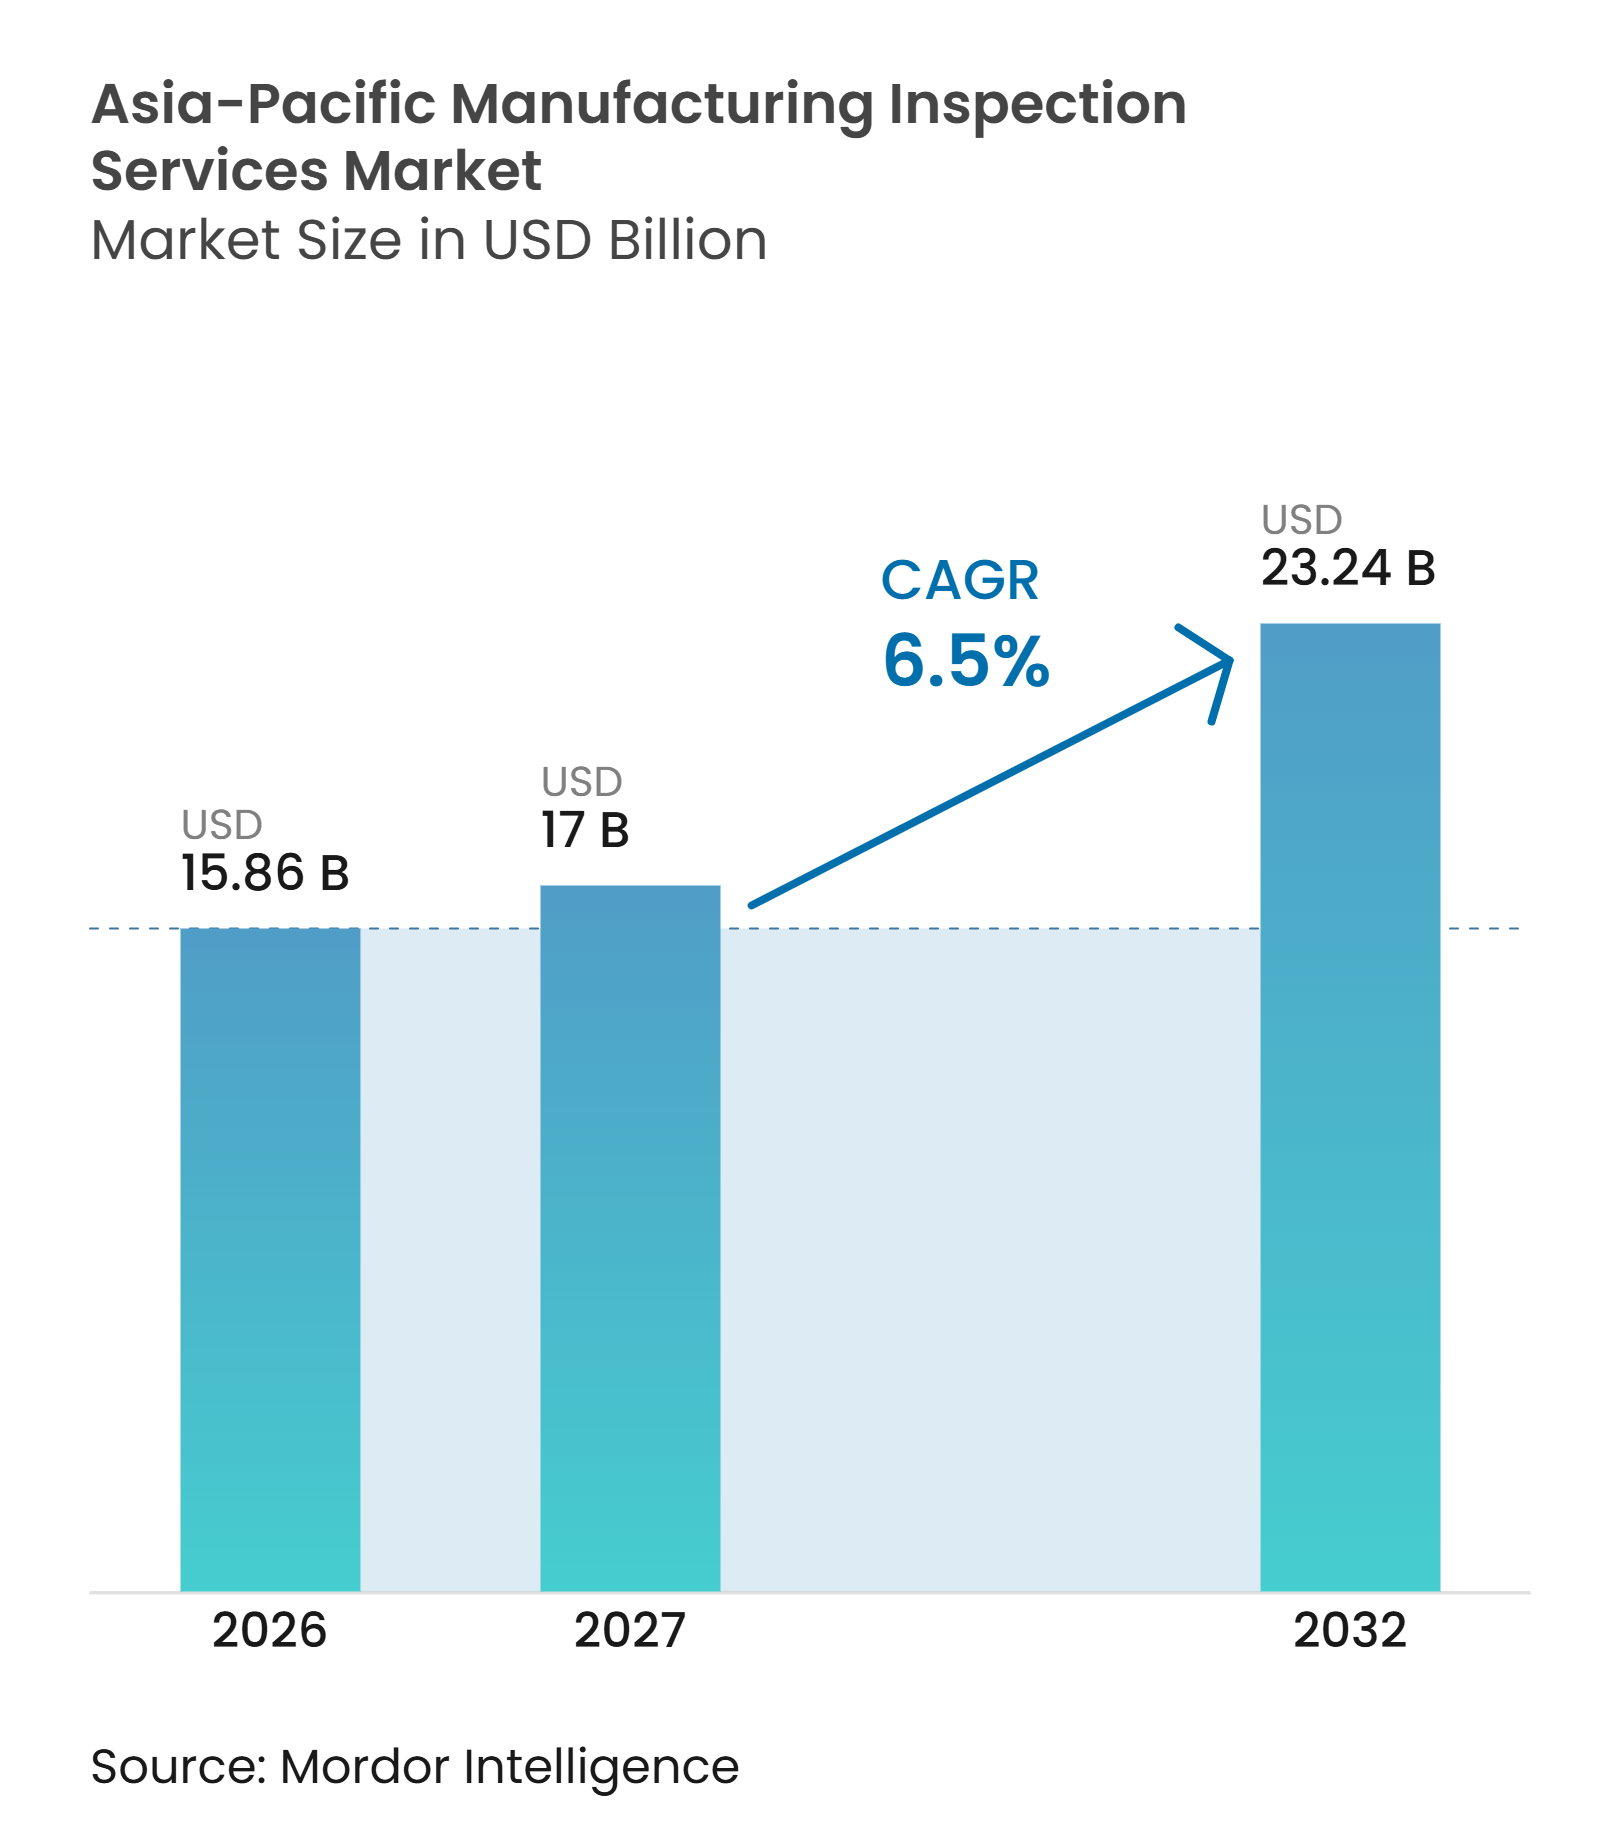
| Taille du marché de l'année de base (2026) | 15.86 Milliards de dollars |
| Taille du Marché (2027) | 17 Milliards de dollars |
| Taille du Marché (2032) | 23.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection de la fabrication en Asie-Pacifique par Mordor Intelligence
La taille du marché des services d'inspection de la fabrication en Asie-Pacifique est projetée à 15,86 milliards USD en 2026, 17 milliards USD en 2027, et devrait atteindre 23,24 milliards USD d'ici 2032, avec un CAGR de 6,5 % de 2027 à 2032.
La Chine reste la principale source de demande car elle combine l'échelle de la fabrication orientée vers l'exportation avec des exigences croissantes en matière de conformité des produits. L'Inde offre les meilleures perspectives de croissance, car les exportations d'électronique et les investissements dans les semi-conducteurs créent de nouveaux points où une vérification externe est nécessaire. Les règles de conformité à l'exportation, les obligations de sécurité des batteries et les systèmes d'usines connectées augmentent la quantité de documentation et de tests requis sur les lignes de production. Les prestataires capables de combiner l'inspection accréditée avec le reporting numérique sont mieux positionnés pour servir les fabricants multinationaux. La transition vers ISO/IEC 17020:2026 favorise également les organisations capables de démontrer leur compétence, leur impartialité et leurs contrôles des risques documentés. De plus, l'expansion de la fabrication d'électronique, des chaînes d'approvisionnement de véhicules électriques et de la production de batteries accroît la demande de tests de composants, de vérification des processus, d'audits des fournisseurs et d'inspection des produits finis. Les fabricants opérant en Chine, en Inde et dans d'autres marchés d'Asie-Pacifique ont de plus en plus besoin de protocoles d'inspection cohérents pour satisfaire aux réglementations des marchés de destination et maintenir la traçabilité à travers les réseaux de fournisseurs à plusieurs niveaux. Cela crée des opportunités pour les prestataires de services offrant des solutions intégrées d'inspection, de test, de soutien à la certification et de documentation numérique. Cependant, les différences dans les cadres nationaux d'accréditation, les pénuries de personnel technique qualifié et le coût de la mise à niveau des systèmes d'inspection peuvent contraindre les prestataires de plus petite taille.
Points clés du rapport
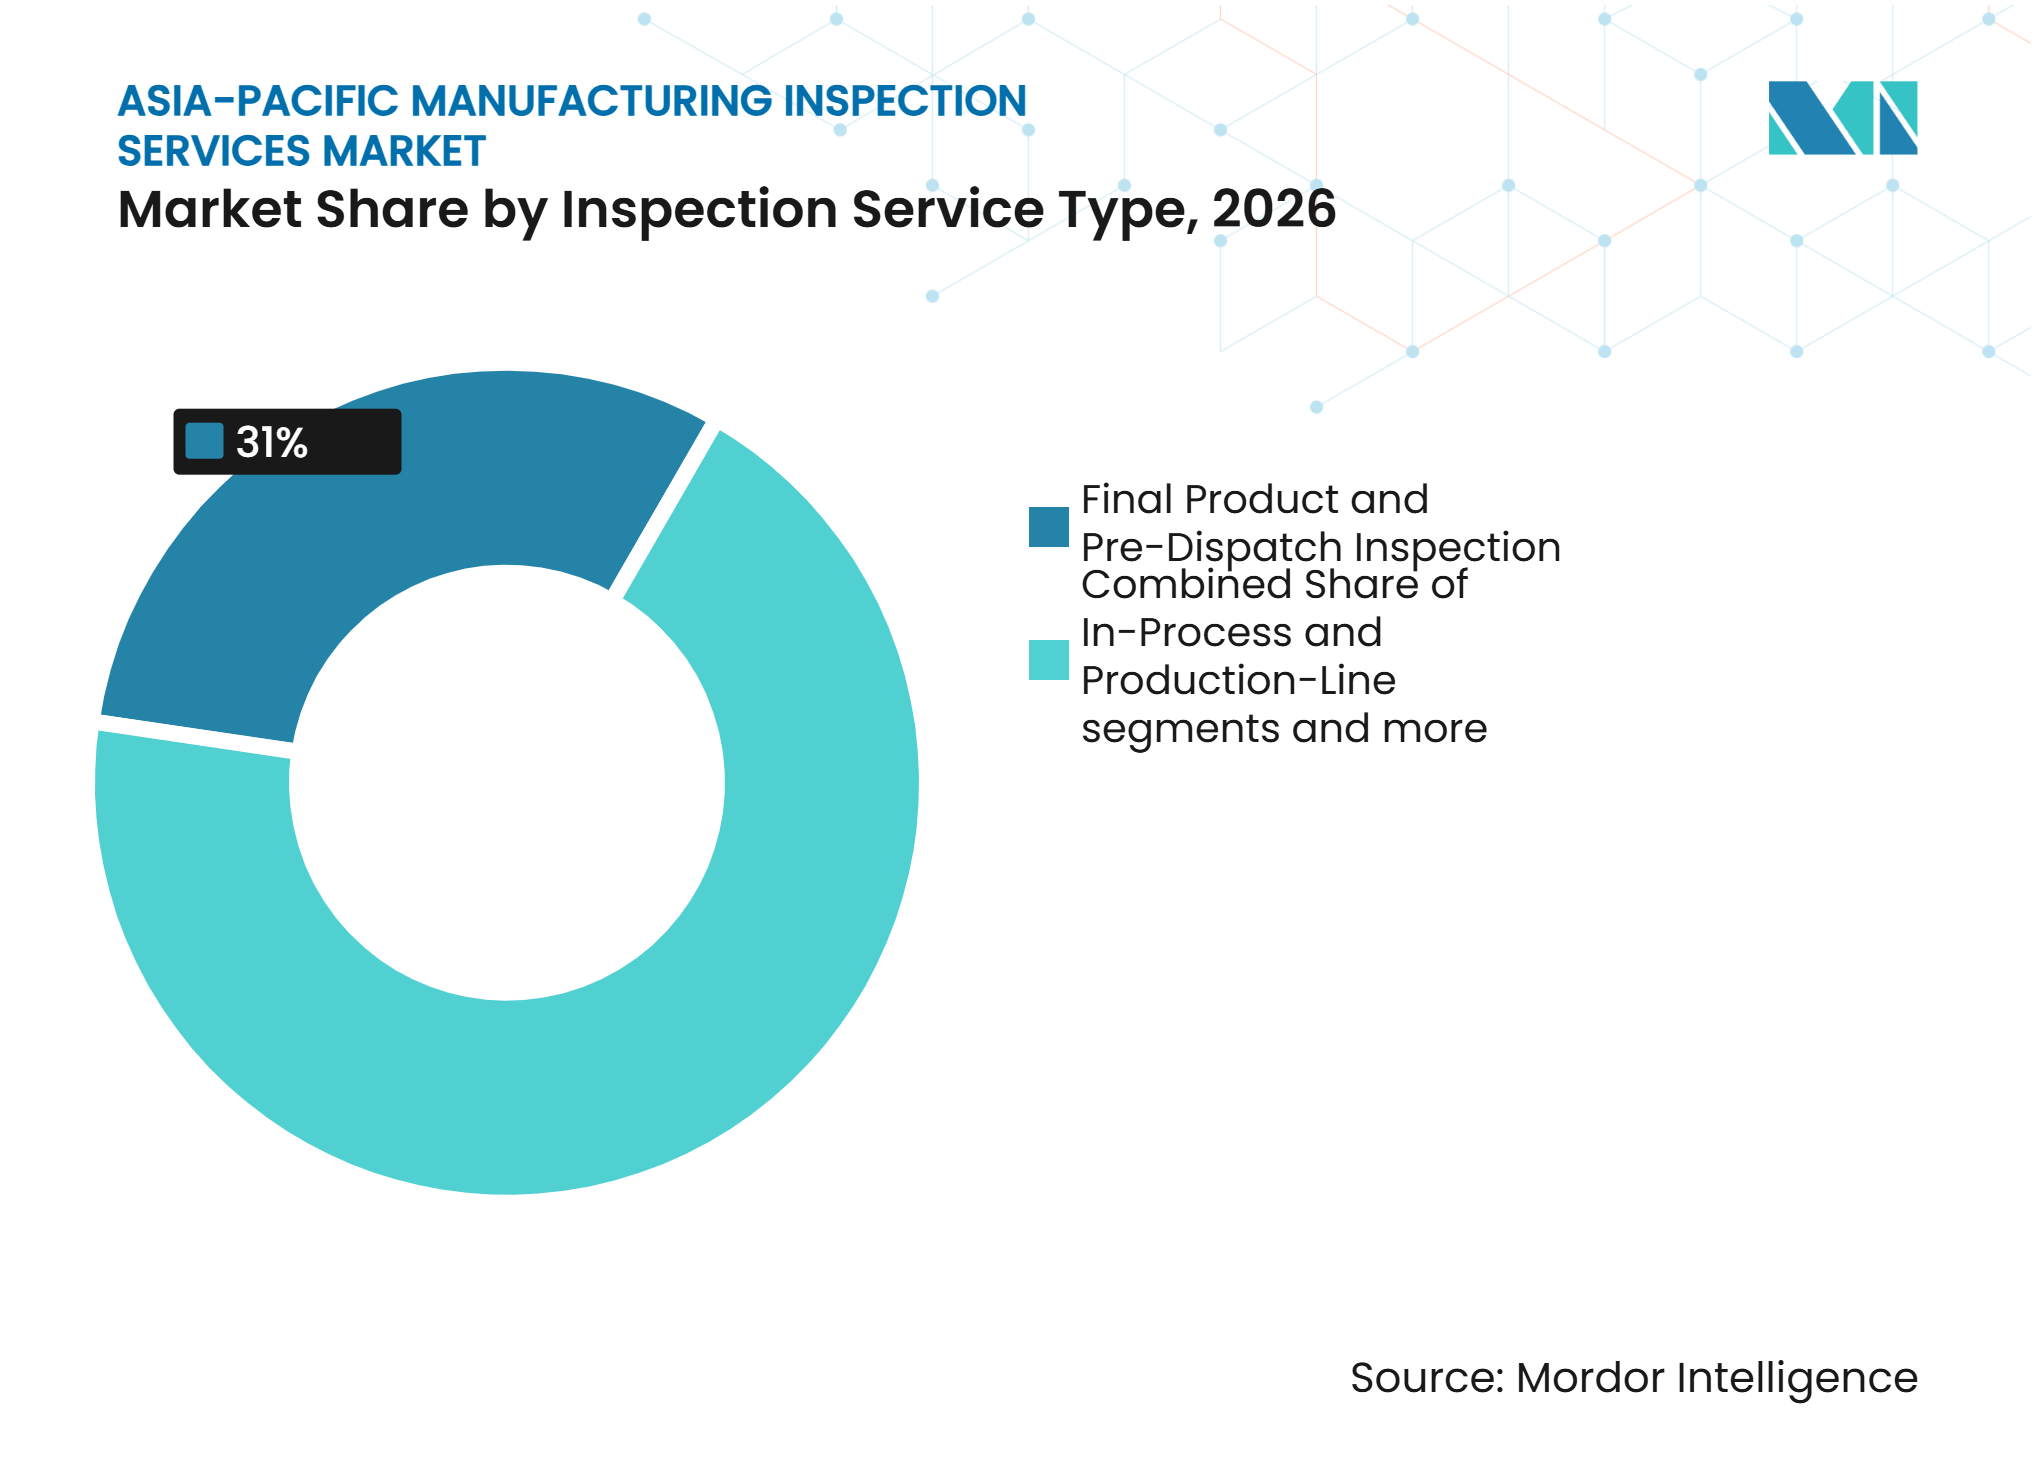
- Par type de service d'inspection, l'inspection des produits finis et avant expédition détenait 31 % de la part du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026, tandis que l'inspection de surveillance des processus de fabrication et de la production devrait croître à un CAGR de 8 % jusqu'en 2032.
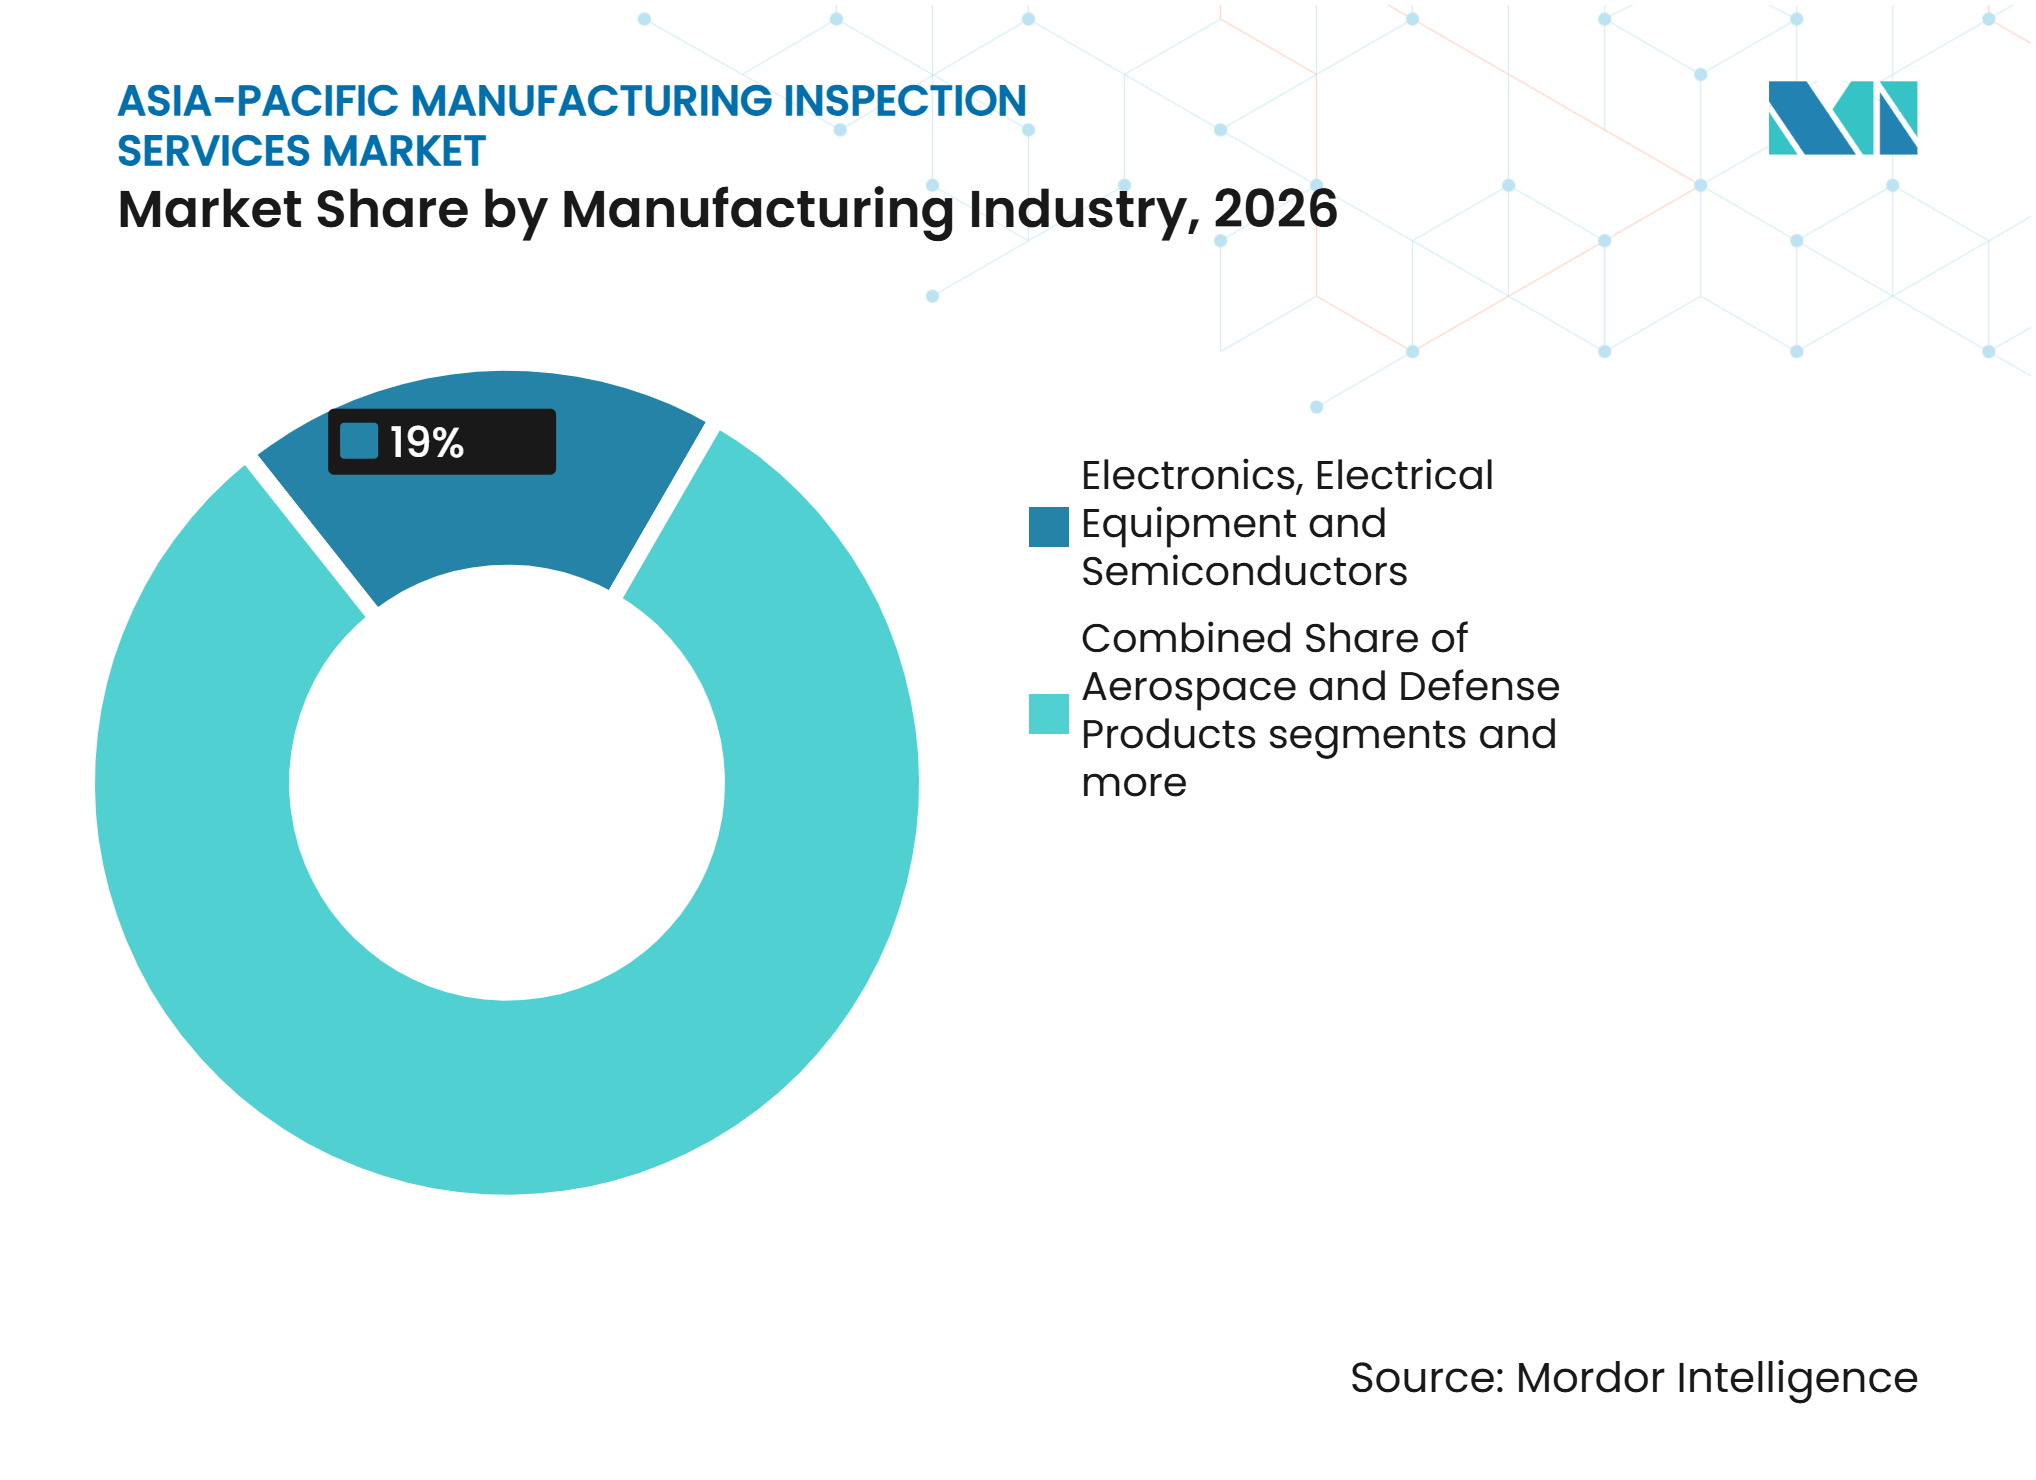
- Par secteur de fabrication, l'électronique, les équipements électriques et les semi-conducteurs détenaient 19 % de la taille du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026 et devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par géographie, la Chine détenait 60 % de la part du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026, tandis que l'Inde devrait croître à un CAGR de 9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la fabrication d'électronique et de semi-conducteurs | +2.0% | À l'échelle de l'Asie-Pacifique, concentrée en Chine, à Taïwan, en Corée du Sud et en Inde | Court terme (≤ 2 ans) |
| Hausse de la production de véhicules électriques, de batteries et de composants automobiles | +1.5% | Chine, Corée du Sud, Japon et ASEAN, dont la Thaïlande et le Vietnam | Moyen terme (2-4 ans) |
| Exigences de qualité et de conformité liées à l'exportation | +1.0% | Chine, Inde, Vietnam et exportateurs de l'ASEAN | Court terme (≤ 2 ans) |
| Adoption des usines intelligentes et lignes de production connectées | +0.8% | Chine, Japon, Corée du Sud, Singapour et parcs industriels de l'ASEAN | Moyen terme (2-4 ans) |
| Pénurie de laboratoires d'inspection avancés et d'inspecteurs qualifiés | +0.5% | Inde, ASEAN et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de traçabilité pour la fabrication à haute variété et faible volume | +0.4% | Japon, Corée du Sud, Taïwan, Australie et pôles de fabrication de précision de l'ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication d'électronique et de semi-conducteurs
La production d'électronique et de semi-conducteurs est la plus grande source de demande en volume pour le marché des services d'inspection de la fabrication en Asie-Pacifique. La Chine a enregistré une croissance de 10,6 % de la valeur ajoutée parmi les principaux fabricants d'information électronique en 2025. Le même secteur a généré 17,4 billions CNY (2,5 billions USD) de chiffre d'affaires combiné en 2025.Le secteur de la fabrication d'information électronique en Chine enregistre une croissance rapide en 1, Conseil d'État de la République populaire de Chine, english.">[1] L'Inde a déclaré des exportations d'électronique de 38,6 milliards USD au cours de l'exercice 2024-25, en hausse de 32,6 % par rapport à l'année précédente. Un nombre plus élevé de composants dans des appareils plus complexes augmente le nombre d'étapes d'inspection même lorsque la production unitaire seule ne change pas. L'Inde a approuvé 18,0 milliards USD d'investissements dans la fabrication de semi-conducteurs répartis sur 10 projets, et la production pilote a débuté dans l'installation CG Power en août 2025.Discours du Premier ministre lors de Semicon India 2 à Yashobhoomi, Delhi, Site officiel du Premier ministre de l'Inde, pmindia.gov.in.">[2]
Hausse de la production de véhicules électriques, de batteries et de composants automobiles
Les cellules, modules et blocs de batteries nécessitent une inspection plus exigeante que de nombreux composants automobiles conventionnels. La Chine a élargi les tests de sécurité des batteries dans le cadre de la norme GB38031-2025, incluant des exigences d'emballement thermique et de simulation de collision pour les configurations de batteries de véhicules à nouvelle énergie concernées. Ces exigences élargissent le rôle de la vérification lors du développement des cellules et des blocs. La politique EV30@30 de la Thaïlande attire des investissements mondiaux dans l'assemblage de batteries par les équipementiers, ce qui crée une base d'inspection supplémentaire pour l'ASEAN. Les lignes de batteries automatisées réduisent certains travaux visuels manuels, mais elles nécessitent également la détection de l'alignement des électrodes, des variations de remplissage en électrolyte et des défauts de soudage. Ces besoins soutiennent l'utilisation de la vision artificielle et des équipements à rayons X dans le marché des services d'inspection de la fabrication en Asie-Pacifique. L'extension par la Corée du Sud de la certification KC aux nouvelles chimies de batteries ajoute des travaux de conformité spécifiques au pays pour les fabricants desservant le marché local.
Exigences de qualité et de conformité liées à l'exportation
Les exportateurs ont besoin de preuves de conformité acceptées par les marchés de destination, et les preuves requises deviennent de plus en plus étendues. L'Inde dispose de 156 ordonnances de contrôle de la qualité couvrant 672 produits. Le Département des affaires des consommateurs a ciblé plus de 1 500 produits pour la certification BIS d'ici la fin de l'exercice 2025-26.Performance à l'exportation de l'Inde dans l'électronique, avril à septembre 3, Ministère de l'Électronique et des Technologies de l'Information, pib.gov.in.">[3] L'ordonnance de contrôle de la qualité sur la sécurité des appareils électriques ménagers, commerciaux et similaires publiée en mai 2025 est entrée en vigueur en mars 2026. La Chine a également étendu les exigences de certification obligatoire chinoise à des catégories de produits supplémentaires, notamment les chargeurs de véhicules électriques et les batteries au lithium, en 2025. L'APEC a fait de l'harmonisation des normes d'IA et de l'évaluation de la conformité pour les biens dotés d'IA une priorité pour 2025, ce qui indique des besoins de vérification supplémentaires à mesure que ces biens entrent dans le commerce transfrontalier.
Adoption des usines intelligentes et lignes de production connectées
Les systèmes de production connectés font évoluer l'inspection d'une activité en fin de ligne vers un contrôle continu des processus. Rockwell Automation a constaté que 94 % des fabricants d'Asie-Pacifique interrogés ont investi, ou prévoient d'investir, dans l'IA et les systèmes associés au cours des 5 prochaines années. Le contrôle de la qualité était le principal cas d'utilisation déclaré à 47 %, devant la cybersécurité à 44 % et l'optimisation des processus à 43 %. Le Forum économique mondial a ajouté 12 sites à son réseau Lighthouse en septembre 2025, dont des installations en Chine, en Thaïlande et à Singapour qui utilisent l'analyse par IA, les jumeaux numériques et la surveillance en temps réel. L'Organisation asiatique de productivité a également documenté l'utilisation de l'IoT, de la robotique et de systèmes d'approvisionnement numérique synchronisés dans des sites de fabrication à Taïwan. Les prestataires d'inspection ont de plus en plus besoin de fournir des données structurées utilisables par les systèmes d'exécution de la fabrication et de planification des ressources d'entreprise, plutôt que de se fier uniquement aux rapports PDF.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des équipements d'inspection avancés et des services spécialisés | -1.2% | À l'échelle de l'Asie-Pacifique, le plus aigu pour les petites et moyennes chaînes d'approvisionnement en Inde, en ASEAN et dans le reste de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Fragmentation des cadres nationaux d'accréditation et d'acceptation | -0.8% | ASEAN, Inde, reste de l'Asie-Pacifique et Chine | Moyen terme (2-4 ans) |
| Acceptation limitée des preuves d'inspection à distance et assistée par IA | -0.5% | Japon, Corée du Sud, Taïwan et couloirs d'exportation mondiaux | Moyen terme (2-4 ans) |
| Pénurie de personnel d'inspection qualifié de niveau II et de niveau III | -0.4% | Inde, ASEAN, reste de l'Asie-Pacifique et certaines parties de la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements d'inspection avancés et des services spécialisés
Les tests ultrasoniques en réseau phasé, la tomographie industrielle par ordinateur et les systèmes d'inspection optique automatisée peuvent dépasser la capacité en capital des fabricants de plus petite taille. Un laboratoire d'essais non destructifs avancés entièrement équipé peut nécessiter un investissement supérieur à 500 000 USD. Ce coût limite la propriété directe parmi de nombreux petits et moyens fournisseurs. Il limite également la gamme de services des prestataires d'inspection de plus petite taille, laissant les travaux avancés à un groupe plus restreint d'organisations accréditées. La Société américaine pour les essais non destructifs et la Société américaine de soudage ont formalisé en mars 2025 une collaboration visant à développer la formation et la certification en Inde, notamment des plans pour un pôle au Gujarat. Un vivier limité de personnel qualifié de niveau II et de niveau III augmente les coûts des services spécialisés et peut amener les fabricants à se concentrer sur les contrôles des produits finis plutôt que sur la surveillance des processus.
Fragmentation des cadres nationaux d'accréditation et d'acceptation
Les systèmes d'inspection nationaux diffèrent entre la Chine, l'Inde, le Japon, la Corée du Sud, Taïwan, Singapour et les économies de l'ASEAN. Un résultat accepté sur un marché peut nécessiter un nouveau test dans un laboratoire agréé sur le marché de destination. Cela ajoute des coûts et du temps pour les fabricants qui approvisionnent plusieurs destinations en Asie-Pacifique. La norme ISO/IEC 17020:2026 établit une direction commune pour les organismes d'inspection, avec une date limite de transition mondiale fixée au 27 mars 2029. Singapour a déclaré que les organismes d'inspection accrédités par le SAC qui n'auront pas achevé la transition avant la date limite verront leur accréditation suspendue. Ce changement pourrait améliorer la cohérence à terme, mais il nécessite des évaluations des écarts, des réévaluations et des modifications du système de management qui sont plus difficiles à financer et à gérer pour les prestataires de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service d'inspection :
l'inspection finale domine la part, la surveillance s'accélèreL'inspection des produits finis et avant expédition représentait 31 % de la part du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026. Les propriétaires de marques mondiales continuent d'utiliser une porte d'inspection documentée avant que les marchandises ne quittent l'usine. Les fabricants orientés vers l'exportation en Chine, au Vietnam, au Bangladesh et au Cambodge utilisent les contrôles avant expédition pour soutenir la confiance des acheteurs et protéger les flux de commandes récurrentes. Cela fait de l'inspection finale le type de service le plus largement utilisé et le plus orienté vers le volume. Le service reste important pour les acheteurs qui ont besoin d'un enregistrement cohérent avant que les produits ne franchissent une frontière. Il aide également les fabricants à identifier les défauts visibles, les erreurs d'emballage et les problèmes d'étiquetage avant l'expédition. Ce modèle opérationnel maintient le marché des services d'inspection de la fabrication en Asie-Pacifique lié aux cadences de production quotidiennes des usines et aux calendriers de mise à disposition des clients.
L'inspection de surveillance des processus de fabrication et de la production devrait croître à un CAGR de 8 % jusqu'en 2032. Cette partie du marché des services d'inspection de la fabrication en Asie-Pacifique est soutenue par la détection d'anomalies basée sur l'IA et les capteurs intégrés qui permettent une surveillance continue. Les nouvelles installations Lighthouse du Forum économique mondial en Chine, en Thaïlande et à Singapour montrent l'utilisation de tableaux de bord qualité en temps réel et de protocoles d'escalade automatisés. Ces systèmes créent des enregistrements de défauts lisibles par machine pouvant soutenir des actions correctives au sein des usines. Les contrôles de matériaux en pré-production et l'inspection du premier article sont également importants lorsque les équipementiers qualifient de nouveaux fournisseurs dans des sites régionaux supplémentaires. L'inspection en cours de processus croît régulièrement dans les lignes automobiles et de semi-conducteurs, tandis que la réinspection reste nécessaire lorsqu'un défaut peut affecter un lot entier dans des produits sensibles à la sécurité. Cette large gamme de travaux donne au marché des services d'inspection de la fabrication en Asie-Pacifique une demande récurrente au-delà du contrôle final avant expédition.



Par secteur de fabrication :
l'électronique ancre à la fois l'échelle et la croissanceL'électronique, les équipements électriques et les semi-conducteurs détenaient 19 % de la part du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026. Le segment devrait également croître à un CAGR de 8,1 % jusqu'en 2032. La production de circuits intégrés en Chine a atteint 484,3 milliards d'unités en 2025, soit une augmentation de 10,9 % par rapport à l'année précédente. L'inspection est nécessaire tout au long de la fabrication d'électronique, de la production de plaquettes aux tests d'emballage et à la vérification des étiquettes des produits finis. Les nouveaux projets de fabrication en Inde ajoutent des exigences supplémentaires pour l'inspection au niveau des plaquettes et des boîtiers. Taïwan et la Corée du Sud restent des sites importants pour les travaux à plus haute valeur ajoutée dans les substrats, la mémoire, les circuits imprimés et l'emballage avancé. La concentration de ces chaînes d'approvisionnement techniques renforce le marché des services d'inspection de la fabrication en Asie-Pacifique à travers l'Asie du Nord-Est.
L'automobile et les composants automobiles constituent le deuxième segment de secteur de fabrication en importance dans le marché des services d'inspection de la fabrication en Asie-Pacifique. La transition vers les véhicules électriques étend l'inspection au-delà des contrôles dimensionnels vers les performances des modules et blocs de batteries. Les produits aérospatiaux et de défense génèrent une valeur plus élevée par inspection car les fournisseurs doivent satisfaire aux exigences AS9100 et NADCAP. Les produits pharmaceutiques, les dispositifs médicaux et les produits des sciences de la vie maintiennent une forte demande d'inspection par rapport à leur volume car les règles ISO 13485 et les pharmacopées nationales exigent des contrôles rigoureux. L'Inde, la Chine et le Japon fournissent chacun de la demande à travers les génériques, la technologie médicale et la production de dispositifs de précision. Les textiles, les produits chimiques, les aliments et boissons, les matériaux de construction, l'emballage et les produits de consommation fournissent une large base de volume qui aide à maintenir la demande à travers les cycles d'investissement industriel. Cette diversité rend le marché des services d'inspection de la fabrication en Asie-Pacifique moins dépendant du calendrier des investissements dans un seul secteur.

Analyse géographique
La Chine représentait 60 % de la part du marché des services d'inspection de la fabrication en Asie-Pacifique en 2026. Son échelle reflète l'activité de fabrication dans l'électronique, les composants industriels, les produits pharmaceutiques, les assemblages automobiles et les produits chimiques de spécialité. Le secteur de la fabrication d'information électronique en Chine a généré 17,4 billions CNY (2,5 billions USD) de chiffre d'affaires en 2025. Les extensions de la certification obligatoire chinoise pour les chargeurs de véhicules électriques et les batteries au lithium élargissent la gamme de produits nécessitant un examen de conformité. Le Japon et la Corée du Sud ont un profil de demande différent, centré sur l'automobile de précision, l'électronique, les semi-conducteurs et les batteries. Taïwan reste un site spécialisé où les obligations BSMI et les exigences de la chaîne d'approvisionnement en semi-conducteurs soutiennent une demande premium dans la production de circuits imprimés et l'emballage avancé. La concentration de ces chaînes d'approvisionnement techniques renforce le marché des services d'inspection de la fabrication en Asie-Pacifique à travers l'Asie du Nord-Est. Ces activités rendent le marché des services d'inspection de la fabrication en Asie-Pacifique pertinent pour la qualité de la production à chaque étape de la fabrication d'électronique.
L'Inde devrait croître à un CAGR de 9 % entre 2027 et 2032, le taux géographique le plus élevé du marché des services d'inspection de la fabrication en Asie-Pacifique. Les exportations d'électronique ont atteint 22,2 milliards USD au premier semestre de l'exercice 2025-26, représentant une augmentation de 41,9 %. L'expansion des ordonnances de contrôle de la qualité augmente également les travaux de conformité intérieurs et renforce la base pour la reconnaissance internationale des produits fabriqués en Inde. Plus de 1 500 produits sont ciblés pour la certification BIS d'ici la fin de l'exercice 2025-26. Les nouvelles installations de semi-conducteurs, les usines d'électronique et la capacité de composants automobiles élargissent la base pour les services de test, d'inspection et de certification. À mesure que ces installations entrent en production, le marché des services d'inspection de la fabrication en Asie-Pacifique gagne en demande depuis l'approbation des fournisseurs jusqu'à l'expédition finale.
L'ASEAN est diverse car ses économies membres contribuent à différentes formes de demande de fabrication. La Thaïlande ajoute une activité d'assemblage de batteries dans le cadre de la politique EV30@30, tandis que le Vietnam développe la production d'électronique et les contrôles avant expédition associés. Singapour opère comme un centre régional pour les services de laboratoire avancés et d'inspection de précision, soutenu par le pôle régional de TÜV SÜD d'une valeur de 100 millions SGD (77,9 millions USD). L'Indonésie, la Malaisie et les Philippines ajoutent de la demande provenant des composants, de la transformation alimentaire et de la fabrication orientée vers l'exportation. L'Australie est plus petite mais sert des produits agricoles à plus haute valeur ajoutée, des équipements miniers et des travaux de conformité. Le Bangladesh, le Sri Lanka et le Pakistan restent des marchés à un stade plus précoce où la fabrication orientée vers l'exportation est la principale source de demande d'inspection. Leur développement donne au marché des services d'inspection de la fabrication en Asie-Pacifique une base plus large à travers les sites de fabrication émergents.
Paysage concurrentiel
Concentration du Marché
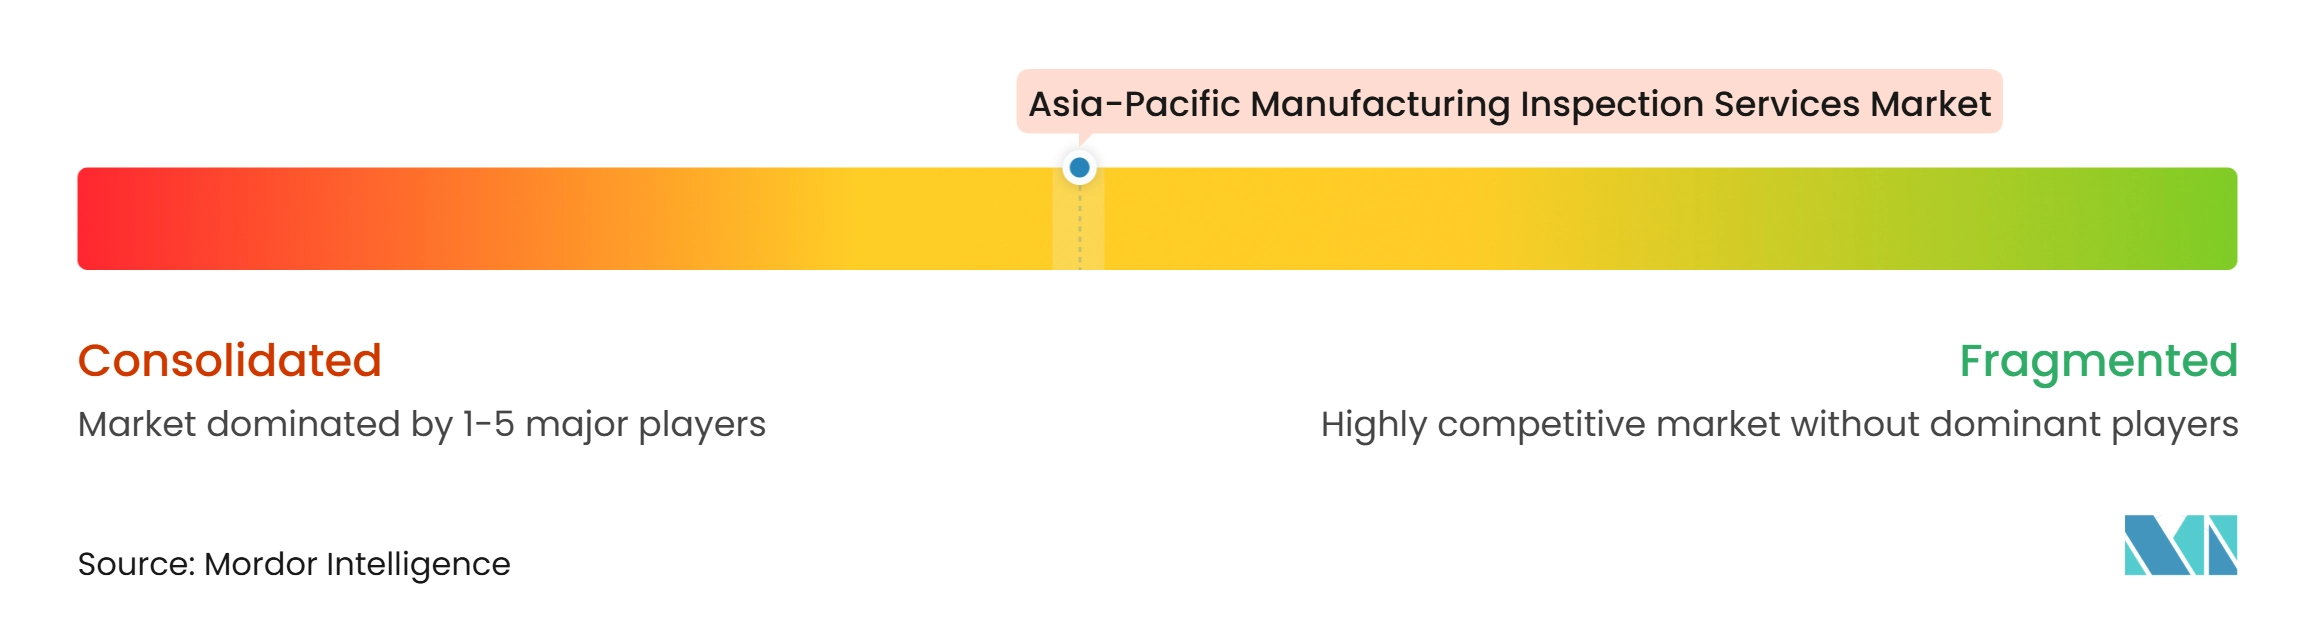
Le marché des services d'inspection de la fabrication en Asie-Pacifique présente un niveau moyen de concentration du marché. SGS, Bureau Veritas, Intertek, TÜV SÜD, TÜV Rheinland et DEKRA ont une large couverture géographique et des portefeuilles couvrant plusieurs secteurs industriels. Leur couverture d'accréditation et leurs réseaux de laboratoires leur permettent de soutenir des clients opérant dans plusieurs pays. Les organisations régionales telles que China Certification and Inspection Group, Centre Testing International, QIMA, Japan Quality Assurance Organization, Korea Testing and Research Institute et SIRIM QAS conservent de solides positions sur leurs marchés domestiques. Ces prestataires bénéficient d'une connaissance réglementaire locale et de relations clients de longue date. Le champ concurrentiel comprend donc à la fois l'échelle du réseau mondial et la familiarité locale plutôt qu'un modèle uniforme unique. Cet équilibre entre échelle mondiale et accès local définit la concurrence sur le marché des services d'inspection de la fabrication en Asie-Pacifique.
Les acquisitions constituent une part importante de la stratégie concurrentielle sur le marché des services d'inspection de la fabrication en Asie-Pacifique. Bureau Veritas a réalisé 6 acquisitions au premier semestre 2025 et a enregistré une croissance organique du chiffre d'affaires de 6,7 % sur cette période. TÜV NORD a acquis EPI Group en octobre 2025 et a identifié l'infrastructure numérique en Asie-Pacifique comme un axe stratégique. Intertek a acquis Envirolab en Australie en septembre 2025, élargissant son empreinte dans les tests environnementaux. Ces mouvements montrent comment les prestataires utilisent des capacités spécialisées et des actifs locaux pour étendre leur couverture de services. Ils soutiennent également la capacité à fournir des travaux combinés d'inspection, de test, de certification et de conseil.
La technologie devient un facteur de différenciation plus clair sur le marché des services d'inspection de la fabrication en Asie-Pacifique. La classification des défauts assistée par IA, les rapports numériques compatibles avec les systèmes d'usine et la surveillance à distance sont de plus en plus pertinents dans les appels d'offres des équipementiers multinationaux. Les plateformes numériques combinant la surveillance par caméra avec l'analyse en nuage peuvent remettre en question la dépendance aux jours d'inspecteur sur site facturables. Dans le même temps, la norme ISO/IEC 17020:2026 renforce l'importance d'une gestion de la qualité robuste, de la compétence, de l'impartialité et des contrôles des risques. La norme crée une voie pour que les grands prestataires accrédités aident les fabricants et les organismes d'inspection de plus petite taille dans la planification de la transition avant la date limite du 27 mars 2029. Cette combinaison d'accréditation, de capacité technique et d'intégration des données est susceptible de façonner la concurrence dans toute la région. Elle place également l'investissement technologique au cœur du marché des services d'inspection de la fabrication en Asie-Pacifique à mesure que les systèmes de qualité des usines deviennent plus connectés.
Leaders du secteur des services d'inspection de la fabrication en Asie-Pacifique
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'inspection de la fabrication en Asie-Pacifique Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- TÜV NORD AG
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group Limited
- Bureau of Indian Standards-recognized inspection providers
- China Certification and Inspection Group
- Centre Testing International Group Co., Ltd.
- Korea Testing and Research Institute
- Japan Quality Assurance Organization
- QIMA Limited
- SIRIM QAS International Sdn Bhd
- PT SUCOFINDO
Développements industriels récents dans Marché des services d'inspection de la fabrication en Asie-Pacifique
- Mai 2026 : TÜV SÜD a publié son cadre stratégique POWER 2030, structuré autour du développement du cœur de métier d'inspection et de certification, du développement de services en matière de durabilité et de confiance numérique, et de l'investissement dans les talents, avec l'Asie-Pacifique identifiée comme un couloir de croissance prioritaire.
- Décembre 2025 : SGS a acquis Australian Superintendence Company, spécialiste de l'assurance qualité agricole pour les céréales, légumineuses et oléagineux d'exportation, ajoutant 40 experts en inspection et laboratoire et élargissant les capacités d'assurance agricole de SGS dans le cadre de son programme « Strategy 27, Accelerating Growth, Building Trust ».
- Octobre 2025 : TÜV NORD a finalisé l'acquisition d'EPI Group, l'un des plus grands prestataires mondiaux d'audit, de certification et de formation pour les centres de données, le PDG Dirk Stenkamp citant explicitement l'Asie-Pacifique comme axe stratégique, renforçant le positionnement de TÜV NORD sur les marchés de centres de données IA de classe gigawatt dans toute la région.
Périmètre du rapport sur le marché des services d'inspection de la fabrication en Asie-Pacifique
Le rapport sur le marché des services d'inspection de la fabrication en Asie-Pacifique est segmenté par type de service d'inspection (inspection des matériaux et composants en pré-production, inspection du premier article et de la production initiale, et plus), par secteur de fabrication (automobile et composants automobiles, produits aérospatiaux et de défense, et plus), et par géographie (Chine, Japon, Inde, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Inspection des matériaux et composants en pré-production |
| Inspection du premier article et de la production initiale |
| Inspection en cours de processus et sur ligne de production |
| Inspection des produits finis et avant expédition |
| Inspection de surveillance des processus de fabrication et de la production |
| Services de confinement de la qualité et de réinspection |
| Automobile et composants automobiles |
| Produits aérospatiaux et de défense |
| Électronique, équipements électriques et semi-conducteurs |
| Machines industrielles, équipements et métaux ouvrés |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| ASEAN (Indonésie, Vietnam, Thaïlande, Singapour, Malaisie, Philippines, etc.) |
| Reste de l'Asie-Pacifique |
| Par type de service d'inspection | Inspection des matériaux et composants en pré-production |
| Inspection du premier article et de la production initiale | |
| Inspection en cours de processus et sur ligne de production | |
| Inspection des produits finis et avant expédition | |
| Inspection de surveillance des processus de fabrication et de la production | |
| Services de confinement de la qualité et de réinspection | |
| Par secteur de fabrication | Automobile et composants automobiles |
| Produits aérospatiaux et de défense | |
| Électronique, équipements électriques et semi-conducteurs | |
| Machines industrielles, équipements et métaux ouvrés | |
| Produits chimiques, plastiques et matériaux industriels | |
| Produits alimentaires et boissons | |
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie | |
| Textiles, habillement, chaussures et accessoires | |
| Meubles, articles ménagers, jouets et autres produits de consommation | |
| Matériaux de construction et produits de construction | |
| Emballage, papier et produits imprimés | |
| Autres produits manufacturés | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN (Indonésie, Vietnam, Thaïlande, Singapour, Malaisie, Philippines, etc.) | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection de la fabrication en Asie-Pacifique en 2032 ?
Le marché des services d'inspection de la fabrication en Asie-Pacifique devrait atteindre 23,24 milliards USD d'ici 2032, avec un CAGR de 6,5 % sur la période 2027-2032.
Quel service d'inspection détient la plus grande part en Asie-Pacifique ?
L'inspection des produits finis et avant expédition domine la demande de services avec une part de 31 % en 2026.
Quel secteur de fabrication génère la demande d'inspection la plus forte ?
L'électronique, les équipements électriques et les semi-conducteurs sont en tête avec une part de 19 % en 2026 et le taux de croissance projeté le plus élevé de 8,1 % jusqu'en 2032.
Pourquoi l'Inde est-elle un marché de croissance majeur pour les prestataires d'inspection ?
L'Inde devrait croître à un CAGR de 9 % car les exportations d'électronique, les investissements dans les semi-conducteurs et les ordonnances de contrôle de la qualité intérieures élargissent les besoins de vérification.
Comment les usines intelligentes transforment-elles l'inspection de la fabrication ?
Les usines connectées accroissent la demande de surveillance continue, de rapports lisibles par machine, d'escalade automatisée des défauts et d'intégration avec les logiciels d'usine.
Quel est le principal défi pour les prestataires d'inspection de plus petite taille ?
Les coûts élevés des équipements, le manque de personnel spécialisé et les différents systèmes nationaux d'accréditation peuvent limiter la gamme et l'échelle des services qu'ils fournissent.