
Marktgröße und Marktanteil der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.86 Milliarden US-Dollar |
| Marktgröße (2027) | 17 Milliarden US-Dollar |
| Marktgröße (2032) | 23.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.50 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum von Mordor Intelligence
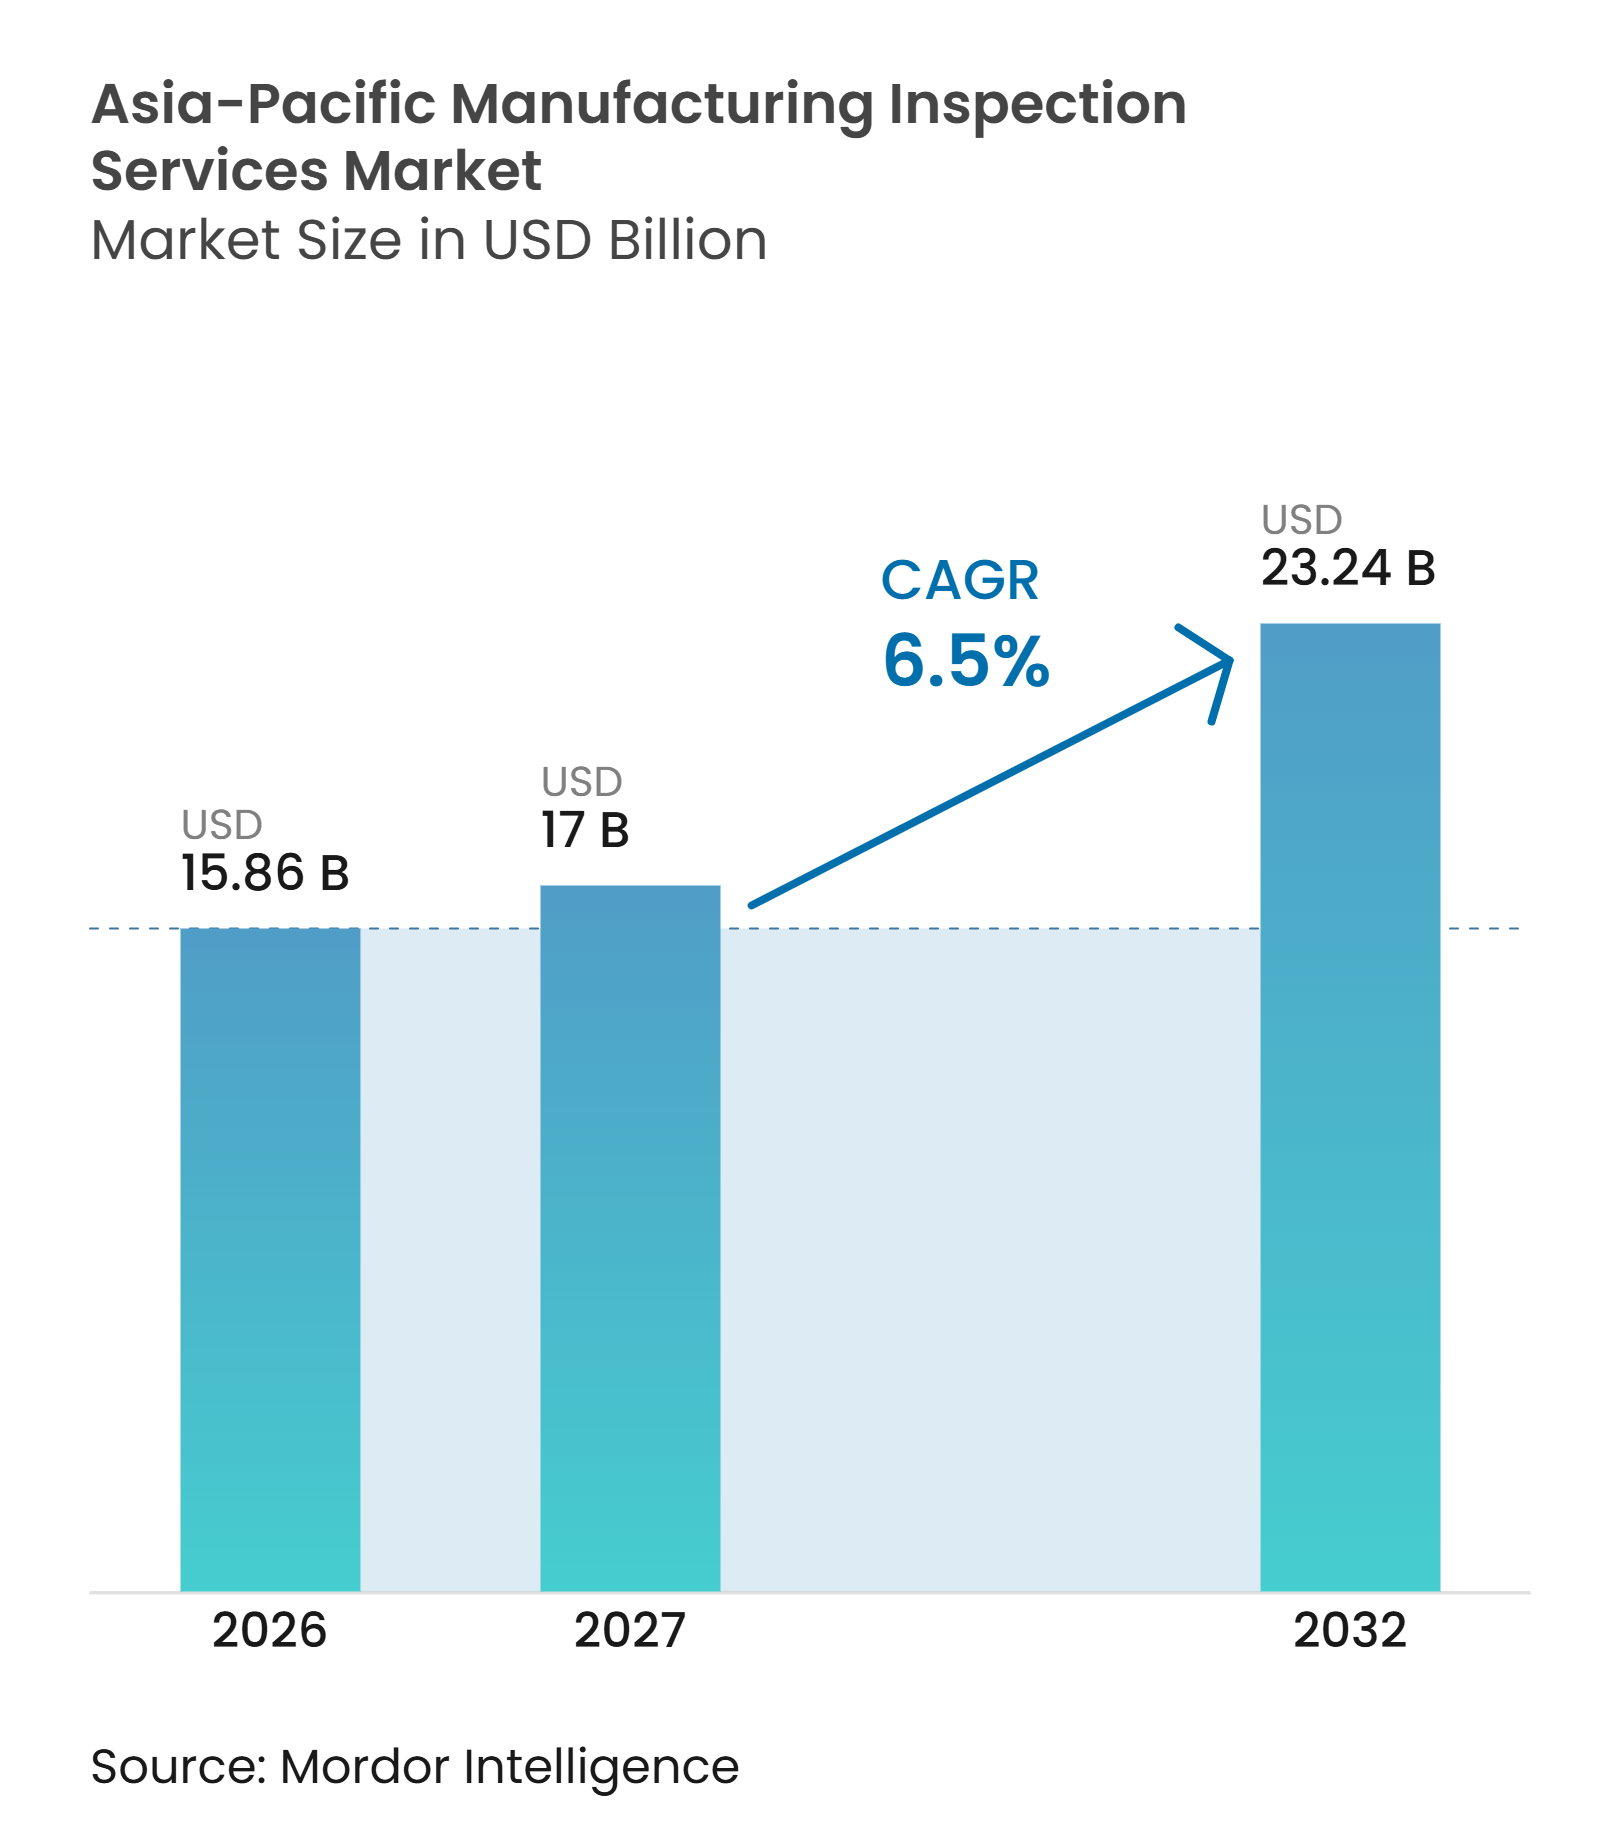
Die Marktgröße der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum wird für 2026 auf 15,86 Milliarden USD, für 2027 auf 17 Milliarden USD geschätzt und soll bis 2032 einen Wert von 23,24 Milliarden USD erreichen, mit einem CAGR von 6,5 % von 2027 bis 2032.
China bleibt die wichtigste Nachfragequelle, da es Fertigungskapazitäten im Exportbereich mit wachsenden Anforderungen an die Produktkonformität verbindet. Indien bietet die stärksten Wachstumsaussichten, da Elektronikexporte und Halbleiterinvestitionen neue Punkte schaffen, an denen eine externe Überprüfung erforderlich ist. Exportkonformitätsvorschriften, Batteriesicherheitspflichten und vernetzte Fabriksysteme erhöhen den Umfang der erforderlichen Dokumentation und Prüfungen entlang der Produktionslinien. Anbieter, die akkreditierte Inspektion mit digitaler Berichterstattung kombinieren können, sind besser positioniert, um multinationale Hersteller zu bedienen. Der Übergang zu ISO/IEC 17020:2026 begünstigt ebenfalls Organisationen, die Kompetenz, Unparteilichkeit und dokumentierte Risikokontrollen nachweisen können. Darüber hinaus steigert die Ausweitung der Elektronikmontage, der Lieferketten für Elektrofahrzeuge und der Batterieproduktion die Nachfrage nach Komponentenprüfung, Prozessverifizierung, Lieferantenaudits und Endproduktinspektion. Hersteller, die in China, Indien und anderen Märkten des asiatisch-pazifischen Raums tätig sind, benötigen zunehmend einheitliche Inspektionsprotokolle, um die Vorschriften der Zielmärkte zu erfüllen und die Rückverfolgbarkeit in mehrstufigen Lieferantennetzwerken aufrechtzuerhalten. Dies schafft Chancen für Dienstleister, die integrierte Inspektions-, Prüf-, Zertifizierungsunterstützungs- und digitale Dokumentationslösungen anbieten. Unterschiede in den nationalen Akkreditierungsrahmen, Mangel an qualifiziertem technischen Personal und die Kosten für die Modernisierung von Inspektionssystemen können jedoch kleinere Anbieter einschränken.
Wichtigste Erkenntnisse des Berichts
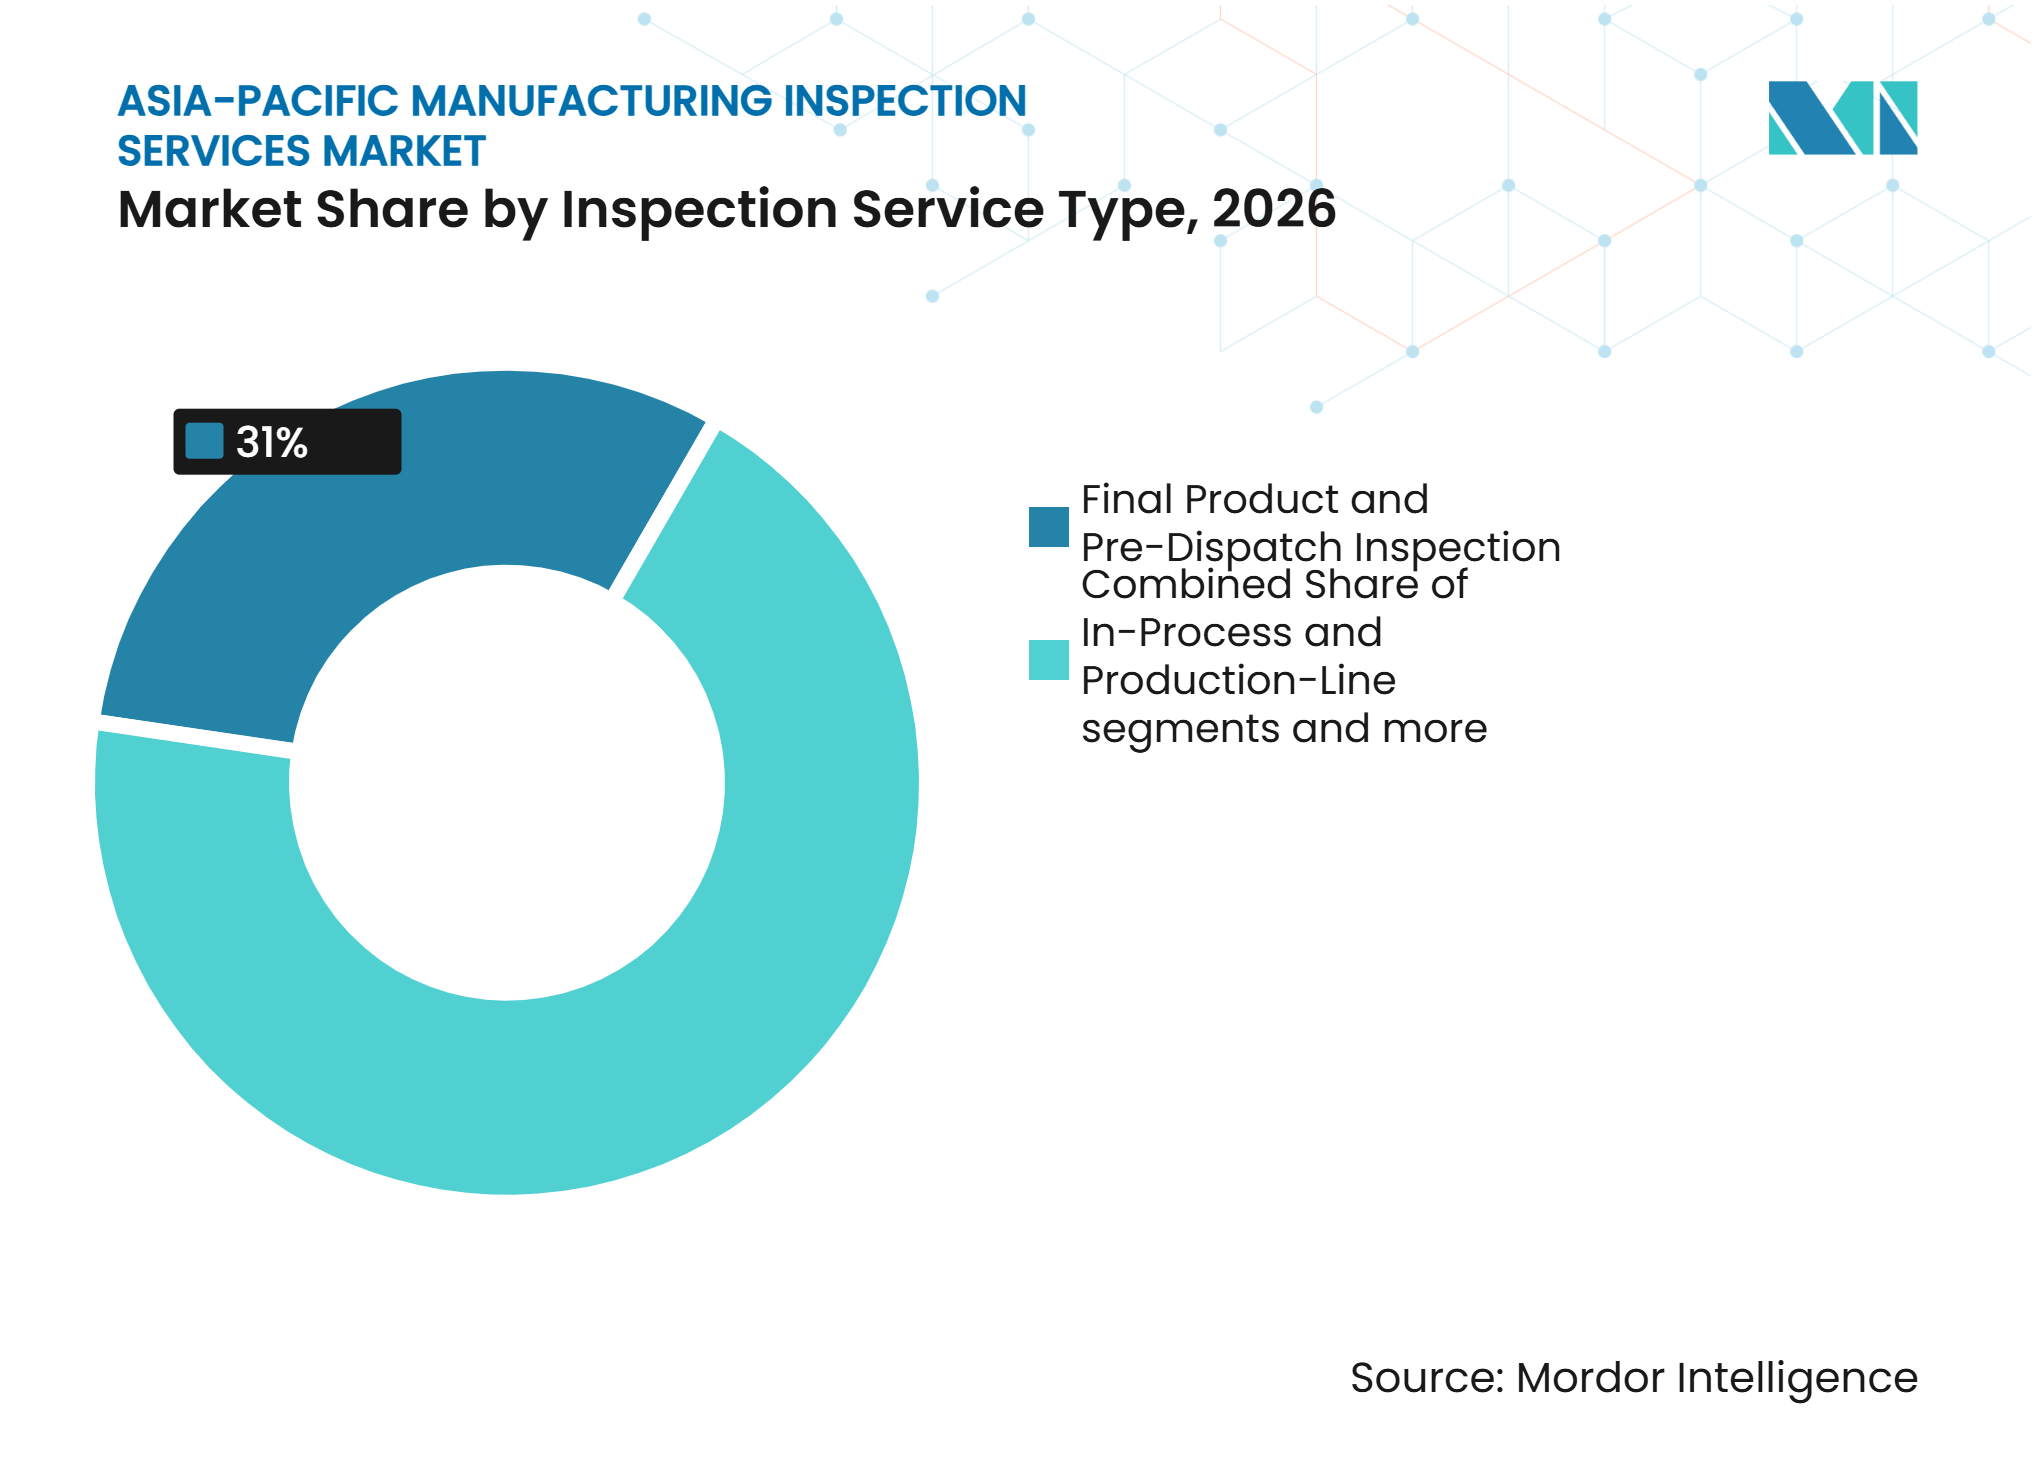
- Nach Inspektionsdienstleistungstyp hielt die Endprodukt- und Vorversandinspektion im Jahr 2026 einen Anteil von 31 % am Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum, während die Fertigungsprozess- und Produktionsüberwachungsinspektion bis 2032 voraussichtlich mit einem CAGR von 8 % wachsen wird.
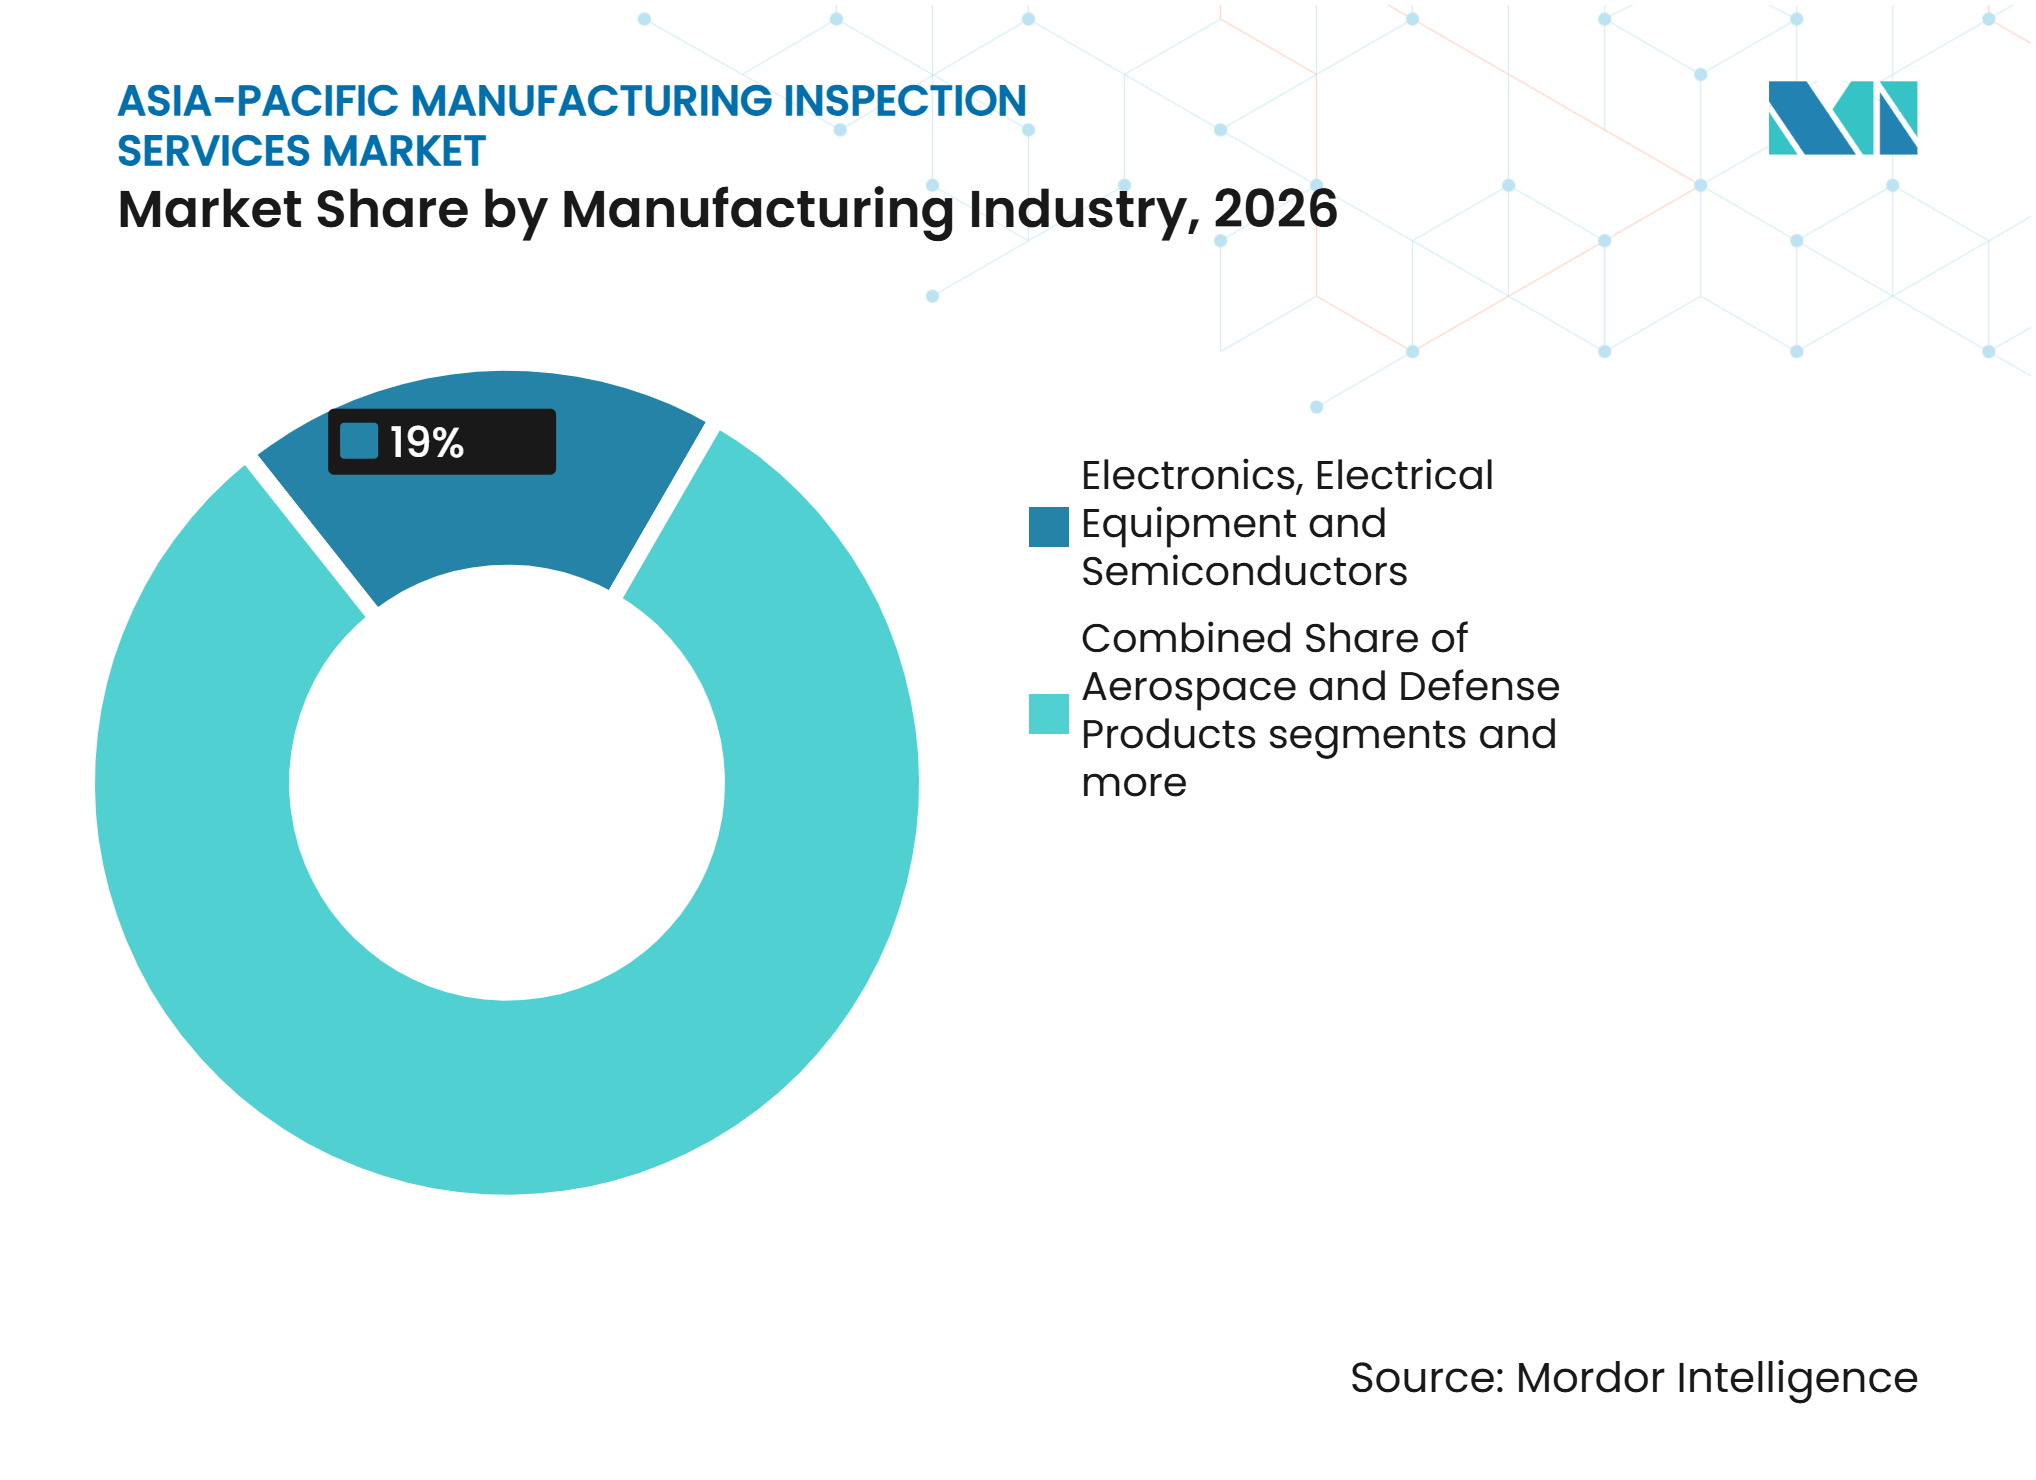
- Nach Fertigungsindustrie hielten Elektronik, Elektrogeräte und Halbleiter im Jahr 2026 einen Anteil von 19 % am Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum und sollen bis 2032 mit einem CAGR von 8,1 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 60 % am Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Elektronik- und Halbleiterfertigung | +2.0% | Gesamter asiatisch-pazifischer Raum, konzentriert in China, Taiwan, Südkorea und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Produktion von Elektrofahrzeugen, Batterien und Automobilkomponenten | +1.5% | China, Südkorea, Japan und ASEAN, einschließlich Thailand und Vietnam | Mittelfristig (2–4 Jahre) |
| Exportbezogene Qualitäts- und Konformitätsanforderungen | +1.0% | China, Indien, Vietnam und ASEAN-Exporteure | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter Fabriken und vernetzter Produktionslinien | +0.8% | China, Japan, Südkorea, Singapur und ASEAN-Industrieparks | Mittelfristig (2–4 Jahre) |
| Mangel an fortschrittlichen Inspektionslaboren und qualifizierten Inspektoren | +0.5% | Indien, ASEAN und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeitsanforderungen für die Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen | +0.4% | Japan, Südkorea, Taiwan, Australien und Präzisionsfertigungscluster in ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Elektronik- und Halbleiterfertigung
Die Elektronik- und Halbleiterproduktion ist die größte Nachfragequelle für den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum nach Volumen. China verzeichnete im Jahr 2025 ein Wachstum der wertschöpfenden Produktion bei großen Herstellern elektronischer Informationstechnologie von 10,6 %. Derselbe Sektor erzielte im Jahr 2025 einen kombinierten Umsatz von CNY 17,4 Billionen (USD 2,5 Billionen).Chinas Sektor der elektronischen Informationsherstellung verzeichnet 1 rasantes Wachstum, Staatsrat der Volksrepublik China, english.">[1] Indien meldete Elektronikexporte von 38,6 Milliarden USD im Geschäftsjahr 2024–25, ein Anstieg von 32,6 % gegenüber dem Vorjahr. Eine höhere Komponentenanzahl in komplexeren Geräten erhöht die Anzahl der Inspektionsstufen, selbst wenn die Stückzahl allein sich nicht verändert. Indien hat Halbleiterfabrikationsinvestitionen in Höhe von 18,0 Milliarden USD für 10 Projekte genehmigt, und die Pilotproduktion begann im August 2025 in der CG Power-Anlage.Rede des Premierministers während Semicon India 2 in Yashobhoomi, Delhi, Offizielle Website des Premierministers von Indien, pmindia.gov.in.">[2]
Wachsende Produktion von Elektrofahrzeugen, Batterien und Automobilkomponenten
Batteriezellen, -module und -packs erfordern anspruchsvollere Inspektionen als viele herkömmliche Automobilkomponenten. China hat die Batteriesicherheitsprüfungen unter GB38031-2025 ausgeweitet, einschließlich Anforderungen zur thermischen Ausbreitung und Crashsimulation für relevante Batteriekonfigurationen von Neuenergiefahrzeugen. Diese Anforderungen erweitern die Rolle der Verifizierung während der Zell- und Packentwicklung. Thailands EV30@30-Politik zieht globale Investitionen in die Batterieassemblierung durch Originalgerätehersteller an, was eine zusätzliche ASEAN-Inspektionsbasis schafft. Automatisierte Batterielinien reduzieren einige manuelle Sichtprüfungen, erfordern jedoch auch die Erkennung von Elektrodenausrichtung, Elektrolytfüllvariationen und Schweißfehlern. Diese Anforderungen unterstützen den Einsatz von maschinellem Sehen und Röntgengeräten im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. Die Ausweitung der KC-Zertifizierung in Südkorea auf neuere Batteriechemien fügt länderspezifische Konformitätsarbeit für Hersteller hinzu, die den lokalen Markt bedienen.
Exportbezogene Qualitäts- und Konformitätsanforderungen
Exporteure benötigen Konformitätsnachweise, die von den Zielmärkten akzeptiert werden, und die erforderlichen Nachweise werden immer umfangreicher. Indien verfügt über 156 Qualitätskontrollverordnungen, die 672 Produkte abdecken. Das Ministerium für Verbraucherangelegenheiten hat mehr als 1.500 Produkte für die BIS-Zertifizierung bis Ende des Geschäftsjahres 2025–26 anvisiert.Indiens Exportleistung in der Elektronik, April bis September 3, Ministerium für Elektronik und Informationstechnologie, pib.gov.in.">[3] Die Qualitätskontrollverordnung zur Sicherheit von Haushalts-, Gewerbe- und ähnlichen Elektrogeräten, die im Mai 2025 erlassen wurde, trat im März 2026 in Kraft. China hat die Anforderungen der China Compulsory Certification im Jahr 2025 auch auf weitere Produktkategorien ausgeweitet, darunter Ladegeräte für Elektrofahrzeuge und Lithiumbatterien. APEC hat die Harmonisierung von KI-Standards und die Konformitätsbewertung für KI-fähige Waren im Jahr 2025 zur Priorität erklärt, was auf weiteren Verifizierungsbedarf hindeutet, wenn diese Waren in den grenzüberschreitenden Handel eintreten.
Einführung intelligenter Fabriken und vernetzter Produktionslinien
Vernetzte Produktionssysteme verlagern die Inspektion von einer Aktivität am Linienende hin zur kontinuierlichen Prozesskontrolle. Rockwell Automation stellte fest, dass 94 % der befragten Hersteller im asiatisch-pazifischen Raum in KI und verwandte Systeme investiert haben oder dies in den folgenden 5 Jahren planen. Qualitätskontrolle war der am häufigsten genannte Anwendungsfall mit 47 %, vor Cybersicherheit mit 44 % und Prozessoptimierung mit 43 %. Das Weltwirtschaftsforum hat im September 2025 12 Standorte zu seinem Lighthouse-Netzwerk hinzugefügt, darunter Einrichtungen in China, Thailand und Singapur, die KI-Analysen, digitale Zwillinge und Echtzeitüberwachung nutzen. Die Asia Productivity Organization dokumentierte auch den Einsatz von IoT, Robotik und synchronisierten digitalen Versorgungssystemen in Fertigungsstätten in Taiwan. Inspektionsanbieter müssen zunehmend strukturierte Daten liefern, die von Fertigungsausführungs- und Enterprise-Resource-Planning-Systemen genutzt werden können, anstatt sich nur auf PDF-Berichte zu verlassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Inspektionsausrüstung und Spezialdienste | -1.2% | Gesamter asiatisch-pazifischer Raum, am stärksten ausgeprägt für kleine und mittelgroße Lieferketten in Indien, ASEAN und dem übrigen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Akkreditierungs- und Anerkennungsrahmen | -0.8% | ASEAN, Indien, übriger asiatisch-pazifischer Raum und China | Mittelfristig (2–4 Jahre) |
| Begrenzte Akzeptanz von Ferninspektion und KI-gestützten Inspektionsnachweisen | -0.5% | Japan, Südkorea, Taiwan und globale Exportrouten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Inspektionspersonal der Stufe II und III | -0.4% | Indien, ASEAN, übriger asiatisch-pazifischer Raum und ausgewählte Teile Chinas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Inspektionsausrüstung und Spezialdienste
Phased-Array-Ultraschallprüfung, industrielle Computertomografie und automatisierte optische Inspektionssysteme können die Kapitalkapazität kleinerer Hersteller übersteigen. Ein vollständig ausgestattetes fortschrittliches zerstörungsfreies Prüflabor kann Investitionen von über 500.000 USD erfordern. Diese Kosten begrenzen den direkten Besitz bei vielen kleinen und mittelgroßen Zulieferern. Sie schränken auch das Dienstleistungsangebot kleinerer Inspektionsanbieter ein und überlassen fortschrittliche Arbeiten einer engeren Gruppe akkreditierter Organisationen. Die American Society for Nondestructive Testing und die American Welding Society formalisierten im März 2025 eine Zusammenarbeit zur Ausweitung von Ausbildung und Zertifizierung in Indien, einschließlich Plänen für ein Zentrum in Gujarat. Ein begrenzter Pool qualifizierter Fachkräfte der Stufe II und III erhöht die Kosten für Spezialdienste und kann dazu führen, dass Hersteller sich auf Endproduktprüfungen statt auf Prozessüberwachung konzentrieren.
Fragmentierte nationale Akkreditierungs- und Anerkennungsrahmen
Nationale Inspektionssysteme unterscheiden sich in China, Indien, Japan, Südkorea, Taiwan, Singapur und den ASEAN-Volkswirtschaften. Ein in einem Markt akzeptiertes Ergebnis kann eine erneute Prüfung durch ein zugelassenes Labor im Zielmarkt erfordern. Dies erhöht Kosten und Zeit für Hersteller, die mehrere Ziele im asiatisch-pazifischen Raum beliefern. ISO/IEC 17020:2026 legt eine gemeinsame Richtung für Inspektionsstellen fest, mit einer globalen Übergangsfrist bis zum 27. März 2029. Singapur hat erklärt, dass SAC-akkreditierte Inspektionsstellen, die den Übergang bis zur Frist nicht abschließen, ihre Akkreditierung ausgesetzt bekommen. Der Wandel kann die Konsistenz im Laufe der Zeit verbessern, erfordert jedoch Lückenanalysen, Neubewertungen und Managementsystemänderungen, die für kleinere Anbieter schwieriger zu finanzieren und zu verwalten sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungstyp:
Endinspektion dominiert den Marktanteil, Überwachung beschleunigt sichEndprodukt- und Vorversandinspektion machte im Jahr 2026 31 % des Marktanteils der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum aus. Globale Markeninhaber nutzen weiterhin ein dokumentiertes Inspektionstor, bevor Waren das Werk verlassen. Exportorientierte Hersteller in China, Vietnam, Bangladesch und Kambodscha nutzen Vorversandprüfungen, um das Vertrauen der Käufer zu stärken und wiederkehrende Auftragsflüsse zu schützen. Dies macht die Endinspektion zum am häufigsten genutzten und volumenstärksten Dienstleistungstyp. Die Dienstleistung bleibt wichtig für Käufer, die einen konsistenten Nachweis benötigen, bevor Produkte eine Grenze überqueren. Sie hilft Herstellern auch dabei, sichtbare Mängel, Verpackungsfehler und Kennzeichnungsprobleme vor dem Versand zu identifizieren. Dieses Betriebsmodell hält den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum an die tägliche Fabrikproduktion und die Freigabepläne der Kunden gebunden.
Die Fertigungsprozess- und Produktionsüberwachungsinspektion soll bis 2032 mit einem CAGR von 8 % wachsen. Dieser Teil des Markts für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum wird durch KI-basierte Anomalieerkennung und eingebettete Sensoren unterstützt, die eine kontinuierliche Überwachung ermöglichen. Die neuen Lighthouse-Einrichtungen des Weltwirtschaftsforums in China, Thailand und Singapur zeigen den Einsatz von Echtzeit-Qualitätsdashboards und automatisierten Eskalationsprotokollen. Diese Systeme erstellen maschinenlesbare Fehleraufzeichnungen, die Korrekturmaßnahmen innerhalb von Fabriken unterstützen können. Vorproduktions-Materialprüfungen und Erstmusterinspektionen sind ebenfalls wichtig, wenn Originalgerätehersteller neue Lieferanten an zusätzlichen regionalen Standorten qualifizieren. Die Prozessinspektion wächst stetig in Automobil- und Halbleiterlinien, während Nachinspektion notwendig bleibt, wenn ein Fehler eine gesamte Charge bei sicherheitskritischen Produkten beeinflussen kann. Diese breite Mischung von Arbeiten gibt dem Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum eine wiederkehrende Nachfrage über die abschließende Prüfung vor dem Versand hinaus.



Nach Fertigungsindustrie:
Elektronik verankert sowohl Größe als auch WachstumElektronik, Elektrogeräte und Halbleiter hielten im Jahr 2026 einen Anteil von 19 % am Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. Das Segment soll bis 2032 ebenfalls mit einem CAGR von 8,1 % wachsen. Chinas Produktion integrierter Schaltkreise erreichte im Jahr 2025 484,3 Milliarden Einheiten, ein Anstieg von 10,9 % gegenüber dem Vorjahr. Inspektion ist während der gesamten Elektronikmontage erforderlich, von der Waferproduktion über Pakettests bis hin zur Kennzeichnungsverifizierung von Fertigprodukten. Neue Fabrikationsprojekte in Indien fügen weitere Anforderungen für Wafer-Level- und Package-Level-Inspektion hinzu. Taiwan und Südkorea bleiben wichtige Standorte für höherwertige Arbeiten in Substraten, Speicher, Leiterplatten und fortschrittlicher Verpackung. Die Konzentration dieser technischen Lieferketten stärkt den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum in Nordostasien.
Automobil und Automobilkomponenten bilden das zweitgrößte Fertigungsindustriesegment im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. Der Übergang zu Elektrofahrzeugen weitet die Inspektion über Maßprüfungen hinaus auf die Leistung von Batteriemodulen und -packs aus. Luft- und Raumfahrt sowie Verteidigungsprodukte generieren einen höheren Wert pro Inspektion, da Lieferanten AS9100- und NADCAP-Anforderungen erfüllen müssen. Pharmazeutika, Medizinprodukte und Biowissenschaftsprodukte behalten eine hohe Inspektionsnachfrage im Verhältnis zu ihrem Volumen, da ISO 13485 und nationale Pharmakopöevorschriften strenge Kontrollen erfordern. Indien, China und Japan liefern jeweils Nachfrage durch Generika, Medizintechnik und Präzisionsgeräteproduktion. Textilien, Chemikalien, Lebensmittel und Getränke, Baumaterialien, Verpackungen und Konsumgüter bieten eine breite Volumenbasis, die dazu beiträgt, die Nachfrage durch Industrieinvestitionszyklen aufrechtzuerhalten. Diese Breite macht den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum weniger abhängig vom Timing der Investitionen in einem einzelnen Sektor.

Geografische Analyse
China machte im Jahr 2026 60 % des Marktanteils der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum aus. Seine Größe spiegelt die Fertigungsaktivitäten in den Bereichen Elektronik, Industriekomponenten, Pharmazeutika, Automobilmontagen und Spezialchemikalien wider. Chinas Sektor der elektronischen Informationsherstellung erzielte im Jahr 2025 einen Umsatz von CNY 17,4 Billionen (USD 2,5 Billionen). Die Ausweitung der China Compulsory Certification auf Ladegeräte für Elektrofahrzeuge und Lithiumbatterien erweitert die Palette der Produkte, die einer Konformitätsprüfung bedürfen. Japan und Südkorea haben ein anderes Nachfrageprofil, das auf Präzisionsautomobil-, Elektronik-, Halbleiter- und Batteriearbeiten ausgerichtet ist. Taiwan bleibt ein spezialisierter Standort, an dem BSMI-Verpflichtungen und Anforderungen der Halbleiterlieferkette eine Premium-Nachfrage in der Leiterplattenproduktion und fortschrittlichen Verpackung unterstützen. Die Konzentration dieser technischen Lieferketten stärkt den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum in Nordostasien. Diese Aktivitäten machen den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum für die Produktionsqualität in jeder Phase der Elektronikmontage relevant.
Indien soll zwischen 2027 und 2032 mit einem CAGR von 9 % wachsen, der stärksten geografischen Rate im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. Elektronikexporte erreichten in der ersten Hälfte des Geschäftsjahres 2025–26 22,2 Milliarden USD, was einem Anstieg von 41,9 % entspricht. Die Ausweitung der Qualitätskontrollverordnungen erhöht auch die inländische Konformitätsarbeit und stärkt die Grundlage für die externe Anerkennung indischer Produkte. Mehr als 1.500 Produkte sind bis Ende des Geschäftsjahres 2025–26 für die BIS-Zertifizierung vorgesehen. Neue Halbleiteranlagen, Elektronikwerke und Kapazitäten für Automobilkomponenten erweitern die Basis für Prüf-, Inspektions- und Zertifizierungsdienstleistungen. Wenn diese Anlagen in die Produktion übergehen, gewinnt der Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum Nachfrage von der Lieferantenzulassung bis zum endgültigen Versand.
ASEAN ist vielfältig, da seine Mitgliedswirtschaften unterschiedliche Formen der Fertigungsnachfrage beitragen. Thailand baut unter EV30@30 Batterieassemblierungsaktivitäten aus, während Vietnam die Elektronikproduktion und damit verbundene Vorversandprüfungen ausweitet. Singapur fungiert als regionales Zentrum für fortschrittliche Labor- und Präzisionsinspektionsdienstleistungen, unterstützt durch TÜV SÜDs regionalen Hub im Wert von SGD 100 Millionen (USD 77,9 Millionen). Indonesien, Malaysia und die Philippinen fügen Nachfrage aus Komponenten, Lebensmittelverarbeitung und Exportfertigung hinzu. Australien ist kleiner, bedient aber höherwertige landwirtschaftliche Rohstoffe, Bergbauausrüstung und Konformitätsarbeiten. Bangladesch, Sri Lanka und Pakistan sind noch frühere Märkte, in denen die Exportfertigung die Hauptquelle der Inspektionsnachfrage ist. Ihre Entwicklung gibt dem Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum eine breitere Basis in aufstrebenden Fertigungsstandorten.
Wettbewerbslandschaft
Marktkonzentration
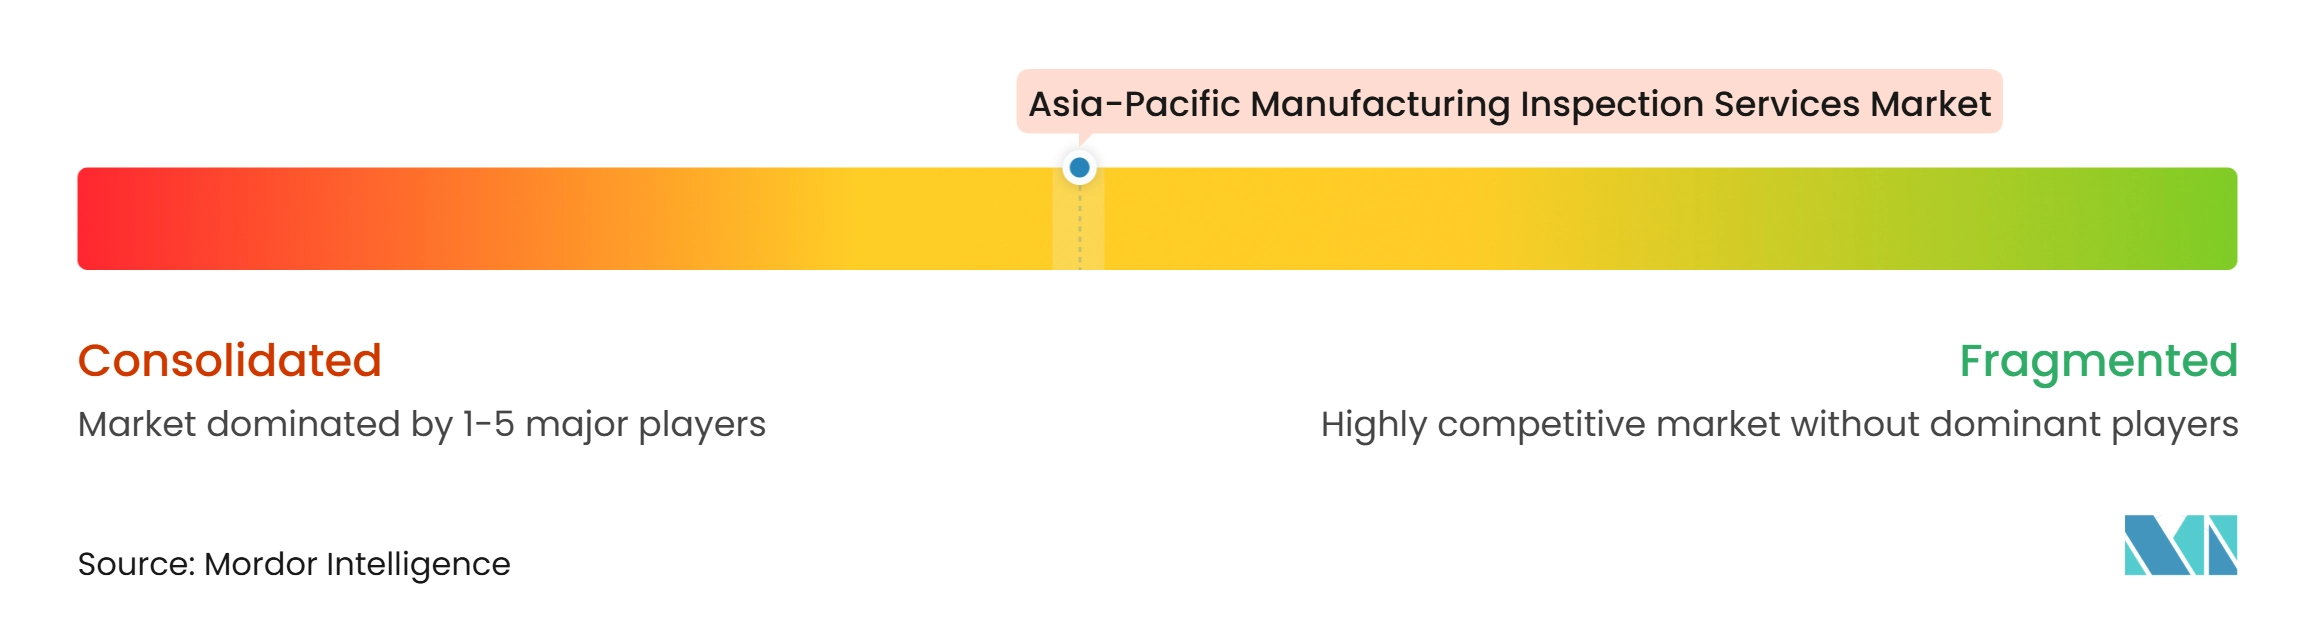
Der Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum weist eine mittlere Marktkonzentration auf. SGS, Bureau Veritas, Intertek, TÜV SÜD, TÜV Rheinland und DEKRA verfügen über eine breite geografische Abdeckung und Portfolios, die mehrere Industriesektoren umfassen. Ihre Akkreditierungsabdeckung und Labornetzwerke ermöglichen es ihnen, Kunden zu unterstützen, die in mehreren Ländern tätig sind. Regionale Organisationen wie China Certification and Inspection Group, Centre Testing International, QIMA, Japan Quality Assurance Organization, Korea Testing and Research Institute und SIRIM QAS behalten starke Positionen in ihren Heimatmärkten. Diese Anbieter profitieren von lokalem Regulierungswissen und langjährigen Kundenbeziehungen. Das Wettbewerbsfeld umfasst daher globale Netzwerkgröße und lokale Vertrautheit, anstatt ein einziges einheitliches Modell. Dieses Gleichgewicht aus globaler Größe und lokalem Zugang definiert den Wettbewerb im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum.
Akquisitionen sind ein wichtiger Teil der Wettbewerbsstrategie im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. Bureau Veritas schloss in der ersten Hälfte des Jahres 2025 6 Akquisitionen ab und meldete in diesem Zeitraum ein organisches Umsatzwachstum von 6,7 %. TÜV NORD erwarb im Oktober 2025 EPI Group und identifizierte die digitale Infrastruktur im asiatisch-pazifischen Raum als strategischen Schwerpunkt. Intertek erwarb im September 2025 Envirolab in Australien und erweiterte damit seinen Fußabdruck im Bereich Umweltprüfung. Diese Schritte zeigen, wie Anbieter spezialisierte Fähigkeiten und lokale Vermögenswerte nutzen, um die Dienstleistungsabdeckung zu erweitern. Sie unterstützen auch die Fähigkeit, kombinierte Inspektions-, Prüf-, Zertifizierungs- und Beratungsarbeiten anzubieten.
Technologie wird zu einem deutlicheren Differenzierungsmerkmal im Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum. KI-gestützte Fehlerklassifizierung, digitale Berichte, die mit Fabriksystemen kompatibel sind, und Fernüberwachung sind in multinationalen Originalgerätehersteller-Ausschreibungen zunehmend relevant. Digitale Plattformen, die Kameraberwachung mit cloudbasierter Analytik kombinieren, könnten die Abhängigkeit von abrechenbaren Vor-Ort-Inspektortagen in Frage stellen. Gleichzeitig erhöht ISO/IEC 17020:2026 die Bedeutung eines robusten Qualitätsmanagements, Kompetenz, Unparteilichkeit und Risikokontrollen. Der Standard schafft einen Weg für größere akkreditierte Anbieter, Herstellern und kleineren Inspektionsstellen bei der Übergangsplanung vor der Frist des 27. März 2029 zu helfen. Diese Kombination aus Akkreditierung, technischer Kompetenz und Datenintegration wird den Wettbewerb in der Region voraussichtlich prägen. Sie macht Technologieinvestitionen auch zu einem zentralen Element des Markts für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum, da Fabrikqualitätssysteme stärker vernetzt werden.
Marktführer der Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- TÜV NORD AG
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group Limited
- Bureau of Indian Standards-recognized inspection providers
- China Certification and Inspection Group
- Centre Testing International Group Co., Ltd.
- Korea Testing and Research Institute
- Japan Quality Assurance Organization
- QIMA Limited
- SIRIM QAS International Sdn Bhd
- PT SUCOFINDO
Neueste Industrielle Entwicklungen in Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum
- Mai 2026: TÜV SÜD veröffentlichte seinen strategischen Rahmen POWER 2030, der auf die Skalierung des Kerngeschäfts für Inspektion und Zertifizierung, die Entwicklung von Dienstleistungen in den Bereichen Nachhaltigkeit und digitales Vertrauen sowie Investitionen in Talente ausgerichtet ist, wobei der asiatisch-pazifische Raum als prioritärer Wachstumskorridor identifiziert wurde.
- Dezember 2025: SGS erwarb Australian Superintendence Company, einen Spezialisten für landwirtschaftliche Qualitätssicherung bei Exportgetreide, Hülsenfrüchten und Ölsaaten, und fügte damit 40 Inspektions- und Laborexperten hinzu und erweiterte die landwirtschaftlichen Sicherungskapazitäten von SGS im Rahmen seines Rahmens „Strategy 27, Accelerating Growth, Building Trust”.
- Oktober 2025: TÜV NORD schloss die Übernahme von EPI Group ab, einem der weltweit größten Anbieter von Audit-, Zertifizierungs- und Schulungsdienstleistungen für Rechenzentren, wobei CEO Dirk Stenkamp den asiatisch-pazifischen Raum ausdrücklich als strategischen Schwerpunkt nannte und damit TÜV NORDs Positionierung in Gigawatt-KI-Rechenzentrumsmarkten in der gesamten Region stärkte.
Berichtsumfang des Markts für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum
Der Bericht über den Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum ist segmentiert nach Inspektionsdienstleistungstyp (Vorproduktions-Material- und Komponenteninspektion, Erstmuster- und Erstproduktionsinspektion und weitere), nach Fertigungsindustrie (Automobil und Automobilkomponenten, Luft- und Raumfahrt sowie Verteidigungsprodukte und weitere) und nach Geografie (China, Japan, Indien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion |
| Prozessinspektion und Produktionslinieninspektion |
| Endprodukt- und Vorversandinspektion |
| Fertigungsprozess- und Produktionsüberwachungsinspektion |
| Qualitätseindämmungs- und Nachinspektion |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte |
| Elektronik, Elektrogeräte und Halbleiter |
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika, Medizinprodukte und Biowissenschaftsprodukte |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackungs-, Papier- und Druckprodukte |
| Sonstige gefertigte Produkte |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) |
| Übriger asiatisch-pazifischer Raum |
| Nach Inspektionsdienstleistungstyp | Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion | |
| Prozessinspektion und Produktionslinieninspektion | |
| Endprodukt- und Vorversandinspektion | |
| Fertigungsprozess- und Produktionsüberwachungsinspektion | |
| Qualitätseindämmungs- und Nachinspektion | |
| Nach Fertigungsindustrie | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte | |
| Elektronik, Elektrogeräte und Halbleiter | |
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel- und Getränkeprodukte | |
| Pharmazeutika, Medizinprodukte und Biowissenschaftsprodukte | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackungs-, Papier- und Druckprodukte | |
| Sonstige gefertigte Produkte | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum im Jahr 2032 erreichen?
Der Markt für Fertigungsinspektionsdienstleistungen im asiatisch-pazifischen Raum soll bis 2032 einen Wert von 23,24 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen.
Welche Inspektionsdienstleistung hat den größten Anteil im asiatisch-pazifischen Raum?
Die Endprodukt- und Vorversandinspektion führt die Dienstleistungsnachfrage mit einem Anteil von 31 % im Jahr 2026 an.
Welcher Fertigungssektor erzeugt die stärkste Nachfrage nach Inspektion?
Elektronik, Elektrogeräte und Halbleiter führen mit einem Anteil von 19 % im Jahr 2026 und der höchsten prognostizierten Wachstumsrate von 8,1 % bis 2032.
Warum ist Indien ein wichtiges Wachstumsgebiet für Inspektionsanbieter?
Indien soll mit einem CAGR von 9 % wachsen, da Elektronikexporte, Halbleiterinvestitionen und inländische Qualitätskontrollverordnungen den Verifizierungsbedarf ausweiten.
Wie verändern intelligente Fabriken die Fertigungsinspektion?
Vernetzte Fabriken steigern die Nachfrage nach kontinuierlicher Überwachung, maschinenlesbaren Berichten, automatisierter Fehlereskalation und Integration mit Fabriksoftware.
Was ist die größte Herausforderung für kleinere Inspektionsanbieter?
Hohe Ausrüstungskosten, begrenztes Fachpersonal und unterschiedliche nationale Akkreditierungssysteme können den Umfang und die Größe der von ihnen angebotenen Dienstleistungen einschränken.