
アジア太平洋地域検査サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 56.88 十億米ドル |
| 市場規模 (2027) | 61.32 十億米ドル |
| 市場規模 (2032) | 88 十億米ドル |
| 成長率 (2027 - 2032) | 7.49 % |
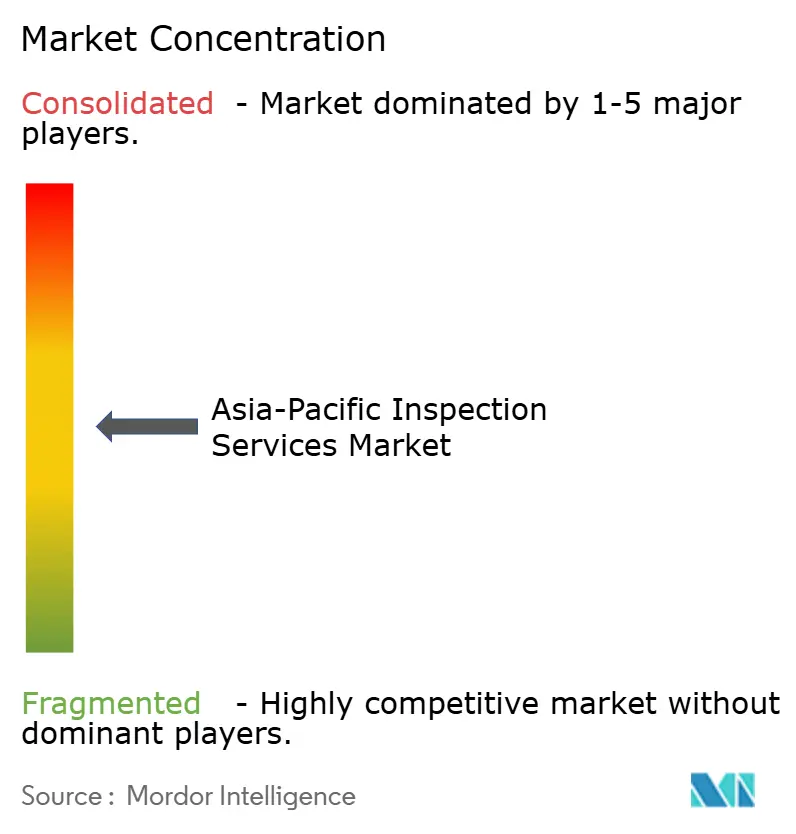
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域検査サービス市場分析
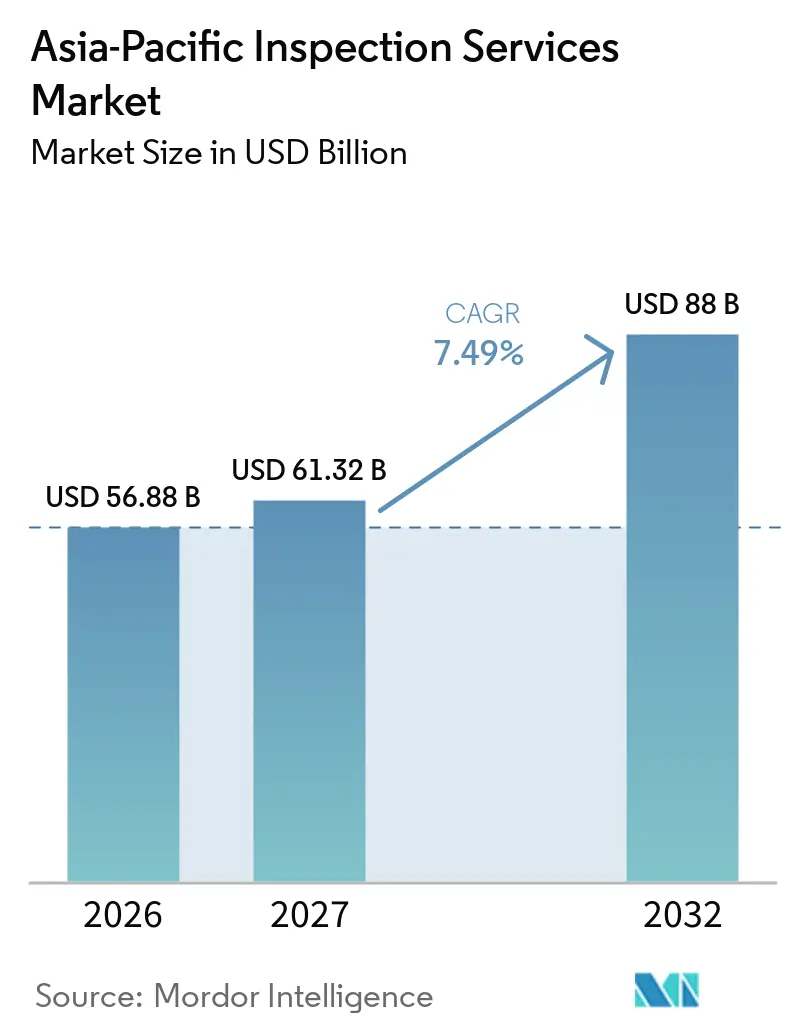
アジア太平洋地域検査サービス市場規模は、2026年の56.88 ビリオン 米ドルから2027年には61.32 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 7.49%で2032年までに88 ビリオン 米ドルに達すると予測されています。
中国、インド、ASEAN諸国では製造能力が拡大しており、生産・流通全体を通じた独立した品質・安全性・適合性確認の必要性が高まっています。電子機器、自動車、化学品、医薬品、産業機械製造の発展により、製品試験、サプライヤー監査、工程検査、規制適合性評価への需要が生まれています。大規模インフラプログラムも建設・試運転・運用の段階で検証を必要とし、輸送、エネルギー、公益事業、産業施設全体にわたって検査プロバイダーに継続的な業務をもたらしています。再生可能エネルギー設備、電力送電網、産業プロジェクトの拡大により、設備健全性評価、構造検査、予防保全検証の必要性がさらに高まっています。輸出規制により、検査は任意の運営費用ではなく海外市場へのアクセス条件となりつつあり、特に技術基準、トレーサビリティ要件、仕向地市場認証の対象となる製品においてその傾向が顕著です。同時に、複雑なサプライチェーンにより、製造業者や国際的なバイヤーが品質偏差、出荷拒否、業務リスクを低減するために独立したサプライヤー評価を実施するよう促されています。
主要レポートのポイント
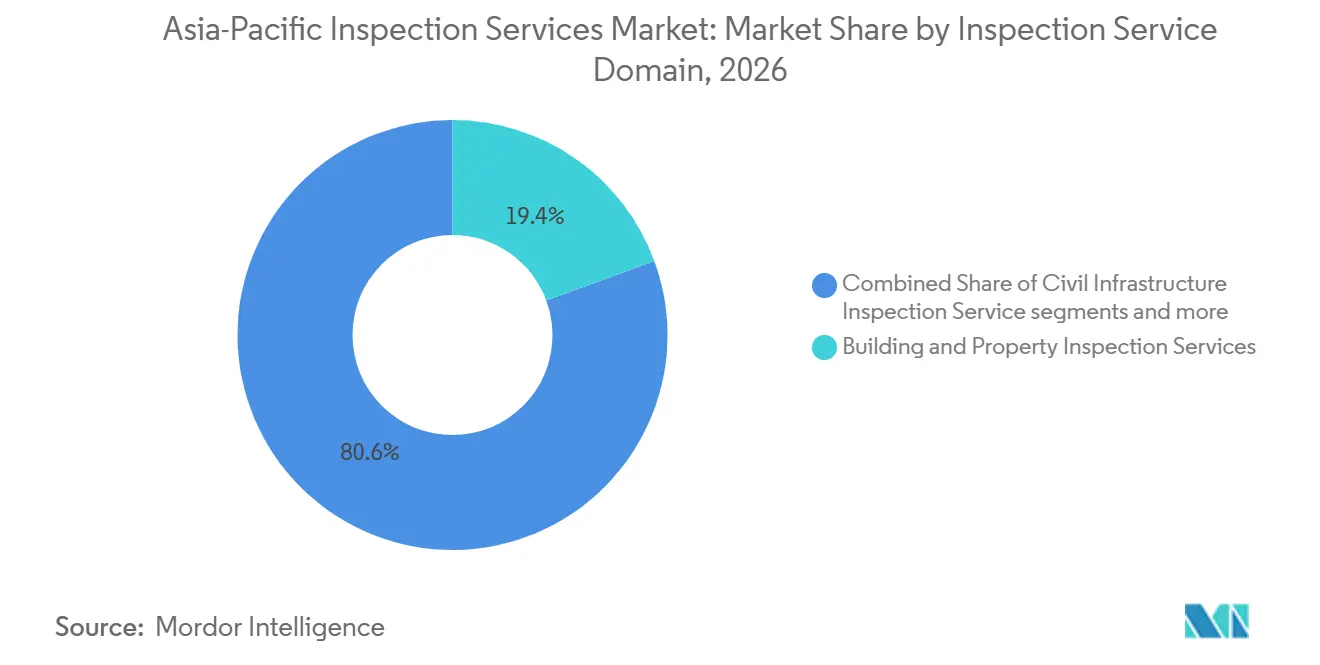
- 検査サービスドメイン別では、建物・不動産検査サービスが2026年のアジア太平洋地域検査サービス市場シェアの19.4%を占め、土木インフラ検査サービスは2032年までにCAGR 8.9%で成長すると予測されています。
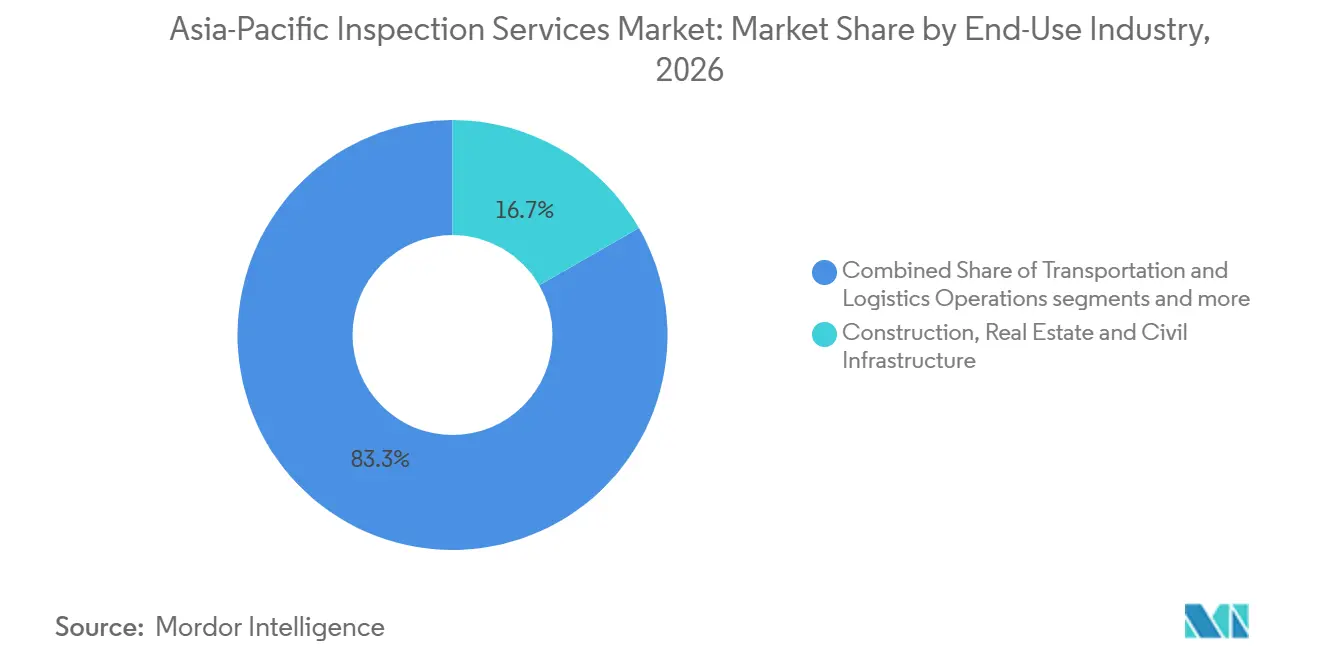
- 最終用途産業別では、建設・不動産・土木インフラが2026年のアジア太平洋地域検査サビス市場規模の16.7%を占め、2032年までにCAGR 8.3%で成長すると予測されています。
- 地域別では、中国が2026年の地域収益の42%を占め、インドは2032年までにCAGR 12%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 越境 製造と輸出コンプライアンス | +2.0% | 中国、 ベトナム、インド、ASEAN | 短期 (≤ 2年) |
| インフラ、 エネルギー、産業資産の拡大 | +1.7% | アジア太平洋地域、 中国、インド、東南アジアを中心 | 中期 (2〜4年) |
| 電動化、 EVバッテリー、半導体の複雑性 | +1.2% | 中国、 韓国、日本、台湾 | 中期 (2〜4年) |
| デジタル、 リモート、AI活用検査の導入 | +1.0% | アジア太平洋地域、 日本、韓国、シンガポール、オーストラリアが主導 | 長期 (≥ 4年) |
| 移転するASEAN生産ネットワーク全体での サプライヤーエビデンスの可搬性 | +0.6% | ベトナム、 タイ、インドネシア、マレーシア | 中期 (2〜4年) |
| バッテリーパスポートと 製品カーボンエビデンス要件 | +0.4% | 中国、 マレーシア、日本、韓国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
越境製造と輸出コンプライアンス
輸出市場では、製品安全・市場アクセス規則の中で検証がますます求められるようになっています。新工場は、米国、欧州、または日本のバイヤーに対応する前に、サプライヤー資格確認、工程チェック、製品検証を必要とします。中国は2025年にEV充電設備および民間無人航空機を強制認証カタログに追加し、定期的なコンプライアンス活動を増加させました。[1]ASEAN医薬品製造の取り決めも、加盟国間での検査エデンスの活用を支援しています。[2]アジア太平洋地域検査サービス市場は、新たな生産拠点ごとに複数の輸出先向けのエビデンスを維持する必要があるため、繰り返しの需要を獲得しています。
インフラ、エネルギー、産業資産の拡大
アジア太平洋地域は2020年から2035年の間に輸送インフラ投資として43 トリリオン 米ドルを必要とし、道路、鉄道、港湾、空港、および関連インフラ全体にわたる技術検査、品質保証、適合性検証への持続的な需要を生み出しています。[3]資産所有者は、材料品質、構造健全性、請負業者のパフォーマンス、および適用される工学基準への準拠を検証するために、建設前、引き渡し時、長い運用期間全体にわたってチェックを必要とします。ASEAN諸国は2030年までに年間1,840 ビリオン 米ドルのインフラ投資を必要とし、輸送回廊、公益事業、工業団地、都市開発プロジェクト全体にわたる検査要件を支援しています。インドは2036年までに年間550 ビリオン 米ドルの都市インフラ投資を必要とし、上水道システム、廃水処理施設、地下鉄ネットワーク、橋梁、公共インフラの検査需要を高めています。プロジェクトが大規模化し複数の請負業者が関与するにつれ、独立した検査プロバイダーが建設上の欠陥を特定し、設備仕様を検証し、試運転時の高コストな手直しや遅延のリスクを低減するのに役立っています。
電動化、EVバッテリー、半導体の複雑性
バッテリーコンプライアンスは、製造業者とサプライチェーン参加者がトレーサビリティ、安全性証、ライフサイクルデータ管理に関する要件の増大に直面する中、生産からライフサイクル終了時の記録管理まで検査ニーズを生み出しています。中国は2025年2月1日から牽引用バッテリーにバッテリーパスポートを義務付け、32のライフサイクルデータポイントと違反に対して最大50万人民元(71,412.5米ドル)の罰則を設けました。マレーシアは2025年11月にASEAN初の正式なEVバッテリーパスポート規格としてMS 2818を導入しました。グローバルバッテリーアライアンスのバッテリーパスポートの取り組みも、温室効果ガスとデューデリジェンスに関する共通報告を支援し、バッテリーバリューチェーン全体での信頼性の高いデータ収集、検証、文書化の重要性を高めています。これらの要件は、検査プロバイダーがバッテリー材料、製造工程、製品安全性、環境開示、および製品ライフサイクル全体で記録された情報の一貫性を検証する機会を生み出しています。バッテリー生産が拡大するにつれ、セル製造、モジュール組立、パック統合、蓄電システムの検査も、欠陥の特定と熱的・電気的・機械的リスクの管理において重要になっています。台湾と韓国の半導体工場は、日本とインドでの活動増加とともに、精密製造条件を維持し汚染関連損失を最小化するために継続的な監視、設備資格確認、工程チェックを必要としています。
デジタル、リモート、AI活用検査の導入
AI支援欠陥認識、ドローン、リモートビジュアルツールは、標準的な検査コストを削減しながら、カバレッジ、一貫性、報告速度を向上させています。これらの技術はまた、コストやアクセス性の制約から検査を利用していなかった小規模物件、地域インフラ資産、商業フリートに正式な検査サービスをもたらしています。NovaPeakとPanasonic R&D Center Singaporeは2026年3月にパートナーシップを締結し、建設、インフラ、製造、物流全体にLiveInspect.AIを展開することで、複数の産業にわたるAI活用検査の応用拡大を示しました。自動画像分析は、目に見えるひび割れ、腐食、表面欠陥、設備異常の特定を支援し、検査員がより詳細な検査を必要とする資産を優先できるようにします。ドローンを使用した検査は、橋梁、高架構造物、産業用屋上、および手動検査に追加の設備、時間、安全上のリスクが伴う可能性のある場所へのアクセスも改善します。デジタル記録により、資産の耐用年数全体にわたって検査エビデンスを保持し、検査サイクル間で調査結果を比較し、保全計画と規制監査を支援することが容易になります。リモート手法は、現場に物理的な専門家が不要な場合に検査員の工数要件を削減でき、AI支援ワークフローは地理的に分散した施設全体での定期的な評価の標準化を支援できます。
制約の影響分析*
| 制約 | 影響(%) | 地理的範囲 | 期間 |
|---|---|---|---|
| 断片化した国家規格と認定制度 | -0.80% | アジア太平洋地域、特に越境検査活動 | 長期(≥ 4年) |
| 認定レベルIIおよびレベルIII検査員の不足 | -0.60% | アジア太平洋地域、特に南アジアおよび東南アジア | 中期(2〜4年) |
| 接続型・リモート検査データのサイバーセキュリティ責任 | -0.40% | アジア太平洋地域、特にシンガポール、日本、オーストラリア | 中期(2〜4年) |
| EPC、OEM、資産所有者システム間のデータ所有権とエビデンスチェーンの相互運用性 | -0.20% | 中国、韓国、オーストラリア、インド | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
断片化した国家規格、認定、データ相互運用性
別々の国家認定システムは、複数の国にサービスを提供する検査プロバイダーのコストを引き上げます。これらのプロバイダーは、品質管理手順、技術文書、人員能力、監査プロセスを異なる規制・認定要件に合わせる必要があるためです。ISO/IEC 17020:2026はリスクベース思考、2カテゴリーの独立性モデル、検査機関向けのデータ管理規定を導入し、プロバイダーに既存の運営フレームワークの見直しを求めています。シンガポールは2026年3月の規格公表後、3年間の移行方針を採用しました。マレーシアは2029年3月26日までの適合を求める移行ガイダンスを発行し、オーストラリアは改訂規格の適用文書を公表しました。エンジニアリング・調達・建設(EPC)請負業者、原設備製造業者(OEM)、資産所有者システム間のデータ所有権、デジタル記録、エビデンス交換を規定する異なるルールは、特に検査業務が複数の管轄区域にまたがる場合や複雑な産業サプライチェーンが関与する場合に、さらなる摩擦を生じさせます。プロバイダーは、認定を維持しクライアント要件を満たすために、相互運用可能なデータシステム、改訂された報告プロトコル、追加のスタッフ研修、国別コンプライアンス手順への投資が必要になる場合があります。
認定上級検査員の不足と接続データリスク
レベルIIおよびレベルIIIの人員は、高複雑度の検査業務における能力上の制約として残っています。ISO 9712は文書化された産業経験を要求しており、短期間の研修ルートでは代替できません。国際原子力機関の地域協力協定は、2025年に放射線透過試験とフェーズドアレイ超音波試験における地域レベル2認定を提供しました。この最近の地域研修は、利用可能な資格を持つ労働力と高まる産業需要との間のギャップを示しています。接続された検査システムはまた、フィールド記録がリモートで共有される際にプロバイダーをサイバーセキュリティおよび責任上の懸念にさらします。研修プログラムと安全なデータシステムを持つ大規模なネットワークはプレミアム業務を獲得できる一方、小規模な事業者は低複雑度のサービスに集中したままになる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスドメイン別:
建物・不動産が主導し、土木インフラが拡大建物・不動産検査サービスは2026年のアジア太平洋地域検査サービス市場シェアの19.4%を占めました。入居前、引き渡し、定期法定、構造安全要件の義務化がこの地位を支えています。構造、建物外皮、機械・電気・配管、防火安全チェックが頻繁な契約業務を生み出しています。物件状態調査と建設段階の検証が、住宅、商業、機関施設全体にわたって需要を追加しています。このサービスドメインは、資産所有者が一般的に延期できない要件から恩恵を受けています。その幅広い顧客基盤も、大規模プロジェクト活動が鈍化した際の安定性を提供します。
土木インフラ検査サービスは2032年までにCAGR 8.9%で成長すると予測されています。道路、橋梁、トンネル、鉄道路線、ダム、水道システムは、引き渡しおよび運用時に検証を必要とします。アジア交通観測所は、2035年までに地域内で最大15,000kmの新規地下鉄路線と2,000kmのLRT路線を見込んでいます。各新路線は構造監視と適合性業務に対する長期的な需要を生み出します。産業施設と固定資産検査サービスは、プラント、圧力容器、パイプライン、貯蔵タンク、公益設備が義務付けられた検査間隔に直面しているため、引き続き重要です。製造製品、車両、貨物、運用サイトサービスは、アジア太平洋地域検査サービス市場全体にわたって多様な収益源を追加しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設が最大のポジションを保持し成長を牽引建設・不動産・土木インフラは2026年の地域収益の16.7%を占めました。このセクターはまた、最終用途産業の中で最も高い予測CAGRである8.3%(2032年まで)を持っています。国家支援のインフラプログラムは建設中に大型契約を生み出し、運用中に繰り返しの業務をもたらします。道路、建物、鉄道資産、水道システムが安全・性能要件を満たす必要があるため、検査需要は保全を通じて継続します。この二重の需要源は、建設最終用途向けのアジア太平洋地域検査サービス市場規模を支えています。また、プロジェクト引き渡しと資産保全をプロバイダーにとって密接に関連した収益プールにしています。
石油・ガス、石油精製、石油化学は、製油所、ターミナル、オフショア施設、圧力設備、パイプラインが定期的な健全性評価を必要とするため、主要なバイヤーの役割を維持しています。電力・再生可能エネルギー・公益事業プロジェクトは、太陽光発電の試運転、洋上風力設置、水素施設の適合性チェックに対する新たなニーズを生み出しています。製造・産業加工は、電子機器、自動車、医薬品、消費財工場全体にわたって原材料、工程中、完成品の検証を必要とします。輸送・物流は、地域の接続性が拡大するにつれて港湾、鉄道、道路、航空資産のチェックに依存しています。鉱業、農業、食品・飲料、小売、医療、公共機関は、安全、環境、施設要件に関連した専門的な業務を追加しています。家庭用不動産検査は急速に都市化が進む地域では未発達のままであり、アジア太平洋地域検査サービス市場に追加の数量機会を残しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域検査サービス市場
中国は2026年のアジア太平洋地域検査サービス市場シェアの42%を占めた。その製造規模、製品に関する強制要件、および老朽化した産業基盤が、幅広い検査業務を支えている。日本は2025年12月25日より、海外販売業者に対する製品安全義務を強化し、国内代理人の設置およびPSE技術基準要件を含む規制を導入した。韓国のKCマークおよびKGMP要件は、認証関連業務への需要を支えている。台湾の半導体および先端製造基盤は、専門的なクリーンルーム、設備、およびプロセス検査を必要とする。これらの市場は、現地認定資格と技術能力が重要となる高仕様の業務へのアクセスをサービス提供者に与えている。
インドおよびASEAN検査サービス市場
インドは2032年までに12%のCAGRで成長すると予測されており、対象国の中で最も高い成長率となっている。2025年度から2026年度にかけてのインフラ予配分は1,340億米ドルであり、土木工事および関連資産全般にわたる需要を支えている。2026年2月に発行されたBISの工場監視ガイダンスは、認可製造施設における監視手続きを強化した。ベトナム、タイ、インドネシア、マレーシアの新規施設では、工場適格性評価および継続的なプロセス確認が必要とされている。ベトナムおよびマレーシアは輸出コンプライアンスおよびデジタル認証能力の構築を進めており、マレーシアのバッテリーパスポード基準は高度な検証のための新たな経路を生み出している。
オセアニアおよびアジア太平洋地域検査サービス市場
オーストラリアは、LNG、海洋石油・ガス、鉱業、不動産、および建築基準要件に関連したプレミアム検査基盤を有している。NATAの2026年8月付けガイダンスは、ISO/IEC 17020:2026への移行を進める検査機関に求められる準備水準を引き上げた。インタテックとサントスとの契約は、成熟したエネルギー事業における長期的なデジタル資産健全性管理および非破壊検査(NDT)支援への需要を示している。ニュージーランドおよび香港は、建築規制およびインフラ更新を通じて実質的な需要を提供している。バングラデシュおよびパキスタンは依然として初期段階の市場であるが、衣料品および繊維製品の輸出拡大により、船積み前検査がより一般的になりつつある。広域的な地域展開により、アジア太平洋地域検査サービス市場は、成熟したプレミアム業務と発展途上国における拡大するコンプライアンス需要を組み合わせることが可能となっている。
競合環境
アジア太平洋地域検査サービス市場は中程度の市場集中度を示しています。SGS、Bureau Veritas、Intertek、TÜV SÜD、TÜV Rheinland、DNV、Lloyd's Register、DEKRAが地域全体でフィールドおよびラボラトリーネットワークを運営しています。China Certification and Inspection Group、Korea Testing and Research Institute、PT SUCOFINDO、SIRIM QAS Internationalは国内法定業務において強固な地位を持っています。地域ライセンスは、多国籍プロバイダーが保護された検査分野に参入する能力を制限する場合があります。この組み合わせにより、国際的なネットワークカバレッジと並んで地域認証と政府との関係が重要になっています。主要プロバイダーは技術的深度、認定ポートフォリオ、デジタルプラットフォーム、慎重に選択された買収を通じて競争しています。
Bureau Veritasは2026年4月にLotusworksを買収し、データセンターおよび半導体製造向けのミッションクリティカルなプラットフォームを追加しました。Intertekは2026年4月にMitsui Chemicals Indiaから太陽光発電ラボラトリー資産を買収し、インド西部における再生可能エネルギー保証能力を強化しました。Apaveは2026年5月にシンガポールを拠点とするGEIを買収することに合意し、東南アジアにおける検査、非破壊試験、校正能力を追加しました。これらの動きは、プロバイダーが有機的な拡大のみに依存するのではなく、地域的なリーチと専門的な能力を買収していることを示しています。顧客が資産所有者、請負業者、設備サプライヤー全体で使用可能なエビデンスを必要とするため、デジタルシステムも同様に重要です。
二次都市の産業カバレッジ、共有デジタルエビデンスプラットフォーム、地域データ居住要件を満たすソリューションには未開拓の領域が残っています。NovaPeakとPanasonic R&D Center Singaporeのパートナーシップは、ソフトウェア企業が認定検査機関に取って代わるのではなく、協力できることを示しています。QIMA、ALS Limited、Applus Services、MISTRAS Group、ABS Group、Japan Quality Assurance Organization、UL Solutions、Apaveは選択した国と垂直分野の強みを通じて競争しています。2026年6月に提案されたIsotope BidcoによるIntertekの買収は、グローバルな試験・検査・認証プロバイダー間の継続的な統合を示しています。競争圧力は、大型契約が幅広いカバレッジ、デジタル記録、希少な専門スキルを必要とする分野で最も強くなる可能性があります。したがって、アジア太平洋地域検査サービス市場は複雑な業務においてスケールを持つ企業に報い、集中した地域・技術専門家にも余地を残しています。
アジア太平洋地域検査サービス産業リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- DNV AS
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group
- UL Solutions Inc.
- Lloyd's Register Group Limited
- QIMA Limited
- Japan Quality Assurance Organization
- China Certification and Inspection Group
- Korea Testing and Research Institute
- PT SUCOFINDO (Persero)
- SIRIM QAS International Sdn. Bhd.
- Apave Group
- ABS Group of Companies, Inc.
最近の産業開発事情 アジア太平洋地域検査サービス市場
- 2026年6月:Intertek Group plcは、取締役会がIsotope Bidco Limitedによる推奨現金買収の条件に合意したことを確認し、地域価格ダイナミクス、ラボラトリーフットプリントの合理化、アジア太平洋地域デジタル検査投資能力への影響を伴うグローバル試験・検査・認証産業の頂点における重要な統合を示しました。
- 2026年5月:Apave Groupは、東南アジアにおける産業検査、非破壊試験、校正・計量の専門企業であるシンガポールを拠点とするGEIを買収する契約に署名し、地域プラットフォームを即座に強化し、AMPLIFY 2030戦略計画に沿って高度なフェーズドアレイ超音波試験および計量能力を追加しました(Apave、2026年)。
アジア太平洋地域検査サービス市場レポートの範囲
アジア太平洋地域検査サービス市場レポートは、検査サービスドメイン別(建物・不動産検査サービス、土木インフラ検査サービス、その他)および最終用途産業別(建設・不動産・土木インフラ、家庭・個人消費者、発電・再生可能エネルギー・公益事業、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 建物・不動産検査サービス | 住宅・商業・機関建物検査 |
| 構造・建物外皮・機械電気配管・防火安全検査 | |
| 物件状態・建設・引き渡し検査 | |
| 土木インフラ検査サービス | 道路・橋梁・トンネル・鉄道軌道インフラ |
| ダム・土木水インフラ・その他土木構造物 | |
| 産業施設と固定資産検査サービス | 産業プラントと設置済み工程設備 |
| 圧力容器・パイプライン・貯蔵タンク | |
| エネルギー発電・公益システム | |
| その他固定産業設備 | |
| 製造製品・生産工程検査サービス | 原材料・部品検査 |
| 工程中製造検査 | |
| 完成品・生産工程適合性検査 | |
| 輸送車両・移動資産検査サービス | 道路車両・商業フリート |
| 鉄道車両 | |
| 航空機・航空資産 | |
| 船舶・その他海洋船舶 | |
| その他移動輸送資産 | |
| 商品・貨物・貿易検査サービス | バルク・コンテナ貨物検査 |
| 取引商品検査 | |
| 委託品の状態・数量・品質検証 | |
| 積み込み・荷降ろし・保管移転検査 | |
| その他運用サイト・工程検査サービス | 物理的衛生・職場安全検査 |
| 農業サイト検査 | |
| その他運用コンプライアンス検査 |
| 石油・ガス(石油精製・石油化学を含む) |
| 発電・再生可能エネルギー・公益事業 |
| 製造・産業加工(別途分類された産業を除く) |
| 建設・不動産・土木インフラ |
| 輸送・物流運営 |
| 鉱業・採石業 |
| 農業・食品・飲料 |
| 卸売・小売・商品取引 |
| 医療・医薬品・ライフサイエンス |
| 家庭・個人消費者 |
| その他商業サービス・公共機関 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| ASEAN(インドネシア、タイ、ベトナム、マレーシア、シンガポール、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ、東ティモール) |
| その他アジア太平洋地域(香港、ニュージーランド、バングラデシュ、パキスタン、スリランカ等) |
| 検査サービスドメイン別 | 建物・不動産検査サービス | 住宅・商業・機関建物検査 |
| 構造・建物外皮・機械電気配管・防火安全検査 | ||
| 物件状態・建設・引き渡し検査 | ||
| 土木インフラ検査サービス | 道路・橋梁・トンネル・鉄道軌道インフラ | |
| ダム・土木水インフラ・その他土木構造物 | ||
| 産業施設と固定資産検査サービス | 産業プラントと設置済み工程設備 | |
| 圧力容器・パイプライン・貯蔵タンク | ||
| エネルギー発電・公益システム | ||
| その他固定産業設備 | ||
| 製造製品・生産工程検査サービス | 原材料・部品検査 | |
| 工程中製造検査 | ||
| 完成品・生産工程適合性検査 | ||
| 輸送車両・移動資産検査サービス | 道路車両・商業フリート | |
| 鉄道車両 | ||
| 航空機・航空資産 | ||
| 船舶・その他海洋船舶 | ||
| その他移動輸送資産 | ||
| 商品・貨物・貿易検査サービス | バルク・コンテナ貨物検査 | |
| 取引商品検査 | ||
| 委託品の状態・数量・品質検証 | ||
| 積み込み・荷降ろし・保管移転検査 | ||
| その他運用サイト・工程検査サービス | 物理的衛生・職場安全検査 | |
| 農業サイト検査 | ||
| その他運用コンプライアンス検査 | ||
| 最終用途産業別 | 石油・ガス(石油精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公益事業 | ||
| 製造・産業加工(別途分類された産業を除く) | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流運営 | ||
| 鉱業・採石業 | ||
| 農業・食品・飲料 | ||
| 卸売・小売・商品取引 | ||
| 医療・医薬品・ライフサイエンス | ||
| 家庭・個人消費者 | ||
| その他商業サービス・公共機関 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN(インドネシア、タイ、ベトナム、マレーシア、シンガポール、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ、東ティモール) | ||
| その他アジア太平洋地域(香港、ニュージーランド、バングラデシュ、パキスタン、スリランカ等) | ||
レポートで回答される主要な質問
アジア太平洋地域検査サービス市場の2032年における予測値は?
アジア太平洋地域検査サービス市場は、2026年の56.88 ビリオン 米ドルから2027年から2032年にかけてCAGR 7.49%で成長し、2032年までに88 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で最も速く成長している検査サービスドメインはどれですか?
土木インフラ検査サービスは最も速く成長しているサービスドメインであり、2032年までにCAGR 8.9%が予測されています。
アジア太平洋地域で検査サービスの需要をリードしている最終用途セクターはどれですか?
建設・不動産・土木インフラが2026年の地域収益の16.7%を占めてリードし、2032年までにCAGR 8.3%で成長すると予測されています。
地域で最大の検査サービス収益基盤を持つ国はどこですか?
中国は2026年の地域収益の42%を占め、その製造基盤、強制製品規則、資産健全性ニーズに支えられています。
2032年まで最も速く成長すると予測されている国はどこですか?
インドはインフラ支出と強化された工場監視手順に支えられ、2032年までにCAGR 12%で拡大すると予測されています。
デジタルツールはアジア太平洋地域の検査サービスをどのように変えていますか?
AI支援認識、ドローン、リモートビジュアルチェック、デジタル記録は定期業務のコストを削減し、より小規模な資産に対して検査をより実用的にしています。