
Taille et part du marché des services d'inspection en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
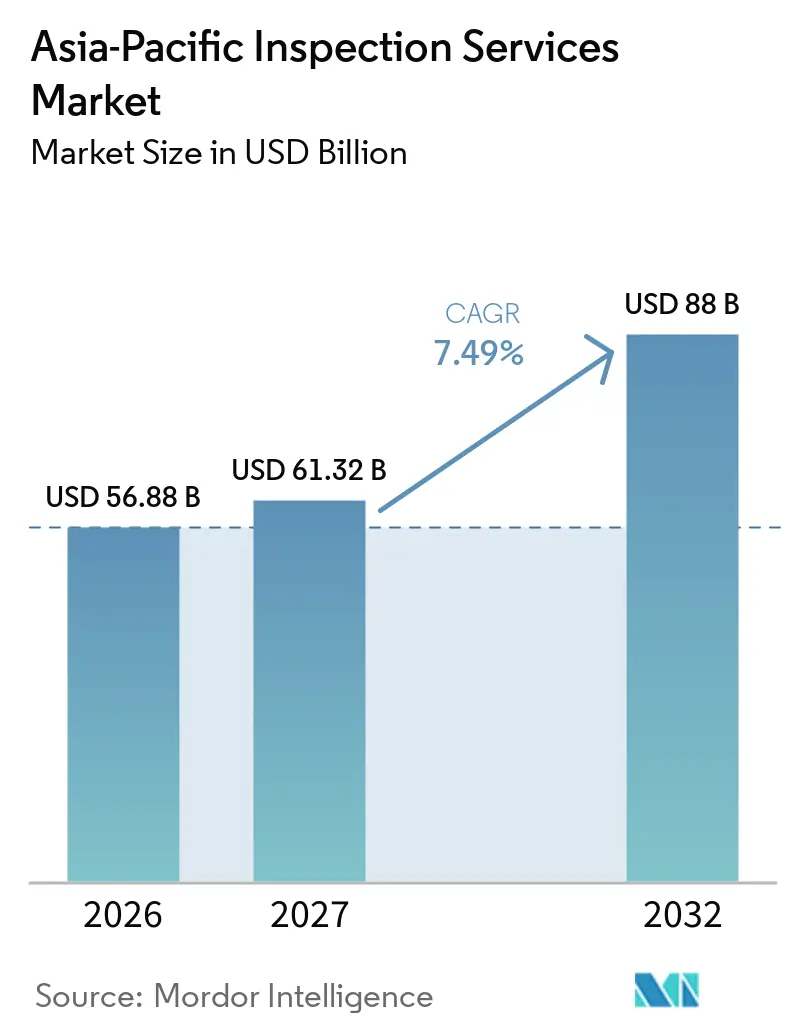
| Taille du marché de l'année de base (2026) | 56.88 Milliards de dollars |
| Taille du Marché (2027) | 61.32 Milliards de dollars |
| Taille du Marché (2032) | 88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.49 % |
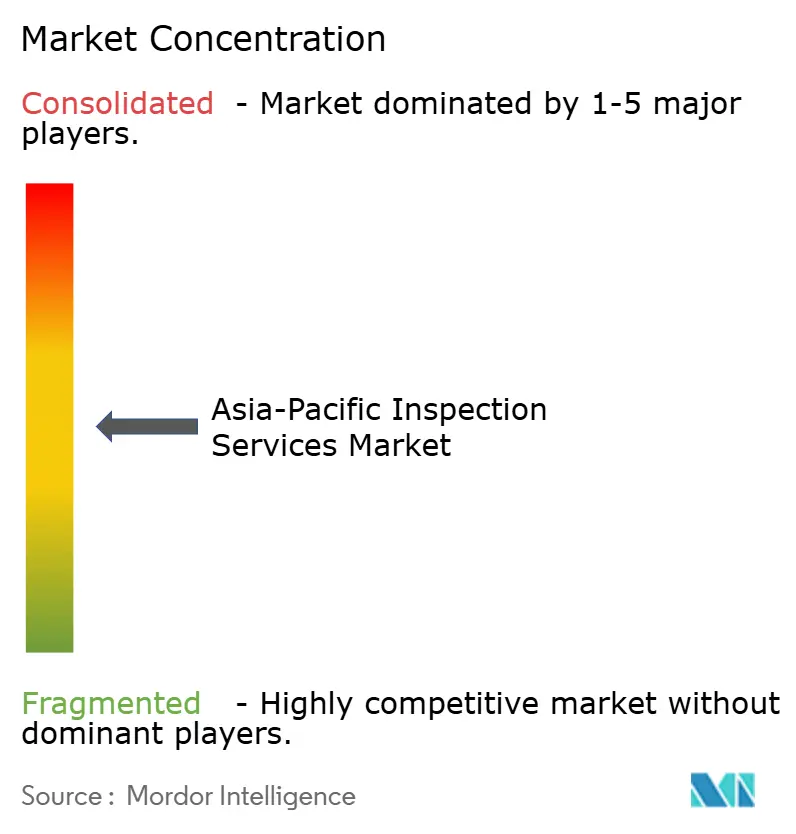
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection en Asie-Pacifique par Mordor Intelligence
La taille du marché des services d'inspection en Asie-Pacifique devrait passer de 56,88 milliards USD en 2026 à 61,32 milliards USD en 2027 et devrait atteindre 88 milliards USD d'ici 2032 à un CAGR de 7,49 % sur la période 2027-2032.
Les capacités de production se développent en Chine, en Inde et dans les économies de l'ASEAN, ce qui accroît le besoin de contrôles indépendants de qualité, de sécurité et de conformité tout au long de la production et de la distribution. Le développement de la fabrication d'électronique, d'automobiles, de produits chimiques, de produits pharmaceutiques et de machines industrielles crée une demande pour les essais de produits, les audits de fournisseurs, les inspections de processus et les évaluations de conformité réglementaire. Les grands programmes d'infrastructure nécessitent également une vérification pendant la construction, la mise en service et l'exploitation, créant un travail récurrent pour les prestataires d'inspection dans les domaines des transports, de l'énergie, des services publics et des installations industrielles. L'expansion des installations d'énergie renouvelable, des réseaux de transmission d'électricité et des projets industriels accroît encore le besoin d'évaluations de l'intégrité des équipements, d'inspections structurelles et de vérification de la maintenance préventive. Les règles d'exportation font de l'inspection une condition d'accès aux marchés étrangers plutôt qu'une dépense d'exploitation discrétionnaire, en particulier pour les produits soumis à des normes techniques, à des exigences de traçabilité et à des certifications du marché de destination. Dans le même temps, la complexité des chaînes d'approvisionnement incite les fabricants et les acheteurs internationaux à réaliser des évaluations indépendantes des fournisseurs afin de réduire les écarts de qualité, les rejets d'expéditions et les risques opérationnels.
Points clés du rapport
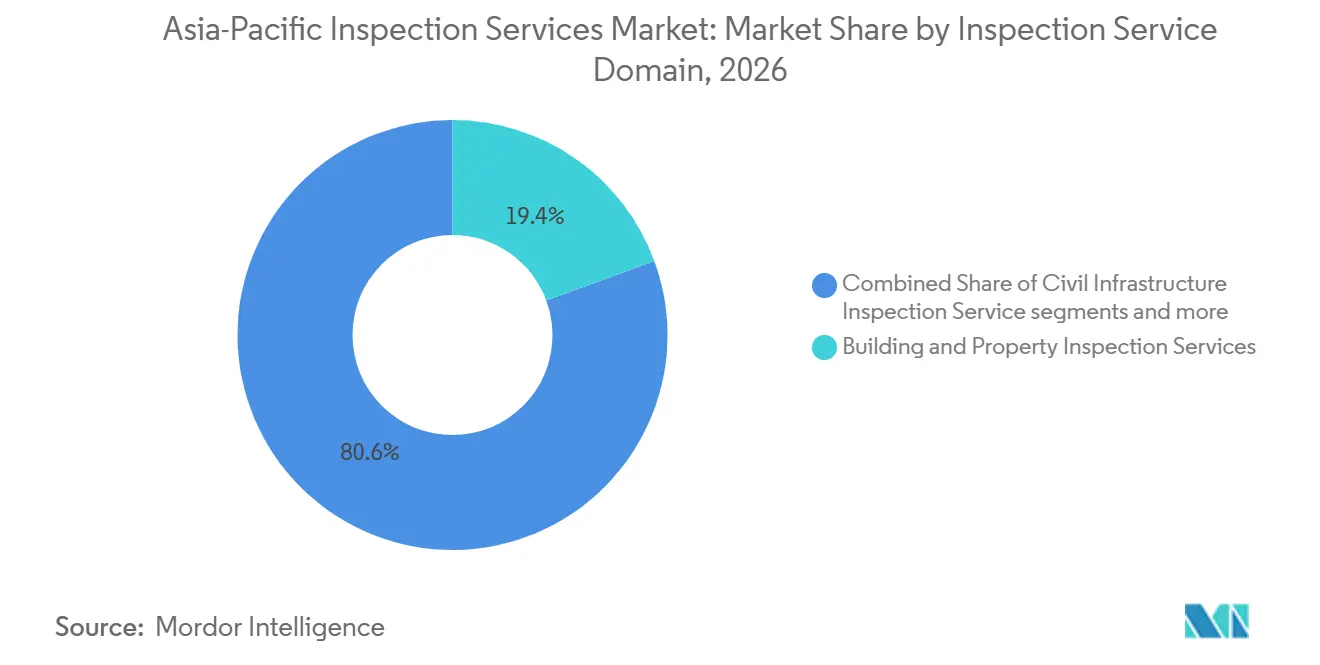
- Par domaine de service d'inspection, les services d'inspection des bâtiments et des propriétés représentaient 19,4 % de la part du marché des services d'inspection en Asie-Pacifique en 2026, tandis que les services d'inspection des infrastructures civiles devraient croître à un CAGR de 8,9 % jusqu'en 2032.
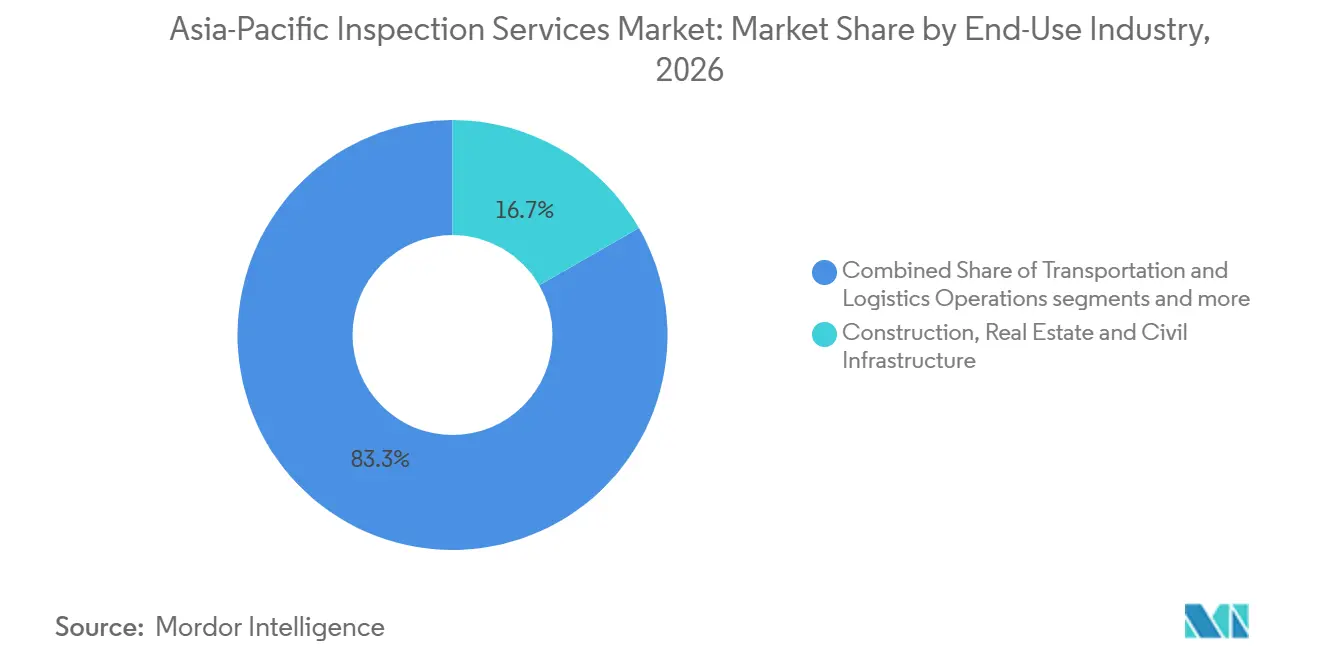
- Par secteur d'utilisation finale, la construction, l'immobilier et les infrastructures civiles représentaient 16,7 % de la taille du marché des services d'inspection en Asie-Pacifique en 2026 et devraient croître à un CAGR de 8,3 % jusqu'en 2032.
- Par zone géographique, la Chine détenait 42 % des revenus régionaux en 2026, tandis que l'Inde devrait croître à un CAGR de 12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fabrication transfrontalière et conformité à l'exportation | +2.0% | Chine, Vietnam, Inde et ASEAN | Court terme (≤ 2 ans) |
| Expansion des infrastructures, de l'énergie et des actifs industriels | +1.7% | Asie-Pacifique, ancrée en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Électrification, batteries pour véhicules électriques et complexité des semi-conducteurs | +1.2% | Chine, Corée du Sud, Japon et Taïwan | Moyen terme (2-4 ans) |
| Adoption de l'inspection numérique, à distance et assistée par l'IA | +1.0% | Asie-Pacifique, portée par le Japon, la Corée du Sud, Singapour et l'Australie | Long terme (≥ 4 ans) |
| Portabilité des preuves fournisseurs dans les réseaux de production ASEAN en cours de relocalisation | +0.6% | Vietnam, Thaïlande, Indonésie et Malaisie | Moyen terme (2-4 ans) |
| Passeport batterie et exigences de preuve carbone produit | +0.4% | Chine, Malaisie, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fabrication transfrontalière et conformité à l'exportation
Les marchés d'exportation exigent de plus en plus une vérification dans le cadre des règles de sécurité des produits et d'accès aux marchés. Les nouvelles usines ont besoin de la qualification des fournisseurs, de contrôles de processus et de la vérification des produits avant de servir les acheteurs américains, européens ou japonais. La Chine a ajouté les équipements d'alimentation pour véhicules électriques et les aéronefs civils sans pilote à son catalogue de certification obligatoire en 2025, augmentant ainsi l'activité de conformité récurrente. [1]Les arrangements de fabrication pharmaceutique de l'ASEAN soutiennent également l'utilisation des preuves d'inspection entre les États membres.[2] Le marché des services d'inspection en Asie-Pacifique bénéficie d'une demande récurrente car chaque nouveau site de production doit maintenir des preuves pour plusieurs destinations d'exportation.
Expansion des infrastructures, de l'énergie et des actifs industriels
L'Asie-Pacifique nécessite 43 000 milliards USD d'investissements en infrastructures de transport entre 2020 et 2035, créant une demande soutenue pour les inspections techniques, l'assurance qualité et la vérification de la conformité sur les routes, les voies ferrées, les ports, les aéroports et les infrastructures associées.[3] Les propriétaires d'actifs ont besoin de contrôles avant la construction, pendant la livraison et tout au long de longues durées de vie opérationnelles pour vérifier la qualité des matériaux, l'intégrité structurelle, les performances des entrepreneurs et le respect des normes d'ingénierie applicables. Les économies de l'ASEAN nécessitent 184 milliards USD d'investissements annuels en infrastructures jusqu'en 2030, soutenant les exigences d'inspection sur les corridors de transport, les services publics, les parcs industriels et les projets de développement urbain. L'Inde a besoin de 55 milliards USD d'investissements annuels en infrastructures urbaines jusqu'en 2036, augmentant le besoin d'inspections des systèmes d'approvisionnement en eau, des installations de traitement des eaux usées, des réseaux de métro, des ponts et des infrastructures publiques. À mesure que les projets deviennent plus importants et impliquent plusieurs entrepreneurs, les prestataires d'inspection indépendants aident à identifier les défauts de construction, à vérifier les spécifications des équipements et à réduire le risque de reprises coûteuses ou de retards lors de la mise en service.
Électrification, batteries pour véhicules électriques et complexité des semi-conducteurs
La conformité des batteries crée des besoins d'inspection de la production jusqu'à la tenue des registres en fin de vie, car les fabricants et les participants à la chaîne d'approvisionnement font face à des exigences croissantes en matière de traçabilité, de validation de la sécurité et de gestion des données du cycle de vie. La Chine a rendu obligatoires les passeports de batteries pour les batteries de traction à partir du 1er février 2025, avec 32 points de données sur le cycle de vie et des pénalités pouvant atteindre 500 000 CNY (71 412,5 USD) par infraction. La Malaisie a introduit la norme MS 2818 en novembre 2025 en tant que première norme formelle de passeport de batterie pour véhicule électrique de l'ASEAN. Les travaux de l'Alliance mondiale des batteries sur le passeport de batterie soutiennent également la communication commune sur les gaz à effet de serre et la diligence raisonnable, renforçant l'importance d'une collecte, d'une vérification et d'une documentation fiables des données tout au long des chaînes de valeur des batteries. Ces exigences créent des opportunités pour les prestataires d'inspection de vérifier les matériaux de batteries, les processus de fabrication, la sécurité des produits, les informations environnementales et la cohérence des informations enregistrées tout au long du cycle de vie du produit. À mesure que la production de batteries se développe, les inspections de la fabrication de cellules, de l'assemblage de modules, de l'intégration de packs et des systèmes de stockage deviennent également importantes pour identifier les défauts et gérer les risques thermiques, électriques et mécaniques. Les usines de semi-conducteurs à Taïwan et en Corée du Sud, avec une activité supplémentaire au Japon et en Inde, nécessitent une surveillance continue, une qualification des équipements et des contrôles de processus pour maintenir des conditions de fabrication de précision et minimiser les pertes liées à la contamination.
Adoption de l'inspection numérique, à distance et assistée par l'IA
La reconnaissance des défauts assistée par l'IA, les drones et les outils d'inspection visuelle à distance réduisent le coût des inspections standard tout en améliorant la couverture, la cohérence et la rapidité des rapports. Ces technologies apportent également des services d'inspection formels aux propriétés plus petites, aux actifs d'infrastructure locaux et aux flottes commerciales qui n'y avaient souvent pas recours en raison de contraintes de coût ou d'accessibilité. NovaPeak et le Centre de R&D de Panasonic à Singapour ont formé un partenariat en mars 2026 pour déployer LiveInspect.AI dans les domaines de la construction, des infrastructures, de la fabrication et de la logistique, illustrant l'application croissante de l'inspection assistée par l'IA dans de multiples secteurs. L'analyse automatisée des images peut aider à identifier les fissures visibles, la corrosion, les défauts de surface et les anomalies des équipements, permettant aux inspecteurs de prioriser les actifs nécessitant un examen plus approfondi. Les inspections par drone améliorent également l'accès aux ponts, aux structures surélevées, aux toits industriels et à d'autres emplacements où l'inspection manuelle peut nécessiter des équipements supplémentaires, du temps ou des risques de sécurité. Les dossiers numériques facilitent la conservation des preuves d'inspection tout au long de la vie d'un actif, la comparaison des résultats entre les cycles d'inspection et le soutien à la planification de la maintenance et aux audits réglementaires. Les méthodes à distance peuvent réduire les besoins en heures d'inspecteur lorsque le travail ne nécessite pas la présence physique d'un spécialiste sur site, tandis que les flux de travail assistés par l'IA peuvent aider à standardiser les évaluations de routine dans des installations géographiquement dispersées.
Analyse de l'impact des freins*
| Frein | Impact (%) | Portée géographique | Calendrier |
|---|---|---|---|
| Fragmentation des normes nationales et des régimes d'accréditation | -0.80% | Asie-Pacifique, en particulier l'activité d'inspection transfrontalière | Long terme (≥ 4 ans) |
| Pénurie d'inspecteurs certifiés de niveau II et de niveau III | -0.60% | Asie-Pacifique, en particulier l'Asie du Sud et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Responsabilité en matière de cybersécurité pour les données d'inspection connectées et à distance | -0.40% | Asie-Pacifique, en particulier Singapour, le Japon et l'Australie | Moyen terme (2-4 ans) |
| Propriété des données et interopérabilité de la chaîne de preuves entre les systèmes EPC, OEM et propriétaires d'actifs | -0.20% | Chine, Corée du Sud, Australie et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des normes nationales, de l'accréditation et de l'interopérabilité des données
Des systèmes d'accréditation nationaux distincts augmentent les coûts pour les prestataires d'inspection opérant dans plus d'un pays, car ils doivent aligner leurs procédures de gestion de la qualité, leur documentation technique, les compétences de leur personnel et leurs processus d'audit sur des exigences réglementaires et d'accréditation différentes. La norme ISO/IEC 17020:2026 a introduit la réflexion basée sur les risques, un modèle d'indépendance à deux catégories et des dispositions de contrôle des données pour les organismes d'inspection, obligeant les prestataires à revoir leurs cadres opérationnels existants. Singapour a adopté une politique de transition de trois ans suite à la publication de la norme en mars 2026. La Malaisie a publié des orientations de transition exigeant la conformité avant le 26 mars 2029, tandis que l'Australie a publié des documents d'application pour la norme révisée. Les différentes règles régissant la propriété des données, les dossiers numériques et l'échange de preuves entre les entrepreneurs en ingénierie, approvisionnement et construction (EPC), les fabricants d'équipements d'origine (OEM) et les systèmes des propriétaires d'actifs ajoutent des frictions supplémentaires, en particulier lorsque les missions d'inspection couvrent plusieurs juridictions ou impliquent des chaînes d'approvisionnement industrielles complexes. Les prestataires peuvent avoir besoin d'investir dans des systèmes de données interopérables, des protocoles de rapport révisés, une formation supplémentaire du personnel et des procédures de conformité spécifiques à chaque pays pour maintenir l'accréditation et répondre aux exigences des clients.
Pénurie d'inspecteurs seniors certifiés et risques liés aux données connectées
Le personnel de niveau II et de niveau III reste une contrainte de capacité pour les travaux d'inspection à haute complexité. La norme ISO 9712 exige une expérience industrielle documentée, qu'un parcours de formation plus court ne peut pas remplacer. L'Accord de coopération régionale de l'AIEA a délivré une certification régionale de niveau 2 en contrôle radiographique et en contrôle ultrasonique à ultrasons phasés en 2025. Cette formation régionale récente met en évidence un écart entre la main-d'œuvre qualifiée disponible et la demande industrielle croissante. Les systèmes d'inspection connectés exposent également les prestataires à des préoccupations en matière de cybersécurité et de responsabilité lorsque les dossiers de terrain sont partagés à distance. Les grands réseaux dotés de programmes de formation et de systèmes de données sécurisés peuvent capter des travaux à valeur ajoutée, tandis que les opérateurs plus petits peuvent rester concentrés sur des services de moindre complexité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine de service d'inspection :
les bâtiments et propriétés en tête, tandis que les infrastructures civiles se développentLes services d'inspection des bâtiments et des propriétés représentaient 19,4 % de la part du marché des services d'inspection en Asie-Pacifique en 2026. Les exigences obligatoires de pré-occupation, de remise, de contrôle statutaire périodique et de sécurité structurelle soutiennent cette position. Les contrôles structurels, d'enveloppe du bâtiment, mécaniques, électriques, de plomberie et de sécurité incendie génèrent des travaux contractuels fréquents. Les évaluations de l'état des propriétés et la vérification en phase de construction ajoutent de la demande pour les propriétés résidentielles, commerciales et institutionnelles. Ce domaine de service bénéficie d'exigences que les propriétaires d'actifs ne peuvent généralement pas différer. Sa large base de clients offre également une stabilité lorsque l'activité des grands projets ralentit.
Les services d'inspection des infrastructures civiles devraient croître à un CAGR de 8,9 % jusqu'en 2032. Les routes, ponts, tunnels, voies ferrées, barrages et systèmes d'eau nécessitent une vérification lors de leur livraison et de leur exploitation. L'Observatoire asiatique des transports prévoit jusqu'à 15 000 km de nouvelles lignes de métro et 2 000 km de lignes de tramway léger dans la région d'ici 2035. Chaque nouvelle ligne crée un besoin durable de surveillance structurelle et de travaux de conformité. Les services d'inspection des installations industrielles et des actifs fixes restent importants car les usines, les récipients sous pression, les pipelines, les réservoirs de stockage et les services publics font l'objet d'intervalles d'inspection obligatoires. Les produits manufacturés, les véhicules, les marchandises et les services de sites opérationnels ajoutent un ensemble diversifié de sources de revenus sur le marché des services d'inspection en Asie-Pacifique.

Par secteur d'utilisation finale :
la construction occupe la position la plus importante et stimule la croissanceLa construction, l'immobilier et les infrastructures civiles représentaient 16,7 % des revenus régionaux en 2026. Le secteur affiche également le CAGR prévisionnel le plus élevé parmi les secteurs d'utilisation finale, à 8,3 % jusqu'en 2032. Les programmes d'infrastructure soutenus par l'État génèrent de grands contrats pendant la construction et des travaux récurrents pendant l'exploitation. La demande d'inspection se poursuit pendant la maintenance car les routes, les bâtiments, les actifs ferroviaires et les systèmes d'eau doivent répondre aux exigences de sécurité et de performance. Cette double source de demande soutient la taille du marché des services d'inspection en Asie-Pacifique pour l'utilisation finale dans la construction. Elle fait également de la livraison de projets et de la maintenance des actifs des sources de revenus étroitement liées pour les prestataires.
Le pétrole et le gaz, le raffinage du pétrole et la pétrochimie conservent un rôle d'acheteur majeur car les raffineries, les terminaux, les installations offshore, les équipements sous pression et les pipelines nécessitent des évaluations périodiques de l'intégrité. Les projets d'énergie, d'énergie renouvelable et de services publics créent de nouveaux besoins pour la mise en service solaire, l'installation d'éoliennes offshore et les contrôles de conformité des installations à hydrogène. La fabrication et le traitement industriel nécessitent la vérification des matières premières, des processus en cours et des produits finis dans les usines d'électronique, d'automobile, de produits pharmaceutiques et de biens de consommation. Les transports et la logistique s'appuient sur des contrôles des actifs portuaires, ferroviaires, routiers et aéronautiques à mesure que la connectivité régionale se développe. L'exploitation minière, l'agriculture, l'alimentation et les boissons, le commerce de détail, la santé et les institutions publiques ajoutent des travaux spécialisés liés aux exigences de sécurité, environnementales et d'installation. L'inspection des propriétés résidentielles reste sous-développée dans les zones à urbanisation rapide, laissant une opportunité de volume supplémentaire pour le marché des services d'inspection en Asie-Pacifique.
Analyse géographique
Marché des Services d'Inspection APAC
La Chine détenait 42 % de la part du marché des services d'inspection en Asie-Pacifique en 2026. Son échelle de fabrication, ses exigences obligatoires en matière de produits et son infrastructure industrielle vieillissante soutiennent une charge de travail d'inspection étendue. Le Japon a renforcé les obligations de scurité des produits pour les vendeurs étrangers à compter du 25 décembre 2025, incluant notamment les exigences relatives aux représentants nationaux et aux normes techniques PSE. Les exigences relatives au marquage KC et au KGMP de la Corée du Sud soutiennent la demande de travaux liés à la certification. La base de fabrication avancée et de semi-conducteurs de Taïwan nécessite des salles blanches spécialisées, des équipements et des inspections de processus. Ces marchés offrent aux prestataires un accès à des missions de spécifications plus élevées, où l'accréditation locale et la capacité technique sont déterminantes.
Marché des Services d'Inspection en Inde et en ASEAN
L'Inde devrait croître à un CAGR de 12 % jusqu'en 2032, soit le taux le plus rapide parmi les pays considérés. Son allocation d'infrastructures pour l'exercice fiscal 2025-2026 s'élevait à 134 milliards USD, ce qui soutient la demande dans les travaux de génie civil et les actifs associés. Les directives de surveillance des usines du BIS publiées en février 2026 ont renforcé les procédures de contrôle dans les établissements de fabrication agréés. Les nouvelles installations au Vietnam, en Thaïlande, en Indonésie et en Malaisie nécessitent une qualification des usines et des contrôles de processus continus. Le Vietnam et la Malaisie développent leurs capacités en matière de conformité à l'exportation et de certification numérique, tandis que la norme malaisienne sur le passeport batterie ouvre une voie supplémentaire pour la vérification avancée.
Marché des Services d'Inspection en Océanie et en Asie-Pacifique
L'Australie dispose d'une base d'inspection de premier plan liée au GNL, au pétrole et au gaz offshore, à l'exploitation minière, à l'immobilier et aux exigences du code de la construction. Les directives de la NATA publiées en août 2026 ont relevé le niveau de préparation requis pour les organismes d'inspection souhaitant adopter la norme ISO/IEC 17020:2026. Le contrat d'Intertek avec Santos illustre la demande de soutien numérique à long terme en matière d'intégrité des actifs et de contrôle non destructif dans les opérations énergétiques matures. La Nouvelle-Zélande et Hong Kong génèrent une demande significative grâce aux réglementations sur la construction et au renouvellement des infrastructures. Le Bangladesh et le Pakistan demeurent des marchés en phase de développement, où la croissance des exportations de vêtements et de textiles rend les contrôles avant expédition de plus en plus courants. L'empreinte régionale élargie permet au marché des services d'inspection en Asie-Pacifique de combiner des missions premium matures avec une demande de conformité en expansion dans les économies en développement.
Paysage concurrentiel
Le marché des services d'inspection en Asie-Pacifique présente un niveau moyen de concentration du marché. SGS, Bureau Veritas, Intertek, TÜV SÜD, TÜV Rheinland, DNV, Lloyd's Register et DEKRA exploitent des réseaux de terrain et de laboratoire dans toute la région. China Certification and Inspection Group, Korea Testing and Research Institute, PT SUCOFINDO et SIRIM QAS International occupent des positions solides dans les travaux statutaires nationaux. Les licences locales peuvent limiter la capacité des prestataires multinationaux à accéder aux flux d'inspection protégés. Cette combinaison rend les accréditations locales et les relations gouvernementales importantes aux côtés de la couverture du réseau international. Les principaux prestataires se font concurrence par la profondeur technique, les portefeuilles d'accréditation, les plateformes numériques et les acquisitions soigneusement sélectionnées.
Bureau Veritas a acquis Lotusworks en avril 2026, ajoutant une plateforme de mission critique pour les centres de données et la fabrication de semi-conducteurs. Intertek a acquis des actifs de laboratoire photovoltaïque solaire auprès de Mitsui Chemicals India en avril 2026, renforçant sa capacité d'assurance en matière d'énergie renouvelable dans l'ouest de l'Inde. Apave a accepté d'acquérir GEI, basée à Singapour, en mai 2026, ajoutant des capacités d'inspection, d'essais non destructifs et d'étalonnage en Asie du Sud-Est. Ces mouvements montrent que les prestataires achètent une portée régionale et des capacités spécialisées plutôt que de s'appuyer uniquement sur une expansion organique. Les systèmes numériques sont tout aussi importants car les clients ont besoin de preuves utilisables auprès des propriétaires d'actifs, des entrepreneurs et des fournisseurs d'équipements.
Des opportunités restent ouvertes dans la couverture industrielle des villes secondaires, les plateformes de preuves numériques partagées et les solutions répondant aux attentes locales en matière de résidence des données. Le partenariat de NovaPeak avec le Centre de R&D de Panasonic à Singapour illustre comment les entreprises de logiciels peuvent travailler avec des organismes d'inspection accrédités plutôt que de les remplacer. QIMA, ALS Limited, Applus Services, MISTRAS Group, ABS Group, Japan Quality Assurance Organization, UL Solutions et Apave se font concurrence dans des pays sélectionnés et des secteurs verticaux spécifiques. L'acquisition proposée en juin 2026 d'Intertek par Isotope Bidco indique une consolidation continue parmi les prestataires mondiaux de tests, d'inspection et de certification. La pression concurrentielle devrait rester la plus forte là où les grands contrats nécessitent une large couverture, des dossiers numériques et des compétences spécialisées rares. Le marché des services d'inspection en Asie-Pacifique récompense donc l'échelle dans les missions complexes tout en laissant de la place aux spécialistes locaux et techniques ciblés.
Leaders du secteur des services d'inspection en Asie-Pacifique
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Inspection en Asie-Pacifique Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- DNV AS
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group
- UL Solutions Inc.
- Lloyd's Register Group Limited
- QIMA Limited
- Japan Quality Assurance Organization
- China Certification and Inspection Group
- Korea Testing and Research Institute
- PT SUCOFINDO (Persero)
- SIRIM QAS International Sdn. Bhd.
- Apave Group
- ABS Group of Companies, Inc.
Développements industriels récents dans Marché des Services d'Inspection en Asie-Pacifique
- Juin 2026 : Intertek Group plc a confirmé que son conseil d'administration avait accepté les termes d'une acquisition en numéraire recommandée par Isotope Bidco Limited, marquant une consolidation significative au sommet du secteur mondial des tests, de l'inspection et de la certification, avec des implications pour la dynamique des prix régionaux, la rationalisation des empreintes de laboratoire et la capacité d'investissement dans l'inspection numérique en Asie-Pacifique.
- Mai 2026 : Apave Group a signé un accord pour acquérir GEI, basée à Singapour, spécialiste de l'inspection industrielle, des essais non destructifs et de l'étalonnage/métrologie en Asie du Sud-Est, renforçant immédiatement sa plateforme régionale et ajoutant des capacités avancées en contrôle ultrasonique à ultrasons phasés et en métrologie, conformément à son plan stratégique AMPLIFY 2030 Apave, 2026.
Périmètre du rapport sur le marché des services d'inspection en Asie-Pacifique
Le rapport sur le marché des services d'inspection en Asie-Pacifique est segmenté par domaine de service d'inspection (services d'inspection des bâtiments et des propriétés, services d'inspection des infrastructures civiles, et plus), et par secteur d'utilisation finale (construction, immobilier et infrastructures civiles, ménages et consommateurs individuels, production d'énergie, énergies renouvelables et services publics, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, d'enveloppe du bâtiment, de génie climatique et de sécurité incendie | |
| Inspections de l'état des propriétés, de la construction et de la remise | |
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | |
| Services d'inspection des installations industrielles et des actifs fixes | Usines industrielles et équipements de processus installés |
| Récipients sous pression, pipelines et réservoirs de stockage | |
| Systèmes de production d'énergie et de services publics | |
| Autres équipements industriels fixes | |
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants |
| Inspection de la fabrication en cours de processus | |
| Inspection de la conformité des produits finis et des processus de production | |
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales |
| Matériel roulant ferroviaire | |
| Aéronefs et actifs aéronautiques | |
| Navires et autres embarcations maritimes | |
| Autres actifs de transport mobiles | |
| Services d'inspection des marchandises, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées |
| Inspection des marchandises échangées | |
| Vérification de l'état, de la quantité et de la qualité des expéditions | |
| Inspection du chargement, du déchargement et du transfert de garde | |
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail |
| Inspection des sites agricoles | |
| Autre inspection de la conformité opérationnelle |
| Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Exploitation minière et carrières |
| Agriculture, alimentation et boissons |
| Commerce de gros, de détail et de marchandises |
| Santé, produits pharmaceutiques et sciences de la vie |
| Ménages et consommateurs individuels |
| Autres services commerciaux et institutions publiques |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| ASEAN (Indonésie, Thaïlande, Vietnam, Malaisie, Singapour, Philippines, Myanmar, Cambodge, Laos, Brunéi, Timor-Leste) |
| Reste de l'Asie-Pacifique (Hong Kong, Nouvelle-Zélande, Bangladesh, Pakistan, Sri Lanka, etc.) |
| Par domaine de service d'inspection | Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, d'enveloppe du bâtiment, de génie climatique et de sécurité incendie | ||
| Inspections de l'état des propriétés, de la construction et de la remise | ||
| Services d'inspection des infrastructures civiles | Routes, ponts, tunnels et infrastructures de voies ferrées | |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | ||
| Services d'inspection des installations industrielles et des actifs fixes | Usines industrielles et équipements de processus installés | |
| Récipients sous pression, pipelines et réservoirs de stockage | ||
| Systèmes de production d'énergie et de services publics | ||
| Autres équipements industriels fixes | ||
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants | |
| Inspection de la fabrication en cours de processus | ||
| Inspection de la conformité des produits finis et des processus de production | ||
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales | |
| Matériel roulant ferroviaire | ||
| Aéronefs et actifs aéronautiques | ||
| Navires et autres embarcations maritimes | ||
| Autres actifs de transport mobiles | ||
| Services d'inspection des marchandises, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées | |
| Inspection des marchandises échangées | ||
| Vérification de l'état, de la quantité et de la qualité des expéditions | ||
| Inspection du chargement, du déchargement et du transfert de garde | ||
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail | |
| Inspection des sites agricoles | ||
| Autre inspection de la conformité opérationnelle | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Exploitation minière et carrières | ||
| Agriculture, alimentation et boissons | ||
| Commerce de gros, de détail et de marchandises | ||
| Santé, produits pharmaceutiques et sciences de la vie | ||
| Ménages et consommateurs individuels | ||
| Autres services commerciaux et institutions publiques | ||
| Par zone géographique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN (Indonésie, Thaïlande, Vietnam, Malaisie, Singapour, Philippines, Myanmar, Cambodge, Laos, Brunéi, Timor-Leste) | ||
| Reste de l'Asie-Pacifique (Hong Kong, Nouvelle-Zélande, Bangladesh, Pakistan, Sri Lanka, etc.) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services d'inspection en Asie-Pacifique d'ici 2032 ?
Le marché des services d'inspection en Asie-Pacifique devrait atteindre 88 milliards USD d'ici 2032, contre 56,88 milliards USD en 2026, à un CAGR de 7,49 % de 2027 à 2032.
Quel domaine de service d'inspection connaît la croissance la plus rapide en Asie-Pacifique ?
Les services d'inspection des infrastructures civiles constituent le domaine de service à la croissance la plus rapide, avec un CAGR prévu de 8,9 % jusqu'en 2032.
Quel secteur d'utilisation finale est en tête de la demande de services d'inspection en Asie-Pacifique ?
La construction, l'immobilier et les infrastructures civiles étaient en tête avec 16,7 % des revenus régionaux en 2026 et devraient croître à un CAGR de 8,3 % jusqu'en 2032.
Quel pays dispose de la plus grande base de revenus régionaux en matière de services d'inspection ?
La Chine détenait 42 % des revenus régionaux en 2026, soutenue par sa base de fabrication, ses règles obligatoires en matière de produits et ses besoins en intégrité des actifs.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait se développer à un CAGR de 12 % jusqu'en 2032, soutenue par les dépenses d'infrastructure et le renforcement des procédures de surveillance des usines.
Comment les outils numériques transforment-ils les services d'inspection en Asie-Pacifique ?
La reconnaissance assistée par l'IA, les drones, les contrôles visuels à distance et les dossiers numériques réduisent le coût des travaux de routine et rendent l'inspection plus pratique pour les actifs de plus petite taille.