
Marktgröße und Marktanteil für Inspektionsdienstleistungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
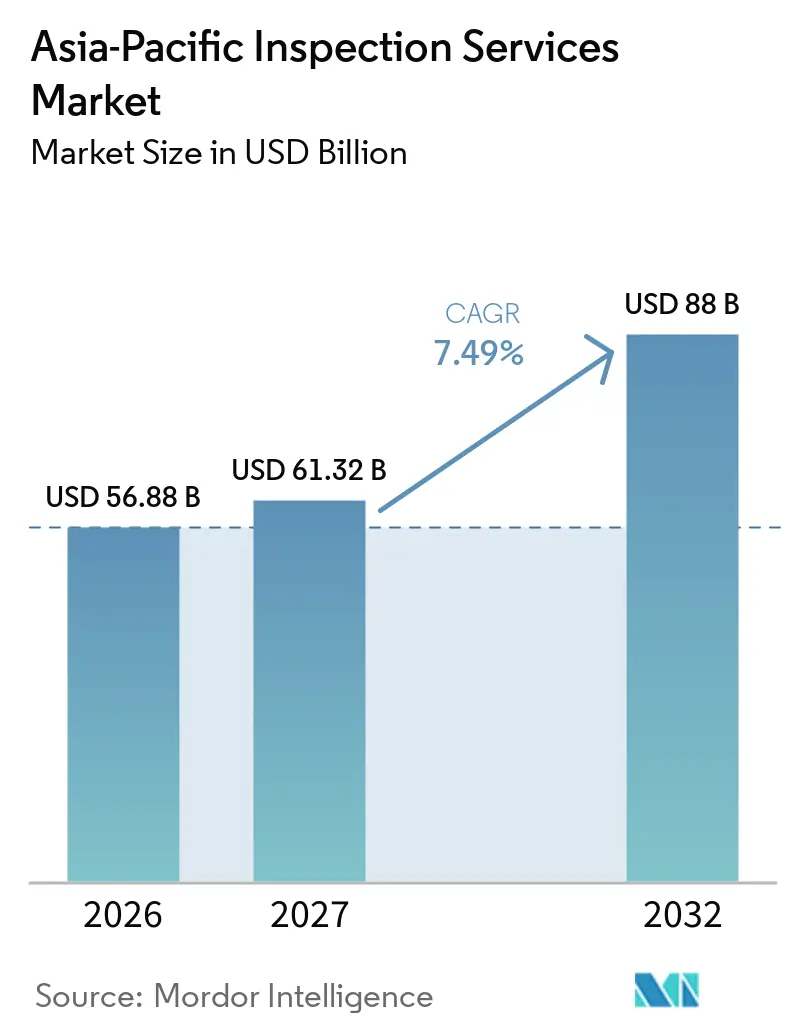
| Marktgröße im Basisjahr (2026) | 56.88 Milliarden US-Dollar |
| Marktgröße (2027) | 61.32 Milliarden US-Dollar |
| Marktgröße (2032) | 88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.49 % |
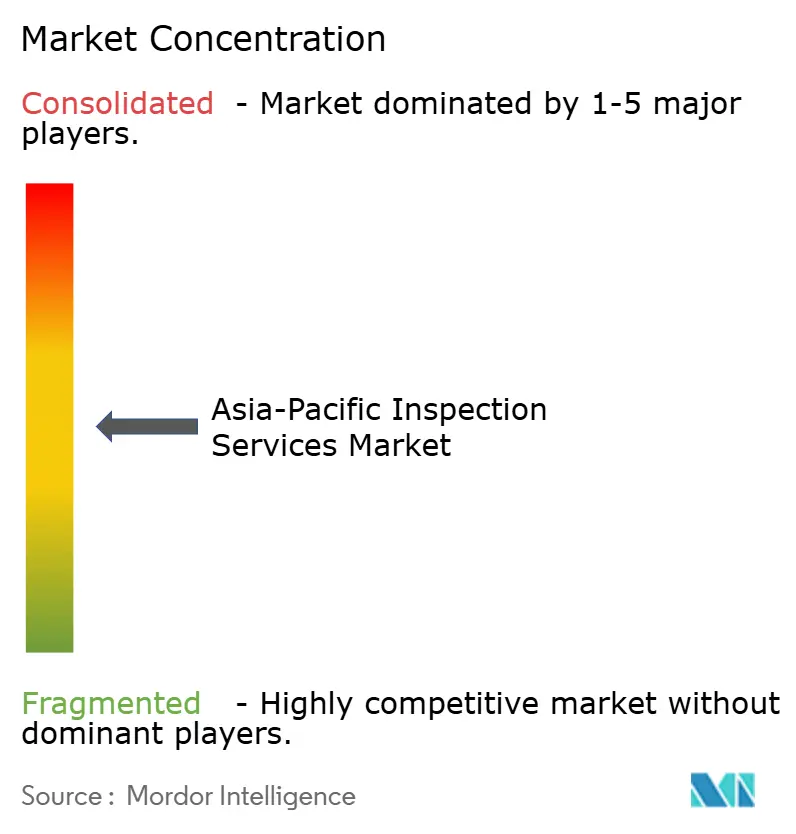
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inspektionsdienstleistungen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Inspektionsdienstleistungen im asiatisch-pazifischen Raum wird voraussichtlich von 56,88 Milliarden USD im Jahr 2026 auf 61,32 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 7,49 % über den Zeitraum 2027–2032 voraussichtlich 88 Milliarden USD erreichen.
Die Fertigungskapazitäten werden in China, Indien und den ASEAN-Volkswirtschaften ausgebaut, was den Bedarf an unabhängigen Qualitäts-, Sicherheits- und Konformitätsprüfungen entlang der gesamten Produktions- und Vertriebskette erhöht. Die Entwicklung der Fertigung in den Bereichen Elektronik, Automobil, Chemie, Pharmazeutika und Industriemaschinen schafft Nachfrage nach Produktprüfungen, Lieferantenaudits, Prozessinspektionen und Bewertungen der Einhaltung gesetzlicher Vorschriften. Große Infrastrukturprogramme erfordern ebenfalls Überprüfungen während der Bau-, Inbetriebnahme- und Betriebsphase, was für Inspektionsdienstleister in den Bereichen Verkehr, Energie, Versorgungsunternehmen und Industrieanlagen wiederkehrende Aufträge schafft. Der Ausbau von Anlagen für erneuerbare Energien, Stromübertragungsnetzen und Industrieprojekten erhöht den Bedarf an Bewertungen der Anlagenintegrität, Strukturinspektionen und der Überprüfung vorbeugender Wartungsmaßnahmen weiter. Exportvorschriften machen Inspektionen zunehmend zur Voraussetzung für den Zugang zu Auslandsmärkten und nicht mehr zu einem freiwilligen Betriebsaufwand, insbesondere für Produkte, die technischen Standards, Rückverfolgbarkeitsanforderungen und Zertifizierungen des Zielmarkts unterliegen. Gleichzeitig veranlassen komplexe Lieferketten Hersteller und internationale Käufer dazu, unabhängige Lieferantenbewertungen durchzuführen, um Qualitätsabweichungen, Sendungsablehnungen und betriebliche Risiken zu reduzieren.
Wichtigste Erkenntnisse des Berichts
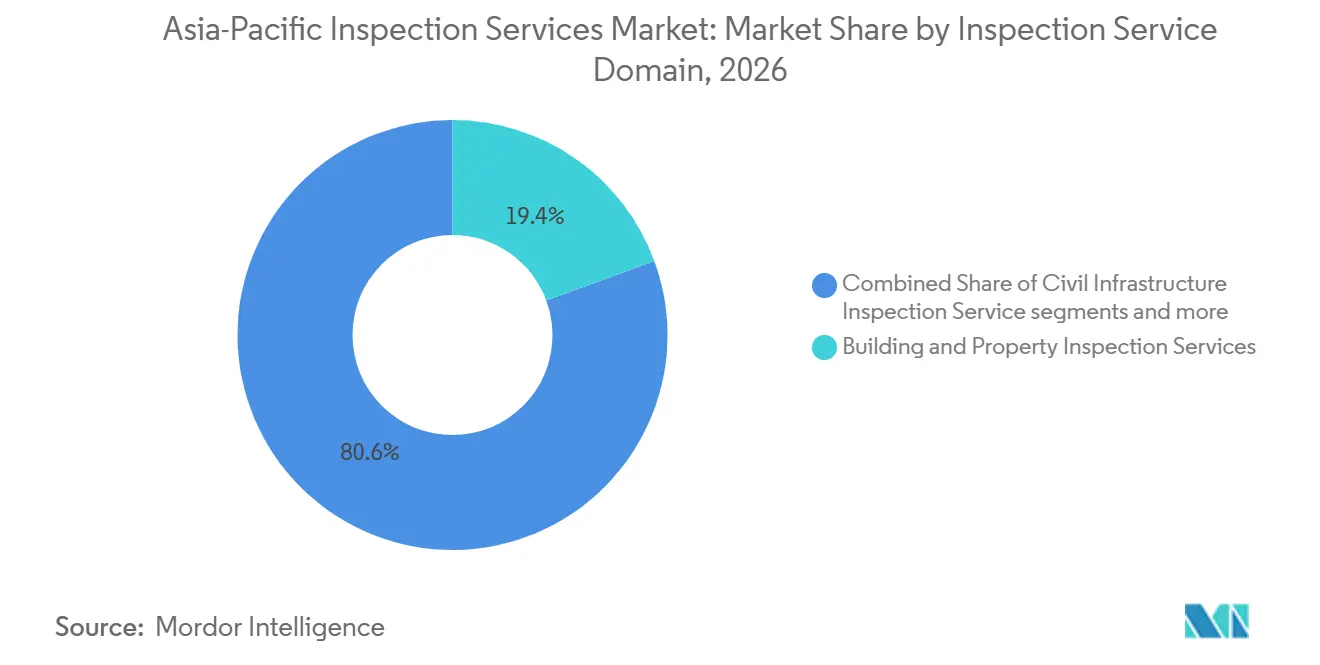
- Nach Inspektionsdienstleistungsbereich hielt die Gebäude- und Immobilieninspektion im Jahr 2026 einen Marktanteil von 19,4 % am Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum, während für die Inspektion ziviler Infrastruktur bis 2032 ein CAGR von 8,9 % prognostiziert wird.
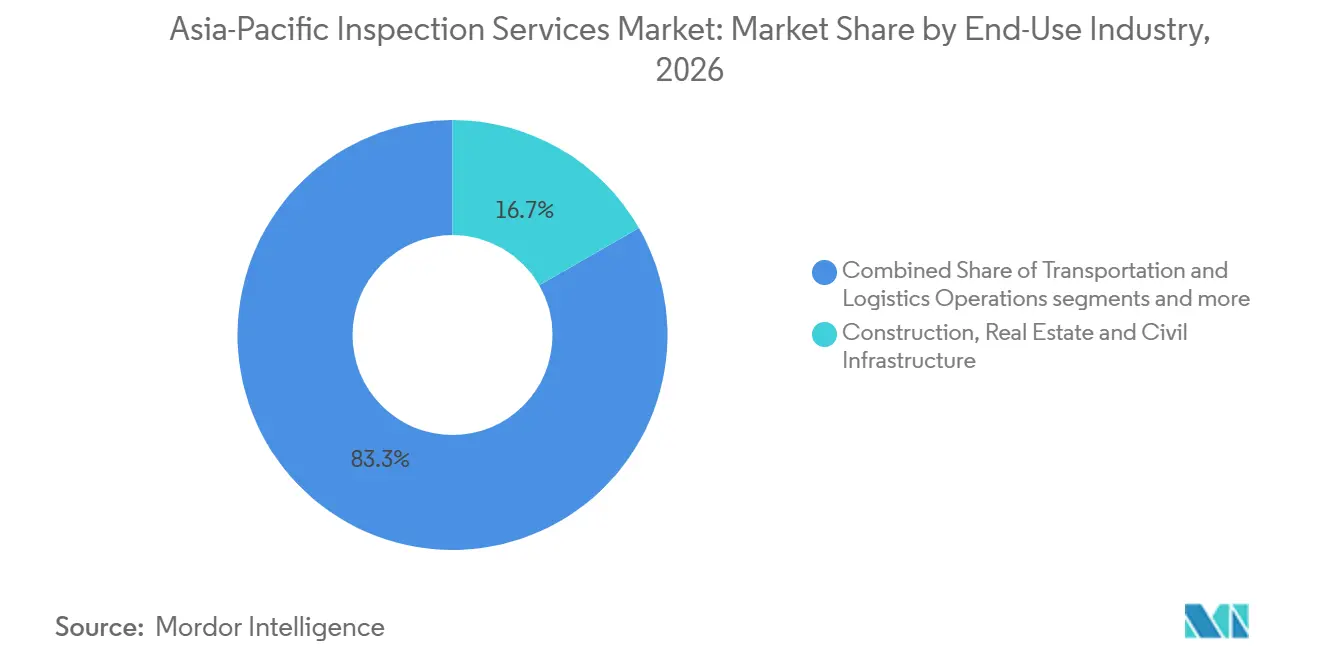
- Nach Endverbrauchsbranche entfielen auf Bauwesen, Immobilien und zivile Infrastruktur im Jahr 2026 16,7 % der Marktgröße für Inspektionsdienstleistungen im asiatisch-pazifischen Raum, mit einer prognostizierten Wachstumsrate von 8,3 % CAGR bis 2032.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 42 % am regionalen Umsatz, während für Indien bis 2032 ein CAGR von 12 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitende Fertigung und Exportkonformität | +2.0% | China, Vietnam, Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur, Energie und Ausbau industrieller Anlagen | +1.7% | Asiatisch-pazifischer Raum, verankert in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Elektrifizierung, Elektrofahrzeugbatterien und Halbleiterkomplexität | +1.2% | China, Südkorea, Japan und Taiwan | Mittelfristig (2–4 Jahre) |
| Einführung digitaler, ferngesteuerter und KI-gestützter Inspektion | +1.0% | Asiatisch-pazifischer Raum, angeführt von Japan, Südkorea, Singapur und Australien | Langfristig (≥ 4 Jahre) |
| Portabilität von Lieferantennachweisen in verlagerten ASEAN-Produktionsnetzwerken | +0.6% | Vietnam, Thailand, Indonesien und Malaysia | Mittelfristig (2–4 Jahre) |
| Batteriereisepass und Anforderungen an Produktkohlenstoffnachweise | +0.4% | China, Malaysia, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitende Fertigung und Exportkonformität
Exportmärkte verlangen zunehmend Nachweise im Rahmen von Produktsicherheits- und Marktzugangsregeln. Neue Fabriken benötigen Lieferantenqualifizierung, Prozesskontrollen und Produktverifizierung, bevor sie Käufer in den Vereinigten Staaten, Europa oder Japan beliefern. China hat 2025 Ladegeräte für Elektrofahrzeuge und zivile unbemannte Luftfahrzeuge in seinen Katalog für obligatorische Zertifizierungen aufgenommen, was die wiederkehrende Compliance-Aktivität erhöht. [1]Die pharmazeutischen Fertigungsvereinbarungen der ASEAN unterstützen ebenfalls die Nutzung von Inspektionsnachweisen über die Mitgliedstaaten hinweg.[2] Der Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum gewinnt wiederkehrende Nachfrage, da jeder neue Produktionsstandort Nachweise für mehrere Exportziele vorhalten muss.
Infrastruktur, Energie und Ausbau industrieller Anlagen
Der asiatisch-pazifische Raum benötigt zwischen 2020 und 2035 Investitionen in Verkehrsinfrastruktur in Höhe von 43 Billionen USD, was eine anhaltende Nachfrage nach technischen Inspektionen, Qualitätssicherung und Konformitätsprüfungen für Straßen, Eisenbahnen, Häfen, Flughäfen und zugehörige Infrastruktur schafft.[3] Anlageneigentümer benötigen Prüfungen vor dem Bau, während der Lieferung und über lange Betriebszeiten hinweg, um Materialqualität, strukturelle Integrität, Auftragnehmerleistung und die Einhaltung geltender technischer Normen zu überprüfen. Die ASEAN-Volkswirtschaften benötigen bis 2030 jährliche Infrastrukturinvestitionen in Höhe von 184 Milliarden USD, was Inspektionsanforderungen entlang von Verkehrskorridoren, Versorgungsunternehmen, Industrieparks und städtischen Entwicklungsprojekten unterstützt. Indien benötigt bis 2036 jährliche städtische Infrastrukturinvestitionen in Höhe von 55 Milliarden USD, was den Bedarf an Inspektionen von Wasserversorgungssystemen, Abwasserbehandlungsanlagen, U-Bahn-Netzen, Brücken und öffentlicher Infrastruktur erhöht. Da Projekte größer werden und mehrere Auftragnehmer einbeziehen, helfen unabhängige Inspektionsdienstleister dabei, Baumängel zu identifizieren, Gerätespezifikationen zu überprüfen und das Risiko kostspieliger Nacharbeiten oder Verzögerungen bei der Inbetriebnahme zu reduzieren.
Elektrifizierung, Elektrofahrzeugbatterien und Halbleiterkomplexität
Die Einhaltung von Batterievorschriften schafft Inspektionsbedarf von der Produktion bis zur Aufzeichnung am Ende des Lebenszyklus, da Hersteller und Lieferkettenakteure wachsenden Anforderungen an Rückverfolgbarkeit, Sicherheitsvalidierung und Lebenszyklusdatenmanagement gegenüberstehen. China hat ab dem 1. Februar 2025 Batteriepässe für Traktionsbatterien mit 32 Lebenszyklus-Datenpunkten und Strafen von bis zu 500.000 CNY (71.412,50 USD) bei Verstößen vorgeschrieben. Malaysia hat im November 2025 den Standard MS 2818 als ersten formellen Elektrofahrzeugbatterie-Passstandard der ASEAN eingeführt. Die Arbeit der Global Battery Alliance am Batteriepass unterstützt ebenfalls gemeinsame Berichterstattung zu Treibhausgasen und Sorgfaltspflichten, was die Bedeutung zuverlässiger Datenerhebung, Verifizierung und Dokumentation entlang der Batterie-Wertschöpfungsketten erhöht. Diese Anforderungen schaffen Möglichkeiten für Inspektionsdienstleister, Batteriematerialien, Fertigungsprozesse, Produktsicherheit, Umweltangaben und die Konsistenz der im gesamten Produktlebenszyklus erfassten Informationen zu überprüfen. Mit der Ausweitung der Batterieproduktion werden auch Inspektionen der Zellfertigung, der Modulbaugruppe, der Packintegration und der Speichersysteme wichtig, um Defekte zu identifizieren und thermische, elektrische und mechanische Risiken zu managen. Halbleiterwerke in Taiwan und Südkorea, mit zusätzlicher Aktivität in Japan und Indien, erfordern kontinuierliche Überwachung, Gerätequalifizierung und Prozesskontrollen, um präzise Fertigungsbedingungen aufrechtzuerhalten und kontaminationsbedingte Verluste zu minimieren.
Einführung digitaler, ferngesteuerter und KI-gestützter Inspektion
KI-gestützte Fehlererkennung, Drohnen und ferngesteuerte visuelle Werkzeuge senken die Kosten für Standardinspektionen und verbessern gleichzeitig Abdeckung, Konsistenz und Berichtsgeschwindigkeit. Diese Technologien bringen auch formelle Inspektionsdienstleistungen zu kleineren Immobilien, lokalen Infrastrukturanlagen und gewerblichen Fahrzeugflotten, die diese aufgrund von Kosten- oder Zugänglichkeitsbeschränkungen häufig nicht genutzt haben. NovaPeak und Panasonic R&D Center Singapore gingen im März 2026 eine Partnerschaft ein, um LiveInspect.AI in den Bereichen Bauwesen, Infrastruktur, Fertigung und Logistik einzusetzen, was die wachsende Anwendung KI-gestützter Inspektion in mehreren Branchen veranschaulicht. Automatisierte Bildanalyse kann dabei helfen, sichtbare Risse, Korrosion, Oberflächendefekte und Geräteanomalien zu identifizieren, sodass Inspektoren Anlagen priorisieren können, die einer näheren Untersuchung bedürfen. Drohnengestützte Inspektionen verbessern auch den Zugang zu Brücken, erhöhten Strukturen, industriellen Dächern und anderen Standorten, an denen manuelle Inspektionen zusätzliche Ausrüstung, Zeit oder Sicherheitsrisiken mit sich bringen können. Digitale Aufzeichnungen erleichtern die Aufbewahrung von Inspektionsnachweisen über die gesamte Lebensdauer einer Anlage, den Vergleich von Ergebnissen über Inspektionszyklen hinweg sowie die Unterstützung von Wartungsplanung und behördlichen Prüfungen. Fernmethoden können den Bedarf an Inspekteursstunden reduzieren, wenn die Arbeit keinen physischen Spezialisten vor Ort erfordert, während KI-gestützte Arbeitsabläufe dazu beitragen können, Routinebewertungen über geografisch verteilte Einrichtungen hinweg zu standardisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung (%) | Geografischer Geltungsbereich | Zeithorizont |
|---|---|---|---|
| Fragmentierte nationale Normen und Akkreditierungssysteme | -0.80% | Asiatisch-pazifischer Raum, insbesondere grenzüberschreitende Inspektionstätigkeit | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Inspektoren der Stufe II und III | -0.60% | Asiatisch-pazifischer Raum, insbesondere Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Cybersicherheitshaftung für vernetzte und ferngesteuerte Inspektionsdaten | -0.40% | Asiatisch-pazifischer Raum, insbesondere Singapur, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Dateneigentümerschaft und Interoperabilität der Nachweiskette zwischen EPC-, OEM- und Anlageneigentümersystemen | -0.20% | China, Südkorea, Australien und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte nationale Normen, Akkreditierung und Dateninteroperabilität
Separate nationale Akkreditierungssysteme erhöhen die Kosten für Inspektionsdienstleister, die in mehr als einem Land tätig sind, da sie ihre Qualitätsmanagementsysteme, technische Dokumentation, Personalkompetenzen und Auditprozesse an unterschiedliche regulatorische und Akkreditierungsanforderungen anpassen müssen. ISO/IEC 17020:2026 führte risikobasiertes Denken, ein Zwei-Kategorien-Unabhängigkeitsmodell und Datenkontrollbestimmungen für Inspektionsstellen ein, was Anbieter dazu verpflichtet, ihre bestehenden Betriebsrahmen zu überprüfen. Singapur hat nach der Veröffentlichung der Norm im März 2026 eine dreijährige Übergangspolitik eingeführt. Malaysia hat Übergangsleitlinien herausgegeben, die die Einhaltung bis zum 26. März 2029 vorschreiben, während Australien Anwendungsdokumente für die überarbeitete Norm veröffentlicht hat. Unterschiedliche Regeln für Dateneigentümerschaft, digitale Aufzeichnungen und Nachweisaustausch zwischen Ingenieurbüros, Beschaffungs- und Bauunternehmen (EPC), Originalgeräteherstellern (OEM) und Anlageneigentümersystemen schaffen weitere Reibungspunkte, insbesondere wenn Inspektionsaufträge mehrere Rechtsordnungen umfassen oder komplexe industrielle Lieferketten einbeziehen. Anbieter müssen möglicherweise in interoperable Datensysteme, überarbeitete Berichtsprotokolle, zusätzliche Mitarbeiterschulungen und länderspezifische Compliance-Verfahren investieren, um die Akkreditierung aufrechtzuerhalten und Kundenanforderungen zu erfüllen.
Mangel an zertifizierten leitenden Inspektoren und Risiken durch vernetzte Daten
Personal der Stufe II und III bleibt eine Kapazitätsbeschränkung für hochkomplexe Inspektionsarbeiten. ISO 9712 erfordert dokumentierte Industrieerfahrung, die ein kürzerer Ausbildungsweg nicht ersetzen kann. Das regionale Kooperationsabkommen der IAEA hat 2025 regionale Zertifizierungen der Stufe 2 in der Röntgenprüfung und der Ultraschallprüfung mit Phased-Array-Technik durchgeführt. Diese jüngste regionale Schulung weist auf eine Lücke zwischen der verfügbaren qualifizierten Belegschaft und der steigenden industriellen Nachfrage hin. Vernetzte Inspektionssysteme setzen Anbieter auch Cybersicherheits- und Haftungsrisiken aus, wenn Felddaten aus der Ferne geteilt werden. Größere Netzwerke mit Schulungsprogrammen und sicheren Datensystemen können Premiumaufträge gewinnen, während kleinere Betreiber möglicherweise auf weniger komplexe Dienstleistungen konzentriert bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsdienstleistungsbereich:
Gebäude und Immobilien führend, während zivile Infrastruktur expandiertDie Gebäude- und Immobilieninspektion hielt im Jahr 2026 einen Marktanteil von 19,4 % am Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum. Obligatorische Anforderungen vor der Belegung, bei der Übergabe, periodische gesetzliche Anforderungen und Anforderungen an die strukturelle Sicherheit stützen diese Position. Struktur-, Gebäudehüll-, Heizungs-, Lüftungs-, Sanitär- und Brandschutzprüfungen erzeugen häufige Vertragsarbeiten. Zustandsbewertungen von Immobilien und Überprüfungen in der Bauphase erhöhen die Nachfrage bei Wohn-, Gewerbe- und institutionellen Immobilien. Dieser Dienstleistungsbereich profitiert von Anforderungen, die Anlageneigentümer im Allgemeinen nicht aufschieben können. Seine breite Kundenbasis sorgt auch für Stabilität, wenn die Aktivität bei großen Projekten nachlässt.
Für die Inspektion ziviler Infrastruktur wird bis 2032 ein CAGR von 8,9 % prognostiziert. Straßen, Brücken, Tunnel, Eisenbahnstrecken, Staudämme und Wassersysteme erfordern Überprüfungen bei der Lieferung und im Betrieb. Das Asian Transport Observatory erwartet bis 2035 bis zu 15.000 km neue U-Bahn-Linien und 2.000 km Stadtbahn-Linien in der Region. Jede neue Strecke schafft einen langfristigen Bedarf an Strukturüberwachung und Konformitätsarbeiten. Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen bleiben wichtig, da Werke, Druckbehälter, Rohrleitungen, Lagertanks und Versorgungseinrichtungen vorgeschriebenen Inspektionsintervallen unterliegen. Geprüfte Produkte, Fahrzeuge, Ladung und Betriebsstättendienstleistungen fügen dem Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum eine vielfältige Palette von Umsatzquellen hinzu.

Nach Endverbrauchsbranche:
Bauwesen hält die größte Position und treibt das Wachstum anBauwesen, Immobilien und zivile Infrastruktur machten im Jahr 2026 16,7 % des regionalen Umsatzes aus. Der Sektor weist mit 8,3 % bis 2032 auch den höchsten prognostizierten CAGR unter den Endverbrauchsbranchen auf. Staatlich geförderte Infrastrukturprogramme erzeugen große Verträge während der Bauphase und wiederkehrende Aufträge während des Betriebs. Die Inspektionsnachfrage setzt sich durch die Wartung fort, da Straßen, Gebäude, Bahnanlagen und Wassersysteme Sicherheits- und Leistungsanforderungen erfüllen müssen. Diese doppelte Nachfragequelle stützt die Marktgröße für Inspektionsdienstleistungen im asiatisch-pazifischen Raum für die Endverbrauchsbranche Bauwesen. Sie macht Projektabwicklung und Anlagenwartung auch zu eng miteinander verbundenen Umsatzpools für Anbieter.
Öl und Gas, Erdölraffination und Petrochemie behalten eine wichtige Käuferrolle, da Raffinerien, Terminals, Offshore-Anlagen, Druckgeräte und Rohrleitungen regelmäßige Integritätsbewertungen benötigen. Strom-, erneuerbare Energie- und Versorgungsprojekte schaffen neuere Anforderungen für die Inbetriebnahme von Solaranlagen, die Installation von Offshore-Windkraftanlagen und Konformitätsprüfungen für Wasserstoffanlagen. Fertigung und industrielle Verarbeitung erfordern die Überprüfung von Rohmaterialien, laufenden Prozessen und Fertigprodukten in Werken für Elektronik, Automobil, Pharmazeutika und Konsumgüter. Transport und Logistik sind auf Prüfungen für Hafen-, Bahn-, Straßen- und Luftfahrtanlagen angewiesen, da die regionale Konnektivität zunimmt. Bergbau, Landwirtschaft, Lebensmittel und Getränke, Einzelhandel, Gesundheitswesen und öffentliche Einrichtungen fügen spezialisierte Arbeiten hinzu, die mit Sicherheits-, Umwelt- und Anlagenvorschriften verbunden sind. Die Inspektion von Privatimmobilien bleibt in schnell urbanisierenden Gebieten unterentwickelt, was eine zusätzliche Volumenchance für den Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum darstellt.
Geografische Analyse
APAC-Markt für Inspektionsdienstleistungen
China hielt im Jahr 2026 einen Anteil von 42 % am asiatisch-pazifischen Markt für Inspektionsdienstleistungen. Das verarbeitende Gewerbe in großem Maßstab, verbindliche Produktanforderungen und eine alternde Industriebasis unterstützen ein breites Inspektionsaufkommen. Japan hat die Produktsicherheitspflichten für ausländische Verkäufer ab dem 25. Dezember 2025 verschärft, einschließlich der Anforderungen an inländische Vertreter und technische PSE-Normen. Südkoreas KC-Zeichen und KGMP-Anforderungen stützen die Nachfrage nach zertifizierungsbezogenen Tätigkeiten. Taiwans Halbleiter- und fortschrittliche Fertigungsbasis erfordert spezialisierte Reinräume, Ausrüstungen und Prozessinspektionen. Diese Märkte verschaffen Anbietern Zugang zu Aufträgen mit höheren Spezifikationen, bei denen lokale Akkreditierung und technische Kompetenz entscheidend sind.
Indischer und ASEAN-Markt für Inspektionsdienstleistungen
Für Indien wird bis 2032 ein CAGR von 12 % prognostiziert, die höchste Wachstumsrate unter den betrachteten Ländern. Die Infrastrukturzuweisung im Haushaltsjahr 2025 bis 2026 betrug 134 Milliarden USD, was die Nachfrage im Bereich Tiefbau und verwandter Anlagen stützt. Die im Februar 2026 herausgegebenen BIS-Leitlinien zur Fabriküberwachung haben die Überwachungsverfahren in lizenzierten Fertigungsbetrieben gestärkt. Neue Anlagen in Vietnam, Thailand, Indonesien und Malaysia erfordern Werksqualifizierungen und laufende Prozesskontrollen. Vietnam und Malaysia bauen Kapazitäten für Exportkonformität und digitale Zertifizierung auf, während Malaysias Batteriepass-Standard einen weiteren Weg für die erweiterte Verifizierung schafft.
Ozeanischer und APAC-Markt für Inspektionsdienstleistungen
Australien verfügt über eine erstklassige Inspektionsbasis, die mit LNG, Offshore-Öl und -Gas, Bergbau, Immobilien und Bauvorschriften verknüpft ist. Die Leitlinien der NATA vom August 2026 haben den Vorbereitungsaufwand für Inspektionsstellen erhöht, die auf ISO/IEC 17020:2026 umstellen. Der Vertrag von Intertek mit Santos zeigt die Nachfrage nach langfristiger digitaler Anlagenintegrität und ZfP-Unterstützung in reifen Energiebetrieben. Neuseeland und Hongkong liefern wesentliche Nachfrage durch Bauvorschriften und Infrastrukturerneuerung. Bangladesch und Pakistan sind noch frühe Märkte, in denen steigende Bekleidungs- und Textilexporte Vorversandkontrollen zunehmend zur Routine machen. Die breitere regionale Präsenz ermöglicht es dem asiatisch-pazifischen Markt für Inspektionsdienstleistungen, erstklassige Aufträge in reifen Märkten mit wachsender Compliance-Nachfrage in Entwicklungsländern zu verbinden.
Wettbewerbslandschaft
Der Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum weist eine mittlere Marktkonzentration auf. SGS, Bureau Veritas, Intertek, TÜV SÜD, TÜV Rheinland, DNV, Lloyd's Register und DEKRA betreiben Feld- und Labornetzwerke in der gesamten Region. China Certification and Inspection Group, Korea Testing and Research Institute, PT SUCOFINDO und SIRIM QAS International haben starke Positionen im inländischen gesetzlichen Bereich. Lokale Lizenzen können die Fähigkeit multinationaler Anbieter einschränken, in geschützte Inspektionsbereiche einzutreten. Diese Mischung macht lokale Zulassungen und Regierungsbeziehungen neben internationaler Netzwerkabdeckung wichtig. Führende Anbieter konkurrieren durch technische Tiefe, Akkreditierungsportfolios, digitale Plattformen und sorgfältig ausgewählte Akquisitionen.
Bureau Veritas hat Lotusworks im April 2026 übernommen und damit eine unternehmenskritische Plattform für Rechenzentren und Halbleiterfertigung hinzugewonnen. Intertek hat im April 2026 Solarmodul-Laboranlagen von Mitsui Chemicals India übernommen und damit seine Kapazität zur Qualitätssicherung im Bereich erneuerbare Energien in Westindien gestärkt. Apave hat im Mai 2026 eine Vereinbarung zur Übernahme des in Singapur ansässigen Unternehmens GEI getroffen und damit Inspektions-, ZfP- und Kalibrierungskapazitäten in Südostasien hinzugewonnen. Diese Schritte zeigen, dass Anbieter regionale Reichweite und spezialisierte Fähigkeiten kaufen, anstatt sich nur auf organisches Wachstum zu verlassen. Digitale Systeme sind gleichermaßen wichtig, da Kunden nutzbare Nachweise über Anlageneigentümer, Auftragnehmer und Gerätelieferanten hinweg benötigen.
Offene Bereiche verbleiben in der industriellen Abdeckung von Städten zweiter Ordnung, gemeinsamen digitalen Nachweisplattformen und Lösungen, die lokale Anforderungen an die Datenspeicherung erfüllen. Die Partnerschaft von NovaPeak mit Panasonic R&D Center Singapore veranschaulicht, wie Softwareunternehmen mit akkreditierten Inspektionsstellen zusammenarbeiten können, anstatt sie zu ersetzen. QIMA, ALS Limited, Applus Services, MISTRAS Group, ABS Group, Japan Quality Assurance Organization, UL Solutions und Apave konkurrieren durch ausgewählte Länder und vertikale Stärken. Die geplante Übernahme von Intertek durch Isotope Bidco im Juni 2026 deutet auf eine anhaltende Konsolidierung unter globalen Prüf-, Inspektions- und Zertifizierungsanbietern hin. Der Wettbewerbsdruck wird voraussichtlich dort am stärksten bleiben, wo große Verträge eine breite Abdeckung, digitale Aufzeichnungen und knappe Spezialisten erfordern. Der Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum belohnt daher Größe bei komplexen Aufträgen und lässt gleichzeitig Raum für fokussierte lokale und technische Spezialisten.
Marktführer für Inspektionsdienstleistungen im asiatisch-pazifischen Raum
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Inspektionsdienstleistungen Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- DNV AS
- ALS Limited
- Eurofins Scientific SE
- Applus Services, S.A.
- MISTRAS Group, Inc.
- Element Materials Technology Group
- UL Solutions Inc.
- Lloyd's Register Group Limited
- QIMA Limited
- Japan Quality Assurance Organization
- China Certification and Inspection Group
- Korea Testing and Research Institute
- PT SUCOFINDO (Persero)
- SIRIM QAS International Sdn. Bhd.
- Apave Group
- ABS Group of Companies, Inc.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Inspektionsdienstleistungen
- Juni 2026: Intertek Group plc bestätigte, dass sein Vorstand den Bedingungen einer empfohlenen Barübernahme durch Isotope Bidco Limited zugestimmt hat, was eine bedeutende Konsolidierung an der Spitze der globalen Prüf-, Inspektions- und Zertifizierungsbranche mit Auswirkungen auf regionale Preisdynamiken, die Rationalisierung des Laborstandortnetzes und die Investitionskapazität für digitale Inspektion im asiatisch-pazifischen Raum markiert.
- Mai 2026: Apave Group unterzeichnete eine Vereinbarung zur Übernahme des in Singapur ansässigen Unternehmens GEI, einem Spezialisten für industrielle Inspektion, zerstörungsfreie Prüfung und Kalibrierung/Metrologie in Südostasien, was seine regionale Plattform sofort stärkt und fortgeschrittene PAUT- und Metrologiekapazitäten im Einklang mit seinem strategischen Plan AMPLIFY 2030 hinzufügt, Apave, 2026.
Berichtsumfang für den Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum
Der Bericht über den Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum ist segmentiert nach Inspektionsdienstleistungsbereich (Gebäude- und Immobilieninspektion, Inspektion ziviler Infrastruktur und weitere) sowie nach Endverbrauchsbranche (Bauwesen, Immobilien und zivile Infrastruktur, Privathaushalte und Einzelverbraucher, Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Struktur-, Gebäudehüll-, Heizungs-, Lüftungs-, Sanitär- und Brandschutzinspektionen | |
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | |
| Inspektion ziviler Infrastruktur | Straßen, Brücken, Tunnel und Eisenbahninfrastruktur |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | |
| Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen | Industrieanlagen und installierte Prozessausrüstung |
| Druckbehälter, Rohrleitungen und Lagertanks | |
| Energieerzeugung und Versorgungssysteme | |
| Sonstige ortsfeste Industrieausrüstung | |
| Inspektionsdienstleistungen für gefertigte Produkte und Produktionsprozesse | Inspektion von Rohmaterialien und Komponenten |
| Inspektion laufender Fertigungsprozesse | |
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | |
| Inspektionsdienstleistungen für Transportfahrzeuge und mobile Anlagen | Straßenfahrzeuge und gewerbliche Fahrzeugflotten |
| Schienenfahrzeuge | |
| Luftfahrzeuge und Luftfahrtanlagen | |
| Schiffe und andere Wasserfahrzeuge | |
| Sonstige mobile Transportanlagen | |
| Inspektionsdienstleistungen für Waren, Ladung und Handel | Inspektion von Schüttgut und Containerladung |
| Inspektion gehandelter Waren | |
| Überprüfung von Sendungszustand, Menge und Qualität | |
| Inspektion bei Be- und Entladung sowie Eigentumsübertragung | |
| Sonstige Inspektionsdienstleistungen für Betriebsstätten und Prozesse | Inspektion von Betriebshygiene und Arbeitssicherheit |
| Inspektion landwirtschaftlicher Betriebe | |
| Sonstige Inspektionen zur Betriebskonformität |
| Öl und Gas, einschließlich Erdölraffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) |
| Bauwesen, Immobilien und zivile Infrastruktur |
| Transport und Logistikbetrieb |
| Bergbau und Steinbruchbetrieb |
| Landwirtschaft, Lebensmittel und Getränke |
| Groß- und Einzelhandel sowie Warenhandel |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Privathaushalte und Einzelverbraucher |
| Sonstige gewerbliche Dienstleistungen und öffentliche Einrichtungen |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| ASEAN (Indonesien, Thailand, Vietnam, Malaysia, Singapur, Philippinen, Myanmar, Kambodscha, Laos, Brunei, Timor-Leste) |
| Übriger asiatisch-pazifischer Raum (Hongkong, Neuseeland, Bangladesch, Pakistan, Sri Lanka usw.) |
| Nach Inspektionsdienstleistungsbereich | Gebäude- und Immobilieninspektion | Inspektionen von Wohn-, Gewerbe- und institutionellen Gebäuden |
| Struktur-, Gebäudehüll-, Heizungs-, Lüftungs-, Sanitär- und Brandschutzinspektionen | ||
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | ||
| Inspektion ziviler Infrastruktur | Straßen, Brücken, Tunnel und Eisenbahninfrastruktur | |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | ||
| Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen | Industrieanlagen und installierte Prozessausrüstung | |
| Druckbehälter, Rohrleitungen und Lagertanks | ||
| Energieerzeugung und Versorgungssysteme | ||
| Sonstige ortsfeste Industrieausrüstung | ||
| Inspektionsdienstleistungen für gefertigte Produkte und Produktionsprozesse | Inspektion von Rohmaterialien und Komponenten | |
| Inspektion laufender Fertigungsprozesse | ||
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | ||
| Inspektionsdienstleistungen für Transportfahrzeuge und mobile Anlagen | Straßenfahrzeuge und gewerbliche Fahrzeugflotten | |
| Schienenfahrzeuge | ||
| Luftfahrzeuge und Luftfahrtanlagen | ||
| Schiffe und andere Wasserfahrzeuge | ||
| Sonstige mobile Transportanlagen | ||
| Inspektionsdienstleistungen für Waren, Ladung und Handel | Inspektion von Schüttgut und Containerladung | |
| Inspektion gehandelter Waren | ||
| Überprüfung von Sendungszustand, Menge und Qualität | ||
| Inspektion bei Be- und Entladung sowie Eigentumsübertragung | ||
| Sonstige Inspektionsdienstleistungen für Betriebsstätten und Prozesse | Inspektion von Betriebshygiene und Arbeitssicherheit | |
| Inspektion landwirtschaftlicher Betriebe | ||
| Sonstige Inspektionen zur Betriebskonformität | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Erdölraffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Fertigung und industrielle Verarbeitung (ohne gesondert klassifizierte Branchen) | ||
| Bauwesen, Immobilien und zivile Infrastruktur | ||
| Transport und Logistikbetrieb | ||
| Bergbau und Steinbruchbetrieb | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Privathaushalte und Einzelverbraucher | ||
| Sonstige gewerbliche Dienstleistungen und öffentliche Einrichtungen | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN (Indonesien, Thailand, Vietnam, Malaysia, Singapur, Philippinen, Myanmar, Kambodscha, Laos, Brunei, Timor-Leste) | ||
| Übriger asiatisch-pazifischer Raum (Hongkong, Neuseeland, Bangladesch, Pakistan, Sri Lanka usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Markt für Inspektionsdienstleistungen im asiatisch-pazifischen Raum wird voraussichtlich bis 2032 88 Milliarden USD erreichen, ausgehend von 56,88 Milliarden USD im Jahr 2026, bei einem CAGR von 7,49 % von 2027 bis 2032.
Welcher Inspektionsdienstleistungsbereich wächst im asiatisch-pazifischen Raum am schnellsten?
Die Inspektion ziviler Infrastruktur ist der am schnellsten wachsende Dienstleistungsbereich mit einem prognostizierten CAGR von 8,9 % bis 2032.
Welcher Endverbrauchssektor führt die Nachfrage nach Inspektionsdienstleistungen im asiatisch-pazifischen Raum an?
Bauwesen, Immobilien und zivile Infrastruktur führten im Jahr 2026 mit 16,7 % des regionalen Umsatzes und werden voraussichtlich mit einem CAGR von 8,3 % bis 2032 wachsen.
Welches Land hat die größte regionale Umsatzbasis für Inspektionsdienstleistungen?
China hielt im Jahr 2026 einen Anteil von 42 % am regionalen Umsatz, gestützt durch seine Fertigungsbasis, obligatorische Produktvorschriften und Anforderungen an die Anlagenintegrität.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Für Indien wird bis 2032 ein CAGR von 12 % prognostiziert, gestützt durch Infrastrukturausgaben und stärkere Fabriküberwachungsverfahren.
Wie verändern digitale Werkzeuge die Inspektionsdienstleistungen im asiatisch-pazifischen Raum?
KI-gestützte Erkennung, Drohnen, ferngesteuerte visuelle Prüfungen und digitale Aufzeichnungen senken die Kosten für Routinearbeiten und machen Inspektionen für kleinere Anlagen praktischer.