
アジア太平洋食品グレード二酸化炭素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
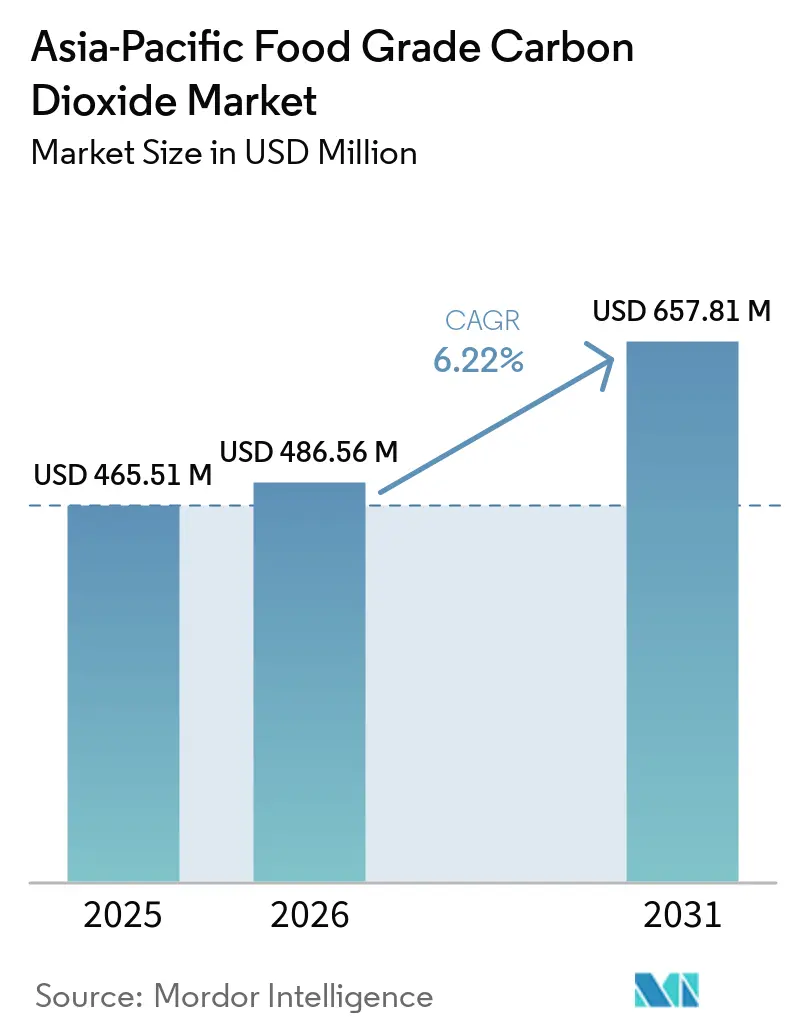
| 基準年の市場規模 (2025) | 465.51 百万米ドル |
| 市場規模 (2026) | 486.56 百万米ドル |
| 市場規模 (2031) | 657.81 百万米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太洋食品グレード二酸化炭素市場分析
アジア太平洋食品グレード二酸化炭素市場規模は、2025年の465.51 ミリオン 米ドルから2026年には486.56 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.22%で2031年までに657.81 ミリオン 米ドルに達すると予測されています。市場は飲料の炭酸化、ガス置換包装、食品および医薬品のコールドチェーン運営によって支えられています。開発途上都市のメーカーが生産能力を拡大し、安定した食品グレードガスの供給を必要としているため、飲料生産が引き続き需要を押し上げています。ガス置換包装は制御された二酸化炭素濃度を必要とするため、加工業者にとって認証済み供給の価値が高まっています。ドライアイスは食品輸出および温度管理された流通を支援し、アジア太平洋食品グレード二酸化炭素市場をより広範なコールドチェーン投資と結びつけています。供給はアンモニアおよびエタノール施設での生産中断にさらされているため、地域の回収・貯蔵能力はサプライヤーおよび食品加工業者にとって引き続き重要です。
主要レポートのポイント
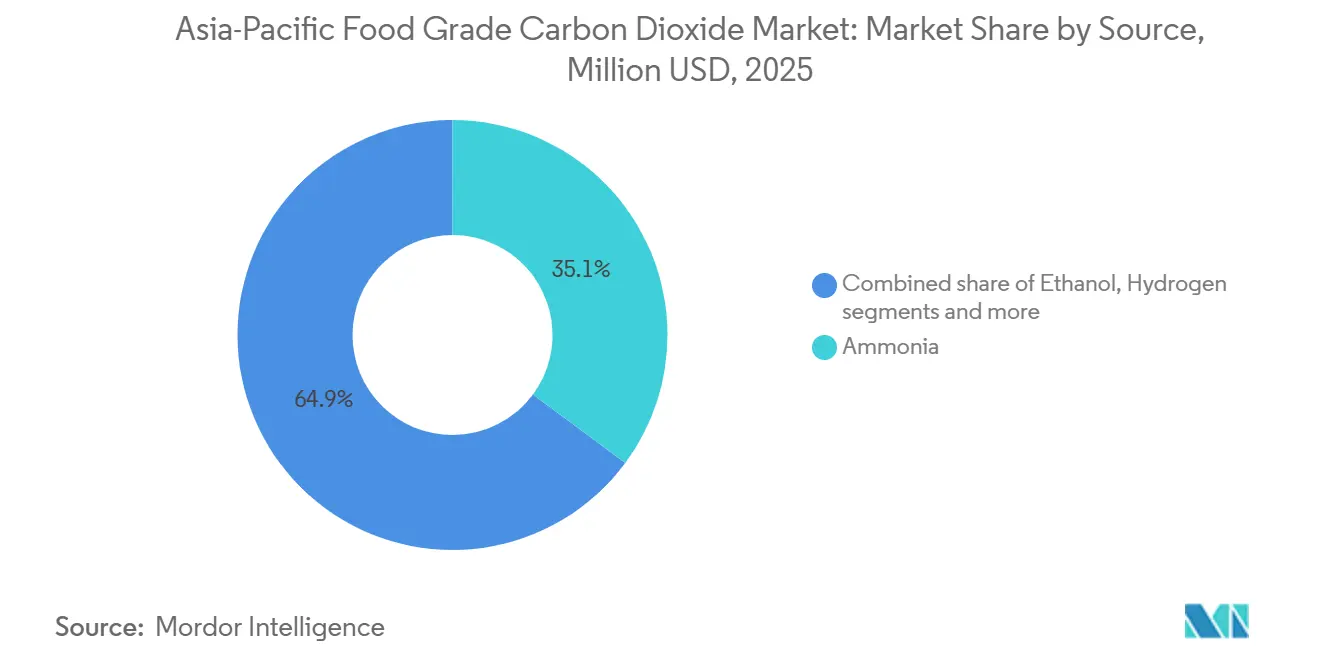
- 供給源別では、アンモニア回収が2025年のアジア太平洋食品グレード二酸化炭素市場シェアの35.14%を占め、エタノール回収は2031年までCAGR 7.37%で成長すると予測されています。
- 形態別では、液体二酸化炭素が2025年のアジア太平洋食品グレード二酸化炭素市場シェアの77.27%を占め、固体二酸化炭素(ドライアイス)は2031年までCAGR 7.61%で成長すると予測されています。
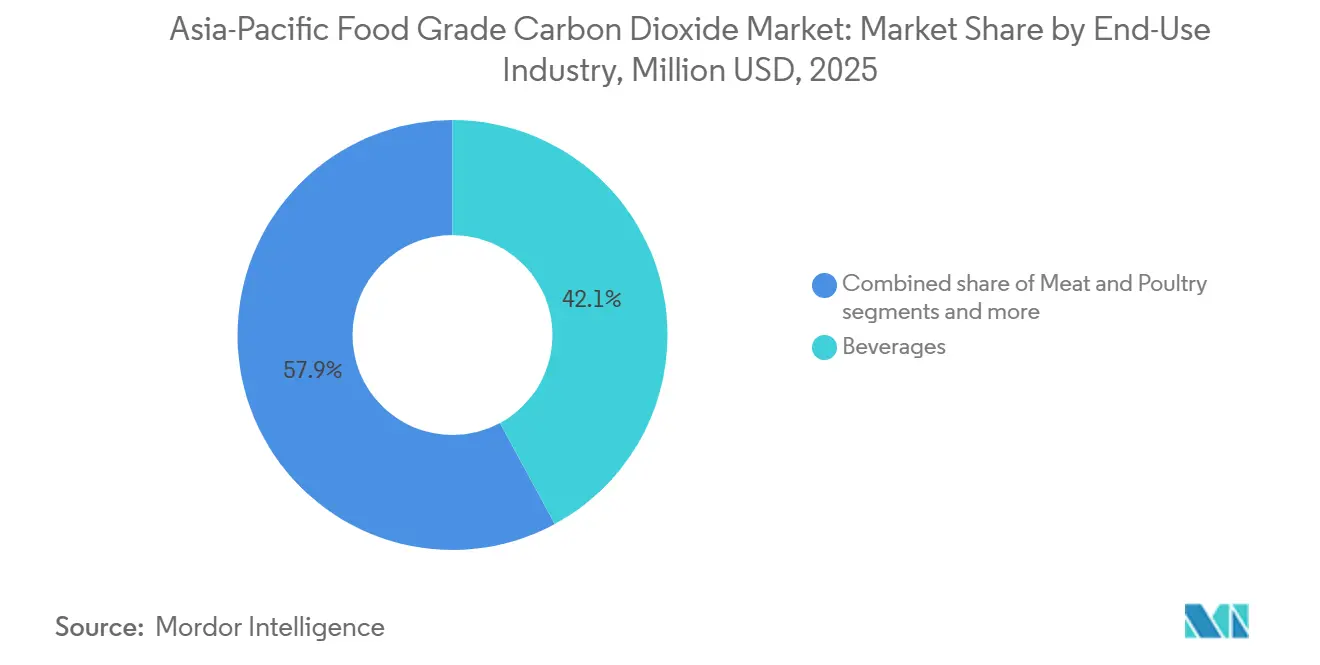
- 最終用途産業別では、飲料が2025年の地域需要の42.11%を占め、食肉・家禽加工は2031年までCAGR 7.81%で成長すると予測されています。
- 地域別では、中国が2025年の地域需要の37.51%を占め、インドは2031年までCAGR 7.51%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭酸飲料消費の成長 | +1.8% | 中国、インド | 中期(2〜4年) |
| 食品加工・保存の拡大 | +1.2% | インド、東南アジア、中国 | 長期(4年以上) |
| ガス置換包装(MAP)の採用拡大 | +0.8% | 日本、韓国、中国、オートラリア | 中期(2〜4年) |
| 食肉・家禽加工需要の増加 | +0.7% | インド、ベトナム、オーストラリア | 長期(4年以上) |
| 冷凍・チルド食品生産の拡大 | +0.5% | 中国、日本、韓国 | 中期(2〜4年) |
| 包装乳製品・冷凍製品の需要成長 | +0.4% | インド、中国、ニュージーランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭酸飲料消費の成長
炭酸飲料は地域全体で食品グレード二酸化炭素需要の主要な供給源であり続けています。中国は2026年6月に酒類、飲料、精製茶の生産が前年比6.1%増加したと報告しており、大規模な飲料基盤における製造活動の継続を示しています[1]。アジア太平洋食品グレード二酸化炭素市場は、飲料工場が開発途上の都市中心部でボトリングおよび炭酸化能力を追加する際に恩恵を受けます。スパークリングウォーター、フレーバー炭酸飲料、砂糖不使用製品は信頼性の高い炭酸化制御を要とします。この要件は、一貫した純度と安定した大量供給を提供できるサプライヤーを優位に立たせます。また、大規模飲料メーカーにとって、スポット購入よりも長期供給契約の方が重要性を増しています。同様の運用要件は、地域貯蔵、定期タンカー配送、サプライヤーの品質文書化に価値をもたらします。
食品加工・保存の拡大
食品加工は飲料製造を超えて二酸化炭素の用途を広げています。インドの食品加工産業省は、特に食肉および乳製品の取り扱いに関して、2025年から2047年の間にコールドチェーンインフラへの多大な投資が必要であると指摘しています[2]。予冷、トンネル冷凍、温度管理貯蔵には液体二酸化炭素またはドライアイスが必要となる場合があります。アア太平洋食品グレード二酸化炭素市場は、冷蔵・包装食品へのシフトから恩恵を受けます。この需要は、加工業者が流通距離と賞味期限を延長している地域で最も強くなっています。ガス配送と貯蔵・取り扱いサポートを組み合わせるサプライヤーは、これらの用途に対応するうえで有利な立場にあります。加工業者が地域販売から一貫した温度管理を必要とするより長い流通ルートへと移行する際、その役割はより重要になります。これはまた、ガス需要を冷蔵倉庫、輸送、食品取り扱い設備への投資と結びつけます。
ガス置換包装(MAP)の採用拡大
ガス置換包装は制御されたガス混合物を使用して微生物の増殖を抑制し、製品品質を保護します。二酸化炭素は仕様に敏感な投入物であり、包装システムは食品製品に適した濃度を使用する必要があります。日本、韓国、中国、オーストラリアは、食品輸出とプレミアム包装食品が採用を支える重要な市場を提供しています。アジア太平洋食品グレード二酸化炭素市場は、加工業者が包装食肉、水産物、ベーカリー製品、農産物に対して一貫したガス品質を求めるにつれて恩恵を受けます。共通の品質要件は、複数の国で事業を展開する企業の重複したサプライヤー確認を削減できます。これにより、認証、トレーサビリティ、信頼性の高い包装グレード供給が重要な競争要因となります。サプライヤーはまた、異なる食品カテゴリーおよび包装形式に必要なガス仕様について加工業者と協力する必要があります。これは、特に賞味期限のパフォーマンスが厳密に監視されている場合、基本的な商品供給よりも密接な協力関係を必要とします。
食肉・家禽加工需要の増加
食品グレード二酸化炭素は、現代の加工施設におけるガス置換包装および制御雰囲気操作を支援します。インドの食品安全当局は、2024年3月の指令において、INS 290として識別される二酸化炭素を生の食肉および家禽用途の適合加工助剤として記載しています[3]。アジア太平洋食品グレード二酸化炭素市場は、輸出志向型加工の拡大と結びついており、これらの施設は文書化された食品安全慣行を必要とします。家禽能力の追加は、包装およびコールドチェーンガスへの継続的な需要を生み出します。インド、ベトナム、オーストラリアは、それぞれがタンパク質生産と輸出・コールドチェーン要件を組み合わせているため、関連性があります。これらの地域での成長は、サプライヤーが食品安全文書化を定期的な加工・包装配送と調整することを必要とする場合があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品グレードCO₂供給の地域的不均衡 | -0.7% | 東南アジア、南アジア | 短期(2年以内) |
| 貯蔵・流通インフラへの高い投資要件 | -0.5% | アジア中核地域 | 短期(2年以内) |
| CO₂生産経済に影響するエネルギー価格の変動 | -0.4% | インド、インドネシア、ベトナム | 中期(2〜4年) |
| 厳格な食品グレード純度および認証要件 | -0.3% | インド、パキスタン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食品グレードCO₂供給の地域的不均衡
食品グレード二酸化炭素の供給は、食品加工需要の所在地と必ずしも一致しません。大規模な回収サイトはインド、中国、タイのアンモニアおよびエタノール施設周辺に集中しています。インドネシア、マレーシア、ベトナム、インド北東部では、近隣の精製・貯蔵・流通能力が限られている場合があります。アジア太平洋食品グレード二酸化炭素市場は、沿岸部の加工業者と内陸部の加工業者で異なる状況で機能する可能性があります。液体二酸化炭素ターミナルの近くに立地する工場は、長期供給契約を活用できます。これらのネットワークから遠い加工業者は、飲料需要のピーク時に季節的な供給逼迫のリスクが高まります。回収サイトと顧客間の距離は、配送コストを増加させ、小規模加工業者の柔軟性を低下させる可能性もあります。
貯蔵・流通インフラへの高い投資要件
液体二酸化炭素の流通には、断熱タンク、専用タンカー車両、気化設備、および訓練を受けた運用サポートが必要です。これらの要件は、インド、インドネシア、ベトナム、その他の開発途上食品加工市場における能力成長を遅らせる可能性があります。PVCFCは2026年2月にカーマウ肥料工場に食品グレード二酸化炭素抽出施設を稼働させ、専用回収能力には相当な初期投資が必要であることを示しました。アジア太平洋食品グレード二酸化炭素市場は、プロジェクトが投資決定から商業運転に移行する間、供給制約に直面する可能性があります。小規模な地域サプライヤーは、長期顧客契約を確保する前にインフラへの資金調達が困難な場合があります。これらの状況は、確立されたロジスティクスネットワークと顧客契約を持つ企業の立場を強化します。食品加工投資がガスインフラ開発よりも速く進む場合、長いプロジェクトのタイムラインは地域能力を上回る需要を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
アンモニアが主要供給ルートを維持しながらエタノールの重要性が増大アンモニアプラント回収は2025年に地域供給の35.14%を占めました。インド、中国、ベトナムの肥料コンプレックスは、食品用途向けに回収・精製できる高濃度二酸化炭素ストリームを生成します。このルートは既存のアンモニアおよび尿素生産の規模から恩恵を受けます。また、肥料生産量、天然ガスコスト、またはプラントメンテナンススケジュールの変化に食品ガス供給をさらす可能性もあります。水素生産、天然ガス処理、その他の産業供給源は、より局所的な供給ポジションを担っています。これらの代替手段は、専用契約または長期商業契約を通じて、1つの大規模飲料、食品、または食肉加工業者を支援することが多いです。その貢献は、地域の原料供給可能性、精製能力、および顧客の食品グレード品質要件によって異なります。
エタノール回収は、アジア太平洋食品グレード二酸化炭素市場において2031年までCAGR 7.37%で成長すると予測されています。発酵は食品・飲料用途に精製できる高濃度二酸化炭素ストリームを生成します。インドのエタノール混合プログラムとタイのバイオ燃料拡大は、地域全体の蒸留能力を増加させています。100 KLPDのエタノールプラントは、発酵排気から年間13,000〜15,000トンの二酸化炭素を回収できます。日本酸素タイランドとタイ・スペシャ・ガスは2026年にGreen CO2 Co., Ltd.を設立し、チャチューンサオ県のBBGIのエタノールプロセスから二酸化炭素を精製して食品、飲料、産業用供給に活用しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
形態別:
液体二酸化炭素が大量需要を支えながらドライアイスがより速く成長液体二酸化炭素は2025年の形態別アジア太平洋食品グレード二酸化炭素市場規模の77.27%を占めました。その主導的な地位は、大量配送に依存する大規模飲料ボトラーおよび食品ガスユーザーのニーズを反映しています。極低温タンカーネットワークは、炭酸化ラインおよびガス置換包装システムへの定期供給を支援します。大規模タンパク質加工業者も、配送の一貫性と量が重要な場合に液体製品を使用します。気体形態の二酸化炭素は、ベーカリー、乳製品工場、フードサービス事業者を含む小規模食品事業者に対応します。日本、韓国、オーストラリアは、大量液体流通と並行してシリンダーおよびマイクロバルク供給を支える分散した需要を持っています。
固体二酸化炭素(一般にドライアイスと呼ばれる)は、2031年までCAGR 7.61%で成長すると予測されています。食肉、水産物、冷凍食品、生鮮食品配送、医薬品のコールドチェーン用途を支援します。中国は2025年に160,000トンのドライアイスを消費し、インドは95,000トンを消費しました。地域のドライアイス回収は、集中型流通を制限する輸送負担を軽減できます。アジア太平洋食品グレード二酸化炭素市場は、蒸留所および食品加工サイト近くの小規模回収モデルから恩恵を受けることができます。これらのモデルは、発酵排出物が利用可能で地域需要が信頼性の高い温度管理を必要とする場所で最も関連性があります。
最終用途産業別:
飲料が最大ポジションを維持しながら食肉・家禽加工が成長をリード飲料は2025年のアジア太平洋食品グレード二酸化炭素市場規模の42.11%を占めました。コーラ、スパークリングウォーター、エナジードリンク、ビール、その他の炭酸製品は一貫した食品グレード二酸化炭素供給に依存しています。飲料用途は純度と汚染物質の厳密な管理を必要とするため、この最終用途セグメントはサプライヤーにとって品質のベンチマークとなっています。乳製品・冷凍食品、果物・野菜、ベーカリー・菓子は、包装または冷凍関連用途で二酸化炭素を使用します。これらの最終用途は、より広範な食品セクターを支える同じコールドチェーン整備から恩恵を受けます。単位生産量あたりの二酸化炭素使用量は、一般的に大規模飲料生産よりも低くなっています。
食肉・家禽加工は2031年までCAGR 7.81%で成長すると予測されています。輸出志向型加工業者は、小売対応製品の制御雰囲気活動およびガス置換包装に二酸化炭素を使用します。食品加工業者は食品安全および加工助剤コンプライアンスを支援する記録を維持する必要があります。ジア太平洋食品グレード二酸化炭素産業は、タンパク質輸出業者が賞味期限管理とコールドチェーンパフォーマンスを改善する際に恩恵を受けます。インドの食品加工・コールドチェーン投資ニーズは、この需要に対応するために必要なインフラの規模を示しています。このセグメントは、認証済み供給と加工サイトへの信頼性の高い配送を組み合わせることができるサプライヤーに機会を創出します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北東アジア・オーストラリア食品グレード二酸化炭素市場
中国は2025年の地域需要の37.51%を占めた。この地位は、大規模な飲料製造基盤と確立された産業ガスインフラを反映している。中国は2026年6月に酒類・飲料・精製茶の生産量が前年比6.1%増加したと報告した。国内サプライヤーは、バルク液体およびパイプライン方式を通じて内陸の食品加工クラスターにサービスを提供している。中国の食品グレード純度要件は、正式な仕様を満たすことができるサプライヤーを優遇する。日本、韓国、オーストラリアは高仕様グループを形しており、プレミアム食品輸出と食品安全慣行が一貫した高純度製品への需要を支えている。これらの市場は、デリケートな食品用途において安定した製品品質と信頼性の高いサービスを実証できるサプライヤーを評価する。
インド食品グレード二酸化炭素市場
インドは2031年までの国別CAGRが7.51%と最高を記録すると予測されている。インドにおけるアジア太平洋食品グレード二酸化炭素市場は、食肉・家禽の輸出、包装食品の消費、およびエタノール蒸留の成長によって支えられている。これらの需要と供給の要因は相互に発展するが、回収インフラは新たな加工能力に追いつく必要がある。グジャラート州では肥料生産からの回収が集中しており、新たなエタノール能力はバイオジェニック回収の機会を追加できる。インド食品安全基準局の2024年3月の指示は、生の食肉・家禽加工における二酸化炭素使用に関する明確なコンプライアンス根拠を提供している。冷蔵保管能力は、インドの食品加工ニーズに必要と特定されたレベルを下回ったままである。
ASEAN・オーストラリア・ニュージーラド食品グレード二酸化炭素市場
東南アジアにはインドネシア、マレーシア、ベトナム、タイが含まれ、各国はそれぞれ異なるインフラおよび調達条件を有している。PVCFCは2026年2月にカマウ肥料工場において食品グレード液体二酸化炭素の商業生産を開始し、Messer Vietnamを通じて最初の75トンバッチを流通させた。このプロジェクトは、食品ガス需要より先に産業インフラが発展する地域において、肥料ベースの回収が食品加工を支援できることを示している。オーストラリアとニュージーランドは量的には小規模にとどまるが、重要な高純度供給基準を設定している。Air Liquideは、Shoalhaven Starchesの小麦発酵排出物を利用したニューサウスウェールズ州ボマデリーにおけるバイオジェニック二酸化炭素施設の計画を発表した。
競合環境
アジア太平洋食品グレード二酸化炭素市場は適度に集中しています。Linde plc、Air Liquide S.A.、Air Products and Chemicals、Taiyo Nippon Sanso Corporation、Messer SE & Co. KGaAは、高仕様および輸出志向型食品加工用途に位置付けられています。国内専門企業も、流通カバレッジが不可欠な国内および地域市場で競争しています。Lindeはオーストラリアと日本の食品用途向けに極低温流通ネットワークを確立しています。Air LiquideはASEANと中国全体で統合供給を支援しています。杭州ベストの買収により、中国東部の産業・特殊ガス能力が追加されました。
Yingde Gases Groupは、大量液体およびパイプライン供給契約を通じて中国の食品加工クラスターに対応しています。同社は2024年9月に浙江省のガス供給プロジェクトで生産を開始し、工業団地における液体製品供給能力とパイプラインカバレッジを拡大しました。Sicgil Indiaは複数の拠点でドライアイス能力を運営し、食品コールドチェーンと医薬品流通の両方に対応しています。アジア太平洋食品グレード二酸化炭素市場は、大量供給契約の量要件を満たさない中規模加工業者に対応する地域サプライヤーに余地を提供しています。マイクロバルク配送と認証サポートは、この顧客基盤において価値があります。
新たな競争圧力は、専用二酸化炭素ストリームを持つ肥料、エタノール、その他の産業事業者から生じる可能性があります。PVCFCは2026年に尿素生産からガスを回収することで食品グレード液体二酸化炭素供給に参入しました。日本酸素タイランドとタイ・スペシャル・ガスはGreen CO2 Co., Ltd.を設立し、エタノール発酵二酸化炭素を商業供給に転換しました。三菱電機、ITRI、台湾タバコ・酒公社は2025年8月に竹南ブルワリーでガスボイラーからの二酸化炭素回収・再利用のテストを開始しました。これらのプロジェクトは、オンサイト回収が一部の大規模ユーザーの商業供給への依存を低減できることを示しています。ISO 22000認証は、正式な食品加工契約に対応するサプライヤーにとって基本的な期待事項であり続けています。
アジア太平洋食品グレード二酸化炭素産業リーダー
-
Linde plc
-
Air Liquide S.A.
-
Air Products and Chemicals, Inc.
-
TAIYO NIPPON SANSO CORPORATION
-
Messer SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋食品グレード二酸化炭素市場 このレポートでカバーされる企業
- Linde plc
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- TAIYO NIPPON SANSO CORPORATION
- Messer SE & Co. KGaA
- Sicgil India Limited
- Ellenbarrie Industrial Gases Limited
- IFB Agro Industries Limited
- WKS Industrial Gas Pte Ltd.
- Southern Gas Limited
- Yingde Gases Group Company Limited
- Hangzhou Hangyang Co., Ltd.
- Sichuan Tianyi Science and Technology Co., Ltd.
- Shandong Shouguang Juneng Golden Corn Co., Ltd.
- Jiangsu Huachang Chemical Co., Ltd.
- Guangdong Huate Gas Co., Ltd.
- Zhejiang Juhua Co., Ltd.
- India Glycols Limited
- PT Samator Indo Gas Tbk
- Air Water, Inc.
最近の産業開発事情 アジア太平洋食品グレード二酸化炭素市場
- 2026年5月:日本酸素(タイランド)とタイ・スペシャル・ガスは、チャチューンサオ県のBBGIパブリックカンパニーでエタノール発酵から二酸化炭素を処理し、食品、飲料、産業用途向けの液体二酸化炭素に転換する合弁会社Green CO2 Co., Ltd.を通じて商業運営を開始しました。同合弁会社は、タイ東部および広範なASEANコリドーの飲料メーカー向けに製品の炭素フットプリント認証を取得しようとしています。
- 2026年2月:PVCFCはカーマウ肥料工場での食品グレード二酸化炭素生産プロジェクトの操業を開始し、2026年2月4日にISBT規格の液体二酸化炭素の最初の商業75トンバッチを納品しました。このプロジェクトは尿素生産から二酸化炭素を回収し、1日50トンの能力で稼働しており、Messer Vietnamを引き取りおよび流通パートナーとして任命しています。
- 2025年8月:三菱電機株式会社は、工業技術研究院および台湾タバコ・酒公社の竹南ブルワリーと協力協定を締結し、ビール生産への再利用を目的としたガスボイラーからの二酸化炭素の回収・精製の評価を開始しました。
アジア太平洋食品グレード二酸化炭素市場レポートの範囲
食品グレード二酸化炭素(CO₂)は、食品・飲料用途での使用に関して規定された純度および安全基準を満たす二酸化炭素です。市場は供給源、形態、最終用途産業、国別にセグメント化されています。供給源に基づき、市場はアンモニア、エタノール、水素、天然ガス処理、その他の供給源にセグメント化されています。形態に基づき、市場は液体、気体、固体/ドライアイスにセグメント化されています。最終用途産業に基づき、市場は飲料、食肉・家禽、乳製品・冷凍食品、果物・野菜、ベーカリー・菓子、その他の食品産業にセグメント化されています。国別に基づき、市場は中国、日本、インド、韓国、オーストラリア、ニュージーランド、インドネシア、マレーシア、ベトナム、その他のアジア太平洋地域にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ミリオン米ドル)で行われています。
セグメンテーション概要
| アンモニア |
| エタノール |
| 水素 |
| 天然ガス処理 |
| その他の供給源 |
| 液体 |
| 気体 |
| 固体/ドライアイス |
| 飲料 |
| 食肉・家禽 |
| 乳製品・冷凍食品 |
| 果物・野菜 |
| ベーカリー・菓子 |
| その他の食品産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| ニュージーランド |
| インドネシア |
| マレーシア |
| ベトナム |
| その他のアジア太平洋地域 |
| 供給源別 | アンモニア |
| エタノール | |
| 水素 | |
| 天然ガス処理 | |
| その他の供給源 | |
| 形態別 | 液体 |
| 気体 | |
| 固体/ドライアイス | |
| 最終用途産業別 | 飲料 |
| 食肉・家禽 | |
| 乳製品・冷凍食品 | |
| 果物・野菜 | |
| ベーカリー・菓子 | |
| その他の食品産業 | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| インドネシア | |
| マレーシア | |
| ベトナム | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域における食品グレード二酸化炭素の需要を促進しているものは何ですか?
飲料の炭酸化、ガス置換包装、食肉・家禽加工、コールドチェーン運営が地域全体の需要を支えています。これらの用途には、食品加工・流通サイトの近くで定期的な大量供給またはドライアイスの入手可能性が必要です。
食品グレード二酸化炭素の最大シェアを供給しているのはどの供給源ですか?
アンモニアプラント回収は2025年に供給源別供給の35.14%を占め、インド、中国、ベトナムの肥料コンプレックスによって支えられています。
エタノールベースの回収がより重要になっているのはなぜですか?
エタノール発酵は高濃度二酸化炭素ストリームを提供し、インドとタイのエタノール能力拡大が新たな回収プロジェクトを支援しています。回収されたガスが正式な食品接触サプライチェーンに参入する前に、認証と精製が必要です。
最も速く成長している二酸化炭素の形態はどれですか?
固体二酸化炭素(ドライアイス)は、食品および医薬品のコールドチェーンに支えられ、2031年までCAGR 7.61%で成長すると予測されています。冷凍食品輸出、生鮮食品配送、温度管理輸送に関連しています。
最も速く拡大している最終用途用途はどれですか?
食肉・家禽加工は、輸出加工および包装要件に支えられ、2031年までCAGR 7.81%で成長すると予測されています。