
アジア太平洋データセンター気候リスクとレジリエンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
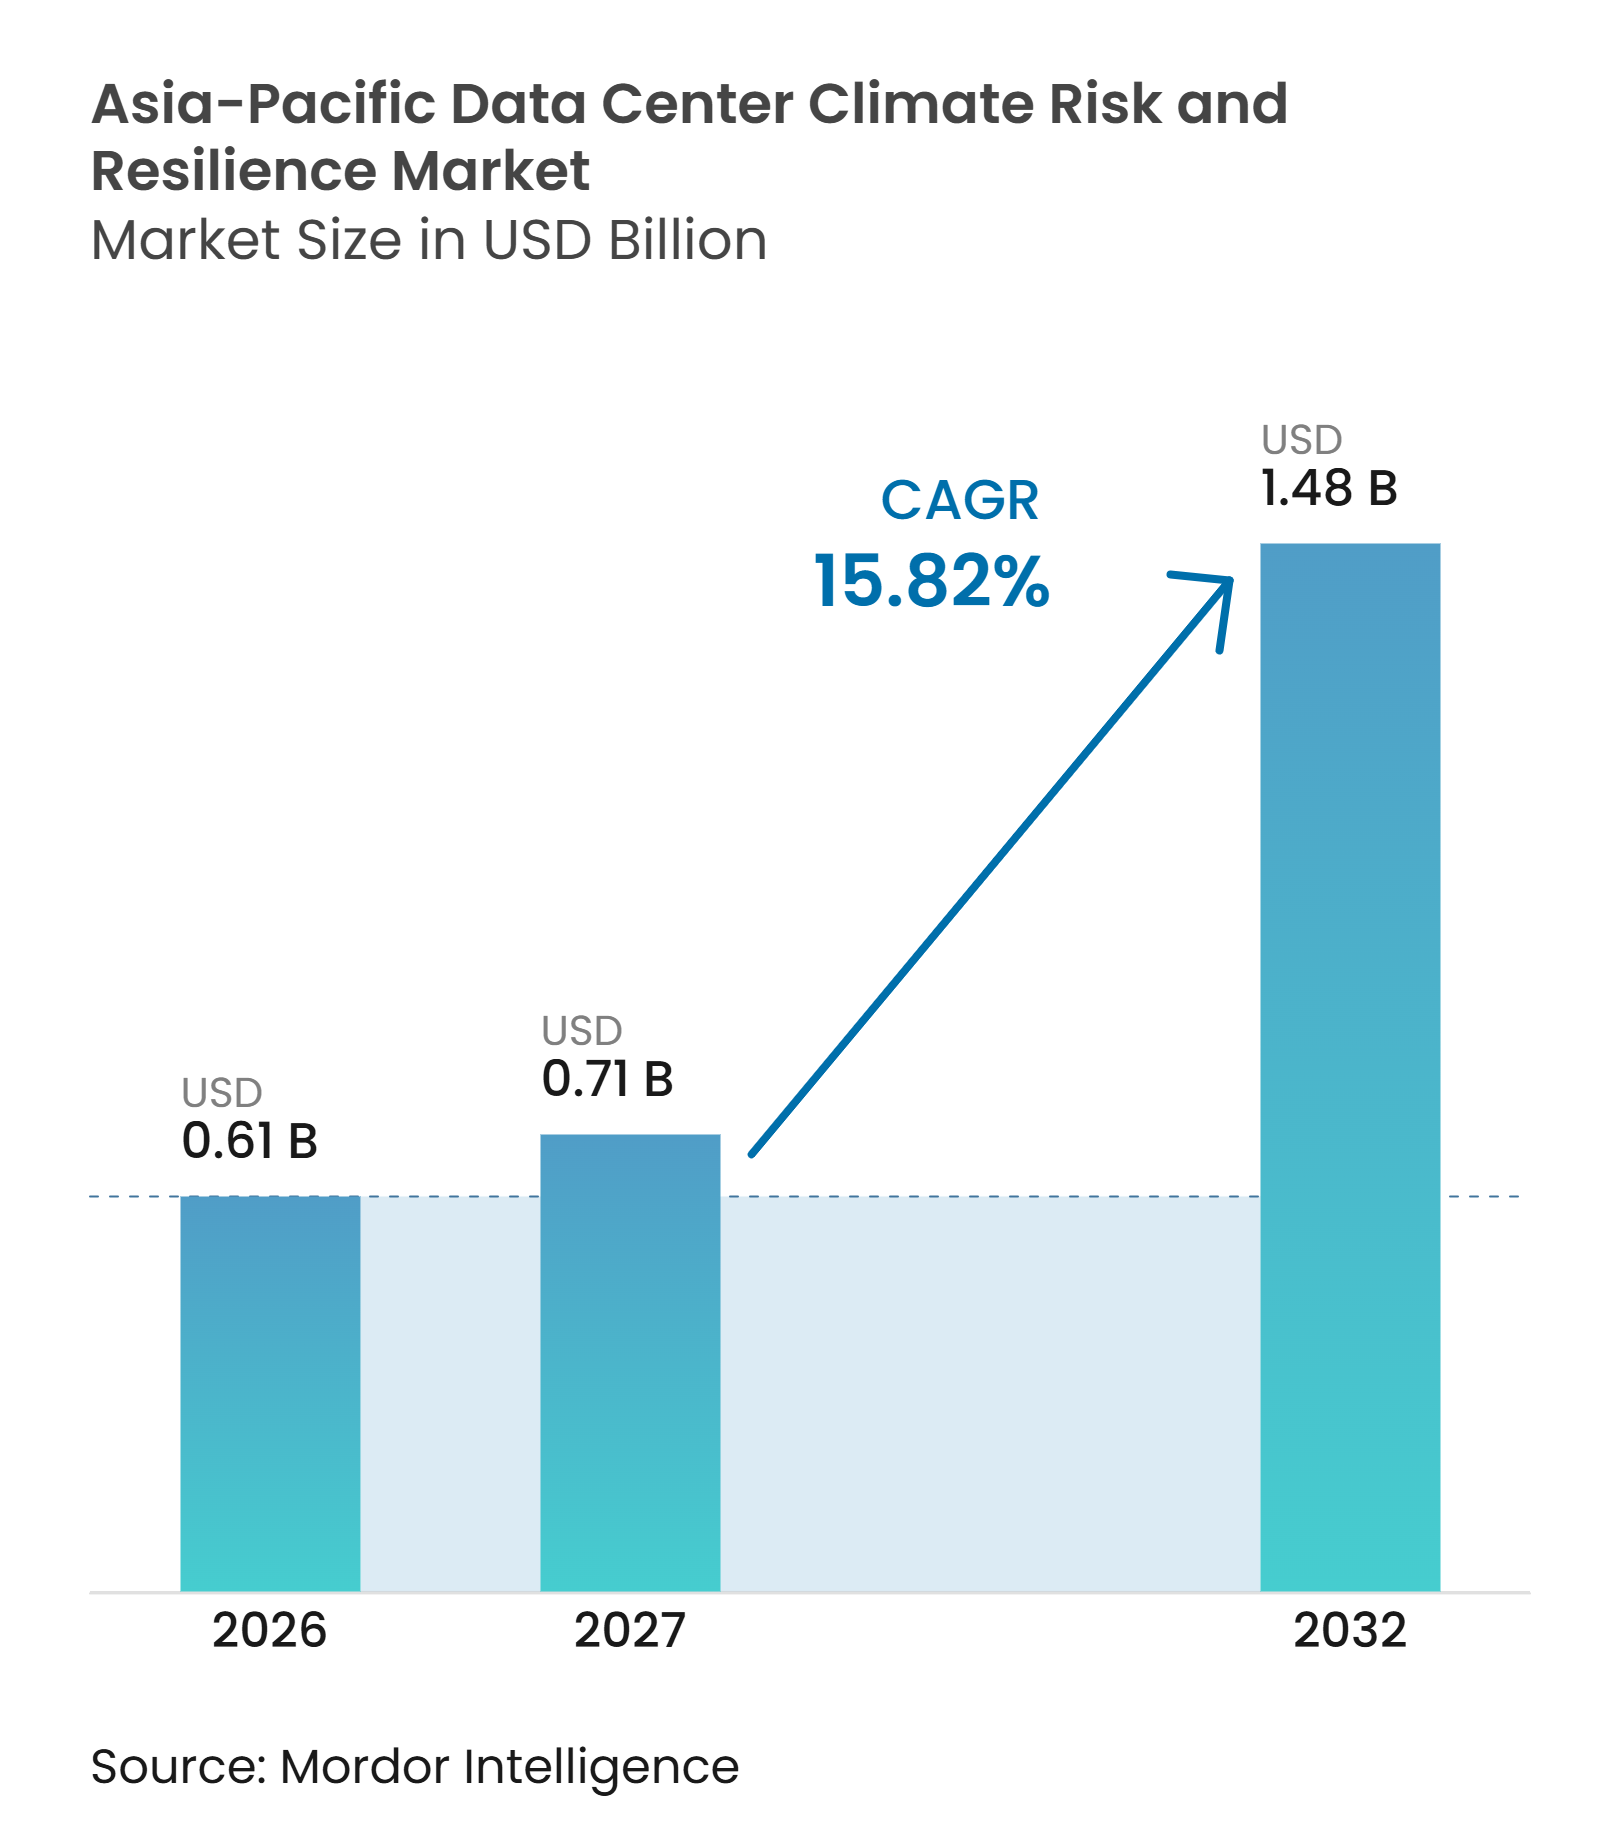
| 基準年の市場規模 (2026) | 0.61 十億米ドル |
| 市場規模 (2027) | 0.71 十億米ドル |
| 市場規模 (2032) | 1.48 十億米ドル |
| 成長率 (2027 - 2032) | 15.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター気候リスクとレジリエンス市場分析
アジア太平洋データセンター気候リスクとレジリエンス市場規模は2026年に0.61 ビリオン 米ドルであり、2032年までに1.48 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 15.82%で成長します。アジア太平洋データセンター気候リスクとレジリエンス市場は、オーナーが物理的な気候リスクを限定的なサイト計画の問題としてではなく、財務・運営上の課題として捉えるようになるにつれて拡大しています。AI容量は、熱、水、洪水、電力の信頼性が建設上の意思決定や運営パフォーマンスに影響を与えうる沿岸部および熱帯のハブに構築されています。情報開示規則も、貸し手、保険会社、コンプライアンス上の意思決定を支援できる監査可能な資産レベルの分析に向けた需要を変化させています。マッピング、シナリオ分析、冷却設計、継続的なモニタリングを結びつけることができるベンダーは、評価から実装へと移行するオペレーターにより適切に対応できます。高い適応コストと限られた専門スキルは、特に小規模施設や急成長する新興市場において、依然として重大な制約となっています。
主要レポートのポイント
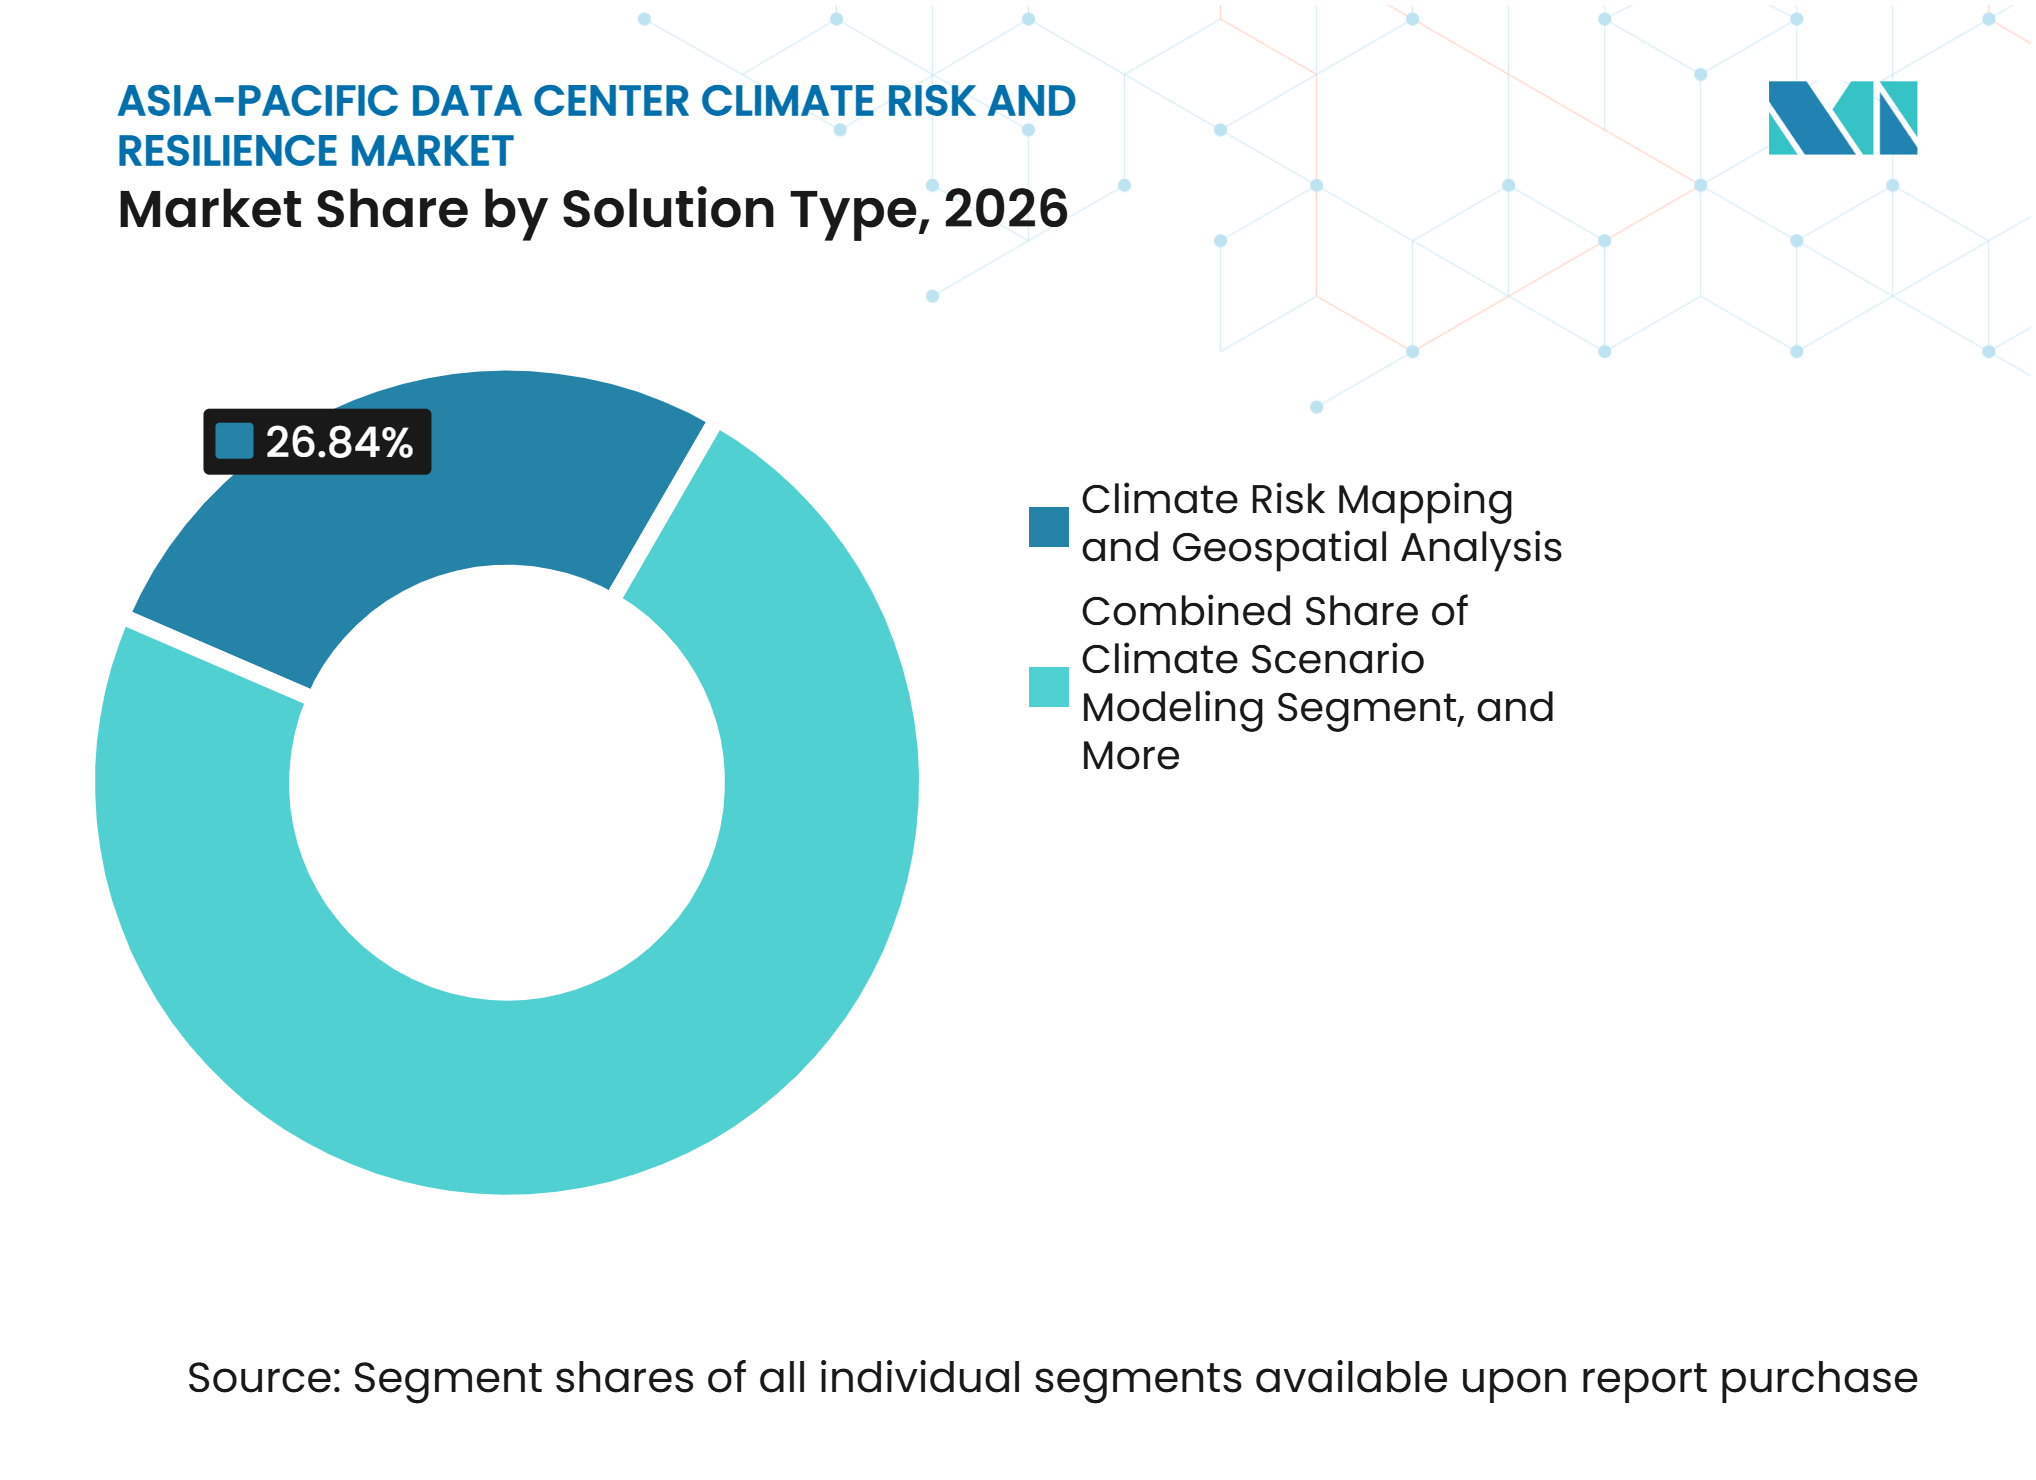
- ソリューションタイプ別では、気候リスクマッピングおよびジオスペーシャル分析が2026年のアジア太平洋データセンター気候リスクとレジリエンス市場シェアの26.84%を占め、気候リスクモニタリングおよび早期警戒は2032年にかけてCAGR 16.42%で拡大すると予測されています。
- 気候ハザード別では、洪水および海面上昇が2026年の収益の31.79%を占め、複合・マルチハザードイベントは2032年にかけてCAGR 16.43%で成長すると予測されています。
- 評価方法別では、地理・ジオスペーシャルリスクマッピングが2026年の収益の28.63%を占め、財務・資産レベルの気候リスク定量化は2032年にかけてCAGR 16.29%で成長すると予測されています。
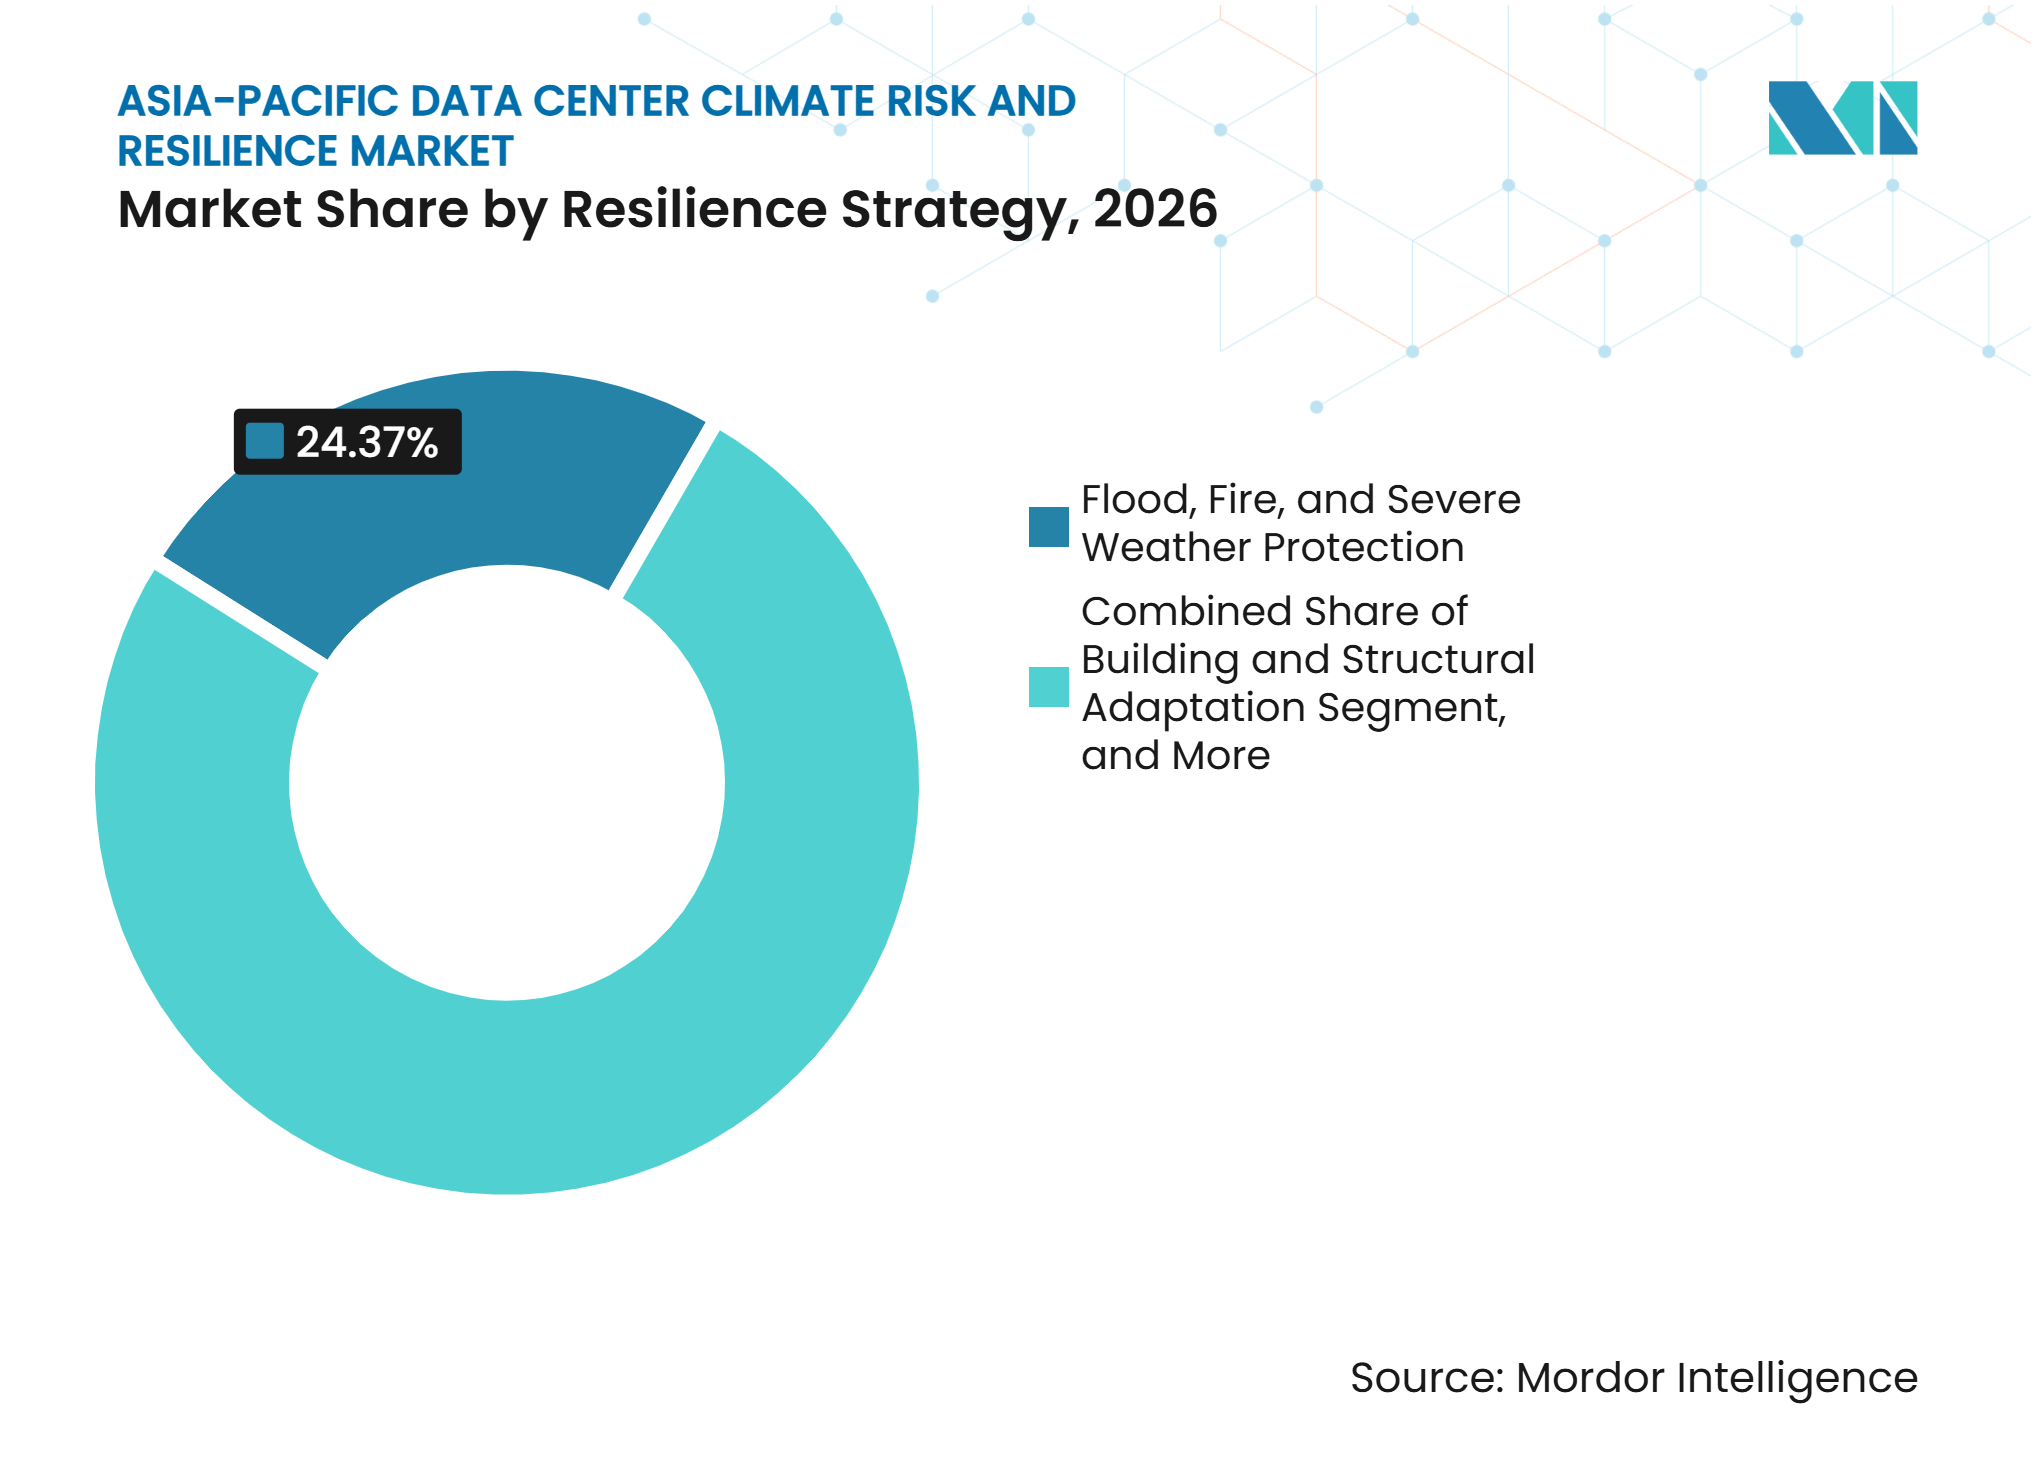
- レジリエンス戦略別では、洪水・火災・悪天候対策が2026年の収益の24.37%を占め、冷却・熱レジリエンスは2032年にかけてCAGR 16.37%で拡大すると予測されています。
- サービスタイプ別では、気候リスクコンサルティングが2026年の収益の35.92%を占め、モニタリングおよび早期警戒サービスは2032年にかけてCAGR 16.46%で拡大すると予測されています。
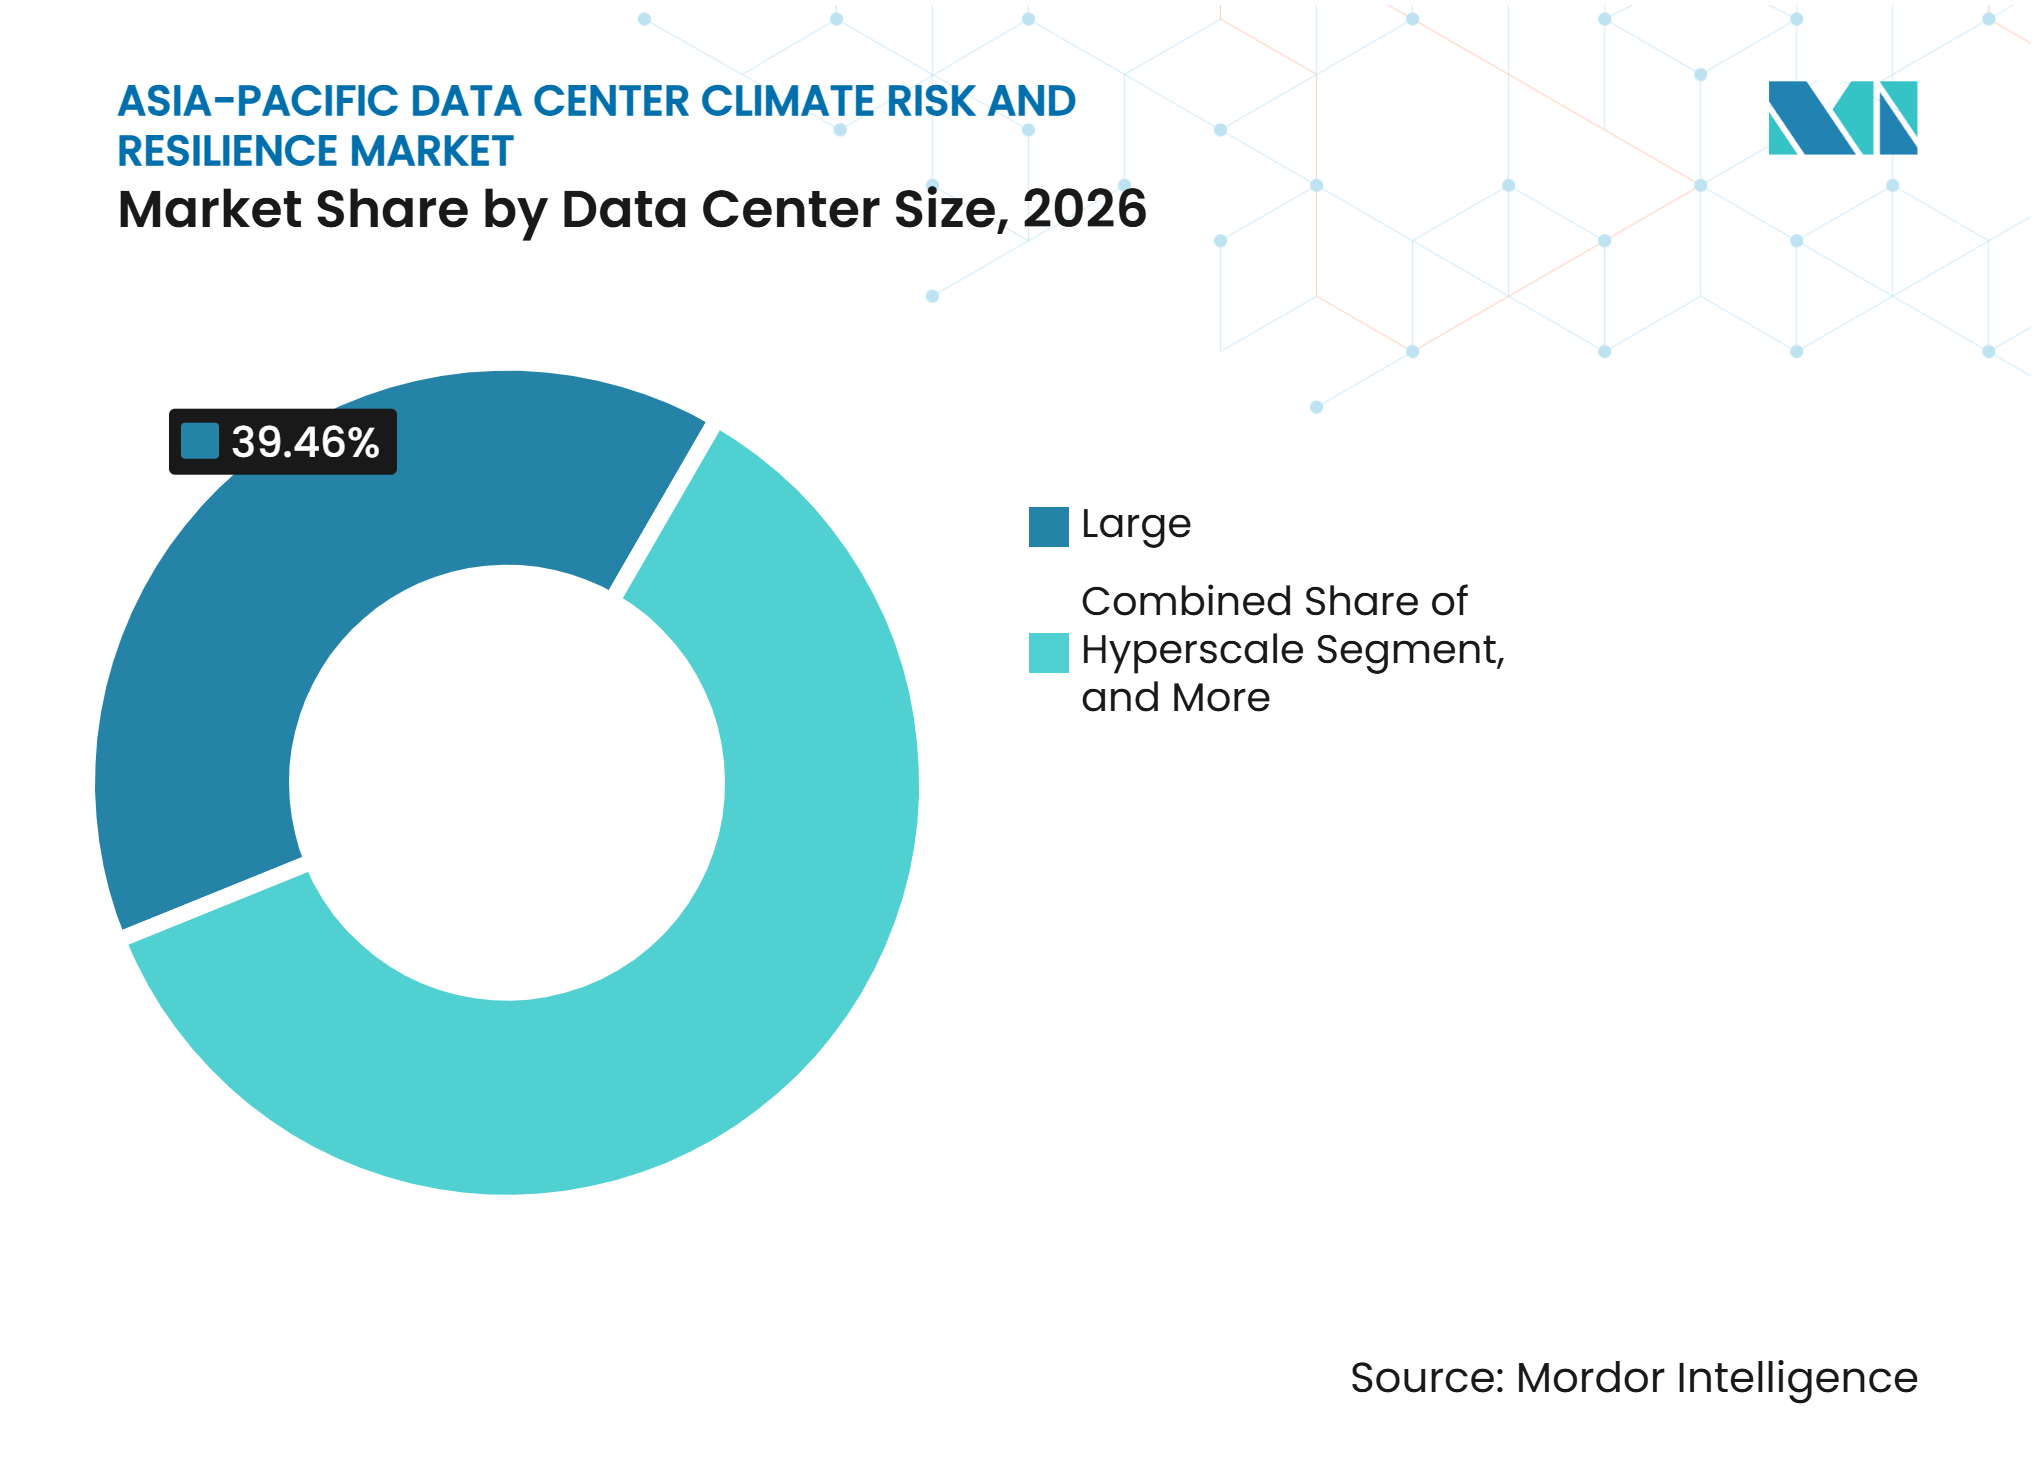
- データセンター規模別では、大規模データセンターが2026年の収益の39.46%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 16.34%で成長すると予測されていす。
- データセンタータイプ別では、コロケーションデータセンターが2026年の収益の37.28%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 16.64%で拡大すると予測されています。
- 地域別では、中国が2026年の収益の43.59%を占め、インドは2032年にかけてCAGR 16.58%で最高の成長率を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
気候リスクにさらされたハブにおけるAIおよびハイパースケール容量の拡大
AIインフラへの投資は、リスクにさらされた場所における気候リスクとレジリエンスサービスの必要性を高めています。アジア太平洋のデータセンター電力消費量は2020年から2024年の間におよそ2倍になり、新たなAI施設が稼働するにつれて引き続き増加すると予測されています。この容量の立地はその規模と同様に重要であり、XDIは江蘇省を世界で最もリスクにさらされたデータセンターハブとして特定し、2050年までに施設の64%が高い物理的リスクに直面すると予測しています。上海、東京、香港の沿岸クラスターも洪水、嵐、熱の重複するリスクに直面しています。これらのハブに投資するオペレーターは、資金調達、保険、サイト決定を完了する前に、ハザードマッピング、シナリオモデリング、適応計画を必要としています。
義務的な気候情報開示と資産レベルのリスク価格設定
気候報告要件は、物理的リスク分析をより正式なビジネス要件にしています。オーストラリア、シンガポール、香港、マレーシア、その他の地域市場は、IFRS S2の原則に沿った報告を導入または段階的に実施しています。シンガポールの会計・企業規制庁は、気候関連報告に向けた方向性を維持しながら、多くの企業の実施タイムラインを延長しました。[1] 中国も2026年1月に、段階的な義務化採用前の任意試行として企業気候報告基準を公表しました。これらのフレームワークは、オペレーターが将来を見据えた情開示、融資審査、保険引受のために信頼性の高いインプットを必要としているため、財務・資産レベルの定量化に対する需要を支えています。
冷却ストレスの増大と高密度ラックの導入
周囲温度の上昇と高密度AIコンピューティング負荷により、冷却は設備上の問題からレジリエンス要件へと移行しています。シンガポールはSS 726:2026を導入しました。これは熱帯データセンター向けの液体冷却規格であり、これらのシステムの設計、導入、運用に関するガイダンスを提供します。高密度ラックは100キロワットを超えることがあり、従来の空冷システムにより大きな負荷をかけます。Preferred Networks、Internet Initiative Japan、JAISTは2025年に、大規模での未解決の導入課題に対処するため、液体冷却型高密度AIサーバーのテストを開始しました。アジア太平洋データセンター気候リスクとレジリエンス市場は、気象条件と機器性能を結びつける熱シナリオ分析、ダイレクト・トゥ・チップ冷却設計、運用モニタリングへの需要から恩恵を受けています。
グリッド混雑と電力信頼性への懸念
電力アクセは気候レジリエンスの問題となっています。熱、洪水、激しい嵐もグリッドの信頼性を損なう可能性があるためです。開発者はますます、接続プロセスの一環として、バッテリーストレージ、負荷管理、施設がグリッドの安定性を支援できることの証明を必要としています。データセンター容量の成長が集中している場所では、接続要件がより厳しくなっています。グリッド安定性への期待から、オペレーターは施設が電圧・周波数の乱れにどのように対応するかを検討することが求められる場合があります。これにより、気象関連の障害シナリオ下での電力供給信頼性をテストするツールの価値が高まっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 構造的適応と冗長システムの高い初期コスト | -2.3% | グローバル、東南アジア新興国およびインドの二次市場で最も深刻 | 短期(2年以内) |
| 気候エンジニアリングおよび液体冷却スキルの不足 | -1.6% | アジア太平洋全域、インド・インドネシア・タイ・ベトナムで最も深刻 | 中期(2〜4年) |
| 許可・土地・電力・水の相互接続の遅延 | -1.0% | 韓国、オーストラリア、日本、シンガポール、マレーシア | 中期(2〜4年) |
| 断片化した気候データと限られた資産レベルの検証 | -0.7% | グローバル、アジア太平洋新興市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
構造的適応と冗長システムの高い初期コスト
初期資本ニーズは、構造的レジリエンス対策の広範な採用に対する直接的な障壁であり続けています。XDIは、的を絞った適応により2050年までに高リスクデータセンターの数を3分の2以上削減できると指摘していますが、コスト負担が近期の採用を制限しています。洪水バリア、重要機器の高所設置、冗長冷却、オンサイト電力は、新規および既存施設に相当なコストを追加します。小規模なコロケーションおよびエッジオペレーターは、規制要件や有利な資金調達がなければ、これらの投資を正当化できないことが多いです。その結果生じるギャップは、ハイパースケーラーが小規模プロバイダーよりも速く進む二層構造の採用パターンを生み出す可能性があります。
気候エンジニアリングおよび液体冷却スキルの不足
専門人材の不足は、オペレーターが気候適応型施設を導入できるペースを制限しています。レジリエンスプロジェクトには、気候科学、電気システム、建築エンジニアリング、データセンター運営を組み合わせたスキルが必要です。液体冷却は、アジア太平洋のいくつかの市場で依然として限られている配管、流体管理、漏洩検知の要件を追加します。2025年のPFN、IIJ、JAISTのパイロットは、これらの技術的課題が依然として運用環境でテストされていることを示しています。インド、インドネシア、タイ、ベトナムは、施設建設が利用可能な専門労働力のプールを上回っているため、最も強い圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
ジオスペーシャルツールがリードし、リアルタイムモニタリングが拡大気候リスクマッピングおよびジオスペーシャル分析は2026年のソリューションタイプ収益の26.84%を占めました。アジア太平洋データセンター気候リスクとレジリエンス市場において、このセグメントがリードしているのは、サイトレベルのハザードマッピングが通常、オペレーターがシナリオテストや詳細な適応計画に移行する前に最初に取得する機能であるためです。GISベースのツールは、露出データ、地域の地形、資産の場所、ハザード予測を単一の運用ビューに組み合わせることができます。2025年の気候に強いデータセンターサイティングに関する研究では、GIS駆動のAI手法がより良いサイト選択と運用上の意思決定を支援できることが示されました。[2] 気候リスク評価・分析および気候シナリオモデリングは、初期スクリーニングを完了したオペレーターに対応します。これらの使用は、オペレーターが気候報告要件に沿った将来を見据えた分析を必要とする場所で拡大しています。
気候リスクモニタリングおよび早期警は2032年にかけてCAGR 16.42%で拡大すると予測されています。継続的なサービスサポート、施設アラート、緊急プロトコル、保険に関する議論、地域の状況のより頻繁なレビューが含まれます。このアプローチは、アジア太平洋データセンター気候リスクとレジリエンス市場を定期的なコンサルティング業務から、毎日使用できる運用情報へと変化させます。気候適応・レジリエンス計画は、施設が評価結果を投資優先事項に変換する際に引き続き重要です。気候リスクアドバイザリーおよびエンジニアリングサービスも、オペレーターが冷却、構造、電力システム全体にレジリエンス対策を適用するための技術的サポートを必要とするにつれて成長します。継続的なモニタリングへの移行は、気候データを施設・資産管理ワークフローと統合できるプラットフォームに有利に働きます。


気候ハザード別:
洪水リスクがリードし、マルチハザード計画が優先度を高める洪水および海面上昇は2026年の気候ハザードタイプ収益の31.79%を占めました。上海、ジャカルタ、ホーチミン市、ムンバイの低地データセンタークラスターは、沿岸、大雨、河川洪水にさらされています。2025年のScientific Reports誌の研究では、アジア太平洋全域の年間沿岸洪水損失が26.8 ビリオン 米ドルと推定され、2050年までに大幅に増加すると予測されました。このリスクにより、洪水マッピング、高所システム設計、洪水対策エンジニアリングがレジリエンスプログラムの中心となっています。極端な熱波も、高温が冷却需要を増加させる場所は注意が必要です。ハリケーン、サイクロン、激しい暴風雨は、風、水、電力の障害が同時に発生しうる熱帯および台風多発市場で重要です。
複合・マルチハザードイベントは2032年にかけてCAGR 16.43%で成長すると予測されています。このセグメントは、孤立した洪水、熱波、嵐イベントではなく、連鎖的な障害への強い焦点を反映しています。洪水はグリッド接続を損傷し、電力障害は熱イベント中に必要な冷却システムを弱体化させる可能性があります。この相互接続されたリスクには、機器、電力、水、通信、サイトアクセスを総合的に考慮する分析が必要です。山火事・煙害、干ばつ・水不足、極端な寒冷・氷・降雪イベントは、オーストラリア、南アジア、北東アジアで異なるリスクに対処します。アジア太平洋データセンター気候リスクとレジリエンス市場は、オペレーターが単一ハザード計画では全リスクプロファイルに対処できないと認識するにつれて範囲を広げています。
評価方法別:
ジオスペーシャルマッピングが基盤を維持しながら財務定量化が台頭地理・ジオスペーシャルリスクマッピングは2026年の評価方法収益の28.63%を占めました。オペレーターはこれらのマップを使用して、財務、エンジニアリング、サイト選択の意思決定を行う前に地域のリスクを特定します。地形、排水、沿岸条件、インフラのリンクは、同じ都市や工業地区内でもリスクを大きく変える可能性があります。インドネシアのデータセンター開発に関する研究では、地上調査、写真測量、GIS分析がサイト決定のための土地条件マッピングを改善することが示されました。過去のハザード分析と物理的リスク・脆弱性評価は、過去のイベントと資産固有の弱点を示すことでマッピングを補完します。これらの方法を組み合わせることで、より高度なシナリオ分析に必要なベースラインが提供されます。
財務・資産レベルの気候リスク定量化は2032年にかけてCAGR 16.29%で拡大すると予測されています。保険会社、貸し手、取締役会はますます、保険料、資金調達条件、投資計画に情報を提供できる形で気候リスクを表現することを必要としています。このサービスのアジア太平洋データセンター気候リスクとジリエンス市場規模は、過去データだけでなく将来を見据えた評価を要求する情報開示規則によって支えられています。将来を見据えた気候シナリオ分析と気候ストレステストは、オペレーターが複数の温度、洪水、電力シナリオへのリスクを評価するのに役立ちます。これらの方法は、環境パフォーマンスと資本アクセスを結びつける金融プロバイダーとの議論を支援することもできます。施設がレジリエンス計画の信頼性と測定可能性を示す必要があるため、標準化された定量化がますます重要になっています。
レジリエンス戦略別:
物理的保護がリードし、熱レジリエンスが加速洪水・火災・悪天候対策は2026年のレジリエンス戦略収益の24.37%を占めました。このセグメントには、洪水バリア、重要システムの高所設置、消火設備のアップグレード、構造補強が含まれます。これらの対策は、特定された物理的脅威に対する最も目に見える対応であることが多いです。XDIは、的を絞った適応を体系的に適用することで、高リスク施設の数を3分の2以上削減できると報告しました。サイト選択と気候考慮した計画は、建設開始前に重要です。建物・構造適応は、既存のキャンパスが改修を必要とする場合にますます重要になります。
冷却・熱レジリエンスは2032年にかけてCAGR 16.37%で成長すると予測されています。周囲温度の上昇と高密度AIラックにより、過酷な条件下でも機能できる熱設計の必要性が高まっています。シンガポールのSS 726:2026は、熱帯液体冷却導入の技術的参照点を提供します。水の可用性と保全対策、および電力供給とグリッドレジリエンスは、同じ気候イベント中に制約される可能性のある相互接続された運用リスクに対処します。マルチハザード適応計画は、オーナーがキャンパス全体でこれらの対策を調整するのに役立ちます。液体冷却が専門的なソリューションからAI施設設計のより大きな部分へと移行するにつれて、熱サービスのシェアは強化される可能性が高いです。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
コンサルティングが需要を支え、モニタリングサービスが拡大気候リスクコンサルティングは2026年のサービスタイプ収益の35.92%を占めました。多くのオペレーターはまだ物理的リスクへの内部アプローチを確立しており、要件の解釈、リスクの評価、適応ロードマップの作成を外部アドバイザーに依存しています。気候エンジニアリングおよび設計は、これらの知見を機器、構造、サイト仕様に変換します。気候適応計画は、オーナーが即時の運用上の問題と長期的なアップグレードにわたって投資を順序付けるのに役立ちます。リスク監査および情報開示支援も、企業が気候関連報告のための検証可能な方法を必要とするにつれて拡大しています。このパターンは、アジア太平洋データセンター気候リスクとレジリエンス市場が地域の多くでまだ能力構築の初期段階にあることを示しています。
モニタリングおよび早期警戒サービスは2032年にかけてCAGR 16.46%で成長すると予測されています。これらのサービスは、分析、施設データ、気候指標を使用して、運用リスクのより継続的なビューを提供します。Intensel Limitedは、アジア太平洋データセンター向けのAI駆動気候リスク分析を提供することでそのニッチを例示しています。このモデルは、単一のプロジェクトレポートではなく、定期的な情報に対する顧客の需要に応えます。気象条件が急速に変化する場合のイベント対応も支援できます。このシフトは、アジア太平洋データセンター気候リスクとレジリエンス市場内の競争を変化させます。なぜなら、持続的なデータと実用的な施設統合を持つ企業は、従来のコンサルティングプロバイダーとは異なる価値提案を提供できるからです。
データセンター規模別:
大規模施設が支出をリードし、ハイパースケールプロジェクトが拡大大規模データセンターは2026年の規模セグメント収益の39.46%を占めました。マルチメガワット施設は、より広範な評価に資金を提供でき、運用障害、保険コスト、コンプライアンス要件へのリクが大きいです。その規模により、より良いサイティングとレジリエントな設計の価値を示すことも容易になります。小規模・中規模データセンターは、多くがコストと能力の障壁に直面しているため、意味のあるが十分にサービスを受けていないグループを構成しています。完全な構造適応にコミットする前に、基本的なマッピングやアドバイザリーサポートを採用する場合があります。地域の管轄区域における報告閾値は、大規模施設のレジリエンス支出をより緊急にする可能性があります。
ハイパースケールデータセンターは2032年にかけてCAGR 16.34%で成長すると予測されています。新規プロジェクトは100MWを超える可能性があり、リスク評価のわずかな改善が大規模な資産ベース全体の保険・資金調達コストに影響を与える可能性があります。アジア太平洋データセンター気候リスクとレジリエンス市場は、大規模AIキャンパス設計を支援する強力な機会を持っています。グリーンファイナンスは、環境・レジリエンス基準が資金調達条件に含まれる場合、この需要を強化できます。DayOne Data Centersはジョホール・シンガポール特別経済区でLEEDゴールド認証施設を開発するために17億 米ドルのシンジケートイスラム金融を確保しました。大規模オペレーターはこれらの要件を使用して、資本アクセスと運用レジリエンスを結びつけることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードし、クラウドプロバイダーが成長を牽引コロケーションデータセンターは2026年のデーセンタータイプ収益の37.28%を占めました。これらのオペレーターは、異なる規制・内部報告義務を持つ企業を含む複数のテナントのレジリエンス期待に応える必要があります。規制された金融機関と軽く規制された企業の両方にサービスを提供する施設は、より厳しい要件を満たす必要がある場合があります。このダイナミクスは、単一テナントサイトが独自に確立するものを超えて運用基準を引き上げます。エンタープライズおよびエッジデータセンターも、親会社からインフラプロバイダーに伝達されるサステナビリティコミットメントからの圧力が高まっています。コロケーションオペレーターは、施設が気候関連の障害を管理し、信頼性の高い報告サポートを提供できることの証拠を必要としています。
クラウドサービスプロバイダーは2032年にかけてCAGR 16.64%で拡大すると予測されています。インドおよび東南アジアでの成長は、大規模キャンパスが建設される前の気候評価とレジリエントな設計への需要を高めます。これらのプロバイダーはまた、物理的な気候リスクへのリスクについて、投資、テナント、規制当局からの精査に直面しています。気候サービスは、クラウドオペレーターが複数の国にわたってサイトを比較し、設計要件を設定し、情報開示証拠を準備するのに役立ちます。コロケーション容量の使用は、強力なレジリエンス資格を持つプロバイダーへの追加需要を生み出します。アジア太平洋データセンター気候リスクとレジリエンス市場は、クラウドバイヤーがテナントおよび調達決定に気候・運用レジリエンスへの期待を組み込むにつれて恩恵を受けます。
地域分析
中国:リスクの複雑さが拡大する支配的市場
中国は2026年のアジア太平洋データセンター気候リスクとレジリエンス市場シェアの43.59%を占めました。同国の大規模なデータセンターベースは、沿岸部と内陸部の両方にわたるリスクマッピング、冷却評価、適応作業への強い需要を生み出しています。XDIは江蘇省を世界で最もリスクの高いデータセンターハブとして特定し、2050年までに施設の64%が高い物理的リスクに直面すると予測しています。上海も海面上昇と河川洪水のリスクに直面しています。東数算イニシアチブは、開発を国家ハブノードに誘導することで沿岸集中を減らすことを目指しています。中国の第15次五カ年計画では、これらのノードの新規大規模施設がPUE 1.25以下を達成することを要求しており、2026年の研究では、協調的な空間ガバナンスがデータセンター拡大からの予測排出量を削減できることが示されました。
インド:複合的な気候圧力下での急速な容量成長
インドは2032年にかけてCAGR 16.58%を記録すると予測されています。アジア太平洋データセンター気候リスクとレジリエンス市場全体において、インドの成長は洪水、熱、水ストレスへのリスクの中で起こり、容量が稼働する前にサイト評価と気候を考慮した設計が重要になっています。NITI Aayogデータセンター評価フレームワークは、新規施設を評価する際に将来を見据えた沿岸、洪水、サイクロン、地震、熱リスクを評価することを州に要求しています。[3] 水管理も、オペレーターが冷却の選択肢と地域の供給制約を評価するにつれてより重要になっています。規制の影響により、プロジェクト承認と投資決定においてジオスペーシャル分析とシナリオ計画のより明確な役割が生まれています。
残りの地域における多様な推進要因
日本は地震、激しい嵐、河川洪水の複合リスクに直面しており、政府は主要ハブ以外での地理的多様性の向上とグリッド容量の強化を奨励しています。韓国では、地表水洪水が主要な懸念事項であり、許可されたプロジェクトにおけるコミュニティ関連の遅延がレジリエンス計画に社会的側面を加えています。オーストラリアの熱リスクは熱レジリエンスへの需要を促進し、計画されているグリッド安定性規則は大規模サイトにコンプライアンス要件を導入します。インドネシア、マレーシア、タイ、ベトナム、フィリピンは異なる水・沿岸圧力に直面しており、XDIは東南アジアのデータセンターの20%を高リスクに分しています。承認前に再生水と淡水化の評価を求める水道委員会の要件は、水の可用性が直接的な運用条件になりうることを示しています。これらの市場全体で、液体冷却、水保全、マルチハザード計画が地域の状況への実際的な対応として浮上しています。
競合環境
市場集中度
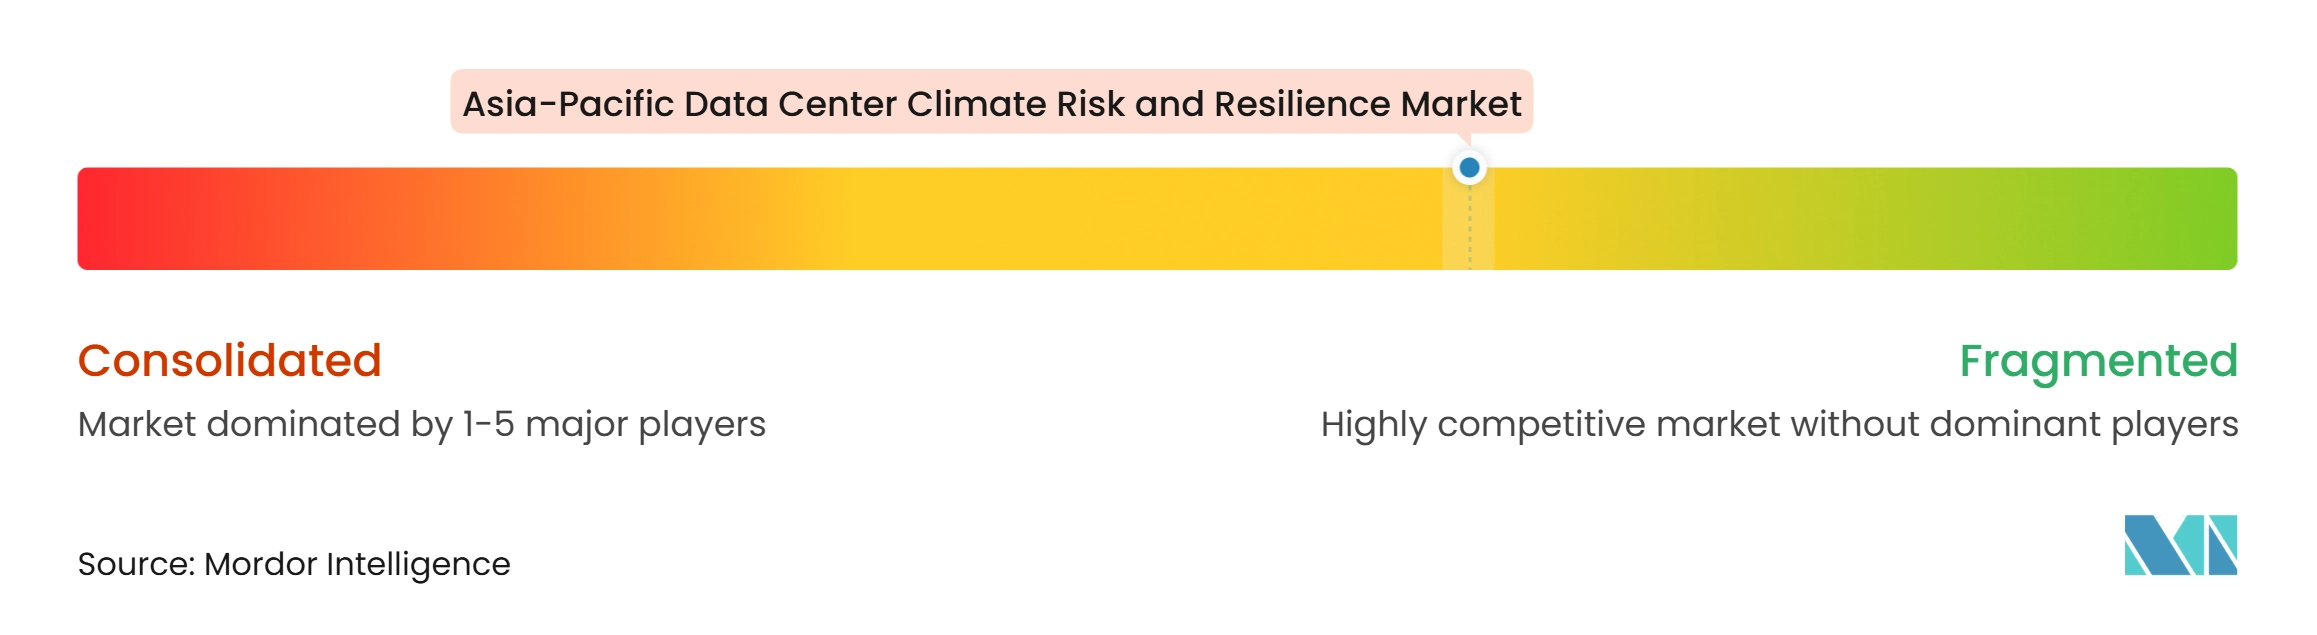
アジア太平洋データセンター気候リスクとレジリエンス市場は断片化しています。グローバルな熱管理・重要インフラベンダーが、気候リスク定量化に特化した専門分析会社と競合しています。Vertiv、Schneider Electric、Johnson Controls、Trane Technologiesは、データセンターオペレーターとの既存の関係を活用できるため、実装において確立されています。デジタルツイン、AI駆動の熱分析、GISベースのリスク可視化が重要な差別化領域になっています。これらの機能により、サプライヤーは機器販売を超えて評価、設計、モニタリング、コンプライアンスサポートへと移行できます。
Trane Technologiesは2026年2月に合意を発表した後、2026年3月にLiquidStackの買収を完了しました。この取引により、Traneはチラー、冷媒分配ユニット、ダイレクト・トゥ・チップ冷却、冷却プラント設計をカバーする熱管理ポートフォリオを獲得しました。2026年9月、TraneはLiquidStack CDU 2.Xプラットフォームを発売し、3.5バールで毎分最大3,750リットルの流量能力を提供しました。[4] Schneider Electricも2026年にWCDU冷媒分配ユニットを発売し、高密度データセンター導入向けに液体冷却と空冷を統合しました。これらの動きは、冷却機器とエンジニアリング・リスク管理サービスを組み合わせることができるベンダーを支援します。
アジア太平洋データセンター気候リスクとレジリエンス市場において、小規模オペレーターはモニタリングおよび早期警戒サービスのオープンな領域を代表しており、多くが内部の気候エンジニアリング能力を欠いています。Intensel Limitedなどの専門家は、独自の気候リスクスコアリングを使用してデータ主導のドバイザリーニッチを構築しています。シンガポールのライセンス要件と中国のPUE基準は、コンプライアンスニーズを技術的提供に統合できるサプライヤーに有利です。顧客が連携した評価、設計、モニタリング、報告サービスを必要とする場合、ポイントソリューションプロバイダーは競争が難しくなる可能性があります。
アジア太平洋データセンター気候リスクとレジリエンス産業リーダー
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター気候リスクとレジリエンス市場 このレポートでカバーされる企業
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Delta Electronics, Inc.
- Asetek A/S
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- LiquidStack Inc.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Xylem Inc.
- Grundfos Holding A/S
- NTT Facilities, Inc.
- EkkoSense Ltd.
- Intensel Limited
最近の産業開発事情 アジア太平洋データセンター気候リスクとレジリエンス市場
- 2026年10月:シンガポール議会がデジタルインフラ法を可決し、重要ITロードが少なくとも3MWのデータセンターに対する義務的ライセンスを導入し、ライセンス取得オペレーターに最低エネルギー効率ベンチマークを設定しました。これは東南アジアで初めての包括的な国家規制フレームワークであり、ライセンス施設全体での気候リスクコンプライアンス投資を加速させると予想されています。
- 2026年9月:Trane TechnologiesがYotta 2026カンファレンスでLiquidStack CDU 2.Xプラットフォームを発売し、3.5バールで毎分最大3,750リットルの流量能力を提供しました。このプラットフォームはNVIDIA DSX Ready CDUとして認定され、現行および次世代GPUラック密度をサポートし、アジア太平洋全域のハイパースケールAIフクトリー導入における優先熱ベンダーとしてTraneを位置づけています。
- 2026年9月:Schneider ElectricがWCDU冷媒分配ユニットを発売しました。これは高密度AIデータセンターにおけるハイブリッド冷却のためにファンウォール空冷システムと統合します。単一ユニットで最大3.5MWの冷却容量を達成し、グループモードで動作する最大20ユニットで30〜40MWのデータホールをサポートできます。2026年10月に一部地域での出荷が開始されました。
- 2026年6月:GDS Holdingsが蔚来市政府と戦略的協力協定を締結し、5年間で300億人民元(41億 米ドル)以上を高密度データセンターパークおよびGWスケールキャンパス開発(80%以上のグリーン電力カバレッジ)に投資し、中国の東数西算フレームワーク内に大規模ゼロカーボンデータセンタークラスターを形成することを発表しました。
アジア太平洋データセンター気候リスクとレジリエンス市場レポートの範囲
アジア太平洋データセンター気候リスクとレジリエンスレポートは、ソリューションタイプ(気候リスク評価・分析、気候シナリオモデリング、気候リスクマッピングおよびジオスペーシャル分析、気候適応・レジリエンス計画、気候リスクモニタリングおよび早期警戒、気候リスクアドバイザリーおよびエンジニアリングサービス)、気候ハザード(極端な熱波、洪水および海面上昇、ハリケーン・サイクロン・激しい暴風雨、山火事・煙害、干ばつ・水不足、極端な寒冷・氷・降雪イベント、複合・マルチハザードイベント)、評価方法(過去のハザード分析、将来を見据えた気候シナリオ分析、物理的リスク・脆弱性評価、地理・ジオスペーシャルリスクマッピング、気候ストレステスト、財務・資産レベルの気候リスク定量化)、レジリエンス戦略(サイト選択と気候を考慮した計画、建物・構造適応、冷却・熱レジリエンス、水の可用性と保全対策、電力供給とグリッドレジリエンス、洪水・火災・悪天候対策、マルチハザード適応計画)、サービスタイプ(気候リスクコンサルティング、気候エンジニアリングおよび設計、気候適応計画、モニタリングおよび早期警戒サービス、リスク監査および情報開示支援)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(中国、インド、日本、韓国、オーストラリア、その他のアジア太平)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 気候リスク評価・分析 |
| 気候シナリオモデリング |
| 気候リスクマッピングおよびジオスペーシャル分析 |
| 気候適応・レジリエンス計画 |
| 気候リスクモニタリングおよび早期警戒 |
| 気候リスクアドバイザリーおよびエンジニアリングサービス |
| 極端な熱波 |
| 洪水および海面上昇 |
| ハリケーン・サイクロン・激しい暴風雨 |
| 山火事・煙害 |
| 干ばつ・水不足 |
| 極端な寒冷・氷・降雪イベント |
| 複合・マルチハザードイベント |
| 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 |
| 物理的リスク・脆弱性評価 |
| 地理・ジオスペーシャルリスクマッピング |
| 気候ストレステスト |
| 財務・資産レベルの気候リスク定量化 |
| サイト選択と気候を考慮した計画 |
| 建物・構造適応 |
| 冷却・熱レジリエンス |
| 水の可用性と保全対策 |
| 電力供給とグリッドレジリエンス |
| 洪水・火災・悪天候対策 |
| マルチハザード適応計画 |
| 気候リスクコンサルティング |
| 気候エンジニアリングおよび設計 |
| 気候適応計画 |
| モニタリングおよび早期警戒サービス |
| リスク監査および情報開示支援 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| その他のアジア太平洋 |
| ソリューションタイプ別 | 気候リスク評価・分析 |
| 気候シナリオモデリング | |
| 気候リスクマッピングおよびジオスペーシャル分析 | |
| 気候適応・レジリエンス計画 | |
| 気候リスクモニタリングおよび早期警戒 | |
| 気候リスクアドバイザリーおよびエンジニアリングサービス | |
| 気候ハザード別 | 極端な熱波 |
| 洪水および海面上昇 | |
| ハリケーン・サイクロン・激しい暴風雨 | |
| 山火事・煙害 | |
| 干ばつ・水不足 | |
| 極端な寒冷・氷・降雪イベント | |
| 複合・マルチハザードイベント | |
| 評価方法別 | 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 | |
| 物理的リスク・脆弱性評価 | |
| 地理・ジオスペーシャルリスクマッピング | |
| 気候ストレステスト | |
| 財務・資産レベルの気候リスク定量化 | |
| レジリエンス戦略別 | サイト選択と気候を考慮した計画 |
| 建物・構造適応 | |
| 冷却・熱レジリエンス | |
| 水の可用性と保全対策 | |
| 電力供給とグリッドレジリエンス | |
| 洪水・火災・悪天候対策 | |
| マルチハザード適応計画 | |
| サービスタイプ別 | 気候リスクコンサルティング |
| 気候エンジニアリングおよび設計 | |
| 気候適応計画 | |
| モニタリングおよび早期警戒サービス | |
| リスク監査および情報開示支援 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター気候リスクとレジリエンス市場の規模はどのくらいですか?
市場は2026年に0.61 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 15.82%で2032年までに1.48 ビリオン 米ドルに達すると予測されています。
アジア太平洋データセンターにおける気候レジリエンスサービスへの需要を促進しているものは何ですか?
リスクにさらされたハブでのAI容量成長、気候報告要件、高密度冷却ニーズ、グリッド信頼性への懸念が需要を高めています。
アジア太平洋データセンター気候リスクとレジリエンス市場をリードするソリューションタイプはどれですか?
気候リスクマッピングおよびジオスペーシャル分析が2026年に26.84%のシェアでソリューションタイプ収益をリードしています。
データセンターレジリエンスサービスで最大の収益シェアを持つ気候ハザードはどれですか?
洪水および海面上昇が2026年の気候ハザードタイプ収益の31.79%でリードしています。
インドが気候リスクサービスの高成長地域である理由は何ですか?
インドは2032年にかけてCAGR 16.58%で成長すると予測されており、将来を見据えたリスク評価要件と熱、洪水、水ストレスへのリスクが需要を支えています。