
Taille et part du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
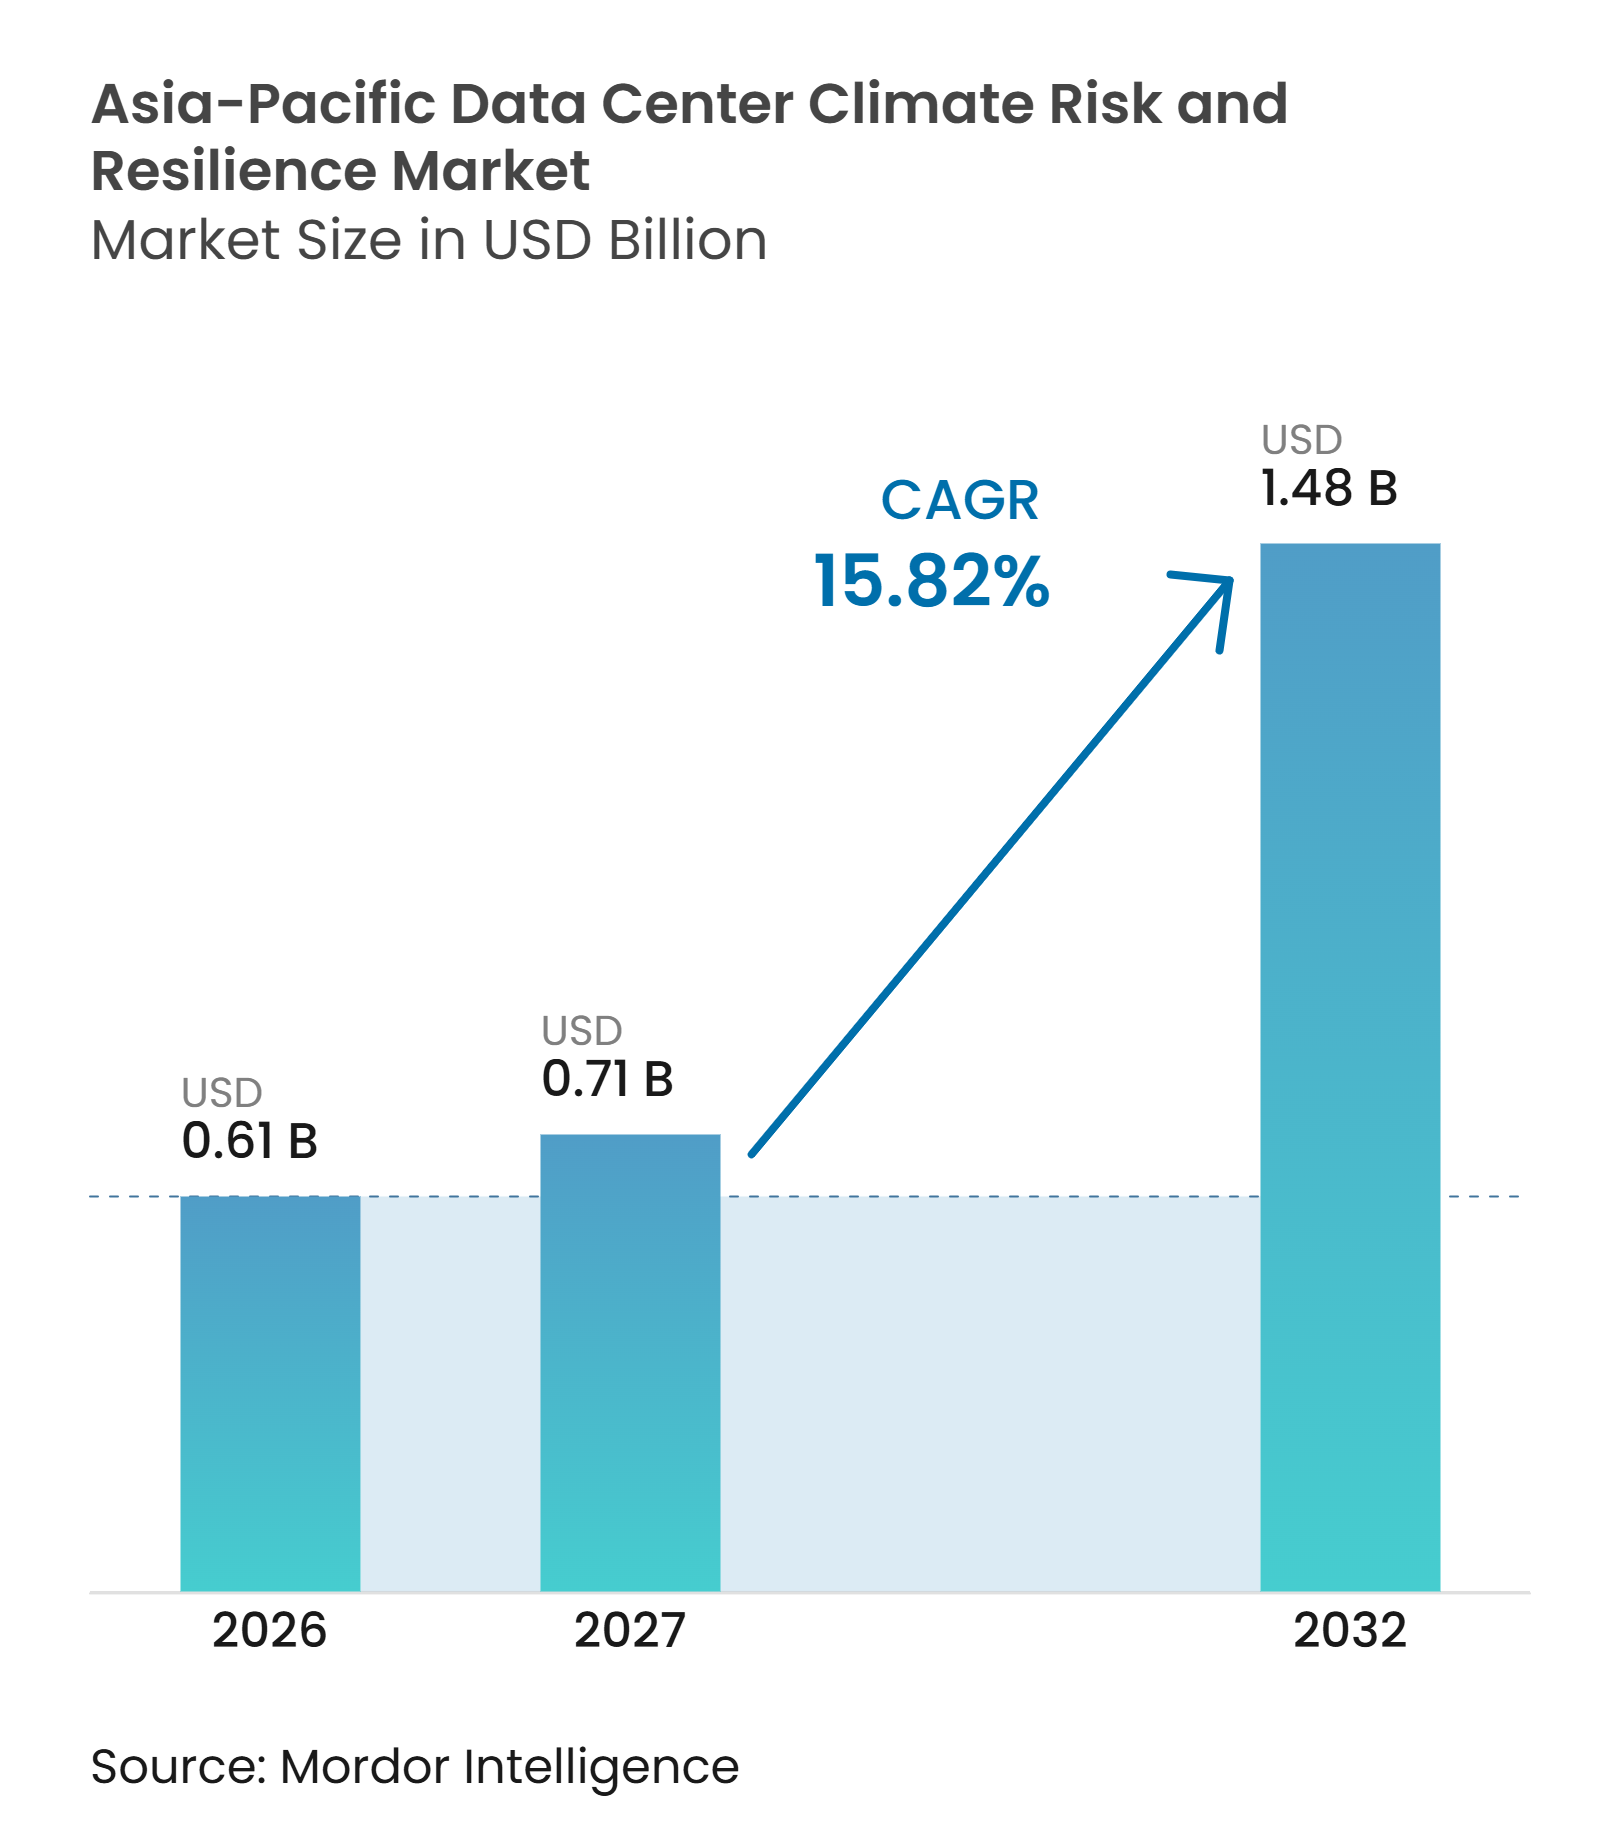
| Taille du marché de l'année de base (2026) | 0.61 Milliards de dollars |
| Taille du Marché (2027) | 0.71 Milliards de dollars |
| Taille du Marché (2032) | 1.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique par Mordor Intelligence
La taille du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique est de 0,61 milliard USD en 2026 et devrait atteindre 1,48 milliard USD d'ici 2032, avec un CAGR de 15,82 % de 2027 à 2032. Le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique est en expansion, car les propriétaires traitent l'exposition physique aux risques climatiques comme une question financière et opérationnelle plutôt que comme un simple exercice de planification de site limité. Les capacités d'IA sont développées dans des hubs côtiers et tropicaux où la chaleur, l'eau, les inondations et la fiabilité de l'alimentation électrique peuvent influencer les décisions de construction et les performances opérationnelles. Les règles de divulgation font également évoluer la demande vers des analyses vérifiables au niveau des actifs, susceptibles d'étayer les décisions des prêteurs, des assureurs et des instances de conformité. Les fournisseurs capables de relier la cartographie, l'analyse de scénarios, la conception du refroidissement et la surveillance continue sont mieux positionnés pour servir les opérateurs qui passent de l'évaluation à la mise en œuvre. Les coûts d'adaptation élevés et le manque de compétences spécialisées demeurent des contraintes importantes, en particulier pour les installations de plus petite taille et les marchés émergents à forte croissance.
Points clés du rapport
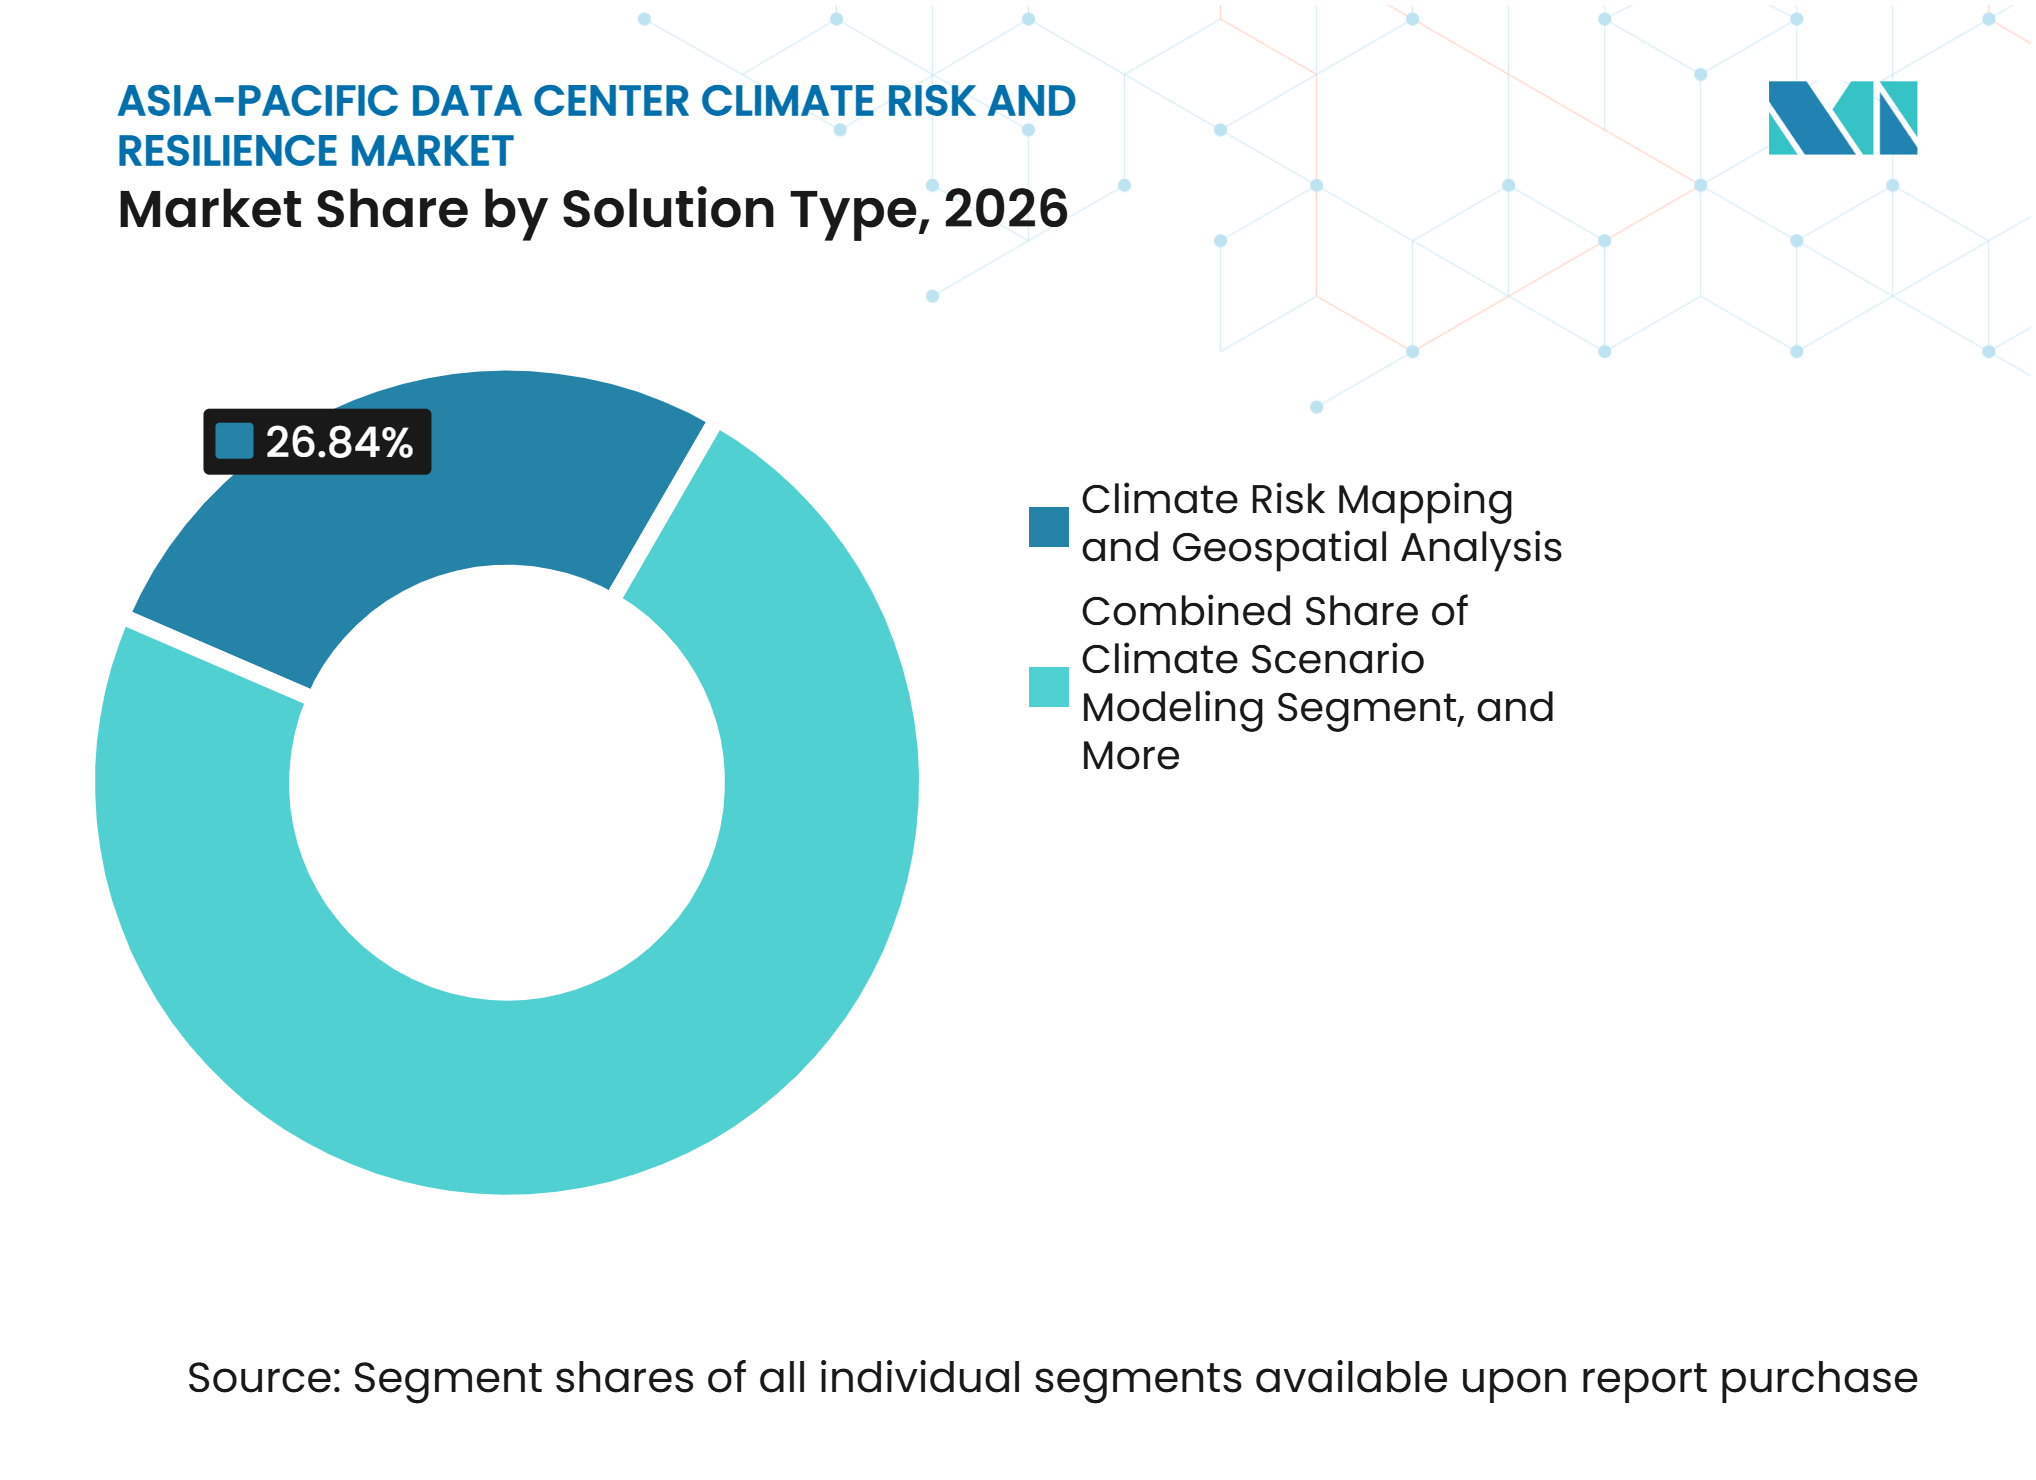
- Par type de solution, la cartographie des risques climatiques et l'analyse géospatiale ont représenté 26,84 % de la part du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique en 2026, tandis que la surveillance des risques climatiques et l'alerte précoce devrait progresser à un CAGR de 16,42 % jusqu'en 2032.
- Par aléa climatique, les inondations et la montée du niveau de la mer ont représenté 31,79 % des revenus en 2026, tandis que les événements composites et multi-aléas devraient croître à un CAGR de 16,43 % jusqu'en 2032.
- Par méthode d'évaluation, la cartographie géographique et géospatiale des risques a capté 28,63 % des revenus en 2026, tandis que la quantification financière et au niveau des actifs des risques climatiques devrait progresser à un CAGR de 16,29 % jusqu'en 2032.
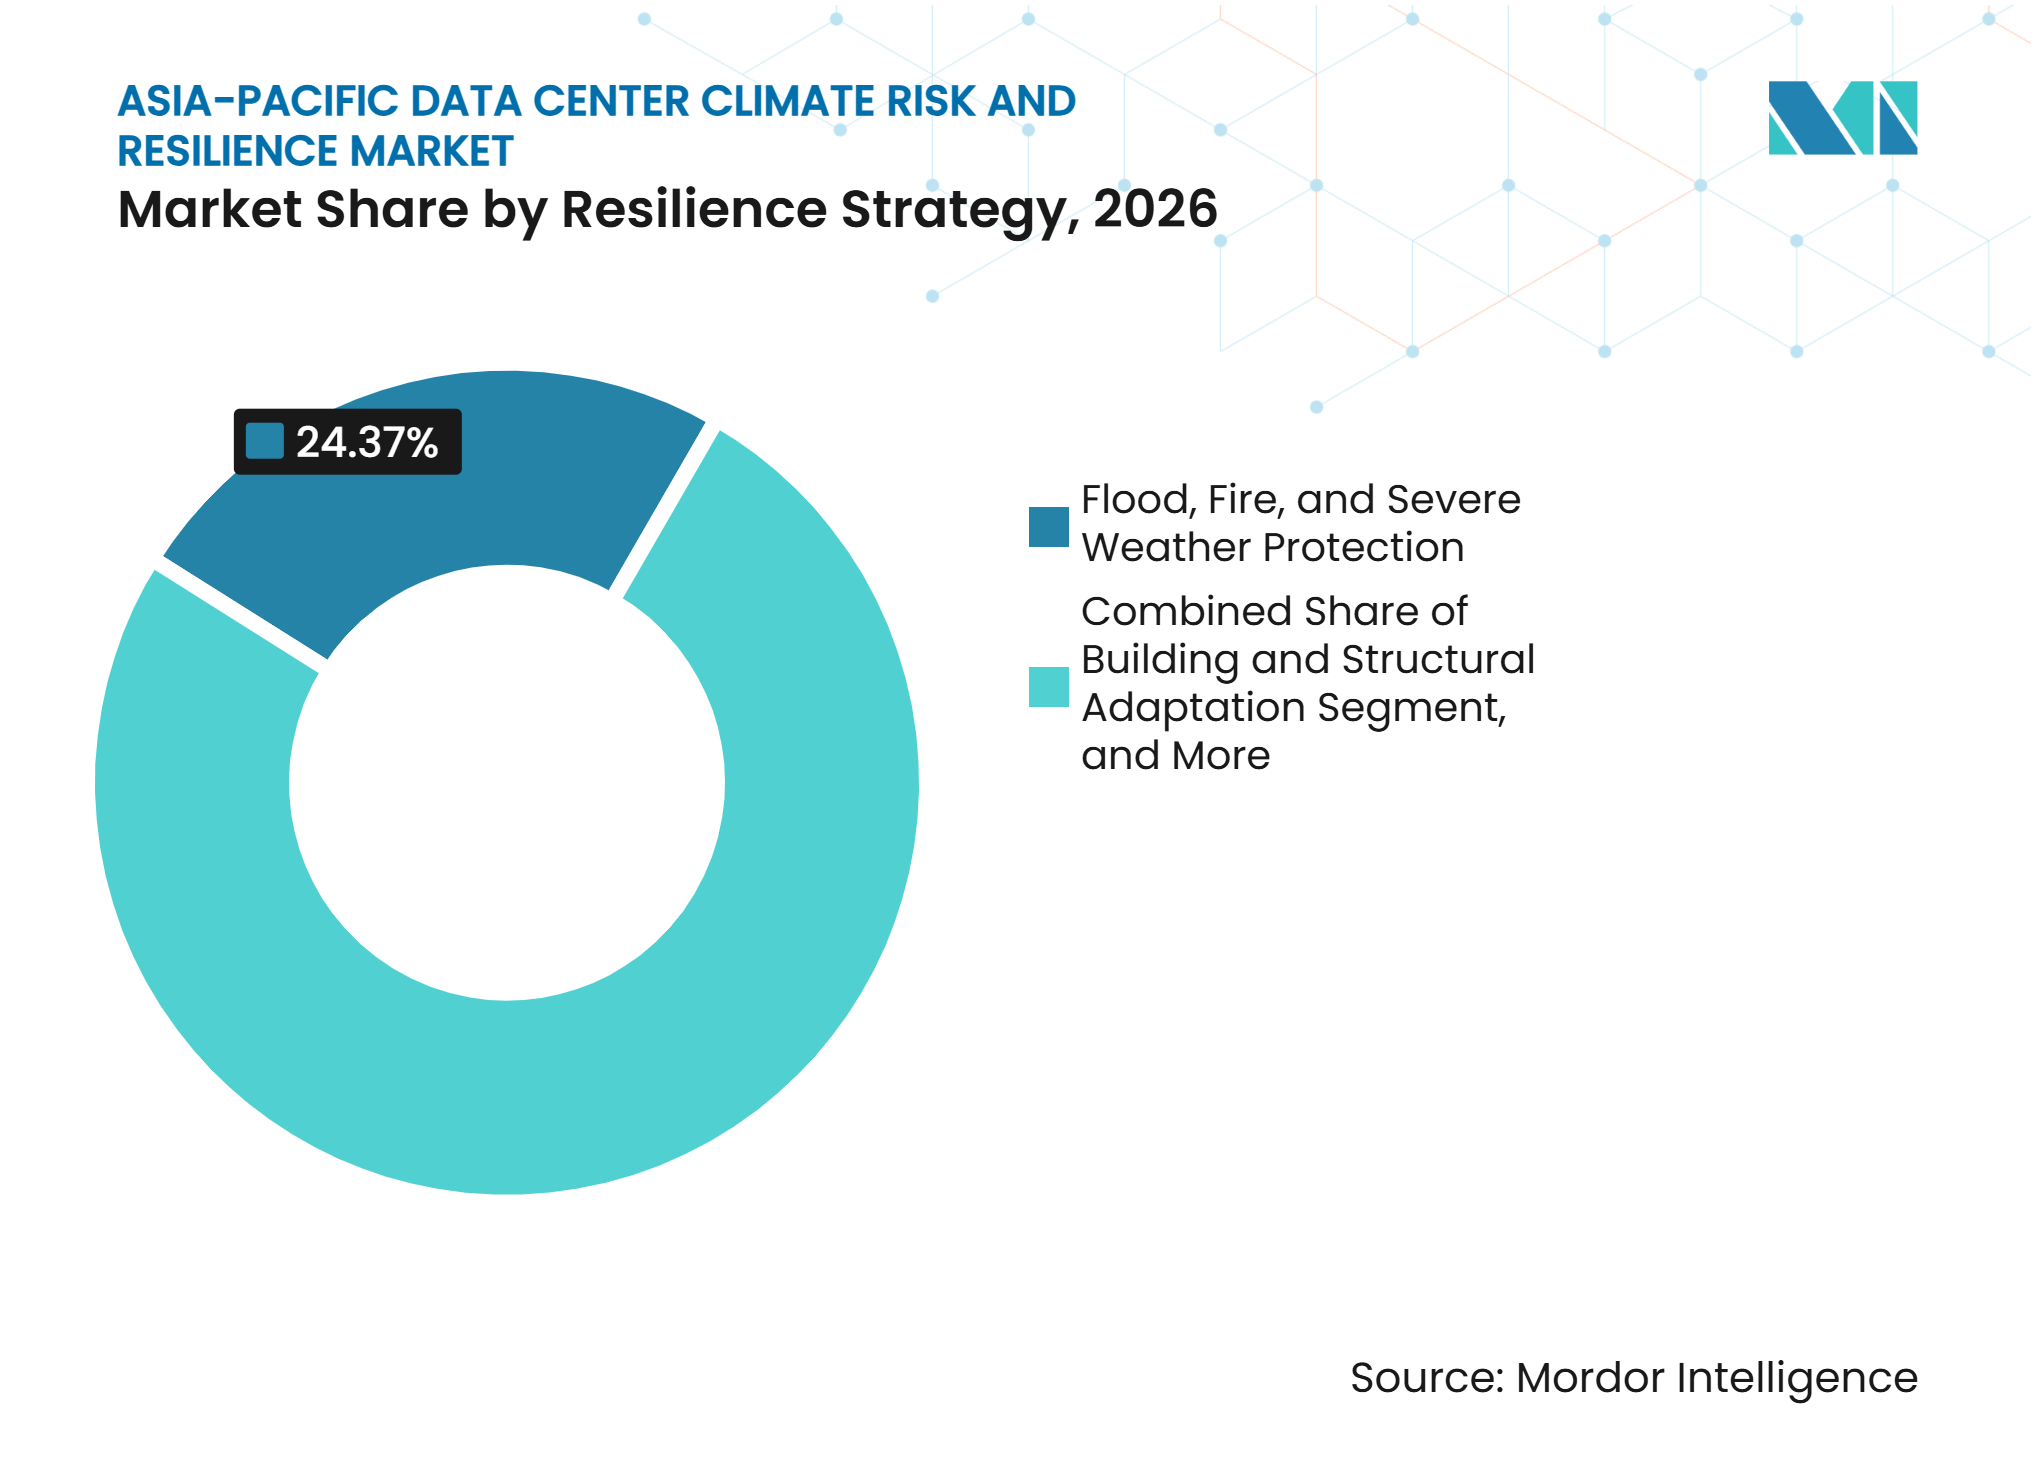
- Par stratégie de résilience, la protection contre les inondations, les incendies et les intempéries sévères a représenté 24,37 % des revenus en 2026, tandis que la résilience thermique et du refroidissement devrait progresser à un CAGR de 16,37 % jusqu'en 2032.
- Par type de service, le conseil en risques climatiques a représenté 35,92 % des revenus en 2026, tandis que les services de surveillance et d'alerte précoce devraient progresser à un CAGR de 16,46 % jusqu'en 2032.
- Par taille de centre de données, les grands centres de données ont représenté 39,46 % des revenus en 2026, tandis que les centres de données hyperscale devraient croître à un CAGR de 16,34 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation ont représenté 37,28 % des revenus en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 16,64 % jusqu'en 2032.
- Par géographie, la Chine a représenté 43,59 % des revenus en 2026, tandis que l'Inde devrait enregistrer le CAGR le plus élevé à 16,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Expansion des capacités d'IA et hyperscale dans des hubs exposés aux risques climatiques
Les investissements dans les infrastructures d'IA accroissent le besoin de services de résilience et de gestion des risques climatiques dans des sites exposés. La consommation d'électricité des centres de données en Asie-Pacifique a approximativement doublé entre 2020 et 2024 et devrait continuer à augmenter à mesure que de nouvelles installations d'IA entrent en service. La localisation de ces capacités est aussi importante que leur échelle, car XDI a identifié le Jiangsu comme le hub de centres de données le plus exposé au monde, avec 64 % des installations projetées à faire face à un risque physique élevé d'ici 2050. Les clusters côtiers de Shanghai, Tokyo et Hong Kong sont également exposés à des risques combinés d'inondations, de tempêtes et de chaleur. Les opérateurs investissant dans ces hubs ont besoin de cartographie des aléas, de modélisation de scénarios et de plans d'adaptation avant de pouvoir finaliser leurs décisions de financement, d'assurance et de choix de site.
Obligations de divulgation climatique et tarification des risques au niveau des actifs
Les exigences en matière de reporting climatique font de l'analyse des risques physiques une obligation commerciale plus formelle. L'Australie, Singapour, Hong Kong, la Malaisie et d'autres marchés régionaux introduisent ou mettent progressivement en place des obligations de reporting alignées sur les principes de l'IFRS S2. L'Autorité de réglementation comptable et des entreprises de Singapour a prolongé les délais de mise en œuvre pour de nombreuses entreprises tout en maintenant l'orientation vers le reporting lié au climat.[1] La Chine a également publié une norme de reporting climatique des entreprises en janvier 2026 à titre d'essai volontaire avant une adoption obligatoire progressive. Ces cadres soutiennent la demande de quantification financière et au niveau des actifs, car les opérateurs ont besoin d'éléments défendables pour les divulgations prospectives, les examens de prêts et la souscription d'assurances.
Stress thermique croissant et déploiement de baies à haute densité
Les températures ambiantes plus élevées et les charges de calcul d'IA denses font passer le refroidissement d'une problématique d'installation à une exigence de résilience. Singapour a introduit la norme SS 726:2026, une norme de refroidissement liquide pour les centres de données tropicaux qui fournit des orientations sur la conception, le déploiement et l'exploitation de ces systèmes. Les baies à haute densité peuvent dépasser 100 kilowatts, ce qui soumet les systèmes de refroidissement par air conventionnels à une pression accrue. Preferred Networks, Internet Initiative Japan et JAIST ont commencé à tester des serveurs d'IA à haute densité refroidis par liquide en 2025 pour résoudre les problèmes de déploiement non résolus à grande échelle. Le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique bénéficie donc de la demande d'analyse de scénarios thermiques, de conception de refroidissement direct sur puce et de surveillance opérationnelle reliant les conditions météorologiques aux performances des équipements.
Congestion du réseau électrique et préoccupations relatives à la fiabilité de l'alimentation
L'accès à l'énergie est devenu une question de résilience climatique, car la chaleur, les inondations et les tempêtes sévères peuvent également perturber la fiabilité du réseau électrique. Les développeurs ont de plus en plus besoin de stockage par batteries, de gestion de la charge et de la preuve qu'une installation peut soutenir la stabilité du réseau dans le cadre du processus de raccordement. Les exigences de raccordement deviennent plus contraignantes là où la croissance des capacités des centres de données est concentrée. Les attentes en matière de stabilité du réseau peuvent obliger les opérateurs à examiner la façon dont leurs installations réagissent aux perturbations de tension et de fréquence. Cela accroît la valeur des outils qui testent la fiabilité de l'alimentation électrique dans des scénarios de défaillance liés aux conditions météorologiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût initial élevé de l'adaptation structurelle et des systèmes redondants | -2.3% | Mondial, plus aigu dans les marchés secondaires émergents d'Asie du Sud-Est et d'Inde | Court terme (≤ 2 ans) |
| Pénurie de compétences en ingénierie climatique et en refroidissement liquide | -1.6% | Ensemble de l'Asie-Pacifique, plus sévère en Inde, en Indonésie, en Thaïlande et au Viêt Nam | Moyen terme (2-4 ans) |
| Retards liés aux permis, aux terrains, à l'alimentation électrique et aux raccordements en eau | -1.0% | Corée du Sud, Australie, Japon, Singapour, Malaisie | Moyen terme (2-4 ans) |
| Données climatiques fragmentées et validation limitée au niveau des actifs | -0.7% | Mondial, concentré dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé de l'adaptation structurelle et des systèmes redondants
Les besoins en capital initial demeurent le principal obstacle à l'adoption généralisée des mesures de résilience structurelle. XDI a constaté que des adaptations ciblées pourraient réduire de plus des deux tiers le nombre de centres de données à risque élevé d'ici 2050, mais le poids financier limite l'adoption à court terme. Les barrières anti-inondation, le rehaussement des équipements critiques, le refroidissement redondant et l'alimentation électrique sur site ajoutent des coûts substantiels aux installations nouvelles et existantes. Les opérateurs de colocation et de périphérie de plus petite taille ne peuvent souvent pas justifier ces investissements sans obligation réglementaire ou financement favorable. L'écart qui en résulte peut créer un schéma d'adoption à deux vitesses, les hyperscalers progressant plus rapidement que les fournisseurs de plus petite taille.
Pénurie de compétences en ingénierie climatique et en refroidissement liquide
Le manque de talents spécialisés limite le rythme auquel les opérateurs peuvent déployer des installations adaptées au climat. Les projets de résilience nécessitent des compétences combinant la science du climat, les systèmes électriques, l'ingénierie du bâtiment et l'exploitation des centres de données. Le refroidissement liquide ajoute des exigences en matière de plomberie, de gestion des fluides et de détection des fuites qui restent limitées dans plusieurs marchés d'Asie-Pacifique. Le projet pilote PFN, IIJ et JAIST de 2025 démontre que ces défis techniques sont encore testés dans des environnements opérationnels. L'Inde, l'Indonésie, la Thaïlande et le Viêt Nam subissent la pression la plus forte, car la construction d'installations dépasse le vivier disponible de main-d'œuvre spécialisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les outils géospatiaux sont en tête tandis que la surveillance en temps réel se développeLa cartographie des risques climatiques et l'analyse géospatiale ont représenté 26,84 % des revenus par type de solution en 2026. Au sein du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique, ce segment est en tête car la cartographie des aléas au niveau du site est normalement la première capacité qu'un opérateur acquiert avant de passer aux tests de scénarios ou à la planification détaillée de l'adaptation. Les outils basés sur les SIG peuvent combiner les données d'exposition, le terrain local, les emplacements des actifs et les projections d'aléas dans une vue opérationnelle unique. Une étude de 2025 sur le choix de sites de centres de données résilients au climat a révélé que les méthodes d'IA basées sur les SIG peuvent soutenir de meilleures décisions de sélection de sites et d'exploitation.[2] L'évaluation et l'analyse des risques climatiques ainsi que la modélisation des scénarios climatiques servent les opérateurs qui ont déjà effectué un premier filtrage. Leur utilisation croît là où les opérateurs ont besoin d'analyses prospectives alignées sur les exigences de reporting climatique.
La surveillance des risques climatiques et l'alerte précoce devraient progresser à un CAGR de 16,42 % jusqu'en 2032. Le support de service continu, les alertes d'installation, les protocoles d'urgence, les discussions avec les assureurs et les révisions plus fréquentes des conditions locales. Cette approche fait évoluer le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique, passant de missions de conseil périodiques vers des informations opérationnelles utilisables au quotidien. La planification de l'adaptation et de la résilience climatique reste importante lorsqu'une installation traduit les résultats d'évaluation en priorités d'investissement. Les services de conseil et d'ingénierie en risques climatiques progressent également à mesure que les opérateurs ont besoin d'un soutien technique pour appliquer des mesures de résilience dans les domaines du refroidissement, des structures et des systèmes d'alimentation. L'évolution vers une surveillance continue favorise les plateformes capables d'intégrer les données climatiques aux flux de travail de gestion des installations et des actifs.


Par aléa climatique :
l'exposition aux inondations est en tête tandis que la planification multi-aléas gagne en prioritéLes inondations et la montée du niveau de la mer ont représenté 31,79 % des revenus par type d'aléa climatique en 2026. Les clusters de centres de données en zones basses à Shanghai, Jakarta, Hô Chi Minh-Ville et Mumbai sont exposés aux inondations côtières, aux fortes pluies et aux crues fluviales. Une étude de 2025 publiée dans Scientific Reports a estimé les pertes annuelles dues aux inondations côtières en Asie et dans le Pacifique à 26,8 milliards USD et a projeté une augmentation significative d'ici 2050. Cette exposition fait de la cartographie des inondations, de la conception de systèmes surélevés et de l'ingénierie de protection contre les inondations des éléments centraux des programmes de résilience. Les chaleurs extrêmes et les vagues de chaleur nécessitent également une attention particulière là où les températures élevées augmentent la demande de refroidissement. Les ouragans, cyclones et tempêtes de vent sévères sont significatifs dans les marchés tropicaux et sujets aux typhons, où les perturbations dues au vent, à l'eau et à l'alimentation électrique peuvent survenir simultanément.
Les événements composites et multi-aléas devraient croître à un CAGR de 16,43 % jusqu'en 2032. Ce segment reflète une attention accrue aux défaillances en chaîne plutôt qu'à un événement isolé d'inondation, de vague de chaleur ou de tempête. Les inondations peuvent endommager les connexions au réseau électrique, tandis que les perturbations de l'alimentation peuvent affaiblir les systèmes de refroidissement nécessaires lors d'un épisode de chaleur. Cette exposition interconnectée nécessite une analyse qui prend en compte ensemble les équipements, l'électricité, l'eau, les communications et l'accès au site. Les feux de forêt et l'exposition à la fumée, la sécheresse et la pénurie d'eau, ainsi que les événements de froid extrême, de glace et de neige traitent des risques qui diffèrent selon l'Australie, l'Asie du Sud et l'Asie de l'Est septentrionale. Le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique gagne en portée à mesure que les opérateurs reconnaissent qu'un plan mono-aléa ne peut pas couvrir l'intégralité de leur profil de risque.
Par méthode d'évaluation :
la cartographie géospatiale reste fondamentale tandis que la quantification financière progresseLa cartographie géographique et géospatiale des risques a représenté 28,63 % des revenus par méthode d'évaluation en 2026. Les opérateurs utilisent ces cartes pour identifier l'exposition locale avant de prendre des décisions financières, d'ingénierie ou de sélection de site. Le terrain, le drainage, les conditions côtières et les liens d'infrastructure peuvent modifier le risque de manière significative au sein d'une même ville ou d'un même district industriel. Des recherches sur le développement de centres de données en Indonésie ont révélé que les relevés terrestres, la photogrammétrie et l'analyse SIG améliorent la cartographie des conditions foncières pour les décisions de site. L'analyse historique des aléas et l'évaluation des risques physiques et de la vulnérabilité complètent la cartographie en montrant les événements passés et les faiblesses spécifiques aux actifs. Ensemble, ces méthodes fournissent la base nécessaire à une analyse de scénarios plus avancée.
La quantification financière et au niveau des actifs des risques climatiques devrait progresser à un CAGR de 16,29 % jusqu'en 2032. Les assureurs, les prêteurs et les conseils d'administration ont de plus en plus besoin que le risque climatique soit exprimé en termes pouvant éclairer les primes, les conditions de financement et les plans d'investissement. La taille du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique pour ce service est soutenue par des règles de divulgation qui exigent une évaluation prospective plutôt que des données historiques seules. L'analyse prospective des scénarios climatiques et les tests de résistance climatique aident les opérateurs à évaluer leur exposition à plusieurs scénarios de température, d'inondation et d'alimentation électrique. Ces méthodes peuvent également soutenir les discussions avec les fournisseurs de financement qui lient la performance environnementale à l'accès aux capitaux. La quantification standardisée devient de plus en plus importante à mesure que les installations doivent démontrer que leurs plans de résilience sont crédibles et mesurables.
Par stratégie de résilience :
la protection physique est en tête tandis que la résilience thermique s'accélèreLa protection contre les inondations, les incendies et les intempéries sévères a représenté 24,37 % des revenus par stratégie de résilience en 2026. Ce segment comprend les barrières anti-inondation, les systèmes critiques surélevés, les améliorations de la suppression des incendies et le renforcement structurel. Ces actions constituent souvent la réponse la plus visible à une menace physique identifiée. XDI a rapporté que l'adaptation ciblée pourrait réduire de plus des deux tiers le nombre d'installations à risque élevé lorsqu'elle est appliquée de manière systématique. La sélection de sites et la planification éclairée par le climat sont importantes avant le début de la construction. L'adaptation des bâtiments et des structures devient de plus en plus pertinente lorsque les campus existants nécessitent une rénovation.
La résilience thermique et du refroidissement devrait croître à un CAGR de 16,37 % jusqu'en 2032. Les températures ambiantes plus élevées et les baies d'IA plus denses accroissent le besoin de conceptions thermiques capables de fonctionner dans des conditions sévères. La norme SS 726:2026 de Singapour fournit un point de référence technique pour les déploiements de refroidissement liquide tropical. Les mesures de disponibilité et de conservation de l'eau, ainsi que la résilience de l'alimentation électrique et du réseau, traitent des risques opérationnels interconnectés qui peuvent être contraints lors d'un même événement climatique. La planification de l'adaptation multi-aléas aide les propriétaires à coordonner ces mesures à l'échelle d'un campus. La part des services thermiques devrait se renforcer à mesure que le refroidissement liquide passe d'une solution spécialisée à une part plus importante de la conception des installations d'IA.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de service :
le conseil ancre la demande tandis que les services de surveillance se développentLe conseil en risques climatiques a représenté 35,92 % des revenus par type de service en 2026. De nombreux opérateurs sont encore en train d'établir leur approche interne du risque physique et dépendent de conseillers externes pour interpréter les exigences, évaluer l'exposition et préparer des feuilles de route d'adaptation. L'ingénierie et la conception climatiques traduisent ces résultats en spécifications d'équipements, de structures et de sites. La planification de l'adaptation climatique aide les propriétaires à séquencer leurs investissements entre les problèmes opérationnels immédiats et les améliorations à plus long terme. L'audit des risques et le soutien à la divulgation se développent également à mesure que les entreprises ont besoin de méthodes vérifiables pour le reporting lié au climat. Ce schéma montre que le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique est encore dans les premières étapes du développement des capacités dans une grande partie de la région.
Les services de surveillance et d'alerte précoce devraient croître à un CAGR de 16,46 % jusqu'en 2032. Ces services utilisent l'analytique, les données d'installation et les indicateurs climatiques pour fournir une vue plus continue de l'exposition opérationnelle. Intensel Limited illustre sa niche en proposant des analyses de risques climatiques basées sur l'IA pour les centres de données en Asie-Pacifique. Le modèle répond à la demande des clients pour des informations récurrentes plutôt qu'un rapport de projet unique. Il peut également soutenir la réponse aux événements lorsque les conditions météorologiques changent rapidement. Ce changement modifie la concurrence au sein du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique, car les entreprises disposant de données persistantes et d'intégrations d'installations fonctionnelles peuvent offrir une proposition de valeur différente de celle des fournisseurs de conseil traditionnels.
Par taille de centre de données :
les grandes installations dominent les dépenses tandis que les projets hyperscale se développentLes grands centres de données ont représenté 39,46 % des revenus par segment de taille en 2026. Les installations multi-mégawatts peuvent financer des évaluations plus larges et sont plus exposées aux perturbations opérationnelles, aux coûts d'assurance et aux exigences de conformité. Leur échelle facilite également la démonstration de la valeur d'un meilleur choix de site et d'une conception résiliente. Les petits et moyens centres de données constituent un groupe significatif mais insuffisamment desservi, car beaucoup font face à des obstacles de coût et de capacité. Ils peuvent adopter une cartographie de base ou un soutien consultatif avant de s'engager dans une adaptation structurelle complète. Les seuils de reporting dans les juridictions régionales peuvent rendre les dépenses de résilience plus immédiates pour les grandes installations.
Les centres de données hyperscale devraient croître à un CAGR de 16,34 % jusqu'en 2032. Les nouveaux projets peuvent dépasser 100 MW, ce qui signifie que de petites améliorations dans l'évaluation des risques peuvent affecter les coûts d'assurance et de financement sur une grande base d'actifs. Le marché de la résilience et des risques climatiques des centres de donnes en Asie-Pacifique a donc une forte opportunité de soutenir la conception de grands campus d'IA. Le financement vert peut renforcer cette demande lorsque les normes environnementales et de résilience sont incluses dans les conditions de financement. DayOne Data Centers a obtenu 1,7 milliard USD de financement islamique syndiqué pour développer des installations certifiées LEED Or dans la Zone économique spéciale Johor-Singapour. Les grands opérateurs peuvent utiliser ces exigences pour relier l'accès aux capitaux à la résilience opérationnelle.
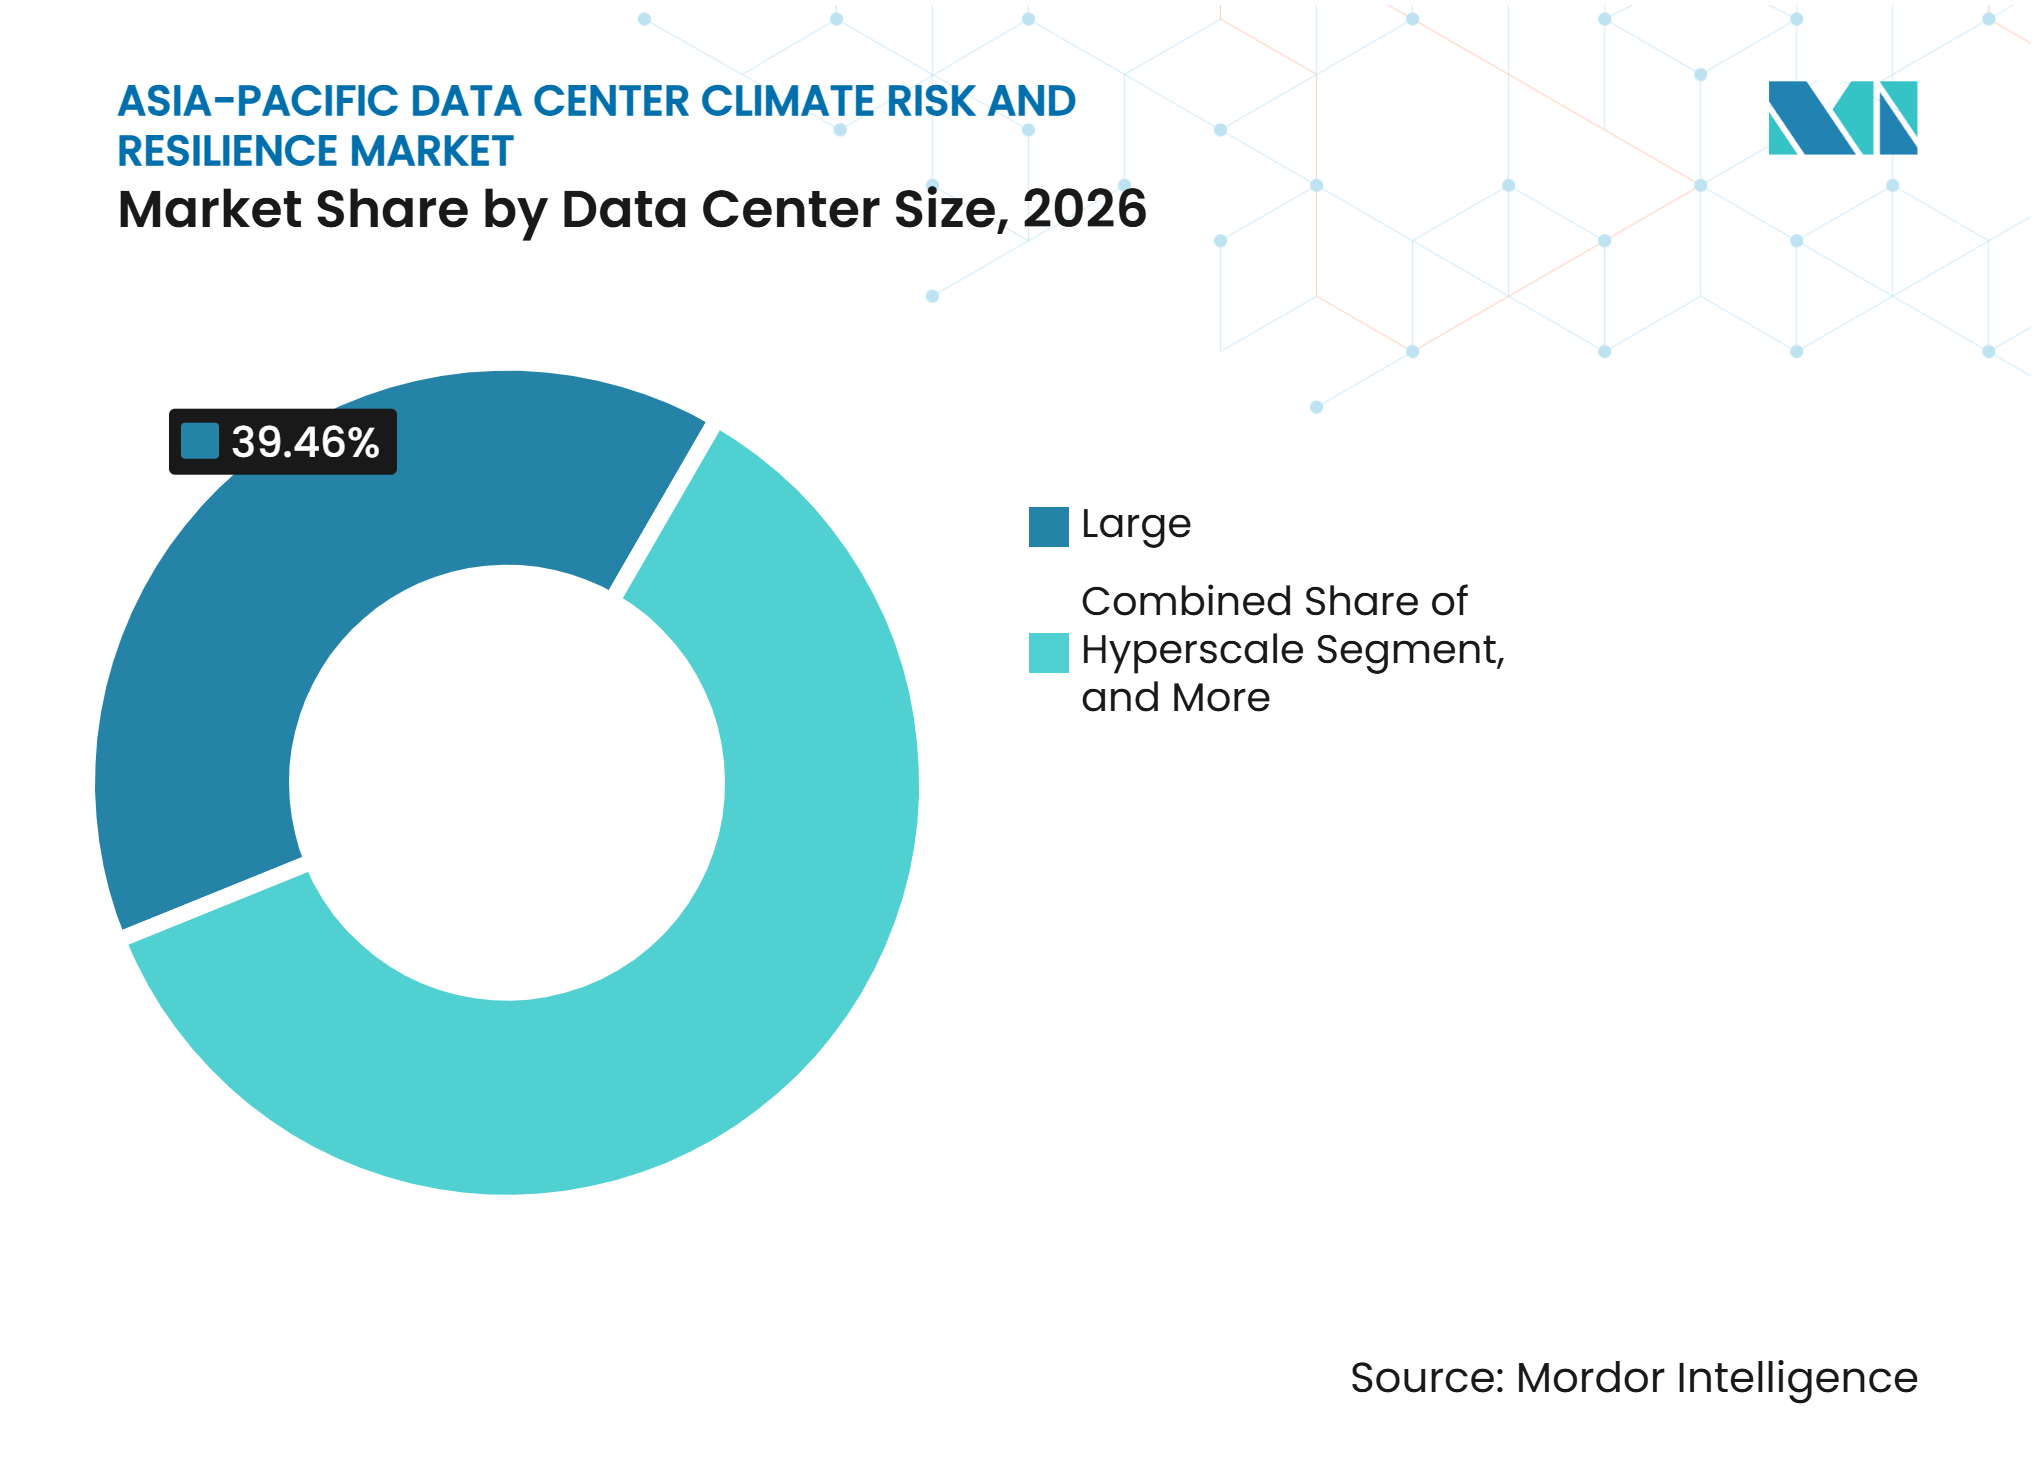
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs cloud stimulent la croissanceLes centres de données de colocation ont représenté 37,28 % des revenus par type de centre de données en 2026. Ces opérateurs doivent répondre aux attentes de résilience de plusieurs locataires, notamment des entreprises soumises à des obligations réglementaires et de reporting interne différentes. Une installation desservant à la fois un établissement financier réglementé et une entreprise peu réglementée peut devoir satisfaire à l'exigence la plus stricte. Cette dynamique élève le standard opérationnel au-delà de ce qu'un site mono-locataire pourrait établir par lui-même. Les centres de données d'entreprise et de périphérie font également face à une pression croissante liée aux engagements de durabilité transmis des sociétés mères aux fournisseurs d'infrastructure. Les opérateurs de colocation ont donc besoin de preuves que leurs installations peuvent gérer les perturbations liées au climat et fournir un soutien crédible au reporting.
Les fournisseurs de services cloud devraient progresser à un CAGR de 16,64 % jusqu'en 2032. Leur croissance en Inde et en Asie du Sud-Est accroît la demande d'évaluations climatiques et de conception résiliente avant la construction de grands campus. Ces fournisseurs font également l'objet d'un examen attentif de la part des investisseurs, des locataires et des régulateurs concernant leur exposition aux risques climatiques physiques. Les services climatiques peuvent aider les opérateurs cloud à comparer les sites, à définir les exigences de conception et à préparer les éléments de divulgation dans plusieurs pays. Leur utilisation de la capacité de colocation crée une demande supplémentaire pour les fournisseurs disposant de solides références en matière de résilience. Le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique bénéficie de l'intégration par les acheteurs cloud des attentes en matière de résilience climatique et opérationnelle dans leurs décisions de location et d'approvisionnement.
Analyse géographique
Chine : marché dominant avec une complexité des risques croissante
La Chine a représenté 43,59 % de la part du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique en 2026. La grande base de centres de données du pays crée une forte demande de cartographie des risques, d'évaluations du refroidissement et de travaux d'adaptation dans les sites côtiers et intérieurs. XDI a identifié le Jiangsu comme le hub de centres de données le plus exposé au monde, avec 64 % des installations projetées à faire face à un risque physique élevé d'ici 2050. Shanghai est également exposée à la montée du niveau de la mer et aux crues fluviales. L'initiative Données de l'Est et Calcul de l'Ouest vise à réduire la concentration côtière en orientant le développement vers des nœuds de hub nationaux. Le 15e Plan quinquennal de la Chine exige que les nouvelles grandes installations dans ces nœuds atteignent un PUE de 1,25 ou moins, tandis que des recherches de 2026 ont révélé qu'une gouvernance spatiale coordonnée pourrait réduire les émissions projetées liées à l'expansion des centres de données.
Inde : croissance rapide des capacités sous pression climatique combinée
L'Inde devrait enregistrer un CAGR de 16,58 % jusqu'en 2032. Au sein du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique, la croissance de l'Inde s'effectue dans un contexte d'exposition aux inondations, à la chaleur et au stress hydrique, ce qui rend l'évaluation des sites et la conception éclairée par le climat importantes avant que les capacités entrent en service. Le cadre d'évaluation des centres de données du NITI Aayog exige que les États évaluent les risques côtiers, d'inondation, de cyclone, sismiques et de chaleur prospectifs lors de l'évaluation de nouvelles installations.[3] La gestion responsable de l'eau devient également plus importante à mesure que les opérateurs évaluent les choix de refroidissement et les contraintes d'approvisionnement local. L'influence réglementaire crée un rôle plus clair pour l'analyse géospatiale et la planification de scénarios dans les décisions d'approbation de projets et d'investissement.
Facteurs variés dans le reste de la région
Le Japon est confronté à une exposition combinée aux tremblements de terre, aux tempêtes sévères et aux crues fluviales, tandis que son gouvernement encourage une plus grande diversité géographique et une capacité de réseau plus solide en dehors des principaux hubs. En Corée du Sud, les inondations de surface constituent une préoccupation majeure, et les retards liés à la communauté dans les projets autorisés ajoutent une dimension sociale à la planification de la résilience. L'exposition à la chaleur en Australie stimule la demande de résilience thermique, tandis que les règles de stabilité du réseau électrique prévues introduisent des exigences de conformité pour les sites plus importants. L'Indonésie, la Malaisie, la Thaïlande, le Viêt Nam et les Philippines font face à des pressions hydriques et côtières distinctes, XDI classant 20 % des centres de données d'Asie du Sud-Est comme à risque élevé. Les exigences de la Commission des services de l'eau concernant l'évaluation de l'eau recyclée et du dessalement avant les approbations montrent comment la disponibilité de l'eau peut devenir une condition opérationnelle directe. Dans ces marchés, le refroidissement liquide, la conservation de l'eau et la planification multi-aléas émergent comme des réponses pratiques aux conditions locales.
Paysage concurrentiel
Concentration du Marché
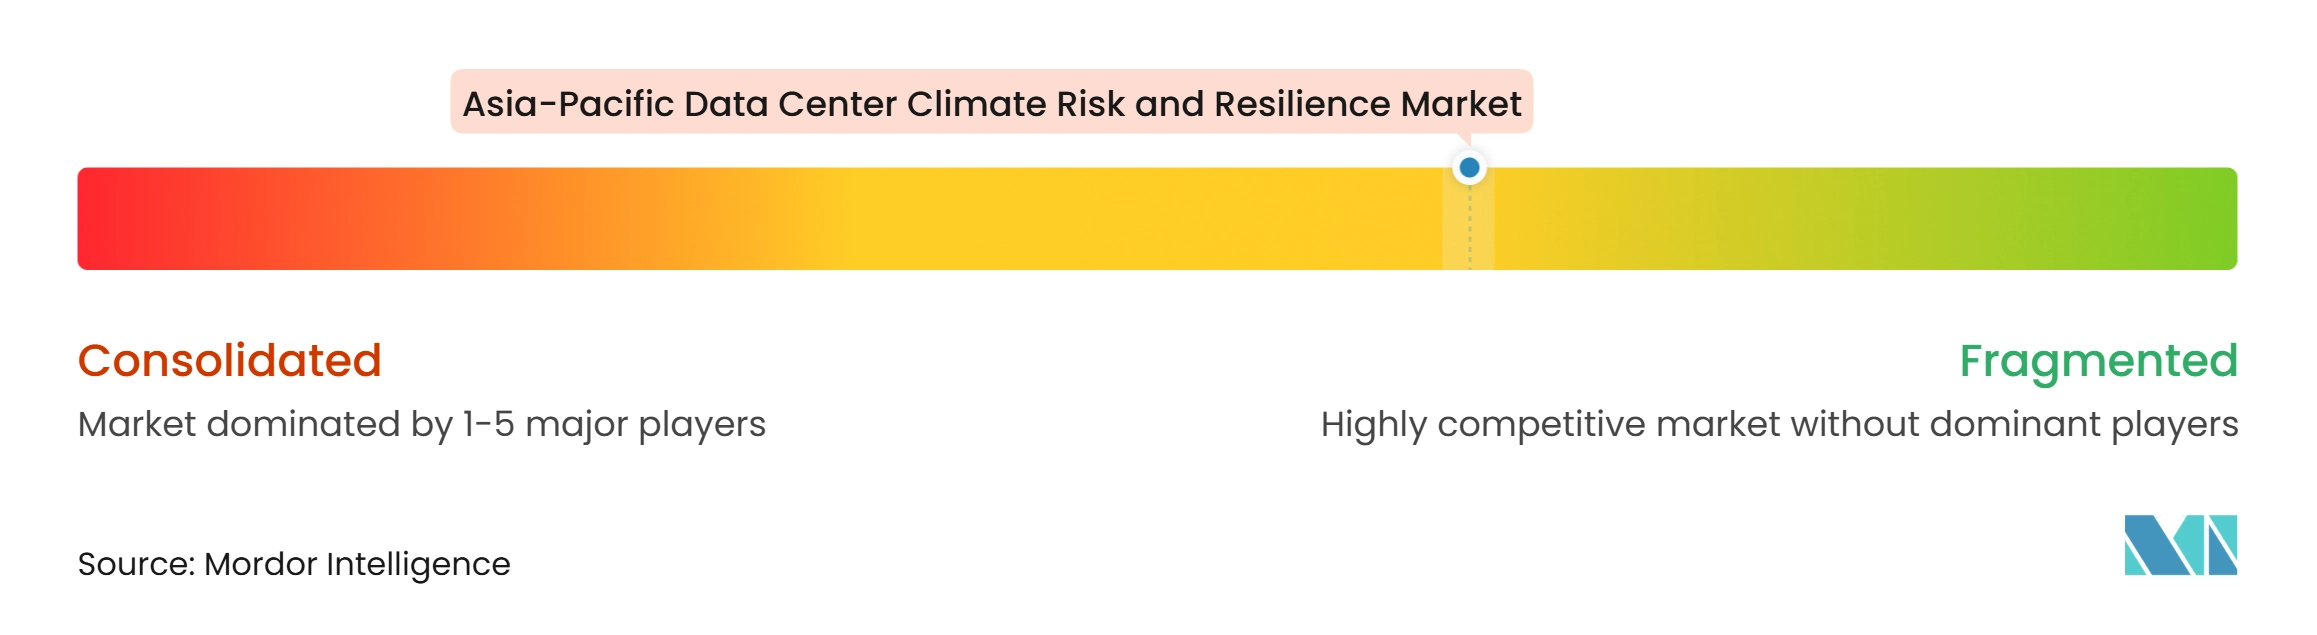
Le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique est fragmenté. Les fournisseurs mondiaux de gestion thermique et d'infrastructure critique sont en concurrence avec des entreprises d'analytique spécialisées axées sur la quantification des risques climatiques. Vertiv, Schneider Electric, Johnson Controls et Trane Technologies sont bien établis dans la mise en œuvre, car ils peuvent s'appuyer sur des relations existantes avec les opérateurs de centres de données. Les jumeaux numériques, l'analyse thermique basée sur l'IA et la visualisation des risques basée sur les SIG deviennent des domaines de différenciation importants. Ces capacités aident les fournisseurs à aller au-delà de la vente d'équipements vers l'évaluation, la conception, la surveillance et le soutien à la conformité.
Trane Technologies a finalisé l'acquisition de LiquidStack en mars 2026 après avoir annoncé l'accord en février. La transaction a donné à Trane un portefeuille de gestion thermique couvrant les refroidisseurs, les unités de distribution de fluide caloporteur, le refroidissement direct sur puce et la conception de centrales de refroidissement. En septembre 2026, Trane a lancé la plateforme LiquidStack CDU 2.X avec une capacité de débit allant jusqu'à 3 750 litres par minute à 3,5 bar.[4] Schneider Electric a également lancé son unité de distribution de fluide caloporteur WCDU en 2026, intégrant le refroidissement liquide et par air pour les déploiements de centres de données à haute densité. Ces mouvements soutiennent les fournisseurs capables de combiner équipements de refroidissement et services d'ingénierie et de gestion des risques.
Au sein du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique, les opérateurs de plus petite taille représentent un espace ouvert pour les services de surveillance et d'alerte précoce, car beaucoup manquent de capacités internes en ingénierie climatique. Des spécialistes tels qu'Intensel Limited utilisent un scoring propriétaire des risques climatiques pour créer une niche de conseil basée sur les données. Les exigences de licence de Singapour et les normes PUE de la Chine favorisent les fournisseurs capables d'intégrer les besoins de conformité dans leurs offres techniques. Les fournisseurs de solutions ponctuelles pourraient avoir plus de difficultés à être compétitifs lorsque les clients ont besoin de services liés d'évaluation, de conception, de surveillance et de reporting.
Leaders du secteur de la résilience et des risques climatiques des centres de données en Asie-Pacifique
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Delta Electronics, Inc.
- Asetek A/S
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- LiquidStack Inc.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Xylem Inc.
- Grundfos Holding A/S
- NTT Facilities, Inc.
- EkkoSense Ltd.
- Intensel Limited
Développements industriels récents dans Marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique
- Octobre 2026 : Le Parlement de Singapour a adopté le projet de loi sur les infrastructures numériques, introduisant une licence obligatoire pour les centres de données disposant d'au moins 3 MW de charge informatique critique et fixant des critères minimaux d'efficacité énergétique pour les opérateurs agréés. Il s'agit du premier cadre réglementaire national complet de ce type en Asie du Sud-Est et il devrait accélérer les investissements en matière de conformité aux risques climatiques dans les installations agréées.
- Septembre 2026 : Trane Technologies a lancé la plateforme LiquidStack CDU 2.X lors de la conférence Yotta 2026, offrant une capacité de débit allant jusqu'à 3 750 litres par minute à 3,5 bar. La plateforme est qualifiée en tant que CDU NVIDIA DSX Ready et prend en charge les densités de baies GPU actuelles et de prochaine génération, positionnant Trane comme fournisseur thermique privilégié pour les déploiements de centres de données d'IA hyperscale en Asie-Pacifique.
- Septembre 2026 : Schneider Electric a lancé l'unité de distribution de fluide caloporteur WCDU, qui s'intègre aux systèmes de refroidissement par air à mur de ventilateurs pour un refroidissement hybride dans les centres de données d'IA à haute densité. Une seule unité atteint jusqu'à 3,5 MW de capacité de refroidissement, et jusqu'à 20 unités fonctionnant en mode groupe peuvent prendre en charge des salles de données de 30 à 40 MW. L'expédition a commencé dans certaines régions en octobre 2026.
- Juin 2026 : GDS Holdings a signé un accord de coopération stratégique avec le gouvernement municipal d'Ulanqab pour investir plus de 30 milliards CNY (4,1 milliards USD) sur 5 ans dans des parcs de centres de données à haute densité et le développement de campus à l'échelle du GW avec une couverture en électricité verte d'au moins 80 %, formant un grand cluster de centres de données zéro carbone dans le cadre de l'initiative Données de l'Est et Calcul de l'Ouest de la Chine.
Périmètre du rapport sur le marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique
Le rapport sur la résilience et les risques climatiques des centres de données en Asie-Pacifique est segmenté par type de solution (évaluation et analyse des risques climatiques, modélisation des scénarios climatiques, cartographie des risques climatiques et analyse géospatiale, planification de l'adaptation et de la résilience climatiques, surveillance des risques climatiques et alerte précoce, et services de conseil et d'ingénierie en risques climatiques), aléa climatique (chaleurs extrêmes et vagues de chaleur, inondations et montée du niveau de la mer, ouragans, cyclones et tempêtes de vent sévères, feux de forêt et exposition à la fumée, sécheresse et pénurie d'eau, événements de froid extrême, de glace et de neige, et événements composites et multi-aléas), méthode d'évaluation (analyse historique des aléas, analyse prospective des scénarios climatiques, évaluation des risques physiques et de la vulnérabilité, cartographie géographique et géospatiale des risques, tests de résistance climatique, et quantification financière et au niveau des actifs des risques climatiques), stratégie de résilience (sélection de sites et planification éclairée par le climat, adaptation des bâtiments et des structures, résilience thermique et du refroidissement, mesures de disponibilité et de conservation de l'eau, résilience de l'alimentation électrique et du réseau, protection contre les inondations, les incendies et les intempéries sévères, et planification de l'adaptation multi-aléas), type de service (conseil en risques climatiques, ingénierie et conception climatiques, planification de l'adaptation climatique, services de surveillance et d'alerte précoce, et audit des risques et soutien à la divulgation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Chine, Inde, Japon, Corée du Sud, Australie et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et analyse des risques climatiques |
| Modélisation des scénarios climatiques |
| Cartographie des risques climatiques et analyse géospatiale |
| Planification de l'adaptation et de la résilience climatiques |
| Surveillance des risques climatiques et alerte précoce |
| Services de conseil et d'ingénierie en risques climatiques |
| Chaleurs extrêmes et vagues de chaleur |
| Inondations et montée du niveau de la mer |
| Ouragans, cyclones et tempêtes de vent sévères |
| Feux de forêt et exposition à la fumée |
| Sécheresse et pénurie d'eau |
| Événements de froid extrême, de glace et de neige |
| Événements composites et multi-aléas |
| Analyse historique des aléas |
| Analyse prospective des scénarios climatiques |
| Évaluation des risques physiques et de la vulnérabilité |
| Cartographie géographique et géospatiale des risques |
| Tests de résistance climatique |
| Quantification financière et au niveau des actifs des risques climatiques |
| Sélection de sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures |
| Résilience thermique et du refroidissement |
| Mesures de disponibilité et de conservation de l'eau |
| Résilience de l'alimentation électrique et du réseau |
| Protection contre les inondations, les incendies et les intempéries sévères |
| Planification de l'adaptation multi-aléas |
| Conseil en risques climatiques |
| Ingénierie et conception climatiques |
| Planification de l'adaptation climatique |
| Services de surveillance et d'alerte précoce |
| Audit des risques et soutien à la divulgation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Reste de l'Asie-Pacifique |
| Par type de solution | Évaluation et analyse des risques climatiques |
| Modélisation des scénarios climatiques | |
| Cartographie des risques climatiques et analyse géospatiale | |
| Planification de l'adaptation et de la résilience climatiques | |
| Surveillance des risques climatiques et alerte précoce | |
| Services de conseil et d'ingénierie en risques climatiques | |
| Par aléa climatique | Chaleurs extrêmes et vagues de chaleur |
| Inondations et montée du niveau de la mer | |
| Ouragans, cyclones et tempêtes de vent sévères | |
| Feux de forêt et exposition à la fumée | |
| Sécheresse et pénurie d'eau | |
| Événements de froid extrême, de glace et de neige | |
| Événements composites et multi-aléas | |
| Par méthode d'évaluation | Analyse historique des aléas |
| Analyse prospective des scénarios climatiques | |
| Évaluation des risques physiques et de la vulnérabilité | |
| Cartographie géographique et géospatiale des risques | |
| Tests de résistance climatique | |
| Quantification financière et au niveau des actifs des risques climatiques | |
| Par stratégie de résilience | Sélection de sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures | |
| Résilience thermique et du refroidissement | |
| Mesures de disponibilité et de conservation de l'eau | |
| Résilience de l'alimentation électrique et du réseau | |
| Protection contre les inondations, les incendies et les intempéries sévères | |
| Planification de l'adaptation multi-aléas | |
| Par type de service | Conseil en risques climatiques |
| Ingénierie et conception climatiques | |
| Planification de l'adaptation climatique | |
| Services de surveillance et d'alerte précoce | |
| Audit des risques et soutien à la divulgation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique ?
Le marché est évalué à 0,61 milliard USD en 2026 et devrait atteindre 1,48 milliard USD d'ici 2032, avec un CAGR de 15,82 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de résilience climatique dans les centres de données en Asie-Pacifique ?
La croissance des capacités d'IA dans des hubs exposés, les exigences de reporting climatique, les besoins de refroidissement à haute densité et les préoccupations relatives à la fiabilité du réseau électrique accroissent la demande.
Quel type de solution est en tête du marché de la résilience et des risques climatiques des centres de données en Asie-Pacifique ?
La cartographie des risques climatiques et l'analyse géospatiale dominent les revenus par type de solution avec une part de 26,84 % en 2026.
Quel aléa climatique représente la plus grande part des revenus pour les services de résilience des centres de données ?
Les inondations et la montée du niveau de la mer sont en tête avec 31,79 % des revenus par type d'aléa climatique en 2026.
Pourquoi l'Inde est-elle un site à forte croissance pour les services de gestion des risques climatiques ?
L'Inde devrait croître à un CAGR de 16,58 % jusqu'en 2032, tandis que les exigences d'évaluation prospective des risques et l'exposition à la chaleur, aux inondations et au stress hydrique soutiennent la demande.