
Marktgröße und Marktanteil des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
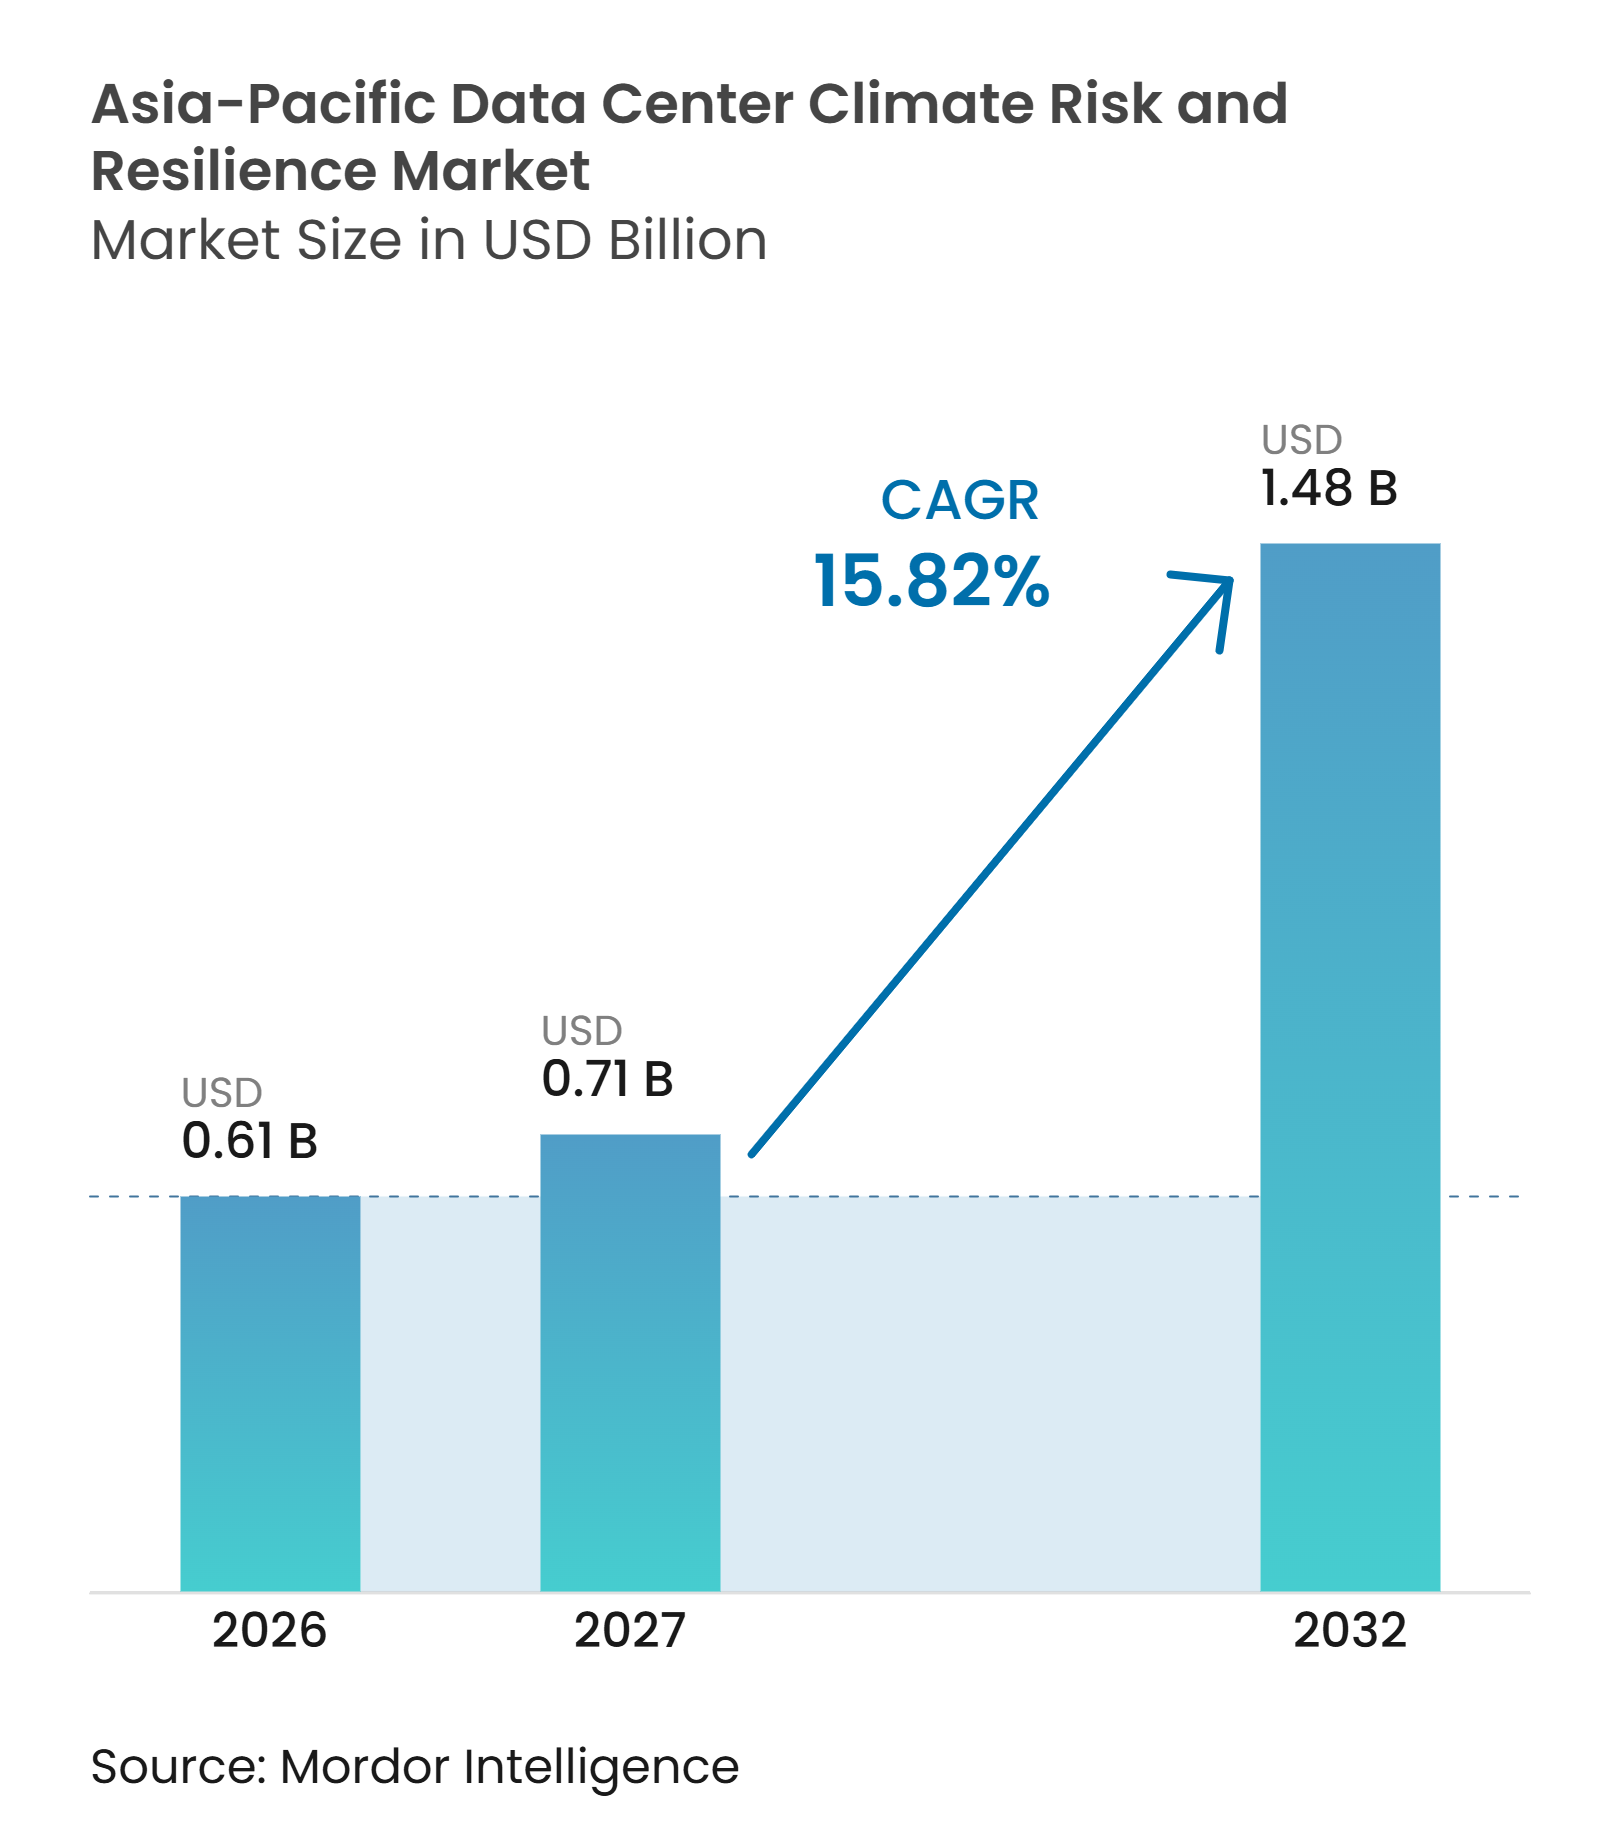
| Marktgröße im Basisjahr (2026) | 0.61 Milliarden US-Dollar |
| Marktgröße (2027) | 0.71 Milliarden US-Dollar |
| Marktgröße (2032) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts beträgt 2026 0,61 Milliarden USD und wird bis 2032 voraussichtlich 1,48 Milliarden USD erreichen, mit einem CAGR von 15,82 % von 2027 bis 2032. Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt wächst, da Betreiber physische Klimaexposition als finanzielle und betriebliche Frage behandeln und nicht mehr als begrenzte Standortplanungsaufgabe. KI-Kapazitäten werden in Küsten- und Tropenzentren aufgebaut, wo Hitze, Wasser, Überschwemmungen und Stromversorgungszuverlässigkeit Bau- und Betriebsentscheidungen beeinflussen können. Offenlegungsvorschriften verlagern die Nachfrage ebenfalls hin zu prüfbaren, anlagebezogenen Analysen, die Kreditgeber-, Versicherungs- und Compliance-Entscheidungen unterstützen können. Anbieter, die Kartierung, Szenarioanalyse, Kühlungsdesign und laufende Überwachung miteinander verbinden können, sind besser positioniert, um Betreiber zu bedienen, die von der Bewertung zur Umsetzung übergehen. Hohe Anpassungskosten und begrenzte Fachkenntnisse bleiben wesentliche Einschränkungen, insbesondere für kleinere Einrichtungen und schnell wachsende Schwellenmärkte.
Wichtigste Erkenntnisse des Berichts
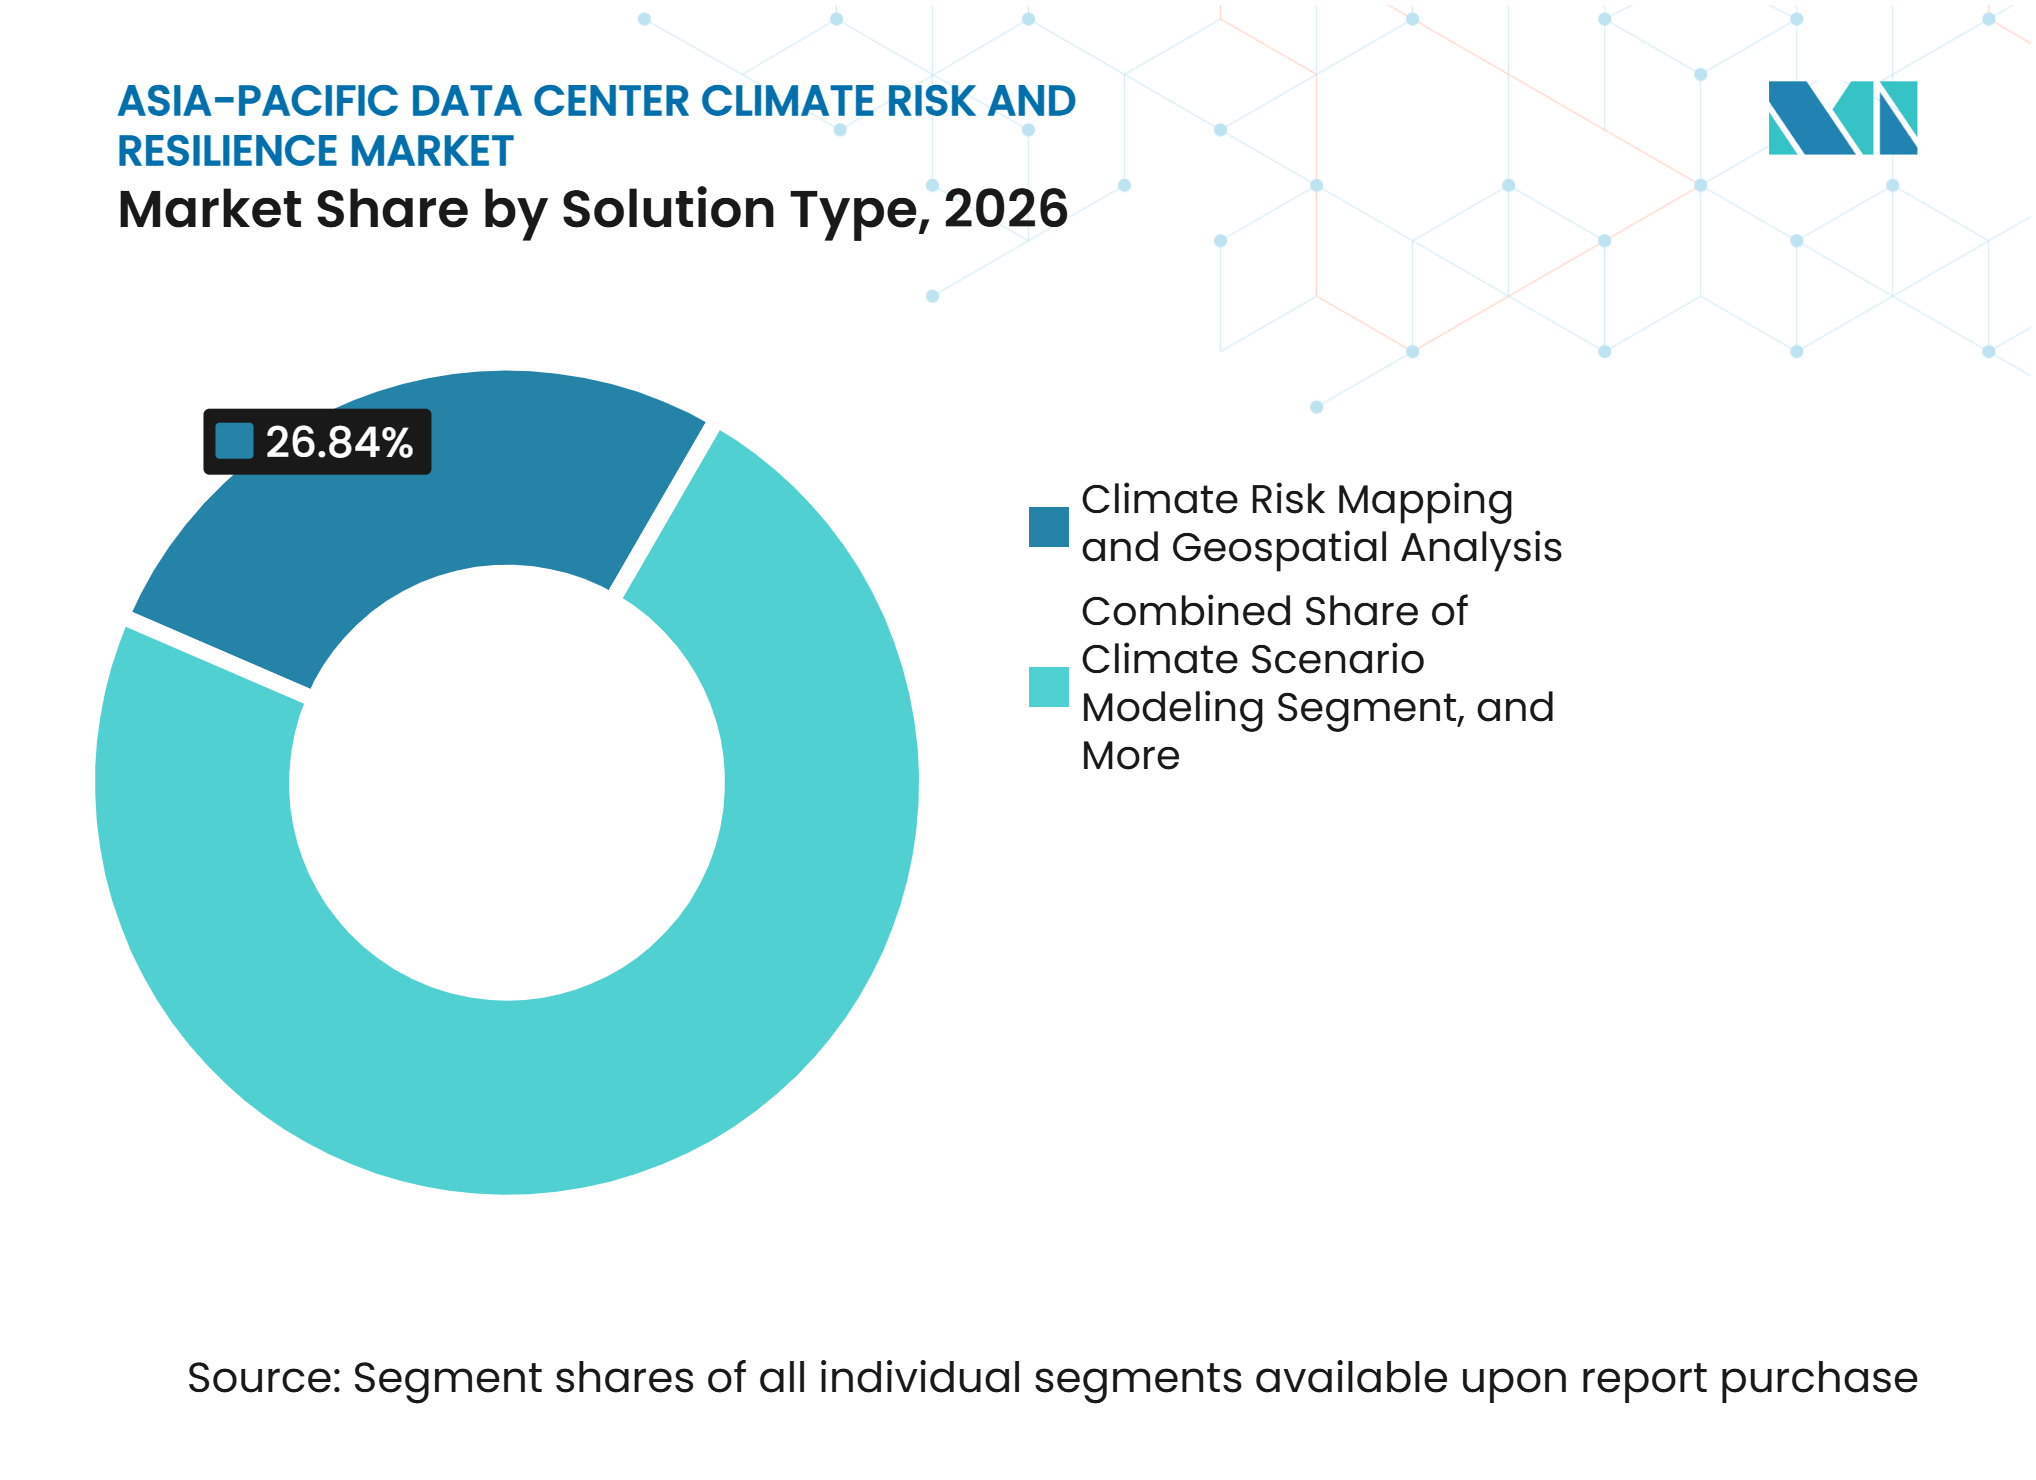
- Nach Lösungstyp hielt Klimarisikokartierung und Geoanalyse im Jahr 2026 einen Anteil von 26,84 % am asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 16,42 % wachsen wird.
- Nach Klimagefahr entfielen auf Überschwemmungen und Meeresspiegelanstieg im Jahr 2026 31,79 % des Umsatzes, während zusammengesetzte Ereignisse und Mehrfachgefahrenereignisse bis 2032 voraussichtlich mit einem CAGR von 16,43 % wachsen werden.
- Nach Bewertungsmethode erfasste geografische und räumliche Risikoanalyse im Jahr 2026 28,63 % des Umsatzes, während finanzielle und anlagebezogene Klimarisikoermittlung bis 2032 voraussichtlich mit einem CAGR von 16,29 % wachsen wird.
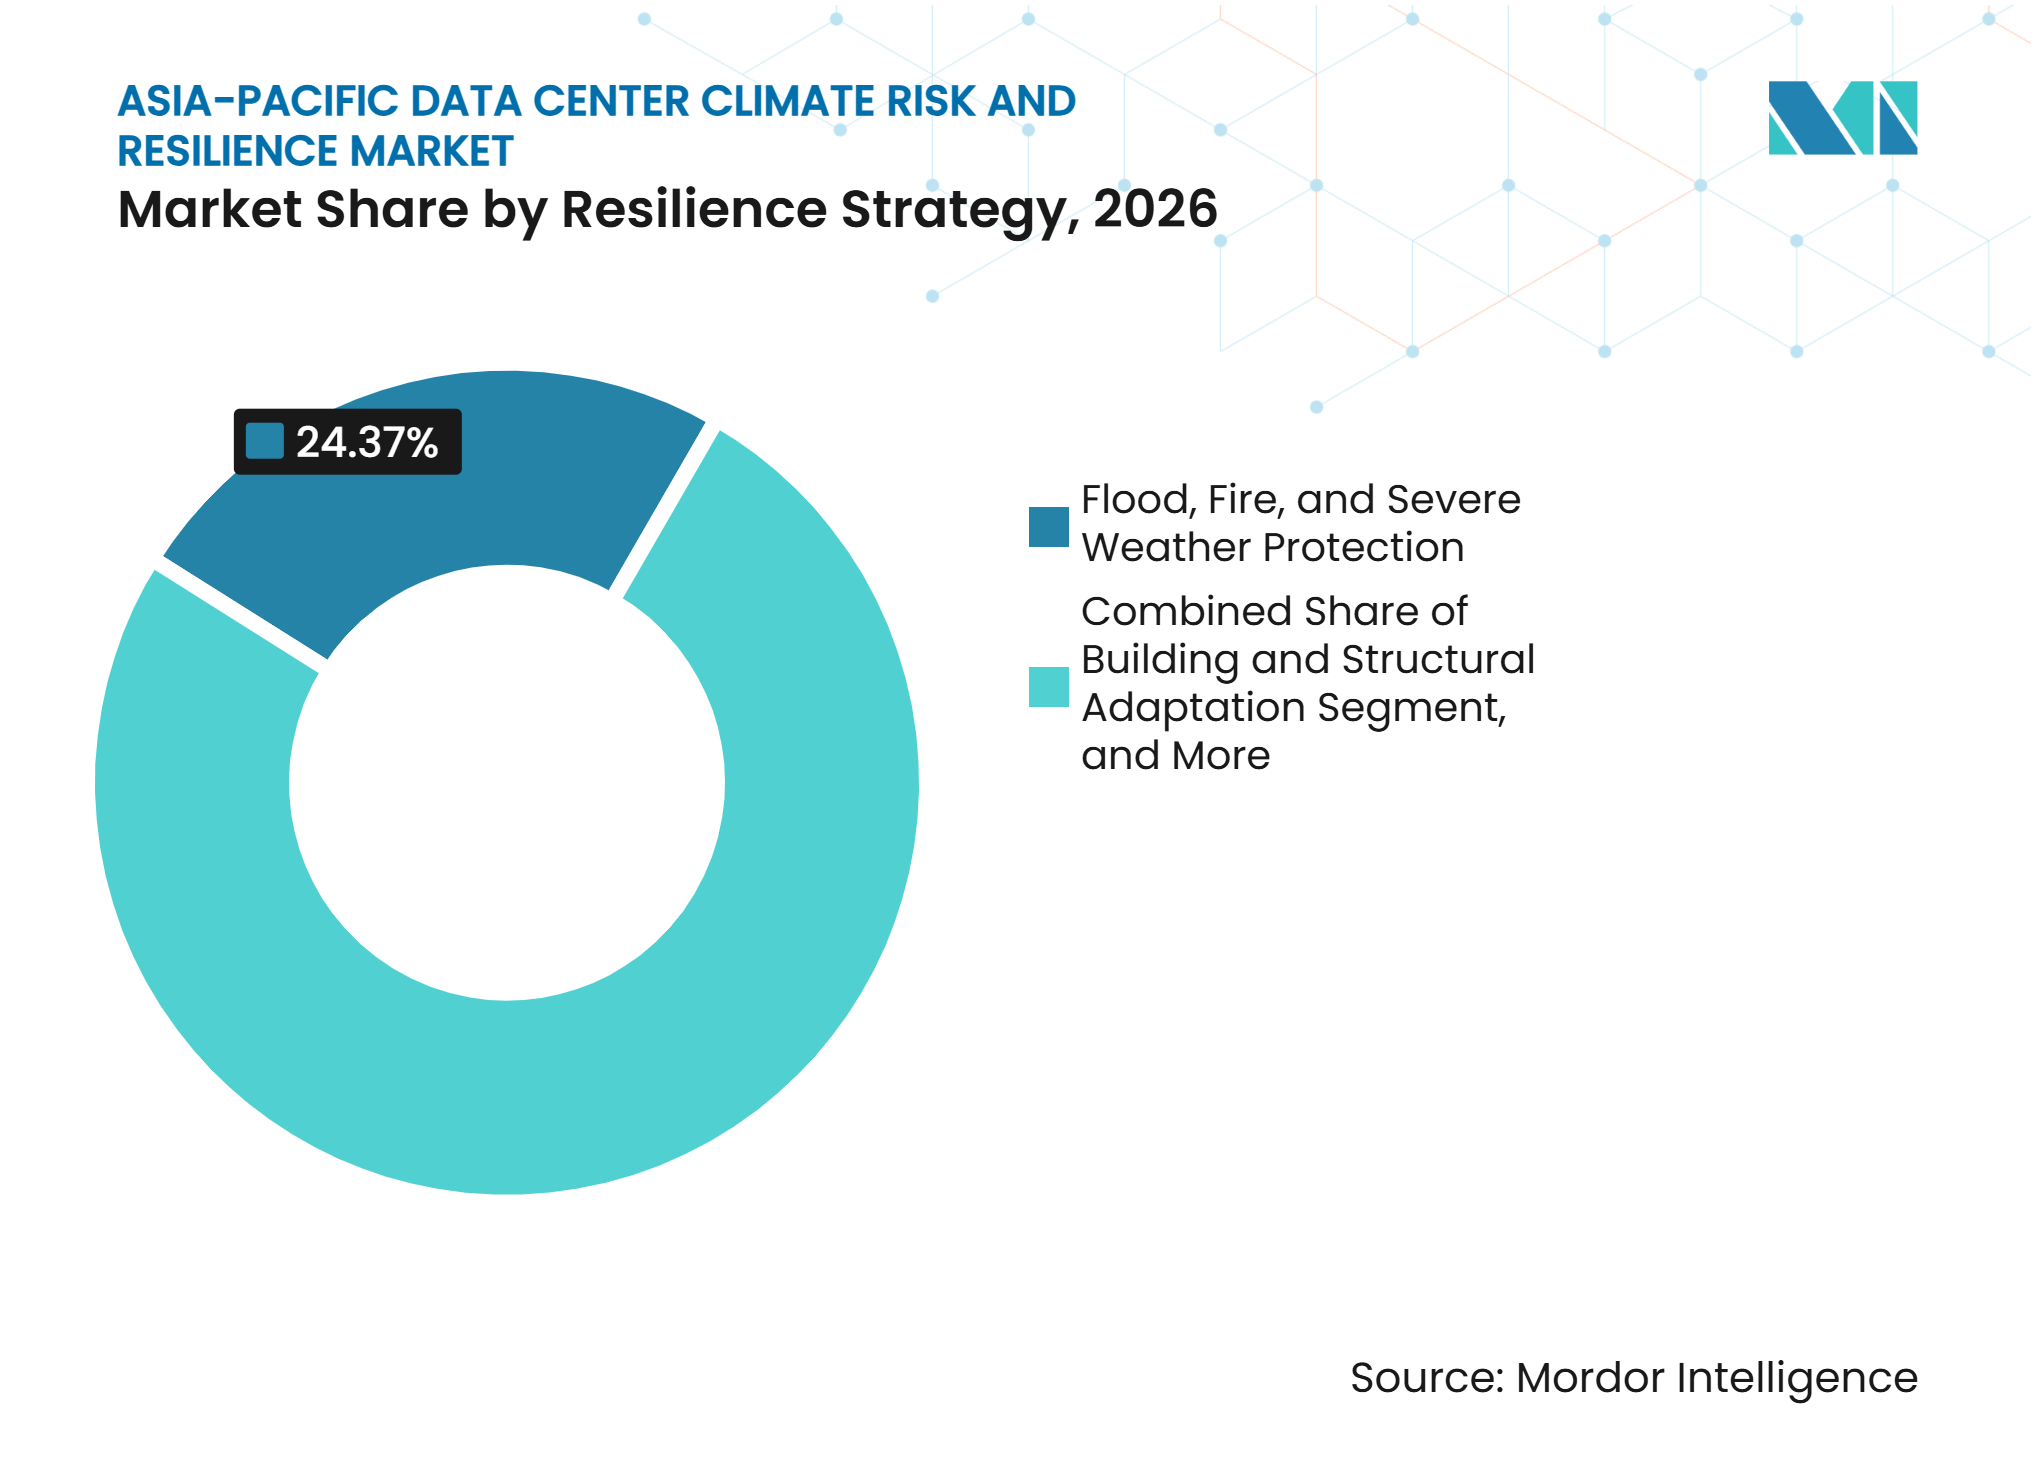
- Nach Resilienzstrategie hielt Schutz vor Überschwemmungen, Bränden und schwerem Unwetter im Jahr 2026 einen Anteil von 24,37 % am Umsatz, während Kühlungs- und thermische Resilienz bis 2032 voraussichtlich mit einem CAGR von 16,37 % wachsen wird.
- Nach Servicetyp entfielen auf Klimarisikoberatung im Jahr 2026 35,92 % des Umsatzes, während Überwachungs- und Frühwarndienste bis 2032 voraussichtlich mit einem CAGR von 16,46 % wachsen werden.
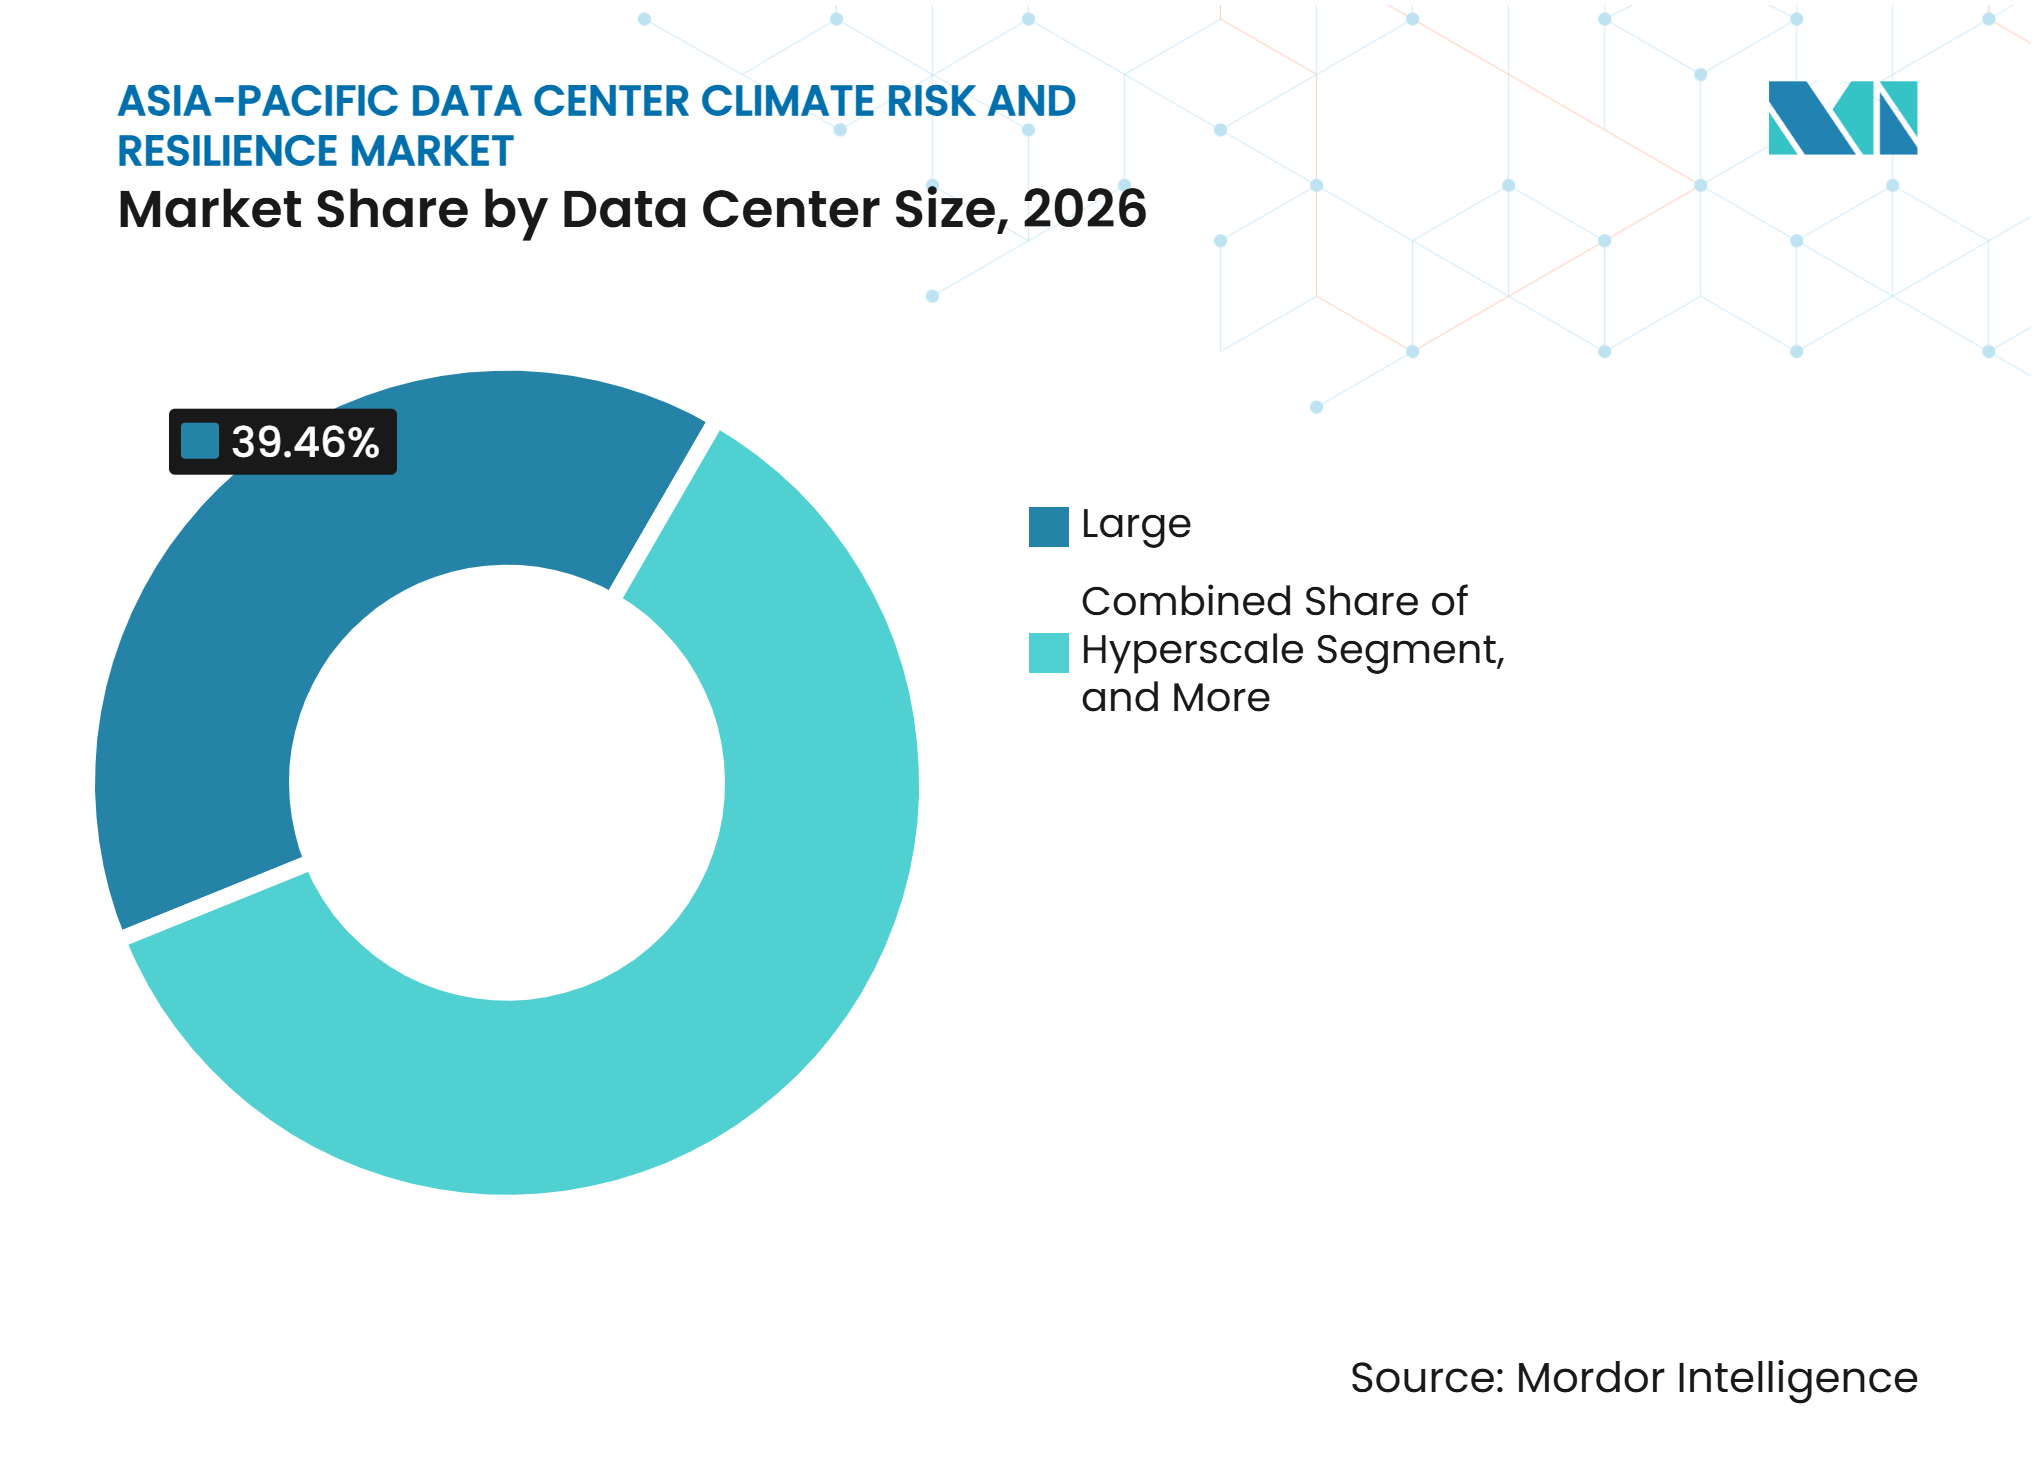
- Nach Rechenzentrumsgrößen hielten große Rechenzentren im Jahr 2026 einen Anteil von 39,46 % am Umsatz, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 16,34 % wachsen werden.
- Nach Rechenzentrumstypus repräsentierten Colocation-Rechenzentren im Jahr 2026 37,28 % des Umsatzes, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 43,59 % am Umsatz, während Indien bis 2032 voraussichtlich den höchsten CAGR von 16,58 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Erweiterung von KI- und Hyperscale-Kapazitäten in klimaexponierten Standorten
KI-Infrastrukturinvestitionen erhöhen den Bedarf an Klimarisiko- und Resilienzdienstleistungen an exponierten Standorten. Der Stromverbrauch asiatisch-pazifischer Rechenzentren hat sich zwischen 2020 und 2024 ungefähr verdoppelt und wird voraussichtlich weiter steigen, da neue KI-Einrichtungen in Betrieb gehen. Der Standort dieser Kapazitäten ist ebenso wichtig wie ihr Umfang, da XDI Jiangsu als das weltweit am stärksten exponierte Rechenzentrum-Zentrum identifiziert hat, wobei 64 % der Einrichtungen bis 2050 voraussichtlich einem hohen physischen Risiko ausgesetzt sein werden. Küstencluster in Shanghai, Tokio und Hongkong sind ebenfalls überlappenden Risiken durch Überschwemmungen, Stürme und Hitze ausgesetzt. Betreiber, die in diese Standorte investieren, benötigen Gefahrenkartierung, Szenariomodellierung und Anpassungspläne, bevor sie Finanzierungs-, Versicherungs- und Standortentscheidungen abschließen können.
Verpflichtende Klimaoffenlegung und anlagebezogene Risikobepreisung
Klimaberichterstattungspflichten machen die Analyse physischer Risiken zu einer formaleren Geschäftsanforderung. Australien, Singapur, Hongkong, Malaysia und andere regionale Märkte führen Berichterstattungsanforderungen ein oder setzen diese schrittweise um, die sich an den IFRS-S2-Grundsätzen orientieren. Die Buchhaltungs- und Unternehmensaufsichtsbehörde Singapurs verlängerte die Umsetzungsfristen für viele Unternehmen, behielt jedoch die Ausrichtung auf klimabezogene Berichterstattung bei.[1] China veröffentlichte im Januar 2026 ebenfalls einen Unternehmens-Klimaberichterstattungsstandard als freiwilligen Pilotversuch vor einer schrittweisen verpflichtenden Einführung. Diese Rahmenwerke unterstützen die Nachfrage nach finanzieller und anlagebezogener Quantifizierung, da Betreiber vertretbare Eingaben für zukunftsorientierte Offenlegungen, Kreditprüfungen und Versicherungszeichnungen benötigen.
Zunehmender Kühlungsdruck und Einsatz von Hochdichte-Racks
Höhere Umgebungstemperaturen und dichte KI-Rechenlasten verlagern die Kühlung von einer Gebäudefrage zu einer Resilienzanforderung. Singapur führte SS 726:2026 ein, einen Flüssigkühlungsstandard für tropische Rechenzentren, der Leitlinien für Entwurf, Einsatz und Betrieb dieser Systeme bietet. Hochdichte-Racks können 100 Kilowatt überschreiten, was herkömmliche Luftkühlungssysteme stärker belastet. Preferred Networks, Internet Initiative Japan und JAIST begannen 2025 mit dem Testen flüssiggekühlter, hochdichter KI-Server, um ungelöste Einsatzprobleme im großen Maßstab zu beheben. Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt profitiert daher von der Nachfrage nach thermischer Szenarioanalyse, Chip-direkter Kühlungsplanung und operativer Überwachung, die Wetterbedingungen mit der Geräteleistung verknüpft.
Netzüberlastung und Bedenken hinsichtlich der Stromversorgungszuverlässigkeit
Der Stromzugang ist zu einem Klimaresilienzthema geworden, da Hitze, Überschwemmungen und schwere Stürme auch die Netzzuverlässigkeit beeinträchtigen können. Entwickler benötigen zunehmend Batteriespeicher, Lastmanagement und den Nachweis, dass eine Einrichtung die Netzstabilität als Teil des Anschlussprozesses unterstützen kann. Die Anforderungen an den Netzanschluss werden anspruchsvoller, wo das Wachstum der Rechenzentrumskapazität konzentriert ist. Netzstabilitätserwartungen können Betreiber dazu veranlassen, zu untersuchen, wie ihre Einrichtungen auf Spannungs- und Frequenzstörungen reagieren. Dies erhöht den Wert von Werkzeugen, die die Zuverlässigkeit der Stromversorgung unter wetterbedingten Ausfallszenarien testen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für strukturelle Anpassung und redundante Systeme | -2.3% | Global, am stärksten ausgeprägt in aufstrebenden Sekundärmärkten in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Klimatechnik und Flüssigkühlung | -1.6% | Asiatisch-pazifischer Raum insgesamt, am stärksten in Indien, Indonesien, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen sowie bei der Anbindung von Grundstücken, Strom und Wasser | -1.0% | Südkorea, Australien, Japan, Singapur, Malaysia | Mittelfristig (2–4 Jahre) |
| Fragmentierte Klimadaten und begrenzte anlagebezogene Validierung | -0.7% | Global, konzentriert in aufstrebenden asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für strukturelle Anpassung und redundante Systeme
Der unmittelbare Hinderungsgrund für eine breite Einführung struktureller Resilienzmaßnahmen sind die hohen Vorabkapitalanforderungen. XDI stellte fest, dass gezielte Anpassungen die Anzahl der Hochrisiko-Rechenzentren bis 2050 um mehr als zwei Drittel reduzieren könnten, doch die Kostenlast begrenzt die kurzfristige Einführung. Hochwasserschutzbarrieren, erhöhte kritische Ausrüstung, redundante Kühlung und standortgebundene Stromversorgung erhöhen die Kosten für neue und bestehende Einrichtungen erheblich. Kleinere Colocation- und Edge-Betreiber können diese Investitionen oft nicht ohne eine regulatorische Anforderung oder günstige Finanzierung rechtfertigen. Die daraus resultierende Lücke kann ein zweigeteiltes Einführungsmuster erzeugen, bei dem Hyperscaler schneller voranschreiten als kleinere Anbieter.
Mangel an Fachkräften für Klimatechnik und Flüssigkühlung
Begrenztes Fachpersonal schränkt das Tempo ein, mit dem Betreiber klimaadaptive Einrichtungen einsetzen können. Resilienzprojekte erfordern Fähigkeiten, die Klimawissenschaft, Elektrosysteme, Gebäudetechnik und Rechenzentrumsbetrieb kombinieren. Flüssigkühlung stellt zusätzliche Anforderungen an Rohrleitungen, Flüssigkeitsmanagement und Leckageerkennung, die in mehreren asiatisch-pazifischen Märkten noch begrenzt sind. Der PFN-, IIJ- und JAIST-Pilotversuch von 2025 zeigt, dass diese technischen Herausforderungen noch in Betriebsumgebungen erprobt werden. Indien, Indonesien, Thailand und Vietnam stehen unter dem stärksten Druck, da der Einrichtungsbau das verfügbare Fachkräfteangebot übersteigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Geoanalyse-Tools führen, während Echtzeit-Überwachung zunimmtKlimarisikokartierung und Geoanalyse hielt im Jahr 2026 26,84 % des Umsatzes nach Lösungstyp. Innerhalb des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts führt das Segment, da standortbezogene Gefahrenkartierung in der Regel die erste Fähigkeit ist, die ein Betreiber erwirbt, bevor er zu Szenariotests oder detaillierter Anpassungsplanung übergeht. GIS-basierte Tools können Expositionsdaten, lokales Gelände, Anlagenstandorte und Gefahrenprognosen in einer einzigen Betriebsansicht kombinieren. Eine Studie aus dem Jahr 2025 zur klimaresilienten Standortwahl für Rechenzentren ergab, dass GIS-gestützte KI-Methoden bessere Standortauswahl und Betriebsentscheidungen unterstützen können.[2] Klimarisikobeurteilung und -analyse sowie Klimaszenariomodellierung dienen Betreibern, die bereits eine erste Prüfung abgeschlossen haben. Ihre Nutzung wächst dort, wo Betreiber zukunftsorientierte Analysen benötigen, die mit Klimaberichterstattungsanforderungen übereinstimmen.
Klimarisikoüberwachung und Frühwarnung wird bis 2032 voraussichtlich mit einem CAGR von 16,42 % wachsen. Kontinuierliche Serviceunterstützung, Einrichtungswarnungen, Notfallprotokolle, Versicherungsgespräche und häufigere Überprüfungen lokaler Bedingungen. Dieser Ansatz verändert den asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt von periodischen Beratungsmandaten hin zu operativen Informationen, die täglich genutzt werden können. Klimaanpassungs- und Resilienzplanung bleibt wichtig, wenn eine Einrichtung Bewertungsergebnisse in Investitionsprioritäten umwandelt. Klimarisikoberatung und Ingenieurdienstleistungen wachsen ebenfalls, da Betreiber technische Unterstützung benötigen, um Resilienzmaßnahmen in den Bereichen Kühlung, Strukturen und Stromsysteme umzusetzen. Die Verlagerung hin zu kontinuierlicher Überwachung begünstigt Plattformen, die Klimadaten mit Einrichtungs- und Anlagenverwaltungs-Workflows integrieren können.


Nach Klimagefahr:
Überschwemmungsexposition führt, während Mehrfachgefahrenplanung an Priorität gewinntÜberschwemmungen und Meeresspiegelanstieg entfielen im Jahr 2026 auf 31,79 % des Umsatzes nach Klimagefahrentyp. Tief gelegene Rechenzentrumscluster in Shanghai, Jakarta, Ho-Chi-Minh-Stadt und Mumbai sind Küsten-, Starkregen- und Flussüberschwemmungen ausgesetzt. Eine Studie in Scientific Reports aus dem Jahr 2025 schätzte die jährlichen Küstenüberschwemmungsschäden in Asien und dem Pazifik auf 26,8 Milliarden USD und prognostizierte bis 2050 einen wesentlichen Anstieg. Diese Exposition macht Überschwemmungskartierung, Planung erhöhter Systeme und Hochwasserschutzplanung zu zentralen Elementen von Resilienzprogrammen. Extreme Hitze und Hitzewellen erfordern ebenfalls Aufmerksamkeit, wo hohe Temperaturen den Kühlungsbedarf erhöhen. Hurrikane, Zyklone und schwere Windstürme sind in tropischen und taifungefährdeten Märkten bedeutsam, wo Wind-, Wasser- und Stromunterbrechungen gleichzeitig auftreten können.
Zusammengesetzte Ereignisse und Mehrfachgefahrenereignisse werden bis 2032 voraussichtlich mit einem CAGR von 16,43 % wachsen. Das Segment spiegelt einen stärkeren Fokus auf verkettete Ausfälle wider, anstatt auf ein isoliertes Überschwemmungs-, Hitzewellen- oder Sturmereignis. Überschwemmungen können Netzanschlüsse beschädigen, während Stromunterbrechungen die Kühlsysteme schwächen können, die während eines Hitzeereignisses benötigt werden. Diese vernetzte Exposition erfordert Analysen, die Ausrüstung, Strom, Wasser, Kommunikation und Standortzugang gemeinsam berücksichtigen. Waldbrände und Rauchexposition, Dürre und Wasserknappheit sowie extreme Kälte, Eis- und Schneeereignisse adressieren Risiken, die sich in Australien, Südasien und dem nördlichen Ostasien unterscheiden. Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt gewinnt an Umfang, da Betreiber erkennen, dass ein Einzelgefahrenplan ihr vollständiges Risikoprofil nicht abdecken kann.
Nach Bewertungsmethode:
Geoanalyse bleibt grundlegend, während finanzielle Quantifizierung zunimmtGeografische und räumliche Risikoanalyse hielt im Jahr 2026 28,63 % des Umsatzes nach Bewertungsmethode. Betreiber nutzen diese Karten, um lokale Exposition zu identifizieren, bevor sie finanzielle, technische oder standortbezogene Entscheidungen treffen. Gelände, Entwsserung, Küstenbedingungen und Infrastrukturverbindungen können das Risiko innerhalb derselben Stadt oder desselben Industriegebiets wesentlich verändern. Forschungen zur Rechenzentrumsentwicklung in Indonesien ergaben, dass terrestrische Vermessungen, Photogrammetrie und GIS-Analysen die Bodenzustandskartierung für Standortentscheidungen verbessern. Historische Gefahrenanalyse sowie physische Risiko- und Vulnerabilitätsbewertung ergänzen die Kartierung, indem sie vergangene Ereignisse und anlagenspezifische Schwachstellen aufzeigen. Zusammen bieten diese Methoden die Grundlage für fortgeschrittenere Szenarioanalysen.
Finanzielle und anlagebezogene Klimarisikoermittlung wird bis 2032 voraussichtlich mit einem CAGR von 16,29 % wachsen. Versicherer, Kreditgeber und Vorstände benötigen zunehmend Klimarisiken in Begriffen ausgedrückt, die Prämien, Finanzierungsbedingungen und Investitionspläne informieren können. Die Marktgröße des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts für diesen Dienst wird durch Offenlegungsvorschriften unterstützt, die eine zukunftsorientierte Bewertung anstelle von historischen Daten allein erfordern. Zukunftsorientierte Klimaszenarioanalyse und Klimastresstest helfen Betreibern, ihre Exposition gegenüber verschiedenen Temperatur-, Überschwemmungs- und Stromszenarien zu bewerten. Diese Methoden können auch Gespräche mit Finanzierungsgebern unterstützen, die ökologische Leistung mit Kapitalzugang verknüpfen. Standardisierte Quantifizierung wird zunehmend wichtiger, da Einrichtungen nachweisen müssen, dass ihre Resilienzpläne glaubwürdig und messbar sind.
Nach Resilienzstrategie:
Physischer Schutz führt, während thermische Resilienz beschleunigtSchutz vor Überschwemmungen, Bränden und schwerem Unwetter hielt im Jahr 2026 24,37 % des Umsatzes nach Resilienzstrategie. Dieses Segment umfasst Hochwasserschutzbarrieren, erhöhte kritische Systeme, Brandschutz-Upgrades und strukturelle Verstärkung. Diese Maßnahmen sind oft die sichtbarste Reaktion auf eine identifizierte physische Bedrohung. XDI berichtete, dass gezielte Anpassungen die Anzahl der Hochrisiko-Einrichtungen um mehr als zwei Drittel reduzieren könnten, wenn sie systematisch angewendet werden. Standortwahl und klimainformierte Planung sind wichtig, bevor der Bau beginnt. Gebäude- und strukturelle Anpassung wird zunehmend relevant, wenn bestehende Standorte nachgerüstet werden müssen.
Kühlungs- und thermische Resilienz wird bis 2032 voraussichtlich mit einem CAGR von 16,37 % wachsen. Höhere Umgebungstemperaturen und dichtere KI-Racks erhöhen den Bedarf an thermischen Designs, die unter extremen Bedingungen funktionieren können. Singapurs SS 726:2026 bietet einen technischen Referenzpunkt für tropische Flüssigkühlungsinstallationen. Wasserverfügbarkeit und Erhaltungsmaßnahmen sowie Stromversorgung und Netzresilienz adressieren miteinander verbundene Betriebsrisiken, die während desselben Klimaereignisses eingeschränkt sein können. Mehrfachgefahren-Anpassungsplanung hilft Eigentümern, diese Maßnahmen über einen Standort hinweg zu koordinieren. Der Anteil thermischer Dienstleistungen wird voraussichtlich zunehmen, da Flüssigkühlung von einer Speziallösung zu einem größeren Teil des KI-Einrichtungsdesigns wird.


Nach Servicetyp:
Beratung verankert die Nachfrage, während Überwachungsdienste skalierenKlimarisikoberatung entfiel im Jahr 2026 auf 35,92 % des Umsatzes nach Servicetyp. Viele Betreiber sind noch dabei, ihren internen Ansatz für physische Risiken zu etablieren, und sind auf externe Berater angewiesen, um Anforderungen zu interpretieren, Exposition zu bewerten und Anpassungs-Roadmaps zu erstellen. Klimatechnik und -design übersetzt diese Erkenntnisse in Ausrüstungs-, Struktur- und Standortspezifikationen. Klimaanpassungsplanung hilft Eigentümern, ihre Investitionen über unmittelbare Betriebsprobleme und längerfristige Upgrades hinweg zu sequenzieren. Risikoprüfung und Offenlegungsunterstützung expandiert ebenfalls, da Unternehmen überprüfbare Methoden für klimabezogene Berichterstattung benötigen. Dieses Muster zeigt, dass der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt in weiten Teilen der Region noch in einem frühen Stadium des Kompetenzaufbaus ist.
Überwachungs- und Frühwarndienste werden bis 2032 voraussichtlich mit einem CAGR von 16,46 % wachsen. Diese Dienste nutzen Analysen, Einrichtungsdaten und Klimaindikatoren, um eine kontinuierlichere Sicht auf die Betriebsexposition zu bieten. Intensel Limited veranschaulicht seine Nische durch das Angebot KI-gesteuerter Klimarisikoanalysen für asiatisch-pazifische Rechenzentren. Das Modell reagiert auf die Kundennachfrage nach wiederkehrenden Informationen anstelle eines einzelnen Projektberichts. Es kann auch die Ereignisreaktion unterstützen, wenn sich Wetterbedingungen schnell ändern. Diese Verlagerung verändert den Wettbewerb innerhalb des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts, da Unternehmen mit dauerhaften Daten und funktionierenden Einrichtungsintegrationen ein anderes Wertversprechen als traditionelle Beratungsanbieter bieten können.
Nach Rechenzentrumsgrößen:
Große Einrichtungen führen die Ausgaben an, während Hyperscale-Projekte expandierenGroße Rechenzentren hielten im Jahr 2026 39,46 % des Umsatzes nach Größensegment. Multi-Megawatt-Einrichtungen können umfassendere Bewertungen finanzieren und sind stärker von Betriebsunterbrechungen, Versicherungskosten und Compliance-Anforderungen betroffen. Ihr Umfang erleichtert es auch, den Wert besserer Standortwahl und resilienten Designs zu demonstrieren. Kleine und mittlere Rechenzentren bilden eine bedeutende, aber unterversorgte Gruppe, da viele mit Kosten- und Kapazitätshürden konfrontiert sind. Sie können grundlegende Kartierungs- oder Beratungsunterstützung einführen, bevor sie sich zu einer vollständigen strukturellen Anpassung verpflichten. Berichtsschwellenwerte in regionalen Rechtsordnungen können Resilienzausgaben für größere Einrichtungen unmittelbarer machen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 16,34 % wachsen. Neue Projekte können 100 MW überschreiten, was bedeutet, dass kleine Verbesserungen bei der Risikobewertung die Versicherungs- und Finanzierungskosten über eine große Anlagenbasis hinweg beeinflussen können. Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt hat daher eine starke Chance, das Design großer KI-Standorte zu unterstützen. Grüne Finanzierung kann diese Nachfrage stärken, wenn Umwelt- und Resilienzstandards in Finanzierungsbedingungen einbezogen werden. DayOne Data Centers sicherte sich 1,7 Milliarden USD in syndizierter islamischer Finanzierung zur Entwicklung LEED-Gold-zertifizierter Einrichtungen in der Sonderwirtschaftszone Johor-Singapur. Große Betreiber können diese Anforderungen nutzen, um den Kapitalzugang mit der Betriebsresilienz zu verknüpfen.
Nach Rechenzentrumstypus:
Colocation führt, während Cloud-Anbieter das Wachstum vorantreibenColocation-Rechenzentren repräsentierten im Jahr 2026 37,28 % des Umsatzes nach Rechenzentrumstypus. Diese Betreiber müssen die Resilienzerwartungen mehrerer Mieter erfüllen, darunter Unternehmen mit unterschiedlichen regulatorischen und internen Berichtspflichten. Eine Einrichtung, die sowohl ein reguliertes Finanzinstitut als auch ein wenig reguliertes Unternehmen bedient, muss möglicherweise die strengere Anforderung erfüllen. Diese Dynamik erhöht den Betriebsstandard über das hinaus, was ein Einzelmieter-Standort möglicherweise selbst festlegen würde. Unternehmens- und Edge-Rechenzentren stehen ebenfalls unter zunehmendem Druck durch Nachhaltigkeitsverpflichtungen, die von Muttergesellschaften an Infrastrukturanbieter weitergegeben werden. Colocation-Betreiber benötigen daher Nachweise, dass ihre Einrichtungen klimabedingte Störungen bewältigen und glaubwürdige Berichterstattungsunterstützung bieten können.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen. Ihr Wachstum in Indien und Südostasien erhöht die Nachfrage nach Klimabewertungen und resilienten Designs, bevor große Standorte gebaut werden. Diese Anbieter stehen auch unter Beobachtung von Investoren, Mietern und Regulierungsbehörden hinsichtlich ihrer Exposition gegenüber physischen Klimarisiken. Klimadienstleistungen können Cloud-Betreibern helfen, Standorte zu vergleichen, Designanforderungen festzulegen und Offenlegungsnachweise über mehrere Länder hinweg vorzubereiten. Ihre Nutzung von Colocation-Kapazitäten schafft zusätzliche Nachfrage nach Anbietern mit starken Resilienz-Referenzen. Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt profitiert, da Cloud-Käufer Klima- und Betriebsresilienzerwartungen in Miet- und Beschaffungsentscheidungen einbetten.
Geografische Analyse
China: Dominanter Markt mit zunehmender Risikokomplexität
China hielt im Jahr 2026 43,59 % des Marktanteils am asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt. Die große Rechenzentrumsinfrastruktur des Landes schafft eine starke Nachfrage nach Risikoanalyse, Kühlungsbewertungen und Anpassungsarbeiten sowohl an Küsten- als auch an Binnenstandorten. XDI identifizierte Jiangsu als das weltweit am stärksten gefährdete Rechenzentrum-Zentrum, wobei 64 % der Einrichtungen bis 2050 voraussichtlich einem hohen physischen Risiko ausgesetzt sein werden. Shanghai ist ebenfalls durch Meeresspiegelanstieg und Flussüberschwemmungen gefährdet. Die Initiative „Östliche Daten und westliches Rechnen” zielt darauf ab, die Küstenkonzentration zu reduzieren, indem die Entwicklung auf nationale Knotenpunkte gelenkt wird. Chinas 15. Fünfjahresplan schreibt vor, dass neue große Einrichtungen an diesen Knotenpunkten einen PUE von 1,25 oder weniger erreichen müssen, während Forschungen aus dem Jahr 2026 ergaben, dass koordinierte räumliche Steuerung die prognostizierten Emissionen aus der Rechenzentrumserweiterung reduzieren könnte.
Indien: Schnelles Kapazitätswachstum unter zunehmendem Klimadruck
Indien wird bis 2032 voraussichtlich einen CAGR von 16,58 % verzeichnen. Im asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt erfolgt Indiens Wachstum inmitten einer Exposition gegenüber Überschwemmungen, Hitze und Wasserstress, was Standortbewertung und klimainformiertes Design wichtig macht, bevor Kapazitäten in Betrieb gehen. Der NITI-Aayog-Bewertungsrahmen für Rechenzentren verpflichtet Bundesstaaten, zukunftsorientierte Küsten-, Überschwemmungs-, Zyklon-, Erdbeben- und Hitzerisiken bei der Bewertung neuer Einrichtungen zu berücksichtigen.[3] Wasserverantwortung wird ebenfalls wichtiger, da Betreiber Kühlungsoptionen und lokale Versorgungsengpässe bewerten. Der regulatorische Einfluss schafft eine klarere Rolle für Geoanalyse und Szenarioplanung bei Projektgenehmigungen und Investitionsentscheidungen.
Unterschiedliche Treiber in der übrigen Region
Japan ist kombinierter Exposition gegenüber Erdbeben, schweren Stürmen und Flussüberschwemmungen ausgesetzt, während seine Regierung eine stärkere geografische Diversifizierung und eine stärkere Netzkapazität außerhalb der wichtigsten Zentren fördert. In Südkorea sind Oberflächenwasserüberschwemmungen ein wesentliches Problem, und gemeinschaftsbezogene Verzögerungen bei genehmigten Projekten fügen der Resilienzplanung eine soziale Dimension hinzu. Australiens Hitzeexposition treibt die Nachfrage nach thermischer Resilienz an, während geplante Netzstabilitätsregeln Compliance-Anforderungen für größere Standorte einführen. Indonesien, Malaysia, Thailand, Vietnam und die Philippinen stehen vor unterschiedlichen Wasser- und Küstendrücken, wobei XDI 20 % der südostasiatischen Rechenzentren als Hochrisiko einstuft. Die Anforderungen der Wasserdienstleistungskommission zur Bewertung von aufbereitetem Wasser und Entsalzung vor Genehmigungen zeigen, wie Wasserverfügbarkeit zu einer direkten Betriebsbedingung werden kann. In diesen Märkten entwickeln sich Flüssigkühlung, Wassereinsparung und Mehrfachgefahren-Anpassungsplanung als praktische Reaktionen auf lokale Bedingungen.
Wettbewerbslandschaft
Marktkonzentration
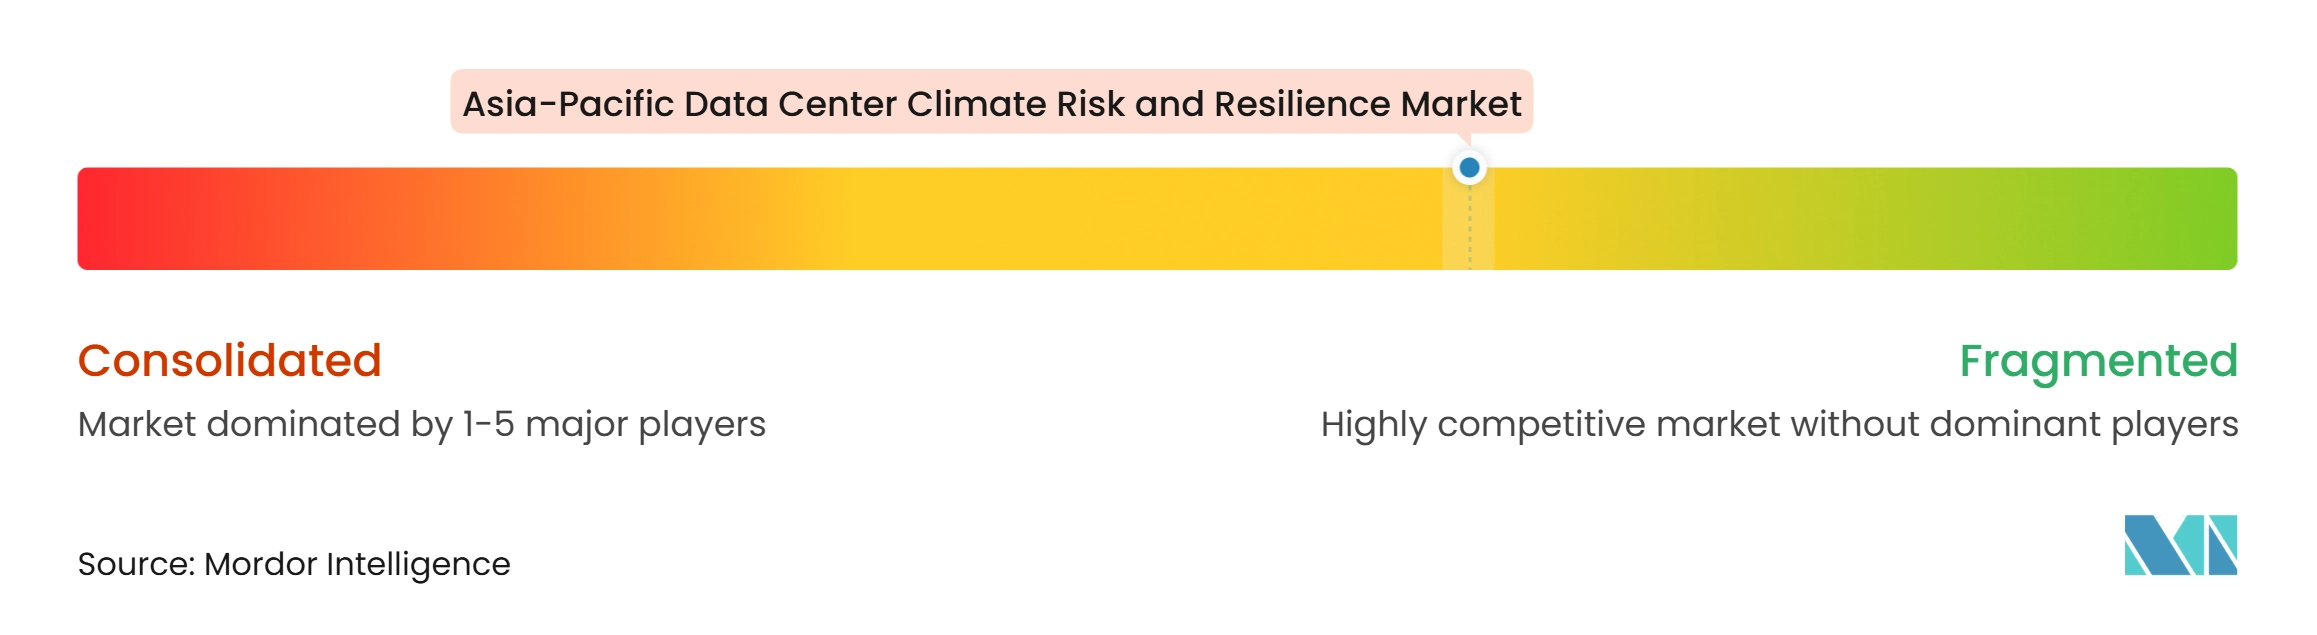
Der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt ist fragmentiert. Globale Anbieter für Wärmemanagement und kritische Infrastruktur konkurrieren neben spezialisierten Analyseunternehmen, die sich auf Klimarisikoermittlung konzentrieren. Vertiv, Schneider Electric, Johnson Controls und Trane Technologies sind in der Umsetzung etabliert, da sie auf bestehenden Beziehungen zu Rechenzentrumsbetreibern aufbauen können. Digitale Zwillinge, KI-gestützte Thermalanalyse und GIS-basierte Risikovisualisierung werden zu wichtigen Differenzierungsbereichen. Diese Fähigkeiten helfen Lieferanten, über den Geräteverkauf hinaus in Bewertung, Design, Überwachung und Compliance-Unterstützung vorzudringen.
Trane Technologies schloss im März 2026 die Übernahme von LiquidStack ab, nachdem die Vereinbarung im Februar angekündigt worden war. Die Transaktion verschaffte Trane ein Wärmemanagement-Portfolio, das Kältemaschinen, Kühlmittelverteilungseinheiten, Chip-direkte Kühlung und Kühlungsanlagendesign umfasst. Im September 2026 brachte Trane die LiquidStack CDU 2.X-Plattform mit einer Durchflusskapazität von bis zu 3.750 Litern pro Minute bei 3,5 bar auf den Markt.[4] Schneider Electric brachte 2026 ebenfalls seine WCDU-Kühlmittelverteilungseinheit auf den Markt und integrierte Flüssig- und Luftkühlung für hochdichte Rechenzentrumseinsätze. Diese Schritte unterstützen Anbieter, die Kühlungsausrüstung mit Ingenieur- und Risikomanagementdienstleistungen kombinieren können.
Innerhalb des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts stellen kleinere Betreiber einen offenen Bereich für Überwachungs- und Frühwarndienste dar, da viele keine internen Klimatechnik-Kapazitäten besitzen. Spezialisten wie Intensel Limited nutzen proprietäres Klimarisiko-Scoring, um eine datengestützte Beratungsnische zu schaffen. Singapurs Lizenzierungsanforderungen und Chinas PUE-Standards begünstigen Anbieter, die Compliance-Anforderungen in ihre technischen Angebote integrieren können. Einzellösungsanbieter könnten es schwerer haben, zu konkurrieren, wenn Kunden verknüpfte Bewertungs-, Design-, Überwachungs- und Berichterstattungsdienstleistungen benötigen.
Branchenführer im asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Rechenzentrums-Klimarisiko- und Resilienzmarkt Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Huawei Digital Power Technologies Co., Ltd.
- Munters Group AB
- STULZ GmbH
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Delta Electronics, Inc.
- Asetek A/S
- CoolIT Systems, Inc.
- Submer Technologies, S.L.
- Iceotope Technologies Ltd.
- LiquidStack Inc.
- Green Revolution Cooling, Inc.
- Alfa Laval AB
- Xylem Inc.
- Grundfos Holding A/S
- NTT Facilities, Inc.
- EkkoSense Ltd.
- Intensel Limited
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Rechenzentrums-Klimarisiko- und Resilienzmarkt
- Oktober 2026: Das Parlament Singapurs verabschiedete das Gesetz über digitale Infrastruktur, das eine verpflichtende Lizenzierung für Rechenzentren mit mindestens 3 MW kritischer IT-Last einführt und Mindest-Energieeffizienz-Benchmarks für lizenzierte Betreiber festlegt. Dies ist der erste umfassende nationale Regulierungsrahmen dieser Art in Südostasien und wird voraussichtlich die Investitionen in die Klimarisiko-Compliance in lizenzierten Einrichtungen beschleunigen.
- September 2026: Trane Technologies brachte die LiquidStack CDU 2.X-Plattform auf der Yotta-2026-Konferenz auf den Markt und bietet eine Durchflusskapazität von bis zu 3.750 Litern pro Minute bei 3,5 bar. Die Plattform qualifiziert sich als NVIDIA DSX Ready CDU und unterstützt aktuelle und nächste GPU-Rack-Dichten, was Trane als bevorzugten Wärmelieferanten für Hyperscale-KI-Fabrik-Einsätze im asiatisch-pazifischen Raum positioniert.
- September 2026: Schneider Electric brachte die WCDU-Kühlmittelverteilungseinheit auf den Markt, die sich mit Lüfterwand-Luftkühlungssystemen für hybride Kühlung in hochdichten KI-Rechenzentren integriert. Eine einzelne Einheit erreicht bis zu 3,5 MW Kühlkapazität, und bis zu 20 im Gruppenmodebetrieb arbeitende Einheiten können Rechenzentrumsräume von 30–40 MW unterstützen. Der Versand begann im Oktober 2026 in ausgewählten Regionen.
- Juni 2026: GDS Holdings unterzeichnete eine strategische Kooperationsvereinbarung mit der Stadtregierung Ulanqab, um über 5 Jahre mehr als 30 Milliarden CNY (4,1 Milliarden USD) in hochdichte Rechenzentrums-Parks und GW-skalige Standortentwicklung mit 80 % oder mehr grüner Stromversorgung zu investieren und damit einen großen emissionsfreien Rechenzentrums-Cluster im Rahmen von Chinas Initiative „Östliche Daten und westliches Rechnen” zu bilden.
Berichtsumfang des asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkts
Der Bericht über den asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt ist segmentiert nach Lösungstyp (Klimarisikobeurteilung und -analyse, Klimaszenariomodellierung, Klimarisikokartierung und Geoanalyse, Klimaanpassungs- und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisikoberatung und Ingenieurdienstleistungen), Klimagefahr (extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Zyklone und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte, Eis- und Schneeereignisse sowie zusammengesetzte Ereignisse und Mehrfachgefahrenereignisse), Bewertungsmethode (historische Gefahrenanalyse, zukunftsorientierte Klimaszenarioanalyse, physische Risiko- und Vulnerabilitätsbewertung, geografische und räumliche Risikoanalyse, Klimastresstest sowie finanzielle und anlagebezogene Klimarisikoermittlung), Resilienzstrategie (Standortwahl und klimainformierte Planung, Gebäude- und strukturelle Anpassung, Kühlungs- und thermische Resilienz, Wasserverfügbarkeit und Erhaltungsmaßnahmen, Stromversorgung und Netzresilienz, Schutz vor Überschwemmungen, Bränden und schwerem Unwetter sowie Mehrfachgefahren-Anpassungsplanung), Servicetyp (Klimarisikoberatung, Klimatechnik und -design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgrößen (klein, mittel, groß und Hyperscale), Rechenzentrumstypus (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (China, Indien, Japan, Südkorea, Australien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobeurteilung und -analyse |
| Klimaszenariomodellierung |
| Klimarisikokartierung und Geoanalyse |
| Klimaanpassungs- und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisikoberatung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Zyklone und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte, Eis- und Schneeereignisse |
| Zusammengesetzte Ereignisse und Mehrfachgefahrenereignisse |
| Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse |
| Physische Risiko- und Vulnerabilitätsbewertung |
| Geografische und räumliche Risikoanalyse |
| Klimastresstest |
| Finanzielle und anlagebezogene Klimarisikoermittlung |
| Standortwahl und klimainformierte Planung |
| Gebäude- und strukturelle Anpassung |
| Kühlungs- und thermische Resilienz |
| Wasserverfügbarkeit und Erhaltungsmaßnahmen |
| Stromversorgung und Netzresilienz |
| Schutz vor Überschwemmungen, Bränden und schwerem Unwetter |
| Mehrfachgefahren-Anpassungsplanung |
| Klimarisikoberatung |
| Klimatechnik und -design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Lösungstyp | Klimarisikobeurteilung und -analyse |
| Klimaszenariomodellierung | |
| Klimarisikokartierung und Geoanalyse | |
| Klimaanpassungs- und Resilienzplanung | |
| Klimarisikoüberwachung und Frühwarnung | |
| Klimarisikoberatung und Ingenieurdienstleistungen | |
| Nach Klimagefahr | Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg | |
| Hurrikane, Zyklone und schwere Windstürme | |
| Waldbrände und Rauchexposition | |
| Dürre und Wasserknappheit | |
| Extreme Kälte, Eis- und Schneeereignisse | |
| Zusammengesetzte Ereignisse und Mehrfachgefahrenereignisse | |
| Nach Bewertungsmethode | Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse | |
| Physische Risiko- und Vulnerabilitätsbewertung | |
| Geografische und räumliche Risikoanalyse | |
| Klimastresstest | |
| Finanzielle und anlagebezogene Klimarisikoermittlung | |
| Nach Resilienzstrategie | Standortwahl und klimainformierte Planung |
| Gebäude- und strukturelle Anpassung | |
| Kühlungs- und thermische Resilienz | |
| Wasserverfügbarkeit und Erhaltungsmaßnahmen | |
| Stromversorgung und Netzresilienz | |
| Schutz vor Überschwemmungen, Bränden und schwerem Unwetter | |
| Mehrfachgefahren-Anpassungsplanung | |
| Nach Servicetyp | Klimarisikoberatung |
| Klimatechnik und -design | |
| Klimaanpassungsplanung | |
| Überwachungs- und Frühwarndienste | |
| Risikoprüfung und Offenlegungsunterstützung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstypus | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Rechenzentrums-Klimarisiko- und Resilienzmarkt?
Der Markt wird für 2026 auf 0,61 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 1,48 Milliarden USD erreichen, bei einem CAGR von 15,82 % von 2027 bis 2032.
Was treibt die Nachfrage nach Klimaresilienzdienstleistungen in asiatisch-pazifischen Rechenzentren an?
KI-Kapazitätswachstum in exponierten Standorten, Klimaberichterstattungsanforderungen, Kühlungsbedarf für hohe Dichten und Bedenken hinsichtlich der Netzzuverlässigkeit erhöhen die Nachfrage.
Welcher Lösungstyp führt den asiatisch-pazifischen Rechenzentrums-Klimarisiko- und Resilienzmarkt an?
Klimarisikokartierung und Geoanalyse führt den Umsatz nach Lösungstyp mit einem Anteil von 26,84 % im Jahr 2026 an.
Welche Klimagefahr hat den größten Umsatzanteil bei Rechenzentrums-Resilienzdienstleistungen?
Überschwemmungen und Meeresspiegelanstieg führen mit 31,79 % des Umsatzes nach Klimagefahrentyp im Jahr 2026.
Warum ist Indien ein Hochwachstumsstandort für Klimarisikodienste?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 16,58 % wachsen, während zukunftsorientierte Risikobeurteilungsanforderungen und die Exposition gegenüber Hitze, Überschwemmungen und Wasserstress die Nachfrage unterstützen.