
ASEAN金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
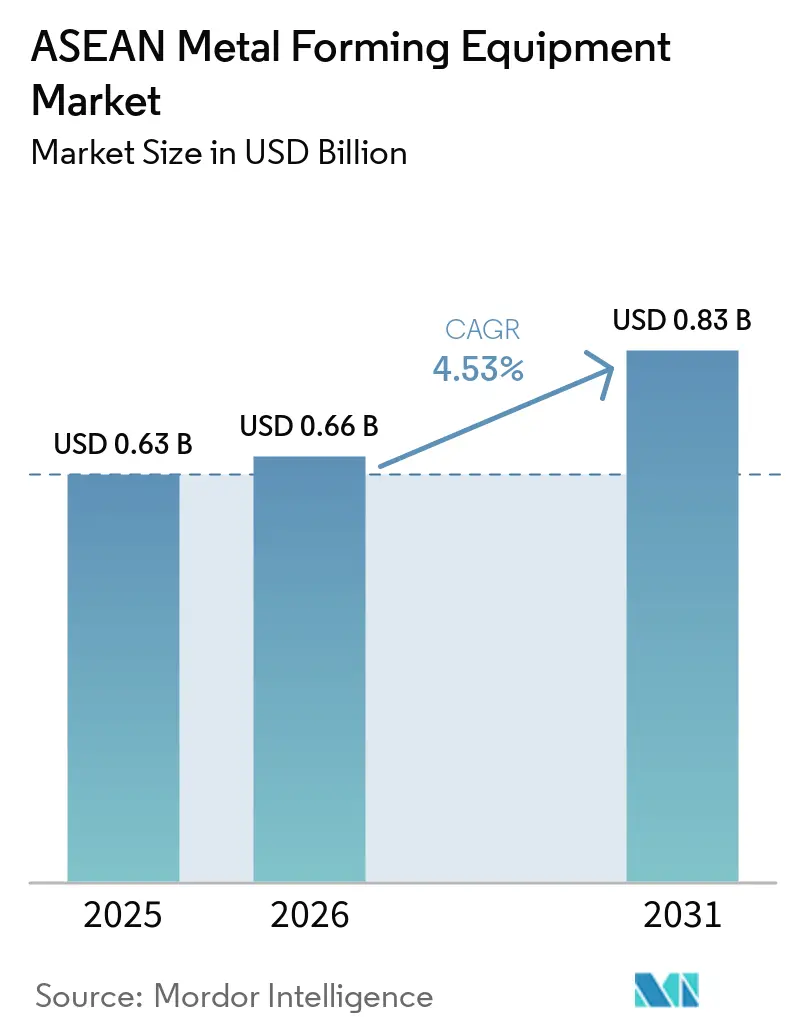
| 基準年の市場規模 (2025) | 0.63 十億米ドル |
| 市場規模 (2026) | 0.66 十億米ドル |
| 市場規模 (2031) | 0.83 十億米ドル |
| Growth Rate (2026 - 2031) | 4.53 % |
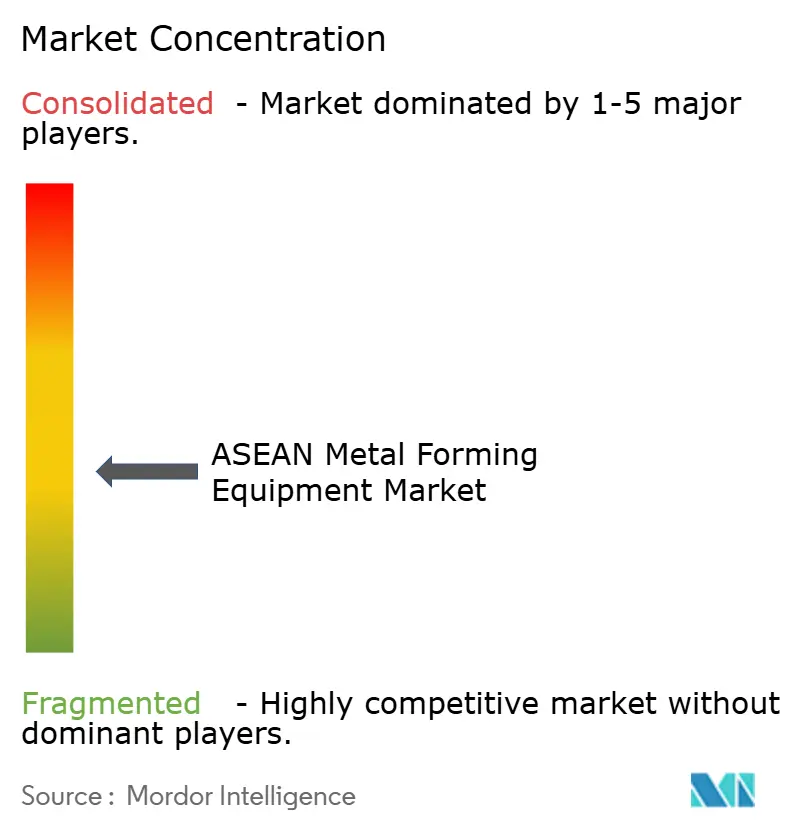
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEAN金属成形装置市場分析
ASEAN金属成形装置市場規模は2025年に0.63 ビリオン 米ドルであり、2026年の0.66 ビリオン 米ドルから2031年には0.83 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは4.53%です。
東南アジアへの製造投資の移転が、新たなプレスショップ、スタンピングライン、精密鍛造セルへの需要を拡大しています。この変化は、自動車、電子機器、半導体、バッテリー関連生産において顕著であり、これらは異なる成形能力とより安定した生産を必要としています。メーカーはまた、すべての機械を交換するのではなく、サーボ制御と自動化によって既設ラインをアップグレードしています。このアプローチは、稼働中の工場での混乱を抑えながら、先進高強度鋼およびアルミニウムの加工を支援できます。需要は、資金調達の制約、輸入装置コスト、自動車生産サイクル、および金型・ダイスとCNCの専門家の供給不足にさらされています。
主要レポートのポイント
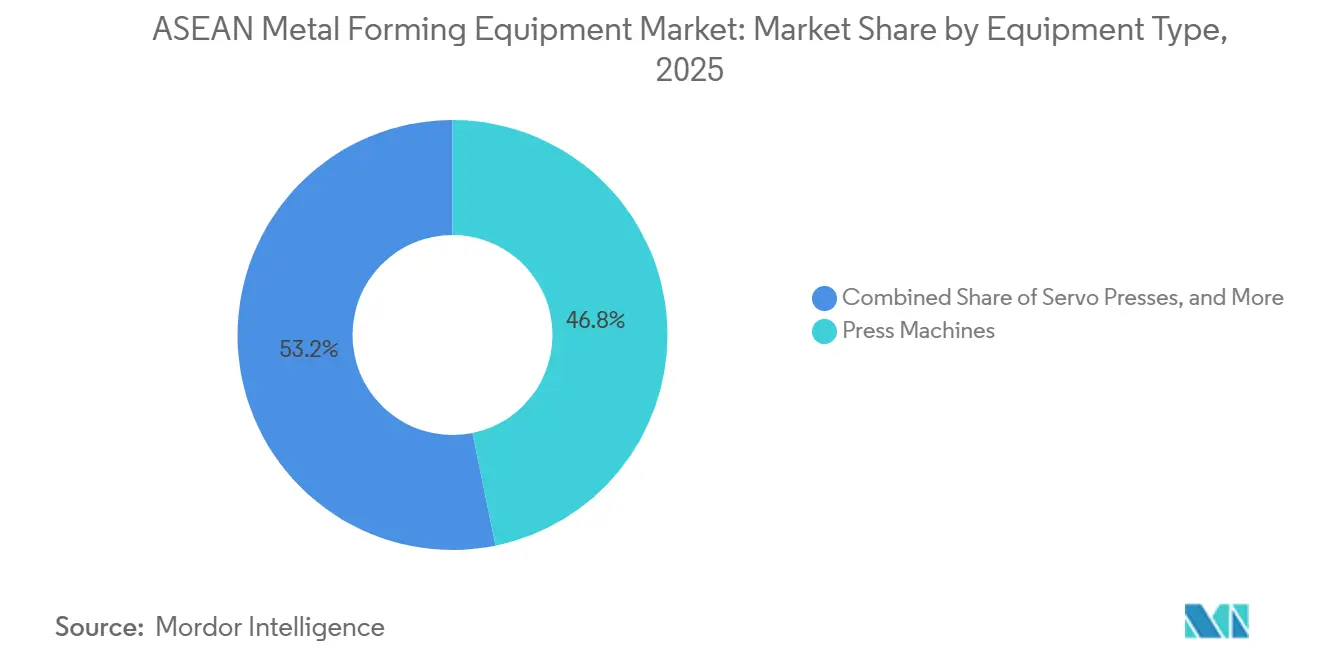
- 装置タイプ別では、プレス機械が2025年のASEAN金属成形装置市場シェアの46.8%を占め、サーボプレスは2031年までに6.21%のCAGRで拡大すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年のASEAN金属成形装置市場規模の39.6%を占め、ハイドロフォーミングは2031年までに5.72%のCAGRで拡大すると予測されています。
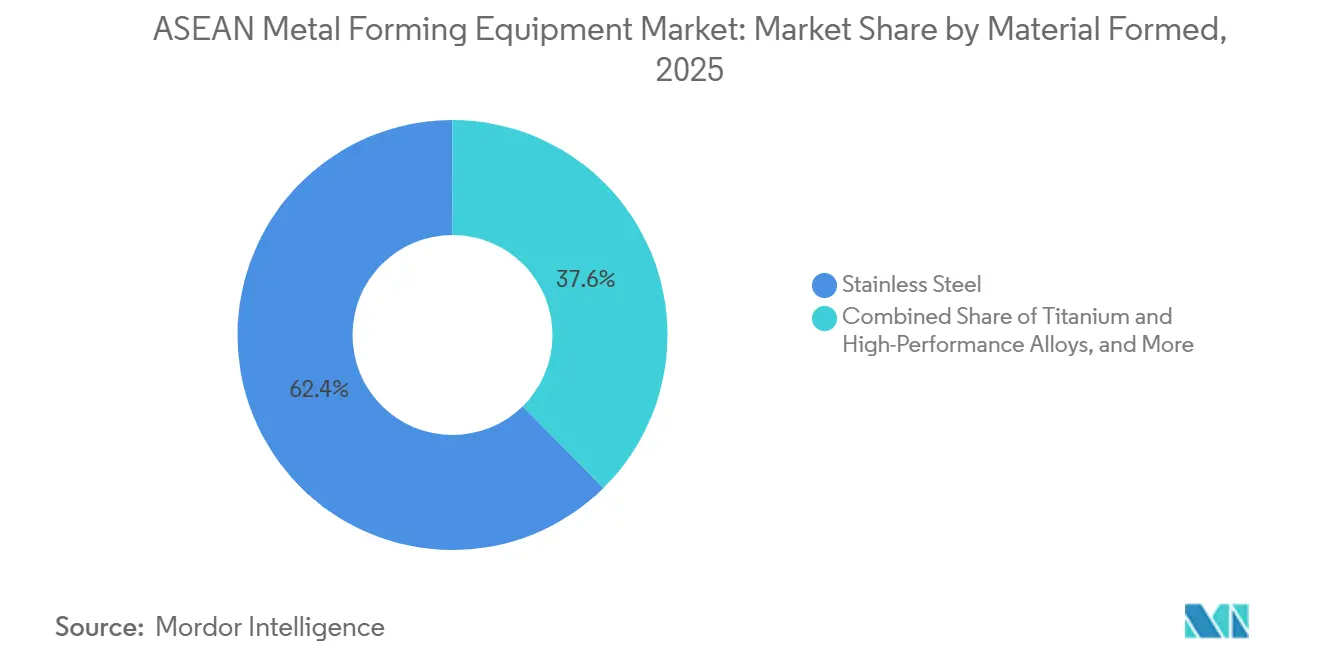
- 成形材料別では、ステンレス鋼が2025年のASEAN金属成形装置市場シェアの62.4%を占め、チタンおよび高性能合金は2031年までに6.18%のCAGRで拡大すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年のASEAN金属成形装置市場規模の34.7%を占め、航空宇宙・防衛は2031年までに5.86%のCAGRで成長すると予測されています。
- 地域別では、タイが2025年のASEAN金属成形装置市場シェアの28.6%を占め、ベトナムは2031年までに6.14%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ASEAN金属成形装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| チャイナプラスワン製造の多様化とFDI | +1.2% | タイ、ベトナム、マレーシア、インドネシア | 中期(2~4年) |
| EVおよびハイブリッド車部品のローカライゼーション | +0.9% | タイ、ベトナム、インドネシア | 長期(4年以上) |
| 電子機器・半導体の生産能力拡大 | +0.7% | マレーシア、シンガポール、ベトナム | 中期(2~4年) |
| 熟練労働力不足を補う自動化 | +0.5% | ASEAN全域 | 短期(2年以内) |
| 高速・高精度成形への需要 | +0.4% | タイ、マレーシア、シンガポール | 中期(2~4年) |
| 地域サービスおよび輸出ハブの開発 | +0.3% | タイ、シンガポール、マレーシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チャイナプラスワン製造の多様化とFDI
中国からの製造投資の移転が、ASEAN金属成形装置市場全体で新たな装置需要を生み出し続けています。国連貿易開発会議(UNCTAD)は、最新の報告期間においてASEAN製業向けFDIが約150%増加し、440 ビリオン 米ドルに達したと報告しています。[1]国連貿易開発会議、「ASEANインベストメントレポート2025」、国連貿易開発機関、unctad.org。 新たな工業用地では、生産開始前にプレスショップ、スタンピングライン、鍛造セルが通常必要とされます。マレーシア、ベトナム、タイ、インドネシアは、自動車、電子機器、半導体、EV関連プロジェクトを含む様々な製造活動を誘致しています。この組み合わせにより、装置需要が単一の顧客セクターに縛られることなく、複数の生産活動に分散されます。また、サプライヤーにとっては、機械仕様を各国の生産ニーズおよびローカライズされたサービス要件に合わせる機会にもなります。
EVおよびハイブリッド車部品のローカライゼーション
EVおよびハイブリッド生産は、ASEAN金属成形装置市場においてローカルで成形されたバッテリーエンクロージャー、モーターハウジング、構造ボディ部品への需要を生み出しています。タイのEV3.0およびEV3.5プログラムは、対象メーカーに対して輸入車両台数と国内生産を組み合わせることを求めています。この要件は、車両メーカーが地域部品能力を構築するにつれて、地域のスタンピングおよび成形サプライヤーにも及びます。タイは2026年3月に東部経済回廊(EEC)フェーズ2を承認し、5年間で150 ビリオン 米ドルを投入することを約束し、EVおよびバッテリー製造が最大の配分を受けています。EV部品にはプログラム可能な力と精密な寸法制御が必要なため、高トン数サーボプレス、ハイドロフォーミング装置、アルミニウム深絞りシステムが関連します。プログラムのパイプラインは、新規装置への投資と既存の自動車ラインのアップグレードの両方を支援します。
電子機器・半導体の生産能力拡大
電子機器・半導体への投資は、ASEAN金属成形装置市場の対応可能なアプリケーション基盤を拡大しています。その効果は、装置および施設コンポーネントを通じた直接的なものと、新たな半導体サイトを支援する精密製造企業を通じた間接的なものがあります。マレーシア投資開発庁(MIDA)は、X-FABが2025年9月にサラワクで30 ビリオン マレーシアリンギット(0.74 ビリオン 米ドル)の拡張を発表し、月間ウェーハ生産能力を30,000ユニットから40,000ユニットに増加させたと述べています。[2]マレーシア投資開発庁、「X-FABのサラワクにおける30 ビリオン マレーシアリンギット規模の最先端拡張がマレーシアのグローバル半導体ハブとしての地位を強化」、マレーシア投資開発庁、mida.gov.my。 半導体の製造工程では、精密成形されたリードフレーム、ヒートシンクハウジング、キャリアコンポーネント、および工具治具が必要です。これらのアプリケーションは、マレーシア、シンガポール、ベトナムにおけるファインブランキングおよびプログレッシブダイ装置への需要を支援します。高速繰り返し精度とローカル技術サポーを提供できる装置サプライヤーは、これらの特殊なアプリケーションに対応するうえで有利な立場にあります。
熟練労働力不足を補う自動化
労働力不足により、ASEAN金属成形装置市場において工場が自動化対応装置の導入を検討するようになっています。ASEANセクレタリアットは、スキルギャップと人件費の上昇が地域への製造投資誘致の意思決定に影響する要因として特定しています。[3]ASEANセクレタリアット、「ASEANの製造業およびサービス産業への対内投資のデジタルドライバーの理解」、ASEANセクレタリアット、asean.org。 アダプティブ制御、自動コイルフィード、ダイ保護システムを備えたサーボプレスは、経験豊富なオペレーターへの依存を低減できます。これらの機能は、工場チームの技術的な深みが限られている場合でも、繰り返し精度と装置の稼働率を向上させることができます。また、手直しやスクラップを削減し、購入者が装置の稼働期間全体にわたってコストを評価する方法を変えることができます。高速精密システムおよび地域サービスハブへの需要は、安定した生産と短い技術対応時間という同じニーズに応えるものです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストと長い回収期間 | -1% | ASEAN全域、特にインドネシアとフィリピンで深刻 | 短期(2年以内) |
| 輸入依存と装置・物流リスク | -0.7% | タイ、ベトナム、インドネシア | 中期(2~4年) |
| 自動車・建設サイクルの変動 | -0.5% | タイ、インドネシア、マレーシア | 短期(2年以内) |
| 地域の金型・ダイスおよび制御技術人材の不足 | -0.3% | ASEAN全域、特にベトナムとフィリピンで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い回収期間
先進サーボプレス、CNC油圧プレスブレーキ、精密鍛造ラインは、地域の中小規模の加工業者にとって多大な初期投資を必要とします。東南アジアの製造業中小企業にとって、信用へのアクセスと担保要件は依然として重大な障壁です。3年から5年のローン期間は、特殊な成形システムに関連する長い回収期間と一致しない場合があります。大規模なグリーンフィールドプロジェクトが工業用地の容量を競い合う場合、中小企業はより高い不動産・公共料金の圧力にも直面します。機械関税の免除は、対象となる大規模プロジェクトのコストを下げることができますが、多くの中規模工場の従来の資金調達上の制約を取り除くものではありません。このため、OEM連携サプライヤーはアップグレードが容易な一方、独立系企業は好ましい交換時期を超えて装置を使い続けています。
輸入依存と装置・物流リスク
ASEAN金属成形装置市場の購入者は、日本、ドイツ、中国、台湾、韓国から輸入された装置に依存し続けています。この依存は、調達予算を為替レートの変動、関税処理、輸送条件、長いリードタイムにさらします。経済協力開発機構(OECD)は、工業用装置の輸入依存を東南アジアにおける製造業高度化の継続的な脆弱性として特定しています。[4]経済協力開発機構、「東南アジアのサプライチェーン」、OECD新興市場フォーラム背景ノート、oecd.org。 高精度サーボドライブ、プレス制御装置、加工されたプレスフレームは、地域での生産能力が限られています。地域政策もまた、資本装置や工具・金型のエコシステムよりも完成品製造に重点を置いてきました。自動車・建設サイクルと工具・制御技術人材の不足が重なると、装置需要が弱まったり、試運転能力が限られたりした場合に、交換の意思決定がさらに遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレス機械がコア生産要件を支援
プレス機械は2025年のASEAN金属成形装置市場規模の46.8%を占めました。自動車ボディ、電子機器シャーシ、一般加工向けのブランキング、プログレッシブスタンピング、トランスファープレス作業を支援します。プログラム可能なストロークプロファイルにより、先進高強度鋼およびアルミニウム部品のスプリングバックを低減できます。この能力は、車両ローカライゼーションプログラムおよび電子機器の品質要件に適しています。機械式プレスは、古い自動車用工具が標準ストロークパラメータ向けに設計されていたため、タイとインドネシアで相当数の既設ベースを維持しています。公差要件の厳格化により、サーボおよびCNC制御システムへの交換が促進されています。油圧プレスは、鍛造、予備成形、深絞り、ハイドロフォーミング作業において引き続き重要です。そのプログラム可能な力制御は、機械式プレスの高サイクルレートよりも成形条件が重要な場合に価値があります。
サーボプレスは装置カテゴリ内で最も成長が速い技術バリアントであり、2031年までに6.21%のCAGRが予測されています。プレスブレーキおよび曲げ機械は2番目に大きな装置サブカテゴリを形成しています。ベトナムおよびマレーシアの加工業者は、油圧システムよりも低い運用コストとシンプルなメンテナンスを理由に、サーボ電動バリアントをますます検討しています。鍛造装置は、防衛プログラムがより多くの国内構造部品生産を求めるにつれて重要性が高まっています。ハイドロフォーミング装置および押出プレスは設置ベースが小さいですが、EVバッテリーケースおよび軽量構造部品がより強い成長見通しを支援しています。ASEAN金属成形装置産業は、特殊なアプリケーション向けにワイヤー、チューブ、プロファイル成形システムも必要としています。AIDAは2024年に燃料電池バイポーラプレートセパレーター向けのBEXシリーズを発表し、8,000 kNから16,000 kNの能力を持ちます。この製品は、サプライヤーが水素および電動車両サブシステム向けに装置ポートフォリオを適応させている方法を示しています。これらのアプリケーションは、標準的な大量成形だけでなく、プロセス制御と部品の一貫性により高い価値を置いています。


成形プロセス別:ハイドロフォーミングがEV軽量化要件から恩恵を受ける
スタンピングおよびパンチングは2025年のASEAN金属成形装置市場シェアの39.6%を占めました。規模でのスト効率とプログレッシブダイ自動化との適合性により、ASEAN自動車、電子機器、家電生産の中心となっています。EVプログラムは、バッテリーエンクロージャー、ルーフレール、コントロールアームサブフレームにハイドロフォーミング部材を使用しています。このプロセスは、二次溶接を減らして複雑な形状を成形します。これにより、適切なアプリケーションにおいて構造的完全性を向上させ、部品点数を削減できます。深絞りは食品機器、医療機器、半導体工具において引き続き関連性があります。これらのアプリケーションは、地域のステンレス鋼加工要件から恩恵を受けています。
ハイドロフォーミングは最も成長が速いプロセスであり、2031年までに5.72%のCAGRが予測されています。曲げ加工は、加工、HVAC、電子機器ラック生産からの幅広い需要を支援します。CNCプレスブレーキは、人件費の優位性が縮小し輸出品質要件が高まるにつれて、ベトナムとインドネシアで手動折り曲げ機械に取って代わっています。熱間鍛造および精密冷間鍛造は、自動車パワートレイン部品および防衛ハードウェアにおいて注目を集めています。地域サプライヤーは、以前は日本、中国、欧州から購入していた部品の生産を目指しています。ロールおよびロールフォーミングは、インドネシアとマレーシアのインフラ、再生可能エネルギー設備、構造用鋼、太陽光発電架台システムに対応しています。押出は主要プロセスよりも規模が小さいですが、アルミニウム車両シャーシ部品とヒートシンクプロファイルがさらなる普及を支援しています。したがって、ASEAN金属成形装置市場におけるプロセス選択は、最終製品の形状と必要な品質レベルの両方に従います。また、経験豊富なオペレーター、金型、地域サービスサポートの利用可能性も反映しています。
成形材料別:ステンレス鋼が精密製造ニーズに対応
ステンレス鋼は2025年のASEAN金属成形装置市場規模の62.4%を占めました。この集中は、電子機器、半導体パッケージング、医療機器、食品機器の活動を反映しています。これらのアプリケーションは、耐食性、制御された表面、衛生コンプライアンスを必要とします。シンガポールとマレーシアは地域で最も高いステンレス成形強度を持っています。クリーンルーム基準と食品安全ニーズには、表面汚染なしにオーステナイト系およびデュプレックスグレードを加工できる装置が必要です。炭素鋼および低合金鋼は、処理トン数で最大の材料であり続けました。自動車構造スタンピング、建設用ファスナー、一般加工がタイ、インドネシア、ベトナムでのこの地位を支援しています。材料の選択は、プレス設定、金型性能、必要なプロセス制御レベルに直接影響します。
チタンおよび高性能合金は最も成長が速い材料カテゴリであり、2031年までに6.18%のCAGRが予測されています。航空宇宙部品、医療インプラント、半導体製造装置がシンガポールとマレーシアでの使用を支援しています。アルミニウムおよびアルミニウム合金も、EVの軽量化およびエンクロージャー、バッテリーハウジング、熱管理部品での使用から恩恵を受けています。正確なアルミニウム成形には、従来の鋼スタンピングよりも厳密な圧力制御が必要です。したがって、サーボ油圧装置は、アルミニウム仕様がより厳密な制御を必要とする場合にプレミアム価格を維持できます。銅および銅合金は、電子コネクタ、バスバー、電力分配ハドウェアで安定した使用を維持しています。ASEAN金属成形装置産業は、プレミアム装置サプライヤーが特殊合金を扱える場合に恩恵を受けます。これらのアプリケーションは、標準的な油圧プレスに注力する低コスト競合他社から精密装置メーカーを差別化します。
最終用途産業別:自動車が数量を維持しながら航空宇宙・防衛がより速く成長
自動車・輸送は2025年の最終用途装置需要の34.7%を占めました。タイ、インドネシア、マレーシアの確立された組立工場が、継続的なスタンピングおよび鍛造要件を支援しています。EVプラットフォームへの移行は、既存のプレスショップへの圧力を高めています。先進高強度鋼スタンピングおよびアルミニウムバッテリーエンクロージャーは、古い車両プログラムとは異なる力プロファイル、ストローク制御、金型交換方法を必要とします。国内防衛生産計画は、精密板金成形、鍛造、チューブ曲げの必要性を高めています。これらの活動は、以前はより多くの完成部品を海外から調達していた地域防衛サプライチェーンに成形能力をもたらします。エアバスは、2026年5月にタイ王国海軍が強化輸送構成の2機のC295航空機を取得したと述べています。
航空宇宙・防衛は最も成長が速い最終用途カテゴリであり、2031年までに5.86%のCAGRが予測されています。電気・電子機器は2番目に成長が速い最終用途分野です。マレーシア、シンガポール、ベトナムの半導体投資は、厳密な公差で製造されたリードフレーム、工具治具、ラック部品を必要とします。産業機械および資本装置は、地域のOEMおよびTier 1プログラムを中心に国内機械製造活動が発展するにつれて需要を追加します。建設・インフラはインドネシア、マレーシア、フィリピンでのロールフォーミングおよびプレートローリングを支援します。再生可能エネルギープロジェクトも構造用鋼および太陽光発電架台システムの製造を支援します。家電製品はインドネシアとベトナムで大量スタンピング需要の維持を助けます。医療・精密製造はシンガポールとマレーシアでのマイクロフォーミングおよびプレスブレーキ要件を支援します。この組み合わせにより、ASEAN金属成形装置市場が単一の最終用途分野への完全な依存を避けることができます。また、装置メーカーに大量アプリケーションと特殊な高付加価値作業のバランスを取る機会を与えます。
地域分析
タイは2025年に28.6%の国別シェアを保持し、東部経済回廊(EEC)における自動車・電子機器活動に支えられています。EECは、電子機器、自動車、生化学メーカーが生産拠点の拡大を続ける中、2026年9月に工業団地の稼働率がほぼ満杯に達したと報告しました。タイはEV関連のサーボプレスおよびハイドロフォーミングラインを追加しながら、ICE関連のスタンピング能力を維持しており、並行した投資サイクルを生み出しています。EECフェーズ2は2026年3月に承認を受け、5年間で150 ビリオン 米ドルを投入することを約束し、EVおよびバッテリー製造が最大の配分を受けています。その航空宇宙整備基地も精密板金および構造成形作業への需要を生み出す可能性があります
ベトナムはASEAN金属成形装置市場で最も成長が速い国別地域であり、2031年までに6.14%のCAGRが予測されています。電子機器投資、自動車ローカライゼーション、鉄鋼投資が装置基盤を拡大しています。OECDはベトナムを、プレスブレーキ、スタンピングライン、溶接統合成形セルを必要とする電子機器・自動車活動の移転の主要受け入れ先として特定しています。マレーシアとシンガポールは地域で最も高精度なアプリケーションを支援しています。MIDAは、X-FABの30 ビリオン マレーシアリンギット規模のサラワク拡張が半導体能力を追加し、グローバル半導体サプライチェーンにおけるマレーシアの役割を強化したと報告しました。これらの電子機器クラスターは、精密成形部品および技術サービス能力への需要を生み出します。
インドネシアは西ジャワおよび東ジャワのサプライヤークラスターで油圧プレスおよび鍛造需要を支援し、マレーシアの航空宇宙製造基盤は特殊な要件を生み出しています。Spirit AeroSystemsは2025年8月にマレーシアのスバン施設をCTRMに952 ミリオン 米ドルで売却したことを開示しました。フィリピンはラグナおよびカビテの電子機器・自動車ワイヤーハーネス活動を通じて装置基盤を発展させています。シンガポールは高付加価値精密成形および医療機器スタンピングに注力し続けており、カンボジア、ミャンマー、ラオス、ブルネイは基本的な油圧プレスおよびCNCプレスブレーキへの初期段階の需要があります。
競合環境
ASEAN金属成形装置市場は適度に分散しています。AIDA Engineering、AMADA、Komatsu Industries、Mitsubishi Heavy Industriesを含む日本のサプライヤーは、アプリケーションエンジニアリング、ライフサイクルサービス、工具サポートを通じて自動車・電子機器のプレミアムポジションを保持しています。ANDRITZ Schuler、TRUMPF、LVD、Bystronic、Salvagnini、Prima Industrieを含む欧州の専門企業は、デジタル統合技術と精密性能を通じて競争しています。JIER Machine-Tool Group、Yangli Group、Accurlなどの中国サプライヤーは、価格ポジショニングと地域サービスネットワークを通じて中級油圧プレスおよびCNCプレスブレーキで成長しています。このサプライヤーの多様性により、購入者は異なる価格帯と性能要件にわたる選択肢を得られます。
ANDRITZ Schulerは2026年1月にFeintoolとの協力でHFAファインブランキングプレスシリーズを発売し、エネルギー効率とストロークレートの向上をもたらすとされるサーボ制御油圧ポンプドライブを採用しました。この動きにより、精密自動車・電子機器作業向けの提供が強化されます。TRUMPFは2025年5月に地域の半導体顧客向けにマレーシアの技術センターのプレゼンスを拡大しました。AMADAは2030年までに資本支出、買収、研究開発、先進成形活動をカバーする成長投資として少なくとも1,500 ビリオン 日本円(0.96 ビリオン 米ドル)を投入することを約束しています。AIDの矩形蓄電池ケース向けDPHシリーズは、特殊製品開発がEV部品プログラムにどのように対応しているかを示しています。
手頃な価格のサーボレトロフィット、地域のスペアパーツネットワーク、金型メンテナンス、バッテリーケース装置はサプライヤーにとって潜在的な機会です。地域インテグレーターは、適切な非クリティカルアプリケーション向けに中国製プレスハードウェアと日本または欧州製CNC制御装置を組み合わせることができます。Spirit AeroSystemsマレーシア施設のCTRMへの売却は、航空宇宙顧客をすでに担当しているサプライヤーを引き付けることができる、より地域化された航空宇宙製造基盤を示しています。
ASEAN金属成形装置産業リーダー
AIDA Engineering Ltd.
AMADA CO., LTD.
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
Komatsu Industries (Thailand) Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年3月:タイ政府は東部経済回廊プログラムの第2フェーズを承認し、5年間で150 ビリオン 米ドルを投入することを約束し、EVおよびバッテリー製造を最大の単一配分として指定しました。この承認により、東部経済回廊事務所によれば、少なくとも2031年までタイのEEC工業団地全体でプレスショップおよび成形装置の設備投資の持続的なパイプラインが保証されます。
- 2026年1月:ANDRITZ SchullerはFeintoolとの協力で新しいHFAファインブランキングプレスシリーズを発売し、エネルギー効率を二桁パーセント改善しながらストロークレートを向上させるサーボ制御油圧ポンプドライブを特徴としています。機械はターンキーファインブランキングラインとしてANDRITZ Schulerから直接供給され、ASEANの電子機器・自動車ファインブランキング顧客に適用可能な同社の精密成形ポートフォリオを拡大します。
- 2025年9月:ANDRITZ Schulerはエアフルト施設で新たに開発したリングローラーシステムを展示しました。直径2,000 mmまで、高さ400 mmまでのリングに対応し、カザフスタンの鉄道車輪メーカーでの試運転が2026年春に予定されており、ASEANのインフラおよびエネルギーセクタープログラムに適用可能な大型ロールフォーミング能力を実証しています。
- 2025年5月:TRUMPF Electronicsはシンガポールでのセミコン東南アジア2025への初出展と同時に、マレーシアに地域技術センターを開設しました。この施設はマレーシアに加えてベトナムとタイからの半導体顧客サービス要求に対応し、先進成形隣接金属加工能力を必要とする精密電子機器アプリケーションにおけるTRUMPFの東南アジアインフラを強化します。


ASEAN金属成形装置市場レポートの範囲
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロールフォーミングおよびプレート・プロファイルローリング装置 | ロールフォーミング機械 |
| プレートローリング機械 | |
| 形鋼およびプロファイルローリング機械 | |
| その他の二次ローリング・成形装置 | |
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引き抜き・成形装置 |
| チューブ成形および曲げ装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| ローリングおよびロールフォーミング |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケルおよびその他の非鉄金属 |
| その他の材料 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械および資本装置 |
| 金属製品および加工 |
| 電気・電子機器 |
| 建設・インフラ |
| エネルギーおよび電力 |
| 家電製品および耐久消費財 |
| 医療・精密製造 |
| その他の最終用途産業 |
| タイ |
| ベトナム |
| インドネシア |
| マレーシア |
| フィリピン |
| シンガポール |
| その他のASEAN |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロールフォーミングおよびプレート・プロファイルローリング装置 | ロールフォーミング機械 | |
| プレートローリング機械 | ||
| 形鋼およびプロファイルローリング機械 | ||
| その他の二次ローリング・成形装置 | ||
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引き抜き・成形装置 | |
| チューブ成形および曲げ装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| ローリングおよびロールフォーミング | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケルおよびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械および資本装置 | ||
| 金属製品および加工 | ||
| 電気・電子機器 | ||
| 建設・インフラ | ||
| エネルギーおよび電力 | ||
| 家電製品および耐久消費財 | ||
| 医療・精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | タイ | |
| ベトナム | ||
| インドネシア | ||
| マレーシア | ||
| フィリピン | ||
| シンガポール | ||
| その他のASEAN | ||


レポートで回答される主要な質問
ASEAN金属成形装置の予測成長率はどのくらいですか?
ASEAN金属成形装置市場は2026年から2031年にかけてCAGR 4.53%で成長し、0.83 ビリオン ドルに達すると予測されています。
どの装置カテゴリが地域需要をリードしていますか?
プレス機械は2025年に46.8%のシェアでリードしており、自動車、電子機器、一般加工生産を支援しているためです。
東南アジアで最も成長が速い成形プロセスはどれですか?
ハイドロフォーミングは、EVバッテリーエンクロージャーおよび軽量構造部品に支えられ、2031年までに5.7%のCAGRで成長すると予測されています。
タイが装置サプライヤーにとって重要な理由は何ですか?
タイは2025年に28.6%のシェアを保持し、確立された自動車能力とEV、バッテリー、電子機器、航空宇宙関連需要を組み合わせています。
最も強い成長見通しを持つ最終用途分野はどれですか?
航空宇宙・防衛は、国内防衛・航空宇宙能力ニーズに支えられ、2031年までに5.9%のCAGRで拡大すると予測されています。
中小規模の加工業者における装置アップグレードを制限するものは何ですか?
高い初期コスト、限られた信用アクセス、輸入装置リスク、技術人材の不足が購入・交換の意思決定を遅らせる可能性があります。
最終更新日:



