
動脈瘤クリップ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 118.27 百万米ドル |
| 市場規模 (2032) | 157.38 百万米ドル |
| 成長率 (2027 - 2032) | 5.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる動脈瘤クリップ市場分析
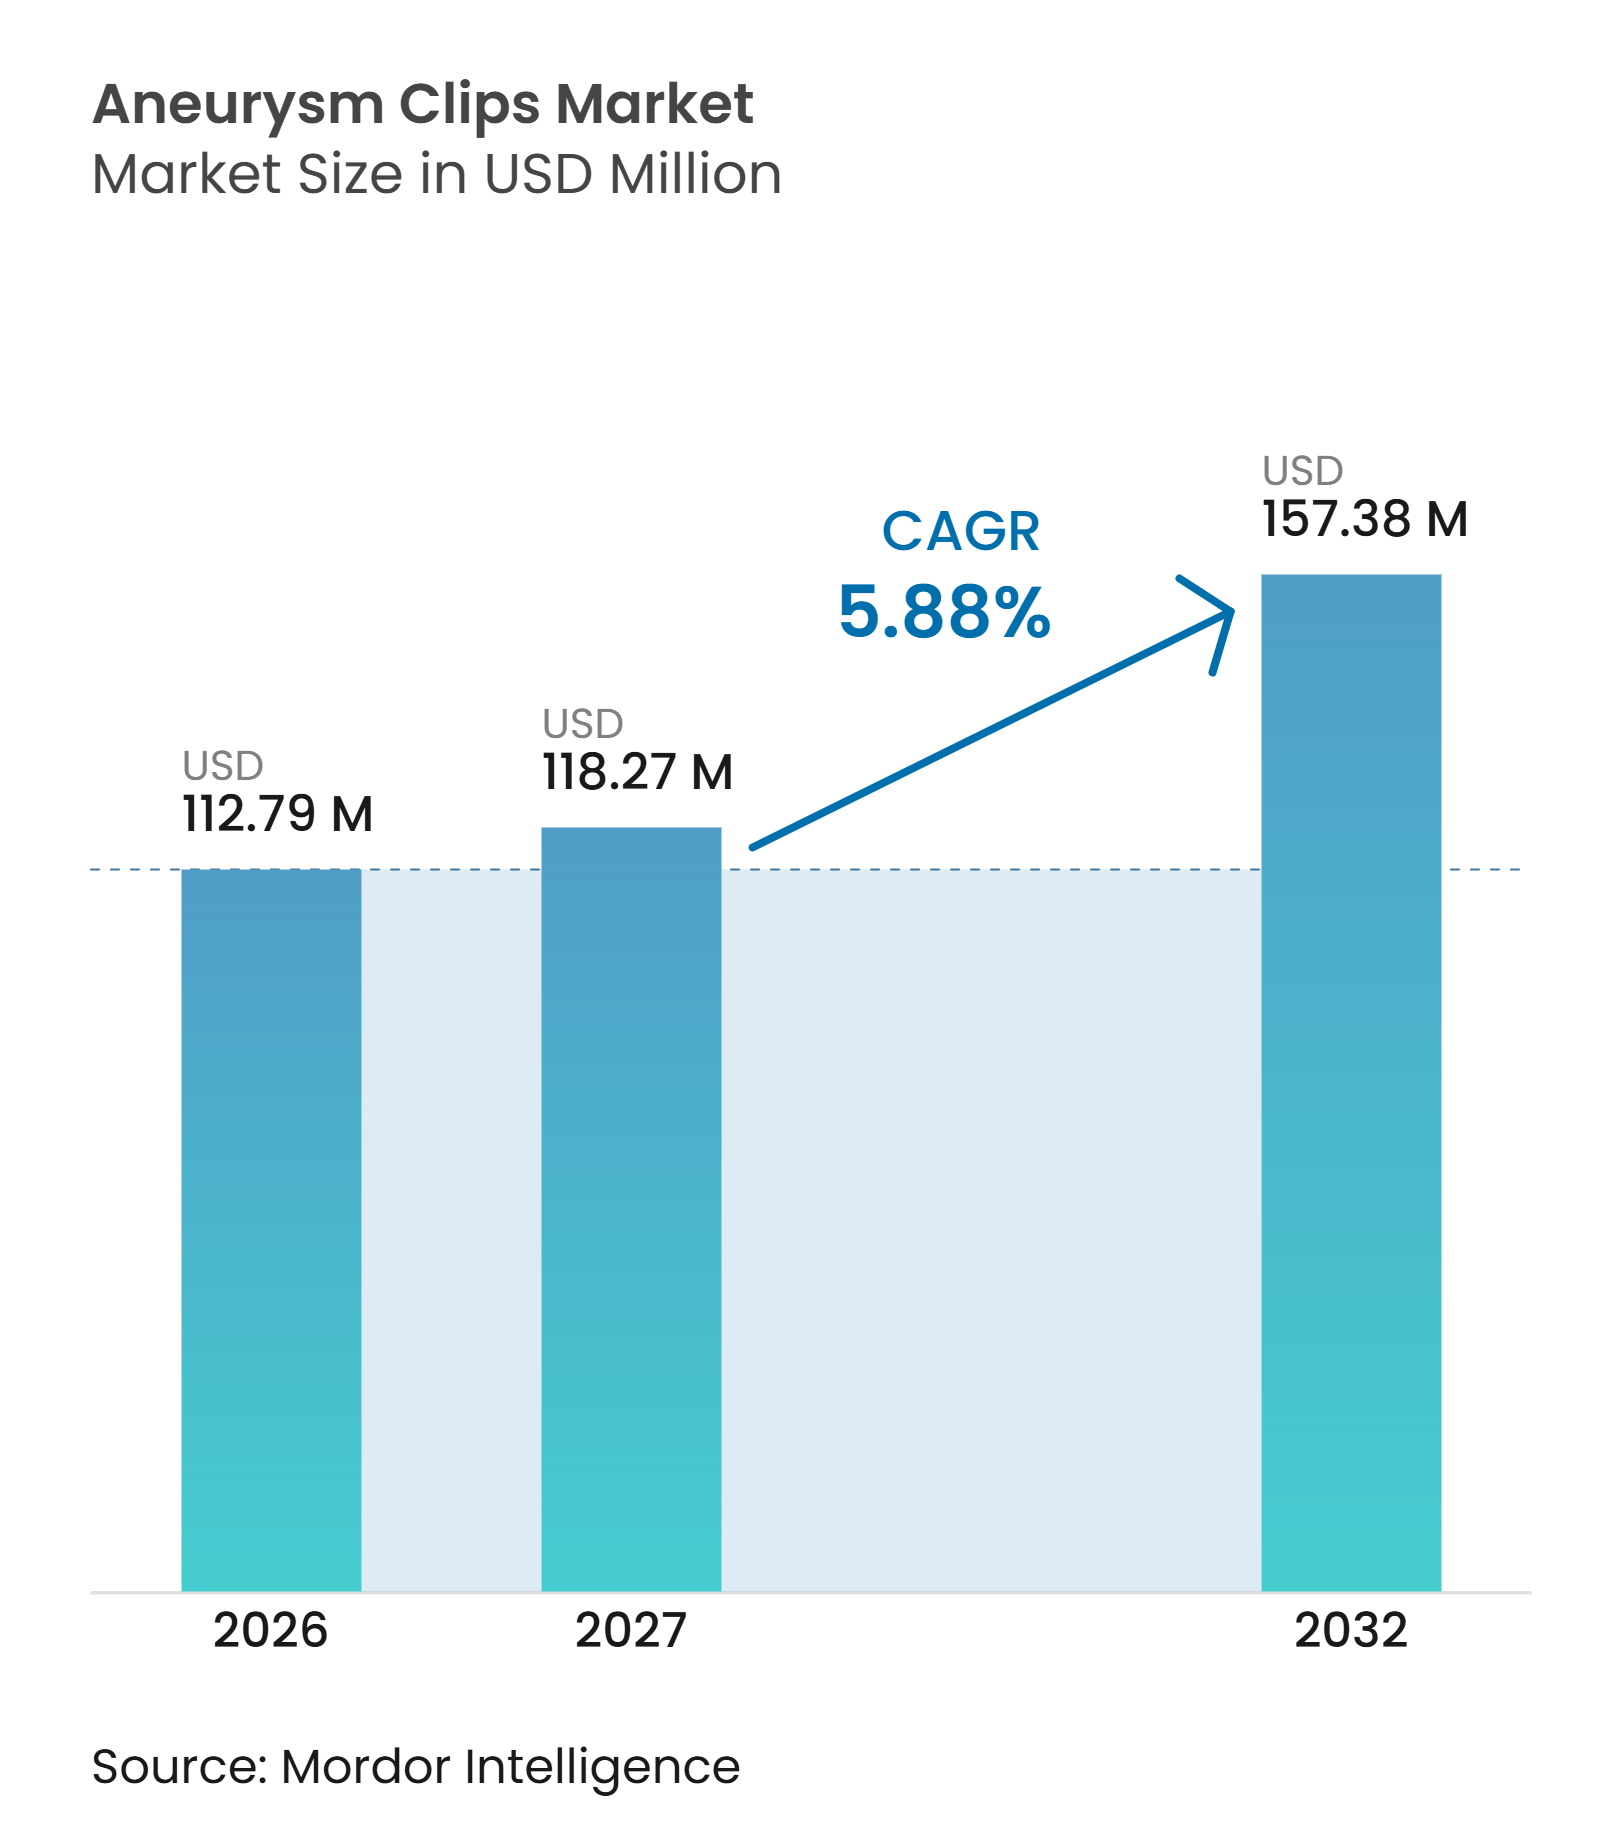
動脈瘤クリップ市場規模は、2026年に1億1,279万米ドル、2027年に1億1,827万米ドルと予測され、2032年までに1億5,738万米ドルに達し、2027年から2032年にかけて5.88%のCAGRで成長する見込みです。
動脈瘤クリップ市場は、に動脈瘤の形状や位置がカテーテルベースの治療を制限する場合など、永続的な解剖学的閉鎖が望まれる症例に引き続き対応しています。2025年のエビデンスレビューでは、未破裂頭蓋内動脈瘤が評価対象集団の5.4%に影響を与えており、年齢、女性、高血圧、喫煙と関連性が高いことが示されました。CTA、MRA、DSAの普及拡大により、脳神経血管センターでの治療計画に向けた紹介件数が増加する可能性があります。動脈瘤クリップ市場は、MRI適合素材への需要と、専門プログラムへの難症例の集中からも恩恵を受けています。血管内治療技術は依然として重要な制約要因ですが、選択された複雑な動脈瘤に対するクリッピングを支持する臨床エビデンスは引き続き蓄積されています。
主要レポートのポイント
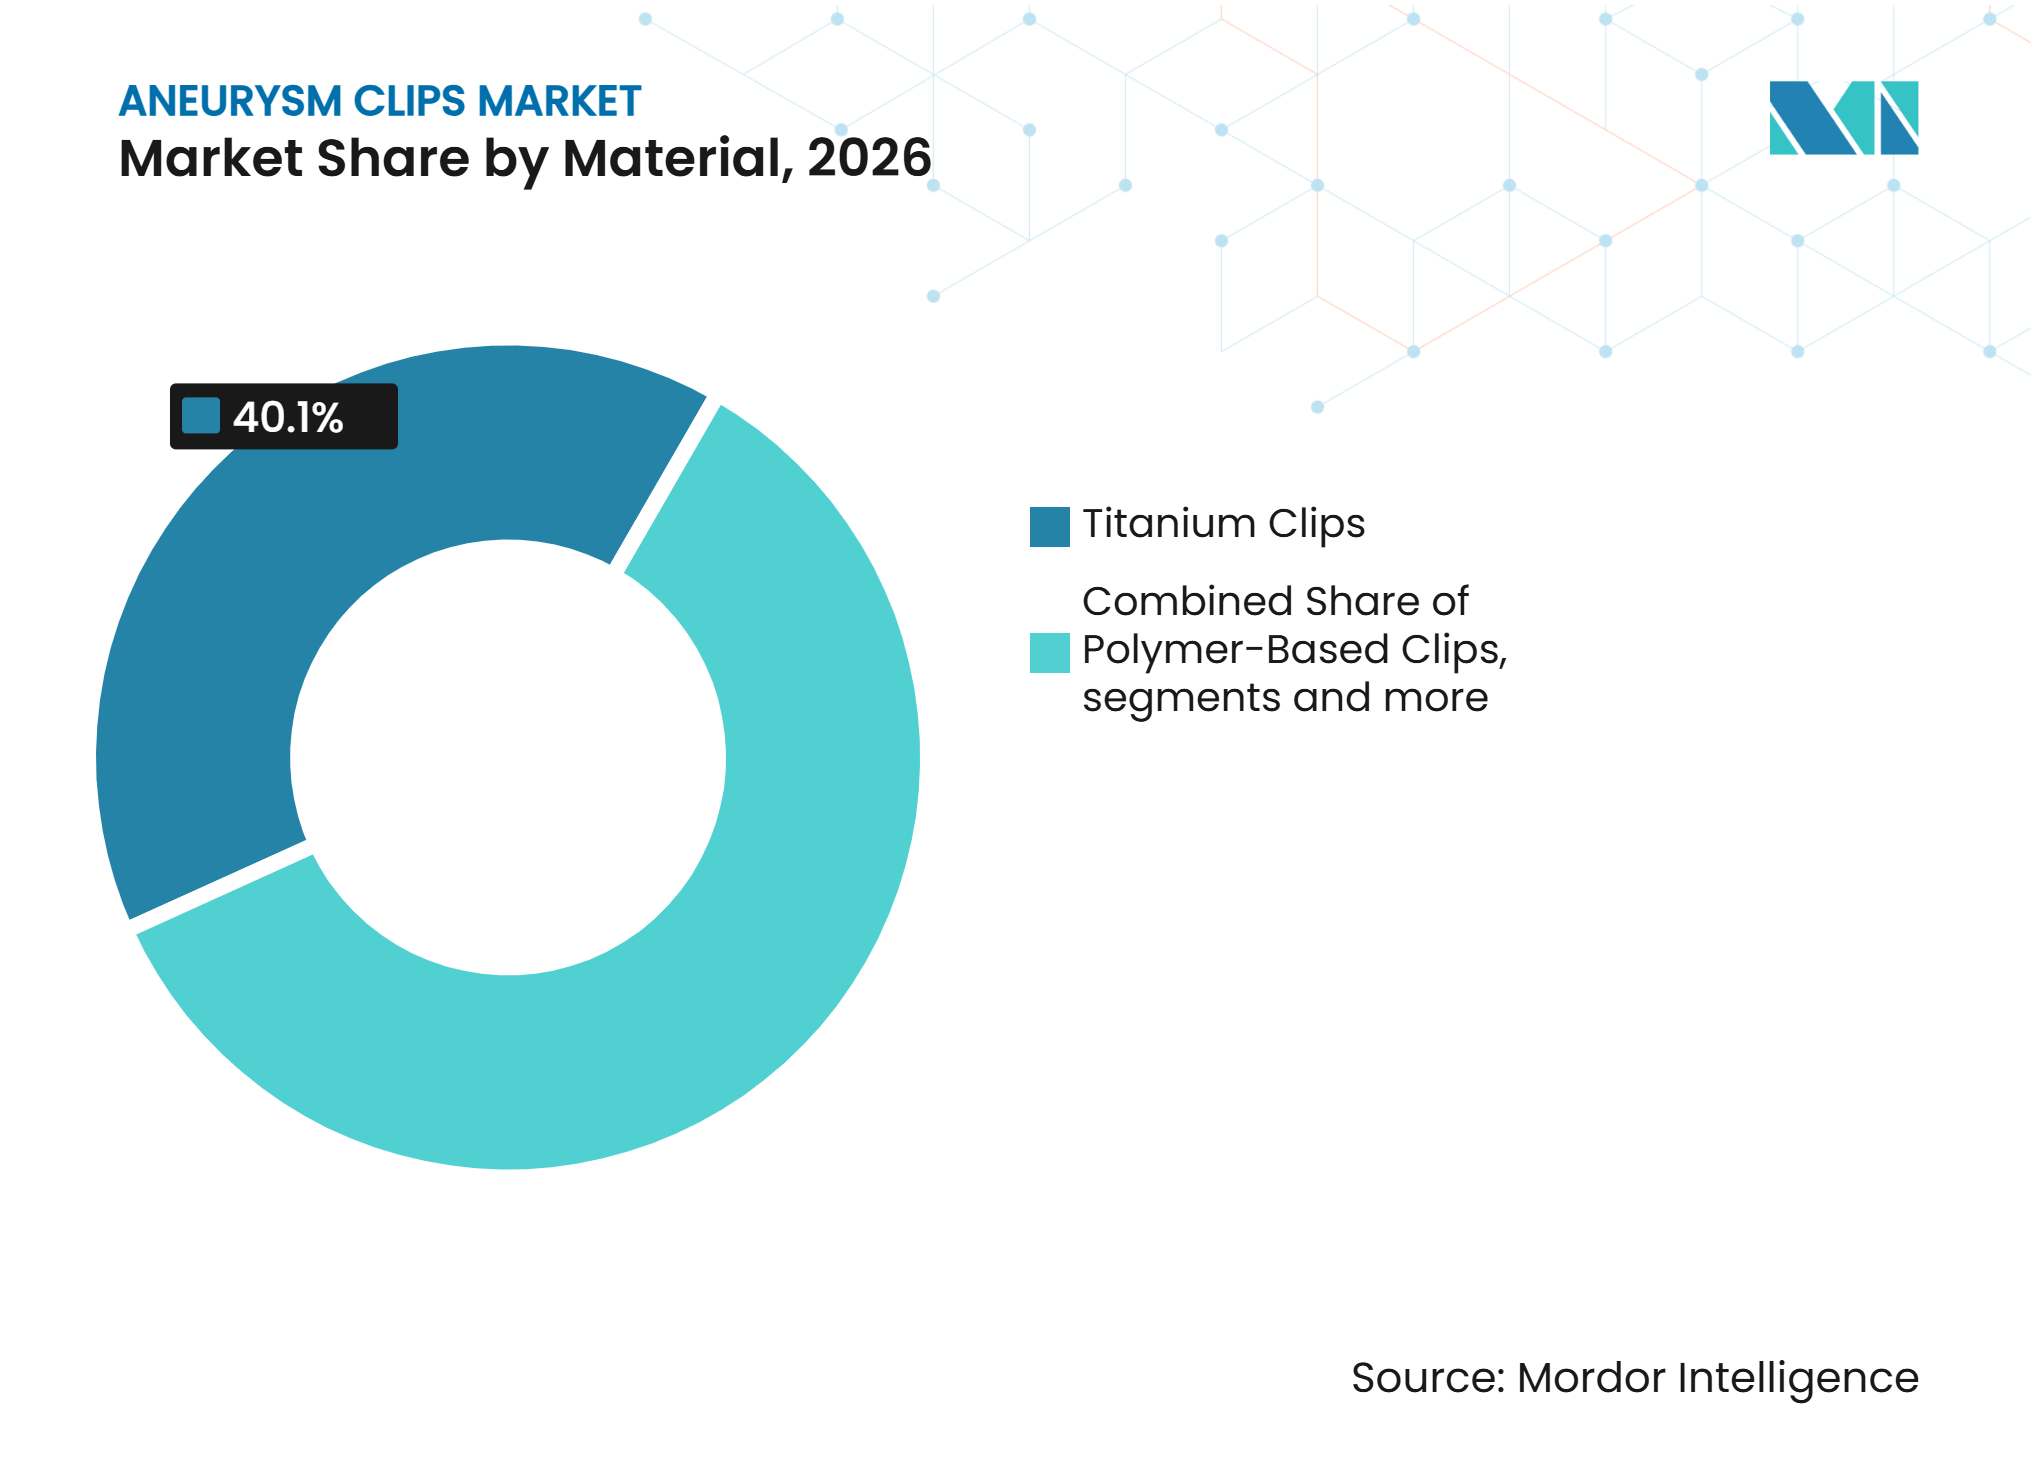
- 素材別では、チタンクリップが2026年の動脈瘤クリップ収益シェアの40.14%を占め、ポリマーベースクリップは2032年にかけて6.21%のCAGRで成長すると予測されています。
- デバイスモダリティ別では、永久クリップが2026年の動脈瘤クリップ収益シェアの52.53%を占め、一時的クリップは2032にかけて7.25%のCAGRで成長すると予想されています。
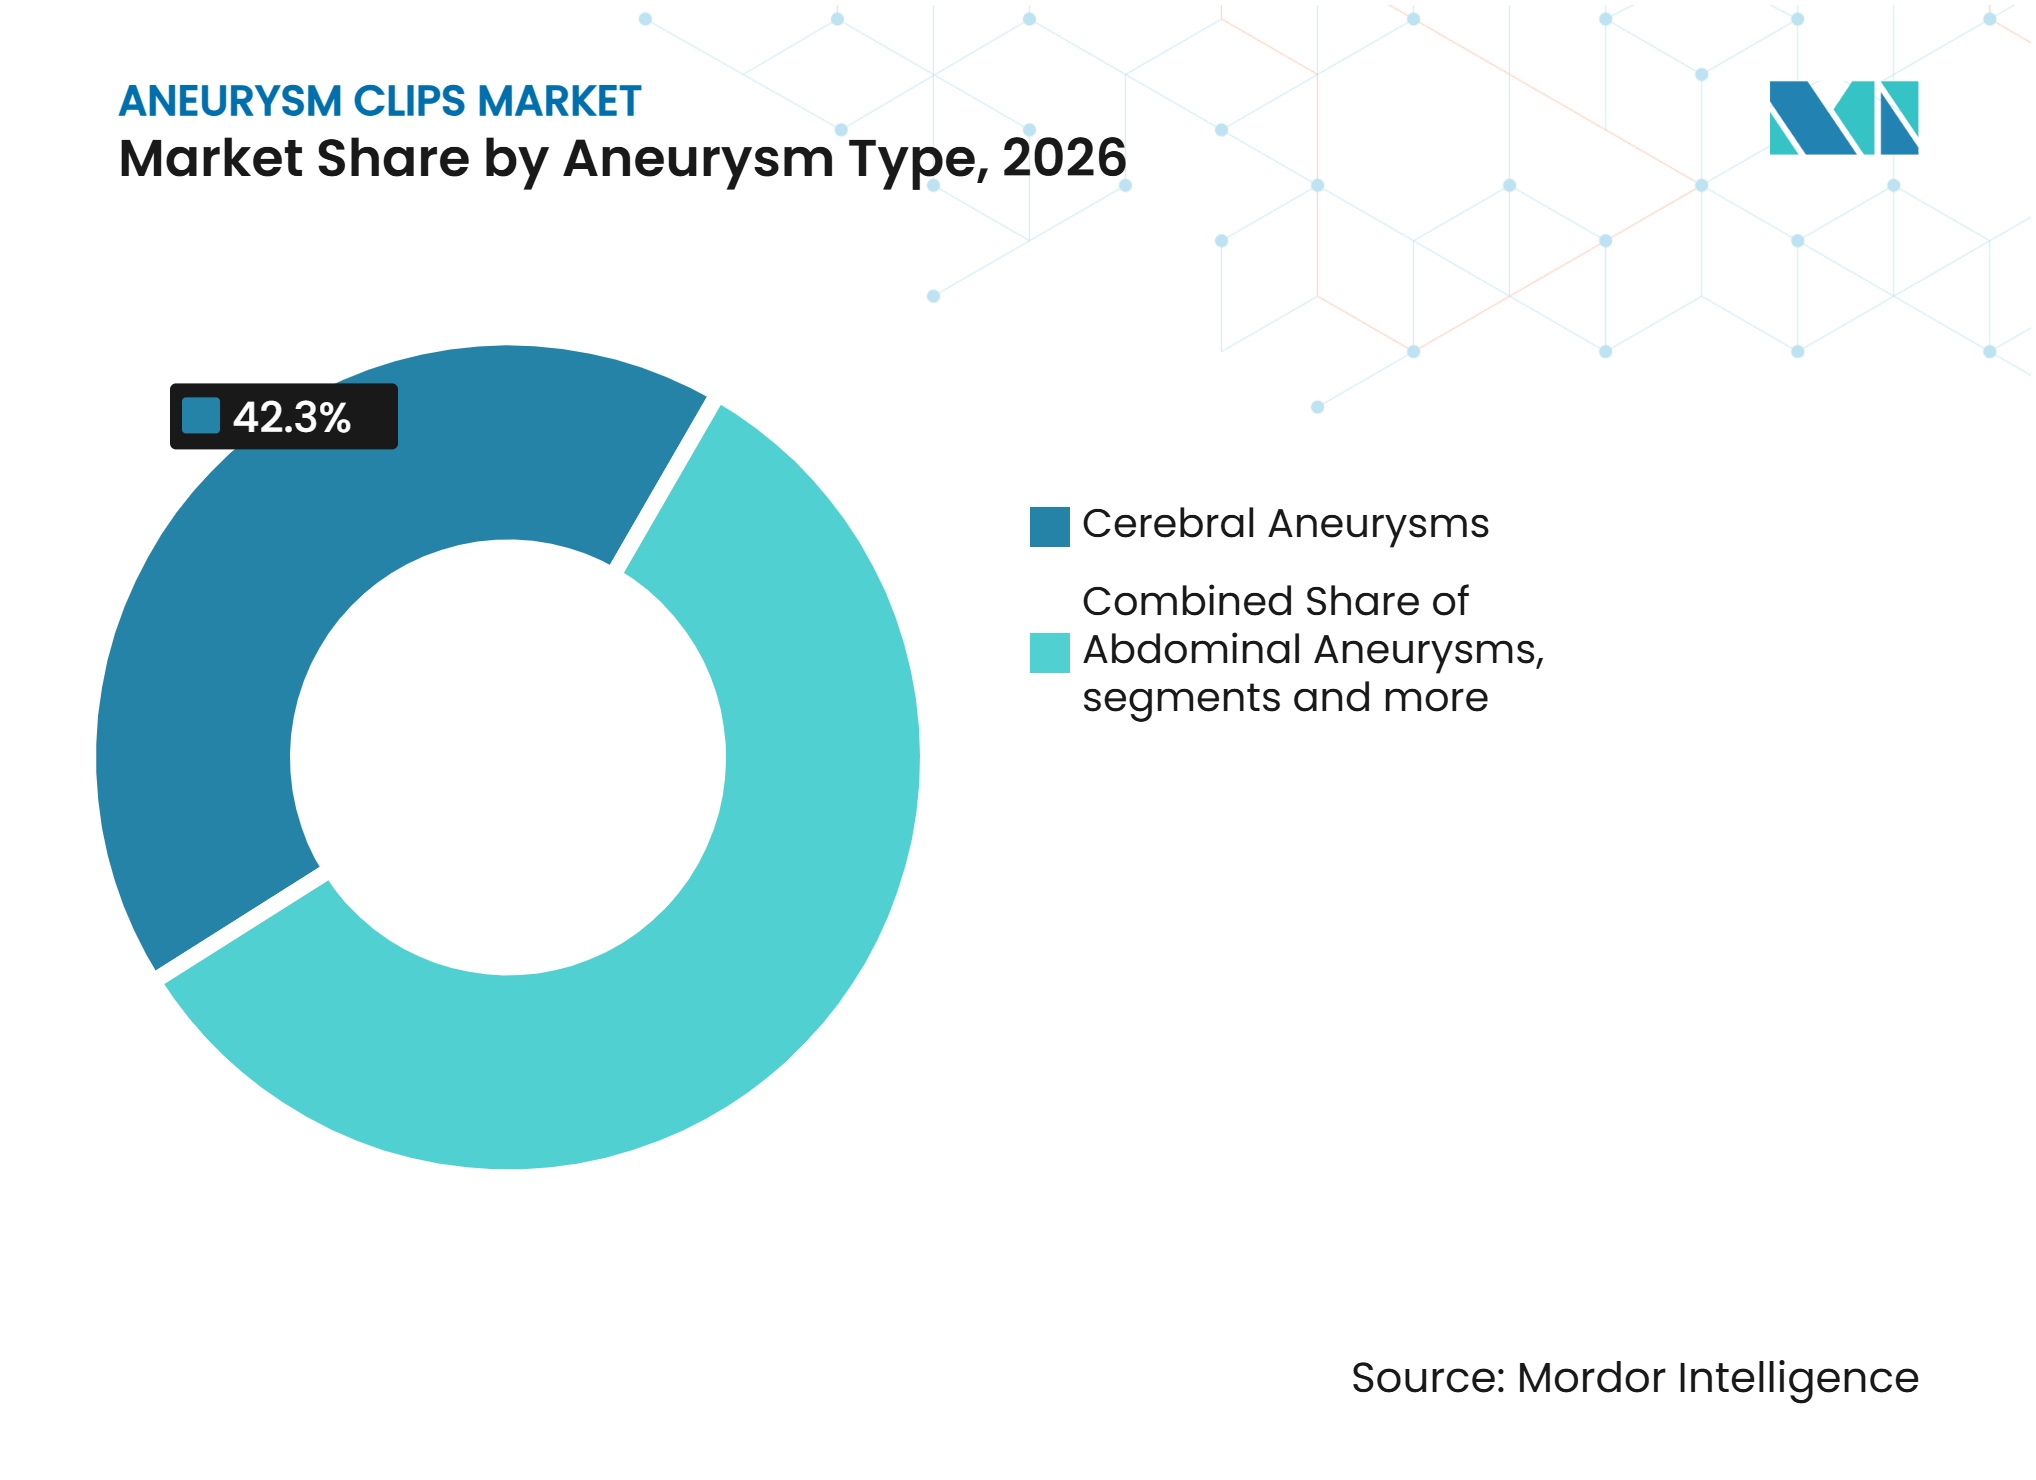
- 動脈瘤タイプ別では、脳動脈瘤が2026年の収益の42.26%を占め、腹部動脈瘤は2032年にかけて6.82%のCAGRで成長すると見込まれています。
- エンドユーザー別では、病院が2026年の収益の43.14%を占め、専門脳神経外科センターおよびクリニックは2032年にかけて7.73%のCAGRで成長すると予想されています。
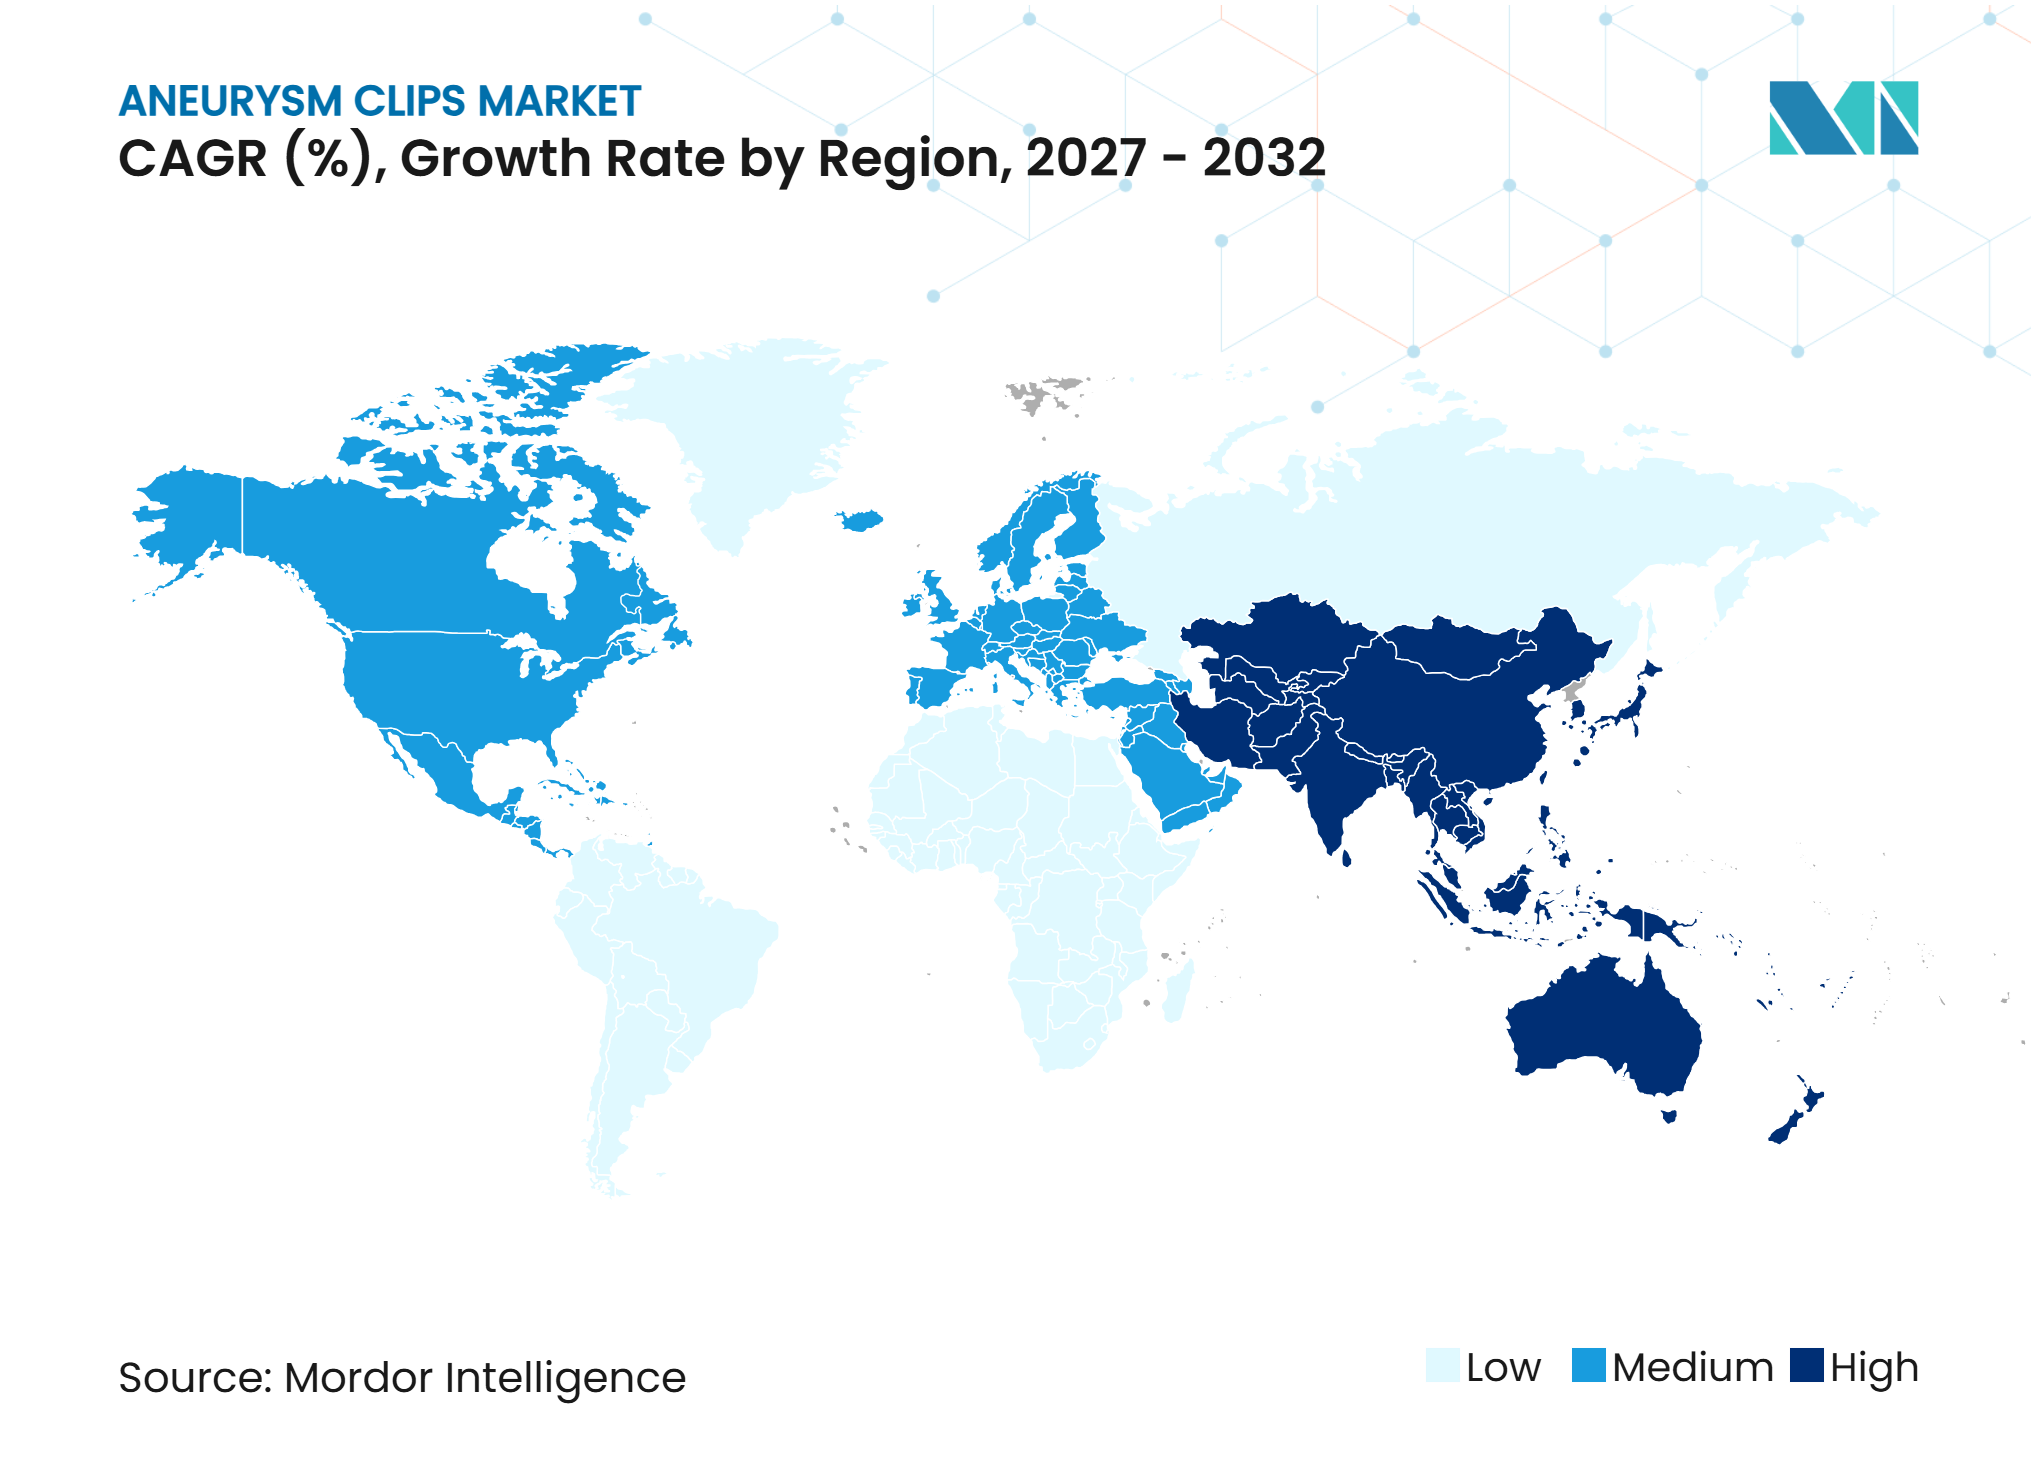
- 地域別では、北米が2026年の収益の47.42%を占め、アジア太平洋地域は2032年にかけて8.26%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| CTA、MRA、DSAによる 頭蓋内動脈瘤の検出増加 | +1.4% | 北米、欧州、アジア太平洋で 最も高い画像診断普及率を持つ世界全体 | 短期 (2年以内) |
| チタンおよびMRI適合 クリップの採用 | +1.3% | 北米と欧州で 最も強い需要を持つ世界全体 | 中期 (2〜4年) |
| 複雑・広頸動脈瘤に対する クリッピング需要の持続 | +1.0% | 北米、欧州、日本の 高ボリュームセンターを中心とした世界全体 | 長期 (4年以上) |
| アジア太平洋における 脳神経外科インフラの拡充 | +0.9% | 中国、 インド、東南アジア、中東・アフリカ | 中期 (2〜4年) |
| 顕微外科トレーニングおよび 高ボリューム脳神経血管センターの成長 | +0.6% | 北米、 欧州、東アジア | 長期 (4年以上) |
| 三次元画像診断と 複合現実を活用した患者固有のクリッププランニング | +0.4% | 北米、欧州、日本、 韓国、オーストラリア | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
CTA、MRA、DSAによる頭蓋内動脈瘤の検出増加
CTAおよびMRAへのアクセス拡大により、臨床評価に至る診断済み動脈瘤の数が増加しています。2025年の304,848名を対象としたレビューでは、未破裂頭蓋内動脈瘤の有病率が5.4%と報告され、年齢、女性、高血圧、喫煙が独立した予測因子として特定されました。[1]これらの要因は、脳健康サービスが確立された国々におけるスクリーニングおよび紹介プログラムに関連しています。サイレントMRAは放射線および造影剤の被曝を低減し、2025年の研究では未破裂頭蓋内動脈瘤に対する診断的価値が報告されました。[2] 早期発見により、動脈瘤の管理が困難になる前に患者を外科的コンサルテーションに導くことができます。動脈瘤クリップ市場は、この広範な治療パイプラインから恩恵を受けており、特に画像診断によって顕微外科的検討が必要な解剖学的構造が特定された場合に有効です。
チタンおよびMRI適合クリップの採用
ASTM F2503のMR条件付きラベリングは、MRIが必要な術後画像診断プロトコルをサポートします。AesculapのYASARGILシステムは、チタンおよびPhynox製の320種類以上のクリップデザインと55種類のアプライヤー構成を含み、病院が症例要件に合わせて素材と形状を選択できます。[3] 動脈瘤クリップ市場は、外科医が困難な血管解剖に備えるためのプランニングツールによっても形成されています。2025年の複合現実シミュレーター研究では、国際コースに参加した40名の脳神経外科医のクリッピング技術レベルが識別されました。これらのツールは、複雑な手術における一的クリップのトレーニングおよびより慎重な使用を支援することができます。
複雑・広頸動脈瘤に対するクリッピング需要の持続
動脈瘤クリップ市場は、広頸、紡錘形、大口径、その他の複雑な動脈瘤において明確な役割を維持しています。139,485名の患者を対象とした2025年のメタ分析では、中期フォローアップにおいてクリッピングの方が完全閉塞率が高く、血管内コイリングよりも再治療率が低いことが報告されました。前交通動脈および中大脳動脈動脈瘤については、選択された症例においてクリッピングがコイリングと比較して有利であることを示す公表エビデンスが引き続き蓄積されています。また、2025年のランダム化比較試験では、10mm未満の広頸眼動脈瘤に対してフロー・ダイバージョンがコイリングより優れていないことが示されました。これにより、有窓型、アングル型、バヨネット型クリップデザインの持続的な役割が確保されています。動脈瘤クリップ市場は、したがって、通常の嚢状動脈瘤症例よりも専門的な製品構成への依存度が高まっています。
アジア太平洋における脳神経外科インフラの拡充
中国のChTUIA前向きレジストリは、83の地域神経学センターから患者を登録し、未破裂動脈瘤の管理プロトコルを策定しました。日本のJR-NET 4レジストリは、神経血管内治療コホートにおいて24,037件の脳動脈瘤治療を記録し、動脈瘤ケアにおける高密度な臨床環境を示しています。動脈瘤クリップ市場は、インフラが開放手術と血管内治療の両方の選択肢をサポートする場合に恩恵を受けることができます。クリッピングには専門的な顕微外科的技術が必要なため、トレーニングは引き続き重要です。複合現実ナビゲーションは、2024年の14件の中大脳動脈クリッピング症例の臨床調査においても、空間的な器具誘導の改善を示しました。
制約インパクト分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 血管内コイリング、フロー・ダイバージョン、 嚢内デバイスへのシフト | -0.5% | 欧州と東アジアで 最も大きな影響を持つ世界全体 | 短期 (2年以内) |
| 高い手術的複雑性と 専門脳神経外科医への依存 | -0.2% | 中東・アフリカ南米、 アジアの中小都市を中心とした世界全体 | 長期 (4年以上) |
| レガシーおよび未確認クリップに対する MRI文書化リスク | -0.2% | 北米と欧州 | 中期 (2〜4年) |
| 成熟市場における 調達圧力とユニット数量の減少 | -0.1% | 中国と 西欧 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
血管内コイリング、フロー・ダイバージョン、嚢内デバイスへのシフト
血管内治療へのシフトは、動脈瘤クリップ市場に対する主要な構造的制約です。中国東部のセンターを対象とした傾向スコアマッチング分析では、2018年から2022年の間に未破裂動脈瘤患者の90%に血管内治療が使用されました。ただし、利用可能なエビデンスは、新しい血管内オプションがすべての複雑な症例においてクリッピングに取って代わることを示していません。成熟した環境では、購買規則とコンプライアンスコストが、手術件数が安定していても単位収益を制限する場合があります。動脈瘤クリップ市場は、したがって、より少ないが、より複雑な手術と、より専門的なクリップ構成を必要とする症例ミックスに直面しています。
高い手術的複雑性と専門脳神経外科医への依存
動脈瘤クリッピングには、経験豊富な脳神経血管外科医、手術室サポート、および集中的な周術期リソースが必要です。この依存性は、画像診断へのアクセスが専門家の労働力能力よりも速く成長している地域において、動脈瘤クリップ市場を制限する可能性があります。2025年の国際脳神経外科コースにおけるシミュレーター検証では、複合現実トレーニングが初心者、中級者、専門家のスキルレベルを識別できることが示されました。このようなシステムは、シミュレーションおよびナビゲーションインフラに資金を提供できる学術センターに集中しています。MRIプロトコルは、完全なMR条件付き文書が欠如しているレガシーまたは未確認クリップに対しても課題を生じさせます。欧州の医療機器要件は、堅牢な技術ファイルと市販後エビデンスを持つメーカーを優遇する一方で、病院にとって交換決定をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
チタンがリードし、ポリマークリップがMRIアーチファクト低減に対応チタンは2026年の素材別動脈瘤クリップ市場の40.14%を占めました。その地位は、非強磁性特性、確立された外科的使用、およびASTM F2503に基づくMR条件付き分類を反映しています。ステンレス鋼は、MRIフォローアップの頻度が低い場合に引き続き関連性があります。PhynoxおよびコバルトアロイオプションはMRIアーチファクト低減に対応しており、弾力性のある形状や複雑な有窓設計が必要な症例に引き続き対応しています。
ポリマーベースクリップは2032年にかけて6.21%のCAGRで成長すると予測されています。この素材カテゴリーの動脈瘤クリップ市場規模は、金属性能のわずかな改善ではなく、MRIアーチファクトを排除するという目標に結びついています。ISO 10993に基づく生体適合性要件は、新しいポリマー製品の開発作業を増加させます。これらの要件は、このカテゴリーに後から参入するサプライヤーにとって参入障壁を高める可能性もあります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイスモダリティ別:
永久クリップがリードし、一時的クリップが複雑手術から恩恵永久クリップは2026年のデバイスモダリティ別動脈瘤クリップ収益シェアの52.53%を占めました。すべてのクリッピング手術では動脈瘤頸部の永久閉鎖が必要であり、困難な症例では複数のクリップが必要になる場合があります。永久カテゴリーは、この確定的閉塞の要件から恩恵を受けています。また、選択された症例において引き続き関連性のある低侵襲顕微外科的アプローチからも恩恵を受けています。
一時的クリップは2032年にかけて7.25%のCAGRで成長すると予想されています。親動脈制御中の使用は、困難な剥離、術中破裂リスク、および外科医の好みと関連しています。動脈瘤クリップ市場では、紹介が専門プログラムに移行するにつれて、手術あたりの一時的クリップ使用量が増加する可能性があります。
動脈瘤タイプ別:
脳動脈瘤が需要を支え、腹部症例が成長脳動脈瘤は2026年の動脈瘤タイプ別動脈瘤クリップ市場の42.26%を占めました。この地位は、クリップシステムと頭蓋内脳神経血管外科との密接な関連を反映しています。後交通動脈、前交通動脈、中大脳動脈動脈瘤は、顕微外科的治療の重要な部位です。胸部動脈瘤は収益基盤が小さく、ハイブリッドな開放・血管内手術が含まれる場合があります。末梢動脈瘤は、血管内アクセスが制限される専門的な適応症として残っています。
腹部動脈瘤は2032年にかけて6.82%のCAGRで成長すると予測されています。2025年の傾向スコアマッチングレジストリ分析では、標準リスク患者においてEVARと比較して開放外科修復の方が7年再介入率と破裂リスクが低いことが示されました。開放修復は若年患者や解剖学的に困難な症例に選択される場合があります。動脈瘤クリップ市場は、敵対的な頸部解剖とエンドリークリスクがステントグラフト治療を複雑にする場合に引き続き関連性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、専門センターが複雑ケアを集中病院は2026年のエンドユーザー収益の43.14%を占めました。その役割には、破裂動脈瘤の緊急ケアと、ハイブリッドスイート、ICUサポート、術中モニタリングを必要とする予定手術が含まれます。外来手術センターは、地域の規則が外来脳神経外科を許可する場合に小規模な基盤を提供します。研究・学術機関は、シミュレーション、検証、トレーニングを通じて限定的な需要を生み出します。
専門脳神経外科センターおよびクリニックは2032年にかけて7.73%のCAGRで成長すると予測されています。これらのプログラムは脳神経外科と神経放射線科の能力を組み合わせ、より広い地理的エリアからの紹介を受け入れます。高い手術件数は、外科医がさまざまなクリップデザインにわたって技術を維持するのに役立ちます。このモデルは、公衆衛生システムが専門家能力を開発するにつれて、民間病院ネットワークを超えて拡大することもできます。
地域分析
北米
北米は2026年の動脈瘤クリップ収益シェアの47.42%を占めました。この地域は、密な脳神経血管センターネットワーク、顕微外科手術に対する償還、およびMRI適合システムへの交換需要から恩恵を受けています。動脈瘤クリップの米国規制分類は、21 CFR 882.5200に基づくクラスIIです。北米の需要は2032年まで実質的に維持されると予想されますが、アジア太平洋が拡大するにつれてグローバルウェイトが低下する可能性があります。
欧州
州は、ドイツ、英国、フランスが確立された脳神経血管プログラムを維持しているため、引き続き重要です。ドイツの病院は、より広範な血管脳神経外科サービスの一環として、血管内治療と並行してクリッピングを提供し続けています。この地域の動脈瘤クリップ市場は、EU MDR 2017/745フレームワークの影響を受けています。このフレームワークは、十分に文書化された素材と市販後エビデンスを持つサプライヤーを優遇します。また、MR条件付き文書のないレガシークリップの交換を加速させる可能性もあります。2024年のドイツ全国分析では、血管内および外科的アプローチが国家規模で引き続き共存していることが示されました。
アジア太平洋、中東、アフリカ、南米
アジア太平洋は2032年にかけて8.26%のCAGRで成長すると予測されており、動脈瘤クリップ市場において最も速い地域成長率です。中国は大規模な臨床基盤と変化する調達条件、および現地製造戦略の必要性を組み合わせています。日本のJR-NET 4レジストリには60,354件の神経血管内治療手術と24,037件の脳動脈瘤治療が含まれています。これらの数字は、複雑な解剖学的構造が依然として外科的クリッピングを支持できる高密度な治療環境を示しています。韓国は治療オプションを追加しており、動脈瘤ケアへの複合モダリティアプローチを強化しています。中東、アフリカ、南米は、労働力開発と専門家インフラに依存する初期段階の機会として残っています。
競合ランドスケープ
市場集中度
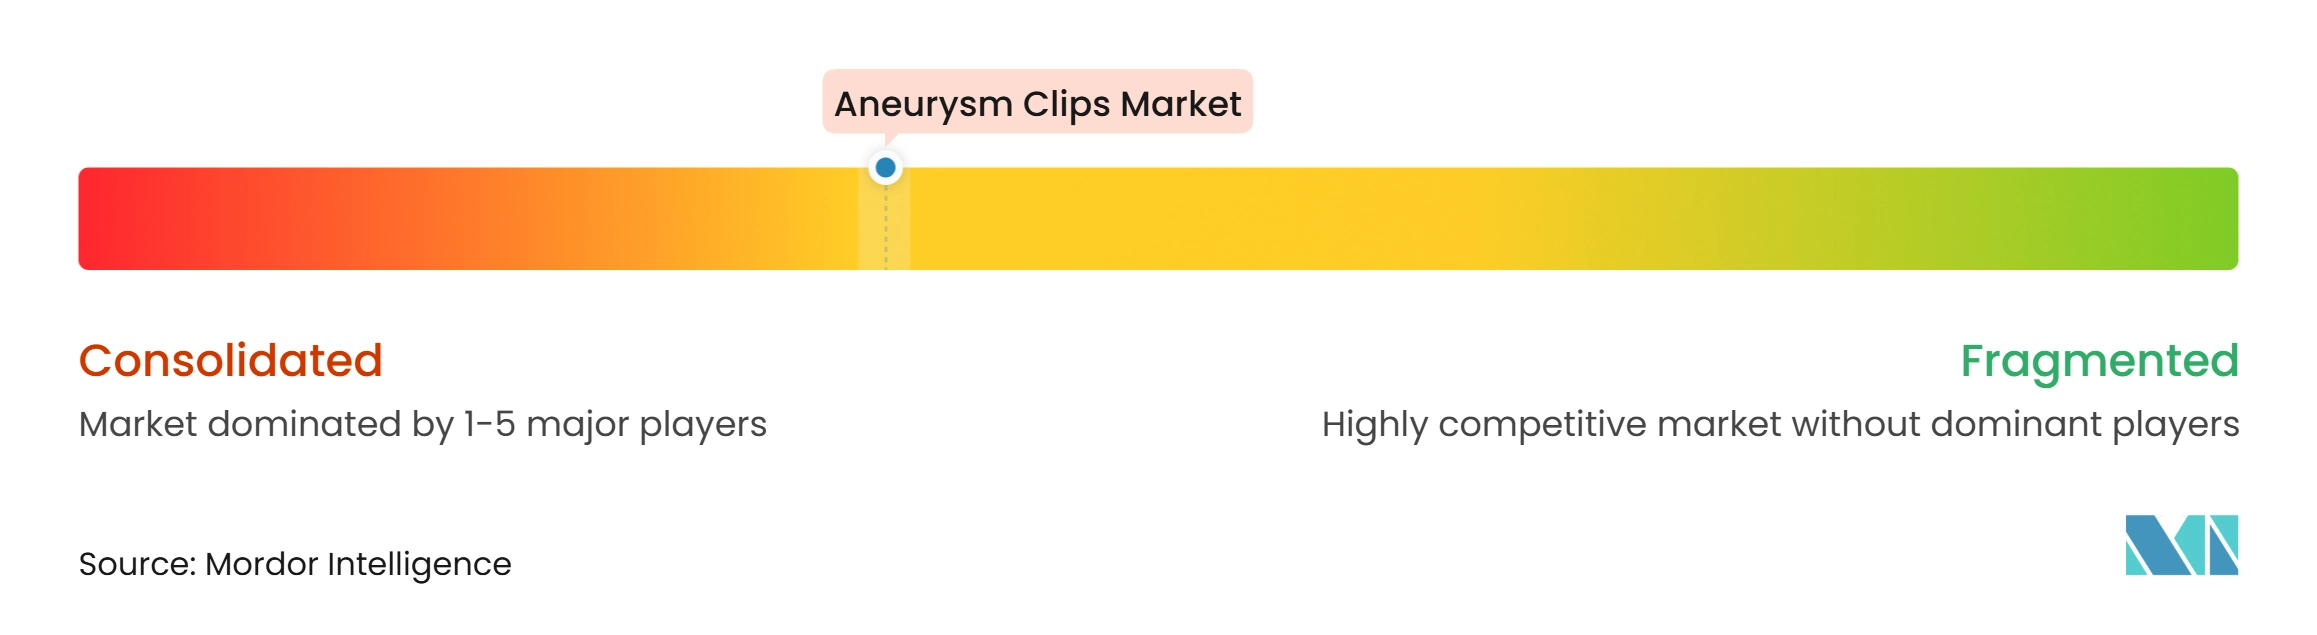
動脈瘤クリップ市場は、確立された技術プラットフォームと臨床検証を中心に適度に集中しています。B. BraunのAesculap部門は、80カ国以上で320種類以上のクリップデザインを持つYASARGILプラットフォームを提供しています。このスケールは、成熟市場におけるプレミアムポジションを支えています。MIZUHO Corporation、KLS Martin Group、Peter Lazic GmbH、adeor medical AG、evonos GmbH、Rebstock Instruments GmbHは、クリップ形状、素材、アプライヤーエルゴノミクス、および外科医との関係を通じて競争しています。MedtronicとStrykerは、クリップ製品をナビゲーション、アクセス、その他の手術機器と接続できる、より広い脳神経外科エコシステムを通じて参加しています。主要サプライヤーの合算市場シェアは提供されていないため、利用可能な情報は定量的な集中度計算をサポートしていません。
動脈瘤クリップ市場における戦略的競争は、素材、手術ツール、およびポートフォリオの深さを中心に展開されています。Fraunhofer IPTのPeter Lazic GmbHとのMR-Clip開発プログラムは、完全にアーチファクトフリーの繊維強化プラスチッククリップを目指しています。このプログラムは、術後MRIサーベイランスを必要とするセンターの残存する画像診断ニーズに対応しています。Aesculapは、標準および複雑なクリップ配置要件をカバーするために、広範なYASARGILデザインポートフォリオを引き続き活用しています。製品差別化は、有窓設計、クップアプライヤーシステム、およびMR条件付き文書にも関連しています。複雑な紹介では、標準クリップではなく特定の形状が必要になることが多いため、これらの領域は重要です。
Medtronicは2026年6月にScientia Vascularの買収を5億5,000万米ドルで完了しました。この買収により、ガイドワイヤーとカテーテルがMedtronicの神経血管アクセスおよび治療ポートフォリオに追加されます。これにより、同社は出血性動脈瘤および虚血性脳卒中の神経血管ワークフロー全体でより大きな役割を担うことになります。この動きは、病院および専門センターを中心とした統合神経血管サプライヤーからの競争を強化します。クリップシステムが臨床的に必要な場合でも、バンドル化された手術関係の価値を高める可能性があります。動脈瘤クリップ市場は、したがって、専門的なクリップ機能と完全な神経血管ケアパスウェイをサポートする能力の両方において競争が続いています。
動脈瘤クリップ業界リーダー
-
MIZUHO Corporation
-
B. Braun SE
-
Peter Lazic GmbH
-
Integra LifeSciences Corporation
-
Rebstock Instruments GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
動脈瘤クリップ市場 このレポートでカバーされる企業
- Abbott Laboratories
- Acandis
- adeor medical AG
- B. Braun
- Boston Scientific
- Cerenovus
- Evonos
- Inomed Medizintechnik
- Integra LifeSciences
- KLS Martin Group
- Medtronic
- MicroVention
- MIZUHO Corporation
- Penumbra
- Peter Lazic GmbH
- RauMedic
- Rebstock Instruments GmbH
- Stryker
- Terumo
- YKD Medical
最近の産業開発事情 動脈瘤クリップ市場
- 2026年6月:Medtronic plcは、Scientia Vascularの買収を5億5,000万米ドルで完了し、ユタ州に拠点を置く同社の神経血管ガイドワイヤーとカテーテルをMedtronic Neurovascularに統合しました。この取引により、出血性動脈瘤および虚血性脳卒中の神経血管ワークフロー全体にわたるMedtronicの手術アクセス能力が強化され、経営陣はこれを「すべての神経血管手術をMedtronicで開始できる」ものとして説明しました。
- 2026年3月:Medtronicは、既存のクリップ、コイル、嚢内製品ラインを補完する完全な神経血管アクセスから治療までのポートフォリオを構築するという戦略根拠のもと、Scientia Vascularを5億5,000万米ドルで買収する最終合意を発表しました。
- 2025年9月:B. Braun SEはTrue Digital Surgery(TDS)を完全買収し、デジタルロボット支援3D外科顕微鏡とエクソスコープ技術をAesculap脳神経外科部門に統合しました。この買収により、B. Braunは単一の手術ワークフロー内で統合されたデジタル可視化とクリップシステムを提供できるようになり、従来の光学顕微鏡からの移行を進める高ボリューム脳神経血管センターをターゲットとしています。
世界の動脈瘤クリプ市場レポートスコープ
レポートのスコープによると、動脈瘤クリップ市場とは、脳動脈瘤を閉塞し破裂または再出血を防ぐために脳神経外科で使用される外科用クリップに特化したグローバル医療機器セグメントを指します。これらのクリップは通常、チタンやコバルト合金などの生体適合性金属で作られており、頭蓋内動脈瘤の確定的治療として顕微外科的クリッピング手術中に適用されます。
動脈瘤クリップ市場は、素材、デバイスモダリティ、動脈瘤タイプ、エンドユーザー、地域にセグメント化されています。素材別では、市場はチタンクリップ、ポリマーベースクリップ、ステンレス鋼クリップ、その他の素材にセグメント化されています。デバイスモダリティ別では、市場は永久動脈瘤クリップと一時的動脈瘤クリップにセグメント化されています。薬剤クラス別では、市場は脳動脈瘤、腹部動脈瘤、胸部動脈瘤、末梢動脈瘤にセグメント化されています。エンドユーザー別では、市場は病院、専門脳神経外科センター・クリニック、外来手術センター、研究機関・学術機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| チタンクリップ |
| ポリマーベースクリップ |
| ステンレス鋼クリップ |
| その他の素材 |
| 永久動脈瘤クリップ |
| 一時的動脈瘤クリップ |
| 脳動脈瘤 |
| 腹部動脈瘤 |
| 胸部動脈瘤 |
| 末梢動脈瘤 |
| 病院 |
| 専門脳神経外科センター・クリニック |
| 外来手術センター |
| その他のエンドユーザー(研究機関・学術機関など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 素材別 | チタンクリップ | |
| ポリマーベースクリップ | ||
| ステンレス鋼クリップ | ||
| その他の素材 | ||
| デバイスモダリティ別 | 永久動脈瘤クリップ | |
| 一時的動脈瘤クリップ | ||
| 動脈瘤タイプ別 | 脳動脈瘤 | |
| 腹部動脈瘤 | ||
| 胸部動脈瘤 | ||
| 末梢動脈瘤 | ||
| エンドユーザー別 | 病院 | |
| 専門脳神経外科センター・クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー(研究機関・学術機関など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの動脈瘤クリップ市場の予測値は?
動脈瘤クリップ市場は2032年までに1億5,738万米ドルに達すると予測されており、2026年の1億1,279万米ドルから2027年の1億1,827万米ドルへと5.88%のCAGRで増加します。
一時的動脈瘤クリップが永久クリップよりも速く成長しているのはなぜですか?
一時的動脈瘤クリップは7.25%のCAGRで成長すると予測されています。これは、紹介がますます親動脈閉塞の制御が必要な困難な手術を伴うようになっているためです。
2032年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は2032年にかけて8.26%のCAGRを記録すると予測されています。成長は、中国、インド、日本、韓国における脳神経血管インフラの拡大、専門家トレーニング、および高い臨床治療件数を反映しています。
動脈瘤クリップを最も頻繁に使用するのは誰ですか?
病院は2026年に43.14%でエンドユーザー収益をリードしました。専門脳神経外科センターおよびクリニックは7.73%のCAGRで成長すると予想されています。