
Taille et Part du Marché des Clips d'Anévrisme
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 118.27 Millions de dollars américains |
| Taille du Marché (2032) | 157.38 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Clips d'Anévrisme par Mordor Intelligence
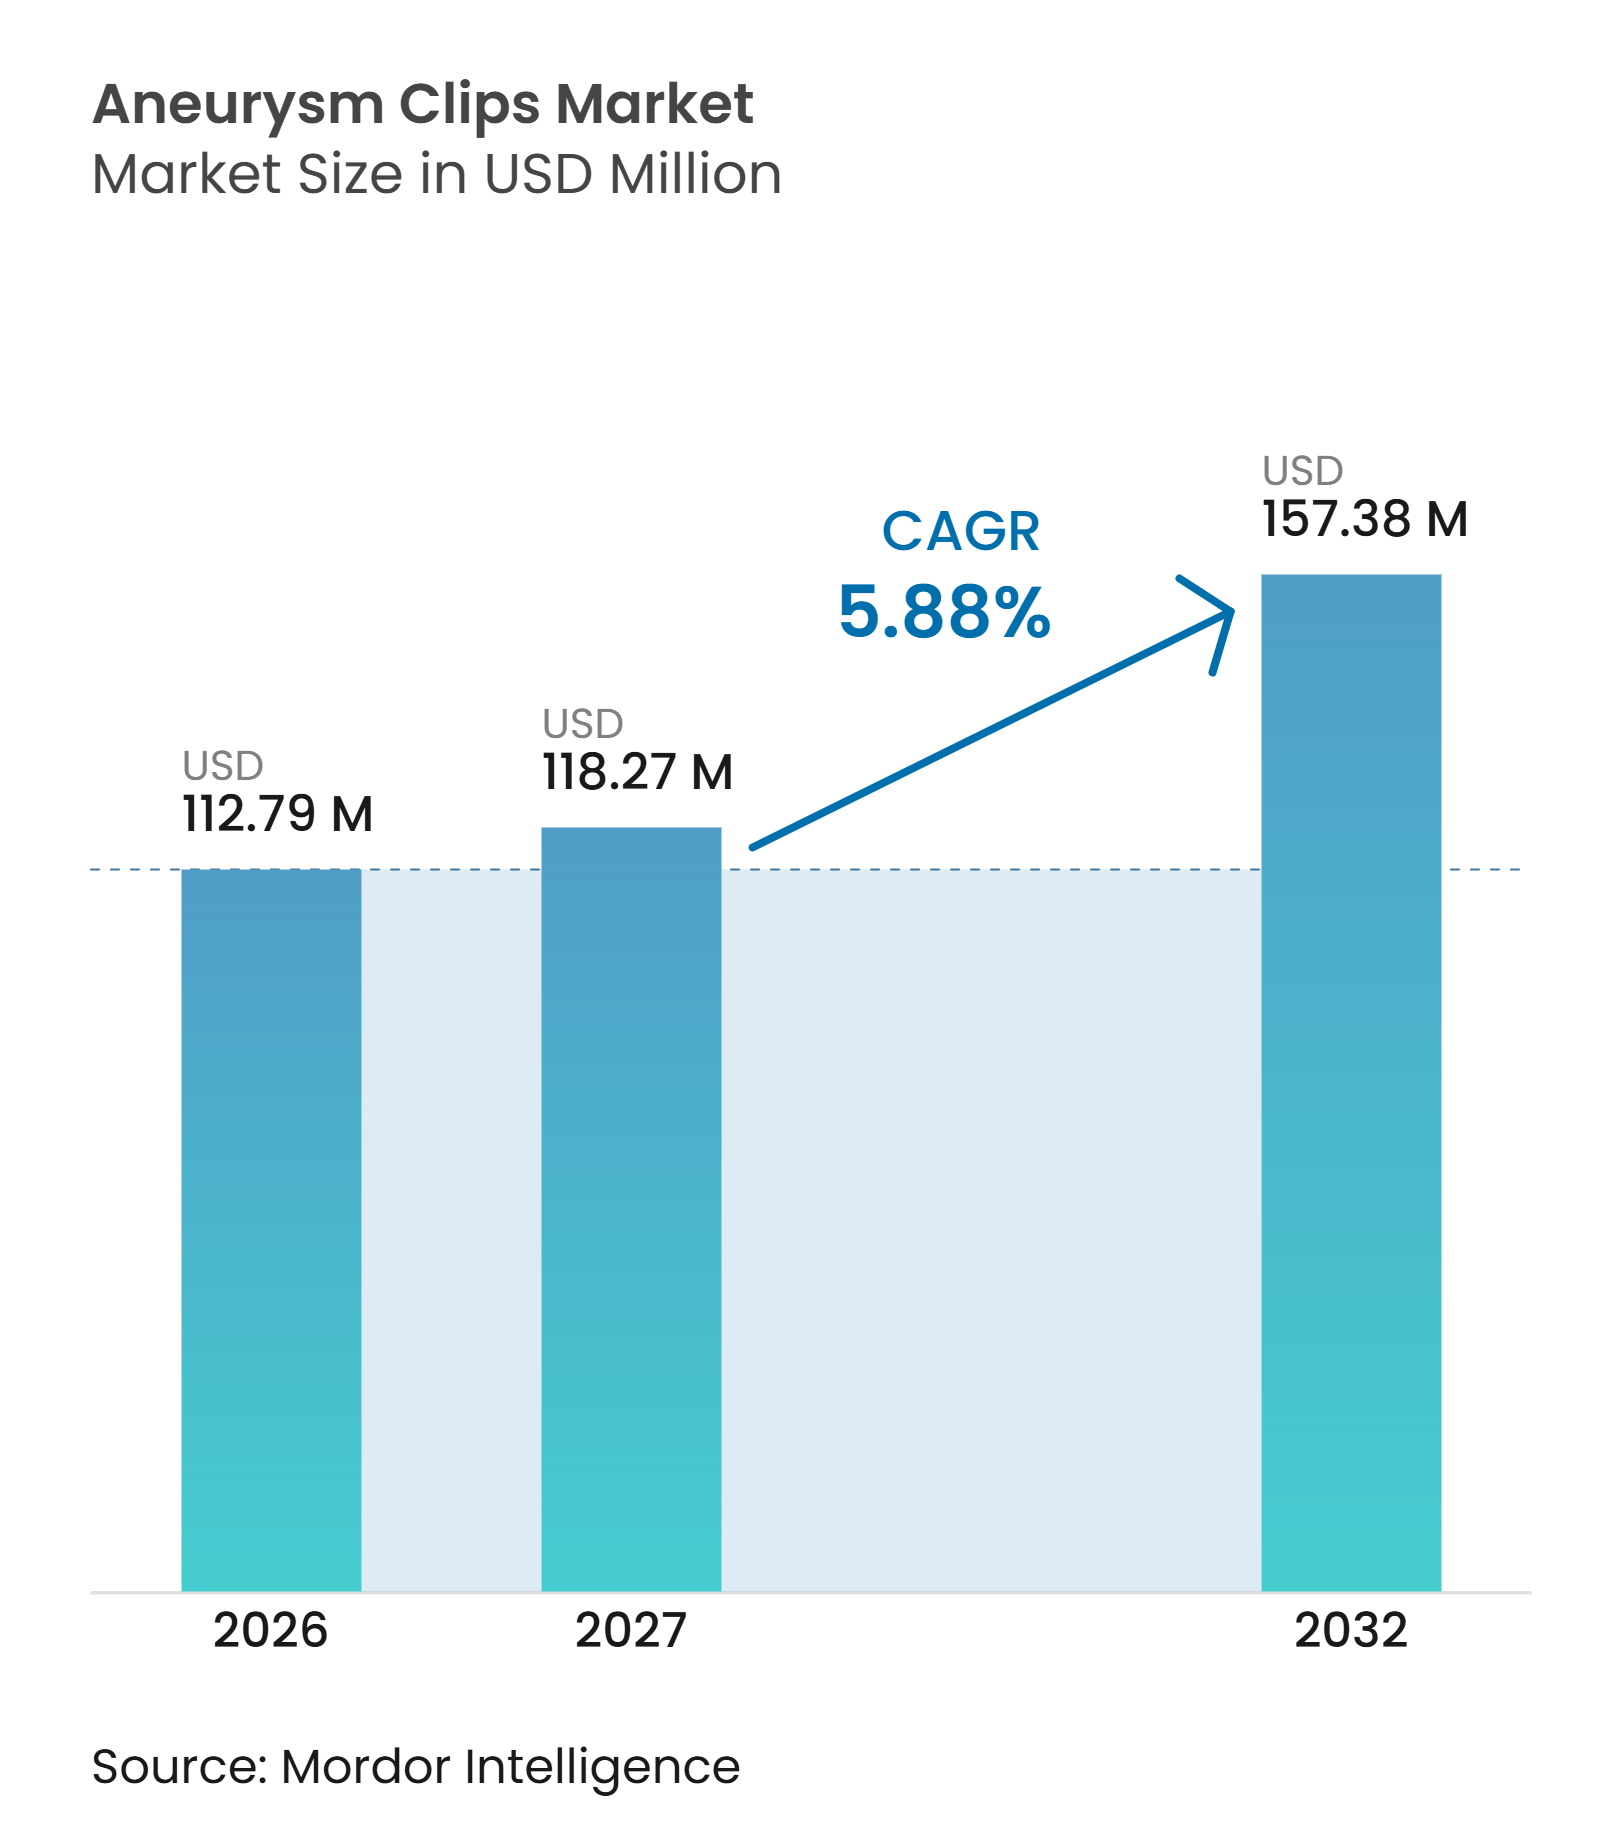
La taille du Marché des Clips d'Anévrisme est projetée à 112,79 millions USD en 2026, 118,27 millions USD en 2027, et devrait atteindre 157,38 millions USD d'ici 2032, avec un TCAC de 5,88 % de 2027 à 2032.
Le marché des clips d'anévrisme continue de servir les cas dans lesquels une occlusion anatomique permanente est préférée, notamment lorsque la forme ou la localisation de l'anévrisme limite le traitement par cathéter. Une revue de données probantes de 2025 a révélé que les anévrismes intracrâniens non rompus touchaient 5,4 % de la population évaluée, avec des probabilités plus élevées associées à l'âge, au sexe féminin, à l'hypertension et au tabagisme. L'utilisation plus large de la tomodensitométrie, de l'angiographie par résonance magnétique et de l'angiographie par soustraction numérique peut donc augmenter les orientations vers des centres neurovasculaires pour la planification du traitement. Le marché des clips d'anévrisme bénéficie également de la demande pour des matériaux compatibles avec l'IRM et de la concentration des procédures complexes dans des programmes spécialisés. Les technologies endovasculaires restent une contrainte importante, mais les données cliniques continuent de soutenir le clippage pour certains anévrismes complexes sélectionnés.
Points Clés du Rapport
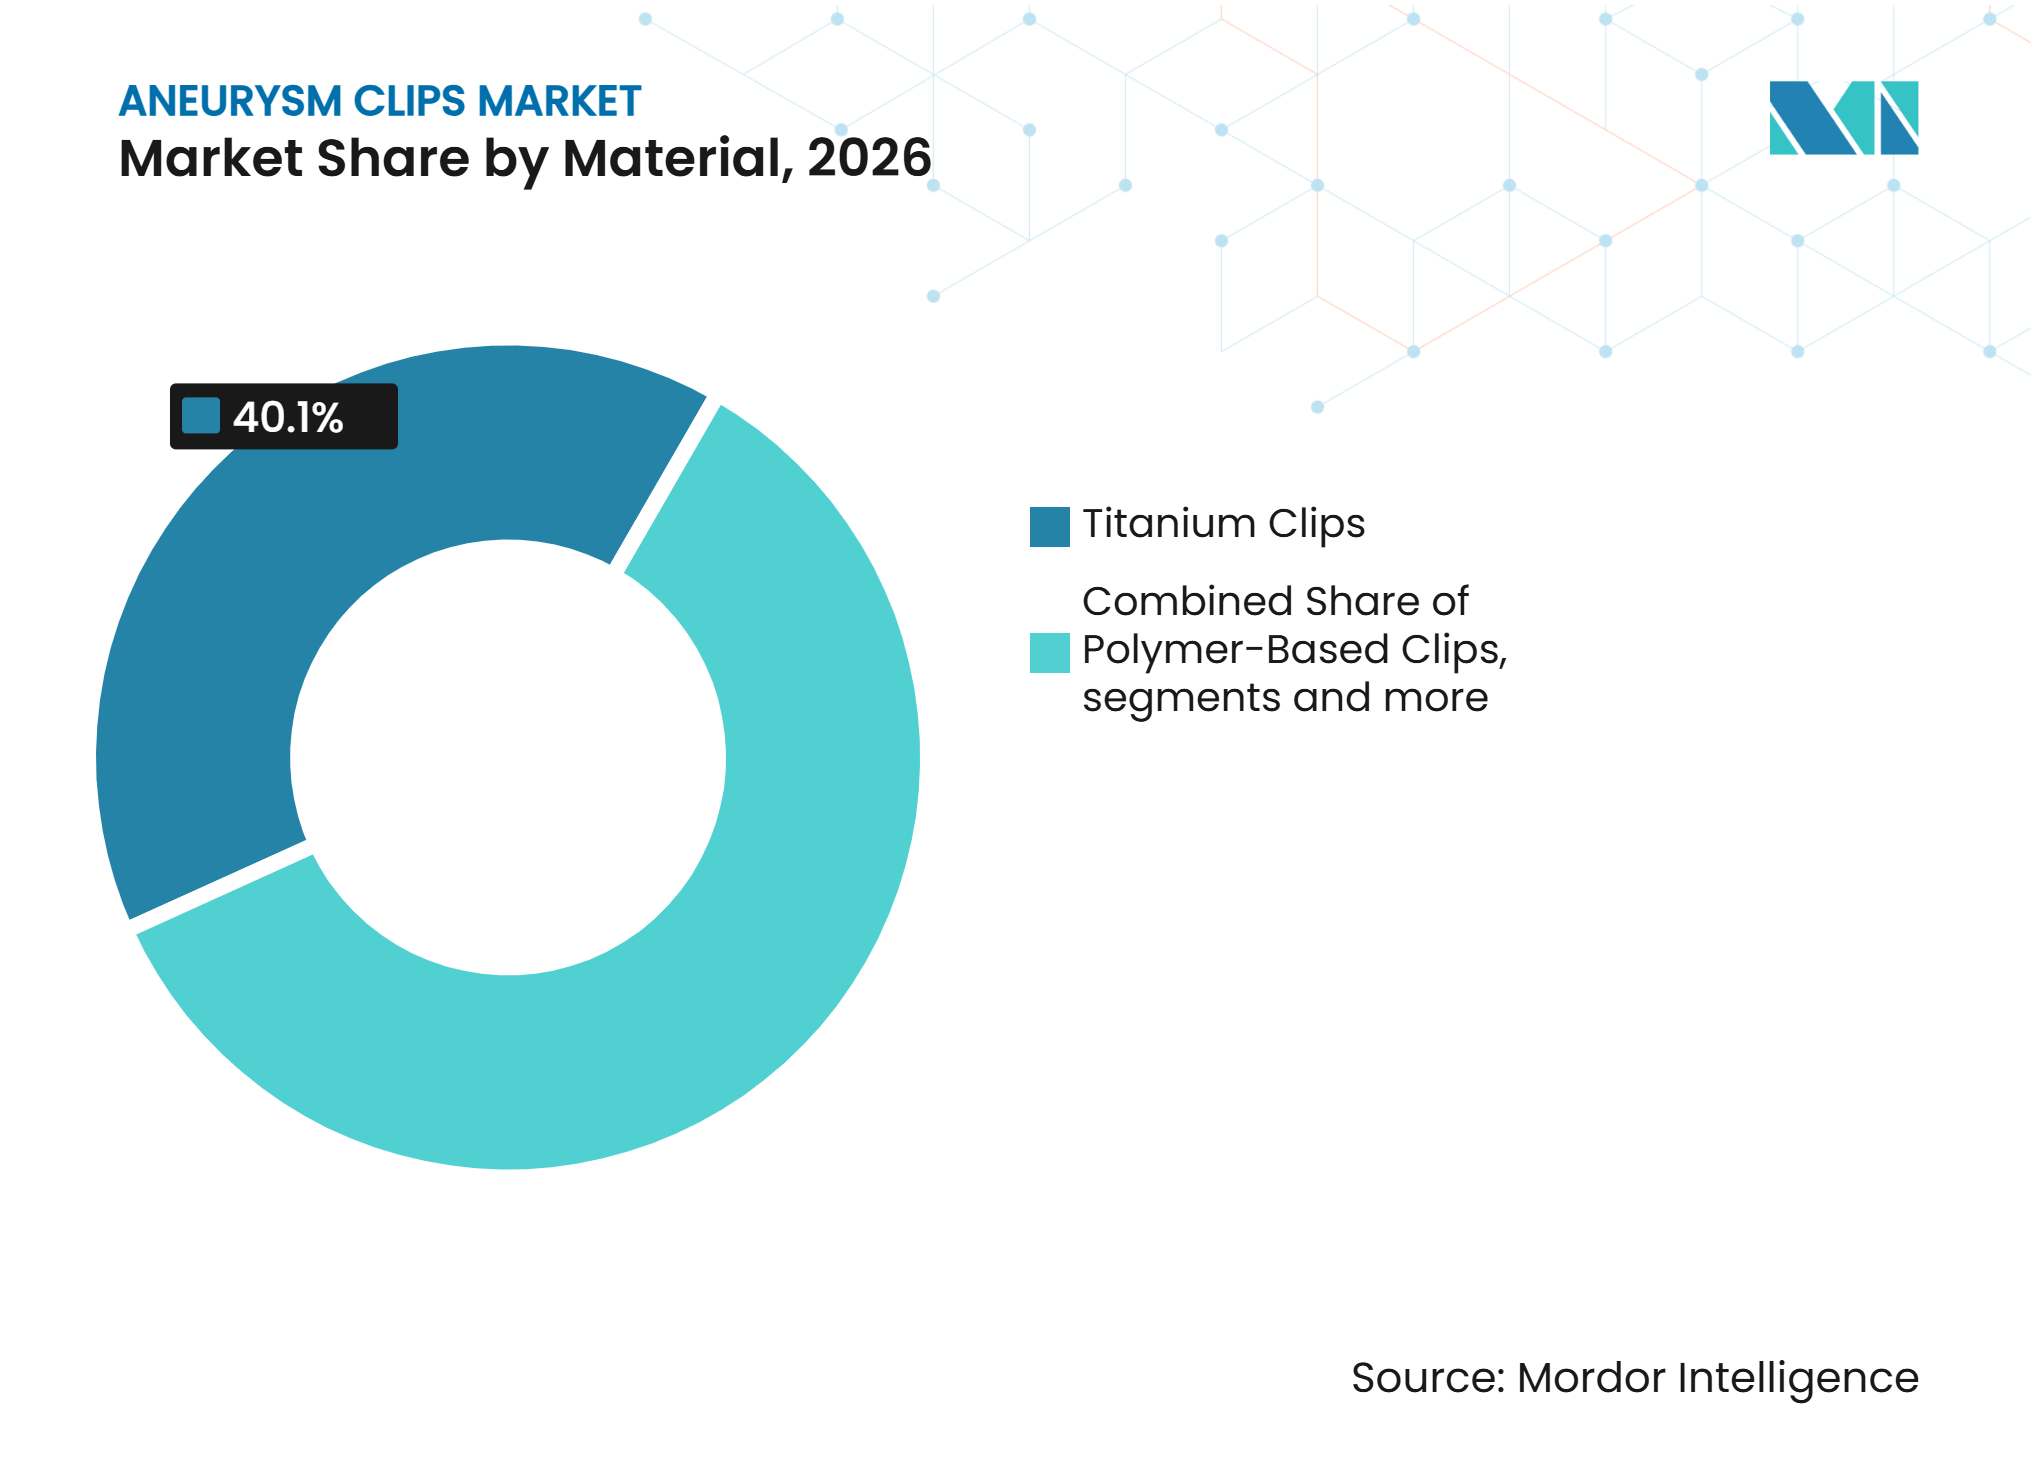
- Par matériau, les clips en titane ont représenté 40,14 % de la part des revenus des clips d'anévrisme en 2026, tandis que les clips à base de polymère devraient croître à un TCAC de 6,21 % jusqu'en 2032.
- Par modalité de dispositif, les clips permanents ont représenté 52,53 % de la part des revenus des clips d'anévrisme en 2026, tandis que les clips temporaires devraient croître à un TCAC de 7,25 % jusqu'en 2032.
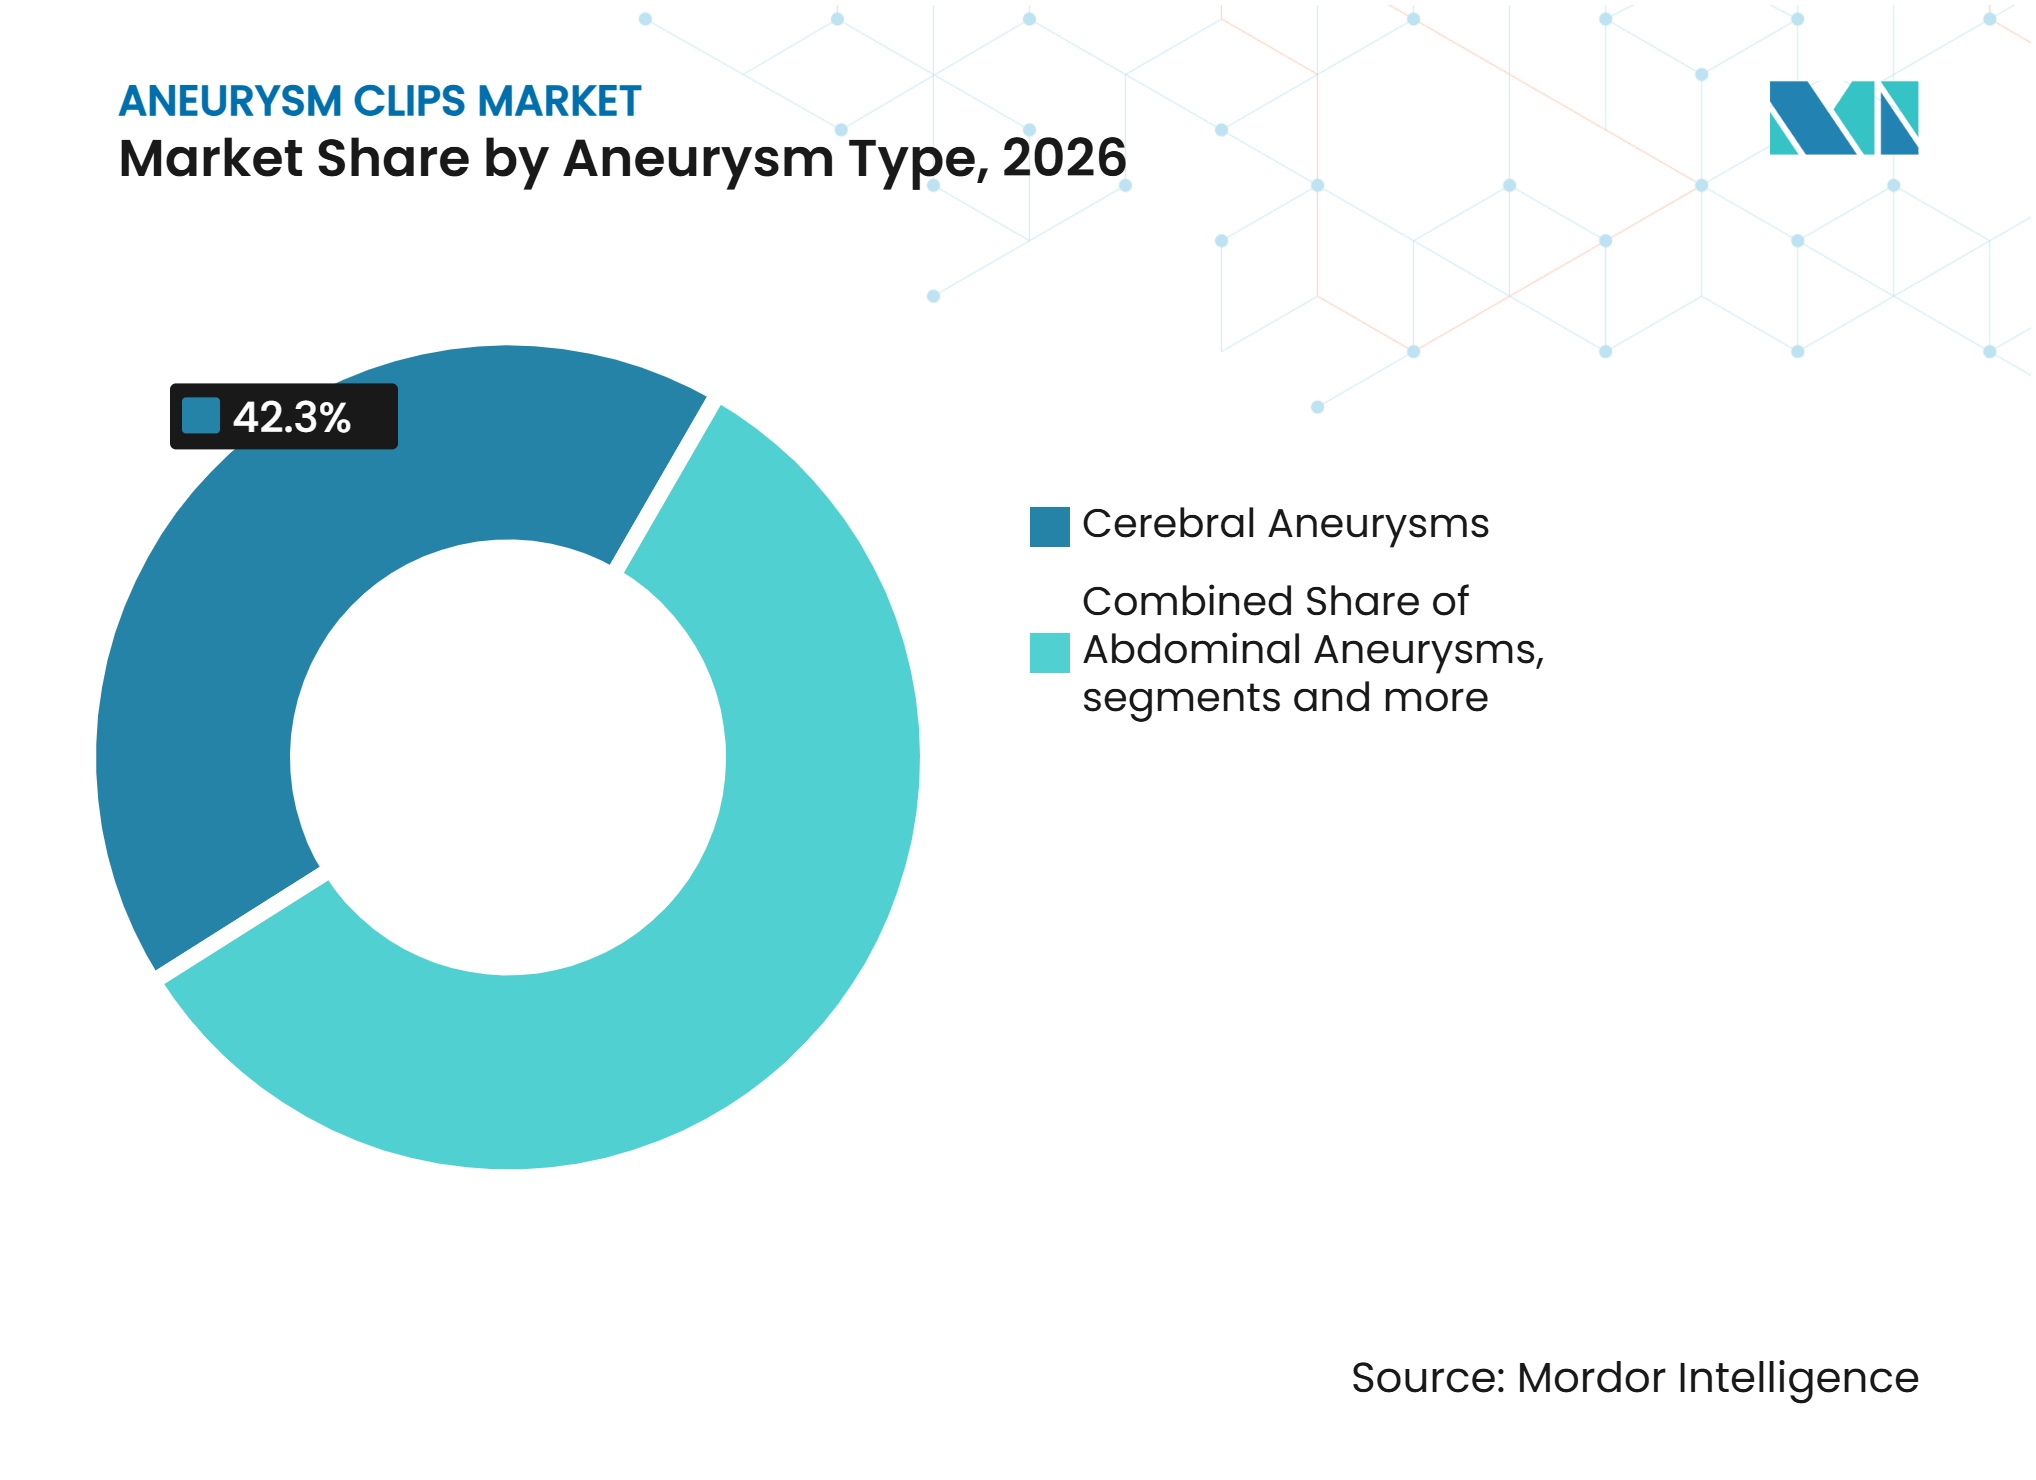
- Par type d'anévrisme, les anévrismes cérébraux ont représenté 42,26 % des revenus en 2026, tandis que les anévrismes abdominaux devraient croître à un TCAC de 6,82 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont détenu 43,14 % des revenus en 2026, tandis que les centres et cliniques spécialisés en neurochirurgie devraient croître à un TCAC de 7,73 % jusqu'en 2032.
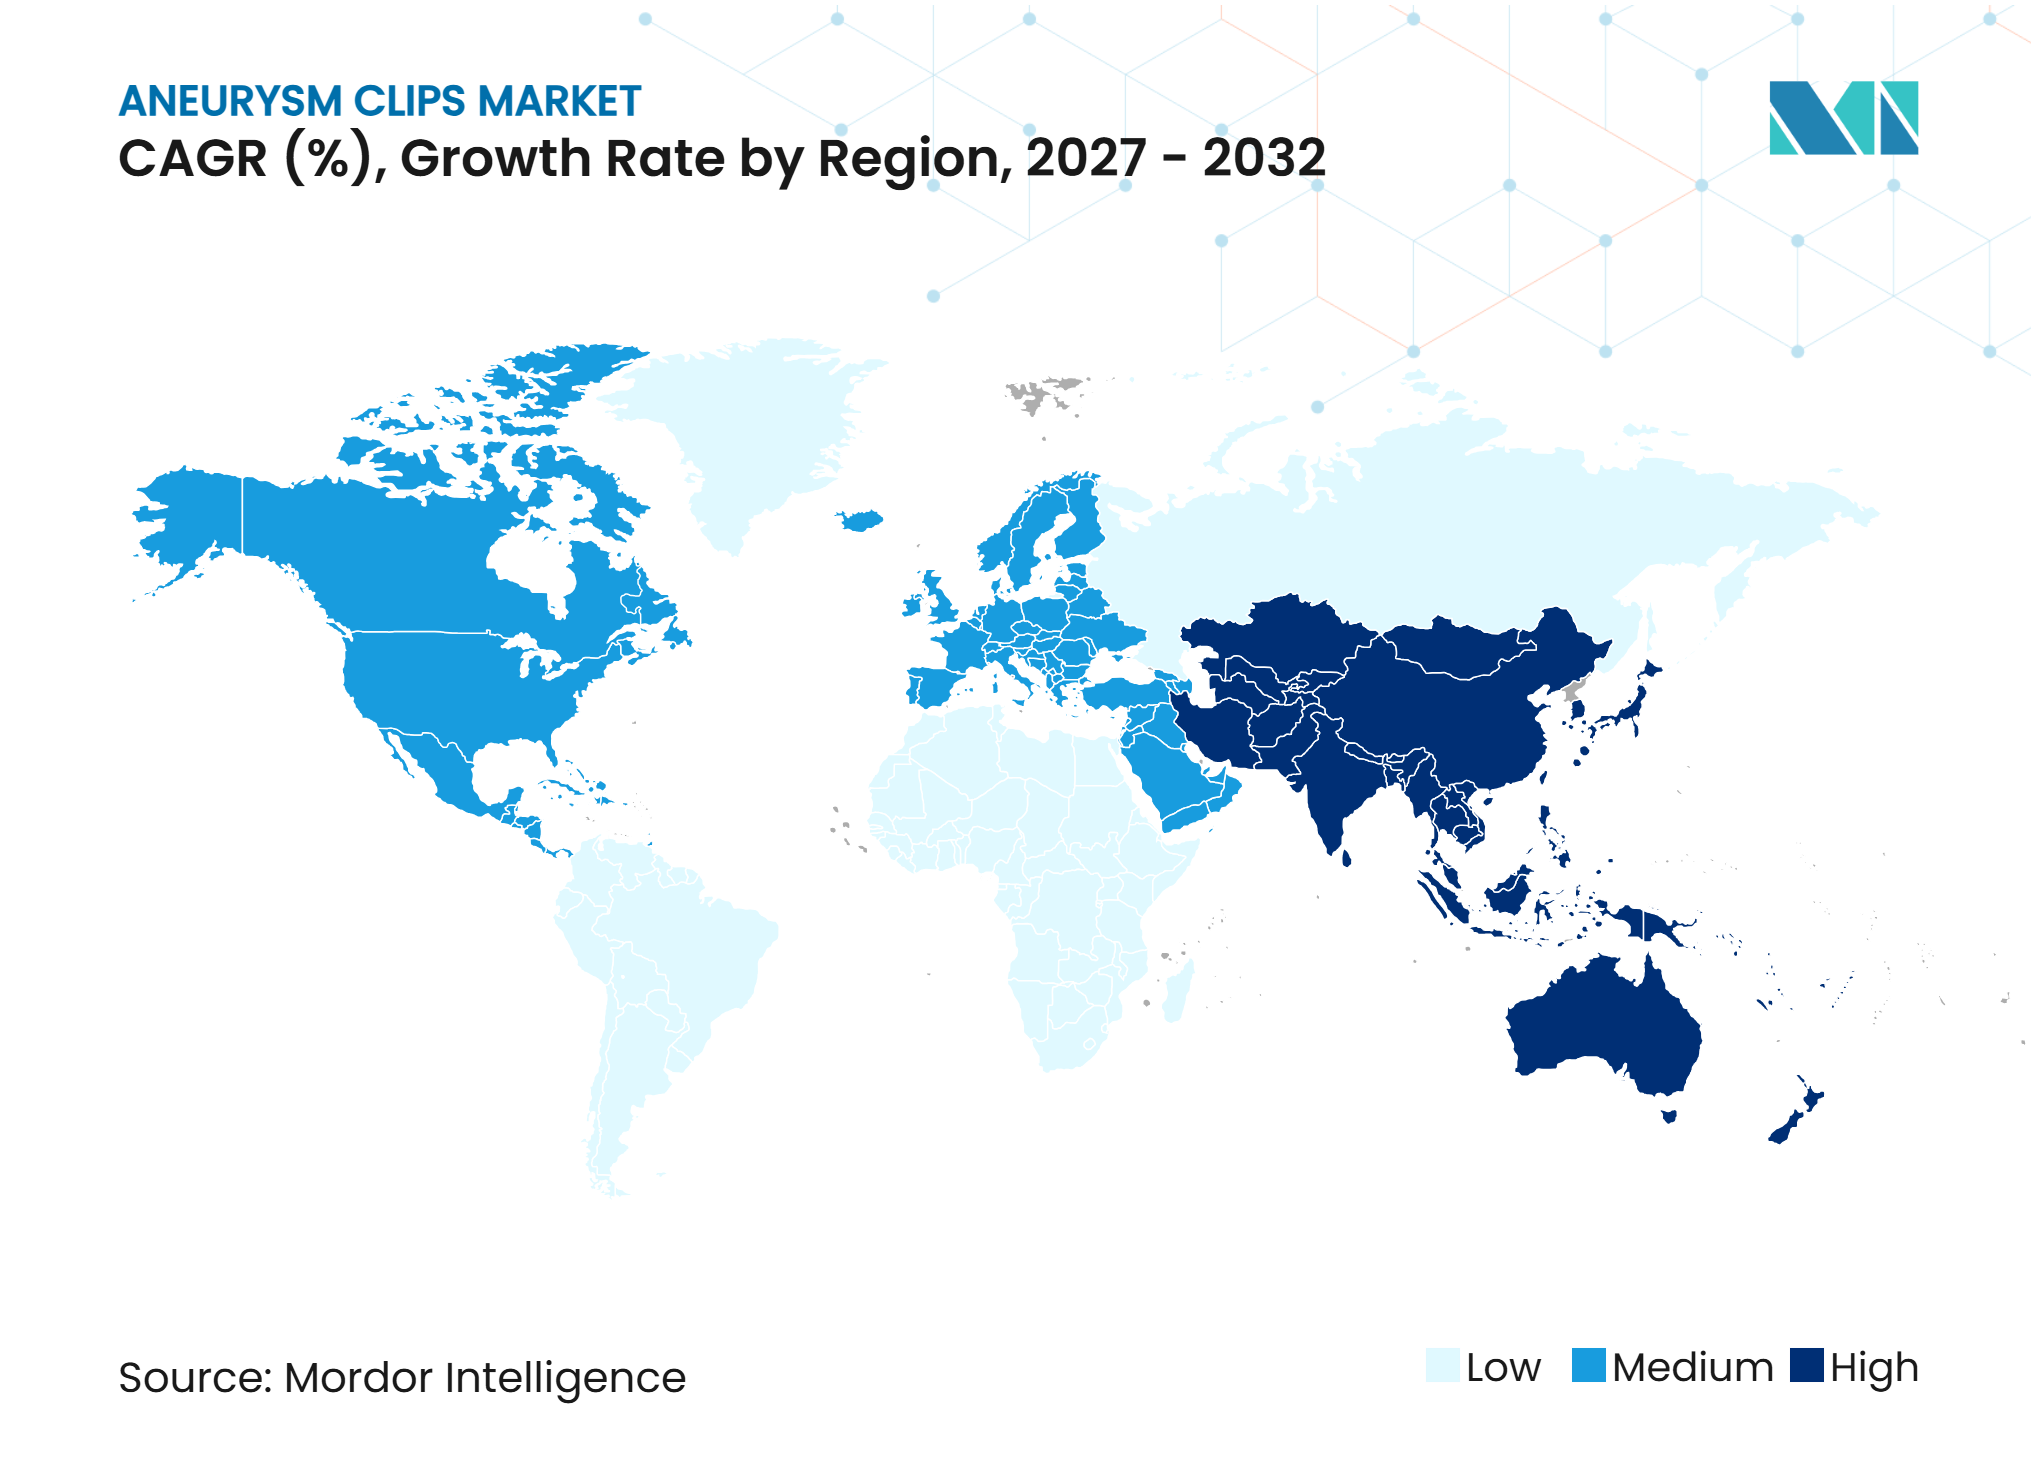
- Par géographie, l'Amérique du Nord a détenu 47,42 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un TCAC de 8,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Détection Croissante des Anévrismes Intracrâniens par Tomodensitométrie, Angiographie par Résonance Magnétique et Angiographie par Soustraction Numérique | +1.4% | Mondial, avec la plus forte pénétration de l'imagerie en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des Clips en Titane et Compatibles IRM | +1.3% | Mondial, avec la demande la plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande Persistante de Clippage pour les Anévrismes Complexes et à Col Large | +1.0% | Mondial, notamment dans les centres à fort volume en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Expansion des Infrastructures Neurochirurgicales en Asie-Pacifique | +0.9% | Chine, Inde, Asie du Sud-Est et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Croissance de la Formation en Microchirurgie et des Centres Neurovasculaires à Fort Volume | +0.6% | Amérique du Nord, Europe et Asie de l'Est | Long terme (≥ 4 ans) |
| Planification Personnalisée des Clips Utilisant l'Imagerie Tridimensionnelle et la Réalité Mixte | +0.4% | Amérique du Nord, Europe, Japon, Corée du Sud et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Détection Croissante des Anévrismes Intracrâniens par Tomodensitométrie, Angiographie par Résonance Magnétique et Angiographie par Soustraction Numérique
L'élargissement de l'accès à la tomodensitométrie et à l'angiographie par résonance magnétique augmente le nombre d'anévrismes diagnostiqués qui parviennent à une évaluation clinique. Une revue de 2025 portant sur 304 848 sujets a rapporté une prévalence de 5,4 % des anévrismes intracrâniens non rompus et a identifié l'âge, le sexe féminin, l'hypertension et le tabagisme comme prédicteurs indépendants.[1]Ces facteurs sont pertinents pour les programmes de dépistage et d'orientation dans les pays disposant de services de santé cérébrale établis. L'angiographie par résonance magnétique silencieuse réduit l'exposition aux rayonnements et aux produits de contraste, et une étude de 2025 a rapporté sa valeur diagnostique pour les anévrismes intracrâniens non rompus.[2] Une identification plus précoce peut amener les patients à des consultations chirurgicales avant que les anévrismes ne deviennent plus difficiles à traiter. Le marché des clips d'anévrisme bénéficie de ce pipeline de traitement plus large, notamment lorsque l'imagerie identifie une anatomie nécessitant un examen microchirurgical.
Adoption des Clips en Titane et Compatibles IRM
L'étiquetage IRM-conditionnel selon la norme ASTM F2503 soutient les protocoles d'imagerie postopératoire lorsque l'IRM est requise. Le système YASARGIL d'Aesculap comprend plus de 320 modèles de clips et 55 configurations d'applicateurs en titane et en Phynox, permettant aux hôpitaux d'adapter les matériaux et la géométrie aux exigences de chaque cas.[3] Le marché des clips d'anévrisme est également façonné par des outils de planification qui aident les chirurgiens à se préparer à des anatomies vasculaires difficiles. Une étude de 2025 sur un simulateur de réalité mixte a permis de distinguer les niveaux de compétence en matière de clippage parmi 40 neurochirurgiens participants à des cours internationaux. Ces outils peuvent soutenir la formation et une utilisation plus réfléchie des clips temporaires lors de procédures complexes.
Demande Persistante de Clippage pour les Anévrismes Complexes et à Col Large
Le marché des clips d'anévrisme conserve un rôle défini dans les anévrismes à col large, fusiformes, à grande lumière et autres anévrismes complexes. Une méta-analyse de 2025 portant sur 139 485 patients a rapporté une occlusion complète plus élevée avec le clippage lors du suivi à moyen terme et un taux de retraitement inférieur à celui du coïling endovasculaire. Pour les anévrismes de l'artère communicante antérieure et de l'artère cérébrale moyenne, les données publiées continuent de comparer favorablement le clippage au coïling dans des cas sélectionnés. Une comparaison randomisée de 2025 a également révélé que la dérivation du flux n'était pas supérieure au coïling pour les anévrismes ophtalmiques à col large de moins de 10 mm. Cela laisse un rôle durable aux modèles de clips à fenêtre, angulés et en baïonnette. Le marché des clips d'anévrisme dépend donc de plus en plus de configurations de produits spécialisées plutôt que des cas d'anévrismes sacculaires courants.
Expansion des Infrastructures Neurochirurgicales en Asie-Pacifique
Le registre prospectif ChTUIA en Chine a enrôlé des patients issus de 83 centres neurologiques régionaux pour développer des protocoles de prise en charge des anévrismes non rompus. Le registre JR-NET 4 du Japon a enregistré 24 037 traitements d'anévrismes cérébraux au sein de sa cohorte neuroendovasculaire, illustrant un environnement clinique à haute densité pour la prise en charge des anévrismes. Le marché des clips d'anévrisme peut bénéficier lorsque l'infrastructure soutient à la fois les options de traitement ouvert et endovasculaire. La formation reste importante car le clippage nécessite une expertise microchirurgicale spécialisée. La navigation en réalité mixte a également démontré une meilleure orientation spatiale des instruments dans une investigation clinique de 2024 portant sur 14 cas de clippage de l'artère cérébrale moyenne.
Analyse de l'Impact des Facteurs de Contrainte*
| Facteur de Contrainte | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Basculement vers le Coïling Endovasculaire, la Dérivation du Flux et les Dispositifs Intrasacculaires | -0.5% | Mondial, avec le plus grand impact en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Complexité Procédurale Élevée et Dépendance à l'Égard des Neurochirurgiens Spécialistes | -0.2% | Mondial, notamment au Moyen-Orient et en Afrique, en Amérique du Sud et dans les petites villes d'Asie | Long terme (≥ 4 ans) |
| Risque de Documentation IRM pour les Clips Anciens et Non Identifiés | -0.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pression sur les Achats et Baisse des Volumes Unitaires dans les Marchés Matures | -0.1% | Chine et Europe de l'Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Basculement vers le Coïling Endovasculaire, la Dérivation du Flux et les Dispositifs Intrasacculaires
Le basculement vers la thérapie endovasculaire est la principale contrainte structurelle du marché des clips d'anévrisme. Dans une analyse par score de propension dans des centres de Chine orientale, le traitement endovasculaire a été utilisé pour 90 % des patients présentant des anévrismes non rompus entre 2018 et 2022. Cependant, les données disponibles ne montrent pas que les nouvelles options endovasculaires remplacent le clippage dans toutes les présentations complexes. Dans les contextes matures, les règles d'achat et les coûts de conformité peuvent également limiter les revenus unitaires même lorsque les volumes de procédures restent stables. Le marché des clips d'anévrisme fait donc face à un mix de cas qui favorise des procédures moins nombreuses mais plus complexes, avec des configurations de clips plus spécialisées.
Complexité Procédurale Élevée et Dépendance à l'Égard des Neurochirurgiens Spécialistes
Le clippage d'anévrisme nécessite des chirurgiens neurovasculaires expérimentés, un soutien en salle d'opération et des ressources périopératoires intensives. Cette dépendance peut restreindre le marché des clips d'anévrisme dans les régions où l'accès à l'imagerie croît plus vite que la capacité de la main-d'œuvre spécialisée. La validation par simulateur de 2025 lors de cours neurochirurgicaux internationaux a montré que la formation en réalité mixte peut différencier les niveaux de compétence des novices, des praticiens intermédiaires et des experts. Ces systèmes sont encore concentrés dans des centres académiques capables de financer des infrastructures de simulation et de navigation. Les protocoles IRM posent également un défi pour les clips anciens ou non identifiés qui ne disposent pas d'une documentation IRM-conditionnel complète. Les exigences européennes en matière de dispositifs médicaux peuvent favoriser les fabricants disposant de dossiers techniques solides et de données probantes post-commercialisation, tout en rendant les décisions de remplacement plus exigeantes pour les hôpitaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau :
Le Titane en Tête tandis que les Clips en Polymère Répondent à la Réduction des Artéfacts IRMLe titane a représenté 40,14 % du marché des clips d'anévrisme par matériau en 2026. Sa position reflète ses propriétés non ferromagnétiques, son utilisation chirurgicale établie et sa classification IRM-conditionnel selon la norme ASTM F2503. L'acier inoxydable reste pertinent là où le suivi par IRM est moins fréquent. Les options en Phynox et en alliage de cobalt continuent de servir les cas nécessitant une géométrie résistante ou une fenestration complexe.
Les clips à base de polymère devraient croître à un TCAC de 6,21 % jusqu'en 2032. La taille du marché des clips d'anévrisme pour cette catégorie de matériaux est liée à l'objectif d'éliminer les artéfacts IRM plutôt qu'à une amélioration mineure des performances des métaux. Les exigences de biocompatibilité selon la norme ISO 10993 ajoutent des travaux de développement pour les nouveaux produits en polymère. Ces exigences peuvent également ériger des barrières pour les fournisseurs qui entrent ultérieurement dans cette catégorie.


Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Modalité de Dispositif :
Les Clips Permanents en Tête tandis que les Clips Temporaires Progressent grâce aux Procédures ComplexesLes clips permanents ont représenté 52,53 % de la part des revenus des clips d'anévrisme par modalité de dispositif en 2026. Chaque procédure de clippage nécessite une occlusion permanente du col de l'anévrisme, et les cas difficiles peuvent nécessiter plusieurs clips. La catégorie permanente bénéficie de cette exigence d'occlusion définitive. Elle bénéficie également des approches microchirurgicales mini-invasives qui restent pertinentes dans des cas sélectionnés.
Les clips temporaires devraient croître à un TCAC de 7,25 % jusqu'en 2032. Leur utilisation lors du contrôle de l'artère porteuse est associée à une dissection difficile, à un risque de rupture peropératoire et aux préférences du chirurgien. Le marché des clips d'anévrisme pourrait voir une utilisation plus élevée de clips temporaires par procédure à mesure que les orientations se déplacent vers des programmes spécialisés.
Par Type d'Anévrisme :
Les Anévrismes Cérébraux Ancrent la Demande tandis que les Cas Abdominaux ProgressentLes anévrismes cérébraux ont représenté 42,26 % du marché des clips d'anévrisme par type d'anévrisme en 2026. Cette position découle du lien étroit entre les systèmes de clips et la neurochirurgie neurovasculaire intracrânienne. Les anévrismes de l'artère communicante postérieure, de l'artère communicante antérieure et de l'artère cérébrale moyenne constituent des localisations importantes pour le traitement microchirurgical. Les anévrismes thoraciques contribuent à une base de revenus plus modeste et peuvent impliquer des procédures hybrides ouvertes-endovasculaires. Les anévrismes périphériques restent une indication spécialisée où l'accès endovasculaire est limité.
Les anévrismes abdominaux devraient croître à un TCAC de 6,82 % jusqu'en 2032. Une analyse de registre par score de propension de 2025 a révélé des taux de réintervention à 7 ans et des risques de rupture plus faibles avec la réparation chirurgicale ouverte qu'avec la réparation endovasculaire parmi les patients à risque standard. La réparation ouverte peut être choisie pour les patients plus jeunes et les cas anatomiquement difficiles. Le marché des clips d'anévrisme reste pertinent là où une anatomie du col défavorable et le risque d'endofuite compliquent le traitement par endoprothèse.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Utilisateur Final :
Les Hôpitaux en Tête tandis que les Centres Spécialisés Concentrent les Soins ComplexesLes hôpitaux ont détenu 43,14 % des revenus des utilisateurs finaux en 2026. Leur rôle comprend la prise en charge des urgences pour les anévrismes rompus et les procédures planifiées nécessitant des salles hybrides, un soutien en unité de soins intensifs et une surveillance peropératoire. Les centres chirurgicaux ambulatoires contribuent à une base plus modeste là où les règles locales autorisent la neurochirurgie ambulatoire. Les instituts de recherche et les établissements universitaires génèrent une demande limitée à travers la simulation, la validation et la formation.
Les centres et cliniques spécialisés en neurochirurgie devraient croître à un TCAC de 7,73 % jusqu'en 2032. Ces programmes combinent les capacités de neurochirurgie et de neuroradiologie et reçoivent des orientations de zones géographiques plus larges. Des volumes de procédures plus élevés aident les chirurgiens à maintenir leur expertise sur des modèles de clips variés. Ce modèle peut également s'étendre au-delà des réseaux hospitaliers privés à mesure que les systèmes de santé publics développent leurs capacités spécialisées.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord a détenu 47,42 % de la part des revenus des clips d'anévrisme en 2026. La région bénéficie de réseaux denses de centres neurovasculaires, du remboursement des procédures microchirurgicales et de la demande de remplacement pour les systèmes compatibles IRM. La classification réglementaire américaine pour les clips d'anévrisme est de classe II selon le 21 CFR 882.5200. La demande nord-américaine devrait rester substantielle jusqu'en 2032, bien que son poids mondial puisse diminuer à mesure que l'Asie-Pacifique se développe.
Europe
L'Europe reste significative car l'Allemagne, le Royaume-Uni et la France maintiennent des programmes neurovasculaires établis. Les hôpitaux allemands continuent de proposer le clippage aux côtés de la thérapie endovasculaire dans le cadre de services plus larges de chirurgie vasculaire neurologique. Le marché des clips d'anévrisme dans la région est influencé par le cadre du Règlement européen sur les dispositifs médicaux 2017/745. Ce cadre favorise les fournisseurs disposant de dossiers techniques bien documentés et de données probantes post-commercialisation. Il peut également accélérer le remplacement des clips anciens sans documentation IRM-conditionnel. Une analyse nationale allemande de 2024 a révélé que les approches endovasculaires et chirurgicales continuaient de coexister à l'échelle nationale.
Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un TCAC de 8,26 % jusqu'en 2032, le taux régional le plus rapide du marché des clips d'anévrisme. La Chine combine une large base clinique avec l'évolution des conditions d'approvisionnement et un besoin de stratégies de fabrication locales. Le registre JR-NET 4 du Japon comprenait 60 354 procédures neuroendovasculaires et 24 037 traitements d'anévrismes cérébraux. Ces chiffres montrent un environnement de traitement à haute densité où une anatomie complexe peut encore soutenir le clippage chirurgical. La Corée du Sud ajoute des options de traitement, ce qui renforce une approche multimodale de la prise en charge des anévrismes. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des opportunités en développement qui dépendent du développement de la main-d'œuvre et des infrastructures spécialisées.
Paysage Concurrentiel
Concentration du Marché
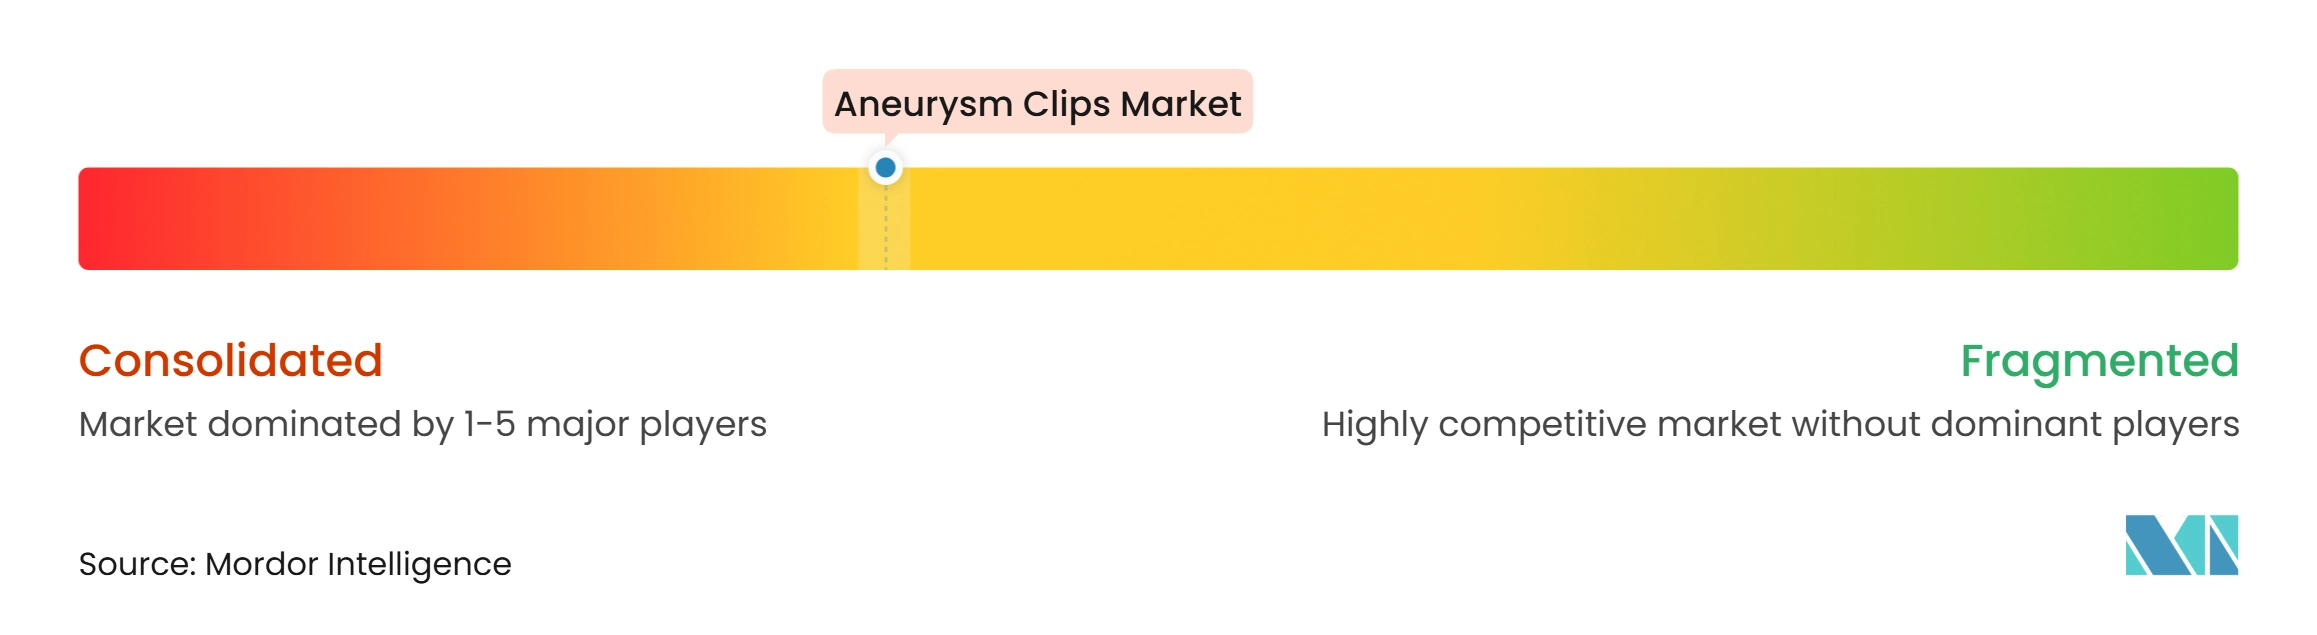
Le marché des clips d'anévrisme est modérément concentré autour de plateformes technologiques établies et de validations cliniques. La division Aesculap de B. Braun propose la plateforme YASARGIL avec plus de 320 modèles de clips dans plus de 80 pays. Cette envergure soutient sa position premium sur les marchés matures. MIZUHO Corporation, KLS Martin Group, Peter Lazic GmbH, adeor medical AG, evonos GmbH et Rebstock Instruments GmbH se font concurrence à travers la géométrie des clips, les matériaux, l'ergonomie des applicateurs et les relations avec les chirurgiens. Medtronic et Stryker participent à travers des écosystèmes neurochirurgicaux plus larges qui peuvent relier les offres de clips à la navigation, à l'accès et à d'autres équipements procéduraux. Aucune part de marché combinée pour les principaux fournisseurs n'a été fournie, de sorte que les informations disponibles ne permettent pas un calcul de concentration quantifié.
La concurrence stratégique sur le marché des clips d'anévrisme est centrée sur les matériaux, les outils procéduraux et la profondeur du portefeuille. Le programme de développement MR-Clip du Fraunhofer IPT avec Peter Lazic GmbH vise un clip en plastique renforcé de fibres totalement exempt d'artéfacts. Le programme répond à un besoin d'imagerie persistant pour les centres qui nécessitent une surveillance IRM postopératoire. Aesculap continue d'utiliser son large portefeuille de modèles YASARGIL pour couvrir les exigences de pose de clips standard et complexe. La différenciation des produits est également liée aux modèles à fenêtre, aux systèmes d'applicateurs de clips et à la documentation IRM-conditionnel. Ces domaines sont importants car les orientations complexes nécessitent souvent une géométrie spécifique plutôt qu'un clip standard.
Medtronic a finalisé l'acquisition de Scientia Vascular pour 550 millions USD en juin 2026. L'acquisition intègre des guides et des cathéters au portefeuille d'accès et de thérapie neurovasculaire de Medtronic. Elle donne à l'entreprise un rôle plus important dans l'ensemble du flux de travail utilisé pour les interventions hémorragiques et ischémiques. Cette démarche renforce la concurrence des fournisseurs neurovasculaires intégrés auprès des hôpitaux et des centres spécialisés. Elle peut également augmenter la valeur des relations procédurales groupées même là où les systèmes de clips restent cliniquement nécessaires. Le marché des clips d'anévrisme reste donc compétitif tant sur les caractéristiques spécialisées des clips que sur la capacité à soutenir l'ensemble du parcours de soins neurovasculaires.
Leaders du Secteur des Clips d'Anévrisme
-
MIZUHO Corporation
-
B. Braun SE
-
Peter Lazic GmbH
-
Integra LifeSciences Corporation
-
Rebstock Instruments GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Clips d'Anévrisme Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Acandis
- adeor medical AG
- B. Braun
- Boston Scientific
- Cerenovus
- Evonos
- Inomed Medizintechnik
- Integra LifeSciences
- KLS Martin Group
- Medtronic
- MicroVention
- MIZUHO Corporation
- Penumbra
- Peter Lazic GmbH
- RauMedic
- Rebstock Instruments GmbH
- Stryker
- Terumo
- YKD Medical
Développements industriels récents dans Marché des Clips d'Anévrisme
- Juin 2026 : Medtronic plc a finalisé l'acquisition de Scientia Vascular pour 550 millions USD, intégrant les guides neurovasculaires et cathéters de la société basée dans l'Utah à Medtronic Neurovascular. La transaction renforce les capacités d'accès procédural de Medtronic dans les flux de travail neurovasculaires des anévrismes hémorragiques et des accidents vasculaires cérébraux ischémiques, et la direction a décrit cette démarche comme permettant à « chaque procédure neurovasculaire de débuter avec Medtronic ».
- Mars 2026 : Medtronic a annoncé son accord définitif d'acquisition de Scientia Vascular pour 550 millions USD, avec la justification stratégique de constituer un portefeuille complet d'accès à la thérapie neurovasculaire, complémentaire à ses gammes de produits existantes en matière de clips, coïls et dispositifs intrasacculaires.
- Septembre 2025 : B. Braun SE a intégralement acquis True Digital Surgery (TDS), intégrant la microscopie chirurgicale 3D assistée par robot numérique et la technologie d'exoscope dans sa division neurochirurgicale Aesculap. L'acquisition positionne B. Braun pour offrir une visualisation numérique intégrée et des systèmes de clips au sein d'un flux de travail procédural unique, ciblant les centres neurovasculaires à fort volume en transition vers des microscopes optiques conventionnels.
Périmètre du Rapport Mondial sur le Marché des Clips d'Anévrisme
Selon le périmètre du rapport, le marché des clips d'anévrisme désigne le segment mondial des dispositifs médicaux axé sur les clips chirurgicaux utilisés en neurochirurgie pour occlure les anévrismes cérébraux et prévenir la rupture ou le resaignement. Ces clips sont généralement fabriqués à partir de métaux biocompatibles tels que le titane ou les alliages de cobalt et sont appliqués lors de procédures de clippage microchirurgical comme traitement définitif des anévrismes intracrâniens.
Le marché des clips d'anévrisme est segmenté par matériau, modalité de dispositif, type d'anévrisme, utilisateur final et géographie. Par matériau, le marché est segmenté en clips en titane, clips à base de polymère, clips en acier inoxydable et autres matériaux. Par modalité de dispositif, le marché est segmenté en clips d'anévrisme permanents et clips d'anévrisme temporaires. Par classe de médicament, le marché est segmenté en anévrismes cérébraux, anévrismes abdominaux, anévrismes thoraciques et anévrismes périphériques. Par utilisateur final, le marché est segmenté en hôpitaux, centres/cliniques spécialisés en neurochirurgie, centres chirurgicaux ambulatoires, et instituts de recherche et établissements universitaires. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Clips en Titane |
| Clips à Base de Polymère |
| Clips en Acier Inoxydable |
| Autres Matériaux |
| Clips d'Anévrisme Permanents |
| Clips d'Anévrisme Temporaires |
| Anévrismes Cérébraux |
| Anévrismes Abdominaux |
| Anévrismes Thoraciques |
| Anévrismes Périphériques |
| Hôpitaux |
| Centres/Cliniques Spécialisés en Neurochirurgie |
| Centres Chirurgicaux Ambulatoires |
| Autres Utilisateurs Finaux (Instituts de Recherche et Établissements Universitaires, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Matériau | Clips en Titane | |
| Clips à Base de Polymère | ||
| Clips en Acier Inoxydable | ||
| Autres Matériaux | ||
| Par Modalité de Dispositif | Clips d'Anévrisme Permanents | |
| Clips d'Anévrisme Temporaires | ||
| Par Type d'Anévrisme | Anévrismes Cérébraux | |
| Anévrismes Abdominaux | ||
| Anévrismes Thoraciques | ||
| Anévrismes Périphériques | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres/Cliniques Spécialisés en Neurochirurgie | ||
| Centres Chirurgicaux Ambulatoires | ||
| Autres Utilisateurs Finaux (Instituts de Recherche et Établissements Universitaires, entre autres) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché des clips d'anévrisme d'ici 2032 ?
Le marché des clips d'anévrisme devrait atteindre 157,38 millions USD d'ici 2032, passant de 112,79 millions USD en 2026 à 118,27 millions USD en 2027, à un TCAC de 5,88 %.
Pourquoi les clips d'anévrisme temporaires croissent-ils plus vite que les clips permanents ?
Les clips d'anévrisme temporaires devraient croître à un TCAC de 7,25 % car les orientations concernent de plus en plus des procédures difficiles nécessitant une occlusion contrôlée de l'artère porteuse.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un TCAC de 8,26 % jusqu'en 2032. Cette croissance reflète l'expansion des infrastructures neurovasculaires, la formation des spécialistes et les volumes élevés de traitement clinique en Chine, en Inde, au Japon et en Corée du Sud.
Qui utilise le plus fréquemment les clips d'anévrisme ?
Les hôpitaux ont représenté 43,14 % des revenus des utilisateurs finaux en 2026. Les centres et cliniques spécialisés en neurochirurgie devraient croître à un TCAC de 7,73 %.