
Aneurysmaclips-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 118.27 Millionen US-Dollar |
| Marktgröße (2032) | 157.38 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aneurysmaclips-Marktanalyse von Mordor Intelligence
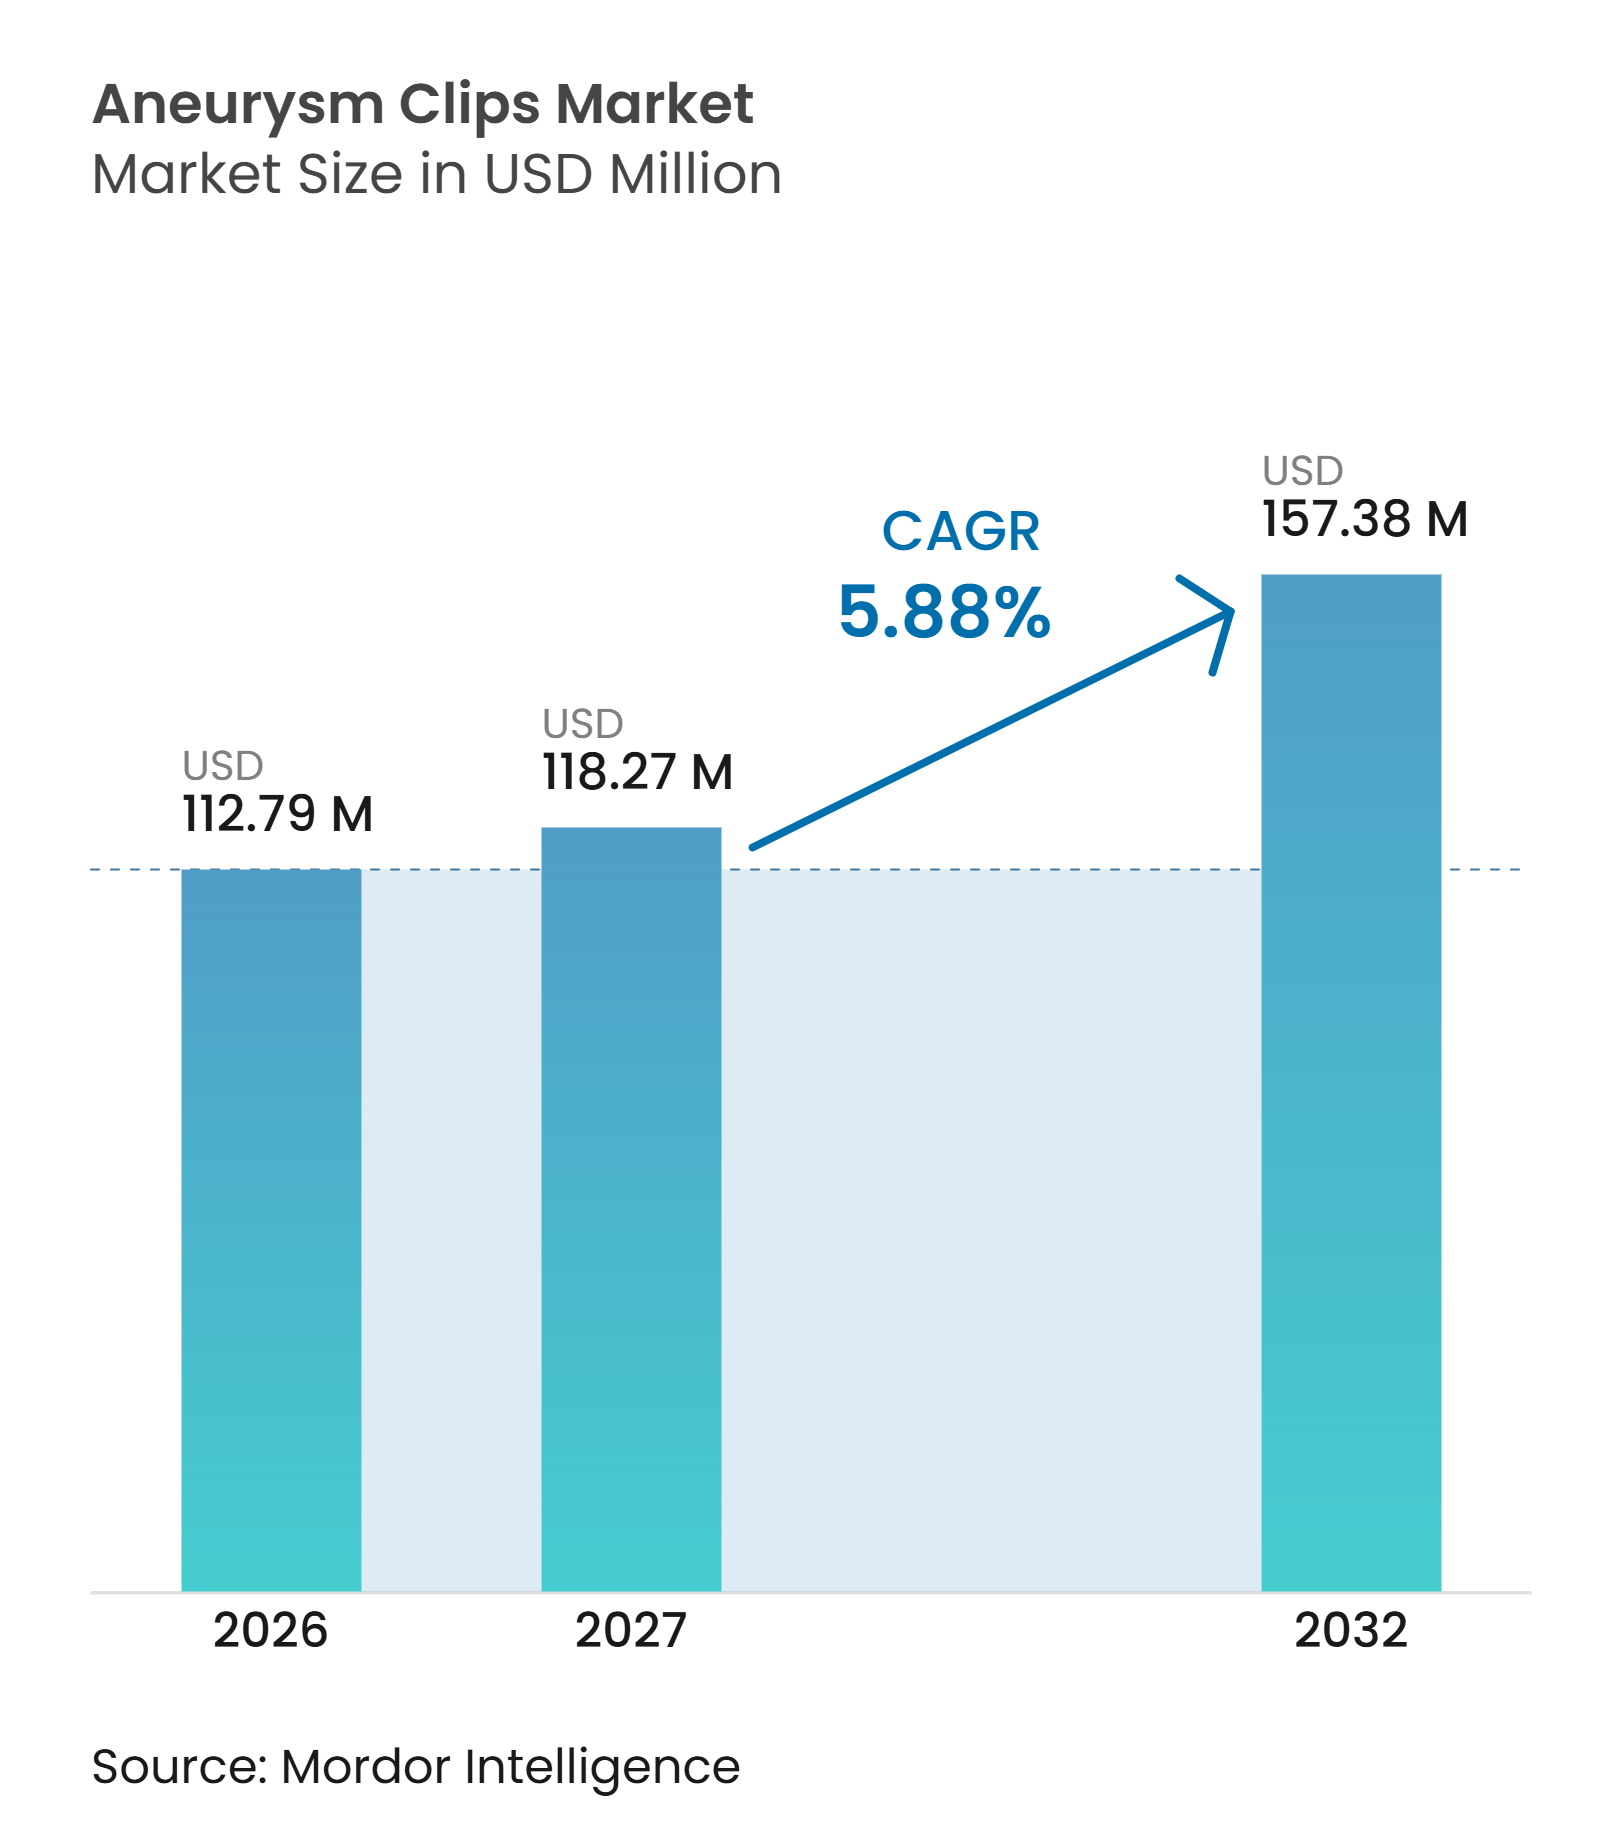
Die Größe des Aneurysmaclips-Marktes wird für 2026 auf 112,79 Millionen USD, für 2027 auf 118,27 Millionen USD prognostiziert und soll bis 2032 157,38 Millionen USD erreichen, mit einem CAGR von 5,88 % von 2027 bis 2032.
Der Aneurysmaclips-Markt bedient weiterhin Fälle, in denen ein dauerhafter anatomischer Verschluss bevorzugt wird, insbesondere wenn die Form oder Lage des Aneurysmas eine katheterbasierte Behandlung einschränkt. Eine Evidenzübersicht aus dem Jahr 2025 ergab, dass unrupturierte intrakranielle Aneurysmen 5,4 % der untersuchten Bevölkerung betrafen, wobei höhere Wahrscheinlichkeiten mit Alter, weiblichem Geschlecht, Bluthochdruck und Rauchen assoziiert waren. Eine breitere Anwendung von CTA, MRA und DSA kann daher die Überweisungen zur Behandlungsplanung in neurovaskulären Zentren erhöhen. Der Aneurysmaclips-Markt profitiert zudem von der Nachfrage nach MRT-kompatiblen Materialien und der Konzentration schwieriger Eingriffe in spezialisierten Programmen. Endovaskuläre Technologien bleiben eine wichtige einschränkende Kraft, doch klinische Erkenntnisse unterstützen weiterhin das Clipping bei ausgewählten komplexen Aneurysmen.
Wichtigste Erkenntnisse des Berichts
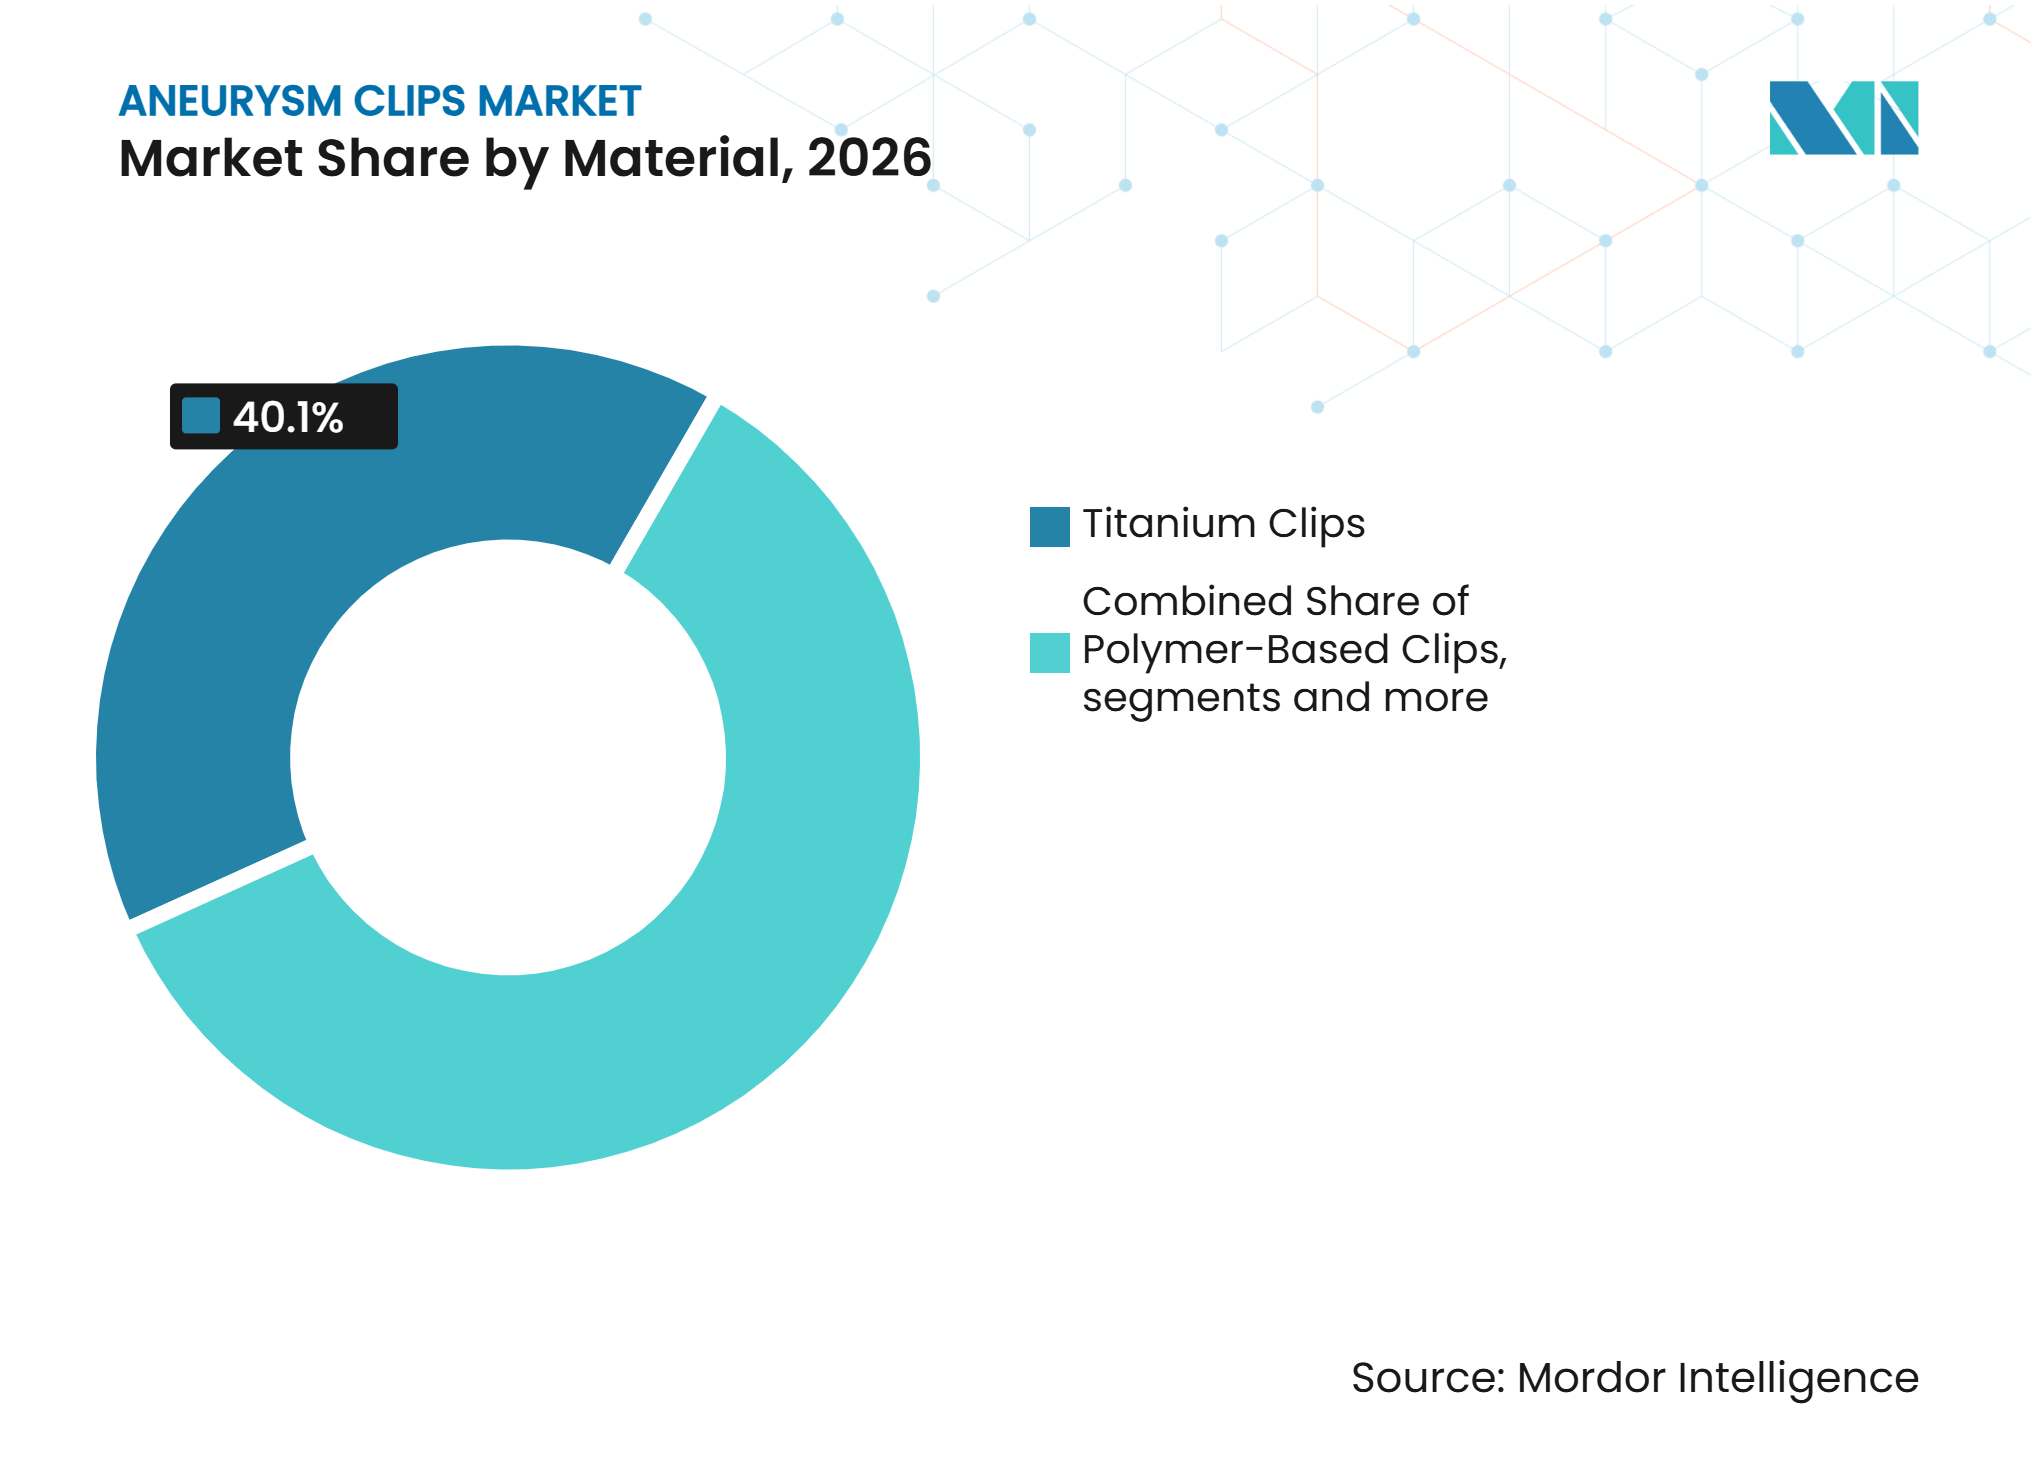
- Nach Material hielten Titan-Clips im Jahr 2026 einen Umsatzanteil von 40,14 % am Aneurysmaclips-Markt, während polymerbasierte Clips voraussichtlich bis 2032 mit einem CAGR von 6,21 % wachsen werden.
- Nach Gerätemodalität entfielen im Jahr 2026 52,53 % des Umsatzanteils am Aneurysmaclips-Markt auf permanente Clips, während temporäre Clips voraussichtlich bis 2032 mit einem CAGR von 7,25 % wachsen werden.
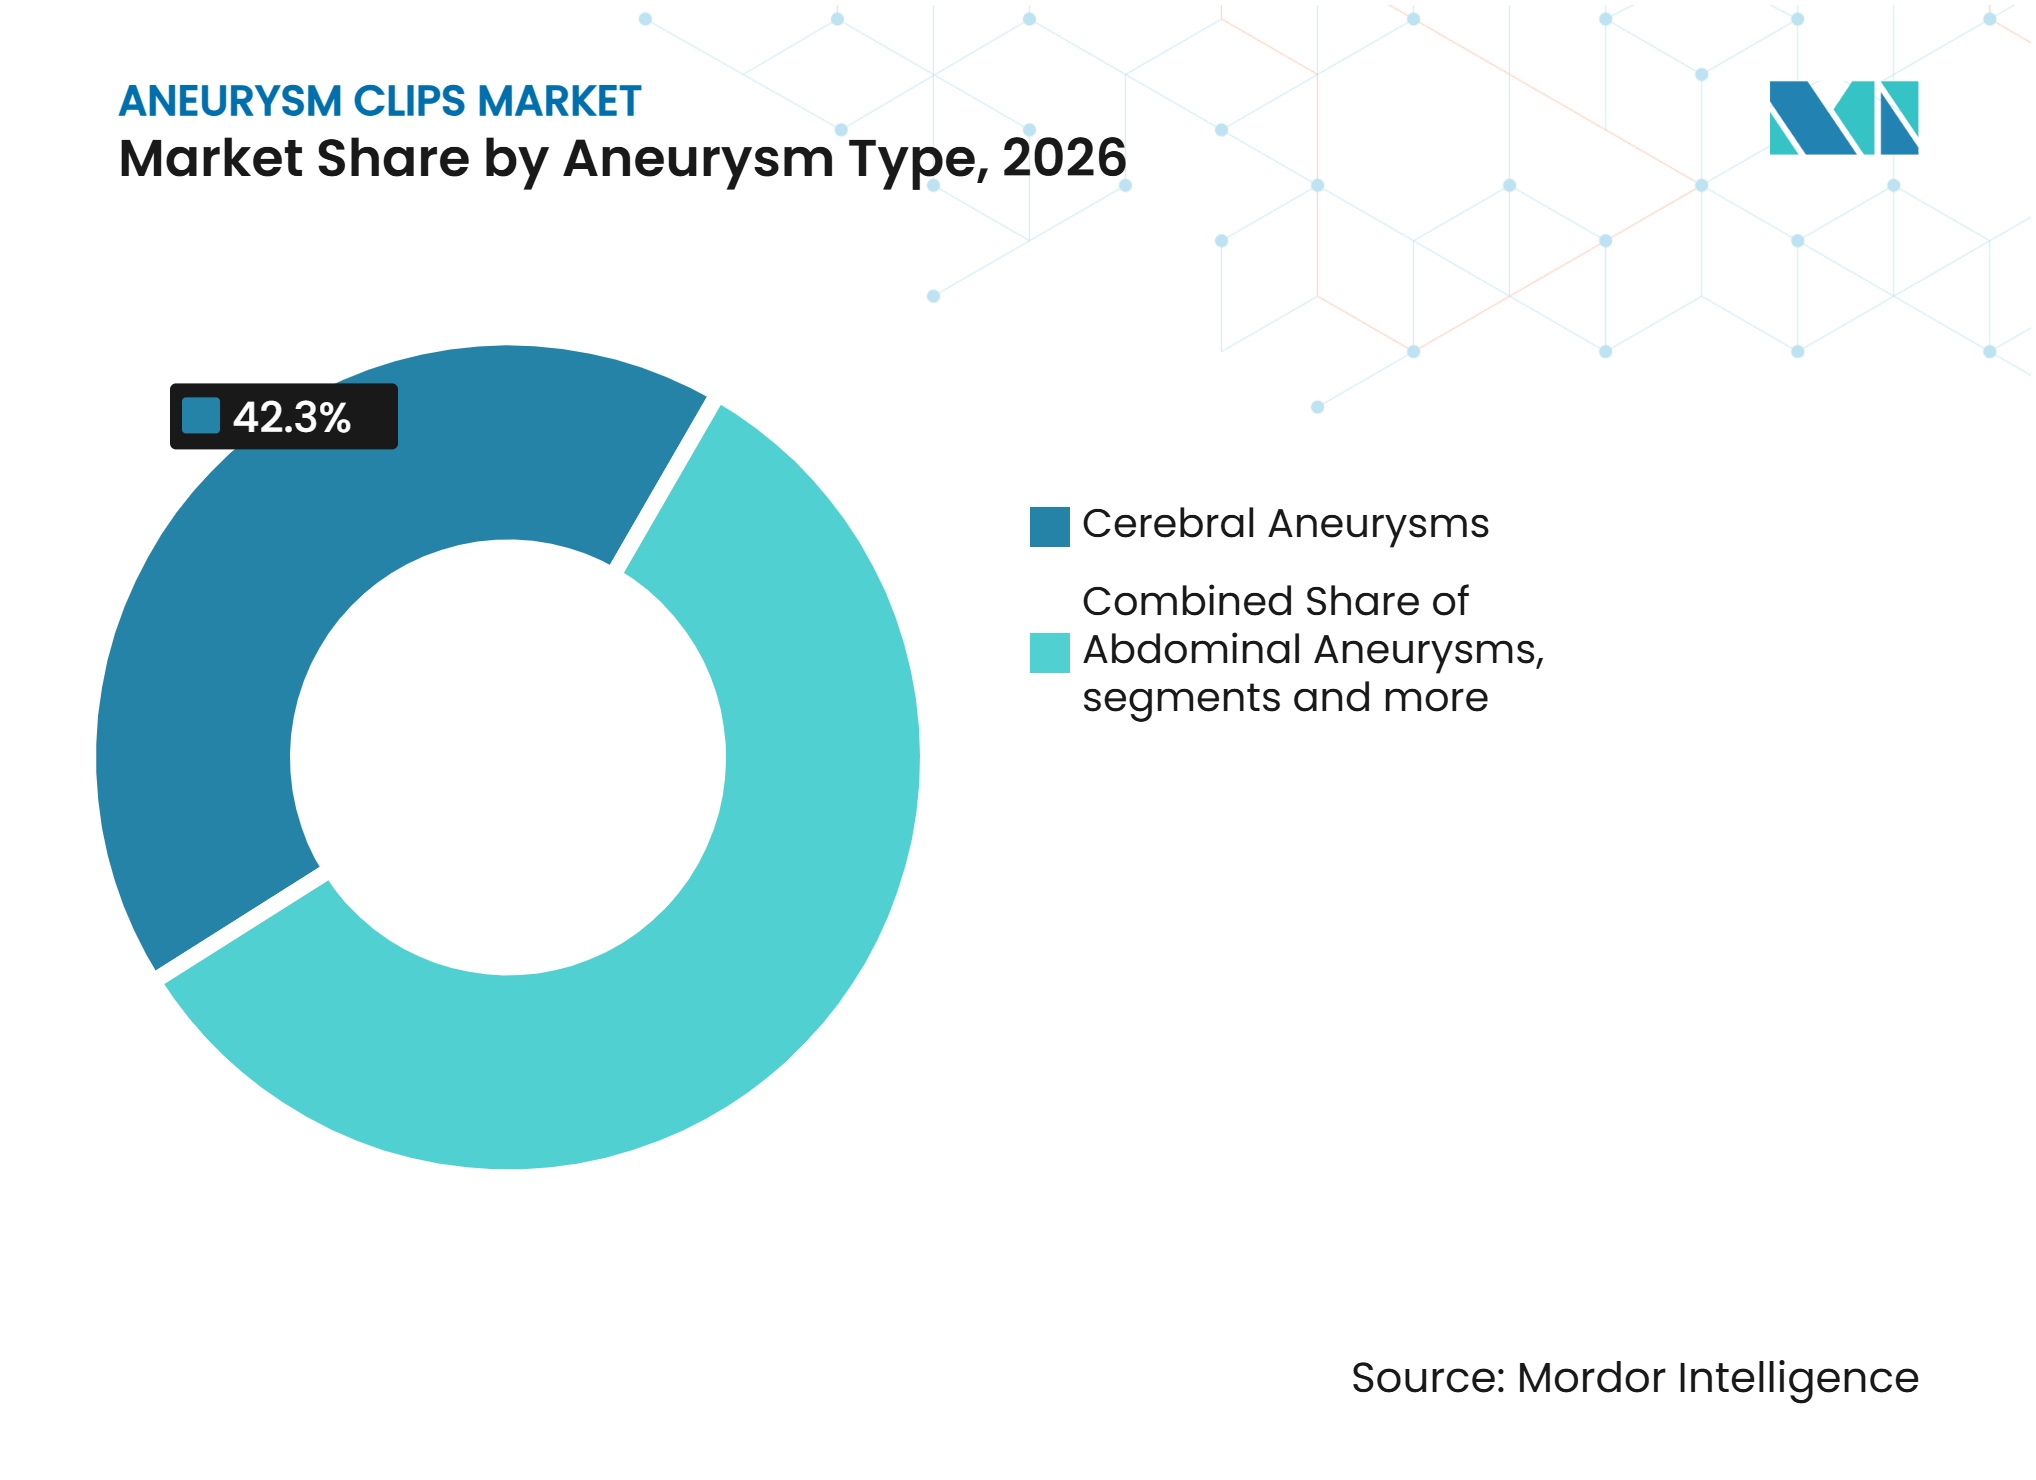
- Nach Aneurysmatyp entfielen im Jahr 2026 42,26 % des Umsatzes auf zerebrale Aneurysmen, während abdominale Aneurysmen voraussichtlich bis 2032 mit einem CAGR von 6,82 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 43,14 % des Umsatzes, während spezialisierte neurochirurgische Zentren und Kliniken voraussichtlich bis 2032 mit einem CAGR von 7,73 % wachsen werden.
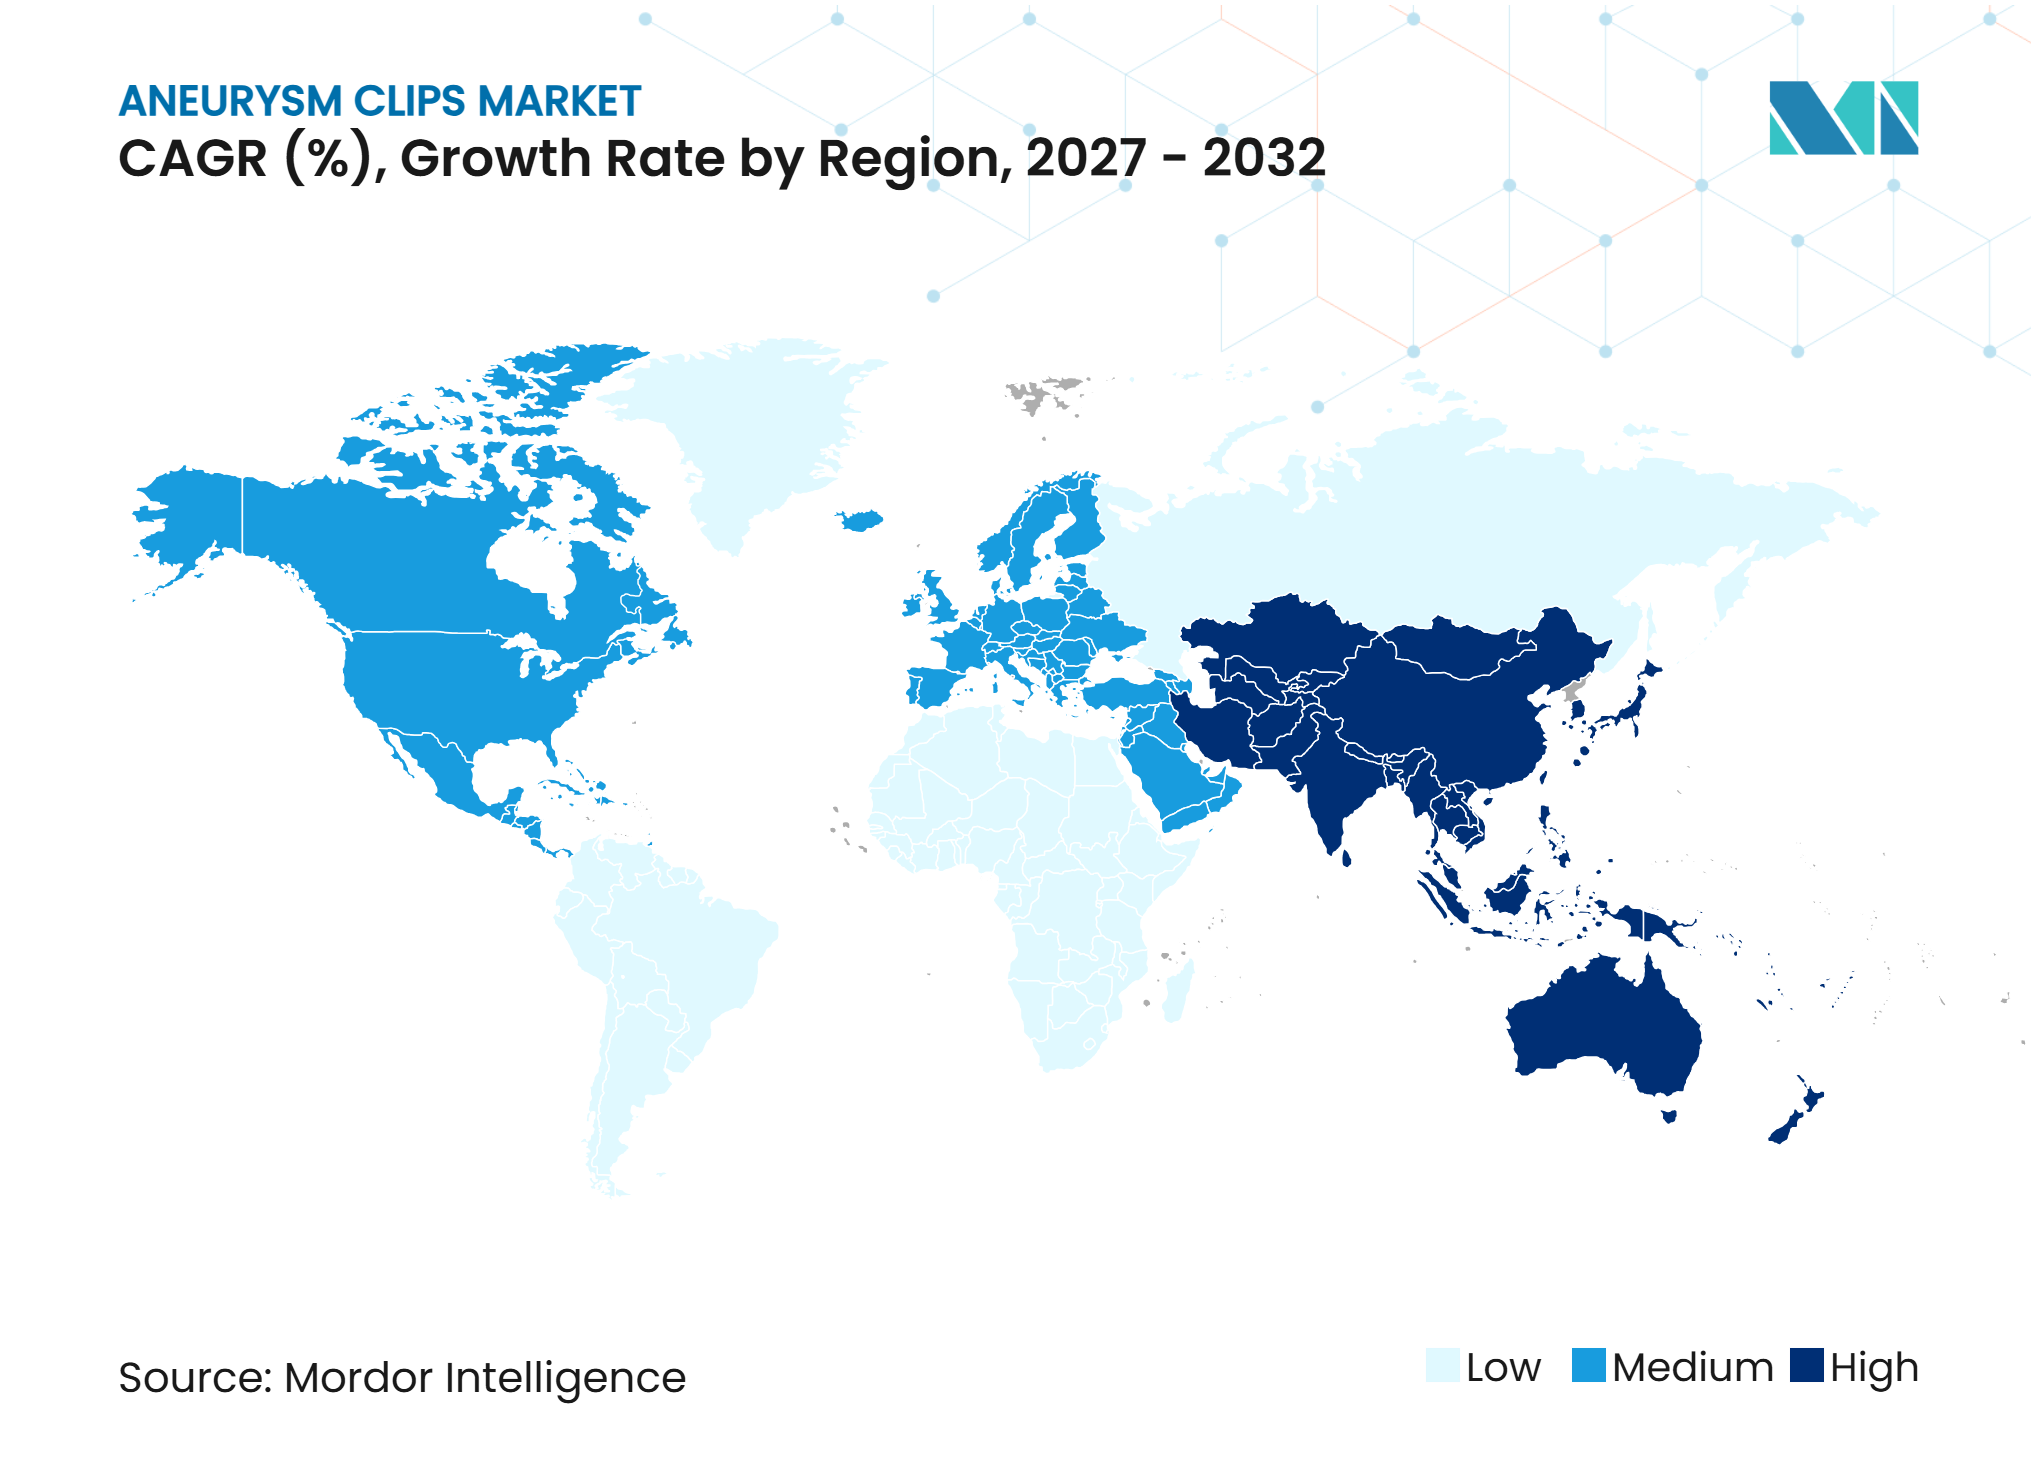
- Nach Geografie hielt Nordamerika im Jahr 2026 47,42 % des Umsatzes, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einem CAGR von 8,26 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Erkennung intrakranieller Aneurysmen durch CTA, MRA und DSA | +1.4% | Global, mit höchster Bildgebungsdurchdringung in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Adoption von Titan- und MRT-kompatiblen Clips | +1.3% | Global, mit stärkster Nachfrage in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anhaltende Nachfrage nach Clipping bei komplexen Aneurysmen und Breithalsan eurysmen | +1.0% | Global, insbesondere in Hochvolumenzentren in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Ausbau der neurochirurgischen Infrastruktur im asiatisch-pazifischen Raum | +0.9% | China, Indien, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum bei mikrochirurgischer Ausbildung und neurochirurgischen Hochvolumenzentren | +0.6% | Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Patientenspezifische Clip-Planung mittels dreidimensionaler Bildgebung und Mixed Reality | +0.4% | Nordamerika, Europa, Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Erkennung intrakranieller Aneurysmen durch CTA, MRA und DSA
Der erweiterte Zugang zu CTA und MRA erhöht die Anzahl diagnostizierter Aneurysmen, die eine klinische Bewertung erreichen. Eine Überprüfung von 304.848 Probanden aus dem Jahr 2025 berichtete eine Prävalenz von 5,4 % für unrupturierte intrakranielle Aneurysmen und identifizierte Alter, weibliches Geschlecht, Bluthochdruck und Rauchen als unabhängige Prädiktoren.[1]Diese Faktoren sind für Screening- und Überweisungsprogramme in Ländern mit etablierten Gehirngesundheitsdiensten relevant. Silent MRA reduziert die Strahlen- und Kontrastmittelbelastung, und eine Studie aus dem Jahr 2025 berichtete ihren diagnostischen Wert für unrupturierte intrakranielle Aneurysmen.[2] Eine frühere Identifizierung kann Patienten zu chirurgischen Konsultationen führen, bevor Aneurysmen schwieriger zu behandeln werden. Der Aneurysmaclips-Markt profitiert von dieser breiteren Behandlungspipeline, insbesondere wenn die Bildgebung eine Anatomie identifiziert, die eine mikrochirurgische Überprüfung erfordert.
Adoption von Titan- und MRT-kompatiblen Clips
Die MR-bedingte Kennzeichnung gemäß ASTM F2503 unterstützt postoperative Bildgebungsprotokolle, bei denen MRT erforderlich ist. Aesculaps YASARGIL-System umfasst mehr als 320 Clip-Designs und 55 Applikator-Konfigurationen aus Titan und Phynox, was Krankenhäusern ermöglicht, Materialien und Geometrie auf die Fallanforderungen abzustimmen.[3] Der Aneurysmaclips-Markt wird auch durch Planungstools geprägt, die Chirurgen bei der Vorbereitung auf schwierige Gefäßanatomien unterstützen. Eine Studie aus dem Jahr 2025 zu Mixed-Reality-Simulatoren differenzierte Clipping-Kompetenzebenen unter 40 teilnehmenden Neurochirurgen auf internationalen Kursen. Diese Tools können die Ausbildung und den bewussteren Einsatz temporärer Clips bei komplexen Eingriffen unterstützen.
Anhaltende Nachfrage nach Clipping bei komplexen Aneurysmen und Breithalsaneurysmen
Der Aneurysmaclips-Markt behält eine definierte Rolle bei Breithals-, fusiformem, großkalibrigem und anderen komplexen Aneurysmen. Eine Metaanalyse aus dem Jahr 2025 mit 139.485 Patienten berichtete eine höhere vollständige Okklusion beim Clipping in der mittelfristigen Nachsorge und eine niedrigere Nachbehandlungsrate als beim endovaskulären Coiling. Für Aneurysmen der Arteria communicans anterior und der Arteria cerebri media vergleicht die veröffentlichte Evidenz das Clipping in ausgewählten Fällen weiterhin günstig mit dem Coiling. Ein randomisierter Vergleich aus dem Jahr 2025 ergab zudem, dass die Flussumleitung beim Coiling für Breithalsan eurysmen der Arteria ophthalmica unter 10 mm nicht überlegen war. Dies lässt eine dauerhafte Rolle für gefensterte, gewinkelte und Bajonett-Clip-Designs bestehen. Der Aneurysmaclips-Markt ist daher zunehmend auf spezialisierte Produktkonfigurationen angewiesen und weniger auf routinemäßige sakkulate Aneurysmafälle.
Ausbau der neurochirurgischen Infrastruktur im asiatisch-pazifischen Raum
Chinas prospektives ChTUIA-Register nahm Patienten aus 83 regionalen neurologischen Zentren auf, um Managementprotokolle für unrupturierte Aneurysmen zu entwickeln. Japans JR-NET-4-Register verzeichnete 24.037 zerebrale Aneurysmabehandlungen in seiner neuroendovaskulären Kohorte und zeigt damit ein klinisch dichtes Umfeld für die Aneurysmaversorgung. Der Aneurysmaclips-Markt kann davon profitieren, wenn die Infrastruktur sowohl offene als auch endovaskuläre Behandlungsoptionen unterstützt. Die Ausbildung bleibt wichtig, da das Clipping eine spezialisierte mikrochirurgische Kompetenz erfordert. Mixed-Reality-Navigation hat in einer klinischen Untersuchung von 14 Clipping-Fällen an der Arteria cerebri media aus dem Jahr 2024 ebenfalls eine verbesserte räumliche Instrumentenführung gezeigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu endovaskulärem Coiling, Flussumleitung und intrasakkalen Geräten | -0.5% | Global, mit größter Auswirkung in Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe prozedurale Komplexität und Abhängigkeit von spezialisierten Neurochirurgen | -0.2% | Global, insbesondere Naher Osten und Afrika, Südamerika und kleinere asiatische Städte | Langfristig (≥ 4 Jahre) |
| MRT- Dokumentationsrisiko für ältere und nicht identifizierte Clips | -0.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschaffungsdruck und rückläufige Stückvolumina in reifen Märkten | -0.1% | China und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu endovaskulärem Coiling, Flussumleitung und intrasakkalen Geräten
Die Verlagerung hin zur endovaskulären Therapie ist das wichtigste strukturelle Hemmnis für den Aneurysmaclips-Markt. In einer Propensity-Matched-Analyse von Zentren in Ostchina wurde die endovaskuläre Behandlung zwischen 2018 und 2022 bei 90 % der Patienten mit unrupturierten Aneurysmen eingesetzt. Die verfügbare Evidenz zeigt jedoch nicht, dass neuere endovaskuläre Optionen das Clipping bei jedem komplexen Befund ersetzen. In reifen Märkten können auch Beschaffungsregeln und Compliance-Kosten die Stückerlöse begrenzen, selbst wenn das Eingriffvolumen stabil bleibt. Der Aneurysmaclips-Markt sieht sich daher mit einem Fallmix konfrontiert, der weniger, aber komplexere Eingriffe mit spezialisierten Clip-Konfigurationen begünstigt.
Hohe prozedurale Komplexität und Abhängigkeit von spezialisierten Neurochirurgen
Das Aneurysma-Clipping erfordert erfahrene neurovaskuläre Chirurgen, Unterstützung im Operationssaal und intensive perioperative Ressourcen. Diese Abhängigkeit kann den Aneurysmaclips-Markt in Regionen einschränken, in denen der Zugang zur Bildgebung schneller wächst als die Kapazität der Spezialisten. Die Simulatorvalidierung aus dem Jahr 2025 auf internationalen neurochirurgischen Kursen zeigte, dass Mixed-Reality-Training Anfänger-, Mittel- und Expertenkompetenzebenen differenzieren kann. Solche Systeme sind nach wie vor in akademischen Zentren konzentriert, die Simulations- und Navigationsinfrastruktur finanzieren können. MRT-Protokolle stellen auch für ältere oder nicht identifizierte Clips, denen eine vollständige MR-bedingte Dokumentation fehlt, eine Herausforderung dar. Europäische Anforderungen an Medizinprodukte können Hersteller mit robusten technischen Unterlagen und Evidenz nach der Markteinführung begünstigen, während sie Ersatzentscheidungen für Krankenhäuser anspruchsvoller gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Titan führt, während Polymer-Clips die MRT-Artefaktreduzierung adressierenTitan entfiel im Jahr 2026 auf 40,14 % des Aneurysmaclips-Marktes nach Material. Seine Position spiegelt nicht-ferromagnetische Eigenschaften, etablierten chirurgischen Einsatz und die MR-bedingte Klassifizierung gemäß ASTM F2503 wider. Edelstahl bleibt relevant, wo MRT-Nachsorge weniger häufig ist. Phynox- und Kobaltlegierungsoptionen dienen weiterhin Fällen, die eine widerstandsfähige Geometrie oder komplexe Fenestrierung erfordern.
Polymerbasierte Clips werden voraussichtlich bis 2032 mit einem CAGR von 6,21 % wachsen. Die Marktgröße des Aneurysmaclips-Marktes für diese Materialkategorie ist mit dem Ziel verknüpft, MRT-Artefakte vollständig zu eliminieren, anstatt lediglich die Metallleistung geringfügig zu verbessern. Biokompatibilitätsanforderungen gemäß ISO 10993 erhöhen den Entwicklungsaufwand für neue Polymerprodukte. Diese Anforderungen können auch Barrieren für Anbieter erhöhen, die später in diese Kategorie eintreten.



Nach Gerätemodalität:
Permanente Clips führen, während temporäre Clips von komplexen Eingriffen profitierenPermanente Clips entfielen im Jahr 2026 auf 52,53 % des Aneurysmaclips-Umsatzanteils nach Gerätemodalität. Jeder Clipping-Eingriff erfordert einen dauerhaften Verschluss des Aneurysmahals, und schwierige Fälle können mehrere Clips erfordern. Die permanente Kategorie profitiert von dieser Anforderung nach einem definitiven Verschluss. Sie profitiert auch von minimal-invasiven mikrochirurgischen Ansätzen, die in ausgewählten Fällen weiterhin relevant sind.
Temporäre Clips werden voraussichtlich bis 2032 mit einem CAGR von 7,25 % wachsen. Ihr Einsatz bei der Kontrolle der Zufuhrarterien ist mit schwieriger Dissektion, dem Risiko einer intraoperativen Ruptur und den Präferenzen des Chirurgen verbunden. Der Aneurysmaclips-Markt könnte einen höheren Einsatz temporärer Clips pro Eingriff verzeichnen, wenn Überweisungen zunehmend zu Spezialprogrammen gelenkt werden.
Nach Aneurysmatyp:
Zerebrale Aneurysmen verankern die Nachfrage, während abdominale Fälle wachsenZerebrale Aneurysmen repräsentierten im Jahr 2026 42,26 % des Aneurysmaclips-Marktes nach Aneurysmatyp. Diese Position folgt der engen Verbindung zwischen Clip-Systemen und intrakranieller neurovaskulärer Chirurgie. Aneurysmen der Arteria communicans posterior, der Arteria communicans anterior und der Arteria cerebri media sind wichtige Lokalisationen für die mikrochirurgische Behandlung. Thorakale Aneurysmen tragen eine kleinere Umsatzbasis bei und können hybride offen-endovaskuläre Eingriffe umfassen. Periphere Aneurysmen bleiben eine spezialisierte Indikation, bei der der endovaskuläre Zugang begrenzt ist.
Abdominale Aneurysmen werden voraussichtlich bis 2032 mit einem CAGR von 6,82 % wachsen. Eine Register-Analyse mit Propensity-Score-Matching aus dem Jahr 2025 ergab bei Standardrisikopatienten niedrigere 7-Jahres-Reinterventionsraten und ein geringeres Rupturrisiko bei offener chirurgischer Reparatur als bei EVAR. Die offene Reparatur kann bei jüngeren Patienten und anatomisch schwierigen Fällen gewählt werden. Der Aneurysmaclips-Markt bleibt relevant, wo feindselige Halsanatomie und Endoleck-Risiko die Stentgraft-Behandlung erschweren.

Nach Endnutzer:
Krankenhäuser führen, während Spezialisierungszentren komplexe Versorgung konzentrierenKrankenhäuser hielten im Jahr 2026 43,14 % des Endnutzerumsatzes. Ihre Rolle umfasst die Notfallversorgung bei rupturierten Aneurysmen und geplante Eingriffe, die Hybrid-Operationssäle, Intensivpflegeunterstützung und intraoperatives Monitoring erfordern. Ambulante chirurgische Zentren tragen eine kleinere Basis bei, wo lokale Vorschriften ambulante Neurochirurgie erlauben. Forschungs- und akademische Institute generieren eine begrenzte Nachfrage durch Simulation, Validierung und Ausbildung.
Spezialisierte neurochirurgische Zentren und Kliniken werden voraussichtlich bis 2032 mit einem CAGR von 7,73 % wachsen. Diese Programme vereinen neurochirurgische und neuroradiologische Kapazitäten und erhalten Überweisungen aus größeren geografischen Gebieten. Höhere Eingriffvolumina helfen Chirurgen, die Kompetenz über verschiedene Clip-Designs hinweg aufrechtzuerhalten. Das Modell kann sich auch über private Krankenhausnetzwerke hinaus ausweiten, wenn öffentliche Gesundheitssysteme spezialisierte Kapazitäten entwickeln.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 47,42 % des Aneurysmaclips-Umsatzanteils. Die Region profitiert von dichten neurovaskulären Zentrumsnetzwerken, Erstattung für mikrochirurgische Eingriffe und Ersatznachfrage für MRT-kompatible Systeme. Die US-amerikanische Regulierungsklassifizierung für Aneurysmaclips ist Klasse II gemäß 21 CFR 882.5200. Die nordamerikanische Nachfrage wird voraussichtlich bis 2032 substanziell bleiben, obwohl ihr globales Gewicht mit der Expansion des asiatisch-pazifischen Raums abnehmen kann.
Europa
Europa bleibt bedeutend, da Deutschland, das Vereinigte Königreich und Frankreich etablierte neurovaskuläre Programme unterhalten. Deutsche Krankenhäuser bieten weiterhin Clipping neben endovaskulärer Therapie als Teil umfassenderer vaskulärer Neurochirurgiedienstleistungen an. Der Aneurysmaclips-Markt in der Region wird durch den EU-MDR-2017/745-Rahmen beeinflusst. Dieser Rahmen begünstigt Anbieter mit gut dokumentierten Materialien und Evidenz nach der Markteinführung. Er kann auch den Ersatz älterer Clips ohne MR-bedingte Dokumentation beschleunigen. Eine deutschlandweite Analyse aus dem Jahr 2024 ergab, dass endovaskuläre und chirurgische Ansätze auf nationaler Ebene weiterhin nebeneinander existieren.
Asien-Pazifik, Naher Osten, Afrika und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 8,26 % wachsen, der schnellsten regionalen Rate im Aneurysmaclips-Markt. China kombiniert eine große klinische Basis mit sich ändernden Beschaffungsbedingungen und einem Bedarf an lokalen Fertigungsstrategien. Japans JR-NET-4-Register umfasste 60.354 neuroendovaskuläre Eingriffe und 24.037 zerebrale Aneurysmabehandlungen. Diese Zahlen zeigen ein klinisch dichtes Behandlungsumfeld, in dem komplexe Anatomie weiterhin das chirurgische Clipping unterstützen kann. Südkorea fügt Behandlungsoptionen hinzu, was einen multimodalen Ansatz zur Aneurysmaversorgung stärkt. Der Nahe Osten, Afrika und Südamerika bleiben Chancenmärkte in einem frühen Stadium, die von der Personalentwicklung und dem Aufbau spezialisierter Infrastruktur abhängen.
Wettbewerbslandschaft
Marktkonzentration
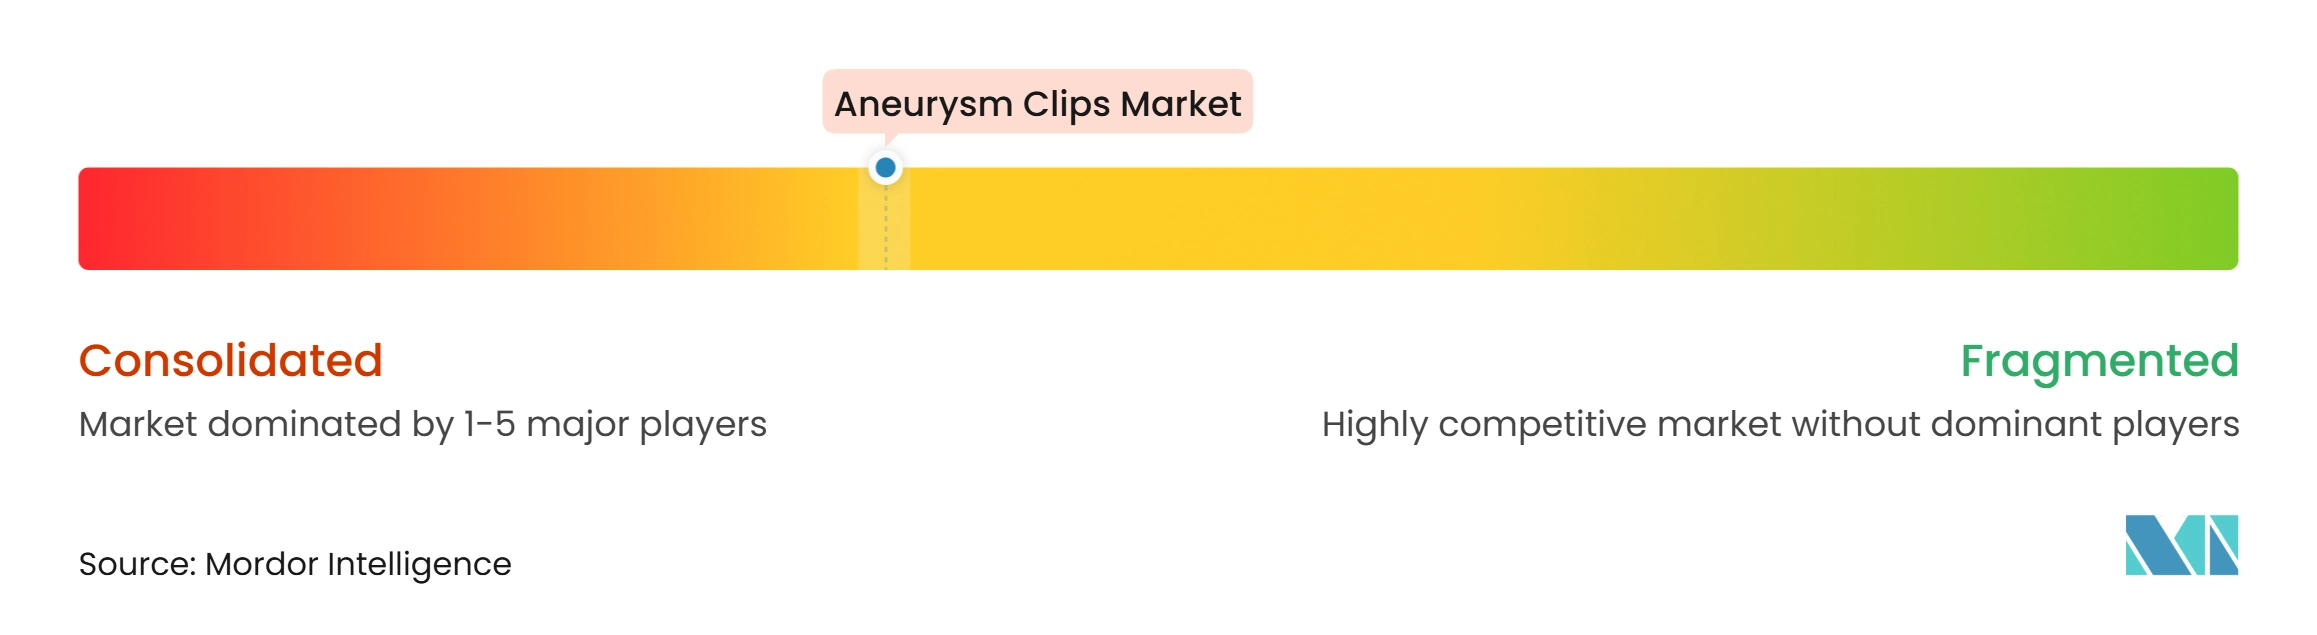
Der Aneurysmaclips-Markt ist moderat um etablierte Technologieplattformen und klinische Validierung konzentriert. B. Brauns Aesculap-Division bietet die YASARGIL-Plattform mit mehr als 320 Clip-Designs in mehr als 80 Ländern an. Diese Größe unterstützt ihre Premiumposition in reifen Märkten. MIZUHO Corporation, KLS Martin Group, Peter Lazic GmbH, adeor medical AG, evonos GmbH und Rebstock Instruments GmbH konkurrieren durch Clip-Geometrie, Materialien, Applikator-Ergonomie und Beziehungen zu Chirurgen. Medtronic und Stryker nehmen durch breitere neurochirurgische Ökosysteme teil, die Clip-Angebote mit Navigation, Zugang und anderen prozeduralen Geräten verbinden können. Es wurde kein kombinierter Marktanteil für die führenden Anbieter angegeben, sodass die verfügbaren Informationen keine quantifizierte Konzentrationsberechnung unterstützen.
Der strategische Wettbewerb im Aneurysmaclips-Markt konzentriert sich auf Materialien, prozedurale Tools und Portfoliobreite. Das MR-Clip-Entwicklungsprogramm des Fraunhofer IPT mit Peter Lazic GmbH zielt auf einen vollständig artefaktfreien faserverstärkten Kunststoff-Clip ab. Das Programm adressiert einen verbleibenden Bildgebungsbedarf für Zentren, die eine postoperative MRT-Überwachung benötigen. Aesculap nutzt weiterhin sein breites YASARGIL-Designportfolio, um standardmäßige und komplexe Clip-Platzierungsanforderungen abzudecken. Die Produktdifferenzierung ist auch mit gefensterten Designs, Clip-Applikatorsystemen und MR-bedingter Dokumentation verbunden. Diese Bereiche sind wichtig, da komplexe Überweisungen oft eine spezifische Geometrie anstelle eines Standard-Clips erfordern.
Medtronic schloss im Juni 2026 die Übernahme von Scientia Vascular für 550 Millionen USD ab. Die Übernahme fügt Führungsdrähte und Katheter zu Medtronics neurovaskulärem Zugangs- und Therapieportfolio hinzu. Sie verschafft dem Unternehmen eine größere Rolle in dem Workflow, der für hämorrhagische und ischämische Interventionen eingesetzt wird. Dieser Schritt stärkt den Wettbewerb integrierter neurovaskulärer Anbieter rund um Krankenhäuser und Spezialisierungszentren. Er kann auch den Wert gebündelter prozedualer Beziehungen erhöhen, selbst wenn Clip-Systeme klinisch notwendig bleiben. Der Aneurysmaclips-Markt bleibt daher sowohl in Bezug auf spezialisierte Clip-Merkmale als auch auf die Fähigkeit, den gesamten neurovaskulären Versorgungspfad zu unterstützen, wettbewerbsintensiv.
Marktführer im Aneurysmaclips-Bereich
-
MIZUHO Corporation
-
B. Braun SE
-
Peter Lazic GmbH
-
Integra LifeSciences Corporation
-
Rebstock Instruments GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aneurysmaclips-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Acandis
- adeor medical AG
- B. Braun
- Boston Scientific
- Cerenovus
- Evonos
- Inomed Medizintechnik
- Integra LifeSciences
- KLS Martin Group
- Medtronic
- MicroVention
- MIZUHO Corporation
- Penumbra
- Peter Lazic GmbH
- RauMedic
- Rebstock Instruments GmbH
- Stryker
- Terumo
- YKD Medical
Neueste Industrielle Entwicklungen in Aneurysmaclips-Markt
- Juni 2026: Medtronic plc schloss die Übernahme von Scientia Vascular für 550 Millionen USD ab und integrierte die neurovaskulären Führungsdrähte und Katheter des in Utah ansässigen Unternehmens in Medtronic Neurovascular. Die Transaktion stärkt Medtronics prozedurale Zugangsfähigkeiten in hämorrhagischen Aneurysma- und ischämischen Schlaganfall-neurovaskulären Workflows, und das Management beschrieb dies als die Ermöglichung, dass "jedes neurovaskuläre Verfahren mit Medtronic beginnt".
- März 2026: Medtronic gab seine endgültige Vereinbarung zur Übernahme von Scientia Vascular für 550 Millionen USD bekannt, mit der strategischen Begründung, ein vollständiges neurovaskuläres Zugangs-zu-Therapie-Portfolio aufzubauen, das seine bestehenden Clip-, Coil- und intrasakkalen Produktlinien ergänzt.
- September 2025: B. Braun SE erwarb True Digital Surgery (TDS) vollständig und integrierte die digitale robotergestützte 3D-chirurgische Mikroskopie und Exoskoptechnologie in seine Aesculap-neurochirurgische Abteilung. Die Übernahme positioniert B. Braun, um integrierte digitale Visualisierungs- und Clip-Systeme innerhalb eines einzigen prozeduralen Workflows anzubieten, mit dem Ziel, neurochirurgische Hochvolumenzentren anzusprechen, die von konventionellen optischen Mikroskopen abrücken.
Globaler Aneurysmaclips-Marktberichtsumfang
Gemäß dem Berichtsumfang bezieht sich der Aneurysmaclips-Markt auf das globale Medizingerätesegment, das sich auf chirurgische Clips konzentriert, die in der Neurochirurgie zur Okklusion zerebraler Aneurysmen und zur Verhinderung von Ruptur oder Nachblutung eingesetzt werden. Diese Clips bestehen typischerweise aus biokompatiblen Metallen wie Titan oder Kobaltlegierungen und werden während mikrochirurgischer Clipping-Eingriffe als definitive Behandlung intrakranieller Aneurysmen eingesetzt.
Der Aneurysmaclips-Markt ist nach Material, Gerätemodalität, Aneurysmatyp, Endnutzer und Geografie segmentiert. Nach Material ist der Markt in Titan-Clips, polymerbasierte Clips, Edelstahlclips und andere Materialien segmentiert. Nach Gerätemodalität ist der Markt in permanente Aneurysmaclips und temporäre Aneurysmaclips segmentiert. Nach Medikamentenklasse ist der Markt in zerebrale Aneurysmen, abdominale Aneurysmen, thorakale Aneurysmen und periphere Aneurysmen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte neurochirurgische Zentren/Kliniken, ambulante chirurgische Zentren sowie Forschungsinstitute und akademische Institute segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Titan-Clips |
| Polymerbasierte Clips |
| Edelstahlclips |
| Andere Materialien |
| Permanente Aneurysmaclips |
| Temporäre Aneurysmaclips |
| Zerebrale Aneurysmen |
| Abdominale Aneurysmen |
| Thorakale Aneurysmen |
| Periphere Aneurysmen |
| Krankenhäuser |
| Spezialisierte neurochirurgische Zentren/Kliniken |
| Ambulante chirurgische Zentren |
| Andere Endnutzer (Forschungsinstitute und akademische Institute u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Material | Titan-Clips | |
| Polymerbasierte Clips | ||
| Edelstahlclips | ||
| Andere Materialien | ||
| Nach Gerätemodalität | Permanente Aneurysmaclips | |
| Temporäre Aneurysmaclips | ||
| Nach Aneurysmatyp | Zerebrale Aneurysmen | |
| Abdominale Aneurysmen | ||
| Thorakale Aneurysmen | ||
| Periphere Aneurysmen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte neurochirurgische Zentren/Kliniken | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer (Forschungsinstitute und akademische Institute u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Aneurysmaclips-Markt bis 2032 erreichen?
Der Aneurysmaclips-Markt wird voraussichtlich bis 2032 157,38 Millionen USD erreichen, ausgehend von 112,79 Millionen USD im Jahr 2026 und 118,27 Millionen USD im Jahr 2027, bei einem CAGR von 5,88 %.
Warum wachsen temporäre Aneurysmaclips schneller als permanente Clips?
Temporäre Aneurysmaclips werden voraussichtlich mit einem CAGR von 7,25 % wachsen, da Überweisungen zunehmend schwierige Eingriffe umfassen, die eine kontrollierte Okklusion der Zufuhrarterien erfordern.
Welche Region wird voraussichtlich bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 einen CAGR von 8,26 % verzeichnen. Das Wachstum spiegelt den Ausbau der neurovaskulären Infrastruktur, die Spezialistenausbildung und hohe klinische Behandlungsvolumina in China, Indien, Japan und Südkorea wider.
Wer verwendet Aneurysmaclips am häufigsten?
Krankenhäuser führten den Endnutzerumsatz im Jahr 2026 mit 43,14 % an. Spezialisierte neurochirurgische Zentren und Kliniken werden voraussichtlich mit einem CAGR von 7,73 % wachsen.