
アルミニウムカーテンウォール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
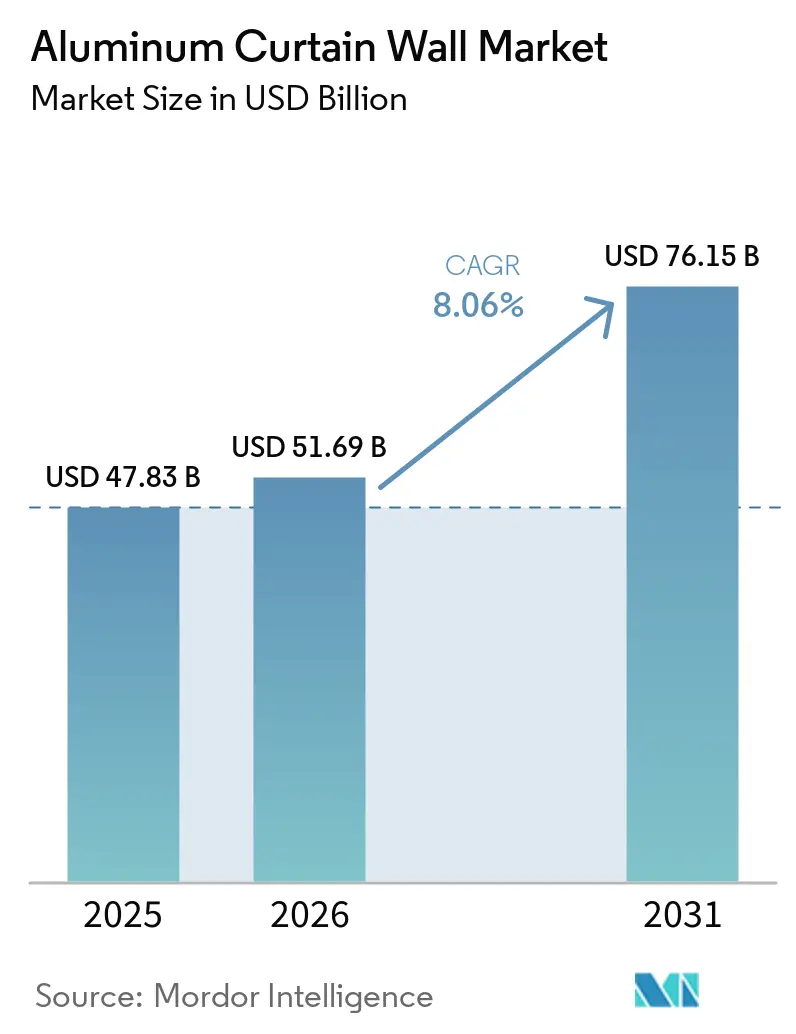
| 市場規模 (2026) | 51.69 十億米ドル |
| 市場規模 (2031) | 76.15 十億米ドル |
| Growth Rate (2026 - 2031) | 8.06 % |
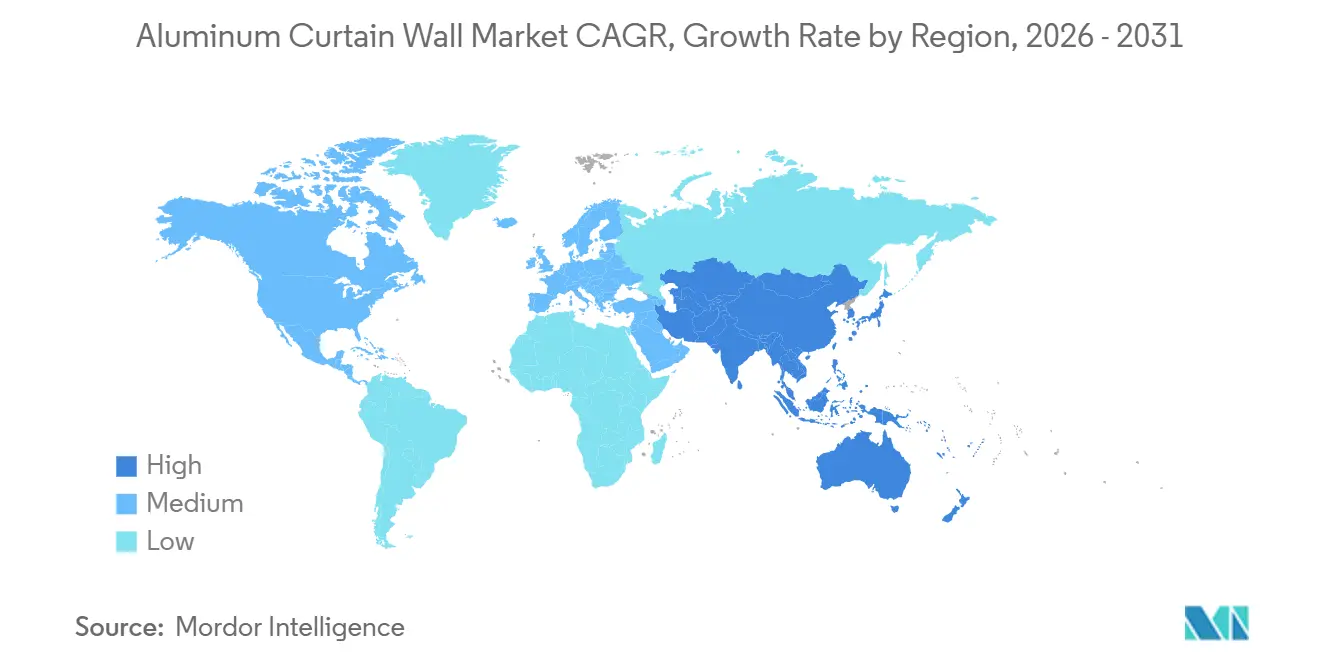
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
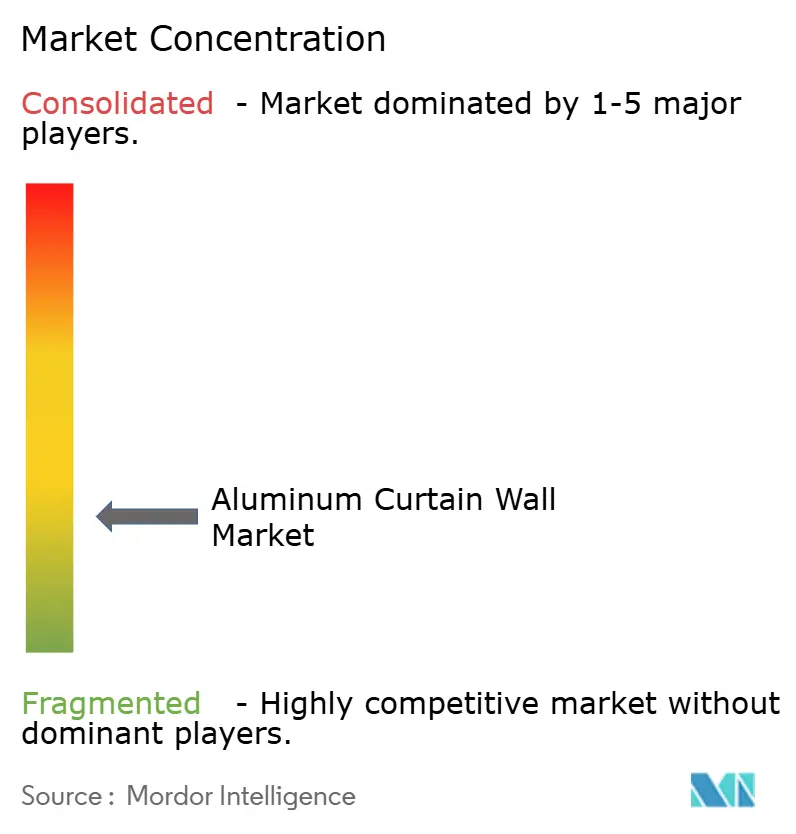
| 市場集中度 | 低 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるアルミニウムカーテンウォール市場分析
アルミニウムカーテンウォール市場規模は2025年に47.83 ビリオン 米ドルと評価され、2026年の51.69 ビリオン 米ドルから2031年には76.15 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.06%です。アルミニウムカーテンウォール市場は、建築エネルギー規制の強化、グリーンビルディング要件、および高層商業ビルや複合用途ビルの継続的な建設によって支えられています。デベロッパーはまた、現場作業を削減しスケジュールをより予測可能にするため、工場製造のファサードシステムを好む傾向があります。成熟した地域では、老朽化した建築外皮がより厳しいネルギー要件を満たす必要があるため、改修活動が新築工事と同様に重要になりつつあります。サプライヤーは、熱性能の向上、試験サポート、および施工の容易化を組み合わせたシステムで対応しています。アルミニウムカーテンウォール市場はまた、材料コストの上昇や資格を持つ施工業者の不足という課題にも直面しており、調達タイミングとプロジェクト計画がより重要になっています。
レポートの主要ポイント
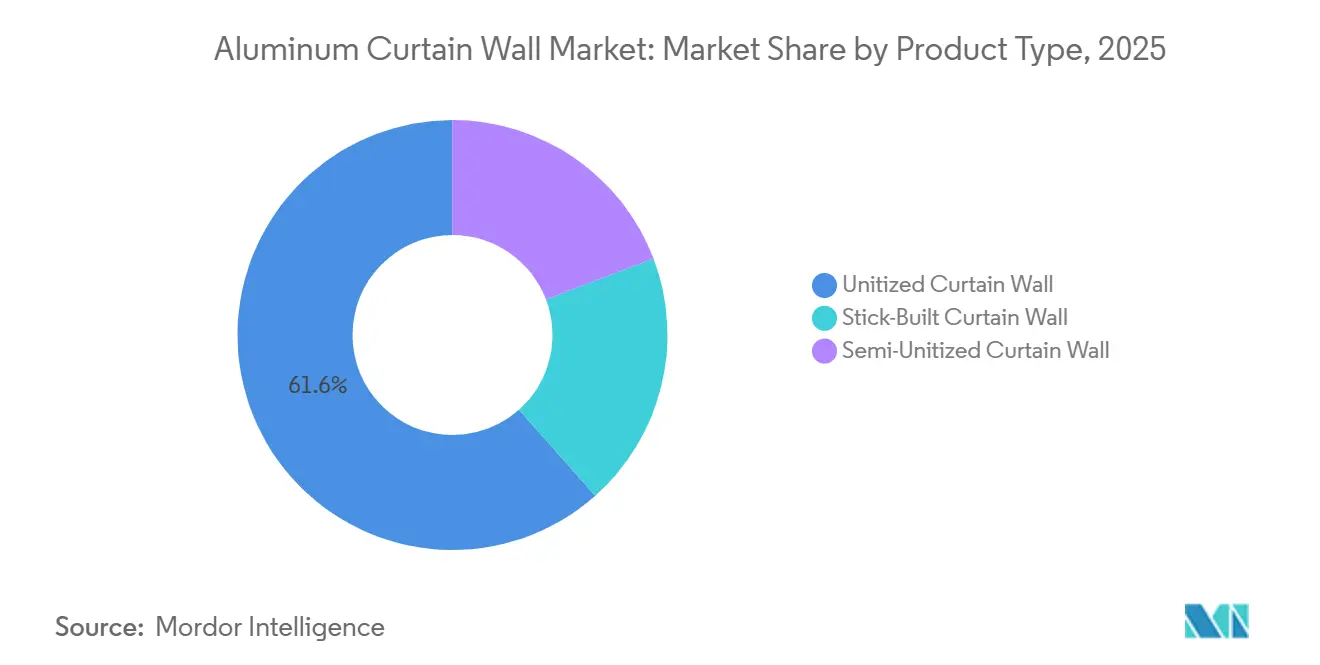
- 製品タイプ別では、ユニタイズドカーテンウォールが2025年のアルミニウムカーテンウォール市場シェアの61.56%を占め、2031年にかけてCAGR 8.85%で成長すると予測されています。
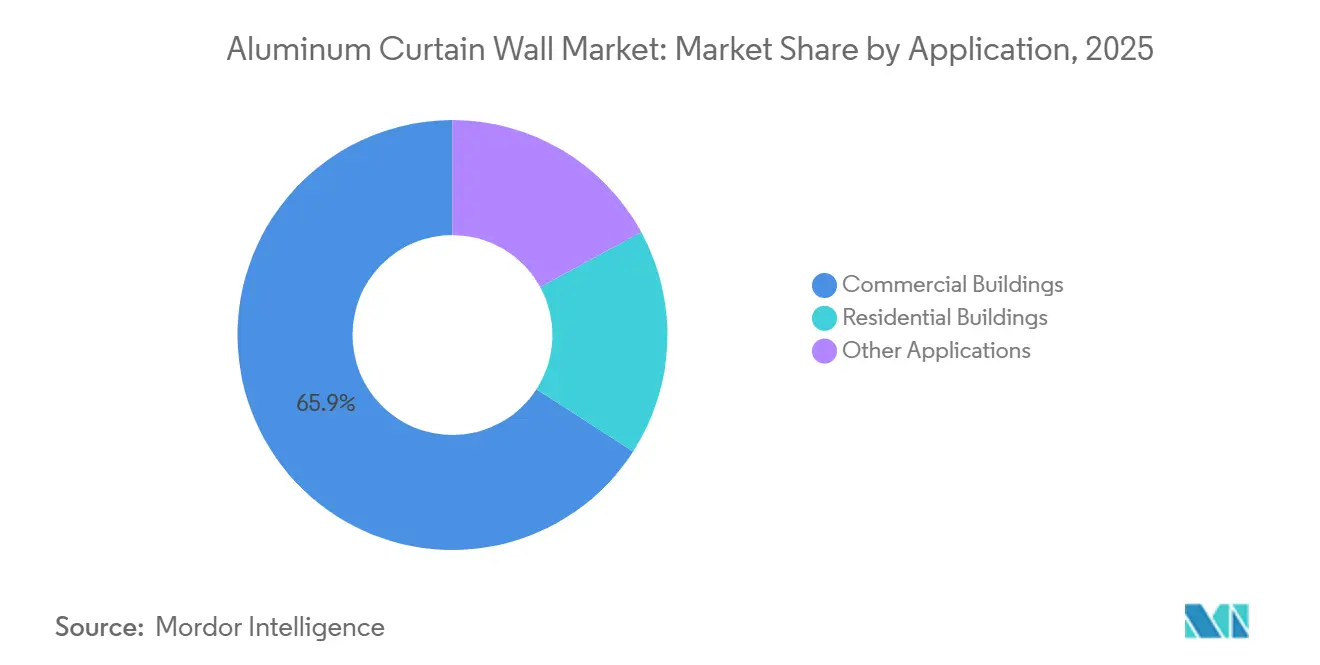
- 用途別では、商業ビルが2025年のアルミニウムカーテンウォール市場シェアの65.89%を占め、住宅ビルは2031年にかけてCAGR 9.14%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のアルミニウムカーテンウォール市場シェアの44.05%を占め、2031年にかけてCAGR 8.62%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 省エネ建築基準とグリーンビルディング認証 | +2.5% | 世界規模;北米、欧州、高所得アジア太平洋市場に集中 | 中期(2〜4年) |
| 高層商業ビルおよび複合用途建築 | +2.0% | APACが中心(中国、インド、東南アジア)、中東・アフリカへの波及 | 短期(2年以内) |
| 工場プレファブリケーションによるファサード採用 | +1.5% | 世界規模 | 短〜中期(4年以内) |
| ファサード改修および建築エネルギー改修需要 | +1.2% | 欧州(フランス、ドイツ、英国、北欧諸国);北米 | 中期(2〜4年) |
| 設計のデジタル化と自動化ファサード製造 | +0.8% | 世界規模;欧州および高所得アジア太平洋市場での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネ建築基準とグリーンビルディング認証
米国グリーンビルディング協議会は2025年にエネルギーと環境デザインのリーダーシップ(LEED)v5を発表し、エネルギー効率クレジットを建物全体のカーボンアカウンティングから分離しました。この変更により、高性能カーテンウォール仕様が、複雑な建物全体のエネルギーシミュレーションを必要とせずにエネルギークレジットに貢献しやすくなりました。カリフォルニア州の2025年建築エネルギー効率基準は、非住宅改修におけるカーテンウォールアセンブリの最大U値を0.280に設定し、対象プロジェクトにおける低性能品への代替を制限しています。[1]カリフォルニア州エネルギー委員会、「2025年建築エネルギー効率基準」、カリフォルニア州エネルギー委員会、energy.ca.gov。フランスのRE2020要件もまた、アルミニウムカーテンウォールに対するプロジェクト固有の環境文書の必要性を高めました。これらの要件により、特に建築家が仕様策定時にコンプライアンスを示す必要がある場合、アルミニウムカーテンウォール市場において認定された熱性能と信頼性の高い製品データがより重要になっています。また、初期システム価格から、文書化され性能要件を後期の再設計なしに満たせるかどうかへと注目が移っています。サプライヤーにとって、これは認証記録と技術サポートが任意のサービスではなく、基本的なプロジェクト提案の一部となることを意味します。
高層商業ビルおよび複合用途建築
高さ200メートルを超えるビルでは、より高い高さでの現場施工の管理が困難になるため、ユニタイズドアルミニウムカーテンウォールシステムが一般的に使用されています。したがって、アルミニウムカーテンウォール市場は、デベロッパーが密集した都市部において超高層、オフィス、複合用途、空港プロジェクトを計画する際に恩恵を受けます。インドのウデ・デシュ・カ・アーム・ナーガリク(UDAN)空港拡張プログラムは2030年までに50都市を対象とし、ハイデラバード、ベンガルール、チェンナイでの商業開発が大型ファサードパッケージへの需要を追加しました。中国もまた、2棟の相互接続タワーにフッ素樹脂コーティングアルミニウム複合パネルを使用したテンセント浜海大厦に示されるように、主要商業施設に対して厳しい仕様を設し続けました。アジア太平洋サプライヤーからのカスタムアルミニウム押出材の迅速な納品は、北米および欧州のプロジェクトの調達決定にも影響を与える可能性があります。この効果は、プロジェクトがカスタムプロファイルを必要とし、長い生産リードタイムを吸収できない場合に最も強く現れます。これにより、製造能力と納品の信頼性がアルミニウムカーテンウォール市場において直接的な役割を果たします。
工場プレファブリケーションによるファサード採用
工場プレファブリケーションによるユニタイズドシステムは、従来のスティックビルド工法と比較して現場施工時間を40%〜50%削減しました。この削減により足場設置期間が短縮され、密集した都市部プロジェクトにおける重要な建設スケジュールの管理が容易になりました。工場組立により、ユニットが工場を出る前に気密性、防水性、熱性能の試験も可能になりました。熟練したガラス工の不足により、より多くの作業を管理された製造環境に移行することの価値が高まりました。アルミニウムカーテンウォール市場では、工場生と並行して設計、試験、建築情報モデリング(BIM)統合を管理できる製造業者がますます評価されています。これらの能力により、請負業者はパネルが現場に到着する前に詳細を解決することができます。また、納品開始後に現場変更が施工を中断するリスクも軽減されます。
ファサード改修および建築エネルギー改修需要
欧州の古い商業ビルは、Ucw値が3.2〜6.0 W/(m²·K)のカーテンウォールシステムを持つことが多く、現在の改修仕様ではUcw値1.6 W/(m²·K)以下が求められています。これらのシステムを改善することで、建物全体のエネルギー消費を15%〜25%削減でき、インセンティブが利用可能な場所での改修活動を支援します。フランスのBAT-EN-113インセンティブ制度は、商業用カーテンウォールを断熱ガラスに交換することを支援しました。TECHNALは2025年に、レヴァロワ=ペレのラ・プロヴィダンスオフィスプロジェクトにおいて、元のアルミニウム下地構造を保持しながらフレームとガラスを交換することで、コストを20%削減し、施工期間を8ヶ月から5ヶ月に短縮できることを示しました。このアプローチにより、Ucw値が3.2から1.2 W/(m²·K)に改善され、使用中の商業ビルの改修がより実用的になりました。これにより、ビルオーナーは主要なアルミニウム構造を撤去することなく外皮性能を向上させることができました。テナントがビル内に留まり、ファサード全体の交換がより大きな混乱を引き起こす場合、この区別は重要です。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い施工・試験・維持管理コスト | -1.8% | 世界規模;北米および欧州で最も深刻 | 短〜中期(4年以内) |
| 熟練したファサードエンジニアリングおよび施工労働者の不足 | -1.3% | 北米・欧州 | 短期(2年以内) |
| プロジェクト固有の防火・耐震・耐風・音響認証 | -0.7% | 世界規模;高地震リスク地域(日本、米国西海岸)および防火基準が厳しい市場(英国、EU、中東)に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い施工・試験・維持管理コスト
プレファブリケーションにより一部の労働が工場に移行した場合でも、施工はアルミニウムカーテンウォールプロジェクト総コストの35%〜45%を占めていました。新しいシステムはまた、気密性、耐水性、構造性能に関する米国材料試験協会(ASTM)E283、E330、E331規格に対する試験も必要としました。2025年6月のアルミニウム価格の上昇により、価格保証期間が30日以内に短縮され、固定価格契約の不確実性が増大しました。複雑な建物形状と複数の気候要件により、プロジェクトチームが初期予算を守るためにガラスや熱的部品を代替品に変更する場合があります。これらの条件は、一部の中規模商業プロジェクトの実現可能性を制限し、アルミニウムカーテンウォール市場に圧力を加えます。したがって、請負業者は性能、コスト、および見積もりを保持できる期間のバランスを取る必要があります。この圧力は、プロジェクトスケジュールが利用可能な材料価格コミットメントを超えて延長される場合、アルミニウムカーテンウォール市場において特に重要です。
熟練したファサードエンジニアリングおよび施工労働者の不足
米国エネルギー省は、マサチューセッツ州、ワシントン州、ブリティッシュコロンビア州を含む建築基準先進地域において、高性能カーテンウォールシステムに精通した施工業者の不足を記録しました。システム要件と利用可能な施工スキルのギャップは、プロジェクトコストを増加させ、バリューエンジニアリングを促進する可能性があります。建設・製造セクターもまた、国内のスキルギャップに対処するために外国生まれの労働者に大きく依存していました。Schüco Internationalは2026年に、英国のSchüco Partner Academyを通じた施工訓練を拡大することで対応しました。この不足は、カーテンウォール性能規則が最も厳しい場所で最も深刻です。訓練は施工業者の能力向上に役立ちますが、進行中のプロジェクトに経験豊富なチームを即座に追加することはできません。その結果、技術訓練と施工サポートを提供できるサプライヤーは、要求の厳しい仕様のプロジェクトにおいてより有利な立場に立てる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プレファブリケーションプレミアムがユニタイズドカーテンウォールのリードを拡大ユニタイズドカーテンウォールは2025年に61.56%のシェアを保持し、2031年にかけてCAGR 8.85%で成長すると予測されています。その地位は、工場製パネルが施工時間を削減し足場への依存を低減した高層プロジェクトでの強い使用を反映しています。高さ200メートルを超えるビルでは、現場施工の管理がより困難になるため、70%以上のファサード用途でユニタイズドシステムが使用されました。これらのシステムはまた、プロジェクトチームがますます要求する気密性、防水性、熱性能の期待にも応えました。Kawneer Company, Inc.は2026年4月に2500 UT PLUSエンハンスドサーマルオプションを発表し、1インチ断熱ガラスを使用しながら工場組立効率を維持しつつ、U値を0.25まで達成しました。
スティックビルドカーテンウォールは、低〜中層プロジェクトや複雑な形状の建築外皮において引き続き重要でした。これらのプロジェクトは、完全なユニタイズド生産に必要なセットアップを正当化するほどの繰り返しパネル設計を持たない場合があります。セミユニタイズドカーテンウォールは、現場施工中のより高い柔軟性を維持しながら、部分的な工場品質管理を提供しました。このフォーマットは、アルミニウムカーテンウォル市場において建設中にファサード立面の調整が必要な場合に有用でした。BIMツールがパネル詳細設計を自動化するにつれて、より複雑なプロジェクトが工場製システムに適するようになり、アルミニウムカーテンウォール産業におけるユニタイズドソリューションのより広い採用を支援する可能性があります。スティックビルドおよびセミユニタイズドカーテンウォールは、現場条件や設計変更により高い柔軟性が必要な場合のオプションを引き続き提供します。したがって、フォーマット間の選択は、プロジェクトの高さ、繰り返し性、形状、労働条件、および必要な性能によって異なります。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
商業ビルが地位を維持、住宅ビルが勢いを増す商業ビルは2025年に65.89%のシェアを保持しました。オフィスタワー、複合用途開発、データセンター、医療施設、および機関ビルは引き続き高性能ファサードシステムを必要としました。データセンター、医療、教育における活動は、オフィス開発が弱まった場所でも需要を支えました。Permasteelisa Groupは2025年に、メイン州ポートランドにあるノースイースタン大学アルフォンドセンターのユニタイズドカーテンウォールシステムの設計・施工を受注しました。142,684平方フィートのファサードには、構造ガラスフィン壁、成形金属パネル、花崗岩サンシェードが含まれ、施工は2028年1月まで予定されています。
住宅ビルは2031年にかけてCAGR 9.14%で成長すると予測されています。インド、ベトナム、東南アジアのプレミアム高層住宅デベロッパーは、以前は商業タワーでより一般的だったガラス・アルミニウムファサードをますます使用しています。Alumilは2026年にムンバイのサンテック・ピナクルにユニタイズドガラスシステムを導入しました。このシステムは、トリプルバリアシーリング、エチレンプロピレンジエンモノマー(EPDM)ガスケット、および現地の湿度・風条件に対応したカスタム風荷重管理を使用しました。交通ハブ、スポーツ施設、公共インフラを含むその他の用途は、湾岸および東南アジアでの活発な空港・市民開発プログラムを通じて需要を追加し続けました。これらのプロジェクトは多くの場合、大きな公共向け立面と技術的な性能ニーズを持ち、カーテンウォールの使用を支援します。その需要基盤はまた、商業ビルと住宅ビルを超えてアルミニウムカーテンウォール市場に多様性を加えます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域アルミニウムカーテンウォール市場
アジア太平洋地域は2025年に44.05%のシェアを占め、2031年までに8.62%のCAGRで成長すると予測されている。中国は商業複合用途および超高層プロジェクトを通じて地域需要を支え、統合されたアルミニウムサプライチェーンが国内利用および輸出を支援した。インドは空港開発、ハイデラバード・ベンガルール・チェンナイにおける情報技術コリドー、およびムンバイのプレミアム住宅建築を通じて需要を追加した。日本と韓国は、風圧および耐震性能に関する技術認証済みシステムを必要とした。YKK AP Inc.は2026年1月にN-CueBテスト施設の運用を開始した。これは220億円(約14.7 ミリオン 米ドル)の投資によるもので、同施設は風圧試験および地震変位試験をサポートしている[2]YKK AP Inc., "YKK AP、滑川工場に大型カーテンウォール試験棟「N-CueB」の運用を開始," YKK AP Inc., ykkapglobal.com。バンコク・ジャカルタ・クアラルンプールを含む東南アジア諸国連合(ASEAN)の都市では、防火認定ファサードシステムを備えた超高層クラスのプロジェクトへの需要が増加した。この広範な地域建設基盤は、商業・交通・住宅用途にわたる需要を支えた。また、アジア太平洋地域がアルミニウムカーテンウォール市場において、大規模な国内市場からの需要と複数の発展途上都市圏からの需要を組み合わせることを可能にした。
北米アルミニウムカーテンウォール市場
北米の需要は、規制主導のアップグレードおよび改修投資を中心としている。より厳格なU値要件により高性能システムへのニーズが高まり、規制先進州における製品選定に影響を与えた。Oldcastle BuildingEnvelopeは2026年6月にReliance-TC SSを発売し、システム深度を増加させることなく薄型トリプル断熱ガラスユニット(IGU)を使用してU値0.19という低水準を実現した。Kawneer Company, Inc.も2026年中に2500 UT ユニットウォールシステムの断熱オプションを改良した。カナダのケベック州およびオンタリオ州市場は、オフィス・医療・公共施設プロジェクト全体にわたる需要を支え、国際エネルギー保全基準(IECC)および米国暖房冷凍空調学会(ASHRAE)90.1が地域全体の断熱仕様に影響を与えた。このような環境下では、システムのU値と試験実績が選定において決定的な要因となり得る。そのため、サライヤーは深度を増加させず、製造工程を乱すことなく断熱性能を向上させる製品開発に注力している。
欧州・中東・アフリカおよび南米アルミニウムカーテンウォール市場
欧州はアルミニウムカーテンウォール市場において、持続可能性規制および建物外皮改修の主要な中心地であり続けた。フランスのRE2020規制、デクレ・テルシエール、およびBAT-EN-113インセンティブ制度は、商業用カーテンウォールの断熱ガラスへの交換を支援した。ドイツの連邦効率的建築促進プログラム(Bundesförderung für effiziente Gebäude)は、Uw値0.9 W/(m²·K)未満を達成するファサード改修に対して適格投資費用の最大15%を提供した。北欧諸国は非常に高い断熱性能を要求しており、トリプルガラスアルミニウムシステムへの需要を支えた。Reynaers Aluminiumは2026年3月にSlimWall 35を発売し、U値0.8 W/(m²·K)という低水準を実現するとともに、パッシブハウスおよびクレードル・トゥ・クレードル認証を取得した。南米・中東・アフリカは商業・インフラ・高仕様プロジェクトを通じて需要を追加し、Permasteelisa Groupは地域のファサード事に向けてドバイに製造合弁会社を設立した。これらの地域は現地製造の深度と価格感度において異なるが、大規模プロジェクトでは依然として高度なファサードシステムが求められる場合がある。地域の生産能力は、カスタマイズされたシステムへのアクセスを改善し、そうしたプロジェクトの納期上の制約を軽減することができる。

競合ランドスケープ
アルミニウムカーテンウォール市場は高度に断片化されています。Permasteelisa GroupとKawneer Company, Inc.は、複雑な商業プロジェクトの仕様策定、製造、施工において競合しています。Oldcastle BuildingEnvelopeは、ガラス、金属、ハードウェアプラットフォームを通じて北米でガラスおよびフレーミング製品を供給しています。Reynaers Aluminium、Schüco International、Alumil、Aluprof S.A.、GUTMANN、HUECK System GmbH & Co. KGは、熱性能、認証の深さ、BIMツールを通じて競合しています。RAICO Bautechnik GmbH、Jansen AG、Metal Yapi Sistemleri Tic. A.Ş.、Ponzio、ALUTECHは、現地流通とカスタマイズ能力を通じて競合しています。TECHNALはまた、既存のアルミニウム構造を保持しながら熱性能を向上させる改修ソリューションに注力しています。したがって、アルミニウムカーテンウォール市場の競合セットには、完全な新築ファサードパッケージに対応する企業と、特定の交換工事に注力する企業が含まれます。
アルミニウムカーテンウォール市場の企業は、プロジェクトが調達段階に達する前に仕様を確保するために製品性能をますます活用しています。Oldcastle BuildingEnvelopeは2026年6月にReliance-TC SSを発売し、システム深さを増加させることなく厳しい熱要件に対応しました。Kawneer Company, Inc.は2026年5月にMetroView 4-SSGウィンドウウォールを発表し、中〜高層集合住宅、オフィス、機関用途向けの構造シリコングレージング、高音響性能、高度な熱効率を組み合わせたユニタイズドシステムです。YKK AP Inc.もまた、高風圧および耐震条件で使用されるシステムの性能承認を加速するためにN-CueBに投資しました。これらの取り組みは同じ競争要件の異なる部分に対応しています。製品改善は基準の閾値に対応し、試験能力は顧客が要求の厳しい建築条件に対してシステムを検証するのを支援します。
欧州の専門企業もまた、認証、改修適合性、および製品文書の改善に注力しました。TECHNALは、元のアルミニウム下地構造を保持しながらフレームとガラスを更新する改修方法を開発し、使用中のオフィスビルのコストと施工時間の両方を削減しました。Schüco InternationalとLIXILは2025年に日本でのパートナーシップを深め、商業建設向けの高断熱アルミニウム建築製品を拡大しました。Permasteelisa Groupは2026年にALBADDAD Capitalとの合弁会社を設立し、ドバイのジェベル・アリにファサード生産能力を構築し、サウジアラビアへの拡大を計画しています。これらの動きは、サプライヤーが地域製造能力と製品性能および承認サポートのバランスを取っていることを示しています。このアプローチは、ますます厳しくなるエネルギーおよび安全要件を満たしながら、現地プロジェクトスケジュールに対応する必要性を反映しています。また、仕様プロセスの早い段階で技術的証拠を提供できるサプライヤーを有利にします。
アルミニウムカーテンウォール産業リーダー
-
Kawneer Company, Inc.
-
Schüco International
-
Oldcastle BuildingEnvelope
-
Permasteelisa Group
-
YKK AP Inc.
- *免責事項:主要選手の並び順不同
アルミニウムカーテンウォール市場
- Alumil
- Aluprof S.A.
- ALUTECH
- GUTMANN
- HUECK System GmbH & Co. KG
- Jansen AG
- Kawneer Company, Inc.
- Metal Yapi Sistemleri Tic. A.Ş.
- Oldcastle BuildingEnvelope
- Permasteelisa Group
- Ponzio
- RAICO Bautechnik GmbH
- Reynaers Aluminium
- Schüco International
- TECHNAL
- YKK AP Inc.

Recent Industry Developments in アルミニウムカーテンウォール市場
- 2026年6月:Oldcastle BuildingEnvelopeはReliance-TC SSサーマルコントロールスクリュースプラインカーテンウォールシステムを発売し、全体的なシステム深さを増加させることなく薄型トリプルIGUに対応しながらU値を0.19まで達成しました。この発売により、北米全体の省エネ商業ビル向け高性能アルミニウムカーテンウォールシステムの採用が強化されました。
- 2026年5月:Kawneer Company, Inc.はMetroView 4-SSGウィンドウウォールを発表しました。これは構造シリコングレージング、高音響性能、高度な熱効率を組み合わせたユニタイズドシステムで、中〜高層集合住宅、オフィス、機関ビル向けです。この製品は、新築および改修プロジェクトにおけるスラブ間用途向けのアルミニウムファサードソリューションを拡大しました。


世界のアルミニウムカーテンウォール市場レポートの範囲
アルミニウムカーテンウォールは、アルミニウムフレームを使用して外部ファサードを形成し、内部を気象および環境への暴露から保護する非耐荷重型建築外皮システムです。構造的柔軟性、設計の多様性、採光アクセス、耐腐食性の組み合わせを提供し、現代の建物外装に適しています。
アルミニウムカーテンウォール市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はユニタイズドカーテンウォール、スティックビルドカーテンウォール、セミユニタイズドカーテンウォールにセグメント化されています。用途別では、市場は商業ビル、住宅ビル、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるアルミニウムカーテンウォールの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ユニタイズドカーテンウォール |
| スティックビルドカーテンウォール |
| セミユニタイズドカーテンウォール |
| 商業ビル |
| 住宅ビル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ユニタイズドカーテンウォール | |
| スティックビルドカーテンウォール | ||
| セミユニタイズドカーテンウォール | ||
| 用途別 | 商業ビル | |
| 住宅ビル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
アルミニウムカーテンウォール市場の規模はどのくらいですか?
アルミニウムカーテンウォール市場は2026年に51.69 ビリオン 米ドルであり、2031年までに76.15 ビリオン 米ドルに達すると予測されています。
アルミニウムカーテンウォールの需要を牽引しているものは何ですか?
より厳しいエネルギー基準、グリーンビルディング要件、高層建築、プレファブリケーション、および改修需要が採用を支えています。
アルミニウムカーテンウォール需要をリードする製品タイプはどれですか?
ユニタイズドカーテンウォールは2025年に61.56%のシェアを保持し、2031年にかけてCAGR 8.85%で成長すると予測されています。
2031年にかけて最も速く成長すると予測される用途はどれですか?
住宅ビルは、プレミアム高層開発が商業グレードのファサードシステムを使用するにつれて、2031年にかけてCAGR 9.14%で成長すると予測されています。
最終更新日:



