
Taille et part du marché des murs-rideaux en aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 51.69 Milliards de dollars |
| Taille du Marché (2031) | 76.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.06 % |
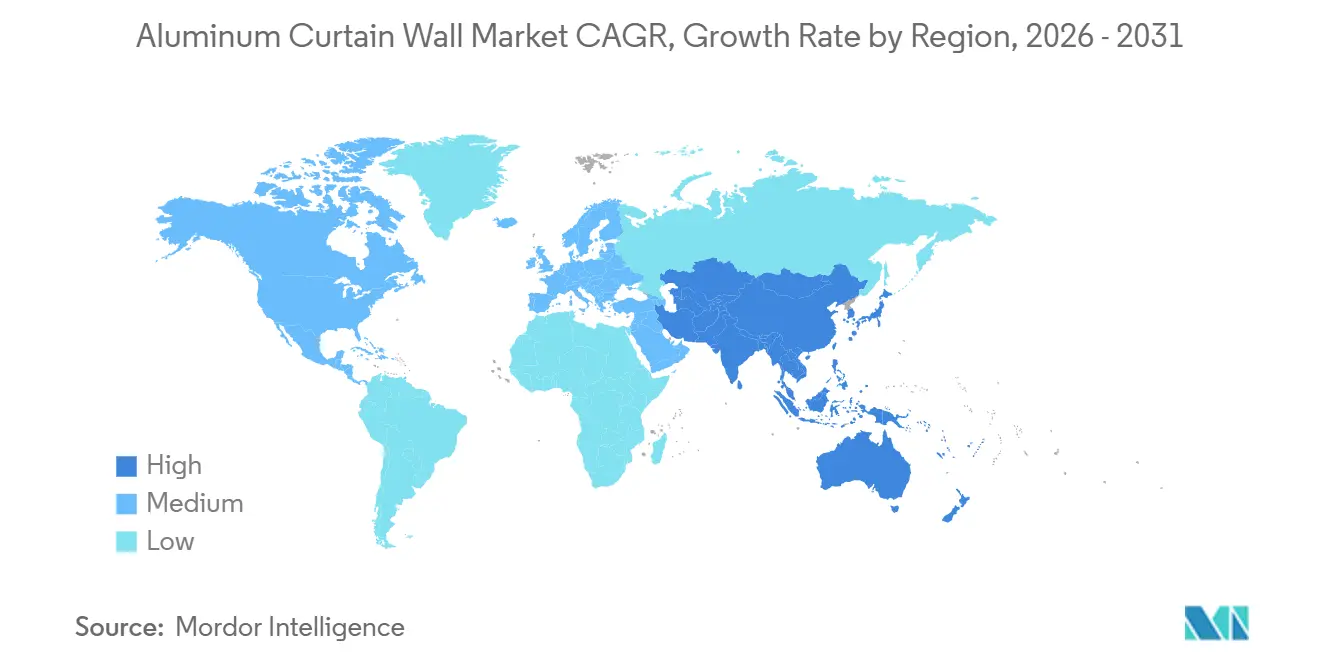
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
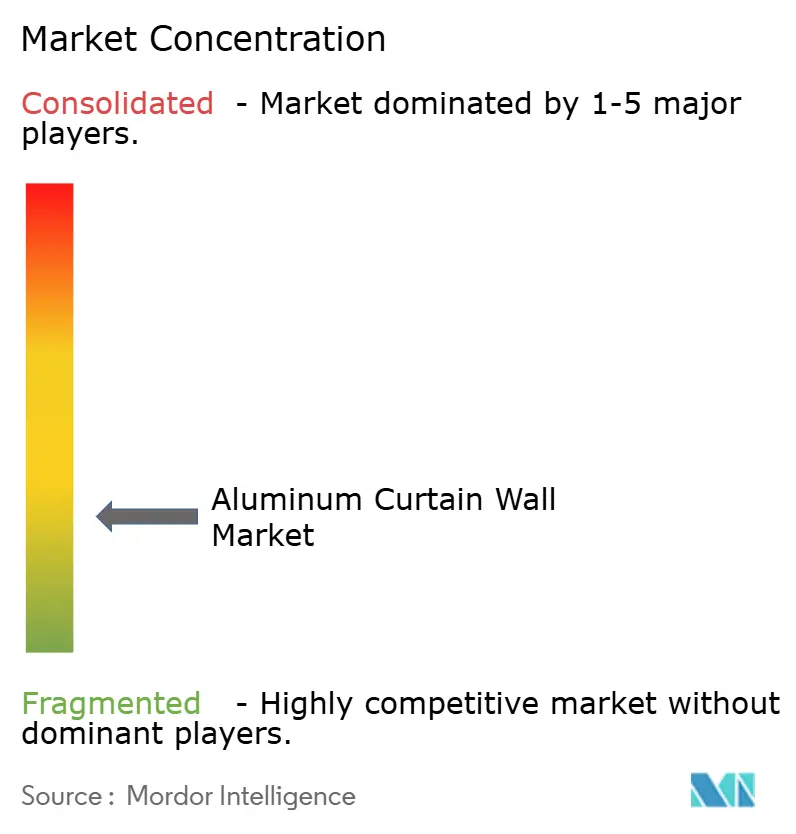
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des murs-rideaux en aluminium par Mordor Intelligence
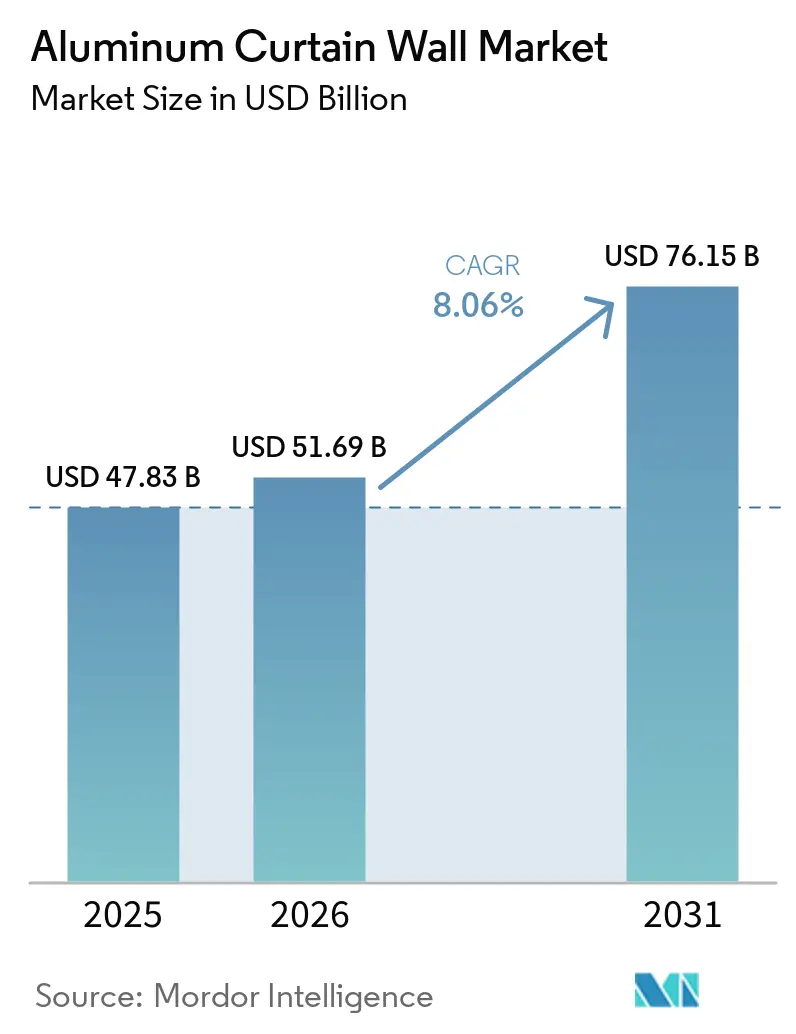
La taille du marché des murs-rideaux en aluminium était évaluée à 47,83 milliards USD en 2025 et devrait croître de 51,69 milliards USD en 2026 pour atteindre 76,15 milliards USD d'ici 2031, à un CAGR de 8,06 % durant la période de prévision (2026-2031). Le marché des murs-rideaux en aluminium est soutenu par des réglementations énergétiques plus strictes pour les bâtiments, des exigences en matière de construction écologique et la construction continue de bâtiments commerciaux de grande hauteur et à usage mixte. Les promoteurs privilégient également les systèmes de façades préfabriqués en usine, car ils réduisent le travail sur site et rendent les calendriers plus prévisibles. Dans les régions matures, l'activité de remplacement devient aussi importante que la nouvelle construction, car les enveloppes de bâtiments vieillissantes doivent répondre à des exigences énergétiques plus strictes. Les fournisseurs répondent avec des systèmes combinant de meilleures performances thermiques, un soutien aux essais et une installation plus facile. Le marché des murs-rideaux en aluminium est également confronté à des coûts de matériaux plus élevés et à des pénuries d'installateurs qualifiés, ce qui rend le calendrier d'approvisionnement et la planification des projets plus importants.
Points clés du rapport
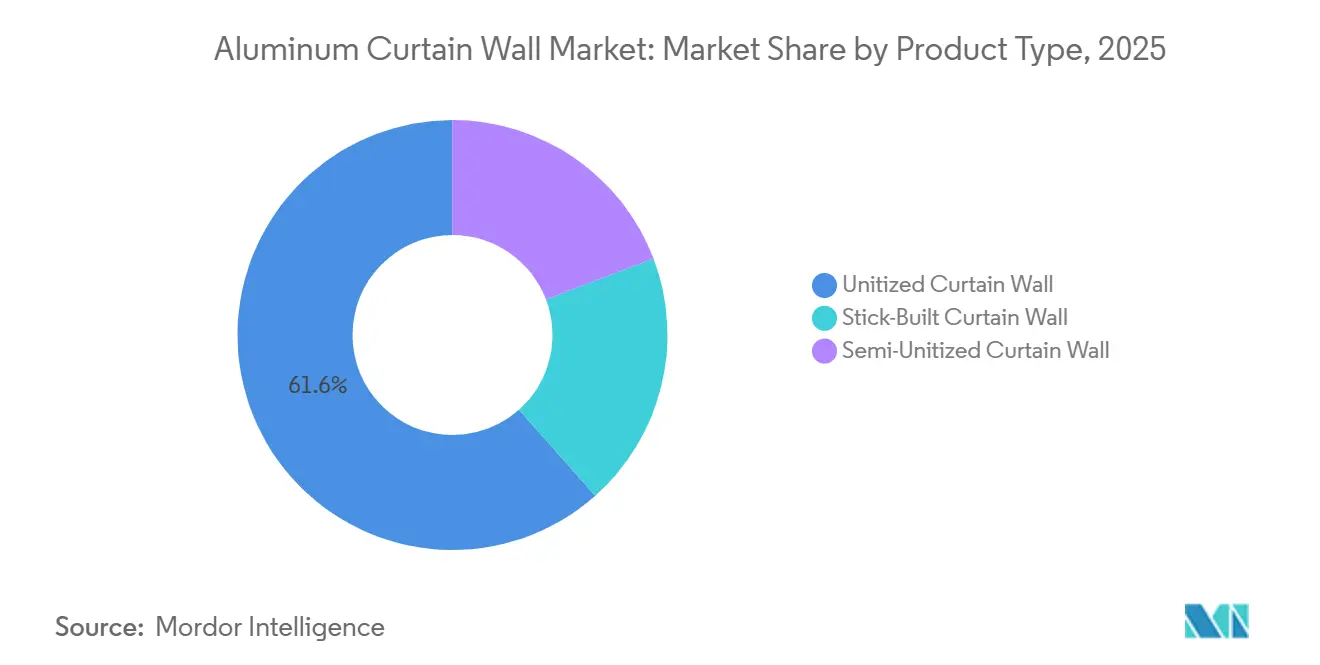
- Par type de produit, le mur-rideau unitisé détenait 61,56 % de la part du marché des murs-rideaux en aluminium en 2025 et devrait progresser à un CAGR de 8,85 % jusqu'en 2031.
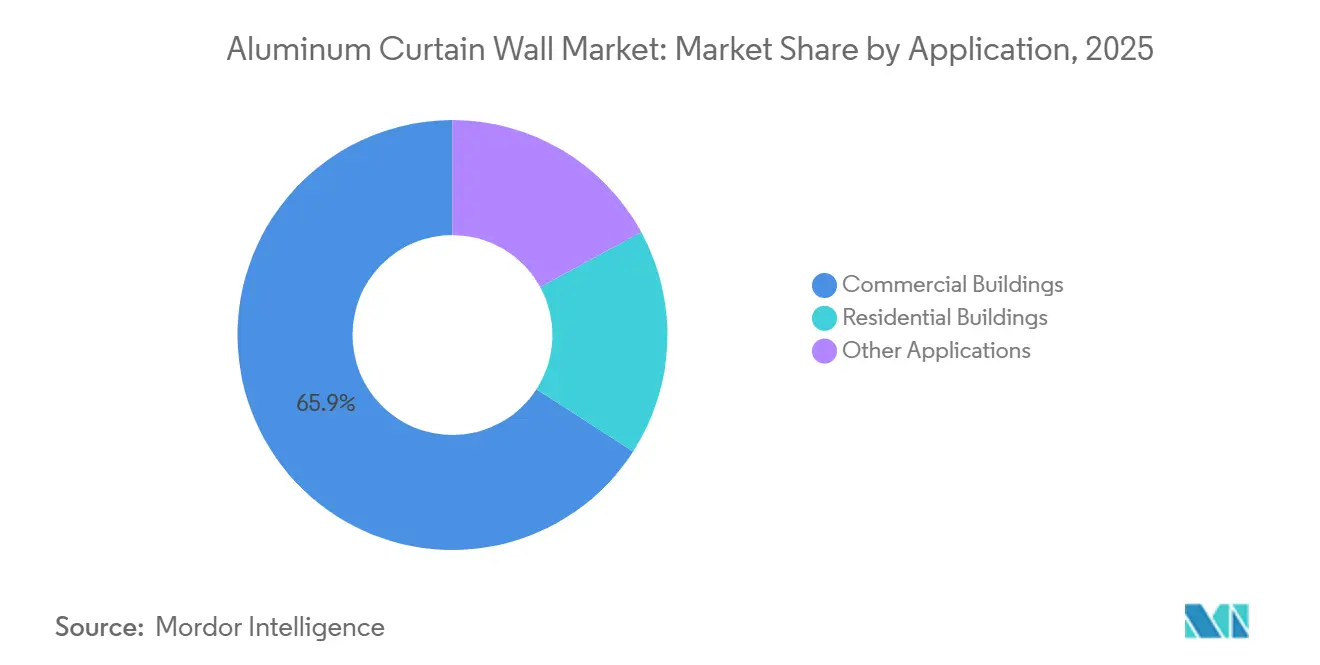
- Par application, les bâtiments commerciaux détenaient 65,89 % de la part du marché des murs-rideaux en aluminium en 2025, tandis que les bâtiments résidentiels devraient progresser à un CAGR de 9,14 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,05 % de la part du marché des murs-rideaux en aluminium en 2025 et devrait progresser à un CAGR de 8,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur l'efficacité énergétique des bâtiments et certifications de construction écologique | +2.5% | Mondial ; concentré en Amérique du Nord, en Europe et dans les marchés Asie-Pacifique à revenus élevés | Moyen terme (2-4 ans) |
| Construction commerciale de grande hauteur et à usage mixte | +2.0% | Cœur de l'APAC (Chine, Inde, Asie du Sud-Est), extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Adoption des façades préfabriquées en usine | +1.5% | Mondial | Court à moyen terme (≤ 4 ans) |
| Demande de rénovation des façades et de réhabilitation énergétique des bâtiments | +1.2% | Europe (France, Allemagne, Royaume-Uni, pays nordiques) ; Amérique du Nord | Moyen terme (2-4 ans) |
| Numérisation de la conception et fabrication automatisée des façades | +0.8% | Mondial ; gains précoces en Europe et dans les marchés Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur l'efficacité énergétique des bâtiments et certifications de construction écologique
Le Conseil américain du bâtiment écologique a lancé le référentiel Leadership in Energy and Environmental Design (LEED) v5 en 2025 et a séparé les crédits d'efficacité énergétique de la comptabilisation du carbone à l'échelle du bâtiment entier. Ce changement a facilité la contribution des spécifications de murs-rideaux à haute performance aux crédits énergétiques sans nécessiter de simulations énergétiques complexes à l'échelle du bâtiment entier. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025 ont fixé un facteur U maximal d'assemblage de mur-rideau de 0,280 pour les rénovations non résidentielles, limitant les substitutions moins performantes dans les projets éligibles.[1]Commission de l'énergie de Californie, « Normes d'efficacité énergétique des bâtiments 2025 », Commission de l'énergie de Californie, energy.ca.gov. Les exigences RE2020 de la France ont également accru la nécessité d'une documentation environnementale spécifique au projet pour les murs-rideaux en aluminium. Ces exigences rendent les performances thermiques certifiées et les données produits fiables plus importantes sur le marché des murs-rideaux en aluminium, notamment lorsque les architectes doivent démontrer la conformité lors de la spécification. Elles déplacent également l'attention du prix initial du système vers la capacité d'un produit à satisfaire l'exigence de performance documentée sans reconception tardive. Pour les fournisseurs, cela fait des dossiers de certification et du soutien technique une partie intégrante de l'offre de base du projet plutôt qu'un service optionnel.
Construction commerciale de grande hauteur et à usage mixte
Les bâtiments de plus de 200 mètres utilisent couramment des systèmes de murs-rideaux en aluminium unitisés, car la vitesse d'installation et la sécurité des travailleurs deviennent plus difficiles à gérer à de plus grandes hauteurs. Le marché des murs-rideaux en aluminium bénéficie donc lorsque les promoteurs planifient des projets de tours supertall, de bureaux, à usage mixte et d'aéroports dans des zones urbaines denses. Le programme indien d'expansion aéroportuaire Ude Desh ka Aam Naagrik (UDAN) visait 50 villes d'ici 2030, tandis que le développement commercial à Hyderabad, Bengaluru et Chennai a contribué à la demande de grands lots de façades. La Chine a également continué à fixer des spécifications exigeantes pour les grands actifs commerciaux, comme en témoigne la Tencent Binhai Tower, qui a utilisé des panneaux composites en aluminium revêtus de fluorocarbone sur deux tours interconnectées. La livraison plus rapide d'extrusions en aluminium personnalisées par les fournisseurs d'Asie-Pacifique peut également influencer les décisions d'approvisionnement pour les projets en Amérique du Nord et en Europe. L'effet est le plus fort lorsqu'un projet nécessite des profilés personnalisés et ne peut pas absorber un long délai de production. Cela confère à la capacité de fabrication et à la fiabilité des délais de livraison un rôle direct sur le marché des murs-rideaux en aluminium.
Adoption des façades préfabriquées en usine
Les systèmes unitisés préfabriqués en usine ont réduit le temps d'installation sur site de 40 % à 50 % par rapport aux méthodes conventionnelles à montants et traverses. Cette réduction a raccourci les périodes d'échafaudage et a aidé les entrepreneurs à gérer les calendriers de construction critiques dans les projets urbains denses. L'assemblage en usine a également permis de tester les performances en matière d'étanchéité à l'air, à l'eau et thermiques avant que les unités ne quittent l'usine. La pénurie de vitriers qualifiés a accru la valeur du transfert d'une plus grande partie du travail vers des environnements de fabrication contrôlés. Le marché des murs-rideaux en aluminium récompense de plus en plus les fabricants capables de gérer la conception, les essais et l'intégration de la modélisation des données du bâtiment (BIM) parallèlement à la production en usine. Ces capacités aident un entrepreneur à résoudre les détails avant que les panneaux n'arrivent sur le chantier dans le marché des murs-rideaux en aluminium. Elles réduisent également le risque que des modifications sur le terrain interrompent l'installation après le début de la livraison.
Demande de rénovation des façades et de réhabilitation énergétique des bâtiments
Les bâtiments commerciaux européens plus anciens ont souvent des systèmes de murs-rideaux avec des valeurs Ucw de 3,2 à 6,0 W/(m²·K), tandis que les spécifications actuelles de rénovation visent des valeurs Ucw de 1,6 W/(m²·K) ou inférieures. L'amélioration de ces systèmes peut réduire la consommation énergétique totale du bâtiment de 15 % à 25 %, ce qui soutient l'activité de rénovation lorsque des incitations sont disponibles. Le dispositif d'incitation BAT-EN-113 de la France a soutenu le remplacement des murs-rideaux commerciaux par du vitrage isolant. TECHNAL a démontré en 2025 que la conservation de la sous-structure en aluminium d'origine tout en remplaçant les châssis et le vitrage réduisait le coût de 20 % et raccourcissait l'installation de 8 mois à 5 mois pour le projet de bureaux La Providence à Levallois-Perret. Cette approche a réduit la valeur Ucw de 3,2 à 1,2 W/(m²·K) et a rendu la rénovation plus pratique pour les bâtiments commerciaux occupés. Elle a permis aux propriétaires de bâtiments d'améliorer les performances de l'enveloppe sans retirer la structure principale en aluminium. Cette distinction est importante lorsque les locataires restent dans le bâtiment et qu'un remplacement complet de la façade créerait une perturbation plus importante.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation, d'essai et de maintenance | -1.8% | Mondial ; plus aigu en Amérique du Nord et en Europe | Court à moyen terme (≤ 4 ans) |
| Pénuries de main-d'œuvre qualifiée en ingénierie et installation de façades | -1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Certification spécifique au projet pour les exigences incendie, sismiques, éoliennes et acoustiques | -0.7% | Mondial ; concentré dans les zones à forte sismicité (Japon, côte ouest des États-Unis) et les marchés sensibles aux codes incendie (Royaume-Uni, UE, Moyen-Orient) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation, d'essai et de maintenance
L'installation représentait 35 % à 45 % du coût total d'un projet de mur-rideau en aluminium, même lorsque la préfabrication transférait une partie de la main-d'œuvre vers les usines. Les nouveaux systèmes nécessitaient également des essais conformes aux normes E283, E330 et E331 de l'American Society for Testing and Materials (ASTM) pour l'infiltration d'air, la résistance à l'eau et les performances structurelles. La hausse des prix de l'aluminium en juin 2025 a réduit les fenêtres de maintien des prix à 30 jours ou moins et a accru l'incertitude pour les contrats à prix fixe. Les formes de bâtiments complexes et les exigences climatiques multiples peuvent amener les équipes de projet à substituer des composants de vitrage ou thermiques pour protéger les budgets initiaux. Ces conditions limitent la faisabilité des projets pour certains projets commerciaux de moyenne envergure et exercent une pression sur le marché des murs-rideaux en aluminium. Les entrepreneurs doivent donc équilibrer les performances, le coût et la période pendant laquelle ils peuvent maintenir un devis. La pression est particulièrement significative sur le marché des murs-rideaux en aluminium lorsque les calendriers de projet dépassent l'engagement disponible sur les prix des matériaux.
Pénuries de main-d'œuvre qualifiée en ingénierie et installation de façades
Le Département de l'énergie des États-Unis a documenté des pénuries d'installateurs familiarisés avec les systèmes de murs-rideaux à haute performance dans les sites à la pointe des réglementations, notamment le Massachusetts, l'État de Washington et la Colombie-Britannique. L'écart entre les exigences des systèmes et les compétences d'installation disponibles peut augmenter le coût des projets et encourager l'ingénierie de la valeur. Les secteurs de la construction et de la fabrication dépendaient également fortement des travailleurs nés à l'étranger pour combler les lacunes en compétences nationales. Schüco International a répondu en 2026 en développant la formation à l'installation via la Schüco Partner Academy au Royaume-Uni. La pénurie reste la plus grave dans les endroits où les règles de performance des murs-rideaux sont les plus exigeantes. La formation peut contribuer à améliorer les compétences des installateurs, mais elle n'ajoute pas immédiatement des équipes expérimentées aux projets actifs. Par conséquent, les fournisseurs disposant d'une formation technique et d'un soutien à l'installation peuvent être mieux positionnés pour les projets aux spécifications exigeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la prime à la préfabrication élargit l'avance du mur-rideau unitiséLe mur-rideau unitisé détenait une part de 61,56 % en 2025 et devrait progresser à un CAGR de 8,85 % jusqu'en 2031. Sa position reflétait une forte utilisation dans les projets de grande hauteur, où les panneaux préfabriqués en usine réduisaient le temps d'installation et la dépendance aux échafaudages. Les bâtiments de plus de 200 mètres utilisaient des systèmes unitisés dans plus de 70 % des applications de façade, car l'installation sur le terrain était plus difficile à gérer à ces hauteurs. Les systèmes répondaient également aux attentes en matière de performances d'étanchéité à l'air, à l'eau et thermiques que les équipes de projet exigent de plus en plus. Kawneer Company, Inc. a introduit l'option thermique améliorée 2500 UT PLUS en avril 2026, qui a atteint des facteurs U aussi bas que 0,25 avec un vitrage isolant de 1 pouce tout en conservant l'efficacité d'assemblage en atelier.
Le mur-rideau à montants et traverses est resté pertinent pour les projets de faible à moyenne hauteur et les enveloppes de bâtiments aux formes complexes. Ces projets peuvent ne pas avoir suffisamment de conception de panneaux répétés pour justifier la mise en place nécessaire à une production unitisée complète. Le mur-rideau semi-unitisé offrait un contrôle qualité partiel en usine tout en maintenant plus de flexibilité lors de l'installation sur le terrain. Ce format était utile lorsque les élévations de façade nécessitaient des ajustements pendant la construction sur le marché des murs-rideaux en aluminium. À mesure que les outils BIM automatisent le détaillage des panneaux, des projets plus complexes pourraient devenir adaptés aux systèmes préfabriqués en usine, soutenant une adoption plus large des solutions unitisées dans le secteur des murs-rideaux en aluminium. Les murs-rideaux à montants et traverses et semi-unitisés offrent encore des options là où les conditions de chantier ou les modifications de conception nécessitent plus de flexibilité. Le choix entre les formats dépend donc de la hauteur du projet, de la répétition, de la géométrie, des conditions de main-d'œuvre et des performances requises.


Par application :
les bâtiments commerciaux maintiennent leur position, les bâtiments résidentiels gagnent en dynamismeLes bâtiments commerciaux détenaient une part de 65,89 % en 2025. Les tours de bureaux, les développements à usage mixte, les centres de données, les établissements de santé et les bâtiments institutionnels ont continué à nécessiter des systèmes de façades à haute performance. L'activité dans les centres de données, la santé et l'éducation a soutenu la demande même là où le développement de bureaux s'était affaibli. Permasteelisa Group a été désigné en 2025 pour concevoir et installer le système de mur-rideau unitisé pour l'Alfond Center de l'Université Northeastern à Portland, dans le Maine. La façade de 142 684 pieds carrés comprenait des murs en verre structurel avec ailettes, des panneaux métalliques profilés et des brise-soleil en granit, avec une installation prévue jusqu'en janvier 2028.
Les bâtiments résidentiels devraient progresser à un CAGR de 9,14 % jusqu'en 2031. Les promoteurs résidentiels de grande hauteur haut de gamme en Inde, au Vietnam et en Asie du Sud-Est utilisent de plus en plus des façades en verre et aluminium qui étaient auparavant plus courantes dans les tours commerciales. Alumil a déployé un système de vitrage unitisé à Sunteck Pinnacle à Mumbai en 2026. Le système utilisait un joint triple barrière, des joints en caoutchouc éthylène-propylène-diène monomère (EPDM) et une gestion personnalisée des charges de vent pour les conditions locales d'humidité et de vent. Les autres applications, notamment les hubs de transport, les installations sportives et les infrastructures publiques, ont continué à générer de la demande grâce aux programmes actifs de développement aéroportuaire et civique dans le Golfe et en Asie du Sud-Est. Ces projets ont souvent de grandes façades publiques et des besoins de performance technique qui soutiennent l'utilisation des murs-rideaux. Leur base de demande ajoute également de la diversité au marché des murs-rideaux en aluminium au-delà des bâtiments commerciaux et résidentiels.
Analyse géographique
Marché des murs-rideaux en aluminium en Asie-Pacifique
L'Asie-Pacifique détenait une part de 44,05 % en 2025 et devrait progresser à un CAGR de 8,62 % jusqu'en 2031. La Chine a soutenu la demande régionale grâce à des projets commerciaux à usage mixte et à des projets de gratte-ciel, tandis que sa chaîne d'approvisionnement intégrée en aluminium a soutenu l'utilisation domestique et les exportations. L'Inde a généré de la demande grâce au développement aéroportuaire, aux corridors technologiques de l'information à Hyderabad, Bengaluru et Chennai, ainsi qu'aux immeubles résidentiels haut de gamme à Mumbai. Le Japon et la Corée du Sud ont exigé des systèmes techniquement certifiés pour les performances face au vent et aux séismes. YKK AP Inc. a commencé à exploiter l'installation d'essai N-CueB en janvier 2026 à la suite d'un investissement de 2,2 milliards JPY (environ 14,7 millions USD), et l'installation prend en charge les essais de pression au vent et les essais de déplacement sismique[2]YKK AP Inc., « YKK AP commence l'exploitation de 'N-CueB', un bâtiment d'essai de mur-rideau à grande échelle à l'usine de Namerikawa », YKK AP Inc., ykkapglobal.com. Les villes de l'Association des nations de l'Asie du Sud-Est (ASEAN), notamment Bangkok, Jakarta et Kuala Lumpur, ont généré de la demande pour des projets de classe gratte-ciel avec des systèmes de façade résistants au feu. Cette large base de construction régionale a soutenu la demande dans les applications commerciales, de transport et résidentielles. Elle a également permis à l'Asie-Pacifique de combiner la demande des grands marchés nationaux avec celle de plusieurs centres urbains en développement dans le marché des murs-rideaux en aluminium.
Marché des murs-rideaux en aluminium en Amérique du Nord
La demande en Amérique du Nord est centrée sur les mises à niveau imposées par les réglementations et les investissements de rénovation. Des exigences plus strictes en matière de facteur U ont accru le besoin de systèmes haute performance et ont influencé la sélection des produits dans les États pionniers en matière de réglementation. Oldcastle BuildingEnvelope a lancé le Reliance-TC SS en juin 2026 avec des facteurs U aussi bas que 0,19 grâce à des unités de vitrage isolant (IGU) triple couche minces sans augmenter la profondeur du système. Kawneer Company, Inc. a également amélioré l'option thermique de son système 2500 UT Unitwall en 2026. Les marchés du Québec et de l'Ontario au Canada ont soutenu la demande dans les projets de bureaux, médicaux et institutionnels, tandis que le Code international de conservation de l'énergie (IECC) et la norme 90.1 de la Société américaine des ingénieurs en chauffage, réfrigération et climatisation (ASHRAE) ont influencé les spécifications thermiques dans toute la région. Dans cet environnement, le facteur U d'un système et son historique d'essais peuvent être déterminants lors de la sélection. Les fournisseurs orientent donc le développement de leurs produits vers des gains thermiques qui n'ajoutent pas de profondeur et ne perturbent pas la fabrication.
Marché des murs-rideaux en aluminium en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe est restée un centre majeur pour les réglementations en matière de durabilité et la rénovation des enveloppes de bâtiments dans le marché des murs-rideaux en aluminium. La réglementation RE2020 française, le Décret Tertiaire et le dispositif d'incitation BAT-EN-113 ont soutenu le remplacement des murs-rideaux commerciaux par du vitrage isolant. Le programme allemand Bundesförderung für effiziente Gebäude a offert jusqu'à 15 % des coûts d'investissement éligibles pour les rénovations de façades atteignant un Uw inférieur à 0,9 W/(m²·K). Les pays nordiques ont exigé des performances thermiques très élevées, ce qui a soutenu la demande de systèmes en aluminium à triple vitrage. Reynaers Aluminium a introduit le SlimWall 35 en mars 2026, avec une valeur U aussi basse que 0,8 W/(m²·K) et les certifications Maison Passive et Cradle-to-Cradle. L'Amérique du Sud, le Moyen-Orient et l'Afrique ont généré de la demande grâce à des projets commerciaux, d'infrastructure et à haute spécification, tandis que Permasteelisa Group a établi une coentreprise de fabrication à Dubaï pour les travaux de façade régionaux. Ces régions diffèrent par leur profondeur de fabrication locale et leur sensibilité aux prix, mais les grands projets peuvent néanmoins nécessiter des systèmes de façade avancés. La capacité de production régionale peut améliorer l'accès à des systèmes personnalisés et réduire les contraintes de livraison pour ces projets.

Paysage concurrentiel
Le marché des murs-rideaux en aluminium est très fragmenté. Permasteelisa Group et Kawneer Company, Inc. sont en concurrence dans les domaines de la spécification, de la fabrication et de l'installation pour les projets commerciaux complexes. Oldcastle BuildingEnvelope fournit des produits de vitrage et de structure en Amérique du Nord via sa plateforme verre, métal et quincaillerie. Reynaers Aluminium, Schüco International, Alumil, Aluprof S.A., GUTMANN et HUECK System GmbH & Co. KG sont en concurrence par les performances thermiques, la profondeur de certification et les outils BIM. RAICO Bautechnik GmbH, Jansen AG, Metal Yapi Sistemleri Tic. A.Ş., Ponzio et ALUTECH sont en concurrence par la distribution locale et les capacités de personnalisation. TECHNAL se concentre également sur les solutions de rénovation qui préservent les structures en aluminium existantes tout en améliorant les performances thermiques. L'ensemble concurrentiel sur le marché des murs-rideaux en aluminium comprend donc des entreprises qui traitent des lots de façades complètes pour les nouvelles constructions et des entreprises qui se concentrent sur les travaux de remplacement ciblés.
Les entreprises du marché des murs-rideaux en aluminium utilisent de plus en plus les performances des produits pour sécuriser les spécifications avant qu'un projet n'atteigne le stade de l'approvisionnement. Oldcastle BuildingEnvelope a lancé le Reliance-TC SS en juin 2026 pour répondre aux exigences thermiques strictes sans augmenter la profondeur du système. Kawneer Company, Inc. a lancé le mur-rideau MetroView 4-SSG en mai 2026 pour les applications multifamiliales, de bureaux et institutionnelles de moyenne à grande hauteur. YKK AP Inc. a également investi dans N-CueB pour accélérer l'approbation des performances des systèmes utilisés dans des conditions de vent fort et sismiques. Ces actions répondent à différentes parties de la même exigence concurrentielle. Les améliorations de produits répondent aux seuils des codes, tandis que la capacité d'essai aide les clients à valider les systèmes pour des conditions de bâtiment exigeantes.
Les spécialistes européens se sont également concentrés sur la certification, l'aptitude à la rénovation et l'amélioration de la documentation des produits. TECHNAL a développé une méthode de rénovation qui conservait la sous-structure en aluminium d'origine tout en mettant à jour les châssis et le vitrage, réduisant à la fois le coût et le temps d'installation pour un immeuble de bureaux occupé. Schüco International et LIXIL ont approfondi leur partenariat au Japon en 2025 pour développer des produits de construction en aluminium hautement isolés pour la construction commerciale. Permasteelisa Group a créé une coentreprise avec ALBADDAD Capital en 2026 pour établir une capacité de production de façades à Jebel Ali, Dubaï, avec une expansion prévue en Arabie Saoudite. Ces mouvements montrent que les fournisseurs équilibrent la capacité de fabrication régionale avec les performances des produits et le soutien aux approbations. L'approche reflète la nécessité de servir les calendriers de projets locaux tout en répondant à des exigences énergétiques et de sécurité de plus en plus exigeantes. Elle favorise également les fournisseurs capables de fournir des preuves techniques tôt dans le processus de spécification.
Leaders du secteur des murs-rideaux en aluminium
Kawneer Company, Inc.
Schüco International
Oldcastle BuildingEnvelope
Permasteelisa Group
YKK AP Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des murs-rideaux en aluminium
- Alumil
- Aluprof S.A.
- ALUTECH
- GUTMANN
- HUECK System GmbH & Co. KG
- Jansen AG
- Kawneer Company, Inc.
- Metal Yapi Sistemleri Tic. A.Ş.
- Oldcastle BuildingEnvelope
- Permasteelisa Group
- Ponzio
- RAICO Bautechnik GmbH
- Reynaers Aluminium
- Schüco International
- TECHNAL
- YKK AP Inc.

Recent Industry Developments in Marché des murs-rideaux en aluminium
- Juin 2026 : Oldcastle BuildingEnvelope a lancé le système de mur-rideau Reliance-TC SS Thermal Control Screw Spline, atteignant des facteurs U aussi bas que 0,19 tout en accueillant des IGU triple minces sans augmenter la profondeur globale du système. Le lancement a renforcé l'adoption de systèmes de murs-rideaux en aluminium à haute performance pour les bâtiments commerciaux à efficacité énergétique en Amérique du Nord.
- Mai 2026 : Kawneer Company, Inc. a dévoilé le mur-rideau MetroView 4-SSG, un système unitisé combinant un vitrage en silicone structurel, de hautes performances acoustiques et une efficacité thermique avancée pour les bâtiments multifamiliaux, de bureaux et institutionnels de moyenne à grande hauteur. Le produit a élargi les solutions de façades en aluminium pour les applications dalle à dalle dans les projets de nouvelle construction et de rénovation.


Périmètre du rapport mondial sur le marché des murs-rideaux en aluminium
Les murs-rideaux en aluminium sont des systèmes d'enveloppe de bâtiment non porteurs qui utilisent une structure en aluminium pour créer des façades extérieures tout en protégeant les intérieurs des intempéries et des expositions environnementales. Ils offrent une combinaison de flexibilité structurelle, de polyvalence de conception, d'accès à la lumière du jour et de résistance à la corrosion, ce qui les rend adaptés aux extérieurs de bâtiments modernes.
Le marché des murs-rideaux en aluminium est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en mur-rideau unitisé, mur-rideau à montants et traverses et mur-rideau semi-unitisé. Par application, le marché est segmenté en bâtiments commerciaux, bâtiments résidentiels et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les murs-rideaux en aluminium dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Mur-rideau unitisé |
| Mur-rideau à montants et traverses |
| Mur-rideau semi-unitisé |
| Bâtiments commerciaux |
| Bâtiments résidentiels |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Mur-rideau unitisé | |
| Mur-rideau à montants et traverses | ||
| Mur-rideau semi-unitisé | ||
| Par application | Bâtiments commerciaux | |
| Bâtiments résidentiels | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des murs-rideaux en aluminium ?
Le marché des murs-rideaux en aluminium s'élève à 51,69 milliards USD en 2026 et devrait atteindre 76,15 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de murs-rideaux en aluminium ?
Des codes énergétiques plus stricts, des exigences de construction écologique, la construction de grande hauteur, la préfabrication et la demande de rénovation soutiennent l'adoption.
Quel type de produit domine la demande de murs-rideaux en aluminium ?
Le mur-rideau unitisé détenait une part de 61,56 % en 2025 et devrait progresser à un CAGR de 8,85 % jusqu'en 2031.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les bâtiments résidentiels devraient progresser à un CAGR de 9,14 % jusqu'en 2031, les développements résidentiels de grande hauteur haut de gamme utilisant des systèmes de façades de qualité commerciale.
Dernière mise à jour de la page le:



