
Tamaño y Participación del Mercado de Muros Cortina de Aluminio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 51.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muros Cortina de Aluminio por Mordor Intelligence
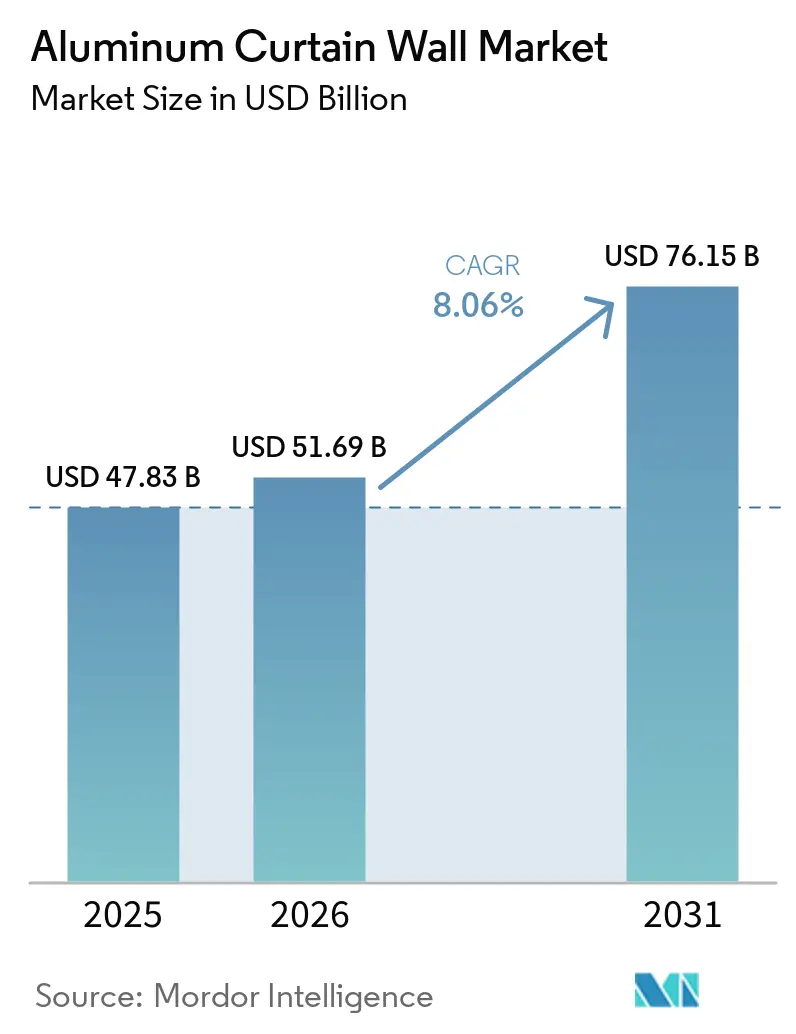
El tamaño del Mercado de Muros Cortina de Aluminio se valoró en 47,83 mil millones de USD en 2025 y se estima que crecerá desde 51,69 mil millones de USD en 2026 hasta alcanzar los 76,15 mil millones de USD en 2031, a una CAGR del 8,06% durante el período de pronóstico (2026-2031). El mercado de muros cortina de aluminio está respaldado por normativas de eficiencia energética más estrictas en edificios, requisitos de construcción sostenible y la continua construcción de edificios comerciales de gran altura y de uso mixto. Los promotores también prefieren los sistemas de fachada prefabricados en fábrica porque reducen el trabajo en obra y hacen los cronogramas más predecibles. En las regiones maduras, la actividad de reemplazo está adquiriendo tanta importancia como la nueva construcción, ya que los cerramientos de edificios envejecidos deben cumplir requisitos energéticos más exigentes. Los proveedores están respondiendo con sistemas que combinan un mejor rendimiento térmico, soporte de ensayos y una instalación más sencilla. El mercado de muros cortina de aluminio también enfrenta mayores costos de materiales y escasez de instaladores cualificados, lo que hace que la planificación de la adquisición y la gestión de proyectos sean más importantes.
Conclusiones Clave del Informe
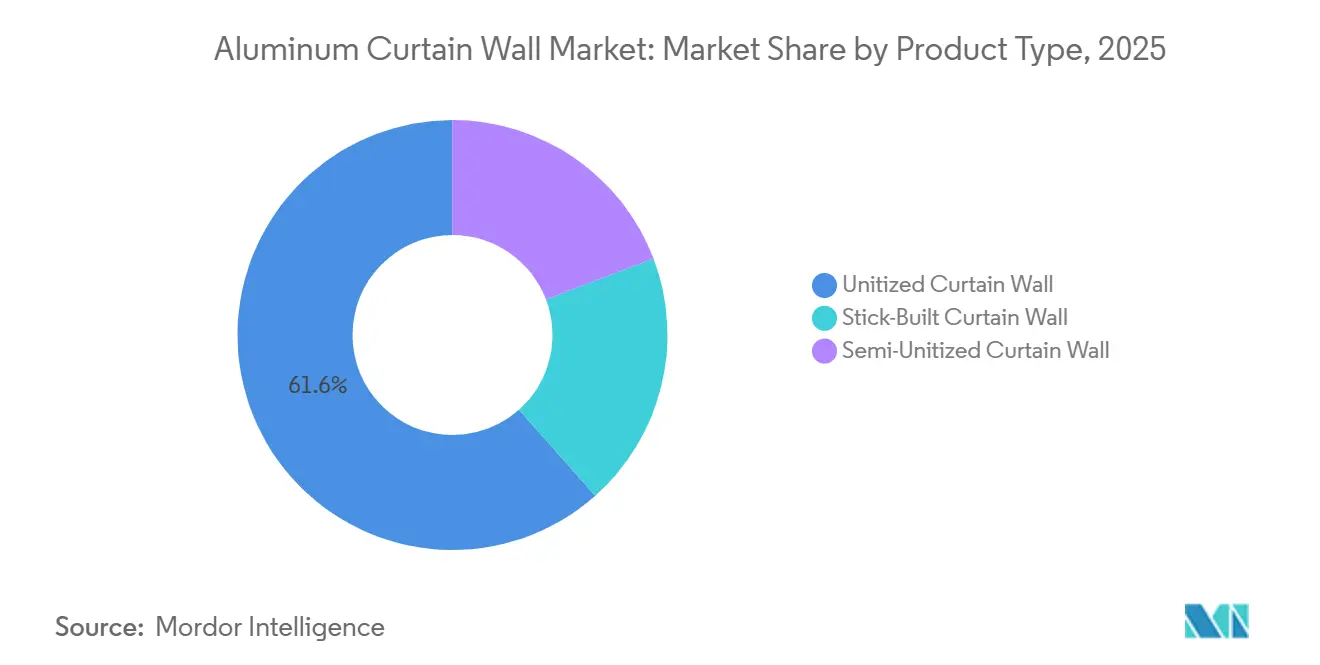
- Por tipo de producto, el muro cortina unitizado representó el 61,56% de la participación del mercado de muros cortina de aluminio en 2025 y se proyecta que avance a una CAGR del 8,85% hasta 2031.
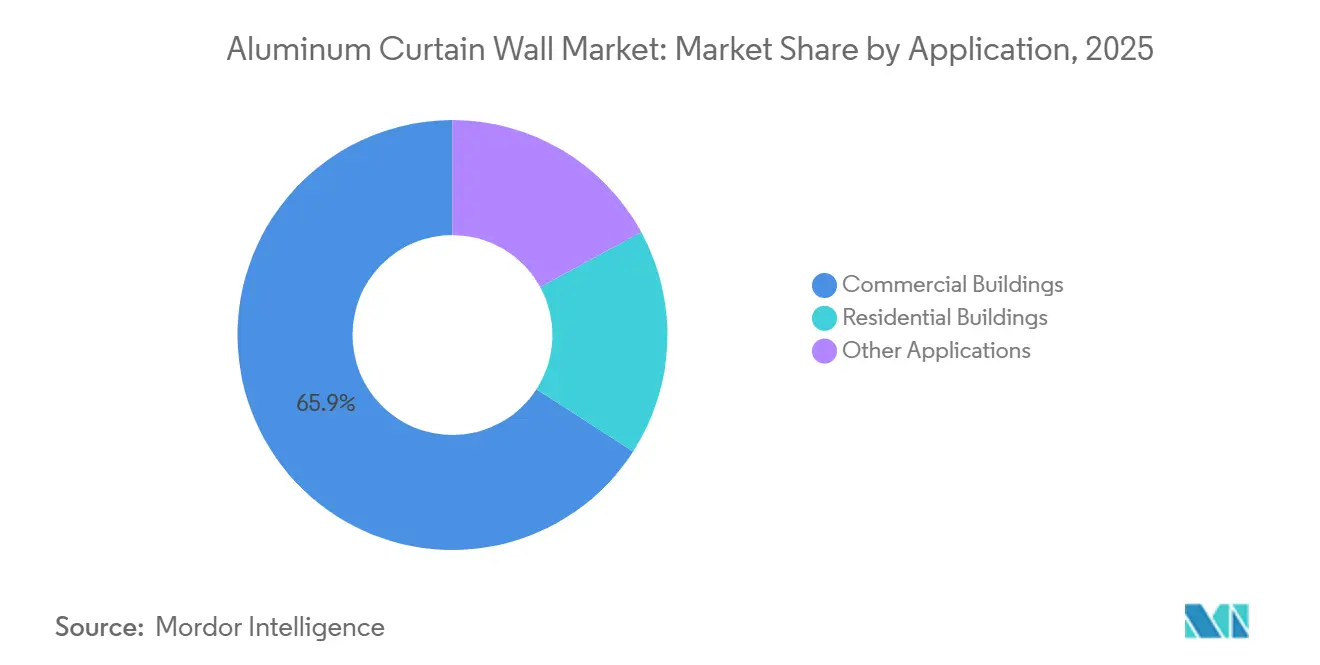
- Por aplicación, los edificios comerciales representaron el 65,89% de la participación del mercado de muros cortina de aluminio en 2025, mientras que se proyecta que los edificios residenciales avancen a una CAGR del 9,14% hasta 2031.
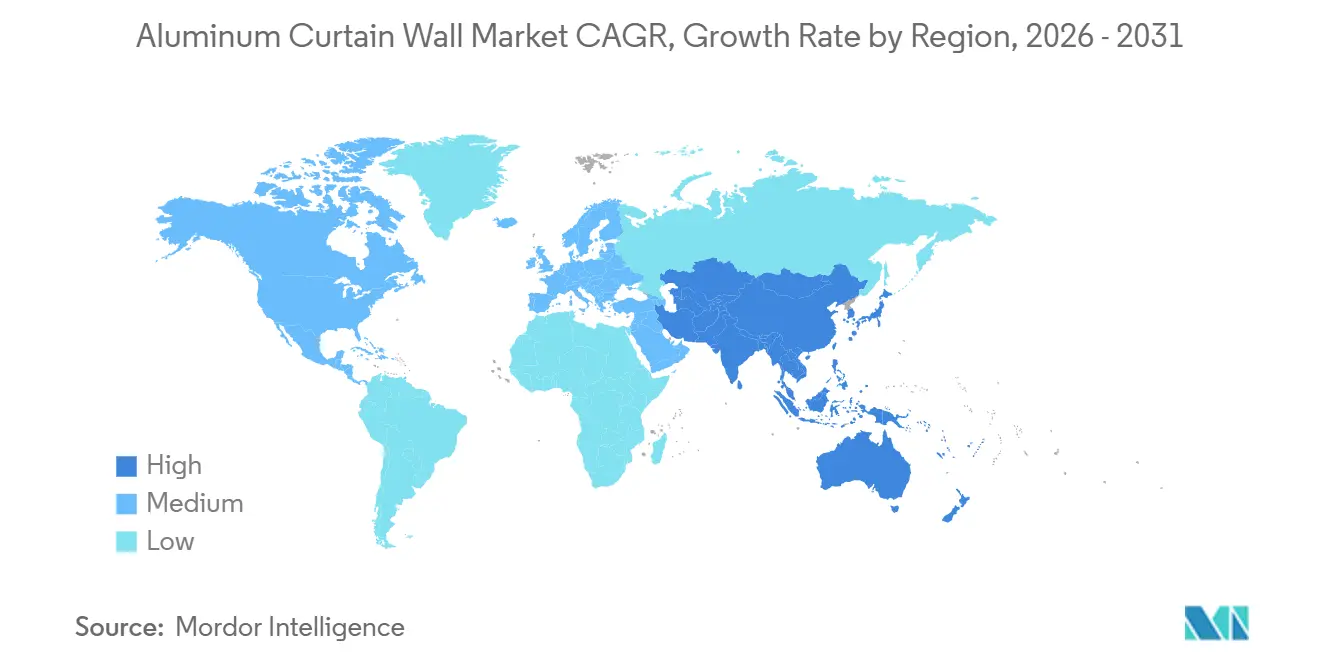
- Por geografía, Asia-Pacífico representó el 44,05% de la participación del mercado de muros cortina de aluminio en 2025 y se proyecta que avance a una CAGR del 8,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Construcción Energéticamente Eficientes y Certificaciones de Construcción Sostenible | +2.5% | Global; concentrado en América del Norte, Europa y mercados de Asia-Pacífico de altos ingresos | Mediano plazo (2-4 años) |
| Construcción Comercial de Gran Altura y de Uso Mixto | +2.0% | Núcleo de Asia-Pacífico (China, India, Sudeste Asiático), con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Fachadas Prefabricadas en Fábrica | +1.5% | Global | Corto a mediano plazo (≤ 4 años) |
| Demanda de Renovación de Fachadas y Rehabilitación Energética de Edificios | +1.2% | Europa (Francia, Alemania, Reino Unido, Países Nórdicos); América del Norte | Mediano plazo (2-4 años) |
| Digitalización del Diseño y Fabricación Automatizada de Fachadas | +0.8% | Global; ganancias tempranas en Europa y mercados de Asia-Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Construcción Energéticamente Eficientes y Certificaciones de Construcción Sostenible
El Consejo de Construcción Sostenible de EE. UU. lanzó el Liderazgo en Energía y Diseño Ambiental (LEED) v5 en 2025 y separó los créditos de eficiencia energética de la contabilidad de carbono del edificio completo. Este cambio facilitó que las especificaciones de alto rendimiento para muros cortina contribuyeran a los créditos energéticos sin requerir simulaciones energéticas complejas del edificio completo. Los Estándares de Eficiencia Energética en Edificios de California de 2025 establecieron un factor U máximo de ensamblaje de muro cortina de 0,280 para renovaciones no residenciales, limitando las sustituciones de menor rendimiento en proyectos elegibles.[1]Comisión de Energía de California, "Estándares de Eficiencia Energética en Edificios 2025," Comisión de Energía de California, energy.ca.gov. Los requisitos RE2020 de Francia también incrementaron la necesidad de documentación ambiental específica por proyecto para los muros cortina de aluminio. Estos requisitos hacen que el rendimiento térmico certificado y los datos de producto fiables sean más importantes en el mercado de muros cortina de aluminio, especialmente donde los arquitectos deben demostrar el cumplimiento durante la especificación. También desplazan la atención desde el precio inicial del sistema hacia si un producto puede cumplir el requisito de rendimiento documentado sin un rediseño tardío. Para los proveedores, esto convierte los registros de certificación y el soporte técnico en parte de la oferta básica del proyecto en lugar de un servicio opcional.
Construcción Comercial de Gran Altura y de Uso Mixto
Los edificios de más de 200 metros de altura utilizan habitualmente sistemas de muro cortina de aluminio unitizado porque la velocidad de instalación y la seguridad de los trabajadores se vuelven más difíciles a mayores alturas. El mercado de muros cortina de aluminio se beneficia, por tanto, cuando los promotores planifican proyectos de supertorre, oficinas, uso mixto y aeropuertos en zonas urbanas densas. El programa de expansión aeroportuaria Ude Desh ka Aam Naagrik (UDAN) de India tenía como objetivo 50 ciudades para 2030, mientras que el desarrollo comercial en Hyderabad, Bengaluru y Chennai añadió demanda de grandes paquetes de fachada. China también continuó estableciendo especificaciones exigentes para activos comerciales importantes, como lo demuestra la Torre Tencent Binhai, que utilizó paneles compuestos de aluminio con recubrimiento de fluorocarbono en dos torres interconectadas. La entrega más rápida de extrusiones de aluminio personalizadas por parte de proveedores de Asia-Pacífico también puede influir en las decisiones de aprovisionamiento para proyectos en América del Norte y Europa. El efecto es más fuerte cuando un proyecto necesita perfiles personalizados y no puede absorber un largo plazo de producción. Esto otorga a la capacidad de fabricación y la fiabilidad de entrega un papel directo en el mercado de muros cortina de aluminio.
Adopción de Fachadas Prefabricadas en Fábrica
Los sistemas unitizados prefabricados en fábrica redujeron el tiempo de instalación en obra entre un 40% y un 50% en comparación con los métodos convencionales stick-built. Esta reducción acortó los períodos de andamiaje y ayudó a los contratistas a gestionar los cronogramas de construcción críticos en proyectos urbanos densos. El ensamblaje en fábrica también permitió realizar ensayos de rendimiento de aire, agua y térmico antes de que las unidades salieran de la planta. La escasez de trabajadores cualificados en acristalamiento aumentó el valor de trasladar más trabajo a entornos de fabricación controlados. El mercado de muros cortina de aluminio recompensa cada vez más a los fabricantes que pueden gestionar el diseño, los ensayos y la integración del Modelado de Información de Construcción (BIM) junto con la producción en fábrica. Estas capacidades ayudan a un contratista a resolver los detalles antes de que los paneles lleguen a la obra en el mercado de muros cortina de aluminio. También reducen el riesgo de que los cambios en campo interrumpan la instalación una vez iniciada la entrega.
Demanda de Renovación de Fachadas y Rehabilitación Energética de Edificios
Los edificios comerciales europeos más antiguos suelen tener sistemas de muro cortina con valores Ucw de 3,2-6,0 W/(m²·K), mientras que las especificaciones actuales de renovación buscan valores Ucw de 1,6 W/(m²·K) o inferiores. La mejora de estos sistemas puede reducir el consumo total de energía del edificio entre un 15% y un 25%, lo que respalda la actividad de renovación donde existen incentivos disponibles. El esquema de incentivos BAT-EN-113 de Francia apoyó la sustitución de muros cortina comerciales por acristalamiento aislante. TECHNAL demostró en 2025 que conservar la subestructura de aluminio original mientras se reemplazaban los marcos y el acristalamiento redujo el costo en un 20% y acortó la instalación de 8 meses a 5 meses en el proyecto de oficinas La Providence en Levallois-Perret. Este enfoque redujo el valor Ucw de 3,2 a 1,2 W/(m²·K) y hizo que la renovación fuera más práctica para edificios comerciales ocupados. Permitió a los propietarios de edificios mejorar el rendimiento del cerramiento sin retirar la estructura primaria de aluminio. Esta distinción es importante cuando los inquilinos permanecen en el edificio y una sustitución completa de la fachada generaría una mayor perturbación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación, Ensayo y Mantenimiento | -1.8% | Global; más agudo en América del Norte y Europa | Corto a mediano plazo (≤ 4 años) |
| Escasez de Mano de Obra Cualificada en Ingeniería e Instalación de Fachadas | -1.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Certificación Específica por Proyecto para Incendio, Sismo, Viento y Acústica | -0.7% | Global; concentrado en zonas de alta sismicidad (Japón, Costa Oeste de EE. UU.) y mercados sensibles a normativas de incendio (Reino Unido, UE, Oriente Medio) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación, Ensayo y Mantenimiento
La instalación representó entre el 35% y el 45% del costo total del proyecto de muro cortina de aluminio, incluso cuando la prefabricación trasladó parte de la mano de obra a las fábricas. Los nuevos sistemas también requirieron ensayos conforme a las normas E283, E330 y E331 de la Sociedad Americana para Ensayos y Materiales (ASTM) para infiltración de aire, resistencia al agua y rendimiento estructural. El aumento del precio del aluminio en junio de 2025 acortó los períodos de validez de precios a 30 días o menos e incrementó la incertidumbre para los contratos de precio fijo. Las formas complejas de los edificios y los múltiples requisitos climáticos pueden llevar a los equipos de proyecto a sustituir componentes de acristalamiento o térmicos para proteger los presupuestos iniciales. Estas condiciones limitan la viabilidad de algunos proyectos comerciales de mediana escala y añaden presión al mercado de muros cortina de aluminio. Los contratistas deben, por tanto, equilibrar el rendimiento, el costo y el período durante el cual pueden mantener una cotización. La presión es particularmente significativa en el mercado de muros cortina de aluminio cuando los cronogramas de proyecto se extienden más allá del compromiso disponible de precio de materiales.
Escasez de Mano de Obra Cualificada en Ingeniería e Instalación de Fachadas
El Departamento de Energía de EE. UU. documentó escasez de instaladores familiarizados con sistemas de muro cortina de alto rendimiento en ubicaciones líderes en normativa, incluidos Massachusetts, el Estado de Washington y Columbia Británica. La brecha entre los requisitos del sistema y las habilidades de instalación disponibles puede aumentar el costo del proyecto y fomentar la ingeniería de valor. Los sectores de la construcción y la manufactura también dependían en gran medida de trabajadores nacidos en el extranjero para abordar las brechas de habilidades domésticas. Schüco International respondió en 2026 ampliando la formación en instalación a través de la Academia de Socios Schüco en el Reino Unido. La escasez sigue siendo más grave en las ubicaciones donde las normas de rendimiento de muro cortina son más exigentes. La formación puede ayudar a aumentar la capacidad de los instaladores, pero no añade inmediatamente equipos con experiencia a los proyectos activos. Como resultado, los proveedores con formación técnica y soporte de instalación pueden estar mejor posicionados para proyectos con especificaciones exigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Prima de Prefabricación Amplía el Liderazgo del Muro Cortina UnitizadoEl muro cortina unitizado representó una participación del 61,56% en 2025 y se proyecta que avance a una CAGR del 8,85% hasta 2031. Su posición reflejó un uso intensivo en proyectos de gran altura, donde los paneles prefabricados en fábrica redujeron el tiempo de instalación y la dependencia del andamiaje. Los edificios de más de 200 metros utilizaron sistemas unitizados en más del 70% de las aplicaciones de fachada porque la instalación en campo era más difícil de gestionar a esas alturas. Los sistemas también respaldaron las expectativas de rendimiento de aire, agua y térmico que los equipos de proyecto exigen cada vez más. Kawneer Company, Inc. introdujo la Opción Térmica Mejorada 2500 UT PLUS en abril de 2026, que logró factores U tan bajos como 0,25 con vidrio aislante de 1 pulgada manteniendo la eficiencia del ensamblaje en taller.
El muro cortina stick-built siguió siendo relevante para proyectos de baja a mediana altura y cerramientos de edificios con formas complejas. Es posible que estos proyectos no tengan suficiente diseño de panel repetido para justificar la configuración necesaria para la producción unitizada completa. El muro cortina semi-unitizado ofreció un control de calidad parcial en fábrica manteniendo mayor flexibilidad durante la instalación en campo. Este formato fue útil donde las elevaciones de fachada necesitaban ajustes durante la construcción en el mercado de muros cortina de aluminio. A medida que las herramientas BIM automatizan el detallado de paneles, más proyectos complejos pueden volverse adecuados para sistemas prefabricados en fábrica, apoyando una adopción más amplia de soluciones unitizadas en la industria de muros cortina de aluminio. Los muros cortina stick-built y semi-unitizados siguen ofreciendo opciones donde las condiciones del sitio o los cambios de diseño requieren mayor flexibilidad. La elección entre los formatos depende, por tanto, de la altura del proyecto, la repetición, la geometría, las condiciones laborales y el rendimiento requerido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Edificios Comerciales Mantienen su Posición, los Edificios Residenciales Ganan ImpulsoLos edificios comerciales representaron una participación del 65,89% en 2025. Las torres de oficinas, los desarrollos de uso mixto, los centros de datos, las instalaciones sanitarias y los edificios institucionales continuaron requiriendo sistemas de fachada de alto rendimiento. La actividad en centros de datos, sanidad y educación respaldó la demanda incluso donde el desarrollo de oficinas se había debilitado. Permasteelisa Group fue designado en 2025 para diseñar e instalar el sistema de muro cortina unitizado para el Centro Alfond de la Universidad Northeastern en Portland, Maine. La fachada de 13.252 m² incluyó muros de vidrio con aletas estructurales, paneles metálicos conformados y parasoles de granito, con instalación programada hasta enero de 2028.
Se proyecta que los edificios residenciales avancen a una CAGR del 9,14% hasta 2031. Los promotores residenciales de lujo de gran altura en India, Vietnam y el Sudeste Asiático utilizan cada vez más fachadas de vidrio y aluminio que anteriormente eran más comunes en torres comerciales. Alumil desplegó un sistema de acristalamiento unitizado en Sunteck Pinnacle en Bombay durante 2026. El sistema utilizó sellado de triple barrera, juntas de monómero de etileno propileno dieno (EPDM) y gestión personalizada de cargas de viento para las condiciones locales de humedad y viento. Otras aplicaciones, incluidos centros de transporte, instalaciones deportivas e infraestructura pública, continuaron añadiendo demanda a través de programas activos de desarrollo aeroportuario y cívico en el Golfo y el Sudeste Asiático. Estos proyectos suelen tener grandes elevaciones de cara al público y necesidades de rendimiento técnico que respaldan el uso de muros cortina. Su base de demanda también añade diversidad al mercado de muros cortina de aluminio más allá de los edificios comerciales y residenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Muros Cortina de Aluminio en Asia-Pacífico
Asia-Pacífico tuvo una participación del 44,05% en 2025 y se proyecta que avance a una CAGR del 8,62% hasta 2031. China impulsó la demanda regional a través de proyectos comerciales de uso mixto y supertorres, mientras que su cadena de suministro integrada de aluminio respaldó el uso doméstico y las exportaciones. India incrementó la demanda mediante el desarrollo de aeropuertos, corredores de tecnología de la información en Hyderabad, Bengaluru y Chennai, y edificios residenciales premium en Bombay. Japón y Corea del Sur requirieron sistemas con certificación técnica para el rendimiento ante viento y sismos. YKK AP Inc. comenzó a operar las instalaciones de pruebas N-CueB en enero de 2026 tras una inversión de 2.200 millones de JPY (aproximadamente 14,7 millones de USD), y las instalaciones permiten realizar pruebas de presión de viento y pruebas de desplazamiento sísmico[2]YKK AP Inc., "YKK AP comienza la operación de 'N-CueB', un edificio de pruebas de muro cortina a gran escala en la planta de Namerikawa", YKK AP Inc., ykkapglobal.com. Las ciudades de la Asociación de Naciones del Sudeste Asiático (ASEAN), incluidas Bangkok, Yakarta y Kuala Lumpur, incrementaron la demanda de proyectos de clase rascacielos con sistemas de fachada con clasificación contra incendios. Esta amplia base de construcción regional respaldó la demanda en aplicaciones comerciales, de transporte y residenciales. También permitió a Asia-Pacífico combinar la demanda de grandes mercados nacionales con la demanda de múltiples centros urbanos en desarrollo en el mercado de muros cortina de aluminio.
Mercado de Muros Cortina de Aluminio en América del Norte
La demanda de América del Norte se centra en actualizaciones impulsadas por normativas e inversión en retrofitting. Los requisitos más estrictos del factor U incrementaron la necesidad de sistemas de alto rendimiento y afectaron la selección de productos en los estados con normativas más avanzadas. Oldcastle BuildingEnvelope lanzó el Reliance-TC SS en junio de 2026 con factores U tan bajos como 0,19 utilizando unidades de vidrio triple aislado (IGU) delgadas sin aumentar la profundidad del sistema. Kawneer Company, Inc. también mejoró la opción térmica de su Sistema Unitwall 2500 UT durante 2026. Los mercados de Quebec y Ontario en Canadá respaldaron la demanda en proyectos de oficinas, médicos e institucionales, mientras que el Código Internacional de Conservación de Energía (IECC) y la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE) 90.1 influyeron en las especificaciones térmicas en toda la región. En este entorno, el factor U de un sistema y su historial de pruebas pueden ser decisivos durante la selección. En consecuencia, los proveedores están orientando el desarrollo de productos hacia mejoras térmicas que no añadan profundidad ni interrumpan la fabricación.
Mercado de Muros Cortina de Aluminio en EMEA y América del Sur
Europa siguió siendo un centro importante para las normativas de sostenibilidad y la renovación de envolventes de edificios en el mercado de muros cortina de aluminio. La regulación RE2020 de Francia, el Décret Tertiaire y el esquema de incentivos BAT-EN-113 respaldaron la sustitución de muros cortina comerciales por acristalamiento aislado. El programa Bundesförderung für effiziente Gebäude de Alemania ofreció hasta el 15% de los costos de inversión elegibles para renovaciones de fachadas que alcancen un Uw inferior a 0,9 W/(m²·K). Los países nórdicos exigieron un rendimiento térmico muy elevado, lo que impulsó la demanda de sistemas de aluminio con triple acristalamiento. Reynaers Aluminium introdujo el SlimWall 35 en marzo de 2026, con un valor U tan bajo como 0,8 W/(m²·K) y certificaciones tanto de Casa Pasiva como de Cradle-to-Cradle. América del Sur, Oriente Medio y África incrementaron la demanda a través de proyectos comerciales, de infraestructura y de alta especificación, mientras que Permasteelisa Group estableció una empresa conjunta de fabricación en Dubái para trabajos de fachada regionales. Estas regiones difieren en su capacidad de fabricación local y sensibilidad al precio, pero los proyectos de gran envergadura pueden igualmente requerir sistemas de fachada avanzados. La capacidad de producción regional puede mejorar el acceso a sistemas personalizados y reducir las restricciones de entrega para dichos proyectos.

Panorama Competitivo
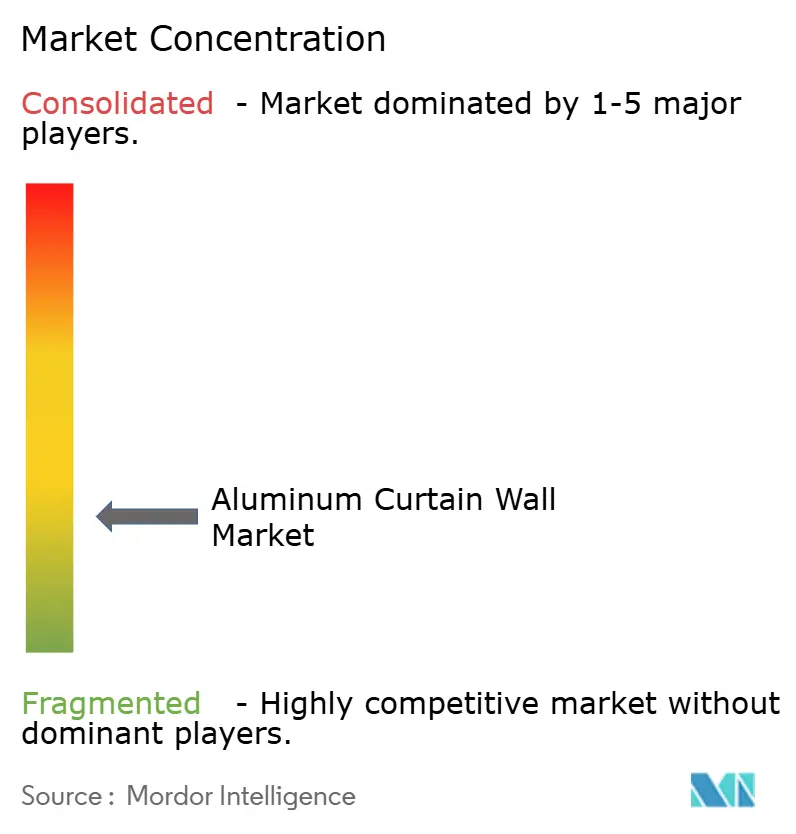
El mercado de muros cortina de aluminio está muy fragmentado. Permasteelisa Group y Kawneer Company, Inc. compiten en especificación, fabricación e instalación para proyectos comerciales complejos. Oldcastle BuildingEnvelope suministra productos de acristalamiento y enmarcado en América del Norte a través de su plataforma de vidrio, metal y herrajes. Reynaers Aluminium, Schüco International, Alumil, Aluprof S.A., GUTMANN y HUECK System GmbH & Co. KG compiten a través del rendimiento térmico, la profundidad de certificación y las herramientas BIM. RAICO Bautechnik GmbH, Jansen AG, Metal Yapi Sistemleri Tic. A.Ş., Ponzio y ALUTECH compiten a través de la distribución local y las capacidades de personalización. TECHNAL también se centra en soluciones de renovación que preservan las estructuras de aluminio existentes mientras mejoran el rendimiento térmico. El conjunto competitivo en el mercado de muros cortina de aluminio incluye, por tanto, empresas que abordan paquetes completos de fachada para nueva construcción y empresas que se centran en trabajos de sustitución específicos.
Las empresas en el mercado de muros cortina de aluminio utilizan cada vez más el rendimiento del producto para asegurar especificaciones antes de que un proyecto llegue a la etapa de adquisición. Oldcastle BuildingEnvelope lanzó Reliance-TC SS en junio de 2026 para abordar requisitos térmicos estrictos sin aumentar la profundidad del sistema. Kawneer Company, Inc. lanzó el Muro Cortina de Ventana MetroView 4-SSG en mayo de 2026 para aplicaciones multifamiliares, de oficinas e institucionales de mediana a gran altura. YKK AP Inc. también invirtió en N-CueB para acelerar la aprobación de rendimiento de sistemas utilizados en condiciones de alto viento y sísmicas. Estas acciones abordan diferentes partes del mismo requisito competitivo. Las mejoras de producto abordan los umbrales normativos, mientras que la capacidad de ensayo ayuda a los clientes a validar sistemas para condiciones de construcción exigentes.
Los especialistas europeos también se centraron en la certificación, la idoneidad para la renovación y la mejora de la documentación de productos. TECHNAL desarrolló un método de renovación que conservó la subestructura de aluminio original mientras actualizaba los marcos y el acristalamiento, reduciendo tanto el costo como el tiempo de instalación para un edificio de oficinas ocupado. Schüco International y LIXIL profundizaron su asociación en Japón durante 2025 para ampliar los productos de construcción de aluminio altamente aislados para la construcción comercial. Permasteelisa Group creó una empresa conjunta con ALBADDAD Capital en 2026 para establecer capacidad de producción de fachadas en Jebel Ali, Dubái, con expansión planificada hacia Arabia Saudita. Estos movimientos muestran que los proveedores están equilibrando la capacidad de fabricación regional con el rendimiento del producto y el soporte de aprobación. El enfoque refleja la necesidad de atender los cronogramas de proyectos locales mientras se cumplen requisitos de energía y seguridad cada vez más exigentes. También favorece a los proveedores que pueden proporcionar evidencia técnica en una etapa temprana del proceso de especificación.
Líderes de la Industria de Muros Cortina de Aluminio
Kawneer Company, Inc.
Schüco International
Oldcastle BuildingEnvelope
Permasteelisa Group
YKK AP Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muros Cortina de Aluminio
- Alumil
- Aluprof S.A.
- ALUTECH
- GUTMANN
- HUECK System GmbH & Co. KG
- Jansen AG
- Kawneer Company, Inc.
- Metal Yapi Sistemleri Tic. A.Ş.
- Oldcastle BuildingEnvelope
- Permasteelisa Group
- Ponzio
- RAICO Bautechnik GmbH
- Reynaers Aluminium
- Schüco International
- TECHNAL
- YKK AP Inc.

Recent Industry Developments in Mercado de Muros Cortina de Aluminio
- Junio de 2026: Oldcastle BuildingEnvelope lanzó el sistema de muro cortina Reliance-TC SS Thermal Control Screw Spline, logrando factores U tan bajos como 0,19 al tiempo que admite unidades de vidrio triple aislante delgado sin aumentar la profundidad total del sistema. El lanzamiento fortaleció la adopción de sistemas de muro cortina de aluminio de alto rendimiento para edificios comerciales energéticamente eficientes en toda América del Norte.
- Mayo de 2026: Kawneer Company, Inc. presentó el Muro Cortina de Ventana MetroView 4-SSG, un sistema unitizado que combina acristalamiento estructural de silicona, alto rendimiento acústico y eficiencia térmica avanzada para edificios multifamiliares, de oficinas e institucionales de mediana a gran altura. El producto amplió las soluciones de fachada de aluminio para aplicaciones de losa a losa en proyectos de nueva construcción y renovación.


Alcance del Informe Global del Mercado de Muros Cortina de Aluminio
Los muros cortina de aluminio son sistemas de cerramiento de edificios no portantes que utilizan marcos de aluminio para crear fachadas exteriores mientras protegen los interiores de la intemperie y la exposición ambiental. Proporcionan una combinación de flexibilidad estructural, versatilidad de diseño, acceso a la luz natural y resistencia a la corrosión, lo que los hace adecuados para exteriores de edificios modernos.
El Mercado de Muros Cortina de Aluminio está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en muro cortina unitizado, muro cortina stick-built y muro cortina semi-unitizado. Por aplicación, el mercado está segmentado en edificios comerciales, edificios residenciales y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para muros cortina de aluminio en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Muro Cortina Unitizado |
| Muro Cortina Stick-Built |
| Muro Cortina Semi-Unitizado |
| Edificios Comerciales |
| Edificios Residenciales |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Muro Cortina Unitizado | |
| Muro Cortina Stick-Built | ||
| Muro Cortina Semi-Unitizado | ||
| Por Aplicación | Edificios Comerciales | |
| Edificios Residenciales | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de muros cortina de aluminio?
El mercado de muros cortina de aluminio se sitúa en 51,69 mil millones de USD en 2026 y se proyecta que alcance los 76,15 mil millones de USD en 2031.
¿Qué impulsa la demanda de muros cortina de aluminio?
Normativas energéticas más estrictas, requisitos de construcción sostenible, construcción de gran altura, prefabricación y demanda de renovación respaldan la adopción.
¿Qué tipo de producto lidera la demanda de muros cortina de aluminio?
El muro cortina unitizado representó una participación del 61,56% en 2025 y se proyecta que avance a una CAGR del 8,85% hasta 2031.
¿Qué aplicación se proyecta que crezca más rápido hasta 2031?
Se proyecta que los edificios residenciales avancen a una CAGR del 9,14% hasta 2031, a medida que los desarrollos de lujo de gran altura utilizan sistemas de fachada de grado comercial.
Última actualización de la página el:



