
セメント産業向け代替燃料・原材料(AFR)市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.32 十億米ドル |
| 市場規模 (2031) | 16.36 十億米ドル |
| Growth Rate (2026 - 2031) | 7.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
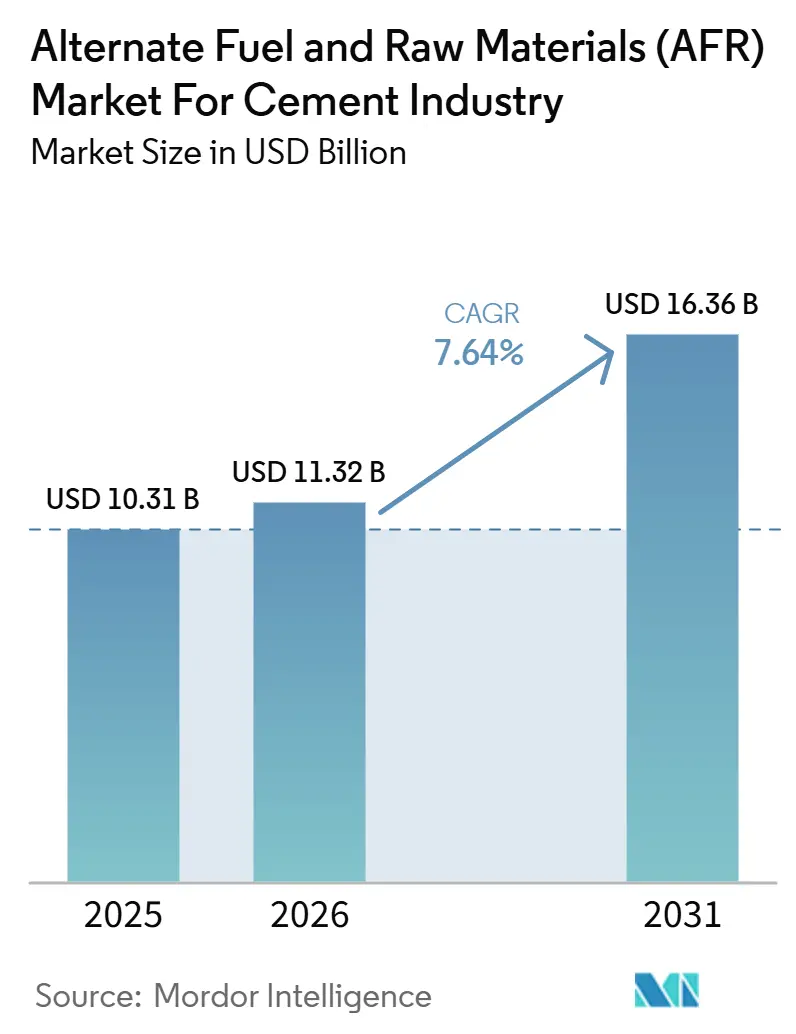
Mordor Intelligenceによるセメント産業向け代替燃料・原材料(AFR)市場分析
セメント産業向け代替燃料・原材料市場規模は、2025年の103.1億米ドル、2026年の113.2億米ドルから、2031年までに163.6億米ドルへと拡大する見込みでり、2026年から2031年の間のCAGRは7.64%です。セメント向け代替燃料・原材料市場は、炭素コスト、廃棄物転換要件、およびキルンにおける化石燃料使用削減の必要性によって形成されています。セメントメーカーは燃料品質をより重視するようになっており、高い代替率を達成するためには安定した燃焼と一貫したクリンカー生産が求められます。これにより、文書化された燃料仕様、追跡可能な原産地、および信頼性の高い長期供給を提供できるサプライヤーが優位に立ちます。廃棄物の分別および前処理能力は、政策目標が使用可能なキルン燃料に転換されるかどうかを左右します。これは特に、コプロセッシングが新興の地域において重要です。セメント向け代替燃料・原材料市場には、既存の廃棄物収集システムとセメントプラントがまだ持続的な供給関係を構築していない地域においても機会が存在します。
主要レポートのポイント
- 燃料タイプ別では、RDFが2025年に33.8%の収益シェアを占めてトップとなり、SRFは2031年にかけてCAGR 8.4%で拡大する見込みです。
- 原材料タイプ別では、フライアッシュが2025年に36.7%の収益シェアを保持し、鉄鋼スラグは2031年にかけてCAGR 8.2%で拡大する見込みです。
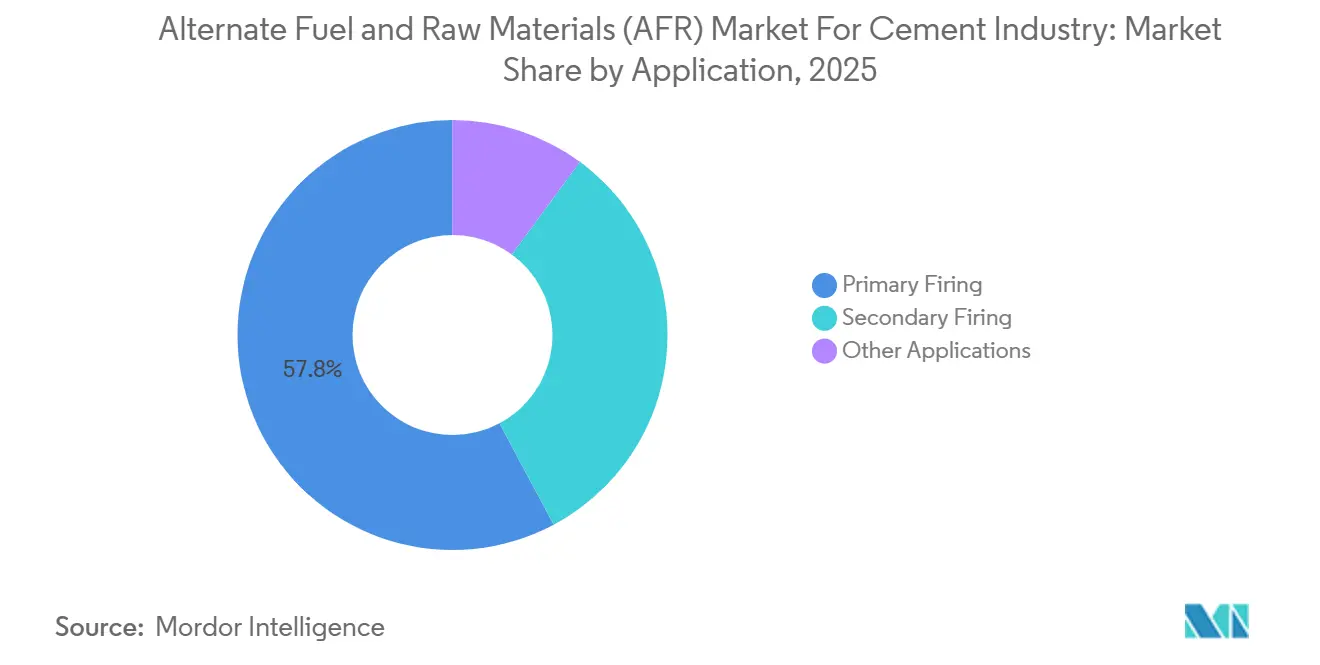
- 用途別では、一次燃焼が2025年に57.8%の収益シェアを占め、二次燃焼は2031年にかけてCAGR 8.6%で成長する見込みです。
- 地域別では、欧州が2025年に41.5%の収益シェアを保持し、アジア太平洋地域は2031年にかけてCAGR 9.4%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脱炭素化目標と化石燃料代替 | +2.10% | グローバル、EUおよび英国に集中 | 短期(2年以内) |
| 埋立処分転換および循環経済義務 | +1.40% | EUコア、アジア太平洋および南米への波及 | 中期(2〜4年) |
| 一貫した高カロリー燃料への産業需要 | +1.20% | EU、北米、日本、韓国 | 短期(2年以内) |
| 廃棄物量の増加と地域資源回収 | +1.00% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 鉱物リッチな廃棄物流とのセメントキルン適合性 | +0.80% | グローバル、EUおよびインド・中国での早期成果 | 中期(2〜4年) |
| AIを活用した分別と燃料品質トレーサビリティ | +0.70% | EU、北米;アジア太平洋では初期段階 | 中長期(2〜5年) |
| 情報源: Mordor Intelligence | |||
脱炭素化目標と化石燃料代替
炭素価格設定は、特に炭素排出枠が石炭、石油コークス、および調製廃棄物燃料の相対コストに影響を与える地域において、燃料転換を環境目標から財務上の操業要件へと変化させています。セメント向け代替燃料・原材料市場は、キルンにおける化石燃料使用がより高い直接コストを伴う場合、および事業者が燃料代替による回避排出量を計上できる場合に恩恵を受けます。欧州連合の排出権取引制度および炭素国境調整メカニズムは、欧州生産における燃料関連排出量削減の商業的重要性を高め、調達チームに燃料源を多様化するより明確な財務的理由を与えています。したがって、セメントグループは、新しいバーナーシステムおよびマテリアルハンドリング設備が信頼性の高い原料を必要とするため、より高い熱代替率にコミットする前に廃棄物由来燃料の量を確保する強い動機を持っています。世界セメント・コンクリート協会は、2030年の22%目標に対して世界の熱代替率が10%未満であると報告しており、燃料代替の余地は大きく残っています。インドおよび東南アジアにおける政策の方向性も、セメントメーカー、廃棄物事業者、および物流プロバイダーに対してより強い計画シグナルを生み出していますが、各地域は独自の収集・前処理モデルを必要とします。
埋立処分転換、廃棄物量、および資源回収
埋立処分場の規制強化により、残余廃棄物はリカバリー経路へと誘導され、代替燃料製造の経済性が向上する。廃棄物保有者や自治体にとって処分の選択肢が狭まるためである。これにより、炭素価格が限定的または存在しない地域においても、セメント向け替燃料・代替原材料市場が支えられる。廃棄物の処理・転換に伴う価値が、コ・プロセッシングの独立した経済的根拠となり得るからである。2026年4月から施行されるインドの建設・解体廃棄物規則は、2025〜26年の25%から2028〜29年の100%へと段階的に引き上げられるリサイクル目標を設定しており、実用的なリカバリー経路の必要性を高めている。欧州が提案する循環経済法は、拘束力のある循環性要件を強化し、廃棄物回収投資に対する長期的な見通しを改善するものとなる [1]Fraunhofer UMSICHT、「EUセメント・コンクリートセクターにおける循環経済移行の環境的・社会経済的影響」、Publica、publica.fraunhofer.de。。Vicatは2025年に世界全体で170万メトリックトンの廃棄物を回収し、欧州事業では76.1%の代替率を達成した [2]Vicat、「Combustibles Alternatifs en Cimenterie: La Stratégie Vicat」、Vicat、vicat.fr。。大都市圏の大量廃棄物は潜在的な供給源となるが、収集・選別・乾燥・保管・輸送の各能力が整備されて初めて、当該材料は安定したキルン投入原料となり得る。
一貫した高カロリー燃料とキルン適合性
プラントが熱代替率を引き上げるにつれて、燃料の一貫性はより重要になります。燃料の組成が納入ごとに変化すると、燃焼挙動に影響を与える可能性があるためです。代替率50%超で操業するプラントは、火炎安定性、窒素酸化物排出量、およびクリンカーの遊離石灰に対してより厳格な管理要件に直面し、非公式な供給仕様では対応が困難になります。キルン最適化に関する研究は、プロセス条件が頻繁に変化する場合にエキスパートシステムが操業管理を改善できることを示しています。セメント向け代替燃料・原材料市場は、一貫した調製と試験を通じて予測可能な発熱量、水分、灰分、および塩素含有量を提供できるサプライヤーを優遇します。EN 15359分類はSRFに監査可能なフレームワークを提供し、長期契約、文書化された燃料品質、およびプラントゲートでのより明確な受入基準を支援します。廃棄物プラスチックとバイオマスは200℃から600℃の間で活発な分解を示し、より広範な原料を受け入れられるプロセス条件を持つプレカルサイナーでの使用を支持しています。
デジタル分別と燃料品質トレーサビリティ
デジタル分別とトレーサビリティは、生産者が品質や納入記録の管理を弱めることなく、より高く一貫した燃料代替を求めるにつれて、より重要性を増しています。分別技術は非リサイクル分画の分離を改善し、調製燃料流中の不要材料を削減できますが、健全な収集システムの必要性をなくすものではありません。トレーサビリティシステムは、SRFの原産地、処理、輸送、および仕様を文書化し、セメント顧客が納入品が合意要件を満たしているかどうかを評価できるようにします。GeminorのGemisoftプラットフォームは、セメント顧客向けにSRFの原産地、処理、および輸送に関する文書を提供しています [3]Geminor、「廃棄物量2025:廃棄物組成における市場主導の変化」、Geminor、geminor.no。。これらの記録は顧客監査を支援し、供給原産地に関する不確実性を低減し、長期調達契約への信頼を強化します。セメント向け代替燃料・原材料市場は、特に買い手が燃料品質と取り扱い履歴の証明を必要とする場合に、物理的な廃棄物流と信頼性の高いデータ記録を結びつける能力によってますます影響を受けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料変動性とキルン安定性リスク | -0.80% | グローバル、アジア太平洋・南米・中東アフリカで最も深刻 | 短中期(4年以内) |
| 廃棄物分別・収集インフラの不整合 | -0.60% | アジア太平洋、南米、中東・アフリカ | 中長期2〜5年) |
| 許認可および国境を越えた廃棄物移動の複雑性 | -0.40% | EUから非EU回廊、南アジアおよび東南アジア | 中期(2〜4年) |
| 高バイオジェニック残余廃棄物をめぐる競争 | -0.30% | EUコア、英国 | 短中期(4年以内) |
| 情報源: Mordor Intelligence | |||
原料変動性とキルン安定性リスク
燃料の不均一性は、前処理、保管、およびプロセス制御への追加投資なしにセメントプラントがコプロセッシング率を引き上げる能力を制限します。RDFの水分は季節によって変動し、バイオマスの発熱量は材料源、天候、および保管条件の変化に伴って変化する可能性があります。これらの変動は、従来のプロセス制御を使用して安定した燃焼を維持することを困難にし、プラントが供給速度をより頻繁に調整する必要が生じる場合があります。塩素リッチな燃料バッチは、サイクロン閉塞、キルン付着物、腐食、およびクリンカー品質の低下を引き起こし、生産を混乱させるとともにメンテナンスコストを増加させる可能性があります。セメント向け代替燃料・原材料市場は、燃料前処理が未成熟で品質チェックが不一致な地域において最大の操業上の制約に直面しています。熱代替率30%超を目指すプラントは、多様な廃棄物流を大規模に活用する前に、材料前処理、保管、投入量制御、および燃焼設定に対するより高い管理が必要です。
廃棄物分別、許認可、および原料競争
断片化した収集・分別システムは、大量の都市・商業廃棄物を生み出す地域においても、政策目標と操業上の燃料可用性の間に持続的なギャップを生み出します。混合都市廃棄物は、不均一な発熱量と高水分のRDFを生産する可能性があり、キルンゲートでの繰り返しの拒否を引き起こし、サプライヤーとセメントプラントの両方のコストを増加させます。これにより、専用前処理プラントへの投資が遅れ、長期供給契約への信頼が弱まります。いずれの当事者も、納入品が仕様を一貫して満たすことを確信できないためです。許認可および国境を越えた移動規則は、プロジェクトのタイムラインを延長し、より強い需要を持つプラントへの供給の経済性に影響を与える可能性があります。特に燃料が地域間を移動する必要がある場合はなおさらです。高バイオジェニック残余廃棄物をめぐる競争も供給を制限します。発電やその他の回収オプションが同じ材料を求めているためです。セメント向け代替燃料・原材料市場は、技術的、環境的、および物流要件を満たす用途に残余廃棄物を振り向ける地域の選択に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
セメントメーカーがより一貫した燃料品質を求める中でSRFが拡大RDFは2025年の燃料セグメントにおけるセメント向け代替燃料・原材料市場シェアの33.8%を占め、欧州における確立された機械的・生物学的処理能力を反映しています。SRFは2031年にかけてCAGR 8.4%で成長する見込みであり、市場全体を上回るペースです。この差は、セメント事業者がより明確な品質文書とより安定した操業性能を持つ燃料グレードを求めていることを示しています。EN 15359分類はSRFに発熱量、水分、灰分、および塩素に関する定義されたフレームワークを提供します。SRFのセメント向け代替燃料・原材料市場規模は、監査可能で資金調達の議論に使用できる供給契約への顧客需要によって支えられています。
バイオマスと廃棄物プラスチックは規模は小さいものの、戦略的に有用な燃料流として残っています。インドの非リサイクル廃棄物プラスチックに関するフレームワークは、焼却と並んでセメントキルンのコプロセッシングを処分経路として特定しており、混焼に適格な材料を拡大しています。バイオマスと産業廃棄物に関する科学的研究は、それらの熱分解が適切な温度範囲内で起こるため、プレカルサイナー条件との適合性を支持しています。廃タイヤ由来燃料、下水汚泥、および産業溶剤も、ドイツ、日本、および韓国で有害廃棄物コプロセッシング規則が確立されている地域で貢献しています。セメント向け代替燃料・原材料市場は引き続きRDFを広く使用しますが、キルンが予測可能な燃焼挙動を必要とする場所では、より高品質のSRFがより重要になっています。
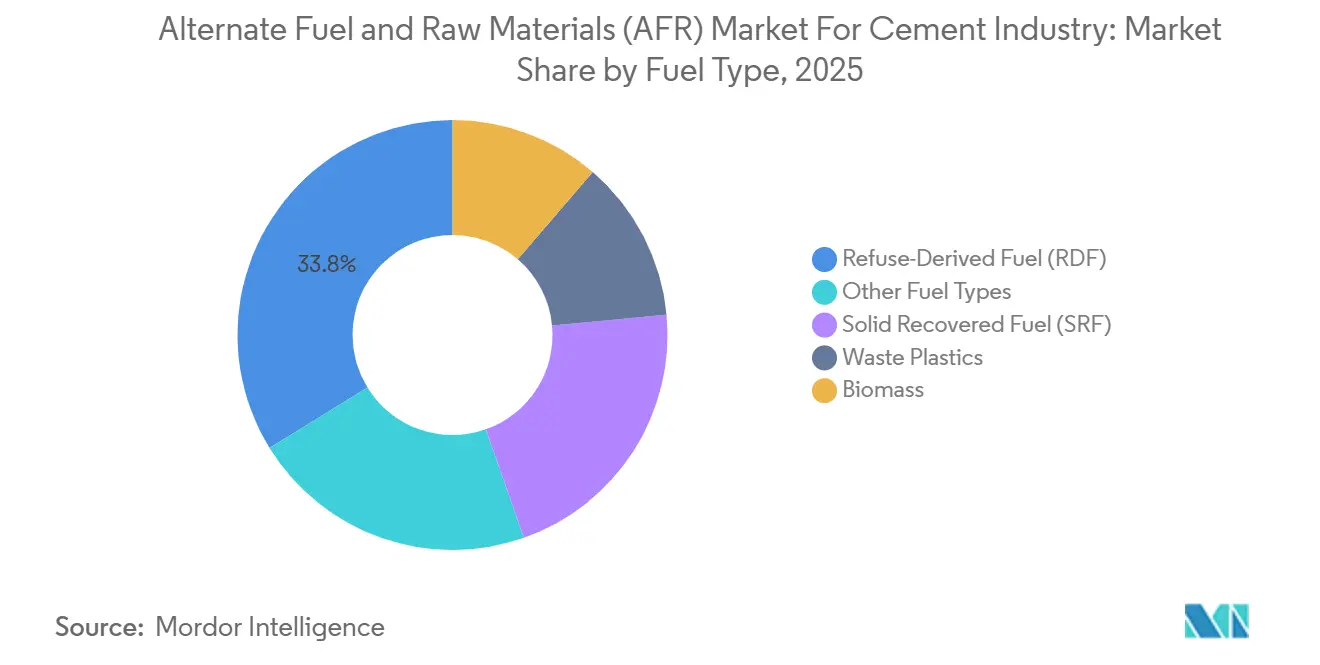
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


原材料タイプ別:
鉄鋼スラグの成長は産業副産物の利用拡大を反映フライアッシュは2025年の原材料セグメントの36.7%を占めました。ポルトランドセメントブレンドにおける長年の役割により、石炭火力発電からの材料の用途を提供しながらクリンカー要件を削減してきました。鉄鋼スラグは2031年にかけてCAGR 8.2%で拡大する見込みです。この高い成長率は、鉄鋼生産の変化と産業副産物の付加価値用途を見出す必要性の高まりに関連しています。鉄鋼スラグのセメント向け代替燃料・原材料市場規模は、低クリンカーセメント配合への潜在的な貢献によっても支えられています。
2026年にRSC Advancesに掲載された研究では、超微粉砕鉄鋼スラグとフライアッシュを組み合わせることで、三成分系セメントシステムにおいて単独の材料よりも優れた性能を発揮できることが明らかになりました [4]RSC Advances、「持続可能な三成分系セメントにおける鉄鋼不動態化のための超微粉砕鉄鋼スラグとフライアッシュの相乗効果」、英国王立化学会、pubs.rsc.org。。このアプローチは、1つの配合で2つの産業副産物を使用しながらクリンカー含有量を削減します。Nature Communicationsも、アルカリ活性化材料における鉄鋼スラグとフライアッシュの実質的なグローバル排出削減ポテンシャルを特定しました。高炉スラグと鋳物砂はより成熟した材料であり、より安定したペースで拡大しています。セメント産業向け代替燃料・原材料は、顧客と規制当局がリサイクル含有量と製品原産地のより強固な記録を必要とするため、材料の出所とますます結びついています。
用途別:
プレカルサイナー使用の拡大により原料範囲が広がる中で二次燃焼が成長一次燃焼は2025年の用途セグメントの57.8%を占めましたこの位置は、メインバーナー燃料ハンドリング、精密投入量制御、および高品質代替燃料供給への長年の投資を反映しています。メインバーナー燃料は一般的に、火炎安定性とクリンカー品質を保護するために14 MJ/kg以上の正味発熱量と15%以下の水分が必要です。これらの要件により、適格なプールは高品質のRDF、SRF、および廃タイヤ由来燃料に絞られます。セメント向け代替燃料・原材料市場は、プラントがすでに専用インフラに投資しているメインバーナーシステムに依存し続けています。
プレカルサイナーにおける二次燃焼は2031年にかけてCAGR 8.6%で成長する見込みです。プレカルサイナーの温度はメインバーナーの約1,500℃に対して約800℃であり、低カロリーで高水分の原料をより効果的に使用できます。したがって、農業バイオマス、都市汚泥、および廃棄物プラスチックは二次燃焼においてより広い役割を果たすことができます。中国の晋城山水合聚セメントのステアステッププレカルサイナーは、バイオマス廃棄物とRDFペレットを使用して安定した20〜25%の熱代替を達成しました。セメント向け代替燃料・原材料市場は、メインバーナーへの直接注入に適さない原料を受け入れられるプレカルサイナーシステムを通じて成長する余地があります。
地域分析
セメント産業向けヨーロッパ代替燃料・代替原料(AFR)市場
ヨーロッパは2025年のセメント向け代替燃料・代替原料市場シェアの41.5%を占めた。同地域の役割は、数十年にわたる炭素規制、埋立税、廃棄物分別要件、確立されたコプロセッシング能力、および廃棄物処理施設と主要キルン事業者を結ぶ商業的取り決めを反映している。ヨーロッパのセメント工場は平均52%の熱代替率を達成し、スロバキアは2024年にセメント産業全体で75%に達したと、情報源草案は述べてい。Vicatは2025年のヨーロッパ事業において76.1%の代替率を報告した。これらの条件により、ヨーロッパは仕様グレードのSRF(固形回収燃料)、追跡可能なサプライチェーン、および長期的な工場引取契約における主要な拠点となっており、同時に主要セメントグループへの供給を目指すサプライヤーに対して品質および文書化の基準を引き上げている。
セメント産業向けフランス代替燃料・代替原料(AFR)市場
Heidelberg Materialsは2026年5月、フランスのエルヴォーに3億5,000万ユーロ(約4億255万米ドル)を超える投資を経て新たなキルンラインを開設した。この施設は最大90%の代替燃料を使用するよう設計されている。同工場は年間125万メトリックトンの乾式プロセスクリンカー生産能力を有し、サイトの二酸化炭素排出強度を約30%削減することを目的としており、大規模な資本プロジェクトと代替燃料の長期需要を結びつけている。このような投資は、代替燃料サプライヤーを長期にわたって支援できる需要インフラを確立する。ヨーロッパで近く施行される循環経済法およびEN 15359分類フレームワークは、調達基準および文書化ニーズにさらなる影響を与えるだろう。ヨーロッパのセメント向け代替燃料・代替原料市場はより成熟しているが、コプロセッシングの発展が遅れている地域と比較して、より高い燃料品質を要求する。
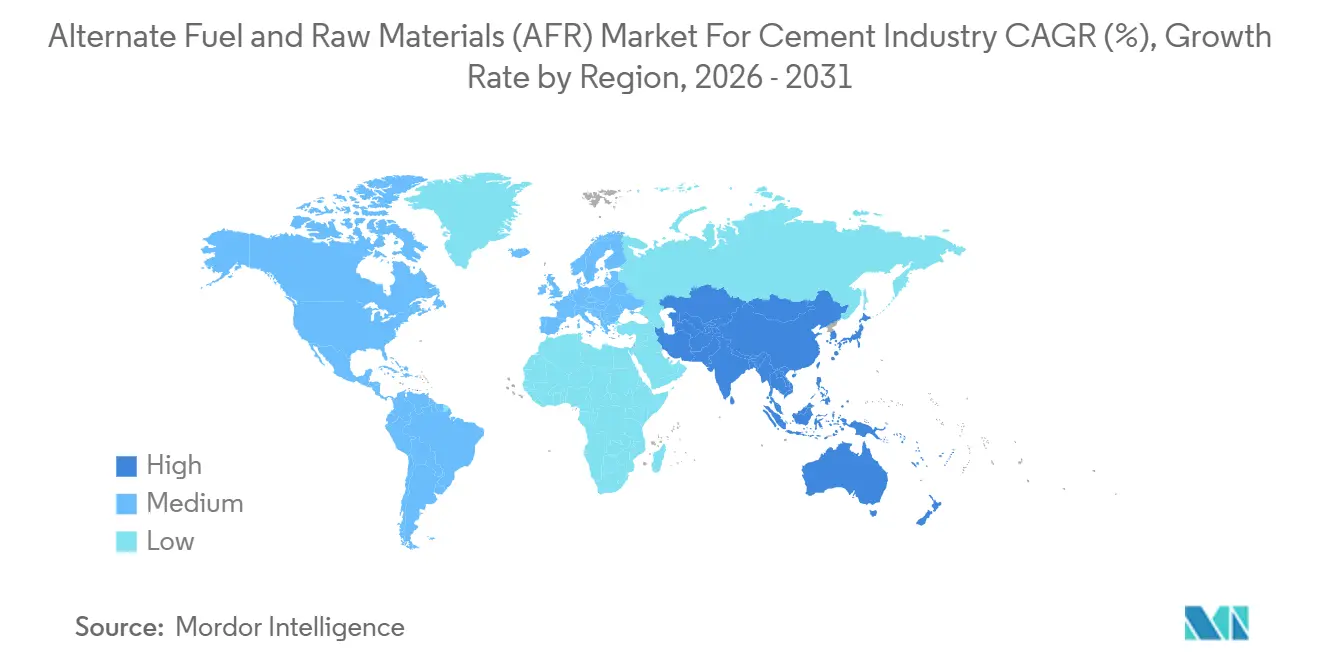
アジア太平洋、南北アメリカおよびMEAのセメント産業向け代替燃料・代替原料(AFR)市場
アジア太平洋地域は2031年までに9.4%のCAGRで成長すると予測されており、地域の中で最も高い成長率となっている。インドおよび東南アジアは、増大するセメント需要と廃棄物回収・代替燃料利用を改善するための政策努力を組み合わせており、日本とオーストラリアはコプロセッシングの採用を拡大し、廃棄物管理の成熟度において異なる段階を示している。中国のデュアルカーボン目標および新規キルン許可の制限は、燃料代替への注目を促しており、華新水泥(Huaxin Cement)のDiweiクリンカーラインは廃タイヤ、ゴム、繊維を使用して60%を超える代替率を達成したと、情報源草案は述べている。北米、南米、中東・アフリカは原料調製の強化が必要であるが、ブラジルのシャンビオア工は約65%の熱代替率に達し、GeminorはNoradの支援を受けて南アフリカにSRFハブを開発中である。

競合環境
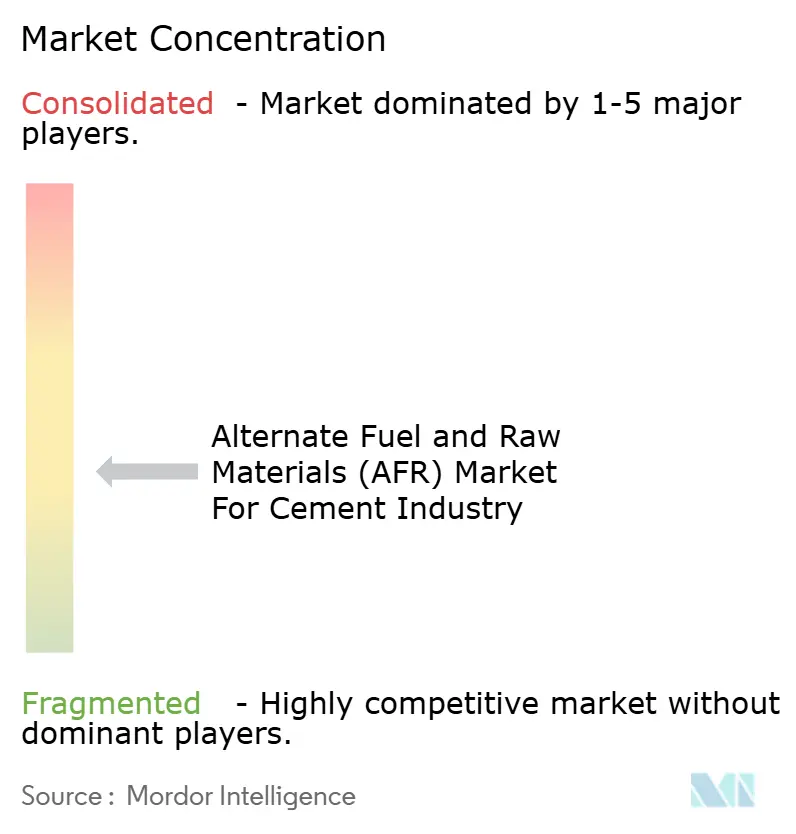
セメント向け代替燃料・代替原材料市場は、複数のビジネスモデルが並存しているため、中程度の分散状態にある。Veolia、SUEZ、REMONDIS、PreZeroなどの統合型廃棄物管理グループは、収集・処理・燃料製造を一貫して管理している。GeminorやAndusiaなどの専門トレーダーは、地域間の供給量・価格・燃料品質の差異に対応しながら越境フローを管理してい。HolcimのGeocycle、Heidelberg Materials、Vicatなどのセメント会社は、内部コ・プロセッシング能力とプラント操業との直接的な関係を構築している。これにより、廃棄物へのアクセス、処理能力、輸送、キルン引取、およびサプライチェーンの各リンクを管理する能力がすべて重要となる競争環境が生まれている。
Vicatが2025年に170万メトリックトンの廃棄物を回収したことは、代替燃料使用とセメント製造の統合的アプローチを示している。セメント向け代替燃料・代替原材料市場には、廃棄物管理レイヤーへの多大な投資も含まれる。出典草案では、2025年中にRenewiおよびBiffaの買収が報告されており、RDF製造インフラへの投資能力が強化される可能性がある。統合型事業者は、燃料がキルンゲートで受け入れられるかどうかを左右する試験・調整・保管・輸送の各工程を含め、廃棄物調製をセメントプラントの要件により直接的に合わせることができる。これにより、燃料品質と継続性がプラント調達の中心となる場面では、規模の大きい事業者が優位に立つ。
Heidelberg MaterialsのエルヴォーキルンへのAFR資は戦略的な動きであり、新ラインは最大90%の代替燃料使用を前提に設計されている。Andusiaは2026年1月にRDFの累計輸出量300万メトリックトンを達成し、専門的な越境物流の役割を際立たせた。セメント向け代替燃料・代替原材料市場では、認証済みの燃料品質、完全なトレーサビリティ、安定した供給継続性、および適切な残余廃棄物の入手可能性における予期せぬ変化に対応できる十分な操業規模を提供できる企業が有利となる。出典草案はまた、熱代替管理におけるさらなる差別化要因として、オペレーショナルテクノロジープラットフォームを挙げている。
セメント産業向け代替燃料・原材料(AFR)市場のリーダー企業
Veolia Environnement S.A.
SUEZ S.A.
Geocycle SA
REMONDIS SE & Co. KG
Biffa Limited
- *免責事項:主要選手の並び順不同
セメント産業向け代替燃料・代替原料(AFR)市場
- Andusia Recovered Fuels Limited
- Averda International Limited
- BEUMER Group GmbH & Co. KG
- Biffa Limited
- Blue Phoenix Group B.V.
- CEMEX, S.A.B. de C.V.
- DCC Group
- Ecoserv
- EEW Energy from Waste GmbH
- Enva Group Limited
- Fomento de Construcciones y Contratas, S.A.
- Geminor AS
- Geocycle SA
- Heidelberg Materials AG
- Indaver NV
- Komptech GmbH
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Vicat SA
- Viridor Limited

Recent Industry Developments in セメント産業向け代替燃料・代替原料(AFR)市場
- 2026年5月:Heidelberg Materialsは、フランスのエルヴォーセメントプラントに新キルンラインを開設した。フランス政府の一部支援を受けた3億5,000万ユーロを超える投資によるもので、同施設は最大90%の代替燃料で稼働するよう設計されており、年間125万メトリックトンの乾式プロセスクリンカー能力を有する。
- 2026年3月:Geocycleは、フランスのHolcimマルトル=トロザンヌセメントプラントに新たな鉱物廃棄物処理・回収プラットフォーム稼働させた。2026年夏に全面稼働予定であり、同施設はミネラルウール、汚染土壌、バイオマス灰を処理し、シリカと石灰をセメント原料として直接代替することで、循環経済モデルをエネルギー回収から鉱物回収へと拡張する。
- 2026年2月:Geminorは、非リサイクル性プラスチックをキルングレード燃料に転換する南アフリカのSRFハブ設立に向け、Noradから52万3,000米ドルの助成金を獲得した。
- 2026年1月:Andusiaは、欧州向けRDF累計輸出量300万メトリックトンのマイルストーンを達成した。2024年9月に250万メトリックトンを突破しており、同社はドイツ、オランダ、デンマークにおいて主要輸出国の地位を維持している。


セメント産業向け代替燃料・原材料(AFR)市場レポートの調査範囲
セメント産業向けグローバル代替燃料・原材料(AFR)市場は、廃棄物由来燃料および鉱物ベースの二次原材料の世界的な生産、処理、供給、および利用を包含しています。これらの材料は、セメントクリンカーおよびセメント製造において、従来の化石燃料(石炭や石油コークスなど)および天然原材料(石灰石、粘土、頁岩など)を代替します。AFRにより、セメントメーカーは燃料コストの削減、天然資源の保全、熱代替率(TSR)の向上、温室効果ガス排出量の削減、および産業・都市・農業・商業廃棄物流のコプロセッシングを通じた循環経済と持続可能な廃棄物管理の取り組みを支援することができます。
セメント産業向け代替燃料・原材料(AFR)市場は、燃料タイプ、原材料タイプ、用途、および地域によってセグメント化されています。燃料タイプ別では、市場は廃棄物由来燃料(RDF)、固形回収燃料(SRF)、バイオマス、廃棄物プラスチック、およびその他の燃料タイプにセグメント化されています。原材料タイプ別では、市場はフライアッシュ、高炉(BF)スラグ、鋳物砂、鉄鋼スラグ、およびその他の原材料にセグメント化されています。用途別では、市場は一次燃焼、二次燃焼、およびその他の用途にセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバル代替燃料・原材料(AFR)市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(USD)ベースで提供されています。
| 廃棄物由来燃料(RDF) |
| 固形回収燃料(SRF) |
| バイオマス |
| 廃棄物プラスチック |
| その他の燃料タイプ |
| フライアッシュ |
| 高炉スラグ |
| 鋳物砂 |
| 鉄鋼スラグ |
| その他の原材料タイプ |
| 一次燃焼 |
| 二次燃焼 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 燃料タイプ別 | 廃棄物由来燃料(RDF) | |
| 固形回収燃料(SRF) | ||
| バイオマス | ||
| 廃棄物プラスチック | ||
| その他の燃料タイプ | ||
| 原材料タイプ別 | フライアッシュ | |
| 高炉スラグ | ||
| 鋳物砂 | ||
| 鉄鋼スラグ | ||
| その他の原材料タイプ | ||
| 用途別 | 一次燃焼 | |
| 二次燃焼 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
セメント産業向け代替燃料・原材料市場の規模はどのくらいですか?
セメント産業向け代替燃料・原材料市場は2026年に113.2億米ドルであり、2031年までに163.6億米ドルに達する見込みです。
セメントのコプロセッシングをリードする燃料タイプはどれですか?
セメント向け代替燃料・原材料市場において、RDFは2025年に33.8%のシェアで燃料セグメントをリードし、SRFは2031年にかけてCAGR 8.4%でより速く成長する見込みです。
SRFがセメントキルンで重要性を増している理由は何ですか?
セメント向け代替燃料・原材料市場において、SRFは発熱量、水分、灰分、および塩素に関するより明確な仕様を提供します。これらの特性により、プラントはより高い代替率で安定した燃焼を維持できます。
セメント配合で最も速く成長している原材料はどれですか?
セメント向け代替燃料・原材料市場において、鉄鋼スラグは2031年にかけてCAGR 8.2%で成長する見込みです。研究は、低クリンカーセメントシステムにおけるフライアッシュとの組み合わせ使用を支持しています。
セメントプラントで二次燃焼が拡大している理由は何ですか?
プレカルサイナーにおける二次燃焼は、低カロリーで高水分の原料を使用できます。2031年にかけてCAGR 8.6%で成長する見込みです。
セメントコプロセッシングで最も速く成長している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 9.4%で拡大する見込みであり、インドと東南アジアが牽引しています。
最終更新日:



