
Tamaño y Participación del Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento por Mordor Intelligence
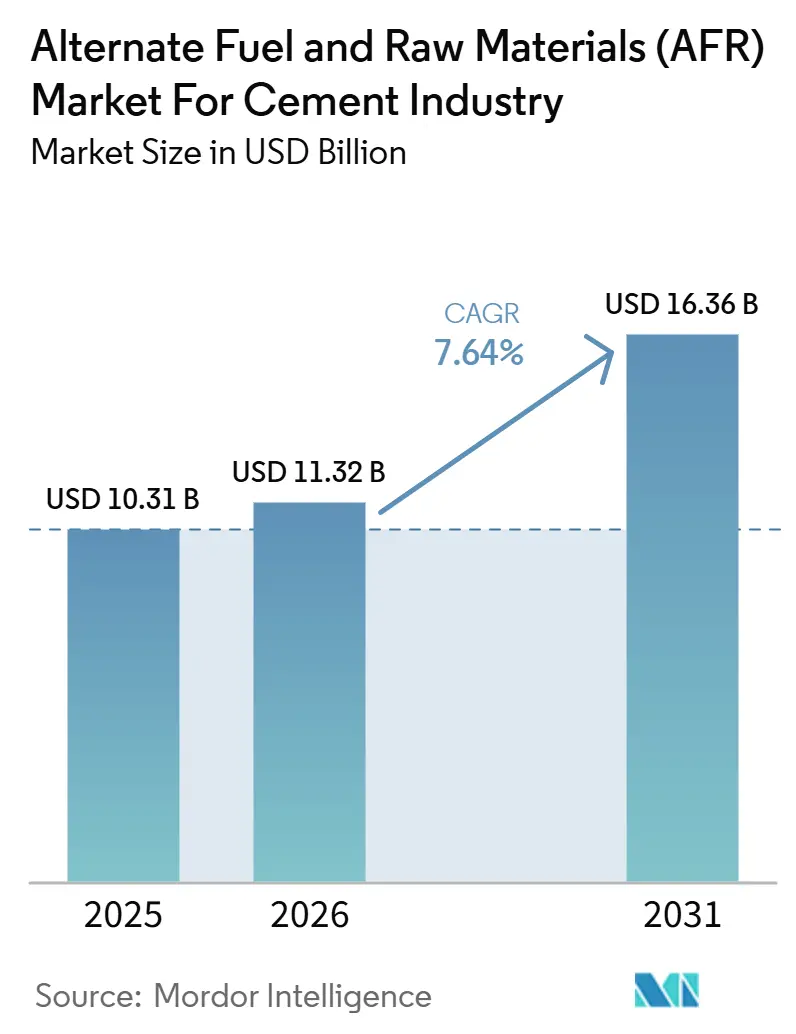
Se proyecta que el tamaño del Mercado de Combustibles Alternativos y Materias Primas para la Industria del Cemento se expanda desde 10,31 mil millones USD en 2025 y 11,32 mil millones USD en 2026 hasta 16,36 mil millones USD en 2031, a una CAGR del 7,64% entre 2026 y 2031. El mercado de combustibles alternativos y materias primas para el cemento está siendo moldeado por los costos del carbono, los requisitos de desvío de residuos y la necesidad de reducir el uso de combustibles fósiles en los hornos. Los productores de cemento están otorgando mayor importancia a la calidad del combustible, ya que las altas tasas de sustitución requieren una combustión estable y una producción constante de clínker. Esto favorece a los proveedores que pueden ofrecer especificaciones de combustible documentadas, orígenes trazables y entregas confiables a largo plazo. La capacidad de clasificación y pretratamiento de residuos determinará si los objetivos de política se traducen en combustible utilizable para hornos, especialmente en regiones de coprocesamiento más nuevas. El mercado de combustibles alternativos y materias primas para el cemento también presenta oportunidades donde los sistemas establecidos de recolección de residuos y las plantas de cemento aún no han formado relaciones de suministro duraderas.
Conclusiones Clave del Informe
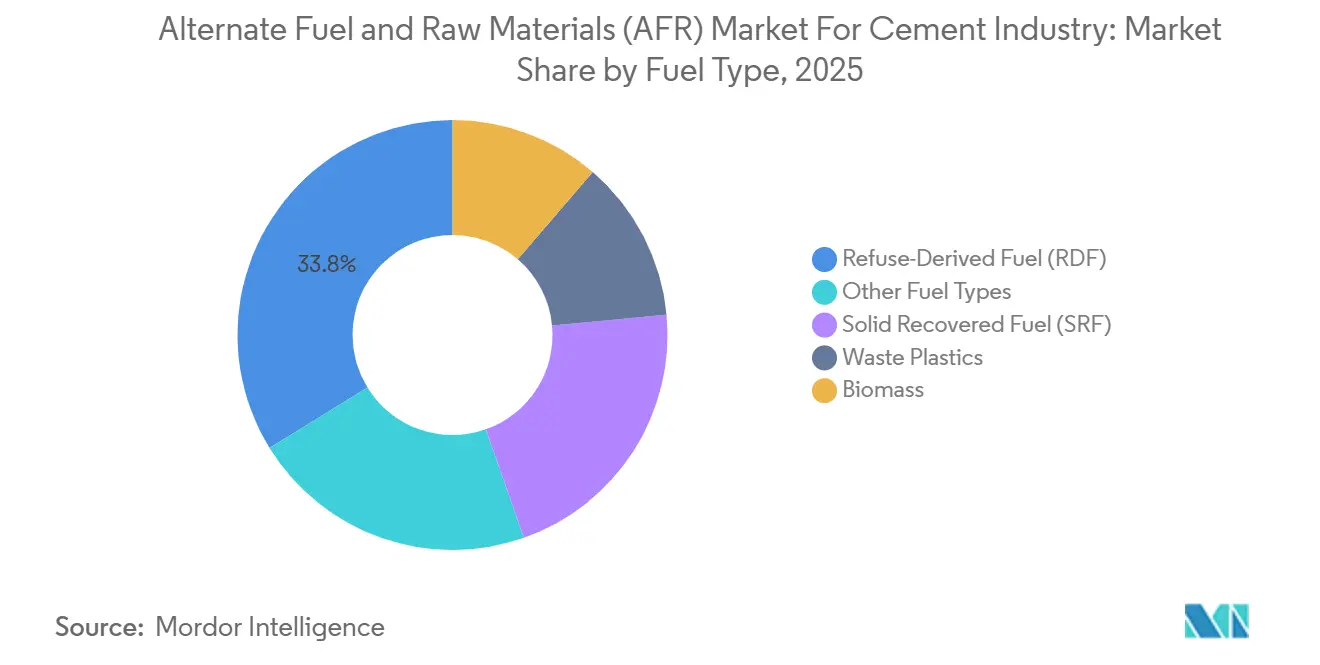
- Por tipo de combustible, el RDF lideró con una participación de ingresos del 33,8% en 2025, mientras que se prevé que el SRF se expanda a una CAGR del 8,4% hasta 2031.
- Por tipo de materia prima, la ceniza volante mantuvo una participación de ingresos del 36,7% en 2025, mientras que se prevé que la escoria de acero se expanda a una CAGR del 8,2% hasta 2031.
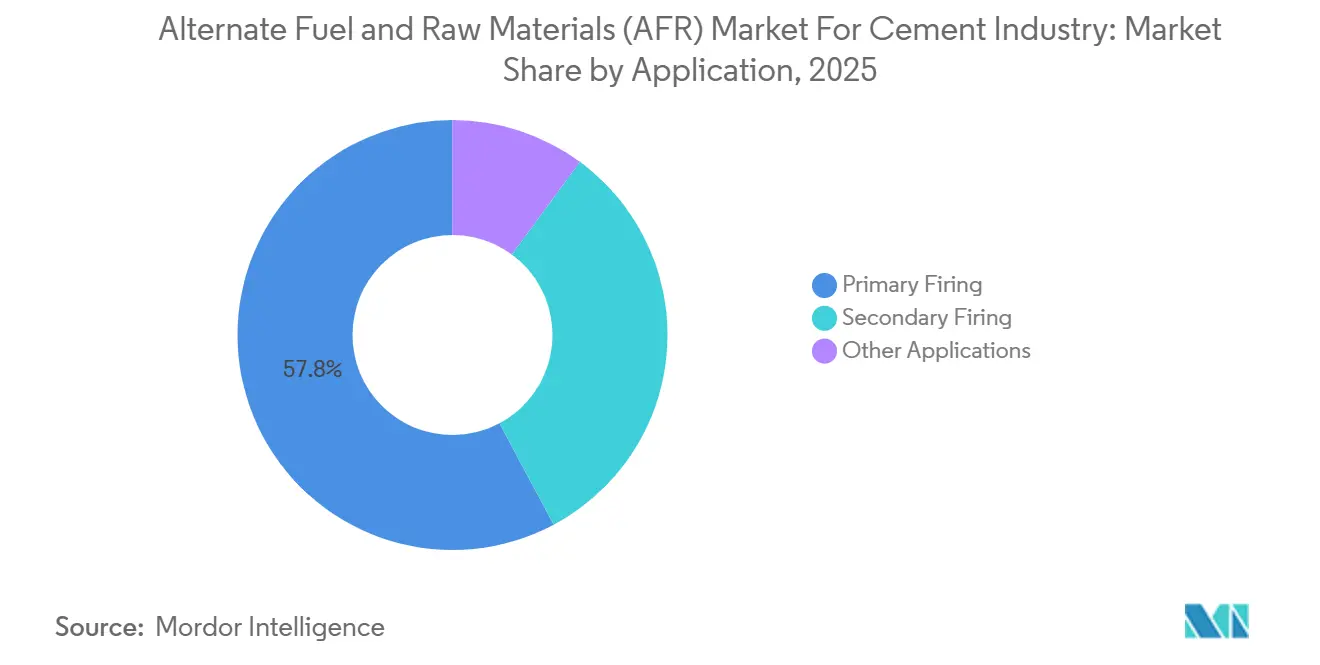
- Por aplicación, la combustión primaria representó el 57,8% de la participación de ingresos en 2025, mientras que se espera que la combustión secundaria avance a una CAGR del 8,6% hasta 2031.
- Por geografía, Europa mantuvo una participación de ingresos del 41,5% en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de Descarbonización y Sustitución de Combustibles Fósiles | +2.10% | Global, intensidad concentrada en la UE y el Reino Unido | Corto plazo (≤ 2 años) |
| Desvío de Vertederos y Mandatos de Economía Circular | +1.40% | Núcleo de la UE, extensión a APAC y América del Sur | Mediano plazo (2-4 años) |
| Demanda Industrial de Combustible Consistente de Alto Poder Calorífico | +1.20% | UE, América del Norte, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Aumento de Volúmenes de Residuos y Recuperación Local de Recursos | +1.00% | APAC, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Compatibilidad de Hornos de Cemento con Flujos de Residuos Ricos en Minerales | +0.80% | Global, ganancias tempranas en la UE, India, China | Mediano plazo (2-4 años) |
| Clasificación Habilitada por IA y Trazabilidad de la Calidad del Combustible | +0.70% | UE, América del Norte; etapa inicial en APAC | Mediano a largo plazo (2-5 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Descarbonización y Sustitución de Combustibles Fósiles
La fijación de precios del carbono está transformando el cambio de combustible de un objetivo medioambiental en un requisito operativo financiero para los productores de cemento, particularmente donde los derechos de emisión de carbono influyen en el costo relativo del carbón, el coque de petróleo y los combustibles derivados de residuos preparados. El mercado de combustibles alternativos y materias primas para el cemento se beneficia cuando el uso de combustibles fósiles conlleva un costo directo más elevado en el horno y cuando los operadores pueden contabilizar las emisiones evitadas por la sustitución de combustibles. El Sistema de Comercio de Emisiones de la Unión Europea y el Mecanismo de Ajuste en Frontera por Carbono aumentan la importancia comercial de reducir las emisiones relacionadas con el combustible en la producción europea, lo que otorga a los equipos de adquisiciones una razón financiera más clara para diversificar las fuentes de combustible. Los grupos cementeros tienen, por tanto, una razón más sólida para asegurar volúmenes de combustible derivado de residuos antes de comprometerse con tasas de sustitución térmica más altas, ya que los nuevos sistemas de quemadores y los equipos de manejo de materiales necesitan una alimentación confiable. La Asociación Global del Cemento y el Hormigón reportó una tasa de sustitución térmica global inferior al 10%, en comparación con su objetivo del 22% para 2030, dejando un margen sustancial para la sustitución de combustibles. La orientación política en India y el Sudeste Asiático también está generando señales de planificación más sólidas para los productores de cemento, los operadores de residuos y los proveedores de logística, aunque cada ubicación necesitará su propio modelo de recolección y pretratamiento.
Desvío de Vertederos, Volúmenes de Residuos y Recuperación de Recursos
Las restricciones a los vertederos redirigen los residuos hacia vías de recuperación y mejoran la economía de la preparación de combustibles alternativos, ya que las opciones de eliminación se vuelven menos atractivas para los poseedores de residuos y los municipios. Esto apoya el mercado de combustibles alternativos y materias primas para el cemento, incluso donde los precios del carbono son limitados o inexistentes, dado que el valor de tratar y desviar residuos puede proporcionar una base económica independiente para la coprocesamiento. Las normas sobre residuos de construcción y demolición en India, que entran en vigor en abril de 2026, establecen objetivos de reciclaje que aumentan del 25% en 2025-26 al 100% en 2028-29, incrementando la necesidad de vías prácticas de recuperación. La propuesta de Ley de Economía Circular de Europa reforzaría los requisitos vinculantes de circularidad y mejoraría la visibilidad a largo plazo para las inversiones en recuperación de residuos [1]Fraunhofer UMSICHT, "Impactos Ambientales y Socioeconómicos de la Transición hacia la Economía Circular en el Sector del Cemento y el Hormigón de la UE," Publica, publica.fraunhofer.de.. Vicat recuperó 1,7 millones de toneladas métricas de residuos en todo el mundo en 2025, mientras que sus operaciones europeas alcanzaron una tasa de sustitución del 76,1% [2]Vicat, "Combustibles Alternativos en Cimenterie: La Stratégie Vicat," Vicat, vicat.fr.. Los grandes volúmenes de residuos urbanos crean una oferta potencial, pero la capacidad de recolección, clasificación, secado, almacenamiento y transporte debe estar disponible antes de que el material se convierta en un insumo confiable para el horno.
Combustible Consistente de Alto Poder Calorífico y Compatibilidad con el Horno
La consistencia del combustible se vuelve más importante a medida que las plantas aumentan sus tasas de sustitución térmica, ya que los cambios en la composición de un combustible pueden afectar el comportamiento de la combustión de una entrega a la siguiente. Las plantas que operan por encima del 50% de sustitución enfrentan requisitos de control más estrictos para la estabilidad de la llama, las emisiones de óxidos de nitrógeno y la cal libre del clínker, lo que hace que las especificaciones informales de suministro sean menos viables. La investigación sobre la optimización de hornos muestra que los sistemas expertos pueden mejorar el control operativo cuando las condiciones del proceso cambian con frecuencia. El mercado de combustibles alternativos y materias primas para el cemento recompensa a los proveedores que pueden ofrecer un valor calorífico, humedad, cenizas y contenido de cloro predecibles mediante una preparación y pruebas consistentes. La clasificación EN 15359 otorga al SRF un marco auditable que respalda los acuerdos a largo plazo, la calidad documentada del combustible y criterios de aceptación más claros en la puerta de la planta. Los plásticos residuales y la biomasa mostraron una descomposición activa entre 200 °C y 600 °C, lo que respalda su uso en condiciones de precalcinador donde el proceso puede acomodar una gama más amplia de materias primas.
Clasificación Digital y Trazabilidad de la Calidad del Combustible
La clasificación digital y la trazabilidad se están volviendo más relevantes a medida que los productores buscan una sustitución de combustible más alta y consistente sin debilitar su control de calidad o los registros de entrega. La tecnología de clasificación puede mejorar la separación de fracciones no reciclables y reducir el material no deseado en los flujos de combustible preparado, aunque no elimina la necesidad de sistemas de recolección sólidos. Los sistemas de trazabilidad ayudan a documentar el origen, el tratamiento, el transporte y las especificaciones del SRF, permitiendo a los clientes de cemento evaluar si una entrega cumple con los requisitos acordados. La plataforma Gemisoft de Geminor proporciona documentación sobre el origen, el tratamiento y el transporte del SRF para los clientes de cemento [3]Geminor, "Volúmenes de Residuos 2025: Cambio Impulsado por el Mercado en la Composición de Residuos," Geminor, geminor.no.. Estos registros respaldan las auditorías de los clientes, reducen la incertidumbre sobre el origen del suministro y fortalecen la confianza en los acuerdos de adquisición a largo plazo. El mercado de combustibles alternativos y materias primas para el cemento se ve cada vez más afectado por la capacidad de conectar los flujos físicos de residuos con registros de datos confiables, especialmente cuando los compradores necesitan prueba de la calidad del combustible y el historial de manejo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad de la Materia Prima y Riesgo de Estabilidad del Horno | -0.80% | Global, más agudo en APAC, América del Sur, MEA | Corto a mediano plazo (≤ 4 años) |
| Segregación de Residuos e Infraestructura de Recolección Inconsistentes | -0.60% | APAC, América del Sur, MEA | Mediano a largo plazo (2-5 años) |
| Complejidad de Permisos y Movimiento Transfronterizo de Residuos | -0.40% | Corredores de la UE hacia fuera de la UE, Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Competencia por Residuos Residuales de Alto Contenido Biogénico | -0.30% | Núcleo de la UE, Reino Unido | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de la Materia Prima y Riesgo de Estabilidad del Horno
La heterogeneidad del combustible limita la capacidad de las plantas de cemento para aumentar las tasas de coprocesamiento sin inversión adicional en preparación, almacenamiento y control de procesos. La humedad del RDF puede variar entre estaciones, mientras que el valor calorífico de la biomasa puede cambiar a medida que varían las fuentes de material, las condiciones climáticas y las condiciones de almacenamiento. Estas variaciones dificultan el mantenimiento de una combustión estable mediante controles de proceso convencionales y pueden requerir que las plantas ajusten las tasas de alimentación con mayor frecuencia. Los lotes de combustible ricos en cloro pueden causar bloqueos en los ciclones, acumulaciones en el horno, corrosión y deterioro de la calidad del clínker, lo que puede interrumpir la producción y aumentar las necesidades de mantenimiento. El mercado de combustibles alternativos y materias primas para el cemento enfrenta su mayor restricción operativa donde la preparación del combustible es inmadura y los controles de calidad son inconsistentes. Las plantas que buscan una sustitución térmica superior al 30% necesitan un mayor control sobre la preparación, el almacenamiento, la dosificación y los ajustes de combustión del material antes de poder depender de flujos de residuos diversos a escala.
Segregación de Residuos, Permisos y Competencia por Materias Primas
Los sistemas de recolección y segregación fragmentados crean una brecha persistente entre los objetivos de política y la disponibilidad operativa de combustible, incluso en ubicaciones que generan grandes volúmenes de residuos municipales y comerciales. Los residuos municipales mixtos pueden producir RDF con un valor calorífico desigual y alta humedad, lo que provoca rechazos repetidos en la puerta del horno y eleva los costos tanto para los proveedores como para las plantas de cemento. Esto ralentiza la inversión en plantas de pretratamiento dedicadas y debilita la confianza en los contratos de suministro a largo plazo, ya que ninguna de las partes puede tener la certeza de que las entregas cumplirán consistentemente con las especificaciones. Las normas de permisos y movimiento transfronterizo pueden alargar los plazos de los proyectos y afectar la economía de atender plantas con mayor demanda, especialmente cuando el combustible debe moverse entre regiones. La competencia por residuos residuales de alto contenido biogénico también limita el suministro, donde la generación de energía y otras opciones de recuperación buscan el mismo material. El mercado de combustibles alternativos y materias primas para el cemento depende de decisiones locales que encaminan los residuos residuales hacia usos que cumplen con los requisitos técnicos, medioambientales y logísticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
El SRF Se Expande a Medida que los Productores de Cemento Buscan Mayor Consistencia en la Calidad del CombustibleEl RDF mantuvo el 33,8% de la participación del mercado de combustibles alternativos y materias primas para el cemento en el segmento de combustibles durante 2025, lo que refleja la capacidad establecida de tratamiento mecánico y biológico en Europa. Se prevé que el SRF crezca a una CAGR del 8,4% hasta 2031, más rápido que el mercado en general. Esta diferencia indica que los operadores de cemento buscan grados de combustible con una documentación de calidad más clara y un rendimiento operativo más estable. La clasificación EN 15359 otorga al SRF un marco definido para el valor calorífico, la humedad, las cenizas y el cloro. El tamaño del mercado de combustibles alternativos y materias primas para el cemento en el segmento de SRF está respaldado por la demanda de los clientes de acuerdos de suministro que puedan ser auditados y utilizados en discusiones de financiamiento.
La biomasa y los plásticos residuales siguen siendo flujos de combustible más pequeños pero estratégicamente útiles. El marco de India para los residuos plásticos no reciclables identifica el coprocesamiento en hornos de cemento como una vía de eliminación junto con la incineración, ampliando el material elegible para la co-combustión. El trabajo científico sobre biomasa y residuos industriales respalda su compatibilidad con las condiciones del precalcinador porque su descomposición térmica ocurre dentro de un rango de temperatura adecuado. El combustible derivado de neumáticos, los lodos de depuradora y los solventes industriales también contribuyen, donde las normas de coprocesamiento de residuos peligrosos están bien establecidas en Alemania, Japón y Corea del Sur. El mercado de combustibles alternativos y materias primas para el cemento continuará utilizando el RDF ampliamente, pero el SRF de mayor calidad se está volviendo más importante donde los hornos requieren un comportamiento de combustión predecible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Materia Prima:
El Crecimiento de la Escoria de Acero Refleja un Mayor Uso de Subproductos IndustrialesLa ceniza volante mantuvo el 36,7% del segmento de materias primas en 2025. Su papel consolidado en las mezclas de cemento Portland ha reducido los requisitos de clínker al tiempo que proporciona un uso para el material procedente de la generación de energía a base de carbón. Se prevé que la escoria de acero se expanda a una CAGR del 8,2% hasta 2031. La tasa más elevada está vinculada a los cambios en la producción de acero y a la creciente necesidad de encontrar usos de valor añadido para los subproductos industriales. El tamaño del mercado de combustibles alternativos y materias primas para el cemento en el segmento de escoria de acero también está respaldado por su potencial contribución a formulaciones de cemento con menor contenido de clínker.
Una investigación publicada en RSC Advances en 2026 encontró que la combinación de escoria de acero ultrafina y ceniza volante puede tener un mejor rendimiento que cualquiera de los materiales por separado en sistemas de cemento ternario [4]RSC Advances, "Escoria de Acero Ultrafina y Ceniza Volante Sinérgicas para la Pasivación del Acero en Cementos Ternarios Sostenibles," Royal Society of Chemistry, pubs.rsc.org.. Este enfoque reduce el contenido de clínker al tiempo que utiliza 2 subproductos industriales en una sola formulación. Nature Communications también identificó un potencial sustancial de reducción de emisiones globales para la escoria de acero y la ceniza volante en materiales activados por álcalis. La escoria de alto horno y la arena de fundición son materiales más maduros que se están expandiendo a un ritmo más constante. Los combustibles alternativos y las materias primas para la industria del cemento están cada vez más vinculados a la procedencia del material porque los clientes y los reguladores necesitan registros más sólidos del contenido reciclado y el origen del producto.
Por Aplicación:
La Combustión Secundaria Está Creciendo a Medida que el Uso del Precalcinador Amplía el Rango de Materias PrimasLa combustión primaria mantuvo el 57,8% del segmento de aplicaciones en 2025. Esta posición refleja años de inversión en el manejo de combustibles para el quemador principal, la dosificación de precisión y el suministro de combustibles alternativos de mayor calidad. Los combustibles para el quemador principal generalmente necesitan valores caloríficos netos superiores a 14 MJ/kg y una humedad inferior al 15% para proteger la estabilidad de la llama y la calidad del clínker. Estos requisitos reducen el grupo elegible a RDF, SRF y combustible derivado de neumáticos de mayor calidad. El mercado de combustibles alternativos y materias primas para el cemento sigue dependiendo de los sistemas de quemador principal, donde las plantas ya han invertido en infraestructura dedicada.
Se prevé que la combustión secundaria en el precalcinador crezca a una CAGR del 8,6% hasta 2031. Las temperaturas del precalcinador rondan los 800 °C, en comparación con los aproximadamente 1.500 °C en el quemador principal, lo que permite utilizar materias primas de menor poder calorífico y mayor humedad de manera más eficaz. La biomasa agrícola, los lodos municipales y los plásticos residuales pueden, por tanto, tener un papel más amplio en la combustión secundaria. Un precalcinador escalonado en la planta de cemento Jincheng Shanshui Heju en China logró una sustitución térmica estable del 20% al 25% utilizando residuos de biomasa y pellets de RDF, según el borrador de la fuente. El mercado de combustibles alternativos y materias primas para el cemento tiene margen para crecer a través de los sistemas de precalcinador porque pueden aceptar materias primas que no son adecuadas para la inyección directa en el quemador principal.
Análisis Geográfico
Mercado Europeo de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
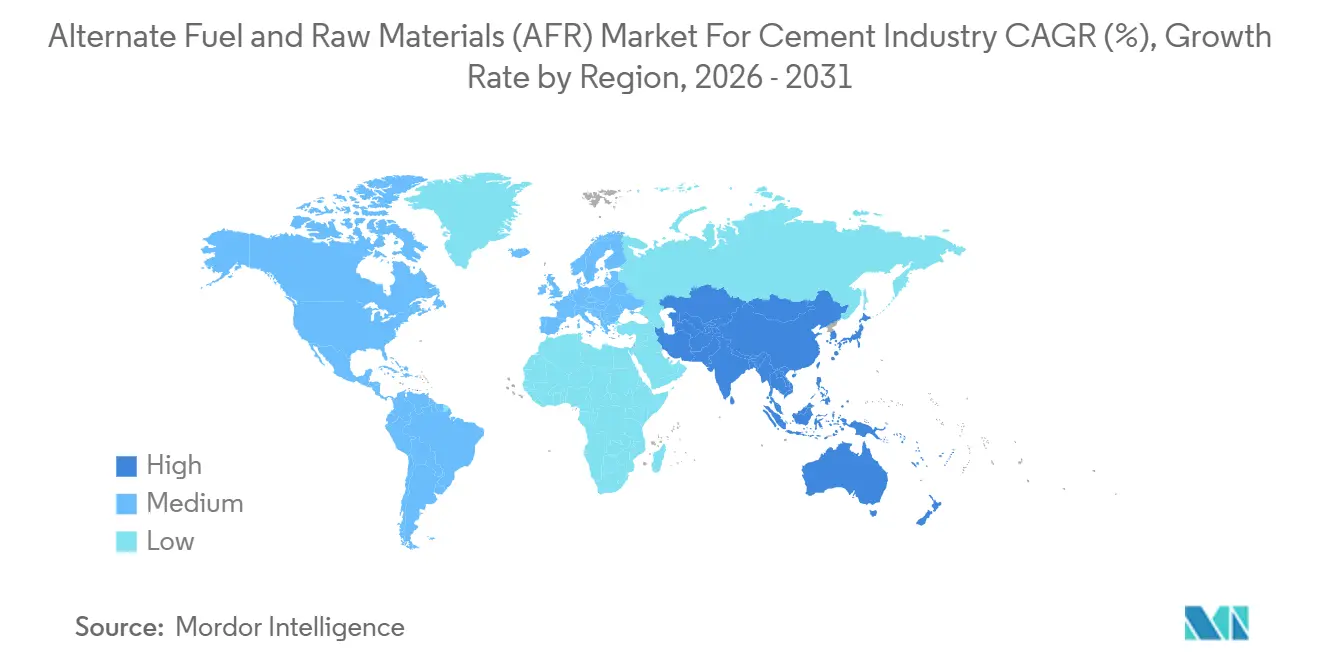
Europa representó el 41,5% de la cuota del mercado de combustibles alternativos y materias primas para cemento en 2025. El papel de la región refleja décadas de regulación de carbono, impuestos sobre vertederos, requisitos de separación de residuos, capacidad de coprocesamiento establecida y acuerdos comerciales que conectan las instalaciones de tratamiento de residuos con los principales operadores de hornos. Las plantas de cemento europeas promediaron un 52% de sustitución térmica, mientras que Eslovaquia alcanzó el 75% en toda su industria cementera en 2024, según el borrador de la fuente. Vicat reportó una tasa de sustitución del 76,1% en sus operaciones europeas durante 2025. Estas condiciones convierten a Europa en un lugar líder para el SRF de grado de especificación, cadenas de suministro trazables y acuerdos de compra a largo plazo con plantas, al tiempo que elevan el umbral de calidad y documentación para los proveedores que buscan atender a los principales grupos cementeros.
Mercado Francés de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
Heidelberg Materials inauguró una nueva línea de horno en Airvault, Francia, en mayo de 2026 tras una inversión superior a 350 millones de EUR (~402,55 millones de USD), con la instalación diseñada para utilizar hasta un 90% de combustibles alternativos. La planta tiene una capacidad de clínker de proceso seco de 1,25 millones de toneladas métricas por año y tiene como objetivo reducir la intensidad de dióxido de carbono del sitio en casi un 30%, vinculando un importante proyecto de capital con la demanda a largo plazo de combustibles alternativos. Tales inversiones establecen una infraestructura de demanda que puede respaldar a los proveedores de combustibles alternativos durante períodos prolongados. La próxima Ley de Economía Circular de Europa y el marco de clasificación EN 15359 afectarán aún más los estándares de adquisición y las necesidades de documentación. El mercado de combustibles alternativos y materias primas para cemento en Europa es más maduro, pero también requiere una mayor calidad de combustible que las ubicaciones de coprocesamiento menos desarrolladas.
Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento en Asia-Pacífico, las Américas y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 9,4% hasta 2031, la tasa más rápida entre las regiones. India y el Sudeste Asiático combinan una creciente demanda de cemento con esfuerzos de política para mejorar la recuperación de residuos y el uso de combustibles alternativos, mientras que Japón y Australia están aumentando la adopción del coprocesamiento y demuestran diferentes etapas de madurez en la gestión de residuos. Los objetivos de doble carbono de China y las restricciones a los nuevos permisos de hornos están dirigiendo la atención hacia la sustitución de combustibles, mientras que la línea de clínker Diwei de Huaxin Cement logró una sustitución superior al 60% utilizando neumáticos usados, caucho y textiles, según el borrador de la fuente. América del Norte, América del Sur y Oriente Medio y África necesitan una preparación de materia prima más sólida, mientras que la planta Xambioá de Brasil alcanzó casi el 65% de sustitución térmica, y Geminor está desarrollando un centro de SRF en Sudáfrica con el apoyo de Norad.

Panorama Competitivo
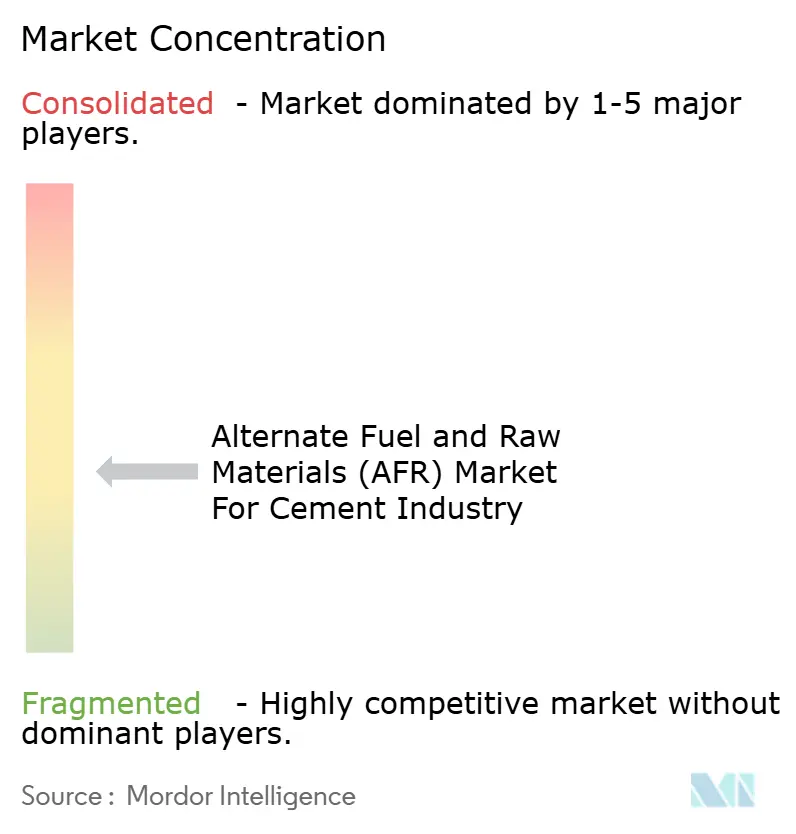
El mercado de combustibles alternativos y materias primas para el cemento presenta una fragmentación moderada, dado que varios modelos de negocio operan de manera simultánea. Los grupos integrados de gestión de residuos, como Veolia, SUEZ, REMONDIS y PreZero, controlan la recolección, el tratamiento y la preparación de combustibles. Los comercializadores especializados, incluidos Geminor y Andusia, gestionan los flujos transfronterizos y responden a las diferencias en disponibilidad regional, precio y calidad del combustible. Las empresas cementeras, incluida Holcim a través de Geocycle, Heidelberg Materials y Vicat, han desarrollado capacidades internas de coprocesamiento y relaciones directas con las operaciones de planta. Esto crea un entorno competitivo en el que el acceso a los residuos, la capacidad de tratamiento, el transporte, la compra de hornos y la capacidad de gestionar cada eslabón de la cadena de suministro son factores determinantes.
La recuperación de 1,7 millones de toneladas métricas de residuos por parte de Vicat en 2025 demuestra un enfoque integrado entre el uso de combustibles alternativos y la producción de cemento. El mercado de combustibles alternativos y materias primas para el cemento también incluye inversiones sustanciales en la capa de gestión de residuos. El borrador de la fuente reportó adquisiciones de Renewi y Biffa durante 2025, lo que podría fortalecer la capacidad de inversión en infraestructura de producción de combustible derivado de residuos (CDR). Las empresas integradas pueden alinear la preparación de residuos con los requisitos de las plantas cementeras de manera más directa que los proveedores independientes de combustible, incluyendo las etapas de prueba, acondicionamiento, almacenamiento y transporte que determinan si un combustible es aceptado en la puerta del horno. Esto otorga a los operadores de escala una ventaja cuando la calidad y la continuidad del combustible son fundamentales para la adquisición de la planta.
La inversión de Heidelberg Materials en el horno de Airvault es un movimiento estratégico, ya que la nueva línea está diseñada para utilizar hasta el 90% de combustibles alternativos. Andusia alcanzó 3 millones de toneladas métricas acumuladas de exportaciones de CDR en enero de 2026, destacando el papel de la logística transfronteriza especializada. El mercado de combustibles alternativos y materias primas para el cemento favorece a las empresas que pueden ofrecer calidad de combustible certificada, trazabilidad completa, continuidad de suministro y suficiente escala operativa para gestionar cambios imprevistos en la disponibilidad de residuos residuales adecuados. El borrador de la fuente también identificó las plataformas de tecnología operativa como una fuente adicional de diferenciación en la gestión de la sustitución térmica.
Líderes del Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
Geocycle SA
-
REMONDIS SE & Co. KG
-
Biffa Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
- Andusia Recovered Fuels Limited
- Averda International Limited
- BEUMER Group GmbH & Co. KG
- Biffa Limited
- Blue Phoenix Group B.V.
- CEMEX, S.A.B. de C.V.
- DCC Group
- Ecoserv
- EEW Energy from Waste GmbH
- Enva Group Limited
- Fomento de Construcciones y Contratas, S.A.
- Geminor AS
- Geocycle SA
- Heidelberg Materials AG
- Indaver NV
- Komptech GmbH
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Vicat SA
- Viridor Limited

Recent Industry Developments in Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
- Mayo de 2026: Heidelberg Materials inauguró su nueva línea de horno en la planta cementera de Airvault, Francia, con una inversión superior a 350 millones de EUR, parcialmente financiada por el gobierno francés. La instalación está diseñada para operar con hasta el 90% de combustibles alternativos y una capacidad de clínker por proceso seco de 1,25 millones de toneladas métricas por año.
- Marzo de 2026: Geocycle puso en marcha una nueva plataforma de tratamiento y recuperación de residuos minerales en la planta cementera de Martres-Tolosane de Holcim, en Francia, con previsión de estar plenamente operativa en el verano de 2026. La instalación procesa lana mineral, suelos contaminados y cenizas de biomasa, sustituyendo directamente la sílice y la cal como materias primas del cemento y extendiendo el modelo de economía circular desde la recuperación energética hasta la recuperación mineral.
- Febrero de 2026: Geminor obtuvo una subvención de 523.000 USD de Norad para establecer un centro de CDR en Sudáfrica que convierte plásticos no reciclables en combustible de grado horno.
- Enero de 2026: Andusia superó el hito de 3 millones de toneladas métricas acumuladas de CDR exportado a Europa, habiendo superado los 2,5 millones de toneladas métricas en septiembre de 2024. La empresa mantuvo posiciones de exportador líder en Alemania, los Países Bajos y Dinamarca.


Alcance del Informe sobre el Mercado de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento
El Mercado Global de Combustibles Alternativos y Materias Primas (AFR) para la Industria del Cemento abarca la producción, el procesamiento, el suministro y la utilización mundiales de combustibles derivados de residuos y materias primas secundarias de base mineral. Estos materiales reemplazan los combustibles fósiles convencionales (como el carbón y el coque de petróleo) y las materias primas vírgenes (como la piedra caliza, la arcilla y el esquisto) en la fabricación de clínker y cemento. Los AFR permiten a los productores de cemento reducir los costos de combustible, conservar los recursos naturales, aumentar las tasas de sustitución térmica (TSR), reducir las emisiones de gases de efecto invernadero y apoyar las iniciativas de economía circular y gestión sostenible de residuos mediante el coprocesamiento de flujos de residuos industriales, municipales, agrícolas y comerciales.
El mercado de Combustibles Alternativos y Materias Primas (AFR) para la industria del cemento está segmentado por tipo de combustible, tipo de materia prima, aplicación y geografía. Por tipo de combustible, el mercado está segmentado en combustible derivado de residuos (RDF), combustible sólido recuperado (SRF), biomasa, plásticos residuales y otros tipos de combustible. Por tipo de materia prima, el mercado está segmentado en ceniza volante, escoria de alto horno, arena de fundición, escoria de acero y otras materias primas. Por aplicación, el mercado está segmentado en combustión primaria, combustión secundaria y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de combustibles alternativos y materias primas (AFR) en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Combustible Derivado de Residuos (RDF) |
| Combustible Sólido Recuperado (SRF) |
| Biomasa |
| Plásticos Residuales |
| Otros Tipos de Combustible |
| Ceniza Volante |
| Escoria de Alto Horno |
| Arena de Fundición |
| Escoria de Acero |
| Otros Tipos de Materias Primas |
| Combustión Primaria |
| Combustión Secundaria |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Combustible Derivado de Residuos (RDF) | |
| Combustible Sólido Recuperado (SRF) | ||
| Biomasa | ||
| Plásticos Residuales | ||
| Otros Tipos de Combustible | ||
| Por Tipo de Materia Prima | Ceniza Volante | |
| Escoria de Alto Horno | ||
| Arena de Fundición | ||
| Escoria de Acero | ||
| Otros Tipos de Materias Primas | ||
| Por Aplicación | Combustión Primaria | |
| Combustión Secundaria | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de combustibles alternativos y materias primas para la industria del cemento?
El mercado de combustibles alternativos y materias primas para la industria del cemento se sitúa en 11,32 mil millones USD en 2026 y se proyecta que alcance 16,36 mil millones USD en 2031.
¿Qué tipo de combustible lidera el coprocesamiento en el cemento?
En el mercado de combustibles alternativos y materias primas para el cemento, el RDF lideró el segmento de combustibles con una participación del 33,8% en 2025, mientras que se espera que el SRF crezca más rápido a una CAGR del 8,4% hasta 2031.
¿Por qué el SRF está ganando importancia en los hornos de cemento?
Dentro del mercado de combustibles alternativos y materias primas para el cemento, el SRF ofrece especificaciones más claras para el valor calorífico, la humedad, las cenizas y el cloro. Estas cualidades ayudan a las plantas a mantener una combustión estable a tasas de sustitución más altas.
¿Qué materia prima está creciendo más rápido en las formulaciones de cemento?
En el mercado de combustibles alternativos y materias primas para el cemento, se prevé que la escoria de acero crezca a una CAGR del 8,2% hasta 2031. La investigación respalda su uso con ceniza volante en sistemas de cemento con menor contenido de clínker.
¿Por qué se está expandiendo la combustión secundaria en las plantas de cemento?
La combustión secundaria en el precalcinador puede utilizar materias primas de menor poder calorífico y mayor humedad. Se proyecta que crezca a una CAGR del 8,6% hasta 2031.
¿Qué región está creciendo más rápido en el coprocesamiento de cemento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,4% hasta 2031, liderada por India y el Sudeste Asiático.
Última actualización de la página el:



