
Taille et Part du Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.32 Milliards de dollars |
| Taille du Marché (2031) | 16.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière par Mordor Intelligence
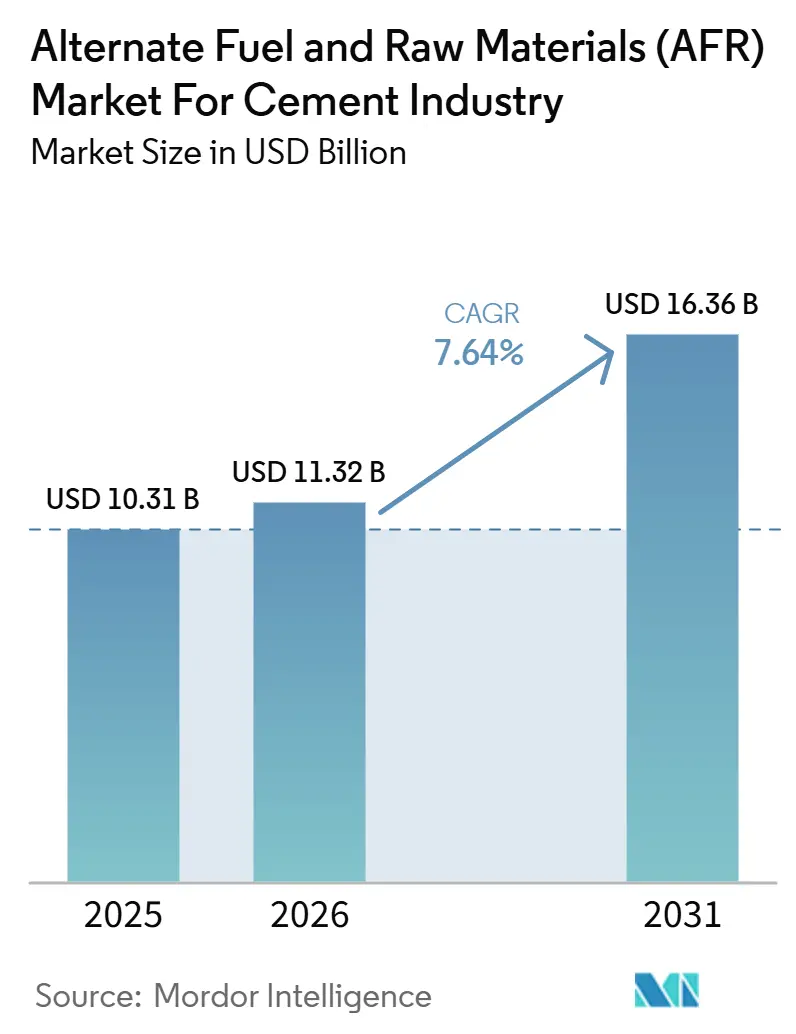
La taille du Marché des Combustibles et Matières Premières Alternatifs pour l'Industrie Cimentière devrait s'étendre de 10,31 milliards USD en 2025 et 11,32 milliards USD en 2026 à 16,36 milliards USD d'ici 2031, à un CAGR de 7,64 % entre 2026 et 2031. Le marché des combustibles et matières premières alternatifs pour le ciment est façonné par les coûts carbone, les exigences de détournement des déchets et la nécessité de réduire l'utilisation de combustibles fossiles dans les fours. Les producteurs de ciment accordent davantage d'importance à la qualité du combustible, car des taux de substitution élevés nécessitent une combustion stable et une production de clinker constante. Cela favorise les fournisseurs capables de fournir des spécifications de combustible documentées, des origines traçables et des livraisons fiables à long terme. La capacité de tri et de prétraitement des déchets déterminera si les objectifs politiques se traduisent en combustible utilisable pour les fours, en particulier dans les nouvelles régions de cotraitement. Le marché des combustibles et matières premières alternatifs pour le ciment présente également des opportunités là où des systèmes de collecte de déchets établis et des cimenteries n'ont pas encore formé de relations d'approvisionnement durables.
Principaux Enseignements du Rapport
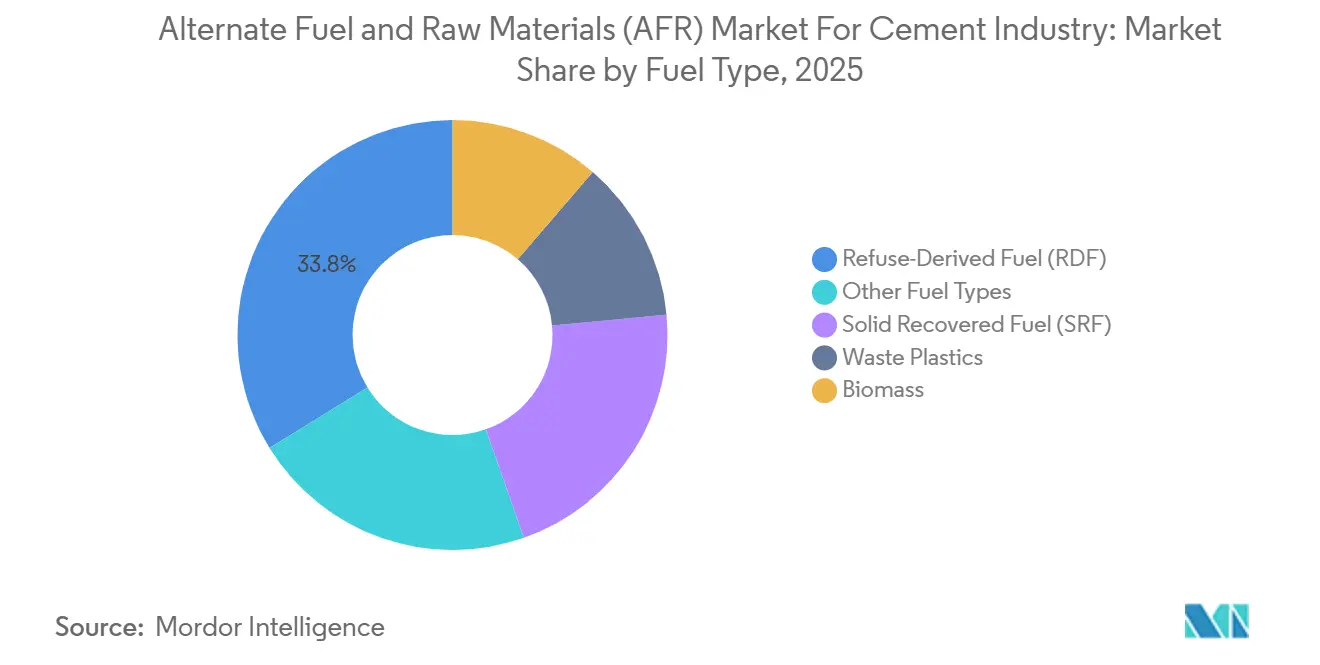
- Par type de combustible, le RDF a dominé avec une part de revenus de 33,8 % en 2025, tandis que le SRF devrait se développer à un CAGR de 8,4 % jusqu'en 2031.
- Par type de matière première, les cendres volantes ont détenu une part de revenus de 36,7 % en 2025, tandis que le laitier d'acier devrait se développer à un CAGR de 8,2 % jusqu'en 2031.
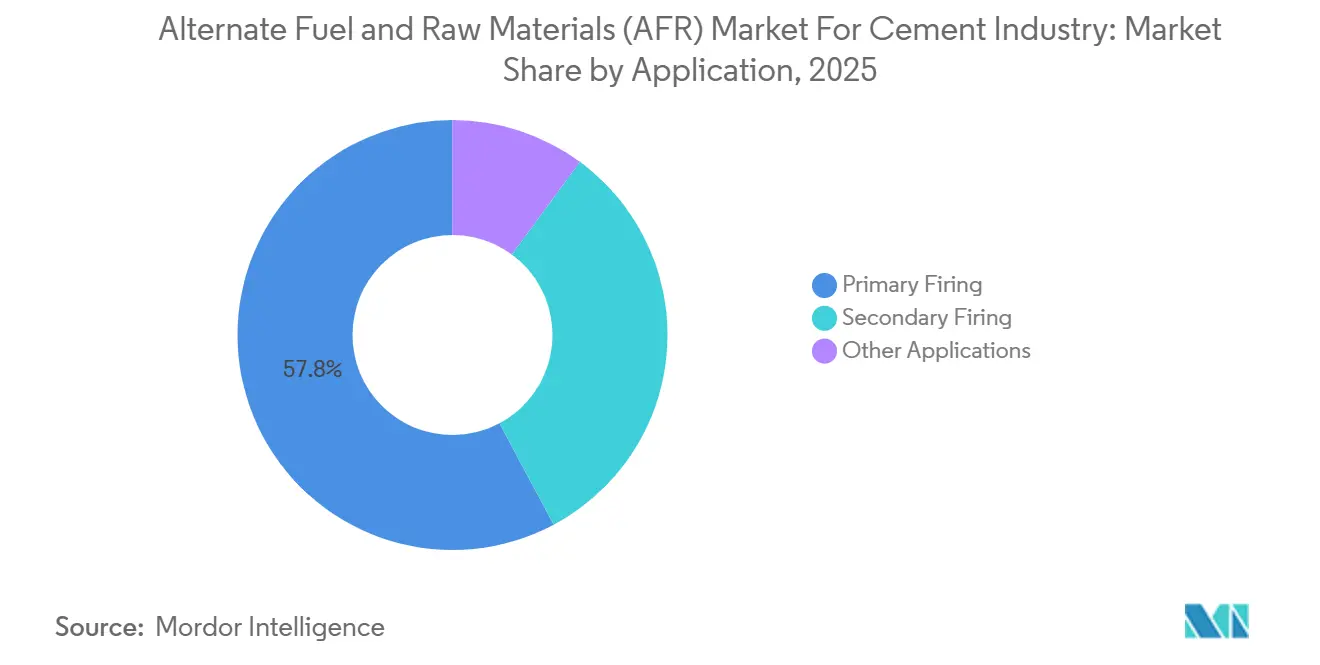
- Par application, la combustion primaire a représenté une part de revenus de 57,8 % en 2025, tandis que la combustion secondaire devrait progresser à un CAGR de 8,6 % jusqu'en 2031.
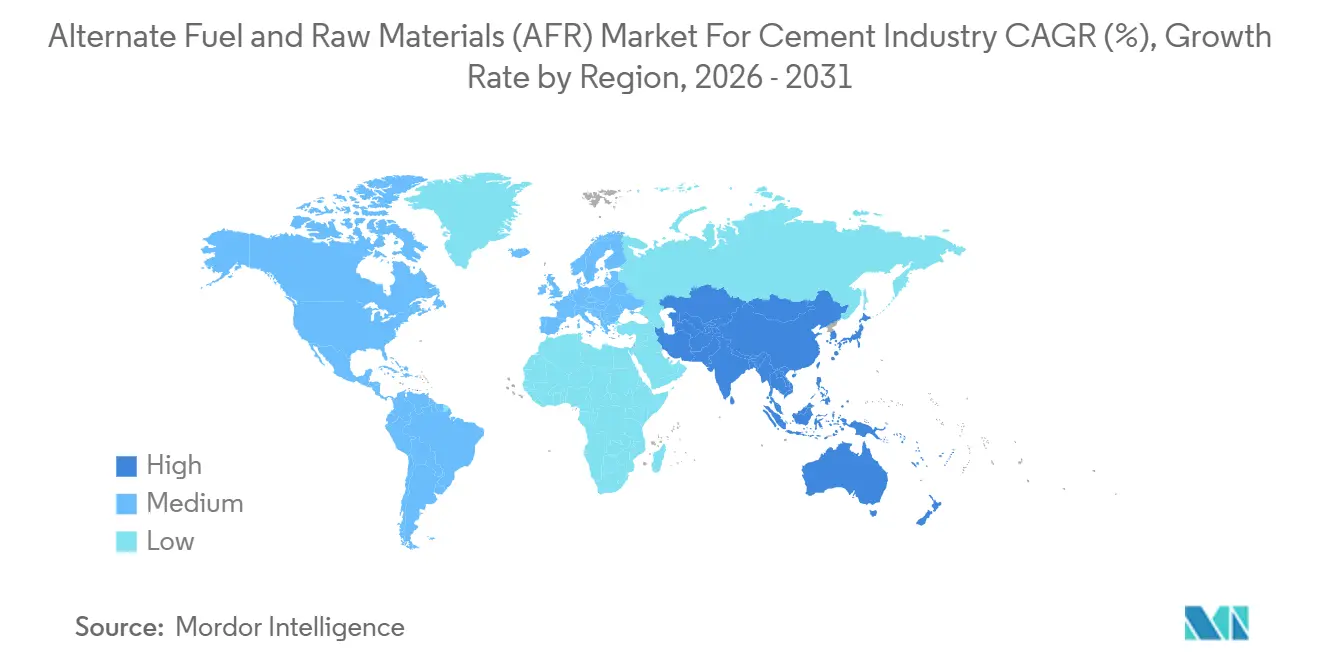
- Par géographie, l'Europe a détenu une part de revenus de 41,5 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Objectifs de Décarbonation et Substitution des Combustibles Fossiles | +2.10% | Mondial, intensité concentrée dans l'UE et au Royaume-Uni | Court terme (≤ 2 ans) |
| Détournement des Décharges et Mandats d'Économie Circulaire | +1.40% | Cœur de l'UE, extension vers l'APAC et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Demande Industrielle de Combustible Stable à Haute Valeur Calorifique | +1.20% | UE, Amérique du Nord, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Volumes de Déchets Croissants et Valorisation Locale des Ressources | +1.00% | APAC, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Compatibilité des Fours à Ciment avec les Flux de Déchets Riches en Minéraux | +0.80% | Mondial, gains précoces dans l'UE, en Inde et en Chine | Moyen terme (2-4 ans) |
| Tri Assisté par IA et Traçabilité de la Qualité du Combustible | +0.70% | UE, Amérique du Nord ; phase précoce en APAC | Moyen à long terme (2-5 ans) |
| Source: Mordor Intelligence | |||
Objectifs de Décarbonation et Substitution des Combustibles Fossiles
La tarification du carbone transforme la substitution des combustibles d'un objectif environnemental en une exigence opérationnelle financière pour les producteurs de ciment, en particulier là où les quotas carbone influencent le coût relatif du charbon, du coke de pétrole et des combustibles dérivés de déchets préparés. Le marché des combustibles et matières premières alternatifs pour le ciment bénéficie lorsque l'utilisation de combustibles fossiles entraîne un coût direct plus élevé au niveau du four et lorsque les opérateurs peuvent comptabiliser les émissions évitées grâce au remplacement du combustible. Le Système d'Échange de Quotas d'Émissions de l'Union Européenne et le Mécanisme d'Ajustement Carbone aux Frontières renforcent l'importance commerciale de la réduction des émissions liées aux combustibles dans la production européenne, ce qui donne aux équipes d'approvisionnement une raison financière plus claire de diversifier leurs sources de combustible. Les groupes cimentiers ont donc une raison plus forte de sécuriser des volumes de combustibles dérivés de déchets avant de s'engager dans des taux de substitution thermique plus élevés, car les nouveaux systèmes de brûleurs et les équipements de manutention des matériaux nécessitent un approvisionnement fiable. L'Association Mondiale du Ciment et du Béton a signalé un taux de substitution thermique mondial inférieur à 10 %, par rapport à son objectif de 22 % pour 2030, laissant une marge substantielle pour le remplacement des combustibles. L'orientation politique en Inde et en Asie du Sud-Est crée également des signaux de planification plus forts pour les producteurs de ciment, les opérateurs de déchets et les prestataires logistiques, bien que chaque site nécessite son propre modèle de collecte et de prétraitement.
Détournement des Décharges, Volumes de Déchets et Valorisation des Ressources
Les restrictions relatives aux décharges orientent les déchets résiduels vers des filières de valorisation et améliorent l'économie de la préparation des combustibles alternatifs, car les options d'élimination deviennent moins attractives pour les détenteurs de déchets et les municipalités. Cela soutient le marché des combustibles alternatifs et matières premières pour le ciment, même là où les prix du carbone sont limités ou absents, puisque la valeur du traitement et de la déviation des déchets peut constituer une base économique distincte pour la co-valorisation. Les règles relatives aux déchets de construction et de démolition en Inde, qui entrent en vigueur en avril 2026, établissent des objectifs de recyclage qui passent de 25 % en 2025-26 à 100 % en 2028-29, augmentant ainsi le besoin de filières de valorisation pratiques. La future loi européenne sur l'économie circulaire renforcerait les exigences contraignantes en matière de circularité et améliorerait la visibilité à long terme pour les investissements dans la valorisation des déchets [1]Fraunhofer UMSICHT, "Impacts environnementaux et socio-économiques de la transition vers l'économie circulaire dans le secteur européen du ciment et du béton," Publica, publica.fraunhofer.de.. Vicat a valorisé 1,7 million de tonnes métriques de déchets dans le monde en 2025, tandis que ses opérations européennes ont atteint un taux de substitution de 76,1 % [2]Vicat, "Combustibles Alternatifs en Cimenterie: La Stratégie Vicat," Vicat, vicat.fr.. Les grands volumes de déchets urbains constituent un potentiel d'approvisionnement, mais les capacités de collecte, de tri, de séchage, de stockage et de transport doivent être en place avant que le matériau devienne un intrant fiable pour le four.
Combustible Stable à Haute Valeur Calorifique et Compatibilité avec les Fours
La cohérence du combustible devient plus importante à mesure que les installations augmentent leurs taux de substitution thermique, car les variations de la composition d'un combustible peuvent affecter le comportement de combustion d'une livraison à l'autre. Les installations opérant au-dessus de 50 % de substitution font face à des exigences de contrôle plus strictes pour la stabilité de la flamme, les émissions d'oxydes d'azote et la chaux libre du clinker, ce qui rend les spécifications d'approvisionnement informelles moins praticables. Les recherches sur l'optimisation des fours montrent que les systèmes experts peuvent améliorer le contrôle opérationnel lorsque les conditions de processus changent fréquemment. Le marché des combustibles et matières premières alternatifs pour le ciment récompense les fournisseurs capables de fournir une valeur calorifique, une humidité, des cendres et une teneur en chlore prévisibles grâce à une préparation et des tests cohérents. La classification EN 15359 donne au SRF un cadre vérifiable qui soutient les accords à long terme, la qualité documentée du combustible et des critères d'acceptation plus clairs à la porte de l'installation. Les plastiques déchets et la biomasse ont montré une décomposition active entre 200 °C et 600 °C, soutenant leur utilisation dans les conditions du précalcinateur où le processus peut accueillir une gamme plus large de matières premières.
Tri Numérique et Traçabilité de la Qualité du Combustible
Le tri numérique et la traçabilité deviennent de plus en plus pertinents à mesure que les producteurs cherchent une substitution de combustible plus élevée et plus cohérente sans affaiblir leur contrôle de la qualité ou des registres de livraison. La technologie de tri peut améliorer la séparation des fractions non recyclables et réduire les matériaux indésirables dans les flux de combustibles préparés, bien qu'elle ne supprime pas le besoin de systèmes de collecte solides. Les systèmes de traçabilité aident à documenter l'origine, le traitement, le transport et les spécifications du SRF, permettant aux clients cimentiers d'évaluer si une livraison répond aux exigences convenues. La plateforme Gemisoft de Geminor fournit une documentation sur l'origine, le traitement et le transport du SRF pour les clients cimentiers [3]Geminor, "Volumes de Déchets 2025 : Évolution du Marché dans la Composition des Déchets," Geminor, geminor.no.. Ces registres soutiennent les audits des clients, réduisent l'incertitude concernant l'origine de l'approvisionnement et renforcent la confiance dans les arrangements d'approvisionnement à long terme. Le marché des combustibles et matières premières alternatifs pour le ciment est de plus en plus affecté par la capacité à connecter les flux physiques de déchets avec des registres de données fiables, en particulier lorsque les acheteurs ont besoin de preuves de la qualité du combustible et de l'historique de manutention.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Variabilité des Matières Premières et Risque de Stabilité du Four | -0.80% | Mondial, plus aigu en APAC, Amérique du Sud, MEA | Court à moyen terme (≤ 4 ans) |
| Ségrégation des Déchets et Infrastructure de Collecte Incohérentes | -0.60% | APAC, Amérique du Sud, MEA | Moyen à long terme (2-5 ans) |
| Complexité des Permis et des Mouvements Transfrontaliers de Déchets | -0.40% | Corridors UE vers pays hors UE, Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Concurrence pour les Déchets Résiduels à Haute Teneur Biogénique | -0.30% | Cœur de l'UE, Royaume-Uni | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des Matières Premières et Risque de Stabilité du Four
L'hétérogénéité du combustible limite la capacité des cimenteries à augmenter leurs taux de cotraitement sans investissements supplémentaires dans la préparation, le stockage et le contrôle des processus. L'humidité du RDF peut varier selon les saisons, tandis que la valeur calorifique de la biomasse peut changer en fonction des sources de matériaux, des conditions météorologiques et des conditions de stockage. Ces variations rendent plus difficile le maintien d'une combustion stable à l'aide de contrôles de processus conventionnels et peuvent obliger les installations à ajuster plus souvent les débits d'alimentation. Les lots de combustible riches en chlore peuvent provoquer des blocages de cyclones, des accumulations dans le four, de la corrosion et des baisses de qualité du clinker, ce qui peut perturber la production et augmenter les besoins de maintenance. Le marché des combustibles et matières premières alternatifs pour le ciment fait face à sa plus grande contrainte opérationnelle là où la préparation du combustible est immature et les contrôles de qualité sont incohérents. Les installations qui cherchent une substitution thermique supérieure à 30 % ont besoin d'un meilleur contrôle de la préparation, du stockage, du dosage et des paramètres de combustion des matériaux avant de pouvoir s'appuyer sur des flux de déchets diversifiés à grande échelle.
Ségrégation des Déchets, Permis et Concurrence pour les Matières Premières
Les systèmes de collecte et de ségrégation fragmentés créent un écart persistant entre les objectifs politiques et la disponibilité opérationnelle du combustible, même dans les endroits qui génèrent de grands volumes de déchets municipaux et commerciaux. Les déchets municipaux mélangés peuvent produire du RDF avec une valeur calorifique inégale et une humidité élevée, entraînant des rejets répétés à la porte du four et augmentant les coûts pour les fournisseurs et les cimenteries. Cela ralentit les investissements dans des installations de prétraitement dédiées et affaiblit la confiance dans les contrats d'approvisionnement à long terme, car aucune des parties ne peut être certaine que les livraisons répondront systématiquement aux spécifications. Les règles de permis et de mouvement transfrontalier peuvent allonger les délais des projets et affecter l'économie du service aux installations avec une demande plus forte, en particulier lorsque le combustible doit se déplacer entre les régions. La concurrence pour les déchets résiduels à haute teneur biogénique limite également l'approvisionnement, où la production d'énergie et d'autres options de valorisation recherchent le même matériau. Le marché des combustibles et matières premières alternatifs pour le ciment dépend des choix locaux qui orientent les déchets résiduels vers des utilisations répondant aux exigences techniques, environnementales et logistiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Combustible :
Le SRF se Développe à Mesure que les Producteurs de Ciment Recherchent une Meilleure Qualité de CombustibleLe RDF a détenu 33,8 % de la part de marché des combustibles et matières premières alternatifs pour le ciment dans le segment des combustibles en 2025, reflétant la capacité de traitement mécanique et biologique établie en Europe. Le SRF devrait croître à un CAGR de 8,4 % jusqu'en 2031, plus rapidement que le marché global. Cette différence indique que les opérateurs cimentiers recherchent des grades de combustible avec une documentation de qualité plus claire et des performances opérationnelles plus stables. La classification EN 15359 donne au SRF un cadre défini pour la valeur calorifique, l'humidité, les cendres et le chlore. La taille du marché des combustibles et matières premières alternatifs pour le ciment pour le SRF est soutenue par la demande des clients pour des arrangements d'approvisionnement pouvant être audités et utilisés dans les discussions de financement.
La biomasse et les plastiques déchets restent des flux de combustibles plus petits mais stratégiquement utiles. Le cadre indien pour les déchets plastiques non recyclables identifie le cotraitement dans les fours à ciment comme une voie d'élimination aux côtés de l'incinération, élargissant le matériau éligible à la co-combustion. Les travaux scientifiques sur la biomasse et les déchets industriels soutiennent leur compatibilité avec les conditions du précalcinateur car leur décomposition thermique se produit dans une plage de température appropriée. Le combustible dérivé des pneus, les boues d'épuration et les solvants industriels contribuent également, là où les règles de cotraitement des déchets dangereux sont bien établies en Allemagne, au Japon et en Corée du Sud. Le marché des combustibles et matières premières alternatifs pour le ciment continuera d'utiliser largement le RDF, mais le SRF de meilleure qualité devient plus important là où les fours nécessitent un comportement de combustion prévisible.


Par Type de Matière Première :
La Croissance du Laitier d'Acier Reflète une Utilisation Accrue des Sous-Produits IndustrielsLes cendres volantes ont détenu 36,7 % du segment des matières premières en 2025. Leur rôle de longue date dans les mélanges de ciment Portland a réduit les besoins en clinker tout en offrant une utilisation pour le matériau issu de la production d'énergie au charbon. Le laitier d'acier devrait se développer à un CAGR de 8,2 % jusqu'en 2031. Le taux plus élevé est lié aux changements dans la production d'acier et au besoin croissant de trouver des utilisations à valeur ajoutée pour les sous-produits industriels. La taille du marché des combustibles et matières premières alternatifs pour le ciment pour le laitier d'acier est également soutenue par sa contribution potentielle aux formulations de ciment à faible teneur en clinker.
Des recherches publiées dans RSC Advances en 2026 ont révélé que le laitier d'acier ultrafin combiné aux cendres volantes peut être plus performant que l'un ou l'autre matériau seul dans les systèmes de ciment ternaires [4]RSC Advances, "Laitier d'Acier Ultrafin et Cendres Volantes Synergiques pour la Passivation de l'Acier dans les Ciments Ternaires Durables," Société Royale de Chimie, pubs.rsc.org.. Cette approche réduit la teneur en clinker tout en utilisant 2 sous-produits industriels dans une seule formulation. Nature Communications a également identifié un potentiel substantiel de réduction des émissions mondiales pour le laitier d'acier et les cendres volantes dans les matériaux à activation alcaline. Le laitier de haut fourneau et le sable de fonderie sont des matériaux plus matures qui se développent à un rythme plus régulier. Les combustibles et matières premières alternatifs pour l'industrie cimentière sont de plus en plus liés à la provenance des matériaux, car les clients et les régulateurs ont besoin de registres plus solides sur le contenu recyclé et l'origine des produits.
Par Application :
La Combustion Secondaire se Développe à Mesure que l'Utilisation du Précalcinateur Élargit la Gamme des Matières PremièresLa combustion primaire a détenu 57,8 % du segment des applications en 2025. Cette position reflète des années d'investissement dans la manutention des combustibles au brûleur principal, le dosage de précision et l'approvisionnement en combustibles alternatifs de haute qualité. Les combustibles pour brûleur principal nécessitent généralement des valeurs calorifiques nettes supérieures à 14 MJ/kg et une humidité inférieure à 15 % pour protéger la stabilité de la flamme et la qualité du clinker. Ces exigences réduisent le bassin éligible au RDF de haute qualité, au SRF et au combustible dérivé des pneus. Le marché des combustibles et matières premières alternatifs pour le ciment reste dépendant des systèmes de brûleur principal, où les installations ont déjà investi dans une infrastructure dédiée.
La combustion secondaire dans le précalcinateur devrait croître à un CAGR de 8,6 % jusqu'en 2031. Les températures du précalcinateur sont proches de 800 °C, contre environ 1 500 °C au brûleur principal, permettant une utilisation plus efficace des matières premières à faible valeur calorifique et à humidité élevée. La biomasse agricole, les boues municipales et les plastiques déchets peuvent donc jouer un rôle plus large dans la combustion secondaire. Un précalcinateur en escalier à la cimenterie Jincheng Shanshui Heju en Chine a atteint une substitution thermique stable de 20 % à 25 % en utilisant des déchets de biomasse et des granulés de RDF, selon le projet source. Le marché des combustibles et matières premières alternatifs pour le ciment a de la marge pour croître grâce aux systèmes de précalcinateur car ils peuvent accepter des matières premières inadaptées à l'injection directe au brûleur principal.
Analyse Géographique
Marché européen des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
L'Europe détenait 41,5 % de la part de marché des combustibles et matières premières alternatifs pour le ciment en 2025. Le rôle de la région reflète des décennies de réglementation carbone, de taxation des décharges, d'exigences de tri des déchets, d'une capacité de cotraitement établie et d'arrangements commerciaux reliant les installations de traitement des déchets aux principaux exploitants de fours. Les cimenteries européennes affichaient un taux de substitution thermique moyen de 52 %, tandis que la Slovaquie atteignait 75 % dans l'ensemble de son industrie cimentière en 2024, selon le projet source. Vicat a déclaré un taux de substitution de 76,1 % dans ses opérations européennes au cours de l'année 2025. Ces conditions font de l'Europe un site de référence pour le combustible solide de récupération (CSR) de qualité spécifiée, les chaînes d'approvisionnement traçables et les accords d'enlèvement à long terme avec les usines, tout en relevant également le seuil de qualité et de documentation pour les fournisseurs souhaitant servir les grands groupes cimentiers.
Marché français des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
Heidelberg Materials a ouvert une nouvelle ligne de four à Airvault, en France, en mai 2026, après un investissement dépassant 350 millions EUR (environ 402,55 millions USD), l'installation étant conçue pour utiliser jusqu'à 90 % de combustibles alternatifs. L'usine dispose d'une capacité de production de clinker en voie sèche de 1,25 million de tonnes métriques par an et est destinée à réduire l'intensité en dioxyde de carbone du site de près de 30 %, associant un projet d'investissement majeur à une demande à long terme en combustibles alternatifs. De tels investissements créent une infrastructure de demande susceptible de soutenir les fournisseurs de combustibles alternatifs sur de longues périodes. La prochaine loi européenne sur l'économie circulaire et le cadre de classification EN 15359 affecteront davantage les normes d'approvisionnement et les besoins en documentation. Le marché des combustibles et matières premières alternatifs pour le ciment en Europe est plus mature, mais il exige également une qualité de combustible supérieure à celle des sites de cotraitement moins développés.
Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière en Asie-Pacifique, dans les Amériques et dans la région MEA
L'Asie-Pacifique devrait croître à un CAGR de 9,4 % jusqu'en 2031, soit le taux le plus rapide parmi toutes les régions. L'Inde et l'Asie du Sud-Est combinent une demande croissante en ciment avec des efforts politiques visant à améliorer la valorisation des déchets et l'utilisation de combustibles alternatifs, tandis que le Japon et l'Australie accroissent l'adoption du cotraitement et témoignent de différents stades de maturité en matière de gestion des déchets. Les objectifs de double neutralité carbone de la Chine et les restrictions sur les nouvelles autorisations de fours orientent l'attention vers la substitution de combustibles, tandis que la ligne de clinker Diwei de Huaxin Cement a atteint un taux de substitution supérieur à 60 % en utilisant des pneus usagés, du caoutchouc et des textiles, selon le projet source. L'Amérique du Nord, l'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique nécessitent une meilleure préparation des matières premières, tandis que l'usine brésilienne de Xambioá a atteint près de 65 % de substitution thermique et que Geminor développe un hub de CSR en Afrique du Sud avec le soutien de Norad.

Paysage Concurrentiel
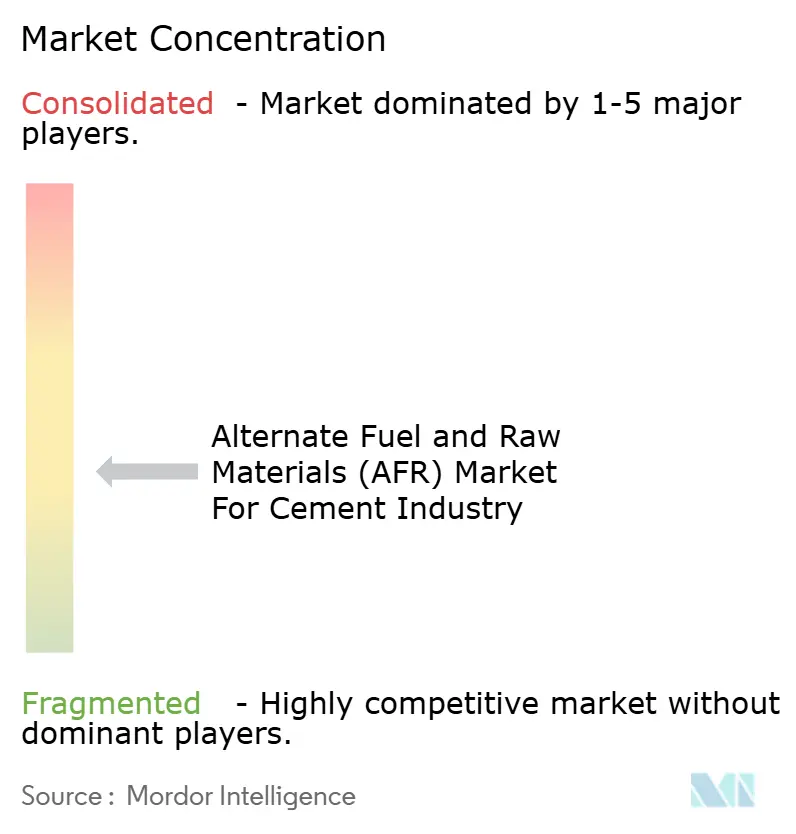
Le marché des combustibles alternatifs et matières premières pour le ciment présente une fragmentation modérée, car plusieurs modèles économiques coexistent. Les groupes intégrés de gestion des déchets tels que Veolia, SUEZ, REMONDIS et PreZero contrôlent la collecte, le traitement et la préparation des combustibles. Des négociants spécialisés, dont Geminor et Andusia, gèrent les flux transfrontaliers et répondent aux différences de disponibilité régionale, de prix et de qualité des combustibles. Les cimentiers, notamment Holcim via Geocycle, Heidelberg Materials et Vicat, ont développé des capacités internes de co-valorisation et des relations directes avec les opérations des usines. Cela crée un environnement concurrentiel où l'accès aux déchets, la capacité de traitement, le transport, l'enlèvement par les fours et la capacité à gérer chaque maillon de la chaîne d'approvisionnement sont tous déterminants.
La valorisation par Vicat de 1,7 million de tonnes métriques de déchets en 2025 illustre une approche intégrée entre l'utilisation de combustibles alternatifs et la production de ciment. Le marché des combustibles alternatifs et matières premières pour le ciment comprend également des investissements substantiels dans le segment de la gestion des déchets. Le projet de source a signalé des acquisitions de Renewi et Biffa en 2025, ce qui pourrait renforcer la capacité d'investissement dans l'infrastructure de production de CSR. Les entreprises intégrées peuvent aligner la préparation des déchets sur les exigences des cimenteries de manière plus directe que les fournisseurs de combustibles indépendants, y compris les étapes de test, de conditionnement, de stockage et de transport qui déterminent si un combustible est accepté à la porte du four. Cela confère aux opérateurs de grande envergure un avantage là où la qualité et la continuité du combustible sont au cœur des achats des usines.
L'investissement de Heidelberg Materials dans le four d'Airvault constitue un mouvement stratégique, car la nouvelle ligne est conçue pour une utilisation allant jusqu'à 90 % de combustibles alternatifs. Andusia a atteint 3 millions de tonnes métriques cumulées d'exportations de CSR en janvier 2026, soulignant le rôle de la logistique transfrontalière spécialisée. Le marché des combustibles alternatifs et matières premières pour le ciment favorise les entreprises capables de fournir une qualité de combustible certifiée, une traçabilité complète, une continuité d'approvisionnement et une échelle opérationnelle suffisante pour gérer les variations imprévues de la disponibilité des déchets résiduels appropriés. Le projet de source a également identifié les plateformes technologiques opérationnelles comme une source supplémentaire de différenciation dans la gestion de la substitution thermique.
Leaders du Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
Veolia Environnement S.A.
SUEZ S.A.
Geocycle SA
REMONDIS SE & Co. KG
Biffa Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
- Andusia Recovered Fuels Limited
- Averda International Limited
- BEUMER Group GmbH & Co. KG
- Biffa Limited
- Blue Phoenix Group B.V.
- CEMEX, S.A.B. de C.V.
- DCC Group
- Ecoserv
- EEW Energy from Waste GmbH
- Enva Group Limited
- Fomento de Construcciones y Contratas, S.A.
- Geminor AS
- Geocycle SA
- Heidelberg Materials AG
- Indaver NV
- Komptech GmbH
- PAPREC Group
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Veolia Environnement S.A.
- Vicat SA
- Viridor Limited

Recent Industry Developments in Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
- Mai 2026 : Heidelberg Materials a ouvert sa nouvelle ligne de four à la cimenterie d'Airvault en France, un investissement dépassant 350 millions EUR, partiellement financé par le gouvernement français. L'installation est conçue pour fonctionner avec jusqu'à 90 % de combustibles alternatifs et dispose d'une capacité de production de clinker par voie sèche de 1,25 million de tonnes métriques par an.
- Mars 2026 : Geocycle a mis en service une nouvelle plateforme de traitement et de valorisation des déchets minéraux à la cimenterie Holcim de Martres-Tolosane en France, dont la pleine mise en service est prévue pour l'été 2026. L'installation traite la laine minérale, les terres impactées et les cendres de biomasse, se substituant directement à la silice et à la chaux en tant que matières premières cimentières et étendant le modèle d'économie circulaire de la valorisation énergétique à la valorisation minérale.
- Février 2026 : Geminor a obtenu une subvention de 523 000 USD de Norad pour établir un hub de CSR en Afrique du Sud, convertissant les plastiques non recyclables en combustible de qualité pour fours.
- Janvier 2026 : Andusia a franchi le cap des 3 millions de tonnes métriques cumulées de CSR exportés vers l'Europe, après avoir dépassé 2,5 millions de tonnes métriques en septembre 2024. La société occupait des positions d'exportateur de premier plan en Allemagne, aux Pays-Bas et au Danemark.


Périmètre du Rapport sur le Marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière
Le Marché Mondial des Combustibles et Matières Premières Alternatifs (AFR) pour l'Industrie Cimentière englobe la production, le traitement, l'approvisionnement et l'utilisation mondiaux de combustibles dérivés de déchets et de matières premières secondaires à base minérale. Ces matériaux remplacent les combustibles fossiles conventionnels (tels que le charbon et le coke de pétrole) et les matières premières vierges (telles que le calcaire, l'argile et le schiste) dans la fabrication du clinker et du ciment. Les AFR permettent aux producteurs de ciment de réduire les coûts de combustible, de préserver les ressources naturelles, d'augmenter les taux de substitution thermique (TSR), de réduire les émissions de gaz à effet de serre et de soutenir les initiatives d'économie circulaire et de gestion durable des déchets grâce au cotraitement des flux de déchets industriels, municipaux, agricoles et commerciaux.
Le marché des Combustibles et Matières Premières Alternatifs (AFR) pour l'industrie cimentière est segmenté par type de combustible, type de matière première, application et géographie. Par type de combustible, le marché est segmenté en combustible dérivé de déchets (RDF), combustible solide de récupération (SRF), biomasse, plastiques déchets et autres types de combustibles. Par type de matière première, le marché est segmenté en cendres volantes, laitier de haut fourneau, sable de fonderie, laitier d'acier et autres matières premières. Par application, le marché est segmenté en combustion primaire, combustion secondaire et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des combustibles et matières premières alternatifs (AFR) dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Combustible Dérivé de Déchets (RDF) |
| Combustible Solide de Récupération (SRF) |
| Biomasse |
| Plastiques Déchets |
| Autres Types de Combustibles |
| Cendres Volantes |
| Laitier de Haut Fourneau |
| Sable de Fonderie |
| Laitier d'Acier |
| Autres Types de Matières Premières |
| Combustion Primaire |
| Combustion Secondaire |
| Autres Applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Combustible | Combustible Dérivé de Déchets (RDF) | |
| Combustible Solide de Récupération (SRF) | ||
| Biomasse | ||
| Plastiques Déchets | ||
| Autres Types de Combustibles | ||
| Par Type de Matière Première | Cendres Volantes | |
| Laitier de Haut Fourneau | ||
| Sable de Fonderie | ||
| Laitier d'Acier | ||
| Autres Types de Matières Premières | ||
| Par Application | Combustion Primaire | |
| Combustion Secondaire | ||
| Autres Applications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des combustibles et matières premières alternatifs pour l'industrie cimentière ?
Le marché des combustibles et matières premières alternatifs pour l'industrie cimentière s'élève à 11,32 milliards USD en 2026 et devrait atteindre 16,36 milliards USD d'ici 2031.
Quel type de combustible domine le cotraitement dans les cimenteries ?
Dans le marché des combustibles et matières premières alternatifs pour le ciment, le RDF a dominé le segment des combustibles avec une part de 33,8 % en 2025, tandis que le SRF devrait croître plus rapidement à un CAGR de 8,4 % jusqu'en 2031.
Pourquoi le SRF gagne-t-il en importance dans les fours à ciment ?
Dans le marché des combustibles et matières premières alternatifs pour le ciment, le SRF offre des spécifications plus claires pour la valeur calorifique, l'humidité, les cendres et le chlore. Ces qualités aident les installations à maintenir une combustion stable à des taux de substitution plus élevés.
Quelle matière première connaît la croissance la plus rapide dans les formulations de ciment ?
Dans le marché des combustibles et matières premières alternatifs pour le ciment, le laitier d'acier devrait croître à un CAGR de 8,2 % jusqu'en 2031. Les recherches soutiennent son utilisation avec les cendres volantes dans les systèmes de ciment à faible teneur en clinker.
Pourquoi la combustion secondaire se développe-t-elle dans les cimenteries ?
La combustion secondaire dans le précalcinateur peut utiliser des matières premières à faible valeur calorifique et à humidité élevée. Elle devrait croître à un CAGR de 8,6 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour le cotraitement dans les cimenteries ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,4 % jusqu'en 2031, portée par l'Inde et l'Asie du Sud-Est.
Dernière mise à jour de la page le:



