
顕微鏡におけるAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.73 十億米ドル |
| 市場規模 (2032) | 3.41 十億米ドル |
| 成長率 (2027 - 2032) | 14.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる顕微鏡におけるAI市場分析
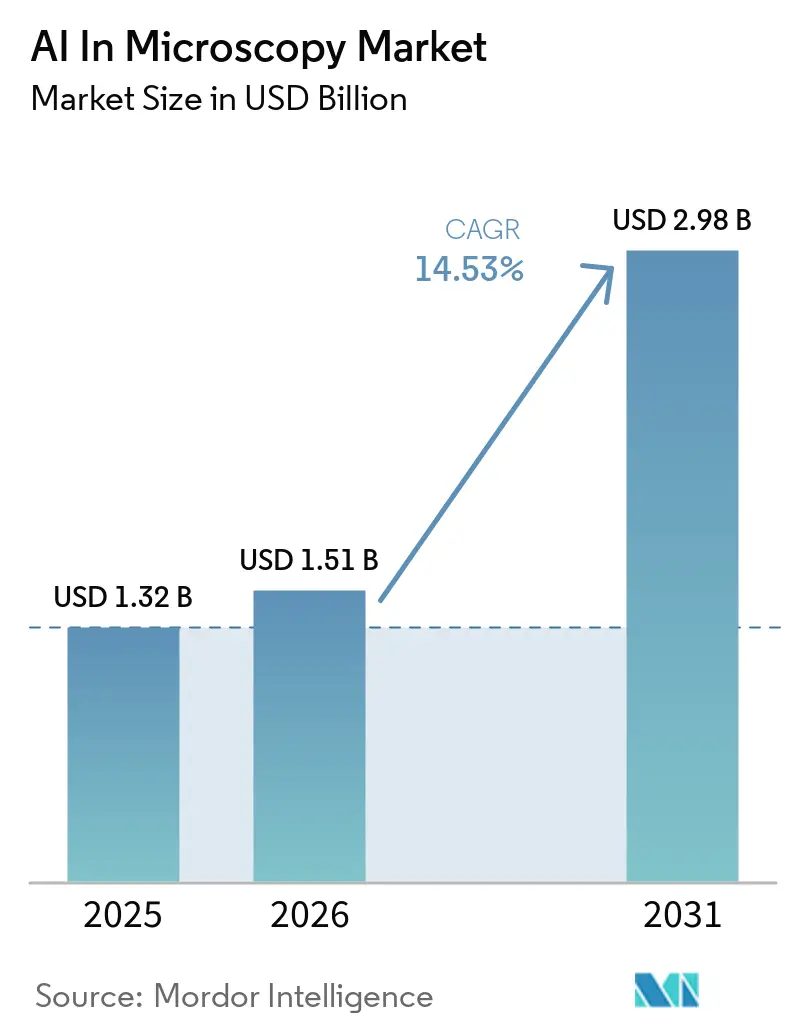
AIを活用した顕微鏡市場の規模は2026年に15.1 ビリオン 米ドルと評価され、2027年の17.3 ビリオン 米ドルから2032年には34.1 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは14.55%です。
AIを活用した顕微鏡市場は、検査時間を短縮し、日常的な病理学、トランスレーショナルリサーチ、産業検査の現場においてより一貫した解釈を支援するデジタル・ソフトウェア主導のワークフローへと、研究室が手動による画像レビューから移行するにつれて前進しています。この移行は、ホールスライドイメージングワークフローの改善、モデルトレーニングの深化、そして独立したアドオンとしてではなく機器ソフトウェア内でのAI活用の拡大によって支持されています。大手診断・ライフサイエンス企業がAI病理学と定量的イメージングをオプションのソフトウェア機能ではなくコアプラットフォーム機能として位置づけるようになったことで、AIを活用した顕微鏡市場における競争活動も活発化しています。最も有望な機会は、病理学における臨床展開、創薬におけるハイコンテントイメージング、外部コンピューティングへの依存を低減し画像取得時点での分析を高速化する機器レベルのAIを中心に形成されています。導入の主な障壁は、異なる染色、組織、スキャナー、施設固有のワークフローにわたるモデルの検証に必要な作業であり、技術的なパフォーマンスが高い場合でも広範な調達を遅らせています。
レポートの主要ポイント
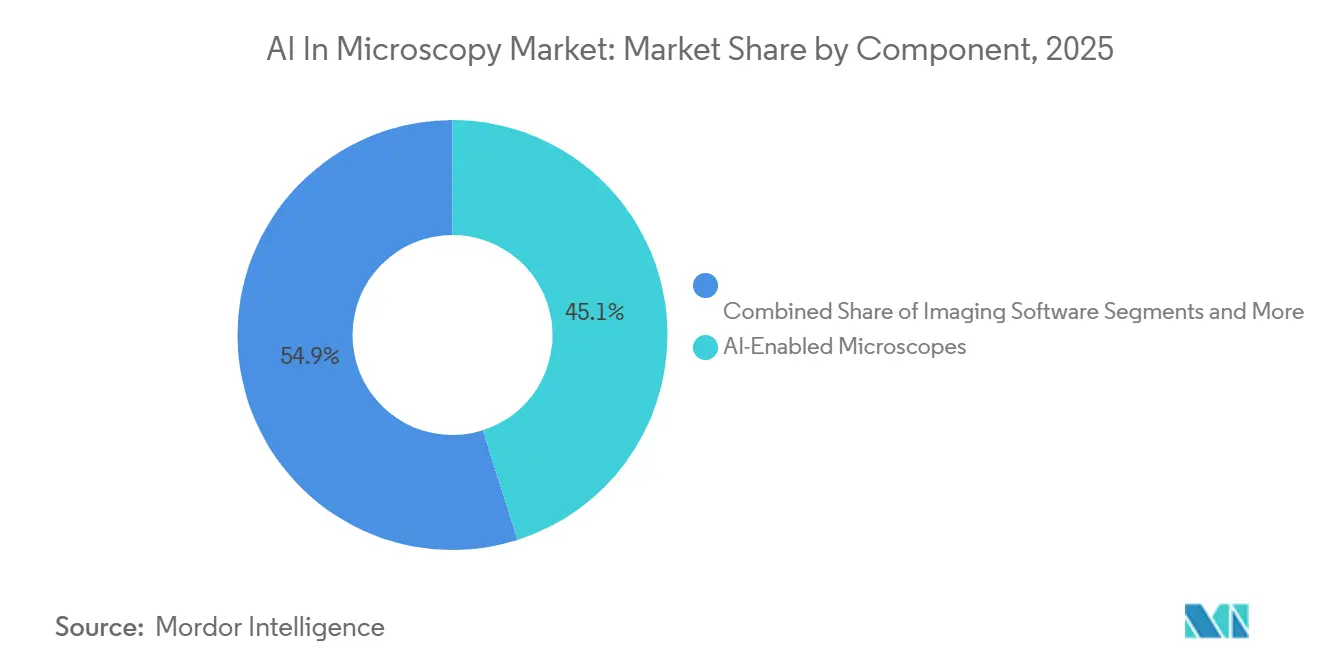
- コンポーネント別では、AI対応顕微鏡が2026年に45.1%の最大シェアを占め、イメージングソフトウェアは2032年にかけてCAGR 18.3%で最も速く成長すると予測されています。
- 技術別では、ディープラーニング画像解析が2026年の収益の48.2%をリードし、予測分析は2032年にかけてCAGR 19.2%で最も速く拡大すると予測されています。
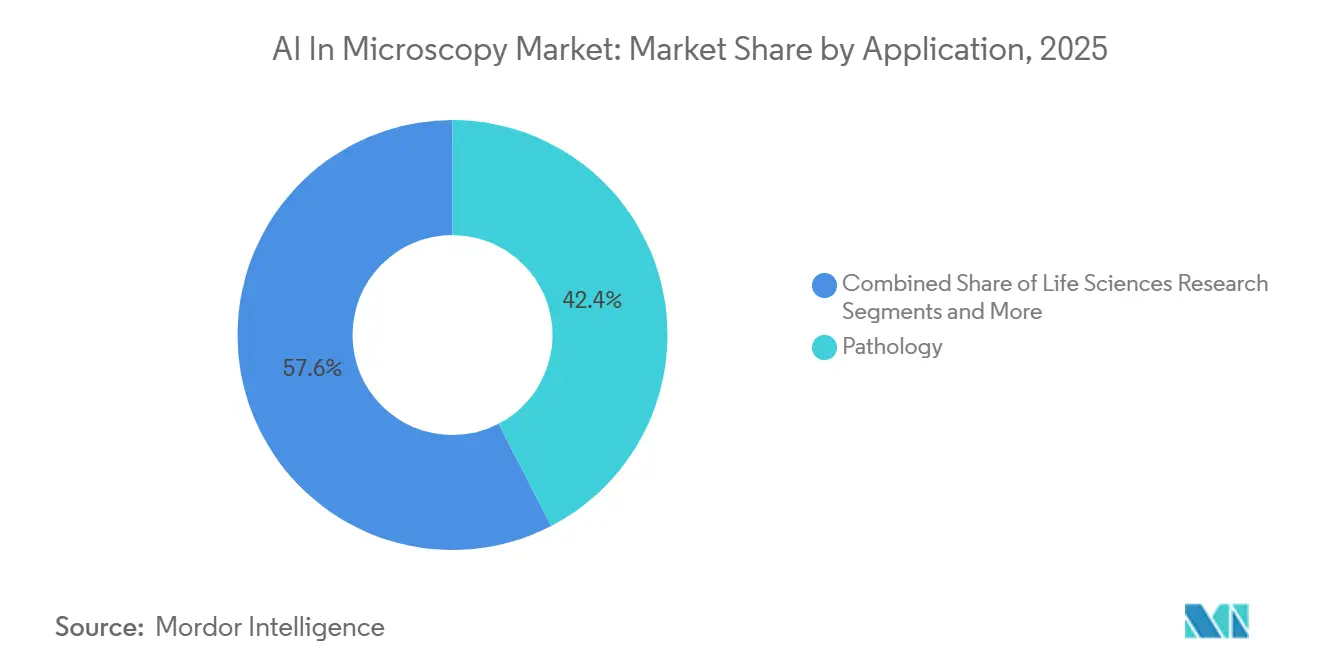
- 用途別では、病理学が2026年の収益の42.4%を占め、創薬は2032年にかけてCAGR 16.9%で最も高い成長を記録すると予想されています。
- エンドユーザー別では、病院・クリニックが2026年に44.1%の最大シェアを占め、製薬・バイオテクノロジー企業は2032年にかけてCAGR 18.9%で最も速く成長すると予測されています。
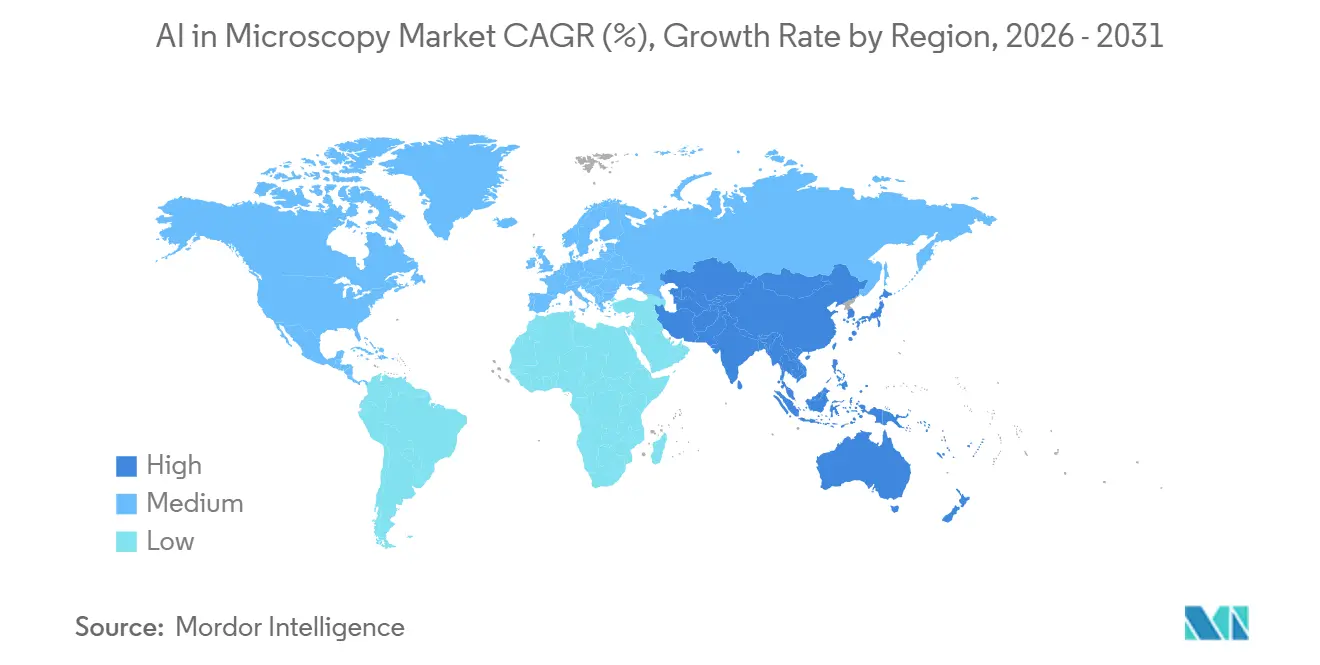
- 地域別では、北米が2026年の収益の40.5%をリードし、アジア太平洋地域は2032年にかけてCAGR 15.2%で最も速いペースで成長すると予想されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
日常的な病理学におけるAI対応ホールスライドイメージングの採用拡大
ホールスライドイメージングは限定的なパイロットから日常的な使用へと移行しつつありますが、そのペースは施設やワークフローの成熟度によって依然として異なります。Virchows Archivに掲載された2026年の体系的なランドスケープ分析[1]は、臨床展開の成功が、AIを独立したツールとして実行するのではなく、既存の検査室情報システムのワークフローに組み込むことに大きく依存していることを示しました。この知見は重要です。なぜなら、研究室は通常まずワークフローへの適合性を基準に購入し、イメージングとケース管理のスタックが安定した後にアルゴリズの使用を拡大するからです。PathAIの2026年のMedStar Healthとの展開合意も、デジタル病理プラットフォームにおける単一施設でのテストからより広範な医療システムへの展開へのシフトを示しています。標準化された画像交換と病理情報システムとのより緊密な連携により、初めての購入者にとって初期採用の混乱が少なくなっています。その結果、AI顕微鏡市場は、生のモデル精度と同様に統合の準備状況によっても形成されています。
細胞・組織・細胞内画像解釈のためのファウンデーションモデルの成長
ファウンデーションモデルは、顕微鏡におけるAI市場が新しいアプリケーションを構築・拡張する方法を変えています。PaigeのPRISM2リリースは、ホールスライドモデルがマルチモーダル病理学のユースケースと自然言語インタラクションをサポートできることを示し、AIの役割を狭い単一タスクの出力を超えて広げました。ケルン大学のチームはNature Medicineで、SPARKフレームワークが日常的な組織学において隠れた生物学的情報を明らかにできることを報告し、AIをがん病理学における自律的な発見に近づけました。2025年、npj Digital Medicine[2]はPathOrchestraを発表しました。これは21種類の組織にわたる287,424枚のホールスライド画像でトレーニングされ、汎がん分類やリンパ腫サブタイピングを含む47のタスクで優れたパフォーマンスを発揮しました。このようなモデルの深さは、既存の画像アーカイブとスキャナー群の上に新しいユースケースを立ち上げるコストを削減します。また、アルゴリズムの新規性だけでなく、独自の臨床データ、検証システム、規制対応の準備がより重要になります。
創薬およびトランスレーショナルリサーチにおけるハイコンテントスクリーニングワークフローの拡大
ハイコンテントイメージングは、創薬企業がより速く定量的なスクリーニングシステムを必要とするにつれて、顕微鏡におけるAI市場のより大きな成長エンジンになっています。2025年、Nature Communications[3]はHCS-3DXシステムを発表しました。これはハイスループットスクリーニングにおける3Dオルガノイド培養の自動単一細胞分析を可能にし、前臨床イメージングワークフローの関連性を向上させました。2026年、Leica BiosystemsはAstraZenecaおよびDaiichi Sankyoとの協力を拡大し、エンドツーエンドのイメージングおよび画像管理スタックを通じて計算病理学アルゴリズムを拡張しました。これは、イメージングプラットフォームが精密腫瘍学プログラムとより直接的に結びついていることを示しています。PathAIのAIM-MASH AI AssistはEMAとFDAの両方によって認定された最初のAI搭載病理学創薬ツールとなり、規制された創薬プログラムにおけるAI生成病理学エンドポイントの地位を高めました。これにより、AI研究スループットと申請戦略の両方をサポートするため、製薬開発予算内でのAIイメージング支出の正当化が容易になります。また、受託研究機関が複数のスポンサーのためにAI対応イメージングシステムを標準化するにつれて、より広い間接需要チャネルが生まれます。
機器レベルでのリアルタイム顕微鏡のためのエッジAI活用の増加
エッジ処理は、推論を顕微鏡自体に近づけることで、顕微鏡におけるAI市場に別の機会の層を開いています。2025年、Electronics[4]に掲載された研究は、HAILO-8Lアクセラレーターが毎秒60フレーム以上の組み込みハードウェアでのリアルタイム顕微鏡分類においてクラウド接続GPUパイプラインを上回ることができることを示しました。Nikonの2026年のECLIPSE LV100AMSの発売は、電動制御、自動イメージング、AI搭載欠陥分析を1台の産業用顕微鏡に統合し、製造ワークフローにおける外部コンピューティングの必要性を低減しました。Thermo Fisher ScientificとNVIDIAのコラボレーションは、Thermo Fisher ScientificにおけるAIモデル、エージェント、科学機器を研究室運営においてより緊密に接続することで、同じ方向性を強化しています。このモデルが普及するにつれて、繰り返し価値は組み込みソフトウェア、より速い意思決定ループ、および集中型ストレージのより選択的な使用へとシフトします。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多様な染色、組織、イメージングプロトコルにわたる臨床検証の限界 | -1.8% | グローバル、特に北米とEUの規制環境で顕著 | 短期(2年以内) |
| モデルトレーニングのための高いデータ標準化とアノテーションの負担 | -1.4% | グローバル、中国とインドに構造的なデータアクセス障壁 | 中期(2〜4年) |
| クラウド接続顕微鏡のサイバーセキュリティとデータ居住地に関する懸念 | -0.9% | 北米、EU、中東・アフリカ | 中期(2〜4年) |
| 機器更新サイクルと断片化した研究室IT調達による予算圧力 | -1.1% | グローバル、新興市場で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多様な染色、組織、イメージングプロトコルにわたる臨床検証の限界
検証は、顕微鏡におけるAI市場が関心を展開済み収益に変換できる速度に対する最も明確な制限の一つであり続けています。核心的な問題は、病理学ツールが異なる染色タイプ、スキャナーモデル、組織処理方法、および地域の研究室ワークフローにわたってパフォーマンスを発揮しなければならないことであり、これにより証拠生成が他の多くのイメージング設定よりも要求が高くなります。Journal of Applied Clinical Microscopyの2025年のレビューは、大規模な学術コホートでトレーニングされたモデルが、染色とキャリブレーションがより広く変動するコミュニティ設定では精度を失うことが多いと指摘しました。調達委員会は、孤立したパフォーマンスの主張よりも、多施設臨床証拠とワークフローの準備状況をより重視しています。これにより、強力なアルゴリズムを持ちながら証の深さが薄いベンダーの採用が遅れます。
モデルトレーニングのための高いデータ標準化とアノテーションの負担
顕微鏡におけるAI市場はまた、迅速に解消することが難しい重いデータ準備の負担に直面しています。単一の適応症に対する臨床モデルのトレーニングには非常に大量の専門家アノテーションが必要であり、そのプロセスは依然として希少な専門家の時間に依存しています。Journal of Pathology Informaticsの2026年の研究は、AIで最も速く進んでいる機関が独自のトレーニング上の優位性を生み出し、既存ベンダーを強化し、後発参入者の障壁を高めるという採用のパラドックスを説明しました。上海交通大学の研究は、中国の病院データサイロが、インストール済みの需要が高まっている場合でも、機関間でトレーニング素材を共有する能力を制限していることを強調しました。ファウンデーションモデルは一般的な画像タイプに対するこの問題の一部を緩和しますが、希少疾患、非H&E染色、および新しいバイオマーカーの組み合わせは依然として標的を絞ったアノテーションを必要とします。より広範な研究室の接続性は時間とともに助けになるかもしれませんが、データ品質とラベリングの深さは、信頼できる製品を拡張できる者に対する主要なフィルターであり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが数量を支え、ソフトウェアが将来の価値を獲得AI対応顕微鏡は2026年の収益の45.1%を占めており、これは調がスタンドアロンの分析ライセンスではなくコア機器から始まる傾向がいかに強いかを示しています。多くの病院や研究室では、AIの機能が長いリフレッシュサイクルを通じて使用され続ける資産にバンドルされているため、ハードウェアの購入が長年にわたってワークフローを固定します。このパターンにより、特に異なるベンダーの個別ツールを組み合わせるよりも統合システムを好む購入者の間で、インストールベースはAIを活用した顕微鏡市場において引き続き重要です。デジタルスライドスキャナーも、従来のガラスワークフローをストレージ、共有、後のモデル展開をサポートできるデジタル画像パイプラインに変換するため、引き続き中心的な役割を果たしています。ストレージおよびアーカイブソリューションは、ホールスライド画像の増加から恩恵を受けています。それでも、ローカル推論の高速化により、常に集中型クラウド処理を必要とする画像の割合が減少するにつれて、その価値の構成は変化しています。これは、ハードウェアが現在の収益を支えているものの、将来の価値がどこに向かっているかを完全には捉えていないことを意味します。
イメージングソフトウェアは2032年にかけてCAGR 18.3%で最も速く成長するコンポーネントであり、これは既存のスキャナー群に対して完全な設備投資の更新なしに新しい分析機能を追加できることを反映しています。AIを活用した顕微鏡産業のこのセクションでは、ソフトウェアの成長は新たな物理的インストールだけでなく、モデルの更新、ワークフロー統合、ユーザーアクセスの改善に結びついています。ZEISSは、ZEN AIツールキットとオープンモデルアプローチによってその変化に対応しており、機器ソフトウェア層をサードパーティまたは顧客がトレーニングしたモデルの実用的な配布経路としています。このアプローチが重要なのは、購入者がすでに所有しているスキャナーの上で分析の自由度を求めるようになっているためです。ハードウェアが保有するAIを活用した顕微鏡市場シェアは現在も大きいです。それでも、ソフトウェアは別の機器販売ではなく更新、モデル展開、ワークフローツールを通じて価値を追加できるため、マージン拡大が容易な領域です。その結果、ハードウェアがインストールされた存在を確保しながら、ソフトウェアが継続的な収益と顧客ロックインをますます形成する市場となっています。


技術別:
ディープラーニングが優位、予測分析が価値提案を再定義ディープラーニング画像解析は2026年の技術収益の48.2%を占めており、畳み込みおよびトランスフォーマーベースの手法が現在の展開の主要エンジンであり続けることを確認しています。これらのモデルはデジタル病理学、ハイコンテントイメージング、産業欠陥検査にわたってすでに組み込まれており、AIを活用した顕微鏡市場のベース層を形成しています。現在の強みは、手動レビューに依存していた環境での検出、分類、特徴抽出を支援するスケールでの画像解釈から来ています。この優位性はまた、ほとんどの商業システムが即時の運用上の利益を求める研究室に対して明確なタスクベースのパフォーマンスを販売しているという事実を反映しています。簡単に言えば、ディープラーニングは購入者が最初に出会うデフォルトの技術であり続けています。
予測分析は2032年にかけてCAGR 19.2%で最も速く成長する技術です。これは、顧客が目に見えるものを特定することから次に何が起こりそうかを推定することへとツールを進化させることをますます求めているためです。製薬・バイオテクノロジーのユーザーは、反応予測、バイオマーカー連動層別化、試験設計を支援するモデルを必要としているため、ここで特に重要です。BrukerがAtoMx空間インフォマティクスプラットフォームに3D AI細胞セグメンテーションモデルを追加した2026年の事例も、セグメンテーション、分類、下流予測が孤立したステップとして扱われるのではなく、一つのワークフローに統合されていることを示しています。産業用途では、半導体画像解釈と生産速度での欠陥局在化に関する公開研究が示すように、自動検出が引き続き重要です。より広い変化は、AIを活用した顕微鏡産業が検出、セグメンテーション、分類、予測を連結したプロセスで行う継続的な分析パイプラインを販売するようになったことです。これが、プレミアム契約が一つの環境内で複数のモデルタイプを組み合わせるプラットフォームにますます向かう理由です。
用途別:
病理学が収益をリード、創薬がバリューチェーンを変革病理学は2026年の用途収益の42.4%を占め、AIを活用した顕微鏡市場全体で最大のポジションを持っています。これは、ホールスライドイメージングの導入、研究室ワークフローのデジタル化、臨床展開の中心に位置しているためです。医療システムは、ケアパスウェイ全体を一度に変えることなくデジタルイメージングとAIが運用上の価値を生み出せる最初の大規模な場として、病理学を引き続き位置づけています。PathAIとMedStar Healthの2026年の合意は、パイロット作業から画像管理とAI支援病理学のより広範なネットワーク展開へのシフトを反映しています。病理学はまた、大きな画像量、反復的なレビュータスク、専門スタッフへの明確なワークフロー圧力から恩恵を受けています。これらの理由から、AIを活用した顕微鏡市場の用途基盤は依然として病理学から始まっています。
創薬は2032年にかけてCAGR 16.9%で最も速く成長する用途です。これは、製薬企業が可視化だけでなく規制上のエビデンス生成とより高いスループットのスクリーニングにもイメージングを活用しているためです。PathAIのAIM-MASH AI AssistのEMAおよびFDA二重認定は、創薬企業がAI組織病理学ツールを研究支援としてだけでなく申請計画の一部として資金提供する強い理由を与えました。並行して、2025年のViTally Consistentモデルに関する研究は、大規模な顕微鏡トレーニングセットがライフサイエンス研究における細胞イメージングの定量的利用を改善できることを示しました。材料科学も、AI誘導画像解析が半導体ワークフローの生産レベルの品質管理に達するにつれてますます重要になっています。病理学に結びついたAIを活用した顕微鏡市場規模は現在も大きいです。それでも、支出の最も速い変化は、イメージングが創薬スクリーニング、試験設計、トランスレーショナルワークフローに直接リンクする場所で起きています。これにより、製薬購入者が画像取得だけでなくスループット、再現性、エビデンス支援に対してより積極的に支払うため、ベンダーの価値提供の方法が変わります。

エンドユーザー別:
病院が数量を牽引、製薬・バイオテクノロジーが成長をリード病院・クリニックは2026年のエンドユーザー収益の44.1%を占め、AIを活用した顕微鏡市場における現在の展開量の中心に位置しています。そのリードは、日常的な病理学ケースの負荷、デジタル病理学インフラの受け入れの拡大、専門家レビューワークフローの生産性向上の実際的な必要性から来ています。これらの購入者は通常慎重に動きますが、一度システムが選択されると、長い時間をかけて複数の研究室や部門に広がる可能性があります。したがって、エンドユーザーの構成は、急速な実験だけでなく大規模な医療環境における量主導の導入を反映しています。病院は現在の収益創出において最も広いインストールベースであり続けています。
製薬・バイオテクノロジー企業は2032年にかけてCAGR 18.9%で最も速く成長するエンドユーザーグループです。これは、ハイコンテントスクリーニング、コンパニオン診断作業、臨床画像解析を一つの支出論理のもとに組み合わせているためです。AIを活用した顕微鏡産業のこの部分では、購入者は病院よりもソフトウェアとデータツールに対して明確な予算の所有権を持つことが多く、展開をより速く進めることができます。診断研究室も、大量バッチがAI支援レビューの経済性を改善しスライドあたりの分析コストを削減するため、確固たる役割を果たしています。研究・学術機関は、検証エビデンスを生成し、新しいモダリティをテストし、ベンダーがより広い臨床的関連性を証明するのを支援することで製品の方向性を形成しています。受託研究機関は、複数の製薬プログラムに代わってイメージング能力を購入し、派生需要チャネルを生み出すため、別の重要な層を追加しています。
地域分析
北米のAI顕微鏡市場
北米は2026年の収益の40.5%を占め、AIを活用した顕微鏡市場において最大の地域ポジションを持っています。この地域は、学術医療センターの密なベース、強力な病理学ソフトウェア活動、研究室ワークフローへのデジタルイメージングのより速い統合から恩恵を受けています。エンタープライズ展開への関心は、同じ環境で画像管理、レビュー、AI活用を処理できる病理学プラットフォームを中心に集まっています。
欧州のAI顕微鏡市場
欧州は、優れた光学エンジニアリング能力と確立されたトランスレーショナルリサーチインフラを組み合わせることで、AI顕微鏡市場において引き続き相当なシェアを維持しています。欧州におけるAI顕微鏡市場シェアは、技術品質、相互運用性、およびコンプライアンス対応ワークフローを高く評価する購買層からも恩恵を受けています。
アジア太平洋地域のAI顕微鏡市場
アジア太平洋地域は2032年にかけてCAGR 15.2%で最も速く成長する地域であり、AIを活用した顕微鏡市場において最もダイナミックな地域となっています。成長は、研究室の近代化、病院キャパシティの拡大、病理学および産業検査におけるデジタルイメージングへの移行の加速によって支えられています。日本では2026年にPHCがEphredia E1000 Dxデジタル病理学システムのクラスII医療機器承認を取得し、Sectraが亀田医療センターで日本初のデジタル病理学プロジェクトを開始したことで、そのモメンタムが加速しました。韓国も、半導体製造が生産ワークフローにおけるAI搭載顕微鏡の需要を支えているため、地域プロファイルを強化しています。したがって、AIを活用した顕微鏡市場は現在北米が地理的にリードしており、アジア太平洋地域が長期的な拡大に向けた最も明確な成長余地を提供しています。
競合ランドスケープ
市場集中度
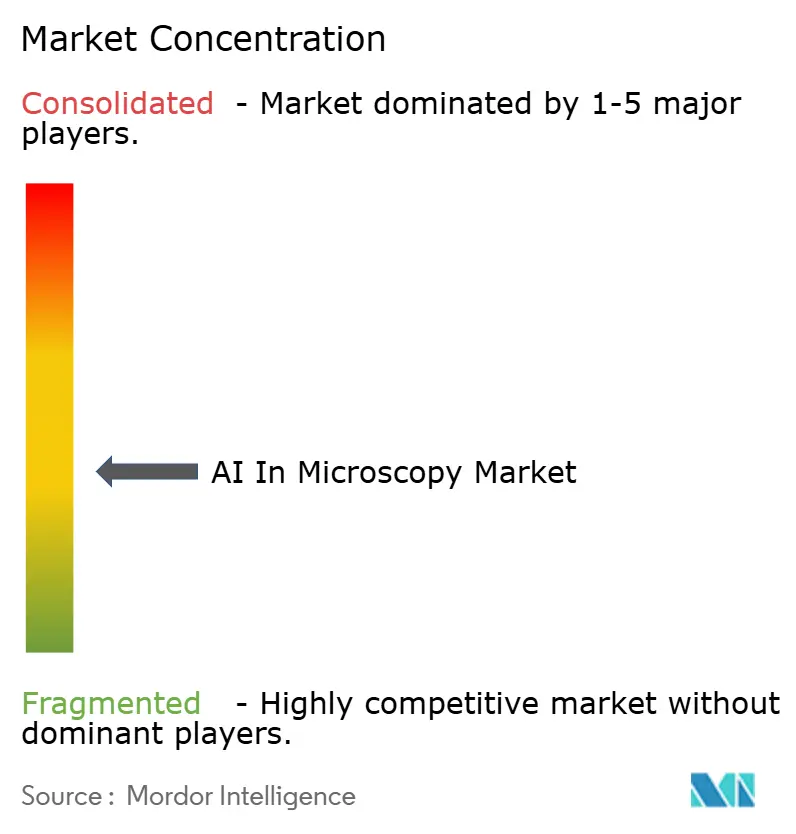
顕微鏡におけるAI市場は中程度に断片化されたままです。顕微鏡におけるAI市場には、グローバルな光学・機器企業、AIネイティブの病理ソフトウェア企業、およびその2つのグループの間に位置するハイブリッドな空間生物学またはワークフロープラットフォームが含まれます。
大手ハードウェア参加者には、Carl Zeiss AG、Leica Microsystems GmbH、Nikon、Evident、Thermo Fisher Scientific、およびHamamatsu Photonicsが含まれます。対照的に、ソフトウェア主導の専門企業にはPathAI、Paige、Visiopharm、Indica Labs、およびAiforia Technologiesが含まれます。Bruker、3DHISTECH、OptraSCAN、およびSectraなどのハイブリッドおよび隣接プラットフォームプレイヤーは、イメージング、インフォマティクス、および分析ワークフローを組み合わせることで競争の別の層を追加します。競争は層によって異なります。少数の主要機器サプライヤーがインストール済みシステムの大きなシェアを管理しているため、ハードウェアの集中度は中程度ですが、ソフトウェアとサービスははるかに断片化されています。ZEISS、Nikon、およびLeicaはすべて、顕微鏡が完全な価値提案ではなくより広い分析環境の一部であるソフトウェア中心のプラットフォーム戦略に向けて推進しています。オープンモデルポリシーは、インストール済み機器を新しいAIアプリケーションの配布チャネルに変えるため、この設定では重要です。外部モデル、ワークフロー統合、およびより簡単な展開をサポートできるベンダーは、閉じたハードウェアの強みだけに依存するベンダーよりも強く位置づけられています。
競争の結果は、検証の深さ、インストール済みワークフローのプレゼンス、およびスケーラブルなソフトウェアアタッチメントを組み合わせる企業に有利になる可能性が高いです。純粋なアルゴリズムプロバイダーはニッチな分野で勝つことができますが、差別化されたデータや規制パスウェイを管理しない限り、以前よりも多くの圧力に直面します。顕微鏡におけるAI市場は、したがってハードウェアでは中程度に集中し、ソフトウェアでは断片化しており、臨床的に関連するプラットフォーム資産を中心に統合が進んでいると最もよく説明されます。
顕微鏡におけるAI産業リーダー
-
Carl Zeiss AG
-
Leica Microsystems GmbH
-
Nikon Corporation
-
Evident Corporation
-
Hamamatsu Photonics K.K.
- 注:主要企業の掲載順は順位を示すものではありません。
AI顕微鏡市場 このレポートでカバーされる企業
- 3DHistech
- Aiforia Technologies Oyj
- Applied Materials Inc.
- Bio-Rad Laboratories
- Bruker
- Carl Zeiss
- Evident Corporation
- Hamamatsu Photonics
- Indica Labs, Inc.
- Danaher
- Nikon
- OptraSCAN, Inc.
- Oxford Instruments
- Paige.AI, Inc.
- PathAI, Inc.
- PerkinElmer
- Roche
- Sectra
- Thermo Fisher Scientific
- Visiopharm
最近の産業開発事情 AI顕微鏡市場
- 2026年5月:RocheはPathAIを7億5,000万 米ドルの前払いに加え、最大3億 米ドルのマイルストーン支払いで買収する確定的な合併契約を締結しました。この取引はPathAIのAISight画像管理システムとコンパニオン診断アルゴリズムパイプラインを対象としています。
- 2026年4月:ZEISS Research Microscopy SolutionsとEDGE Biotechnologiesは、EDGEのAI加速定量イメージングアッセイをZEISSのハードウェアおよび分析エコシステムに統合するための戦略的コラボレーションを発表しました。
- 2026年4月:PathAIとMedStar Healthは、MedStarの多施設医療システム全体にAISight Dxデジタル病理プラットフォームを展開するための複数年にわたる戦略的コラボレーションを発表しました。共同研究とAI診断の共同開発のためのPathAIの精密病理ネットワークへの参加も含まれます。
- 2026年3月:PathAIは、皮膚病理学における皮膚病変のホールスライド画像分析のためのAIソリューションであるPathAssist Dermについて、米国FDAのブレークスルーデバイス指定を受け、AISight DxおよびAIM-MASH AI Assistのポートフォリオに追加しました。
グローバル顕微鏡におけるAI市場レポートの範囲
市場の範囲として、顕微鏡におけるAIとは、人工知能アルゴリズムを顕微鏡画像の分析、強化、解釈に適用し、生物学的または材料構造の自動検出、分類、定量化をより速く、より正確に、より再現性高く実現することを指します。
眼科におけるAI市場レポートは、AI対応顕微鏡、イメージングソフトウェア、デジタルスライドスキャナー、ストレージおよびアーカイブソリューションを含むコンポーネント別に市場をセグメント化しています。また、ディープラーニング画像分析、自動検出、予測分析、画像セグメンテーションおよび分類モデルをカバーする技術別に市場を分類しています。用途のセグメンテーションには、病理学、ライフサイエンス研究、材料科学、創薬が含まれます。エンユーザーのセグメンテーションには、病院・クリニック、診断研究室、研究・学術機関、製薬・バイオテクノロジー企業、その他のエンドユーザーが含まれます。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
セグメンテーション概要
| AI対応顕微鏡 |
| イメージングソフトウェア |
| デジタルスライドスキャナー |
| ストレージおよびアーカイブソリューション |
| ディープラーニング画像分析 |
| 自動検出 |
| 予測分析 |
| 画像セグメンテーションおよび分類モデル |
| 病理学 |
| ライフサイエンス研究 |
| 材料科学 |
| 創薬 |
| 病院・クリニック |
| 診断研究室 |
| 研究・学術機関 |
| 製薬・バイオテクノロジー企業 |
| その他のエンドユーザー(受託研究機関および政府機関など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | AI対応顕微鏡 | |
| イメージングソフトウェア | ||
| デジタルスライドスキャナー | ||
| ストレージおよびアーカイブソリューション | ||
| 技術別 | ディープラーニング画像分析 | |
| 自動検出 | ||
| 予測分析 | ||
| 画像セグメンテーションおよび分類モデル | ||
| 用途別 | 病理学 | |
| ライフサイエンス研究 | ||
| 材料科学 | ||
| 創薬 | ||
| エンドユーザー別 | 病院・クリニック | |
| 診断研究室 | ||
| 研究・学術機関 | ||
| 製薬・バイオテクノロジー企業 | ||
| その他のエンドユーザー(受託研究機関および政府機関など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年のAIを活用した顕微鏡の予測市場規模は?
AIを活用した顕微鏡市場は、2026年の15.1 ビリオン 米ドルから2027年~2032年にかけてCAGR 14.55%で成長し、2032年には34.1 ビリオン 米ドルに達すると予測されています。
現在グローバル収益をリードしている地域はどこですか?
北米は2026年のグローバ収益の40.5%をリードし、強力な病理学インフラ、学術医療センター、エンタープライズ展開活動によって支えられています。
2032年にかけて最も速く成長している地域はどこですか?
アジア太平洋地域は、研究室の近代化、病院の拡大、デジタル病理学導入の増加に支えられ、2032年にかけてCAGR 15.2%で最も速く成長すると予測されています。
最も速く拡大しているコンポーネントはどれですか?
イメージングソフトウェアは最も速く成長するコンポーネントであり、既存のスキャナーインフラの上に新しい分析機能を追加できるため、2032年にかけてCAGR 18.3%を記録しています。
創薬がこの分野でより重要になっている理由は何ですか?
創薬はCAGR 16.9%で成長しています。なぜなら、AIイメージングが現在ハイコンテントスクリーニング、トランスレーショナルワークフロー、さらには創薬プログラムにおける規制された証拠生成をサポートしているからです。
より広範な採用に対する最大の障壁は何ですか?
最大の障壁は依然として、異なる染色、組織、スキャナー、および施設固有のワークフローにわたる検証であり、アルゴリズムが良好なパフォーマンスを発揮する場合でも拡大を遅らせています。