
Tamaño y participación del mercado de IA en microscopía
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de IA en microscopía por Mordor Intelligence
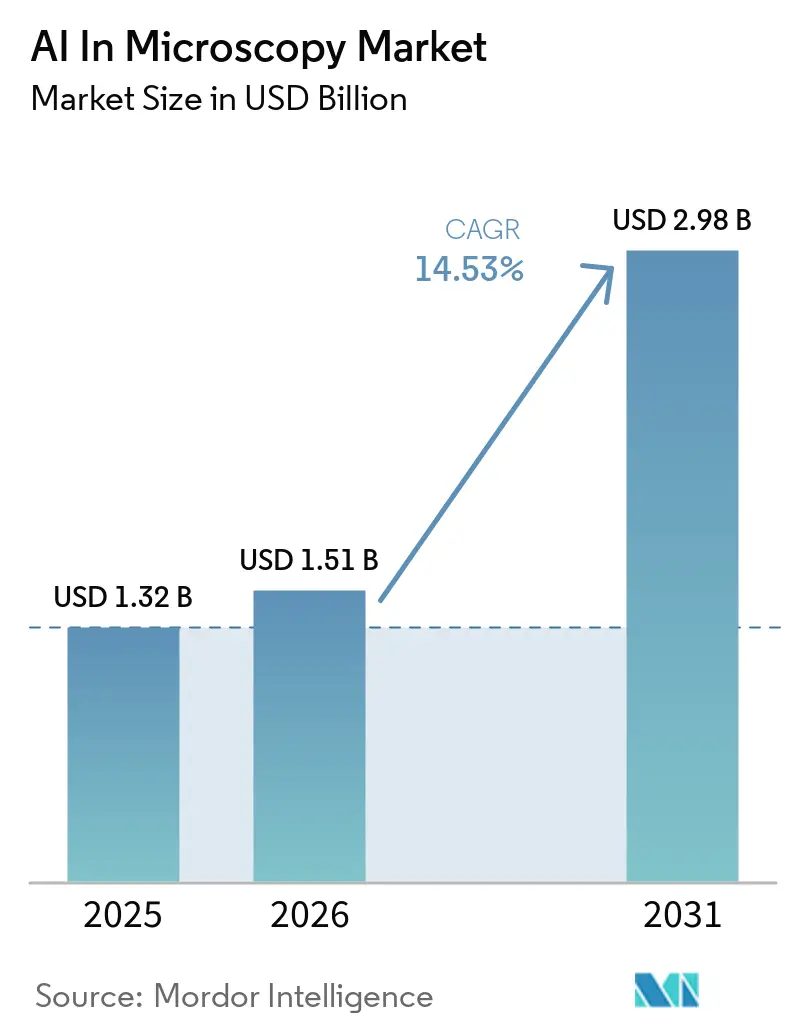
El tamaño del Mercado de IA en Microscopía fue valorado en 1,51 mil millones de USD en 2026 y se estima que crecerá desde 1,73 mil millones de USD en 2027 hasta alcanzar 3,41 mil millones de USD en 2032, a una CAGR del 14,55% durante el período de pronóstico (2027-2032).
El mercado de microscopía con IA avanza a medida que los laboratorios transitan de la revisión manual de imágenes hacia flujos de trabajo digitales liderados por software que acortan el tiempo de revisión y favorecen una interpretación más consistente en entornos de patología rutinaria, investigación traslacional e inspección industrial. Esta transición recibe apoyo de mejores flujos de trabajo de imágenes de portaobjetos completos, mayor profundidad en el entrenamiento de modelos y un uso más amplio de la IA dentro del software de instrumentos, en lugar de como complemento independiente. La actividad competitiva en el mercado de microscopía con IA también aumenta a medida que grandes empresas de diagnóstico y ciencias de la vida tratan la patología con IA y la imagen cuantitativa como capacidades centrales de plataforma, no como características de software opcionales. Las oportunidades más sólidas se están construyendo en torno al despliegue clínico en patología, la imagen de alto contenido en el desarrollo de fármacos y la IA a nivel de instrumento que reduce la dependencia de la computación externa y acelera el análisis en el punto de captura de imagen. El principal freno a la adopción sigue siendo el trabajo necesario para validar modelos en diferentes tinciones, tejidos, escáneres y flujos de trabajo específicos de cada sitio, lo que ralentiza una adquisición más amplia incluso cuando el rendimiento técnico es sólido.
Conclusiones clave del informe
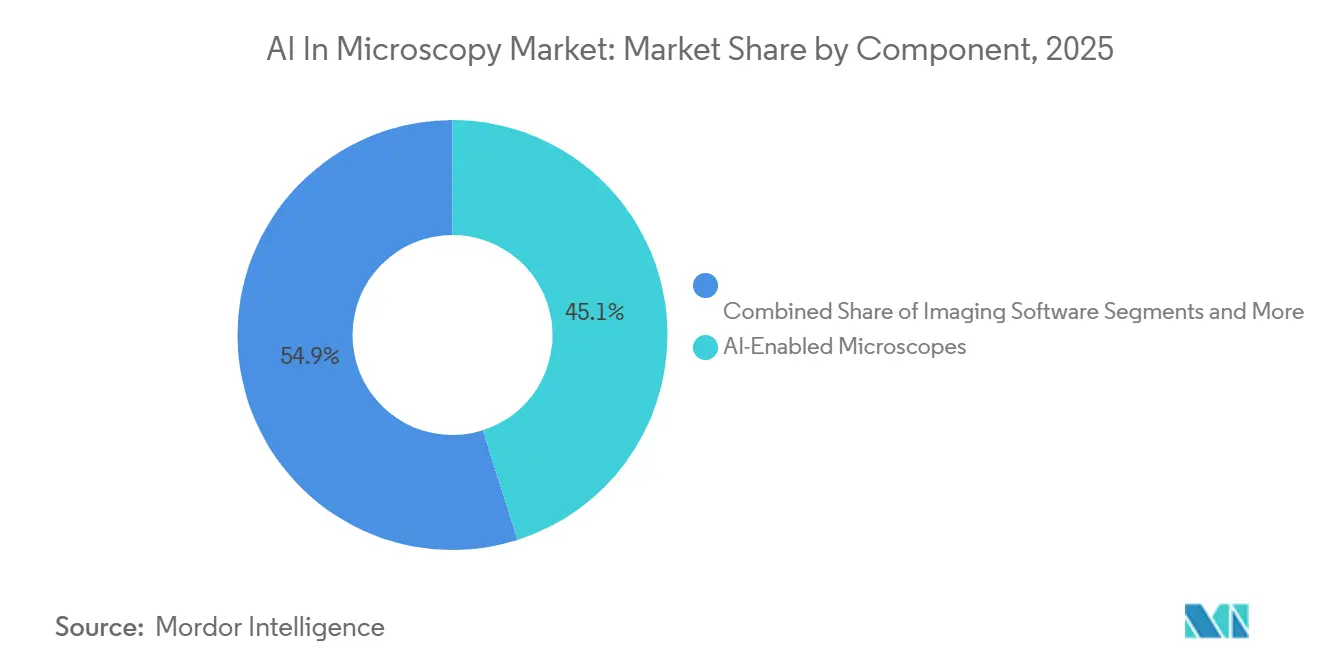
- Por componente, los microscopios habilitados con IA tuvieron la mayor participación con el 45,1% en 2026, mientras que se proyecta que el software de imagen crezca más rápido con una CAGR del 18,3% hasta 2032.
- Por tecnología, el análisis de imágenes por aprendizaje profundo lideró con el 48,2% de los ingresos en 2026, mientras que se prevé que el análisis predictivo se expanda más rápido con una CAGR del 19,2% hasta 2032.
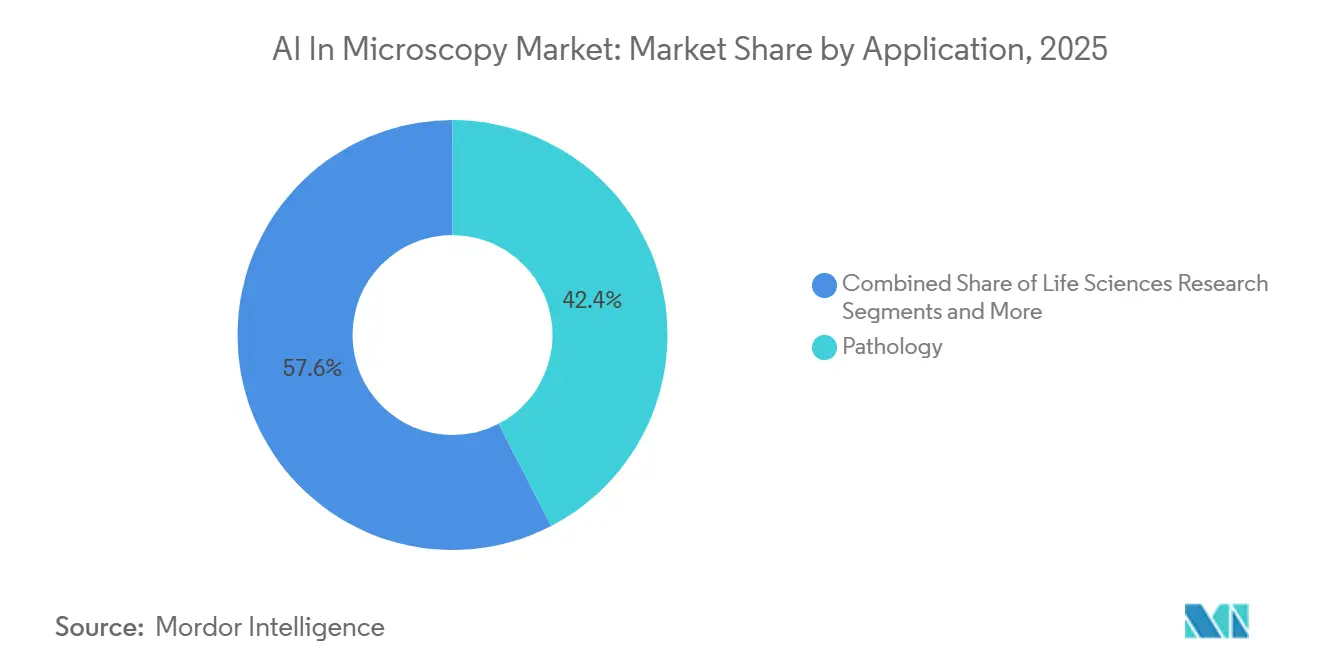
- Por aplicación, la patología representó el 42,4% de los ingresos en 2026, mientras que se espera que el descubrimiento de fármacos registre el mayor crecimiento con una CAGR del 16,9% hasta 2032.
- Por usuario final, los hospitales y clínicas tuvieron la mayor participación con el 44,1% en 2026, mientras que se proyecta que las empresas farmacéuticas y de biotecnología crezcan más rápido con una CAGR del 18,9% hasta 2032.
- Por geografía, América del Norte lideró con el 40,5% de los ingresos en 2026, mientras que se espera que Asia-Pacífico avance al ritmo más rápido con una CAGR del 15,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Adopción creciente de imágenes de portaobjetos completos habilitadas con IA en patología de rutina
Las imágenes de portaobjetos completos están pasando de pilotos limitados al uso diario, aunque el ritmo sigue siendo diferente según la institución y la madurez del flujo de trabajo. Un análisis estructurado del panorama publicado en 2026 en Virchows Archiv[1] mostró que el despliegue clínico exitoso depende en gran medida de integrar la IA en los flujos de trabajo del sistema de información de laboratorio existente, en lugar de ejecutarla como una herramienta independiente. Este hallazgo es relevante porque los laboratorios suelen comprar primero por adecuación al flujo de trabajo y luego amplían el uso de algoritmos una vez que la pila de gestión de imágenes y casos es estable. El acuerdo de despliegue de PathAI en 2026 con MedStar Health también apunta a este cambio, de las pruebas en un solo sitio hacia implementaciones más amplias en sistemas de salud para plataformas de patología digital. El intercambio estandarizado de imágenes y los vínculos más estrechos con los sistemas de información de patología están haciendo que la adopción temprana sea menos disruptiva para los compradores primerizos. El resultado es que el mercado de IA en microscopía está siendo moldeado tanto por la preparación para la integración como por la precisión bruta del modelo.
Crecimiento de los modelos fundacionales para la interpretación de imágenes celulares, tisulares y subcelulares
Los modelos fundacionales están cambiando la forma en que el mercado de IA en microscopía construye y escala nuevas aplicaciones. El lanzamiento de PRISM2 por parte de Paige mostró cómo un modelo de portaobjetos completos puede admitir casos de uso de patología multimodal e interacción en lenguaje natural, lo que amplía el papel de la IA más allá de los resultados de una sola tarea. Un equipo de la Universidad de Colonia informó en Nature Medicine que el marco SPARK podía descubrir información biológica oculta en histología de rutina, lo que acercó la IA al descubrimiento autónomo en patología oncológica. En 2025, npj Digital Medicine[2] también publicó PathOrchestra, que fue entrenado con 287.424 imágenes de portaobjetos completos de 21 tipos de tejidos y ofreció un sólido rendimiento en 47 tareas, incluida la clasificación pancancerosa y la subtipificación de linfomas. Este nivel de profundidad del modelo reduce el costo de lanzar nuevos casos de uso sobre archivos de imágenes y flotas de escáneres existentes. También hace que los datos clínicos propietarios, los sistemas de validación y la preparación regulatoria sean más importantes que la novedad algorítmica por sí sola.
Expansión de los flujos de trabajo de cribado de alto contenido en descubrimiento de fármacos e investigación traslacional
Las imágenes de alto contenido se están convirtiendo en un motor de crecimiento más importante para el mercado de IA en microscopía a medida que los desarrolladores de fármacos necesitan sistemas de cribado más rápidos y cuantitativos. En 2025, Nature Communications[3] publicó el sistema HCS-3DX, que permitió el análisis automatizado de células individuales en cultivos de organoides 3D en cribado de alto rendimiento y mejoró la relevancia de los flujos de trabajo de imágenes preclínicas. En 2026, Leica Biosystems amplió su colaboración con AstraZeneca y Daiichi Sankyo para escalar algoritmos de patología computacional a través de una pila integral de gestión de imágenes e imágenes, lo que demuestra que las plataformas de imágenes están ahora más directamente vinculadas a los programas de oncología de precisión. El AIM-MASH AI Assist de PathAI también se convirtió en la primera herramienta de desarrollo de fármacos de patología impulsada por IA calificada tanto por la EMA como por la FDA, lo que elevó el estatus de los criterios de valoración de patología generados por IA en los programas de fármacos regulados. Esto hace que el gasto en imágenes con IA sea más fácil de justificar dentro de los presupuestos de desarrollo farmacéutico porque respalda tanto el rendimiento de la investigación como la estrategia de presentación. También crea un canal de demanda indirecta más amplio a medida que las organizaciones de investigación por contrato estandarizan los sistemas de imágenes con capacidad de IA para múltiples patrocinadores.
Mayor uso de IA en el borde para microscopía en tiempo real a nivel de instrumento
El procesamiento en el borde está abriendo otra capa de oportunidades para el mercado de IA en microscopía al acercar la inferencia al propio microscopio. En 2025, una investigación publicada en Electronics[4] mostró que el acelerador HAILO-8L podía superar a las canalizaciones de GPU conectadas a la nube en la clasificación de microscopía en tiempo real en hardware integrado a más de 60 fotogramas por segundo. El lanzamiento en 2026 del ECLIPSE LV100AMS de Nikon incorporó control motorizado, imágenes automatizadas y análisis de defectos impulsado por IA en un único microscopio industrial, lo que redujo la necesidad de computación externa en los flujos de trabajo de fabricación. La colaboración de Thermo Fisher Scientific con NVIDIA apunta en la misma dirección al conectar más estrechamente modelos de IA, agentes e instrumentos científicos en las operaciones de laboratorio de Thermo Fisher Scientific. A medida que este modelo se extiende, el valor recurrente se desplaza hacia el software integrado, ciclos de decisión más rápidos y un uso más selectivo del almacenamiento centralizado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Validación clínica limitada en diversas tinciones, tejidos y protocolos de imágenes | -1.8% | Global, más fuerte en los entornos regulatorios de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alta carga de estandarización de datos y anotación para el entrenamiento de modelos | -1.4% | Global, con barreras estructurales de acceso a datos en China e India | Mediano plazo (2-4 años) |
| Preocupaciones de ciberseguridad y residencia de datos para microscopía conectada a la nube | -0.9% | América del Norte, la UE y MEA | Mediano plazo (2-4 años) |
| Presión presupuestaria derivada de los ciclos de renovación de instrumentos y la fragmentada adquisición de TI de laboratorio | -1.1% | Global, más pronunciado en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Validación clínica limitada en diversas tinciones, tejidos y protocolos de imágenes
La validación sigue siendo uno de los límites más claros sobre la rapidez con que el mercado de IA en microscopía puede convertir el interés en ingresos desplegados. El problema central es que las herramientas de patología deben funcionar en diferentes tipos de tinción, modelos de escáner, métodos de manejo de tejidos y flujos de trabajo de laboratorio locales, lo que hace que la generación de evidencia sea más exigente que en muchos otros entornos de imágenes. Una revisión de 2025 en el Journal of Applied Clinical Microscopy señaló que los modelos entrenados en grandes cohortes académicas a menudo pierden precisión en entornos comunitarios donde la tinción y la calibración varían más ampliamente. Los comités de adquisición, por tanto, están dando más peso a la evidencia clínica multisitio y a la preparación del flujo de trabajo que a las afirmaciones de rendimiento aisladas. Esto ralentiza la adopción para los proveedores que tienen algoritmos sólidos pero poca profundidad de validación.
Alta carga de estandarización de datos y anotación para el entrenamiento de modelos
El mercado de IA en microscopía también enfrenta una pesada carga de preparación de datos que es difícil de eliminar rápidamente. Entrenar un modelo clínico para una sola indicación puede requerir conjuntos muy grandes de anotaciones de expertos, y ese proceso sigue dependiendo del escaso tiempo de los especialistas. Un estudio de 2026 en el Journal of Pathology Informatics describió una paradoja de adopción en la que las instituciones que avanzan más rápido en IA también crean ventajas de entrenamiento propietarias que fortalecen a los proveedores establecidos y elevan la barrera para los nuevos participantes. El trabajo de la Universidad Jiao Tong de Shanghái destacó cómo los silos de datos hospitalarios en China limitan la capacidad de compartir material de entrenamiento entre instituciones, incluso cuando la demanda instalada está aumentando. Los modelos fundacionales alivian parte de este problema para los tipos de imágenes comunes, pero las enfermedades raras, las tinciones no H&E y las nuevas combinaciones de biomarcadores aún necesitan anotación específica. Una mayor conectividad de laboratorio puede ayudar con el tiempo, pero la calidad de los datos y la profundidad del etiquetado seguirán siendo un filtro importante sobre quién puede escalar productos creíbles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
el hardware ancla el volumen; el software captura el valor futuroLos microscopios habilitados con IA tuvieron el 45,1% de los ingresos en 2026, lo que muestra con qué fuerza las adquisiciones siguen comenzando con el equipo principal en lugar de con licencias de análisis independientes. En muchos hospitales y laboratorios, la compra de hardware fija el flujo de trabajo durante años porque la capacidad de IA está integrada en un activo que permanece en uso durante un largo ciclo de renovación. Ese patrón mantiene la importancia de la base instalada en el mercado de microscopía con IA, especialmente donde los compradores prefieren sistemas integrados en lugar de ensamblar herramientas separadas de diferentes proveedores. Los escáneres de portaobjetos digitales también siguen siendo fundamentales porque convierten los flujos de trabajo de vidrio heredados en canales de imagen digital que pueden admitir almacenamiento, intercambio y posterior despliegue de modelos. Las soluciones de almacenamiento y archivo se benefician del aumento de los volúmenes de imágenes de portaobjetos completos. Sin embargo, su combinación de valor está cambiando a medida que la inferencia local más rápida reduce la proporción de imágenes que siempre necesitan procesamiento centralizado en la nube. Esto significa que el hardware todavía ancla los ingresos actuales, pero no captura completamente hacia dónde se está moviendo el valor futuro.
El software de imagen es el componente de más rápido crecimiento con una CAGR del 18,3% hasta 2032, lo que refleja cómo se pueden agregar nuevas funciones analíticas a las flotas de escáneres existentes sin una sustitución total del capital. En esta sección de la industria de microscopía con IA, el crecimiento del software está vinculado a las actualizaciones de modelos, la integración del flujo de trabajo y un mejor acceso de los usuarios, en lugar de solo a una nueva instalación física. ZEISS se ha inclinado hacia ese cambio con su ZEN AI Toolkit y su enfoque de modelo abierto, lo que convierte la capa de software del instrumento en una vía de distribución práctica para modelos de terceros o entrenados por el cliente. Ese enfoque importa porque los compradores quieren cada vez más libertad analítica sobre los escáneres que ya poseen. La participación del mercado de microscopía con IA en manos del hardware sigue siendo grande hoy en día. Sin embargo, el software es donde la expansión del margen es más fácil porque el valor se puede agregar mediante actualizaciones, despliegue de modelos y herramientas de flujo de trabajo, en lugar de mediante otra venta completa de instrumentos. El resultado es un mercado en el que el hardware asegura la presencia instalada mientras que el software da forma cada vez más a los ingresos recurrentes y a la fidelización del cliente.


Por tecnología:
el aprendizaje profundo domina; el análisis predictivo redefine la propuesta de valorEl análisis de imágenes por aprendizaje profundo tuvo el 48,2% de los ingresos tecnológicos en 2026, lo que confirma que los métodos basados en redes convolucionales y transformadores siguen siendo el motor principal detrás del despliegue actual. Estos modelos ya están integrados en la patología digital, la imagen de alto contenido y la inspección de defectos industriales, por lo que forman la capa base del mercado de microscopía con IA. Su fortaleza actual proviene de la interpretación de imágenes a escala, donde apoyan la detección, clasificación y extracción de características en entornos que de otro modo dependerían de la revisión manual. Esta dominancia también refleja el hecho de que la mayoría de los sistemas comerciales todavía ofrecen un rendimiento claro y basado en tareas a los laboratorios que desean ganancias operativas inmediatas. En términos simples, el aprendizaje profundo sigue siendo la tecnología predeterminada que los compradores encuentran primero.
El análisis predictivo es la tecnología de más rápido crecimiento con una CAGR del 19,2% hasta 2032 porque los clientes quieren cada vez más herramientas que vayan más allá de identificar lo que es visible para estimar lo que probablemente sucederá a continuación. Los usuarios farmacéuticos y de biotecnología son especialmente importantes aquí porque necesitan modelos que ayuden con la predicción de respuesta, la estratificación vinculada a biomarcadores y el diseño de ensayos. La incorporación en 2026 por parte de Bruker de modelos de segmentación celular 3D con IA a su Plataforma de Informática Espacial AtoMx también muestra cómo la segmentación, la clasificación y la predicción posterior se están conectando en un único flujo de trabajo en lugar de tratarse como pasos aislados. En el uso industrial, la detección automatizada sigue siendo importante, como lo demuestra el trabajo publicado sobre la interpretación de imágenes de semiconductores y la localización de defectos a velocidad de producción. El cambio más amplio es que la industria de microscopía con IA ahora vende canales analíticos continuos que detectan, segmentan, clasifican y predicen en un proceso conectado. Por eso los contratos premium van cada vez más a plataformas que combinan varios tipos de modelos dentro de un mismo entorno.
Por aplicación:
la patología lidera los ingresos; el descubrimiento de fármacos interrumpe la cadena de valorLa patología tuvo el 42,4% de los ingresos por aplicación en 2026, lo que le otorga la posición más grande en el mercado de microscopía con IA porque se sitúa en el centro de la adopción de imágenes de portaobjetos completos, la digitalización del flujo de trabajo de laboratorio y el despliegue clínico. Los sistemas de salud continúan tratando la patología como el primer entorno a gran escala donde la imagen digital y la IA pueden producir valor operativo sin cambiar toda la vía de atención a la vez. El acuerdo de PathAI en 2026 con MedStar Health refleja ese cambio del trabajo piloto hacia un despliegue más amplio en la red de gestión de imágenes y patología asistida por IA. La patología también se beneficia de un gran volumen de imágenes, tareas de revisión repetitivas y una clara presión del flujo de trabajo sobre el personal especializado. Por estas razones, la base de aplicaciones del mercado de microscopía con IA todavía comienza con la patología.
El descubrimiento de fármacos es la aplicación de más rápido crecimiento con una CAGR del 16,9% hasta 2032 porque las empresas farmacéuticas utilizan la imagen no solo para la visualización, sino también para la generación de evidencia regulada y el cribado de mayor rendimiento. La doble calificación de PathAI por parte de la EMA y la FDA para AIM-MASH AI Assist dio a los desarrolladores de fármacos una razón más sólida para financiar herramientas de histopatología con IA como parte de la planificación de presentaciones, en lugar de solo como apoyo a la investigación. En paralelo, el trabajo de 2025 sobre el modelo ViTally Consistent mostró cómo los grandes conjuntos de entrenamiento de microscopía pueden mejorar el uso cuantitativo de la imagen celular en la investigación de ciencias de la vida. La ciencia de materiales también se está volviendo más importante a medida que el análisis de imágenes guiado por IA alcanza el control de calidad a nivel de producción en los flujos de trabajo de semiconductores. El tamaño del mercado de microscopía con IA vinculado a la patología sigue siendo mayor hoy en día. Sin embargo, el cambio más rápido en el gasto se está produciendo donde la imagen se vincula directamente al cribado de fármacos, el diseño de ensayos y los flujos de trabajo traslacionales. Eso cambia la forma en que los proveedores empaquetan el valor porque los compradores farmacéuticos están más dispuestos a pagar por el rendimiento, la reproducibilidad y el apoyo a la evidencia que solo por la captura de imágenes.

Por usuario final:
los hospitales impulsan el volumen; las empresas farmacéuticas y de biotecnología lideran el crecimientoLos hospitales y clínicas tuvieron el 44,1% de los ingresos por usuario final en 2026, lo que los sitúa en el centro del volumen de despliegue actual en el mercado de microscopía con IA. Su liderazgo proviene de las cargas de casos de patología rutinaria, la creciente aceptación de la infraestructura de patología digital y la necesidad práctica de mejorar la productividad en los flujos de trabajo de revisión especializada. Estos compradores suelen moverse con cautela, pero una vez que se selecciona un sistema, puede extenderse a múltiples laboratorios y departamentos con el tiempo. La combinación de usuarios finales refleja, por tanto, una adopción liderada por el volumen en grandes entornos asistenciales, en lugar de solo una experimentación rápida. Los hospitales siguen siendo la base instalada más amplia para la generación de ingresos actuales.
Las empresas farmacéuticas y de biotecnología son el grupo de usuarios finales de más rápido crecimiento con una CAGR del 18,9% hasta 2032 porque combinan el cribado de alto contenido, el trabajo de diagnóstico complementario y el análisis de imágenes clínicas bajo una misma lógica de gasto. En esta parte de la industria de microscopía con IA, los compradores suelen tener una propiedad presupuestaria más clara para el software y las herramientas de datos que los hospitales, lo que permite que el despliegue avance más rápido. Los laboratorios de diagnóstico también desempeñan un papel sólido porque los grandes volúmenes de lotes mejoran la economía de la revisión asistida por IA y reducen el costo de análisis por portaobjetos. Los institutos de investigación y académicos orientan la dirección del producto al generar evidencia de validación, probar nuevas modalidades y ayudar a los proveedores a demostrar una relevancia clínica más amplia. Las organizaciones de investigación por contrato añaden otra capa importante porque adquieren capacidad de imagen en nombre de múltiples programas farmacéuticos y crean un canal de demanda derivada.
Análisis geográfico
Mercado de IA en Microscopía en América del Norte
América del Norte tuvo el 40,5% de los ingresos en 2026, lo que le otorgó la mayor posición regional en el mercado de microscopía con IA. La región se beneficia de una densa base de centros médicos académicos, una sólida actividad de software de patología y una integración más rápida de la imagen digital en los flujos de trabajo de laboratorio. El interés en el despliegue empresarial sigue centrado en plataformas de patología que pueden gestionar la gestión de imágenes, la revisión y el uso de IA en el mismo entorno.
Mercado de IA en Microscopía en Europa
Europa continúa manteniendo una participación significativa en el mercado de microscopía con IA gracias a la combinación de una sólida capacidad en ingeniería óptica con una infraestructura de investigación traslacional consolidada. La cuota de mercado de microscopía con IA en Europa también se beneficia de compradores que otorgan un alto valor a la calidad técnica, la interoperabilidad y los flujos de trabajo preparados para el cumplimiento normativo.
Mercado de IA en Microscopía en Asia-Pacífico
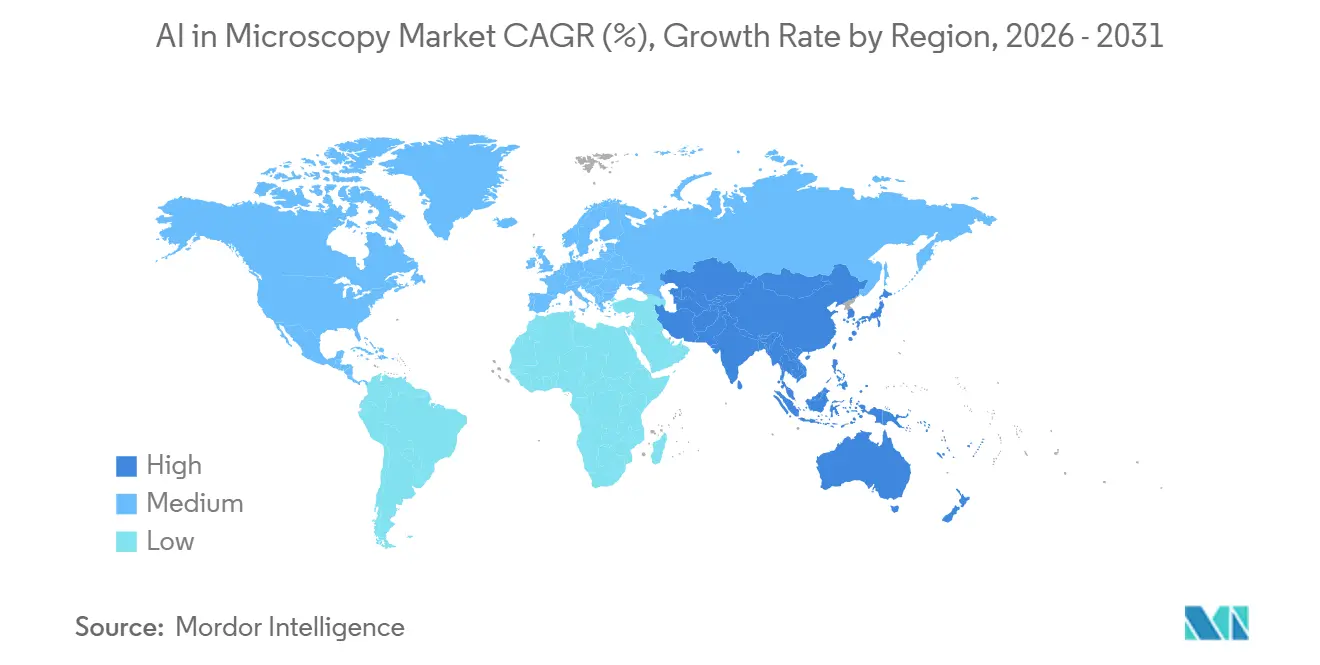
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 15,2% hasta 2032, lo que la convierte en la geografía más dinámica del mercado de microscopía con IA. El crecimiento está respaldado por la modernización de laboratorios, la expansión de la capacidad hospitalaria y un movimiento más rápido hacia la imagen digital en patología e inspección industrial. Japón sumó impulso a eso en 2026 cuando PHC recibió la aprobación de dispositivo médico de Clase II para el sistema de patología digital Ephredia E1000 Dx, y Sectra lanzó el primer proyecto de patología digital de Japón en el Centro Médico Kameda. Corea del Sur también fortalece el perfil regional porque la fabricación de semiconductores apoya la demanda de microscopía con IA en los flujos de trabajo de producción. El mercado de microscopía con IA está, por tanto, liderado geográficamente por América del Norte hoy en día, mientras que Asia-Pacífico proporciona la pista más clara para la expansión a largo plazo.
Panorama competitivo
Concentración del Mercado
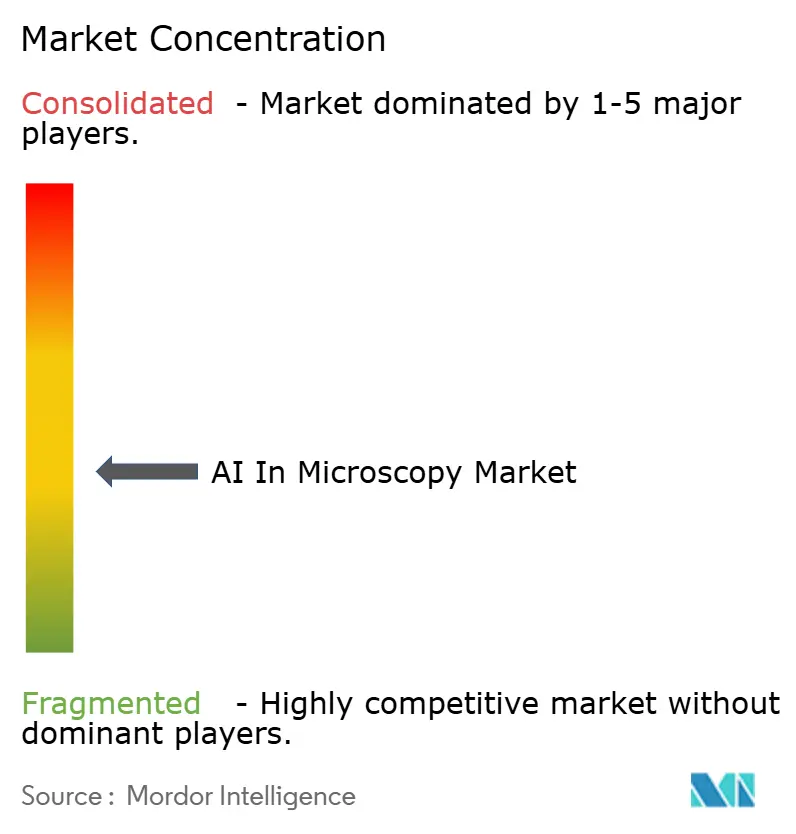
El mercado de IA en microscopía sigue siendo moderadamente fragmentado. El mercado de IA en microscopía incluye empresas globales de óptica e instrumentos, empresas de software de patología nativas de IA y plataformas híbridas de biología espacial o flujos de trabajo que se sitúan entre esos dos grupos.
Los grandes participantes en hardware incluyen Carl Zeiss AG, Leica Microsystems GmbH, Nikon, Evident, Thermo Fisher Scientific y Hamamatsu Photonics. Por el contrario, los especialistas liderados por software incluyen PathAI, Paige, Visiopharm, Indica Labs y Aiforia Technologies. Los actores de plataformas híbridas y adyacentes como Bruker, 3DHISTECH, OptraSCAN y Sectra añaden otra capa de competencia al combinar imágenes, informática y flujos de trabajo analíticos. La competencia difiere según la capa. La concentración de hardware es moderada porque un pequeño grupo de grandes proveedores de instrumentos controla una gran parte de los sistemas instalados, mientras que el software y los servicios siguen siendo mucho más fragmentados. ZEISS, Nikon y Leica han apostado por estrategias de plataforma centradas en el software donde el microscopio es parte de un entorno analítico más amplio en lugar de la propuesta de valor completa. Las políticas de modelo abierto importan en este contexto porque convierten los instrumentos instalados en canales de distribución para nuevas aplicaciones de IA. Los proveedores que pueden admitir modelos externos, integración de flujos de trabajo y un despliegue más sencillo están mejor posicionados que aquellos que dependen únicamente de la fortaleza del hardware cerrado.
El resultado competitivo probablemente favorecerá a las empresas que combinen profundidad de validación, presencia en flujos de trabajo instalados y una vinculación de software escalable. Los proveedores de algoritmos puros aún pueden ganar en áreas de nicho, pero enfrentan más presión que antes a menos que controlen datos diferenciados o vías regulatorias. El mercado de IA en microscopía se describe, por tanto, como moderadamente concentrado en hardware y fragmentado en software, con una consolidación creciente en torno a los activos de plataforma clínicamente relevantes.
Líderes de la industria de IA en microscopía
-
Carl Zeiss AG
-
Leica Microsystems GmbH
-
Nikon Corporation
-
Evident Corporation
-
Hamamatsu Photonics K.K.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Microscopía Empresas cubiertas en este informe
- 3DHistech
- Aiforia Technologies Oyj
- Applied Materials Inc.
- Bio-Rad Laboratories
- Bruker
- Carl Zeiss
- Evident Corporation
- Hamamatsu Photonics
- Indica Labs, Inc.
- Danaher
- Nikon
- OptraSCAN, Inc.
- Oxford Instruments
- Paige.AI, Inc.
- PathAI, Inc.
- PerkinElmer
- Roche
- Sectra
- Thermo Fisher Scientific
- Visiopharm
Desarrollos recientes de la industria en Mercado de IA en Microscopía
- Mayo de 2026: Roche firmó un acuerdo de fusión definitivo para adquirir PathAI por 750 millones de USD por adelantado, más hasta 300 millones de USD en pagos por hitos. La transacción tiene como objetivo el Sistema de Gestión de Imágenes AISight de PathAI y la cartera de algoritmos de diagnóstico complementario.
- Abril de 2026: ZEISS Research Microscopy Solutions y EDGE Biotechnologies anunciaron una colaboración estratégica para integrar los ensayos de imágenes cuantitativas aceleradas por IA de EDGE en el ecosistema de hardware y análisis de ZEISS.
- Abril de 2026: PathAI y MedStar Health anunciaron una colaboración estratégica plurianual para desplegar la plataforma de patología digital AISight Dx en el sistema de salud multisitio de MedStar, incluida la participación en la Red de Patología de Precisión de PathAI para la investigación conjunta y el codesarrollo de diagnósticos de IA.
- Marzo de 2026: PathAI recibió la Designación de Dispositivo Innovador de la FDA de EE. UU. para PathAssist Derm, una solución de IA para el análisis de imágenes de portaobjetos completos de lesiones cutáneas en dermatopatología, añadiéndola a su cartera de AISight Dx y AIM-MASH AI Assist.
Alcance del informe del mercado global de IA en microscopía
Según el alcance del mercado, la IA en microscopía se refiere a la aplicación de algoritmos de inteligencia artificial para analizar, mejorar e interpretar imágenes microscópicas, lo que permite la detección, clasificación y cuantificación automatizadas de estructuras biológicas o materiales con mayor velocidad, precisión y reproducibilidad.
El informe del mercado de IA en oftalmología segmenta el mercado por componente, incluyendo microscopios habilitados con IA, software de imágenes, escáneres de portaobjetos digitales y soluciones de almacenamiento y archivo. También categoriza el mercado por tecnología, abarcando el análisis de imágenes por aprendizaje profundo, la detección automatizada, el análisis predictivo y los modelos de segmentación y clasificación de imágenes. La segmentación por aplicación incluye patología, investigación en ciencias de la vida, ciencia de materiales y descubrimiento de fármacos. La segmentación por usuario final incluye hospitales y clínicas, laboratorios de diagnóstico, institutos de investigación y académicos, empresas farmacéuticas y de biotecnología y otros usuarios finales. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Microscopios habilitados con IA |
| Software de imágenes |
| Escáneres de portaobjetos digitales |
| Soluciones de almacenamiento y archivo |
| Análisis de imágenes por aprendizaje profundo |
| Detección automatizada |
| Análisis predictivo |
| Modelos de segmentación y clasificación de imágenes |
| Patología |
| Investigación en ciencias de la vida |
| Ciencia de materiales |
| Descubrimiento de fármacos |
| Hospitales y clínicas |
| Laboratorios de diagnóstico |
| Institutos de investigación y académicos |
| Empresas farmacéuticas y de biotecnología |
| Otros usuarios finales (organizaciones de investigación por contrato y agencias gubernamentales, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por componente | Microscopios habilitados con IA | |
| Software de imágenes | ||
| Escáneres de portaobjetos digitales | ||
| Soluciones de almacenamiento y archivo | ||
| Por tecnología | Análisis de imágenes por aprendizaje profundo | |
| Detección automatizada | ||
| Análisis predictivo | ||
| Modelos de segmentación y clasificación de imágenes | ||
| Por aplicación | Patología | |
| Investigación en ciencias de la vida | ||
| Ciencia de materiales | ||
| Descubrimiento de fármacos | ||
| Por usuario final | Hospitales y clínicas | |
| Laboratorios de diagnóstico | ||
| Institutos de investigación y académicos | ||
| Empresas farmacéuticas y de biotecnología | ||
| Otros usuarios finales (organizaciones de investigación por contrato y agencias gubernamentales, entre otros) | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado de la microscopía con IA para 2032?
Se prevé que el mercado de microscopía con IA alcance 3,41 mil millones de USD en 2032, partiendo de 1,51 mil millones de USD en 2026 a una CAGR del 14,55% durante 2027-2032.
¿Qué región lidera los ingresos globales actualmente?
América del Norte lideró con el 40,5% de los ingresos globales en 2026, respaldada por una sólida infraestructura de patología, centros médicos académicos y actividad de despliegue empresarial.
¿Qué región crece más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 15,2% hasta 2032, impulsada por la modernización de laboratorios, la expansión hospitalaria y la creciente adopción de la patología digital.
¿Qué componente se está expandiendo más rápido?
El software de imagen es el componente de más rápido crecimiento, con una CAGR del 18,3% hasta 2032, porque se puede agregar nueva capacidad analítica sobre la infraestructura de escáneres existente.
¿Por qué el descubrimiento de fármacos se está volviendo más importante en este campo?
El descubrimiento de fármacos está creciendo a una CAGR del 16,9% porque las imágenes con IA ahora apoyan el cribado de alto contenido, los flujos de trabajo traslacionales e incluso la generación de evidencia regulada en programas de fármacos.
¿Cuál es la mayor barrera para una adopción más amplia?
La mayor barrera sigue siendo la validación en diferentes tinciones, tejidos, escáneres y flujos de trabajo específicos de cada sitio, lo que hace que el escalado sea más lento incluso cuando los algoritmos funcionan bien.