
Marktgröße und Marktanteil für KI in der Mikroskopie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.73 Milliarden US-Dollar |
| Marktgröße (2032) | 3.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI in der Mikroskopie von Mordor Intelligence
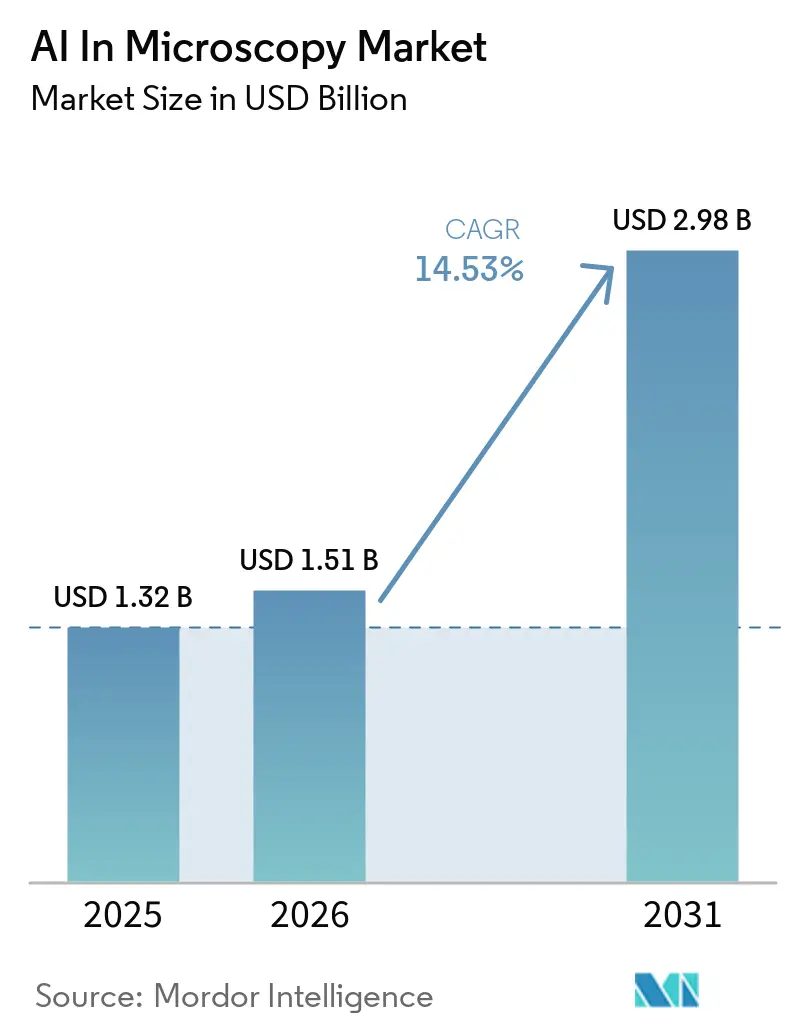
Die Größe des KI in der Mikroskopie Marktes wurde im Jahr 2026 auf 1,51 Milliarden USD geschätzt und soll von 1,73 Milliarden USD im Jahr 2027 auf 3,41 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,55 % während des Prognosezeitraums (2027–2032).
Der KI-Mikroskopie-Markt entwickelt sich weiter, da Laboratorien von der manuellen Bildauswertung zu digitalen, softwaregesteuerten Arbeitsabläufen übergehen, die die Auswertungszeit verkürzen und eine konsistentere Interpretation in der Routinepathologie, der translationalen Forschung und der industriellen Inspektion unterstützen. Dieser Übergang wird durch verbesserte Ganzobjektträger-Bildgebungsabläufe, eine tiefere Modelltrainingstiefe und den breiteren Einsatz von KI in der Gerätesoftware – anstatt als separates Zusatzmodul – gefördert. Die Wettbewerbsaktivität im KI-Mikroskopie-Markt nimmt ebenfalls zu, da große Diagnostik- und Biowissenschaftsunternehmen KI-Pathologie und quantitative Bildgebung als zentrale Plattformfähigkeiten und nicht als optionale Softwarefunktionen betrachten. Die stärksten Chancen entstehen rund um den klinischen Einsatz in der Pathologie, die hochauflösende Bildgebung in der Arzneimittelentwicklung und KI auf Geräteebene, die die Abhängigkeit von externer Rechenleistung verringert und die Analyse am Punkt der Bildaufnahme beschleunigt. Das größte Hemmnis für die Einführung bleibt der Aufwand, der erforderlich ist, um Modelle über verschiedene Färbungen, Gewebe, Scanner und standortspezifische Arbeitsabläufe hinweg zu validieren, was eine breitere Beschaffung verlangsamt, selbst wenn die technische Leistung stark ist.
Wichtigste Erkenntnisse des Berichts
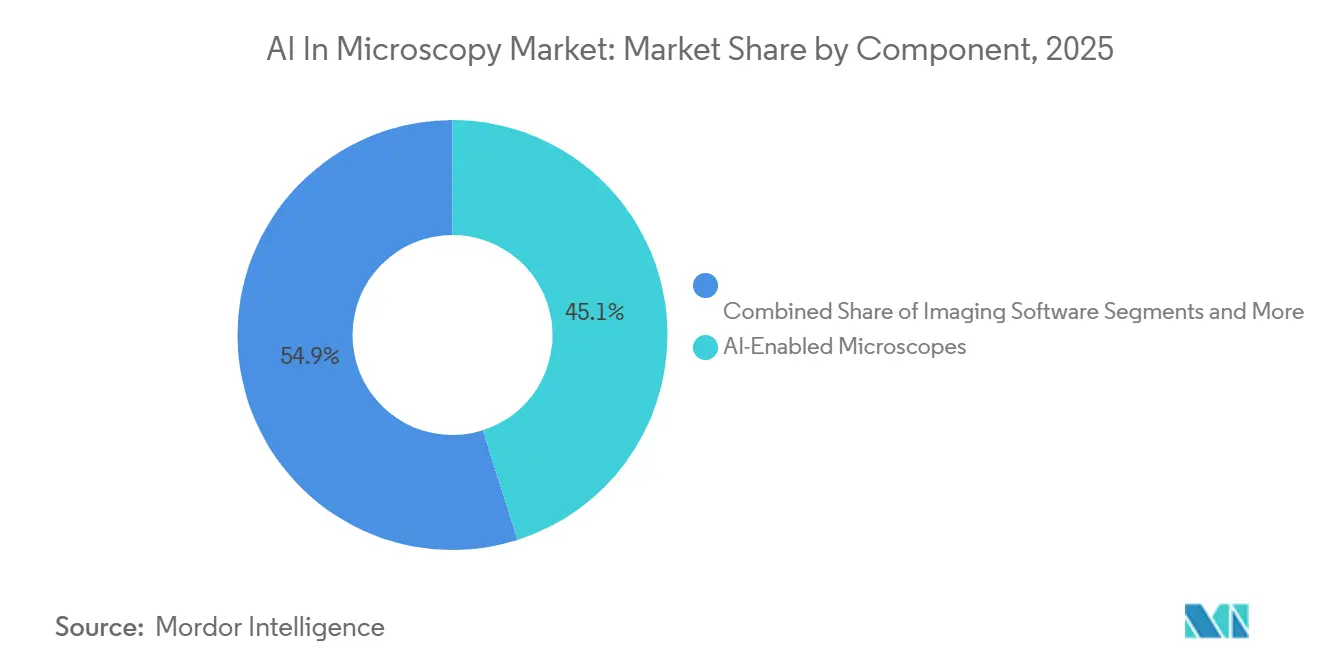
- Nach Komponente hielten KI-fähige Mikroskope im Jahr 2026 mit 45,1 % den größten Anteil, während Bildgebungssoftware bis 2032 mit einer CAGR von 18,3 % am schnellsten wachsen soll.
- Nach Technologie führte die Deep-Learning-Bildanalyse im Jahr 2026 mit 48,2 % des Umsatzes, während Predictive Analytics bis 2032 mit einer CAGR von 19,2 % am schnellsten expandieren soll.
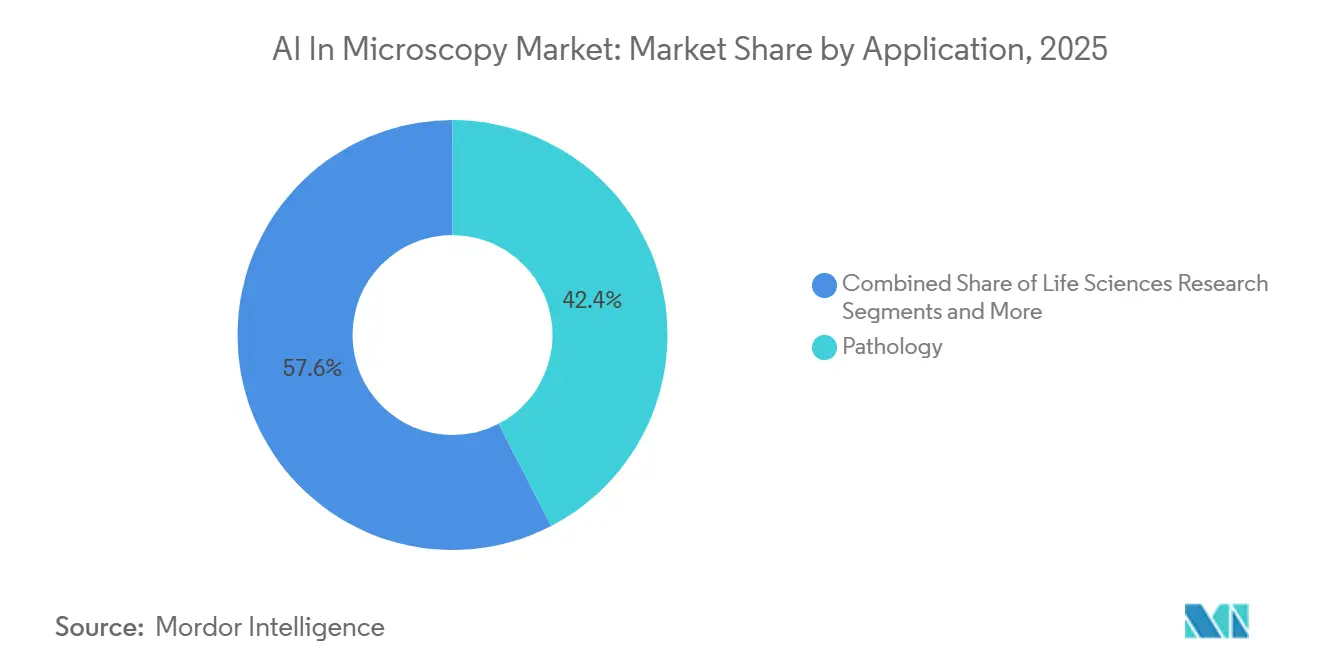
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 42,4 % des Umsatzes auf die Pathologie, während die Arzneimittelentwicklung bis 2032 mit einer CAGR von 16,9 % das höchste Wachstum verzeichnen soll.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 mit 44,1 % den größten Anteil, während Pharma- und Biotechnologieunternehmen bis 2032 mit einer CAGR von 18,9 % am schnellsten wachsen sollen.
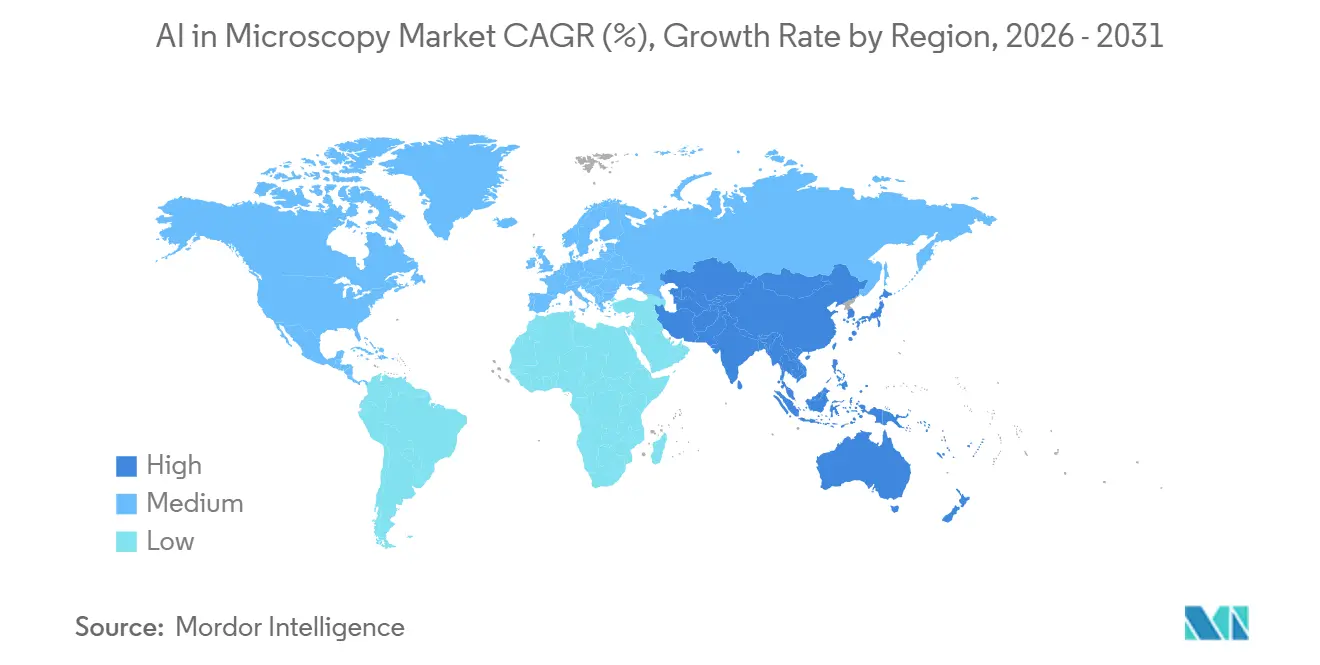
- Nach Geografie führte Nordamerika im Jahr 2026 mit 40,5 % des Umsatzes, während Asien-Pazifik bis 2032 mit einer CAGR von 15,2 % das schnellste Wachstum erzielen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Zunehmende Einführung KI-gestützter Ganzobjektträger-Bildgebung in der Routinepathologie
Die Ganzobjektträger-Bildgebung entwickelt sich von begrenzten Pilotprojekten zum täglichen Einsatz, wobei das Tempo je nach Institution und Reifegrad des Arbeitsablaufs noch variiert. Eine strukturierte Landschaftsanalyse aus dem Jahr 2026 in Virchows Archiv[1] zeigte, dass ein erfolgreicher klinischer Einsatz stark davon abhängt, KI in bestehende Laborinformationssystem-Arbeitsabläufe zu integrieren, anstatt sie als separates Werkzeug zu betreiben. Dieser Befund ist bedeutsam, da Labore in der Regel zunächst nach Workflow-Kompatibilität kaufen und den Algorithmuseinsatz erst ausweiten, nachdem der Bildgebungs- und Fallmanagement-Stack stabil ist. PathAIs Einsatzvereinbarung mit MedStar Health aus dem Jahr 2026 weist ebenfalls auf diesen Wandel von Einzelstandort-Tests hin zu breiteren Rollouts digitaler Pathologieplattformen in Gesundheitssystemen hin. Standardisierter Bildaustausch und engere Verbindungen mit Pathologieinformationssystemen machen die frühe Einführung für Erstkäufer weniger disruptiv. Das Ergebnis ist, dass der KI-in-der-Mikroskopie-Markt ebenso stark durch Integrationsbereitschaft wie durch reine Modellgenauigkeit geprägt wird.
Wachstum von Basismodellen für die Interpretation von Zell-, Gewebe- und subzellulären Bildern
Basismodelle verändern die Art und Weise, wie der KI-in-der-Mikroskopie-Markt neue Anwendungen entwickelt und skaliert. Die Veröffentlichung von PRISM2 durch Paige zeigte, wie ein Ganzobjektträger-Modell multimodale Pathologie-Anwendungsfälle und natürliche Sprachinteraktion unterstützen kann, was die Rolle der KI über enge Einzelaufgaben-Ausgaben hinaus erweitert. Ein Team der Universität Köln berichtete in Nature Medicine, dass das SPARK-Framework verborgene biologische Informationen in der Routinehistologie aufdecken könnte, was KI der autonomen Entdeckung in der Krebspathologie näherbrachte. Im Jahr 2025 veröffentlichte npj Digital Medicine[2] auch PathOrchestra, das auf 287.424 Ganzobjektträger-Bildern aus 21 Gewebetypen trainiert wurde und eine starke Leistung über 47 Aufgaben hinweg erbrachte, darunter Pan-Krebs-Klassifizierung und Lymphom-Subtypisierung. Diese Modelltiefe reduziert die Kosten für die Einführung neuer Anwendungsfälle auf der Grundlage bestehender Bildarchive und Scanner-Flotten. Sie macht auch proprietäre klinische Daten, Validierungssysteme und regulatorische Bereitschaft wichtiger als algorithmische Neuheit allein.
Ausbau hochauflösender Screening-Arbeitsabläufe in der Wirkstoffforschung und translationalen Forschung
Die hochauflösende Bildgebung wird zu einem größeren Wachstumsmotor für den KI-in-der-Mikroskopie-Markt, da Arzneimittelentwickler schnellere und quantitativere Screening-Systeme benötigen. Im Jahr 2025 veröffentlichte Nature Communications[3] das HCS-3DX-System, das eine automatisierte Einzelzellanalyse von 3D-Organoidkulturen im Hochdurchsatz-Screening ermöglichte und die Relevanz präklinischer Bildgebungsabläufe verbesserte. Im Jahr 2026 weitete Leica Biosystems die Zusammenarbeit mit AstraZeneca und Daiichi Sankyo aus, um computergestützte Pathologiealgorithmen über einen durchgängigen Bildgebungs- und Bildverwaltungs-Stack zu skalieren, was zeigt, dass Bildgebungsplattformen nun direkter mit Präzisionsonkologieprogrammen verknüpft sind. PathAIs AIM-MASH AI Assist wurde außerdem als erstes KI-gestütztes pathologisches Arzneimittelentwicklungswerkzeug sowohl von der EMA als auch von der FDA qualifiziert, was den Stellenwert KI-generierter Pathologieendpunkte in regulierten Arzneimittelprogrammen erhöhte. Dies erleichtert die Rechtfertigung von KI-Bildgebungsausgaben innerhalb pharmazeutischer Entwicklungsbudgets, da sie sowohl den Forschungsdurchsatz als auch die Einreichungsstrategie unterstützt. Es entsteht auch ein breiterer indirekter Nachfragekanal, da Auftragsforschungsorganisationen KI-fähige Bildgebungssysteme für mehrere Auftraggeber standardisieren.
Zunehmender Einsatz von Edge-KI für Echtzeit-Mikroskopie auf Instrumentenebene
Edge-Verarbeitung eröffnet eine weitere Chancenebene für den KI-in-der-Mikroskopie-Markt, indem die Inferenz näher an das Mikroskop selbst verlagert wird. Im Jahr 2025 zeigte eine in Electronics[4] veröffentlichte Forschung, dass der HAILO-8L-Beschleuniger Cloud-gebundene GPU-Pipelines bei der Echtzeit-Mikroskopie-Klassifizierung auf eingebetteter Hardware mit mehr als 60 Frames pro Sekunde übertreffen konnte. Nikons Einführung des ECLIPSE LV100AMS im Jahr 2026 brachte motorisierte Steuerung, automatisierte Bildgebung und KI-gestützte Defektanalyse in einem Industriemikroskop zusammen, was den Bedarf an externer Rechenleistung in Fertigungsabläufen reduzierte. Die Zusammenarbeit von Thermo Fisher Scientific mit NVIDIA geht in dieselbe Richtung, indem KI-Modelle, Agenten und wissenschaftliche Instrumente in den Laborabläufen von Thermo Fisher Scientific enger miteinander verbunden werden. Da sich dieses Modell verbreitet, verlagert sich der wiederkehrende Wert hin zu eingebetteter Software, schnelleren Entscheidungsschleifen und einer selektiveren Nutzung zentralisierter Speicherung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte klinische Validierung über verschiedene Färbungen, Gewebe und Bildgebungsprotokolle hinweg | -1.8% | Global, am stärksten in Nordamerika und den regulatorischen Rahmenbedingungen der EU | Kurzfristig (≤ 2 Jahre) |
| Hoher Aufwand für Datenstandardisierung und Annotation für das Modelltraining | -1.4% | Global, mit strukturellen Datenzugangshindernissen in China und Indien | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datenspeicherort bei Cloud-vernetzter Mikroskopie | -0.9% | Nordamerika, die EU und MEA | Mittelfristig (2–4 Jahre) |
| Budgetdruck durch Geräteerneuerungszyklen und fragmentierte Labor-IT-Beschaffung | -1.1% | Global, am ausgeprägtesten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte klinische Validierung über verschiedene Färbungen, Gewebe und Bildgebungsprotokolle hinweg
Die Validierung bleibt eine der deutlichsten Grenzen dafür, wie schnell der KI-in-der-Mikroskopie-Markt Interesse in eingesetzten Umsatz umwandeln kann. Das Kernproblem besteht darin, dass Pathologiewerkzeuge über verschiedene Färbungstypen, Scanner-Modelle, Gewebehandhabungsmethoden und lokale Laborabläufe hinweg funktionieren müssen, was die Evidenzgenerierung anspruchsvoller macht als in vielen anderen Bildgebungsumgebungen. Eine Überprüfung aus dem Jahr 2025 im Journal of Applied Clinical Microscopy stellte fest, dass Modelle, die auf großen akademischen Kohorten trainiert wurden, in kommunalen Umgebungen, wo Färbung und Kalibrierung stärker variieren, oft an Genauigkeit verlieren. Beschaffungsausschüsse legen daher mehr Gewicht auf klinische Evidenz aus mehreren Standorten und Workflow-Bereitschaft als auf isolierte Leistungsbehauptungen. Dies verlangsamt die Einführung bei Anbietern, die über starke Algorithmen, aber geringe Validierungstiefe verfügen.
Hoher Aufwand für Datenstandardisierung und Annotation für das Modelltraining
Der KI-in-der-Mikroskopie-Markt steht auch vor einem erheblichen Datenvorbereitungsaufwand, der sich nur schwer schnell beseitigen lässt. Das Training eines klinischen Modells für eine einzelne Indikation kann sehr große Mengen an Expertenannotationen erfordern, und dieser Prozess hängt nach wie vor von knapper Spezialistenzeit ab. Eine Studie aus dem Jahr 2026 im Journal of Pathology Informatics beschrieb ein Einführungsparadoxon, bei dem die Institutionen, die bei KI am schnellsten voranschreiten, auch proprietäre Trainingsvorteile schaffen, die etablierte Anbieter stärken und die Hürde für spätere Marktteilnehmer erhöhen. Arbeiten der Shanghai Jiao Tong University hoben hervor, wie Krankenhausdatensilos in China die Möglichkeit einschränken, Trainingsmaterial institutionsübergreifend zu teilen, selbst wenn die installierte Nachfrage steigt. Basismodelle erleichtern einen Teil dieses Problems für gängige Bildtypen, aber seltene Krankheiten, Nicht-H&E-Färbungen und neue Biomarkerkombinationen erfordern weiterhin gezielte Annotation. Eine breitere Laborvernetzung kann langfristig helfen, aber Datenqualität und Annotationstiefe werden weiterhin ein wichtiger Filter dafür bleiben, wer glaubwürdige Produkte skalieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware sichert das Volumen; Software erschließt den zukünftigen WertKI-fähige Mikroskope hielten im Jahr 2026 einen Umsatzanteil von 45,1 %, was zeigt, wie stark die Beschaffung nach wie vor bei der Kernausrüstung beginnt und nicht bei eigenständigen Analyselizenzen. In vielen Krankenhäusern und Laboratorien legt der Hardwarekauf den Arbeitsablauf für Jahre fest, da die KI-Fähigkeit in ein Anlagegut eingebettet ist, das über einen langen Erneuerungszyklus hinweg genutzt wird. Dieses Muster hält die installierte Basis im KI-Mikroskopie-Markt bedeutsam, insbesondere dort, wo Käufer integrierte Systeme gegenüber der Zusammenstellung separater Werkzeuge verschiedener Anbieter bevorzugen. Digitale Objektträger-Scanner bleiben ebenfalls zentral, da sie herkömmliche Glasobjektträger-Arbeitsabläufe in digitale Bildpipelines umwandeln, die Speicherung, Weitergabe und spätere Modellbereitstellung unterstützen können. Speicher- und Archivierungslösungen profitieren von steigenden Ganzobjektträger-Bildvolumina. Dennoch verändert sich ihr Wertmix, da schnellere lokale Inferenz den Anteil der Bilder verringert, die stets eine zentralisierte Cloud-Verarbeitung benötigen. Das bedeutet, dass Hardware den aktuellen Umsatz nach wie vor verankert, aber nicht vollständig erfasst, wohin sich der zukünftige Wert verlagert.
Bildgebungssoftware ist die am schnellsten wachsende Komponente mit einer CAGR von 18,3 % bis 2032, was widerspiegelt, wie neue Analysefunktionen zu bestehenden Scanner-Flotten hinzugefügt werden können, ohne einen vollständigen Kapitalersatz zu erfordern. In diesem Bereich der KI-Mikroskopie-Branche ist das Softwarewachstum an Modellaktualisierungen, Workflow-Integration und besseren Benutzerzugang geknüpft und nicht allein an neue physische Installationen. ZEISS hat sich mit seinem ZEN AI Toolkit und dem offenen Modellansatz auf diesen Wandel eingestellt, was die Gerätesoftwareschicht zu einem praktischen Vertriebsweg für Modelle von Drittanbietern oder kundenseitig trainierte Modelle macht. Dieser Ansatz ist wichtig, weil Käufer zunehmend analytische Freiheit auf den Scannern wünschen, die sie bereits besitzen. Der vom KI-Mikroskopie-Markt gehaltene Marktanteil der Hardware ist heute noch groß. Dennoch ist Software der Bereich, in dem die Margenausweitung einfacher ist, da Wert durch Aktualisierungen, Modellbereitstellung und Workflow-Tools hinzugefügt werden kann und nicht durch einen weiteren vollständigen Geräteverkauf. Das Ergebnis ist ein Markt, in dem Hardware die installierte Präsenz sichert, während Software zunehmend wiederkehrende Umsätze und Kundenbindung gestaltet.


Nach Technologie:
Deep Learning dominiert; prädiktive Analytik definiert das Wertversprechen neuDie Deep-Learning-Bildanalyse hielt im Jahr 2026 einen Technologieumsatzanteil von 48,2 %, was bestätigt, dass konvolutionale und transformatorbasierte Methoden nach wie vor die Hauptantriebskraft hinter der aktuellen Bereitstellung sind. Diese Modelle sind bereits in der digitalen Pathologie, der hochauflösenden Bildgebung und der industriellen Defektinspektion eingebettet und bilden damit die Basisschicht des KI-Mikroskopie-Marktes. Ihre aktuelle Stärke liegt in der Bildinterpretation im großen Maßstab, wo sie Erkennung, Klassifizierung und Merkmalsextraktion in Umgebungen unterstützen, die sonst von manueller Überprüfung abhängig wären. Diese Dominanz spiegelt auch die Tatsache wider, dass die meisten kommerziellen Systeme nach wie vor klare, aufgabenbasierte Leistung an Labore verkaufen, die sofortige operative Gewinne anstreben. Einfach ausgedrückt bleibt Deep Learning die Standardtechnologie, auf die Käufer zuerst treffen.
Predictive Analytics ist die am schnellsten wachsende Technologie mit einer CAGR von 19,2 % bis 2032, da Kunden zunehmend Werkzeuge wünschen, die über die Identifizierung des Sichtbaren hinausgehen und abschätzen, was als nächstes wahrscheinlich passieren wird. Pharma- und Biotechnologieanwender sind hier besonders wichtig, da sie Modelle benötigen, die bei der Ansprechvorhersage, der Biomarker-verknüpften Stratifizierung und dem Studiendesign helfen. Brukers Ergänzung von 3D-KI-Zellsegmentierungsmodellen zu seiner AtoMx Spatial Informatics Platform im Jahr 2026 zeigt auch, wie Segmentierung, Klassifizierung und nachgelagerte Vorhersage in einem einzigen Arbeitsablauf verbunden werden, anstatt als isolierte Schritte behandelt zu werden. Im industriellen Einsatz bleibt die automatisierte Erkennung wichtig, wie durch veröffentlichte Arbeiten zur Halbleiterbildinterpretation und Defektlokalisierung bei Produktionsgeschwindigkeit gezeigt wird. Die umfassendere Veränderung besteht darin, dass die KI-Mikroskopie-Branche nun kontinuierliche Analysepipelines verkauft, die in einem verbundenen Prozess erkennen, segmentieren, klassifizieren und vorhersagen. Deshalb gehen Premium-Verträge zunehmend an Plattformen, die mehrere Modelltypen in einer Umgebung kombinieren.
Nach Anwendung:
Pathologie führt beim Umsatz; Wirkstoffforschung verändert die WertschöpfungsketteDie Pathologie hielt im Jahr 2026 einen Anwendungsumsatzanteil von 42,4 % und damit die größte Position im KI-Mikroskopie-Markt, da sie im Mittelpunkt der Einführung von Ganzobjektträger-Bildgebung, der Digitalisierung von Laborarbeitsabläufen und des klinischen Einsatzes steht. Gesundheitssysteme behandeln die Pathologie weiterhin als das erste großflächige Umfeld, in dem digitale Bildgebung und KI operativen Mehrwert erzeugen können, ohne den gesamten Versorgungspfad auf einmal zu verändern. PathAIs Vereinbarung mit MedStar Health im Jahr 2026 spiegelt diesen Wandel von Pilotprojekten hin zu einer breiteren Netzwerkbereitstellung von Bildverwaltung und KI-gestützter Pathologie wider. Die Pathologie profitiert auch von hohem Bildvolumen, repetitiven Überprüfungsaufgaben und klarem Arbeitsablaufdruck auf Fachpersonal. Aus diesen Gründen beginnt die Anwendungsbasis des KI-Mikroskopie-Marktes nach wie vor mit der Pathologie.
Die Arzneimittelentwicklung ist die am schnellsten wachsende Anwendung mit einer CAGR von 16,9 % bis 2032, da Pharmaunternehmen Bildgebung nicht nur zur Visualisierung, sondern auch zur regulierten Evidenzgenerierung und zum Hochdurchsatz-Screening einsetzen. PathAIs doppelte EMA- und FDA-Qualifizierung für AIM-MASH AI Assist gab Arzneimittelentwicklern einen stärkeren Anreiz, KI-Histopathologie-Werkzeuge als Teil der Einreichungsplanung zu finanzieren und nicht nur als Forschungsunterstützung. Parallel dazu zeigte die Arbeit am ViTally Consistent-Modell im Jahr 2025, wie große Mikroskopie-Trainingsdatensätze die quantitative Nutzung der Zellbildgebung in der Biowissenschaftsforschung verbessern können. Materialwissenschaften werden ebenfalls wichtiger, da KI-gestützte Bildanalyse in Halbleiter-Arbeitsabläufen Qualitätskontrolle auf Produktionsniveau erreicht. Die Marktgröße des KI-Mikroskopie-Marktes, die mit der Pathologie verbunden ist, ist heute noch größer. Dennoch findet die schnellste Veränderung bei den Ausgaben dort statt, wo Bildgebung direkt mit Arzneimittel-Screening, Studiendesign und translationalen Arbeitsabläufen verknüpft ist. Das verändert die Art und Weise, wie Anbieter Wert verpacken, da Pharmakäufer eher bereit sind, für Durchsatz, Reproduzierbarkeit und Evidenzunterstützung zu zahlen als für die reine Bildaufnahme.

Nach Endnutzer:
Krankenhäuser treiben das Volumen; Pharma und Biotech führen beim WachstumKrankenhäuser und Kliniken hielten im Jahr 2026 einen Endnutzerumsatzanteil von 44,1 %, was sie in den Mittelpunkt des aktuellen Bereitstellungsvolumens im KI-Mikroskopie-Markt stellt. Ihre Führungsposition ergibt sich aus routinemäßigen pathologischen Falllasten, wachsender Akzeptanz digitaler Pathologieinfrastruktur und dem praktischen Bedarf, die Produktivität in Fachüberprüfungsabläufen zu verbessern. Diese Käufer gehen in der Regel vorsichtig vor, aber sobald ein System ausgewählt ist, kann es sich im Laufe der Zeit auf mehrere Labore und Abteilungen ausbreiten. Die Endnutzermischung spiegelt daher eine volumengetriebene Einführung in großen Versorgungseinrichtungen wider und nicht nur schnelle Experimente. Krankenhäuser bleiben die breiteste installierte Basis für die aktuelle Umsatzgenerierung.
Pharma- und Biotechnologieunternehmen sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 18,9 % bis 2032, da sie Hochdurchsatz-Screening, Begleitdiagnostik und klinische Bildanalyse unter einer einzigen Ausgabenlogik vereinen. In diesem Teil der KI-Mikroskopie-Branche haben Käufer oft eine klarere Budgetverantwortung für Software- und Datenwerkzeuge als Krankenhäuser, was eine schnellere Bereitstellung ermöglicht. Diagnostiklabore spielen ebenfalls eine solide Rolle, da große Chargenvolumina die Wirtschaftlichkeit der KI-gestützten Überprüfung verbessern und die Kosten pro Objektträgeranalyse senken. Forschungs- und akademische Institute prägen die Produktrichtung, indem sie Validierungsnachweise generieren, neue Modalitäten testen und Anbietern helfen, eine breitere klinische Relevanz zu belegen. Auftragsforschungsorganisationen fügen eine weitere wichtige Schicht hinzu, da sie Bildgebungskapazitäten im Auftrag mehrerer Pharmaprogramme erwerben und einen abgeleiteten Nachfragekanal schaffen.
Geografische Analyse
KI in der Mikroskopie-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 40,5 % und damit die größte regionale Position im KI-Mikroskopie-Markt. Die Region profitiert von einer dichten Basis akademischer medizinischer Zentren, starker Aktivität im Bereich Pathologiesoftware und einer schnelleren Integration digitaler Bildgebung in Laborarbeitsabläufe. Das Interesse an der Unternehmensbereitstellung konzentriert sich weiterhin auf Pathologieplattformen, die Bildverwaltung, Überprüfung und KI-Nutzung in derselben Umgebung handhaben können.
KI in der Mikroskopie-Markt in Europa
Europa hält weiterhin einen bedeutenden Anteil am KI-Mikroskopie-Markt, da es eine starke optische Ingenieurskapazität mit einer etablierten translationalen Forschungsinfrastruktur verbindet. Der Marktanteil der KI-Mikroskopie in Europa profitiert zudem von Käufern, die großen Wert auf technische Qualität, Interoperabilität und compliance-konforme Arbeitsabläufe legen.
KI in der Mikroskopie-Markt in der APAC-Region
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 15,2 % bis 2032, was sie zur dynamischsten Geografie im KI-Mikroskopie-Markt macht. Das Wachstum wird durch die Modernisierung von Laboratorien, den Ausbau der Krankenhauskapazitäten und eine schnellere Bewegung hin zur digitalen Bildgebung in der Pathologie und industriellen Inspektion unterstützt. Japan trug im Jahr 2026 zu diesem Schwung bei, als PHC die Zulassung als Medizinprodukt der Klasse II für das digitale Pathologiesystem Ephredia E1000 Dx erhielt und Sectra Japans erstes digitales Pathologieprojekt am Kameda Medical Center startete. Südkorea stärkt das regionale Profil ebenfalls, da die Halbleiterfertigung die Nachfrage nach KI-gestützter Mikroskopie in Produktionsabläufen unterstützt. Der KI-Mikroskopie-Markt wird daher heute geografisch von Nordamerika angeführt, während Asien-Pazifik die deutlichste Wachstumsbahn für die langfristige Expansion bietet.
Wettbewerbslandschaft
Marktkonzentration
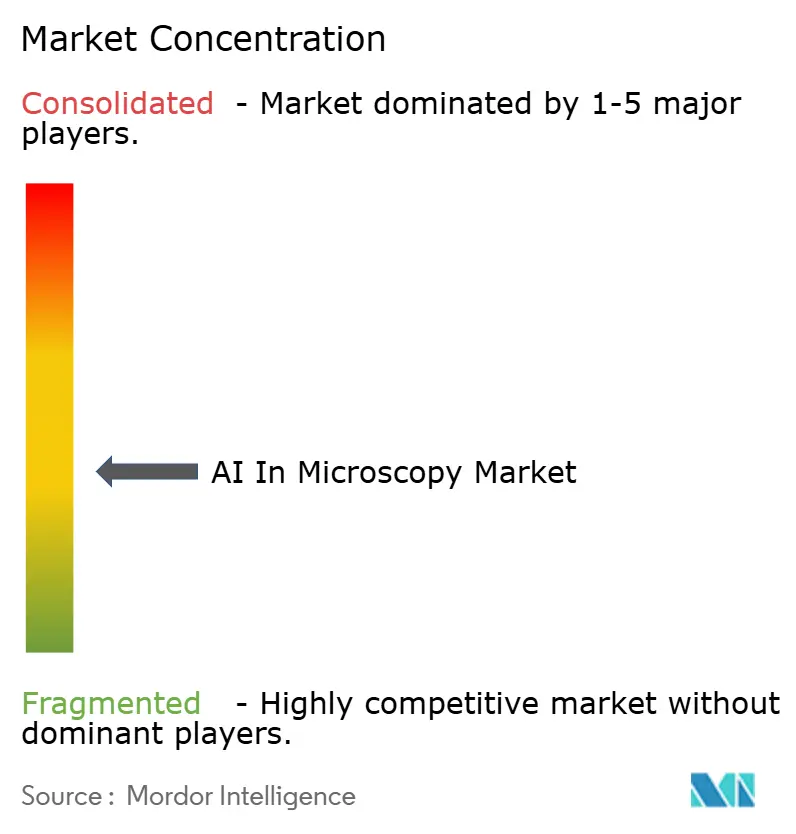
Der KI-in-der-Mikroskopie-Markt ist nach wie vor mäßig fragmentiert. Der KI-in-der-Mikroskopie-Markt umfasst globale Optik- und Instrumentenunternehmen, KI-native Pathologiesoftwareunternehmen und hybride Raumbiolgie- oder Workflow-Plattformen, die zwischen diesen beiden Gruppen angesiedelt sind.
Zu den großen Hardware-Teilnehmern gehören Carl Zeiss AG, Leica Microsystems GmbH, Nikon, Evident, Thermo Fisher Scientific und Hamamatsu Photonics. Im Gegensatz dazu umfassen softwaregeführte Spezialisten PathAI, Paige, Visiopharm, Indica Labs und Aiforia Technologies. Hybride und angrenzende Plattformanbieter wie Bruker, 3DHISTECH, OptraSCAN und Sectra fügen eine weitere Wettbewerbsebene hinzu, indem sie Bildgebung, Informatik und analytische Arbeitsabläufe kombinieren. Der Wettbewerb unterscheidet sich je nach Schicht. Die Hardware-Konzentration ist moderat, da eine kleine Gruppe großer Instrumentenlieferanten einen großen Anteil der installierten Systeme kontrolliert, während Software und Dienstleistungen weitaus fragmentierter bleiben. ZEISS, Nikon und Leica haben alle auf softwarezentrierte Plattformstrategien gesetzt, bei denen das Mikroskop Teil einer breiteren analytischen Umgebung und nicht das vollständige Wertversprechen ist. Offene Modellrichtlinien sind in diesem Umfeld wichtig, da sie installierte Instrumente zu Vertriebskanälen für neue KI-Anwendungen machen. Anbieter, die externe Modelle, Workflow-Integration und eine einfachere Bereitstellung unterstützen können, sind stärker positioniert als solche, die sich nur auf geschlossene Hardware-Stärke verlassen.
Das Wettbewerbsergebnis wird wahrscheinlich Unternehmen begünstigen, die Validierungstiefe, installierte Workflow-Präsenz und skalierbare Software-Anbindung kombinieren. Reine Algorithmusanbieter können in Nischenbereichen noch gewinnen, stehen aber unter mehr Druck als zuvor, es sei denn, sie kontrollieren differenzierte Daten oder regulatorische Wege. Der KI-in-der-Mikroskopie-Markt lässt sich daher am besten als mäßig konzentriert in Hardware und fragmentiert in Software beschreiben, wobei die Konsolidierung rund um klinisch relevante Plattform-Assets zunimmt.
Marktführer in der KI-in-der-Mikroskopie-Branche
-
Carl Zeiss AG
-
Leica Microsystems GmbH
-
Nikon Corporation
-
Evident Corporation
-
Hamamatsu Photonics K.K.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI in der Mikroskopie Markt Unternehmen in diesem Bericht
- 3DHistech
- Aiforia Technologies Oyj
- Applied Materials Inc.
- Bio-Rad Laboratories
- Bruker
- Carl Zeiss
- Evident Corporation
- Hamamatsu Photonics
- Indica Labs, Inc.
- Danaher
- Nikon
- OptraSCAN, Inc.
- Oxford Instruments
- Paige.AI, Inc.
- PathAI, Inc.
- PerkinElmer
- Roche
- Sectra
- Thermo Fisher Scientific
- Visiopharm
Neueste Industrielle Entwicklungen in KI in der Mikroskopie Markt
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zum Erwerb von PathAI für 750 Millionen USD im Voraus zuzüglich bis zu 300 Millionen USD an Meilensteinzahlungen ab. Die Transaktion zielt auf PathAIs AISight Image Management System und die Pipeline für Begleitdiagnostik-Algorithmen ab.
- April 2026: ZEISS Research Microscopy Solutions und EDGE Biotechnologies gaben eine strategische Zusammenarbeit bekannt, um EDGEs KI-beschleunigte quantitative Bildgebungsassays in das Hardware- und Analyse-Ökosystem von ZEISS zu integrieren.
- April 2026: PathAI und MedStar Health gaben eine mehrjährige strategische Zusammenarbeit bekannt, um die digitale Pathologieplattform AISight Dx im gesamten Mehrstandort-Gesundheitssystem von MedStar einzusetzen, einschließlich der Teilnahme am Precision Pathology Network von PathAI für gemeinsame Forschung und KI-Diagnostik-Co-Entwicklung.
- März 2026: PathAI erhielt die US-FDA-Breakthrough-Device-Designation für PathAssist Derm, eine KI-Lösung für die Ganzobjektträger-Bildanalyse von Hautläsionen in der Dermatopathologie, die sein Portfolio aus AISight Dx und AIM-MASH AI Assist ergänzt.
Berichtsumfang des globalen KI-in-der-Mikroskopie-Marktes
Im Rahmen des Marktumfangs bezieht sich KI in der Mikroskopie auf die Anwendung von Algorithmen der künstlichen Intelligenz zur Analyse, Verbesserung und Interpretation mikroskopischer Bilder, die eine automatisierte Erkennung, Klassifizierung und Quantifizierung biologischer oder materieller Strukturen mit größerer Geschwindigkeit, Genauigkeit und Reproduzierbarkeit ermöglichen.
Der KI-in-der-Ophthalmologie-Marktbericht segmentiert den Markt nach Komponente, einschließlich KI-gestützter Mikroskope, Bildgebungssoftware, digitaler Objektträger-Scanner sowie Speicher- und Archivierungslösungen. Er kategorisiert den Markt auch nach Technologie und umfasst Deep-Learning-Bildanalyse, automatisierte Erkennung, prädiktive Analytik sowie Bildsegmentierungs- und Klassifizierungsmodelle. Die Anwendungssegmentierung umfasst Pathologie, Biowissenschaftsforschung, Materialwissenschaft und Wirkstoffforschung. Die Endnutzersegmentierung umfasst Krankenhäuser und Kliniken, Diagnostiklabore, Forschungs- und akademische Institute, Pharma- und Biotechnologieunternehmen sowie sonstige Endnutzer. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten & Afrika und Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| KI-gestützte Mikroskope |
| Bildgebungssoftware |
| Digitale Objektträger-Scanner |
| Speicher- und Archivierungslösungen |
| Deep-Learning-Bildanalyse |
| Automatisierte Erkennung |
| Prädiktive Analytik |
| Bildsegmentierungs- und Klassifizierungsmodelle |
| Pathologie |
| Biowissenschaftsforschung |
| Materialwissenschaft |
| Wirkstoffforschung |
| Krankenhäuser und Kliniken |
| Diagnostiklabore |
| Forschungs- und akademische Institute |
| Pharma- und Biotechnologieunternehmen |
| Sonstige Endnutzer (Auftragsforschungsorganisationen und Regierungsbehörden u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | KI-gestützte Mikroskope | |
| Bildgebungssoftware | ||
| Digitale Objektträger-Scanner | ||
| Speicher- und Archivierungslösungen | ||
| Nach Technologie | Deep-Learning-Bildanalyse | |
| Automatisierte Erkennung | ||
| Prädiktive Analytik | ||
| Bildsegmentierungs- und Klassifizierungsmodelle | ||
| Nach Anwendung | Pathologie | |
| Biowissenschaftsforschung | ||
| Materialwissenschaft | ||
| Wirkstoffforschung | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostiklabore | ||
| Forschungs- und akademische Institute | ||
| Pharma- und Biotechnologieunternehmen | ||
| Sonstige Endnutzer (Auftragsforschungsorganisationen und Regierungsbehörden u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird die KI-Mikroskopie bis 2032 voraussichtlich erreichen?
Der KI-Mikroskopie-Markt soll bis 2032 einen Wert von 3,41 Milliarden USD erreichen, ausgehend von 1,51 Milliarden USD im Jahr 2026 bei einer CAGR von 14,55 % über den Zeitraum 2027–2032.
Welche Region führt heute beim globalen Umsatz?
Nordamerika führte im Jahr 2026 mit 40,5 % des globalen Umsatzes, unterstützt durch eine starke Pathologieinfrastruktur, akademische medizinische Zentren und Unternehmensbereitstellungsaktivitäten.
Welche Region wächst bis 2032 am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 15,2 % am schnellsten wachsen, begünstigt durch die Modernisierung von Laboratorien, den Ausbau von Krankenhäusern und die zunehmende Einführung digitaler Pathologie.
Welche Komponente wächst am schnellsten?
Bildgebungssoftware ist die am schnellsten wachsende Komponente mit einer CAGR von 18,3 % bis 2032, da neue Analysefähigkeiten auf der bestehenden Scanner-Infrastruktur aufgebaut werden können.
Warum wird die Wirkstoffforschung in diesem Bereich immer wichtiger?
Die Wirkstoffforschung wächst mit einer CAGR von 16,9 %, da KI-Bildgebung nun hochauflösendes Screening, translationale Arbeitsabläufe und sogar regulierte Evidenzgenerierung in Arzneimittelprogrammen unterstützt.
Was ist das größte Hindernis für eine breitere Einführung?
Das größte Hindernis ist nach wie vor die Validierung über verschiedene Färbungen, Gewebe, Scanner und standortspezifische Arbeitsabläufe hinweg, was die Skalierung verlangsamt, selbst wenn Algorithmen gut funktionieren.