
AIベースの欠陥検出ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
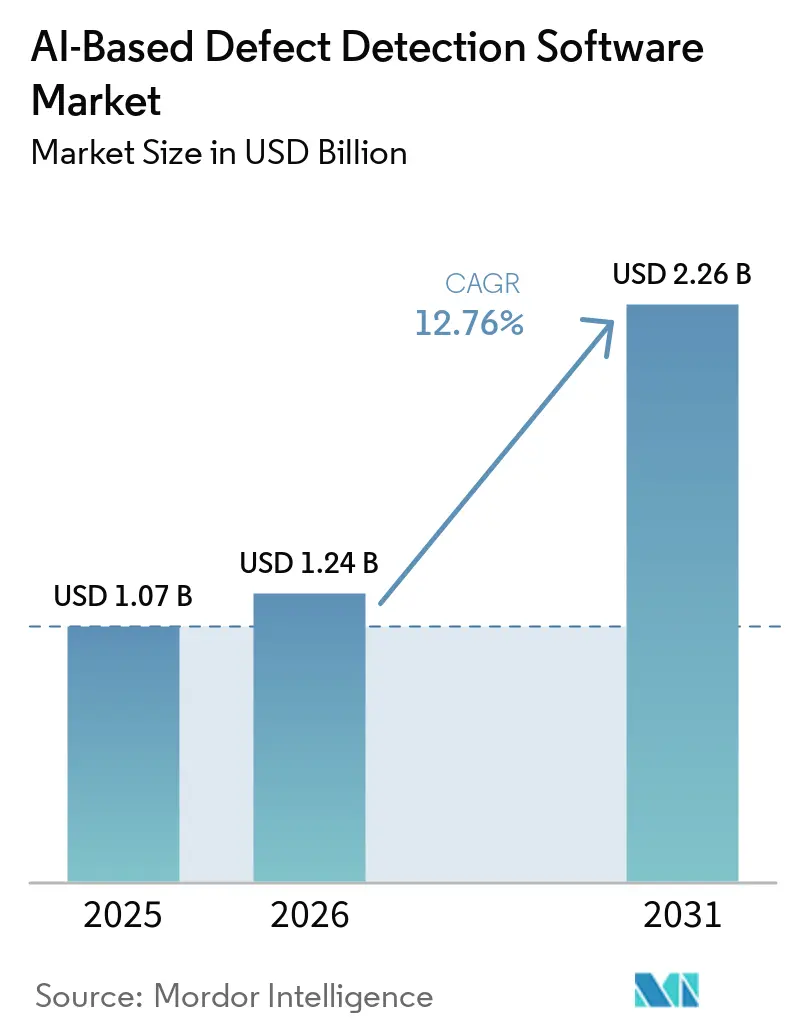
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 2.26 十億米ドル |
| 成長率 (2026 - 2031) | 12.76 % |
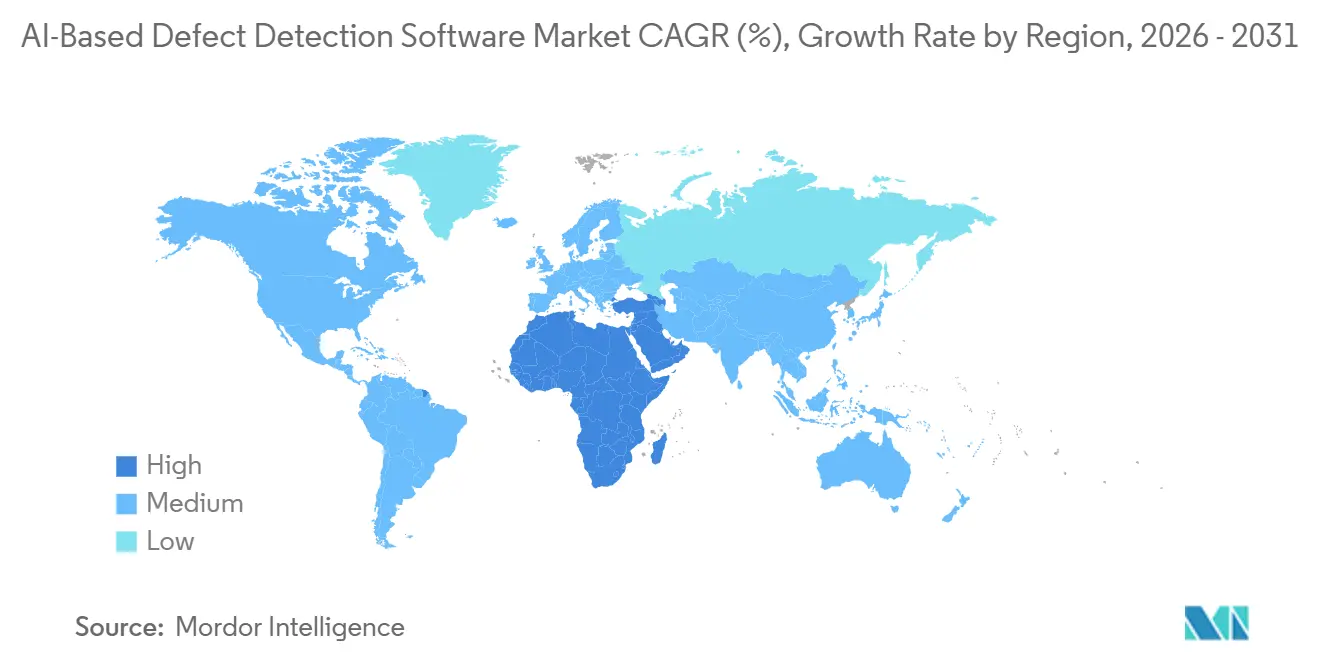
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
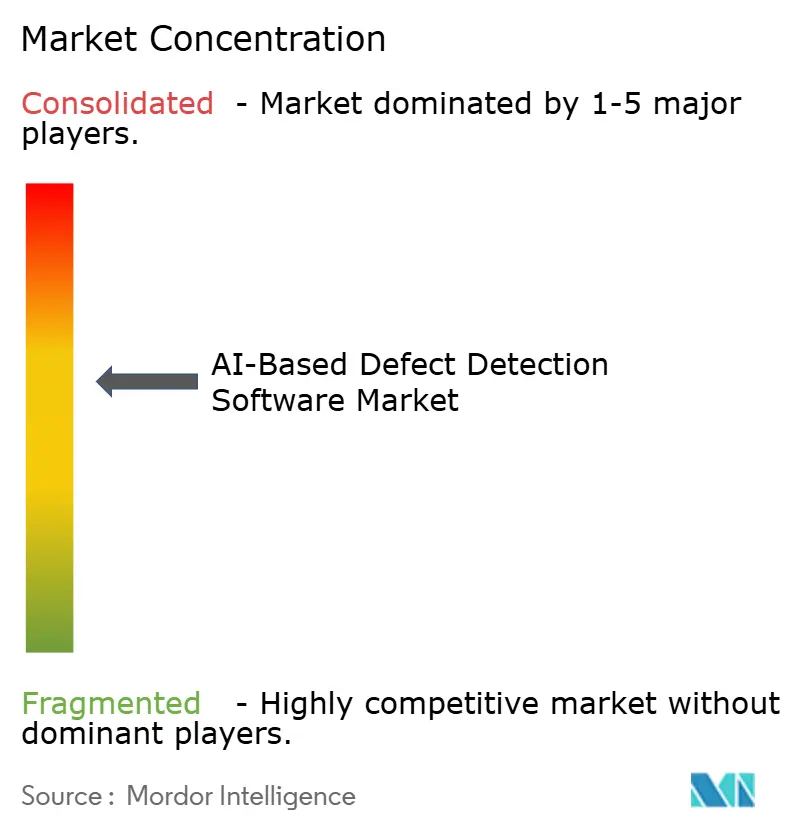
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIベースの欠陥検出ソフトウェア市場分析
AIベースの欠陥検出ソフトウェア市場規模は2025年に1.07 ビリオン 米ドル、2026年に1.24 ビリオン 米ドルであり、2026年から2031年にかけて12.76%のCAGRで成長し、2031年までに2.26 ビリオン 米ドルに達すると予測されています。AIベースの欠陥検出ソフトウェア市場は、個別のパイロットプロジェクトから生産拠点全体への広範な展開へと移行しており、集中型モデル管理と信頼性の高い統合がより重要になっています。製造業者は、目視検査結果を品質記録や運用上の意思決定と連携させるソフトウェアをより重視しています。見逃した欠陥が高い歩留まり、安全性、またはコンプライアンスコストをもたらす分野、特に電子機器、半導体、EV、バッテリーにおいて需要が最も強くなっています。既存のサプライヤーはカメラ、コンピューティング、ソフトウェア、サポートを組み合わせており、新興ベンダーはハードウェアに依存しない展開とより簡単なモデルトレーニングに注力しています。これにより、特に品質チームが社内レビューおよび外部監査のために意思決定を文書化しなければならない場合に、検査パフォーマンスを損なうことなく検証作業を削減できるサプライヤーに機会が生まれています。
レポートの主要なポイント
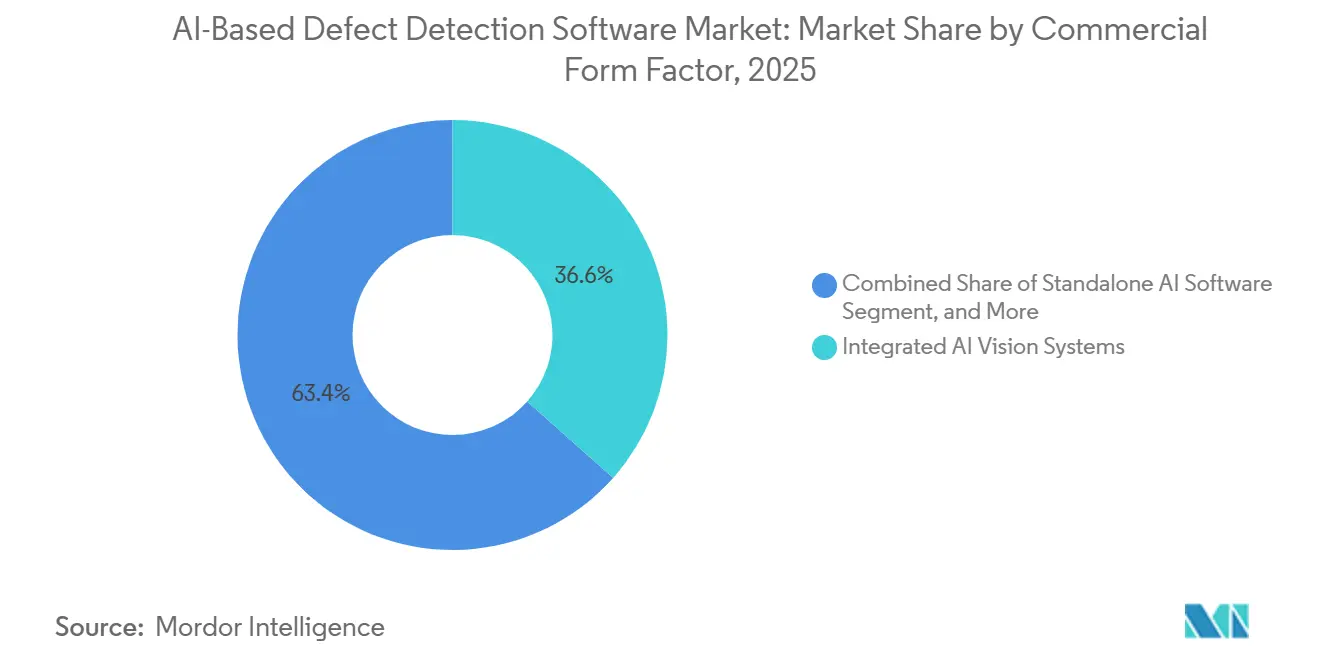
- 商業的フォームファクター別では、統合AIビジョンシステムが2025年のAIベースの欠陥検出ソフトウェア市場シェアの36.57%を占め、AIビジョンプラットフォームおよびAPIは2031年までに15.64%のCAGRで拡大すると予測されている。
- 展開アーキテクチャ別では、エッジおび組み込みAIが2025年のAIベースの欠陥検出ソフトウェア市場シェアの39.28%を占め、クラウドおよびSaaSは2031年までに16.02%のCAGRで拡大すると予測されており、これはメーカーが施設全体で増大する検査モデルのフリートを管理する実用的な方法を求めているためである。
- コンポーネント別では、ソフトウェアが2025年に76.07%の収益シェアを占め、AIベースの欠陥検出ソフトウェア市場において2031年までに13.32%のCAGRで成長すると予測されている。
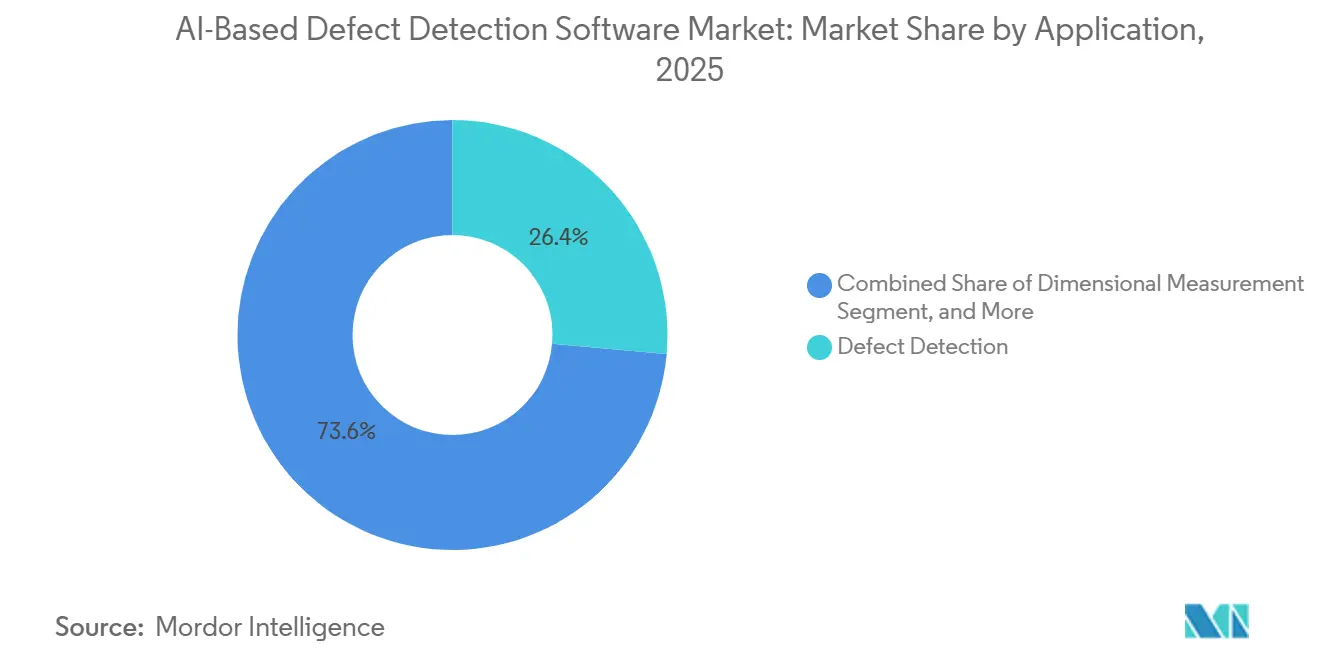
- アプリケーション別では、欠陥検出が2025年のAIベースの欠陥検出ソフトウェア市場において収益の26.41%を占め、組み立て検証は2031年までに15.27%のCAGRで拡大すると予測されている。
- エンドユーザー産業別では、電子機器および半導体が2025年に25.47%の収益シェアを占め、EVおよびバッテリー製造はAIベースの欠陥検出ソフトウェア市場において2031年までに16.86%のCAGRで拡大すると予測されている。
- 地域別では、北米が2025年に33.12%の収益シェアを占め、アフリカはAIベースの欠陥検出ソフトウェア市場において2031年までに14.37%のCAGRで拡大すると測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディープラーニングの精度と分類能力の向上 | +3.8% | グローバル | 短期(2年以内) |
| EVおよびバッテリー製造の品質要件 | +2.9% | グローバル(APACを中心に欧州および北米へ波及) | 短期(2年以内) |
| 品質検査における労働力不足 | +2.1% | 北米、欧州、日本 | 中期(2〜4年) |
| デジタルファクトリーおよびインダストリー4.0への投資 | +1.7% | グローバル | 中期(2〜4年) |
| 希少欠陥のボトルネックを軽減する合成欠陥データ | +1.1% | グローバル | 中期(2〜4年) |
| 主権品質データのためのエアギャップ検査 | +0.7% | 北米、欧州、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディープラーニングの精度と分類能力の向上
AIベースの欠陥検出ソフトウェア市場は、トランスフォーマーおよびファウンデーションモデルのアプローチが複雑な欠陥形状の認識を改善するにつれて恩恵を受けており、特に変動する生産環境において顕著です。2026年のレビューでは、トランスフォーマーモデルが複雑なジオメトリに対してより広い画像コンテキストを活用できる一方、畳み込みニューラルネットワークはローカル特徴抽出において価値を保持し、YOLOバリアントはパフォーマンスのトレードオフを伴いながら高速ラインをサポートすることが判明しました。半導体検査の研究では、決定レベルの融合を使用して全体精度98.7%およびF1スコア93.5%が報告され、検査時間をユニットあたり17.7秒から1.5秒に短縮しました。これらの結果により、AIベースの欠陥検出ソフトウェア市場において、購買者の関心は基本的な検出精度を超えて、トレーニング効率、展開時間、および変化する生産条件全体での安定性へと移行しています。Cognexは2026年5月にOneVisionを一般提供し、顧客は集中管理されたモデルを使用した後、歩留まりの向上、誤棄却の減少、プロジェクト完了の迅速化を報告しました。NISTは、スマート製造AIの継続的な優先事項として、異種センシングおよび制御統合、信頼できる動作、および説明可能性を特定しています。[1]
EVおよびバッテリー製造の品質要件
バッテリー生産では、電極製造からセル組立、最終テストまで各段階での検査が必要です。2026年のNDE 4.0のレビューでは、インラインAIビジョンが生産ラインのサイクルタイムで完全な検査カバレッジをサポートできる方法であると結論付けられました。BMWは、Neue Klasseバッテリープログラムにおいて、ラインエンドでの各バッテリーパックの検査を含む、すべての生産段階でのAI支援品質チェックを説明しています。LG Energy Solutionは、AIベースの品質管理を使用し、顧客が正式に要求する前に標準への準備を行っていると述べています。Atlas Copcoは、バッテリー組立において、バッテリーが下流に移動する前に欠落または位置ずれしたコンポーネントに対して是正措置を起動するAIベースのインライン検証を報告しました。これにより、目視検査をスタンドアロンの機械機能として扱うのではなく、画像ベースの意思決定を追跡可能な品質記録および生産ワークフローと組み合わせるシステムの価値が高まります。
品質検査における労働力不足
労働力不足により、継続的な生産スケジュール全体で手動検査を維持することが困難になっています。2025年の調査では、米国の回答者の70%および英国の回答者の72%が労働力不足を報告し、それぞれ88%および90%が不足が製品またはサービスの品質に影響を与えたと述べました。ZEISSが1,100人以上の米国製造業専門家を対象に実施した調査では、47%が熟練人材の不足を最大の課題として挙げました。[2] 同じプレッシャーにより、自動化された欠陥検出は実用的なアプリケーションとなっています。なぜなら、反復的なレビュー作業を削減し、シフト全体でより一貫した意思決定を提供できるからです。品質チームは、その後、ルーティンの目視チェックではなく、例外処理、根本原因分析、およびモデル検証に集中でき、そのプロセス知識がより大きな運用効果をもたらすことができます。したがって、AIベースの欠陥検出ソフトウェア市場は、購買者が専門的な検査チームを拡大せずに生産量を維持する必要がある場所、特に経験豊富な労働力が限られた継続的なスケジュールで稼働する工場において成長します。
デジタルファクトリーおよびインダストリー4.0への投資
AIベースの欠陥検出ソフトウェア市場は、生産データを収集、交換、および使用する接続されたファクトリーシステムへの投資によって支えられており、AIベースの欠陥検出ソフトウェア市場における連携した検査ワークフローの実用的なケースを改善しています。2026年のManufacturing Leadership Council調査の回答者の90%以上が、その年にスマートファクトリーおよび生産技術への投資を維持または増加させる計画を立てていました。接続されたファクトリーは、設備状態、品質記録、およびプロセス制御と同じデータ環境に適合する検査出力を必要とします。このニーズは、工場が既存の自動化プラットフォームへの検証済み接続を求める場合に、統合型ビジョンシステムを有利にします。また、各拠点が個別に作業することなく、ライン全体およびサイト全体でモデルを管理するプラットフォームソフトウェアもサポートします。接続された検査は、画像、品質記録、モデルバージョン、および設備状態を含む生産情報を交換するシステムの数を増やすため、サイバーセキュリティへの投資は引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラベル付きデータとモデル検証の負担 | -1.8% | グローバル | 短期(2年以内) |
| レガシーMES、ERP、およびSCADA統合の複雑さ | -1.4% | 北米および欧州 | 中期(2〜4年) |
| サイバーセキュリティおよび知的財産の露出 | -1.1% | グローバル | 長期(4年以上) |
| 高混合生産における誤棄却の経済性 | -0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ラベル付きデータとモデル検証の負担
多くの製造業者は、生産対応の検査モデルをトレーニングおよび検証するための希少欠陥のラベル付き画像が十分になく、これがAIベースの欠陥検出ソフトウェア市場における採用を遅らせる可能性のある制約となっています。2025年のレビューでは、限られた、コストがかかり、入手困難なラベル付きデータが製造AIの主要な障壁として特定され、生成的、拡散的、および物理ベースのアプローチが対応策として評価されました。この問題は、欠陥率が0.1%を下回る可能性があり、各部品バリアントがAIベースの欠陥検出ソフトウェア市場において独自のカバレッジを必要とする低量・高混合生産において深刻です。NISTはまた、高リスクの産業環境における信頼性が高く信頼できるAIの検証を重要な問題として特定しています。2025年のバッテリー溶接研究では、合成画像でトレーニングされた分類器が0.94の精度と0.98の再現率を達成したことが判明しました。合成データは初期のボトルネックを軽減できますが、購買者は依然として、シフトとサイト間の通常の変動を含む実際の照明、材料、およびプロセス条件下でモデルが機能するという証拠を必要としています。
レガシーMES、ERP、およびSCADA統合の複雑さ
検査モデルは実用的な展開の一部に過ぎず、その意思決定は品質、生産、および報告に使用される運用システムに統合されなければなりません。製造業者は多くの場合、プログラマブルロジックコントローラー、SCADAシステム、製造実行システム、エンタープライズリソースプランニングシステム、およびヒストリアン間の接続を必要とします。UnitXはFleXを20以上の産業プロトコルをサポートするように設計し、断片化されたインストール環境全体で動作するソフトウェアの必要性を示しています。欠陥ラベルまたは信頼スコアは、レガシーのスクラップ会計プロセスで使用される固定コードと一致しない場合があります。これにより、ラインがルーティン生産に入る前に、運用、品質、および情報技術チームが意思決定に合意することを必要とする、受信システムが設定作業なしには処理できないレビュー状態が生じる可能性があります。小規模な製造業者や古いコントロールを持つサイトは、視覚モデル自体のトレーニングが簡単な場合でも、ソフトウェアが価値を提供する前に、より長い実装期間とより大きなサービスニーズに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商業的フォームファクター別:
プラットフォームAPIがバンドルハードウェアへの依存を低減統合AIビジョンシステムは2025年に36.57%の収益シェアを占めた。その地位は、電子機器および自動車工場における長年にわたる確立された基盤を反映しており、Cognex、Keyence、SICKなどのサプライヤーがカメラ、ソフトウェア、および産業用接続性の検証済みの組み合わせを提供している。これらのシステムは購入者に対して一つの責任あるプロバイダーを提供し、設置後にラインが広範なテストに耐えられない場合に初期展開時の不確実性を低減するという利点がある。高速動作、照明制御、およびプロトコルサポートが最初から連携して機能しなければならない場合に特に有効である。確立されたサプライヤーはまた、プラントエンジニアリングチームとの親密さや受け入れ手順に関する知識から恩恵を受けており、AIベースの欠陥検出ソフトウェア市場において試運転時およびその後のメンテナンス時における調整作業を削減できる。
AIビジョンプラットフォームおよびAPIは2031年までに15.64%のCAGRで成長すると予測されており、AIベースの欠陥検出ソフトウェア市場において最成長の速い商業的フォームファクターとなっている。これらのオファリングは、既存のカメラインフラストラクチャ上でのモデルトレーニングおよび展開を可能にし、単一のハードウェアエコシステムへの依存を低減し、適切な光学機器への既存の投資を保護する。CognexはOneVisionを使用して、自社のハードウェアベース全体でクラウドからエッジまでモデルを管理している。これにより、メーカーはすべてのデバイスを一度に交換するのではなく、自社の生産レイアウトに合わせて検査能力を適応させることができる。[3] UnitXは、セントラルエッジ設計、オープンなソフトウェア開発キット、および多様なカメラ環境に対応した幅広いプロトコルサポートを提供している。スタンドアロンソフトウェアおよび検査サービは、メーカーがアルゴリズムのアップグレード、モデル開発、再トレーニング、または検証サポートを必要とする場合、特に社内チームにマシンビジョンの専門家や正式なドキュメントリソースが不足している場合に引き続き有効である。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


展開アーキテクチャ別:
エッジシステムが検査を生産に近い場所に維持エッジおよび組み込みAIは2025年に収益の39.28%を占め、AIベースの欠陥検出ソフトウェア市場において最大の展開アーキテクチャとなっている。メーカーは高速生産ラインにおける予測可能な低レイテンシの判断にエッジシステムを使用しており、応答の遅延が軽微なプロセス上の問題をより多くのスクラップに変える可能性がある。ローカル処理はまた、画像と品質データをオンサイトに保持し、データレジデンシー要件の充足に役立てることができる。このアーキテクチャは、判断の遅延が欠陥製品を次の生産工程に進めてしまう可能性があるアプリケーション、すなわち回避可能な手直しを生み出し、特に組み立て後に欠陥を修正できない場合に生産チームの根本原因分析を複雑にするアプリケーションに適している。また、ネットワークアクセスが制限されているか許可されていない環境においても適切であり、ローカルチームが機密性の高い画像および検査判断に対する直接的な制御を維持できる。
クラウドおよびSaaSは2031年までに16.02%のCAGR拡大すると予測されており、これはメーカーが施設全体で増大する検査モデルのフリートを管理する実用的な方法を求めているためである。その役割は、画像ラベリング、モデルバージョン管理、トレーニング、ガバナンス、および多数の施設にわたるモデルの管理において最も強く、中央チームにパフォーマンスを比較するための一貫した方法を提供する。CognexはOneVisionを通じてクラウドからエッジへのモデル管理を提供し、Landing AIはそのプラットフォームを使用して顧客ハードウェア上での開発および展開をサポートしている。オンプレミスサーバーおよびハイブリッドエッジ・クラウドシステムは、集中処理が有用でありながらローカルの検査応答が依然として必要な施設に対応する。防衛関連電子機器および重要インフラは、契約上およびサイバーセキュリティ上の義務からクラウドを使用しない構成を必要とする場合があり、アーキテクチャの選択を単純な技術的選好ではなく商業的要件とする。
コンポーネント別:
ソフトウェアが検査ワークフローの価値を集約ソフトウェアは2025年のAIベースの欠陥検出ソフトウェア市場規模の76.07%を占め、2031年までに13.32%のCAGRで成長すると予測されている。これは、複数のラインおよびシフトにわたるアルゴリズム、モデルライフサイクル管理、統合、および分析の重要性を反映している。ソフトウェアライセンスはまた、特に製品変更やプロセス調整によって検査条件が変化した後に、顧客が再トレーニング、メンテナンス、および展開拡大を必要とする場合に、継続的な収益をサポートできる。このコンポーネントは主要なワークフロー価値を保持しており、検査パフォーマンスが画像キャプチャだけでなく、画像の解釈、レビュー、保存、およびアクションへの連携方法に依存しているためである。これにより、カメラや演算ユニットのみを供給するのではなく、材料、照明、または製品設計の変更後の再トレーニングを含む完全なモデルライフサイクルを管理できるサプライヤーにとって、より強力な役割が生まれる。
ハードウェアは、特にバッテリー工場および半導体施設において新しいラインが稼働する際に引き続き重要である。スマートカメラ、エッジコンピューティングユニット、および産業用照明は、フトウェアが依存する画像品質と処理能力を提供する。ハードウェアは、カメラの選択肢が広く利用可能になり、ソフトウェアが複数のブランドにわたって動作するにつれて、購入者の注目が互換性、パフォーマンス、および総実装工数へとシフトすることで、より大きな圧力に直面する。サービスはモデル開発、システム統合、検証、および継続的なサポートをカバーし、各サイトがカスタマイズされた画像収集、受け入れテスト、およびオペレーター研修を必要とする可能性があるため、高ミックス生産者および新規採用者にとって引き続き重要である。VDMAのパネルは、利用可能なデータ、安定した画像取得、および明確な受け入れ基準を、視覚検査展開を成功させるための実用的な条件として特定した。[4] これらの要件はAIベースの欠陥検出ソフトウェア産業のソフトウェア主導の収益モデルと並行して実装の専門知識への需要を持続させており、優れた設計のアルゴリズムであっても安定した撮像と明確に合意された検査ルールに依存しているためである。
アプリケーション別:
欠陥検出が規模を維持しながら組立検証が台頭欠陥検出は2025年に収益の26.41%を占めた。電子機器、金属成形、および射出成形における表面検査に広く使用されており、欠陥の外観が変動するためルールベースのビジョンでは限界がある。2025年の研究では、標準的な表面欠陥ベンチマークにおいてSuperSimpleNetのAUROCスコアが97.4〜98.3%であり、推論時間が9.5ミリ秒、スループットが毎秒262枚の画像であることが報告された。この速度と検出パフォーマンスの組み合わせは、検査がスループットを低下させることができない生産ラインでの使用をサポートし、品質チームが変動する材料や変化する表面条件において固定ルールでは見逃す可能性のある微妙なパターンを特定するのに役立つ。このセグメントは、表面欠陥が多くの材料タイプおよび製造プロセスにわたって発生するため、サプライヤーが設備や製品が大きく異なる工場にわたってツールを適用できることから、引き続き中心的な位置を占めている。
組み立て検証は2031年までに15.27%のCAGRで成長すると予測されている。EVおよび電子機器メーカーは、コネクターの着座、トルクの存在、はんだ品質、およびコンポーネントの向きの確認へと検査を外表面から拡張しており、多くの場合、後の組み立て工程で欠陥の修正がより困難かつコスト高になる前に実施される。この作業は、単一の合否判定ではなく一つの生産シーケンス内で複数の判断を必要とすることが多く、信頼性の高い画像処理と明確な判断ロジックの重要性を高める。寸法測定は、厳密な形状制御を必要とする航空宇宙および精密自動車部品をサポートする。表面検査は金属、ガラス、およびフィルム基材に対応し、包装検査は規制された消費者製品環境における異物検出およびラベル検証をサポートする。光学文字認識およびバーコード検証を含むその他のアプリケーションは、バッチにわたるコンポーネントレベルのトレーサビリティをサポートし、メーカーが検査結果を個々のコンポーネント、ット、および下流の品質記録と関連付けるのに役立つ。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
電子機器がリードしながらEVおよびバッテリー生産が加速電子機器および半導体は2025年にエンドユーザー産業シェアの25.47%を占めた。ウェーハ歩留まりへの圧力、先進パッケージング、および新たな製造能力の拡大により、複数のプロセスポイントにおける信頼性の高い検査の必要性が高まっている。Siemensは2026年1月にCanopus AIの買収を完了し、AIを活用したウェーハおよびマスクメトロロジーをCaliber計算リソグラフィポートフォリオに追加した。この取引は、小さな測定の差異が生産結果に重大な影響を与える可能性がある先進技術ノードにおける、より厳密なプロセス制御と迅速な歩留まり向上を目指している。電子機器メーカーはまた、裸基板の光学検査およびリフロー後のはんだ検証に検査を使用しており、逃れた欠陥が手直しと歩留まり損失を増加させる可能性があり、頻繁な製品変更により適応可能なモデルが特に価値を持つ。
EVおよびバッテリー製造は2031年までに16.86%のCAGRで成長すると予測されており、AIベースの欠陥検出ソフトウェア市場における重要性を強化している。OEMのゼロ欠陥要件および安全重視の品質手順により、セルおよびパック生産全体にわたるインライン検証の必要性が高まっている。自動車製造は、頻繁なコンポーネントおよび構成の変更が繰り返しのエンジニアリング作業を生み出す可能性があるため、限られた再トレーニング工数で多くの製品バリアントを管理できるシステムを必要としている。製薬および医療機器の購入者は正式な検証を必要とし、調達期間が延びる可能性があるが、より深いベンダー関係をサポートする。食品および飲料メーカーは、トレーサブルな検査が社内品質手順および必要な製品情報をサポートできる汚染、包装の完全性、およびラベル品質に注力している。航空宇宙および防衛アプリケーションは、制限されたデータ環境およびプログラム要件のためにエアギャップ運用を必要とすることが多く、安全なローカル展開オプションを持つベンダーにこれらのプロジェクトへのより明確な参入経路を与えている。
地域分析
北米AIベースの欠陥検出ソフトウェア市場
北米は2025年に収益の33.12%を占めた。同地域は、検査サプライヤーの高い集積と、確立された半導体、自動車、医療機器の需要を兼ね備えている。CHIPSおよび科学法によって支援される半導体建設は、施設設計の初期段階からウェーハおよびパッケージング検査の需要を高めている。FDAのコンピュータソフトウェアアシュアランスガイダンスは、ライフサイエンス生産および品質ソフトウェアに対するバリデーション要件を追加しており、文書化されたテストと変更管理がベンダー選定の重要な要素となっている。これは、文書化されたバリデーション手法と監査証跡を提供できるサプライヤーに有利に働き、調達チームおよび品質チームが規制された生産環境におけるシステムの使用を評価する際に役立つ。UnitXは2025年にメキシコで初の量導入を完了し、ニアショアリング自動車サプライチェーンにおける採用の拡大を示した。
アジア太平洋AIベースの欠陥検出ソフトウェア市場
アジア太平洋地域は、AIベースの欠陥検出ソフトウェア市場において最も急成長している2つのエンドユーザー分野、すなわちエレクトロニクスおよび半導体生産、ならびにEVおよびバッテリー製造における最大の製造拠点である。中国のバッテリー工場、韓国のセルメーカー、日本の精密サプライチェーン、台湾の半導体生産能力、およびインドのエレクトロニクスゾーンは、多様な検査要件を生み出している。LGエナジーソリューションはAIベースの品質管理を生産に組み込み、IATF、VDA、およびAIAGの品質フレームワークのもとで運用している。フラウンホーファーIZMは、表面実装デバイス検査におけるビジョン言語モデルの活用を実証しており、製品の多様性が高い場合にラベリング作業を削減できる可能性がある。[5]
EMEAおよび南米AIベースの欠陥検出ソフトウェア市場
アフリカは2031年までに14.37%のCAGRで拡大すると予測されており、AIベースの欠陥検出ソフトウェア市場において最も高い地域成長率となっている。新規製造拠点は、大規模なレガシービジョン機器を置き換えることなく自動検査を導入できるため、品質要件を初期ライン設計の一部として考慮することが可能である。欧州は引き続き主要な研究・サプライヤーの中心地であり、ドイツのマシンビジョンエコシステムおよび標準化活動がその中心を担っている。VDI、VDE、およびVDMAのガイダンスは、欧州製造業におけるマシンビジョンプロジェクトの受け入れ基準と責任範囲を形成している。南米および中東は、産業の多様化が食品・飲料およびペトロケミカル隣接業務における初期導入を支える、より小規模な市場である。

競合環境
AIベースの欠陥検出ソフトウェア市場は、広範なプラットフォームサプライヤー間では適度に統合されていますが、アプリケーションおよび地域全体では断片化されたままです。Cognex、Keyence、SICK、Siemens、およびOmronは、設置済み機器、産業自動化の知識、および確立された顧客関係から優位性を持っています。これらのオファリングは、購買者が機器と品質ワークフロー全体で単一の運用ビューを求める場合に価値のある、検証済みシステム内でカメラ、ソフトウェア、および工場コントロールを接続できます。Cognexは2026年4月に最大157 TOPSのAI処理能力を持つIn-Sight 6900ビジョンコントローラーを発売しました。2026年5月には、外部PCインフラなしで25メガピクセル検査をサポートするIn-Sight 3900を発売しました。
Siemensは2026年1月にCanopus AIを買収し、AIによるメトロロジーを計算リソグラフィポートフォリオに連携させることで半導体分野での地位を強化しました。この動きは、先進ノードファブのプロセスシミュレーション、測定、および検査を接続します。東芝デジタルソリューションズは2025年12月に、検査感度を維持しながら誤検知を抑制することを目的とした特許取得済みの方法を備えたAI画像検査パッケージの新バージョンをリリースしました。これらの投資は、多くの製品バリアントが同じラインを通過し、不必要な棄却が生産、手直し、および材料計画を混乱させる可能性がある場合に重要な誤棄却コストに対処します。
ソフトウア重視のサプライヤーは、より迅速な展開、ハードウェアの柔軟性、およびより低いトレーニング負担を提供することで競争しています。UnitXは2026年6月にDeteXスマートカメラを発売し、ビジョンエンジニアリングの専門知識なしに1分で展開できると述べました。Landing AI、Matroid、およびMVTecは、品質チームが既存のカメラハードウェア上で検出器を構築するのに役立つノーコードまたはローコード環境を提供しています。高混合・低量生産者および新興地域の小規模製造業者は、システムが有用な結果を生み出す前に必要なラベリング、統合、およびスキル要件が少ないため、引き続き機会となっています。ビジョン言語モデルツールはラベリングニーズを削減する可能性がありますが、高速ラインでの遅延は、最も速い検査環境でそれらを使用する前にサプライヤーが解決しなければならない技術的制約として残っています。
AIベースの欠陥検出ソフトウェア産業リーダー
-
Cognex Corporation
-
Keyence Corporation
-
Siemens AG
-
Omron Corporation
-
Teledyne Technologies Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
AIベースの欠陥検出ソフトウェア市場
- Cognex Corporation
- Keyence Corporation
- Siemens AG
- Omron Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Datalogic S.p.A.
- ABB Ltd.
- SICK AG
- Landing AI
- Matroid, Inc.
- UnitX Labs
- MVTec Software GmbH
- ISRA VISION GmbH
- Zebra Technologies Corporation
- LMI Technologies Inc.
- Pleora Technologies Inc.
- Radiant Vision Systems LLC
- Advantech Co., Ltd.
- NEC Corporation
- Intelgic Private Limited
- GFT Technologies SE
- Instrumental, Inc.
- Neurala, Inc.

Recent Industry Developments in AIベースの欠陥検出ソフトウェア市場
- 2026年6月:UnitX Labsは、ビジョンエンジニアリングの専門知識なしに1分で展開できるエコシステム非依存のAIスマートカメラDeteXを発売しました。このカメラは、800万画素の解像度、ピクセルレベルのセグメンテーション、マルチクラス分類、OCR、および0.1 mmの精度での寸法測定を組み合わせています。基本的な存在センサーと複雑なエンタープライズビジョンシステムの間のギャップを埋め、自動車の100%インライン検査および医療機器組立を対象としています。UnitXは、そのプラットフォームが現在、世界190以上の製造施設で年間15 ビリオン 米ドル以上の製品を検査していると報告しています。
- 2026年5月:Cognexは、クラウドからエッジへの協調AIビジョン開発プラットフォームであるOneVisionの一般提供を発表しました。2025年6月のベータ版発売以来、100社以上のグローバル顧客がOneVisionを使用してAIビジョン開発を加速し、多くが数ヶ月ではなく数日で単一ラインアプリケーションからマルチサイト展開へとスケールアップしました。Schneider Electricは歩留まりの倍増と誤棄却の削減を報告し、Essityはプラットフォームを使用して1年間のビジョンプロジェクトを1日以内に完了しました。
- 2026年5月:CognexはQualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900ビジョンシステムを発売し、包装、自動車、電子機器、および消費財製造向けの高解像度組み込みAI検査を提供しました。このシステムは最大2500万画素のキャプチャをサポートし、完全に組み込まれたコンピューティングにより検査深度とライン速度の従来のトレードオフを解消します。
- 2026年1月:Siemensは、フランスのグルノーブルを拠点とするAIおよび機械学習強化半導体ウェーハおよびマスクメトロロジー企業であるCanopus AIの買収を完了しました。Canopus AIの検査および測定技術は、先進半導体技術ノードでのサブナノメートルプロセス制御と加速された歩留まり向上を目標として、Siemensの計算リソグラフィ向けCalibreポートフォリオと統合されます。


グローバルAIベースの欠陥検出ソフトウェア市場レポートの範囲
AIベースの欠陥検出ソフトウェア市場は、人工知能、ディープラーニング、および機械学習アルゴリズムを活用して、製品、材料、および産業資産の欠陥を自動的に識別、分類、および予測するソフトウェアソリューションで構成されています。これらのソリューションは、視覚、センサー、および運用データを分析して、従来のルールベースシステムや人間の検査員が識別するのが困難な異常を検出します。AIベースの欠陥検出ソフトウェアは、検出精度の向上、誤検知の削減、および継続的な品質保証のサポートのために、製造、半導体生産、自動車組立、繊維、およびインフラ検査に広く使用されています。
AIベースの欠陥検出ソフトウェア市場レポートは、商業的フォームファクター(統合型AIビジョンシステム、スタンドアロンAIソフトウェア、AIビジョンプラットフォームおよびAPI、ならびにAI検査サービス)、展開アーキテクチャ(エッジおよび組み込みAI、オンプレミスサーバーおよびワークステーション、クラウドおよびSaaS、ならびにハイブリッドエッジとクラウド)、コンポーネント(ソフトウェア、ハードウェア、およびサービス)、アプリケーション(欠陥検出、寸法測定、表面検査、組立検証、包装検査、およびその他のアプリケーション)、エンドユーザー産業(電子機器・半導体、EVおよびバッテリー製造、自動車製造、製薬および医療機器、食品・飲料、航空宇宙・防衛、およびその他のエンドユーザー産業)、ならびに地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 統合型AIビジョンシステム |
| スタンドアロンAIソフトウェア |
| AIビジョンプラットフォームおよびAPI |
| AI検査サービス |
| エッジおよび組み込みAI |
| オンプレミスサーバーおよびワークステーション |
| クラウドおよびSaaS |
| ハイブリッドエッジとクラウド |
| ソフトウェア |
| ハードウェア |
| サービス |
| 欠陥検出 |
| 寸法測定 |
| 表面検査 |
| 組立検証 |
| 包装検査 |
| その他のアプリケーション |
| 電子機器・半導体 |
| EVおよびバッテリー製造 |
| 自動車製造 |
| 製薬および医療機器 |
| 食品・飲料 |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 台湾 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| 商業的フォームファクター別 | 統合型AIビジョンシステム | |
| スタンドアロンAIソフトウェア | ||
| AIビジョンプラットフォームおよびAPI | ||
| AI検査サービス | ||
| 展開アーキテクチャ別 | エッジおよび組み込みAI | |
| オンプレミスサーバーおよびワークステーション | ||
| クラウドおよびSaaS | ||
| ハイブリッドエッジとクラウド | ||
| コンポーネント別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| アプリケーション別 | 欠陥検出 | |
| 寸法測定 | ||
| 表面検査 | ||
| 組立検証 | ||
| 包装検査 | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| EVおよびバッテリー製造 | ||
| 自動車製造 | ||
| 製薬および医療機器 | ||
| 食品・飲料 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 台湾 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||


レポートで回答される主要な質問
AIベースの欠陥検出ソフトウェア市場規模はどのくらいですか?
AIベースの欠陥検出ソフトウェア市場規模は2025年に1.07 ビリオン 米ドル、2026年に1.24 ビリオン 米ドルであり、2026年から2031年にかけて12.76%のCAGRで成長し、2031年までに2.26 ビリオン 米ドルに達すると予測されています。
AIベースの欠陥検出ソフトウェアをリードする展開モデルはどれですか?
エッジおよび組み込みAIは、製造業者が低遅延の検査とローカルデータ処理を必要とするため、2025年に39.28%の収益シェアでリードしました。
EVおよびバッテリー工場がAI検査を採用する理由は何ですか?
このセグメントは、製造業者がセルおよびパック生産全体でインライン品質チェックを必要とするため、2031年にかけて16.86%のCAGRで成長すると予測されています。
最も急速に拡大しているアプリケーションはどれですか?
組立検証は、製造業者がコンポーネントの存在、向き、および組立品質を検証するため、2031年にかけて15.27%のCAGRで成長すると予測されています。
AIによる目視検査プロジェクトの展開が困難な理由は何ですか?
ラベル付き欠陥データ、生産検証、およびレガシーMES、ERP、およびSCADAシステムとの統合が展開時間を延長する可能性があります。
AIベースの欠陥検出ソフトウェアの需要をリードする地域はどこですか?
北米は、成熟した半導体、自動車、および医療機器製造の需要に支えられ、2025年に33.12%の収益シェアを占めました。


 お客様のデータは安全であり、販売や共有は一切行われません。
