
Tamaño y Participación del Mercado de Software de Detección de Defectos Basado en IA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.76 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Detección de Defectos Basado en IA por Mordor Intelligence
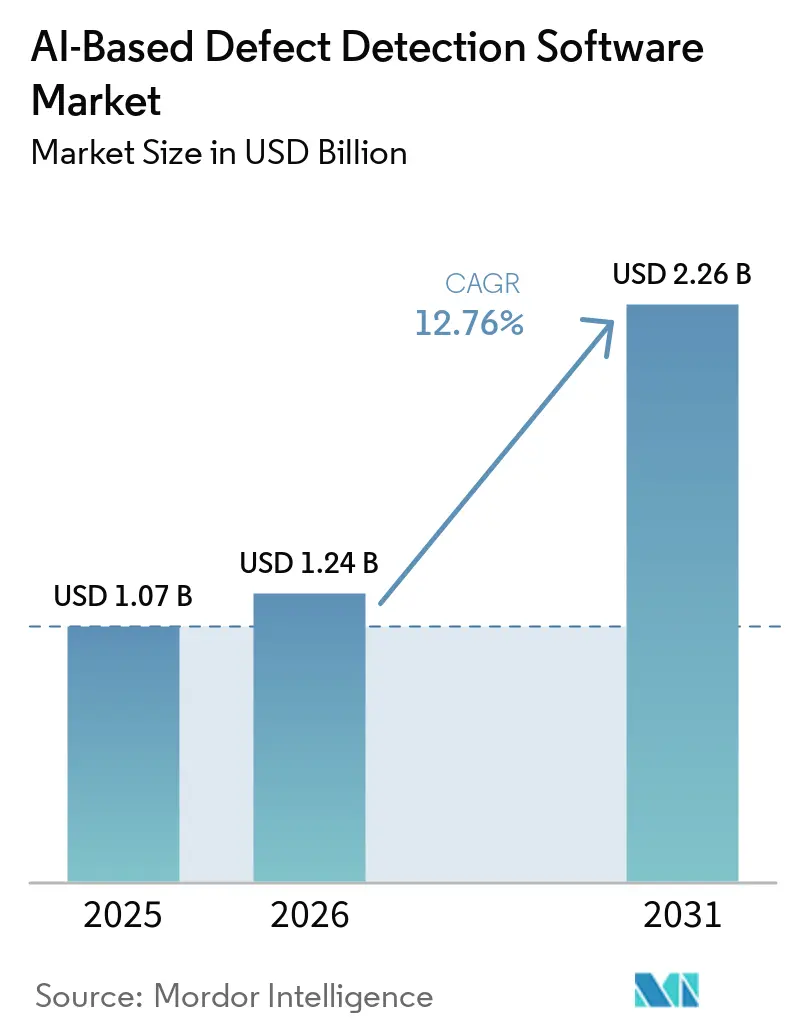
El tamaño del mercado de software de detección de defectos basado en IA fue de 1,07 mil millones de USD en 2025 y de 1,24 mil millones de USD en 2026, y se prevé que alcance los 2,26 mil millones de USD en 2031, creciendo a una CAGR del 12,76% durante 2026-2031. El mercado de software de detección de defectos basado en IA está pasando de proyectos piloto separados a una implementación más amplia en los sitios de producción, lo que hace que la gestión centralizada de modelos y la integración confiable sean más importantes. Los fabricantes otorgan mayor valor al software que vincula los resultados de la inspección visual con los registros de calidad y las decisiones operativas. La demanda es más fuerte donde los defectos no detectados conllevan altos costos de rendimiento, seguridad o cumplimiento, especialmente en electrónica, semiconductores, vehículos eléctricos y baterías. Los proveedores establecidos están combinando cámaras, computación, software y soporte, mientras que los nuevos proveedores se centran en la implementación independiente del hardware y en un entrenamiento de modelos más sencillo. Esto crea oportunidades para los proveedores que pueden reducir el trabajo de validación sin debilitar el rendimiento de la inspección, especialmente cuando los equipos de calidad deben documentar las decisiones para revisiones internas y auditorías externas.
Conclusiones Clave del Informe
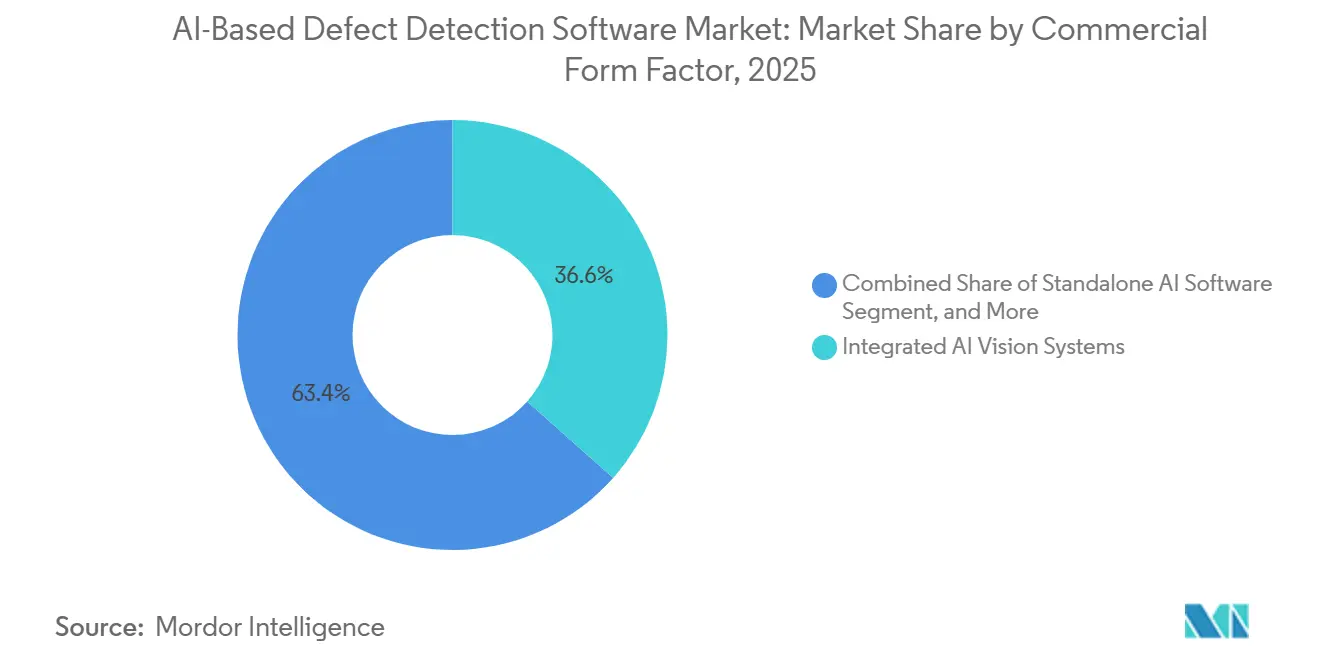
- Por factor de forma comercial, los sistemas integrados de visión con IA representaron el 36,57% de la cuota del mercado de software de detección de defectos basado en IA en 2025, mientras que las plataformas de visión con IA y las API se proyectan para expandirse a una CAGR del 15,64% hasta 2031.
- Por arquitectura de implementación, la IA en el borde y embebida representó el 39,28% de la cuota del mercado de software de detección de defectos basado en IA en 2025, mientras que la nube y el SaaS se proyectan para expandirse a una CAGR del 16,02% hasta 2031, a medida que los fabricantes buscan una forma práctica de gestionar flotas crecientes de modelos de inspección en sus instalaciones.
- Por componente, el software representó el 76,07% de la cuota de ingresos en 2025 y se proyecta que crezca a una CAGR del 13,32% hasta 2031 en el mercado de software de detección de defectos basado en IA.
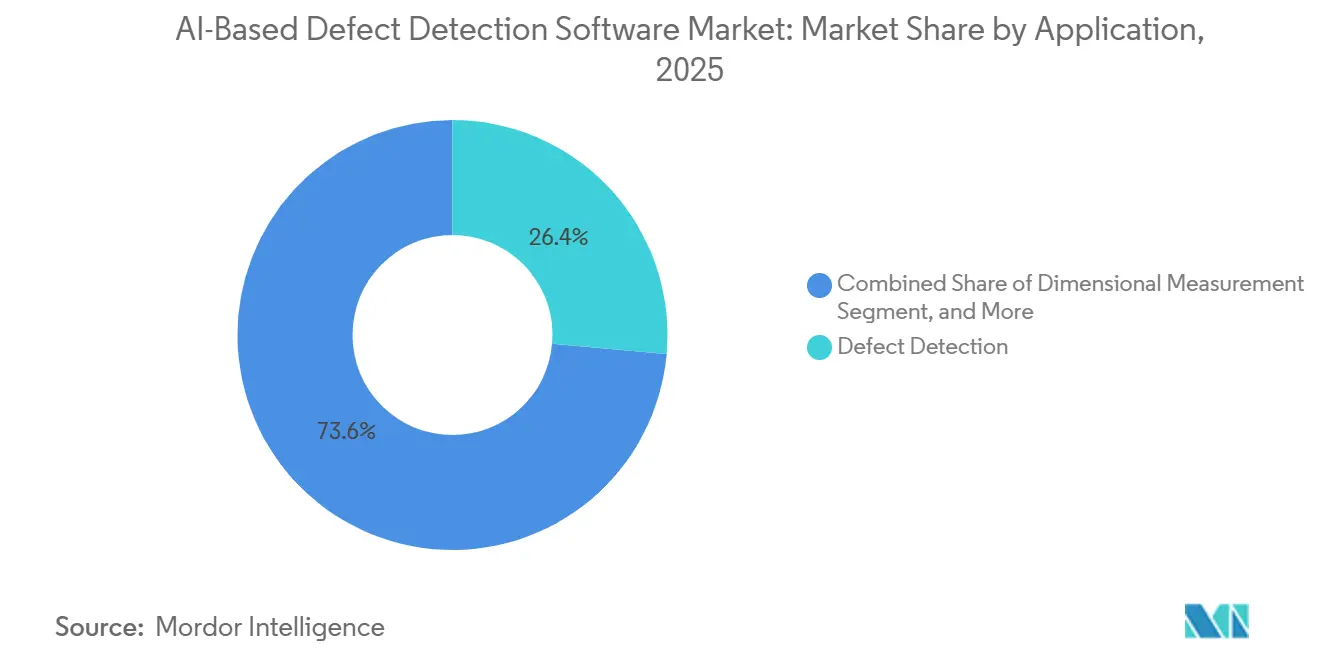
- Por aplicación, la detección de defectos representó el 26,41% de los ingresos en 2025 en el mercado de software de detección de defectos basado en IA, mientras que la verificación de ensamblaje se proyecta para expandirse a una CAGR del 15,27% hasta 2031.
- Por industria de usuario final, electrónica y semiconductores representaron el 25,47% de la cuota de ingresos en 2025, mientras que la fabricación de vehículos eléctricos y baterías se proyecta para expandirse a una CAGR del 16,86% hasta 2031 en el mercado de software de detección de defectos basado en IA.
- Por geografía, América del Norte representó el 33,12% de la cuota de ingresos en 2025, mientras que África se proyecta para expandirse a una CAGR del 14,37% hasta 2031 en el mercado de software de detección de defectos basado en IA.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Precisión del Aprendizaje Profundo y Avances en Clasificación | +3.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Calidad en la Fabricación de Vehículos Eléctricos y Baterías | +2.9% | Global, con núcleo en Asia-Pacífico y extensión a Europa y América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en la Inspección de Calidad | +2.1% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Inversión en Fábricas Digitales e Industria 4.0 | +1.7% | Global | Mediano plazo (2-4 años) |
| Datos Sintéticos de Defectos que Reducen los Cuellos de Botella por Fallos Raros | +1.1% | Global | Mediano plazo (2-4 años) |
| Inspección con Aislamiento de Red para Datos de Calidad Soberana | +0.7% | América del Norte, Europa, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precisión del Aprendizaje Profundo y Avances en Clasificación
El mercado de software de detección de defectos basado en IA se beneficia a medida que los enfoques de modelos transformadores y de modelos de base mejoran el reconocimiento de formas de defectos complejas, especialmente en entornos de producción variables. Una revisión de 2026 encontró que los modelos transformadores pueden utilizar un contexto de imagen más amplio para geometrías complejas, mientras que las redes neuronales convolucionales conservan su valor para la extracción de características locales, y las variantes YOLO admiten líneas de alta velocidad con compensaciones de rendimiento. Un estudio de inspección de semiconductores reportó una precisión general del 98,7% y una puntuación F1 del 93,5% utilizando fusión a nivel de decisión, al tiempo que redujo el tiempo de inspección de 17,7 segundos a 1,5 segundos por unidad. Estos resultados desplazan la atención del comprador más allá de la precisión básica de detección hacia la eficiencia del entrenamiento, el tiempo de implementación y la estabilidad en condiciones de producción cambiantes en el mercado de software de detección de defectos basado en IA. Cognex puso OneVision a disposición general en mayo de 2026, y los clientes reportaron mayor rendimiento, menos rechazos falsos y una finalización más rápida de los proyectos tras utilizar modelos gestionados de forma centralizada. El Instituto Nacional de Estándares y Tecnología identifica la integración heterogénea de sensores y controles, el comportamiento confiable y la explicabilidad como prioridades continuas para la IA en la fabricación inteligente.[1]
Requisitos de Calidad en la Fabricación de Vehículos Eléctricos y Baterías
La producción de baterías requiere inspección en cada etapa, desde la fabricación de electrodos hasta el ensamblaje de celdas y las pruebas finales. Una revisión de 2026 sobre Evaluación No Destructiva 4.0 concluyó que la visión con IA en línea es el método capaz de soportar una cobertura de inspección completa a los tiempos de ciclo de la línea de producción. BMW ha descrito controles de calidad asistidos por IA en cada etapa de producción en su programa de baterías Neue Klasse, incluida la inspección de cada paquete de baterías al final de la línea. LG Energy Solution declara que utiliza control de calidad basado en IA y se prepara para los estándares antes de que los clientes los exijan formalmente. Atlas Copco reportó verificación en línea basada en IA en el ensamblaje de baterías que activa acciones correctivas para componentes faltantes o mal alineados antes de que las baterías avancen en la cadena de producción. Esto aumenta el valor de los sistemas que combinan decisiones basadas en imágenes con registros de calidad trazables y flujos de trabajo de producción, en lugar de tratar la inspección visual como una función de máquina independiente.
Escasez de Mano de Obra en la Inspección de Calidad
La escasez de mano de obra está dificultando el mantenimiento de la inspección manual en los programas de producción continua. En una encuesta de 2025, el 70% de los encuestados en Estados Unidos y el 72% en el Reino Unido reportaron escasez de mano de obra, mientras que el 88% y el 90%, respectivamente, afirmaron que la escasez había afectado la calidad del producto o servicio. Una encuesta de ZEISS a más de 1.100 profesionales de la fabricación en Estados Unidos encontró que el 47% identificó la falta de personal calificado como un desafío principal.[2] La misma presión hace que la detección automatizada de defectos sea una aplicación práctica, ya que puede reducir el trabajo de revisión repetitivo y proporcionar decisiones más consistentes entre turnos. Los equipos de calidad pueden entonces centrarse en el manejo de excepciones, el análisis de causas raíz y la validación de modelos en lugar de las verificaciones visuales rutinarias, donde su conocimiento del proceso puede tener un mayor efecto operativo. El mercado de software de detección de defectos basado en IA, por lo tanto, gana terreno donde los compradores necesitan mantener la producción sin ampliar los equipos especializados de inspección, particularmente en plantas que operan con horarios continuos y mano de obra experimentada limitada.
Inversión en Fábricas Digitales e Industria 4.0
El mercado de software de detección de defectos basado en IA está respaldado por la inversión en sistemas de fábricas conectadas que recopilan, intercambian y utilizan datos de producción, mejorando el caso práctico para flujos de trabajo de inspección vinculados en el mercado de software de detección de defectos basado en IA. Más del 90% de los encuestados en una encuesta del Consejo de Liderazgo en Manufactura de 2026 planeaban mantener o aumentar la inversión en fábricas inteligentes y tecnología de producción durante el año. Las fábricas conectadas necesitan resultados de inspección que encajen en el mismo entorno de datos que el estado del equipo, los registros de calidad y los controles de proceso. Esa necesidad favorece a los sistemas de visión integrados cuando las fábricas buscan conexiones validadas con sus plataformas de automatización existentes. También respalda el software de plataforma que gestiona modelos en líneas y sitios sin requerir que cada ubicación trabaje de forma independiente. La inversión en ciberseguridad sigue siendo importante porque la inspección conectada amplía el número de sistemas que intercambian información de producción, incluidas imágenes, registros de calidad, versiones de modelos y estado del equipo.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Carga de Datos Etiquetados y Validación de Modelos | -1.8% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Integración con Sistemas MES, ERP y SCADA Heredados | -1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad y Propiedad Intelectual | -1.1% | Global | Largo plazo (≥ 4 años) |
| Economía de Rechazos Falsos en Producción de Alta Variedad | -0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Datos Etiquetados y Validación de Modelos
Muchos fabricantes carecen de suficientes imágenes etiquetadas de defectos raros para entrenar y validar un modelo de inspección listo para producción, una restricción que puede retrasar la adopción en el mercado de software de detección de defectos basado en IA. Una revisión de 2025 identificó los datos etiquetados como limitados, costosos y difíciles de obtener como una barrera importante para la IA en la fabricación, y evaluó los enfoques generativos, de difusión y basados en física como respuestas. Este problema es agudo en la producción de bajo volumen y alta variedad, donde las tasas de defectos pueden caer por debajo del 0,1% y cada variante de pieza necesita su propia cobertura en el mercado de software de detección de defectos basado en IA. El Instituto Nacional de Estándares y Tecnología también identifica la validación para una IA confiable y fiable como un problema clave en entornos industriales de alto riesgo. Un estudio de soldadura de baterías de 2025 encontró que un clasificador entrenado con imágenes sintéticas logró una precisión de 0,94 y una recuperación de 0,98. Los datos sintéticos pueden reducir el cuello de botella inicial, pero los compradores aún necesitan evidencia de que los modelos funcionan bajo condiciones reales de iluminación, material y proceso, incluida la variación normal entre turnos y sitios.
Complejidad de Integración con Sistemas MES, ERP y SCADA Heredados
Los modelos de inspección son solo una parte de una implementación funcional porque sus decisiones deben integrarse en los sistemas operativos utilizados para la calidad, la producción y los informes. Los fabricantes a menudo necesitan conexiones entre controladores lógicos programables, sistemas SCADA, sistemas de ejecución de manufactura, sistemas de planificación de recursos empresariales e historiadores. UnitX diseñó FleX para admitir más de 20 protocolos industriales, lo que ilustra la necesidad de software que opere en entornos instalados fragmentados. Una etiqueta de defecto o una puntuación de confianza puede no coincidir con los códigos fijos utilizados por los procesos heredados de contabilidad de desechos. Esto puede crear un estado de revisión que el sistema receptor no puede manejar sin trabajo de configuración, lo que requiere que los equipos de operaciones, calidad y tecnología de la información lleguen a un acuerdo sobre las decisiones antes de que la línea entre en producción rutinaria. Los fabricantes más pequeños y los sitios con controles más antiguos pueden enfrentar períodos de implementación más largos y mayores necesidades de servicio antes de que el software genere valor, incluso cuando el modelo visual en sí es sencillo de entrenar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Factor de Forma Comercial:
Las API de Plataforma Reducen la Dependencia del Hardware IntegradoLos Sistemas Integrados de Visión con IA representaron el 36,57% de la cuota de ingresos en 2025. Su posición refleja una base consolidada desde hace tiempo en plantas de electrónica y automoción, donde proveedores como Cognex, Keyence y SICK ofrecen combinaciones validadas de cámaras, software y conectividad industrial. Estos sistemas ofrecen a los compradores un único proveedor responsable y reducen la incertidumbre durante la implementación inicial, una ventaja cuando la línea no puede tolerar pruebas extensas tras la instalación. Son especialmente relevantes cuando la operación a alta velocidad, el control de iluminación y el soporte de protocolos deben funcionar conjuntamente desde el inicio. Los proveedores establecidos también se benefician de la familiaridad con los equipos de ingeniería de planta y los procedimientos de aceptación, lo que puede reducir el trabajo de coordinación durante la puesta en marcha y el mantenimiento posterior en el mercado de software de detección de defectos basado en IA.
Las Plataformas de Visión con IA y las API se proyectan para crecer a una CAGR del 15,64% hasta 2031, lo que las convierte en el factor de forma comercial de mayor crecimiento en el mercado de software de detección de defectos basado en IA. Estas ofertas permiten el entrenamiento e implementación de modelos sobre la infraestructura de cámaras existente, reduciendo la dependencia de un único ecosistema de hardware y protegiendo las inversiones previas en equipos ópticos adecuados. Cognex utiliza OneVision para gestionar modelos desde la nube hasta el borde en toda su base de hardware. Esto ayuda a los fabricantes a adaptar la capacidad de inspección a su propio diseño de producción en lugar de reemplazar cada dispositivo de una sola vez.[3] UnitX ofrece un diseño central-borde, un kit de desarrollo de software abierto y amplio soporte de protocolos para entornos de cámaras variados. El software independiente y los servicios de inspección siguen siendo relevantes cuando los fabricantes necesitan una actualización de algoritmos, desarrollo de modelos, reentrenamiento o soporte de validación, especialmente cuando los equipos internos carecen de especialistas en visión artificial o recursos formales de documentación.


Por Arquitectura de Implementación:
Los Sistemas en el Borde Mantienen la Inspección Cerca de la ProducciónLa IA en el Borde y Embebida representó el 39,28% de los ingresos en 2025, convirtiéndola en la arquitectura de implementación más grande en el mercado de software de detección de defectos basado en IA. Los fabricantes utilizan sistemas en el borde para decisiones predecibles y de baja latencia en líneas de producción de alta velocidad, donde una respuesta tardía puede convertir un problema menor de proceso en mayor cantidad de desechos. El procesamiento local también mantiene las imágenes y los datos de calidad en las instalaciones, lo que puede ayudar a cumplir con los requisitos de residencia de datos. Esta arquitectura es adecuada para aplicaciones donde una decisión tardía puede permitir que un producto defectuoso avance a la siguiente etapa de producción, generando retrabajos evitables y complicando el análisis de causa raíz para los equipos de producción, especialmente cuando los defectos no pueden corregirse tras el ensamblaje. También es apropiada cuando el acceso a la red está restringido o no está permitido, lo que permite a los equipos locales mantener el control directo sobre imágenes sensibles y decisiones de inspección.
La Nube y el SaaS se proyectan para expandirse a una CAGR del 16,02% hasta 2031, a medida que los fabricantes buscan una forma práctica de gestionar flotas crecientes de modelos de inspección en sus instalaciones. Su función es más sólida en el etiquetado de imágenes, el control de versiones de modelos, el entrenamiento, la gobernanza y la gestión de modelos en múltiples instalaciones, proporcionando a los equipos centrales una forma coherente de comparar el rendimiento. Cognex ofrece gestión de modelos de nube a borde a través de OneVision, mientras que Landing AI utiliza su plataforma para apoyar el desarrollo y la implementación en hardware del cliente. Los servidores locales y los sistemas híbridos de borde y nube sirven a instalaciones donde el procesamiento centralizado es útil pero la respuesta de inspección local sigue siendo necesaria. La electrónica adyacente a la defensa y la infraestructura crítica pueden requerir configuraciones sin nube debido a obligaciones contractuales y de ciberseguridad, lo que convierte la selección de arquitectura en un requisito comercial más que en una simple preferencia técnica.
Por Componente:
El Software Concentra el Valor de los Flujos de Trabajo de InspecciónEl software representó el 76,07% del tamaño del mercado de software de detección de defectos basado en IA en 2025 y se prevé que crezca a una CAGR del 13,32% hasta 2031. Esto refleja la importancia de los algoritmos, la gestión del ciclo de vida de los modelos, la integración y el análisis en múltiples líneas y turnos. Las licencias de software también pueden respaldar ingresos recurrentes cuando los clientes necesitan reentrenamiento, mantenimiento y una implementación ampliada, especialmente tras cambios en los productos o ajustes de proceso que alteran las condiciones de inspección. El componente concentra el principal valor del flujo de trabajo porque el rendimiento de la inspección depende de cómo se interpretan, revisan, almacenan y vinculan las imágenes a las acciones, y no únicamente de la captura de imágenes. Esto crea un papel más sólido para los proveedores que pueden gestionar un ciclo de vida completo del modelo en lugar de suministrar únicamente una cámara o una unidad de cómputo, incluido el reentrenamiento tras cambios en materiales, iluminación o diseños de productos.
El hardware sigue siendo importante cuando se ponen en marcha nuevas líneas, especialmente en plantas de baterías e instalaciones de semiconductores. Las cámaras inteligentes, las unidades de computación en el borde y la iluminación industrial proporcionan la calidad de imagen y la capacidad de procesamiento de la que depende el software. El hardware enfrenta mayor presión cuando las opciones de cámaras se vuelven ampliamente disponibles y el software opera en múltiples marcas, desplazando la atención del comprador hacia la compatibilidad, el rendimiento y el esfuerzo total de implementación. Los servicios abarcan el desarrollo de modelos, la integración de sistemas, la validación y el soporte continuo, y siguen siendo importantes para los productores de alta variedad y los nuevos adoptantes, ya que cada sitio puede requerir recopilación de imágenes personalizada, pruebas de aceptación y capacitación de operadores. Un panel de VDMA identificó la disponibilidad de datos, la adquisición estable de imágenes y los criterios de aceptación claros como condiciones prácticas para implementaciones exitosas de inspección visual.[4] Esos requisitos sostienen la demanda de experiencia en implementación junto con el modelo de ingresos liderado por software de la industria de software de detección de defectos basado en IA, porque un algoritmo bien diseñado sigue dependiendo de una imagen estable y de reglas de inspección claramente acordadas.
Por Aplicación:
La Detección de Defectos Mantiene la Escala Mientras la Verificación de Ensamblaje Gana TerrenoLa Detección de Defectos representó el 26,41% de los ingresos en 2025. Se utiliza ampliamente para verificaciones de superficie en electrónica, conformado de metales e inyección de plásticos, donde la apariencia variable de los defectos puede limitar la visión basada en reglas. Un estudio de 2025 reportó puntuaciones AUROC de 97,4-98,3% para SuperSimpleNet en benchmarks estándar de defectos superficiales, con un tiempo de inferencia de 9,5 milisegundos y un rendimiento de 262 imágenes por segundo. Esta combinación de velocidad y rendimiento de detección respalda el uso en líneas de producción donde la inspección no puede reducir el rendimiento, al tiempo que ayuda a los equipos de calidad a identificar patrones sutiles que las reglas fijas pueden pasar por alto en materiales variables y condiciones de superficie cambiantes. El segmento sigue siendo central porque los defectos superficiales se presentan en muchos tipos de materiales y procesos de fabricación, lo que permite a los proveedores aplicar sus herramientas en fábricas que, por lo demás, tienen equipos y productos muy diferentes.
La Verificación de Ensamblaje se proyecta para crecer a una CAGR del 15,27% hasta 2031. Los productores de vehículos eléctricos y electrónica están extendiendo la inspección desde las superficies exteriores hacia verificaciones de asentamiento de conectores, presencia de par de apriete, calidad de soldadura y orientación de componentes, a menudo antes de que etapas de ensamblaje posteriores hagan que un defecto sea más difícil y costoso de corregir. El trabajo a menudo requiere varias decisiones dentro de una misma secuencia de producción en lugar de una única verificación de aprobado o rechazado, lo que aumenta la importancia del manejo confiable de imágenes y de una lógica de decisión clara. La Medición Dimensional respalda piezas aeroespaciales y de automoción de precisión que requieren un control estricto de la geometría. La Inspección de Superficies aborda metales, vidrio y sustratos de película, mientras que la Inspección de Embalaje respalda la detección de cuerpos extraños y la verificación de etiquetas en entornos regulados de productos de consumo. Otras aplicaciones, incluido el reconocimiento óptico de caracteres y la verificación de códigos de barras, respaldan la trazabilidad a nivel de componente en lotes, ayudando a los fabricantes a asociar los resultados de inspección con componentes individuales, lotes y registros de calidad posteriores.
Por Industria de Usuario Final:
La Electrónica Lidera Mientras la Producción de Vehículos Eléctricos y Baterías se AceleraElectrónica y Semiconductores representaron el 25,47% de la cuota de la industria de usuarios finales en 2025. La presión sobre el rendimiento de obleas, el empaquetado avanzado y la nueva capacidad de fabricación aumentan la necesidad de una inspección confiable en varios puntos del proceso. Siemens completó su adquisición de Canopus AI en enero de 2026 y añadió metrología de obleas y máscaras impulsada por IA a su cartera de litografía computacional Caliber. La transacción apunta a un control de proceso más estricto y una aceleración más rápida del rendimiento en nodos de tecnología avanzada, donde pequeñas diferencias de medición pueden tener consecuencias materiales para los resultados de producción. Los fabricantes de electrónica también utilizan la inspección para verificaciones ópticas de placas desnudas y verificación de soldadura posterior al reflujo, donde los defectos no detectados pueden aumentar los retrabajos y las pérdidas de rendimiento, y donde los frecuentes cambios de producto hacen que los modelos adaptables sean especialmente valiosos.
La Fabricación de Vehículos Eléctricos y Baterías se proyecta para crecer a una CAGR del 16,86% hasta 2031, reforzando su importancia para el mercado de software de detección de defectos basado en IA. Los requisitos de cero defectos de los fabricantes de equipos originales y los procedimientos de calidad orientados a la seguridad aumentan la necesidad de verificación en línea a lo largo de la producción de celdas y paquetes. La fabricación automotriz necesita sistemas que puedan gestionar muchas variantes de productos con un esfuerzo de reentrenamiento limitado, porque los cambios frecuentes de componentes y configuraciones pueden generar trabajo de ingeniería repetido. Los compradores del sector farmacéutico y de dispositivos médicos requieren validación formal, lo que puede extender el proceso de adquisición pero respalda relaciones más profundas con los proveedores. Los fabricantes de alimentos y bebidas se centran en la contaminación, la integridad del embalaje y la calidad de las etiquetas, donde las verificaciones trazables pueden respaldar los procedimientos internos de calidad y la información requerida del producto. Las aplicaciones aeroespaciales y de defensa a menudo requieren operación con aislamiento de red debido a entornos de datos restringidos y requisitos del programa, lo que ofrece a los proveedores con opciones de implementación local segura una ruta más clara hacia estos proyectos.
Análisis Geográfico
Mercado de Software de Detección de Defectos Basado en IA en América del Norte
América del Norte concentró el 33,12% de los ingresos en 2025. La región combina una alta concentración de proveedores de inspección con una demanda consolidada en los sectores de semiconductores, automotriz y dispositivos médicos. La construcción de instalaciones de semiconductores respaldada por la Ley CHIPS y Ciencia incrementa la necesidad de inspección de obleas y empaquetado desde las etapas iniciales del diseño de las instalaciones. La guía de Garantía de Software Informático de la FDA añade requisitos de validación para el software de producción y calidad en ciencias de la vida, lo que convierte los métodos de prueba documentados y el control de cambios en elementos importantes del proceso de selección de proveedores. Esto favorece a los proveedores que pueden ofrecer métodos de validación documentados y registros de auditoría, ayudando a los equipos de adquisiciones y calidad a evaluar el uso del sistema en entornos de producción regulados. UnitX completó sus primeros despliegues en producción en México en 2025, lo que evidencia una adopción creciente en las cadenas de suministro automotrices de nearshoring.
Mercado de Software de Detección de Defectos Basado en IA en Asia-Pacífico
Asia-Pacífico es la mayor base de fabricación para las dos áreas de usuarios finales de más rápido crecimiento del mercado de software de detección de defectos basado en IA: la producción de electrónica y semiconductores, y la fabricación de vehículos eléctricos y baterías. Las plantas de baterías de China, los fabricantes de celdas de Corea del Sur, las cadenas de suministro de precisión de Japón, la capacidad de semiconductores de Taiwán y las zonas de electrónica de India generan requisitos de inspección variados. LG Energy Solution ha integrado el control de calidad basado en IA en su producción y opera bajo los marcos de calidad IATF, VDA y AIAG. Fraunhofer IZM demostró el uso de modelos de lenguaje visual en la inspección de dispositivos de montaje superficial, lo que puede reducir el trabajo de etiquetado cuando la variedad de productos es elevada.[5]
Mercado de Software de Detección de Defectos Basado en IA en EMEA y América del Sur
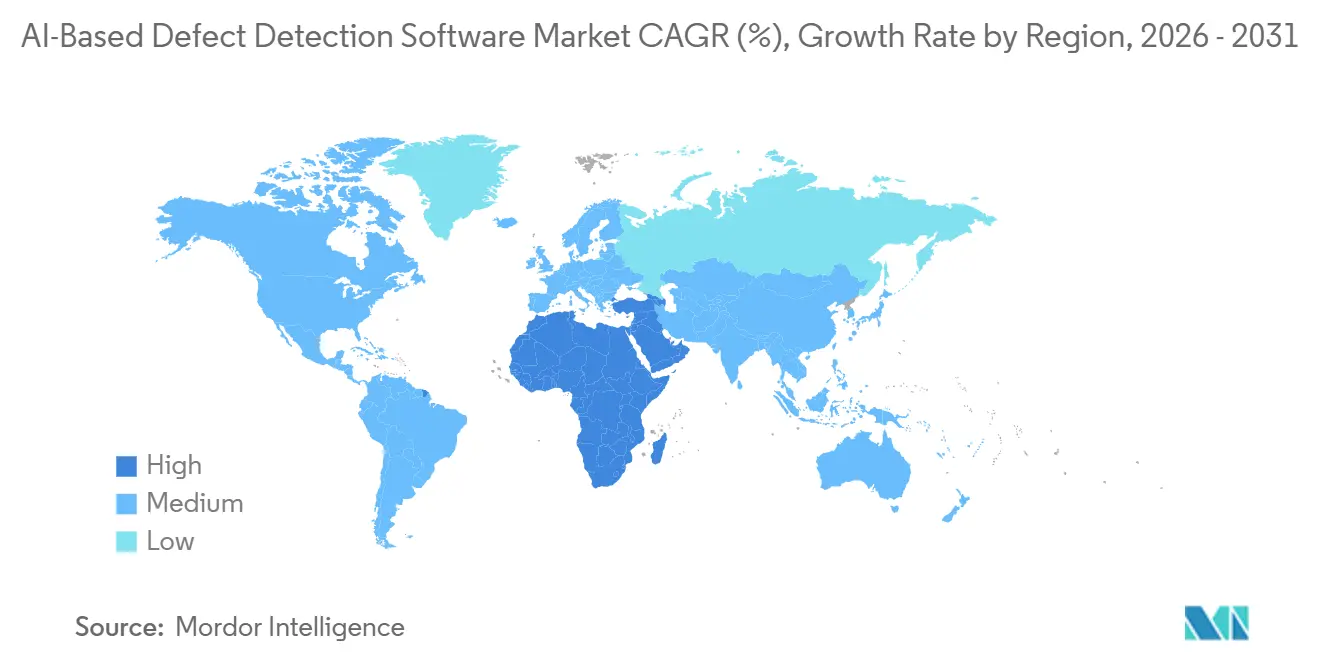
Se proyecta que África se expanda a una CAGR del 14,37% hasta 2031, la tasa regional más alta del mercado de software de detección de defectos basado en IA. Las nuevas instalaciones de fabricación pueden adoptar la inspección automatizada sin necesidad de reemplazar una gran base de equipos de visión heredados, lo que permite incorporar los requisitos de calidad como parte del diseño inicial de la línea. Europa sigue siendo un centro clave de investigación y proveedores, liderado por el ecosistema de visión artificial de Alemania y su labor en materia de normas. Las directrices de VDI, VDE y VDMA definen los criterios de aceptación y las responsabilidades en los proyectos de visión artificial en la fabricación europea. América del Sur y Oriente Medio son mercados más pequeños donde la diversificación industrial respalda los primeros despliegues en operaciones de alimentos, bebidas y sectores adyacentes a la petroquímica.

Panorama Competitivo
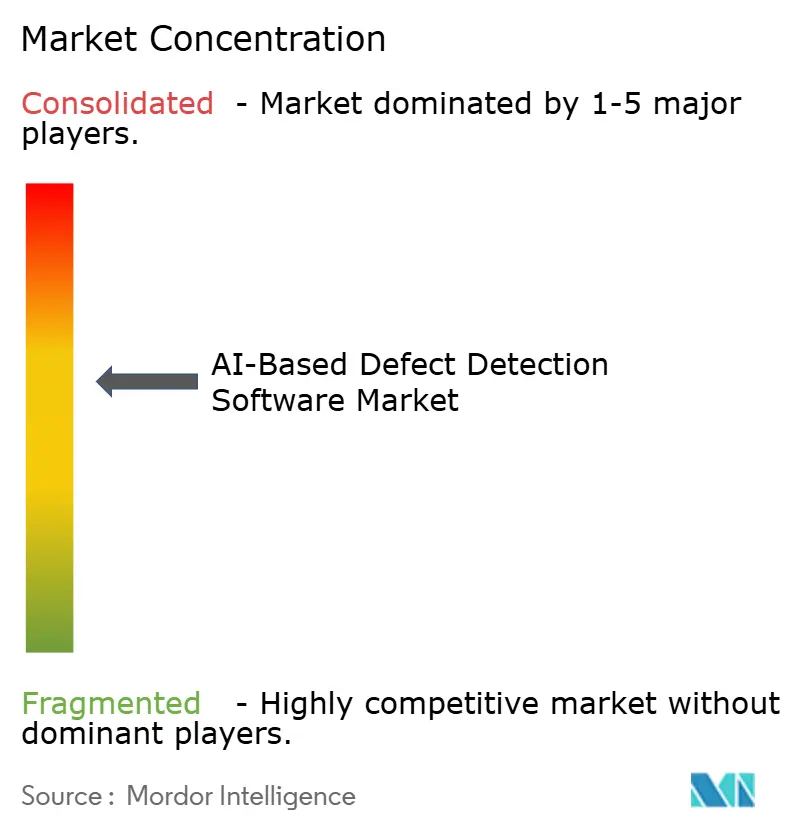
El mercado de software de detección de defectos basado en IA está moderadamente consolidado entre los proveedores de plataformas amplias, pero sigue siendo fragmentado en aplicaciones y regiones. Cognex, Keyence, SICK, Siemens y Omron tienen ventajas derivadas del equipo instalado, el conocimiento de la automatización industrial y las relaciones establecidas con los clientes. Sus ofertas pueden conectar cámaras, software y controles de planta dentro de un sistema validado, lo que es valioso cuando los compradores buscan una única vista operativa en todos los equipos y flujos de trabajo de calidad. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026 con hasta 157 TOPS de procesamiento de IA. En mayo de 2026, lanzó el In-Sight 3900 para admitir inspección de 25 megapíxeles sin infraestructura de PC externa.
Siemens fortaleció su posición en semiconductores al adquirir Canopus AI en enero de 2026 y vincular la metrología impulsada por IA a su cartera de litografía computacional. El movimiento conecta la simulación de procesos, la medición y la inspección para fábricas de nodos avanzados. Toshiba Digital Solutions lanzó una nueva versión de su Paquete de Inspección de Imágenes con IA en diciembre de 2025 con un método patentado destinado a suprimir los falsos positivos mientras se preserva la sensibilidad de inspección. Estas inversiones abordan los costos de rechazo falso, que importan cuando muchas variantes de productos pasan por la misma línea y el rechazo innecesario puede interrumpir la producción, el retrabajo y la planificación de materiales.
Los proveedores centrados en software compiten ofreciendo una implementación más rápida, flexibilidad de hardware y menores cargas de entrenamiento. UnitX lanzó la cámara inteligente DeteX en junio de 2026 y declaró que puede implementarse en 1 minuto sin experiencia en ingeniería de visión. Landing AI, Matroid y MVTec ofrecen entornos sin código o de bajo código que ayudan a los equipos de calidad a construir detectores en el hardware de cámara existente. Los productores de alta variedad y bajo volumen y los fabricantes más pequeños en regiones emergentes siguen siendo una oportunidad porque necesitan menos requisitos de etiquetado, integración y habilidades antes de que un sistema pueda producir resultados útiles. Las herramientas de modelos de lenguaje visual pueden reducir las necesidades de etiquetado, aunque la latencia en líneas de alta velocidad sigue siendo una restricción técnica que los proveedores deben resolver antes de usarlas en los entornos de inspección más rápidos.
Líderes de la Industria de Software de Detección de Defectos Basado en IA
-
Cognex Corporation
-
Keyence Corporation
-
Siemens AG
-
Omron Corporation
-
Teledyne Technologies Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Detección de Defectos Basado en IA
- Cognex Corporation
- Keyence Corporation
- Siemens AG
- Omron Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Datalogic S.p.A.
- ABB Ltd.
- SICK AG
- Landing AI
- Matroid, Inc.
- UnitX Labs
- MVTec Software GmbH
- ISRA VISION GmbH
- Zebra Technologies Corporation
- LMI Technologies Inc.
- Pleora Technologies Inc.
- Radiant Vision Systems LLC
- Advantech Co., Ltd.
- NEC Corporation
- Intelgic Private Limited
- GFT Technologies SE
- Instrumental, Inc.
- Neurala, Inc.

Recent Industry Developments in Mercado de Software de Detección de Defectos Basado en IA
- Junio de 2026: UnitX Labs lanzó DeteX, una cámara inteligente con IA independiente del ecosistema que se implementa en un minuto sin experiencia en ingeniería de visión. La cámara combina resolución de 8 megapíxeles, segmentación a nivel de píxel, clasificación multiclase, reconocimiento óptico de caracteres y medición dimensional con una precisión de 0,1 mm. Cierra la brecha entre los sensores de presencia básicos y los sistemas de visión empresariales complejos, apuntando a la inspección automotriz en línea al 100% y al ensamblaje de dispositivos médicos. UnitX informa que sus plataformas actualmente inspeccionan más de 15 mil millones de USD en productos anualmente en más de 190 instalaciones de fabricación en todo el mundo.
- Mayo de 2026: Cognex anunció la disponibilidad general de OneVision, su plataforma de desarrollo de visión con IA colaborativa de nube a borde. Desde su lanzamiento en versión beta en junio de 2025, más de 100 clientes globales han utilizado OneVision para acelerar el desarrollo de visión con IA, con muchos escalando desde aplicaciones de una sola línea hasta implementaciones en múltiples sitios en días en lugar de meses. Schneider Electric reportó un rendimiento duplicado y una reducción de rechazos falsos; Essity completó un proyecto de visión de un año en menos de un día utilizando la plataforma.
- Mayo de 2026: Cognex lanzó el Sistema de Visión In-Sight 3900 impulsado por las plataformas Qualcomm Dragonwing, ofreciendo inspección con IA integrada de alta resolución para la fabricación de embalajes, automotriz, electrónica y bienes de consumo. El sistema admite captura de hasta 25 megapíxeles y elimina la compensación tradicional entre la profundidad de inspección y la velocidad de la línea mediante computación totalmente integrada.
- Enero de 2026: Siemens finalizó la adquisición de Canopus AI, una empresa de metrología de obleas y máscaras de semiconductores mejorada con IA y aprendizaje automático con sede en Grenoble, Francia. La tecnología de inspección y medición de Canopus AI se integra con la cartera Calibre de Siemens para la litografía computacional, apuntando al control de procesos por debajo del nanómetro y a la aceleración del rendimiento en nodos de tecnología de semiconductores avanzados.


Alcance del Informe Global del Mercado de Software de Detección de Defectos Basado en IA
El Mercado de Software de Detección de Defectos Basado en IA comprende soluciones de software que aprovechan la inteligencia artificial, el aprendizaje profundo y los algoritmos de aprendizaje automático para identificar, clasificar y predecir automáticamente defectos en productos, materiales y activos industriales. Estas soluciones analizan datos visuales, de sensores y operativos para detectar anomalías que pueden ser difíciles de identificar para los sistemas tradicionales basados en reglas o los inspectores humanos. El software de detección de defectos basado en IA se utiliza ampliamente en la fabricación, la producción de semiconductores, el ensamblaje automotriz, los textiles y la inspección de infraestructuras para mejorar la precisión de detección, reducir los falsos positivos y respaldar la garantía de calidad continua.
El Informe del Mercado de Software de Detección de Defectos Basado en IA está segmentado por Factor de Forma Comercial (Sistemas Integrados de Visión con IA, Software Independiente de IA, Plataforma de Visión con IA y API, y Servicios de Inspección con IA), Arquitectura de Implementación (IA en el Borde e Integrada, Servidor y Estación de Trabajo Local, Nube y Software como Servicio, y Borde e Nube Híbridos), Componente (Software, Hardware y Servicios), Aplicación (Detección de Defectos, Medición Dimensional, Inspección de Superficie, Verificación de Ensamblaje, Inspección de Embalaje y Otras Aplicaciones), Industria de Usuario Final (Electrónica y Semiconductores, Fabricación de Vehículos Eléctricos y Baterías, Fabricación Automotriz, Productos Farmacéuticos y Dispositivos Médicos, Alimentos y Bebidas, Aeroespacial y Defensa, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas Integrados de Visión con IA |
| Software Independiente de IA |
| Plataforma de Visión con IA y API |
| Servicios de Inspección con IA |
| IA en el Borde e Integrada |
| Servidor y Estación de Trabajo Local |
| Nube y Software como Servicio |
| Borde e Nube Híbridos |
| Software |
| Hardware |
| Servicios |
| Detección de Defectos |
| Medición Dimensional |
| Inspección de Superficie |
| Verificación de Ensamblaje |
| Inspección de Embalaje |
| Otras Aplicaciones |
| Electrónica y Semiconductores |
| Fabricación de Vehículos Eléctricos y Baterías |
| Fabricación Automotriz |
| Productos Farmacéuticos y Dispositivos Médicos |
| Alimentos y Bebidas |
| Aeroespacial y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Taiwán | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Türkiye | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Factor de Forma Comercial | Sistemas Integrados de Visión con IA | |
| Software Independiente de IA | ||
| Plataforma de Visión con IA y API | ||
| Servicios de Inspección con IA | ||
| Por Arquitectura de Implementación | IA en el Borde e Integrada | |
| Servidor y Estación de Trabajo Local | ||
| Nube y Software como Servicio | ||
| Borde e Nube Híbridos | ||
| Por Componente | Software | |
| Hardware | ||
| Servicios | ||
| Por Aplicación | Detección de Defectos | |
| Medición Dimensional | ||
| Inspección de Superficie | ||
| Verificación de Ensamblaje | ||
| Inspección de Embalaje | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Fabricación de Vehículos Eléctricos y Baterías | ||
| Fabricación Automotriz | ||
| Productos Farmacéuticos y Dispositivos Médicos | ||
| Alimentos y Bebidas | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Taiwán | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Türkiye | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de detección de defectos basado en IA?
El tamaño del mercado de software de detección de defectos basado en IA fue de 1,07 mil millones de USD en 2025 y de 1,24 mil millones de USD en 2026, y se prevé que alcance los 2,26 mil millones de USD en 2031, creciendo a una CAGR del 12,76% durante 2026-2031.
¿Qué modelo de implementación lidera el software de detección de defectos basado en IA?
La IA en el Borde e Integrada lideró con una participación de ingresos del 39,28% en 2025 porque los fabricantes necesitan inspección de baja latencia y procesamiento de datos local.
¿Por qué las plantas de vehículos eléctricos y baterías están adoptando la inspección con IA?
Se proyecta que el segmento crezca a una CAGR del 16,86% hasta 2031, ya que los fabricantes necesitan controles de calidad en línea a lo largo de la producción de celdas y paquetes.
¿Qué aplicación se está expandiendo más rápido?
Se proyecta que la Verificación de Ensamblaje crezca a una CAGR del 15,27% hasta 2031, ya que los fabricantes verifican la presencia de componentes, la orientación y la calidad del ensamblaje.
¿Qué hace que los proyectos de inspección visual con IA sean difíciles de implementar?
Los datos de defectos etiquetados, la validación de producción y la integración con sistemas MES, ERP y SCADA heredados pueden extender el tiempo de implementación.
¿Qué región lidera la demanda de software de detección de defectos basado en IA?
América del Norte representó el 33,12% de la participación de ingresos en 2025, respaldada por la demanda madura de fabricación de semiconductores, automotriz y dispositivos médicos.


 Sus datos están seguros y nunca se venden ni se comparten.
