
Marktgröße und Marktanteil für KI-basierte Fehlererkennungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 2.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.76 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
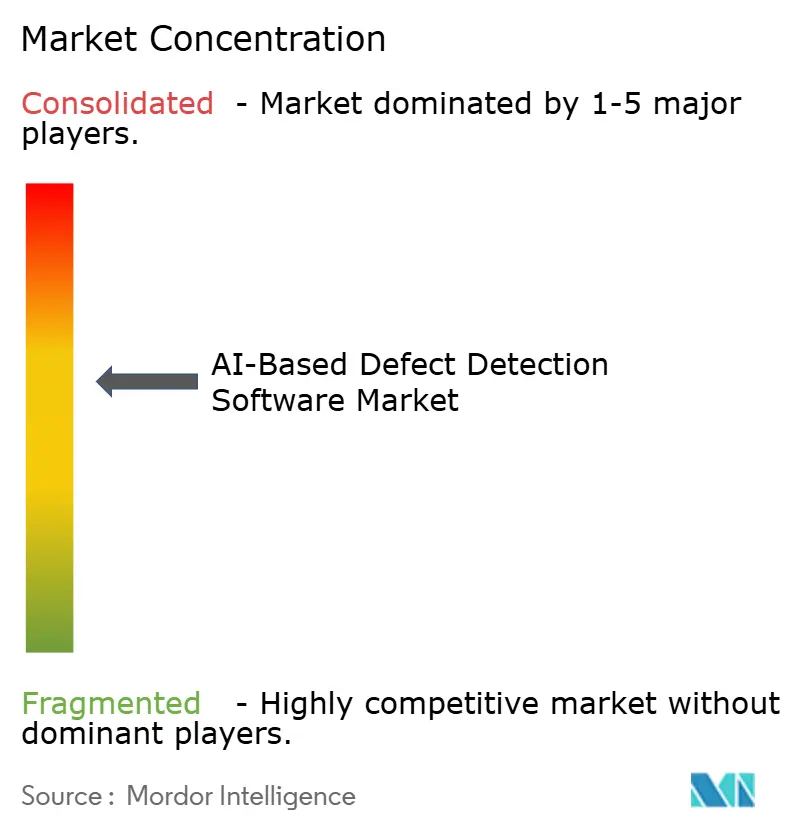
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-basierte Fehlererkennungssoftware von Mordor Intelligence
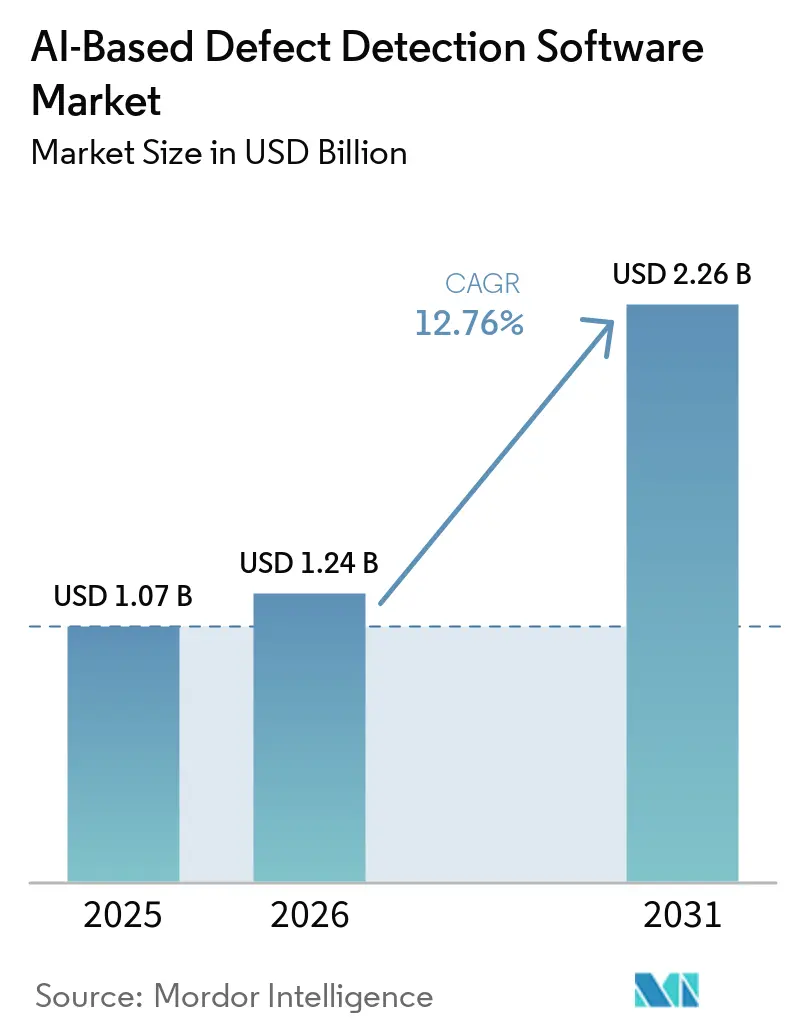
Die Marktgröße für KI-basierte Fehlererkennungssoftware betrug im Jahr 2025 1,07 Milliarden USD und im Jahr 2026 1,24 Milliarden USD und wird voraussichtlich bis 2031 2,26 Milliarden USD erreichen, mit einer CAGR von 12,76 % über den Zeitraum 2026–2031. Der Markt für KI-basierte Fehlererkennungssoftware entwickelt sich von einzelnen Pilotprojekten hin zu einer breiteren Bereitstellung über Produktionsstandorte hinweg, wodurch zentralisiertes Modellmanagement und zuverlässige Integration wichtiger werden. Hersteller legen zunehmend Wert auf Software, die visuelle Inspektionsergebnisse mit Qualitätsdaten und Betriebsentscheidungen verknüpft. Die Nachfrage ist am stärksten dort, wo übersehene Fehler hohe Ausbeute-, Sicherheits- oder Compliance-Kosten verursachen, insbesondere in der Elektronik-, Halbleiter-, Elektrofahrzeug- und Batteriebranche. Etablierte Anbieter kombinieren Kameras, Rechenleistung, Software und Support, während neuere Anbieter auf hardwareneutrale Bereitstellung und einfachere Modellschulung setzen. Dies schafft Chancen für Anbieter, die den Validierungsaufwand reduzieren können, ohne die Inspektionsleistung zu beeinträchtigen, insbesondere wenn Qualitätsteams Entscheidungen für interne Überprüfungen und externe Audits dokumentieren müssen.
Wichtigste Erkenntnisse des Berichts
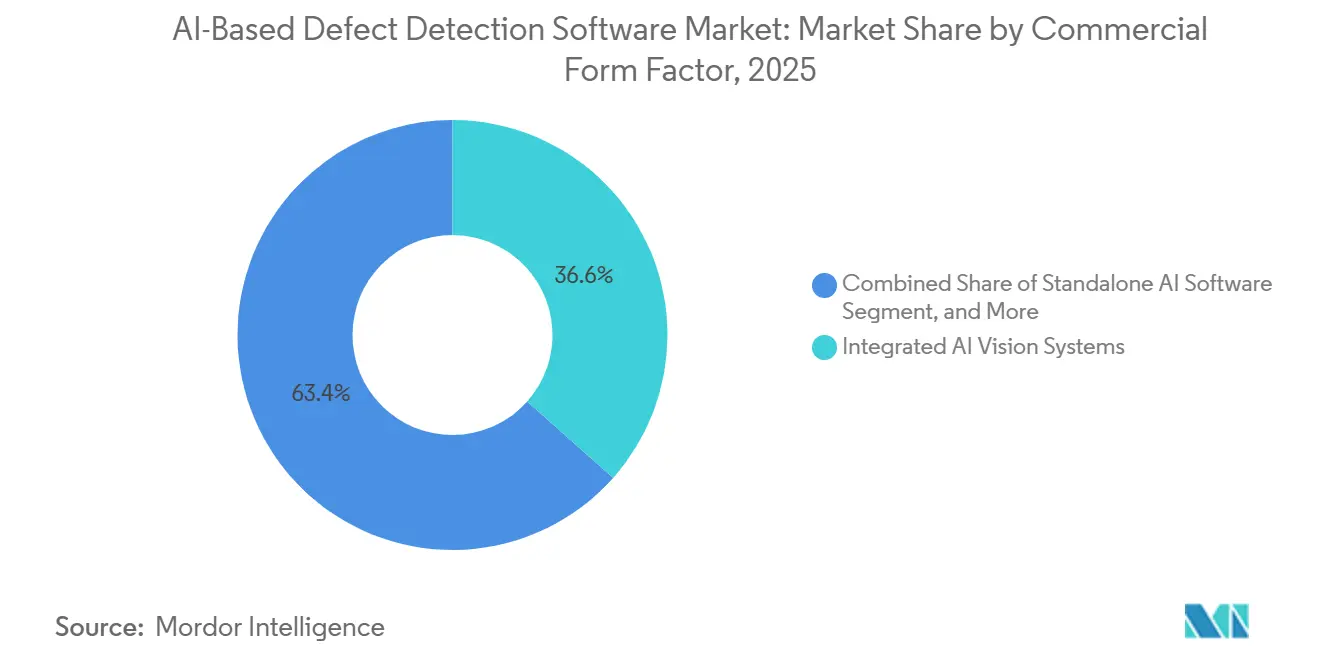
- Nach kommerziellem Formfaktor hielten integrierte KI-Vision-Systeme im Jahr 2025 einen Marktanteil von 36,57 % am Markt für KI-basierte Fehlererkennungssoftware, während KI-Vision-Plattformen und APIs bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen werden.
- Nach Bereitstellungsarchitektur hielten Edge- und eingebettete KI im Jahr 2025 einen Marktanteil von 39,28 % am Markt für KI-basierte Fehlererkennungssoftware, während Cloud und SaaS bis 2031 voraussichtlich mit einer CAGR von 16,02 % wachsen werden, da Hersteller einen praktischen Weg suchen, wachsende Flotten von Inspektionsmodellen über Anlagen hinweg zu verwalten.
- Nach Komponente hielt Software im Jahr 2025 einen Umsatzanteil von 76,07 % und wird voraussichtlich bis 2031 mit einer CAGR von 13,32 % im Markt für KI-basierte Fehlererkennungssoftware wachsen.
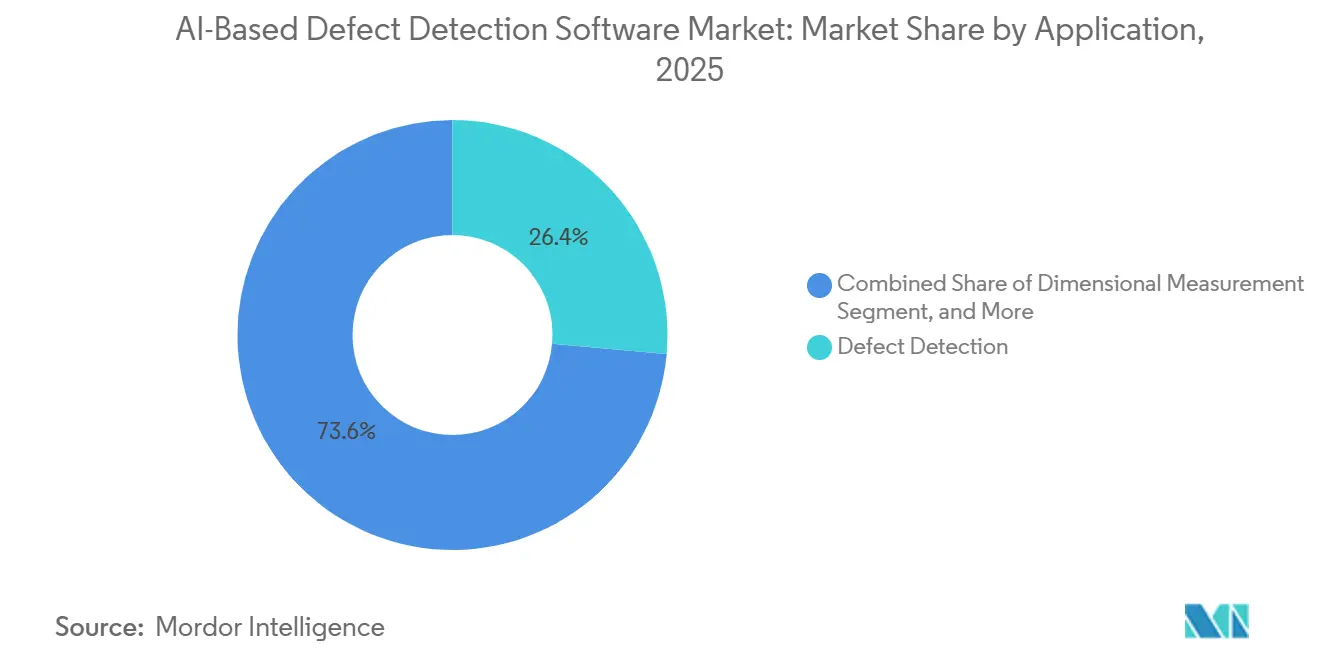
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 26,41 % auf die Fehlererkennung im Markt für KI-basierte Fehlererkennungssoftware, während die Montageverifikation bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen wird.
- Nach Endverbraucherbranche hielten Elektronik und Halbleiter im Jahr 2025 einen Umsatzanteil von 25,47 %, während die Fertigung von Elektrofahrzeugen und Batterien bis 2031 voraussichtlich mit einer CAGR von 16,86 % im Markt für KI-basierte Fehlererkennungssoftware wachsen wird.
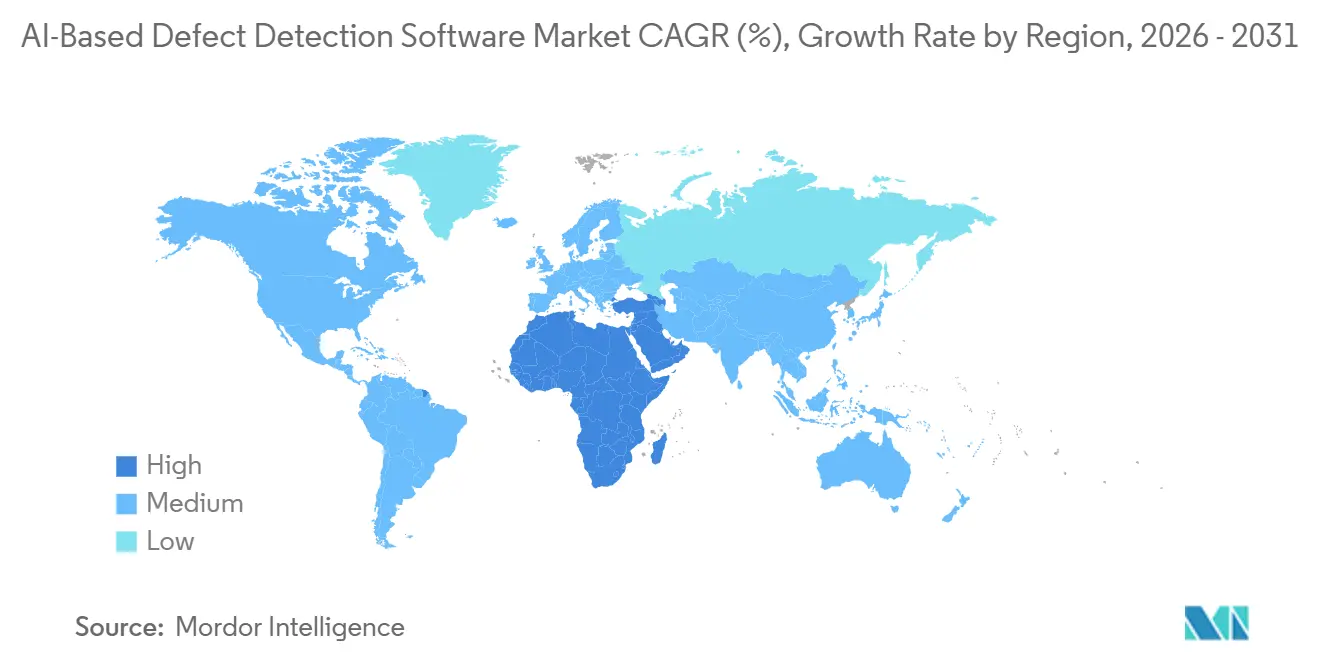
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,12 %, während Afrika bis 2031 voraussichtlich mit einer CAGR von 14,37 % im Markt für KI-basierte Fehlererkennungssoftware wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Genauigkeits- und Klassifikationsgewinne durch Deep Learning | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualitätsanforderungen in der Elektrofahrzeug- und Batteriefertigung | +2.9% | Global, mit APAC als Kern und Ausstrahlungseffekten auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in der Qualitätsinspektion | +2.1% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Investitionen in digitale Fabriken und Industrie 4.0 | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Synthetische Fehlerdaten zur Reduzierung von Engpässen bei seltenen Fehlern | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Air-Gap-Inspektion für souveräne Qualitätsdaten | +0.7% | Nordamerika, Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genauigkeits- und Klassifikationsgewinne durch Deep Learning
Der Markt für KI-basierte Fehlererkennungssoftware profitiert davon, dass Transformer- und Foundation-Model-Ansätze die Erkennung komplexer Fehlerformen verbessern, insbesondere in variablen Produktionsumgebungen. Eine Überprüfung aus dem Jahr 2026 ergab, dass Transformer-Modelle einen breiteren Bildkontext für komplexe Geometrien nutzen können, während konvolutionale neuronale Netze für die lokale Merkmalsextraktion wertvoll bleiben und YOLO-Varianten Hochgeschwindigkeitslinien mit Leistungskompromissen unterstützen. Eine Halbleiterinspektion berichtete von einer Gesamtgenauigkeit von 98,7 % und einem F1-Score von 93,5 % unter Verwendung von Entscheidungsebenen-Fusion, während die Inspektionszeit von 17,7 Sekunden auf 1,5 Sekunden pro Einheit reduziert wurde. Diese Ergebnisse lenken die Aufmerksamkeit der Käufer über die grundlegende Erkennungsgenauigkeit hinaus auf Trainingseffizienz, Bereitstellungszeit und Stabilität unter wechselnden Produktionsbedingungen im Markt für KI-basierte Fehlererkennungssoftware. Cognex machte OneVision im Mai 2026 allgemein verfügbar, und Kunden berichteten von höherer Ausbeute, weniger Fehlablehnungen und schnellerer Projektabwicklung nach der Nutzung zentral verwalteter Modelle. Das NIST identifiziert heterogene Sensor- und Steuerungsintegration, vertrauenswürdiges Verhalten und Erklärbarkeit als fortlaufende Prioritäten für KI in der intelligenten Fertigung.[1]
Qualitätsanforderungen in der Elektrofahrzeug- und Batteriefertigung
Die Batterieproduktion erfordert Inspektion in jeder Phase, von der Elektrodenfertigung über die Zellmontage bis hin zur abschließenden Prüfung. Eine Überprüfung von NDE 4.0 aus dem Jahr 2026 kam zu dem Schluss, dass In-Line-KI-Vision die Methode ist, die eine vollständige Inspektionsabdeckung bei Produktionslinienzykluszzeiten unterstützen kann. BMW hat KI-gestützte Qualitätsprüfungen in jeder Produktionsphase seines Neue-Klasse-Batterieprogramms beschrieben, einschließlich der Inspektion jedes Batteriepakets am Ende der Linie. LG Energy Solution gibt an, KI-basierte Qualitätskontrolle einzusetzen und sich auf Standards vorzubereiten, bevor Kunden diese formell fordern. Atlas Copco berichtete von KI-basierter In-Line-Verifikation in der Batteriemontage, die Korrekturmaßnahmen für fehlende oder falsch ausgerichtete Komponenten auslöst, bevor Batterien weitergeleitet werden. Dies erhöht den Wert von Systemen, die bildbasierte Entscheidungen mit rückverfolgbaren Qualitätsdaten und Produktionsabläufen kombinieren, anstatt die visuelle Inspektion als eigenständige Maschinenfunktion zu behandeln.
Arbeitskräftemangel in der Qualitätsinspektion
Arbeitskräftemangel macht es zunehmend schwieriger, manuelle Inspektion über kontinuierliche Produktionspläne hinweg aufrechtzuerhalten. In einer Umfrage aus dem Jahr 2025 berichteten 70 % der US-amerikanischen Befragten und 72 % der britischen Befragten von Arbeitskräftemangel, während 88 % bzw. 90 % angaben, dass der Mangel die Produkt- oder Dienstleistungsqualität beeinträchtigt habe. Eine ZEISS-Umfrage unter mehr als 1.100 US-amerikanischen Fertigungsfachleuten ergab, dass 47 % den Mangel an qualifiziertem Personal als eine der größten Herausforderungen identifizierten.[2] Derselbe Druck macht die automatisierte Fehlererkennung zu einer praktischen Anwendung, da sie repetitive Prüfarbeiten reduzieren und konsistentere Entscheidungen über Schichten hinweg ermöglichen kann. Qualitätsteams können sich dann auf die Ausnahmebehandlung, die Ursachenanalyse und die Modellvalidierung konzentrieren, anstatt auf routinemäßige Sichtprüfungen, wo ihr Prozesswissen eine größere betriebliche Wirkung haben kann. Der Markt für KI-basierte Fehlererkennungssoftware gewinnt daher dort, wo Käufer die Produktion aufrechterhalten müssen, ohne spezialisierte Inspektionsteams zu erweitern, insbesondere in Werken mit kontinuierlichen Schichtplänen und begrenztem erfahrenem Personal.
Investitionen in digitale Fabriken und Industrie 4.0
Der Markt für KI-basierte Fehlererkennungssoftware wird durch Investitionen in vernetzte Fabriksysteme unterstützt, die Produktionsdaten erfassen, austauschen und nutzen, was den praktischen Nutzen vernetzter Inspektionsabläufe im Markt für KI-basierte Fehlererkennungssoftware verbessert. Mehr als 90 % der Befragten einer Umfrage des Manufacturing Leadership Council aus dem Jahr 2026 planten, ihre Investitionen in intelligente Fabriken und Produktionstechnologie im Laufe des Jahres beizubehalten oder zu erhöhen. Vernetzte Fabriken benötigen Inspektionsergebnisse, die in dieselbe Datenumgebung wie Gerätestatus, Qualitätsdaten und Prozesssteuerungen passen. Dieser Bedarf begünstigt integrierte Vision-Systeme, wenn Fabriken validierte Verbindungen zu ihren bestehenden Automatisierungsplattformen suchen. Es unterstützt auch Plattformsoftware, die Modelle über Linien und Standorte hinweg verwaltet, ohne dass jeder Standort separat arbeiten muss. Investitionen in Cybersicherheit bleiben wichtig, da vernetzte Inspektion die Anzahl der Systeme erhöht, die Produktionsinformationen austauschen, einschließlich Bilder, Qualitätsdaten, Modellversionen und Gerätestatus.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Aufwand für beschriftete Daten und Modellvalidierung | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-MES, ERP und SCADA | -1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheit und Gefährdung des geistigen Eigentums | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit von Fehlablehnungen in der Hochmix-Produktion | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufwand für beschriftete Daten und Modellvalidierung
Vielen Herstellern fehlen ausreichend beschriftete Bilder seltener Fehler, um ein produktionsreifes Inspektionsmodell zu trainieren und zu validieren – eine Einschränkung, die die Einführung im Markt für KI-basierte Fehlererkennungssoftware verzögern kann. Eine Überprüfung aus dem Jahr 2025 identifizierte begrenzte, kostspielige und schwer zu beschaffende beschriftete Daten als ein wesentliches Hindernis für KI in der Fertigung und bewertete generative, diffusionsbasierte und physikbasierte Ansätze als Reaktionen darauf. Dieses Problem ist in der Niedrigvolumen-, Hochmix-Produktion besonders akut, wo Fehlerquoten unter 0,1 % fallen können und jede Teilvariante eine eigene Abdeckung im Markt für KI-basierte Fehlererkennungssoftware benötigt. Das NIST identifiziert auch die Validierung für vertrauenswürdige und zuverlässige KI als ein Schlüsselthema in risikoreichen industriellen Umgebungen. Eine Batterieschweißstudie aus dem Jahr 2025 ergab, dass ein auf synthetischen Bildern trainierter Klassifikator eine Präzision von 0,94 und einen Recall von 0,98 erzielte. Synthetische Daten können den anfänglichen Engpass reduzieren, aber Käufer benötigen weiterhin Belege dafür, dass Modelle unter tatsächlichen Beleuchtungs-, Material- und Prozessbedingungen funktionieren, einschließlich normaler Variation zwischen Schichten und Standorten.
Komplexität der Integration von Legacy-MES, ERP und SCADA
Inspektionsmodelle sind nur ein Teil einer funktionierenden Bereitstellung, da ihre Entscheidungen in operative Systeme integriert werden müssen, die für Qualität, Produktion und Berichterstattung verwendet werden. Hersteller benötigen häufig Verbindungen zwischen speicherprogrammierbaren Steuerungen, SCADA-Systemen, Manufacturing-Execution-Systemen, Enterprise-Resource-Planning-Systemen und Historisierungssystemen. UnitX hat FleX so konzipiert, dass es mehr als 20 industrielle Protokolle unterstützt, was den Bedarf an Software verdeutlicht, die in fragmentierten installierten Umgebungen betrieben werden kann. Eine Fehlerbezeichnung oder ein Konfidenzwert stimmt möglicherweise nicht mit den festen Codes überein, die von Legacy-Ausschussbuchhaltungsprozessen verwendet werden. Dies kann einen Prüfzustand erzeugen, den das empfangende System ohne Konfigurationsarbeit nicht verarbeiten kann, was erfordert, dass Betriebs-, Qualitäts- und Informationstechnologieteams Entscheidungen treffen, bevor die Linie in die Routineproduktion übergeht. Kleinere Hersteller und Standorte mit älteren Steuerungen können längere Implementierungszeiträume und einen höheren Servicebedarf haben, bevor die Software Mehrwert liefert, selbst wenn das visuelle Modell selbst einfach zu trainieren ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach kommerziellem Formfaktor:
Plattform-APIs reduzieren die Abhängigkeit von gebündelter HardwareIntegrierte KI-Vision-Systeme hielten im Jahr 2025 einen Umsatzanteil von 36,57 %. Ihre Position spiegelt eine langjährig etablierte Basis in Elektronik- und Automobilwerken wider, wo Anbieter wie Cognex, Keyence und SICK validierte Kombinationen aus Kameras, Software und industrieller Konnektivität anbieten. Diese Systeme geben Käufern einen einzigen verantwortlichen Anbieter und reduzieren die Unsicherheit bei der Erstbereitstellung – ein Vorteil, wenn die Linie nach der Installation keine umfangreichen Tests tolerieren kann. Sie sind besonders relevant, wenn Hochgeschwindigkeitsbetrieb, Beleuchtungssteuerung und Protokollunterstützung von Anfang an zusammenarbeiten müssen. Die etablierten Anbieter profitieren zudem von der Vertrautheit mit den Anlagenentwicklungsteams und den Abnahmeverfahren, was den Koordinationsaufwand bei der Inbetriebnahme und der späteren Wartung im Markt für KI-basierte Fehlererkennungssoftware reduzieren kann.
KI-Vision-Plattformen und APIs werden bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen, was sie zum am schnellsten wachsenden kommerziellen Formfaktor im Markt für KI-basierte Fehlererkennungssoftware macht. Diese Angebote ermöglichen das Training und die Bereitstellung von Modellen auf vorhandener Kamerainfrastruktur, wodurch die Abhängigkeit von einem einzelnen Hardware-Ökosystem verringert und frühere Investitionen in geeignete optische Ausrüstung geschützt werden. Cognex nutzt OneVision, um Modelle von der Cloud bis zum Edge über seine Hardwarebasis hinweg zu verwalten. Dies hilft Herstellern, die Inspektionskapazität an ihr eigenes Produktionslayout anzupassen, anstatt jedes Gerät auf einmal zu ersetzen.[3] UnitX bietet ein zentrales Edge-Design, ein offenes Software-Entwicklungskit und breite Protokollunterstützung für unterschiedliche Kameraumgebungen. Eigenständige Software und Inspektionsdienstleistungen bleiben relevant, wenn Hersteller ein Algorithmus-Upgrade, Modellentwicklung, Nachtraining oder Validierungsunterstützung benötigen, insbesondere wenn interne Teams keine Spezialisten für maschinelles Sehen oder formale Dokumentationsressourcen haben.


Nach Bereitstellungsarchitektur:
Edge-Systeme halten die Inspektion nah an der ProduktionEdge- und eingebettete KI hielten im Jahr 2025 einen Umsatzanteil von 39,28 % und sind damit die größte Bereitstellungsarchitektur im Markt für KI-basierte Fehlererkennungssoftware. Hersteller nutzen Edge-Systeme für vorhersehbare Entscheidungen mit geringer Latenz auf Hochgeschwindigkeits-Produktionslinien, wo eine verzögerte Reaktion ein geringfügiges Prozessproblem in mehr Ausschuss verwandeln kann. Die lokale Verarbeitung hält Bilder und Qualitätsdaten auch vor Ort, was zur Erfüllung von Datenspeicherungsanforderungen beitragen kann. Diese Architektur eignet sich für Anwendungen, bei denen eine verzögerte Entscheidung dazu führen kann, dass ein fehlerhaftes Produkt zum nächsten Produktionsschritt übergeht, was vermeidbare Nacharbeit verursacht und die Ursachenanalyse für Produktionsteams erschwert, insbesondere wenn Fehler nach der Montage nicht mehr behoben werden können. Sie ist auch dort geeignet, wo der Netzwerkzugang eingeschränkt oder nicht gestattet ist, sodass lokale Teams die direkte Kontrolle über sensible Bilder und Inspektionsentscheidungen behalten können.
Cloud und SaaS werden bis 2031 voraussichtlich mit einer CAGR von 16,02 % wachsen, da Hersteller einen praktischen Weg suchen, wachsende Flotten von Inspektionsmodellen über Anlagen hinweg zu verwalten. Ihre Rolle ist am stärksten bei der Bildkennzeichnung, der Modellversionskontrolle, dem Training, der Governance und der Verwaltung von Modellen über viele Anlagen hinweg, wobei zentralen Teams ein konsistenter Weg zum Leistungsvergleich geboten wird. Cognex bietet Cloud-zu-Edge-Modellverwaltung über OneVision an, während Landing AI seine Plattform nutzt, um Entwicklung und Bereitstellung auf Kundenhardware zu unterstützen. On-Premise-Server und hybride Edge-und-Cloud-Systeme bedienen Anlagen, bei denen eine zentralisierte Verarbeitung nützlich ist, aber eine lokale Inspektionsreaktion weiterhin erforderlich bleibt. Verteidigungsnahe Elektronik und kritische Infrastruktur können aufgrund vertraglicher und Cybersicherheitsverpflichtungen Cloud-freie Arrangements erfordern, was die Architekturauswahl zu einer kommerziellen Anforderung statt einer einfachen technischen Präferenz macht.
Nach Komponente:
Software konzentriert den Wert von InspektionsabläufenSoftware machte im Jahr 2025 76,07 % der Marktgröße für KI-basierte Fehlererkennungssoftware aus und wird bis 2031 voraussichtlich mit einer CAGR von 13,32 % wachsen. Dies spiegelt die Bedeutung von Algorithmen, Modell-Lebenszyklusmanagement, Integration und Analyse über mehrere Linien und Schichten hinweg wider. Softwarelizenzen können auch wiederkehrende Einnahmen unterstützen, wenn Kunden Nachtraining, Wartung und erweiterte Bereitstellung benötigen, insbesondere nach Produktänderungen oder Prozessanpassungen, die die Inspektionsbedingungen verändern. Die Komponente hält den Hauptwert des Arbeitsablaufs, da die Inspektionsleistung davon abhängt, wie Bilder interpretiert, überprüft, gespeichert und mit Maßnahmen verknüpft werden, und nicht allein von der Bilderfassung. Dies schafft eine stärkere Rolle für Anbieter, die einen vollständigen Modell-Lebenszyklus verwalten können, anstatt nur eine Kamera oder eine Recheneinheit zu liefern, einschließlich des Nachtrainings nach Änderungen von Materialien, Beleuchtung oder Produktdesigns.
Hardware bleibt wichtig, wenn neue Linien in Betrieb genommen werden, insbesondere in Batterieanlagen und Halbleiterfabriken. Intelligente Kameras, Edge-Computing-Einheiten und industrielle Beleuchtung liefern die Bildqualität und Verarbeitungskapazität, von der die Software abhängt. Hardware steht unter größerem Druck, wenn Kameraoptionen weit verbreitet verfügbar werden und Software über mehrere Marken hinweg betrieben wird, was die Aufmerksamkeit der Käufer auf Kompatibilität, Leistung und den gesamten Implementierungsaufwand lenkt. Dienstleistungen umfassen Modellentwicklung, Systemintegration, Validierung und laufenden Support und bleiben für Hersteller mit hoher Variantenvielfalt und neuere Anwender wichtig, da jeder Standort möglicherweise eine maßgeschneiderte Bilderfassung, Abnahmetests und Bedienerschulungen erfordert. Ein VDMA-Panel identifizierte verfügbare Daten, stabile Bilderfassung und klare Abnahmekriterien als praktische Voraussetzungen für erfolgreiche Sichtprüfungsbereitstellungen.[4] Diese Anforderungen halten die Nachfrage nach Implementierungsexpertise neben dem softwaregeführten Umsatzmodell der KI-basierten Fehlererkennungssoftware-Branche aufrecht, da ein gut konzipierter Algorithmus weiterhin von stabiler Bildgebung und klar vereinbarten Inspektionsregeln abhängt.
Nach Anwendung:
Fehlererkennung hält die Größe, während Montageverifikation an Bedeutung gewinntFehlererkennung hielt im Jahr 2025 einen Umsatzanteil von 26,41 %. Sie wird häufig für Oberflächenprüfungen in der Elektronik, der Metallumformung und dem Spritzguss eingesetzt, wo variables Fehlererscheinungsbild regelbasierte Bildverarbeitung einschränken kann. Eine Studie aus dem Jahr 2025 berichtete von AUROC-Werten von 97,4–98,3 % für SuperSimpleNet über Standard-Oberflächenfehler-Benchmarks, mit einer Inferenzzeit von 9,5 Millisekunden und einem Durchsatz von 262 Bildern pro Sekunde. Diese Kombination aus Geschwindigkeit und Erkennungsleistung unterstützt den Einsatz auf Produktionslinien, bei denen die Inspektion den Durchsatz nicht verlangsamen darf, und hilft Qualitätsteams dabei, subtile Muster zu identifizieren, die feste Regeln bei variablen Materialien und sich ändernden Oberflächenbedingungen übersehen können. Das Segment bleibt zentral, da Oberflächenfehler bei vielen Materialtypen und Fertigungsprozessen auftreten, sodass Anbieter ihre Werkzeuge in Fabriken einsetzen können, die ansonsten sehr unterschiedliche Ausrüstungen und Produkte haben.
Montageverifikation wird bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen. Hersteller von Elektrofahrzeugen und Elektronik erweitern die Inspektion von Außenflächen auf Prüfungen für Steckverbindersitz, Drehmomentnachweise, Lötqualität und Bauteilorientierung, oft bevor spätere Montageschritte einen Fehler schwieriger und kostspieliger zu beheben machen. Die Arbeit erfordert oft mehrere Entscheidungen innerhalb einer Produktionssequenz statt einer einzigen Bestanden-Nicht-bestanden-Prüfung, was die Bedeutung einer zuverlässigen Bildverarbeitung und klaren Entscheidungslogik erhöht. Dimensionsmessung unterstützt Luft- und Raumfahrt- sowie Präzisionsautomobilteile, die eine enge Geometriekontrolle erfordern. Oberflächeninspektion befasst sich mit Metallen, Glas und Foliensubstraten, während Verpackungsinspektion die Fremdkörpererkennung und Etikettenverifizierung in regulierten Konsumgüterumgebungen unterstützt. Weitere Anwendungen, einschließlich optischer Zeichenerkennung und Barcode-Verifizierung, unterstützen die Rückverfolgbarkeit auf Komponentenebene über Chargen hinweg und helfen Herstellern, Inspektionsergebnisse mit einzelnen Komponenten, Losen und nachgelagerten Qualitätsaufzeichnungen zu verknüpfen.
Nach Endnutzerbranche:
Elektronik führt, während Elektrofahrzeug- und Batteriefertigung beschleunigtElektronik und Halbleiter hielten im Jahr 2025 einen Endverbraucherbranchenanteil von 25,47 %. Druck auf die Wafer-Ausbeute, fortschrittliche Verpackung und neue Fertigungskapazitäten erhöhen den Bedarf an zuverlässiger Inspektion an mehreren Prozesspunkten. Siemens schloss im Januar 2026 die Übernahme von Canopus AI ab und fügte KI-gesteuerte Wafer- und Maskenmetrologie zu seinem Caliber-Portfolio für computergestützte Lithografie hinzu. Die Transaktion zielt auf eine engere Prozesskontrolle und eine schnellere Ausbeute-Hochlaufkurve bei fortschrittlichen Technologieknoten ab, wo kleine Messunterschiede wesentliche Konsequenzen für die Produktionsergebnisse haben können. Elektronikhersteller nutzen die Inspektion auch für optische Prüfungen von Leiterplatten und die Lötstellenverifizierung nach dem Reflow, wo entkommene Fehler Nacharbeit und Ausbeuteverluste erhöhen können und wo häufige Produktwechsel anpassungsfähige Modelle besonders wertvoll machen.
Die Fertigung von Elektrofahrzeugen und Batterien wird bis 2031 voraussichtlich mit einer CAGR von 16,86 % wachsen und damit ihre Bedeutung für den Markt für KI-basierte Fehlererkennungssoftware unterstreichen. OEM-Null-Fehler-Anforderungen und sicherheitsorientierte Qualitätsverfahren erhöhen den Bedarf an Inline-Verifizierung während der gesamten Zell- und Packproduktion. Die Automobilfertigung benötigt Systeme, die viele Produktvarianten mit begrenztem Nachtrainingsaufwand verwalten können, da häufige Komponenten- und Konfigurationsänderungen sonst wiederholte Entwicklungsarbeiten verursachen können. Pharmazeutische und Medizinproduktekäufer erfordern eine formale Validierung, die die Beschaffung verlängern, aber tiefere Lieferantenbeziehungen unterstützen kann. Hersteller von Lebensmitteln und Getränken konzentrieren sich auf Kontamination, Verpackungsintegrität und Etikettenqualität, wo nachvollziehbare Prüfungen interne Qualitätsverfahren und erforderliche Produktinformationen unterstützen können. Luft- und Raumfahrt- sowie Verteidigungsanwendungen erfordern oft einen luftspaltgesicherten Betrieb aufgrund eingeschränkter Datenumgebungen und Programmanforderungen, was Anbietern mit sicheren lokalen Bereitstellungsoptionen einen klareren Zugang zu diesen Projekten verschafft.
Geografische Analyse
Nordamerika KI-basierter Softwaremarkt für Defekterkennung
Nordamerika hielt 2025 einen Umsatzanteil von 33,12 %. Die Region vereint eine hohe Konzentration von Inspektionsanbietern mit einer etablierten Nachfrage aus den Bereichen Halbleiter, Automobil und Medizinprodukte. Der durch den CHIPS and Science Act geförderte Halbleiterausbau erhöht den Bedarf an Wafer- und Verpackungsinspektion bereits ab der frühen Anlagenplanung. Die FDA-Leitlinie zur Computer Software Assurance schafft zusätzliche Validierungsanforderungen für die Produktions- und Qualitätssoftware in der Biowissenschaftsbranche, wodurch dokumentierte Tests und Änderungskontrollen zu wichtigen Kriterien bei der Anbieterauswahl werden. Dies begünstigt Anbieter, die dokumentierte Validierungsmethoden und Prüfpfade bereitstellen können, und hilft Beschaffungs- und Qualitätsteams bei der Bewertung des Systemeinsatzes in regulierten Produktionsumgebungen. UnitX schloss 2025 seine ersten Produktionseinsätze in Mexiko ab und demonstrierte damit die wachsende Akzeptanz in Nearshoring-Automobillieferketten.
APAC KI-basierter Softwaremarkt für Defekterkennung
Asien-Pazifik ist die größte Fertigungsbasis für die beiden am schnellsten wachsenden Endnutzerbereiche des KI-basierten Softwaremarkts für Defekterkennung: Elektronik- und Halbleiterproduktion sowie Elektrofahrzeug- und Batterieherstellung. Chinas Batteriefabriken, Südkoreas Zellhersteller, Japans präzisionsorientierte Lieferketten, Taiwans Halbleiterkapazitäten und Indiens Elektroniksonderzonen erzeugen vielfältige Inspektionsanforderungen. LG Energy Solution hat KI-basierte Qualitätskontrolle in die Produktion integriert und arbeitet nach den Qualitätsrahmenwerken IATF, VDA und AIAG. Das Fraunhofer IZM demonstrierte den Einsatz von Vision-Language-Modellen bei der Inspektion von oberflächenmontierten Bauelementen, was den Beschriftungsaufwand bei hoher Produktvielfalt reduzieren kann.[5]
EMEA und Südamerika KI-basierter Softwaremarkt für Defekterkennung
Afrika wird bis 2031 voraussichtlich mit einer CAGR von 14,37 % wachsen – die schnellste regionale Wachstumsrate im KI-basierten Softwaremarkt für Defekterkennung. Neue Fertigungsstandorte können automatisierte Inspektion einführen, ohne eine große Basis an veralteten Bildverarbeitungsanlagen ersetzen zu müssen, sodass Qualitätsanforderungen bereits bei der initialen Linienplanung berücksichtigt werden können. Europa bleibt ein wichtiges Forschungs- und Anbieterzentrum, angeführt vom deutschen Maschinenvision-Ökosystem und der Normungsarbeit. Die Leitlinien von VDI, VDE und VDMA prägen Abnahmekriterien und Verantwortlichkeiten für Maschinenvision-Projekte in der europäischen Fertigung. Südamerika und der Nahe Osten sind kleinere Märkte, in denen die industrielle Diversifizierung frühe Einsätze in der Lebensmittel-, Getränke- und petrochemisch angrenzenden Industrie unterstützt.

Wettbewerbslandschaft
Der Markt für KI-basierte Fehlererkennungssoftware ist unter breiten Plattformanbietern mäßig konsolidiert, bleibt jedoch über Anwendungen und Regionen hinweg fragmentiert. Cognex, Keyence, SICK, Siemens und Omron haben Vorteile durch installierte Ausrüstung, Kenntnisse in der industriellen Automatisierung und etablierte Kundenbeziehungen. Ihre Angebote können Kameras, Software und Werkssteuerungen innerhalb eines validierten Systems verbinden, was wertvoll ist, wenn Käufer eine einzige operative Sicht über Ausrüstung und Qualitätsabläufe hinweg suchen. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit bis zu 157 TOPS KI-Verarbeitungsleistung auf den Markt. Im Mai 2026 brachte es den In-Sight 3900 auf den Markt, um 25-Megapixel-Inspektion ohne externe PC-Infrastruktur zu unterstützen.
Siemens stärkte seine Halbleiterposition durch die Übernahme von Canopus AI im Januar 2026 und verknüpfte KI-gesteuerte Metrologie mit seinem Portfolio für computergestützte Lithografie. Der Schritt verbindet Prozesssimulation, Messung und Inspektion für Fabs mit fortschrittlichen Knoten. Toshiba Digital Solutions veröffentlichte im Dezember 2025 eine neue Version seines KI-Bildprüfungspakets mit einer patentierten Methode, die darauf abzielt, Falschpositive zu unterdrücken und gleichzeitig die Inspektionsempfindlichkeit zu erhalten. Diese Investitionen adressieren die Kosten von Fehlablehnungen, die wichtig sind, wenn viele Produktvarianten dieselbe Linie durchlaufen und unnötige Ablehnung die Produktion, Nacharbeit und Materialplanung stören kann.
Softwareorientierte Anbieter konkurrieren durch schnellere Bereitstellung, Hardware-Flexibilität und geringere Trainingsanforderungen. UnitX brachte im Juni 2026 die DeteX-Smartkamera auf den Markt und erklärte, dass sie in 1 Minute ohne Maschinenvision-Expertise bereitgestellt werden kann. Landing AI, Matroid und MVTec bieten No-Code- oder Low-Code-Umgebungen an, die Qualitätsteams helfen, Detektoren auf vorhandener Kamerahardware zu erstellen. Hochmix-, Niedrigvolumen-Produzenten und kleinere Hersteller in aufstrebenden Regionen bleiben eine Öffnung, da sie weniger Beschriftungs-, Integrations- und Qualifikationsanforderungen benötigen, bevor ein System nützliche Ergebnisse liefern kann. Vision-Language-Model-Werkzeuge können den Beschriftungsbedarf reduzieren, obwohl die Latenz bei Hochgeschwindigkeitslinien eine technische Einschränkung bleibt, die Anbieter lösen müssen, bevor sie in den schnellsten Inspektionsumgebungen eingesetzt werden können.
Branchenführer im Markt für KI-basierte Fehlererkennungssoftware
-
Cognex Corporation
-
Keyence Corporation
-
Siemens AG
-
Omron Corporation
-
Teledyne Technologies Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-basierte Fehlererkennungssoftware-Markt
- Cognex Corporation
- Keyence Corporation
- Siemens AG
- Omron Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Datalogic S.p.A.
- ABB Ltd.
- SICK AG
- Landing AI
- Matroid, Inc.
- UnitX Labs
- MVTec Software GmbH
- ISRA VISION GmbH
- Zebra Technologies Corporation
- LMI Technologies Inc.
- Pleora Technologies Inc.
- Radiant Vision Systems LLC
- Advantech Co., Ltd.
- NEC Corporation
- Intelgic Private Limited
- GFT Technologies SE
- Instrumental, Inc.
- Neurala, Inc.

Recent Industry Developments in KI-basierte Fehlererkennungssoftware-Markt
- Juni 2026: UnitX Labs brachte DeteX auf den Markt, eine ökosystemagnostische KI-Smartkamera, die in einer Minute ohne Maschinenvision-Expertise bereitgestellt werden kann. Die Kamera kombiniert 8-Megapixel-Auflösung, Segmentierung auf Pixelebene, Mehrklassen-Klassifikation, optische Zeichenerkennung und Dimensionsmessung mit einer Genauigkeit von 0,1 mm. Sie überbrückt die Lücke zwischen einfachen Präsenzsensoren und komplexen Unternehmens-Vision-Systemen und zielt auf 100 % In-Line-Automobilinspektion und Medizingerätemontage ab. UnitX berichtet, dass seine Plattformen derzeit Produkte im Wert von mehr als 15 Milliarden USD jährlich in mehr als 190 Fertigungsanlagen weltweit inspizieren.
- Mai 2026: Cognex gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner kollaborativen KI-Vision-Entwicklungsplattform von der Cloud bis zum Edge. Seit dem Beta-Start im Juni 2025 haben mehr als 100 globale Kunden OneVision genutzt, um die KI-Vision-Entwicklung zu beschleunigen, wobei viele in Tagen statt Monaten von Einzellinien-Anwendungen zu Multi-Standort-Rollouts skaliert haben. Schneider Electric berichtete von verdoppelter Ausbeute und reduzierten Fehlablehnungen; Essity schloss ein einjähriges Vision-Projekt in weniger als einem Tag mit der Plattform ab.
- Mai 2026: Cognex brachte das In-Sight 3900 Vision System auf den Markt, das von Qualcomm Dragonwing-Plattformen angetrieben wird und hochauflösende eingebettete KI-Inspektion für Verpackungs-, Automobil-, Elektronik- und Konsumgüterfertigung bietet. Das System unterstützt bis zu 25-Megapixel-Erfassung und eliminiert den traditionellen Kompromiss zwischen Inspektionstiefe und Liniengeschwindigkeit durch vollständig eingebettete Rechenleistung.
- Januar 2026: Siemens schloss die Übernahme von Canopus AI ab, einem in Grenoble, Frankreich, ansässigen Unternehmen für KI- und ML-gestützte Halbleiterwafer- und Maskenmetrologie. Die Inspektions- und Messtechnologie von Canopus AI integriert sich in das Calibre-Portfolio von Siemens für computergestützte Lithografie und zielt auf Sub-Nanometer-Prozesskontrolle und beschleunigte Ertragssteigerung bei fortschrittlichen Halbleitertechnologieknoten ab.


Globaler Berichtsumfang des Marktes für KI-basierte Fehlererkennungssoftware
Der Markt für KI-basierte Fehlererkennungssoftware umfasst Softwarelösungen, die künstliche Intelligenz, Deep Learning und maschinelle Lernalgorithmen nutzen, um Fehler in Produkten, Materialien und industriellen Anlagen automatisch zu identifizieren, zu klassifizieren und vorherzusagen. Diese Lösungen analysieren visuelle, sensor- und betriebsbezogene Daten, um Anomalien zu erkennen, die für traditionelle regelbasierte Systeme oder menschliche Inspektoren schwer zu identifizieren sein können. KI-basierte Fehlererkennungssoftware wird in der Fertigung, Halbleiterproduktion, Automobilmontage, Textilindustrie und Infrastrukturinspektion weit verbreitet eingesetzt, um die Erkennungsgenauigkeit zu verbessern, Falschpositive zu reduzieren und eine kontinuierliche Qualitätssicherung zu unterstützen.
Der Bericht zum Markt für KI-basierte Fehlererkennungssoftware ist segmentiert nach kommerziellem Formfaktor (integrierte KI-Vision-Systeme, eigenständige KI-Software, KI-Vision-Plattform und API sowie KI-Inspektionsdienstleistungen), Bereitstellungsarchitektur (Edge- und eingebettete KI, On-Premise-Server und Workstation, Cloud und SaaS sowie hybride Edge-und-Cloud), Komponente (Software, Hardware und Dienstleistungen), Anwendung (Fehlererkennung, Dimensionsmessung, Oberflächeninspektion, Montageverifikation, Verpackungsinspektion und andere Anwendungen), Endnutzerbranche (Elektronik und Halbleiter, Elektrofahrzeug- und Batteriefertigung, Automobilfertigung, Pharmazeutika und Medizingeräte, Lebensmittel und Getränke, Luft- und Raumfahrt sowie Verteidigung und andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Integrierte KI-Vision-Systeme |
| Eigenständige KI-Software |
| KI-Vision-Plattform und API |
| KI-Inspektionsdienstleistungen |
| Edge- und eingebettete KI |
| On-Premise-Server und Workstation |
| Cloud und SaaS |
| Hybride Edge-und-Cloud |
| Software |
| Hardware |
| Dienstleistungen |
| Fehlererkennung |
| Dimensionsmessung |
| Oberflächeninspektion |
| Montageverifikation |
| Verpackungsinspektion |
| Andere Anwendungen |
| Elektronik und Halbleiter |
| Elektrofahrzeug- und Batteriefertigung |
| Automobilfertigung |
| Pharmazeutika und Medizingeräte |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Taiwan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkiye | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach kommerziellem Formfaktor | Integrierte KI-Vision-Systeme | |
| Eigenständige KI-Software | ||
| KI-Vision-Plattform und API | ||
| KI-Inspektionsdienstleistungen | ||
| Nach Bereitstellungsarchitektur | Edge- und eingebettete KI | |
| On-Premise-Server und Workstation | ||
| Cloud und SaaS | ||
| Hybride Edge-und-Cloud | ||
| Nach Komponente | Software | |
| Hardware | ||
| Dienstleistungen | ||
| Nach Anwendung | Fehlererkennung | |
| Dimensionsmessung | ||
| Oberflächeninspektion | ||
| Montageverifikation | ||
| Verpackungsinspektion | ||
| Andere Anwendungen | ||
| Nach Endnutzerbranche | Elektronik und Halbleiter | |
| Elektrofahrzeug- und Batteriefertigung | ||
| Automobilfertigung | ||
| Pharmazeutika und Medizingeräte | ||
| Lebensmittel und Getränke | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Taiwan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkiye | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI-basierte Fehlererkennungssoftware?
Die Marktgröße für KI-basierte Fehlererkennungssoftware betrug im Jahr 2025 1,07 Milliarden USD und im Jahr 2026 1,24 Milliarden USD und wird voraussichtlich bis 2031 2,26 Milliarden USD erreichen, mit einer CAGR von 12,76 % über den Zeitraum 2026–2031.
Welches Bereitstellungsmodell führt bei KI-basierter Fehlererkennungssoftware?
Edge- und eingebettete KI führte im Jahr 2025 mit einem Umsatzanteil von 39,28 %, da Hersteller latenzarme Inspektion und lokale Datenverarbeitung benötigen.
Warum setzen Elektrofahrzeug- und Batterieanlagen KI-Inspektion ein?
Das Segment wird voraussichtlich bis 2031 mit einer CAGR von 16,86 % wachsen, da Hersteller In-Line-Qualitätsprüfungen über die gesamte Zell- und Packproduktion hinweg benötigen.
Welche Anwendung wächst am schnellsten?
Montageverifikation wird voraussichtlich bis 2031 mit einer CAGR von 15,27 % wachsen, da Hersteller Komponentenpräsenz, Ausrichtung und Montagequalität verifizieren.
Was macht KI-Sichtinspektionsprojekte schwierig bereitzustellen?
Beschriftete Fehlerdaten, Produktionsvalidierung und Integration mit Legacy-MES, ERP und SCADA-Systemen können die Bereitstellungszeit verlängern.
Welche Region führt die Nachfrage nach KI-basierter Fehlererkennungssoftware an?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 33,12 %, unterstützt durch eine ausgereifte Nachfrage aus der Halbleiter-, Automobil- und Medizingerätefertigung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
