
先進炉燃料(HALEU・TRISO)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.21 十億米ドル |
| 市場規模 (2032) | 1.12 十億米ドル |
| 成長率 (2027 - 2032) | 39.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進炉燃料(HALEU・TRISO)市場分析
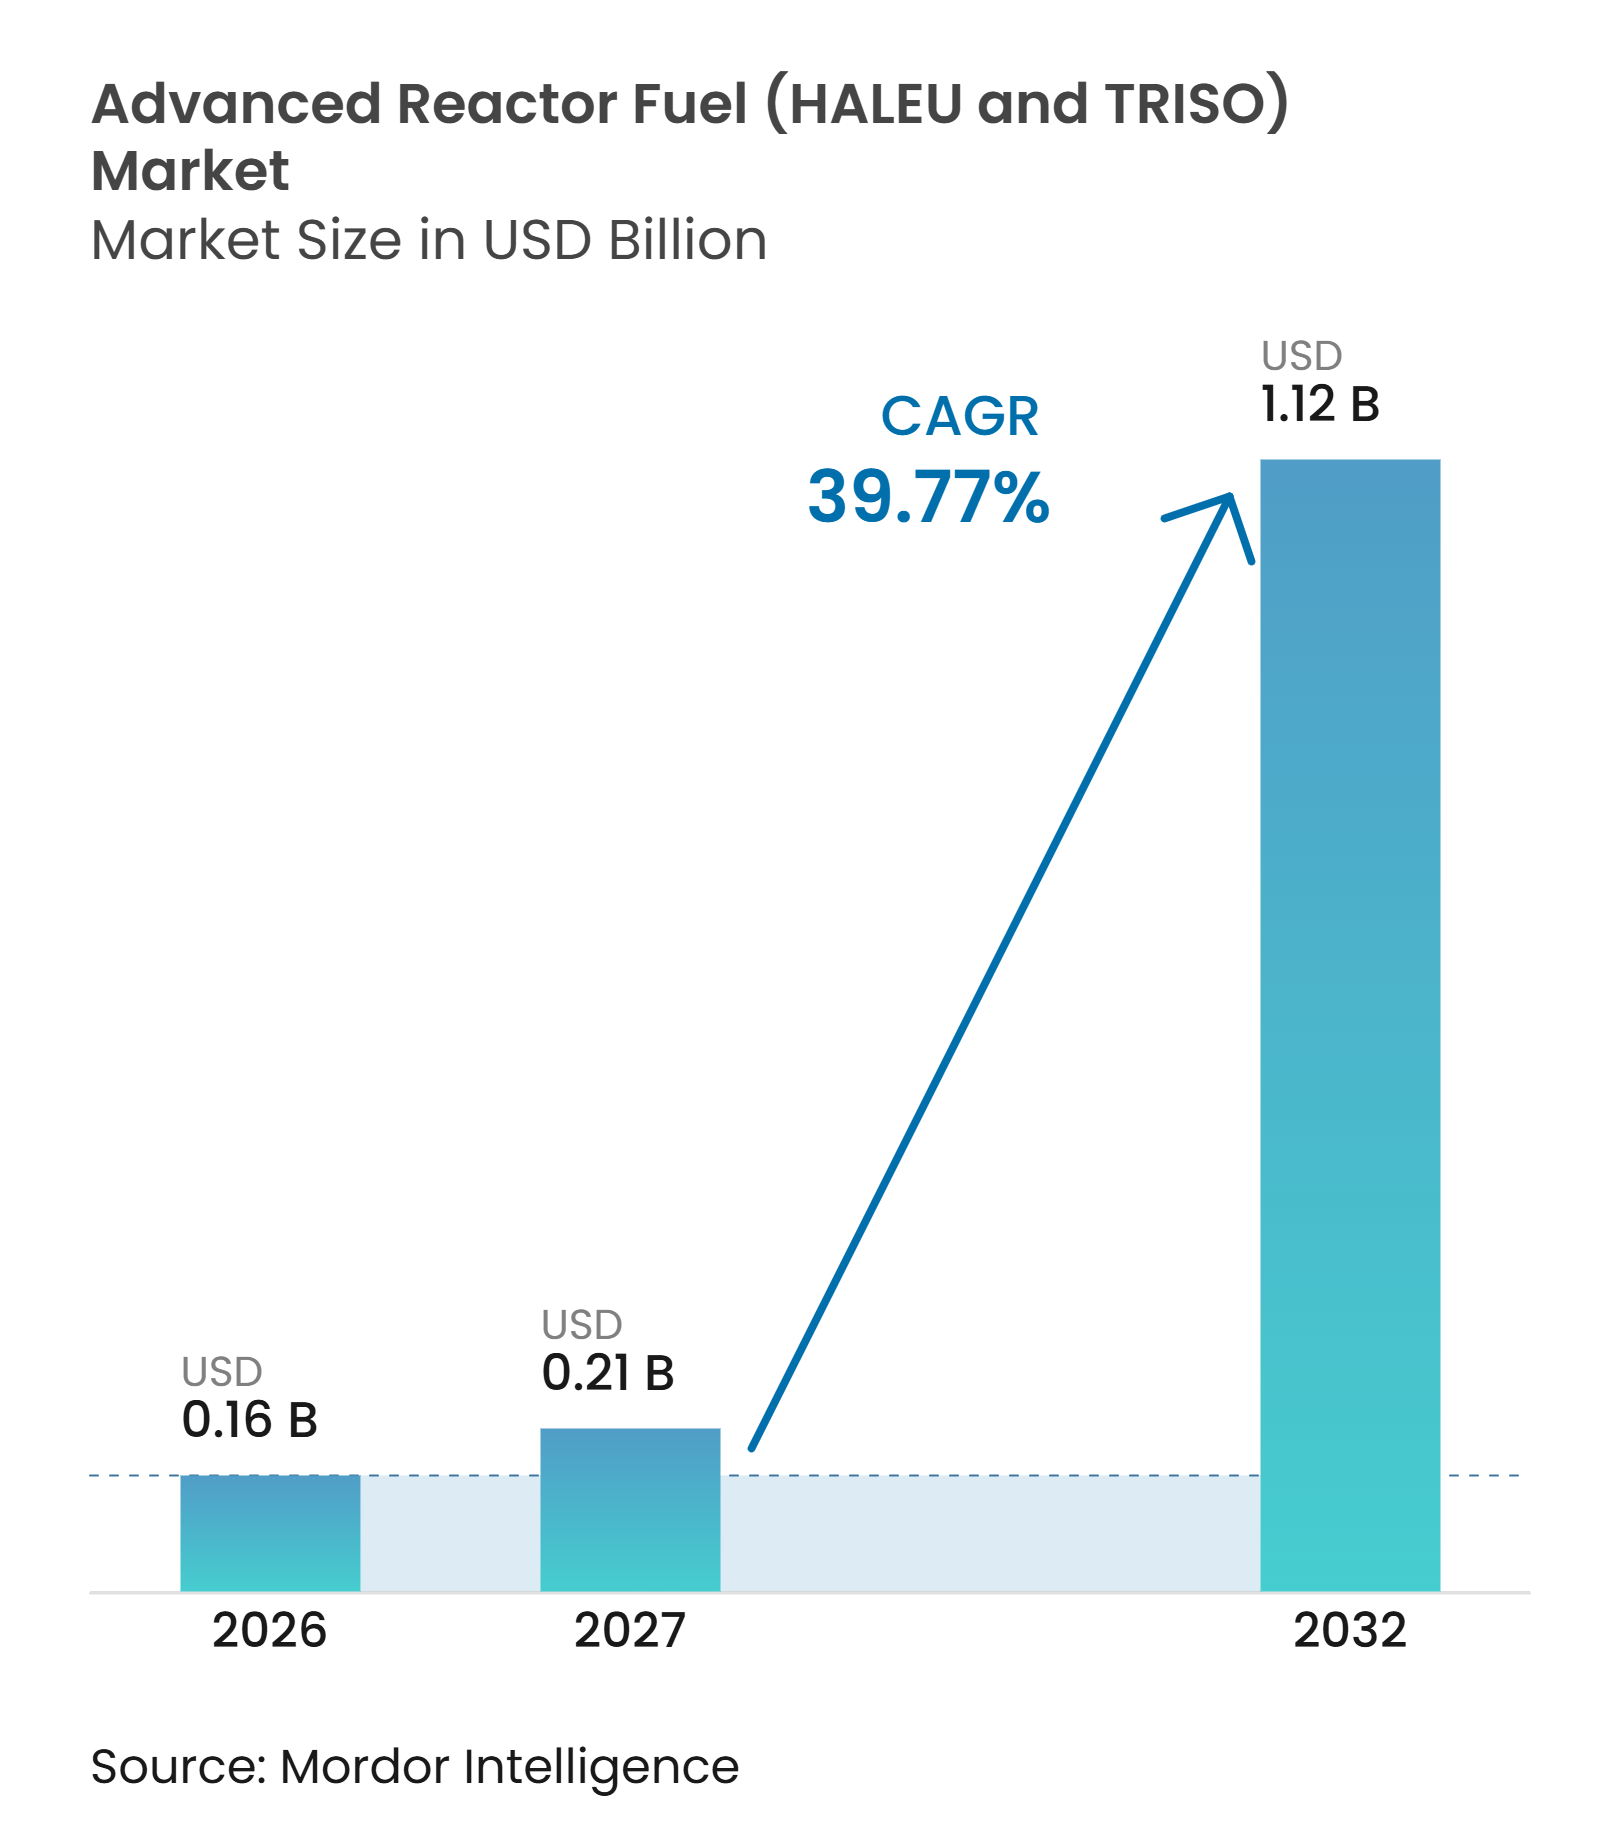
先進炉燃料市場規模は2026年に0.16 ビリオン 米ドルと評価され、2027年の0.21 ビリオン 米ドルから2032年には1.12 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは39.77%です。グローバル先進炉燃料(HALEU・TRISO)市場は限られた商業基盤からスタートしています。これはロシアが規模において唯一確立された商業的HALEUサプライヤーであり続けており、西側諸国の能力はまだ開発中であるためです。政府調達、ライセンスのマイルストーン、および民間投資が、政策コミットメントから実際の濃縮・製造能力へとセクターを移行させています。米国、欧州、中国はそれぞれ独自の濃縮・製造経路を構築しており、2030年以前に初期生産が見込まれています。グローバル先進炉燃料(HALEU・TRISO)市場は、炉のスケジュールが適格燃料施設よりも早く進む可能性があるというタイミングの課題にも直面しています。そのため、開発者はより早期に供給契約を結する可能性が高く、規制上の準備を実証できるサプライヤーが有利となります。
レポートの主要ポイント
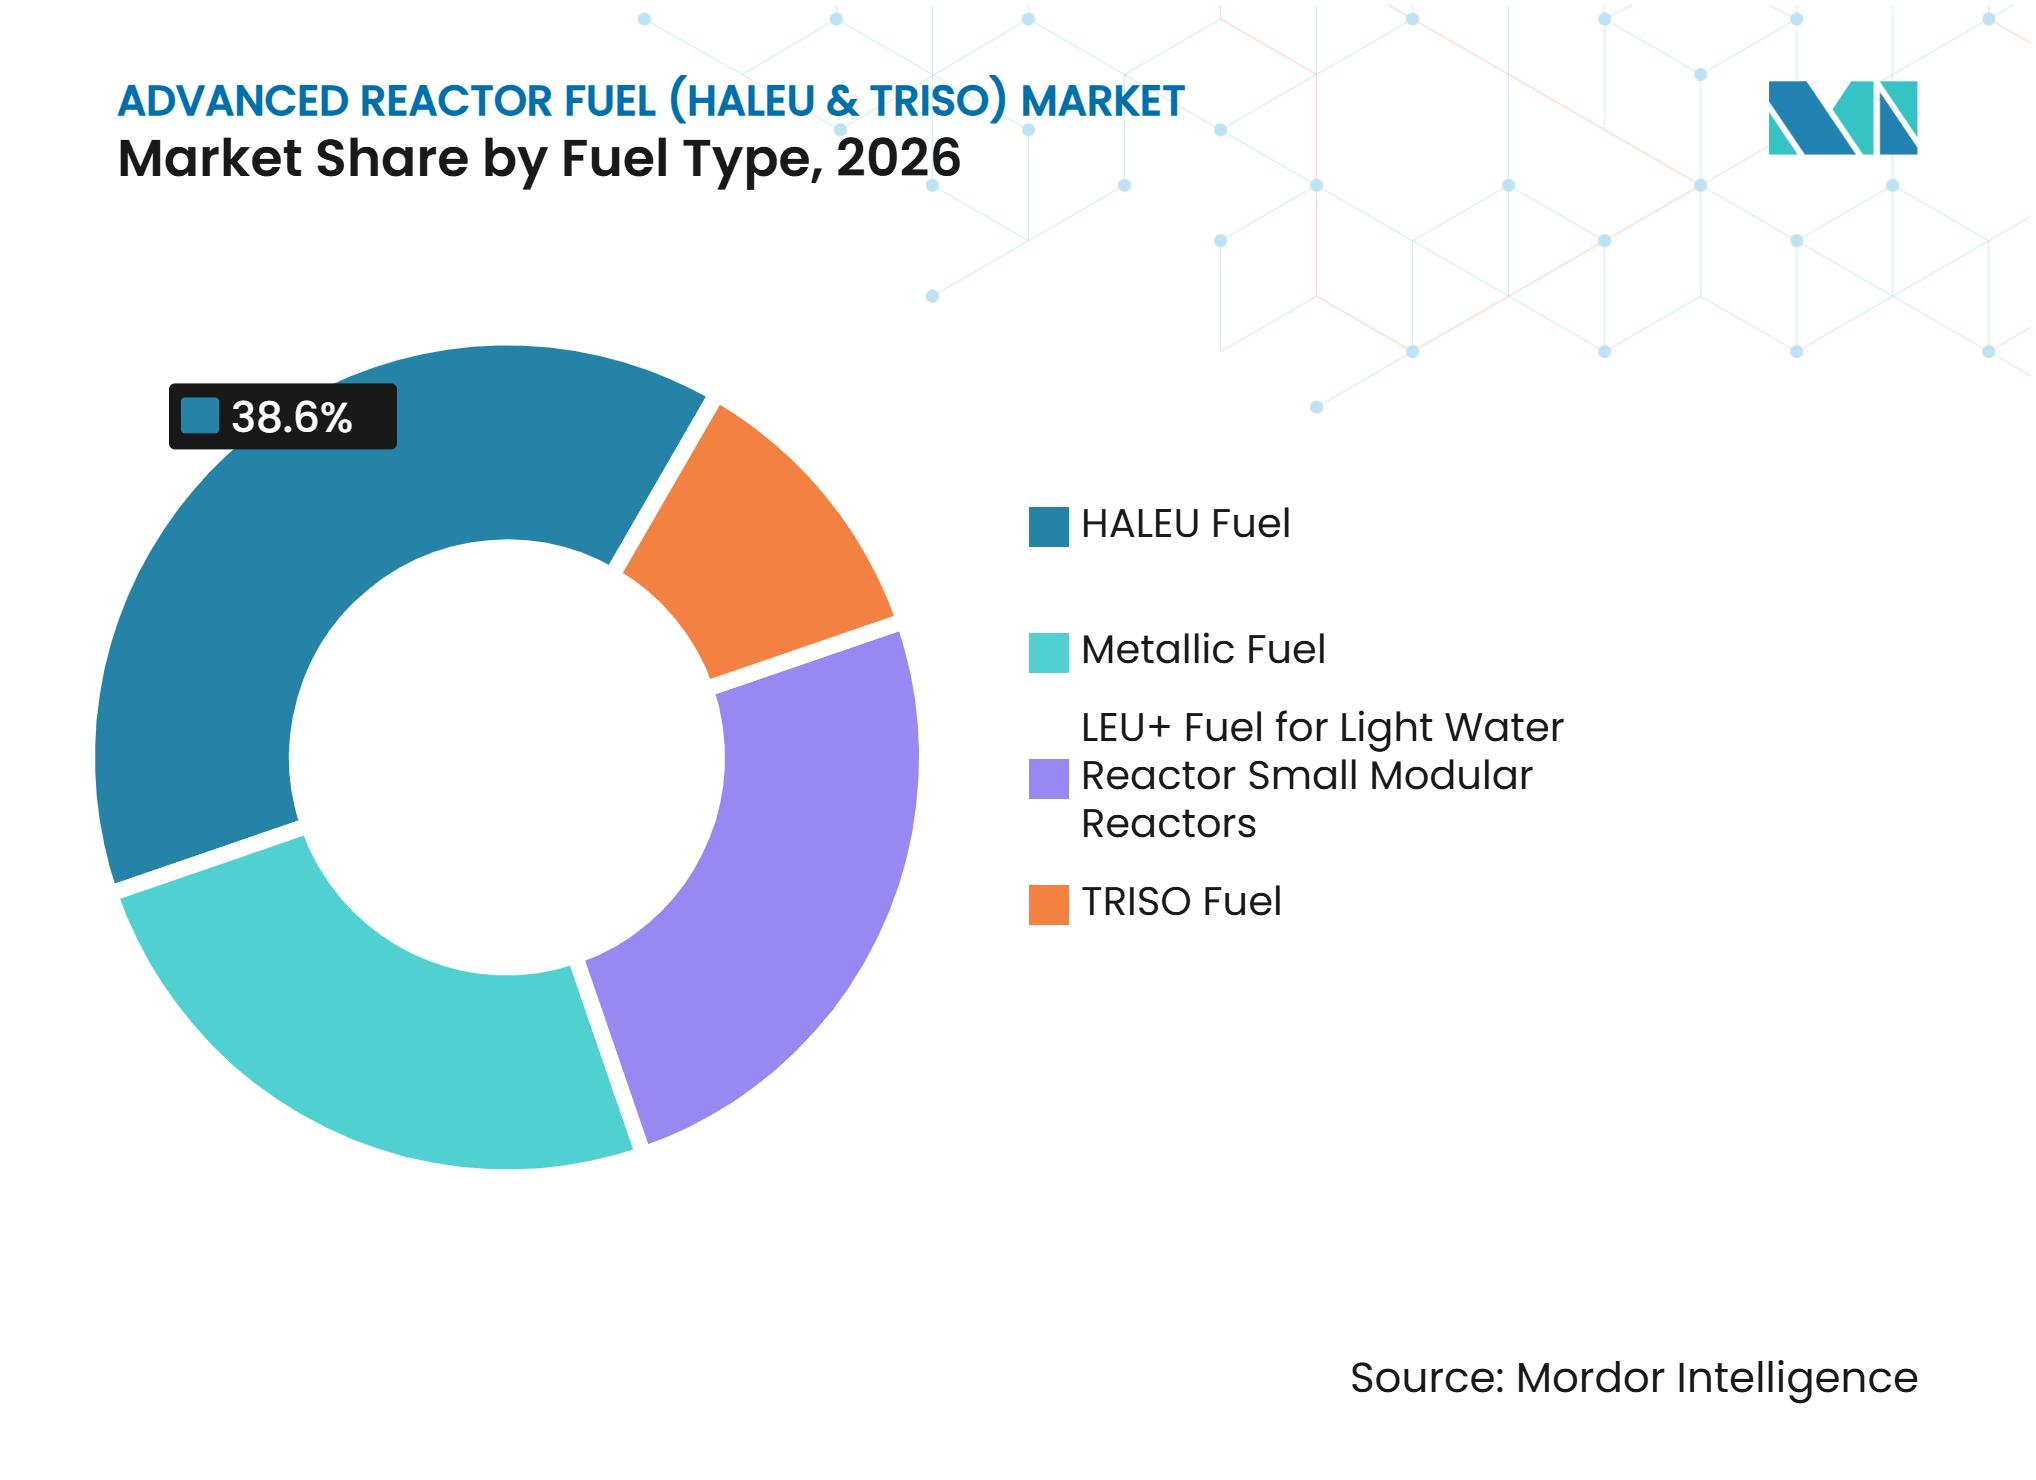
- 燃料タイプ別では、HALEU燃料が2026年のグローバル先進炉燃料(HALEU・TRISO)市場シェアの38.6%を占め、TRISO燃料は2032年までに40.8%のCAGRで成長すると予測されています。
- 製造技術別では、HALEU変換・濃縮が2026年のグローバル先進炉燃料(HALEU・TRISO)市場規模の29.3%を占め、TRISOコーティング・製造は2032年までに40.6%のCAGRで成長すると予測されています。
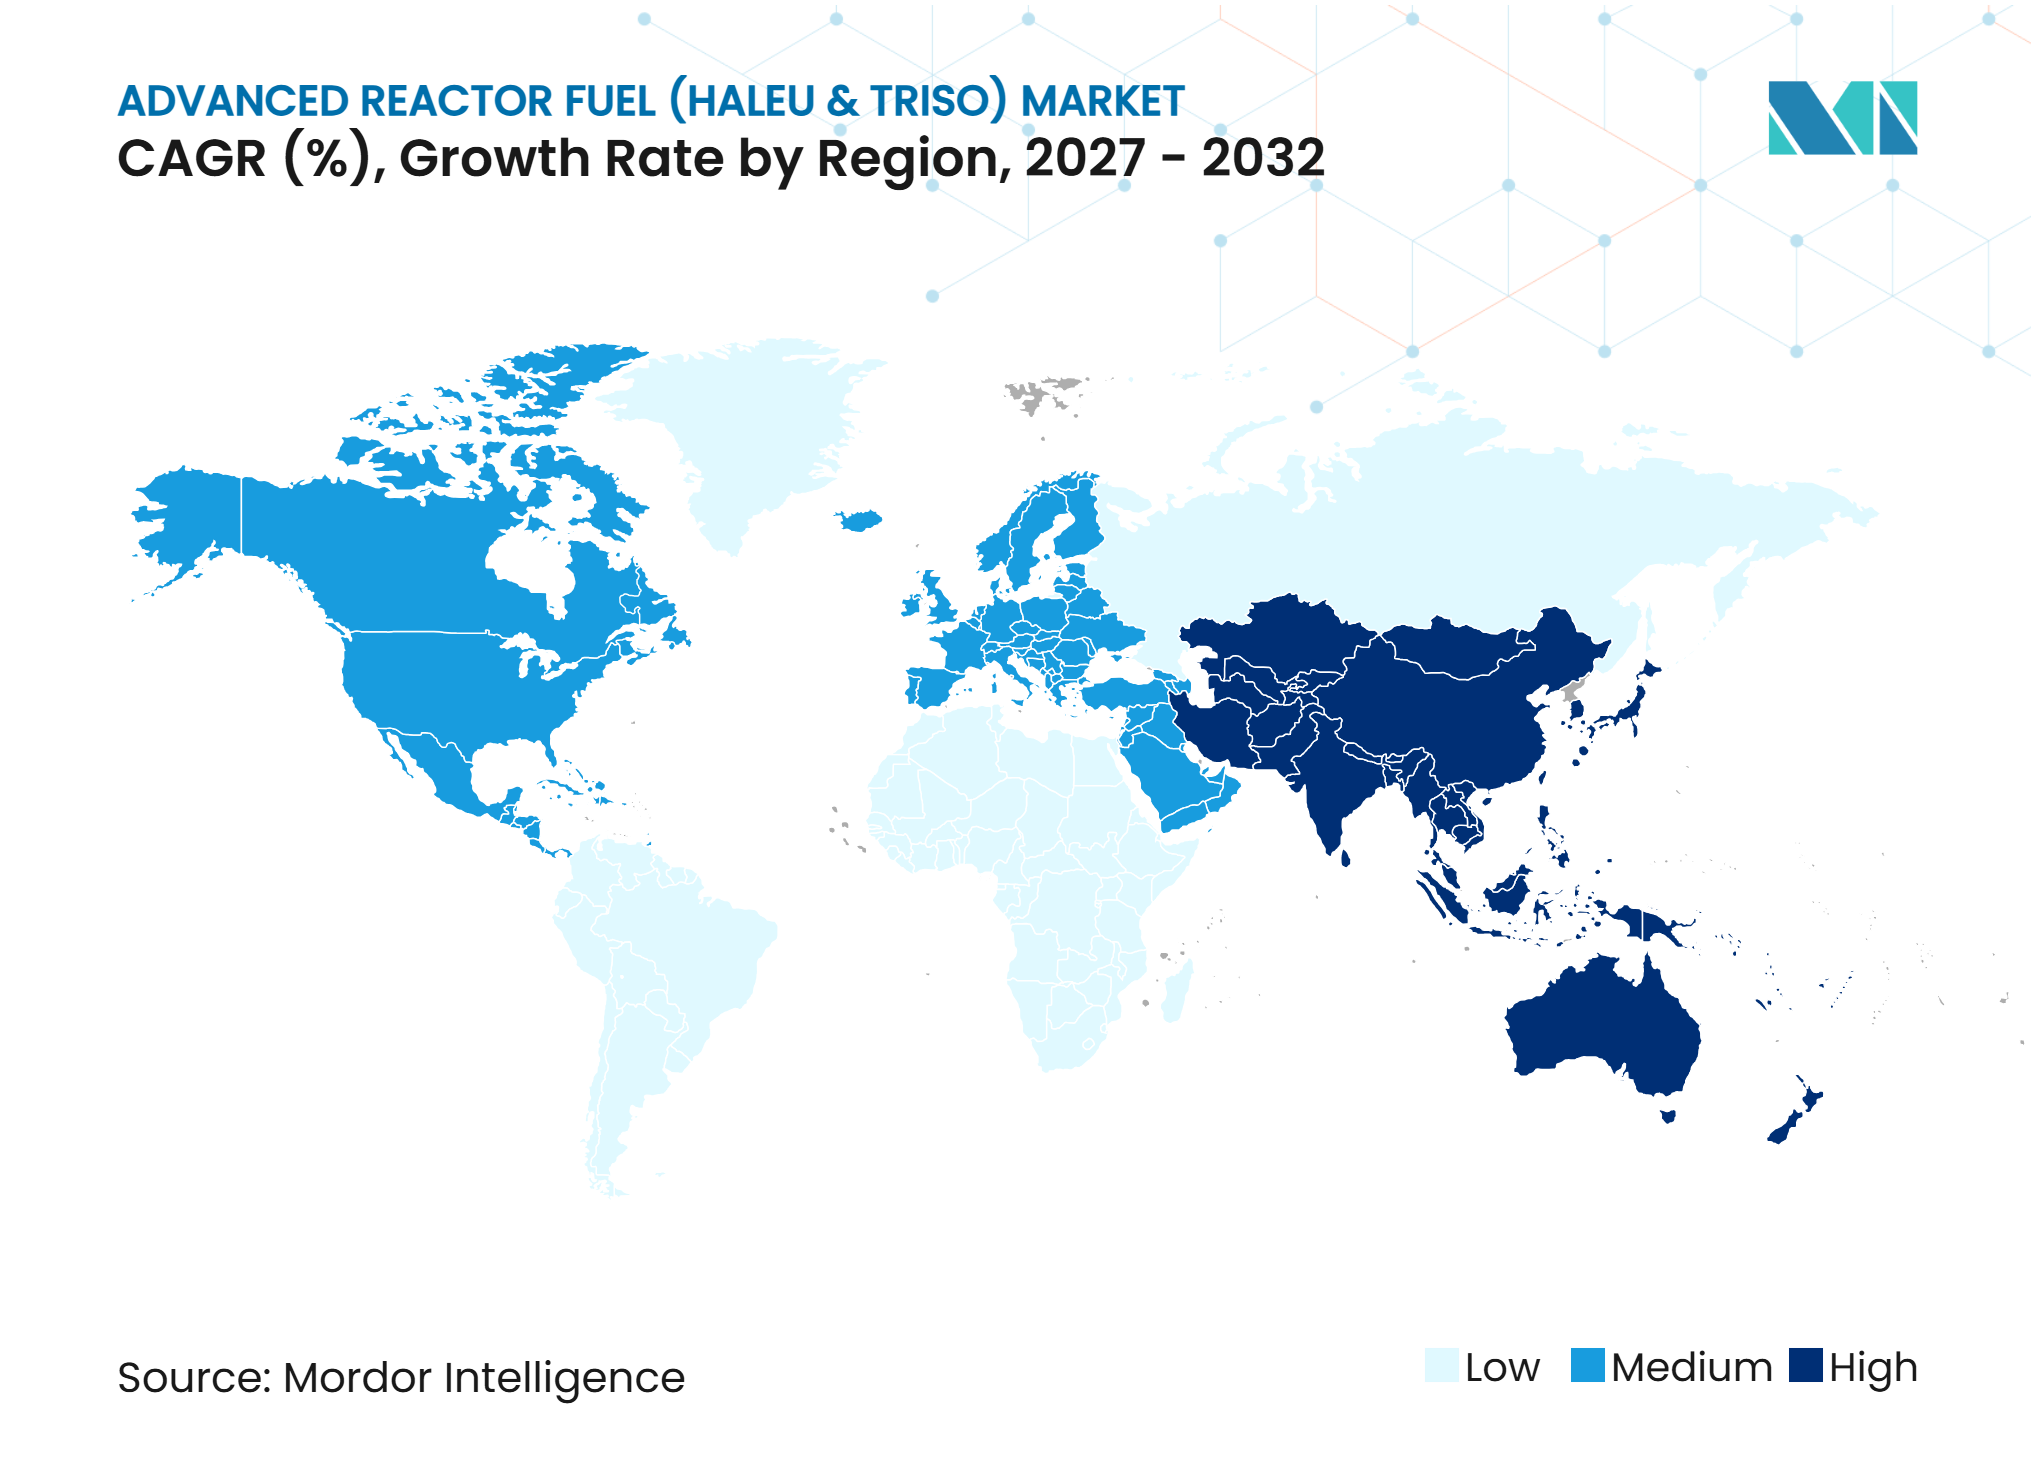
- 地域別では、北米が2026年に54.7%の収益シェアを占め、アジア太平洋は2032年までに40.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進炉およびSMR導入の増加 | +12.0% | 北米と中国が主導するグローバル | 中期(2~4年) |
| 政府主導のHALEUサプライチェーン国産化 | +10.5% | 北米および欧州 | 中期(2~4年) |
| HALEUによる高出力密度と長燃料サイクルの実現 | +6.5% | グローバル | 長期(4年以上) |
| TRISO燃料実証炉の商業化 | +7.5% | 北米、欧州およびアジア太平洋への波及 | 中期(2~4年) |
| 輸送可能なマイクロ炉に対する政府・防衛需要 | +4.5% | 北米、アジア太平洋および中東・アフリカでの初期獲得 | 長期(4年以上) |
| 確固たる低炭素電力に対するハイパースケールデータセンターの需要 | +8.0% | 北米および欧州、アジア太平洋の需要を含む | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進炉および小型モジュール炉(SMR)導入の増加が一次需要を牽引
グローバル先進炉燃料(HALEU・TRISO)市場は、より高い濃縮度の燃料を必要とする小型モジュール炉設計の増加グループによって支えられています。OECD原子力機関は2025年版ダッシュボードで127のSMR設計を特定しており、そのうち30設計が10%~20%濃縮のHALEUを必要とし、9設計が5%~10%濃縮のHALEUを必要としています。[1] 各炉の導入は数十年にわたる燃料需要を生み出し、運転開始の数年前に契約を締結する必要があります。TerraPowerの345 MWe Natrium炉は、2026年時点で承認された商業サプライヤーが存在しない金属HALEU燃料を必要とするため、供給問題を示す典型例です。燃料適格化は、炉開発者がライセンスを確保し建設スケジュールを維持するための能力の一部となっています。グローバル先進炉燃料(HALEU・TRISO)市場は、適格材料から信頼性の高い納入へと移行できる早期サプライヤーに報いる構造となっています。
政府主導のHALEUサプライチェーン国産化が安定した収益を創出
米国は2025年8月に核燃料に対して国防生産法を適用し、燃料供給開発を国家調達の優先事項に格上げしました。[2] エネルギー省はタスクオーダーとして27億 米ドルを授与し、American Centrifuge Operating、General Matter、Orano Federal Servicesにそれぞれ9億 米ドルが配分されました。[3] これらの授与は、多額の初期資本を必要とする濃縮プロジェクトに複数年にわたる収益基盤を提供します。欧州委員会のユーラトム保障措置規則は2025年7月6日に発効し、新規施設への設計段階からの保障措置と電子報告の拡充を義務付けています。[4] 英国もUrencoのCapenhurst施設に対して2億5841万 米ドル(1億9600万ポンド)を提供しており、2031年までに年間最大10メートルトンのHALEU生産を目標としています。これらのコミットメントは、グローバル先進炉燃料(HALEU・TRISO)市場全体での投資を遅らせてきた資金調達の不確実性を低減しています。
HALEUによる高出力密度と長燃料サイクルの実現
HALEUは、従来の低濃縮ウランに依存できない炉設計において、より高い燃料利用率と長い運転サイクルを支援できます。グローバル先進炉燃料(HALEU・TRISO)市場は、所定の燃料体積からより多くの有効出力を得る小型システムを求める炉プログラムと連動しています。金属燃料は高速炉設計を支援し、TRISOは高い運転温度で核分裂生成物を保持できます。これらの性能特性は、燃料交換間隔と燃料ロジスティクスがプロジェクトの実行可能性に影響するマイクロ炉や遠隔地用途において重要です。Lightbridgeは2025年11月にアイダホ国立研究所で濃縮ウラン・ジルコニウム金サンプルの照射試験を開始し、別の先進燃料経路の適格化データを追加しました。長期にわたる適格化プログラムは、これらの利点が商業プロジェクトに移行する速度を依然として制限しています。グローバル先進炉燃料(HALEU・TRISO)市場は、試験と規制審査を経て運転者が新しい燃料形態を受け入れることに依存しています。
TRISO燃料実証炉の商業化が製造経路を実証
TRISO燃料は、2025年および2026年に新たな段階に入ったいくつかのプロジェクトを通じて、商業製造に近づいています。TRISO-Xは2026年2月に、テネシー州オークリッジのTX-1施設に対して40年間の特殊核物質ライセンスをNRCから取得し、製造は2028年初頭を目標としています。Standard Nuclearは2025年12月にエネルギー省とDOE監督下でのTRISO生産拡大に関する協定に署名しました。BWXTは2026年6月にAntares Nuclearの炉を初臨界に導いたTRISOコンパクトを製造しました。Standard NuclearとFramatomeは合弁事業を通じて年間2メートルトンのTRISO粒子生産を目標としています。BWXT、TRISO-X、Standard Nuclear-Framatomeの存在は、グローバル先進炉燃料(HALEU・TRISO)市場における初期の引き取り交渉を制約してきた単一サプライヤーリスクを低減します。これらの進展は、ガス冷却炉およびマイクロ炉設計を使用する開発者にとってより明確な製造経路を提供します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業的HALEU濃縮・脱転換能力の限界 | -6.5% | 北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 初物燃料の長い適格化・ライセンスサイクル | -4.5% | グローバル | 中期(2~4年) |
| カテゴリーII輸送、保障措置、および臨界制御要件 | -3.0% | 北米および欧州 | 短期(2年以内) |
| 燃料能力と炉の引き取りの間のニワトリと卵の経済学 | -3.5% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商業的HALEU濃縮・脱転換能力の限界が近期供給を制約
商業的HALEU濃縮・脱転換能力は西側サプライチェーン全体で依然として限られています。CentrusのPiketon施設は米国で唯一の原子力規制委員会(NRC)認可HALEU濃縮施設であり、2025年6月までに900キログラムのHALEU生産に達しました。この量は大規模な商業先進炉フリートには不十分です。脱転換も制約されており、2026年末時点でHALEU向けの商業西側施設は稼働を開始していません。グローバル先進炉燃料(HALEU・TRISO)市場は、濃縮材料と製造準備完了燃料の間のギャップにさらされたままです。エネルギー省(DOE)の条件付き配分はプロジェクトを支援できますが、燃料装荷前に必要な納入・処理ステップを単独では解決できません。この制限は炉のライセンスおよび試運転スケジュールをリスクにさらす可能性があります。
初物燃料の長い適格化・ライセンスサイクルが資本エクスポージャーを拡大
HALEUおよびTRISO設計は、多くの運転条件についてまだ存在しない燃料適格化データを必要とします。X-energyは2025年11月にアイダホ国立研究所でTRISO-X燃料ペブルの確認照射試験を開始しました。試験は、原子力規制委員会(NRC)の審査が商業利用を支援できるようになる前に、出力レベル、温度、および燃焼度をカバーする必要があります。同様の適格化作業が金属燃料および窒化ウラン燃料オプションについても進行中です。このプロセスは照射、照射後検査、および規制審査を必要とするため、数年にわたる可能性があります。グローバル先進炉燃料(HALEU・TRISO)市場は、新しい燃料概念がより優れた運転性能を提供する場合でも、近期においては従来のTRISOコンパクトを優先する可能性があります。長期化するタイムラインは、初物燃料形態の導入を試みる企業の資本エクスポージャーを増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
TRISOの成長がHALEUの数量リードに挑戦HALEU燃料は2026年のグローバル先進炉燃料(HALEU・TRISO)市場の38.6%を占めました。これはナトリウム冷却高速炉、溶融塩炉、高温ガス冷却炉、およびマイクロ炉全体で必要とされる原料であるためです。初期シェアは、広範な下流製造能力が確立される前の濃縮の価値を反映しています。TRISO燃料は、複数の開発者が適格化および商業生産プログラムを進めるにつれて、2032年までに40.8%のCAGRで成長すると予測されています。BWXT、TRISO-X、Standard Nuclear-Framatomeはそれぞれ2027年から2028年の間にTRISO能力を拡大しています。これらの合計進捗により、炉開発者は適格燃料供給の手配においてより多くの選択肢を得ることができます。
金属燃料および軽水炉小型モジュール炉(SMR)向け低濃縮ウラン+(LEU+)燃料は2027年まで小規模な貢献にとどまりますが、いずれも特定の炉経路に関連しています。FramatomeとTerraPowerは2025年11月にNatriamサプライチェーン向けにFramatomeのリッチランド施設で金属ウランパックを製造しました。Lightbridgeの濃縮ウラン・ジルコニウム合金サンプルは2025年末にアイダホ国立研究所で照射試験に入りました。これらのプログラムは、より広範な展開に必要なデータを構築しています。炉技術は異なる運転条件と設計要件を持つため、グローバル先進炉燃料(HALEU・TRISO)産業は引き続き異なる燃料形態を必要とします。



燃料製造技術別:
濃縮がバリューチェーンを支え、コーティングが成長ペースを設定HALEU変換・濃縮は2026年のグローバル先進炉燃料(HALEU・TRISO)市場の29.3%を占め、最大の製造技術セグメントとなっています。濃縮は先進燃料サイクルの最初のステップであり、製造開始前に材料価値を獲得します。米国でCentrusが単独で稼働する認可施設を持つことで生じた集中リスクに対し、エネルギー省(DOE)がAmerican Centrifuge Operating、Orano Federal Services、General Matterへのタスクオーダーで対処しようとしています。この動きは、製造ラインが規模で稼働できるようになる前に安全な上流供給を確保することの重要性を反映しています。グローバル先進炉燃料(HALEU・TRISO)市場が下流生産量で炉スケジュールを満たすためには、濃縮から脱転換までのより大きな能力が必要です。
TRISOコーティング製造は2032年までに40.6%のCAGRで成長すると予測されています。BWXTは2025年7月にリンチバーグに化学気相浸透炉を設置し、付加製造燃料形態で窒化ウランTRISOを生産しています。燃料コンパクトおよびペブル製造は、コンパクト型ガス冷却炉やペブル型HTRシステムを含む異なる炉設計に対応しています。清華大学は2025年に、鄂爾多斯生産ラインが石島湾HTR-PM実証プロジェクト向けに150万個の燃料球を納入したと報告しました。金属鋳造および先進アセンブリ製造は初期段階の活動にとどまっていますが、Global Nuclear Fuel-AmericasとアルゴンヌNational Laboratoryは2025年に高速炉燃料金属製造のための電解還元を実証しました。
地域分析
北米
北米は2026年のグローバル先進炉燃料(HALEU・TRISO)市場の54.7%を占めました。エネルギー省は2025年に2回のラウンドで8社に条件付きHALEUコミットメントを行い、構造化された燃料取り決めを持つプロジェクトの初期グループを形成しました。2025年8月に発表された国防生産法コンソーシアムも、協調的なサプライチェーン計画を支援しています。BWXTの2026年6のAntares Nuclearの初臨界向けTRISO燃料納入は、HALEU処理からコンパクト製造までの国内運用経路を実証しました。カナダはマクマスター大学のWestingouseとの照射作業およびカナダ原子力安全委員会のeVinciベンダー設計審査プロセスを通じて貢献しています。
アジア太平洋
アジア太平洋は2032年までに40.2%のCAGRで成長すると予測されています。石島湾における中国の高温炉ペブルベッドモジュール(HTR-PM)は商業生産されたTRISOペブルの継続使用を支援しており、関連する商業燃料ラインは2025年末までに本格稼働に入りました。中国のACP100 Linglong Oneは2025年10月16日に一次回路の冷態機能試験を完了し、2026年の商業運転を目標としています。日本は核燃料工業の熊取サイトで従来の燃料製造を再編しており、2025年12月の京都大学臨界集体の転換を通じてHALEU研究インフラを拡充しました。
欧州および新興市場
欧州の活動は、実質的な開始期収益よりも濃縮拡大とTRISO製造開発に集中しています。UrencoのCapenhurst プロジェクトは政府支援を受けており、2031年までに年間最大10メートルトンのHALEU生産を目標としています。Framatomeは2025年11月にフランスでTRISOパイロットラインを立ち上げ、ユーラトム保障措置の枠組みは主要なコンプライアンス要因であり続けています。南米およびその他の市場は計画・規制対話の段階にとどまっており、IAEAは2026年に燃料サプライチェーンに関する国際会議を予定しています。
競合環境
市場集中度
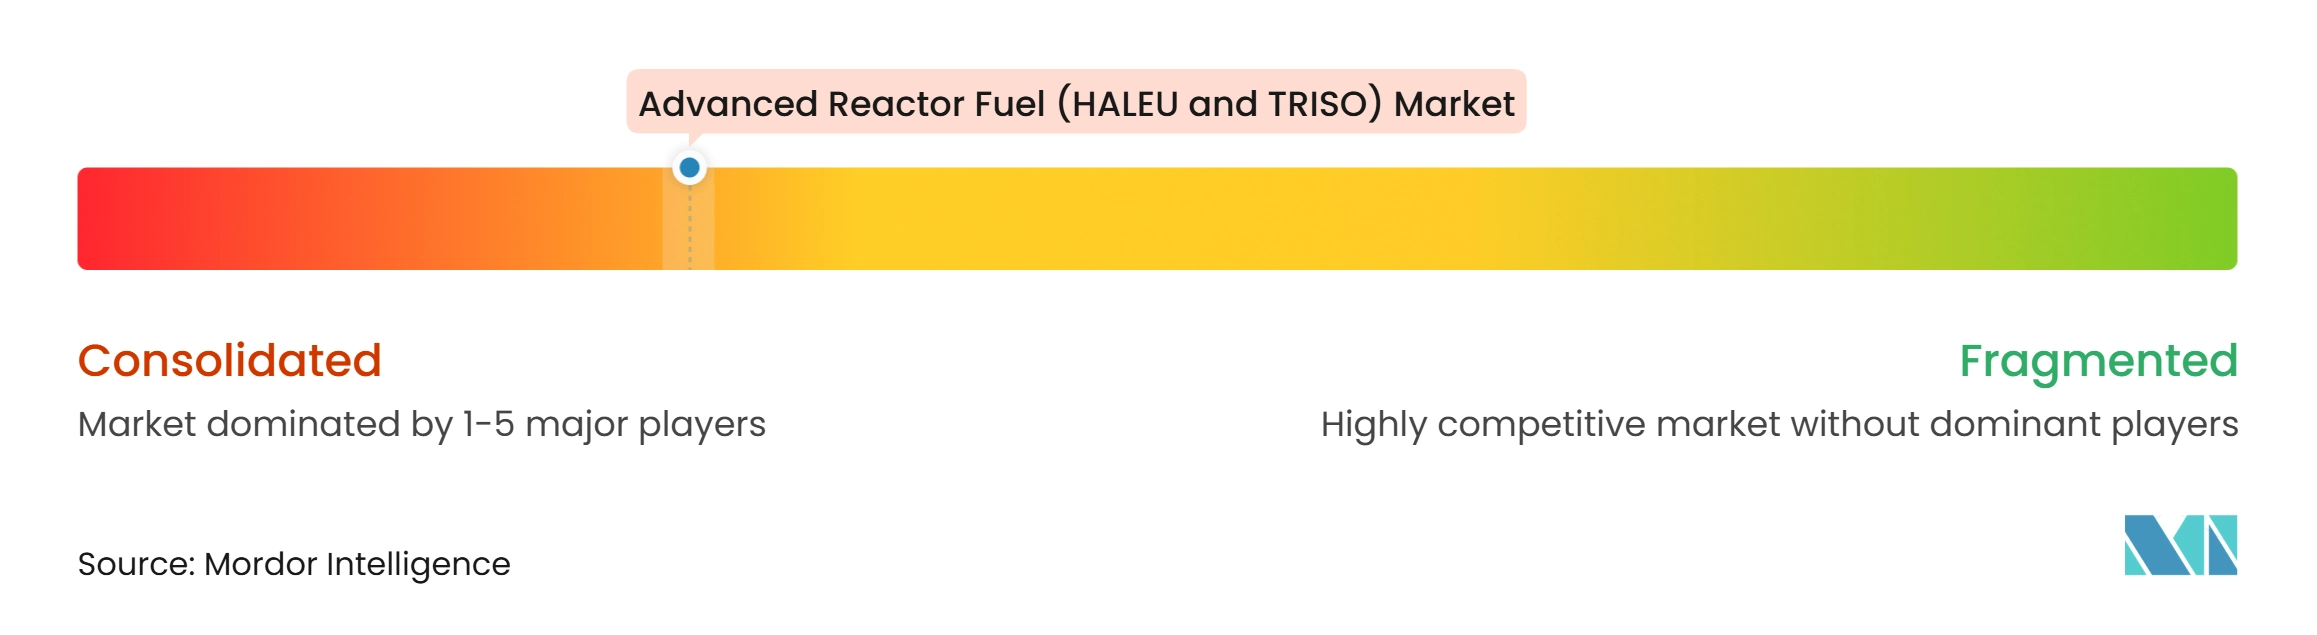
グローバル先進炉燃料(HALEU・TRISO)市場は高度に集中しており、2026年末時点で認定HALEUまたはTRISO製品を意味のある規模で生産できる事業体は5社未満です。BWXTは既存のNRC認可とリンチバーグ生産ラインを通じて、適格TRISOコンパクトにおいて強固な地位を占めています。Centrusは米国で商業HALEU濃縮の唯一のNRC認可を保有しています。最大の機会は脱転換および燃料形態変換にあり、商業西側サプライヤーはまだ規模を達成していません。Framatomeは金属化を追求しており、Global Nuclear Fuel-AmericasはアルゴンヌNational Laboratoryと電解還元を実証しています。
競合戦略は、統合サプライ企業と専門開発者を分けています。Urencoは2025年にAlmelo拡張と米国カスケードの追加を含むグローバル能力プログラムを継続しました。FramatomeとStandard Nuclearは2025年9月にTRISO粒子の商業量供給のための合弁事業を設立しました。これらのステップは見込み供給を拡大していますが、近期の集中を解消するには至っていません。
グローバル先進炉燃料(HALEU・TRISO)市場は、炉開発者と燃料生産者のパートナーシップによっても形成されています。Oklo、newcleo、Blykalla は2025年10月に戦略的パートナーシップを発表し、米国における先進燃料インフラへの最大20億 米ドルの計画投資を含んでいます。これらのパートナーシップは、炉開発者が最終展開決定前に燃料の安全保障を求めていることを示しています。原子力規制委員会(NRC)のライセンスとユーラトム保障措置体制は、確立された規制関係を持つ企業を優遇します。
先進炉燃料(HALEU・TRISO)産業リーダー
-
BWX Technologies, Inc.
-
X-energy, LLC
-
Framatome Inc.
-
China National Nuclear Corporation
-
Centrus Energy Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
先進炉燃料(HALEU・TRISO)市場 このレポートでカバーされる企業
- BWX Technologies, Inc.
- Centrus Energy Corp.
- China National Nuclear Corporation
- China Nuclear Fuel Element Co., Ltd.
- Framatome Inc.
- General Matter, Inc.
- Global Laser Enrichment LLC
- Global Nuclear Fuel-Americas, LLC
- Joint Stock Company Techsnabexport (TENEX)
- Kairos Power, LLC
- Lightbridge Corporation
- Nuclear Fuel Industries, Ltd.
- Oklo Inc.
- Orano SA
- Standard Nuclear, Inc.
- TerraPower, LLC
- TRISO-X, LLC
- Urenco Limited
- Westinghouse Electric Company, LLC
- X-energy, LLC
最近の産業開発事情 先進炉燃料(HALEU・TRISO)市場
- 2026年6月:BWX Technologiesは、TRISOの核燃料が大統領令14301のもとでAntares Nuclear Inc.の炉を初臨界に成功させたと発表しました。BWXTはNNSAのスクラップ材料からHALEU原料を処理し、リンチバーグ施設でTRISOコンパクトを製造し、完全な国内燃料生産チェーンを実証するとともに、主要な適格TRISOサプライヤーとしての地位を強化しました。
- 2026年2月:米国NRCはTRISO-X, LLC(X-energyの燃料子会社)に対し、テネシー州オークリッジのTX-1先進燃料製造施設に対する40年間の特殊核物質ライセンスをスケジュールより3カ月早く付与しました。年間5 MTUまたは70万個のTRISOペブルを設計能力とする初物カテゴリーII施設での燃料製造は、2028年初頭に開始される予定です。
- 2026年1月:CentrusエネルギーのAmerican Centrifuge Operating子会社が、オハイオ州PiketonのHALEU濃縮施設を商業規模生産に拡大するための9億 米ドルのタスクオーダーに選定されました。同社は2030年以降のある時点で年間12メートルトンのHALEUを目標とし、少なくとも一部のHALEU生産を今十年内に実現することを目指しています。
- 2025年12月:Standard NuclearはDOEとの他取引協定を締結し、オークリッジキャンパスでのDOE監督下でのTRISO燃料製造の拡大を可能にしました。この協定は燃料ラインパイロットプログラムの下で初めてのものであり、既存施設内での生産スループットの大幅な増加を可能にします。
グローバル先進炉燃料(HALEU・TRISO)市場レポートの範囲
HALEU(高濃縮低濃縮ウラン)は、ウラン235を5%以上20%未満含む濃縮核燃料です。TRISO(三層構造等方性)燃料は、ウランカーネルを耐熱性の炭素および炭化ケイ素層で封入したマイクロ粒子燃料形態です。
先進炉燃料(HALEU・TRISO)市場は、燃料タイプ、燃料製造技術、および地域別にセグメント化されています。燃料タイプ別では、市場はHALEU燃料TRISO燃料、金属燃料、および軽水炉小型モジュール炉向けLEU+燃料に分類されます。燃料製造技術別では、市場はHALEU変換・濃縮、TRISOコーティング・製造、燃料コンパクト製造、燃料ペブル製造、金属燃料鋳造・製造、および先進燃料アセンブリ製造に分類されます。本レポートは、主要地域の18カ国にわたるグローバル先進炉燃料(HALEU・TRISO)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| HALEU燃料 |
| TRISO燃料 |
| 金属燃料 |
| 軽水炉小型モジュール炉向けLEU+燃料 |
| HALEU変換・濃縮 |
| TRISOコーティング・製造 |
| 燃料コンパクト製造 |
| 燃料ペブル製造 |
| 金属燃料鋳造・製造 |
| 先進燃料アセンブリ製造 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| ロシア | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 燃料タイプ別 | HALEU燃料 | |
| TRISO燃料 | ||
| 金属燃料 | ||
| 軽水炉小型モジュール炉向けLEU+燃料 | ||
| 燃料製造技術別 | HALEU変換・濃縮 | |
| TRISOコーティング・製造 | ||
| 燃料コンパクト製造 | ||
| 燃料ペブル製造 | ||
| 金属燃料鋳造・製造 | ||
| 先進燃料アセンブリ製造 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
先進炉燃料の成長を牽引しているものは何ですか?
先進炉およびSMRの導入、政府支援による濃縮能力、およびTRISO製造の拡大が成長を支えています。予測CAGRは2032年まで39.77%です。
HALEUが先進炉にとって重要な理由は何ですか?
HALEUは多くのナトリウム冷却炉、溶融塩炉、ガス冷却炉、およびマイクロ炉設計に必要な原料です。HALEU燃料は2026年に38.6%のシェアを占めました。
どの燃料タイプが最も速く成長すると予想されますか?
TRISO燃料は、複数の製造ラインが商業生産に向けて進むにつれて、2032年までに40.8%のCAGRで成長すると予測されています。
どの地域が先進炉燃料需要をリードしていますか?
北米はDOE配分、国内濃縮活動、および先進炉開発に支えられ、2026年に54.7%のシェアを占めました。
HALEUの主要な供給制約は何ですか?
商業濃縮・脱転換能力が依然として限られており、濃縮材料の入手可能性と燃料準備完了納入の間にギャップが生じています。
サプライヤー基盤はどの程度集していますか?
意味のある規模でHALEUまたはTRISO生産を実証したサプライヤーは5社未満であり、確立された規制能力が主要な参入障壁となっています。