
Taille et Part du Marché des Combustibles pour Réacteurs Avancés (HALEU & TRISO)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.21 Milliards de dollars |
| Taille du Marché (2032) | 1.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 39.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Combustibles pour Réacteurs Avancés (HALEU & TRISO) par Mordor Intelligence
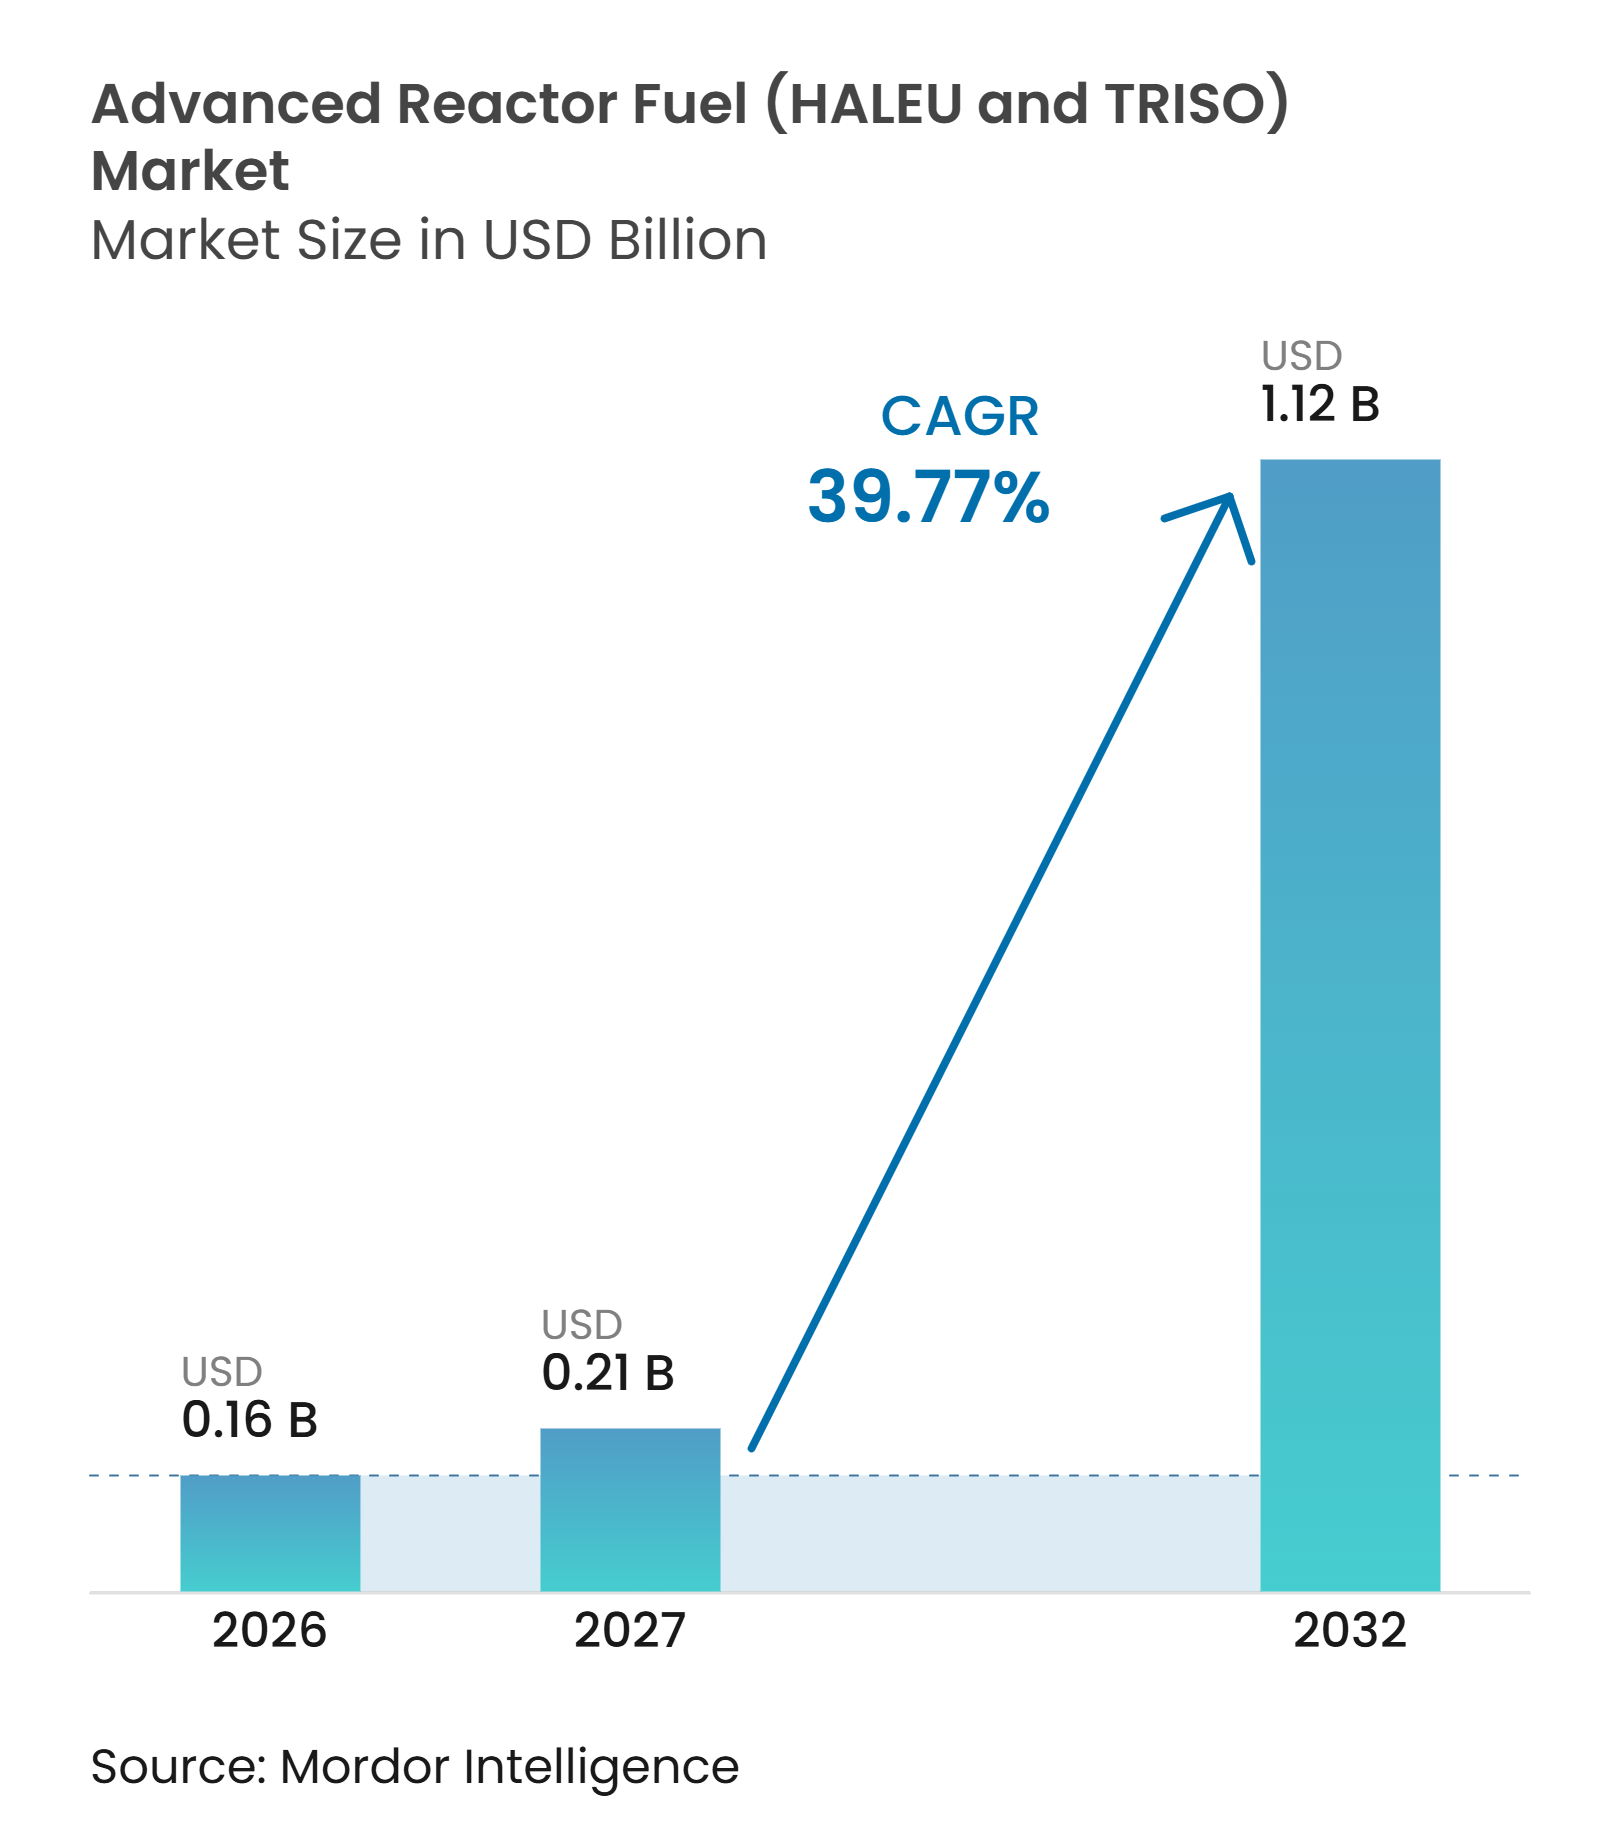
La taille du Marché des Combustibles pour Réacteurs Avancés a été évaluée à 0,16 milliard USD en 2026 et devrait croître de 0,21 milliard USD en 2027 pour atteindre 1,12 milliard USD d'ici 2032, à un CAGR de 39,77 % durant la période de prévision (2027-2032). Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) part d'une base commerciale limitée, car la Russie reste le seul fournisseur commercial établi de HALEU à grande échelle tandis que la capacité occidentale est encore en cours de développement. Les achats gouvernementaux, les jalons de licences et les investissements privés font évoluer le secteur des engagements politiques vers une capacité physique d'enrichissement et de fabrication. Les États-Unis, l'Europe et la Chine développent des filières d'enrichissement et de fabrication distinctes, avec une production initiale attendue avant 2030. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) est également confronté à un défi de calendrier, car les programmes des réacteurs pourraient progresser plus rapidement que les installations de combustible qualifiées. Les développeurs sont donc susceptibles de conclure des accords d'approvisionnement plus tôt, favorisant les fournisseurs capables de démontrer leur préparation réglementaire.
Principaux Enseignements du Rapport
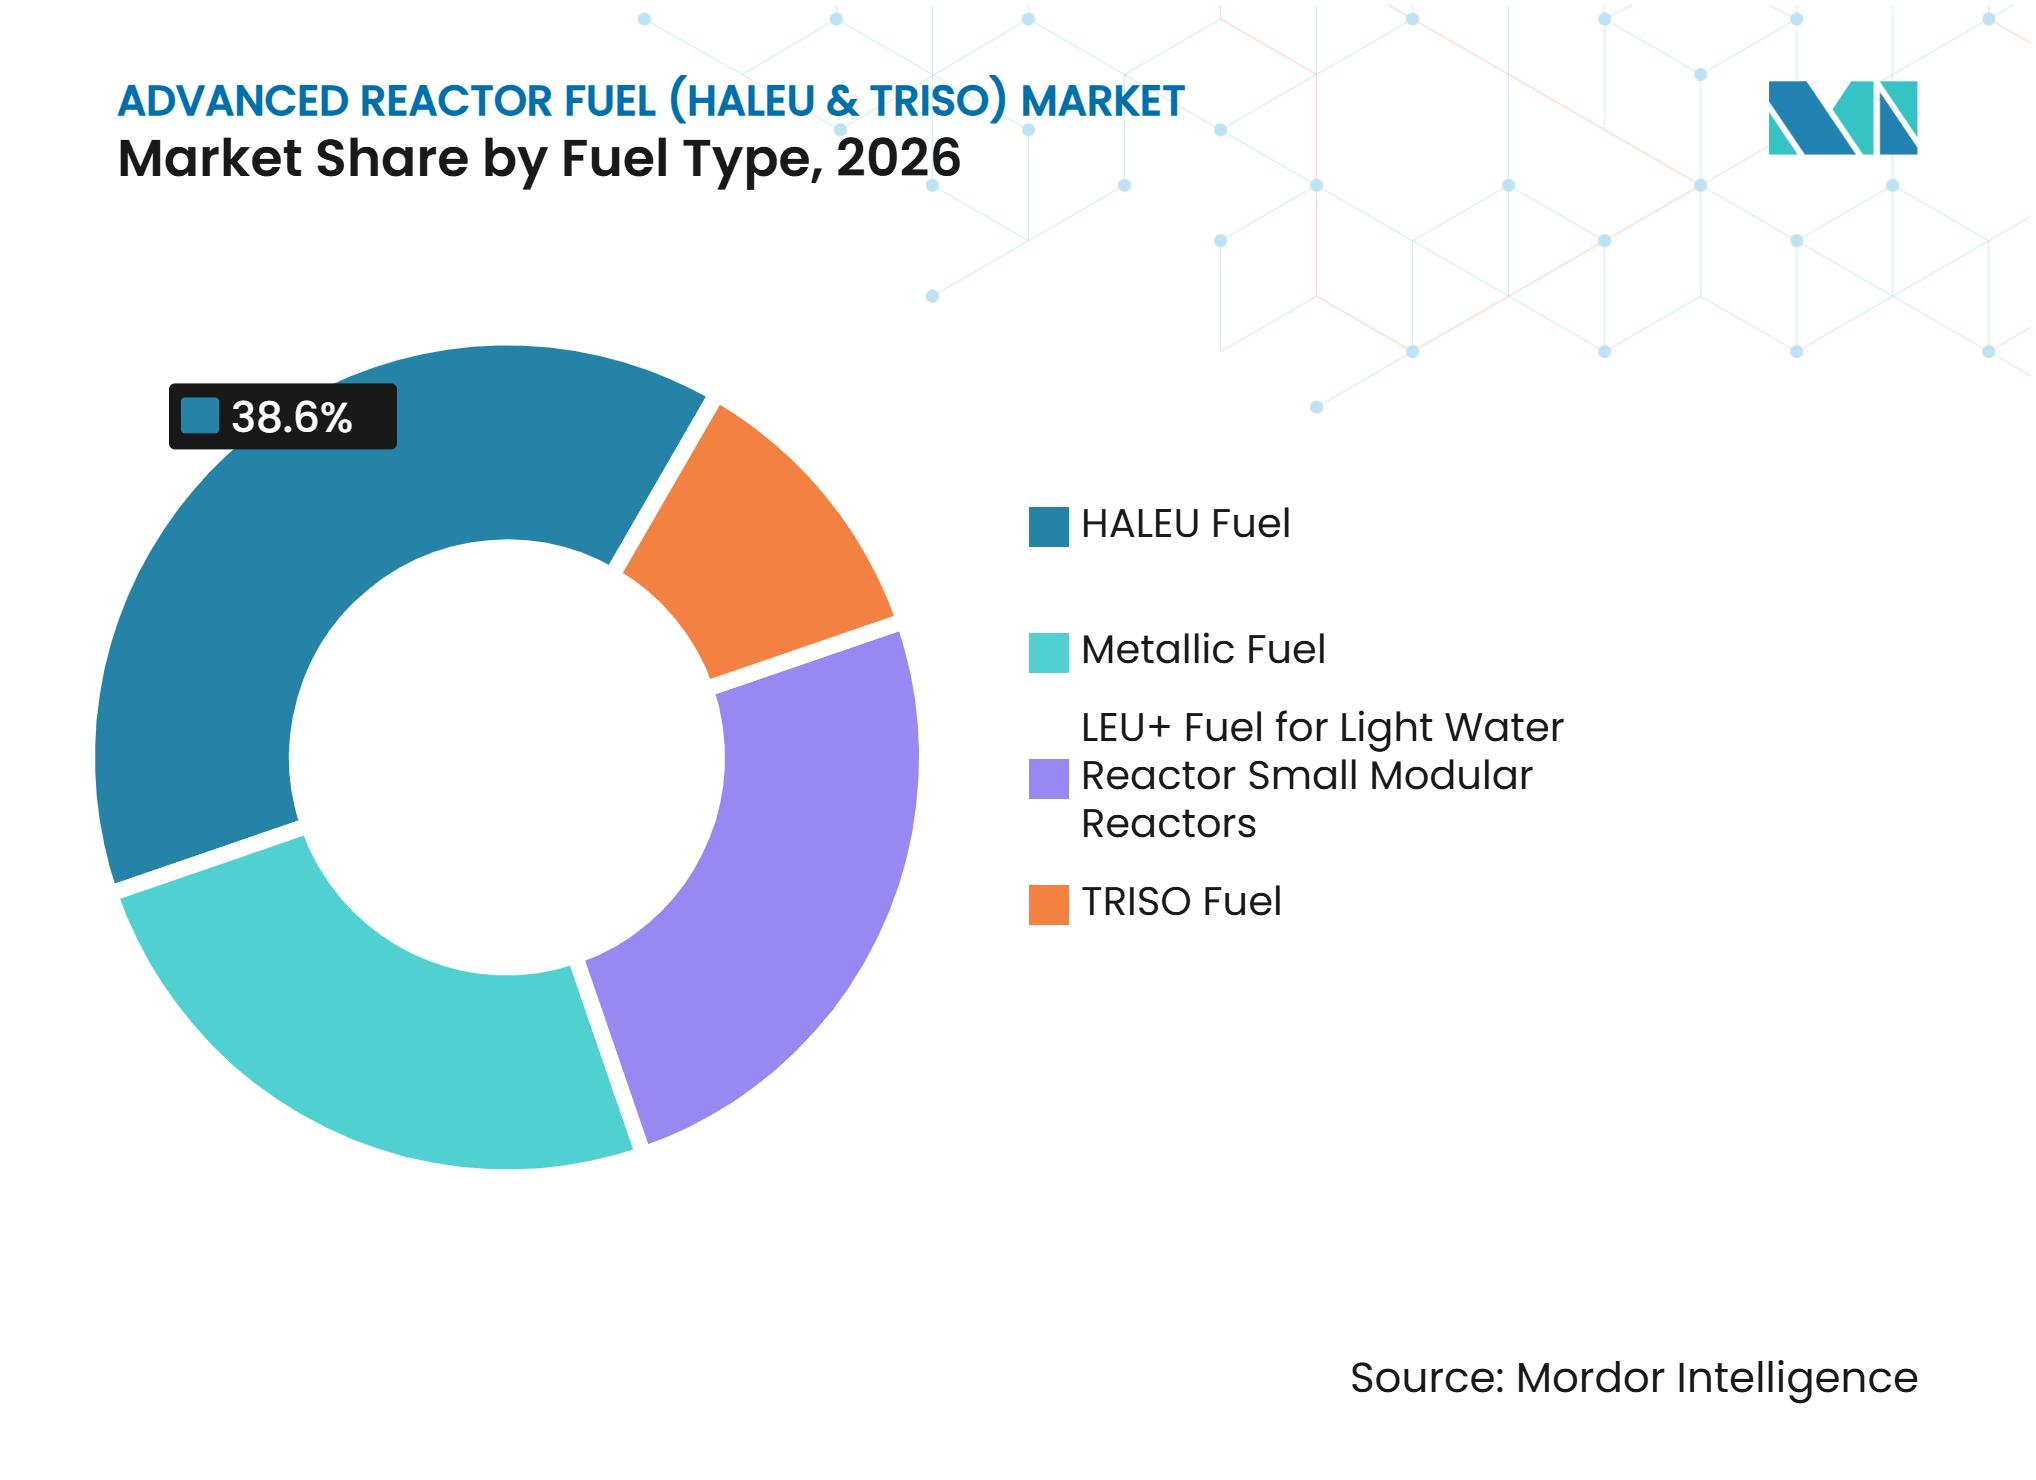
- Par type de combustible, le combustible HALEU détenait 38,6 % de la part de marché mondiale des Combustibles pour Réacteurs Avancés (HALEU & TRISO) en 2026, tandis que le combustible TRISO devrait croître à un CAGR de 40,8 % jusqu'en 2032.
- Par technologie de fabrication, la conversion et l'enrichissement HALEU détenaient 29,3 % de la taille du marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) en 2026, tandis que le revêtement et la fabrication de particules TRISO devrait croître à un CAGR de 40,6 % jusqu'en 2032.
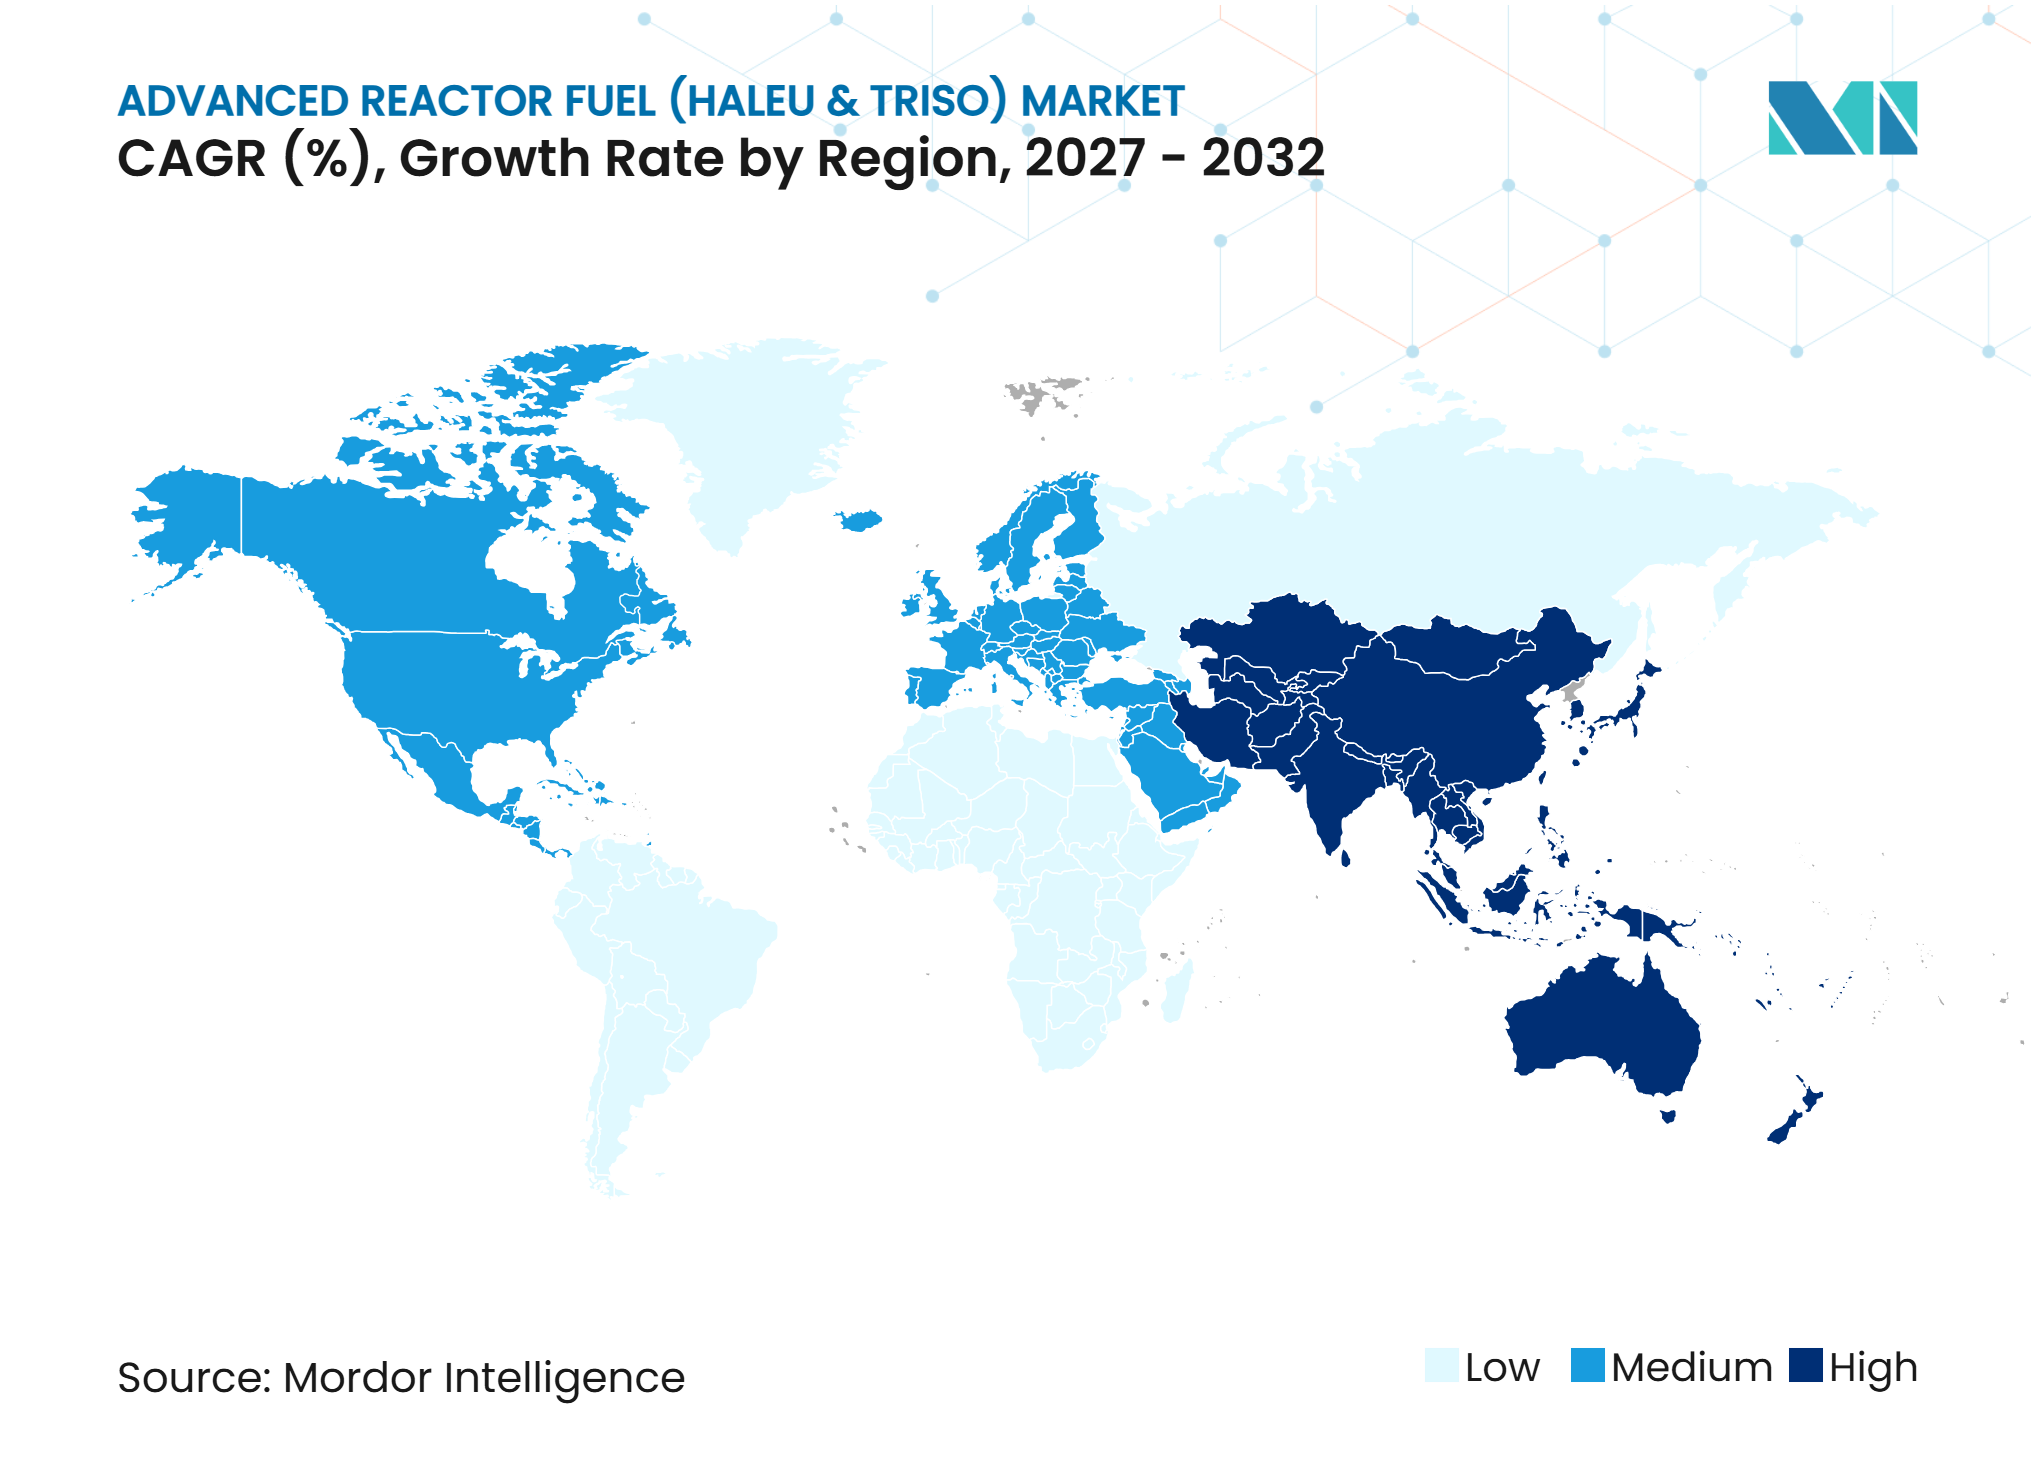
- Par géographie, l'Amérique du Nord détenait 54,7 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 40,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiements Croissants de Réacteurs Avancés et de SMR | +12.0% | Mondial, porté par l'Amérique du Nord et la Chine | Moyen terme (2-4 ans) |
| Localisation de la Chaîne d'Approvisionnement en HALEU Pilotée par les Gouvernements | +10.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Densité de Puissance Plus Élevée et Cycles de Combustible Plus Longs Permis par le HALEU | +6.5% | Mondial | Long terme (≥ 4 ans) |
| Commercialisation des Réacteurs de Démonstration Alimentés au TRISO | +7.5% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande Gouvernementale et de Défense pour les Microréacteurs Transportables | +4.5% | Amérique du Nord, gains précoces en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande des Centres de Données Hyperscale pour une Énergie Bas-Carbone Stable | +8.0% | Amérique du Nord et Europe, avec la demande de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Déploiements Croissants de Réacteurs Avancés et de Petits Réacteurs Modulaires (SMR) Stimulent la Demande Primaire
Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) est soutenu par un nombre croissant de conceptions de petits réacteurs modulaires nécessitant un combustible à enrichissement plus élevé. L'Agence pour l'énergie nucléaire de l'OCDE a recensé 127 conceptions de SMR dans son tableau de bord 2025, dont 30 conceptions nécessitant du HALEU à 10 % à 20 % d'enrichissement et 9 conceptions nécessitant du HALEU à 5 % à 10 % d'enrichissement.[1] Chaque déploiement de réacteur crée un besoin en combustible qui peut se poursuivre pendant des décennies et doit être contractualisé des années avant la mise en service. Le réacteur Natrium de 345 MWe de TerraPower illustre le problème d'approvisionnement, car il nécessite un combustible HALEU métallique sans fournisseur commercial agréé en 2026. La qualification du combustible est devenue un élément de la capacité d'un développeur de réacteur à obtenir une licence et à maintenir son calendrier de construction. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) récompense par conséquent les premiers fournisseurs capables de passer de matériaux qualifiés à des livraisons fiables.
La Localisation de la Chaîne d'Approvisionnement en HALEU Pilotée par les Gouvernements Crée des Revenus Bancables
Les États-Unis ont eu recours à la loi sur la production de défense pour le combustible nucléaire en août 2025, ce qui a élevé le développement de l'approvisionnement en combustible au rang de priorité nationale d'approvisionnement.[2] Le Département de l'énergie a attribué 2,7 milliards USD en commandes de tâches, avec 900 millions USD chacun pour American Centrifuge Operating, General Matter et Orano Federal Services.[3] Ces attributions fournissent une base de revenus pluriannuelle pour les projets d'enrichissement nécessitant des capitaux initiaux substantiels. Le règlement de sauvegarde Euratom de la Commission européenne est entré en vigueur le 6 juillet 2025, exigeant des garanties dès la conception pour les nouvelles installations et un reporting électronique élargi.[4] Le Royaume-Uni a également fourni 258,41 millions USD (196 millions GBP) pour l'installation de Capenhurst d'Urenco, qui vise jusqu'à 10 tonnes métriques de production de HALEU par an d'ici 2031. Ces engagements réduisent l'incertitude de financement qui a retardé les investissements sur le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO).
Densité de Puissance Plus Élevée et Cycles de Combustible Plus Longs Permis par le HALEU
Le HALEU peut soutenir une utilisation plus élevée du combustible et des cycles d'exploitation plus longs pour les conceptions de réacteurs qui ne peuvent pas s'appuyer sur l'uranium faiblement enrichi conventionnel. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) est donc lié aux programmes de réacteurs recherchant des systèmes plus petits avec une production plus utilisable à partir d'un volume de combustible donné. Les combustibles métalliques soutiennent les conceptions de réacteurs rapides, tandis que le TRISO peut retenir les produits de fission à des températures de fonctionnement élevées. Ces attributs de performance sont importants pour les microréacteurs et les applications à distance où les intervalles de rechargement en combustible et la logistique du combustible affectent la viabilité du projet. Lightbridge a commencé les tests d'irradiation d'échantillons d'alliage uranium-zirconium enrichi à l'Idaho National Laboratory en novembre 2025, ajoutant des données de qualification pour une autre filière de combustible avancé. Des programmes de qualification plus longs limitent encore la vitesse à laquelle ces avantages peuvent se concrétiser dans des projets commerciaux. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) dépendra de l'acceptation par les exploitants de nouvelles formes de combustible après les tests et l'examen réglementaire.
La Commercialisation des Réacteurs de Démonstration Alimentés au TRISO Valide la Filière de Fabrication
Le combustible TRISO s'est rapproché de la fabrication commerciale grâce à plusieurs projets qui sont entrés dans de nouvelles phases en 2025 et 2026. TRISO-X a reçu une licence de matières nucléaires spéciales de 40 ans de la Commission de réglementation nucléaire en février 2026 pour son installation TX-1 à Oak Ridge, Tennessee, où la fabrication est prévue pour début 2028. Standard Nuclear a signé un accord avec le Département de l'énergie en décembre 2025 pour augmenter la production de TRISO sous la supervision du Département de l'énergie. BWXT a fabriqué des comprimés TRISO qui ont alimenté le réacteur d'Antares Nuclear jusqu'à sa première criticité en juin 2026. Standard Nuclear et Framatome visent une production annuelle de 2 tonnes métriques de particules TRISO grâce à leur coentreprise. La présence de BWXT, TRISO-X et Standard Nuclear-Framatome réduit le risque de fournisseur unique qui a contraint les premières négociations d'achat ferme sur le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO). Leurs progrès offrent une filière de fabrication plus claire pour les développeurs utilisant des conceptions de réacteurs refroidis au gaz et de microréacteurs.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Capacité Limitée d'Enrichissement et de Déconversion Commerciale du HALEU | -6.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Longs Cycles de Qualification et de Licences pour les Combustibles de Premier Type | -4.5% | Mondial | Moyen terme (2-4 ans) |
| Exigences de Transport de Catégorie II, de Garanties et de Contrôle de la Criticité | -3.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Économie de l'Œuf et de la Poule entre la Capacité de Combustible et l'Achat Ferme du Réacteur | -3.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Capacité Limitée d'Enrichissement et de Déconversion Commerciale du HALEU Plafonne l'Offre à Court Terme
La capacité d'enrichissement et de déconversion commerciale du HALEU reste limitée dans les chaînes d'approvisionnement occidentales. L'installation de Piketon de Centrus était la seule installation d'enrichissement de HALEU agréée par la Commission de réglementation nucléaire (NRC) aux États-Unis et avait atteint 900 kilogrammes de production de HALEU en juin 2025. Ce volume n'est pas suffisant pour un grand parc commercial de réacteurs avancés. La déconversion est également contrainte car les installations commerciales occidentales n'avaient pas commencé à fonctionner pour le HALEU à la fin de 2026. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) reste exposé à un écart entre le matériau enrichi et le combustible prêt à la fabrication. Les allocations conditionnelles du Département de l'énergie (DOE) peuvent soutenir les projets, mais elles ne résolvent pas par elles-mêmes les étapes de livraison et de traitement nécessaires avant le chargement du combustible. Cette limitation peut mettre en péril les calendriers de licences et de mise en service des réacteurs.
Les Longs Cycles de Qualification et de Licences pour les Combustibles de Premier Type Prolongent l'Exposition en Capital
Les conceptions HALEU et TRISO nécessitent des données de qualification du combustible qui n'existent pas encore pour de nombreuses conditions de fonctionnement. X-energy a commencé les tests d'irradiation confirmatoires des boulets de combustible TRISO-X à l'Idaho National Laboratory en novembre 2025. Les tests doivent couvrir les niveaux de puissance, les températures et le taux de combustion avant que l'examen de la Commission de réglementation nucléaire (NRC) puisse soutenir l'utilisation commerciale. Des travaux de qualification similaires sont en cours pour les options de combustible métallique et de nitrure d'uranium. Ce processus peut s'étendre sur plusieurs années car il nécessite une irradiation, un examen post-irradiation et un examen réglementaire. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) pourrait donc favoriser les comprimés TRISO conventionnels à court terme, même lorsque des concepts de combustible plus récents offrent de meilleures performances opérationnelles. Le calendrier prolongé augmente l'exposition en capital pour les entreprises cherchant à introduire des formes de combustible de premier type.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Combustible :
La Croissance du TRISO Défie la Suprématie Volumique du HALEULe combustible HALEU détenait 38,6 % du marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) en 2026, car il est la matière première nécessaire aux réacteurs rapides refroidis au sodium, aux réacteurs à sels fondus, aux réacteurs à haute température refroidis au gaz et aux microréacteurs. La part initiale reflète la valeur de l'enrichissement avant que la capacité de fabrication en aval ait été établie à grande échelle. Le combustible TRISO devrait croître à un CAGR de 40,8 % jusqu'en 2032, alors que plusieurs développeurs font progresser leurs programmes de qualification et de production commerciale. BWXT, TRISO-X et Standard Nuclear-Framatome font chacun progresser leur capacité TRISO entre 2027 et 2028. Leurs progrès combinés offrent aux développeurs de réacteurs plus d'options pour organiser un approvisionnement en combustible qualifié.
Le combustible métallique et le combustible LEU+ (uranium faiblement enrichi+) pour les petits réacteurs modulaires à eau légère restent des contributeurs plus modestes jusqu'en 2027, mais tous deux sont pertinents pour des filières de réacteurs spécifiques. Framatome et TerraPower ont produit des pastilles d'uranium métallique à l'installation de Richland de Framatome en novembre 2025 pour la chaîne d'approvisionnement Natrium. Les échantillons d'alliage uranium-zirconium enrichi de Lightbridge ont commencé les tests d'irradiation à l'Idaho National Laboratory fin 2025. Ces programmes constituent les données nécessaires à un déploiement plus large. Le secteur mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) continuera d'exiger différentes formes de combustible car les technologies de réacteurs ont des conditions de fonctionnement et des exigences de conception distinctes.



Par Technologie de Fabrication du Combustible :
L'Enrichissement Ancre la Chaîne de Valeur, le Revêtement Fixe le Rythme de CroissanceLa conversion et l'enrichissement HALEU détenaient 29,3 % du marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) en 2026, ce qui en fait le plus grand segment de technologie de fabrication. L'enrichissement est la première étape du cycle du combustible avancé et capte la valeur matérielle avant le début de la fabrication. L'unique installation agréée en exploitation de Centrus aux États-Unis a créé un risque de concentration que les commandes de tâches du Département de l'énergie (DOE) à American Centrifuge Operating, Orano Federal Services et General Matter visent à résoudre. Cette activité reflète l'importance d'un approvisionnement amont sécurisé avant que les lignes de fabrication puissent fonctionner à grande échelle. Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) dépend d'une plus grande capacité, de l'enrichissement à la déconversion, si la production en aval doit répondre aux calendriers des réacteurs.
Le revêtement et la fabrication de particules TRISO devraient croître à un CAGR de 40,6 % jusqu'en 2032. BWXT a installé un four d'infiltration chimique en phase vapeur à Lynchburg en juillet 2025 pour produire du TRISO à nitrure d'uranium sous des formes de combustible fabriquées par fabrication additive. La fabrication de comprimés et de boulets de combustible sert différentes conceptions de réacteurs, notamment les réacteurs refroidis au gaz à base de comprimés et les systèmes HTR à base de boulets. L'Université Tsinghua a rapporté en 2025 que la ligne de production d'Erdos avait livré 1,5 million de boulets de combustible pour le projet de démonstration HTR-PM de Shidao Bay. La coulée métallique et la fabrication d'assemblages avancés restent des activités en phase initiale, bien que Global Nuclear Fuel-Americas et l'Argonne National Laboratory aient démontré l'électroréduction pour la production de métal combustible pour réacteur rapide en 2025.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 54,7 % du marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) en 2026. Le Département de l'énergie a pris des engagements conditionnels en HALEU envers huit entreprises en deux cycles en 2025, créant un groupe initial de projets avec des arrangements structurés de combustible. Le consortium de la loi sur la production de défense annoncé en août 2025 soutient également la planification coordonnée de la chaîne d'approvisionnement. La livraison de combustible TRISO de BWXT en juin 2026 pour la première criticité d'Antares Nuclear a démontré une filière domestique opérationnelle du traitement du HALEU à la fabrication de comprimés. Le Canada contribue grâce aux travaux d'irradiation de l'Université McMaster avec Westinghouse et au processus d'examen de conception des fournisseurs de la Commission canadienne de sûreté nucléaire pour l'eVinci.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 40,2 % jusqu'en 2032. Le réacteur à lit de boulets à haute température HTR-PM de la Chine à Shidao Bay soutient l'utilisation continue de boulets TRISO produits commercialement, et sa ligne de combustible commerciale associée a achevé sa mise en service complète fin 2025. L'ACP100 Linglong One de la Chine a achevé les tests fonctionnels à froid du circuit primaire le 16 octobre 2025, avec une exploitation commerciale prévue pour 2026. Le Japon réorganise la fabrication conventionnelle de combustible sur le site de Kumatori de Nuclear Fuel Industries et a élargi l'infrastructure de recherche sur le HALEU grâce à la conversion de l'assemblage critique de l'Université de Kyoto en décembre 2025.
Europe et Marchés Émergents
L'activité européenne est centrée sur l'expansion de l'enrichissement et le développement de la fabrication de TRISO plutôt que sur des revenus substantiels en début de période. Le projet Capenhurst d'Urenco bénéficie du soutien gouvernemental et vise jusqu'à 10 tonnes métriques de production de HALEU par an d'ici 2031. Framatome a lancé une ligne pilote TRISO en France en novembre 2025, tandis que le cadre de garanties Euratom reste un facteur de conformité clé. L'Amérique du Sud et les autres marchés restent en phase de planification et d'engagement réglementaire, tandis que l'Agence internationale de l'énergie atomique a programmé une conférence internationale sur les chaînes d'approvisionnement en combustible en 2026.
Paysage Concurrentiel
Concentration du Marché
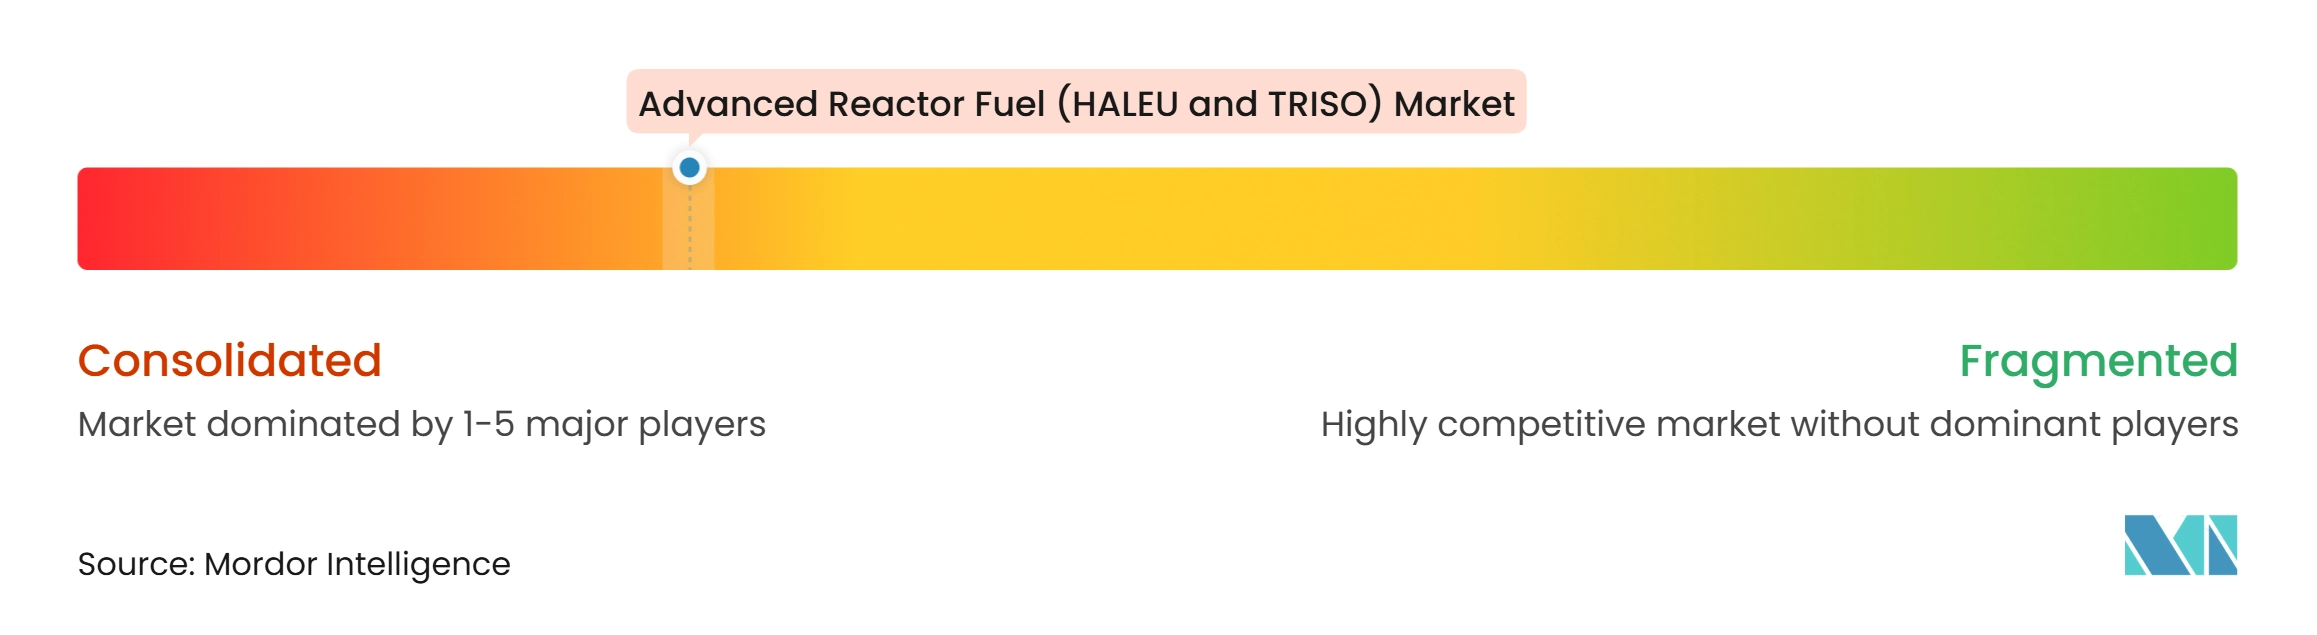
Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) est très concentré, avec moins de 5 entités capables de produire des produits HALEU ou TRISO certifiés à une échelle significative fin 2026. BWXT occupe une position solide dans les comprimés TRISO qualifiés grâce à sa licence existante de la Commission de réglementation nucléaire (NRC) et à sa ligne de production de Lynchburg. Centrus détient la seule licence NRC pour l'enrichissement commercial de HALEU aux États-Unis. La plus grande opportunité reste dans la déconversion et la conversion de forme de combustible, où un fournisseur commercial occidental n'a pas encore atteint l'échelle. Framatome poursuit la métallisation, tandis que Global Nuclear Fuel-Americas a démontré l'électroréduction avec l'Argonne National Laboratory.
Les stratégies concurrentielles distinguent les entreprises d'approvisionnement intégrées des développeurs spécialisés. Urenco a poursuivi son programme mondial de capacité en 2025, notamment l'expansion d'Almelo et l'ajout de cascades aux États-Unis. Framatome et Standard Nuclear ont formé une coentreprise en septembre 2025 pour fournir des quantités commerciales de particules TRISO. Ces étapes élargissent l'offre prospective, bien qu'elles n'aient pas encore supprimé la concentration à court terme.
Le marché mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO) est également façonné par des partenariats entre les développeurs de réacteurs et les producteurs de combustible. Oklo, newcleo et Blykalla ont annoncé un partenariat stratégique en octobre 2025 incluant jusqu'à 2 milliards USD d'investissement prévu pour l'infrastructure de combustible avancé aux États-Unis. Ces partenariats indiquent que les développeurs de réacteurs recherchent la sécurité d'approvisionnement en combustible avant les décisions finales de déploiement. La licence de la Commission de réglementation nucléaire (NRC) et le régime de garanties Euratom favorisent les entreprises ayant des relations réglementaires établies.
Leaders du Secteur des Combustibles pour Réacteurs Avancés (HALEU & TRISO)
-
BWX Technologies, Inc.
-
X-energy, LLC
-
Framatome Inc.
-
China National Nuclear Corporation
-
Centrus Energy Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Combustibles pour Réacteurs Avancés (HALEU & TRISO) Entreprises couvertes dans ce rapport
- BWX Technologies, Inc.
- Centrus Energy Corp.
- China National Nuclear Corporation
- China Nuclear Fuel Element Co., Ltd.
- Framatome Inc.
- General Matter, Inc.
- Global Laser Enrichment LLC
- Global Nuclear Fuel-Americas, LLC
- Joint Stock Company Techsnabexport (TENEX)
- Kairos Power, LLC
- Lightbridge Corporation
- Nuclear Fuel Industries, Ltd.
- Oklo Inc.
- Orano SA
- Standard Nuclear, Inc.
- TerraPower, LLC
- TRISO-X, LLC
- Urenco Limited
- Westinghouse Electric Company, LLC
- X-energy, LLC
Développements industriels récents dans Marché des Combustibles pour Réacteurs Avancés (HALEU & TRISO)
- Juin 2026 : BWX Technologies a annoncé que son combustible nucléaire TRISO a alimenté le réacteur d'Antares Nuclear Inc. jusqu'à sa première criticité réussie en vertu du décret exécutif 14301. BWXT a traité la matière première HALEU à partir de déchets de la NNSA et a fabriqué les comprimés TRISO dans son installation de Lynchburg, démontrant une chaîne de production de combustible domestique complète et renforçant sa position de principal fournisseur qualifié de TRISO.
- Février 2026 : La Commission de réglementation nucléaire des États-Unis a accordé à TRISO-X, LLC, filiale de combustible de X-energy, une licence de matières nucléaires spéciales de 40 ans pour son installation avancée de fabrication de combustible TX-1 à Oak Ridge, Tennessee, trois mois avant le calendrier prévu. La fabrication de combustible dans cette installation de catégorie II unique en son genre, conçue pour 5 MTU ou 700 000 boulets TRISO par an, devrait commencer début 2028.
- Janvier 2026 : La filiale de Centrus Energy, American Centrifuge Operating, a été sélectionnée pour une commande de tâches de 900 millions USD afin d'étendre son installation d'enrichissement de HALEU de Piketon, Ohio, à une production à l'échelle commerciale. L'entreprise vise 12 tonnes métriques de HALEU par an à un moment donné après 2030, avec au moins une certaine production de HALEU d'ici la fin de la décennie.
- Décembre 2025 : Standard Nuclear a conclu un accord de transaction autre avec le Département de l'énergie des États-Unis, permettant une montée en puissance de la fabrication de combustible TRISO sous la supervision du Département de l'énergie sur son campus d'Oak Ridge. L'accord est le premier du genre dans le cadre du programme pilote de ligne de combustible et permet des augmentations substantielles du débit de production dans les installations existantes.
Portée du Rapport sur le Marché Mondial des Combustibles pour Réacteurs Avancés (HALEU & TRISO)
Le HALEU (uranium faiblement enrichi à haute teneur) est un combustible nucléaire enrichi pour contenir entre 5 % et moins de 20 % d'uranium-235. Le combustible TRISO (tristructural isotrope) est une forme de combustible en microparticules qui encapsule des noyaux d'uranium dans des couches résistantes à la chaleur en carbone et en carbure de silicium.
Le marché des combustibles pour réacteurs avancés (HALEU & TRISO) est segmenté par type de combustible, technologie de fabrication du combustible et géographie. Par type de combustible, le marché est divisé en combustible HALEU, combustible TRISO, combustible métallique et combustible LEU+ pour les petits réacteurs modulaires à eau légère. Par technologie de fabrication du combustible, le marché est divisé en conversion et enrichissement HALEU, revêtement et fabrication de particules TRISO, fabrication de comprimés combustibles, fabrication de boulets combustibles, coulée et fabrication de combustible métallique, et fabrication d'assemblages combustibles avancés. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des combustibles pour réacteurs avancés (HALEU & TRISO) dans 18 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Combustible HALEU |
| Combustible TRISO |
| Combustible Métallique |
| Combustible LEU+ pour Petits Réacteurs Modulaires à Eau Légère |
| Conversion et Enrichissement HALEU |
| Revêtement et Fabrication de Particules TRISO |
| Fabrication de Comprimés Combustibles |
| Fabrication de Boulets Combustibles |
| Coulée et Fabrication de Combustible Métallique |
| Fabrication d'Assemblages Combustibles Avancés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Combustible | Combustible HALEU | |
| Combustible TRISO | ||
| Combustible Métallique | ||
| Combustible LEU+ pour Petits Réacteurs Modulaires à Eau Légère | ||
| Par Technologie de Fabrication du Combustible | Conversion et Enrichissement HALEU | |
| Revêtement et Fabrication de Particules TRISO | ||
| Fabrication de Comprimés Combustibles | ||
| Fabrication de Boulets Combustibles | ||
| Coulée et Fabrication de Combustible Métallique | ||
| Fabrication d'Assemblages Combustibles Avancés | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance du marché des combustibles pour réacteurs avancés ?
Les déploiements de réacteurs avancés et de SMR, la capacité d'enrichissement soutenue par les gouvernements et l'expansion de la fabrication de TRISO soutiennent la croissance. Le CAGR prévu est de 39,77 % jusqu'en 2032.
Pourquoi le HALEU est-il important pour les réacteurs avancés ?
Le HALEU est une matière première indispensable pour de nombreuses conceptions de réacteurs refroidis au sodium, à sels fondus, refroidis au gaz et de microréacteurs. Le combustible HALEU détenait une part de 38,6 % en 2026.
Quel type de combustible devrait connaître la croissance la plus rapide ?
Le combustible TRISO devrait croître à un CAGR de 40,8 % jusqu'en 2032, alors que plusieurs lignes de fabrication progressent vers la production commerciale.
Quelle région est en tête de la demande de combustibles pour réacteurs avancés ?
L'Amérique du Nord détenait 54,7 % de part en 2026, soutenue par les allocations du Département de l'énergie, l'activité d'enrichissement domestique et le développement de réacteurs avancés.
Quelle est la principale contrainte d'approvisionnement pour le HALEU ?
La capacité d'enrichissement et de déconversion commerciale reste limitée, laissant un écart entre la disponibilité du matériau enrichi et la livraison du combustible prêt à l'emploi.
Quelle est la concentration de la base de fournisseurs ?
Moins de 5 fournisseurs ont démontré une production de HALEU ou de TRISO à une échelle significative, et les capacités réglementaires établies restent un obstacle majeur à l'entrée.