
Marktgröße und Marktanteil für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.21 Milliarden US-Dollar |
| Marktgröße (2032) | 1.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 39.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) von Mordor Intelligence
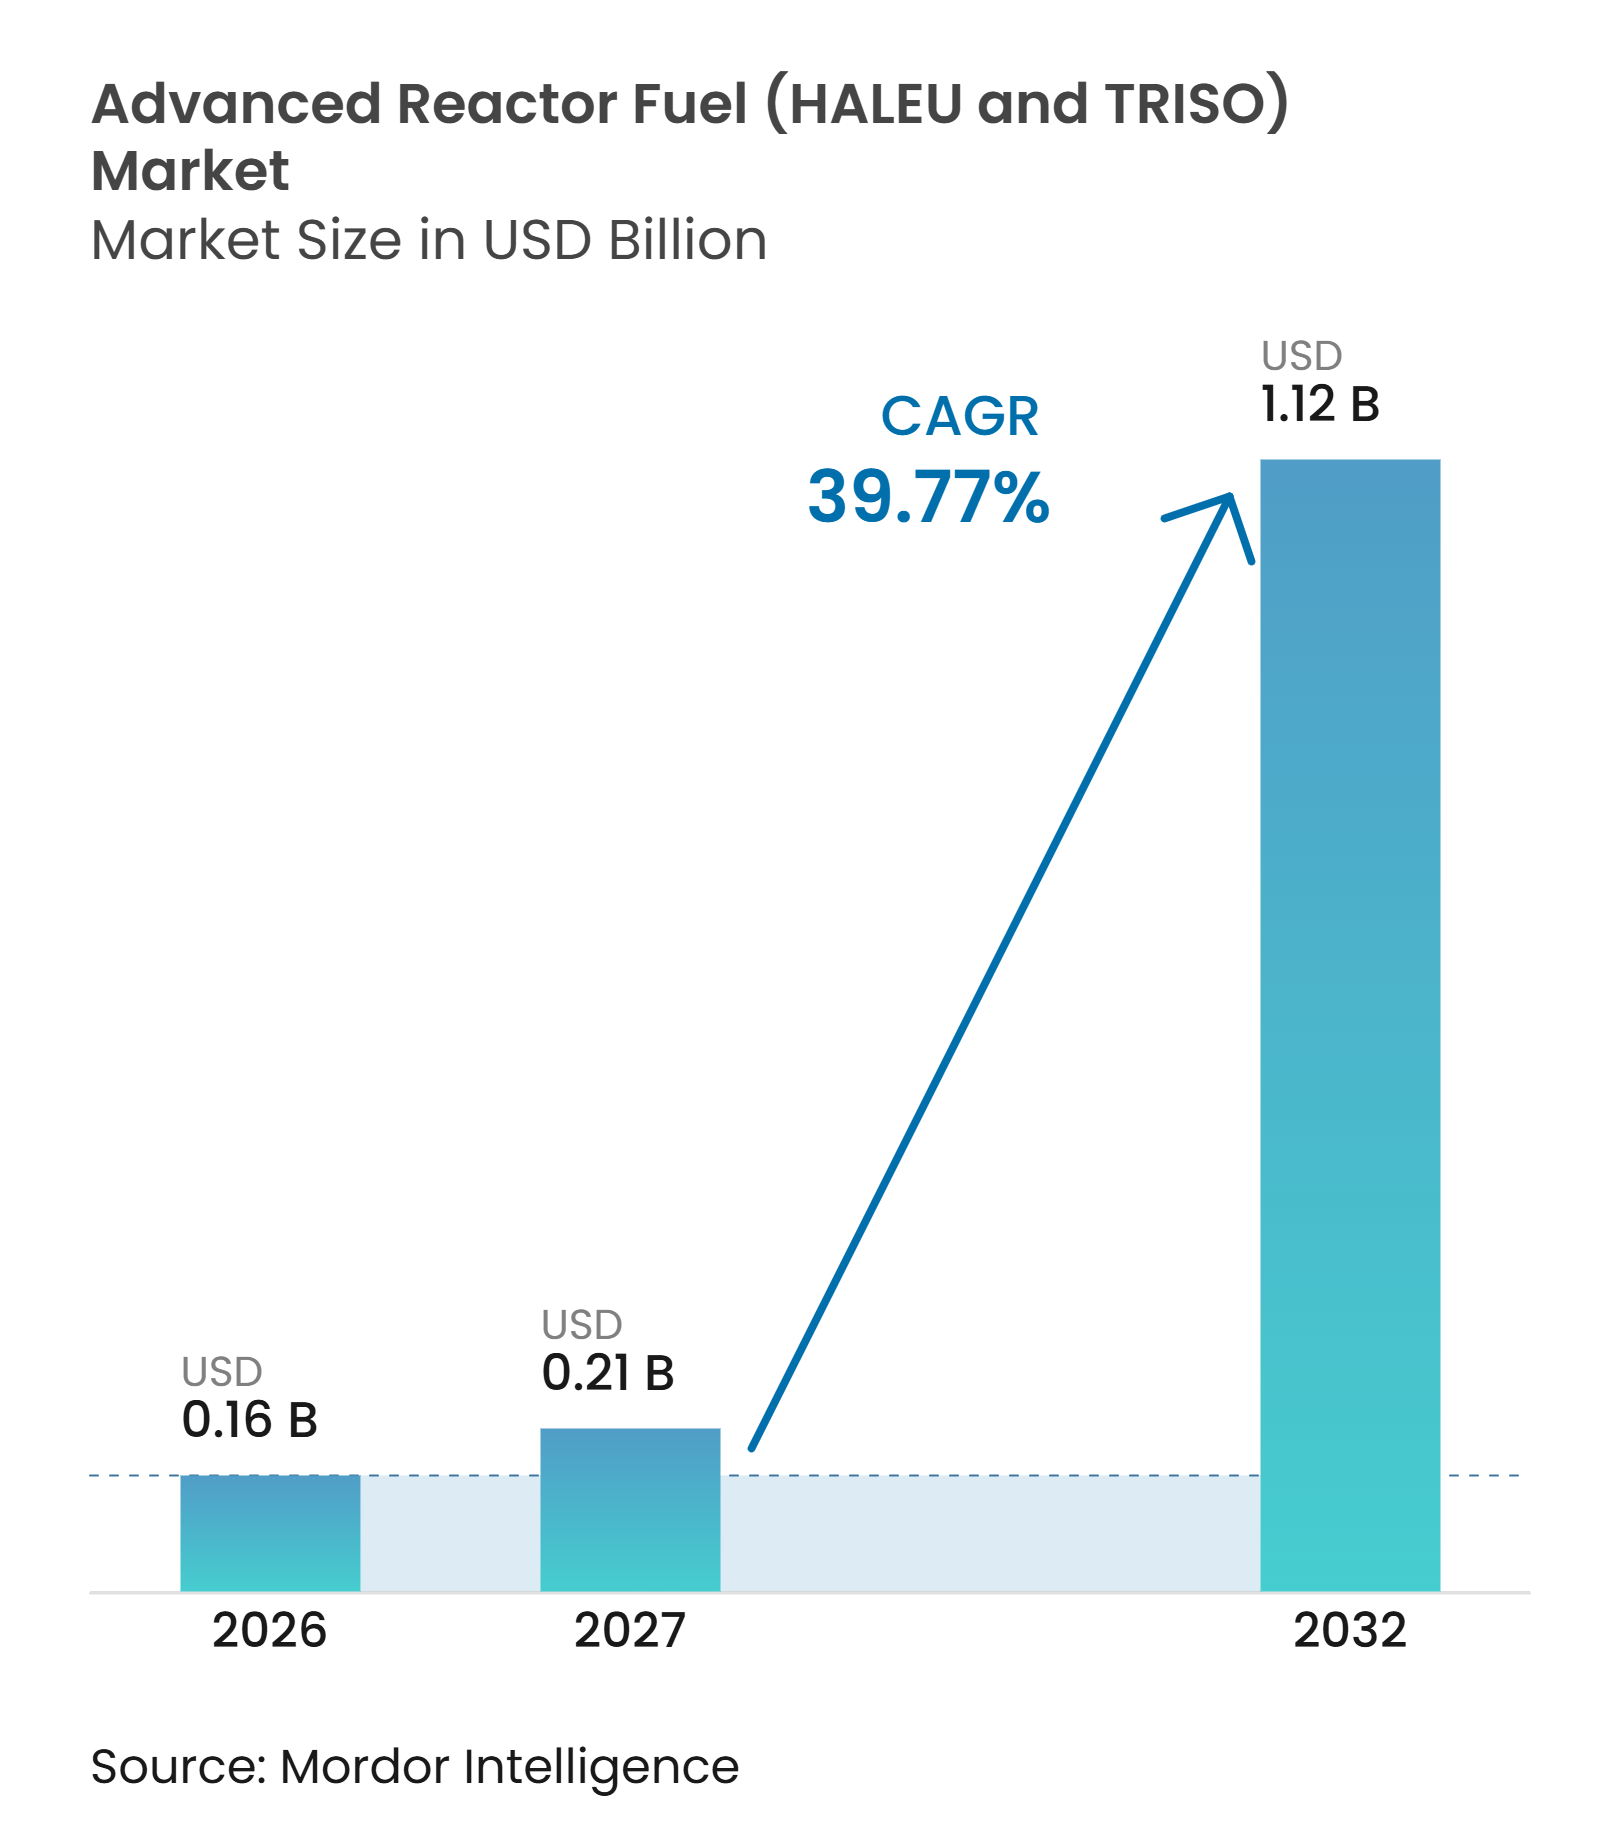
Die Marktgröße für Fortschrittliche Reaktorbrennstoff wurde im Jahr 2026 auf 0,16 Milliarden USD geschätzt und soll von 0,21 Milliarden USD im Jahr 2027 auf 1,12 Milliarden USD bis 2032 wachsen, bei einer CAGR von 39,77 % während des Prognosezeitraums (2027–2032). Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) beginnt von einer begrenzten kommerziellen Basis, da Russland der einzige etablierte kommerzielle HALEU-Lieferant in großem Maßstab bleibt, während die westliche Kapazität noch aufgebaut wird. Staatliche Beschaffung, Lizenzierungsmeilensteine und private Investitionen bewegen den Sektor von politischen Verpflichtungen hin zu physischer Anreicherungs- und Fertigungskapazität. Die Vereinigten Staaten, Europa und China bauen separate Anreicherungs- und Fertigungswege auf, wobei erste Ergebnisse vor 2030 erwartet werden. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) steht auch vor einer zeitlichen Herausforderung, da Reaktorzeitpläne schneller voranschreiten können als qualifizierte Brennstoffanlagen. Entwickler werden daher wahrscheinlich früher Liefervereinbarungen abschließen und dabei Lieferanten bevorzugen, die regulatorische Bereitschaft nachweisen können.
Wichtigste Erkenntnisse des Berichts
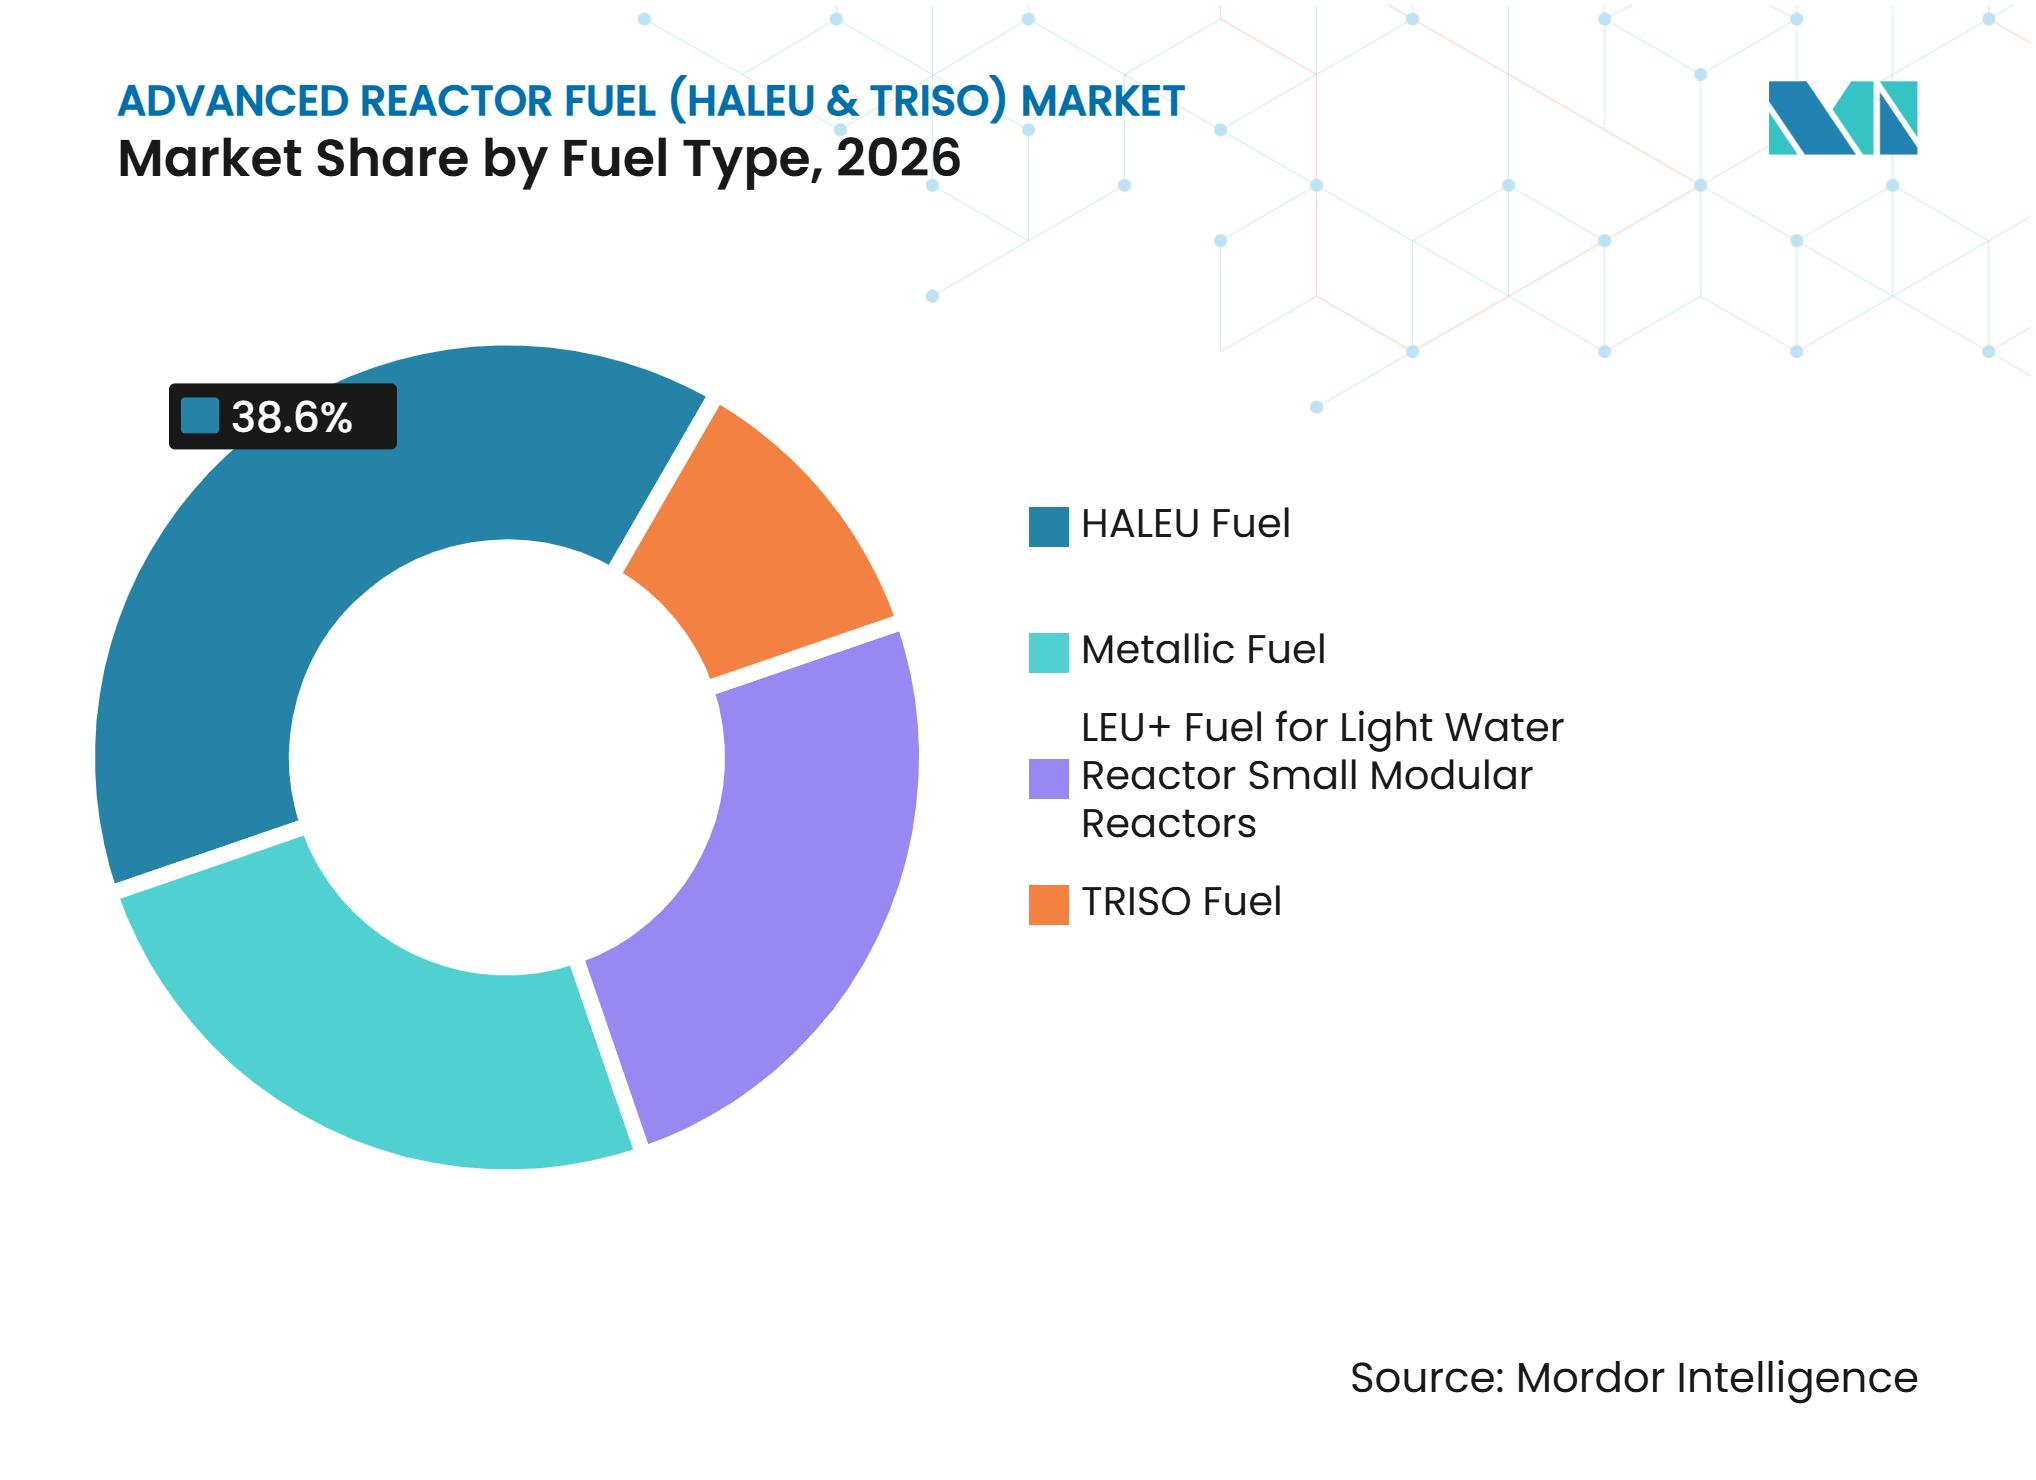
- Nach Brennstofftyp hielt HALEU-Brennstoff im Jahr 2026 einen Marktanteil von 38,6 % am globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO), während TRISO-Brennstoff bis 2032 mit einer CAGR von 40,8 % wachsen soll.
- Nach Fertigungstechnologie hielt HALEU-Konversion und -Anreicherung im Jahr 2026 einen Anteil von 29,3 % an der globalen Marktgröße für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO), während TRISO-Partikelbeschichtung und -Fertigung bis 2032 mit einer CAGR von 40,6 % wachsen soll.
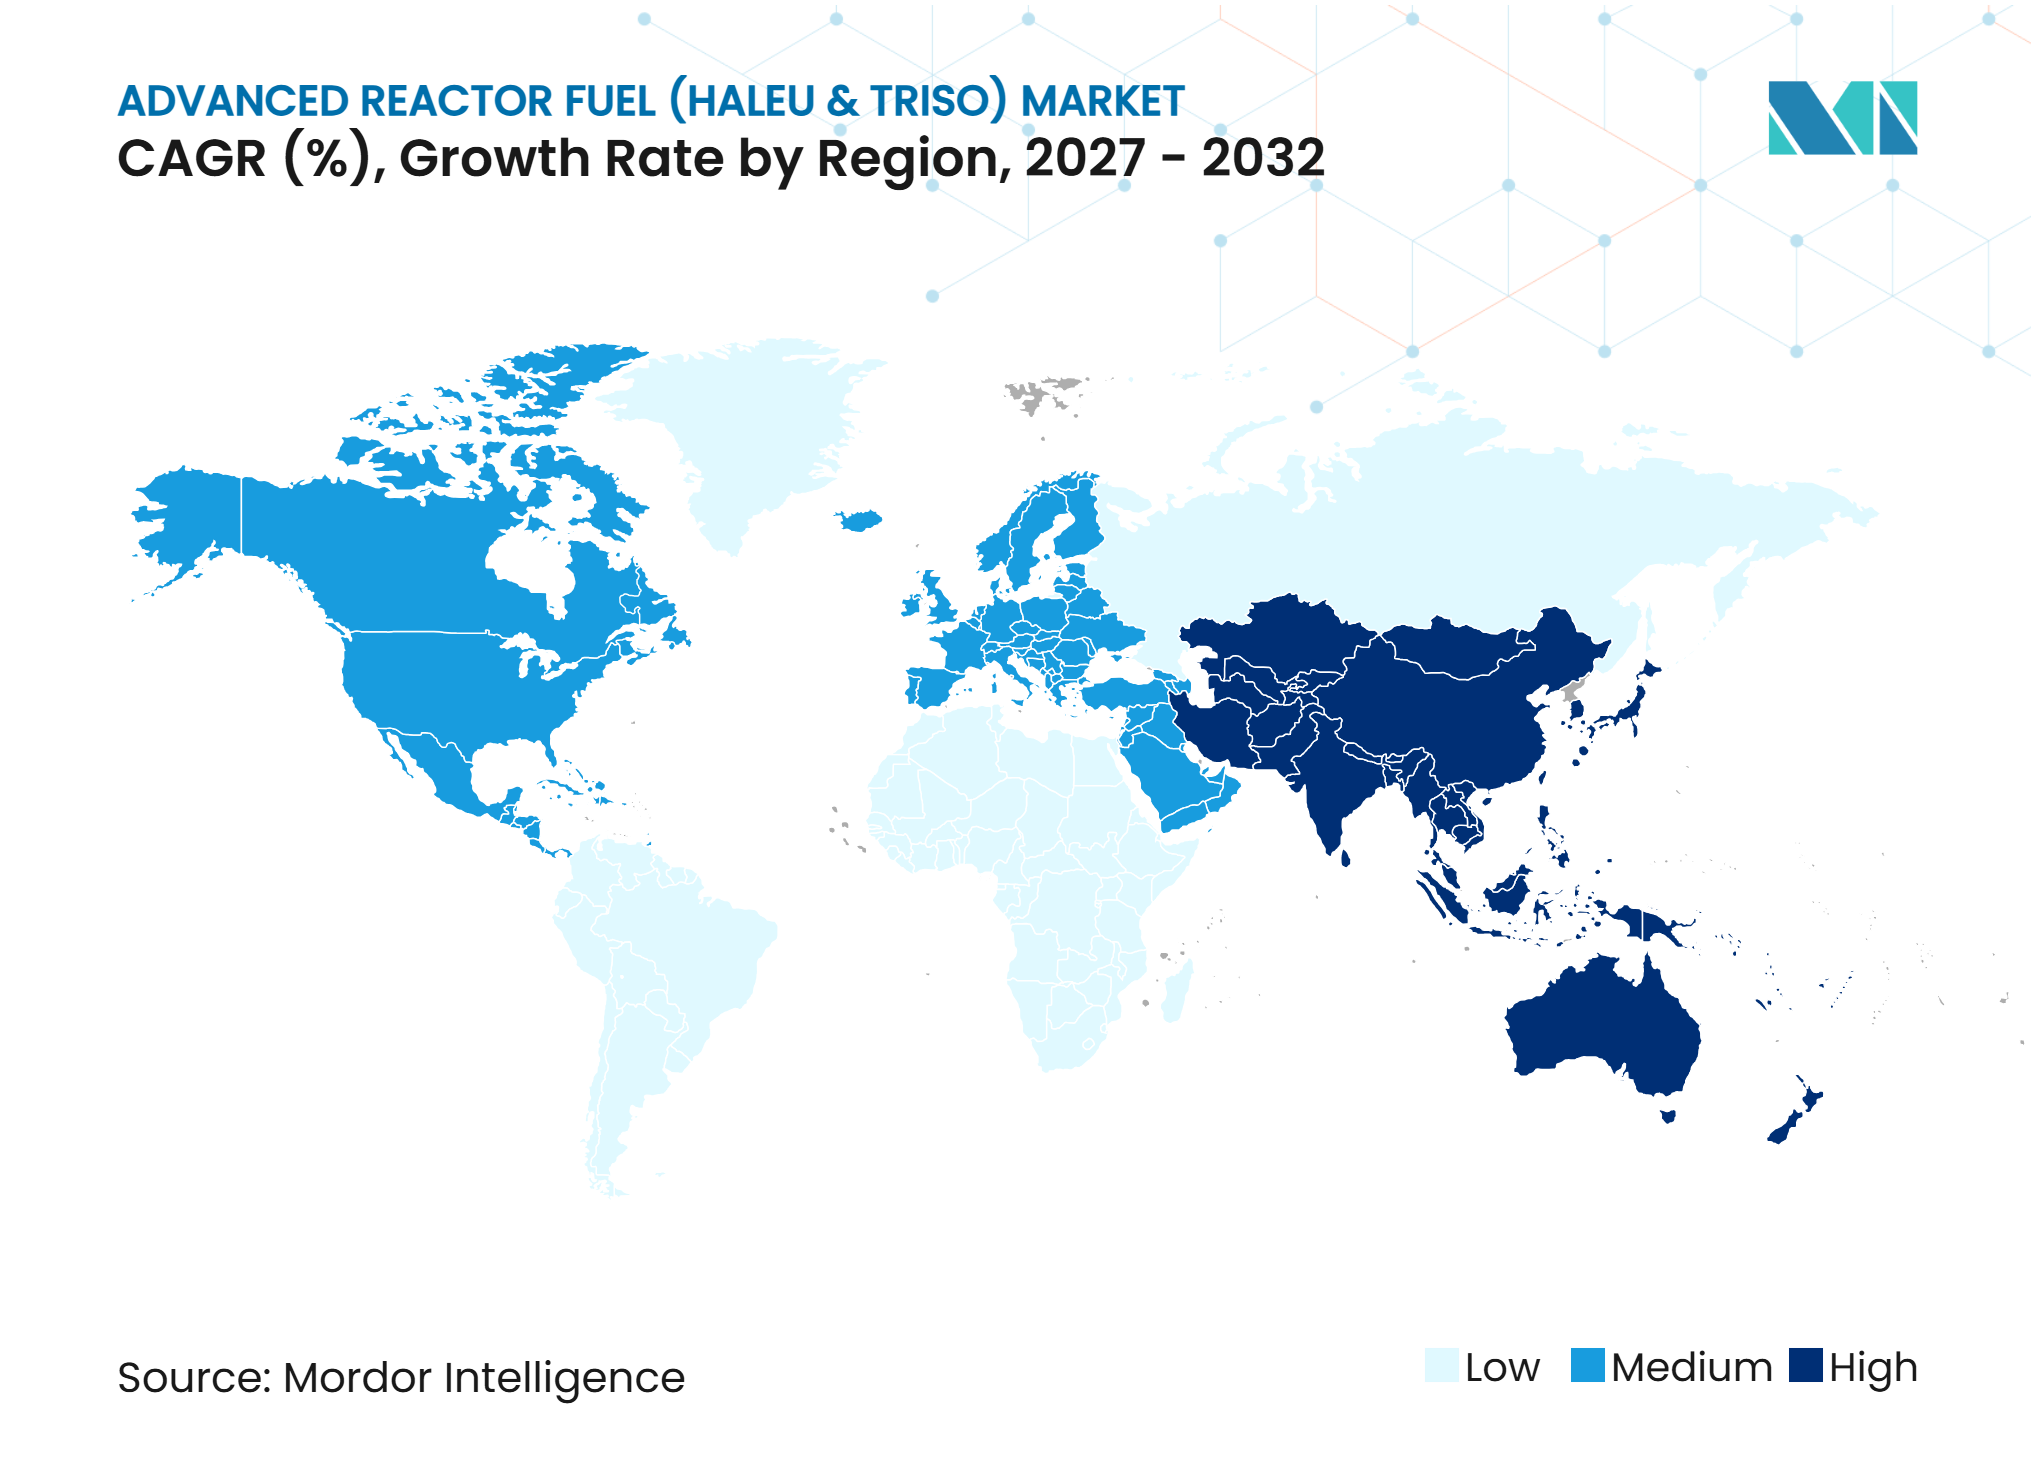
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 54,7 %, während Asien-Pazifik bis 2032 mit einer CAGR von 40,2 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einsätze von Fortschrittlichen Reaktoren und SMRs | +12.0% | Global, angeführt von Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Lokalisierung der HALEU-Lieferkette | +10.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Höhere Leistungsdichte und längere Brennstoffzyklen durch HALEU | +6.5% | Global | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung von TRISO-betriebenen Demonstrationsreaktoren | +7.5% | Nordamerika, Ausstrahlungseffekte auf Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche und militärische Nachfrage nach transportablen Mikroreaktoren | +4.5% | Nordamerika, frühe Gewinne in Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage von Hyperscale-Rechenzentren nach gesicherter kohlenstoffarmer Energie | +8.0% | Nordamerika und Europa, mit Nachfrage aus Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einsätze von Fortschrittlichen Reaktoren und Kleinen Modularen Reaktoren (SMRs) treiben die Primärnachfrage an
Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) wird durch eine wachsende Gruppe von Kleinen Modularen Reaktordesigns unterstützt, die Brennstoff mit höherer Anreicherung benötigen. Die OECD-Kernenergieagentur identifizierte in ihrem Dashboard 2025 127 SMR-Designs, darunter 30 Designs, die HALEU mit 10 % bis 20 % Anreicherung erfordern, und 9 Designs, die HALEU mit 5 % bis 10 % Anreicherung erfordern.[1] Jeder Reaktoreinsatz schafft einen Brennstoffbedarf, der Jahrzehnte andauern kann und Jahre vor dem Betrieb vertraglich gesichert werden muss. TerraPowers 345-MWe-Natrium-Reaktor veranschaulicht das Versorgungsproblem, da er metallischen HALEU-Brennstoff ohne einen zugelassenen kommerziellen Lieferanten im Jahr 2026 benötigt. Die Brennstoffqualifizierung ist zu einem Teil der Fähigkeit eines Reaktorentwicklers geworden, eine Lizenzierung zu sichern und seinen Bauzeitplan einzuhalten. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) belohnt daher frühe Lieferanten, die von qualifiziertem Material zu zuverlässigen Lieferungen übergehen können.
Staatlich geführte Lokalisierung der HALEU-Lieferkette schafft bankfähige Einnahmen
Die Vereinigten Staaten nutzten im August 2025 den Defense Production Act für Kernbrennstoff, was die Entwicklung der Brennstoffversorgung zu einer nationalen Beschaffungspriorität erhob.[2] Das Energieministerium vergab Auftragsbestellungen im Wert von 2,7 Milliarden USD, mit jeweils 900 Millionen USD für American Centrifuge Operating, General Matter und Orano Federal Services.[3] Diese Vergaben bieten eine mehrjährige Einnahmengrundlage für Anreicherungsprojekte, die erhebliches Anfangskapital erfordern. Die Euratom-Sicherungsverordnung der Europäischen Kommission trat am 6. Juli 2025 in Kraft und schreibt Sicherungsmaßnahmen durch Design für neue Anlagen und erweiterte elektronische Berichterstattung vor.[4] Das Vereinigte Königreich stellte außerdem 258,41 Millionen USD (196 Millionen GBP) für Urencos Capenhurst-Anlage bereit, die bis 2031 auf bis zu 10 Tonnen HALEU-Produktion pro Jahr abzielt. Diese Verpflichtungen reduzieren die Finanzierungsunsicherheit, die Investitionen im globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) verzögert hat.
Höhere Leistungsdichte und längere Brennstoffzyklen durch HALEU
HALEU kann eine höhere Brennstoffausnutzung und längere Betriebszyklen für Reaktordesigns unterstützen, die sich nicht auf konventionelles niedrig angereichertes Uran stützen können. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) ist daher mit Reaktorprogrammen verknüpft, die kleinere Systeme mit mehr nutzbarer Leistung aus einem gegebenen Brennstoffvolumen anstreben. Metallische Brennstoffe unterstützen schnelle Reaktordesigns, während TRISO Spaltprodukte bei hohen Betriebstemperaturen zurückhalten kann. Diese Leistungsmerkmale sind wichtig für Mikroreaktoren und abgelegene Anwendungen, bei denen Nachfüllintervalle und Brennstofflogistik die Projektrealisierbarkeit beeinflussen. Lightbridge begann im November 2025 mit Bestrahlungstests von angereicherten Uran-Zirkonium-Legierungsproben am Idaho National Laboratory und fügte damit Qualifizierungsdaten für einen weiteren fortschrittlichen Brennstoffweg hinzu. Längere Qualifizierungsprogramme begrenzen nach wie vor die Geschwindigkeit, mit der diese Vorteile in kommerzielle Projekte einfließen können. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) wird davon abhängen, dass Betreiber neue Brennstoffformen nach Tests und regulatorischer Überprüfung akzeptieren.
Kommerzialisierung von TRISO-betriebenen Demonstrationsreaktoren validiert den Fertigungsweg
TRISO-Brennstoff hat sich durch mehrere Projekte, die 2025 und 2026 neue Phasen betraten, der kommerziellen Fertigung angenähert. TRISO-X erhielt im Februar 2026 eine 40-jährige NRC-Sonderlizenz für Kernmaterial für seine TX-1-Anlage in Oak Ridge, Tennessee, wo die Fertigung für Anfang 2028 geplant ist. Standard Nuclear unterzeichnete im Dezember 2025 eine Vereinbarung mit dem Energieministerium zur Skalierung der TRISO-Produktion unter DOE-Aufsicht. BWXT fertigte TRISO-Kompakte, die Antares Nuclears Reaktor im Juni 2026 zur ersten Kritikalität brachten. Standard Nuclear und Framatome streben durch ihr Gemeinschaftsunternehmen einen jährlichen TRISO-Partikelausstoß von 2 Tonnen an. Die Präsenz von BWXT, TRISO-X und Standard Nuclear-Framatome reduziert das Einzellieferantenrisiko, das frühe Abnahmevertragsgespräche im globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) eingeschränkt hat. Ihr Fortschritt bietet einen klareren Fertigungsweg für Entwickler, die gasgekühlte und Mikroreaktordesigns verwenden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte kommerzielle HALEU-Anreicherungs- und Dekonversionskapazität | -6.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungs- und Lizenzierungszyklen für erstmalige Brennstoffe | -4.5% | Global | Mittelfristig (2–4 Jahre) |
| Kategorie-II-Transport-, Sicherungs- und Kritikalitätskontrollanforderungen | -3.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Henne-Ei-Ökonomie zwischen Brennstoffkapazität und Reaktorabnahme | -3.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte kommerzielle HALEU-Anreicherungs- und Dekonversionskapazität begrenzt das kurzfristige Angebot
Die kommerzielle HALEU-Anreicherungs- und Dekonversionskapazität bleibt in westlichen Lieferketten begrenzt. Centrus' Piketon-Anlage war die einzige von der Nuklearen Regulierungskommission (NRC) lizenzierte HALEU-Anreicherungsanlage in den Vereinigten Staaten und erreichte bis Juni 2025 eine HALEU-Produktion von 900 Kilogramm. Dieses Volumen reicht nicht für eine große kommerzielle Flotte fortschrittlicher Reaktoren aus. Die Dekonversion ist ebenfalls eingeschränkt, da kommerzielle westliche Anlagen bis Ende 2026 noch nicht für HALEU in Betrieb gegangen sind. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) bleibt einer Lücke zwischen angereichertem Material und fertigungsfertigem Brennstoff ausgesetzt. Bedingte Zuteilungen des Energieministeriums (DOE) können Projekte unterstützen, lösen aber nicht von sich aus die Liefer- und Verarbeitungsschritte, die vor der Brennstoffbeladung erforderlich sind. Diese Einschränkung kann Reaktorlizenzierungs- und Inbetriebnahmezeitpläne gefährden.
Lange Qualifizierungs- und Lizenzierungszyklen für erstmalige Brennstoffe erhöhen das Kapitalrisiko
HALEU- und TRISO-Designs benötigen Brennstoffqualifizierungsdaten, die für viele Betriebsbedingungen noch nicht vorliegen. X-energy begann im November 2025 mit bestätigenden Bestrahlungstests von TRISO-X-Brennstoffkugeln am Idaho National Laboratory. Die Tests müssen Leistungsniveaus, Temperaturen und Abbrand abdecken, bevor die Überprüfung durch die Nukleare Regulierungskommission (NRC) die kommerzielle Nutzung unterstützen kann. Ähnliche Qualifizierungsarbeiten laufen für metallische und Urannitrid-Brennstoffoptionen. Dieser Prozess kann sich über Jahre erstrecken, da er Bestrahlung, Nachbestrahlungsuntersuchung und regulatorische Überprüfung erfordert. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) könnte daher kurzfristig konventionelle TRISO-Kompakte bevorzugen, selbst wenn neuere Brennstoffkonzepte eine stärkere Betriebsleistung bieten. Der verlängerte Zeitrahmen erhöht das Kapitalrisiko für Unternehmen, die erstmalige Brennstoffformen einführen möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstofftyp:
TRISO-Wachstum fordert HALEUs Mengenführerschaft herausHALEU-Brennstoff hielt im Jahr 2026 einen Anteil von 38,6 % am globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO), da er der benötigte Ausgangsstoff für natriumgekühlte schnelle Reaktoren, Flüssigsalzreaktoren, Hochtemperatur-Gasreaktoren und Mikroreaktoren ist. Der frühe Anteil spiegelt den Wert der Anreicherung wider, bevor eine breite nachgelagerte Fertigungskapazität aufgebaut wurde. TRISO-Brennstoff soll bis 2032 mit einer CAGR von 40,8 % wachsen, da mehrere Entwickler Qualifizierungs- und kommerzielle Produktionsprogramme vorantreiben. BWXT, TRISO-X und Standard Nuclear-Framatome bauen jeweils zwischen 2027 und 2028 TRISO-Kapazitäten aus. Ihr gemeinsamer Fortschritt gibt Reaktorentwicklern mehr Möglichkeiten zur Beschaffung qualifizierten Brennstoffs.
Metallischer Brennstoff und LEU+-Brennstoff (niedrig angereichertes Uran+) für Leichtwasserreaktor-Kleine Modulare Reaktoren (SMRs) bleiben bis 2027 kleinere Beitragsleister, sind aber für spezifische Reaktorwege relevant. Framatome und TerraPower produzierten im November 2025 metallische Uranscheiben in Framatomes Richland-Anlage für die Natrium-Lieferkette. Lightbridges angereicherte Uran-Zirkonium-Legierungsproben begannen Ende 2025 mit Bestrahlungstests am Idaho National Laboratory. Diese Programme bauen die Daten auf, die für eine breitere Einführung benötigt werden. Die Branche für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) wird weiterhin verschiedene Brennstoffformen benötigen, da Reaktortechnologien unterschiedliche Betriebsbedingungen und Designanforderungen haben.



Nach Brennstofffertigungstechnologie:
Anreicherung verankert die Wertschöpfungskette, Beschichtung bestimmt das WachstumstempoHALEU-Konversion und -Anreicherung hielt im Jahr 2026 einen Anteil von 29,3 % am globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) und war damit das größte Fertigungstechnologiesegment. Anreicherung ist der erste Schritt im fortschrittlichen Brennstoffkreislauf und erfasst den Materialwert, bevor die Fertigung beginnt. Centrus' einzige in Betrieb befindliche lizenzierte Anlage in den Vereinigten Staaten schuf ein Konzentrationsrisiko, das Auftragsbestellungen des Energieministeriums (DOE) an American Centrifuge Operating, Orano Federal Services und General Matter beheben sollen. Die Aktivität spiegelt die Bedeutung einer sicheren vorgelagerten Versorgung wider, bevor Fertigungslinien in großem Maßstab betrieben werden können. Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) ist auf größere Kapazitäten von der Anreicherung bis zur Dekonversion angewiesen, wenn der nachgelagerte Ausstoß die Reaktorzeitpläne erfüllen soll.
TRISO-Partikelbeschichtung und -Fertigung soll bis 2032 mit einer CAGR von 40,6 % wachsen. BWXT installierte im Juli 2025 einen chemischen Dampfinfiltrationsofen in Lynchburg zur Herstellung von Urannitrid-TRISO in additiv gefertigten Brennstoffformen. Brennstoffkompakt- und Kugelherstellung dienen verschiedenen Reaktordesigns, einschließlich kompaktbasierter gasgekühlter Reaktoren und kugelbasierter HTR-Systeme. Die Tsinghua-Universität berichtete 2025, dass die Erdos-Produktionslinie 1,5 Millionen Brennstoffkugeln für das Shidao Bay HTR-PM-Demonstrationsprojekt geliefert hatte. Metallguss und fortschrittliche Baugruppenfertigung bleiben Frühphasenaktivitäten, obwohl Global Nuclear Fuel-Americas und das Argonne National Laboratory 2025 die Elektroreduktion zur Herstellung von Schnellreaktor-Brennstoffmetall demonstrierten.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 54,7 % des globalen Marktes für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO). Das Energieministerium machte in zwei Runden im Jahr 2025 bedingte HALEU-Zusagen an acht Unternehmen und schuf damit eine erste Gruppe von Projekten mit strukturierten Brennstoffvereinbarungen. Das im August 2025 angekündigte Defense Production Act-Konsortium unterstützt ebenfalls eine koordinierte Lieferkettenplanung. BWXTs TRISO-Brennstofflieferung im Juni 2026 für Antares Nuclears erste Kritikalität demonstrierte einen funktionierenden inländischen Weg von der HALEU-Verarbeitung zur Kompaktfertigung. Kanada trägt durch die Bestrahlungsarbeiten der McMaster University mit Westinghouse und den Lieferantendesignüberprüfungsprozess der Kanadischen Nuklearsicherheitskommission für eVinci bei.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 40,2 % wachsen. Chinas Hochtemperaturreaktor-Kugelbettmodul (HTR-PM) in Shidao Bay unterstützt die fortgesetzte Nutzung kommerziell produzierter TRISO-Kugeln, und seine zugehörige kommerzielle Brennstofflinie wurde bis Ende 2025 vollständig in Betrieb genommen. Chinas ACP100 Linglong One schloss am 16. Oktober 2025 die Kaltfunktionstests des Primärkreislaufs ab, mit geplantem Kommerzialbetrieb für 2026. Japan reorganisiert die konventionelle Brennstoffherstellung am Kumatori-Standort von Nuclear Fuel Industries und erweiterte die HALEU-Forschungsinfrastruktur durch die Umrüstung der Kyoto University Critical Assembly im Dezember 2025.
Europa und Schwellenmärkte
Europas Aktivitäten konzentrieren sich auf die Anreicherungsexpansion und die Entwicklung der TRISO-Fertigung und nicht auf substanzielle Einnahmen in der Anfangsphase. Urencos Capenhurst-Projekt hat staatliche Unterstützung und zielt bis 2031 auf bis zu 10 Tonnen HALEU-Produktion pro Jahr ab. Framatome startete im November 2025 eine TRISO-Pilotlinie in Frankreich, während der Euratom-Sicherungsrahmen ein wichtiger Compliance-Faktor bleibt. Südamerika und andere Märkte befinden sich noch in der Planungs- und Regulierungsphase, während die Internationale Atomenergiebehörde für 2026 eine internationale Konferenz zu Brennstofflieferketten geplant hat.
Wettbewerbslandschaft
Marktkonzentration
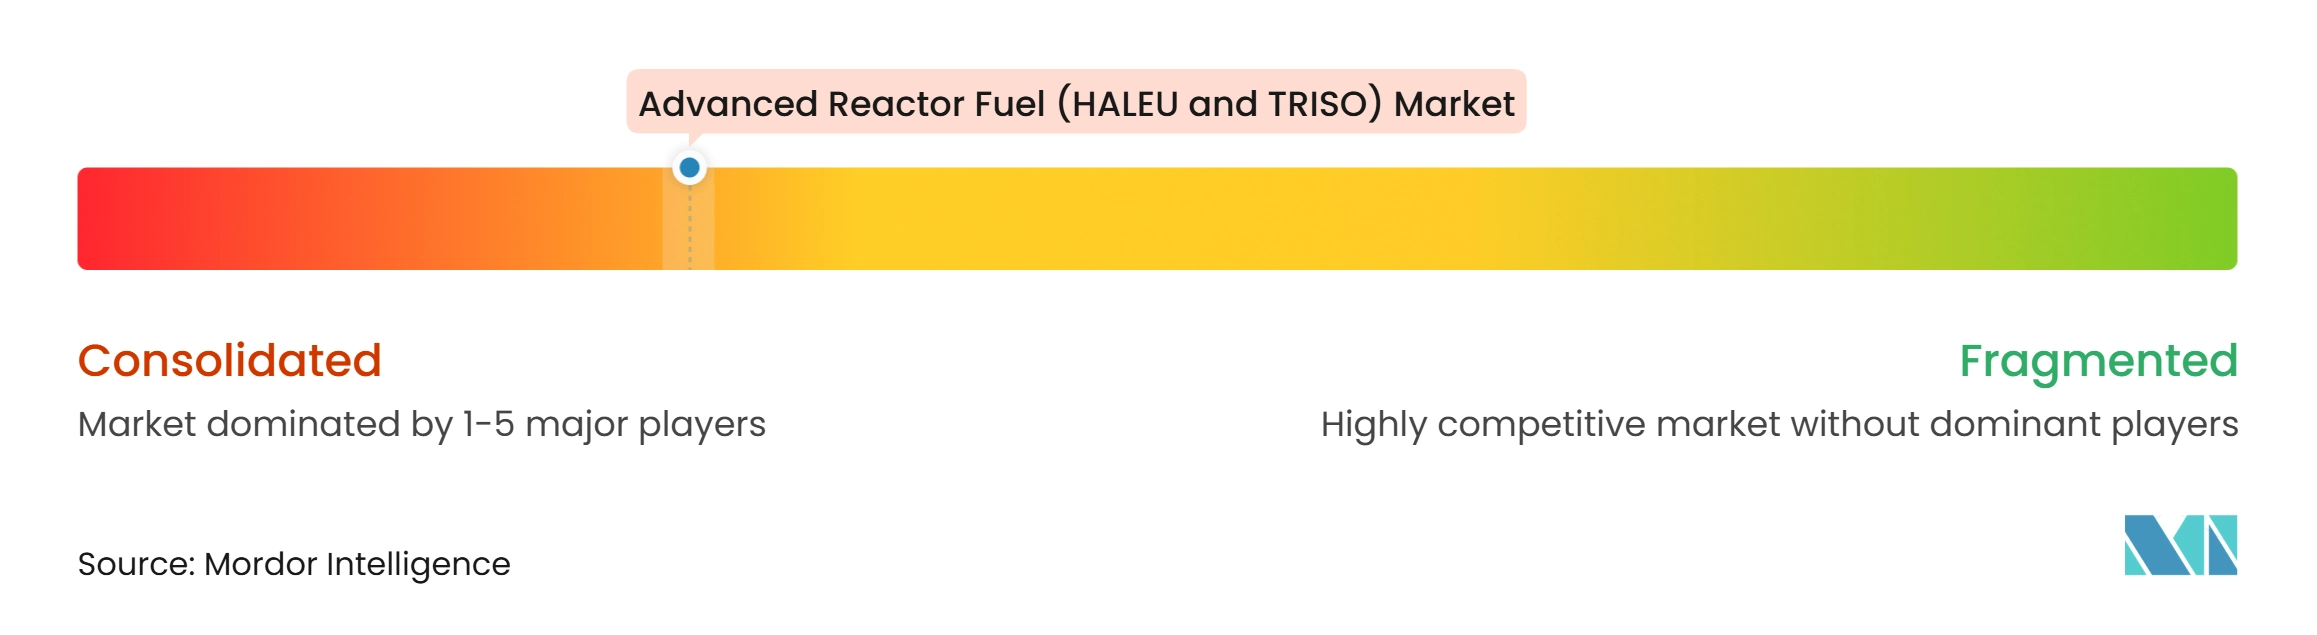
Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) ist stark konzentriert, wobei Ende 2026 weniger als 5 Unternehmen in der Lage sind, zertifizierte HALEU- oder TRISO-Produkte in bedeutendem Maßstab herzustellen. BWXT hält eine starke Position bei qualifizierten TRISO-Kompakten durch seine bestehende Lizenz der Nuklearen Regulierungskommission (NRC) und die Lynchburg-Produktionslinie. Centrus hält die einzige NRC-Lizenz für kommerzielle HALEU-Anreicherung in den Vereinigten Staaten. Die größte Chance liegt weiterhin in der Dekonversion und Brennstoffformumwandlung, wo ein kommerzieller westlicher Lieferant noch keine Skalierung erreicht hat. Framatome verfolgt die Metallisierung, während Global Nuclear Fuel-Americas die Elektroreduktion mit dem Argonne National Laboratory demonstriert hat.
Wettbewerbsstrategien unterscheiden integrierte Versorgungsunternehmen von spezialisierten Entwicklern. Urenco setzte 2025 sein globales Kapazitätsprogramm fort, einschließlich der Almelo-Erweiterung und zusätzlicher US-Kaskaden. Framatome und Standard Nuclear gründeten im September 2025 ein Gemeinschaftsunternehmen zur Lieferung kommerzieller Mengen von TRISO-Partikeln. Diese Schritte erweitern das potenzielle Angebot, haben aber die kurzfristige Konzentration noch nicht beseitigt.
Der globale Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) wird auch durch Partnerschaften zwischen Reaktorentwicklern und Brennstoffproduzenten geprägt. Oklo, newcleo und Blykalla kündigten im Oktober 2025 eine strategische Partnerschaft an, die bis zu 2 Milliarden USD an geplantem Investment für fortschrittliche Brennstoffinfrastruktur in den Vereinigten Staaten umfasste. Diese Partnerschaften zeigen, dass Reaktorentwickler Brennstoffsicherheit vor endgültigen Einsatzentscheidungen anstreben. Die Lizenzierung durch die Nukleare Regulierungskommission (NRC) und das Euratom-Sicherungsregime begünstigen Unternehmen mit etablierten regulatorischen Beziehungen.
Marktführer in der Branche für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO)
-
BWX Technologies, Inc.
-
X-energy, LLC
-
Framatome Inc.
-
China National Nuclear Corporation
-
Centrus Energy Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) Unternehmen in diesem Bericht
- BWX Technologies, Inc.
- Centrus Energy Corp.
- China National Nuclear Corporation
- China Nuclear Fuel Element Co., Ltd.
- Framatome Inc.
- General Matter, Inc.
- Global Laser Enrichment LLC
- Global Nuclear Fuel-Americas, LLC
- Joint Stock Company Techsnabexport (TENEX)
- Kairos Power, LLC
- Lightbridge Corporation
- Nuclear Fuel Industries, Ltd.
- Oklo Inc.
- Orano SA
- Standard Nuclear, Inc.
- TerraPower, LLC
- TRISO-X, LLC
- Urenco Limited
- Westinghouse Electric Company, LLC
- X-energy, LLC
Neueste Industrielle Entwicklungen in Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO)
- Juni 2026: BWX Technologies gab bekannt, dass sein TRISO-Kernbrennstoff den Reaktor von Antares Nuclear Inc. gemäß Executive Order 14301 zur ersten erfolgreichen Kritikalität gebracht hat. BWXT verarbeitete HALEU-Ausgangsmaterial aus NNSA-Schrottmaterial und fertigte die TRISO-Kompakte in seiner Lynchburg-Anlage, was eine vollständige inländische Brennstoffproduktionskette demonstrierte und seine Position als führender qualifizierter TRISO-Lieferant stärkte.
- Februar 2026: Die US-Nukleare Regulierungskommission erteilte TRISO-X, LLC, X-energys Brennstofftochtergesellschaft, eine 40-jährige Sonderlizenz für Kernmaterial für ihre TX-1-Anlage zur fortschrittlichen Brennstofffertigung in Oak Ridge, Tennessee, drei Monate früher als geplant. Die Brennstofffertigung in der erstmaligen Kategorie-II-Anlage, die für 5 MTU oder 700.000 TRISO-Kugeln pro Jahr ausgelegt ist, soll Anfang 2028 beginnen.
- Januar 2026: Centrus Energys Tochtergesellschaft American Centrifuge Operating wurde für eine Auftragsbestellung über 900 Millionen USD ausgewählt, um ihre HALEU-Anreicherungsanlage in Piketon, Ohio, auf kommerzielle Produktionskapazität auszubauen. Das Unternehmen strebt irgendwann nach 2030 eine Produktion von 12 Tonnen HALEU pro Jahr an, mit mindestens etwas HALEU-Produktion bis Ende des Jahrzehnts.
- Dezember 2025: Standard Nuclear schloss eine Other Transaction Agreement mit dem US-Energieministerium ab, die eine DOE-überwachte Skalierung der TRISO-Brennstofffertigung an seinem Oak Ridge-Campus ermöglicht. Die Vereinbarung ist die erste ihrer Art im Rahmen des Fuel Line Pilot Program und ermöglicht erhebliche Steigerungen des Produktionsdurchsatzes innerhalb bestehender Anlagen.
Berichtsumfang des globalen Marktes für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO)
HALEU (Hochangereichertes Niedrig Angereichertes Uran) ist Kernbrennstoff, der auf einen Gehalt zwischen 5 % und weniger als 20 % Uran-235 angereichert ist. TRISO (Tristrukturelles Isotropes) Brennstoff ist eine Mikropartikel-Brennstoffform, die Urankerne in hitzebeständigen Kohlenstoff- und Siliziumkarbidschichten einkapselt.
Der Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) ist nach Brennstofftyp, Brennstofffertigungstechnologie und Geografie segmentiert. Nach Brennstofftyp ist der Markt in HALEU-Brennstoff, TRISO-Brennstoff, metallischen Brennstoff und LEU+-Brennstoff für Leichtwasserreaktor-Kleine Modulare Reaktoren unterteilt. Nach Brennstofffertigungstechnologie ist der Markt in HALEU-Konversion und -Anreicherung, TRISO-Partikelbeschichtung und -Fertigung, Brennstoffkompaktherstellung, Brennstoffkugelherstellung, metallischen Brennstoffguss und -fertigung sowie fortschrittliche Brennstoffbaugruppenfertigung unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Fortschrittliche Reaktorbrennstoff (HALEU & TRISO) in 18 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| HALEU-Brennstoff |
| TRISO-Brennstoff |
| Metallischer Brennstoff |
| LEU+-Brennstoff für Leichtwasserreaktor-Kleine Modulare Reaktoren |
| HALEU-Konversion und -Anreicherung |
| TRISO-Partikelbeschichtung und -Fertigung |
| Brennstoffkompaktherstellung |
| Brennstoffkugelherstellung |
| Metallischer Brennstoffguss und -fertigung |
| Fortschrittliche Brennstoffbaugruppenfertigung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Russland | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Brennstofftyp | HALEU-Brennstoff | |
| TRISO-Brennstoff | ||
| Metallischer Brennstoff | ||
| LEU+-Brennstoff für Leichtwasserreaktor-Kleine Modulare Reaktoren | ||
| Nach Brennstofffertigungstechnologie | HALEU-Konversion und -Anreicherung | |
| TRISO-Partikelbeschichtung und -Fertigung | ||
| Brennstoffkompaktherstellung | ||
| Brennstoffkugelherstellung | ||
| Metallischer Brennstoffguss und -fertigung | ||
| Fortschrittliche Brennstoffbaugruppenfertigung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Markt für Fortschrittliche Reaktorbrennstoff an?
Einsätze von Fortschrittlichen Reaktoren und SMRs, staatlich geförderte Anreicherungskapazität und expandierende TRISO-Fertigung unterstützen das Wachstum. Die prognostizierte CAGR beträgt 39,77 % bis 2032.
Warum ist HALEU für Fortschrittliche Reaktoren wichtig?
HALEU ist ein erforderlicher Ausgangsstoff für viele natriumgekühlte, Flüssigsalz-, gasgekühlte und Mikroreaktordesigns. HALEU-Brennstoff hielt 2026 einen Anteil von 38,6 %.
Welcher Brennstofftyp soll am schnellsten wachsen?
TRISO-Brennstoff soll bis 2032 mit einer CAGR von 40,8 % wachsen, da mehrere Fertigungslinien auf die kommerzielle Produktion zusteuern.
Welche Region führt die Nachfrage nach Fortschrittlichem Reaktorbrennstoff an?
Nordamerika hielt 2026 einen Anteil von 54,7 %, unterstützt durch DOE-Zuteilungen, inländische Anreicherungsaktivitäten und die Entwicklung Fortschrittlicher Reaktoren.
Was ist die primäre Angebotseinschränkung für HALEU?
Kommerzielle Anreicherungs- und Dekonversionskapazität bleibt begrenzt, was eine Lücke zwischen der Verfügbarkeit von angereichertem Material und der brennstoffbereiten Lieferung hinterlässt.
Wie konzentriert ist die Lieferantenbasis?
Weniger als 5 Lieferanten haben HALEU- oder TRISO-Produktion in bedeutendem Maßstab nachgewiesen, und etablierte regulatorische Fähigkeiten bleiben eine wesentliche Markteintrittsbarriere.