
アクチノミコーシス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 62.28 十億米ドル |
| 市場規模 (2032) | 82.88 十億米ドル |
| 成長率 (2027 - 2032) | 5.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクチノミコーシス市場分析
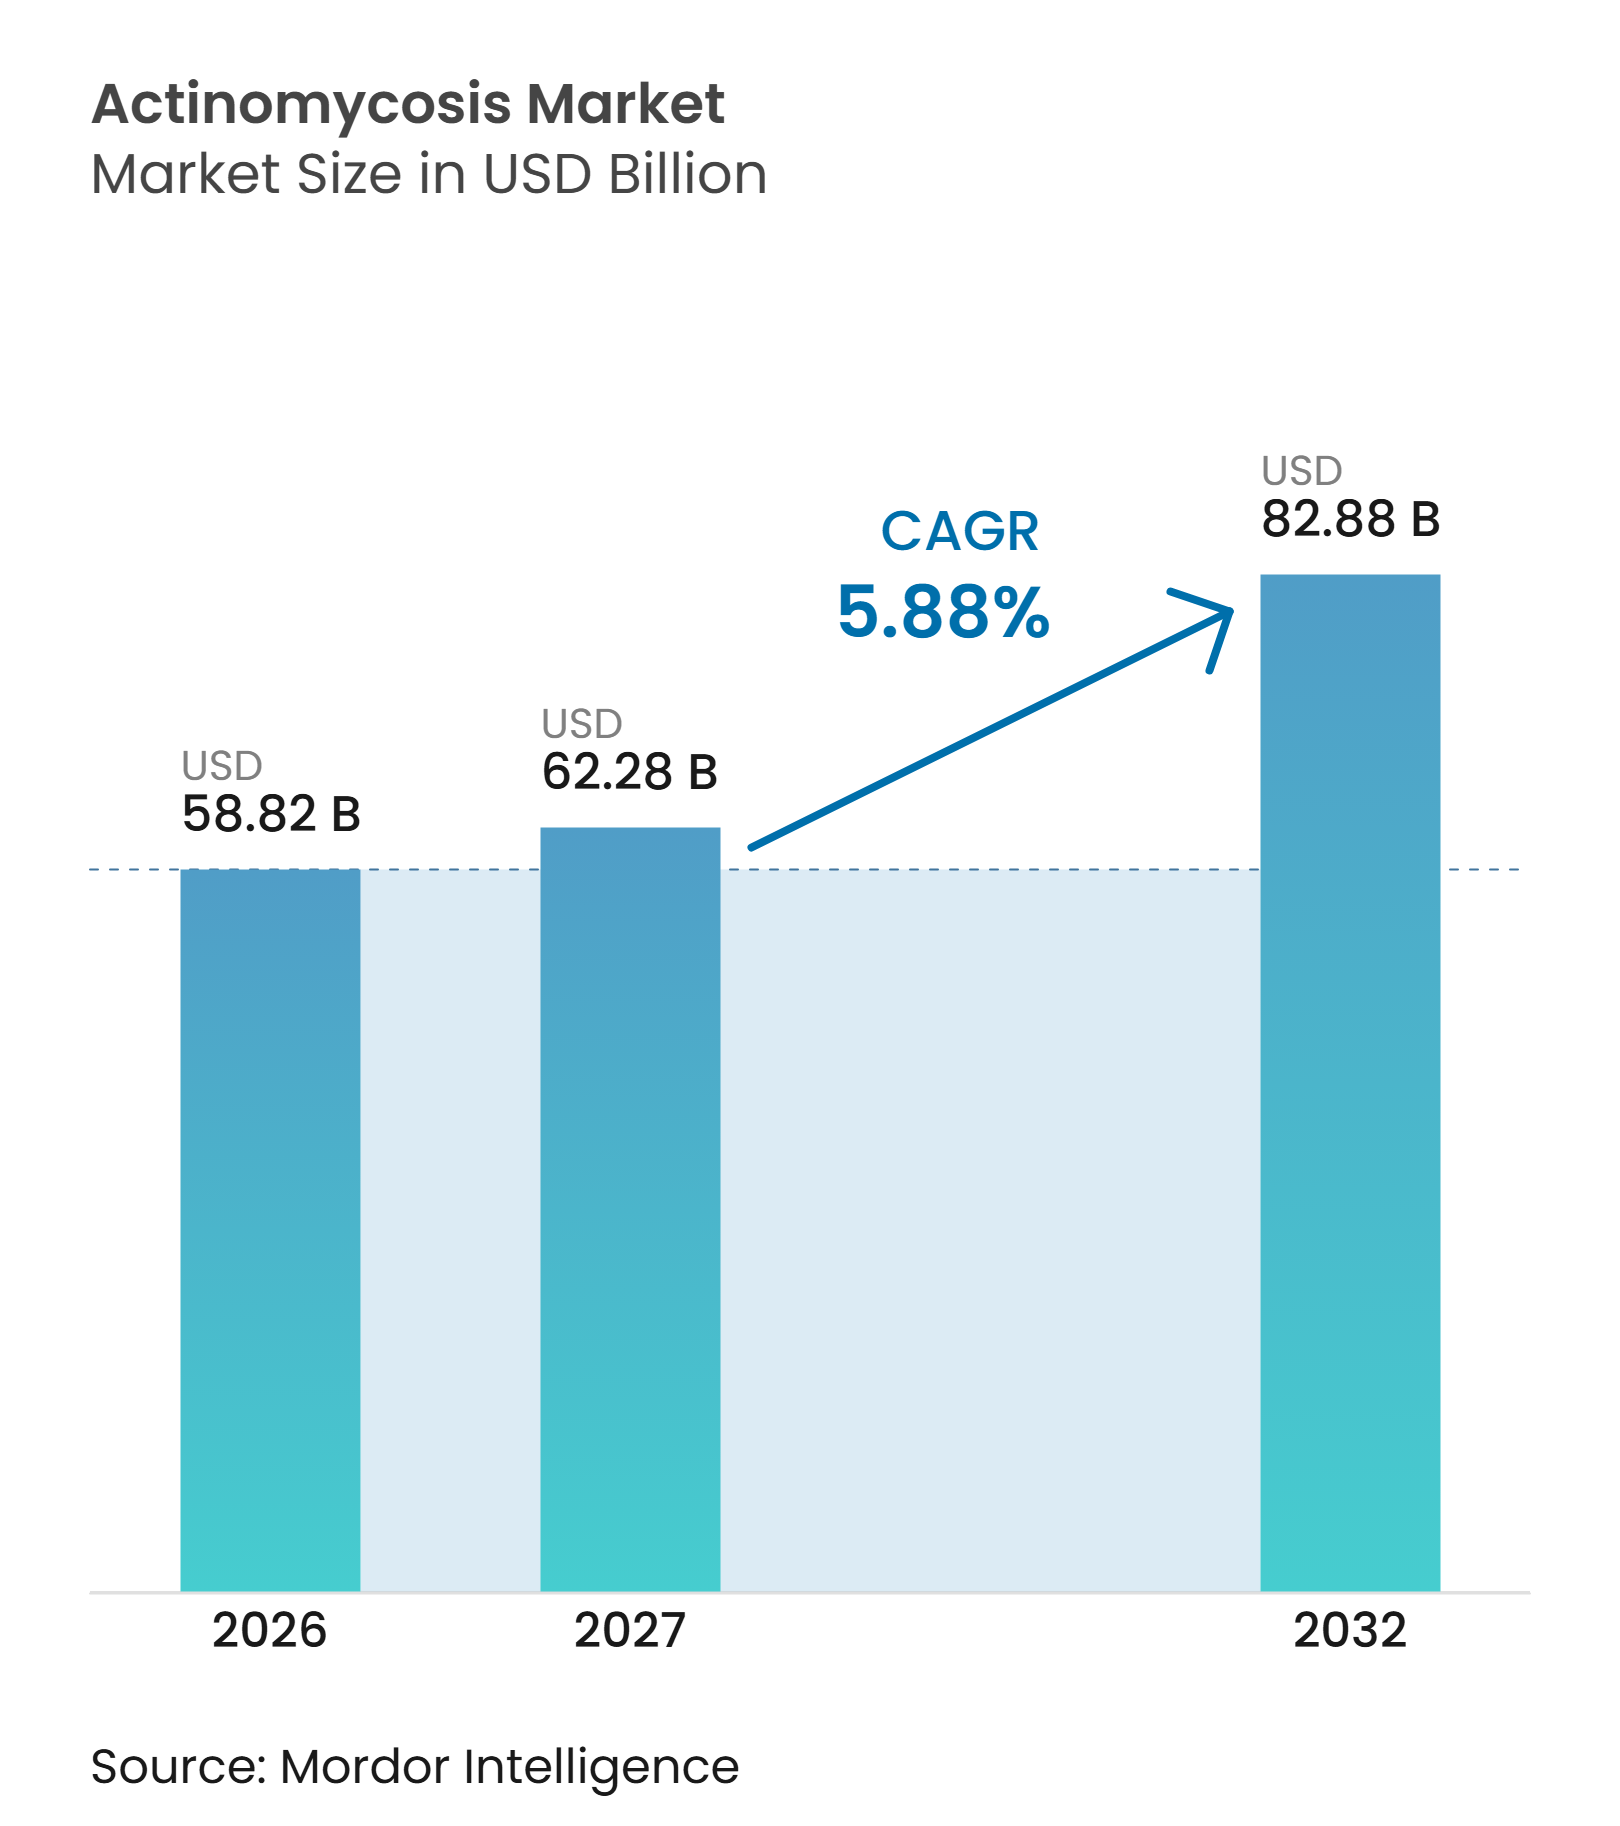
アクチノミコーシス市場規模は2026年に58.82 ビリオン 米ドルと評価され、2027年の62.28 ビリオン 米ドルから2032年には82.88 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.88%です。
アクチノミコーシス市場は、初期の静脈内投与フェーズと数ヶ月間の経口ベータラクタム療法を組み合わせた治療レジメンによって支えられています。胸部、中枢神経系(CNS)およびその他の非典型的な症状の認識が向上することで、基礎的な発生率が安定していても治療対象患者数が拡大しています。MALDI-TOF、メタゲノム次世代シーケンシング、および外来患者向け非経口抗菌療法の採用拡大により、診断と治療の連携が強化されています。サプライヤーは信頼性の高い注射剤の供給を確保し、投与準備済み製剤を提供するとともに、流通ネットワークを拡大しています。市場は、効果的な臨床的検出、長期療法へのアクセス、および信頼性の高い病院サプライチェーンに依存しています。
レポートの主要ポイント
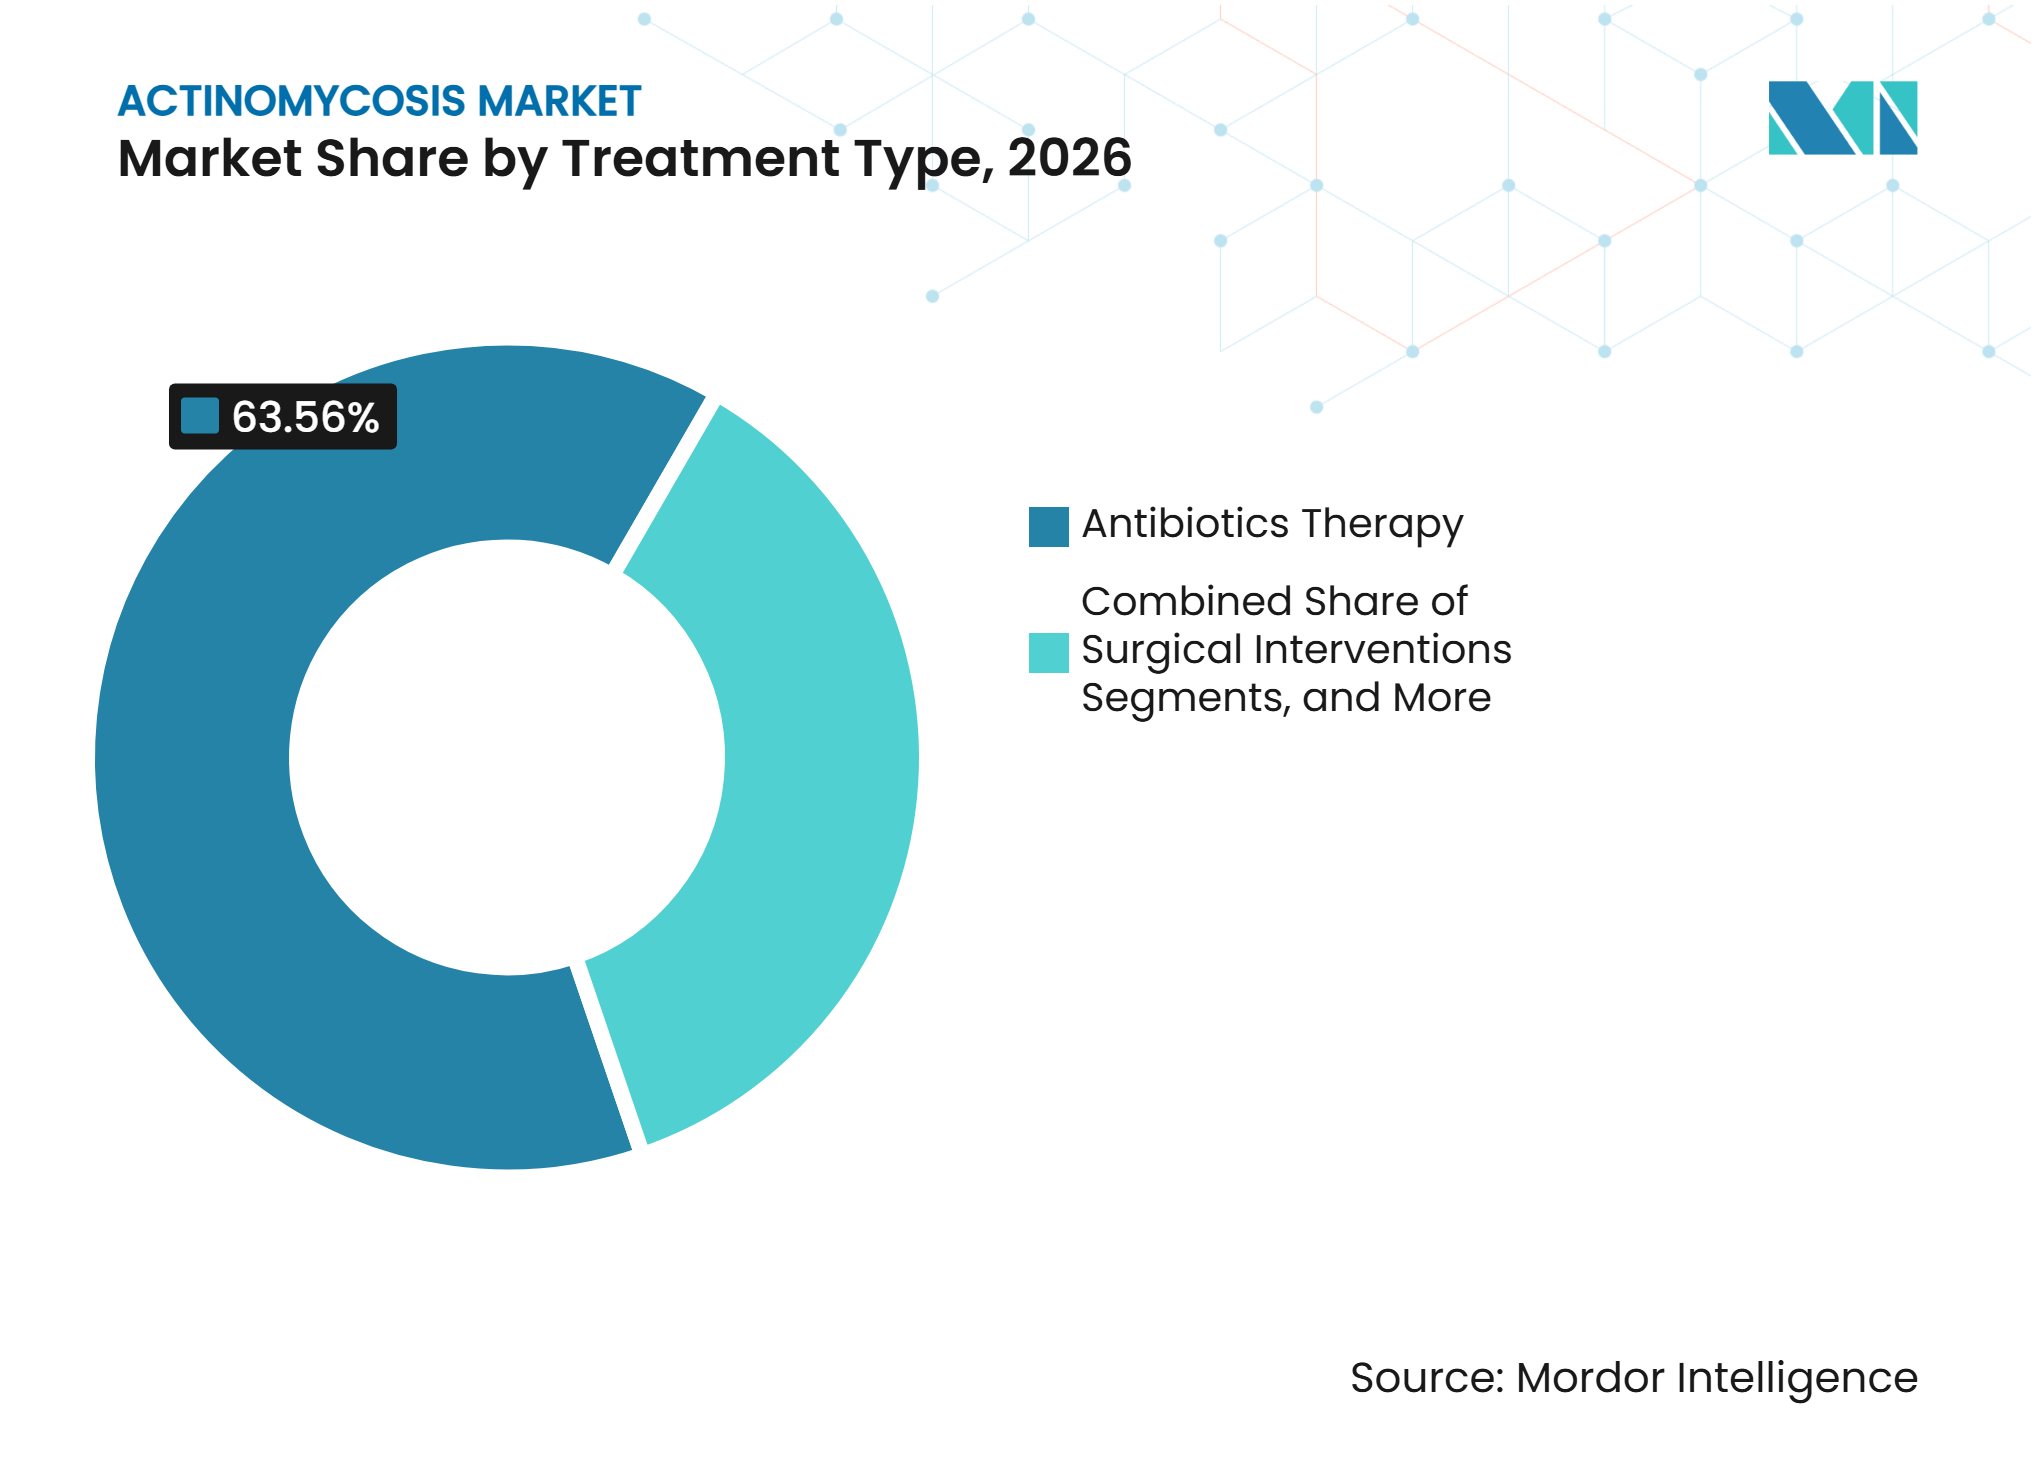
- 治療タイプ別では、抗生物質療法が2026年のアクチノミコーシス市場シェアの63.56%を占め、一方で併用療法は2032年までに8.45%のCAGRで拡大すると予測されています。
- 薬剤タイプ別では、ペニシリン系が2026年のアクチノミコーシス市場シェアの45.67%を占め、一方でセファロスポリン系は2032年までに8.99%のCAGRで成長すると予測されています。
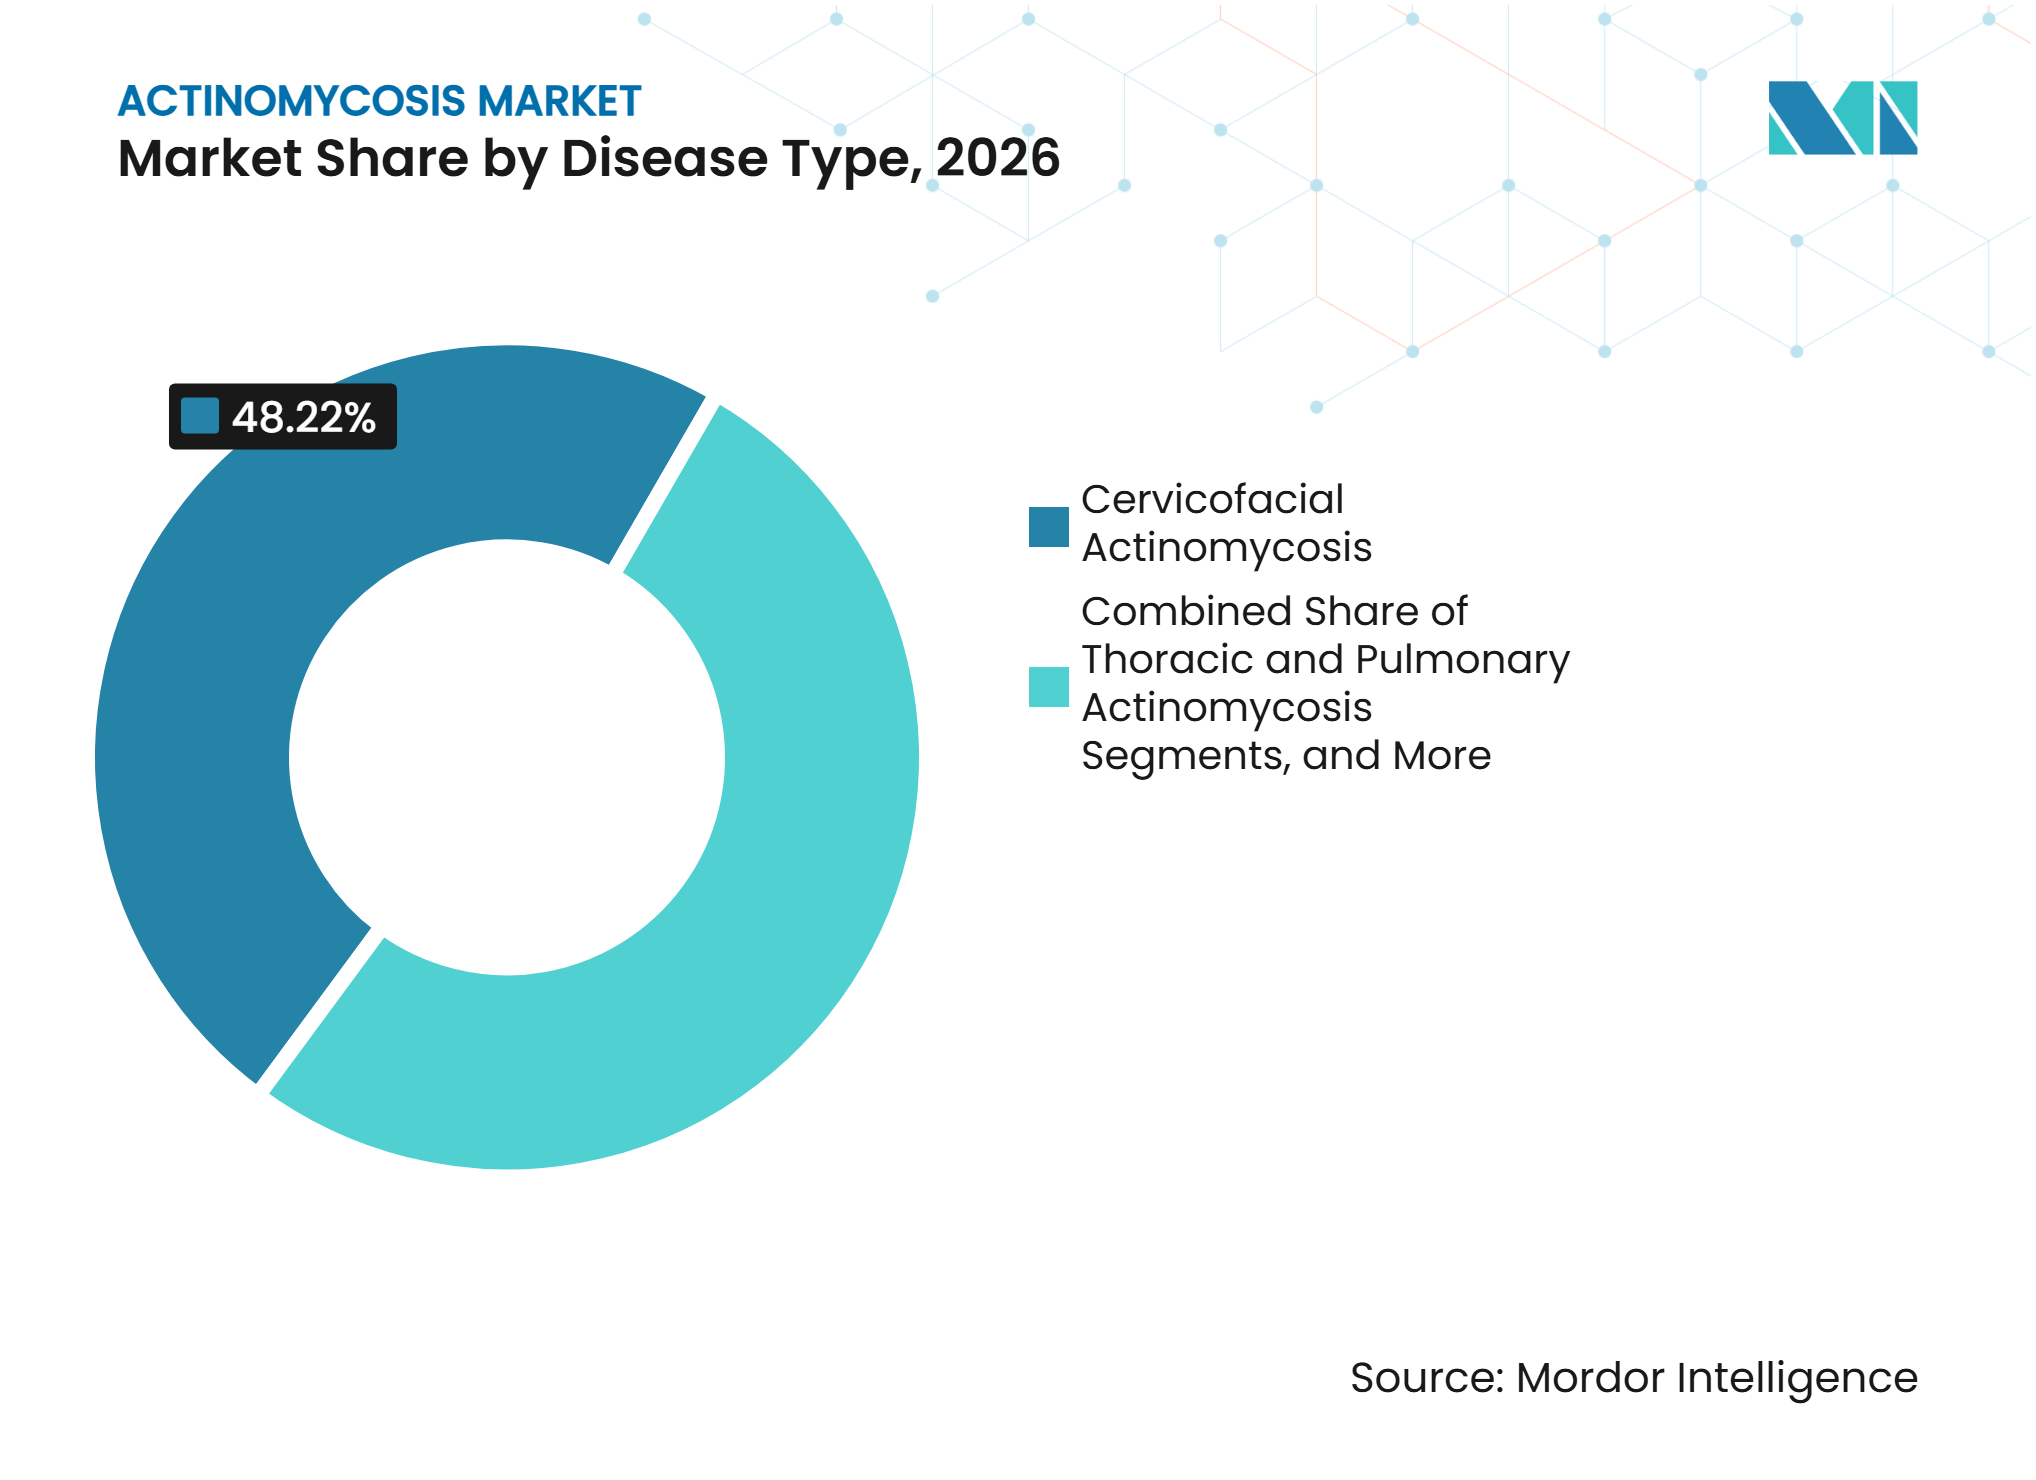
- 疾患タイプ別では、頸顔面型アクチノミコーシスが2026年のアクチノミコーシスシェアの48.22%を占め、一方でCNSアクチノミコーシスは2032年までに7.88%のCAGRで成長すると予測されています。
- 製剤別では、注射液および注射用粉末が2026年のアクチノミコーシスシェアの57.78%を占め、一方で錠剤およびカプセル剤は2032年までに7.56%のCAGRで成長すると予測れています。
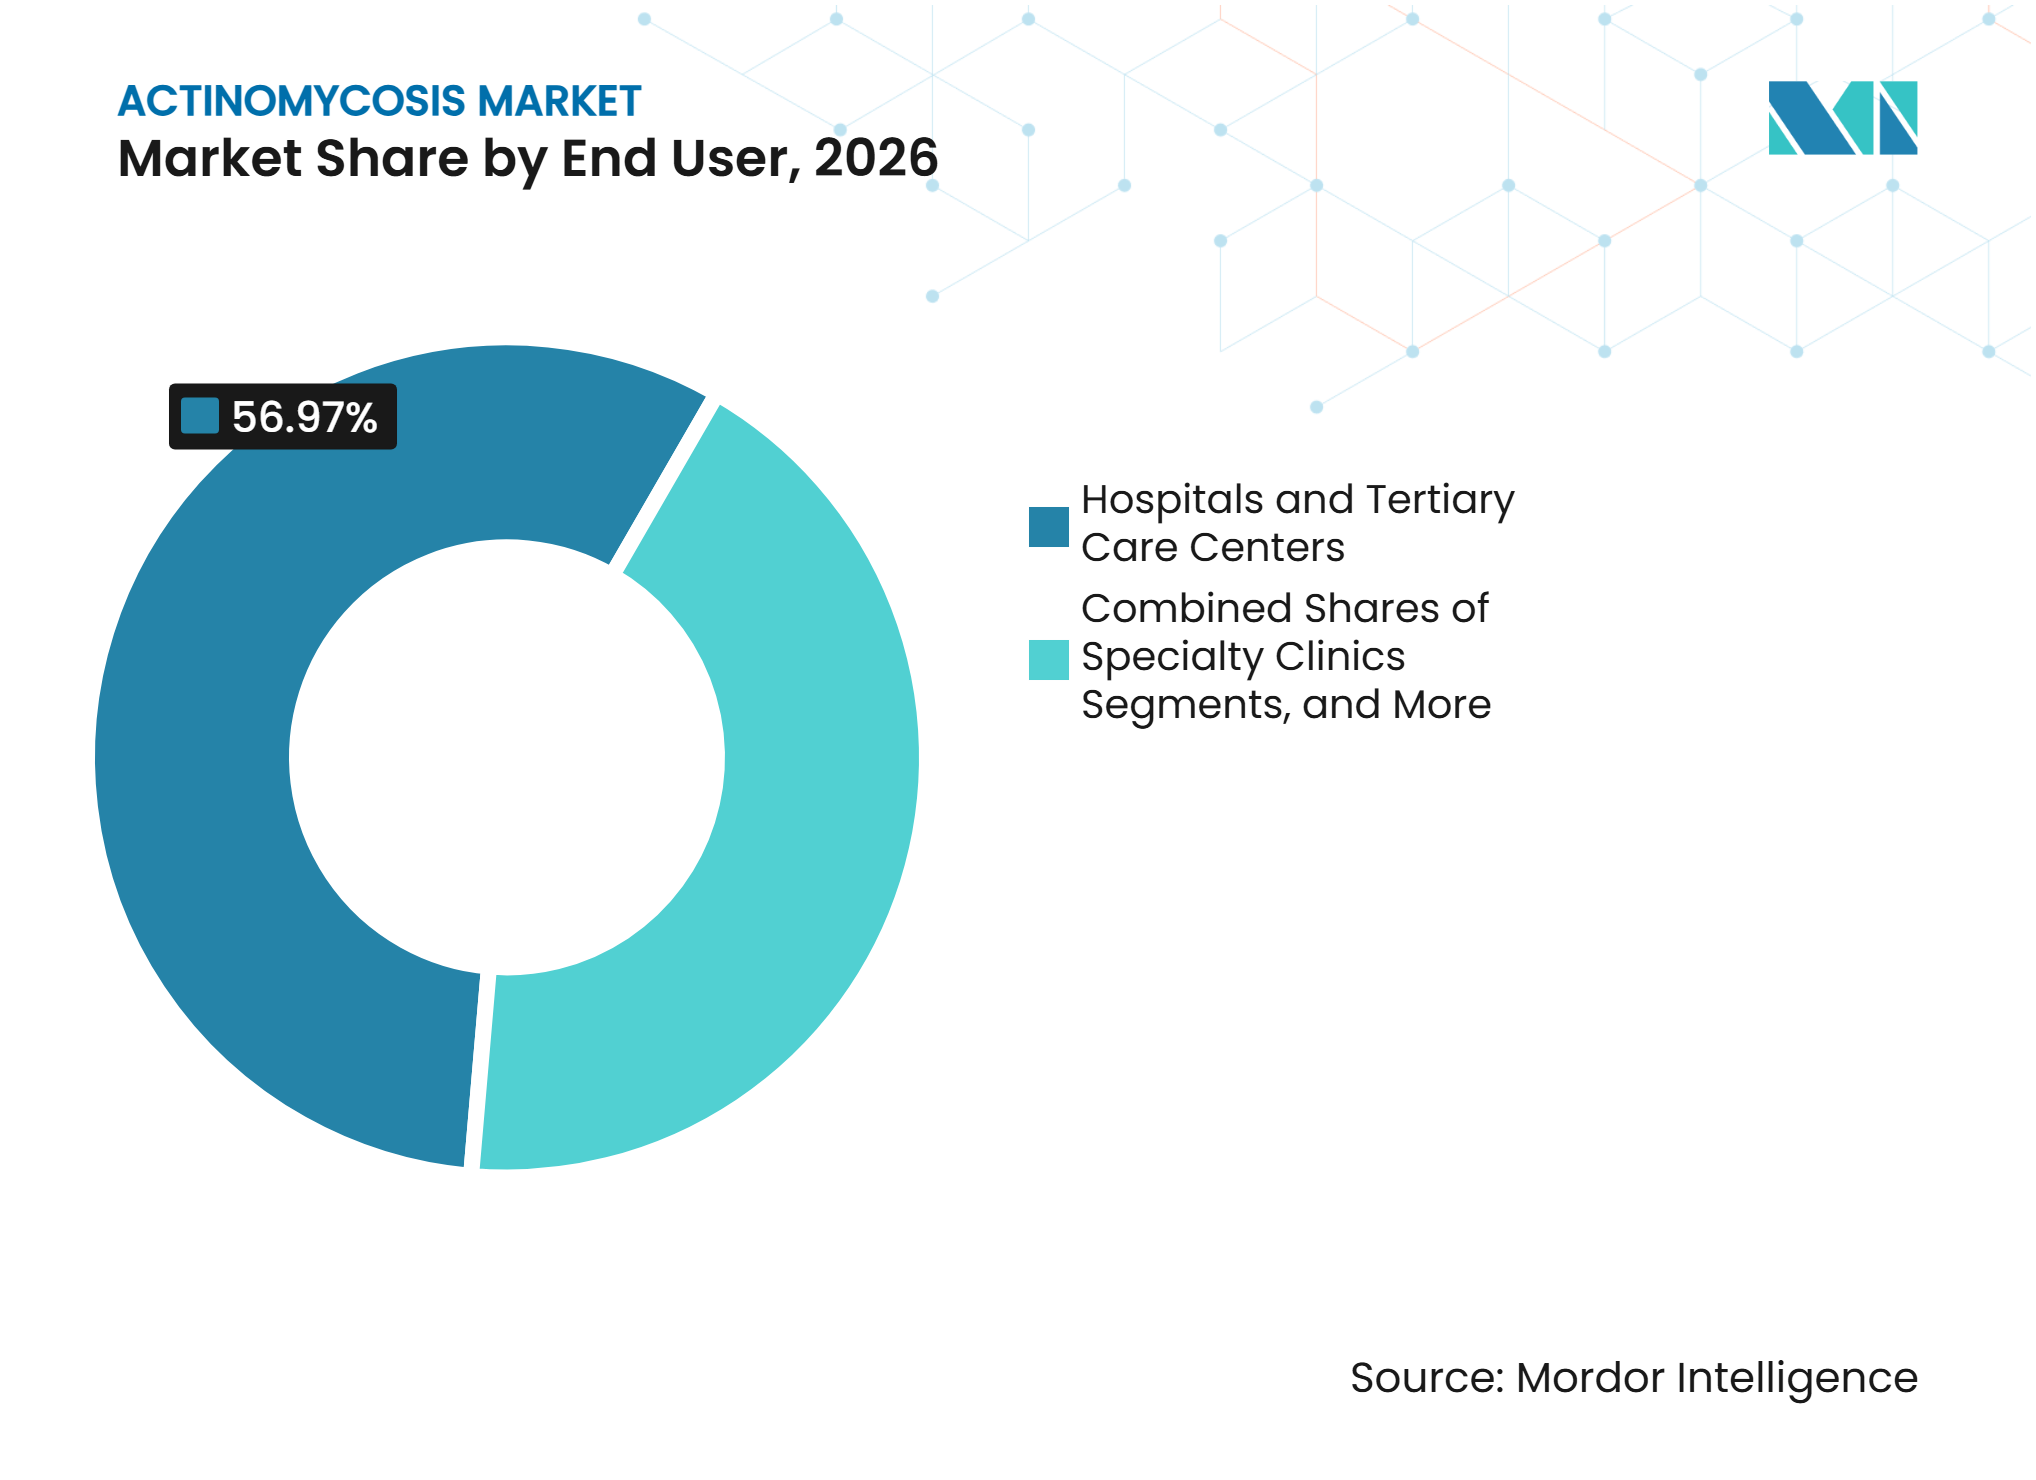
- エンドユーザー別では、病院および三次医療センターが2026年のアクチノミコーシスシェアの56.97%を占め、一方で外来手術センターは2032年までに8.67%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年のアクチノミコーシスシェアの48.67%を占め、一方でオンライン薬局チャネルは2032年までに8.34%のCAGRで成長すると予測されています。
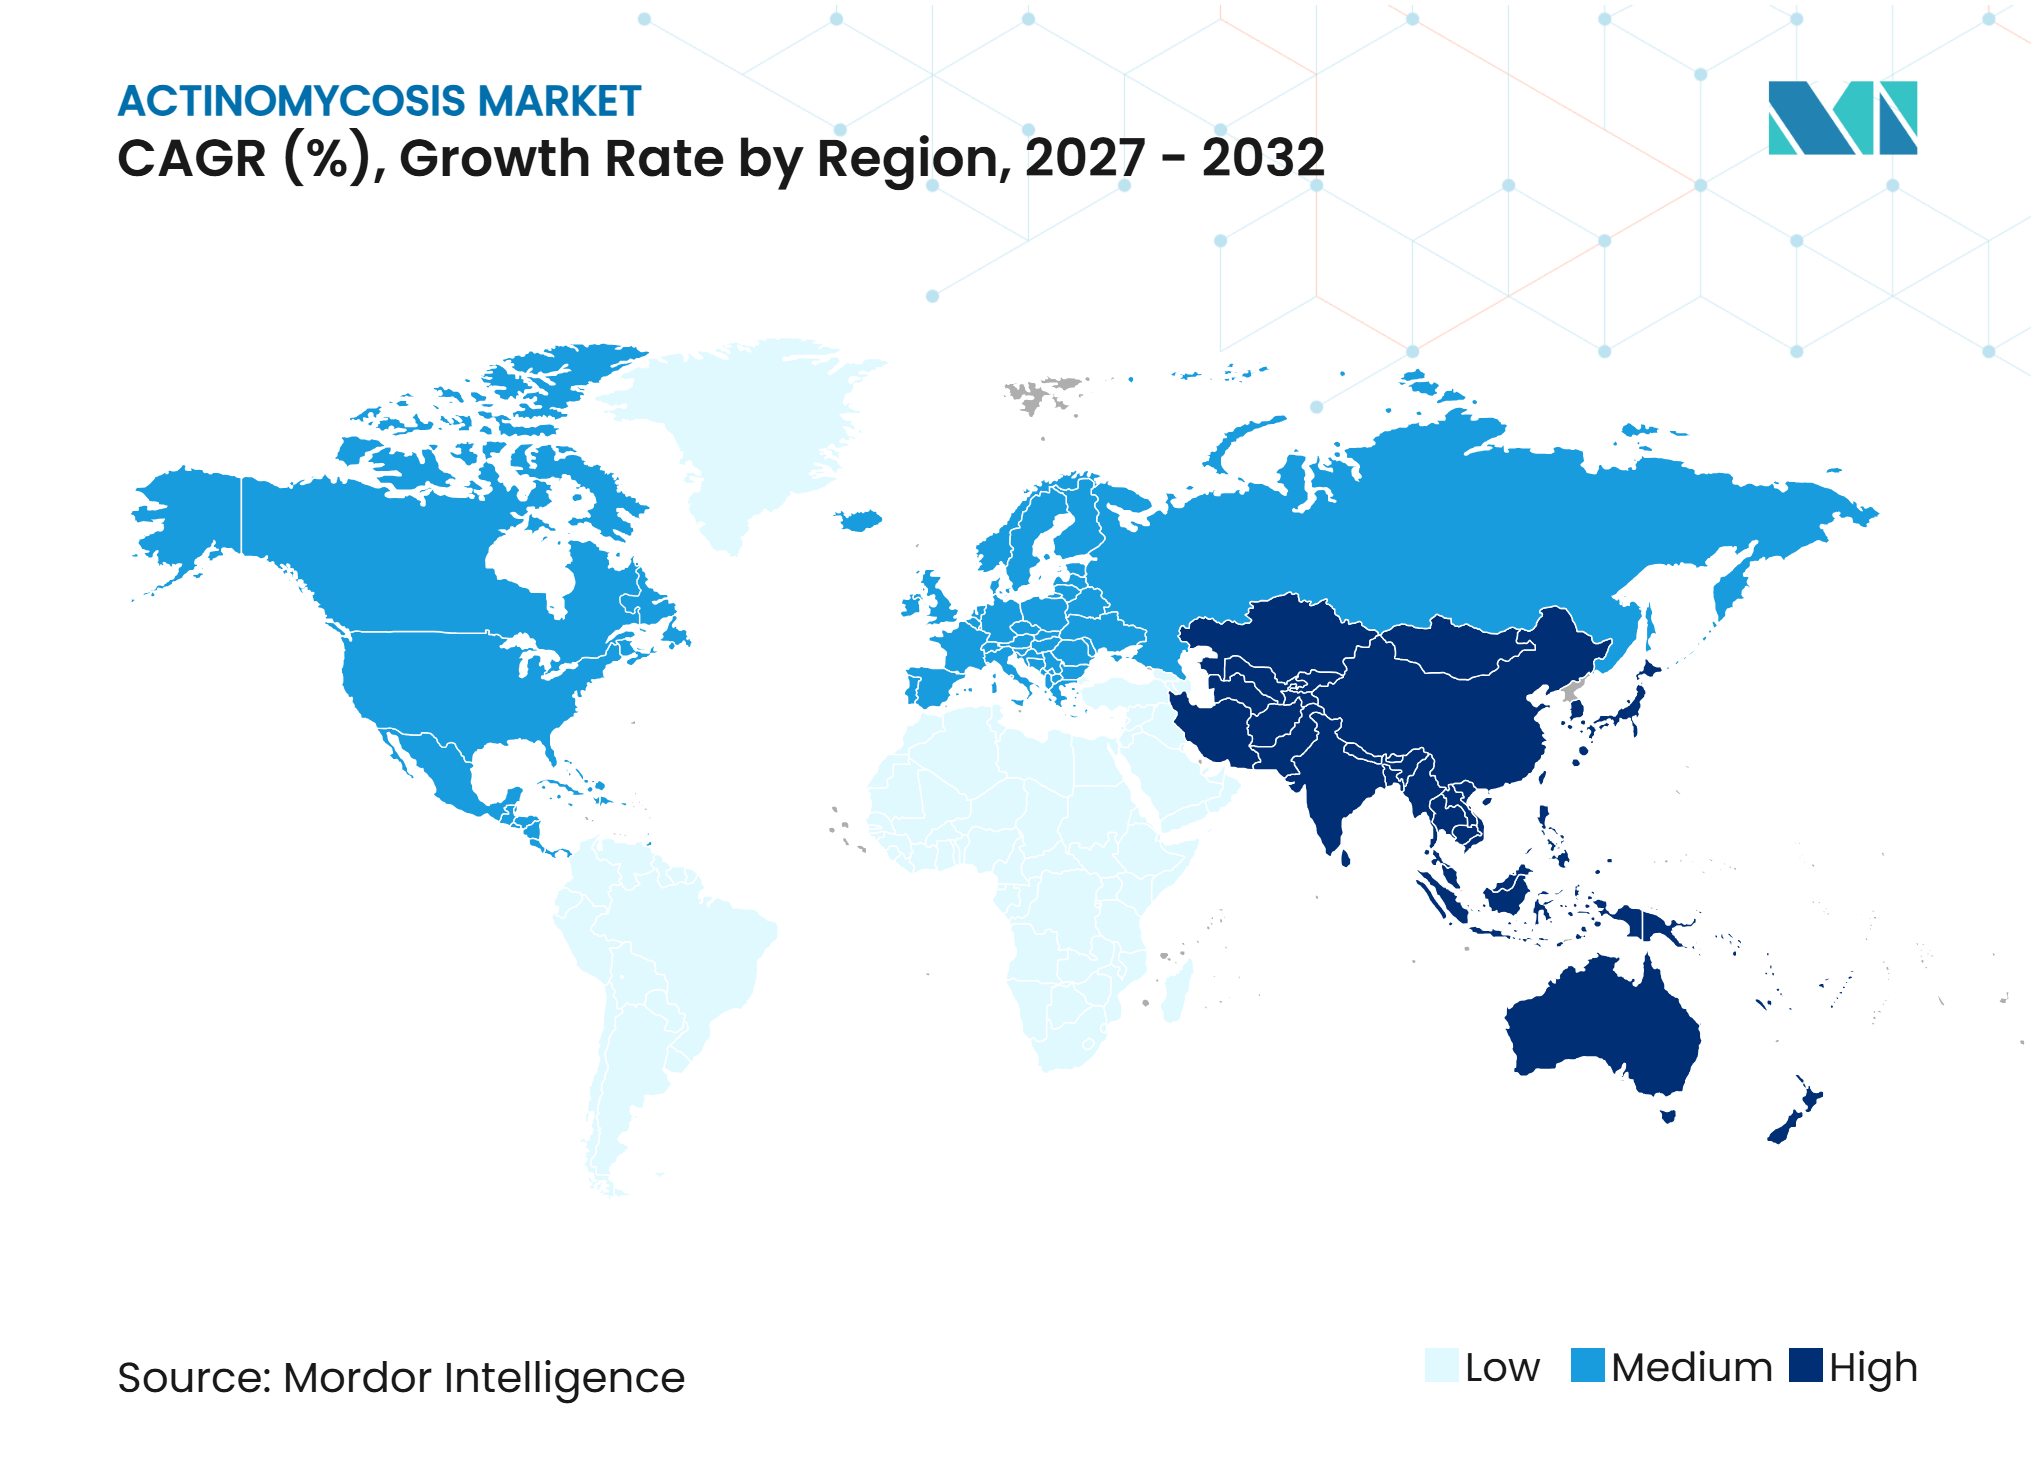
- 地域別では、北米が2026年のアクチノミコーシスシェアの40.77%を占め、一方でアジア太平洋地域は2032年までに9.67%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アクチノミコーシス市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 |
|---|---|---|
| 非典型的および肺外疾患の認識向上 | +1.1% | 世界全体、北米および西欧での集中的な成長 |
| 高用量ベータラクタム療法の利用可能性 | +0.9% | 世界全体、北米、欧州および先進的なアジア太平洋市場で最も強い |
| 分子同定および質量分析同定の拡大 | +1.0% | 北米、西欧および東アジア |
| 持続的な培養陰性が診断アップグレードの需要を生み出す | +0.8% | 世界全体、確立された感染症専門科を持つ市場で最も高い |
| 免疫抑制患者および医学的に複雑な患者が症例発見を拡大 | +0.9% | 世界全体、移植および腫瘍学の症例数増加に伴いアジア太平洋地域での成長が加速 |
| 病院から在宅への長期療法経路 | +0.7% | 北米および欧州、GCC、韓国およびオーストラリアでの早期採用 |
| 情報源: Mordor Intelligence | ||
非典型的および肺外疾患の認識向上
肺および中枢神経系(CNS)アクチノミコーシスは画像診断上で悪性腫瘍に類似することがあり、正確な診断が遅れる場合があります。2026年の69例の確定肺症例のコホートでは、FDG-PET SUVmax中央値が9.07 ± 4.40、診断遅延の中央値が82日と報告される見込みです。より広範な鑑別診断プロトコルは、他の疾患として分類される可能性のある症例の特定に役立てることができます。[1] 2025年のレポートでは、当初トロサ・ハント症候群として誤分類されたCNS症状における25%の致死率が報告される見込みであり、早期診断および治療開始の必要性を支持しています。[2]
高用量ベータラクタム療法の利用可能性
高用量ベータラクタム療法はアクチノミコーシス管理の中心的な位置を占め続けています。臨床ガイダンスでは、2〜6週間にわたり1日あたり1,800〜2,400万単位の静脈内ペニシリンGを投与し、その後6〜12ヶ月間の経口アモキシシリンを推奨しています。この治療経路は、病院投与および経口療法に対する需要を促進しています。20253月、Avenacyは米国において、ペニシリンGカリウム注射用(USP)およびアンピシリン・スルバクタム注射用(USP)を含む5種類の注射用抗生物質製品を発売しました。
分子同定および質量分析同定の拡大
培養陰性疾患はアクチノミコーシス診断における主要な障壁であり続けています。MALDI-TOF質量分析法およびメタゲノム次世代シーケンシングは、従来の培養が不成功に終わった場合に嫌気性微生物の同定を支援することができます。2025年9月に評価されたレポートでは、60株の嫌気性菌株を対象としたBruker SIRIUSおよびbioMérieux VITEK MS PRIMEプラットフォームにおける属レベルの同定精度が97%を超えることが示されています。2025年の症例では、ホルマリン固定パラフィン包埋組織のメタゲノムシーケンシングにより頸部アクチノミコーシスが確認されたことが報告されています。
持続的な培養陰性が診断アップグレードの需要を生み出す
培養の失敗はアクチノミコーシスの確定診断を困難にし、別の疾患に対する治療につながる可能性があります。嫌気性微生物は長時間のインキュベーションと慎重な検体取り扱いを必要とし、事前の抗生物質投与は培養収率をさらに低下させる可能性があります。2025年の臨床研究では、全ゲノムシーケンシングが嫌気性菌の種レベルの同定において89%を達成したのに対し、MALDI-TOF MS単独では59%であったと報告されています。2026年のEUCAST嫌気性菌ブレークポイントの更新(CLSI M100に統合)により、感受性試験のより一貫した基盤が提供される可能性があります。[3]
アクチノミコーシス市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 希少疾患の負担と脆弱なサーベイランスインフラ | -0.6% | 世界全体、南アジアおよび東南アジア、サブサハラアフリカ、南米で最も深刻 | 長期(4年以上) |
| 長期治療期間とアドヒアランスの摩擦 | -0.5% | 世界全体、低所得環境および外来ケアへの移行において最も顕著 | 中期(2〜4年) |
| ジェネリック化と疾患特異的な低い価格決定力 | -0.4% | 世界全体、北米および欧州で最も深刻 | 短期(2年以内) |
| 常在菌のコロニー形成が診断的帰属を複雑にする | -0.4% | 世界全体、多菌感染環境および地域診断検査室で最も高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
希少疾患の負担と脆弱なサーベイランスインフラ
アクチノミコーシスはほとんどの管轄区域で届出感染症ではなく、多くの報告システムには専用のICD分類がありません。これにより発生率の測定が制限され、臨床医、支払者、および製造業者の間での疾患の認知度が低下します。サーベイランスは嫌気性微生物学の能力を持つ三次医療センターに集中しており、リソースの乏しい環境での地域症例は記録されないままになる可能性があります。これらのギャップは、アクチノミコーシス市場における製品開発、臨床試験インフラ、および疾患特異的な償還経路を制約しています。
長期治療期間とアドヒアランスの摩擦
通常6〜12ヶ月の治療期間は、特に専門医ケア以外で複数の慢性疾患を管理している患者にとってアドヒアランスの課題を生み出します。2026年の後ろ向きコホートでは、実際の経口抗生物質投与期間の中央値が105日(四分位範囲57〜180日)であり、研究文脈での推奨最低期間である約180日と比較されています。短期代替療法や固定期間の非経口デポ製剤が存在しないことは治療ギャップを生み出し、アクチノミコーシス市場における有効な治療利用を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
抗生物質療法がリードし、併用療法が拡大抗生物質療法は2026年のアクチノミコーシス市場の63.56%のシェアを占めました。長期高用量ベータラクタム療法は、ほとんどの頸顔面型、合併症のない胸部型、および合併症のない腹部型症例に対して有効であり続けています。標準的なケアには通常、2〜6週間の静脈内療法に続いて6〜12ヶ月間の経口治療が含まれます。ペニシリンGおよびアモキシシリンは主要製品であり続け、注射剤および経口製剤の両方にわたる需要を支えています。
併用療法は2027年から2032年にかけて8.45%のCAGRで成長すると予測されています。このアプローチは、免疫不全患者、広範な疾患、および外科的ソースコントロールを必要とする症例においてますます重要になっています。2025年の致死的肺アクチノミコーシスに関するレポートでは、重症例における外科的介入の遅延に関連するリスクが強調されました。外来患者向け非経口抗菌療法および日帰り手術のフォローアップは、退院後の経口療法を維持しながら併用管理をサポートします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
薬剤タイプ別:
ペニシリン系が中心的位置を維持し、セファロスポリン系が外来患者向け非経口抗菌療法での使用を拡大ペニシリン系は2026年のアクチノミコーシス市場の45.67%のシェアを占めました。高用量静脈内ペニシリンGは治療開始を支援し、アモキシシリンおよびアモキシシリン・クラブラン酸は経口継続療法を支援します。テトラサイクリン系、マクロライド系、およびリンコサミド系はペニシリン不耐性患者の代替薬として残っています。ジェネリック医薬品の利用可能性および入院・外来環境での広範な使用が引き続きセグメントを支えています。
セファロスポリン系は2027年から2032年にかけて8.99%のCAGRで拡大すると予測されています。セフトリアキソンは1日1回投与により外来患者向け非経口抗菌療法プログラムを支援し、在宅静脈内治療を簡素化します。2025年の治療レビューでは、アクチノミセス属に対するセフトリアキソンおよびセフォキシチンのin vitro活性が確認され、CNSおよび胸部症例でのセフトリアキソン使用が記録されました。CLSI M100に統合された2026年のEUCAST更新ブレークポイントは、検査室ガイドによるセファロスポリン使用をさらに支援します。
疾患タイプ別:
頸顔面型症例が数量を提供し、CNS症例がより速く成長頸顔面型アクチノミコーシスは2026年のアクチノミコーシス市場の48.22%のシェアを占め、報告症例の50〜60%を占めています。歯原性感染症との関連は、長期ベータラクタム療法を中心とした明確な診断・治療経路を支援します。胸部および肺症状は次に大きなグループを形成し、2026年のコホートでは診断遅延の中央値が82日でした。長期IUD使用に関連する腹骨盤疾患も画像診断、ドレナージ、および長期抗生物質療法を必要とします。
CNSアクチノミコーシスは2027年から2032年にかけて7.88%のCAGRで拡大すると予測されています。神経外科的評価および分子診断の改善により、以前は脳腫瘍、軟膜転移、またはトロサ・ハント症候群として分類されていた症例の特定が進んでいます。2025年のシステマティックレビューでは、当初トロサ・ハント症候群として分類されたCNS症例の62.5%が症状発現前に歯科的既往歴を有していたことが判明しました。確定症例では多くの場合、6週間の静脈内セフトリアキソン投与に続いてさらに6ヶ月間の高用量アモキシシリン投与が必要です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
製剤別:
注射製品がリードし、経口固形製剤がステップダウンケアを通じて拡大注射液および注射用粉末は2026年のアクチノミコーシス市場の57.78%のシェアを占めました。ペニシリンGカリウム、アンピシリン・スルバクタム、およびセフトリアキソンは、病院ベースのモニタリングおよびソースコントロールを必要とする重症または確定症例に対する主要な非経口オプションです。2025年12月、B. Braun Medicalは米国の病院使用向けに3種類の投与準備済み強度を持つDUPLEX薬物送達システムでピペラシリンおよびタゾバクタムを発売しました。これらの製剤は薬局での調製要件および薬剤調製エラーを削減することができます。
錠剤およびカプセル剤は2027年から2032年にかけて7.56%のCAGRで成長すると予測されています。静脈内導入後、患者は多くの場合6〜12ヶ月間、1日3回500mg〜2gのアモキシシリンレジメンを受けます。デジタル薬局チャネルは処方箋の再調剤アクセスを改善し、治療完了を支援することができます。経口懸濁液は小児使用において引き続き重要であり、2025年の症例では、HIV関連CNSアクチノミコーシスを持つ3歳の患者が12ヶ月間経口アモキシシリン懸濁液を投与されたことが含まれています。
エンドユーザー別:
病院が急性期ケアをリードし、外来手術センターが成長病院および三次医療センターは2026年のアクチノミコーシス市場の56.97%のシェアを占めました。重症例は嫌気性微生物学、感染症コンサルテーション、画像診断、膿瘍ドレナージ、および静脈内薬局サービスを必要とし、これらは大規模施設に集中しています。胸部症例はFDG-PETの取り込みが悪性腫瘍に類似することがあるため、当初は腫瘍学経路に入る場合があります。2026年の肺コホートでは69例の患者においてSUVmax平均値が9.07と報告されました。
外来手術センターは2027年から2032年にかけて8.67%のCAGRで成長すると予測されています。このセグメントは外来患者向け非経口抗菌療法プログラムの拡大および膿瘍吸引、瘻孔切除、創傷ケアを含む日帰り手術の利用可能性の向上から恩恵を受けています。ドイツの2025年外来患者向け非経口抗菌療法ガイダンスは外来静脈内治療の適合基準を概説しています。イタリアの76例の患者コホートでは、エラストマーポンプ送達が長期入院と比較してコスト削減をもたらしたことが報告されました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:
病院薬局がリードし、オンラインチャネルが拡大病院薬局は2026年のアクチノミコーシス市場の48.67%のシェアを占めました。初期治療で使用される注射用ベータラクタム製品を調剤し、フォーミュラリー契約および抗菌薬適正使用委員会が製品選択および経口ステップダウンプロトコルに影響を与えています。小売薬局は長期経口治療フェーズの相当なシェアを管理しています。退院後数ヶ月間継続する可能性のあるアモキシシリンおよびアモキシシリン・クラブラン酸の処方箋を調剤します。
オンライン薬局チャネルは2027年から2032年にかけて8.34%のCAGRで成長すると予測されています。デジタルプラットフォームは処方箋の再調剤、薬剤師とのコミュニケーション、および長期経口療法を受けている患者のフォローアップを支援します。成長は中国、インド、および韓国におけるテレメディシンおよびデジタル薬局インフラの拡大と連動しています。米国の州薬局委員会、欧州医薬品庁、および各国当局は管理された処方抗生物質調剤のコンプライアンス要件の指針を提供し続けています。
地域分析
北米
北米は2026年のアクチノミコーシス市場の40.77%のシェアを占め、米国の確立された三次医療ネットワーク、嫌気性微生物学能力、および抗菌薬適正使用プログラムによって支えられています。米国食品医薬品局の適正使用ガイダンスおよびジョイント・コミッション基準は、病院システム全体での診断確認および長期抗生物質処方に影響を与えています。この環境は複雑な症例に対するMALDI-TOFおよびメタゲノムシーケンシングの採用を支援します。ジョンズ・ホプキンス医学は2025年4月までに外来患者向け非経口抗菌療法サービスを通じて3,700例以上の患者を管理し、病院外での長期静脈内療法の確立された能力を示しています。カナダは州の外来患者向け非経口抗菌療法サービスを拡大しており、メキシコの都市部三次病院はより医学的に複雑な症例を管理しています。
アジア太平洋
アジア太平洋地域は2027年から2032年にかけて9.67%のCAGRで成長すると予測されており、中国、インド、日本、韓国、およびオーストラリアにわたる嫌気性診断インフラの改善によって牽引されています。2025年の症例シリーズでは、従来の培養で発育が認められなかった気管支肺胞洗浄サンプルにおいて、メタゲノムシーケンシングがActinomyces graevenitziiによる肺アクチノミーシスを同定したことが確認されました。中国は三次病院でのMALDI-TOFおよびメタゲノムシーケンシングを拡大しており、インドの増加する移植および腫瘍学患者が複雑な症例数を増加させています。オーストラリアおよび韓国は外来患者向け非経口抗菌療法プログラムおよびMALDI-TOF使用を確立しており、日本の注射用ベンジルペニシリンのリコールおよび生産障害は治療をセフトリアキソンおよび経口アモキシシリンへシフトさせる可能性があります。
欧州、南米、中東、およびアフリカ
欧州はドイツ、フランス、英国、イタリア、およびスペインに高度な嫌気性微生物学インフラを有し、嫌気性感受性試験のEUCASTガイドラインによって支えられています。2025年2月、Sandozは新しい抗生物質原薬APIを導入し、クンドルでの年間生産量を200トン増加させて4,400トンにするために1,200万ユーロを投資しました。南米はブラジルおよびアルゼンチンを中心に、民間病院の拡大および免疫抑制患者における検出増加を通じて発展しています。2025年12月、EMS Brazilは抗生物質生産ラインおよび研究開発センターを含むゴイアス州アナポリスのFresenius Kabiの注射剤製造施設の買収を完了しました。GCC市場はより強力な三次医療インフラを有しており、サブサハラアフリカの多くの環境では嫌気性診断能力が引き続き限られています。
競合環境
市場集中度
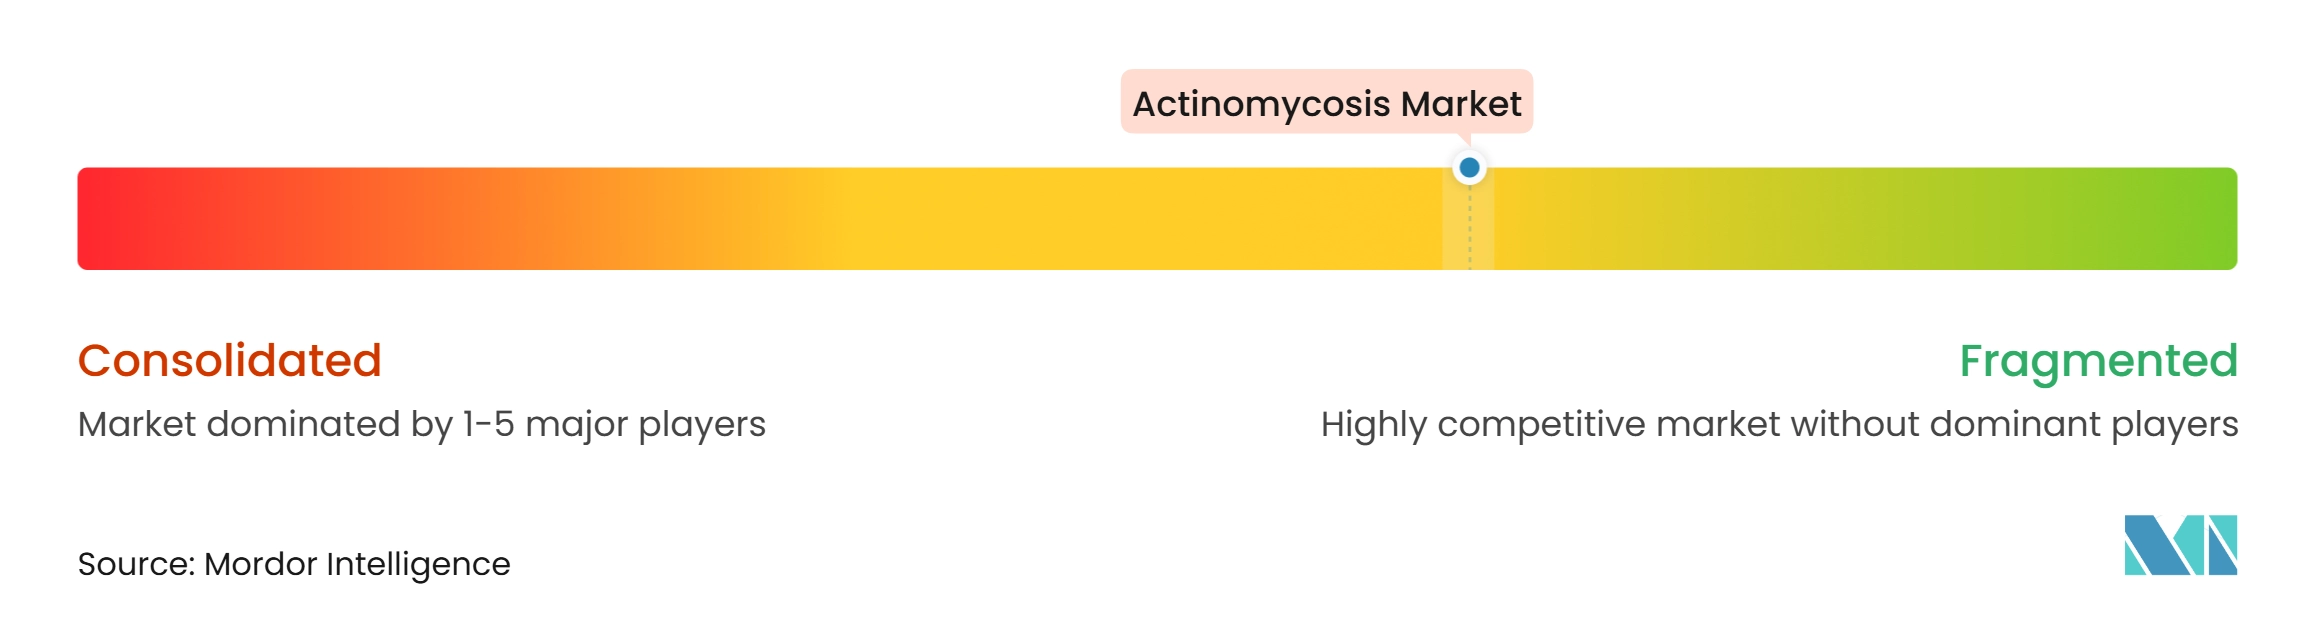
アクチノミコーシス市場は中程度に分散しており、ジェネリック注射剤サプライヤーが製品の利用可能性、規制コンプライアンス、およびフォーミュラリーポジショニングで競争しています。Sandoz、Hikma、Fresenius Kabi、およびAurobindoは主要地域の病院システムにペニシリンおよびセファロスポリン注射剤を供給しています。Cipla、Lupin、Dr. Reddy's、Sun Pharmaceutical、Alkem、Zydus Lifesciences、およびTorrent Pharmaceuticalsは価格感応度の高いテンダー主導市場にサービスを提供しています。Pfizerはペニシリンおよびその病院向け抗感染症ポートフォリオを通じて引き続き参加しています。
記載されたタイムラインに基づき、Pfizerは2026年2月にマレーシアのDKSHとパートナーシップを締結し、国家医療チャネルを通じた抗感染症療法へのアクセスを拡大することが予想されています。このイニシアチブは新興アジア太平洋市場における流通リーチの重要性を強調しています。Hikmaはまた、2025年の開発パイプラインに15種類の投与準備済み注射製剤を含める計画です。これらの戦略は、新規分子療法よりも市場アクセス、製造能力、および送達形態を優先しています。
診断は正確な検出が臨床医の治療開始を決定するため、競争の重要な領域を代表しています。bioMérieux、Becton Dickinson、およびThermo Fisherは臨床検査室向けに質量分析プラットフォーム、感受性試験システム、および培養培地を供給しています。2026年10月、bioMérieux は12カ国の23パートナーが参加するEU資金プロジェクトであるMALDIBANKに参加することが予想されています。このプロジェクトは2029年4月までに最大100,000件の高品質MALDI-TOFスペクトルを含むオープンアクセスデータベースの開発目指しています。その目標には、アクチノミセスなどの嫌気性菌を含む過小代表微生物のカバレッジ改善が含まれています。強化されたスペクトルライブラリは、嫌気性菌のカバレッジが依然として限られている検査室の同定能力を向上させることができます。したがって、診断はアクチノミコーシス市場における適時の治療開始を支援する実用的な手段を提供します。
アクチノミコーシス産業リーダー
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Limited
-
Lupin Limited
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アクチノミコーシス市場 このレポートでカバーされる企業
- Alkem Laboratories Limited
- Aurobindo Pharma
- B. Braun
- Baxter
- bioMérieux
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 アクチノミコーシス市場
- 2026年10月:bioMérieux は、MIRRI-ERICが調整し12カ国の23パートナーが参加するEU資金イニシアチブであるMALDIBANKに参加しました。2025年5月から2029年4月まで実施されたこのプロジェクトは、アクチノミセス属などの過小代表微生物分類群を含む最大100,000件のMALDI-TOF質量分析スペクトルを含むAI搭載オープンアクセススペクトルデータベースの開発を目指しました。
- 2026年6月:米国食品医薬品局はGSKの経口抗生物質Utebziを複雑な尿路感染症に対して承認ました。GSKは2026年末までの米国での利用可能性を目標とし、長期外来患者向け抗生物質製剤開発を支援しています。
- 2025年11月:Fresenius Kabiはグラム陽性急性皮膚および皮膚構造感染症に対するダルババンシン注射剤の米国食品医薬品局承認を取得し、発売しました。
世界のアクチノミコーシス市場レポートの範囲
レポートの範囲によると、アクチノミコーシスは、アクチノミセス属に属する細菌によって引き起こされる希少な慢性進行性細菌感染症であり、これらの細菌はグラム陽性、糸状、主に嫌気性または微好気性の微生物であり、通常ヒトの口腔、消化管、および女性生殖器に存在します。感染症は一般に、歯科感染症、外傷、手術、またはその他の組織損傷に続いて損傷した粘膜バリアを細菌が貫通した際に発症し、持続性炎症性病変、膿瘍、および相互に連結した排膿瘻孔の形成をもたらします。
アクチノミコーシス市場は、治療タイプ、薬剤タイプ、疾患タイプ、製剤、エンドユーザー、流通チャネル、および地域によってセグメント化されています。治療タイプ別では、市場は抗生物質療法、外科的介入、および併用療法にセグメント化されています。薬剤タイプ別では、市場はペニシリン系、セファロスポリン系、テトラサイクリン系、マクロライド系、リンコサミド系、およびその他の抗生物質を含みます。疾患タイプ別では、市場は頸顔面型アクチノミコーシス、胸部および肺型アクチノミコーシス、腹骨盤型アクチノミコーシス、中枢神経系アクチノミコーシス、皮膚および軟部組織アクチノミコーシス、骨および関節アクチノミコーシス、およびその他の疾患タイプに分類されています。製剤別では、市場は注射液および注射用粉末、錠剤およびカプセル剤、および経口懸濁液にセグメント化されています。エンドユーザー別では、市場は病院および三次医療センター、専門クリニック、外来手術センター、およびその他のエンドユーザーを含みます。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局チャネル、およびその他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 抗生物質療法 |
| 外科的介入 |
| 併用療法 |
| ペニシリン系 |
| セファロスポリン系 |
| テトラサイクリン系 |
| マクロライド系 |
| リンコサミド系 |
| その他の抗生物質 |
| 頸顔面型アクチノミコーシス |
| 胸部および肺型アクチノミコーシス |
| 腹骨盤型アクチノミコーシス |
| 中枢神経系アクチノミコーシス |
| 皮膚および軟部組織アクチノミコーシス |
| 骨および関節アクチノミコーシス |
| その他の疾患タイプ |
| 注射液および注射用粉末 |
| 錠剤およびカプセル剤 |
| 経口懸濁液 |
| 病院および三次医療センター |
| 専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 抗生物質療法 | |
| 外科的介入 | ||
| 併用療法 | ||
| 薬剤タイプ別 | ペニシリン系 | |
| セファロスポリン系 | ||
| テトラサイクリン系 | ||
| マクロライド系 | ||
| リンコサミド系 | ||
| その他の抗生物質 | ||
| 疾患タイプ別 | 頸顔面型アクチノミコーシス | |
| 胸部および肺型アクチノミコーシス | ||
| 腹骨盤型アクチノミコーシス | ||
| 中枢神経系アクチノミコーシス | ||
| 皮膚および軟部組織アクチノミコーシス | ||
| 骨および関節アクチノミコーシス | ||
| その他の疾患タイプ | ||
| 製剤別 | 注射液および注射用粉末 | |
| 錠剤およびカプセル剤 | ||
| 経口懸濁液 | ||
| エンドユーザー別 | 病院および三次医療センター | |
| 専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年のアクチノミコーシス市場の予測値はいくらですか?
アクチノミコーシス市場は2027年の62.28 ビリオン 米ドルから5.88%のCAGRで2032年までに82.88 ビリオン 米ドルに達する予測されています。
アクチノミコーシスケアで最大のシェアを持つ治療タイプはどれですか?
抗生物質療法は2026年に63.56%のシェアを占めました。これは長期ベータラクタム療法が標準的な治療アプローチであり続けているためです。
なぜセファロスポリン系はアクチノミコーシス治療においてより速く成長しているのですか?
セファロスポリン系は外来患者向け非経口抗菌療法における1日1回のセフトリアキソン使用によって支えられ、2032年までに8.99%のCAGRで成長すると予測されています。
アクチノミコーシスの治療と診断において最も速く成長している地域はどこですか?
アジア太平洋地域は三次医療、嫌気性診断、および外来治療能力の拡大に伴い、2032年までに9.67%のCAGRで成長すると予測されています。
なぜ注射製剤はアクチノミコーシス治療において重要なのですか?
注射液および注射用粉末は治療が一般的に静脈内抗生物質フェーズから始まるため、2026年に57.78%のシェアを占めました。